
Taille et part du marché des food trucks
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.71 Milliards de dollars |
| Taille du Marché (2031) | 6.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.52 % |
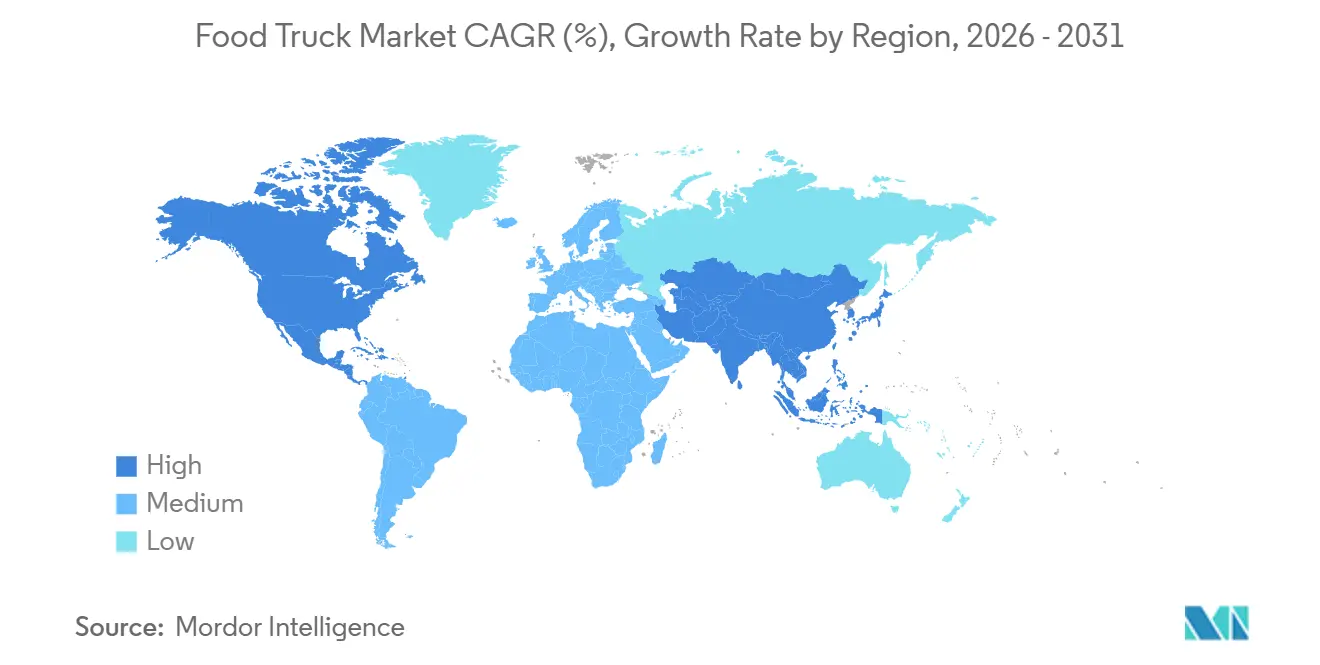
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
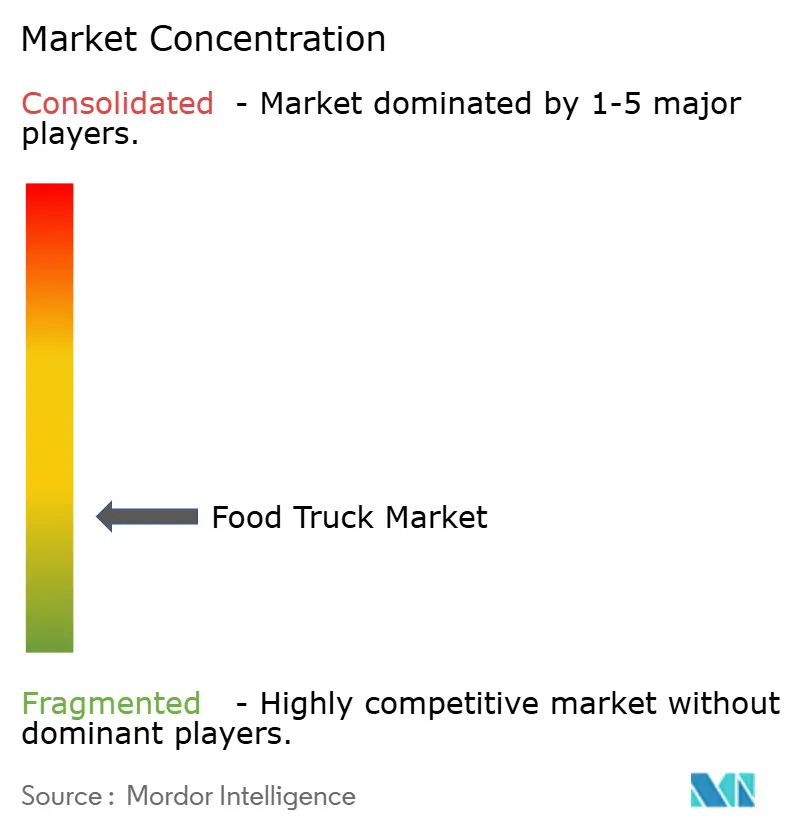
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des food trucks par Mordor Intelligence
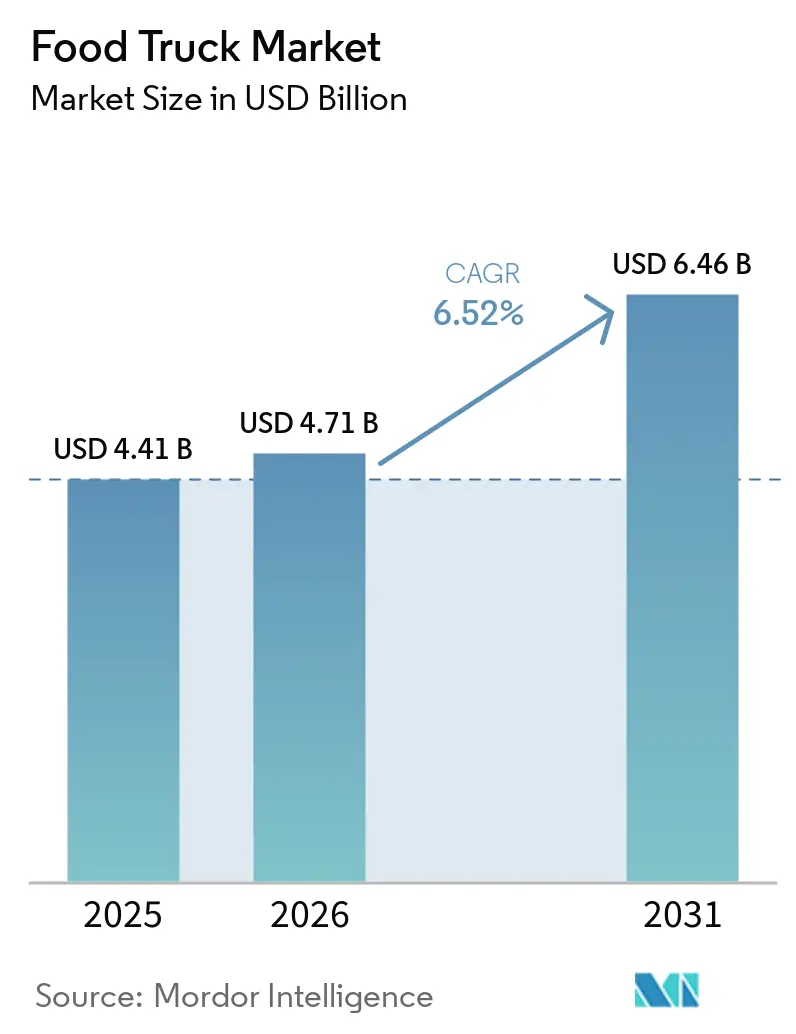
La taille du marché des food trucks devrait passer de 4,41 milliards USD en 2025 à 4,71 milliards USD en 2026 et devrait atteindre 6,46 milliards USD d'ici 2031, reflétant un TCAC de 6,52 % au cours de la période de prévision (2026-2031). La dynamique de la demande est ancrée dans l'évolution des consommateurs vers des repas préparés pratiques et moins coûteux, les vendeurs mobiles captant le trafic des points de vente de restauration rapide traditionnels et des prestataires de livraison tiers. Les incitations réglementaires favorisant le commerce à faibles frais généraux, la croissance des événements urbains et la découverte via les réseaux sociaux renforcent l'attrait du canal. Parallèlement, l'intérêt croissant pour les véhicules électriques remodèle les investissements dans les flottes, les opérateurs cherchant à se conformer à des réglementations sur les émissions de plus en plus strictes. L'intensité concurrentielle reste élevée car des milliers d'indépendants et de chaînes de franchise émergentes coexistent, mais l'opportunité de se développer grâce à des systèmes clés en main et à des pods semi-permanents continue de s'élargir.
Points clés du rapport
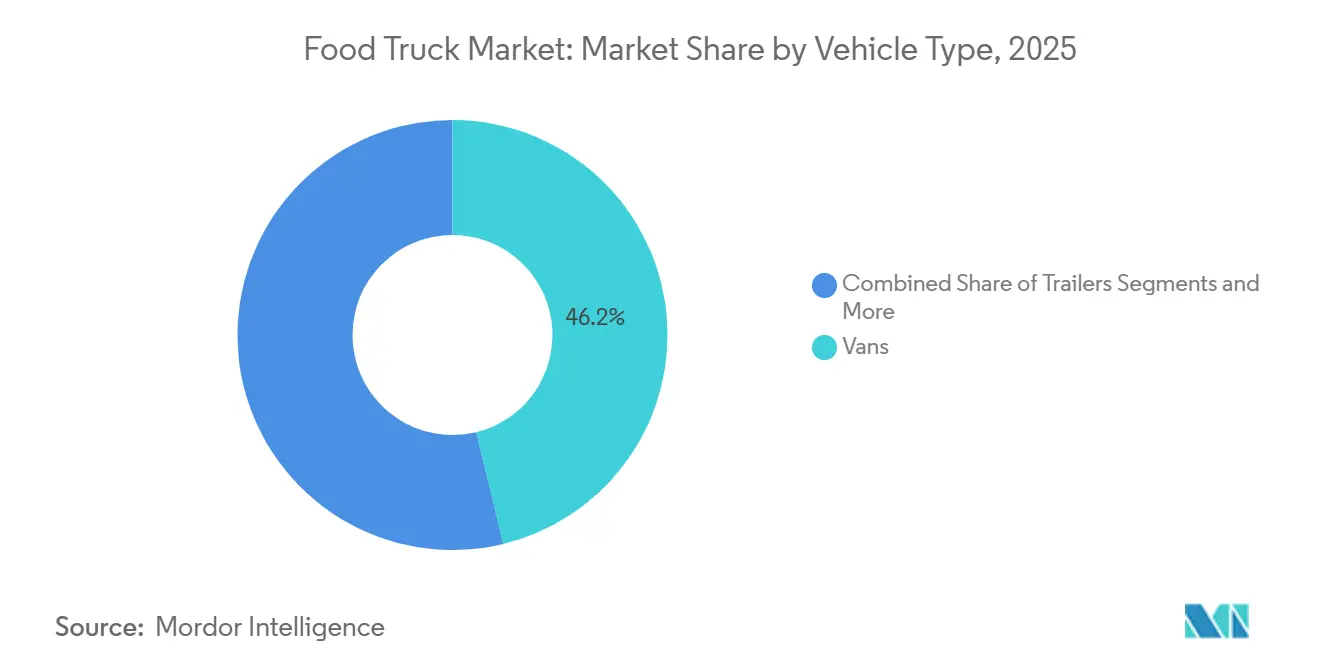
- Par type de véhicule, les vans ont dominé le marché des food trucks avec 46,20 % de la part de marché en 2025 ; les camions devraient se développer à un CAGR de 19,05 % jusqu'en 2031.
- Par longueur, le segment de 14 à 22 pieds représentait 53,75 % de la taille du marché en 2025, tandis que les véhicules de plus de 22 pieds sont prêts à afficher un CAGR de 10,45 % jusqu'en 2031.
- Par cuisine, la restauration rapide a conservé 48,30 % de la part de marché des food trucks en 2025 ; les concepts à base de plantes devraient croître à un CAGR de 15,40 % jusqu'en 2031.
- Par modèle de propriété, les opérateurs indépendants détenaient 62,10 % de la part de marché en 2025 ; les chaînes en franchise ont enregistré la croissance la plus rapide avec un CAGR de 12,15 % jusqu'en 2031.
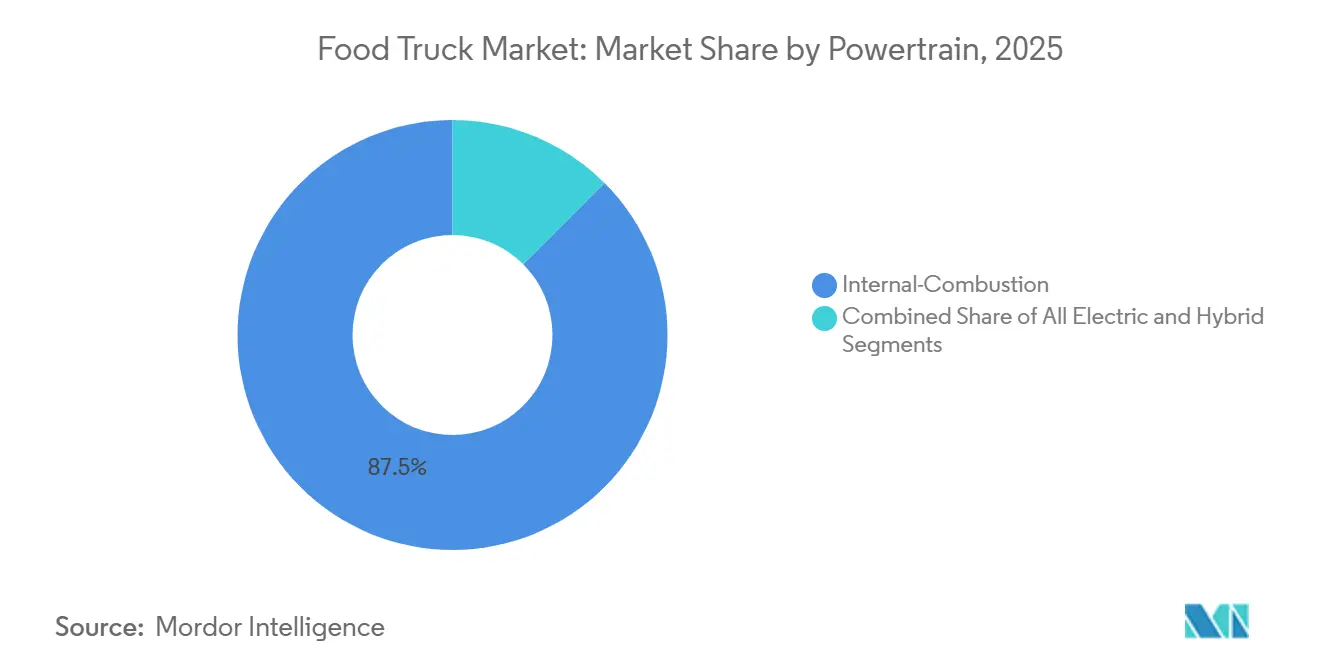
- Par groupe motopropulseur, les unités à combustion interne représentaient 87,50 % des ventes de 2025 sur le marché des food trucks ; pourtant, les alternatives tout électriques affichent la croissance la plus rapide, avec un CAGR de 19,05 % jusqu'en 2031.
- Par modèle de service, les opérations itinérantes et événementielles représentaient 60,90 % de la part de marché en 2025 ; les emplacements semi-permanents progressent à un CAGR de 8,75 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord était en tête avec 40,80 % de la part de marché des food trucks en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 10,50 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les food trucks électriques réduisent les OPEX | +1.4% | Métropoles côtières d'Europe, d'Amérique du Nord, projets pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Préférence pour la franchise à faible CAPEX | +1.1% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Les réseaux sociaux stimulent les achats impulsifs | +0.9% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Croissance de la restauration rapide et de la culture de la nourriture de rue | +0.8% | Mondial, plus élevé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Différenciation par les menus gastronomiques | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Les cuisines centrales partagées accélèrent les autorisations | +0.6% | Amérique du Nord, villes européennes sélectionnées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'adoption de food trucks à zéro émission / électriques réduit les OPEX
Les flottes électriques à batterie gagnent du terrain, portées par une combinaison de réglementations et d'économies sur les carburants. La directive européenne sur les véhicules propres impose que seuls les véhicules légers à zéro émission soient éligibles aux marchés publics. Le Laboratoire national des énergies renouvelables souligne que les plateformes électriques lourdes, en tenant compte des horaires de recharge et des cycles d'utilisation, peuvent offrir un coût total de possession inférieur à celui des alternatives diesel. Des projets pilotes dans le comté de Montgomery, dans le Maryland, utilisant des systèmes Joule Case, font état d'une exploitation prolongée sans générateur et d'économies de carburant significatives. Tant à Londres qu'en Californie, l'augmentation des pénalités liées aux émissions compense rapidement tout avantage initial en termes de coût des moteurs à combustion interne. À mesure que les municipalités continuent d'installer des bornes de recharge dans les espaces événementiels, le marché des food trucks devrait adopter les groupes motopropulseurs électriques à un rythme plus rapide que prévu.
Préférence croissante pour les modèles de franchise à faible CAPEX
Les systèmes de franchise progressent en abaissant les barrières à l'entrée. Kona Ice, s'appuyant sur un package groupé d'équipements et de soutien, s'est considérablement développé à l'échelle nationale. King of Pops propose des frais de franchise réduits, ainsi que des recettes exclusives et des réseaux de fournisseurs, ce qui réduit substantiellement le délai de lancement. Carvel présente dans son document de divulgation de franchise une fourchette de démarrage nettement inférieure aux coûts traditionnels des établissements fixes, et ses cuisines centrales aident les opérateurs à gérer les fluctuations des prix des ingrédients. La hausse des coûts de main-d'œuvre et des denrées alimentaires a poussé les propriétaires indépendants à rechercher des économies d'échelle via la franchise. Ces éléments mettent en évidence l'adoption croissante de modèles clés en main dans le secteur des food trucks.
Découverte de localisation et achats impulsifs via les réseaux sociaux
Des plateformes comme Instagram et TikTok sont devenues des outils essentiels pour les vendeurs, leur permettant de partager leur localisation en temps réel, de gérer les précommandes et de mettre en avant les articles de menu tendance avec un effort marketing minimal. De nombreux clients s'appuient fortement sur le bouche-à-oreille et les avis en ligne pour décider où manger. Des agrégateurs tels que Truckster et Roaming Hunger proposent des calendriers consultables, tandis que des plateformes comme Popmenu et Otter intègrent les menus aux flux des réseaux sociaux, rationalisant les opérations et augmentant les volumes de commandes. Des articles populaires tels que les bao, les tacos et les raviolis ont gagné une traction significative, portés par des visuels partageables et le géomarquage. Cette combinaison de contenu viral et de découverte de localisation transforme l'intérêt occasionnel en fréquentation, générant une croissance régulière des ventes pour les vendeurs mobiles.
Consommation croissante de restauration rapide et culture de la nourriture de rue
La restauration rapide est devenue un élément incontournable de l'alimentation quotidienne. Une part significative des adultes consomme régulièrement de la restauration rapide, ce qui contribue notablement à leur apport calorique[1]Centers for Disease Control and Prevention, "Fast Food Consumption Among Adults," cdc.gov. Dans diverses économies en développement, les ménages urbains consacrent une part considérable de leur budget alimentaire aux vendeurs de rue, ce qui témoigne d'une forte demande. En Asie, les dépenses alimentaires devraient croître substantiellement, renforçant l'attrait des concepts de restauration mobile. Tandis que les restaurants à service limité génèrent des ventes importantes en Amérique du Nord, les vendeurs mobiles bénéficient de l'absence de loyers fixes et de charges générales réduites[2]National Restaurant Association, "2025 Restaurant Industry Factbook," restaurant.org. Ces éléments soulignent le potentiel de croissance durable du marché, porté par une combinaison de commodité et d'attrait culturel de la restauration de rue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des plateformes de livraison | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe urbaine | Court terme (≤ 2 ans) |
| Hausse des prix des camions d'occasion | -0.7% | Mondial, plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Conformité à la sécurité alimentaire | -0.6% | Amérique du Nord, Europe, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'inspecteurs | -0.4% | Amérique du Nord, Royaume-Uni, certains États de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des plateformes de livraison en ligne tierces
Aux États-Unis, les agrégateurs tels que DoorDash et Uber Eats dominent le paysage de la livraison, représentant une part significative des ventes. Ces plateformes ont transformé la manière dont les consommateurs accèdent à la nourriture, plaçant la commodité des applications au premier plan, un service autrefois réservé aux vendeurs de rue. Les opérateurs, confrontés à des taux de commission élevés, voient leurs marges bénéficiaires déjà étroites se réduire davantage. Pourtant, à mesure que la demande hors établissement augmente, leur dépendance à la portée étendue de ces plateformes s'accroît également. Les applications de livraison ont augmenté leurs dépenses publicitaires, mettant à rude épreuve les budgets d'acquisition de clients des food trucks. Le défi s'intensifie à mesure que les algorithmes des plateformes privilégient les marques virtuelles propriétaires, reléguant au second plan les vendeurs référencés et amplifiant les obstacles pour le secteur.
Réglementations strictes en matière de sécurité alimentaire et conformité multi-agences
Les opérateurs doivent naviguer dans des règles fédérales, étatiques et locales qui se chevauchent, chacune comportant des exigences distinctes en matière d'inspection et d'autorisation. La Food and Drug Administration américaine comptait environ 90 postes d'inspecteurs vacants en 2024, entraînant des objectifs d'inspection manqués et une application inégale selon les juridictions[3]U.S. Government Accountability Office, "FDA Food Safety Oversight," gao.gov. Seattle a émis plusieurs mesures d'application à l'encontre de camions non autorisés en 2024, démontrant la vigilance de la ville malgré les pénuries de personnel. La nouvelle réglementation brésilienne RDC 843/2024 exempte les aliments vendus directement de l'approbation fédérale, mais les services locaux exigent toujours des licences séparées, soulignant la charge de conformité à plusieurs niveaux. La complexité administrative engendre des coûts et des délais qui affectent de manière disproportionnée les opérateurs à unité unique, limitant l'expansion des flottes sur le marché des food trucks.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les fourgonnettes dominent, les variantes électriques progressentLes vans représentaient 46,20 % de la part de marché des food trucks en 2025, confirmant leur adéquation aux itinéraires urbains denses et aux réglementations de stationnement plus souples. Les perspectives de croissance du marché des food trucks se concentrent désormais sur les vans électriques, dont la croissance est prévue à un CAGR de 12,25 % jusqu'en 2031, les contraintes d'approvisionnement du secteur public favorisant les véhicules utilitaires légers à zéro émission. Les opérateurs apprécient l'équilibre entre la capacité de cuisine et la maniabilité des vans, tandis que les remorques conviennent mieux aux itinéraires de festival permettant le détachement sur site des véhicules tracteurs. Les camions de grande taille offrent un espace généreux pour des cuisines complexes, mais engendrent également des coûts de carburant et de stationnement plus élevés. Les chariots et les tuk-tuks occupent des niches café, dessert et article unique à des coûts d'investissement nettement inférieurs.
L'outil de modélisation T3CO du NREL aide les propriétaires à optimiser le dimensionnement des batteries et les fenêtres de recharge, facilitant ainsi les décisions d'adoption. Lors d'essais sur le terrain dans le Maryland, des vans équipés de Joule Case ont effectué des journées de service complètes sans générateur, entraînant une réduction de la consommation de carburant de 60 à 70 %. Ces données suggèrent un point de basculement à partir duquel les vans électriques commenceront à prendre des parts de marché aux plateformes diesel dans le marché des food trucks.


Par longueur :
le segment intermédiaire encourage la polyvalence fonctionnelleLes unités comprises entre 14 et 22 pieds ont capté 53,75 % de la part de marché en 2025, reflétant les limitations municipales de longueur qui favorisent la compatibilité avec les emplacements de stationnement standard. Le segment des véhicules de plus de 22 pieds, dont la croissance est projetée à un CAGR de 10,45 % jusqu'en 2031, cible les campus d'entreprises et les festivals de plusieurs jours où les exigences de débit nécessitent des lignes de production plus importantes.
Les unités de taille intermédiaire bénéficient de réglementations telles que la règle de 2024 de Pasco, dans l'État de Washington, qui désigne des parcs dédiés aux food trucks, permettant un commerce toute l'année sans nécessiter de demandes répétées. Le programme de Bozeman, dans le Montana, dont le tarif est de 800 à 1 050 USD par mois, confirme que des emplacements incluant les services publics peuvent améliorer l'économie quotidienne et raccourcir les délais de retour sur investissement.
Par cuisine/menu :
les concepts à base de plantes dépassent la restauration rapide traditionnelleLes menus de restauration rapide représentaient 48,30 % de la part du marché des food trucks en 2025 ; cependant, la dynamique de croissance se déplace vers les formats végétaliens et à base de plantes, dont la croissance est prévue à un TCAC de 15,40 % jusqu'en 2031. La demande est soutenue par la génération Z et les millennials qui préfèrent les protéines durables et les saveurs mondiales. La diversité urbaine stimule la popularité des offres ethniques et de fusion. La demande de nouilles instantanées continue de croître, reflétant une préférence pour les aliments familiers dans des formats pratiques.
L'analyse de Conagra sur les articles prêts pour la rue met en évidence une hausse significative des bao, montrant comment les plats viraux peuvent augmenter les additions moyennes. Les camions de desserts et de boulangerie prospèrent grâce aux achats impulsifs lors d'événements, atteignant souvent des prix premium. Alors que la restauration rapide traditionnelle connaît de légères baisses, les food trucks avec des menus distinctifs gagnent un avantage concurrentiel.
Par modèle de propriété :
les franchises se développent, les indépendants persistentLes propriétaires indépendants représentaient 62,10 % de la part du marché des food trucks en 2025, bénéficiant de l'agilité des menus et de faibles frais de licence. Pourtant, les chaînes de franchise devraient croître à un TCAC de 12,15 % jusqu'en 2031, car les modèles clés en main réduisent les risques à l'entrée et compriment les délais de lancement. Kona Ice illustre la scalabilité en combinant l'optimisation des itinéraires avec des achats centralisés, tandis que King of Pops exploite la valeur de sa marque pour négocier des prix d'ingrédients en gros.
Les flottes institutionnelles dans les hôpitaux et les universités, bien que peu nombreuses, fournissent des volumes hebdomadaires fiables et peuvent réserver des mois de service à l'avance. La hausse des coûts de main-d'œuvre et de l'inflation alimentaire depuis 2019 a érodé les marges des unités individuelles, incitant les propriétaires à adopter des achats groupés ou à rejoindre des réseaux de franchise pour rester compétitifs sur le marché plus large des food trucks.
Par groupe motopropulseur :
les unités électriques progressent malgré la domination des moteurs à combustion interneLes groupes motopropulseurs à combustion interne représentaient 87,50 % de la part du marché des food trucks en 2025, mais les unités entièrement électriques devraient croître à un TCAC de 19,05 % jusqu'en 2031. Le mandat de passation de marchés de l'UE accélère la transition en limitant les contrats publics aux véhicules à zéro émission. La modélisation du coût de possession du Laboratoire national des énergies renouvelables indique un retour sur investissement en quatre ans dans les cycles d'utilisation urbains, un scénario de plus en plus attractif à mesure que les surcharges diesel augmentent dans les zones à faibles émissions.
Les systèmes hybrides offrent une étape intermédiaire, associant l'autonomie de la combustion à des équipements alimentés par batterie pour réduire les coûts de ralenti jusqu'à 30 %. Les primes sur les batteries restent 30 à 50 % plus élevées que les châssis diesel, mais les crédits d'impôt fédéraux et les subventions municipales raccourcissent les périodes d'amortissement, positionnant l'électrification comme un choix stratégique sur le marché des food trucks.
Par modèle de service :
les pods semi-permanents formalisent la vente ambulanteLes déploiements itinérants représentaient 60,90 % de la part du marché des food trucks en 2025, reflétant des opportunités à forte marge dans la restauration événementielle et d'entreprise. Les pods semi-permanents, bien que plus modestes aujourd'hui, devraient croître à un TCAC de 8,75 % jusqu'en 2031, à mesure que les municipalités convertissent des terrains sous-utilisés en parcs de vendeurs équipés d'eau, d'électricité et de services de gestion des déchets. Garland, au Texas, facture 25 USD par jour pour l'accès aux raccordements, tandis que le Presidio Trust de San Francisco demande entre 37,50 et 250 USD pour des espaces pré-autorisés avec soutien marketing.
Les pods réduisent la main-d'œuvre d'installation, améliorent la conformité sanitaire et aident les opérateurs à fidéliser une clientèle régulière. Les camions itinérants conservent cependant la flexibilité de se positionner sur des événements à forte valeur où un seul week-end peut équivaloir à une semaine de ventes en pod. L'approche hybride qui en résulte — pods en semaine, événements le week-end — reflète un modèle opérationnel mature pour le marché des food trucks.
Analyse géographique
Marché des Food Trucks en Amérique du Nord
L'Amérique du Nord représentait 40,80 % de la part de marché des food trucks en 2025 ; les États-Unis représentaient la majorité des revenus régionaux, grâce aux réformes menées au niveau municipal qui ont remplacé les plafonds de vente ambulante attribués par tirage au sort par des licences accordées au mérite. Des zones métropolitaines secondaires, telles que Charlotte, Cincinnati et Calgary, proposent des subventions pour les cuisines centrales afin de promouvoir l'entrepreneuriat culinaire, élargissant ainsi leur portée géographique au-delà des pôles traditionnels que sont Los Angeles et New York. Les centres urbains multiculturels du Canada continuent d'accueillir une offre culinaire diversifiée, tandis que son climat plus froid génère des pics de revenus saisonniers de mai à septembre.
Marché des Food Trucks en Asie-Pacifique
La région Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 10,50 % jusqu'en 2031, portée par la croissance de la population urbaine et un patrimoine de restauration de rue profondément ancré. Les « rues de collations mobiles » pilotées en Chine légalisent des vendeurs auparavant informels, associant l'omniprésence des paiements par QR code à une surveillance moderne de l'hygiène. La mission Ville intelligente de l'Inde finance des zones de vente modulaires équipées de systèmes partagés de gestion des déchets, d'eau et d'électricité, élevant ainsi les normes d'exploitation de base. L'Indonésie, la Thaïlande et le Vietnam affichent une dynamique similaire, portée par la reprise du tourisme et l'expérimentation alimentaire de la classe moyenne. La fragmentation des réglementations demeure un obstacle ; toutefois, la faiblesse des coûts de main-d'œuvre et la fabrication nationale de châssis contribuent à modérer les coûts de démarrage.
Marché des Food Trucks en Europe
Les mandats de durabilité européens remodèlent le paysage du secteur. La directive européenne sur les véhicules propres impose aux États membres l'adoption de quotas d'achats de véhicules à zéro émission, orientant les exploitants vers des flottes entièrement électriques. Le Portugal a simplifié les procédures de notification des vendeurs, permettant aux entrepreneurs de s'inscrire en ligne gratuitement. Pendant ce temps, le Royaume-Uni connaît des retards dans la délivrance des permis en raison d'une baisse des effectifs dans le domaine de la santé environnementale.
Marché des Food Trucks en Amérique du Sud et au Moyen-Orient et Afrique
En Amérique du Sud, le Brésil et l'Argentine introduisent de nouvelles réglementations fédérales pour formaliser la vente ambulante. Ces règles visent à simplifier les procédures d'importation et à réduire les contrôles redondants, signalant le potentiel de la région en tant que corridor de croissance émergent. Si le Moyen-Orient et l'Afrique en sont encore à leurs débuts, ils attirent l'attention, notamment autour des hauts lieux touristiques tels que Dubaï et Johannesburg.

Paysage réglementaire
Les exploitants de food trucks font face à une conformité multicouche portant sur la sécurité alimentaire, la fiscalité, les normes anti-incendie et les réglementations des véhicules, la délivrance des permis et le contrôle relevant principalement des services de santé locaux, qui appliquent aux États-Unis le 2022 FDA Food Code. Les exigences de conformité routière des véhicules et remorques constituent également un volet de conformité distinct relevant des règles US DOT/FMVSS, tandis qu'en Europe, la conformité hygiénique repose sur le règlement (CE) n° 852/2004 (fondé sur la méthode HACCP), aux côtés de l'immatriculation locale des véhicules et des autorisations municipales de commerce.
Les évolutions réglementaires influent sur la rapidité avec laquelle les flottes peuvent s'étendre entre juridictions. Le Texas House Bill 2844 entre en vigueur le 1er juillet 2026, consolidant la délivrance de licences aux vendeurs de nourriture mobile au niveau de l'État et réduisant la nécessité de gérer plusieurs permis municipaux au sein de l'État pour les exploitants itinérants et événementiels. Au Royaume-Uni, le commerce de rue nécessite généralement une inscription auprès de l'autorité locale au moins 28 jours avant le début de l'activité, ce qui renforce la discipline en matière de réservation préalable et de documentation pour les calendriers d'événements et les itinéraires multi-villes.
Paysage concurrentiel
Aucun acteur unique ne domine ce secteur fragmenté, les opérateurs détenant collectivement une part de marché limitée. Cette faible concentration est principalement due à des coûts de démarrage gérables et à des économies d'échelle limitées dans la cuisine mobile. Les réseaux de franchise, tels que Kona Ice et King of Pops, utilisent leur notoriété de marque, leurs analyses d'itinéraires et leurs achats en gros pour gravir les échelons. Pendant ce temps, les opérateurs indépendants maintiennent leur agilité, faisant pivoter rapidement leurs menus et s'adaptant à l'évolution de la dynamique de leurs quartiers. Les plateformes technologiques comme Truckster facilitent le processus de découverte, tandis que Popmenu améliore l'expérience avec des fonctionnalités de commerce social qui encouragent la précommande.
La maîtrise des réglementations est devenue un avantage significatif. Les opérateurs disposant d'équipes de conformité internes peuvent rapidement obtenir des autorisations dans plusieurs villes, un exploit qui échappe souvent aux nouveaux entrants en raison d'une pénurie d'inspecteurs. Les insuffisances en personnel de la FDA entraînent une application inégale, permettant involontairement à des vendeurs non licenciés de pratiquer des prix inférieurs à ceux des camions autorisés et de fausser la concurrence sur certains marchés. À mesure que les zones d'émission imposent le passage à des flottes électriques, les exigences en capital augmentent. Cette tendance favorise les opérateurs financièrement solides capables d'absorber les primes sur les batteries ou de bénéficier de subventions municipales. Parallèlement, les initiatives de cuisines fantômes soutenues par des plateformes de livraison concurrencent les marques virtuelles pour une part du marché de la restauration rapide.
Les franchiseurs ont effectué des mouvements stratégiques en acquérant des cuisines centrales partagées, visant à stabiliser les coûts des intrants et à élargir leur présence régionale. Les indépendants, cherchant des avantages similaires sans renoncer à la propriété, se sont regroupés pour former des coopératives afin de négocier de meilleures conditions sur les ingrédients et les assurances. À mesure que le secteur évolue vers l'électrification et l'essor des pods, la clé pour se démarquer reposera sur l'analyse des itinéraires, l'engagement numérique et la créativité des menus, plutôt que sur le simple nombre de camions sur la route, garantissant que le paysage concurrentiel reste dynamique.
Leaders du secteur des food trucks
-
Prestige Food Trucks
-
M&R SPECIALTY TRAILERS AND TRUCKS
-
VS Veicoli Speciali
-
Food Truck Company BV
-
Cruising Kitchens, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Food Trucks
- Prestige Food Trucks
- Cruising Kitchens, LLC
- VS Veicoli Speciali
- M&R Specialty Trailers and Trucks
- Food Truck Company BV
- United Food Trucks United LLC
- MSM Catering Manufacturing Inc.
- Shanghai Mobile Kitchen Solutions
- Karpatia Trucks
- Custom Concessions
- Futuristo Trailers
- Legion Food Trucks

Opportunités de marché et perspectives d'avenir
La complexité des permis et la variabilité des codes de construction créent des opportunités pour des programmes de construction standardisés et axés sur la conformité, ainsi que pour des fabricants à l'échelle industrielle capables de raccourcir les cycles de redesign entre villes et pays. L'extension des capacités de Cruising Kitchens grâce à la certification TDLR soutient une évolution vers une production modulaire de qualité industrielle, associée à des cuisines-tests internes utilisées pour affiner les flux de travail avant le déploiement. Pour les chaînes en franchise, les flottes d'entreprise et institutionnelles, ainsi que les traiteurs, une capacité d'usine évolutive pouvant couvrir des projets de 10 à 1 000 unités offre une voie pour reproduire des configurations éprouvées d'une région à l'autre, tout en maintenant une documentation cohérente et une préparation aux inspections.
L'électrification et l'émergence d'une infrastructure de vente plus formelle laissent également entrevoir des opportunités adjacentes autour des rétrofits, des systèmes énergétiques et des sites semi-permanents conçus pour un taux d'utilisation plus élevé. Les cas d'usage sur le terrain évoqués dans le rapport, notamment les pilotes d'exploitation sans générateur Joule Case, ainsi que le déploiement continu de bornes de recharge dans les espaces événementiels, soutiennent la demande de cuisines prêtes pour l'électrique, de systèmes de réfrigération assistés par batterie et de solutions standardisées de gestion de l'énergie. En parallèle, la multiplication des parcs de food trucks dédiés et des emplacements pré-autorisés, comme le montrent les programmes municipaux cités dans le rapport, accroît la demande pour des conceptions compatibles avec les pods, l'intégration des raccordements (eau, électricité, déchets), ainsi que des systèmes de planification multi-camions et de gestion des menus, qui aident les exploitants à fonctionner de manière fiable sur des emplacements réglementés et répétables.
Recent Industry Developments in Marché des Food Trucks
- Avril 2026 : VS Veicoli Speciali a livré un food truck personnalisé pour la protection civile de Como, en Italie, configuré pour la restauration mobile dans des environnements opérationnels complexes. Ce projet souligne l'ingénierie spécialisée des food trucks au-delà de la vente de rue, y compris les applications de service public et de soutien d'urgence.
- Avril 2025 : LSG Sky Chefs Americas a annoncé un investissement de 60 millions USD dans 230 camions de restauration équipés de caméras intelligentes et de systèmes anticollision. Cette modernisation de flotte illustre la manière dont les grands acheteurs poussent à un contenu de sécurité et de télématique plus élevé dans les véhicules commerciaux de restauration.
- Mars 2025 : Cousins Maine Lobster a lancé son deuxième food truck dans le nord de l'État de New York afin d'élargir l'accès local à son menu. Cet ajout reflète la poursuite du déploiement d'itinéraires et de flottes par des exploitants de marque utilisant des unités mobiles pour se développer au sein des marchés régionaux.


Marché des Food Trucks Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est mesuré comme la valeur des ventes de produits alimentaires et de boissons générées par les food trucks qui préparent et vendent des articles prêts à consommer directement aux clients finaux depuis une unité mobile, dans les principales zones géographiques d'exploitation.
Exclusions du périmètre : les opérateurs de restauration uniquement, les restaurants à emplacement fixe et les chariots de rue non motorisés sont exclus, même lorsqu'ils proposent des menus similaires.
Aperçu de la segmentation
-
Par type de véhicule
- Fourgonnettes
- Remorques
- Camions
- Chariots et tuk-tuks
-
Par longueur
- Jusqu'à 14 pieds
- 14 à 22 pieds
- Au-dessus de 22 pieds
-
Par cuisine/menu
- Restauration rapide
- Végétalien/à base de plantes
- Boulangerie et desserts
- Ethnique/fusion
- Boissons uniquement
-
Par modèle de propriété
- Opérateurs indépendants
- Chaînes de franchise
- Flottes d'entreprise/institutionnelles
-
Par groupe motopropulseur
- Combustion interne
- Entièrement électrique
- Hybride
-
Par modèle de service
- Itinérant/événementiel
- Pods et parcs semi-permanents
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure initiale du modèle, notamment les définitions opérationnelles, le nombre d'unités agréées et les mécanismes de revenus typiques d'une entreprise de restauration mobile. Nous nous sommes appuyés sur des ensembles de données et des orientations publics, tels que le Bureau du recensement des États-Unis (recensement économique et publications connexes), les normes de taille de la Small Business Administration des États-Unis, ainsi que les portails de licences municipaux et étatiques qui publient les règles de permis et les immatriculations de flotte.
Pour recouper les signaux de demande, nous avons également consulté les offices nationaux de statistiques lorsqu'ils étaient disponibles, les associations commerciales et hôtelières qui publient les résultats d'enquêtes auprès des opérateurs, ainsi que des articles évalués par des pairs sur les modes de consommation de la restauration de rue et de la restauration collective. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre l'orientation des prix et la répercussion des coûts. Des abonnements payants permettant de suivre les données financières, les actualités et les brevets des entreprises ont été utilisés de manière sélective pour combler les lacunes concernant l'échelle des opérateurs et les tendances en matière d'équipements. Les sources mentionnées ci-dessus sont données à titre indicatif uniquement, et nous avons utilisé des références publiques et payantes supplémentaires pour la collecte, la validation et la clarification des donnes.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès de propriétaires et d'exploitants de food trucks, d'organisateurs de commissariats et d'événements, ainsi que d'un ensemble de régulateurs et de distributeurs qui observent directement les volumes et la saisonnalité. Ce marché étant mondial, les données ont été vérifiées dans les principales régions afin que les règles locales de permis, les jours d'exploitation et les fourchettes de prix des menus puissent être normalisés avant la finalisation des hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 13 % | APAC : 43 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 36 % |
| Acteurs plus modestes : 19 % | Managers : 58 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante dans laquelle le bassin de demande est reconstitué à l'aide de signaux observables tels que le nombre d'entreprises de restauration mobile, les jours d'exploitation et les valeurs moyennes des tickets, puis converti en totaux de revenus annuels par zone géographique. Pour ancrer le modèle dans la réalité, les totaux ont ensuite été vérifiés par des approximations ascendantes sélectives, telles que des fourchettes de revenus d'opérateurs échantillonnés, des vérifications des prix des menus et des estimations de débit par itinéraire et par événement, ce qui a permis d'ajuster les valeurs aberrantes.
Les principaux paramètres utilisés dans le modèle comprennent le nombre de camions agréés actifs, le nombre moyen de jours de service par semaine (saisonnalité incluse), la valeur moyenne des commandes par type de cuisine, les volumes quotidiens de transactions par type d'emplacement (rue, événements, parcs d'activités), la pression des coûts de carburant et de main-d'œuvre comme indicateur de l'évolution des prix, et la répartition des modèles de propriété qui influence les taux d'utilisation. Pour les prévisions, une analyse de scénarios a été utilisée, avec un scénario de base éclairé par les retours des opérateurs sur les calendriers de réservation, les changements de permis et les prix attendus, puis soumis à des tests de résistance avec des signaux sur les prix du carburant et les dépenses discrétionnaires des consommateurs. Lorsque les données locales sur le nombre d'unités ou les fourchettes de revenus manquaient, les lacunes ont été comblées par des villes de référence, des benchmarks de permis et des hypothèses d'utilisation prudentes, jusqu'à validation par des appels de suivi.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été recoupés avec des indicateurs indépendants, notamment l'activité économique déclarée par les gouvernements lorsqu'elle était disponible, les calendriers d'événements et de festivals connus, ainsi que la cohérence entre le revenu implicite par camion et les retours des entretiens. Lorsque des variations inhabituelles apparaissaient par pays ou par année, les hypothèses étaient réexaminées et les répondants recontactés pour confirmer si un changement réglementaire, une perturbation météorologique ou une variation des prix était à l'origine de l'écart.
Avant validation finale, le travail fait l'objet d'une révision analytique en plusieurs étapes au cours de laquelle les calculs, les facteurs de conversion et les correspondances annuelles sont vérifiés à nouveau, et toute lacune significative est documentée dans un souci de transparence. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient sensiblement le nombre d'unités, les restrictions d'exploitation ou les prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché des food trucks selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les food trucks peuvent varier même lorsque le nom du sujet semble identique, car l'ensemble des opérateurs comptabilisés et les postes de revenus ne sont pas toujours cohérents d'une source à l'autre. Les différences proviennent généralement de ce qui est considéré comme un food truck, des zones géographiques réellement modélisées, et du fait que les chiffres sont ou non mis à jour pour refléter la rotation des permis et les variations de prix.
Les chariots non motorisés et les activités de restauration mobile plus larges sont souvent intégrés dans certaines estimations, mais ceux-ci se situent en dehors du périmètre de Mordor Intelligence pour cette étude, qui maintient la taille liée aux revenus des food trucks motorisés uniquement. Des écarts apparaissent également lorsqu'une source présente un indicateur de revenus d'un seul pays comme s'il était mondial, utilise des bases de recensement économique plus anciennes sans vérifications prospectives sur le nombre de camions, ou applique une croissance agressive des prix sans valider l'évolution de la valeur des tickets et du volume des transactions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,71 milliards USD (2026) | |
| Profil sectoriel A | 1,20 milliard USD (2017) | Utilise un instantané annuel de revenus plus ancien, limité aux États-Unis, pour les services de restauration mobile et peut inclure des chariots et d'autres formats mobiles, ce qui n'est pas comparable à une valeur mondiale actuelle des food trucks. |
| Statistiques gouvernementales B | 1,20 milliard USD (2017) | Ancré aux données de ventes du recensement économique américain historique pour les services de restauration mobile, il reflète donc une période antérieure et une unité de déclaration différente, et ne se traduit pas directement par une estimation mondiale du marché pour une année donnée. |
Le tableau montre que la majeure partie de l'écart s'explique par la géographie et la définition des catégories, puis est amplifiée par l'année sélectionnée pour la valeur indiquée. En maintenant le modèle lié au nombre de camions, à l'utilisation et aux vérifications de la valeur des tickets, l'estimation reste traçable jusqu'aux paramètres qui peuvent être revalidés lorsque les conditions du marché évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des food trucks ?
Selon Mordor Intelligence, le marché mondial des food trucks devrait croître de 4,71 milliards USD en 2026 à 6,46 milliards USD d'ici 2031, à un CAGR de 6,52 %.
Quelle région connaît la croissance la plus rapide d'ici 2031 ?
L'Asie-Pacifique affiche le CAGR le plus élevé, soit 10,50 %, soutenu par l'urbanisation, la hausse des revenus et une culture de la restauration de rue bien ancrée.
Pourquoi les food trucks franchisés gagnent-ils des parts de marché ?
Les systèmes clés en main, le risque de démarrage réduit et les achats groupés permettent aux opérateurs franchisés de se développer à un CAGR de 12,15 %, tandis que les indépendants font face à des pressions sur les coûts.
Quel est le principal obstacle réglementaire pour les nouveaux entrants ?
La gestion des inspections de sécurité alimentaire multi-agences demeure l'obstacle le plus chronophage, en particulier là où les effectifs d'inspecteurs sont limités.
À quelle vitesse les groupes motopropulseurs électriques vont-ils se développer ?
Les food trucks entièrement électriques devraient enregistrer un CAGR de 19,05 % entre 2026 et 2031, à mesure que les réglementations sur les émissions se renforcent.
Dernière mise à jour de la page le:


