
Tamanho e Participação do Mercado de Food Trucks
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.52 % |
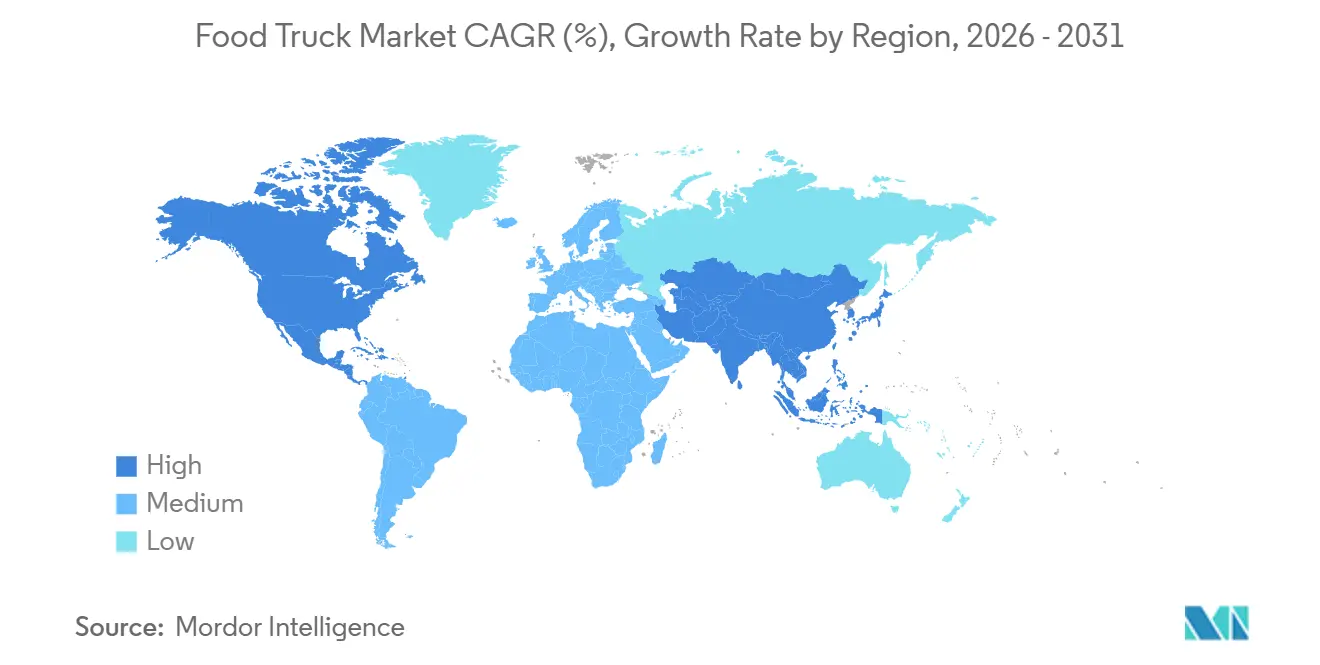
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
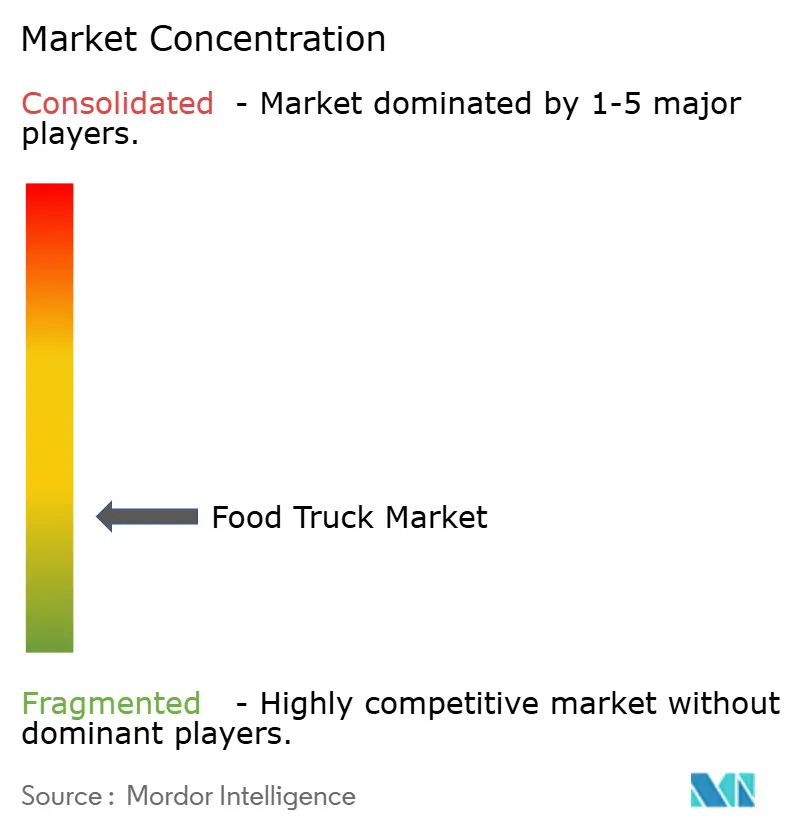
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Food Trucks por Mordor Intelligence
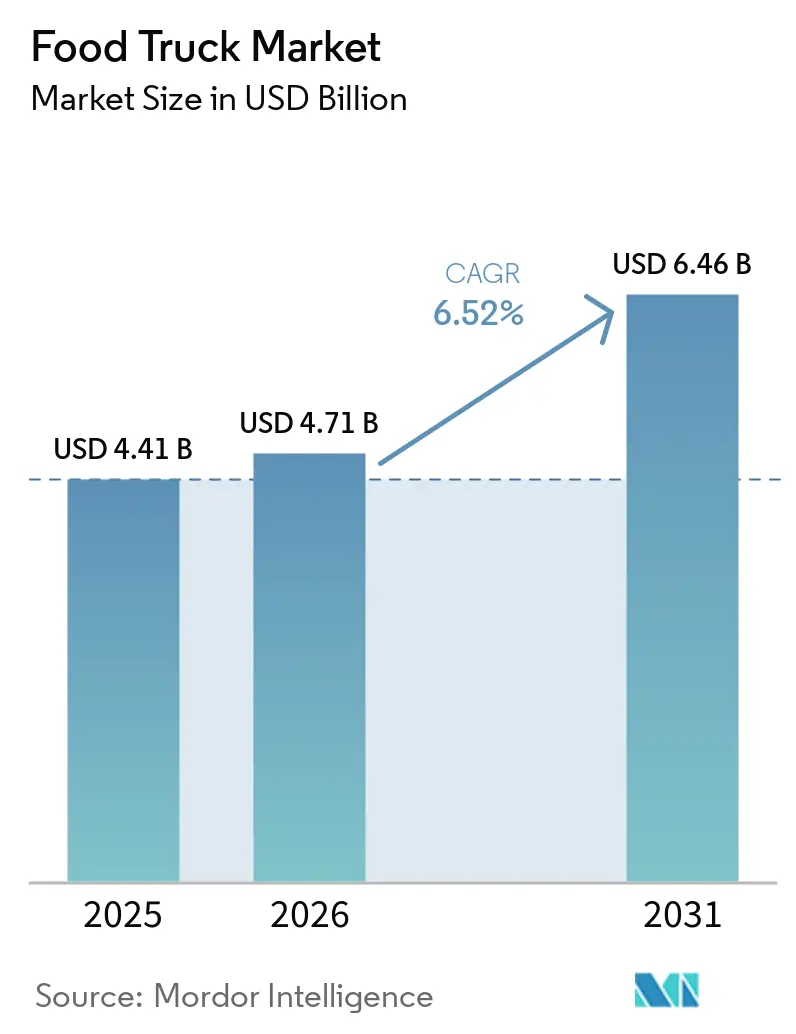
O tamanho do mercado de food trucks deve crescer de USD 4,41 bilhões em 2025 para USD 4,71 bilhões em 2026 e está previsto para atingir USD 6,46 bilhões até 2031, refletindo um CAGR de 6,52% durante o período de previsão (2026-2031). O impulso da demanda está ancorado na mudança dos consumidores em direção a refeições preparadas convenientes e de menor preço, com fornecedores móveis captando tráfego de estabelecimentos de serviço rápido tradicionais e provedores de entrega terceirizados. Incentivos regulatórios que favorecem o varejo de baixo custo operacional, o crescimento de eventos urbanos e a descoberta impulsionada pelas redes sociais reforçam o apelo do canal. Simultaneamente, o crescente interesse em veículos elétricos está remodelando os investimentos em frotas, à medida que os operadores buscam cumprir regulamentações de emissões cada vez mais rigorosas. A intensidade competitiva permanece elevada porque milhares de independentes e redes de franquias emergentes coexistem, mas a oportunidade de escalar por meio de sistemas completos e pods semipermanentes continua a se ampliar.
Principais Conclusões do Relatório
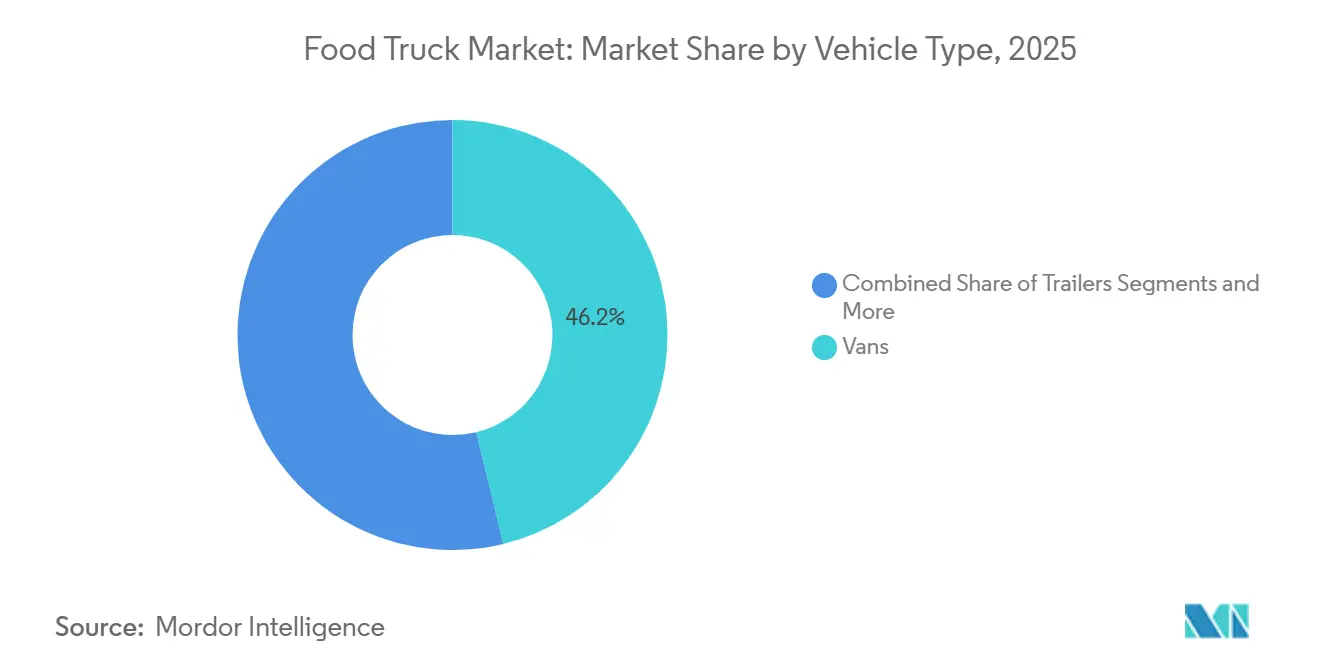
- Por tipo de veículo, as vans lideraram o mercado de food truck com 46,20% da participação de mercado em 2025; os caminhões estão projetados para expandir a um CAGR de 19,05% até 2031.
- Por comprimento, o segmento de 14 a 22 pés representou 53,75% da participação do tamanho de mercado em 2025, enquanto os veículos com mais de 22 pés estão posicionados para um CAGR de 10,45% até 2031.
- Por culinária, o fast food reteve 48,30% da participação do mercado de food truck em 2025; os conceitos à base de plantas estão projetados para crescer a um CAGR de 15,40% até 2031.
- Por modelo de propriedade, os operadores independentes detinham 62,10% da participação de mercado em 2025; as redes de franquias registraram o crescimento mais rápido, com um CAGR de 12,15% até 2031.
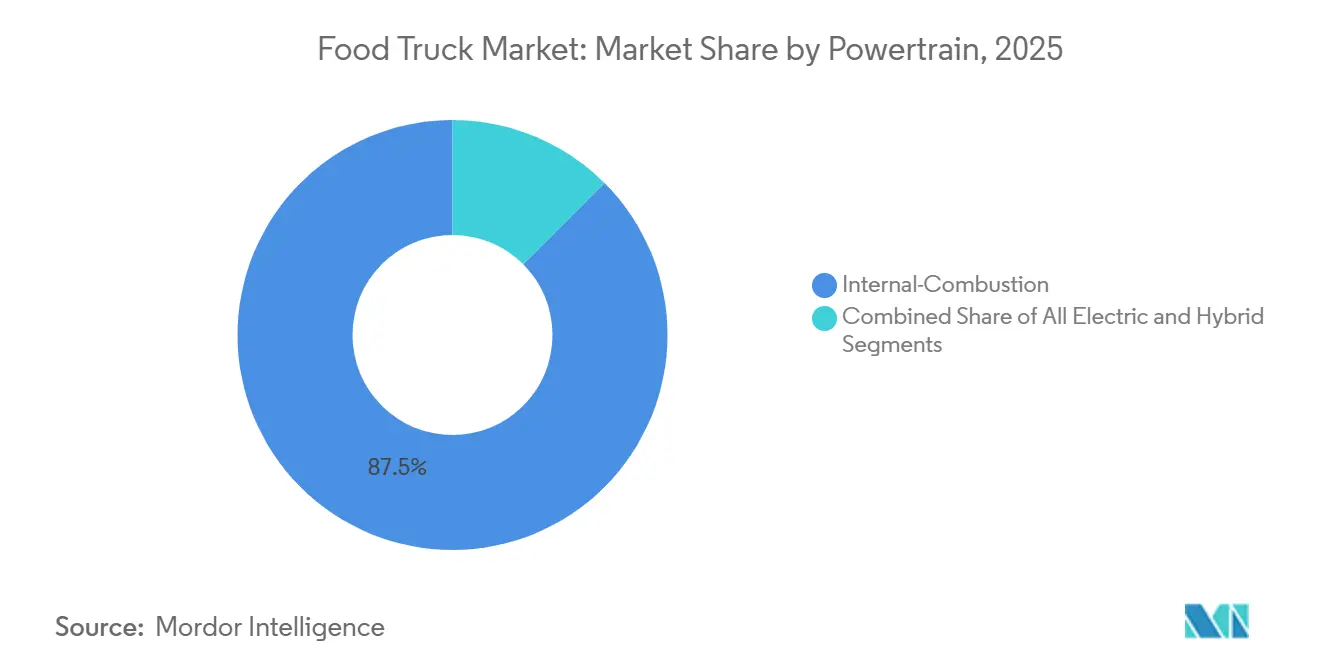
- Por trem de força, as unidades de combustão interna representaram 87,50% das vendas de 2025 no mercado de food truck; no entanto, as alternativas totalmente elétricas são as de crescimento mais rápido, com um CAGR de 19,05% até 2031.
- Por modelo de serviço, as operações itinerantes/em eventos representaram 60,90% da participação de mercado em 2025; os espaços semipermanentes estão avançando a um CAGR de 8,75% até 2031.
- Por geografia, a América do Norte liderou com 40,80% da participação do mercado de food truck em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 10,50% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Food Trucks Elétricos Reduzem o OPEX | +1.4% | Metrópoles costeiras da Europa e da América do Norte, projetos-piloto na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preferência por Franquias de Baixo CAPEX | +1.1% | América do Norte e Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Redes Sociais Impulsionam Compras por Impulso | +0.9% | Global, liderado pela América do Norte e pela Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Crescimento do Fast Food e da Cultura de Comida de Rua | +0.8% | Global, mais elevado na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Diferenciação de Cardápio Gourmet | +0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Cozinhas Compartilhadas Agilizam o Licenciamento | +0.6% | América do Norte, cidades europeias selecionadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção de Food Trucks de Emissão Zero / Elétricos Reduz o OPEX
As frotas de veículos elétricos a bateria estão ganhando força, impulsionadas por uma combinação de regulamentações e economia de combustível. A Diretiva de Veículos Limpos da UE determina que apenas veículos de emissão zero de categoria leve serão elegíveis para contratação pública. O Laboratório Nacional de Energias Renováveis destaca que as plataformas elétricas de serviço pesado, quando considerados os cronogramas de carregamento e os ciclos de operação, podem oferecer um custo total de propriedade inferior ao das alternativas a diesel. Projetos-piloto no Condado de Montgomery, Maryland, utilizando sistemas Joule Case, relatam operação prolongada sem gerador e economias significativas de combustível. Tanto em Londres quanto na Califórnia, o aumento das penalidades por emissões compensa rapidamente quaisquer vantagens iniciais de custo dos motores de combustão interna. À medida que os municípios continuam a instalar estações de carregamento em espaços para eventos, espera-se que o mercado de food trucks adote trens de força elétricos em um ritmo mais rápido do que o anteriormente previsto.
Crescente Preferência por Modelos de Franquia de Baixo CAPEX
Os sistemas de franquia estão avançando ao reduzir as barreiras de entrada. A Kona Ice, aproveitando um pacote integrado de equipamentos e suporte, expandiu-se significativamente em todo o país. A King of Pops oferece uma taxa de franquia reduzida, juntamente com receitas proprietárias e redes de fornecedores, o que reduz substancialmente o tempo de lançamento. A Carvel apresenta uma faixa de investimento inicial em seu Documento de Divulgação de Franquia notavelmente inferior aos custos de estabelecimentos tradicionais, e suas cozinhas centrais ajudam os operadores a gerenciar as flutuações nos preços dos ingredientes. O aumento dos custos de mão de obra e de alimentos levou os proprietários independentes a buscar economias de escala por meio de franquias. Esses dados destacam a crescente adoção de modelos completos no setor de food trucks.
Descoberta de Localização e Compras por Impulso Impulsionadas pelas Redes Sociais
Plataformas como Instagram e TikTok tornaram-se ferramentas essenciais para os fornecedores, permitindo-lhes compartilhar localizações em tempo real, gerenciar pré-pedidos e apresentar itens de cardápio em alta com esforço mínimo de marketing. Muitos clientes dependem fortemente de recomendações boca a boca e avaliações online ao decidir onde comer. Agregadores como Truckster e Roaming Hunger fornecem agendas pesquisáveis, enquanto plataformas como Popmenu e Otter integram cardápios com feeds de redes sociais, simplificando as operações e aumentando os volumes de pedidos. Itens populares como pãezinhos bao, tacos e dumplings ganharam grande tração, impulsionados por visuais compartilháveis e marcação de localização. Essa combinação de conteúdo viral e descoberta de localização transforma o interesse casual em fluxo de clientes, impulsionando um crescimento consistente de vendas para os fornecedores móveis.
Crescente Consumo de Fast Food e Cultura de Comida de Rua
O fast food tornou-se um elemento essencial nas dietas diárias. Uma parcela significativa dos adultos consome fast food regularmente, o que contribui de forma notável para a ingestão calórica[1]Centers for Disease Control and Prevention, "Consumo de Fast Food entre Adultos," cdc.gov. Em diversas economias em desenvolvimento, os domicílios urbanos destinam uma parcela considerável de seus orçamentos alimentares a vendedores ambulantes, evidenciando uma forte demanda. Na Ásia, espera-se que os gastos com alimentação cresçam substancialmente, aumentando o apelo dos conceitos de alimentação móvel. Embora os restaurantes de serviço limitado gerem vendas expressivas na América do Norte, os vendedores móveis se beneficiam por evitar aluguéis fixos e manter custos operacionais mais baixos[2]National Restaurant Association, "Anuário da Indústria de Restaurantes 2025," restaurant.org. Esses dados ressaltam o duradouro potencial de crescimento do mercado, impulsionado pela combinação de conveniência e pelo apelo cultural da comida de rua.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Plataformas de Entrega | -0.9% | Global, mais agudo na América do Norte e na Europa urbana | Curto prazo (≤ 2 anos) |
| Alta nos Preços de Caminhões Usados | -0.7% | Global, mais elevado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Conformidade com Segurança Alimentar | -0.6% | América do Norte, Europa, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Fiscais | -0.4% | América do Norte, Reino Unido, estados selecionados da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Plataformas de Entrega Online de Terceiros
Nos Estados Unidos, agregadores como DoorDash e Uber Eats dominam o cenário de entrega, respondendo por uma parcela significativa das vendas. Essas plataformas transformaram a forma como os consumidores acessam a alimentação, colocando a conveniência baseada em aplicativos em primeiro plano — um serviço antes exclusivo dos vendedores ambulantes. Os operadores, às voltas com altas taxas de comissão, veem suas margens de lucro já estreitas serem ainda mais comprimidas. No entanto, à medida que a demanda fora do estabelecimento cresce, aumenta também a dependência desses operadores em relação ao amplo alcance dessas plataformas. Os aplicativos de entrega aumentaram seus gastos com publicidade, pressionando os orçamentos de aquisição de clientes dos food trucks. O desafio se aprofunda à medida que os algoritmos das plataformas priorizam marcas virtuais próprias, marginalizando os fornecedores cadastrados e ampliando os obstáculos para o setor.
Regulamentações Rigorosas de Segurança Alimentar e Conformidade com Múltiplos Órgãos
Os operadores precisam navegar por regras federais, estaduais e locais sobrepostas, cada uma com requisitos distintos de inspeção e licenciamento. A Agência de Alimentos e Medicamentos dos EUA tinha aproximadamente 90 vagas de investigador em aberto em 2024, resultando em metas de inspeção não cumpridas e fiscalização desigual entre as jurisdições[3]Escritório de Responsabilidade do Governo dos EUA, "Supervisão de Segurança Alimentar da FDA," gao.gov. Seattle emitiu múltiplas ações de fiscalização contra caminhões sem licença em 2024, demonstrando a vigilância da cidade em meio à escassez de pessoal. A nova RDC 843/2024 do Brasil isenta alimentos de venda direta de aprovação federal, mas os departamentos locais ainda exigem licenças separadas, evidenciando o ônus de conformidade em camadas. A complexidade administrativa adiciona custos e atrasos que afetam desproporcionalmente os operadores de unidade única, limitando a expansão da frota no mercado de food trucks.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Vans Dominam, Variantes Elétricas CrescemAs vans representaram 46,20% da participação no mercado de food truck em 2025, confirmando sua adequação para rotas urbanas densas e regulamentações de estacionamento mais flexíveis. As maiores perspectivas de tamanho do mercado de food truck agora residem em vans elétricas, com previsão de crescimento a um CAGR de 12,25% até 2031, à medida que os limites de aquisição do setor público favorecem veículos leves de zero emissão. Os operadores valorizam o equilíbrio entre capacidade de cozinha e manobrabilidade nas vans, enquanto os reboques são mais adequados para rotas de festivais que permitem o desacoplamento do veículo trator no local. Caminhões de grande porte oferecem amplo espaço para cozinhas complexas, mas também incorrem em custos mais elevados de combustível e estacionamento. Carrinhos e tuk-tuks preenchem nichos de café, sobremesas e itens únicos com desembolsos de capital substancialmente menores.
A ferramenta de modelagem T3CO do NREL ajuda os proprietários a otimizar o dimensionamento de baterias e as janelas de recarga, apoiando as decisões de adoção. Em testes de campo em Maryland, vans equipadas com Joule Case registraram dias completos de serviço sem geradores, resultando em uma redução de 60 a 70% no consumo de combustível. Tais evidências sugerem um ponto de inflexão no qual as vans elétricas começarão a conquistar participação de mercado das plataformas a diesel no mercado de food truck.


Por Comprimento:
O Ponto Ideal de Médio Porte Incentiva a Versatilidade FuncionalAs unidades entre 14 e 22 pés capturaram 53,75% da participação de mercado em 2025, refletindo os limites municipais de comprimento que favorecem a compatibilidade com vagas de estacionamento padrão. O grupo de veículos com mais de 22 pés, com crescimento projetado a um CAGR de 10,45% até 2031, tem como alvo campi corporativos e festivais de vários dias, onde a demanda por produtividade exige linhas de produção maiores.
As unidades de médio porte se beneficiam de regulamentações como a norma de 2024 de Pasco, Washington, que designa parques dedicados a food trucks, permitindo operações durante todo o ano sem a necessidade de solicitações repetidas. O programa de Bozeman, Montana, com preços entre USD 800 e USD 1.050 por mês, confirma que espaços com serviços públicos incluídos podem melhorar a economia diária e reduzir os prazos de retorno do investimento.
Por Culinária/Cardápio:
Conceitos à Base de Plantas Superam o Fast Food TradicionalOs cardápios de fast food representaram 48,30% da participação do mercado de food trucks em 2025; no entanto, o impulso de crescimento está se deslocando para os formatos veganos e à base de plantas, com previsão de crescimento a um CAGR de 15,40% até 2031. A demanda é sustentada pela Geração Z e pelos Millennials, que preferem proteínas sustentáveis e sabores globais. A diversidade urbana impulsiona a popularidade das ofertas étnicas e de fusão. A demanda por macarrão instantâneo continua a crescer, refletindo uma preferência por alimentos básicos familiares em formatos convenientes.
A análise da Conagra sobre itens prontos para a rua destaca um aumento significativo nos pãezinhos bao, mostrando como pratos virais podem elevar os valores médios dos pedidos. Os caminhões de sobremesas e padaria prosperam com compras por impulso em eventos, frequentemente alcançando preços premium. À medida que o fast food tradicional experimenta leves declínios, os food trucks com cardápios diferenciados ganham vantagem competitiva.
Por Modelo de Propriedade:
Franquias Escalam, Independentes PersistemOs proprietários independentes representaram 62,10% da participação do mercado de food trucks em 2025, beneficiando-se da agilidade no cardápio e das baixas taxas de licenciamento. No entanto, as redes de franquias têm previsão de crescimento a um CAGR de 12,15% até 2031, porque os modelos completos reduzem o risco de entrada e comprimem os prazos de lançamento. A Kona Ice ilustra a escalabilidade ao combinar otimização de rotas com compras centralizadas, enquanto a King of Pops aproveita o valor da marca para negociar preços de ingredientes em volume.
As frotas institucionais em hospitais e universidades, embora pequenas em número, fornecem volumes confiáveis nos dias úteis e podem pré-reservar meses de serviço. O aumento da inflação de mão de obra e alimentos desde 2019 corroeu as margens de unidades individuais, levando os proprietários a adotar compras em grupo ou a ingressar em redes de franquias para permanecerem competitivos no mercado de food trucks mais amplo.
Por Trem de Força:
Unidades Elétricas Ganham Espaço Apesar da Dominância dos Motores de Combustão InternaOs trens de força de combustão interna compreenderam 87,50% da participação do mercado de food trucks em 2025, mas as unidades totalmente elétricas têm previsão de crescimento a um CAGR de 19,05% até 2031. O mandato de contratação pública da UE acelera a transição ao limitar os contratos públicos a veículos de emissão zero. A modelagem de custo de propriedade do NREL indica retorno do investimento em quatro anos sob ciclos de operação urbana, um cenário cada vez mais atraente à medida que os sobretaxas de diesel aumentam nas zonas de baixa emissão.
Os sistemas híbridos oferecem uma etapa intermediária, combinando a autonomia de combustão com equipamentos alimentados por bateria para reduzir os custos de marcha lenta em até 30%. Os prêmios de bateria permanecem 30-50% mais altos do que os chassis a diesel, mas os créditos fiscais federais e as subvenções municipais encurtam os períodos de amortização, posicionando a eletrificação como uma escolha estratégica no mercado de food trucks.
Por Modelo de Serviço:
Pods Semipermanentes Formalizam a Venda AmbulanteAs implantações itinerantes representaram 60,90% da participação do mercado de food trucks em 2025, refletindo oportunidades de alta margem em festivais e catering corporativo. Os pods semipermanentes, embora menores hoje, têm previsão de crescimento a um CAGR de 8,75% até 2031, à medida que os municípios convertem lotes subutilizados em parques de fornecedores equipados com água, energia e serviços de resíduos. Garland, Texas, cobra USD 25 por dia pelo acesso a conexões, enquanto o Presidio Trust de São Francisco cobra USD 37,50-250 por espaços pré-licenciados com suporte de marketing.
Os pods reduzem a mão de obra de instalação, melhoram a conformidade com saneamento e ajudam os operadores a construir uma clientela regular. Os caminhões itinerantes, no entanto, mantêm a flexibilidade de perseguir eventos de grande porte, onde um único fim de semana pode equivaler a uma semana de vendas em pod. A abordagem híbrida resultante — pods nos dias úteis, eventos nos fins de semana — reflete um modelo operacional maduro para o mercado de food trucks.
Análise Geográfica
Mercado de Food Trucks da América do Norte
A América do Norte representou 40,80% da participação no mercado de food trucks em 2025; os Estados Unidos responderam pela maior parte da receita regional, em razão de reformas municipais que substituíram os limites de vendas ambulantes baseados em sorteio por licenciamentos baseados em mérito. Áreas metropolitanas secundárias, como Charlotte, Cincinnati e Calgary, estão oferecendo subsídios para cozinhas comissárias a fim de promover o empreendedorismo culinário, ampliando seu alcance geográfico para além dos centros tradicionais como Los Angeles e Nova York. Os centros urbanos multiculturais do Canadá continuam a abraçar opções de culinária diversificada, enquanto seu clima mais frio cria picos de receita sazonais de maio a setembro.
Mercado de Food Trucks da Ásia-Pacífico
A região da Ásia-Pacífico é a de crescimento mais rápido, com um CAGR de 10,50% até 2031, à medida que o crescimento da população urbana encontra uma arraigada herança de comida de rua. A China está legalizando vendedores anteriormente informais por meio de projetos-piloto de "ruas de lanches móveis", combinando a ubiquidade dos pagamentos por QR code com uma supervisão moderna de higiene. A Missão Cidade Inteligente da Índia financia zonas de venda modulares equipadas com infraestrutura compartilhada de resíduos, água e eletricidade, elevando os padrões operacionais básicos. Indonésia, Tailândia e Vietnã apresentam dinâmica semelhante, impulsionada pela retomada do turismo e pela experimentação alimentar da classe média. A regulamentação fragmentada continua sendo um obstáculo; no entanto, os menores custos de mão de obra e a fabricação doméstica de chassis ajudam a conter os custos de inicialização.
Mercado de Food Trucks da Europa
Os mandatos de sustentabilidade da Europa estão remodelando seu cenário. A Diretiva de Veículos Limpos da UE exige que os Estados-membros adotem cotas de aquisição de veículos de zero emissão, direcionando os operadores para frotas elétricas a bateria. Portugal simplificou os processos de notificação para vendedores, permitindo que empreendedores se registrem online gratuitamente. Enquanto isso, o Reino Unido está enfrentando atrasos na emissão de licenças devido à redução de pessoal na área de saúde ambiental.
Mercado de Food Trucks da América do Sul e do Oriente Médio e África
Na América do Sul, Brasil e Argentina estão introduzindo novas regulamentações federais para formalizar o comércio ambulante. Essas regras visam simplificar os procedimentos de importação e reduzir inspeções redundantes, sinalizando o potencial da região como um corredor de crescimento emergente. Embora o Oriente Médio e a África ainda estejam em estágio inicial, estão atraindo atenção, especialmente em torno de destinos turísticos como Dubai e Joanesburgo.

Panorama regulatório
Os operadores de food trucks enfrentam conformidade multicamadas que abrange segurança alimentar, tributação, normas de incêndio e regras de veículos, com licenciamento e fiscalização geridos principalmente pelos departamentos de saúde locais, que utilizam o 2022 FDA Food Code nos Estados Unidos. Os requisitos de aptidão para circulação de veículos e trailers também criam uma via de conformidade separada sob as regras US DOT/FMVSS, enquanto na Europa a conformidade higiénica está ancorada no Regulamento (CE) n.º 852/2004 (baseado em HACCP), juntamente com o registo local de veículos e as autorizações municipais de comércio.
Mudanças de políticas estão a afetar a rapidez com que as frotas podem expandir-se entre jurisdições. O Texas House Bill 2844 entra em vigor em 1 de julho de 2026, consolidando o licenciamento de vendedores de comida móvel ao nível estadual e reduzindo a necessidade de gerir múltiplas licenças municipais dentro do estado para operadores itinerantes e de eventos. No Reino Unido, o comércio ambulante geralmente exige registo junto da autoridade local pelo menos 28 dias antes da operação, o que reforça a disciplina de pré-reserva e documentação para calendários de eventos e rotas multicidades.
Cenário Competitivo
Nenhum único player domina este setor fragmentado, pois os operadores coletivamente detêm uma participação de mercado limitada. Essa baixa concentração se deve principalmente aos custos de inicialização gerenciáveis e às limitadas economias de escala na culinária móvel. As redes de franquias, como Kona Ice e King of Pops, utilizam sua força de marca, análise de rotas e compras em volume para ascender nas classificações. Enquanto isso, os operadores independentes mantêm agilidade, adaptando rapidamente seus cardápios e se ajustando às dinâmicas em constante mudança de seus bairros. Plataformas de tecnologia como Truckster estão facilitando o processo de descoberta, enquanto Popmenu está aprimorando a experiência com recursos de compras sociais que incentivam os pré-pedidos.
Compreender as regulamentações tornou-se uma vantagem significativa. Os operadores com equipes internas de conformidade podem obter rapidamente licenças em múltiplas cidades, uma façanha que frequentemente escapa aos recém-chegados devido à escassez de fiscais. As deficiências de pessoal da Agência de Alimentos e Medicamentos resultam em fiscalização inconsistente, permitindo inadvertidamente que fornecedores não licenciados pratiquem preços abaixo dos caminhões autorizados e distorçam a concorrência em mercados específicos. À medida que as zonas de emissão exigem a transição para frotas elétricas, os requisitos de capital estão aumentando. Essa tendência favorece os operadores financeiramente robustos que podem absorver os prêmios de bateria ou acessar subsídios municipais. Concomitantemente, iniciativas de cozinhas fantasma apoiadas por plataformas de entrega estão competindo com marcas virtuais por uma fatia do mercado de serviço rápido.
Os franqueadores fizeram movimentos estratégicos ao adquirir cozinhas compartilhadas, com o objetivo de estabilizar os custos de insumos e expandir sua presença regional. Os independentes, buscando vantagens semelhantes sem abrir mão da propriedade, uniram-se para formar cooperativas e negociar melhores condições em ingredientes e seguros. À medida que o setor avança em direção à eletrificação e à ascensão dos pods, a chave para se destacar estará enraizada na análise de rotas, no engajamento digital e na criatividade do cardápio, e não apenas no número de caminhões nas ruas, garantindo que o cenário competitivo permaneça dinâmico.
Líderes do Setor de Food Trucks
-
Prestige Food Trucks
-
M&R SPECIALTY TRAILERS AND TRUCKS
-
VS Veicoli Speciali
-
Food Truck Company BV
-
Cruising Kitchens, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Food Trucks
- Prestige Food Trucks
- Cruising Kitchens, LLC
- VS Veicoli Speciali
- M&R Specialty Trailers and Trucks
- Food Truck Company BV
- United Food Trucks United LLC
- MSM Catering Manufacturing Inc.
- Shanghai Mobile Kitchen Solutions
- Karpatia Trucks
- Custom Concessions
- Futuristo Trailers
- Legion Food Trucks

Oportunidades de mercado e perspectivas futuras
A complexidade do licenciamento e a variabilidade dos códigos de construção estão a criar espaço para programas de construção padronizados e orientados para a conformidade, além de fabricantes de escala empresarial capazes de encurtar os ciclos de reprojeto entre cidades e países. A expansão de capacidades da Cruising Kitchens através da certificação TDLR apoia uma transição para a produção modular de nível industrial, associada a cozinhas de teste internas usadas para refinar fluxos de trabalho antes da implementação. Para redes de franquias, frotas corporativas e institucionais, e catering, a capacidade fabril escalável, capaz de cobrir projetos de 10 a 1.000 unidades, oferece um caminho para replicar layouts comprovados em várias regiões, mantendo documentação consistente e prontidão para inspeção.
A eletrificação e o surgimento de uma infraestrutura de venda mais formal também apontam para oportunidades adjacentes em torno de retrofits, sistemas de energia e locais semipermanentes construídos para maior tempo de operação. Casos de uso em campo no contexto do relatório, incluindo os pilotos de operação sem gerador da Joule Case, e a expansão contínua de carregamento em espaços de eventos, sustentam a procura por cozinhas prontas para eletrificação, refrigeração com suporte de bateria e pacotes padronizados de gestão de energia. Paralelamente, a disseminação de parques de food trucks designados e plataformas pré-licenciadas, conforme refletido nos programas municipais citados no contexto do relatório, aumenta a procura por designs compatíveis com pods, integração de ligações (água, energia, resíduos) e sistemas de agendamento multitruck e gestão de menus que ajudam os operadores a funcionar de forma fiável em locais regulados e repetíveis.
Recent Industry Developments in Mercado de Food Trucks
- Abril de 2026: a VS Veicoli Speciali entregou um food truck personalizado para a Proteção Civil de Como, Itália, configurado para catering móvel em ambientes operacionais complexos. O projeto destaca a engenharia especializada de food trucks além da venda ambulante, incluindo aplicações de serviço público e apoio a emergências.
- Abril de 2025: a LSG Sky Chefs Americas anunciou um investimento de 60 milhões de USD em 230 camiões de catering equipados com câmaras inteligentes e sistemas anticolisão. A modernização da frota destaca como grandes compradores estão a incorporar mais conteúdo de segurança e telemática em veículos comerciais de serviço alimentar.
- Março de 2025: a Cousins Maine Lobster lançou o seu segundo food truck no Upstate New York para expandir o acesso local ao seu menu. A adição reflete a contínua expansão de rotas e frotas por operadores de marca que usam unidades móveis para crescer em mercados regionais.


Mercado de Food Trucks Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é mensurado como o valor das vendas de alimentos e bebidas geradas por food trucks que preparam e vendem itens prontos para consumo diretamente aos clientes finais a partir de uma unidade móvel, nas principais geografias de operação.
Exclusões de escopo: Operadores exclusivamente de catering, restaurantes em locais fixos e carrinhos de rua não motorizados estão excluídos, mesmo quando comercializam cardápios semelhantes.
Visão Geral da Segmentação
-
Por Tipo de Veículo
- Vans
- Trailers
- Caminhões
- Carrinhos e Tuk-tuks
-
Por Comprimento
- Até 14 pés
- 14 a 22 pés
- Acima de 22 pés
-
Por Culinária/Cardápio
- Fast Food
- Vegano/À Base de Plantas
- Padaria e Sobremesas
- Étnico/Fusão
- Somente Bebidas
-
Por Modelo de Propriedade
- Operadores Independentes
- Redes de Franquias
- Frotas Corporativas / Institucionais
-
Por Trem de Força
- Combustão Interna
- Totalmente Elétrico
- Híbrido
-
Por Modelo de Serviço
- Itinerante/Baseado em Eventos
- Pods e Parques Semipermanentes
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- África do Sul
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura inicial do modelo, incluindo as definições operacionais, a contagem de unidades licenciadas e a mecânica de receita típica de um negócio de alimentação móvel. Baseamo-nos em conjuntos de dados e orientações públicas, como o US Census Bureau (Censo Econômico e publicações relacionadas), os padrões de porte da US Small Business Administration e os portais municipais e estaduais de licenciamento que publicam regras de permissão e registros de frotas.
Para verificar os sinais de demanda, também consultamos escritórios nacionais de estatística onde disponíveis, associações comerciais e de hospitalidade que publicam resultados de pesquisas com operadores, e artigos revisados por pares sobre padrões de consumo de alimentação de rua e serviços de alimentação. Registros de empresas, apresentações a investidores e imprensa de reputação foram utilizados para compreender a direção de preços e o repasse de custos. Assinaturas pagas que monitoram finanças corporativas, notícias e patentes foram utilizadas seletivamente para preencher lacunas sobre escala de operadores e tendências de equipamentos. As fontes listadas acima são meramente ilustrativas, e utilizamos referências públicas e pagas adicionais para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com proprietários e operadores de food trucks, organizadores de comissárias e eventos, e uma combinação de reguladores e distribuidores que acompanham volumes e sazonalidade em primeira mão. Por se tratar de um mercado global, os dados foram verificados nas principais regiões para que as regras locais de licenciamento, os dias de operação e as faixas de preço de cardápio pudessem ser normalizados antes da finalização das premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 29% | EMEA: 36% |
| Participantes menores: 19% | Gestores: 58% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual o conjunto de demanda é reconstruído utilizando sinais observáveis, como contagens de negócios de alimentação móvel, dias de operação e valores médios de ticket, convertidos em totais de receita anual por geografia. Para manter o modelo fundamentado, os totais foram então verificados por meio de aproximações seletivas de baixo para cima, como faixas de receita de operadores amostrados, verificações de preços de cardápio e estimativas de fluxo em rotas e eventos, o que ajudou a ajustar valores discrepantes.
Os principais insumos utilizados no modelo incluem o número de caminhões licenciados ativos, a média de dias de serviço por semana (incluindo sazonalidade), o valor médio do pedido por estilo de culinária, os volumes diários de transações por tipo de localização (rua, eventos, parques empresariais), a pressão de custos de combustível e mão de obra como proxy para movimentação de preços, e o mix de modelos de propriedade que influencia as taxas de utilização. Para as previsões, foi utilizada análise de cenários, com um caso base informado pelo feedback dos operadores sobre agendas de reservas, mudanças de licenciamento e precificação esperada, e então testado sob estresse com sinais de preço de combustível e gastos discricionários dos consumidores. Onde contagens locais de unidades ou faixas de receita estavam ausentes, as lacunas foram tratadas por meio de cidades proxy, benchmarks de licenciamento e premissas conservadoras de utilização até serem validadas por ligações de acompanhamento.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a indicadores independentes, incluindo atividade empresarial reportada pelo governo onde disponível, calendários conhecidos de eventos e festivais, e consistência entre a receita implícita por caminhão e o feedback das entrevistas. Quando surgiam variações incomuns por país ou por ano, as premissas eram reabertas e os respondentes eram recontactados para confirmar se uma mudança regulatória, uma interrupção climática ou uma variação de preços estava gerando a discrepncia.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas, na qual cálculos, fatores de conversão e mapeamentos de anos são verificados novamente, e quaisquer lacunas materiais são documentadas para fins de transparência. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos materiais alteram significativamente as contagens de unidades, as restrições operacionais ou os preços. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Food Truck da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para food trucks podem variar mesmo quando o nome do tema parece o mesmo, pois o conjunto de operadores contabilizados e os itens de linha de receita nem sempre são consistentes entre as fontes. As diferenças geralmente decorrem do que é tratado como food truck, quais geografias são efetivamente modeladas e se os números são atualizados para refletir a rotatividade de licenças e as variações de preços.
Carrinhos não motorizados e atividades mais amplas de serviços de alimentação móvel são frequentemente incorporados em algumas estimativas, mas ficam fora do escopo da Mordor Intelligence para este estudo, que mantém o tamanho vinculado à receita exclusivamente de food trucks motorizados. Lacunas também aparecem quando uma fonte reporta um proxy de receita de um único país como se fosse global, utiliza âncoras de censo econômico mais antigas sem verificações prospectivas sobre contagens de caminhões, ou aplica crescimento agressivo de preços sem validar o movimento do valor do ticket e do volume de transações.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 4,71 bilhões (2026) | |
| Perfil do Setor A | USD 1,20 bilhão (2017) | Utiliza um instantâneo de receita anual mais antigo, restrito aos EUA, para serviços de alimentação móvel e pode incluir carrinhos e outros formatos móveis, o que não é comparável a um valor global atual de food truck. |
| Estatísticas Governamentais B | USD 1,20 bilhão (2017) | Ancorado ao censo econômico histórico dos EUA para vendas de serviços de alimentação móvel, refletindo assim um período anterior e uma unidade de reporte diferente, e não se traduz diretamente em uma estimativa global de mercado por ano. |
A tabela mostra que a maior parte da dispersão é explicada pela geografia e pela definição de categoria, e então amplificada pelo ano selecionado para o valor declarado. Ao manter o modelo vinculado a contagens de caminhões, utilização e verificações de valor de ticket, a estimativa permanece rastreável a insumos que podem ser revalidados quando as condições de mercado se alterarem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de food trucks em 2026?
O mercado de food trucks é avaliado em USD 4,71 bilhões em 2026 e deve crescer a um CAGR de 6,52% para atingir USD 6,46 bilhões até 2031.
Qual região se expande mais rapidamente até 2031?
A Ásia-Pacífico registra o maior CAGR de 10,50%, apoiado pela urbanização, aumento da renda e cultura arraigada de comida de rua.
Por que os food trucks de franquia estão ganhando participação?
Modelos completos, menor risco de inicialização e compras em volume permitem que os operadores de franquias se expandam a um CAGR de 12,15%, enquanto os independentes enfrentam pressões de custo.
Qual é o principal obstáculo regulatório para novos entrantes?
Navegar pelas inspeções de segurança alimentar de múltiplos órgãos permanece o obstáculo mais demorado, especialmente onde o quadro de fiscais é limitado.
Com que rapidez os trens de força elétricos crescerão?
Os food trucks totalmente elétricos têm previsão de registrar um CAGR de 19,05% entre 2026 e 2031, à medida que os mandatos de emissões se tornam mais rigorosos.
Página atualizada pela última vez em:


