
Größe und Marktanteil des Malaysischen Kastenwagenmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 558.23 Millionen US-Dollar |
| Marktgröße (2026) | 588.71 Millionen US-Dollar |
| Marktgröße (2031) | 767.91 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.46 % |
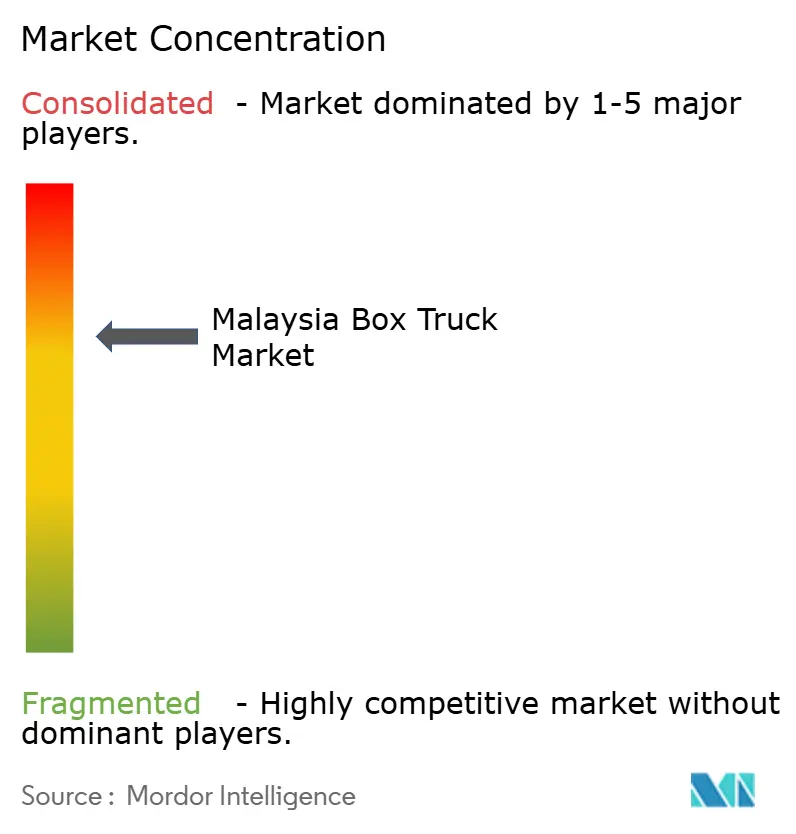
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Malaysischen Kastenwagenmarktes durch Mordor Intelligence
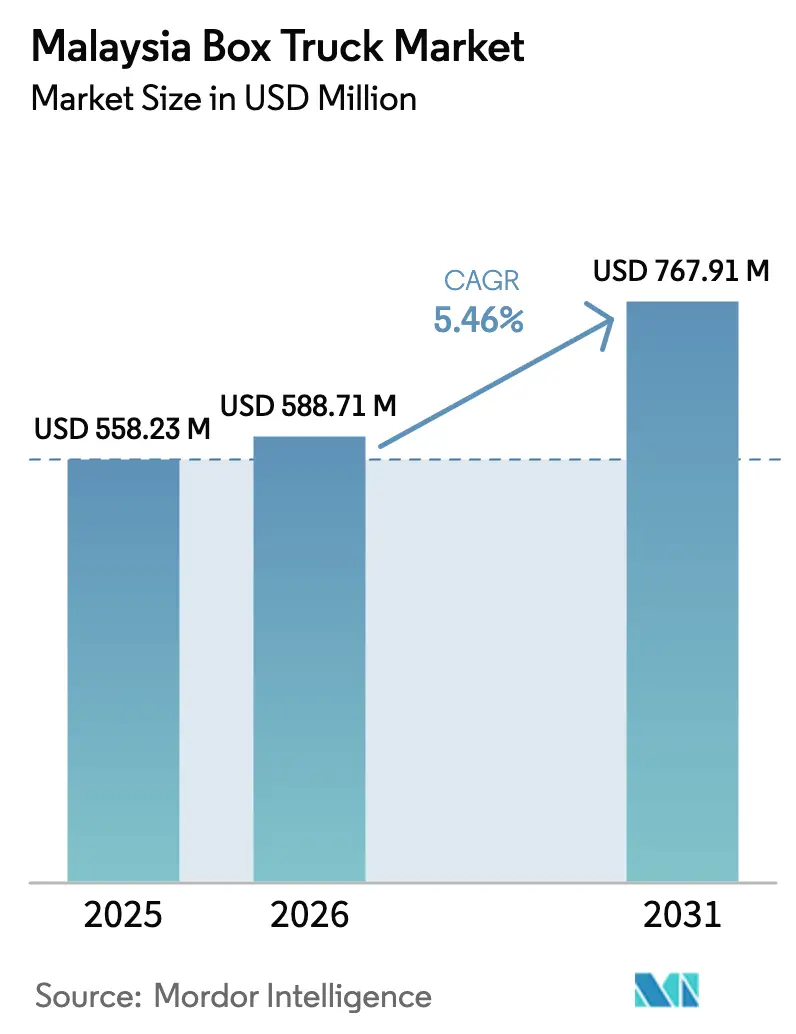
Die Größe des Malaysischen Kastenwagenmarktes wird im Jahr 2026 auf USD 588,71 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 558,23 Millionen, mit Projektionen für 2031 von USD 767,91 Millionen, wachsend mit einer CAGR von 5,46 % über den Zeitraum 2026–2031. Die robuste Nachfrage resultiert aus dem E-Commerce-Wachstum, Infrastrukturausbau und strengeren Emissionsvorschriften, die gemeinsam kurzfristige Gegenwindfaktoren durch den Wegfall von Dieselsubventionen, höhere Finanzierungskosten und Wechselkursschwankungen ausgleichen. Leichtfahrzeuge für die Nahzustellung treiben neue Zulassungen an, während Kühlkoffer zunehmend an Bedeutung gewinnen, da die Anforderungen an die Kühlkette immer strenger werden. Flottenoperateure erneuern zudem ihre Fahrzeuge, um die Euro-VI-Fristen einzuhalten und durch die Erprobung von Elektrovarianten gegen volatile Dieselpreise abgesichert zu sein. Gleichzeitig profitiert der Markt von Bundesfördermitteln, die Automatisierung und Telematik subventionieren, wodurch Logistikunternehmen ihre Routenplanung optimieren und die Kraftstoffeffizienz verbessern können.
Wesentliche Erkenntnisse des Berichts
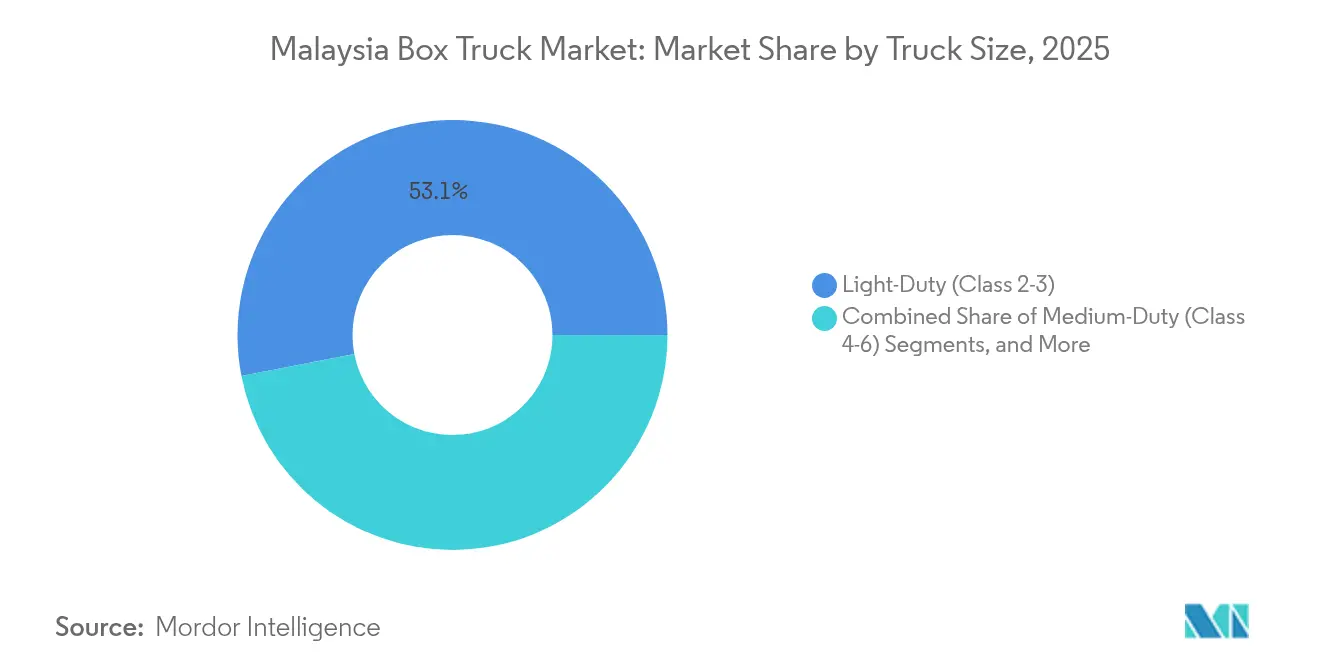
- Nach LKW-Größe erfassten Leichtfahrzeuge im Jahr 2025 einen Marktanteil von 53,05 % am Malaysischen Kastenwagenmarkt und verzeichneten mit einer CAGR von 5,78 % das stärkste Wachstum bis 2031.
- Nach Kraftstofftyp entfiel im Jahr 2025 ein Anteil von 85,62 % am Malaysischen Kastenwagenmarkt auf Diesel, während Elektrovarianten mit einer CAGR von 6,04 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Karosserietyp hielten Trockenfrachtkofferaufbauten im Jahr 2025 einen Marktanteil von 58,55 % am Malaysischen Kastenwagenmarkt, und Kühlkofferaufbauten werden voraussichtlich bis 2031 eine CAGR von 5,59 % erreichen.
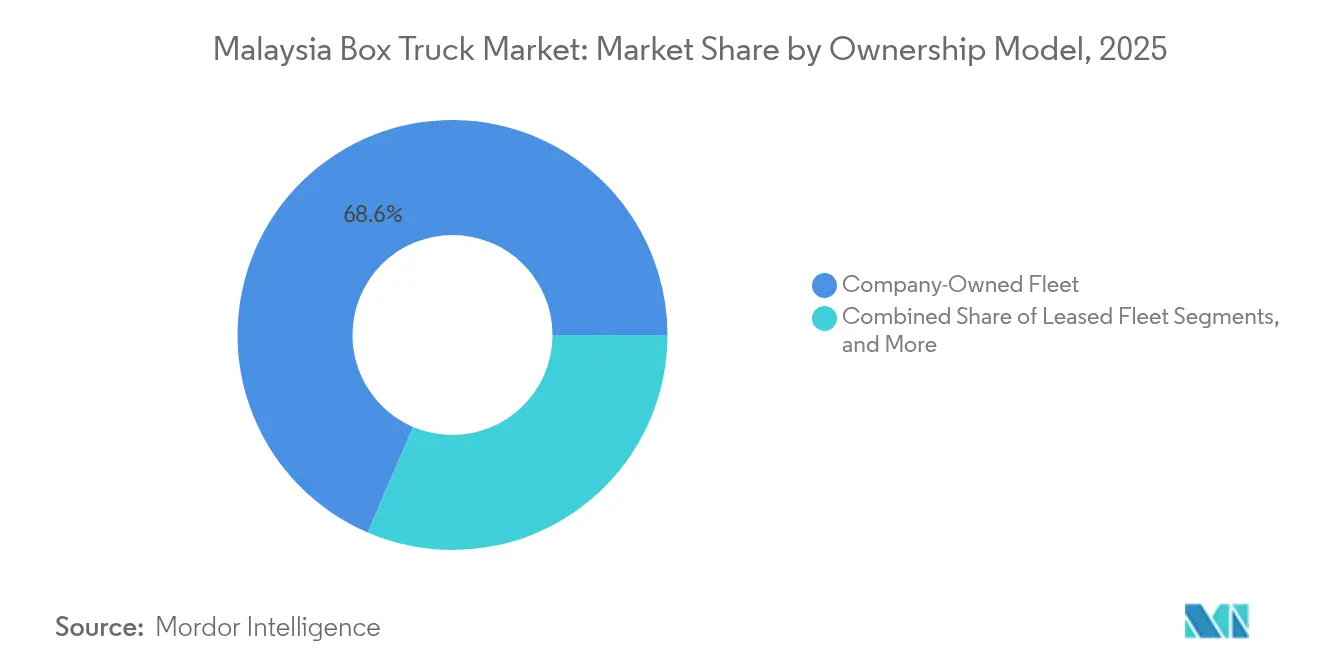
- Nach Eigentumsmodell kontrollierten Unternehmensflotten im Jahr 2025 einen Marktanteil von 68,55 % am Malaysischen Kastenwagenmarkt, während Mietflotten voraussichtlich die höchste CAGR von 5,31 % bis 2031 aufweisen werden.
- Nach Endnutzer führten Transportunternehmen im Jahr 2025 mit einem Marktanteil von 37,85 % am Malaysischen Kastenwagenmarkt, während Kurier- und Paketdienste das Wachstum mit einer CAGR von 5,71 % bis 2031 anführten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Malaysischen Kastenwagenmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Nahzustellung | +1.2% | Global, konzentriert im Klang Valley, Penang, Johor | Kurzfristig (≤ 2 Jahre) |
| Straßeninfrastrukturausbau | +0.9% | National, mit frühen Gewinnen auf der Halbinsel Malaysia, Sabah, Sarawak | Mittelfristig (2–4 Jahre) |
| Expansion der Kühlkette | +0.8% | Global, Überschwappen auf regionale Drehkreuze | Mittelfristig (2–4 Jahre) |
| Flottenemeuerung über Euro VI | +0.7% | Nationales Compliance-Erfordernis | Kurzfristig (≤ 2 Jahre) |
| Halal-Logistik fördert Kastenwagen | +0.4% | Global, mit Konzentration in muslimisch geprägten Regionen | Langfristig (≥ 4 Jahre) |
| Gewichtseffiziente Designs bevorzugt | +0.3% | National, stufenweise Umsetzung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom und Anstieg der Nahzustellung
Der Malaysische Kastenwagenmarkt profitiert weiterhin von einem starken Anstieg der Online-Handelsvolumina, die häufige Kleinsendungsversandvorgänge erfordern. Investitionen wie DHLs RM 300 Millionen umfassendes Kuala Lumpur Gateway-Facility und die Einführung automatisierter Sortierdrehkreuze rund um das Klang Valley bestätigen ein anhaltendes Wachstum des Paketdurchsatzes [1]„Pressemitteilung zur Erweiterung des Kuala Lumpur Gateway,”, DHL Express Malaysia, dhl.com. Urbane Konsolidierungszentren bevorzugen Leichtkastenwagen, die enge Straßen befahren und mehrere tägliche Haltepunkte mit minimaler Standzeit absolvieren können. Telematikplattformen, darunter 5G-fähige Lösungen von Yes Fleet, liefern jetzt Echtzeit-Diagnosen und Routenoptimierungen, die den monatlichen Kraftstoffverbrauch von stark genutzten Fahrzeugen um mehr als 4.000 Liter senken. Grenzüberschreitende Pakete, die im Rahmen des 24-Stunden-Abfertigungsfensters des ASEAN-Zolltransitsystems abgefertigt werden, steigern die Nachfrage nach versiegelten, zollkonformen Karosserien. Diese Entwicklungen verankern die E-Commerce-Logistik als strukturellen, nicht zyklischen Katalysator für zusätzliche Fahrzeugkäufe und die Digitalisierung von Flotten.
Staatlich geführter Straßeninfrastrukturausbau
Laufende Autobahnverbreiterungen und neue Korridorprojekte verkürzen die innermalesischen Transitzeiten, reduzieren Fahrzeugverschleiß und beflügeln den inkrementellen Frachtbedarf. Zu den wichtigsten Initiativen gehören der Umbau des Johor-Singapur-Damms, die Kapazitätserweiterung der KL–Karak-Strecke und der Ausbau des Pan Borneo Highway, bei denen jeweils Fahrspuren hinzugefügt, Fahrbahnbeläge verstärkt und fahrdynamische Gewichtserfassungssysteme eingeführt werden [2]„Autobahnentwicklungsplan 2025,”, Malaysisches Ministerium für öffentliche Arbeiten, jkr.gov.my. Verbesserte Straßenqualität verringert Wartungsausfallzeiten, erhöht die Auslastung der Fahrzeuge und fördert mittelschwere Flottenergänzungen, die nun längere Strecken in einer einzigen Schicht bewältigen können. Echtzeit-Verkehrsplattformen, die mit intelligenten Sensoren verbunden sind, ermöglichen es Transportunternehmen zudem, Kraftstoffkosten durch Umfahrung von Staus zu senken.
Expansion der Kühlkette für Frischware und Pharmazeutika
Malaysias Bestreben, als regionales Drehkreuz für Pharmazeutika und Halal-Lebensmittellogistik zu dienen, beschleunigt die Nachfrage nach temperaturgesteuertem Transport. Kühlkastenwagen, die den Anforderungen der Guten Vertriebspraxis (Good Distribution Practice) und den Standards der Behörde für Medizinprodukte (Medical Device Authority) entsprechen, bilden heute ein kritisches Bindeglied in Lieferketten, die Impfstoffe, Biologika und frische Erzeugnisse transportieren [3]„Leitlinien zur Guten Vertriebspraxis,”, Gesundheitsministerium Malaysia, pharmacy.gov.my. DHL und DKSH haben ihre pharmagradefähige Lagerkapazität erweitert, die eine präzise Temperaturintegrität auf der letzten Meile erfordert, während lokale Agrarbetriebe wie FGV in Mehrzonenkühlfahrzeuge für die Frischwarenverteilung investieren. IoT-Sensoren zur Überwachung von Temperatur, Luftfeuchtigkeit und Erschütterung werden zu einer Standardausstattung, und redundante Stromversorgungseinheiten mindern das Verderbnisrisiko bei Netz- oder Fahrzeugausfällen. Infolgedessen weisen Kühlkofferaufbauten das stärkste inkrementelle Einheitenwachstum innerhalb des Malaysischen Kastenwagenmarktes auf.
Erneuerung der Unternehmensflotte durch Euro-VI-Standards
Strengere Emissionsvorschriften verkürzen die Ersatzzyklen, da Betreiber Euro-II- und Euro-III-Fahrzeuge aussondern. Das Straßentransportministerium verschärft die Rauchdichtekontrollen, und nicht konforme Fahrzeuge werden sofort stillgelegt [4]„Rundschreiben zu Fahrzeugemissionsstandards,”, Straßentransportministerium Malaysia, jpj.gov.my. Isuzu, Hino und Mitsubishi Fuso haben Euro-IV-fähige Fahrgestelle vor dem Übergang zu Euro VI auf den Markt gebracht. Flottenbesitzer, die konforme LKW einsetzen, profitieren von niedrigeren Kraftfahrzeugsteuersätzen und verbesserter Kraftstoffeffizienz, was die höheren Kapitalaufwendungen teilweise kompensiert. Dieser regulatorische Druck ist daher ein Nachfragebeschleuniger für moderne, sauberere Fahrzeuge aller Gewichtsklassen in Malaysia.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Elektro-LKW-Kosten | -0.8% | National, mit städtischer Konzentration | Kurzfristig (≤ 2 Jahre) |
| Dieselpreisvolatilität | -0.6% | Nationale Auswirkung auf den Betrieb von Dieselflotten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Elektro-Ladeinfrastruktur für die Industrie | -0.5% | National, mit stärker ausgeprägten Lücken im ländlichen Raum | Mittelfristig (2–4 Jahre) |
| Achsvorschriften senken Nutzlasten | -0.3% | Nationale Durchsetzung mit Fokus auf Autobahnen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Elektrokastenwagen
Batterieelektrische Modelle weisen selbst nach Einfuhrzollbefreiungen Preisschilder auf, die 70 % höher sind als bei vergleichbaren Dieselfahrzeugen, was die Einführung bei kleinen Transportunternehmen einschränkt. Finanzierungsinstitute setzen zudem aufgrund technologischer Unsicherheiten niedrigere Restwerte an, wodurch die monatlichen Raten höher ausfallen als bei Dieselalternativen. Die Aufladungsinfrastruktur für Depots erfordert elektrische Aufrüstungen, die bis zu RM 100.000 pro Standort kosten. Gleichzeitig bleibt die Ladeinfrastrukturdichte außerhalb der Hauptkorridore gering, mit weniger als 1.000 Betriebspunkten landesweit. Obwohl die Gesamtbetriebskosten nach fünf Jahren bei hoher Kilometerleistung günstiger werden, schrecken Liquiditätsbeschränkungen viele Betreiber von einem frühzeitigen Wechsel ab, was den kurzfristigen Aufschwung, den die Elektrifizierung dem Markt sonst bieten könnte, dämpft.
Volatile Dieselpreise komprimieren Frachtmargen
Die im Juni 2024 vollzogene Abschaffung der allgemeinen Dieselsubventionen führte zu einem Anstieg der Zapfsäulenpreise um 56 % über Nacht, was die Betriebsmargen von Transportunternehmen, die an Jahresfrachtkontrakten gebunden sind, erodierte. Während einige Versender Spotpreisaufschläge akzeptierten, fehlte kleineren Spediteuren die Verhandlungsmacht dazu, woraufhin sie Fahrzeugkäufe aufschoben. Die geplante RON95-Subventionsrationalisierung Mitte 2025 verstärkt die Investorenvorsicht in der Malaysischen Kastenwagenbranche. Betreiber wirken der Kostenvolatilität durch Telematik-gestütztes Fahrtraining, aerodynamische Nachrüstungen und Routenoptimierung entgegen, doch diese Maßnahmen gleichen nur einen Teil der Kraftstoffkostensteigerungen aus. Anhaltende Unsicherheiten belasten daher die kurzfristigen Erneuerungsabsichten und drängen Flottenmanager gleichzeitig zu leichteren Fahrgestellen und alternativen Kraftstoffen, wodurch sich die langfristigen Nachfragemuster verändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LKW-Größe/Klasse: Leichtfahrzeuge verankern das städtische Wachstum
Leichtfahrzeuge halten im Jahr 2025 einen Marktanteil von 53,05 % am Malaysischen Kastenwagenmarkt und verzeichnen eine CAGR-Prognose von 5,78 % bis 2031. Diese Kompakt-LKW manövrieren durch verstopfte Straßen, erreichen Wohnungstüren und minimieren die Anforderungen an den Führerschein, was sie zur Standardwahl von Kurier- und Einzelhandelsdistributoren macht, während die städtische Lagerhaltung Hub-and-Spoke-Designs übernimmt. Mit steigender Fahrtfrequenz wächst auch die Nachfrage nach wendigen Fahrgestellen mit Durchstiegskabinen und Heckliftoptionen.
Mittelschwere LKW bedienen interurbane Kühlketten- und Bauversorgungsfahrten, die eine größere Nutzlast, aber nicht die volle Kapazität schwerer Fahrzeuge erfordern. Schwere Fahrzeugklassen bedienen dagegen hochvolumige Korridore, die Port Klang, den Hafen Penang und den Hafen Johor verbinden, unterliegen jedoch Nutzlastbeschränkungen durch eine strengere Achslastdurchsetzung. Technologische Merkmale wie erweiterte Fahrerassistenzsysteme, Kollisionsvermeidung und Echtzeit-Lastüberwachung verbreiten sich von schweren zu leichteren Segmenten und schaffen eine segmentübergreifende Konvergenz, die die durchschnittlichen Verkaufspreise anhebt und die Nachmarktsnachfrage innerhalb des Malaysischen Kastenwagenmarktes vertieft.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf erhältlich


Nach Kraftstofftyp: Diesel dominiert, Elektro skaliert schrittweise
Dieselmotoren trieben 85,62 % des Malaysischen Kastenwagenmarktes im Jahr 2025 an. Das Segment profitiert von einer etablierten Betankungsinfrastruktur, attraktiven Drehmomentkurven und robusten Restwerten. Dennoch verstärkt die Subventionsabschaffung die Betriebskostenbelastung und beschleunigt das Interesse an Effizienzverbesserungen wie Start-Stopp-Systemen, Niederrollwiderstandsreifen und Hochdruckkraftstoffeinspritzung.
Elektrokastenwagen, unterstützt durch Zollbefreiungen und ein nationales Ziel für eine Elektrofahrzeugdurchdringung von 38 % bis 2040, sollen mit der schnellsten Rate und einer CAGR von 6,04 % bis 2031 wachsen. Flottenerprobungen durch Expresspaket- und Lebensmittellieferoperatoren zeigen, dass Depotretourpläne mit Batteriereichweiten von 200–300 Kilometern vereinbar sind. Hybrid- und CNG/LPG-Plattformen füllen Übergangsnischen, entbehren jedoch des politischen Impulses, der emissionsfreien Antriebssträngen zuteilwird. Langfristig sollen sinkende Batteriekosten und staatliche Steuergutschriften den Elektroanteil bis 2031 auf über 10,00 % anheben und damit die Energieexponierung des Malaysischen Kastenwagenmarktes diversifizieren.
Nach Karosserietyp: Trockenfrachtkoffer dominieren, Kühlkofferaufbauten überholen
Trockenfrachtkofferaufbauten entfielen im Jahr 2025 auf 58,55 % des Malaysischen Kastenwagenmarktes und dienen als primäres Transportmittel für allgemeine Fracht, E-Commerce-Pakete und leichte Baumaterialien. Ihre standardisierten Abmessungen erleichtern die Dockintegration und maximieren die Kubikraumauslastung – Eigenschaften, die in hochfrequentierten Lagerhäusern entscheidend sind. Der Marktanteil von Kühlkofferaufbauten am Malaysischen Kastenwagenmarkt ist heute noch geringer, aber seine CAGR von 5,59 % unterstreicht, wie Temperaturverantwortlichkeit die Logistikanforderungen umgestaltet.
Pharmaunternehmen, Exporteure von Frischprodukten und Halal-Lebensmittelverteiler spezifizieren Mehrzonenkühlfahrzeuge mit IoT-Sensoren, die Temperatur- und Feuchtigkeitsdaten an cloudbasierte Dashboards übertragen. Planenaufbauvarianten bleiben bei Baustofflieferanten für die Seitenbeladung unregelmäßiger Paletten beliebt, während Heckliftaufbauten bei der Nahzustellung von Möbeln und Haushaltsgeräten an Bedeutung gewinnen. Die Nachfrage nach spezialisierten Innenausbauten wie antimikrobiellen Verkleidungen und Aluminiumböden segmentiert den Markt weiter und steigert die Wertschöpfungsaktivität der lokalen Aufbauherstellercluster.
Nach Eigentumsmodell: Kapitalarme Nachfrage hebt Mietflotten an
Unternehmenseigene Fahrzeuge dominieren mit 68,55 % des Malaysischen Kastenwagenmarktes im Jahr 2025 weiterhin, da große Drittlogistikanbieter (3PL) und Einzelhändler der internen Kontrolle, Markengestaltung und vorhersehbaren Gesamtbetriebskosten einen hohen Stellenwert beimessen. Sie nutzen zudem eigene Werkstätten, die Ausfallzeiten minimieren und die Lebensdauer der Fahrzeuge verlängern. Dennoch signalisiert die CAGR von 5,31 % der Mietflotte bis 2031 einen Wandel hin zu Kapitalflexibilität, insbesondere bei KMU, die mit Margencompression durch Kraftstoffvolatilität und Zinserhöhungen konfrontiert sind.
Full-Service-Leasingpakete bündeln Versicherung, Wartung und Telematik in einer einzigen Monatsgebühr und setzen Liquidität für die Kerngeschäftserweiterung frei. Von großen Konzernen eingeführte Abonnementmodelle ermöglichen eine Laufzeitflexibilität von bis zu drei Monaten, was für Unternehmen mit saisonalen Spitzen wie Elektronikeinführungen und Erntezeiträumen attraktiv ist. Die Elektrifizierung beschleunigt diesen Wandel, da Mietanbieter das Batterierisiko absorbieren und in gemeinsame Ladedepots investieren. Infolgedessen fügt der Mietkanal der Gesamtfahrzeugnachfrage Resilienz hinzu und erweitert die Beteiligung am Malaysischen Kastenwagenmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf erhältlich
Nach Endnutzer: Transportunternehmen führen, Kurierdienste beschleunigen
Transportunternehmen entfielen im Jahr 2025 auf 37,85 % des Malaysischen Kastenwagenmarktes und nutzten Skaleneffekte, um eine Vielzahl von Sektoren zu bedienen, darunter FMCG und Industrievorleistungen. Ihre Flottenerneuungszyklen orientieren sich an regulatorischen Mandaten und Servicevereinbarungen mit Kunden, was die Basisdnachfrage nach neueren LKW mit fortschrittlicher Sicherheitstechnik unterstützt.
Kurier- und Paketoperatoren, angetrieben durch zweistellige E-Commerce-Paketvolumina, verzeichnen eine CAGR von 5,71 % bis 2031. Sie spezifizieren kurze Radstände, Schiebetüren und Telematik, die sich in Kunden-Apps integrieren. Einzel- und Großhändler dimensionieren ihre Privatflotten weiter neu, wobei mittelschwere Fahrzeuge mit Heckliften für filialdirekten Lieferungen bevorzugt werden. Bauunternehmen erhöhen ihre Bestellungen, wenn die öffentlichen Infrastrukturausgaben steigen, während Behörden einen bescheidenen Austausch von Nutzfahrzeugen und Notfallunterstützungsfahrzeugen aufrechterhalten. Der Malaysische Kastenwagenmarkt spiegelt damit das strukturelle Wechselspiel zwischen Verbraucherverhalten, Produktionsverlagerungen und öffentlichen Haushaltsmitteln wider.
Geografische Analyse
Die Halbinsel Malaysia trägt aufgrund ihres dichten Autobahnnetzes, der Nähe zu wichtigen Seehäfen und des grenzüberschreitenden Handels mit Singapur einen erheblichen Anteil zum aktuellen Umsatz bei. Allein das Klang Valley beherbergt Fulfillment-Center, die täglich mehr als 1 Million Pakete versenden, was eine kontinuierliche Nachfrage nach Leichtkastenwagen mit schnellen Ladekonfigurationen unterstützt. Die Iskandar-Region in Johor profitiert von Dammausbaumaßnahmen, die die Abfertigungszeiten verkürzen und Elektronikhersteller anziehen, die auf zeitkritische LKW-Verbindungen angewiesen sind. Der Industriecluster in Penang unterhält ebenfalls mittelschwere Kühlkettentransporte für Medizinprodukte und Lieferketten in der Halbleiterfertigung.
Ostmalaysia, historisch durch fragmentierte Straßennetze behindert, ist heute der am schnellsten wachsende regionale Knotenpunkt innerhalb des Malaysischen Kastenwagenmarktes. Der Pan Borneo Highway verkürzt die Transitzeit zwischen Kuching und Kota Kinabalu um sechs Stunden und ermöglicht taggleiche Frachten, die zuvor Übernachtstopps erforderten. Agrarbetriebe in Sabah setzen schwere Fahrzeuge mit leichteren Fahrgestellen ein, um strengere Achslastvorschriften einzuhalten und gleichzeitig die Nutzlasten für Palmöl und Meeresfrüchte zu maximieren. Die Ressourcenprojekte in Sarawak, die Holz und Gas umfassen, erfordern spezialisierte Karosserieaufträge, die rauem Gelände und hoher Luftfeuchtigkeit standhalten können.
Grenzüberschreitende Dynamiken erweitern die Marktreichweite über nationale Grenzen hinaus. Das ASEAN-Zolltransitsystem ermöglicht 24-Stunden-Durchläufe an den Grenzübergängen Bukit Kayu Hitam und Johor Bahru und stimuliert die Nachfrage nach LKW mit elektronischer Frachtversiegelung und Satellitenverfolgung, die den Anforderungen der Singapore Land Transport Authority (Singapurische Landesverkehrsbehörde) entsprechen. Geplante Anreize für die Malaysia-Singapur-Sonderwirtschaftszone könnten die Punkt-zu-Punkt-Fahrzeugbewegungen bis 2030 um bis zu 15 % steigern und damit eine anhaltende Fahrgestellnachfrage für Betreiber integrierter Lieferketten vorantreiben. Insgesamt stellen regionale Investitionen sicher, dass der Malaysische Kastenwagenmarkt ein ausgewogenes Wachstum über reife und aufstrebende Korridore hinweg erzielt.
Regulatorisches Umfeld
Die Herstellung, Zulassung und der Betrieb von Kastenwagen in Malaysia fallen unter den Rahmen des Road Transport Act 1987, wobei die Road Transport Department (JPJ) als wichtigster Compliance-Hüter agiert. Nutzfahrzeuge und ihre Varianten benötigen eine Fahrzeugtypgenehmigung (VTA), und die JPJ regelt auch private und gewerbliche Fahrzeugumbauten, einschließlich Änderungen an der Ladeaufbaustruktur, die Ladekapazität und Sicherheits-Compliance betreffen. Die Verschärfung der Emissionsvorschriften, auf die in der Produktpositionierung der Branche über Euro-Normen verwiesen wird, sowie Sicherheitsanforderungen, die an anerkannte Standards wie MS- und ECE-Vorschriften gebunden sind, beeinflussen ebenfalls die Fahrgestellspezifikation der OEMs und Entscheidungen zum Flottenersatz.
Auf der Betriebsseite reguliert die Land Public Transport Agency (APAD) die Lizenzierung von Betreibern von Güterfahrzeugen durch Rundschreiben, die Lizenzbedingungen und Ladungsstrukturkategorien festlegen, was sich auf die Berechtigung zum Betrieb von starren Kastenwagen und Sattelaufliegerkonfigurationen auswirkt. Diese Vorschriften überschneiden sich mit bereits im Marktkontext hervorgehobenen Durchsetzungsthemen, darunter strengere Rauchtrübungsprüfungen und die Notwendigkeit, Fahrzeuge unter Aufsicht der JPJ straßenzulassungsfähig zu halten. Infolgedessen legen Flotten mehr Wert auf konforme Fahrgestelle, dokumentierte Aufbaukonstruktionen und prüfbare Umbauprozesse.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kastenwagen in Malaysia beginnt mit vorgelagerten Inputs wie Stahl, Aluminium, Verbundwerkstoffen, Kühleinheiten und Elektronik für Telematik und Sensoren, gefolgt von der Fahrgestellherstellung oder dem Import und anschließend der lokalen Montage. CKD-Betriebe helfen OEMs, sich an lokale Politikanreize anzupassen und die Gesamtankunftskosten zu steuern. Die lokale Montage wird von Isuzu Hicom Malaysia in Pekan, Pahang, und der Hino Motors-Fertigung in Malaysia (verknüpft mit ihrer lokalen LCV-Produktion) getragen, unterstützt von Zulieferern verschiedener Stufen und Logistikanbietern, die Teile in Montagelinien und Händlernetze einspeisen. Ein Maßstab für die Größe des Ökosystems ist, dass Isuzu Hicom Malaysia bis zum zweiten Quartal 2025 einen Meilenstein von über 100.000 CKD-Lastwagen erreicht hat, was die Bedeutung der lokalisierten Produktion für die Verfügbarkeit von Fahrgestellen und die Kontinuität der Teileversorgung unterstreicht.
Nachgelagert wandeln einheimische Aufbauhersteller und Ausrüster Fahrgestelle in Trockenkastenaufbauten, Curtainsider, Hubladebühnenkonfigurationen und Kühlaufbauten um. Aufbauänderungen bringen zudem zusätzliche Compliance-Berührungspunkte mit sich, bei denen eine vorherige Genehmigung der JPJ erforderlich ist. Der Vertrieb erfolgt über OEM-Händler und Flottenverkaufsteams, während Finanzierungs- und Leasingunternehmen sowohl unternehmenseigene als auch im Bericht hervorgehobene Vermietungsmodelle unterstützen. Der Aftermarket vervollständigt die Kette durch Teile, Servicewerkstätten und inspektionsbezogene Wartung, die mit dem Übergang der Flotten zu neueren emissionskonformen Plattformen und der Ergänzung elektronikintensiver Funktionen wie Telematik und Temperaturüberwachung, die die Servicekomplexität erhöhen, an Bedeutung gewinnt.
Wettbewerbslandschaft
Japanische Erstausrüster (OEM) behaupten ihre Vormachtstellung durch lokale Montage, umfangreiche Händlernetzwerke und bewährte Zuverlässigkeit in tropischen Klimazonen. Isuzus zehnjährige Marktführerschaft spiegelt einen konstanten Lieferzeitvorteil bei Fahrgestellen, Ersatzteilen und After-Sales-Support wider. Hino und Mitsubishi Fuso folgen mit komplementären Produktpaletten, die von leichten bis schweren Segmenten reichen. Das Trio nutzt die Euro-IV-Bereitschaft, um Flottenumrüstungen vor den bevorstehenden Euro-VI-Terminen zu sichern und damit die Markentreue institutioneller Käufer zu festigen.
Strategische Kooperationen intensivieren sich. Das End-to-End-Ökosystem von DRB-HICOM umfasst CKD-Montage (Completely Knocked Down), Teilevertrieb und Flottenmanagementdienste und bietet gebündelte Angebote, die die Lebenszykluskosten für Flottenoperateure senken. Globale Spediteure wie GEODIS beschaffen Mercedes-Benz Actros-Zugmaschinen mit Geofencing und Fahrerermüdungssensoren, was eine technologiegetriebene Differenzierung signalisiert. Einheimische Aufbauherstellerbetriebe schließen auf, indem sie Verbundwerkstoffpaneele und Kühlkofferauskleidungen integrieren, die GDP- und Halal-Standards erfüllen, Margen jenseits des reinen Fahrgestellwerts erzielen und lokale Lieferketten für den Malaysischen Kastenwagenmarkt verankern.
Elektrofahrzeug-Neueinsteiger entfachen frischen Wettbewerb. Chinesische Erstausrüster wie JAC und BAIC haben CKD-Vereinbarungen abgeschlossen, die Einfuhrzölle umgehen, und verpflichten sich zur Lokalisierung der Batterieproduktion – eine Voraussetzung für die Teilnahme an Ausschreibungen staatlicher Stellen, die emissionsfreie Flotten anstreben. Gleichzeitig schließen Telematikhändler Partnerschaften mit Versicherern, um nutzungsabhängige Prämien (Pay-how-you-drive) einzuführen, die sichereres Fahrverhalten belohnen und neue Nebeneinnahmeströme erschließen. Insgesamt balanciert das Wettbewerbsfeld etablierte Skalenvorteile mit innovationsgetriebener Disruption und hält einen moderaten Wettbewerb aufrecht, der Kunden durch größere Auswahl und schnellere Technologiediffusion begünstigt.
Marktführer des Malaysischen Kastenwagenmarktes
Isuzu Motors Limited
Hino Motors Sales (Malaysia) Sdn Bhd
Mitsubishi Fuso Truck and Bus Corporation
Tata Motors Limited
Scania (Malaysia) Sdn Bhd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Flottenmodernisierung unter strengeren Compliance-Anforderungen schafft Raum für OEMs und Aufbauhersteller, die VTA-fertige Varianten und genehmigungsfreundliche Aufbaudesigns liefern können. Dies zeigt sich am deutlichsten bei Kühl- und spezialisierten Halal-Logistikkonfigurationen, bei denen eine dokumentierte Integrität über die gesamte Kühlkette hinweg erforderlich ist. Angesichts der Kontrolle der JPJ über Fahrzeugumbauten sowie der APAD-Lizenzierungsstrukturen für Betreiber tendiert die Nachfrage dazu, sich hin zu standardisierten, konformen Aufbauprogrammen anstelle von Ad-hoc-Fertigung zu verschieben. Anbieter, die wiederholbare Designs, Dokumentation und Serviceunterstützung bieten können, sind gut positioniert, um bei standortübergreifenden Flotten zu gewinnen.
Elektrifizierung und die Einführung vernetzter Flotten schaffen eine zweite Chancenlinie, insbesondere für Kastenwagen im letzten Meilensegment mit vorhersehbaren Einsatzzyklen. Der Ausbau des Ladeökosystems ist mit namhaften Infrastrukturakteuren wie Gentari, ChargEV und TNB Electron verbunden, während die Marktnarrative bereits auf aktive Flottentests und telematikgestützte Effizienzprogramme hinweist. Auf der Angebotsseite bauen lokale Montageakteure, darunter Isuzu Hicom Malaysia in Pekan, Fähigkeiten und Lokalisierungsbemühungen auf, die auf die Verbesserung der Emissionskonformität und die Vorbereitung auf die Lokalisierung von EV-Komponenten abzielen, was die Anzahl der Beschaffungswege für Flotten über vollständig importierte Optionen hinaus erhöht.
Aktuelle Branchenentwicklungen
- März 2026: Isuzu Motors Limited und Isuzu Malaysia führen den 2026 Isuzu D-Max mit einem neuen 2,2-l-Turbodiesel-MaxForce-Motor und einem 8-Gang-Automatikgetriebe ein. Die Markteinführung erweitert Isuzus Präsenz im Bereich leichte Pickups in Malaysia und könnte Flottenkaufentscheidungen sowie die Nachfrage im Aftersales-Bereich beeinflussen.
- Februar 2026: Isuzu Motors Limited und Isuzu Malaysia bestätigen, dass der Elf mit einem Anteil von 92,5% im Jahr 2025 weiterhin das führende Lkw-Modell in Malaysia ist. Die Marktführerschaft festigt Isuzus Dominanz bei der Flottenauswahl in Malaysia und könnte die Preisgestaltung der Wettbewerber sowie die Planung des Modellmix beeinflussen.
- Februar 2026: Hino Motors Sales (Malaysia) Sdn Bhd meldet den Abschluss der zweiten Gruppe von zehn Auszubildenden im Rahmen ihres HTIP-Programms. Die Kompetenzentwicklung stärkt die lokale Technikerbasis und die Servicebereitschaft und unterstützt die Flottenwartung und den Kundensupport.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie bezieht sich der Marktwert auf Kastenwagen, die in Malaysia im Studienzeitraum verkauft und zugelassen wurden, berechnet anhand der Fahrzeugverkaufspreise und zugeordnet zur jahresspezifischen Nachfrage.
Ausgeschlossener Umfang: Wir schließen Umsätze aus Straßenfrachtdiensten, eigenständige Nachrüstungen von Ladeaufbauten ohne Fahrzeugverkauf sowie Wiederverkaufstransaktionen von Gebrauchtfahrzeugen aus.
Übersicht der Segmentierung
- Nach LKW-Größe/Klasse
- Leichtfahrzeuge (Klasse 2–3)
- Mittelschwere Fahrzeuge (Klasse 4–6)
- Schwere Fahrzeuge (Klasse 7–8)
- Nach Kraftstofftyp
- Diesel
- Benzin
- Elektrisch
- Hybrid
- CNG/LPG
- Nach Karosserietyp
- Trockenfrachtkoffer
- Kühlkofferaufbau
- Planenaufbau
- Heckliftaufbau
- Nach Eigentumsmodell
- Unternehmenseigene Flotte
- Leasingflotte
- Mietflotte
- Nach Endnutzer
- Transportunternehmen
- Einzel- und Großhändler
- Kurier- und Paketdienste
- Bauunternehmen
- Behörden
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit einem klaren Überblick über die Nachfrage nach Nutzfahrzeugen in Malaysia und die Ersatzzyklen, um sich dann auf für Kastenwagen relevante Signale zu konzentrieren. Wir stützten uns auf öffentliche Statistiken und regulatorische Materialien, um die Nachfragerichtung zu verankern, und nutzten dann Brancheninformationen, um zu verstehen, wohin sich Preisgestaltung und Spezifikationen bewegten.
Zu den gängigen Quellen zählten staatliche und offizielle Datensätze und Veröffentlichungen wie malaysische Verkehrs- und Zulassungsstatistiken, die Handelsreihen des Royal Malaysian Customs für Nutzfahrzeuge und Teile, makroökonomische Reihen von Bank Negara Malaysia und dem Department of Statistics Malaysia sowie Politikhinweise des Verkehrsministeriums und der Road Transport Department. Wir prüften außerdem Produktbroschüren, Preislisten und Pressemitteilungen und kontrollierten Unternehmensmeldungen und Investorenpräsentationen, wenn diese zur Validierung der Modellannahmen beitrugen. Für Gegenchecks nutzten wir kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Nachrichten zusammenstellen, Patentdatenbanken für die technologische Richtung sowie eine Datenbank auf Sendungsebene für Import und Export, um den zeitlichen Ablauf des Ausrüstungsflusses abzuleiten. Diese Liste an Sekundärquellen ist beispielhaft, und weitere Quellen wurden verwendet, um Daten zu sammeln, sie zu validieren und offene Fragen zu klären.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in Malaysia tatsächlich gekauft wird, wie Käufer Nutzlast- und Aufbauspezifikationen auswählen und wie die Preisgestaltung auf Transaktionsebene ausgehandelt wird. Wir sprachen mit Interessenvertretern aus Flottenbetreibern, Logistiknutzern, Händlern, Aufbauherstellern und Servicepartnern, damit unsere Annahmen zum Einheitenmix und zum Zeitpunkt des Ersatzes anhand des Kaufverhaltens auf die Probe gestellt werden konnten. Die Antworten der Befragten wurden zudem genutzt, um die Schätzungen aus der Sekundärforschung zu Lieferzeiten, Finanzierungssensitivität und dem Tempo der Einführung von Kühl- und Spezialaufbauten auf Plausibilität zu prüfen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 19% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 24% |
| Kleinere Akteure: 19% | Manager: 57% |
Marktgrößenbestimmung & Prognose
Die Kernlogik der Größenbestimmung nutzte einen Top-down-Ansatz, bei dem die Nutzfahrzeugaktivität, Zulassungstrends und Flottenersatzmuster in Malaysia zu einem adressierbaren Nachfragepool für Kastenwagen rekonstruiert und dann nach dem beobachteten Kastenwagenanteil gefiltert wurden. Nach dem Aufbau des Pools bestätigten wir die Ergebnisse durch selektive Bottom-up-Näherungen, etwa durch stichprobenweise erhobene Preispunkte auf Modellebene, multipliziert mit indikativen Einheitenvolumina aus Kanalprüfungen, und passten dann an, wo die beiden Sichtweisen voneinander abwichen.
Zu den wichtigsten Eingangsgrößen zählten die Dynamik der Neuzulassungen bei leichten und mittleren Nutzfahrzeugen, der Anteil der urbanen Zustell- und Kühlkettenladungen, die typischerweise geschlossene Aufbauten erfordern, Indikatoren für Straßenfracht- und E-Commerce-Aktivitäten, die Ergänzungen der Letzte-Meile-Flotten beeinflussen, sowie die Richtung der Finanzierungs- und Zinssätze, die den Kaufzeitpunkt beeinflusst. Wir verfolgten außerdem die Verschiebung des Mix zwischen Diesel- und neueren Antriebssträngen, da dies die durchschnittlichen Verkaufspreise verändert. Um Einheiten in Werte umzurechnen, wurden die durchschnittlichen Verkaufspreise unter Verwendung aktueller Angebotsspannen, des Konfigurationsmix (Nutzlastklasse und Aufbauspezifikation) sowie des in Interviews berichteten typischen Rabattverhaltens aktualisiert und dann im Einklang mit der erwarteten Inflation und der Übernahme neuer Funktionen fortgeschrieben.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich die Nachfrage mit Subventionsänderungen, Kraftstoffkosten und Investitionszyklen der Flotten verändern kann, und die endgültige Kurve wurde nach Abstimmung mit Expertenmeinungen zum Ersatzzeitpunkt und zur Normalisierung von Rückständen ausgewählt. Wo direkte Indikatoren für kleinere Flotten begrenzt waren, behandelten wir Lücken durch proportionale Zuweisung auf Basis des beobachteten Endnutzermix und der Nachfragemuster auf Händlerebene und überprüften diese Zuweisungen erneut anhand der Berichte der Interessenvertreter.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden vor der endgültigen Freigabe in mehreren Schritten überprüft, beginnend mit Konsistenztests wie dem Wachstumsverhalten von Jahr zu Jahr, der Plausibilität der Preisgestaltung und der Stabilität des Mix über die Lkw-Klassen hinweg. Wir verglichen das Modell mit unabhängigen Signalen, einschließlich der Richtung der Nutzfahrzeugzulassungen, der Handelszuflüsse für relevante Fahrzeugkategorien und makroökonomischer Indikatoren im Zusammenhang mit der Logistikaktivität, und untersuchten dann größere Abweichungen, bevor wir die Ergebnisse finalisierten.
Eine zweite Analystenprüfung wurde durchgeführt, um Annahmen zu hinterfragen, und eine erneute Kontaktaufnahme wurde ausgelöst, wenn eine wichtige Eingangsgröße über eine erwartete Bandbreite hinaus abwich, zum Beispiel eine starke Preisanpassung oder ein politisch bedingter Nachfragerückgang. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten verfügbaren Informationen in den endgültigen Zahlen berücksichtigt sind.
Vergleich der Marktgröße für Kastenwagen in Malaysia von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenwerte für Kastenwagen in Malaysia zu sehen, selbst wenn Publisher sich auf dasselbe Land und einen ähnlichen Zeitraum konzentrieren. Unterschiede ergeben sich typischerweise daraus, wie ein Kastenwagen definiert wird, wie Fahrzeugpreise über die Jahre hinweg behandelt werden und ob das Modell aktuell gehalten wird, wenn sich Wechselkurse und Rabattmuster ändern.
In diesem Bericht werden der Aktualisierungszyklus und die Wechselkurszeitpunkte auf Jahresebene gehandhabt, sodass Preis- und Mix-Aktualisierungen nicht anhand einer älteren Wechselkursannahme fortgeschrieben werden. Die ASP-Logik wird ebenfalls mithilfe aktueller Kanalangebote und Käuferrückmeldungen neu validiert, eine Praxis, die von Mordor Intelligence beibehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 558,23 Mio. USD (2025) | |
| Fachzeitschrift A | 520,00 Mio. USD (2025) | Verwendet häufig eine engere Definition, die zu leichten urbanen Zustelleinheiten tendiert, und wendet möglicherweise Listenpreise oder ältere Angebotssätze an, ohne Rabattniveaus und Aufbaukosten-Zuschläge erneut zu prüfen. |
| Regionale Beratungsgesellschaft B | 610,00 Mio. USD (2026) | Kann angrenzende geschlossene Nutzfahrzeuge und Spezialaufbauten breiter einschließen und trägt manchmal eine einzelne Preissteigerungsannahme fort, ohne die Währungsbasis jedes Jahr neu festzulegen. |
Insgesamt erklärt sich die Streuung der veröffentlichten Werte hauptsächlich durch die Umfanggrenzen dessen, was als Kastenwagen gilt, sowie durch die Art und Weise, wie die Preisgestaltung im Laufe der Zeit aktualisiert wird. Unser Ansatz hält die Gesamtsummen rückverfolgbar auf einen klaren Nachfragepool, einen transparenten ASP-Aufbau und wiederholbare Abgleiche mit beobachtbaren Fahrzeugaktivitätssignalen, was Entscheidungsträgern hilft, Vergleichbares mit Vergleichbarem zu vergleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Malaysischen Kastenwagenmarktes?
Die Größe des Malaysischen Kastenwagenmarktes belief sich im Jahr 2026 auf USD 588,71 Millionen und soll bis 2031 USD 767,91 Millionen erreichen.
Welche LKW-Klasse wächst in Malaysia am schnellsten?
Leichtfahrzeuge für die Nahzustellung sollen bis 2031 die höchste CAGR von 5,78 % verzeichnen.
Wie groß ist der Dieselanteil bei Malaysischen Kastenwagen?
Dieselmotoren trieben 85,62 % der im Jahr 2025 verkauften Fahrzeuge an, obwohl dieser Anteil mit zunehmender Elektrofahrzeugdurchdringung schrittweise sinken wird.
Wie wirken sich Infrastrukturausgaben auf die Nachfrage aus?
Autobahnausbaumaßnahmen wie das Pan Borneo-Projekt verkürzen die Transitzeiten, was die LKW-Auslastung erhöht und den Kauf neuer Fahrzeuge in allen Regionen unterstützt.
Seite zuletzt aktualisiert am:



