
Größe und Marktanteil des Luftfahrtfertigungsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 697.54 Milliarden US-Dollar |
| Marktgröße (2031) | 859.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.27 % |
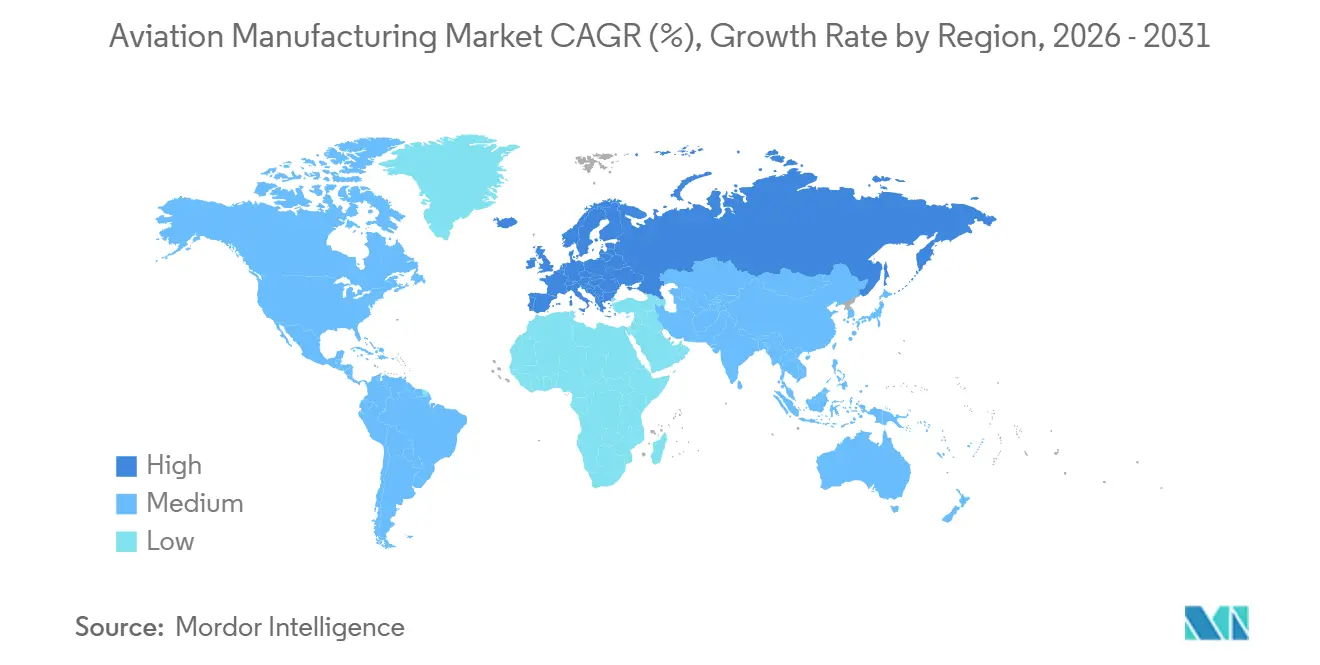
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
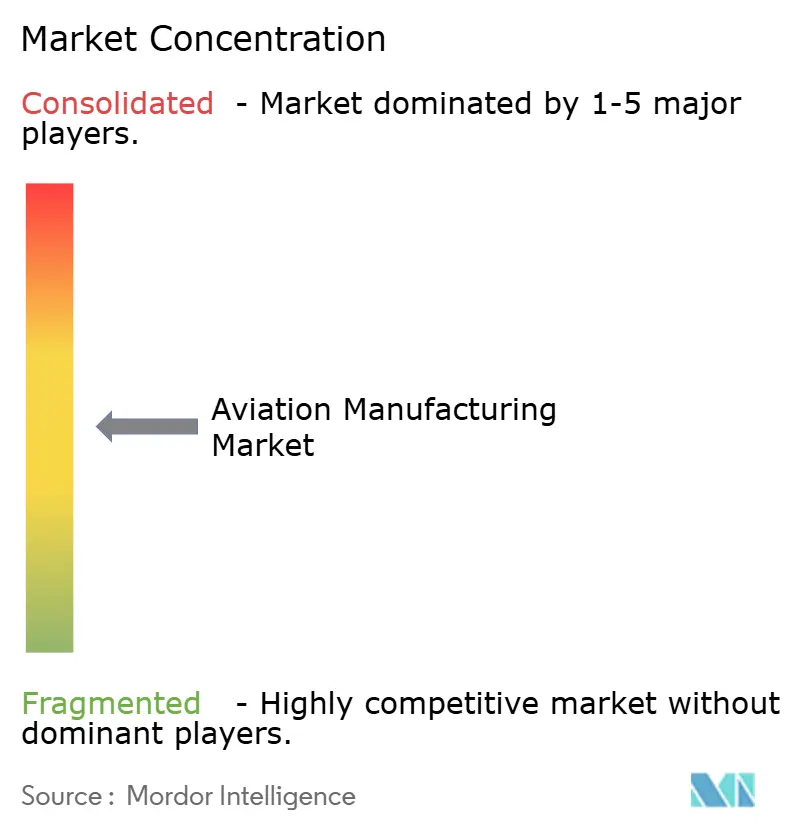
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Luftfahrtfertigungsmarktes von Mordor Intelligence
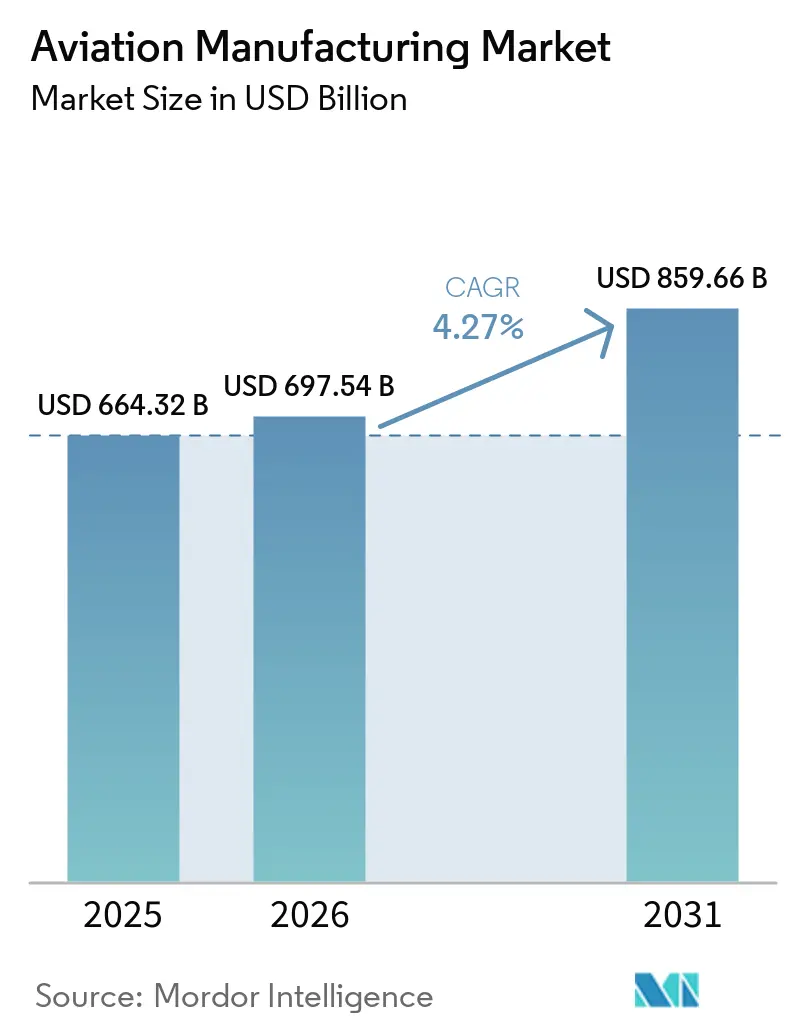
Die Marktgröße der Luftfahrtproduktion wurde im Jahr 2025 auf 664,32 Milliarden USD geschätzt und soll von 697,54 Milliarden USD im Jahr 2026 auf 859,66 Milliarden USD im Jahr 2031 wachsen, bei einem CAGR von 4,27 % über den Zeitraum 2026–2031. Die Erneuerung der kommerziellen Flotte, die Modernisierung der Verteidigung und weitreichende Digitalisierungsinitiativen bilden die Grundlage für den kurz- bis mittelfristigen Ausblick, während die Einführung additiver Fertigung und der Einsatz von Verbundwerkstoffen den Sektor auf langfristige Effizienzgewinne ausrichten. Die Präferenz der Fluggesellschaften für kraftstoffeffiziente Schmalrumpfmodelle hält hohe Auftragsbestände aufrecht und stabilisiert die Produktionsplanung trotz anhaltender Lieferkettenprobleme. Gleichzeitig fördern Reshoring-Anreize in Nordamerika und Europa lokalisierte Komponentenökosysteme, die die Anfälligkeit gegenüber Logistikschocks und geopolitischen Risiken verringern. Die zunehmenden Verteidigungsausgaben innerhalb der NATO und im Indo-Pazifik ergänzen die zivile Nachfrage und ermöglichen es dem Markt für Luftfahrtproduktion, zyklische Passagiertrends mit mehrjährigen militärischen Beschaffungszyklen in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
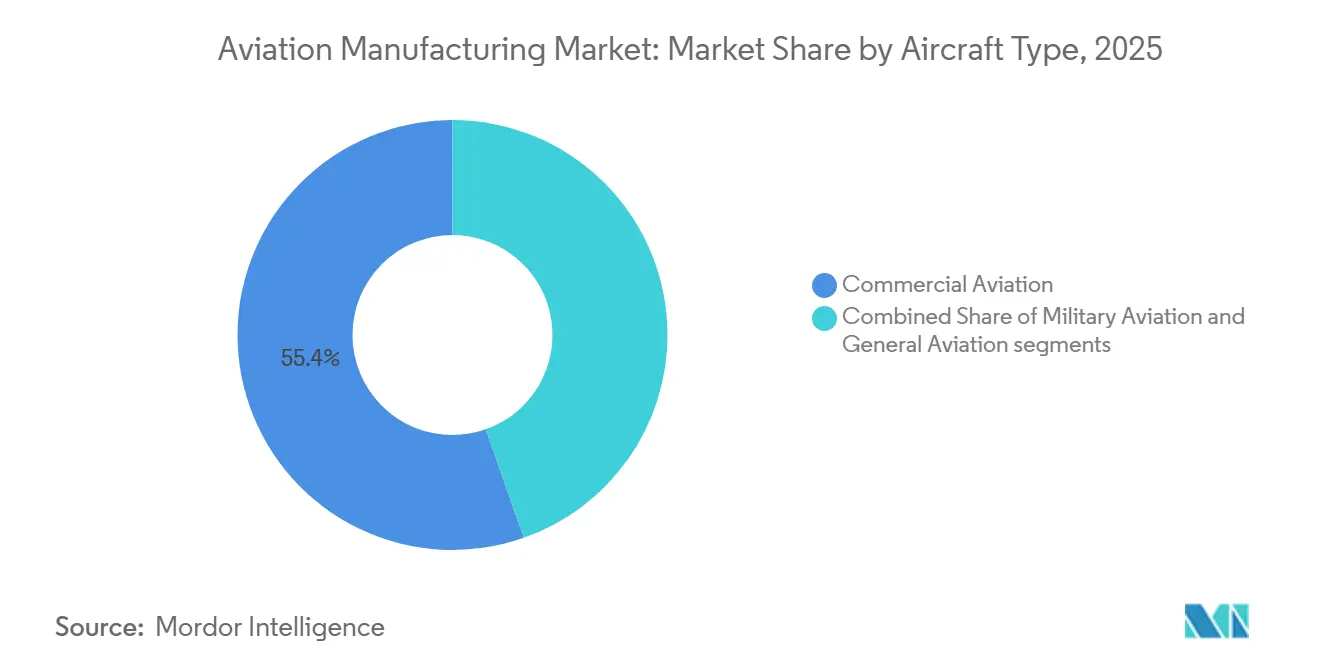
- Nach Flugzeugtyp entfielen im Jahr 2025 55,38 % des Marktanteils der Luftfahrtproduktion auf kommerzielle Luftfahrtplattformen, während die militärische Luftfahrt bis 2031 voraussichtlich mit einem CAGR von 6,79 % wachsen wird.
- Nach Komponente entfielen im Jahr 2025 43,58 % des Marktes für Luftfahrtproduktion auf Zellstrukturen, und Avionik- und Flugsteuerungssysteme sollen bis 2031 mit einem CAGR von 6,28 % wachsen.
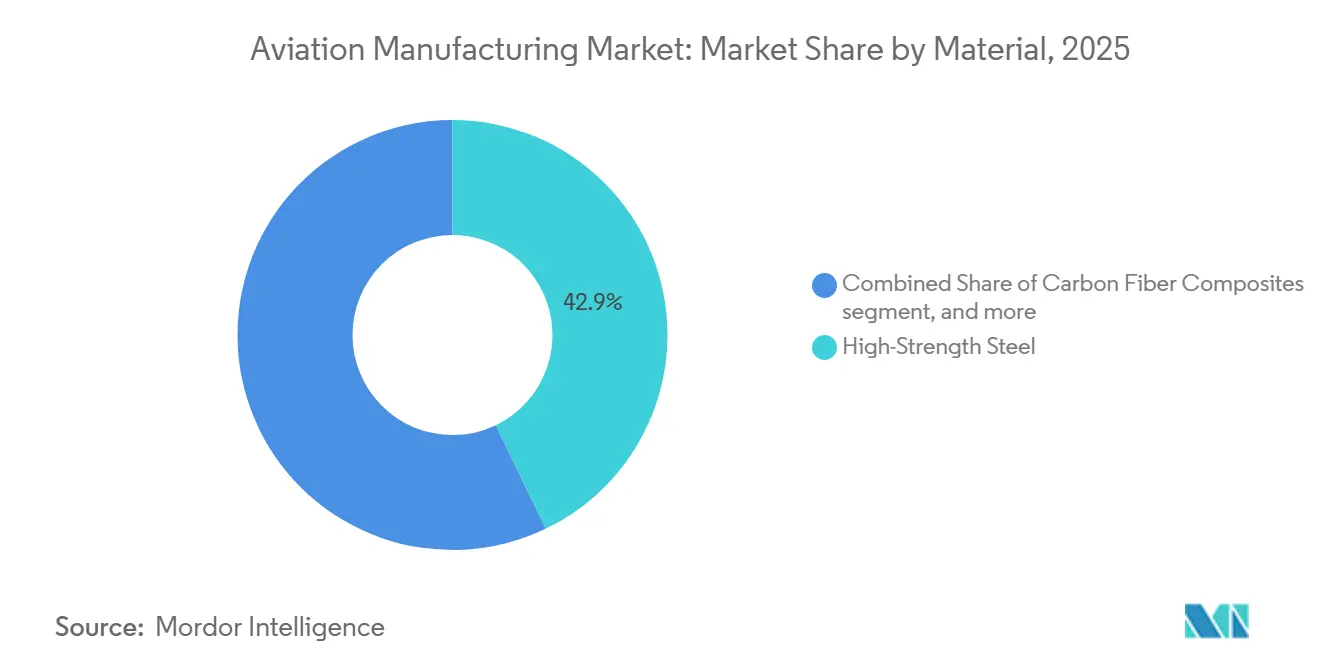
- Nach Material hielten hochfeste Stähle im Jahr 2025 einen Marktanteil von 42,87 % am Markt für Luftfahrtproduktion; Kohlefaserverbundwerkstoffe sollen bis 2031 mit einem CAGR von 7,38 % wachsen.
- Nach Geografie entfielen im Jahr 2025 40,99 % des Marktes für Luftfahrtproduktion auf Nordamerika, während Europa bis 2031 voraussichtlich mit einem CAGR von 5,92 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung additiver Fertigung für Strukturbauteile | +1.40% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Erholung des kommerziellen Luftverkehrs und Flottenexpansion | +1.20% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Programme zur Flottenmodernisierung im Verteidigungssektor | +1.10% | Nordamerika, Europa, Indo-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum der Flugzeugflotten von Fluggesellschaften in Schwellenmärkten | +0.90% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf den Nahen Osten, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Anhaltende Nachfrage nach kraftstoffeffizienten Flugzeugen der nächsten Generation | +0.80% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Reshoring-Anreize für Lieferketten in den USA und der EU | +0.60% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des zivilen Luftverkehrs und Flottenexpansion
Der globale Passagierluftverkehr erholte sich bis Dezember 2024 auf 94,10 % des Niveaus von 2019, was die Fluggesellschaften dazu veranlasste, die Flottenmodernisierung mit neueren kraftstoffeffizienten Flugzeugen zu beschleunigen, die die Energiekostenbelastung senken und gleichzeitig strengere Emissionsgrenzwerte erfüllen.[1] Fluggesellschaften bevorzugen Schmalrumpf-Familien wie die B737 MAX und die A320neo und nutzen hochfrequente Punkt-zu-Punkt-Netzwerke, die die Flugzeugauslastung steigern und die Stückkosten senken. Billigfluggesellschaften (LCCs) weiten ihren Service auf Sekundärstädte aus und treiben die inkrementelle Nachfrage nach Plattformen mit 100 bis 220 Sitzen voran, die für dünne Strecken gut geeignet sind. Lieferslots bleiben bis zum Ende des Jahrzehnts knapp, was die Preissetzungsmacht der Hauptauftragnehmer erhält. Diese Dynamiken stärken insgesamt die kurzfristige Wachstumstrajektorie des Luftfahrtfertigungsmarktes.
Programme zur Flottenmodernisierung im Verteidigungssektor
Für das Haushaltsjahr 2025 stellten die US-amerikanischen Haushaltsmittel 61,2 Milliarden USD für die Flugzeugbeschaffung bereit.[2] Europäische Initiativen wie das Future Combat Air System (FCAS) leiten 8 Milliarden EUR (9,36 Milliarden USD) in kollaborative Forschung und Entwicklung, um Tarnkappentechnologie, Sensorfusion und unbemannte Teamfähigkeiten voranzutreiben und dadurch die Plattformkomplexität und den Nachmarktwert zu steigern. Verbündete im asiatisch-pazifischen Raum beschleunigen den Kauf von Mehrzweckkampfflugzeugen und Seefernaufklärern, um sich gegen sich entwickelnde Sicherheitsbedrohungen zu wappnen. Die Modernisierung geht über neue Flugzeugzellen hinaus und umfasst Avionik-, elektronische Kriegsführungs- (EW) und Antriebsaufrüstungen in der Mitte der Lebensdauer, die die Nutzungsdauer verlängern und die Einnahmen für Tier-1- und Tier-2-Zulieferer diversifizieren. Der Verteidigungsbeitrag bietet einen strategischen Puffer, der den Luftfahrtfertigungsmarkt in zivilen Abschwungphasen stabilisiert.
Einführung additiver Fertigung für Strukturbauteile
General Electrics Erfolgsgeschichte mit der LEAP-Kraftstoffdüse, bei der 20 Unterbaugruppen in eine einzige gedruckte Einheit reduziert wurden, demonstriert die Kosten- und Gewichtsvorteile der additiven Fertigung.[3] Hauptauftragnehmer erproben nun 3D-gedruckte Halterungen, Leitungen und Steuerflächen, um Rohstoffverschwendung zu reduzieren und Vorlaufzeiten zu verkürzen. Die regulatorischen Wege für gedruckte Teile haben sich weiterentwickelt, wobei die FAA und die EASA Leitlinien herausgegeben haben, die die Zertifizierungszeiträume für qualifizierte Geometrien verkürzen und eine breitere Einführung beschleunigen. Zulieferer können die Produktion lokalisieren, da Pulverbett- und gerichtete Energiedepositionssysteme skalieren, was das Logistikrisiko mindert und Reshoring-Ziele unterstützt. Langfristig wird die Einführung additiver Fertigung die Produktivitätsbasis des Marktes für Luftfahrtproduktion anheben.
Wachstum der Flugzeugflotten von Fluggesellschaften in Schwellenmärkten
Indiens Inlandsluftverkehr stieg 2024 um 7,6 % an, was Fluggesellschaften wie IndiGo dazu veranlasste, mehr als 1.000 Flugzeuge zur Auslieferung bis 2030 zu bestellen.[4] Chinesische Fluggesellschaften konzentrieren sich im Rahmen der Dual-Circulation-Strategie auf die inländische Expansion und beschaffen Schmalrumpfflugzeuge, die in begrenzte Flughafenslots passen und dennoch einen hohen Durchsatz bieten. Nahost-Drehkreuze nutzen ihre geografische Neutralität, um Transitverkehr zu gewinnen, was eine doppelte Nachfrage nach Schmalrumpf- und Großraumflotten antreibt, die Sechste-Freiheit-Netzwerke bedienen. Diese Regionen bevorzugen vereinfachte Kabinenausstattungen und robuste Pünktlichkeit, was die OEMs dazu ermutigt, hochauslastungsfähige Designs zu verfeinern. Die steigende Kaufkraft in Sekundärstädten erweitert die adressierbare Basis der Luftfahrt und stärkt die langfristige Skalierung des Luftfahrtfertigungsmarktes.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Rohstoffe in Luftfahrtqualität | -0.70% | Global, am höchsten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Langwierige Zertifizierungs- und regulatorische Compliance-Zyklen | -0.50% | Global, insbesondere neue Marktteilnehmer betreffend | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in der Präzisionsbearbeitung | -0.40% | Global, mit erheblichem Druck in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Cybersicherheits-Compliance in digitalisierten Produktionslinien | -0.30% | Global, akut in den Tier-2-Zuliefererbasen Nordamerikas und Europas | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Rohstoffe in Luftfahrtqualität
Die Aluminiumspot-Preise stiegen 2025 um 17,40 % infolge energiebedingter Schmelzkapazitätsbeschränkungen, während sich das Titaniumangebot nach Sanktionen, die russische Exporte störten, verknappt. Hauptauftragnehmer nutzen langfristige Absicherungsgeschäfte, doch kleinere Tier-2-Lieferanten sehen sich einem Margenrückgang ausgesetzt, der zur Konsolidierung oder zum Marktaustritt zwingt. OEMs reagieren mit Dual-Sourcing, Schrottrecyclingkreisläufen und Designsubstitutionen, die teure Metalle reduzieren, indem Verbundwerkstoffe dort integriert werden, wo es strukturell machbar ist. Dynamische Vertragsanpassungsklauseln sind zum Standard geworden, doch anhaltende Volatilität beeinträchtigt weiterhin das kurzfristige Wachstum im Luftfahrtfertigungsmarkt.
Langwierige Zertifizierungs- und regulatorische Compliance-Zyklen
Die 20-monatige Überprüfung der Rückkehr in den Dienst der B737 MAX verdeutlichte die strengen Testregimes, die für flugsicherheitskritische Systeme erforderlich sind. Neuartige Antriebs- oder Autonomielösungen sehen sich mit zusätzlicher Unsicherheit konfrontiert, da harmonisierte Rahmenbedingungen zwischen FAA, EASA und CAAC noch unvollständig sind. Doppelte Dokumentation, Simulatorsitzungen und Flugtest-Kampagnen verlängern die Markteinführungszeit im Vergleich zu Konsumgüterzyklen um drei bis fünf Jahre und verzögern die Umsatzrealisierung. Neue Marktteilnehmer mit begrenztem Kapital empfinden diese Hürden als besonders abschreckend, was die Wettbewerbsdynamik im Luftfahrtfertigungsmarkt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flugzeugtyp:
Zivilluftfahrtvolumen trifft auf militärischen SchwungDie kommerzielle Luftfahrt hielt im Jahr 2025 einen Marktanteil von 55,38 % am Markt für Luftfahrtproduktion und unterstrich damit ihre Dominanz trotz anhaltender Gegenwinds im internationalen Reiseverkehr. Fluggesellschaften bevorzugen Schmalrumpffamilien wie die B737 MAX und die A320neo, die eine hohe Auslastung in Punkt-zu-Punkt-Netzwerken ermöglichen, während Frachtumrüstungen die Widerstandsfähigkeit erhöhen, da der E-Commerce die Frachtrenditen steigert. Engpässe in der Lieferkette bei Triebwerken und Luftfahrtstrukturen begrenzen weiterhin die monatliche Produktion, was Boeing dazu veranlasst, Spirit AeroSystems zu integrieren, um die Qualitätskontrolle zu verbessern und das Terminrisiko zu reduzieren. Die Nachfrage nach Großraumflugzeugen bleibt gedämpft, da Fluggesellschaften Kapazitätsflexibilität priorisieren, doch Lockerungen der Scope-Klauseln ermöglichen es größeren Regionalflugzeugen, in Hauptstrecken einzudringen und die Produktionsläufe für sekundäre OEMs zu erweitern. Verschärfte regulatorische Kontrolle nach der Neuzertifizierung der B737 MAX verlängert die Entwicklungszeiträume und stärkt das Vertrauen der Betreiber durch rigorosere Validierungsprotokolle.
Die militärische Luftfahrt soll bis 2031 mit einem CAGR von 6,79 % wachsen, da geopolitische Brennpunkte in Osteuropa, dem Indo-Pazifik und dem Nahen Osten Flottenmodernisierungsbemühungen anspornen, die Mehrzweckvielseitigkeit betonen. Programme wie die F-35 mit einem Lebenszeitwert von über 400 Milliarden USD leiten Verbundstrukturen, digitale Flugsteuerungen und kraftstoffeffiziente Triebwerke aus zivilen Plattformen in Tarnkappen- und EW-Anwendungen, die die Luftmachtdoktrin neu definieren. Internationale Zusammenarbeit, exemplifiziert durch das Future Combat Air System (FCAS), verteilt Forschungs- und Entwicklungslasten und verankert die inländische industrielle Beteiligung in den Partnerländern. Nicht-kampfbezogene Güter, einschließlich Tankflugzeuge und Transporter, verzeichnen eine stetige Beschaffung, da logistische Widerstandsfähigkeit zur strategischen Priorität wird. Gleichzeitig hilft die Exportkreditunterstützung Hauptauftragnehmern, inländische Erfolge in ausländische Militärverkäufe (FMS) umzuwandeln. Das zivile Volumen kommerzieller Flugzeuge und der sich beschleunigende Verteidigungsauftragsbestand positionieren das Flugzeugtypensegment als dualen Motor für das Wachstum des Marktes für Luftfahrtproduktion bis zum Ende des Jahrzehnts.

Nach Komponente:
Avionik-Systeme verankern die digitale MigrationZellstrukturen entfielen im Jahr 2025 auf 43,58 % des Marktanteils der Luftfahrtproduktion, angetrieben durch die anhaltende Nachfrage nach Rümpfen und Tragflächen, die direkt mit dem Liefervolumen skalieren. Triebwerk-OEMs navigieren einen strukturellen Wandel hin zu Power-by-the-Hour-Vereinbarungen, die Vorabverkäufe in wiederkehrende Serviceeinnahmen umwandeln und Betreiber in langfristige Wartungsrahmen einbinden. Avionik- und Flugsteuerungssysteme sollen mit einem CAGR von 6,28 % wachsen und damit andere Komponenten übertreffen, da Fluggesellschaften den Betrieb digitalisieren und Regulierungsbehörden Geräteaufrüstungen zur Modernisierung des Luftverkehrs vorschreiben.
Kabinenausstattungslieferanten gestalten Galerien und Toiletten neu, um Berührungspunkte zu minimieren und gleichzeitig die Dichte zu erhalten. Umgebungskontroll- und Hilfstriebwerke (APUs) migrieren von pneumatischen Zapfluftsystemen zu elektrisch angetriebenen Architekturen, die den Kraftstoffverbrauch reduzieren. Fahrwerkhersteller nutzen Sensorsysteme und prädiktive Analysen, um Überholungsintervalle zu optimieren. Da Betreiber Cockpits mit Echtzeit-Datenverbindungen und verbesserten Autopilotfunktionen modernisieren, steigen die Avionikeinnahmen und vertiefen die digitale Transformation, die den Markt für Luftfahrtproduktion erfasst.
Nach Material:
Verbundwerkstoffadoption fordert etablierte Legierungen herausKonventionelle hochfeste Stähle und verwandte Legierungen repräsentierten im Jahr 2025 noch immer 42,87 % des Marktanteils der Luftfahrtproduktion, ein Zeugnis für etablierte Lieferketten, bewährte Bearbeitbarkeit und günstige Kostenpositionen für nicht-primäre Strukturen. Aluminium bleibt der Hauptwerkstoff für Rümpfe aufgrund ausgereifter Reparaturökosysteme, während Titan die Heißsektion des Triebwerks und Hochlast-Fahrwerknischen aufgrund seiner überlegenen Wärmetoleranz besetzt. Kohlefaserverbundwerkstoffe sollen mit einem CAGR von 7,38 % wachsen, da OEMs Gewichtseinsparungen anstreben, die sich direkt in Kraftstoffkostensenkungen und Reichweitenverlängerungen niederschlagen.
Robotergestützte Faserplatzierungszellen und Out-of-Autoclave-Aushärtungsverfahren senken die Kosten für Verbundteile und erweitern die praktikablen Anwendungsfälle über Flügelschalen und Seitenleitwerke hinaus. Inspektionskomplexität und Reparierbarkeitsbedenken bestehen jedoch weiterhin, insbesondere für Fluggesellschaften der unteren Preisklasse in aufstrebenden Regionen mit begrenzter MRO-Infrastruktur. Recyclinglösungen wie Pyrolyse und chemische Depolymerisation entwickeln sich als Reaktion auf wachsende End-of-Life-Mandate weiter. Materialabwägungen werden weiterhin Designentscheidungen prägen und den Multi-Material-Charakter des Marktes für Luftfahrtproduktion stärken.
Geografische Analyse
Nordamerika Luftfahrtfertigungsmarkt
Nordamerika beherrschte im Jahr 2025 mit einem Marktanteil von 40,82 % den Markt für Luftfahrtproduktion, gestützt durch Boeings Größe, ein umfangreiches Netzwerk von Verteidigungsauftragnehmern und robuste MRO-Kapazitäten. Bundesexportkreditfazilitäten und FMS-Pipelines erweitern die internationale Reichweite, während inländische Reshoring-Anreize die Komponentenlokalisierung unterstützen. Kanada trägt Nischenstärke bei Regionalflugzeugen und Geschäftsreiseflugzeugen bei, angeführt von Bombardier-Programmen, die trotz Wettbewerbsdruck treue Kundenstämme behalten.
Europa Luftfahrtfertigungsmarkt
Europa soll bis 2031 einen CAGR von 5,92 % verzeichnen, da Airbus die Schmalrumpf-Montagelinien ausbaut und EU-Strategien zur strategischen Autonomie Forschungs- und Entwicklungsfinanzierung für einheimische Zulieferer bereitstellen.[5] Kollaborative Verteidigungsplattformen wie das FCAS fördern den grenzüberschreitenden Technologieaustausch und vertiefen die industrielle Integration. Deutschlands Triebwerkskompetenz, Frankreichs Avionikexpertise und Italiens Spezialisierung auf Luftfahrtstrukturen stärken gemeinsam die regionale Selbstversorgung. Das Vereinigte Königreich nutzt globale Lieferverbindungen und navigiert gleichzeitig die regulatorische Divergenz nach dem Brexit.
Asien-Pazifik und Naher Osten Luftfahrtfertigungsmarkt
Der asiatisch-pazifische Raum verzeichnet das dynamischste absolute Nachfragewachstum, angetrieben durch steigende verfügbare Einkommen, den Ausbau von Flughafenkapazitäten und luftfahrtfreundliche Regierungspolitiken. Chinas Expansion des Inlandsnetzes stützt umfangreiche Bestellungen von Schmalrumpfflugzeugen, während der indische Luftfahrtsektor davon profitiert, dass Fluggesellschaften sich zu erheblichen Auftragsbeständen verpflichten, was den Subkontinent als künftigen Montagestandort positioniert. Japan und Südkorea halten hochwertige Subsystemexporte aufrecht, und Singapur festigt seine regionale Führungsposition im MRO-Bereich. Gleichzeitig nutzen Golfstaaten-Fluggesellschaften im Nahen Osten ihre geografische Lage als Knotenpunkt, kaufen Langstrecken-Großraumflugzeuge und investieren in lokale Überholungszentren, die in das breitere Ökosystem des Marktes für Luftfahrtproduktion einfließen.
Wettbewerbslandschaft
Die kommerzielle Flugzeugproduktion bleibt ein Duopol, wobei Boeing und Airbus einen Großteil der globalen Großjet-Bestellungen kontrollieren. Diese Konzentration bietet Skaleneffekte und Verhandlungsmacht, macht OEMs jedoch anfällig für Zertifizierungsrückschläge oder programmspezifische Qualitätsprobleme. Verteidigungsmärkte sind stärker fragmentiert: Lockheed Martin, Northrop Grumman und BAE Systems führen Kampfflugzeugprogramme an, während Embraer, Saab und Korea Aerospace Industries Leichtangriffs- und Trainernischen bedienen.
Strategische Allianzen verbreiten sich, da Zulieferer Forschungs- und Entwicklungsrisiken teilen. Beispiele hierfür sind die CFM-Partnerschaft von GE und Safran für den RISE-Open-Fan-Demonstrator und Rolls-Royces Kooperationen mit Start-ups im Bereich Hybridantrieb. Digitale Zwillingsplattformen und prädiktive Wartungsanalysen differenzieren Serviceangebote und lenken die Betreiberpräferenz zu OEMs, die eine hohe Einsatzbereitschaft garantieren. Additive Fertigung, Verbundwerkstoffkompetenz und Avionik-Cybersicherheitsexpertise entwickeln sich zu Wettbewerbsvektoren, die Beschaffungsentscheidungen prägen. Langfristig wird die technologische Konvergenz wahrscheinlich traditionelle Wertschöpfungsgrenzlinien innerhalb des Marktes für Luftfahrtproduktion neu ziehen.
Marktführer der Luftfahrtfertigungsbranche
-
Airbus SE
-
The Boeing Company
-
Lockheed Martin Corporation
-
RTX Corporation
-
General Electric Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Luftfahrtproduktion Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- RTX Corporation
- General Electric Company
- Rolls-Royce Holdings plc
- Safran SA
- Northrop Grumman Coporation
- Embraer S.A.
- Leonardo S.p.A.
- Bombardier Inc.
- Saab AB
- Mitsubishi Heavy Industries, Ltd.
- Hindustan Aeronautics Ltd.
- Kawasaki Heavy Industries, Ltd.
- AVIC SAC Commercial Aircraft Company Ltd. (Aviation Industry Corporation of China)
- Israel Aerospace Industries Ltd.
- Korea Aerospace Industries, Ltd.
- GKN Aerospace Services Limited (Melrose Industries plc)
- Eaton Corporation plc
- Parker-Hannifin Corporation
- Honeywell International Inc.
- Singapore Technologies Engineering Ltd.
Neueste Industrielle Entwicklungen in Markt für Luftfahrtproduktion
- Oktober 2026: Indien schrieb eine Ausschreibung für 60 mittlere Transportflugzeuge aus, mit einem geschätzten Vertragswert von 10,5 Milliarden USD. Das Programm zielt darauf ab, die Transportflotte der indischen Luftwaffe zu stärken und veraltete Flugzeuge zu ersetzen. Fünf indische Unternehmen, nämlich Tata Advanced Systems Limited (TASL), Mahindra Group, Adani Defence & Aerospace, Hindustan Aeronautics Limited (HAL) und Reliance Defence, konkurrieren um den Auftrag. Diese Unternehmen sollen Partnerschaften mit internationalen Flugzeugherstellern eingehen.
- September 2025: Honeywell erweiterte seine Zusammenarbeit mit PT Garuda Maintenance Facility Aero Asia Tbk (GMF), Indonesiens primärem Anbieter fr Flugzeugwartung, Reparatur und Überholung (MRO). Die erweiterte Partnerschaft umfasst ein dreijähriges APU 131-9A/B- und 331-350-Teileversorgungsprogramm sowie ein dreijähriges Pauschalreparaturprogramm für die 331-350 APU-Linienaustauscheinheiten (LRUs), das ausschließlich GMF zur Verfügung gestellt wird.
- August 2025: RTXs Einheit Pratt & Whitney erhielt einen modifizierten Vertrag über 2,8 Milliarden USD für die F135-Triebwerksproduktion. Der Vertrag unterstützt die Herstellung von Triebwerken für Lockheed Martins F-35-Jets und bedient sowohl das US Joint Strike Fighter (JSF)-Programm als auch internationale Kunden.
- August 2025: LOT Polish Airlines wählte Honeywells fortschrittliche Avionik-Systeme für seine 13 neuen B737 MAX-Flugzeuge aus. Die Flugzeuge werden 2026 in Dienst gestellt und verfügen über Honeywells Technologien zur Verbesserung des situativen Bewusstseins der Piloten und zur Unterstützung des Flugbetriebs.
Umfang des globalen Berichts zum Luftfahrtfertigungsmarkt
Der Markt für Luftfahrtproduktion umfasst die Herstellung von kommerziellen, militärischen und allgemeinen Luftfahrtflugzeugen sowie deren Komponenten und Systemen. Der Markt profitiert von einer geografisch diversifizierten Nachfrage in Europa und dem asiatisch-pazifischen Raum.
Der Markt für Luftfahrtproduktion ist nach Flugzeugtyp, Komponente, Material und Geografie segmentiert. Nach Flugzeugtyp ist der Markt in kommerzielle Luftfahrt, militärische Luftfahrt und allgemeine Luftfahrt segmentiert. Nach Komponente ist der Markt in Zellstrukturen, Antriebssysteme, Avionik- und Flugsteuerungssysteme, Kabinen- und Innenmodule, Fahrwerk und Aktuierung sowie sonstige Komponenten segmentiert. Nach Material ist der Markt in Aluminiumlegierungen, Kohlefaserverbundwerkstoffe, Titanlegierungen, hochfesten Stahl und sonstige Materialien segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Luftfahrtproduktion in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Zivilluftfahrt | Schmalrumpfflugzeuge |
| Großraumflugzeuge | |
| Regionalflugzeuge | |
| Militärluftfahrt | Kampfflugzeuge |
| Nicht-Kampfflugzeuge | |
| Hubschrauber | |
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge |
| Turboprop-Flugzeuge | |
| Kolbenflugzeuge | |
| Hubschrauber |
| Flugzeugzellenstrukturen |
| Antriebssysteme |
| Avionik- und Flugsteuerungssysteme |
| Kabinen- und Innenmodule |
| Fahrwerk und Aktuierung |
| Weitere Komponenten |
| Aluminiumlegierungen |
| Kohlefaserverbundwerkstoffe |
| Titanlegierungen |
| Hochfeste Stähle |
| Weitere Materialien |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Flugzeugtyp | Zivilluftfahrt | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | |||
| Regionalflugzeuge | |||
| Militärluftfahrt | Kampfflugzeuge | ||
| Nicht-Kampfflugzeuge | |||
| Hubschrauber | |||
| Allgemeine Luftfahrt | Geschäftsreiseflugzeuge | ||
| Turboprop-Flugzeuge | |||
| Kolbenflugzeuge | |||
| Hubschrauber | |||
| Nach Komponente | Flugzeugzellenstrukturen | ||
| Antriebssysteme | |||
| Avionik- und Flugsteuerungssysteme | |||
| Kabinen- und Innenmodule | |||
| Fahrwerk und Aktuierung | |||
| Weitere Komponenten | |||
| Nach Material | Aluminiumlegierungen | ||
| Kohlefaserverbundwerkstoffe | |||
| Titanlegierungen | |||
| Hochfeste Stähle | |||
| Weitere Materialien | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-Pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Singapur | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Luftfahrtfertigungsmarktes?
Die Marktgröße der Luftfahrtproduktion wurde im Jahr 2025 auf 664,32 Milliarden USD geschätzt und soll von 697,54 Milliarden USD im Jahr 2026 auf 859,66 Milliarden USD im Jahr 2031 bei einem CAGR von 4,27 % über den Zeitraum 2026–2031 wachsen.
Welche Flugzeugkategorie dominiert die aktuelle Produktion?
Verkehrsflugzeuge der Zivilluftfahrt halten einen Marktanteil von 55,38 % aufgrund hochfrequenter, kraftstoffeffizienter Streckenstrukturen, die von Fluggesellschaften bevorzugt werden.
Welches Segment zeigt das schnellste Wachstumspotenzial bis 2031?
Die Militärluftfahrt soll mit einer CAGR von 6,79 % wachsen, gestützt durch erhöhte Verteidigungsausgaben.
Wie schnell sollen Avionik- und Flugsteuerungssysteme wachsen?
Avionik- und Flugsteuerungssysteme sollen mit einem CAGR von 6,28 % wachsen, unterstützt durch obligatorische digitale Aufrüstungen und Initiativen zum autonomen Fliegen.
Welche Region steigert ihren Marktanteil am schnellsten?
Europa soll die schnellste CAGR von 5,92 % verzeichnen, da Airbus die Kapazitäten ausbaut und EU-Finanzierung die Luft- und Raumfahrtautonomie vorantreibt.
Welcher strategische Trend gestaltet die Komponentenbeschaffung neu?
Reshoring-Anreize in den USA und der EU ermutigen Zulieferer, die Produktion zu lokalisieren, das Logistikrisiko zu reduzieren und die Reaktionsfähigkeit zu verbessern.