
Marktgröße und Marktanteil für Flugmanagementsysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 4.70 Milliarden US-Dollar |
| Marktgröße (2031) | 6.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.95 % |
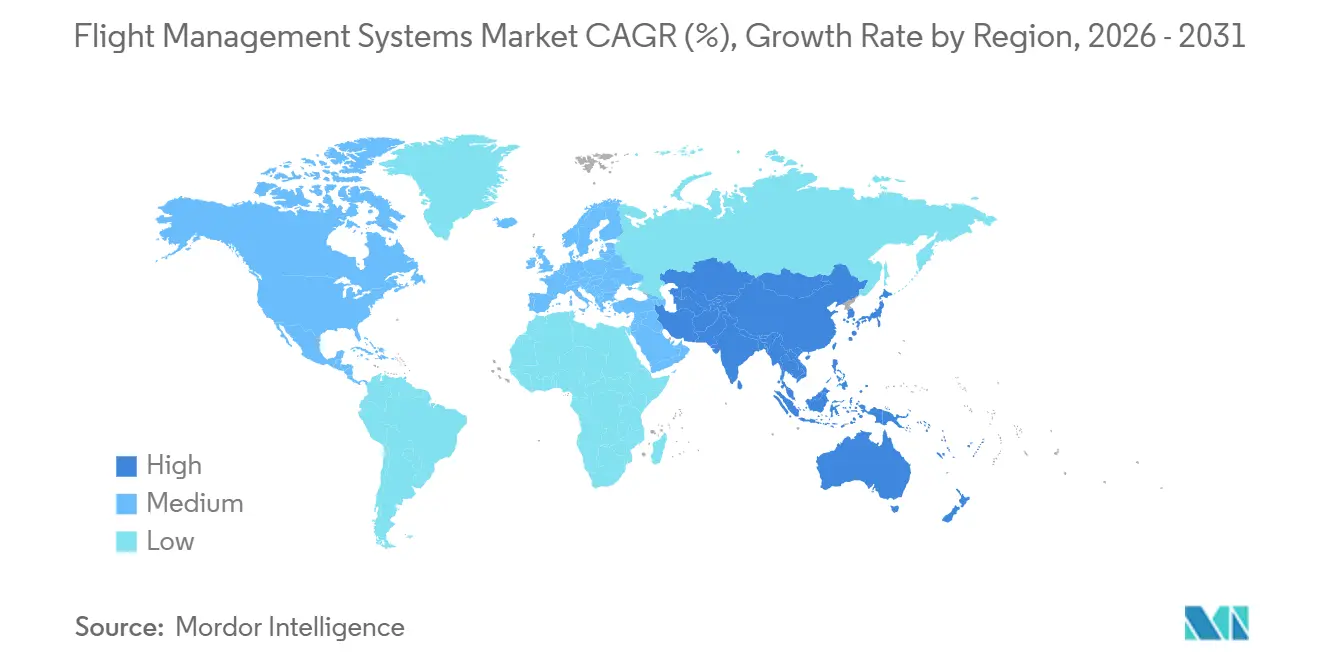
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugmanagementsysteme von Mordor Intelligence
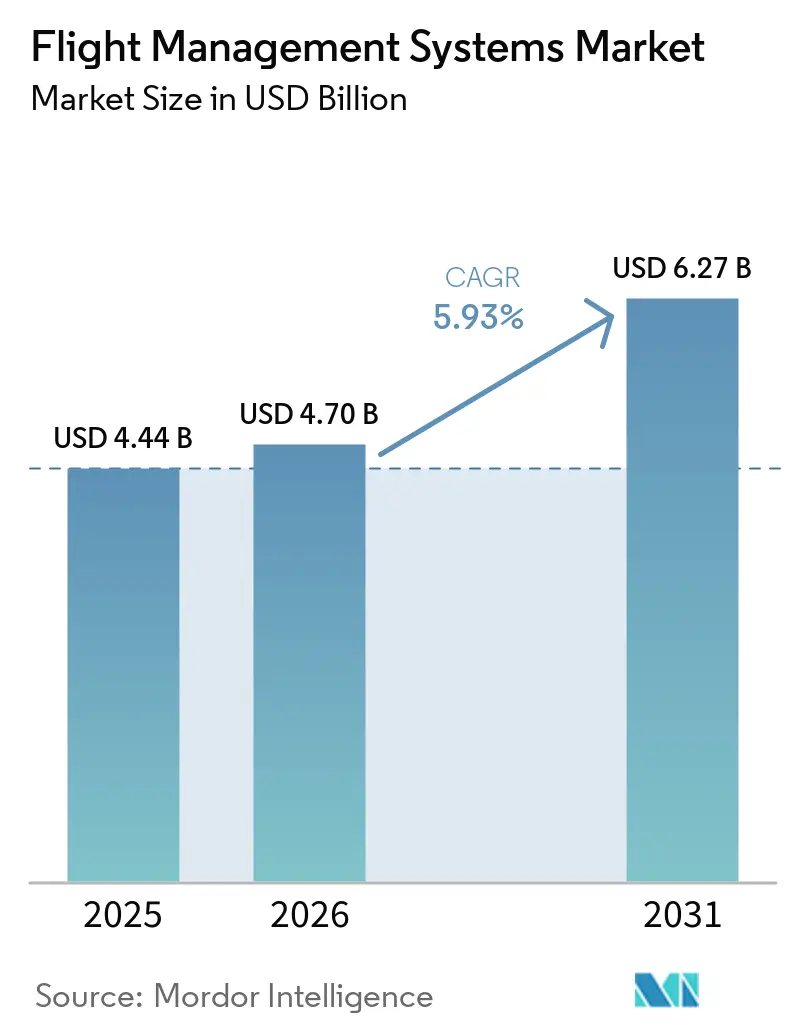
Die Marktgröße für Flugmanagementsysteme wurde im Jahr 2025 auf 4,44 Milliarden USD geschätzt und soll von 4,70 Milliarden USD im Jahr 2026 auf 6,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,95 % während des Prognosezeitraums (2026–2031). Eine höhere Produktion von Verkehrsflugzeugen, Kraftstoffeffizienzprogramme der Fluggesellschaften und die regulatorische Einführung leistungsbasierter Navigation unterstützen den Markt für Flugmanagementsysteme. Diese Faktoren schaffen Nachfrage nach Neuinstallationen und Software-Updates auf bereits im Betrieb befindlichen Flugzeugen. Zulieferer entwickeln zudem vernetzte und softwaredefinierte Architekturen, die Navigations-Updates, Datenaustausch und neue Cockpitfunktionen unterstützen können. Der Wettbewerb konzentriert sich auf zertifizierte Linefit-Positionen, bei denen ein Zulieferer eine langfristige Aftermarket-Beziehung mit einem Flugzeugbetreiber aufbauen kann. Lieferrückstände, Komponentenengpässe und Anforderungen an die Cybersicherheitszertifizierung können Installationen verzögern, insbesondere bei neueren Flugzeugprogrammen.
Wichtigste Erkenntnisse des Berichts
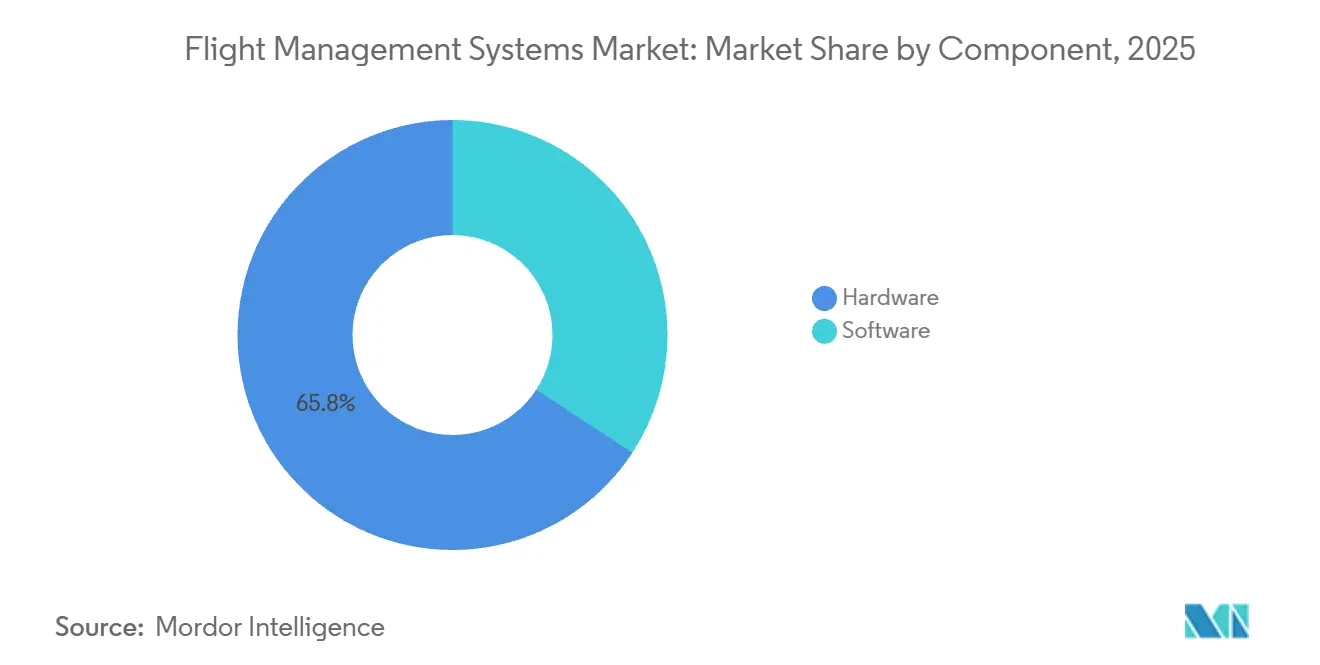
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 65,78 % am Markt für Flugmanagementsysteme, während Software bis 2031 mit einer CAGR von 7,41 % wachsen soll.
- Nach Flugzeugtyp entfiel auf die kommerzielle Luftfahrt im Jahr 2025 ein Umsatzanteil von 74,89 %, während die urbane Luftmobilität bis 2031 mit einer CAGR von 10,84 % wachsen soll.
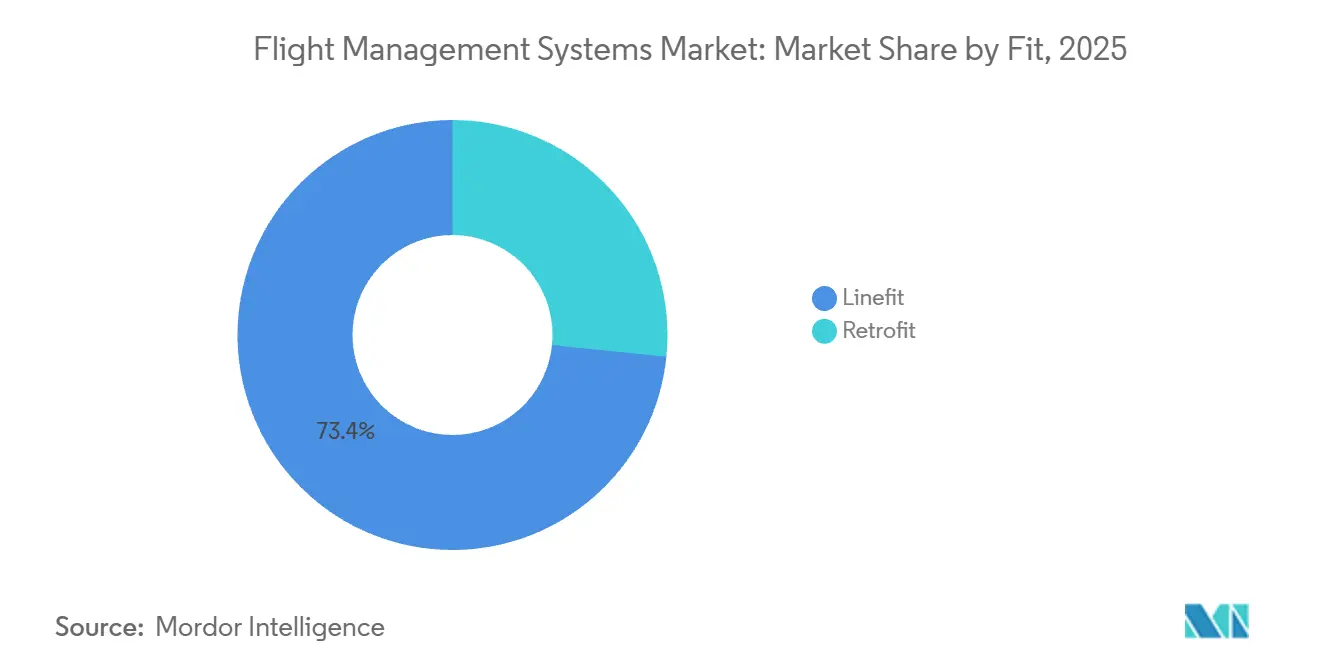
- Nach Einbauart entfielen auf Linefit-Installationen im Jahr 2025 73,39 % des Umsatzes, während Retrofit bis 2031 mit einer CAGR von 6,91 % wachsen soll.
- Nach Installationstyp entfielen auf Dual- oder Dreifach-redundante FMS-Konfigurationen im Jahr 2025 58,33 % des Umsatzes; sie waren zugleich der am schnellsten wachsende Installationstyp mit einer CAGR von 7,38 % bis 2031.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 33,16 % am Markt für Flugmanagementsysteme, während Asien-Pazifik bis 2031 mit einer CAGR von 8,82 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Produktionsraten bei Schmalrumpf-Verkehrsflugzeugen | +1.4% | Global, angeführt von OEM-Zentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Fokus der Fluggesellschaften auf Kraftstoffeffizienz und Betriebskostensenkung | +1.1% | Global, konzentriert auf Betreiber in Asien-Pazifik und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Verbindliche Einhaltung fortgeschrittener Navigationsleistungsstandards | +0.9% | Global; Nachholbedarf bei der Einhaltung von Vorschriften in Asien-Pazifik sowie im Nahen Osten und Afrika treibt die Retrofit-Pipeline an | Mittelfristig (2–4 Jahre) |
| Wachsende Verbreitung vernetzter Flugzeuge und Echtzeit-Analysen | +0.8% | Frühe Anwender in Nordamerika und Europa; Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte bei KI-gestützten Entscheidungsunterstützungssystemen im Cockpit | +0.7% | Nordamerika, Europa, wachsende Akzeptanz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Integration von Flugmanagementsystemen mit Plattformen des Flugverkehrsmanagements der nächsten Generation | +0.6% | Global; SESAR (Europa) und NextGen (USA) als Ankerpunkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schmalrumpfproduktion wandelt Auftragsrückstände in zertifizierte Nachfrage nach Flugmanagementsystemen um
Die Produktion von Verkehrsflugzeugen bleibt eine direkte Quelle der Stckzahlnachfrage im Markt für Flugmanagementsysteme. Airbus lieferte im Jahr 2025 793 Verkehrsflugzeuge aus und strebt 870 Auslieferungen im Jahr 2026 an. Die A320-Familie machte rund zwei Drittel des Auslieferungsvolumens des Unternehmens im Jahr 2025 aus, wodurch Schmalrumpfprogramme für die Avionikbeschaffung zentral bleiben. Jedes ausgelieferte Flugzeug benötigt ein zertifiziertes Flugmanagementsystem als Teil seiner Cockpitkonfiguration. Zulieferer müssen Produktionskapazitäten weit vor dem geplanten Auslieferungstermin des Flugzeugs reservieren, da Avionikteile und Zertifizierungsprozesse lange Vorlaufzeiten haben. Eine Linefit-Auswahl kann daher Hardware-Lieferungen bei der Auslieferung sowie Serviceerlöse über die gesamte Betriebslebensdauer des Flugzeugs hinweg unterstützen.
Der Markt für Flugmanagementsysteme profitiert, wenn Flugzeughersteller die Produktion steigern, da dieselben zertifizierten Systeme für eine große Flugzeugfamilie ausgewählt werden können. Airbus hat erklärt, die Produktion der A320-Familie bis 2027 auf 75 Flugzeuge pro Monat steigern zu wollen.[1] Diese Pläne machen die Lieferbereitschaft für Zulieferer von Flugmanagementsystemcomputern, Displays und Navigationssoftware wichtig. Zertifizierte Plattformen haben nach der Installation eine starke Position, da der Wechsel eines Avionik-Systems Engineering-, Test- und Genehmigungskosten verursacht. Dieses Muster begünstigt Unternehmen, die frühzeitig Positionen in einem Flugzeugprogramm sichern. Es macht Flugzeugproduktionspläne auch zu einem aussagekräftigen Indikator für die kurzfristige Nachfrage im Markt für Flugmanagementsysteme.
Kraftstoffoptimierung unterstützt die Nachfrage nach Software-Upgrades
Fluggesellschaften nutzen Flugmanagementfunktionen zur Planung effizienter Routen, zur Steuerung der Flugzeugleistung und zur Reaktion auf sich ändernde Betriebsbedingungen. Der Markt für Flugmanagementsysteme ist daher mit den Bemühungen der Fluggesellschaften verknüpft, den Kraftstoffverbrauch und die Betriebskosten zu senken. Airbus berichtete, dass seine GEESE-Zusammenarbeit Required-Time-of-Arrival-Funktionen getestet hat, die eine Nutzung von Wirbelschleppenenergie durch koordinierte Flugzeugabstände unterstützen können.[2] Solche Funktionen erfordern eine enge Interaktion zwischen den bordeigenen Flugmanagementsystemen und den Prozessen des Flugverkehrsmanagements. Sie legen auch einen höheren Wert auf aktuelle Leistungsdaten, Navigationsdatenbanken und Softwarefähigkeiten.
Das Geschäftsmodell verändert sich, da Fluggesellschaften über den Erstkauf eines Flugmanagementsystemcomputers hinausblicken. Software-Updates können Navigationsverfahren, Leistungsverbesserungen und Kompatibilität mit Flugverkehrssystemen hinzufügen, ohne die Hardware zu ersetzen. Airbus beschrieb im Juni 2026 einen softwaredefinierten Flugzeugansatz, der die Bereitstellung von Anwendungen, Leistungsdatenbanken und Compliance-Updates auf digitalem Wege unterstützt. Dieses Modell kann den Umsatzzyklus verlängern, nachdem ein Flugzeug in Betrieb genommen wurde. Es gibt Betreibern auch einen Grund, die Software aktuell zu halten, wenn sich Kraftstoff-, Routen- und Betriebsanforderungen ändern. Diese Bedingungen unterstützen den Softwareanteil des Marktes für Flugmanagementsysteme.
Leistungsbasierte Navigation schafft eine Compliance-Pipeline
Anforderungen an die leistungsbasierte Navigation schaffen eine Nachfrage, die weniger von kurzfristigen Kaufentscheidungen der Fluggesellschaften abhängt. Die Federal Aviation Administration (FAA) erklärt, dass ihr NextGen-Programm die Modernisierung des US-amerikanischen Lufttransportsystems durch verbesserte Navigation, Kommunikation und Informationsaustausch unterstützt.[3] Flugmanagementsysteme sind für diesen Übergang zentral, da sie die erforderlichen Navigationsverfahren berechnen und ausführen. Fluggesellschaften und andere Betreiber benötigen kompatible Ausrüstung und aktuelle Datenbanken, um diese Verfahren zuverlässig nutzen zu können. Dies hält die Einhaltung regulatorischer Anforderungen sowohl für neue Flugzeuge als auch für Retrofit-Programme relevant.
Der europäische Rahmen für leistungsbasierte Navigation unterstützt ebenfalls laufende Upgrades von Flugmanagementsystemen. Die Europäische Union schreibt durch ihre Verordnung zur leistungsbasierten Navigation spezifische Navigationsfähigkeiten in definierten Lufträumen vor, während die Verordnung 2025/520 die RNP-4-Anforderungen auf ozeanische und abgelegene kontinentale Lufträume ausweitet. Diese Anforderungen unterstützen die Marktaktivität für Flugmanagementsysteme, da viele Flugzeuge Software-, Datenbank- oder Hardwareänderungen benötigen, um die geforderten Leistungsstandards zu erfüllen. Compliance-Anforderungen können besonders relevant für Betreiber mit älteren Flotten sein. Sie erhalten auch eine Retrofit-Möglichkeit aufrecht, wenn die Modernisierung des Luftraums im Laufe der Zeit voranschreitet.
Vernetzte Flugzeuge und KI-gestützte Operationen erweitern die Systemanforderungen
Programme für vernetzte Flugzeuge erhöhen die Menge an Betriebsinformationen, die zwischen Flugzeugen und Bodensystemen ausgetauscht werden können. Airbus hat Navblue und Skywise im April 2026 zusammengeführt, um eine digitale Betriebseinheit zu schaffen, die rund 12.000 Flugzeuge verbindet. Diese Entwicklung bringt Flugbetrieb, Wartung und Datendienste näher zusammen. Sie kann die Bedeutung von Flugmanagementsystemdaten im Flugbetrieb der Fluggesellschaften erhöhen. Sie gibt Flugzeugherstellern auch eine größere Rolle in der digitalen Dienstleistungsbeziehung nach der Flugzeugauslieferung.
KI-gestützte Cockpitfunktionen sind eine weitere sich entwickelnde Anforderung im Markt für Flugmanagementsysteme. Das DLR validierte im Jahr 2025 einen bordeigenen digitalen Assistenten für Aufgaben, die Unterstützung bei der Kommunikation mit der Flugsicherung, Wetterausweichmanöver und Anflugoptimierung umfassten. Airbus hat softwaredefinierte Flugzeugfunktionen beschrieben, darunter Hinderniserkennung, Sprache-zu-Text-Unterstützung für die Flugsicherung und automatische Landeunterstützung. Diese Fähigkeiten benötigen zuverlässige Verbindungen zur Flugmanagementlogik, wenn sie Routen- oder Trajektorienentscheidungen beeinflussen. Das Ergebnis ist ein größerer Bedarf an sicherem Computing, Softwareintegration und klaren Zertifizierungswegen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anhaltende Lieferverzögerungen bei Flugzeugen, die neue Systeminstallationen beeinträchtigen | -1.1% | Global; am stärksten ausgeprägt in Asien-Pazifik, wo die Auftragswarteschlangen am längsten sind | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Zertifizierung cybersicherer Avionikarchitekturen | -0.8% | Global; am stärksten ausgeprägt bei UAM- und UAS-Neueinsteigerprogrammen | Mittelfristig (2–4 Jahre) |
| Engpässe bei anwendungsspezifischen integrierten Schaltkreisen für Avionik-Systeme | -0.7% | Global; konzentriertes Risiko in asiatischen Halbleiterfabriken | Kurzfristig (≤ 2 Jahre) |
| Hohe Nachrüstkosten, die die Einführung in älteren Flugzeugflotten einschränken | -0.5% | Vorwiegend Südamerika, Naher Osten und Afrika sowie sekundäre Betreiber in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferrückstände bei Flugzeugen verzögern Linefit-Umsätze
Lieferrückstände bei Flugzeugen können verzögert werden, wenn Linefit-Systeme installiert und als Umsatz erfasst werden. Flugmanagementsysteme werden in der Regel gegen Flugzeugauslieferungsmeilensteine geplant, sodass eine Produktionsverzögerung die zugehörige Installation in einen späteren Zeitraum verschiebt. Die Auswirkungen sind am deutlichsten sichtbar, wo große Auftragsbücher die Auslieferungspläne für Schmalrumpfflugzeuge verlängern. Die Verfügbarkeit von Komponenten kann das Problem verschärfen, da zertifizierte Avionik auf spezialisierte Teile angewiesen ist, die nicht einfach ersetzt werden können. Anwendungsspezifische integrierte Schaltkreise erfordern eine Qualifizierung für sicherheitskritische Anwendungen, was die Anzahl akzeptabler Ersatzlieferanten begrenzt.
Der Markt für Flugmanagementsysteme sieht sich auch mit längeren Vorlaufzeiten konfrontiert, wenn Zulieferer ein Teil neu qualifizieren oder eine zertifizierte Konfiguration ändern müssen. Diese Einschränkungen können den gesamten Flugzeugauslieferungsplan beeinflussen, selbst wenn der Großteil der Avionikausrüstung verfügbar ist. Fluggesellschaften erhalten Flugzeuge dann möglicherweise später als geplant, was den Beginn der damit verbundenen Service- und Softwareerlöse verzögert. Rückstände beseitigen nicht den letztendlichen Bedarf an Flugmanagementsystemen, können die Nachfrage jedoch zwischen Prognosezeiträumen verschieben. Der Druck ist für Linefit-Zulieferer unmittelbarer als für Retrofit-Anbieter, die Installationen an bereits im Betrieb befindlichen Flugzeugen durchführen können.
Cybersicherheitszertifizierung erhöht das Entwicklungsrisiko
Cybersicherheitsanforderungen erhöhen den Aufwand für die Zertifizierung vernetzter Avionikarchitekturen. Die Zertifizierungsstandards der EASA umfassen Sicherheitsaspekte für Systeme, die durch absichtliche unbefugte elektronische Interaktion beeinträchtigt werden können. Zulieferer müssen Bedrohungen bewerten, Schutzmaßnahmen definieren und nachweisen, dass ihr System einen sicheren Betrieb aufrechterhalten kann. Diese Arbeit erhöht den Zeit- und Entwicklungsaufwand für Flugzeugprogramme, die neue Vernetzungs- oder Softwarefunktionen nutzen. Sie ist besonders relevant für Systeme, die Betriebsinformationen mit Bodendiensten oder anderen Flugzeugsystemen austauschen.
Die Herausforderung ist für UAM- und unbemannte Flugzeugprogramme ausgeprägter, da sich deren Architekturen noch in der Entwicklung befinden. Neue Designs müssen Navigationsintegrität, Kommunikation, automatisierte Funktionen und Cybersicherheitskontrollen in einem System kombinieren, das Regulierungsbehörden genehmigen können. Der Markt für Flugmanagementsysteme könnte daher bei einigen fortgeschrittenen Plattformen trotz hoher erwarteter Wachstumsraten eine langsamere Markteinführung erleben. Etablierte kommerzielle Flugzeugprogramme verfügen über ausgereiftere Zertifizierungsprozesse und installierte Ausrüstungsbasen. Dennoch kann Cybersicherheitsarbeit Zeitpläne beeinflussen, wenn Zulieferer eine wesentlich andere Flugmanagementsystemarchitektur einführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt, während Software den Umsatzzyklus erweitertHardware hielt im Jahr 2025 65,78 % des Komponentenumsatzes. Flugmanagementsystemcomputer, Steuer-Display-Einheiten und visuelle Display-Einheiten bilden den zertifizierten physischen Kern einer Installation. Ihr Wert spiegelt den Engineering-Aufwand wider, der erforderlich ist, um Sicherheits-, Zuverlässigkeits- und Umweltanforderungen zu erfüllen. Honeywell wählte im September 2025 das TTEthernet-Endsystem von TTTech Aerospace für sein Flugmanagementsystem der nächsten Generation aus.[4] Das Netzwerk unterstützt deterministischen Datenaustausch und ist für ein System vorgesehen, das auf dem höchsten Design-Assurance-Level zertifiziert werden kann. Dieser Ansatz zeigt, warum Hardware auch dann wichtig bleibt, wenn Softwarefunktionen wachsen.
Software ist die am schnellsten wachsende Komponente, wobei die Marktgröße für Flugmanagementsysteme im Softwarebereich bis 2031 mit einer CAGR von 7,41 % wachsen soll. Software unterstützt Navigationsdatenbanken, Flugplanungslogik, Flugzeugleistungsberechnungen und Schnittstellen mit anderen Flugzeugsystemen. Die softwaredefinierten Flugzeugarbeiten von Airbus zeigen, dass Anwendungen und Daten-Updates bereitgestellt werden können, ohne die Kernhardware zu ändern. Diese Fähigkeit kann für Zulieferer nach der Installation eines Systems wiederkehrende Aufträge generieren. Sie kann Betreibern auch helfen, auf sich ändernde Anforderungen der leistungsbasierten Navigation zu reagieren. Hardware-Zulieferer, die Softwaredienste anbieten, haben möglicherweise eine stärkere langfristige Beziehung zu Flugzeugbetreibern.



Nach Flugzeugtyp:
Kommerzielle Luftfahrt hat die größte installierte NachfragebasisDie kommerzielle Luftfahrt machte im Jahr 2025 74,89 % des Marktumsatzes aus. Große Fluggesellschaftsflotten erfordern gemeinsame Navigationsfähigkeiten, standardisierte Schulungen und laufende Datenbankunterstützung. Schmalrumpfflugzeuge sind besonders wichtig, da sie einen großen Anteil der weltweiten kommerziellen Auslieferungen ausmachen. Airbus erwartet, dass Asien-Pazifik bis 2044 19.560 der weltweiten Nachfrage nach neuen Verkehrsflugzeugen ausmachen wird. Diese Nachfragebasis unterstützt neue Systeminstallationen sowie langfristige Supportaktivitäten.
Die Militärluftfahrt bietet einen separaten Modernisierungsweg durch Missionscomputer- und Cockpit-Upgrade-Programme. Curtiss-Wright wurde ausgewählt, Missionscomputer für das Modernisierungsprogramm der C-17 der US Air Force zu liefern, mit einem geschätzten Lebenszeitwert von über 400 Millionen USD.[5] Die allgemeine Luftfahrt und unbemannte Flugzeuge fügen Retrofit- und spezialisierte Navigationsnachfrage hinzu. UAM ist die am schnellsten wachsende Flugzeugkategorie mit einer CAGR von 10,84 % bis 2031. Safran wurde im Juli 2026 ausgewählt, duale SkyNaute-Hybrid-Trägheitsnavigationssysteme für das eVTOL-Flugzeug von Eve Air Mobility zu liefern. Die Auswahl zeigt, dass UAM-Systeme eine spezialisierte Navigationsleistung in GNSS-beeinträchtigten städtischen Umgebungen benötigen.
Nach Einbauart:
Linefit behält die Skalierung, während Retrofit an Dynamik gewinntLinefit-Installationen machten im Jahr 2025 73,39 % des Einbauart-Umsatzes aus. Flugzeughersteller und Fluggesellschaftskunden wählen Avionik häufig während der Produktion aus, um eine einheitliche Flottenkonfiguration ab der Inbetriebnahme zu schaffen. Diese Entscheidung kann eine langfristige Beziehung für Wartung, Datenbanken, Reparaturen und Upgrades begründen. Eine einheitliche Flottenkonfiguration kann auch die Betriebsunterstützung während der Betriebslebensdauer des Flugzeugs vereinfachen. Die Vertragsstruktur hilft zu erklären, warum Linefit-Positionen über eine anfängliche Systemauswahl hinaus einen Wert haben.
Retrofit ist die am schnellsten wachsende Einbauartkategorie mit einer CAGR von 6,91 % bis 2031. Ältere Flugzeuge benötigen möglicherweise Upgrades, um Navigationsanforderungen zu erfüllen, Cockpitfähigkeiten zu verbessern oder die Betriebslebensdauer zu verlängern. Geschäftsflugzeugbetreiber aktualisieren Avionik auch, um den Nutzwert und den Wiederverkaufswert des Flugzeugs zu erhalten. Universal Avionics, Collins Aerospace und Garmin bedienen mit zertifizierten Retrofit-Lösungen unterschiedliche Teile des Upgrade-Marktes. Garmins G5000H wurde im Dezember 2025 ausgewählt, um 24 UH-60L Black Hawk-Hubschrauber der brasilianischen Luftwaffe zu modernisieren. Retrofit-Arbeiten können durch flugzeugspezifisches Engineering und Anforderungen an ergänzende Musterzulassungen geschützt sein.

Nach Installationstyp:
Redundanz wird für fortgeschrittene Operationen wichtigerDual- oder Dreifach-redundante FMS-Konfigurationen machten im Jahr 2025 58,33 % des Marktumsatzes aus. Diese Systeme verwenden mehrere Einheiten, um Kontinuität zu gewährleisten, wenn ein System ausfällt. Redundanz ist wichtig für Flugzeuge, die fortgeschrittene Navigationsverfahren durchführen und eine zuverlässige Flugführung benötigen. Sie unterstützt auch den Sicherheitsnachweis für Systeme mit stärker automatisierten Funktionen. Die Konfiguration ist daher in Verkehrsflugzeugen und anderen Plattformen mit anspruchsvollen Betriebsanforderungen üblich.
Dual- oder Dreifach-redundante Konfigurationen waren mit einer CAGR von 7,38 % während des Prognosezeitraums auch der am schnellsten wachsende Installationstyp. RNP-AR-Anflugverfahren erfordern eine hohe Navigationsgenauigkeit, was die Bedeutung von Querüberwachung und Fehlertoleranz erhöht. Einzel-FMS-Konfigurationen bleiben in kleineren Kolbenflugzeugen, Turboprops und leichten Geschäftsreiseflugzeugen relevant, wo Gewicht und Kosten wichtiger sind. UAM-Flugzeuge benötigen möglicherweise redundante Navigations- und Trägheitssysteme, um einen sicheren Weiterflug und eine sichere Landung zu unterstützen. Safrans Dual-System-Auswahl für Eve Air Mobility spiegelt diesen Bedarf an einer widerstandsfähigen Navigationsarchitektur wider.
Geografische Analyse
Markt für Flugmanagementsysteme in Nordamerika
Nordamerika hielt 2025 einen Anteil von 33,16 % am regionalen Umsatz. Die Region vereint eine hohe Flugzeugfertigungsaktivität, bedeutende Avionik-Zulieferer und das FAA-NextGen-Modernisierungsprogramm. Die NextGen-Arbeiten der FAA unterstützen Upgrades in den Bereichen Navigation, Kommunikation und Informationsaustausch im gesamten nationalen Luftraumsystem. Dieses Umfeld begünstigt Flugzeug-Upgrades und damit verbundene Aktivitäten im Bereich Flugmanagementsoftware.
Markt für Flugmanagementsysteme in Europa
Europa war die zweitgrößte Region im Markt für Flugmanagementsysteme. Die Airbus-Produktionsstandorte in Toulouse, Hamburg und Sevilla stützen die Flugzeugfertigungsbasis der Region. Europäische Luftraumvorschriften verlangen zudem leistungsbasierte Navigationskapazitäten für geeignete Operationen. Die Verordnung 2025/520 erweitert die RNP-4-Anforderungen auf bestimmte ozeanische und abgelegene kontinentale Operationen. Diese Vorschriften können die Nachfrage nach Nachrüstungen und Software-Updates fördern.
Markt für Flugmanagementsysteme im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 8,82 % prognostiziert – die höchste regionale Wachstumsrate im Markt für Flugmanagementsysteme. Airbus prognostiziert für die Region bis 2044 ein jährliches Passagierverkehrswachstum von 4,4 %. Indien, China und Südostasien sind bedeutende Märkte, da sie ihre kommerziellen Flotten und Luftverkehrsnetze ausbauen. Indien hat zudem bedeutende Avionik-Serviceverpflichtungen für große Flotten der A320-Familie auf sich gezogen. China hat ein inländisches Flugplanungssystem für die Zivilluftfahrt entwickelt, was auf einen langfristig anderen Technologiepfad im Land hindeutet.
Markt für Flugmanagementsysteme in Südamerika und dem Nahen Osten und Afrika
Südamerika verfügte 2025 über eine kleinere, aber eigenständige Nachfragebasis im Markt für Flugmanagementsysteme. Brasilien unterstützt regionale Aktivitäten durch militärische Luftfahrtprojekte und die Entwicklung von UAM-Plattformen. Der Bedarf an Großraumflugzeugen, die Infrastrukturentwicklung und das Altersprofi der im Betrieb befindlichen Flugzeuge prägen die Nachfrage im Nahen Osten und in Afrika. Die PBN-Implementierung liegt in Teilen der Region noch unter dem globalen Durchschnitt, was langfristig eine Compliance-Chance bietet, sobald Investitionen in Luftraum und Flughäfen voranschreiten.
Wettbewerbslandschaft
Marktkonzentration
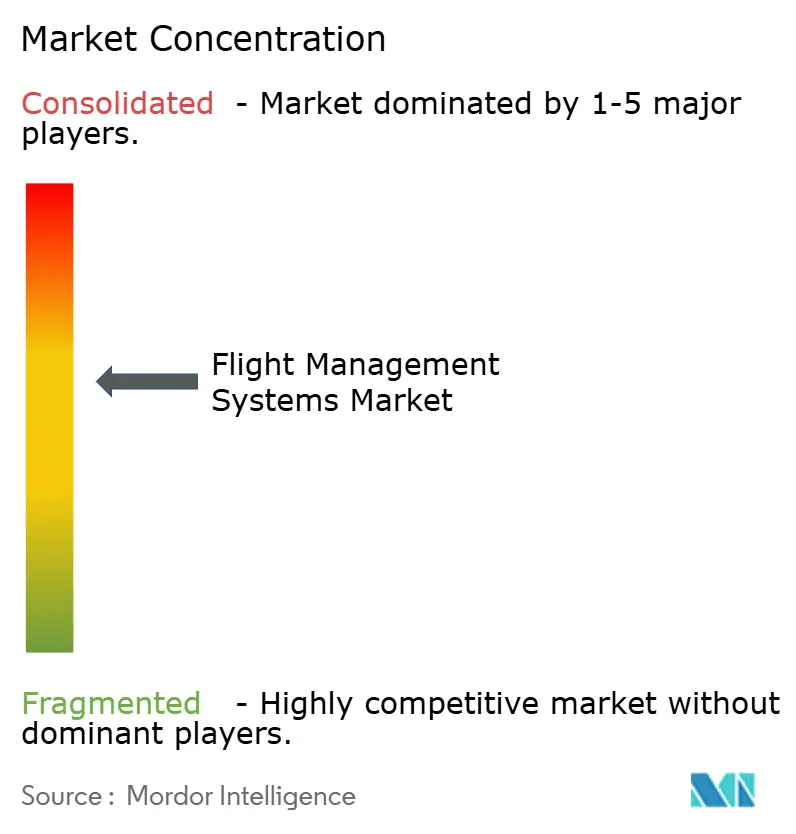
Der Markt für Flugmanagementsysteme ist unter den großen Avioniklieferanten mäßig konsolidiert. Honeywell International Inc., Thales Group und RTX Corporation nehmen starke Positionen in kommerziellen Linefit-Programmen ein. Ihr Wettbewerbsvorteil ergibt sich aus der Zertifizierungskompetenz, den etablierten Beziehungen zu Flugzeugherstellern und der Fähigkeit, Systeme über lange Betriebslebenszyklen hinweg zu unterstützen. Eine Linefit-Auswahl kann durch Reparaturen, Wartung, Software-Updates und Datendienste eine langfristige Aftermarket-Beziehung begründen. Diese Struktur erschwert es einem neuen Lieferanten, ein installiertes Primärsystem zu ersetzen, und macht den Wettbewerb um Flugzeugprogramme wichtiger als einen einmaligen Geräteverkauf.
Der Markt für Flugmanagementsysteme bietet darüber hinaus Chancen in der militärischen Modernisierung, bei Nachrüstsystemen und in der UAM-Navigation. Die Vergabe des C-17-Missionsrechnerauftrags an Curtiss-Wright zeigt, wie eine Beschaffung auf Basis offener Architekturen Möglichkeiten neben traditionellen Verteidigungslieferanten schaffen kann. Garmin und Universal Avionics bedienen die Nachrüstnachfrage mit modularen zertifizierten Systemen für verschiedene Flugzeugkategorien. Die Übernahme der Flugsteuerungs- und Betätigungsaktivitäten von Collins Aerospace durch Safran im Juli 2025 erweiterte das Spektrum an Flugsystemfähigkeiten. Die Transaktion kann gebündelte Angebote in den Bereichen Flugsteuerung, Navigation und verwandte Systeme unterstützen. Da kein kombinierter Marktanteil für die führenden Unternehmen vorlag, stützen die verfügbaren Informationen eher eine mäßige als eine stark konzentrierte Marktbeschreibung.
Marktführer in der Branche der Flugmanagementsysteme
-
Honeywell International Inc.
-
Thales Group
-
RTX Corporation
-
Garmin Ltd.
-
GE Aerospace (General Electric Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugmanagementsysteme Unternehmen in diesem Bericht
- Honeywell International Inc.
- Thales Group
- RTX Corporation
- Garmin Ltd.
- GE Aerospace (General Electric Company)
- Safran S.A.
- Universal Avionics Systems Corporation (Elbit Systems Ltd.)
- Lufthansa Systems GmbH (Deutsche Lufthansa AG)
- CMC Electronics Inc.
- Leonardo S.p.A.
- Curtiss-Wright Corporation
- BAE Systems plc
Neueste Industrielle Entwicklungen in Markt für Flugmanagementsysteme
- Juli 2026: Safran Electronics & Defense wurde von Eve Air Mobility, einer Tochtergesellschaft von Embraer, ausgewählt, duale SkyNaute-Hybrid-Trägheitsnavigationssysteme für sein eVTOL-Flugzeug zu liefern. Die Systeme nutzen HRG-Crystal-Kreiseltechnologie, um die Navigationskontinuität in GNSS-beeinträchtigten städtischen Umgebungen aufrechtzuerhalten.
- April 2026: Airbus fusionierte Navblue mit Skywise, um eine einheitliche digitale Betriebseinheit zu bilden, die weltweit rund 12.000 Flugzeuge verbindet, und tritt damit in den Wettbewerb mit Avionik-OEMs in den Märkten für Flugmanagementoptimierung und Airline-Software.
- Februar 2026: The Boeing Company erhielt einen Auftrag der US Air Force zur Entwicklung und Modernisierung des Cockpits der C-17 Globemaster III. Curtiss-Wright wurde anschließend ausgewählt, MOSA-konforme Missionscomputer im Rahmen eines Vertrags mit einem geschätzten Lebenszeitwert von über 400 Millionen USD zu liefern.
Berichtsumfang des globalen Marktes für Flugmanagementsysteme
Ein Flugmanagementsystem (FMS) ist ein zentrales bordeigenes Computersystem in modernen Flugzeugen. Es automatisiert Flugplanung, Mehrfachsensor-Navigation und Leistungsoptimierung. Das System reduziert die Arbeitsbelastung der Besatzung erheblich, indem es präzise laterale und vertikale Flugbahnen berechnet, den Kraftstoffverbrauch steuert und sich mit dem Autopiloten synchronisiert.
Der Markt für Flugmanagementsysteme ist nach Komponente, Flugzeugtyp, Einbauart, Installationstyp und Geografie segmentiert. Nach Komponente ist der Markt in Hardware und Software segmentiert. Nach Flugzeugtyp ist der Markt in kommerzielle Luftfahrt, Militärluftfahrt, allgemeine Luftfahrt, unbemannte Luftfahrtsysteme (UAS) und urbane Luftmobilität (UAM) segmentiert. Nach Einbauart ist der Markt in Linefit und Retrofit segmentiert. Nach Installationstyp ist der Markt in Einzel-FMS und Dual-/Dreifach-redundantes FMS segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Flugmanagementsysteme in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Hardware | Flugmanagementrechner |
| Steuerdisplayeinheit | |
| Visuelle Anzeigeeinheit | |
| Software |
| Verkehrsflugzeuge | Schmalrumpfflugzeuge |
| Großraumflugzeuge | |
| Regionalflugzeuge | |
| Militärflugzeuge | Kampfflugzeuge |
| Transportflugzeuge | |
| Spezialauftrag | |
| Hubschrauber | |
| Allgemeine Luftfahrt | Geschäftsflugzeuge |
| Kolben- und Turbopropflugzeuge | |
| Kommerzielle Hubschrauber | |
| Unbemannte Luftfahrtsysteme | Zivil und kommerziell |
| Verteidigung und Regierung | |
| Urbane Luftmobilität |
| Werkseinbau |
| Nachrüstung |
| Einzel-Flugmanagementsystem |
| Dual-/Dreifach-redundantes Flugmanagementsystem |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Komponente | Hardware | Flugmanagementrechner | |
| Steuerdisplayeinheit | |||
| Visuelle Anzeigeeinheit | |||
| Software | |||
| Nach Flugzeugtyp | Verkehrsflugzeuge | Schmalrumpfflugzeuge | |
| Großraumflugzeuge | |||
| Regionalflugzeuge | |||
| Militärflugzeuge | Kampfflugzeuge | ||
| Transportflugzeuge | |||
| Spezialauftrag | |||
| Hubschrauber | |||
| Allgemeine Luftfahrt | Geschäftsflugzeuge | ||
| Kolben- und Turbopropflugzeuge | |||
| Kommerzielle Hubschrauber | |||
| Unbemannte Luftfahrtsysteme | Zivil und kommerziell | ||
| Verteidigung und Regierung | |||
| Urbane Luftmobilität | |||
| Nach Einbauart | Werkseinbau | ||
| Nachrüstung | |||
| Nach Installationstyp | Einzel-Flugmanagementsystem | ||
| Dual-/Dreifach-redundantes Flugmanagementsystem | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Flugmanagementsystemen an?
Die Produktion von Verkehrsflugzeugen, der Bedarf an Kraftstoffeffizienz, Anforderungen an die leistungsbasierte Navigation und Funktionen vernetzter Flugzeuge unterstützen die Nachfrage nach neuen Systemen und Upgrades.
Welche Komponente wächst am schnellsten?
Software ist die am schnellsten wachsende Komponente mit einer prognostizierten CAGR von 7,41 % bis 2031, während Hardware im Jahr 2025 einen Anteil von 65,78 % hielt.
Welche Flugzeugkategorie hat die stärksten Wachstumsaussichten?
Urbane Luftmobilität (UAM) soll mit einer CAGR von 10,84 % bis 2031 die am schnellsten wachsende Flugzeugkategorie sein.
Warum nehmen Retrofit-Installationen zu?
Die Retrofit-Nachfrage wird durch alternde Flugzeuge, Navigations-Compliance-Anforderungen, Betriebslebensdauerverlängerung und Cockpit-Modernisierung unterstützt, mit einer prognostizierten CAGR von 6,91 % bis 2031.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,82 % wachsen, unterstützt durch die Expansion kommerzieller Flotten in Indien, China und Südostasien.
Was schränkt die Einführung fortgeschrittener Flugmanagementsysteme ein?
Verzögerungen bei der Flugzeugauslieferung und der Zeitaufwand für die Zertifizierung cybersicherer Avionik-Systeme können Installationen und die Einführung neuer Programme verzögern.