
Fischöl-Omega-3-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.19 Milliarden US-Dollar |
| Marktgröße (2031) | 1.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
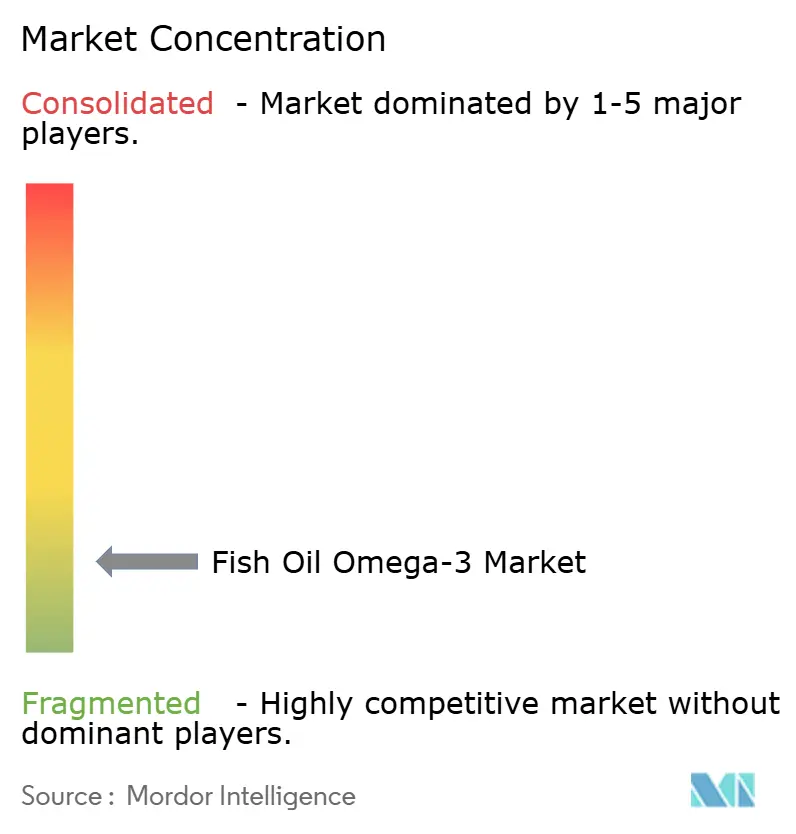
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fischöl-Omega-3-Marktanalyse von Mordor Intelligence
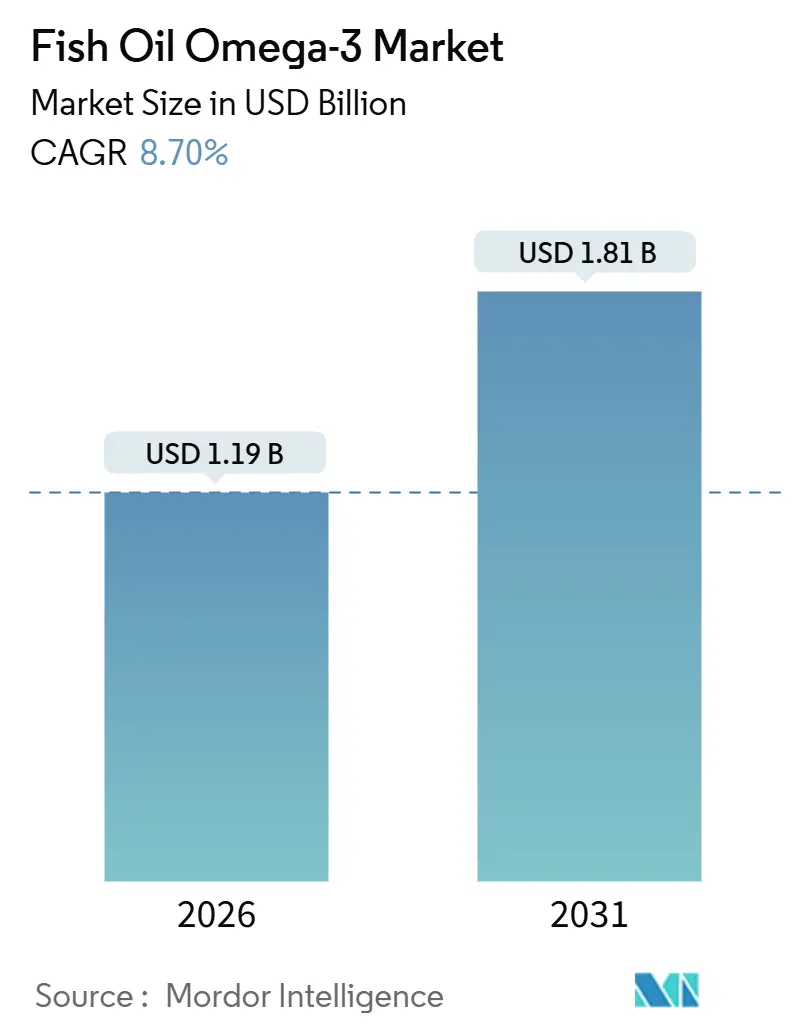
Die Größe des Fischöl-Omega-3-Marktes beläuft sich im Jahr 2026 auf USD 1,19 Milliarden und wird voraussichtlich bis 2031 USD 1,81 Milliarden erreichen, was einer CAGR von 8,7 % über den Prognosezeitraum entspricht. Die steigende verschreibungspflichtige Nachfrage nach hochdosierter Eicosapentaensäure (EPA), eine Erholung der peruanischen Anchoveta-Biomasse sowie die Einrichtung von überkritischen CO₂-Reinigungszentren in Chile und Peru erweitern die Gewinnmargen über den konventionellen Nahrungsergänzungsmittelbereich hinaus. Im November 2025 empfahlen kardiologische Leitlinien eine tägliche Aufnahme von ≥2 g EPA zur Behandlung von Resttriglyceriden, was zu einem erheblichen Anstieg der versicherungsgedeckten Mengen führte, da Gesundheitsdienstleister und Patienten diese Empfehlungen zunehmend übernehmen. Gleichzeitig stellen Norwegens Neuformulierungen in der Aquakulturernährung erhöhte EPA/DHA-Werte im Lachsmuskel sicher, was für die Aufrechterhaltung des Nährwerts von Zuchtlachs und die Unterstützung der Verbrauchernachfrage entscheidend ist. Dies wiederum stärkt die vorgelagerte Rohölnachfrage und erzeugt einen Welleneffekt in der gesamten Lieferkette. Insgesamt signalisieren diese Dynamiken eine Verlagerung von Basisölen hin zu Premium-Konzentraten und bestätigen die optimistische langfristige Wachstumstrajektorie des Fischöl-Omega-3-Marktes.
Wichtigste Erkenntnisse des Berichts
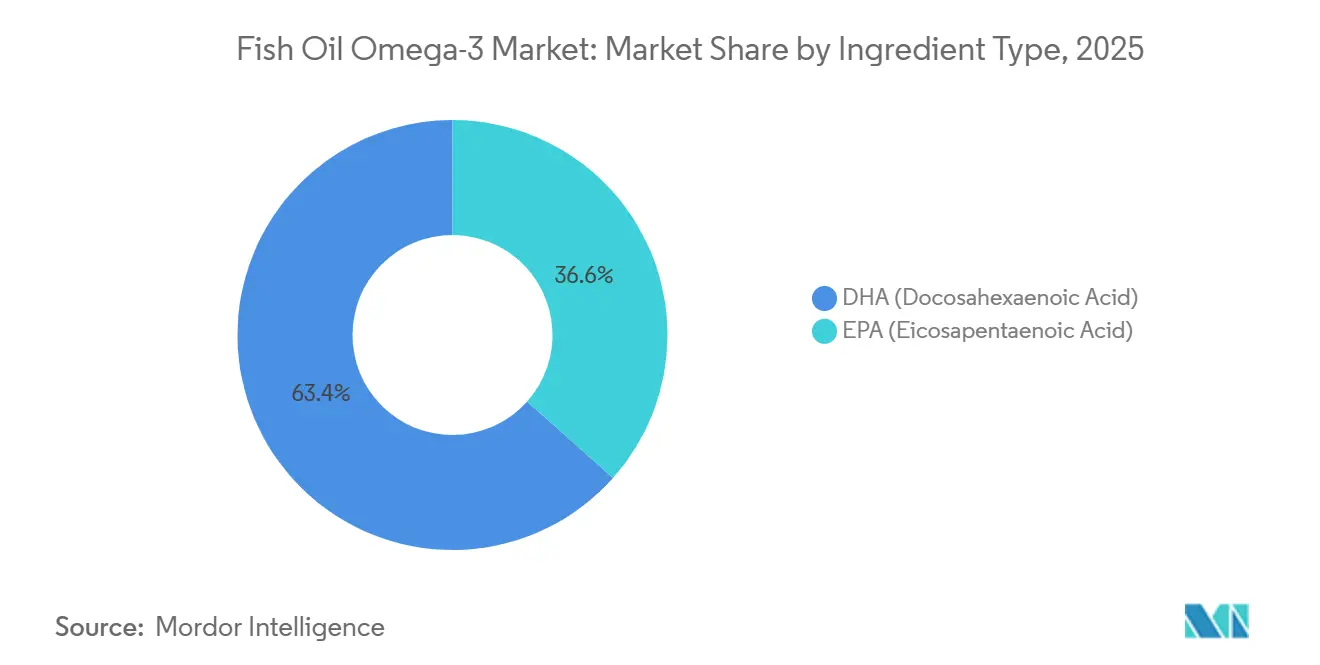
- Nach Inhaltsstofftyp führte Docosahexaensäure (DHA) mit einem Marktanteil von 63,42 % am Fischöl-Omega-3-Markt im Jahr 2025, während EPA bis 2031 eine CAGR von 10,04 % verzeichnen soll
- Nach Spezies entfiel auf Sardellen im Jahr 2025 ein Anteil von 27,03 % an der Fischöl-Omega-3-Marktgröße, während aus Lachs gewonnene Öle bis 2031 mit einer CAGR von 9,51 % wachsen sollen
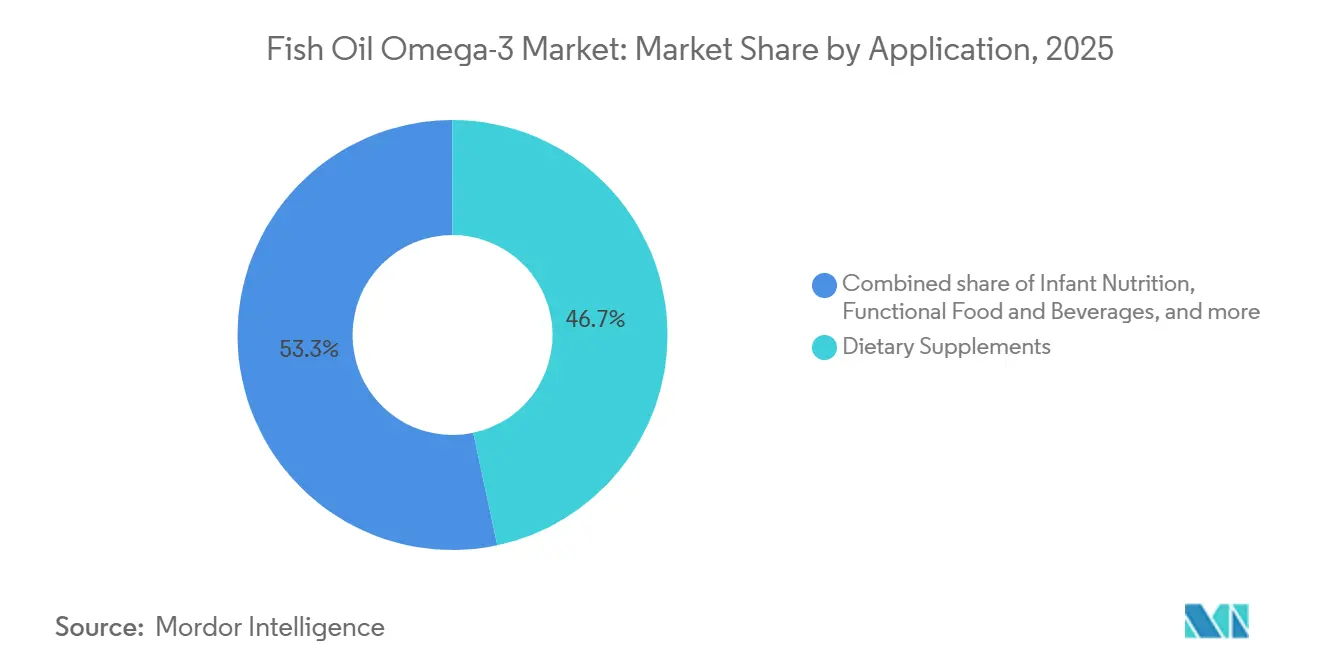
- Nach Anwendung hielten Nahrungsergänzungsmittel im Jahr 2025 einen Umsatzanteil von 46,66 %; Säuglingsernährung ist die am schnellsten wachsende Anwendung mit einer CAGR von 10,44 % bis 2031
- Nach Endverbraucher repräsentierten Erwachsene 78,44 % des Umsatzes im Jahr 2025, aber geriatrische Kohorten werden im Zeitraum 2026–2031 mit einer CAGR von 6,52 % wachsen
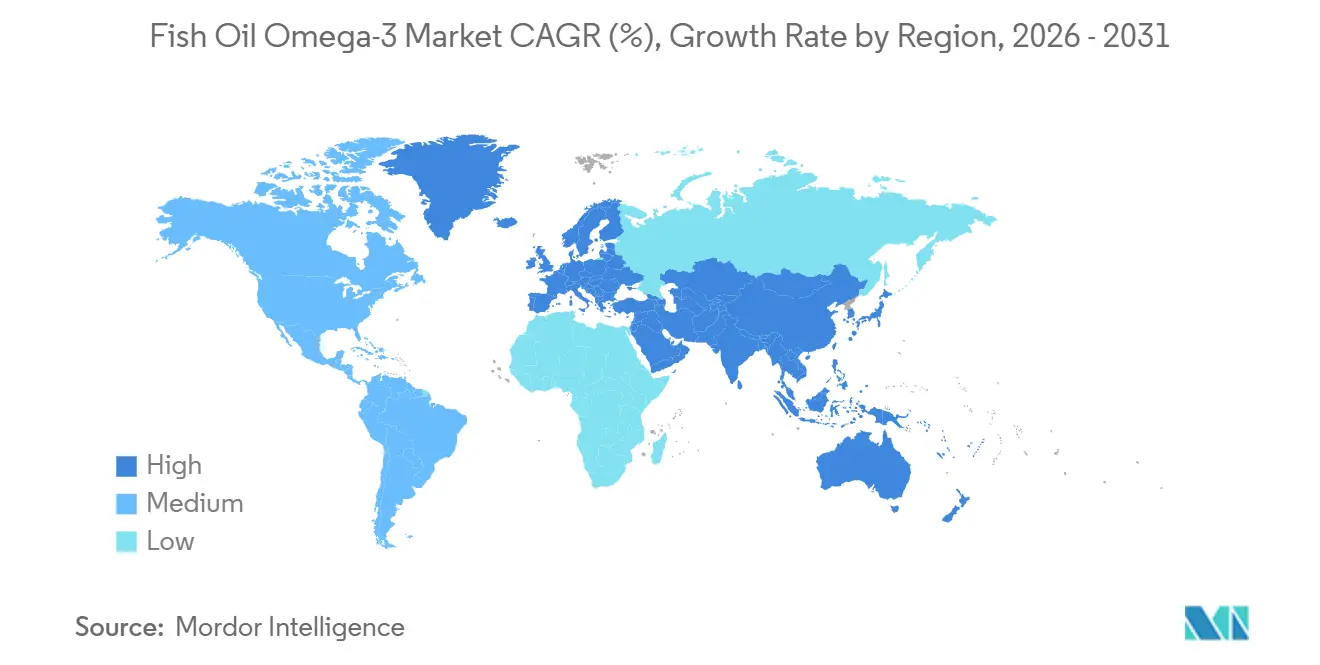
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 34,10 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,80 % wachsen wird
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei Functional Food mit EPA/DHA-angereicherten Getränken | +1.8% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verschreibungspflichtiges EPA gewinnt Unterstützung durch kardiologische Leitlinien | +1.5% | Global, frühe Einführung in den Vereinigten Staaten, Deutschland, Japan | Kurzfristig (≤2 Jahre) |
| Entstehung von überkritischen CO₂-Reinigungszentren in Südamerika | +0.9% | Chile, Peru | Langfristig (≥4 Jahre) |
| Neuformulierungen in der Aquakulturernährung zur Erhaltung des Omega-3-Gehalts in Lachs | +0.8% | Norwegen, Kanada, Chile | Mittelfristig (2–4 Jahre) |
| GOED-geführte Qualitätssiegeladoption im asiatischen E-Commerce | +0.7% | China, Japan, Südkorea, Indien | Kurzfristig (≤2 Jahre) |
| MSC-zertifizierte Quoten für kleine pelagische Fische erschließen Premium-Preisgestaltung | +0.6% | Peru, Norwegen, Island | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei Functional Food mit EPA/DHA-angereicherten Getränken
Um der sogenannten „Weichkapsel-Müdigkeit” entgegenzuwirken, reichern globale Getränkekonzerne EPA- und DHA-Konzentrate in ihre trinkfertigen Milch- und pflanzenbasierten Produkte ein. Diese flüssigen Formate steigern nicht nur die Bioverfügbarkeit, sondern ermöglichen auch kleinere Dosierungen, ohne die Kennzeichnungsaussagen zu beeinträchtigen, was sie zu einer praktischen und effizienten Alternative zu herkömmlichen Nahrungsergänzungsmitteln macht. Unilevers Mikroverkapselungspatente aus dem Jahr 2024 unterstreichen einen strategischen Vorstoß in Richtung Geschmacksmaskierung, der den fischigen Nachgeschmack effektiv eliminiert, der einer breiten Akzeptanz bisher entgegenstand, und den Weg für eine breitere Verbraucherakzeptanz ebnet. Durch die strategische Platzierung dieser Produkte in Convenience-Einzelhandelsgeschäften nutzen Marken Impulskäufe, erweitern ihre Reichweite über traditionelle Apothekenregale hinaus und erschließen ein breiteres Publikum. Mit dem Fokus auf kognitive und kardiovaskuläre Vorteile gewinnen diese Marken erfolgreich Nicht-Nahrungsergänzungsmittel-Nutzer, verbreitern die Verbraucherbasis für den Fischöl-Omega-3-Markt und treiben das Wachstum in diesem Segment voran. Die Genehmigung qualifizierter gesundheitsbezogener Angaben durch die US-amerikanische Lebensmittel- und Arzneimittelbehörde bezüglich des Zusammenhangs zwischen dem Konsum von Eicosapentaensäure (EPA) und Docosahexaensäure (DHA) und dem reduzierten Risiko von Bluthochdruck und koronarer Herzkrankheit stellt einen entscheidenden Wandel in der Regulierungshaltung dar[1]US-amerikanische Lebensmittel- und Arzneimittelbehörde, "FDA gibt qualifizierte gesundheitsbezogene Angaben für EPA und DHA bekannt," fda.gov.
Verschreibungspflichtiges EPA gewinnt Unterstützung durch kardiologische Leitlinien
Die Amerikanische Herzgesellschaft empfahl hochdosiertes EPA für Patienten mit erhöhten Triglyceridwerten, auch wenn diese Statine einnehmen[2]Amerikanische Herzgesellschaft, "Verschreibungspflichtige Omega-3-Fettsäuren zur Behandlung von Triglyceriden," heart.org. Diese Empfehlung ebnet den Weg dafür, dass Icosapentaethylester als erstattungsfähige Therapie anerkannt wird, was zu einer deutlichen Verlagerung der Mengen von den Regalen des rezeptfreien Handels direkt in die Krankenhausformulare führt. Wenn Versicherer Großeinkäufe tätigen, erhöht dies nicht nur die Preistransparenz für Raffinerien, sondern veranlasst auch Aufrüstungen in Raffinerien mit dem Fokus auf die Erzielung von Konzentraten mit ≥96 % Reinheit. Da die Empfehlung der Europäischen Gesellschaft für Kardiologie für 2026 erwartet wird, ist in Deutschland, Frankreich und Italien eine ähnliche Entwicklung zu erwarten, die den US-amerikanischen Trend widerspiegelt. All diese Entwicklungen unterstreichen die Stärkung der verschreibungspflichtigen Einführung und stärken den klinischen Umsatzstrom für den Fischöl-Omega-3-Markt.
Entstehung von überkritischen CO₂-Reinigungszentren in Südamerika
Golden Omega aus Chile und TASA aus Peru haben überkritische CO₂-Anlagen eingerichtet, die die Einhaltung der Monographien des Europäischen Arzneibuches gewährleisten und Lösungsmittelrückstände eliminieren. Diese fortschrittlichen Anlagen ermöglichen die Herstellung von hochreinem pharmazeutischem Fischöl-Omega-3, das das 3- bis 4-fache des Preises von Rohöl erzielt. Dieser erhebliche Preisaufschlag unterstützt kapitalintensive Erweiterungen und ermöglicht es den Unternehmen, die regionale Produktionskapazität zu steigern und zu konsolidieren. Durch den Abschluss direkter Liefervereinbarungen mit japanischen und südkoreanischen Pharmaunternehmen umgehen sie europäische Lohnraffinerien und erzielen dadurch zusätzliche Margen und verbessern die Rentabilität. Darüber hinaus reduziert die finanzielle Unterstützung multilateraler Kreditgeber ihre Kapitalkosten und stärkt Südamerikas Wettbewerbsposition auf dem globalen Markt. Diese strategischen Initiativen verankern gemeinsam langfristige Versorgungssicherheit und Resilienz im Fischöl-Omega-3-Markt.
Neuformulierungen in der Aquakulturernährung zur Erhaltung des Omega-3-Gehalts in Lachs
Die norwegischen Formulierer Skretting und BioMar haben Diäten neu entwickelt, um sicherzustellen, dass Zuchtlachsfilets 2–2,5 g EPA/DHA pro 100 g enthalten, was den ernährungsphysiologischen Wert des Fisches wiederherstellt und der Verbrauchernachfrage nach gesünderen Lebensmitteln gerecht wird. Durch den Einsatz von Retentionsmitteln zur Eindämmung der Fettsäureoxidation ist es ihnen gelungen, den Anteil von Meeresöl in der Ernährung zu senken, ohne die Fleischqualität zu beeinträchtigen, was für die Aufrechterhaltung der Wettbewerbsfähigkeit des Produkts auf dem Markt entscheidend ist. Einzelhändler, die „Omega-3-reichen Lachs” bewerben, erzielen Preisaufschläge und leiten den Mehrwert an Futtermittellieferanten zurück, was Innovationen bei Futterformulierungen anreizt. Die EWOS-Sparte von Cargill setzt Präzisionsfütterungsprotokolle ein und passt die Dosierungen je nach Wachstumsphase an, um die Futterkonversionseffizienz zu optimieren und Abfall zu reduzieren. Diese gesteigerte Nachfrage nach Aquakulturernährung, getrieben durch den Bedarf an nachhaltiger und effizienter Produktion, stärkt wiederum den vorgelagerten Rohölverbrauch im Fischöl-Omega-3-Markt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile peruanische Anchoveta-Biomasse und Quotenaussetzungen | -1.2% | Südamerika, globale Käufer | Kurzfristig (≤2 Jahre) |
| Steigende Mikroalgenkapazität senkt Markteintrittsbarrieren | -0.9% | USA, Niederlande, Brasilien | Mittelfristig (2–4 Jahre) |
| Verschärfung der Grenzwerte für polare Schadstoffe in der EU und China | -0.7% | Europa, China | Kurzfristig (≤2 Jahre) |
| Kosten der Dekarbonisierung des Hochseefrachtverkehrs erhöhen CIF-Preise | -0.5% | Globale Handelsrouten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile peruanische Anchoveta-Biomasse und Quotenaussetzungen
Ende 2023 führten El-Niño-Ereignisse zu einem erheblichen Rückgang der Anchoveta-Rekrutierung, was Quotenaussetzungen auslöste, die die Rohölpreise innerhalb von nur zwei Monaten um 34 % in die Höhe trieben. Diese Störung verdeutlichte die Anfälligkeit der Anchoveta-Lieferkette gegenüber klimatischen Ereignissen. Während eine für das erste Halbjahr 2025 festgelegte Quote von 3 Millionen Tonnen eine Erholung der Biomasse signalisiert, stellen anhaltende Trends der Ozeanerwärmung eine langfristige Bedrohung für die Stabilität und Vorhersehbarkeit dieses Angebots dar. Pharmaunternehmen, die auf konsistente EPA/DHA-Inputs für ihre validierten Dossiers angewiesen sind, stehen vor Herausforderungen, da jede Abweichung im Angebot die Produktion und die Einhaltung von Vorschriften stören kann. Obwohl es eine Verlagerung hin zur Nutzung von norwegischem Hering oder chilenischer Stöcker als alternative Quellen gibt, überträgt dieser Ansatz lediglich das Ökosystemrisiko, anstatt es zu lösen. Folglich übt die Volatilität der Anchoveta kurzfristig erheblichen Druck auf den Fischöl-Omega-3-Markt aus und wirft Bedenken hinsichtlich der Nachhaltigkeit der Lieferkette auf.
Steigende Mikroalgenkapazität senkt Markteintrittsbarrieren
Die Veramaris-Einheit von Evonik und Corbion steigerte die Fermentationskapazität in Nebraska von 15.000 Tonnen auf 25.000 Tonnen und erhöhte damit die Produktion von veganen EPA/DHA-Ölen, die frei von marinen Schadstoffen sind, erheblich. Diese Öle bieten eine nachhaltige Alternative zu herkömmlichen Fischölen und bedienen die wachsende Nachfrage nach pflanzenbasierten und umweltfreundlichen Produkten. Mit sinkenden Kosten bei Algeneinheiten sind Käufer in der Lage, Fischölpreise zu begrenzen, was eine Verschiebung der Marktdynamik bewirkt. DSM-Firmenich prognostiziert, dass Algenöle bis 2030 möglicherweise 18–22 % der Nahrungsergänzungsmittelmengen erfassen werden, was den Wettbewerb verschärft und traditionelle Fischölproduzenten unter Innovationsdruck setzt. Modulare Bioreaktoren, die Standortbeschränkungen an der Küste umgehen, rationalisieren Lieferketten, indem sie die Produktion näher an die Nachfragezentren verlagern. Unterdessen untergräbt die drohende Gefahr der Kommoditisierung die vorgelagerte Preissetzungsmacht im Fischöl-Omega-3-Markt und könnte die Wettbewerbslandschaft neu gestalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltsstofftyp:
EPA steigt in den pharmazeutischen Status aufMit einer prognostizierten CAGR von 10,04 % sind EPA-basierte Inhaltsstoffe bereit, den breiteren Fischöl-Omega-3-Markt zu übertreffen und das Wachstum von DHA zu überholen, obwohl DHA im Jahr 2025 einen dominanten Umsatzanteil von 63,42 % hält. Krankenhäuser und verschreibungspflichtige Kanäle tendieren zunehmend zu EPA-Konzentraten mit einer Reinheit von ≥96 %. Diese Premium-Konzentrate, die etwa drei- bis viermal mehr kosten als ausgewogene EPA/DHA-Mischungen, ermöglichen eine Ausweitung der Wertschöpfung, auch wenn die Mengen bescheiden bleiben. Um diesen spezialisierten Anforderungen gerecht zu werden, nutzen Raffinerien fortschrittliche Chromatographiesäulen und Fraktionierungssysteme. Diese Technologien trennen Rohfischöl geschickt in separate EPA-reiche und DHA-reiche Ströme auf und gewährleisten die Einhaltung der unterschiedlichen pharmazeutischen und ernährungsrechtlichen Vorschriften. Während DHA seine Vorherrschaft in Säuglingsformeln und kognitiven Gesundheitsprodukten wie Gummibärchen beibehält, ist seine Wachstumstrajektorie deutlich langsamer. Diese Verlangsamung unterstreicht eine strategische Verlagerung hin zum lukrativeren therapeutischen EPA innerhalb der Fischöl-Omega-3-Landschaft. Insgesamt stärkt dieses duale Nachfrageprofil die Preissetzungsmacht für Produkte in Spezialqualität im Vergleich zu ihren Pendants in Standardqualität.
Die sich verändernde Produktlandschaft gestaltet einzigartige Lieferkettendynamiken sowohl für EPA als auch für DHA. Pharmazeutisches EPA muss GMP-konforme Einrichtungen durchlaufen und strenge Reinigungs- und Dokumentationsstandards einhalten. Im Gegensatz dazu orientieren sich DHA-Nahrungsergänzungsmittel im Allgemeinen an diätetischen und nutraceutischen Maßstäben. Verarbeiter, die beide Ströme beherrschen, genießen einen strategischen Vorteil, der es ihnen ermöglicht, die Kapazität zwischen Wellness- und klinischen Anwendungen zu verlagern, wenn sich Marktvorschriften und Erstattungsmöglichkeiten verschieben. Forschungs- und Entwicklungsbemühungen konzentrieren sich zunehmend auf EPA-Prodrugs und fortschrittliche Verabreichungsmechanismen. Diese Innovationen versprechen eine erhöhte Bioverfügbarkeit und das Potenzial, zugelassene medizinische Indikationen im kommenden Jahrzehnt zu erweitern. Unterdessen zeigen die Kapitalmärkte eine ausgeprägte Präferenz für Unternehmen mit Dual-Stream-Fähigkeiten und fortschrittlichen Reinigungstechnologien, da sie diese als erstklassige Kandidaten betrachten, um das gesamte Spektrum der Möglichkeiten im Fischöl-Omega-3-Markt zu nutzen.


Nach Spezies:
Lachsöle steigen inmitten der Anchoveta-Volatilität aufIm Jahr 2025 dominierten aus Sardellen gewonnene Öle den Fischöl-Omega-3-Markt und erzielten einen Volumenanteil von 27,03 %. Diese Dominanz wurde durch reiche peruanische Ernten und gut etablierte Lieferketten angetrieben, die kosteneffektive EPA/DHA-Konzentrate sowohl für Nahrungsergänzungsmittel als auch für Aquakulturernährung effizient liefern. Wenn diese kleinen pelagischen Fische nachhaltig gefangen werden, liefern sie hohe Omega-3-Werte mit minimalen Schadstoffen. Diese Qualität unterstützt ein breites Anwendungsspektrum, von Nutraceuticals bis hin zur Tierernährung, selbst angesichts von Quotenschwankungen im Südpazifik. Während Hering und Stöcker zusätzliche Mengen bieten, stehen sie vor Herausforderungen durch sich verschärfende Quoten in der Nordsee und im Pazifik. Diese Dynamik stärkt die stabile Ausgangsbasis der Sardelle. In Norwegen verlassen sich die Produzenten nicht nur auf Wildfänge, sondern veredeln auch Lachsverarbeitungsreste zu schadstoffarmen Ölen. Diese Öle, zertifiziert von MSC und Friends of the Sea, erzielen Nachhaltigkeitsaufschläge und helfen, die Umsatzvolatilität abzufedern. Dieser vielfältige Artenmix gewährleistet einen konsistenten Durchsatz, selbst inmitten der unvorhersehbaren Natur der Fischereiausbeuten.
Lachsöle befinden sich auf einem rasanten Aufstieg, mit Prognosen, die eine CAGR-Wachstumsrate von 9,51 % bis 2031 anzeigen. Dieser Anstieg ist größtenteils auf Fortschritte in der Aquakultur zurückzuführen, die Futterformulierungen verfeinern und den Omega-3-Gehalt in Zuchtlachsfilets steigern. Norwegische Betriebe verarbeiten Lachseingeweidenebenprodukte zu Premium-Konzentraten. Durch die Nutzung dualer Zertifizierungen erzielen sie nicht nur erhöhte Preise, sondern integrieren sich auch nahtlos in das Einzelhandelsmarketing und positionieren ihren Lachs aufgrund seines hohen Omega-3-Gehalts als direkten Gesundheitsvorteil. Diese vertikale Integration fördert einzigartige Synergien: Eine erhöhte Nachfrage nach Lachsfilets erhöht die Verfügbarkeit von Nebenprodukten, und umgekehrt gilt dasselbe. Solche Dynamiken festigen die zentrale Rolle des Lachses in der Wertschöpfungskette des Fischöl-Omega-3-Marktes. Raffinerien nutzen diesen Trend und erzielen Monetarisierung über mehrere Produkte hinweg, wobei sie die inhärenten Risiken von Wildfängen mit der Stabilität von Zuchtangeboten ausbalancieren. Die Gesamttrajektorie unterstreicht die wachsende Bedeutung des Lachses bei der Befriedigung des weltweit wachsenden Appetits auf Omega-3-Fettsäuren.
Nach Anwendung:
Säuglingsernährung überholt NahrungsergänzungsmittelIm Jahr 2025 dominierten Nahrungsergänzungsmittel den Fischöl-Omega-3-Markt und sicherten sich einen Umsatzanteil von 46,66 %. Dieser Anstieg wurde durch die Verbraucherpräferenz für praktische Formate wie Kapseln, Weichkapseln und Flüssigkeiten angetrieben, die EPA/DHA-Vorteile für Herz-, Gehirn- und Gelenkgesundheit liefern. Die Stärke des Segments liegt in der weit verbreiteten Bekanntheit der Omega-3-Vorteile und seinen vielfältigen Formaten, die auch diejenigen ansprechen, die Pillen ablehnen. Dies hat es ihm ermöglicht, seine Führungsposition inmitten eines konsistenten Wachstums sowohl im Einzel- als auch im E-Commerce zu behaupten. Während verschreibungspflichtige Therapien wie Lovaza konzentrierte Formulierungen für Hypertriglyceridämie anbieten und einen Premium-Wert pro Einheit erzielen, bleibt ihr Gesamtmarktanteil aufgrund geringerer Verkaufsmengen im Vergleich zu rezeptfreien Alternativen begrenzt. Functional Food und Getränke wie angereicherte Milch und Smoothies leisten inkrementelle Beiträge, indem sie Gelegenheitskonsumenten ansprechen. Diese Mischung aus rezeptfreier Zugänglichkeit und pharmazeutischer Premium-Preisgestaltung unterstreicht die vielfältige Landschaft des Marktes.
Säuglingsernährung ist das am schnellsten wachsende Segment des Marktes und wird voraussichtlich bis 2031 mit einer CAGR von 10,44 % wachsen. Dieses Wachstum wird maßgeblich durch Mandate der WHO und der Europäischen Behörde für Lebensmittelsicherheit (EFSA) angetrieben, die die Rolle von DHA bei der Gehirn- und Augenentwicklung betonen. Um diesen strengen Standards gerecht zu werden, konzentrieren sich Formulierer auf geruchsarme, 24 Monate stabile Konzentrate und schaffen hochmargige Nischen trotz kleinerer Mengen. Regulatorische Änderungen, insbesondere das EU-Mandat von 2021 für 20–50 mg DHA pro 100 kcal, haben die Einführung weiter vorangetrieben, insbesondere bei berufstätigen Eltern, die Produkte suchen, die Muttermilch möglichst nahe kommen. Als Reaktion darauf innovieren Verarbeiter mit mikroverkapselten Pulvern und pharmazeutischen Formulierungen, die sowohl den Säuglingsernährungs- als auch den verschreibungspflichtigen Markt bedienen. Diese Strategie sichert nicht nur gegen Marktzyklik ab, sondern gewährleistet auch eine Präsenz sowohl im Wellness- als auch im klinischen Sektor. Durch die Diversifizierung ihrer Portfolios sind Lieferanten gut positioniert, um von sowohl Mainstream-Nahrungsergänzungsmitteln als auch Nischenernährungsmärkten zu profitieren.

Nach Endverbraucher:
Senioren treiben den Wert, Säuglinge treiben das WachstumIm Jahr 2025 hielten Erwachsene einen dominanten Anteil von 78,44 % am Fischöl-Omega-3-Markt, angetrieben durch einen Anstieg bei der Einnahme von Weichkapseln mit Wellness-Fokus und einem Anstieg bei EPA-Verschreibungen für die Herzgesundheit. Dieses Segment betont nicht nur Herz- und kognitive Gesundheit, sondern greift auch den aufkommenden Trend „Schönheit von innen” auf und bietet Lösungen zur Hautfeuchtigkeit. Diese Produkte, in benutzerfreundlichen Formaten präsentiert, sprechen ein vielfältiges Publikum an. Unterdessen dienen Gummibärchen für Kinder als beliebter Übergang, der die Lücke zwischen Säuglingsprodukten und Erwachsenennahrungsergänzungsmitteln überbrückt und eine konsistente Familiennutzung gewährleistet. Obwohl Säuglinge ein kleineres Segment darstellen, erzielen ihre angereicherten Formeln Premium-Preise. Der erwachsenenzentrierte Fokus unterstreicht die präventive Gesundheitsbedeutung von Omega-3, insbesondere bei der Bekämpfung lebensstilbedingter Mängel.
Geriatrische Verbraucher, das am schnellsten wachsende Segment des Marktes, werden voraussichtlich bis 2031 mit einer CAGR von 6,52 % wachsen. Da ältere Menschen zunehmend kognitive Gesundheit und kardiovaskuläre Sicherheit priorisieren, steigen ihre Ausgaben für klinische Produkte. Dies zeigt sich in ihrem Fokus auf Gelenkbeweglichkeit, Gedächtnisverbesserung und entzündungshemmende Vorteile. In Anerkennung der vielfältigen Bedürfnisse passt die Branche ihre Angebote an – von aromatisierten Gummibärchen für Kinder bis hin zu potenten Kapseln für Senioren. Diese Spezialisierung, gestützt durch rigorose Forschung und Entwicklung sowie Anspruchsvalidierung, erhöht die Markteintrittsbarrieren. Während etablierte Akteure diese komplizierte Landschaft navigieren, um ihren Marktanteil zu schützen, sind es die Säuglinge mit ihren DHA-angereicherten Formeln, die den größten inkrementellen Umsatz beitragen. Durch die Diversifizierung der Portfolios zur Bedienung aller Altersgruppen sichern sich die Stakeholder effektiv gegen Nachfrageschwankungen im Fischöl-Omega-3-Markt ab.
Geografische Analyse
Nordamerika Fischöl-Omega-3-Markt
Im Jahr 2025 trug die Erstattung von Icosapentaethylester durch Medicare Part D dazu bei, dass Nordamerika einen Anteil von 34,10 % am Umsatz sicherte. IMS Health hob diesen Schwung hervor und verzeichnete ein robustes Wachstum von 47 % im Jahresvergleich mit 2,3 Millionen Verschreibungen im vierten Quartal 2025. Während der rezeptfreie Markt in Kanada und die Initiativen zur Anreicherung von Lebensmitteln in Mexiko die Nachfrage stärken, sticht die USA am deutlichsten hervor – dank ihrer fortschrittlichen klinischen Infrastruktur, die die Entwicklung und den Vertrieb hochwertiger Omega-3-Produkte unterstützt. Mit dem Markteintritt von Generika verschärft sich der Wettbewerb, was zu Preisdruck und verstärkter Innovation bei den Herstellern führt. Dennoch behalten Premium-Formulierungen, die durch GOED- und MSC-Siegel ausgezeichnet sind, aufgrund ihrer überlegenen Qualität und Zertifizierungen einen Preisvorteil und festigen damit die Dominanz und Rentabilität Nordamerikas im Fischöl-Omega-3-Markt.
Asien-Pazifik Fischöl-Omega-3-Markt
Der asiatisch-pazifische Raum ist auf dem Weg, die Führung zu übernehmen, mit einem prognostizierten CAGR von 10,80 % bis 2031. Chinas SAMR gleicht die Schadstoffgrenzwerte an EU-Standards an, lenkt Importe in Richtung reinerer Öle und gewährleistet die Einhaltung strenger Qualitätsvorgaben. Japans FOSHU-Initiative, die die gesundheitlichen Vorteile von EPA/DHA fördert, sowie die alternde Bevölkerung sorgen für eine konstante Nachfrage, da ältere Bevölkerungsgruppen zunehmend Nahrungsergänzungsmittel nachfragen. In Indien erweitert die Integration von Omega-3-Fettsäuren in gängige Speiseöle die Marktreichweite und bedient eine wachsende gesundheitsbewusste Verbraucherbasis. E-Commerce-Plattformen wie Tmall und Rakuten gestalten den Direktvertrieb an Verbraucher neu und ermöglichen es kleineren globalen Marken, ein breites Publikum zu erreichen, ohne den Aufwand für stationäre Geschäfte – was den Marktzugang demokratisiert und den Wettbewerb fördert.
Europa Fischöl-Omega-3-Markt
Deutschland, das Vereinigte Königreich und Skandinavien, bekannt für ihre auf Nahrungsergänzungsmittel ausgerichteten Kulturen, verankern Europas starke Präsenz in der Branche. Diese Regionen haben eine langjährige Tradition, Gesundheit und Wohlbefinden in den Vordergrund zu stellen, was die Nachfrage nach Nahrungsergänzungsmitteln antreibt. Trotz der Einhaltung strenger Vorschriften, einschließlich der Konformität mit den Standards der Europäischen Behörde für Lebensmittelsicherheit (EFSA), und dem Einsatz für Nachhaltigkeit durch umweltfreundliche Praktiken und Verpackungen, behauptet Europa weiterhin seine Dominanz auf dem globalen Markt. Mit der Europäischen Behörde für Lebensmittelsicherheit an der Spitze macht die Region Fortschritte bei globalen Zulassungen neuartiger Lebensmittel und Sicherheitsbewertungen[3]Europäische Union, Aktualisierte Leitlinien der EFSA zu Anträgen auf neuartige Lebensmittel,
european-union.europa.eu. Norwegen profitiert von seinem integrierten Ansatz, der Heringsfang mit Lachsverarbeitung und erstklassiger Reinigung verbindet. Obwohl Südeuropa beim Pro-Kopf-Verbrauch zurückliegt, ist ein merklicher Anstieg zu verzeichnen, insbesondere bei Funktionsgetränken, die auf die Herzgesundheit abzielen. Insgesamt festigt Europas regulatorisches Umfeld seine Rolle als Eckpfeiler im globalen Fischöl-Omega-3-Markt.

Regulatorisches Umfeld
Die Regulierung von Fischöl-Omega-3 unterscheidet zunehmend zwischen der Verwendung als Nahrungsergänzungsmittel, Spezifikationen für Säuglingsernährung und pharmazeutischen Konzentraten, wobei die Dokumentationsanforderungen an Identität, Schadstoffe und Prozesskontrollen steigen. In den Vereinigten Staaten hat die FDA die Aufsicht über Inhaltsstoffe von Nahrungsergänzungsmitteln im Jahr 2026 durch prioritäre Ergebnisse des Human Foods Program verschärft, einschließlich einer endgültigen Leitlinie zur Sicherheits- und Identitätsdokumentation für New Dietary Ingredients (NDI). Die FDA hielt zudem im März 2026 eine öffentliche Sitzung ab (Aktenzeichen des Office of Dietary Supplement Programs) zum regulatorischen Anwendungsbereich von Nahrungsergänzungsstoffen, die mittels neuartiger oder mikrobieller Methoden hergestellt werden.
In Europa entwickelt sich der regulatorische Weg für Omega-3-Inhaltsstoffe weiterhin über Zulassungen neuartiger Lebensmittel und Sicherheitsgutachten, die an bestimmte Quellen und Anwendungsfälle gebunden sind. Die Durchführungsverordnung (EU) 2024/2062 der Europäischen Kommission änderte die Verwendungsbedingungen für Schizochytrium sp.-Öl, einschließlich der Senkung des zulässigen Mindest-DHA-Gehalts auf 15,0 %, was Auswirkungen darauf hat, wie Lieferanten algenbasierte DHA-Inputs gegenüber Meeresölen bei Lebensmitteln und Nahrungsergänzungsmitteln positionieren. Im Jahr 2026 veröffentlichte die EFSA eine Sicherheitsbewertung für Schizochytrium sp. A2-Öl zur Verwendung in Säuglingsanfangsnahrung und Folgenahrung, was die Rolle quellenspezifischer Bewertungen bei der Ermöglichung von Formulierungen für die Säuglingsernährung stärkt und die Compliance-Anforderungen an Dokumentation und Qualitätssysteme entlang der Lieferketten erhöht.
Wettbewerbslandschaft
Die Konzentration des Fischöl-Omega-3-Marktes bleibt stark fragmentiert, mit Kapazitäten, die auf peruanische Fischmehlverarbeiter, norwegische Lachsölraffinerien und chilenische überkritische Spezialisten verteilt sind. Im Oktober 2024 erwarb KD Pharma die Marine Lipids-Sparte von DSM-Firmenich und konsolidierte sieben Werke auf drei Kontinenten. Dennoch entspricht dieser Schritt immer noch weniger als 15 % der raffinierten Mengen, was die Fragmentierung der Branche unterstreicht. Der begrenzte Marktanteil trotz des Ausmaßes der Konsolidierung verdeutlicht die Komplexität des Betriebs in einem hochgradig diversifizierten und wettbewerbsintensiven Markt, in dem die Erlangung von Dominanz eine erhebliche Herausforderung bleibt. In einer damit verbundenen Verschiebung veräußerte BASF im September 2025 an Louis Dreyfus, was einen Trend signalisiert, bei dem große Konzerne sich aus Nischenernährungssegmenten zurückziehen. Dieser strategische Rückzug schafft Möglichkeiten für lieferkettenfokussierte Händler, ihre Marktpräsenz zu stärken, aufkommende Lücken zu schließen und sich an die sich entwickelnde Branchendynamik anzupassen.
Große Akteure wenden sich der Mikroalgenfermentation zu, einer nachhaltigen Alternative, um Risiken im Anchoveta-Markt zu mindern und die Abhängigkeit von traditionellen Fischölquellen zu reduzieren. Dieser Ansatz adressiert nicht nur Lieferkettenanfälligkeiten, sondern entspricht auch der wachsenden Verbraucherpräferenz für pflanzenbasierte und umweltfreundliche Produkte. Unterdessen übernehmen mittelständische Unternehmen überkritische CO₂-Technologie, um sicherzustellen, dass ihre Produkte pharmazeutische Qualitätsstandards erfüllen und strengen Vorschriften entsprechen, während sie gleichzeitig der steigenden Nachfrage nach hochreinen Omega-3-Fettsäuren gerecht werden. Diese Technologie ermöglicht die Herstellung von Omega-3-Ölen mit minimalen Verunreinigungen, was sie für empfindliche Anwendungen wie Säuglingsernährung und medizinische Formulierungen geeignet macht. Auf einer anderen Front nutzen Direktverbrauchermarken Blockchain-Rückverfolgbarkeit und GOED-Siegel im asiatischen E-Commerce-Bereich, um Fälschungen zu bekämpfen. Durch die Förderung des Verbrauchervertrauens und die Gewährleistung der Produktauthentizität ist es ihnen gelungen, zweistellige Preisaufschläge zu erzielen und ihre Marktposition in einer Region zu festigen, in der Fälschungsbedenken weit verbreitet sind.
Wichtige technologische Fortschritte wie kontinuierliche Chromatographie, enzymatische Veresterung und Kurzwegdestillation sind entscheidend für die Verbesserung der Produktqualität und Produktionseffizienz. Kontinuierliche Chromatographie ermöglicht eine präzise Trennung von Omega-3-Fettsäuren, während enzymatische Veresterung die Bioverfügbarkeit und Stabilität verbessert. Kurzwegdestillation hingegen gewährleistet die Entfernung von Schadstoffen, ohne die Integrität des Produkts zu beeinträchtigen. Gleichzeitig sind Nachhaltigkeitszertifizierungen angesichts der steigenden Nachfrage von Verbrauchern und Einzelhändlern nach umweltfreundlichen Praktiken für den Zugang zum Einzelhandelsmarkt unerlässlich geworden. Diese Zertifizierungen, wie MSC (Marine Stewardship Council) und Friend of the Sea, bestätigen verantwortungsvolle Beschaffungs- und Produktionspraktiken, die Kaufentscheidungen zunehmend beeinflussen. Diese vielfältigen Strategien unterstreichen die wettbewerbsintensive und sich ständig weiterentwickelnde Landschaft des Fischöl-Omega-3-Marktes, in der Innovation und Anpassungsfähigkeit für den Erfolg von größter Bedeutung sind.
Marktführer im Fischöl-Omega-3-Bereich
BASF SE
Pelagia AS
DSM-Firmenich
Olvea Group
Croda International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fischöl-Omega-3-Markt
- DSM-Firmenich
- BASF SE
- Croda International plc
- Omega Protein Corporation
- Corbion NV
- GC Rieber VivoMega
- Pelagia AS
- TripleNine Group A/S
- TASA (Tecnologica de Alimentos S.A.)
- Austevoll Seafood ASA
- Olvea Group
- Lysi hf
- Barleans Organic Oils
- Nordic Naturals, Inc.
- Cargill Inc. (EWOS)
- AlaskOmega (OmegaSea, LLC)
- Kobyalar Group
- Copeinca ASA
- Solutex GC
- Evonik Industries
- Golden Omega SA

Marktchancen und Zukunftsaussichten
Der Sog des klinischen Kanals und höhere Reinheitsspezifikationen verschieben den Wert weiterhin von Standardölen hin zu Konzentraten und schaffen damit Freiräume für Raffinerien, die enge Anforderungen an Identität und Qualität erfüllen und gleichzeitig Fraktionierung und Aufreinigung skalieren können. Die kardiologische Leitlinie vom November 2025, die eine tägliche Einnahme von mindestens 2 g EPA zur Kontrolle von Restglyceriden befürwortet, unterstützt zusammen mit dem im Bericht erwähnten Erstattungshintergrund in den Vereinigten Staaten die fortgesetzte Premiumisierung hochreiner EPA-Ströme und laufende Investitionen in die Verarbeitung auf Konzentratqualität. Gleichzeitig erweitert die Innovation bei Produktformaten, einschließlich der im Berichtskontext hervorgehobenen Mikroverkapselungsarbeiten, die adressierbaren Anwendungen über Weichkapseln hinaus auf funktionelle Lebensmittel und Getränke, wo Geschmacksmaskierung und Stabilität zentrale Hürden bleiben.
Diversifizierung der Versorgung und Integration von Rohstoffquellen werden zu zentraleren Chancenfeldern, da die Volatilität des Wildfangs und Quotenmaßnahmen die Verfügbarkeit und Preisgestaltung von Rohöl auf Sardellenbasis beeinträchtigen. Für die erste Sardellensaison 2026 legte das peruanische Produktionsministerium eine Quote von 1,91 Millionen Tonnen fest (ein Rückgang von 36 % gegenüber dem Vorjahr laut Datenmaterial) und verlängerte später die Beschränkungen über die ursprüngliche Frist vom 10. Juni 2026 hinaus, was Käufer dazu zwingt, alternative Quellen und Verträge aktiver zu qualifizieren. Dieser Druck wird ergänzt durch Schritte, die die Versorgungsoptionen jenseits von Sardellen erweitern, darunter die Unterzeichnung einer Vereinbarung durch GC Rieber AS im Januar 2026 zur Übernahme der Biomega Group AS, um die Verwertung von Lachs- und Forellen-Nebenprodukten zu stärken, sowie die im Februar 2026 angekündigte Skalierung von präzisionsfermentiertem Mikroalgen-DHA durch Mara Renewables für Anwendungen in Lebensmitteln, Getränken und Tierernährung. Da die Codex-Alimentarius-Kommission 2026 an Standards für mikrobielle Omega-3-Öle arbeitet, haben Lieferanten mit doppelter Kompetenz bei marinen und mikrobiellen Inputs einen klareren Weg, standardisierte, spezifikationsgeführte Inhaltsstoffe in globale Lebensmittel- und Nahrungsergänzungskanäle zu verkaufen.
Recent Industry Developments in Fischöl-Omega-3-Markt
- April 2026: dsm-firmenich brachte auf der Petfood Forum 2026 Veramaris O3 Max Pure auf den Markt und positionierte es als Fischöl-Ersatz-Omega-3-Lösung für Tiernahrung. Die Markteinführung verstärkt den Wettbewerbsdruck auf marine Omega-3-Volumina, indem sie die kommerziellen Optionen für algenbasiertes EPA/DHA erweitert, das die Schwankungen der Wildfischerei umgeht.
- September 2025: BASF schloss den Verkauf seines Geschäftsbereichs Food and Health Performance Ingredients, einschließlich Omega-3-Ölen für Produktlinien der menschlichen Ernährung, an die Louis Dreyfus Company ab. Die Transaktion veränderte die Eigentümerstruktur der Versorgung für etablierte Omega-3-Portfolios und signalisierte eine fortgesetzte Portfoliobereinigung großer Konzerne bei spezialisierten Ernährungsinhaltsstoffen.
- Oktober 2024: dsm-firmenich schloss den Verkauf seines MEG-3-Fischölgeschäfts an die KD Pharma Group SA ab und übertrug dabei Produktionsanlagen, einschließlich Standorten in Piura, Peru, und Mulgrave, Kanada. Der Deal stärkte die globale Fertigungspräsenz von KD Pharma und beschleunigte die Konsolidierung unter Verarbeitern, die sowohl Nahrungsergänzungs- als auch höherwertige Omega-3-Anwendungen bedienen.


Fischöl-Omega-3-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Verkauf von Omega-3-Inhaltsstoffen aus Fischöl, die in Fertigprodukten und Formulierungen verwendet werden, wobei der Wert auf der Ebene des Fischöl-Omega-3-Inhaltsstoffs über die wichtigsten Verbraucherregionen hinweg erfasst wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen algenbasiertes Omega-3 und pflanzliche Omega-3-Quellen aus und erfassen keine allgemeinen Fischölvolumina, die nicht als Omega-3 (EPA/DHA)-fokussierte Inhaltsstoffe verkauft oder spezifiziert werden.
Übersicht der Segmentierung
- Nach Typ
- EPA (Eicosapentaensäure)
- DHA (Docosahexaensäure)
- Nach Spezies
- Sardelle
- Kabeljauleber
- Lachs
- Thunfisch
- Andere Spezies
- Nach Anwendung
- Nahrungsergänzungsmittel
- Kognitive Gesundheit
- Herzgesundheit
- Andere Gesundheitsanwendungen
- Säuglingsernährung
- Functional Food und Getränke
- Andere Anwendungen
- Nahrungsergänzungsmittel
- Nach Endverbraucher
- Erwachsene
- Geriatrische Patienten
- Kinder
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Lieferkette abzubilden und den ersten Satz von Eingabeannahmen darüber zu erstellen, wo Fischöl-Omega-3 produziert, aufgereinigt und verbraucht wird. Wir stützten uns auf öffentliche und offizielle Datenpunkte wie FAO-Fischereistatistiken, NOAA-Fischereiaktualisierungen, Eurostat-Handelsdaten, UN-Comtrade-Import-Export-Reihen sowie öffentliche Leitlinien von Regulierungsbehörden wie der US-FDA und der EFSA zu Omega-3-bezogenen Angaben und Sicherheitsgrenzwerten.
Um diese Makrosignale mit dem Marktwert zu verknüpfen, prüften wir zudem Geschäftsberichte und Investorenunterlagen von Herstellern von Inhaltsstoffen und nachgelagerten Marken sowie Notizen von Branchenverbänden und seriöse Presseberichte über Kapazitätserweiterungen, die Verfügbarkeit von Rohfisch und Qualitätsstandards. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Produktfokus und Entwicklungsintensität gegenzuprüfen. Diese Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Referenzen wurden zur Sammlung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Fragebögen mit Personen aus der Produktion von Inhaltsstoffen, der Raffination und Konzentration, dem Vertrieb sowie nachgelagerten Einkaufsteams in den Bereichen Nahrungsergänzungsmittel, Säuglingsernährung und Tierernährung. Die Angaben der Befragten wurden genutzt, um typische EPA- und DHA-Konzentrationsbereiche, Erwartungen zur Preisentwicklung, Einschränkungen bei der Artenverfügbarkeit und regionale Unterschiede im Kanalmix zu validieren. Dies half, Annahmen zu präzisieren und widersprüchliche Schreibtischrecherche-Daten aufzulösen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 12 % | APAC: 41 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 43 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 45 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Aufbau des Nachfragepools, der den Verbrauch aus Kategorieindikatoren rekonstruiert und ihn dann auf Basis von Durchdringung und typischen Einsatzquoten dem Fischöl-Omega-3 zuordnet. In der Praxis stützten wir das Modell auf Variablen wie Trends bei der Verwendung von Nahrungsergänzungsmitteln, die Entwicklungsrichtung der Säuglingsnahrungsproduktion, Nachfragesignale bei Aquakulturfutter, Veränderungen bei den Präferenzen für EPA- und DHA-Konzentrationen sowie beobachtete Preisspannen nach Güteklasse und Reinheit.
Selektive Bottom-up-Näherungen wurden anschließend als Kontrollen verwendet, wobei Umsatzspannen der Lieferanten, stichprobenartig erhobene Preise pro kg für gängige Konzentrate sowie Volumenlogik nach Anwendung genutzt wurden, um zu bestätigen, dass die Gesamtwerte realistisch bleiben. Fehlte für ein kleineres Land oder einen engen Endverwendungsbereich ein Datenpunkt, wurde der Wert anhand von Proxy-Indikatoren wie Importen, Bevölkerungsgruppen und regionalen Anwendungsverteilungen abgeleitet, die in Interviews bestätigt wurden. Für die Prognose wurde eine Szenarioanalyse zu Rohstoffverfügbarkeit, Verschiebungen im Konzentrationsmix und Preisnormalisierung angewendet, und die Annahmen wurden an das angepasst, was Branchenbefragte als wahrscheinlichsten Verlauf über den Prognosezeitraum beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, etwa der Richtung der Handelsströme, wichtiger Kapazitätsankündigungen sowie der Frage, ob der implizite Pro-Kopf-Verbrauch für die wichtigsten Verbrauchermärkte plausibel erschien. Zeigte eine Region einen ungewöhnlichen Sprung, überprüften wir die zugrunde liegenden Annahmen zu Anwendungsanteilen, Preisen und Umrechnungsfaktoren erneut und kontrollierten diese Punkte dann durch weiterführende Expertengespräche.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, bei denen Berechnungen, Einheitenkonsistenz und Währungsumrechnungen verifiziert werden und die Erzählung mit dem Datenpfad abgeglichen wird. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa starken Störungen der Rohfischversorgung oder bedeutenden regulatorischen Änderungen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden eine aktualisierte Sicht erhalten, die dem neuesten verfügbaren Informationsstand entspricht.
Vergleich der Marktschätzung von Mordor Intelligence für Fischöl-Omega-3 mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fischöl-Omega-3 stimmen nicht immer überein, und die Abweichung ergibt sich in der Regel aus kleinen Entscheidungen bezüglich Umfang, Zeitbasis und dem, was als Omega-3-Wert gegenüber dem breiteren Fischölwert gezählt wird. Unterschiede zeigen sich auch dann, wenn sich eine Studie stärker auf Annahmen auf der Produktionsseite stützt, während eine andere sich stärker auf Anwendungsnachfrage und Kanalmix stützt.
Durch die Verfolgung von Verschiebungen im Konzentrat-Qualitätsmix und die Prüfung der Währungszeitpunkte setzt Mordor Intelligence den Wert für 2026 näher an das an, was Käufer für EPA- und DHA-fokussierte Inhaltsstoffe zahlen, anstatt angrenzende, nicht-omega-3-bezogene Fischölvolumina oder ältere Preispunkte einzumischen. Ein zweiter Treiber ist die Wahl des Basisjahres, da einige Quellen frühere Basisjahre angeben und dann eine glattere Wachstumskurve anwenden, die Veränderungen bei Preisgestaltung und Premiumisierung in der Zwischenzeit abschwächen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,19 Mrd. USD (2026) | |
| Fachverlag A | 1,80 Mrd. USD (2032) | Verwendet ein längeres Prognosefenster mit einem Ausgangspunkt im Jahr 2022, und der Umfang tendiert zu einer breiteren Abdeckung von Anwendungen und Kanälen, was kurzfristige Preis- und Mixeffekte glätten kann. |
| Branchenforschungsstelle B | 1,10 Mrd. USD (2022) | Als Wert eines früheren Jahres angegeben, was niedriger erscheint, wenn das Modell die nachfolgende Übernahme von Premiumkonzentraten und die Preisentwicklung nach Güteklasse nicht vollständig erfasst. |
Die Tabelle zeigt vor allem, dass die Spanne durch den Zeitpunkt des Basisjahres und dadurch erklärt wird, was als omega-3-spezifischer Wert im Gegensatz zu angrenzenden Fischöl-Anwendungsfällen behandelt wird. Die Annahmen eng an klare Nachfrageindikatoren zu binden und sie anschließend mit Angaben von Lieferanten und Käufern zu überprüfen, trägt dazu bei, die endgültige Schätzung nachvollziehbar und reproduzierbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Fischöl-Omega-3-Marktes?
Die Größe des Fischöl-Omega-3-Marktes beläuft sich im Jahr 2026 auf USD 1,19 Milliarden und wird voraussichtlich bis 2031 USD 1,81 Milliarden erreichen.
Welcher Inhaltsstofftyp wächst am schnellsten?
EPA-Konzentrate sind für die stärkste Expansion bereit und werden bis 2031 mit einer CAGR von 10,04 % wachsen, da die verschreibungspflichtige Nachfrage zunimmt.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Die Expansion der Mittelschicht, strengere Reinheitsvorschriften und Genehmigungen für Functional-Food-Kennzeichnungen in China, Japan und Indien treiben eine regionale CAGR von 10,80 % an.
Wie wirkt sich die Dekarbonisierung des Frachtverkehrs auf die Preise aus?
Die IMO-2030-Mandate fügen dem Kühlschiffstransport Aufschläge von 15–20 % hinzu, was die Landekosten erhöht und die Exporteurmargen komprimiert.
Seite zuletzt aktualisiert am:



