
Marktgröße und Marktanteil im Fast Food Markt
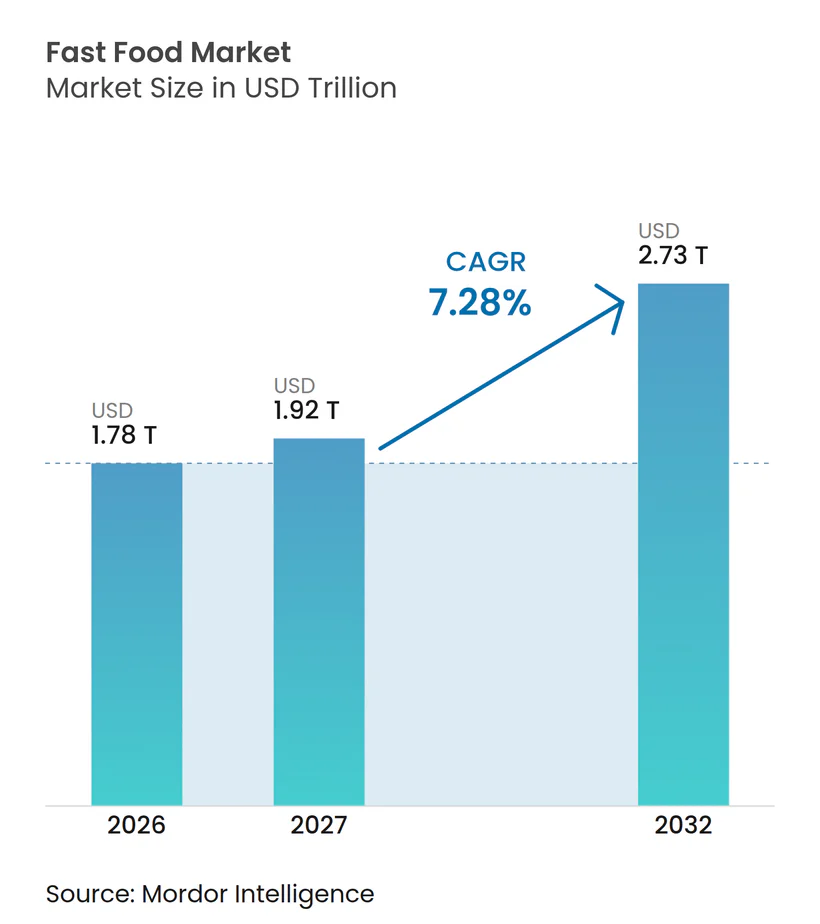
Fast Food Marktanalyse von Mordor Intelligence
Die Größe des Fast-Food-Marktes wird voraussichtlich von 1,78 Billionen USD im Jahr 2026 auf 1,92 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,73 Billionen USD erreichen, mit einer CAGR von 7,28 % über 2027–2032.
Praktische Mahlzeiten und ein breiteres Spektrum an Küchenpräferenzen unterstützen die Expansion und schaffen Raum für differenzierte Speisekarten innerhalb etablierter Serviceformate, während die Zubereitung zu Hause um die für Restaurants verfügbaren Gelegenheiten konkurriert. Betreiber in den Vereinigten Staaten können proteinreiche Bowls mit Werbeangeboten kombinieren, um Kunden unterschiedliche Gründe zu bieten, sich für zubereitete Speisen zu entscheiden. Digitale Bestellungen und Lieferungen erweitern den Zugang und machen die Ausführung im Restaurant wichtig, um diese Reichweite in wiederkehrendes Geschäft umzuwandeln. Lebensmittelinformations- und Verpackungsanforderungen verbinden die Speisekartengestaltung mit der Einhaltung von Vorschriften und begünstigen Betreiber, die Mahlzeitenformate, Angaben und Mitnahmematerialien koordinieren.
Wichtigste Erkenntnisse des Berichts
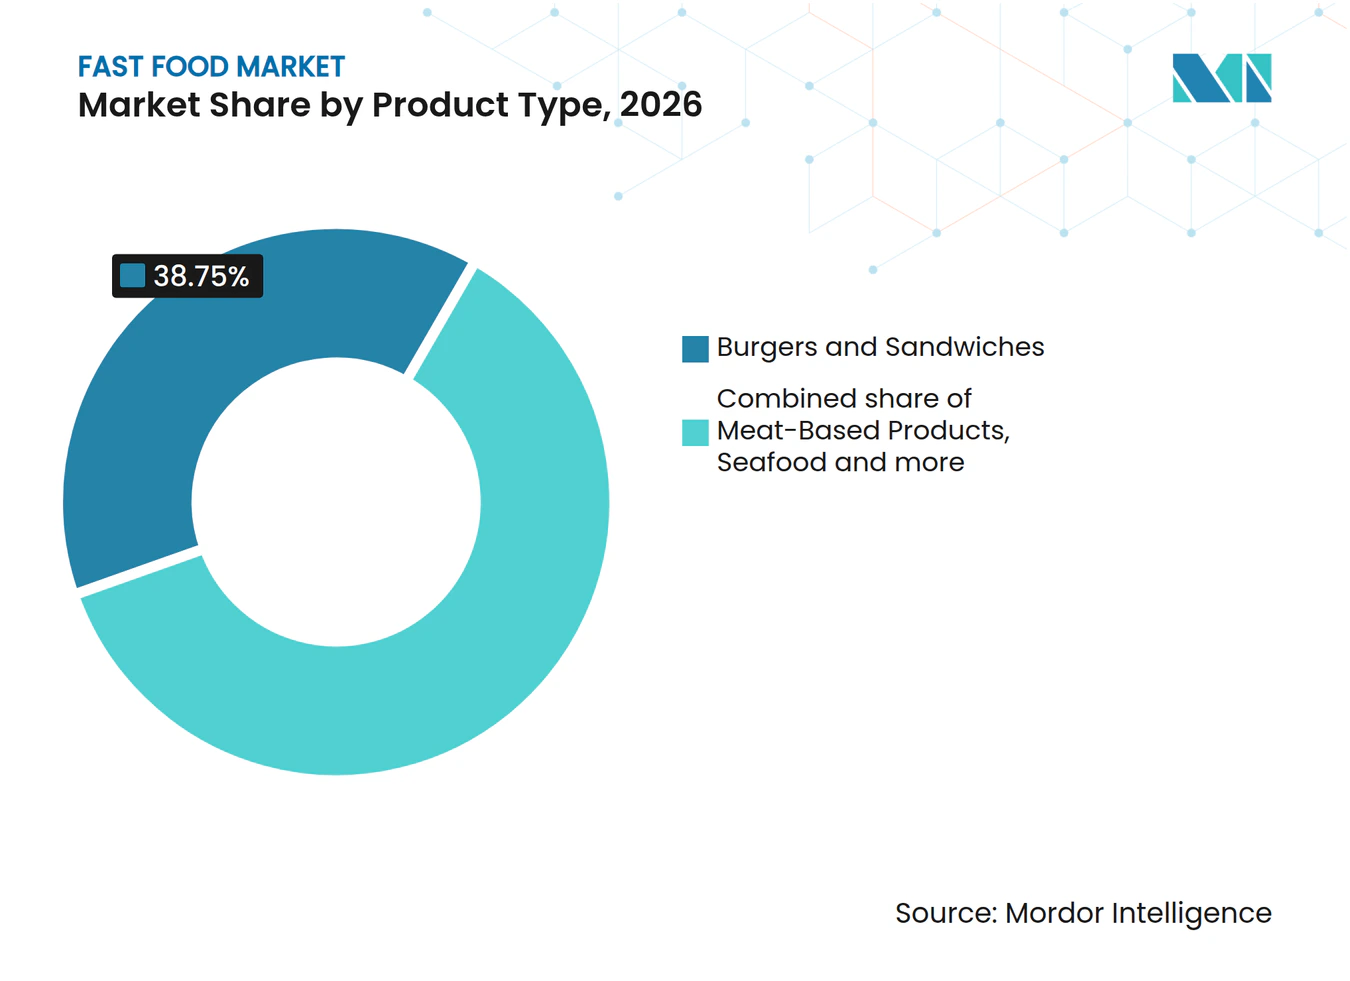
- Nach Produkttyp hielten Burger und Sandwiches im Jahr 2026 einen Marktanteil von 38,75 % am Fast-Food-Markt, während Pizza mit einer prognostizierten CAGR von 7,86 % über 2027–2032 das am schnellsten wachsende Segment darstellt.
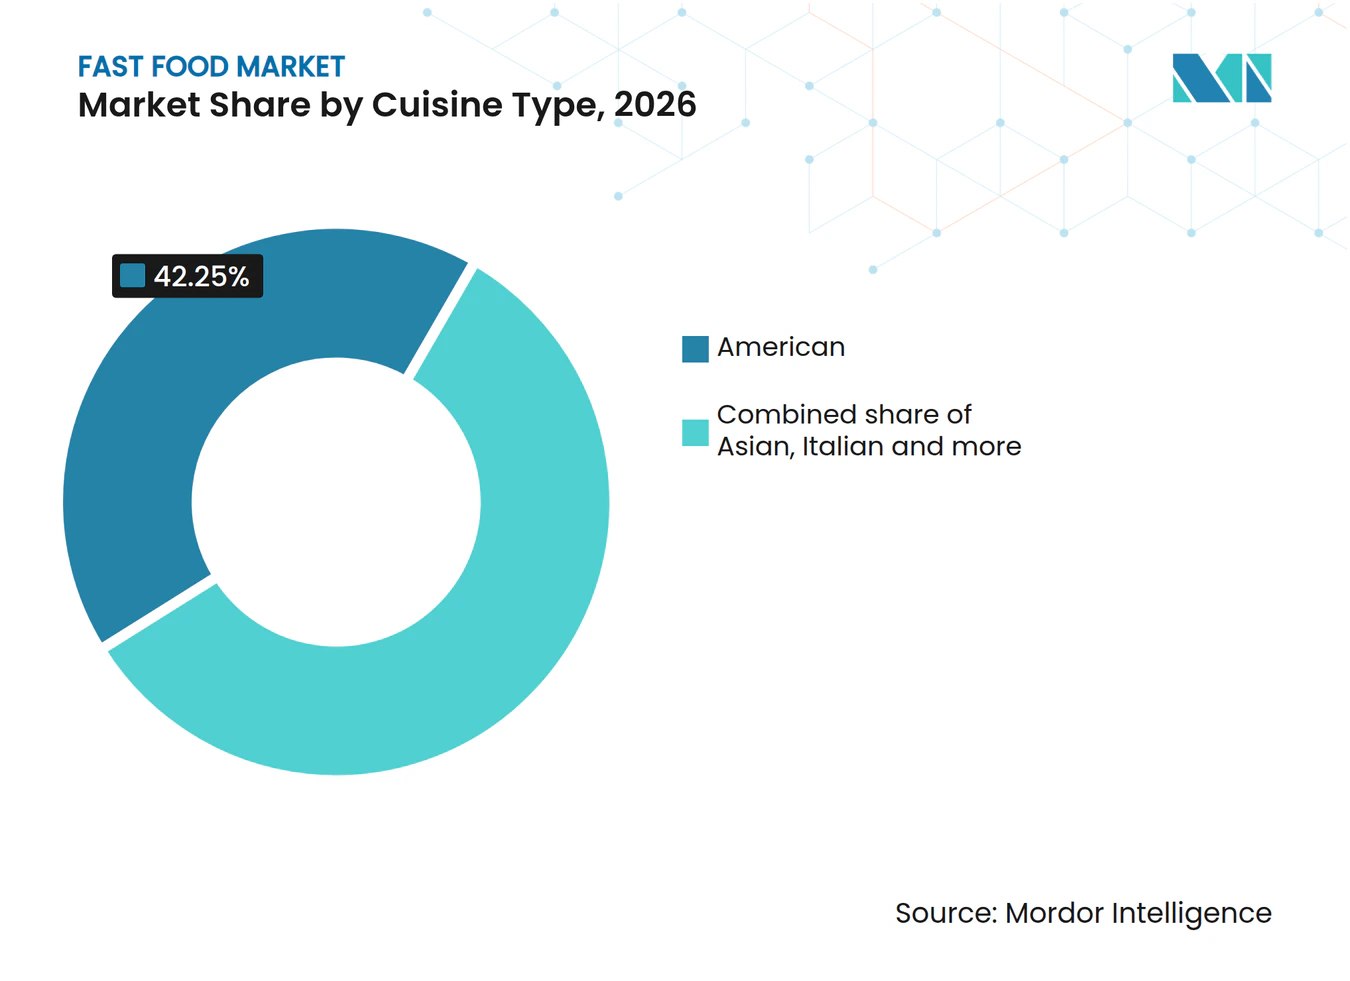
- Beim Küchentyp entfiel auf die amerikanische Küche im Jahr 2026 ein Anteil von 42,25 % am Fast-Food-Markt, und die asiatische Küche ist mit einer prognostizierten CAGR von 9,3 % über 2027–2032 das am schnellsten wachsende Segment.
- Unter den Restauranttypen führten Schnellrestaurants mit 58,12 % der Fast-Food-Umsätze im Jahr 2026, und Fast-Casual-Restaurants werden voraussichtlich mit einer CAGR von 7,95 % über 2027–2032 am schnellsten wachsen.
- Bei den Bestellkanälen führte der Vor-Ort-Verzehr mit 48,32 % der Fast-Food-Umsätze im Jahr 2026, während Drittanbieter-Liefer-Apps mit einer prognostizierten CAGR von 8,2 % über 2027–2032 am schnellsten wachsen werden.
- Nach Filialtyp entfielen auf unabhängige Filialen 61,38 % der Fast-Food-Umsätze im Jahr 2026, während Kettenfilialen mit einer prognostizierten CAGR von 7,55 % über 2027–2032 am schnellsten wachsen werden.
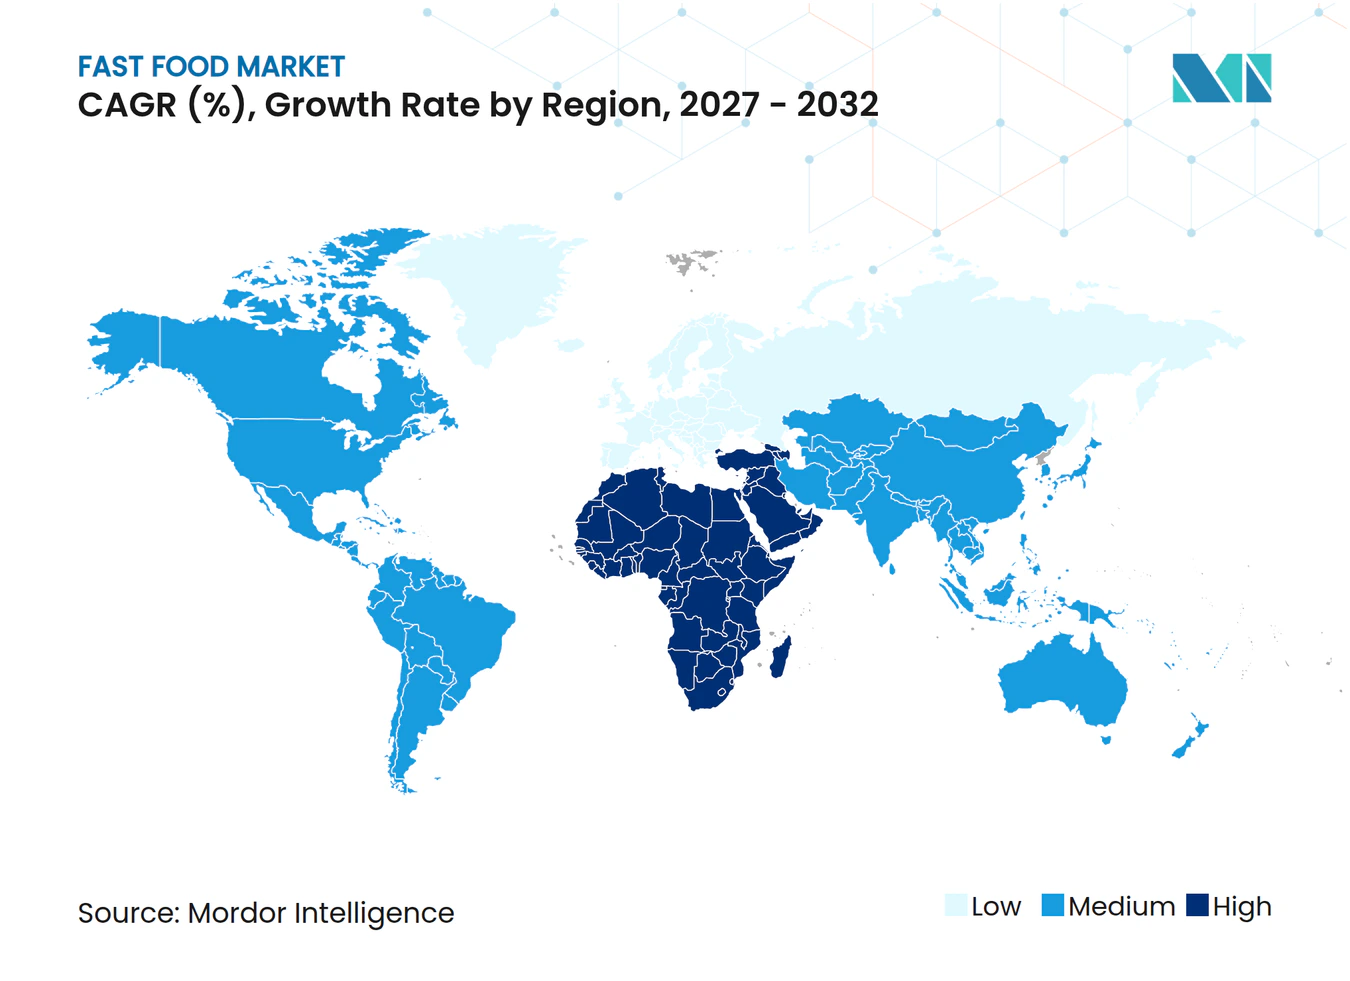
- Geografisch führte Asien-Pazifik mit 44,27 % der Fast-Food-Umsätze im Jahr 2026, und der Nahe Osten und Afrika wird mit einer prognostizierten CAGR von 8,75 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmend hektische Lebensstile treiben die Nachfrage nach praktischen, verzehrfertigen Mahlzeiten an | +2.4% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Starke Markenführung, Werbestrategien und Wertmenüangebote | +2.1% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche Speisekarteninnovation, einschließlich der Einführung gesünderer und Fusion-Optionen | +1.7% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Wachsende Bekanntheit globaler Küchen und westlicher Esskultur | +1.4% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Aggressive Expansion von Schnellrestaurantketten | +0.95% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte wie mobile Bestellung, digitale Zahlungen und Self-Service-Kioske | +0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmend hektische Lebensstile treiben die Nachfrage nach praktischen, verzehrfertigen Mahlzeitenoptionen an
Praktisch zubereitete Mahlzeiten können wiederkehrende Gelegenheiten gewinnen, wenn begrenzte Zeit das Kochen und Aufräumen zu einem wesentlichen Bestandteil der Mahlzeitentscheidung macht. In der Umfrage der National Restaurant Association aus dem Jahr 2026 in den USA gaben 59 % der Verbraucher, die in den vorangegangenen 6 Monaten Schnellrestaurants besucht hatten, an, dass diese Besuche für ihren Lebensstil unverzichtbar seien. Diese Gruppe umfasste Nutzer von Cafés, Snackbars, Delikatessenläden, Schnellrestaurants und Fast-Casual-Restaurants. Da die Befragten in den vorangegangenen 6 Monaten Schnellrestaurants genutzt hatten, deutet ihre berichtete Abhängigkeit auf wiederkehrende Mahlzeitengelegenheiten bei bestehenden Kunden hin.
Starke Markenführung, Werbestrategien und Wertmenüangebote
Das US-Ergebnis von McDonald's im vierten Quartal 2025 zeigt, ob Werbeaktionen Besuche hinzufügen oder nur die Ausgaben erhöhen. Die vergleichbaren Umsätze von McDonald's in den USA stiegen im vierten Quartal 2025 um 6,8 %, getrieben durch positives Wachstum bei Bon-Wert und Gästezahl, hauptsächlich durch erfolgreiche Marketingaktionen.[1] Der Vergleich umfasste Restaurants, die seit mindestens 13 Monaten in Betrieb waren, gegenüber dem gleichen Zeitraum des Vorjahres. Die Gästezahlen von McDonald's in den USA wurden in einem späteren Quartal negativ, sodass die Verkehrszuwächse des Werbeaktionsquartals kein kontinuierliches Besuchswachstum begründeten.
Kontinuierliche Speisekarteninnovation, einschließlich der Einführung gesünderer und Fusion-Optionen
Speisekarteninnovationen können die Nachfrage unterstützen, indem sie Gästen einen Grund geben, eine bestehende Mahlzeit anzupassen, anstatt einfach eine günstigere Version zu wählen. Am 3. Februar 2026 berichtete Chipotle-CEO Scott Boatwright, dass die Häufigkeit von Extra-Protein-Bestellungen während des Starts des High-Protein-Menüs um 35 % gestiegen war. Panera Bread führte am 17. Juni 2026 Market Bowls landesweit in den Vereinigten Staaten ein, darunter eine All-In-Veggie-Option und eine Sesam-Ingwer-Hähnchen-Bowl mit 38 Gramm Protein pro ganzer Bowl. Individualisierung kann die Mahlzeit selbst weiterentwickeln, während eine neue Bowl-Kategorie die Auswahl an vollständigen Mahlzeiten erweitern kann, die über dasselbe Restaurantformat verkauft werden. Protein- und Gemüseoptionen können Betreibern einen menübasierten Grund geben, einer Gelegenheit Mehrwert hinzuzufügen, ohne sich ausschließlich auf Preisaktionen zu verlassen.
Wachsende Bekanntheit globaler Küchen und westlicher Esskultur
Ein breiteres Repertoire vertrauter Küchen kann ein Fast-Food-Menü für mehr Mahlzeitengelegenheiten relevant machen, ohne ein völlig neues Restaurantkonzept zu erfordern. In seinem Bericht aus dem Jahr 2026 stellte die National Restaurant Association fest, dass 64 % der US-amerikanischen Erwachsenen angaben, eine größere Vielfalt globaler Küchen als zuvor zu essen. Für Betreiber schafft diese selbst berichtete Erweiterung des Geschmacks ein potenzielles Publikum für die Anpassung internationaler Aromen an praktische Mahlzeitenformate. Die kommerzielle Entscheidung besteht darin, welcher internationale Geschmack zu einem wiederholbaren Schnellrestaurantgericht passt, sodass die Menüentwicklung auf einen bestimmten Geschmack abzielen kann, anstatt wahllos Vielfalt hinzuzufügen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Bedenken hinsichtlich Fettleibigkeit, Diabetes und lebensstilbedingter Krankheiten | -0.8% | Vereinigtes Königreich Großbritannien und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch gesündere Alternativen wie selbst gekochte Mahlzeiten und Kochboxen | -0.65% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Strenge staatliche Vorschriften in Bezug auf Lebensmittelsicherheit, Kennzeichnung und Nährwertangaben | -0.35% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Schwankungen bei den Rohstoffpreisen, einschließlich Speiseöle, Fleisch und Milchprodukte | -0.3% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bedenken hinsichtlich Fettleibigkeit, Diabetes und lebensstilbedingter Krankheiten
Gesundheitsbedenken können die Fast-Food-Nachfrage einschränken, indem sie begrenzen, wie Betreiber Mahlzeiten mit weniger gesunden Nährwertprofilen bewerben. In Großbritannien traten am 5. Januar 2026 Regeln in Kraft, die Werbung für betroffene weniger gesunde Lebensmittel und Getränke im Fernsehen vor 21 Uhr und online zu jeder Zeit einschränken.[2] Die Regierung führte die Einschränkungen ein, um Fettleibigkeit bei Kindern zu bekämpfen, wobei die Abdeckung durch Produktkategorien und Nährwertprofilkriterien bestimmt und Ausnahmen unterliegt. Eine vollständige Burger-und-Pommes-Mahlzeit kann sich qualifizieren, was die Menüzusammensetzung für die einem Betreiber zur Verfügung stehenden Werbeoptionen bedeutsam macht. Für betroffene Unternehmen kann eine reduzierte Werbereichweite die Gewinnung von Mahlzeitengelegenheiten erschweren und die Nachfrageentwicklung von weniger zulässigen Wegen zum Kunden abhängig machen.
Zunehmender Wettbewerb durch gesündere Alternativen wie selbst gekochte Mahlzeiten und Kochboxen
Für Gäste, die Kontrolle über Zutaten und Portionen suchen, konkurriert eine zu Hause zubereitete Mahlzeit um dieselbe Gelegenheit wie ein Schnellrestaurantkauf. Die Shopper-Forschung des Food Marketing Institute aus dem Jahr 2026 in den USA ergab, dass die Hälfte der Käufer angab, weniger Restaurantmahlzeiten zu essen und weniger Außer-Haus-Bestellungen und Lieferungen für ihre Familien aufzugeben. In derselben Studie berichteten 44 %, dass sie mehr Familienmahlzeiten zu Hause als im Vorjahr einnahmen. Wenn eine Familie eine gekaufte Mahlzeit durch die Zubereitung zu Hause ersetzt, erstreckt sich die kommerzielle Einschränkung auf den Vor-Ort-Verzehr und den Außer-Haus-Service, sodass den Betreibern weniger Gelegenheiten bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte Burger-Netzwerke und Pizzaumsatz-DynamikBurger und Sandwiches machten im Jahr 2026 einen Anteil von 38,75 % am Fast-Food-Markt aus und waren damit das größte Segment. In seiner Einreichung aus dem Jahr 2025 beschrieb Restaurant Brands International Burger King als die weltweit zweitgrößte Schnellrestaurantkette für Hamburger nach Gesamtzahl der Restaurants. Burger-King-Restaurants servierten Hamburger, Hähnchen und andere Spezialitätssandwiches und boten mehrere Mahlzeitenoptionen innerhalb desselben Markennetzwerks. Für Betreiber kann diese installierte Reichweite Variationen einer Kernmahlzeit unterstützen, ohne ein separates Restaurantkonzept für jeden Artikel zu erfordern.
Pizza ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,86 % über 2027–2032. Der weltweite Einzelhandelsumsatz von Domino's für alle Artikel in unternehmenseigenen und Franchise-Filialen wuchs im dritten Quartal 2026 gegenüber dem Vorjahresquartal um 3,2 %, ohne Wechselkurseffekte. Internationale Filialen steigerten den Einzelhandelsumsatz um 4,3 % gegenüber 2,1 % für US-Filialen. Domino's meldete außerdem 175 Netto-Neueröffnungen im Quartal, darunter 26 in den Vereinigten Staaten und 149 international. Das internationale Geschäft kombinierte schnelleres Einzelhandelsumsatzwachstum mit den meisten neuen Standorten, was die Expansion außerhalb der Vereinigten Staaten zum stärkeren Wachstumsmechanismus in diesem Beispiel macht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Küchentyp:
Amerikanische Markenstärke trifft auf breitere asiatische NachfrageDie amerikanische Küche repräsentierte im Jahr 2026 einen Marktanteil von 42,25 % am Fast-Food-Markt und war damit das größte Segment. Shake Shack meldete 1,39 Milliarden USD an Shack-Umsätzen aus unternehmenseigenen Standorten im Jahr 2025, gegenüber 1,21 Milliarden USD im Jahr 2024, und beschreibt sein Kernmenü als inspiriert von gehobenen Versionen amerikanischer Klassiker. Die Shack-Umsätze umfassten Speisen, Getränke, Markenartikel und Einnahmen aus dem Verfall von Geschenkkarten, wobei Betriebswochen und die Anzahl der geöffneten Standorte die Gesamtsumme beeinflussten. Der Anstieg von 2024 auf 2025 zeigt, dass das unternehmenseigene Geschäft von Shake Shack rund um ein Kernmenü amerikanischer Klassiker eine größere Umsatzgröße erreicht.
Die asiatische Küche ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,3 % über 2027–2032. Im Jahr 2025 befragte das südkoreanische Ministerium für Landwirtschaft, Ernährung und ländliche Angelegenheiten 11.000 Verbraucher im Ausland in 22 Städten weltweit, mit 500 Befragten pro Stadt. Koreanisches gebratenes Hähnchen war das koreanische Gericht, das sie im vergangenen Jahr am häufigsten aßen und am meisten mochten, und 71,7 % gaben an, ein koreanisches Restaurant in ihrer Wohngegend besucht zu haben. Für Fast-Food-Betreiber deuten das am häufigsten gegessene und beliebteste Gericht der ausländischen Befragten und die hohe Rate an Besuchen koreanischer Restaurants auf eine Nachfrage hin, die praktische koreanische Mahlzeitenformate bedienen könnten.


Nach Restauranttyp:
Reichweite von Schnellrestaurants unterstützt Skalierung, während Fast Casual Kapazität hinzufügtSchnellrestaurants (QSRs) waren das größte Segment und machten 58,12 % der Fast-Food-Umsätze im Jahr 2026 aus. McDonald's meldete zum Jahresende 2025 45.356 systemweite Restaurants, einschließlich unternehmenseigener und Franchise-Standorte. Etwa 95 % dieses Systems waren franchisiert, sodass die meisten Restaurants von separaten Franchise-Nehmern betrieben wurden. Die weltweite Zahl verglichen mit 43.477 systemweiten Restaurants zum Jahresende 2024, ein Zuwachs von 1.879 Restaurants. In diesem überwiegend franchisierten System hängt die weitere Reichweite stark davon ab, dass Franchise-Nehmer sich entscheiden, in das gemeinsame Restaurantformat zu investieren.
Fast-Casual-Restaurants sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,95 % über 2027–2032. Chipotle eröffnete im Jahr 2025 334 unternehmenseigene Restaurants und 11 international von Partnern betriebene Restaurants. Von den unternehmenseigenen Eröffnungen umfassten 257 Chipotlanes, wo Gäste digitale Bestellungen, die über die App oder Website aufgegeben wurden, ohne ihr Fahrzeug zu verlassen, abholten. Das Betriebsmodell trennt die Vorausbestellung von der Fahrzeugabholung, sodass das Angebot zubereiteter Mahlzeiten Kunden bedienen kann, die das Restaurant nicht betreten. Die Einbettung von Abholspuren in die meisten neuen Standorte verknüpft die Convenience-Strategie mit Restaurantinvestitionen und physischer Abholkapazität.
Nach Bestellkanal:
Vor-Ort-Verzehr koexistiert mit LieferungsexpansionDer Vor-Ort-Verzehr war das größte Segment und repräsentierte 48,32 % der Fast-Food-Umsätze im Jahr 2026. Restaurant Brands Asia meldete 11 aufeinanderfolgende Quartale mit positivem Wachstum beim Vor-Ort-Verzehr in gleichen Filialen für Burger King Indien bis zum Quartal, das im Dezember 2025 endete, dem dritten Geschäftsquartal. In seiner Investorenpräsentation für das Geschäftsjahr 2026 berichtete es über Tischservice und Bestellungen in allen Burger-King-Indien-Restaurants außer Standorten in Lebensmittelzentren. Die Kombination verbindet wiederkehrende persönliche Besuche mit einem eingesetzten Servicemodell und gibt Betreibern eine Möglichkeit, den Restaurantbesuch selbst als Teil des Mahlzeitenangebots zu entwickeln. In derselben Präsentation für das Geschäftsjahr 2026 meldete das Unternehmen ein vierteljährliches Wachstum der vergleichbaren Filialen von 6,3 % für Indien, das höchste in den letzten 12 Quartalen.
Drittanbieter-Liefer-Apps sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,2 % über 2027–2032. DoorDash meldete im zweiten Quartal 2026 ein etwas schnelleres Wachstum des Brutto-Bestellwerts im US-Restaurantkategorie-Marktplatz im Jahresvergleich, unterstützt durch eine starke US-DashPass-Mitgliedschaft. Abonnementgestützte Bestellungen bieten einen potenziellen wiederkehrenden Nachfragemechanismus für Restaurants, die an einem Liefermarktplatz teilnehmen. Drive-through/Mitnahme hat eine separate wiederkehrende Nutzerbasis, wobei 42 % der US-amerikanischen Erwachsenen im Bericht der National Restaurant Association aus dem Jahr 2026 angaben, wöchentlich Drive-through-Bestellungen bei Restaurants, Cafés, Snackbars oder Delikatessenläden aufzugeben. Da DoorDash die DashPass-Mitgliedschaft für die Unterstützung der Beschleunigung verantwortlich macht, liegt die Abonnentenbeziehung hinter dem Wachstum dieses Kanals bei der Plattform und nicht beim Restaurant.
Nach Filialtyp:
Lokale Mahlzeitenangebote und replizierbare KettennetzwerkeUnabhängige Filialen waren das größte Segment mit 61,38 % der Fast-Food-Umsätze im Jahr 2026. Im Mai 2025 betrieb NFA Burgers ursprünglicher Dunwoody-Burger-Standort innerhalb einer Tankstelle. Das vom Gründer geführte Unternehmen, gegründet von Billy Kramer, betrieb ein fokussiertes Burgerangebot von einem Standort, der sich von einem konventionellen eigenständigen Restaurant unterscheidet. Bis September 2026 betrieb Gründer und Inhaber Billy Kramers Unternehmen Standorte in Dunwoody und Alpharetta. Eaters Vorschau vom Mai 2025 beschrieb den Alpharetta-Standort in Avalon als NFAs erstes vollständiges Restaurant, ein anderes Format als das Dunwoody-Tankstellen-Original.
Kettenfilialen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,55 % über 2027–2032. Yum! Brands meldete im zweiten Quartal 2026 ein weltweites Wachstum der Restaurantanzahl von 5 %, einschließlich 1.053 Brutto-Neueröffnungen im Quartal. Sein System umfasste Unternehmens- und Franchise-Restaurantbetriebe, sodass ein gemeinsames Markennetzwerk Servicekapazität durch mehr als eine Betriebsstruktur hinzufügen und sein Restaurantangebot an zusätzliche Standorte tragen kann. Ein solcher Rollout kann standardisierte Kapazität hinzufügen, bevor jeder Standort wiederkehrende Nachfrage aufbaut, was die Auslastung neuer Einheiten für den kommerziellen Wert der Kettenexpansion zentral macht.
Geografische Analyse
Fast-Food-Markt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 einen Anteil von 44,27 % am Fast-Food-Markt aus und war damit die größte geografische Region. Im Jahr 2025 eröffnete Yum China 1.706 Netto-Neufilialen und beendete das Jahr mit 18.101 Standorten in mehr als 2.500 chinesischen Städten und Gemeinden. Diese Kombination aus Netzwerkgröße und Stadtabdeckung zeigt ein Netzwerk, das über viele lokale Märkte verteilt ist. Yum Chinas Eintritt in mehr als 270 neue Städte im Jahr 2025 erweiterte das Netzwerk auf zusätzliche Einzugsgebiete und schuf Wachstumspotenzial über die Hinzufügung von Filialen an etablierten Standorten hinaus.
Fast-Food-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 8,75 % über 2027–2032. Americana Restaurants erwarb 2025 Pizza Hut Oman und fügte ein bestehendes Netzwerk von 46 Restaurants im Sultanat hinzu, das zuvor von der Khimji Ramdas Group verwaltet worden war. Separat eröffneten Unternehmer im Mai 2025 neue KFC-Franchise-Restaurants in Südafrika, Kenia und Ghana und schufen dabei 490 Arbeitsplätze über die Eröffnungen hinweg. Die Kombination gibt regionalen Betreibern unterschiedliche Wege zur Skalierung, wobei akquisitionsgeführtes Wachstum von der Entwicklung bestehender Restaurants und Franchise-Expansion von der Schaffung zusätzlicher lokaler Mahlzeitengelegenheiten abhängt.
In Nordamerika verzeichneten die unternehmenseigenen und Franchise-Restaurants von McDonald's in den USA im zweiten Quartal 2026 ein vergleichbares Umsatzwachstum von 0,8 % gegenüber 2,5 % im zweiten Quartal 2025, wobei Bon-Wachstum und ein günstiger Mix teilweise durch negative Gästezahlen ausgeglichen wurden. In Südamerika setzte Abrasel's nicht-probabilistische Umfrage vom August 2026 unter 1.710 brasilianischen Gastgewerbe-Mitgliedern, die von 99Food in Auftrag gegeben wurde, Apps bei durchschnittlich 58 % der Lieferumsätze der Befragten an. In Europa akzeptierten drei Viertel der unternehmensgeführten Greggs-Filialen im Vereinigten Königreich in der ersten Hälfte des Jahres 2026 Bestellungen über Just Eat und Uber Eats und fügten Lieferumsätze über den Laufkundschaft hinaus hinzu, und Restaurants, die in den Niederlanden Mahlzeiten vor Ort servieren, müssen wiederverwendbare Becher und Behälter verwenden, vorbehaltlich qualifizierender Sammel- und hochwertiger Recyclingausnahmen. Innerhalb des restlichen Nordamerikas eröffnete Franchise-Inhaber Restaurants of Jamaica am 17. Januar 2026 sein 43. jamaikanisches KFC in Morant Bay, sein 29. Outlet außerhalb von Kingston, und erweiterte sein Netzwerk über die Hauptstadt hinaus. Im restlichen Südamerika legte Ecuadors Arajuno-Kanton die Fast-Food-Öffnungszeiten auf 10 bis 24 Uhr montags bis donnerstags, 10 bis 2 Uhr freitags und samstags sowie 6 bis 22 Uhr sonntags gemäß seiner Verordnung zur Regulierung alkoholausschenkender Betriebe fest, die am 16. September 2025 in Kraft trat und den Spätabendservice einschränkt.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht Lebensmittelhygiene- und Menüinformationspflichten in ausgewählten Rechtsordnungen aus der Perspektive von Betreibern, die Fast-Food-Filialen entwickeln. In den Vereinigten Staaten gilt die bundesweite Menükennzeichnung für Ketten mit 20 oder mehr Standorten unter demselben Namen, die im Wesentlichen dieselben Menüpunkte anbieten, was ein standardisiertes Menü für Offenlegungspflichten bedeutsam macht. Deutschland erlaubt mündliche Allergeninformationen für nicht vorverpackte Lebensmittel, wenn schriftliche oder elektronische Dokumentation auf Anfrage leicht zugänglich ist und ein auffälliger Hinweis angebracht ist, was Betreibern einen anderen Weg zur Verwaltung von Kundeninformationen bietet.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Food and Drug Administration (FDA) | ANVISA; kommunale Gesundheitsüberwachung im Jundiaí-Beispiel | Länderbehörden für Lebensmittelkontrolle | Leitlinien der State Administration for Market Regulation (SAMR); Marktaufsicht auf Kreis- und höherer Ebene | Saudi Food and Drug Authority (SFDA) |
| Wichtige Instrumente oder Ausrichtung | 21 CFR 101.11; unverbindlicher Rückverfolgbarkeitsentwurf vom Oktober 2026 | RDC 216/2004 und São Paulo Portaria CVS 5/2013 in der Jundiaí-Leitlinie | LMIDV; Verordnung (EU) Nr. 1169/2011; Verordnung 852/2004 | SAMR-Anordnung 104, in Kraft ab 1. Dezember 2025 | Menüinformationsanforderungen, in Kraft ab 1. Juli 2025 |
| Kommerzielle Auswirkung | Kalorienanzeige für Standardmenüs in betroffenen Ketten | Fettabscheider außerhalb von Zubereitungs- und Lagerbereichen in Jundiaí | Dokumentierte mündliche Allergenoffenlegung mit Hinweis; Lebensmittelsicherheitsverfahren | Tägliche Filialprüfungen anhand von Risikolisten der Zentrale; Aufzeichnungen an Filialen | Symbol für salzreiche Mahlzeiten, Koffeinangabe und Kalorienverbrennungsaktivitätszeit auf physischen und Online-Menüs und Bestellplattformen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Lockerung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Der unverbindliche Rückverfolgbarkeitsentwurf der FDA vom 9. Oktober 2026 schlägt Ermessensspielraum bei der Durchsetzung für Restaurants mit einem durchschnittlichen jährlichen Lebensmittelumsatz über 250.000 USD und bis zu 1 Million USD in den vorangegangenen 3 Jahren vor, inflationsbereinigt ab einer Basis von 2020. Stehende Kalorienanzeigepflichten unterstützen die US-Bewertung, wobei die Lockerung der Rückverfolgbarkeit auf das Umsatzband des Entwurfs beschränkt und von der Finalisierung abhängig ist, während Deutschlands dokumentierte mündliche Offenlegungsoption und stehende Lebensmittelsicherheitsverfahren seine günstige, stabile Bewertung unterstützen. Brasiliens Bewertung spiegelt RDC 216/2004 als nationale Regel für gute Praktiken im Lebensmittelservice wider, die lokal durch Pflichten wie die Fettabscheider-Standortregel in Jundiaís kommunaler Gesundheitsleitlinie gemäß São Paulo Portaria CVS 5/2013 angewendet wird, während ANVISAs Workshop vom 11. April 2025 zur Folgenabschätzung von RDC 216/2004 ein Überprüfungsschritt und keine angenommene Änderung war, und Chinas Bewertung spiegelt tägliche Filialprüfungen und Berichterstattung wider, was Kontinuität unterstützt. Saudi-Arabiens detaillierte Offenlegungen über physische und digitale Bestellkanäle schaffen eine umfangreichere Informationsaufgabe, was eine niedrigere Attraktivitätsbewertung und eine anhaltende Compliance-Belastung unterstützt.
Stufen der Wertschöpfungskette
Der Vergleich folgt der Lebensmittelverarbeitung, der Restaurantverteilung sowie der Mahlzeitenzubereitung und dem Franchising und zeigt, wie jede Stufe aus einer anderen kommerziellen Beziehung Einnahmen erzielt. Tyson Foodservice bietet Rindfleischprodukte für Restaurantkunden an, während Syscos SYGMA-Betrieb Schnellrestaurantketten-Standorte in den Vereinigten Staaten beliefert. McDonald's kombiniert unternehmenseigene Restaurantumsätze mit Gebühren aus Franchise-Restaurants und zeigt, warum die Partei, die eine Mahlzeit serviert, und die Partei, die von ihrer Marke profitiert, getrennt betrachtet werden müssen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Lebensmittelproduktion und -verarbeitung | Foodservice-Rindfleischverarbeiter wie Tyson Foodservice | Rindfleischproduktverkäufe | Aufrechterhaltung einer wiederholbaren Rindfleischspezifikation | Ersatzprodukte vorab gegen die Menüspezifikation qualifizieren |
| Restaurantversorgung und -verteilung | Foodservice-Distributoren wie Sysco, einschließlich seines SYGMA-Betriebs | Lebensmittel- und verwandte Produktverkäufe | Koordinierung der Nachschubversorgung über Kettenstandorte hinweg | Filialanforderungen in geplante Lieferpläne konsolidieren |
| Restaurantbetrieb und Franchising | Restaurantbetreiber und Franchisegeber wie McDonald's Corporation | Unternehmenseigene Mahlzeitenumsätze und Franchise-Gebühren | Anwendung von Menüstandards über verschiedene Eigentumsstrukturen hinweg | Franchise-Betriebsanforderungen mit konsistenten Zubereitungskontrollen verknüpfen |
| Quelle: Mordor Intelligence | ||||
Syscos primäre Aktivitäten in Nordamerika und Europa veranschaulichen, warum die Distributionsabdeckung dem von ihr bedienten Restaurantnetzwerk entsprechen muss. Ein breiterer Markenabdruck bietet an sich keine einheitliche Versorgungsvereinbarung, insbesondere wenn Franchise-Nehmer und Lizenznehmer die meisten McDonald's-Restaurants betreiben. Die Expansion erhöht daher die kommerzielle Bedeutung der Übertragung von Zutaten- und Zubereitungsstandards über organisatorische Grenzen hinweg, wobei die Einnahmen auf Produktlieferanten, Distributoren, Betreiber und den Franchisegeber verteilt werden.
Wettbewerbslandschaft
Marktkonzentration
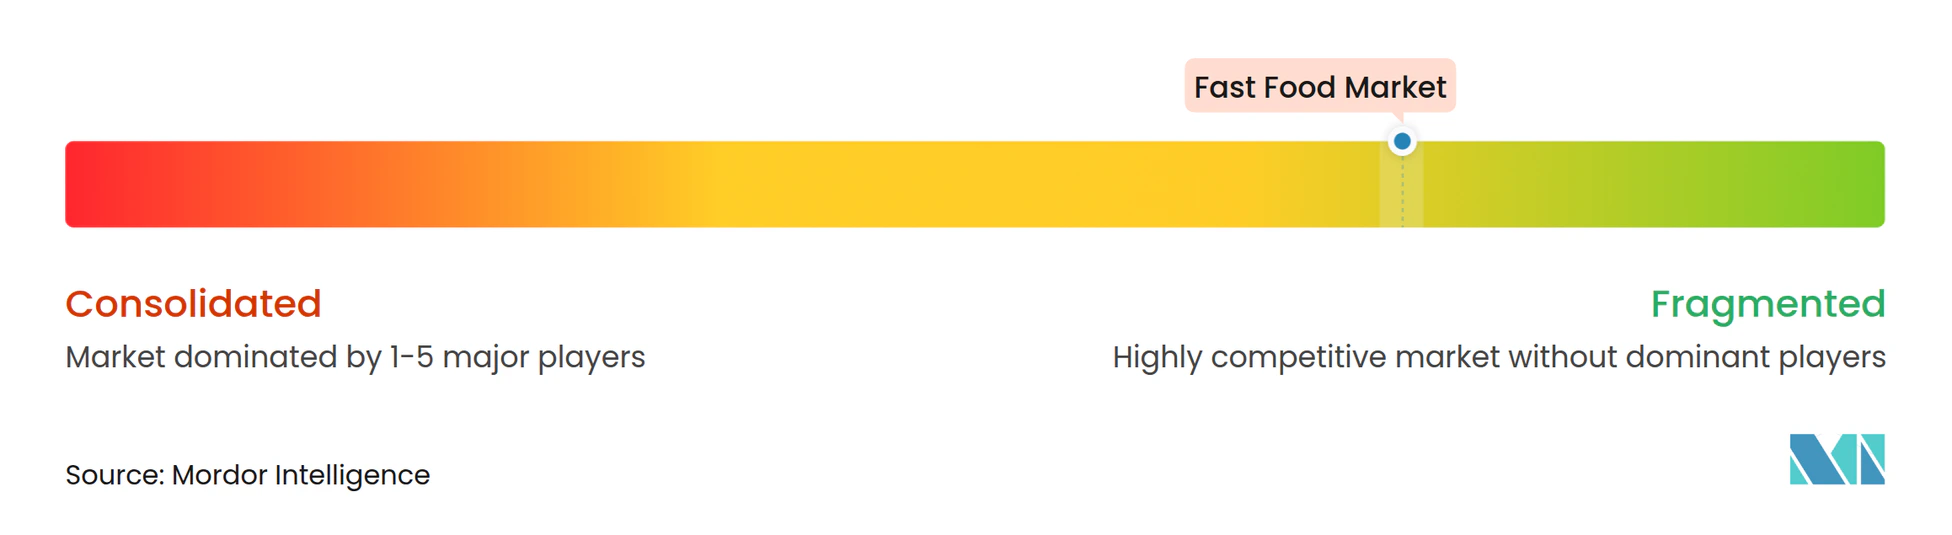
Die Branche ist fragmentiert, wobei große internationale Markensysteme neben einer erheblichen Basis unabhängiger Filialen konkurrieren. Zu den wichtigsten Teilnehmern gehören McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. und Domino's Pizza Inc. Der weltweite systemweite Umsatz von McDonald's überstieg im Jahr 2025 139 Milliarden USD, einschließlich unternehmenseigener und Franchise-Restaurants, mit einem Wachstum von 7 % in berichteten Währungen und 5 % in konstanten Währungen. Restaurant Brands International Inc. meldete im Jahr 2025 ein systemweites Umsatzwachstum von 5,3 % in konstanten Währungen und ein vergleichbares Umsatzwachstum von 2,4 % über sein Franchisegeber- und Restaurantbeteiligungssystem, einschließlich Tim Hortons, Burger King, Popeyes und Firehouse Subs. Starbucks Corporation beendete sein drittes Geschäftsquartal am 28. Juni 2026 mit 41.304 Kaffeehäusern weltweit, bestehend aus 33 % unternehmenseigenen Filialen und 67 % lizenzierten Filialen.
Im Jahr 2025 eröffnete Yum! Brands' Taco-Bell-Division 31 Live-Más-Cafés mit Premium-Gefriergetränken, Erfrischungsgetränken und Spezialitätskaffeegetränken. Das Konzept wurde entwickelt, um im Bereich Spezialitätengetränke zu konkurrieren und Taco Bell für ganztägige Getränkegelegenheiten zu positionieren und das Markenangebot über sein etabliertes Mahlzeitenangebot hinaus zu erweitern. KFC, eine weitere Division von Yum! Brands, eröffnete im Jahr 2025 2.986 Brutto-Neueröffnungen in 105 Märkten, ein Rollout, der weit größer ist als Taco Bells 31 Cafés. Yum! Brands präsentierte die Cafés als Teil der Beschleunigung der Entwicklung neuer Angebote und zukunftsweisender Konzepte für zukünftiges Wachstum und stellte das neue Getränkeformat neben einen etablierten Hähnchen-Rollout.
Domino's führte 2025 Parmesan Stuffed Crust Pizza ein, als sein US-amerikanischer Umsatz in gleichen Filialen um 3 % stieg. Das Unternehmen gab an, dass die Einführung teilweise zu höheren Kundentransaktionen und einem höheren durchschnittlichen Bon beitrug. McDonald's kündigte im September 2026 Pläne für rund 8,5 Milliarden USD an NEXT-Partnerschaftsunterstützung bis 2036 an, einschließlich rund 5 Milliarden USD bis 2030. Die Unterstützung würde in Form von Mietentlastung und Kapitalunterstützung für die Modernisierung von Restaurants, den Einsatz von Technologie und betriebliche Verbesserungen erfolgen. Ein Herausforderer, der einen neuen Menüpunkt anpasst, könnte dennoch einem Konkurrenten gegenüberstehen, der gemeinsam mit Franchise-Nehmern in den Betrieb seiner Restaurants investiert.
Führende Unternehmen der Fast-Food-Branche
-
McDonald's Corporation
-
Starbucks Corporation
-
Yum! Brands Inc.
-
Restaurant Brands International Inc.
-
Domino's Pizza Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fast-Food-Markt Unternehmen in diesem Bericht
- McDonald’s Corporation
- Starbucks Corporation
- Yum! Brands Inc.
- Restaurant Brands International Inc.
- Domino’s Pizza Inc.
- Wendy’s International LLC
- Chipotle Mexican Grill Inc.
- Chick-fil-A, Inc. (Chick-fil-A)
- Papa John’s International Inc.
- Roark Capital (Inspire Brands, Arby’s, Dunkin’, etc.)
- Jollibee Foods Corporation
- JAB Holding Company (Pret, Panera)
- Panda Restaurant Group Inc.
- Five Guys Enterprises LLC
- Ilitch Holdings Inc. (Little Caesars)
- Greggs plc
- Nando’s Group Holdings Ltd.
- Roark Capital Group (CKE)
- Krispy Kreme Inc.
- International Dairy Queen, Inc.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen, wie Burger-, Pizza- und Mitnahme-Mahlzeitenbetreiber, die in der Europäischen Union verkaufen, einen praktischen Service aufrechterhalten können, während sie die mit ihren Lebensmitteln verwendeten Verpackungen qualifizieren. Ab dem 12. August 2026 schränkte die EU-Verordnung über Verpackungen und Verpackungsabfälle lebensmittelkontaktierende Verpackungen ein, die Per- und Polyfluoralkylsubstanzen (PFAS) über bestimmten Grenzwerten enthalten, einschließlich Fast-Food-Verpackungen und Pizzakartons.[3] Da PFAS zur Abweisung von Wasser oder Fett in Lebensmittelverpackungen verwendet wurden, kombiniert die kommerzielle Aufgabe die Einhaltung von Vorschriften mit den Leistungsanforderungen jedes Mahlzeitenformats.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Konformer verpackter Burger- und Sandwich-Service | PFAS-Grenzwerte gelten für lebensmittelkontaktierende Verpackungen | Burger- und Sandwich-Betreiber, die Mitnahmekunden bedienen | Verpackungen sowohl gegen die geltenden Grenzwerte als auch gegen die Anforderungen der Mahlzeitenhandhabung qualifizieren | Aufrechterhaltung der Fettbeständigkeit innerhalb der Grenzwerte | Betreiber mit standardisierten Verpackungsspezifikationen |
| Lieferpizza mit qualifizierten lebensmittelkontaktierenden Kartons | Pizzakartons fallen unter die Verpackungsbeschränkung | Pizzarestaurants, die Lieferbestellungen bedienen | Den Karton und seine lebensmittelkontaktierenden Komponenten für das angebotene Menü validieren | Konforme Materialien für fettigen Lebensmittelkontakt anpassen | Pizzabetreiber, die Kartons in ihrem Liefernetzwerk qualifizieren können |
| Konsistente Qualifizierung von Mitnahmebehältern | Lebensmittelkontaktierende Mitnahmebehälter unterliegen denselben PFAS-Grenzwerten | Fast-Casual-Betreiber, die zubereitete Mitnahmemahlzeiten anbieten | Behälterauswahl auf verifizierte Konformität und Mahlzeiteneignung konsolidieren | Konformität über verschiedene Behältervarianten nachweisen | Mahlzeitenbetreiber mit einer überschaubaren Anzahl von Verpackungsformaten |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die Verpackungsqualifizierung zum Teil des Mitnahmemahlzeitenangebots in EU-Filialen zu machen, wobei die Lebensmittelkontakt-Konformität und die Handhabungsleistung gemeinsam gelöst werden. Da lebensmittelkontaktierende Verpackungen, die PFAS über den Grenzwerten enthalten, nicht mehr auf dem EU-Markt in Verkehr gebracht werden dürfen, benötigen Betreiber qualifizierte Verpackungen, um Mitnahme- und Liefermahlzeitenumsätze in EU-Filialen aufrechtzuerhalten. Dies begünstigt Betreiber, die eine gemeinsame regulatorische Anforderung in wiederholbare Servicespezifikationen umsetzen können, während die geltenden Grenzwerte weiterhin einschränken, welche Verpackungsoptionen sie verwenden können.
Neueste Industrielle Entwicklungen in Fast-Food-Markt
- Sep 2026: McDonald's kündigte Pläne für rund 8,5 Milliarden USD an NEXT-Partnerschaftsunterstützung bis 2036 an, einschließlich rund 5 Milliarden USD bis 2030. Die geplante Mietentlastung und Kapitalunterstützung würden die Modernisierung von Restaurants, den Einsatz von Technologie und betriebliche Verbesserungen unterstützen.
- Sep 2026: LongRange Capital schloss am 1. September den Erwerb von Pizza Hut, mit Ausnahme des chinesischen Festlands, von Yum! Brands ab.
Fast-Food-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Fast-Food-Markt misst die jährlichen Kundenausgaben für zubereitete Mahlzeiten und Snacks, die von Gastronomiebetrieben für den schnellen, praktischen Verzehr verkauft werden. Er umfasst diese Umsätze weltweit über Restaurantformate und Bestellmethoden hinweg.
Ausschlüsse aus dem Umfang: Verpackte Fast-Food-Mahlzeiten und Snacks, die über Lebensmittelgeschäfte oder andere Einzelhandelsgeschäfte verkauft werden, separat an Gastronomiebetriebe verkaufte Rohzutaten sowie eigenständige Lieferplattformprovisionen und Liefergebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Burger und Sandwiches
- Fleischbasierte Produkte
- Meeresfrüchte
- Pasta und Nudeln
- Pizza
- Desserts und Speiseeis
- Sonstige
- Nach Küchentyp
- Asiatisch
- Amerikanisch
- Italienisch
- Chinesisch
- Mexikanisch
- Sonstige
- Nach Restauranttyp
- Schnellrestaurants (QSRs)
- Fast-Casual-Restaurants
- Foodtrucks und mobile Einheiten
- Kantinen und Buffets
- Kioske und Automaten
- Reine Lieferküchen
- Nach Bestellkanal
- Vor-Ort-Verzehr
- Drive-Thru/Mitnahme
- Drittanbieter-Lieferplattformen
- Markeneigene Apps
- Nach Filialtyp
- Unabhängige Filialen
- Kettenfilialen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die USDA Economic Research Service Food Expenditure Series und Food Service Industry-Daten, die monatliche Einzelhandels- und Lebensmitteldienstleistungsverkaufsreihe des U.S. Census Bureau sowie Weltbank-Bevölkerungsdaten bieten jährliche und monatliche Ausgabenansichten nach Lebensmitteltyp und Filiale, unterscheiden Umsätze mit eingeschränktem Service vom breiteren Pool der Außer-Haus-Verpflegung, bieten ein wiederkehrendes Umsatzsignal und helfen, den regionalen Nachfragemaßstab zu rahmen. Diese Quellen dienen als Querprüfungen und Kontext für die globale Marktschätzung.
Unternehmenseinreichungen, Form-10-K-Berichte, Investorenmaterialien und seriöse Branchenberichte für Restaurants können diese öffentlichen Reihen mit Systemumsätzen, Filialzahlen, Menüänderungen und Kanalentwicklungen für Querprüfungen ergänzen. Diese Quellen sind nicht erschöpfend, und zusätzliche Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Das Primärforschungsprogramm befragt Restaurantbetreiber, Franchise- und unabhängige Filialvertreter, Lebensmitteldienstleistungslieferanten und Bestellkanalspezialisten in der Region Asien-Pazifik, EMEA und Amerika. Diskussionen testen sekundäre Belege zu Filialumsätzen, durchschnittlichen Kundenausgaben, Menümix, Kanalnutzung und regionalem Wachstum, während Unterschiede in Marktdefinitionen geklärt werden. Wenn veröffentlichte Daten Lücken hinterlassen, zeichnen Analysten das ungelöste Element auf, vergleichen es mit unabhängigen Ausgaben- und Filialindikatoren und suchen vor der Verwendung im Modell eine Folgeklärung.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die globale Schätzung beginnt mit einer Top-down-Ansicht der Gastgewerbeausgaben nach Land und Region und verengt sie dann auf zubereitete Mahlzeiten und Snacks, die von Fast-Food-Filialen verkauft werden. Wenn regionale Ausgabenreihen mehrere Gastgewerbeformate kombinieren, wenden Analysten Filialstruktur- und Unternehmensumsatzbelege an, um den Fast-Food-Anteil zu isolieren. Bevölkerung und Haushaltseinkommen zeigen die potenzielle Kundenbasis und Ausgabenkapazität an, Außer-Haus-Verpflegungsausgaben und Menüpreistrends verfolgen Nachfrage und Preismix, und Filialzahlen und durchschnittliche Mahlzeitenausgaben zeigen, wie Zugang und Bonwert den Umsatz beeinflussen. Wenn Filialdefinitionen zwischen Ländern abweichen, ordnen Analysten diese Formate den genehmigten Restaurantkategorien zu, bevor sie regionale Gesamtwerte aggregieren. Analysten verteilen den resultierenden Wert auf Produkt-, Küchen-, Restaurant-, Bestellkanal-, Filial- und geografische Kategorien anhand von Filial- und Unternehmensumsatzbelegen und gleichen diese Anteile mit dem Gesamtwert ab. Eine multivariate Regression kann regionale Umsätze aus diesen Nachfrage-, Preis- und Filialmaßen projizieren, wobei Szenarioanalysen verwendet werden, wenn Belege wesentlich unterschiedliche Verkehrs- oder Preispfade unterstützen. Ausgewählte Bottom-up-Prüfungen multiplizieren Stichproben-Filialzahlen mit repräsentativen jährlichen Lebensmittelumsätzen pro Filiale und vergleichen diese Hochrechnungen mit dem Top-down-Ergebnis. Wenn Filial- oder Bondaten fehlen, verwenden Analysten die nächstgelegenen öffentlichen regionalen Indikatoren, dokumentieren die Lücke und vermeiden es, eine kleine Stichprobe über ihre unterstützte Abdeckung hinaus zu erweitern. Primärforschungsspezialisten können die Richtung und Rolle jeder Prognosevariablen überprüfen und Änderungen bei Verkehr, Menümix oder Filialplanungen klären, bevor Analysten die Prognose abschließen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung gegen unabhängige Außer-Haus-Verpflegungsausgaben, Einzelhandelsumsätze, Filialaktivitäten und unternehmensberichtete Systemtrends und untersuchen dann wesentliche Abweichungen nach Region und Segment. Eine zweite Überprüfung prüft Quelldaten, Marktgrenzen, Berechnungen und ob ungewöhnliche Bewegungen Preis-, Verkehrs-, Mix- oder Abdeckungsänderungen widerspiegeln. Ungelöste Anomalien lösen Quellenüberprüfungen oder Nachfragen bei Befragten aus, bevor die Freigabe erfolgt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Branchen- oder Wirtschaftsereignisse die Nachfrage oder Abdeckung verändern, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Fast-Food-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Fast-Food-Markt misst die jährlichen Kundenausgaben für zubereitete Mahlzeiten und Snacks, die von Gastronomiebetrieben für den schnellen, praktischen Verzehr verkauft werden.
Zu den wichtigsten Treibern von Lücken gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wenn Filial- oder Bondaten fehlen, verwenden Analysten die nächstgelegenen öffentlichen regionalen Indikatoren, dokumentieren die Lücke und vermeiden es, eine kleine Stichprobe über ihre unterstützte Abdeckung hinaus zu erweitern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,92 Bio. USD (2027) | |
| Globales Marktforschungsunternehmen A | 828 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 56,9 % unter dem Wert dieses Berichts für 2027 von 1,92 Bio. USD, 2 Jahre später. Die Quelle schließt wesentlich breitere Fast-Casual-Definitionen aus, die in diesem Bericht enthalten sind, und prognostiziert einen langsameren Wachstumspfad von ihrer älteren Basis. |
| Globales Marktforschungsunternehmen B | 939 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 51,1 % unter dem Wert dieses Berichts für 2027 von 1,92 Bio. USD, 2 Jahre später. Seine Basis von 2025 und der langsamere veröffentlichte Prognosepfad tragen zu einer niedrigeren Schätzung für spätere Jahre bei, während sein definierter Produkt- und Endnutzerrahmen von der Filialumsatzmessung des Berichts abweicht. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung gegen unabhängige Außer-Haus-Verpflegungsausgaben, Einzelhandelsumsätze, Filialaktivitäten und unternehmensberichtete Systemtrends und untersuchen dann wesentliche Abweichungen nach Region und Segment.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fast-Food-Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 1,78 Billionen USD im Jahr 2026 auf 1,92 Billionen USD im Jahr 2027 und 2,73 Billionen USD bis 2032 steigen, mit einer CAGR von 7,28 % über 2027–2032.
Was unterstützt die Nachfrage nach Schnellrestaurantmahlzeiten?
Bequemlichkeit, Speisekarteninnovation, Werbeaktionen und ein breiteres Spektrum an Küchenpräferenzen unterstützen die Nachfrage. Der Bericht der National Restaurant Association aus dem Jahr 2026 ergab, dass 64 % der US-amerikanischen Erwachsenen angaben, eine größere Vielfalt globaler Küchen als zuvor zu essen.
Welche Produktkategorie führt die Fast-Food-Umsätze an?
Burger und Sandwiches führten im Jahr 2026 mit 38,75 % der Umsätze. Pizza wird voraussichtlich mit einer CAGR von 7,86 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Fast-Food-Teilnehmer?
Zu den wichtigsten Teilnehmern gehören McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. und Domino's Pizza Inc.
Was könnte die Nachfrage nach Schnellrestaurantmahlzeiten einschränken?
Einschränkungen bei der Werbung und die Substitution durch Mahlzeiten zu Hause können die Nachfrage einschränken. Britische Werbebeschränkungen für qualifizierende weniger gesunde Lebensmittel und Getränke traten am 5. Januar 2026 in Kraft.
Welche Region führt die Fast-Food-Umsätze an, und wo ist das Wachstum am schnellsten?
Asien-Pazifik führte im Jahr 2026 mit 44,27 % der Umsätze. Der Nahe Osten und Afrika wird voraussichtlich mit einer CAGR von 8,75 % über 2027–2032 am schnellsten wachsen.