
Tamaño y Participación del Mercado de Comida Rápida
Análisis del Mercado de Comida Rápida por Mordor Intelligence
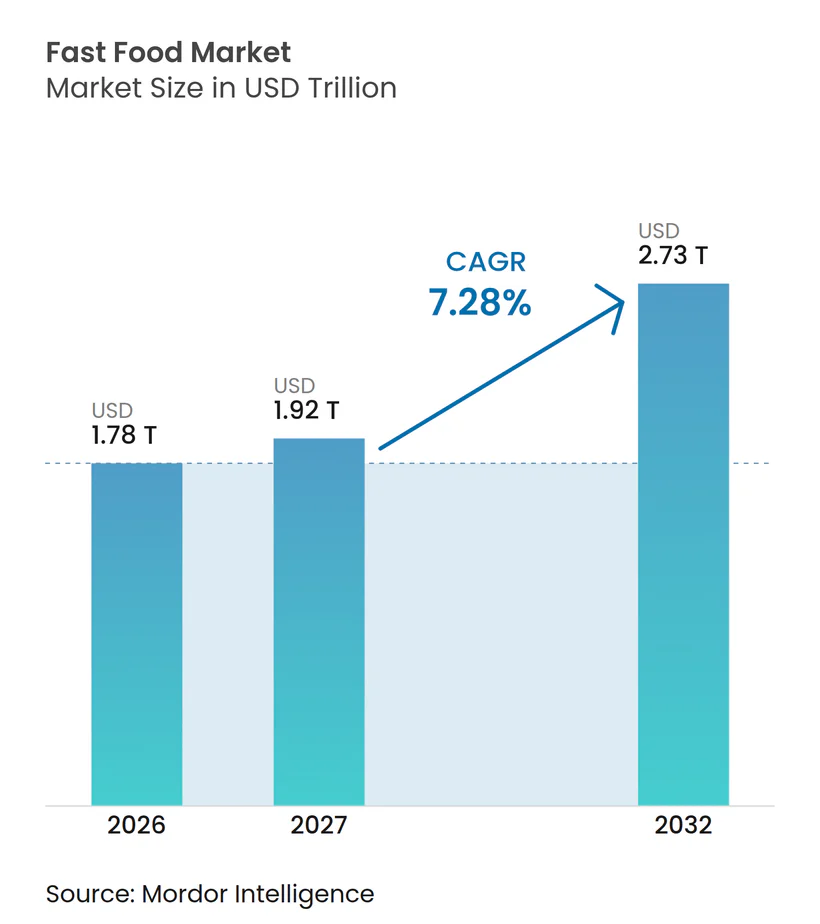
Se espera que el tamaño del mercado de comida rápida aumente de 1,78 billones de USD en 2026 a 1,92 billones de USD en 2027 y alcance los 2,73 billones de USD para 2032, creciendo a una CAGR del 7,28% durante 2027-2032.
Las comidas convenientes y las preferencias culinarias más amplias respaldan la expansión y crean espacio para menús diferenciados dentro de los formatos de servicio establecidos, mientras que la preparación en el hogar compite por las ocasiones disponibles para los restaurantes. Los operadores en los Estados Unidos pueden combinar tazones con alto contenido proteico con ofertas promocionales para dar a los clientes diferentes razones para elegir comida preparada. Los pedidos digitales y la entrega amplían el acceso, haciendo que la ejecución del restaurante sea importante para convertir ese alcance en negocios recurrentes. Los requisitos de información alimentaria y de embalaje conectan el diseño del menú con el cumplimiento normativo, favoreciendo a los operadores que coordinan los formatos de comida, las divulgaciones y los materiales para llevar.
Conclusiones Clave del Informe
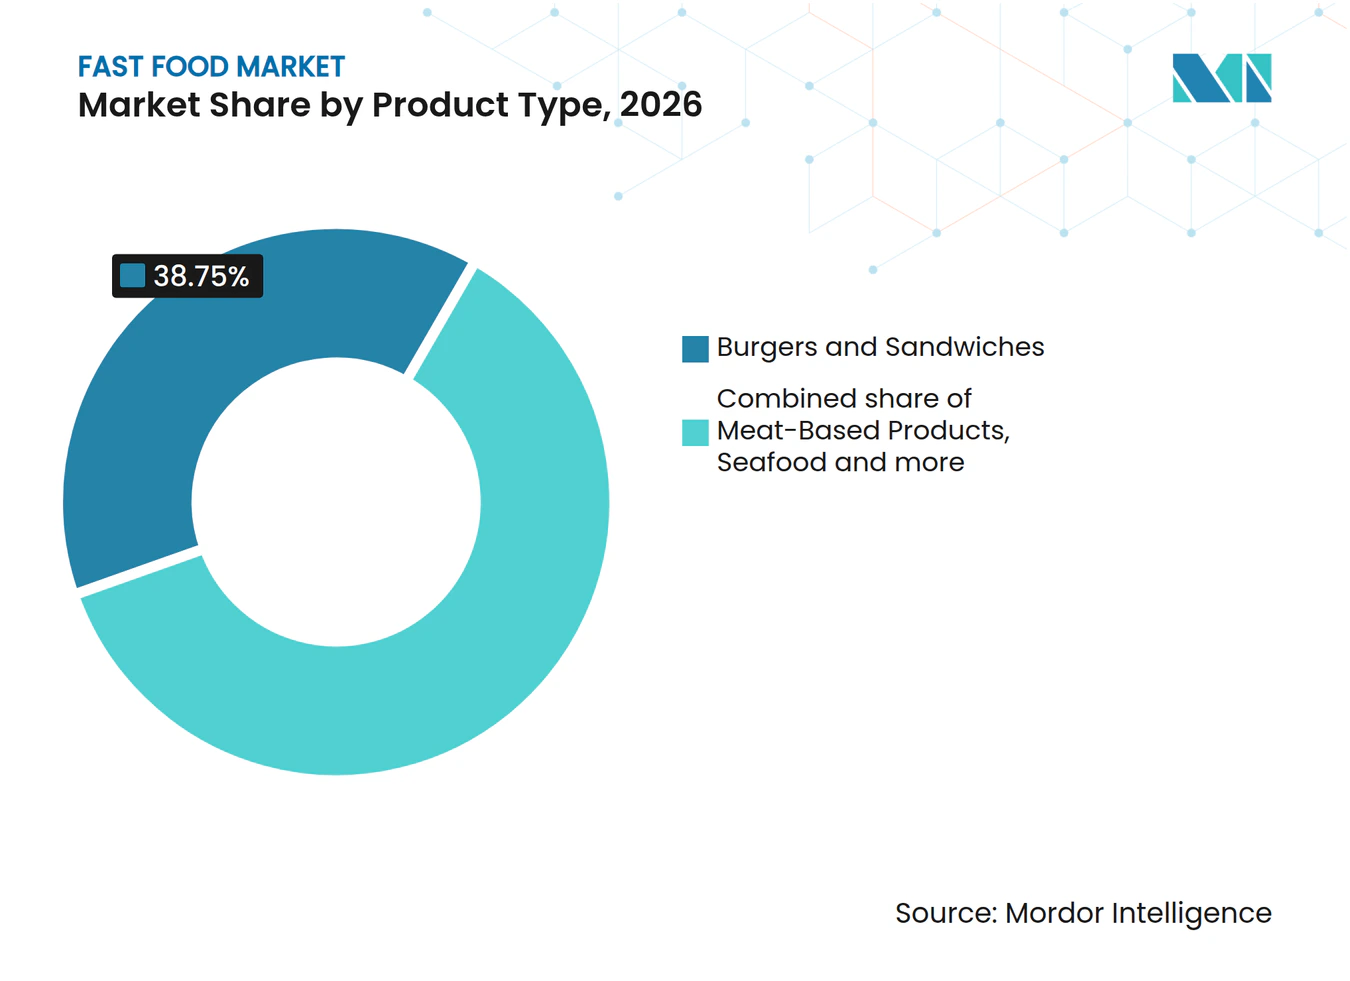
- Por tipo de producto, las hamburguesas y sándwiches representaron una participación del 38,75% en el mercado de comida rápida en 2026, mientras que se prevé que la pizza sea el segmento de mayor crecimiento con una CAGR del 7,86% durante 2027-2032.
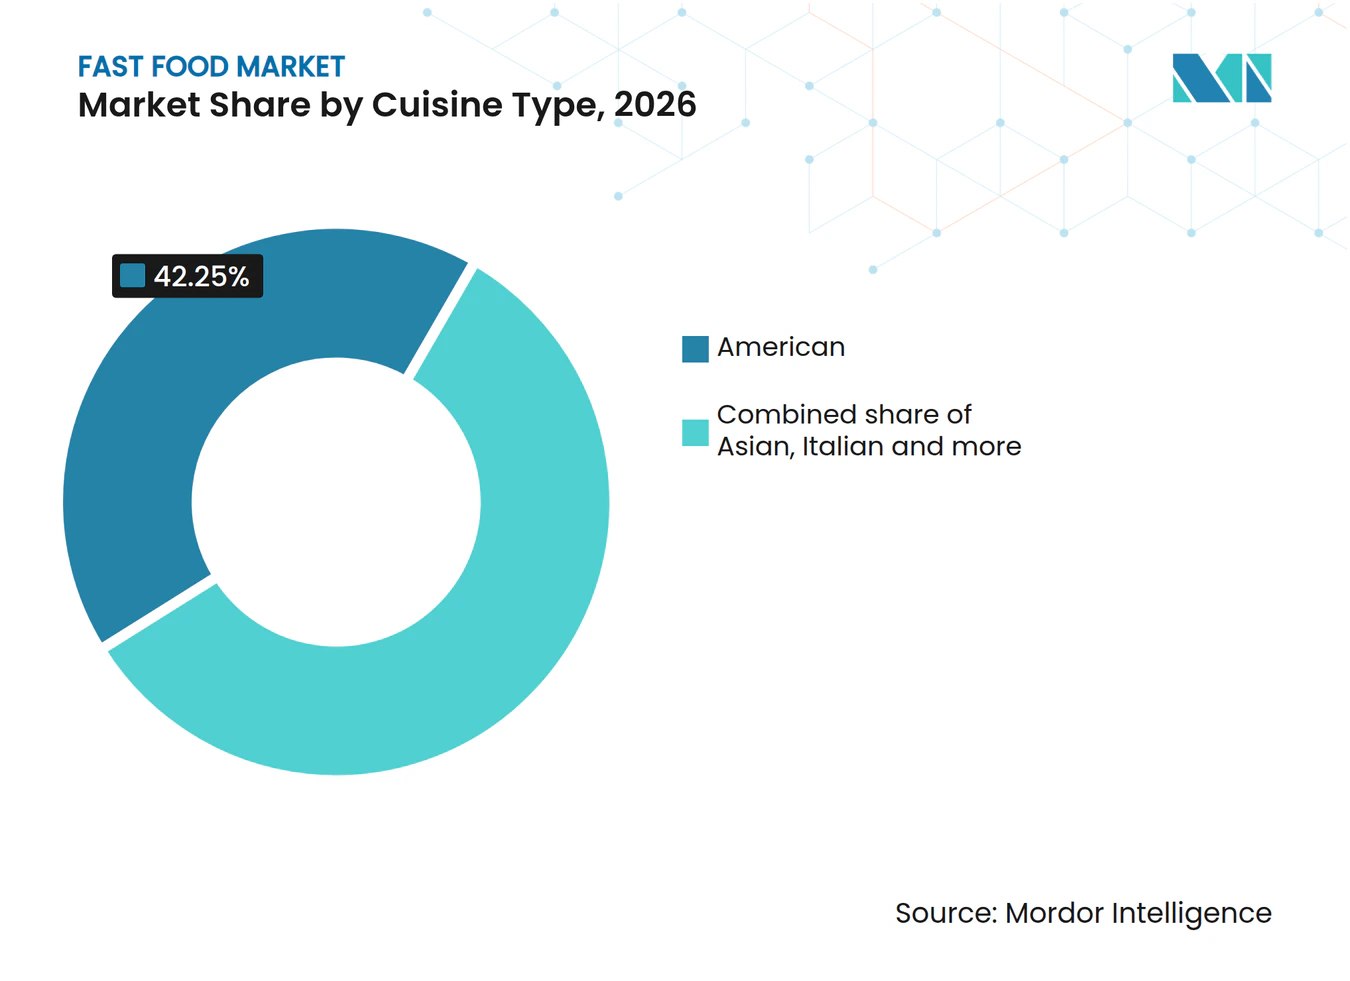
- Dentro del tipo de cocina, la cocina americana representó una participación del 42,25% del tamaño del mercado de comida rápida en 2026, y se prevé que la cocina asiática sea el segmento de mayor crecimiento con una CAGR del 9,3% durante 2027-2032.
- Entre los tipos de restaurantes, los restaurantes de servicio rápido lideraron con el 58,12% de las ventas de comida rápida en 2026, y se prevé que los restaurantes de servicio rápido informal crezcan más rápido con una CAGR del 7,95% durante 2027-2032.
- Los canales de pedido fueron liderados por comer en el local con el 48,32% de las ventas de comida rápida en 2026, mientras que se prevé que las aplicaciones de entrega de terceros crezcan más rápido con una CAGR del 8,2% durante 2027-2032.
- Por tipo de establecimiento, los establecimientos independientes representaron el 61,38% de las ventas de comida rápida en 2026, mientras que se prevé que los establecimientos de cadena crezcan más rápido con una CAGR del 7,55% durante 2027-2032.
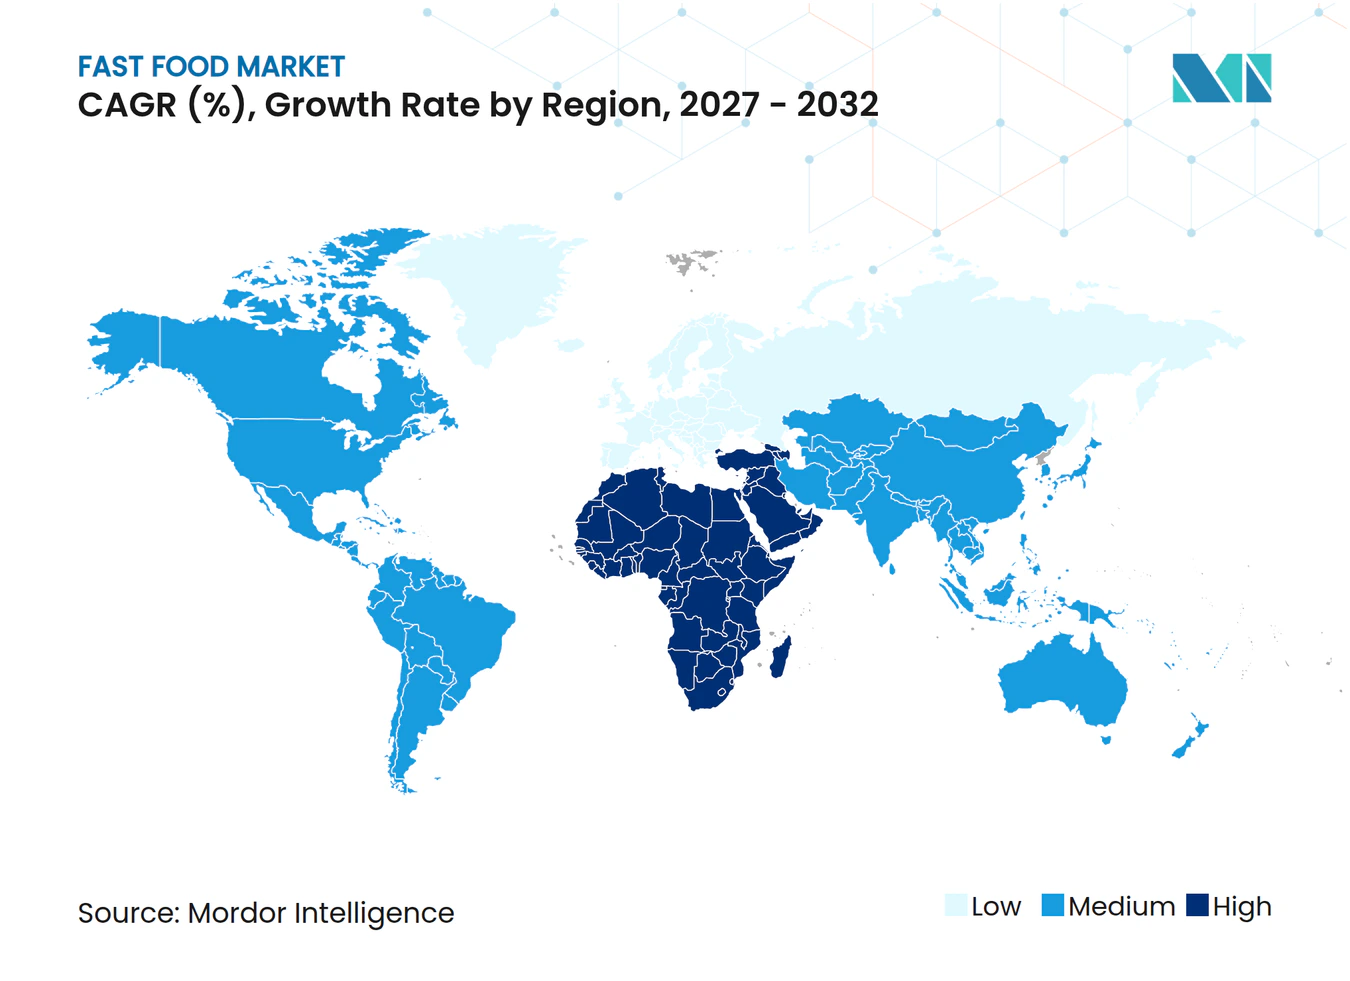
- Geográficamente, Asia-Pacífico lideró con el 44,27% de las ventas de comida rápida en 2026, y se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 8,75% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los estilos de vida cada vez más agitados impulsan la demanda de opciones de comida convenientes y listas para consumir | +2.4% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Sólido posicionamiento de marca, estrategias promocionales y ofertas de menús de valor | +2.1% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Innovación continua del menú, incluida la introducción de opciones más saludables y de fusión | +1.7% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Mayor exposición a cocinas globales y a la cultura alimentaria occidental | +1.4% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Expansión agresiva de cadenas de restaurantes de servicio rápido | +0.95% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos como pedidos por móvil, pagos digitales y quioscos de autoservicio | +0.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los estilos de vida cada vez más agitados impulsan la demanda de opciones de comidas convenientes y listas para consumir
Las comidas preparadas convenientes pueden ganar ocasiones recurrentes cuando el tiempo limitado hace que cocinar y limpiar sea una parte sustancial de la decisión de la comida. En la encuesta de 2026 de la Asociación Nacional de Restaurantes de EE. UU., el 59% de los consumidores que habían utilizado restaurantes de servicio limitado durante los 6 meses anteriores consideraron que esas visitas eran vitales para sus estilos de vida. Esa población incluía usuarios de cafeterías, establecimientos de aperitivos, delicatesen, restaurantes de servicio rápido y restaurantes de servicio rápido informal. Dado que los encuestados habían utilizado restaurantes de servicio limitado en los 6 meses anteriores, la dependencia reportada apunta a ocasiones de comida repetidas entre los clientes existentes.
Sólido posicionamiento de marca, estrategias promocionales y ofertas de menús de valor
El resultado de McDonald's en EE. UU. en el cuarto trimestre de 2025 muestra si las promociones añaden visitas o solo aumentan el gasto. Las ventas comparables de McDonald's en EE. UU. aumentaron un 6,8% en el cuarto trimestre de 2025, impulsadas por el crecimiento positivo del ticket y del número de clientes, principalmente gracias a exitosas promociones de marketing.[1] La comparación abarcó restaurantes que operaban durante al menos 13 meses frente al mismo período del año anterior. El número de clientes de McDonald's en EE. UU. se volvió negativo en un trimestre posterior, por lo que las ganancias de tráfico del trimestre promocional no establecieron un crecimiento continuo de visitas.
Innovación continua del menú, incluida la introducción de opciones más saludables y de fusión
La innovación del menú puede respaldar la demanda al dar a los comensales una razón para personalizar una comida existente en lugar de simplemente elegir una versión más económica. El 3 de febrero de 2026, el CEO de Chipotle, Scott Boatwright, informó que la incidencia de proteína adicional aumentó un 35% durante el lanzamiento del Menú Alto en Proteínas. Panera Bread lanzó los Market Bowls a nivel nacional en los Estados Unidos el 17 de junio de 2026, incluyendo una opción All-In Veggie y un tazón de Pollo con Sésamo y Jengibre con 38 gramos de proteína por tazón completo. La personalización puede desarrollar la comida en sí misma, mientras que una nueva categoría de tazones puede ampliar la elección de comidas completas vendidas a través del mismo formato de restaurante. Las opciones de proteínas y verduras pueden dar a los operadores una razón basada en el menú para añadir valor a una ocasión sin depender exclusivamente de promociones de precios.
Creciente exposición a cocinas globales y a la cultura alimentaria occidental
Un repertorio más amplio de cocinas familiares puede hacer que un menú de comida rápida sea relevante para más ocasiones de comida sin requerir un concepto de restaurante completamente nuevo. En su informe de 2026, la Asociación Nacional de Restaurantes encontró que el 64% de los adultos estadounidenses afirmaron comer una mayor variedad de cocinas globales que antes. Para los operadores, esta ampliación autoreportada de los gustos crea una audiencia potencial para adaptar sabores internacionales a formatos de comida convenientes. La elección comercial es qué sabor internacional se adapta a un plato de servicio rápido repetible, lo que permite que el desarrollo del menú apunte a un gusto específico en lugar de añadir variedad de forma indiscriminada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes preocupaciones sobre la obesidad, la diabetes y las enfermedades relacionadas con el estilo de vida | -0.8% | Reino Unido de Gran Bretaña e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Aumento de la competencia de alternativas más saludables como las comidas caseras y los kits de comida | -0.65% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Estrictas regulaciones gubernamentales relacionadas con la seguridad alimentaria, el etiquetado y las divulgaciones nutricionales | -0.35% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Fluctuaciones en los precios de las materias primas, incluidos aceites comestibles, carne y lácteos | -0.3% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecientes preocupaciones sobre la obesidad, la diabetes y las enfermedades relacionadas con el estilo de vida
Las preocupaciones sobre la salud pueden limitar la demanda de comida rápida al restringir la forma en que los operadores promocionan comidas asociadas con perfiles nutricionales menos saludables. Las normas del Reino Unido entraron en vigor el 5 de enero de 2026, restringiendo los anuncios de productos alimenticios y bebidas menos saludables cubiertos en televisión antes de las 9 p.m. y en línea en todo momento.[2] El gobierno introdujo las restricciones para combatir la obesidad infantil, con la cobertura determinada por categorías de productos y criterios de perfil nutricional y sujeta a exenciones. Una comida completa de hamburguesa con patatas fritas puede calificar, haciendo que la composición del menú sea determinante para las opciones publicitarias disponibles para un operador. Para las empresas afectadas, el menor alcance promocional puede dificultar la captación de ocasiones de comida y dejar el desarrollo de la demanda dependiente de menos rutas permitidas hacia los clientes.
Aumento de la competencia de alternativas más saludables como las comidas caseras y los kits de comida
Para los comensales que buscan control sobre los ingredientes y las porciones, una comida preparada en casa compite por la misma ocasión que una compra en un restaurante de servicio rápido. La investigación de compradores de 2026 en EE. UU. del Food Marketing Institute encontró que la mitad de los compradores reportaron comer menos comidas en restaurantes y pedir menos comida para llevar y entrega a domicilio para sus familias. En la misma investigación, el 44% reportó más comidas familiares en casa que un año antes. Cuando una familia reemplaza una comida comprada con la preparación en el hogar, la restricción comercial se extiende a través del servicio en el local y fuera del local, dejando menos ocasiones para que los operadores capturen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Redes Establecidas de Hamburguesas e Impulso de Ventas de PizzaLas hamburguesas y sándwiches representaron una participación del 38,75% del tamaño del mercado de comida rápida en 2026, convirtiéndolos en el segmento más grande. En su presentación de 2025, Restaurant Brands International describió a Burger King como la segunda cadena de hamburgueserías de servicio rápido más grande del mundo por número total de restaurantes. Los restaurantes Burger King servían hamburguesas, pollo y otros sándwiches especiales, colocando varias opciones de comida dentro de la misma red de marca. Para los operadores, ese alcance instalado puede respaldar variaciones de una comida principal sin requerir un concepto de restaurante separado para cada artículo.
La pizza es el segmento de mayor crecimiento, con una CAGR prevista del 7,86% durante 2027-2032. Las ventas minoristas mundiales de todos los artículos de Domino's en tiendas propias y franquiciadas crecieron un 3,2% en el tercer trimestre de 2026 frente al trimestre del año anterior, excluyendo los efectos de las divisas extranjeras. Las tiendas internacionales aumentaron las ventas minoristas un 4,3% frente al 2,1% de las tiendas en EE. UU. Domino's también reportó 175 nuevas tiendas netas en el trimestre, incluidas 26 en los Estados Unidos y 149 a nivel internacional. El negocio internacional combinó un crecimiento más rápido de las ventas minoristas con la mayoría de las nuevas ubicaciones, haciendo que la expansión fuera de los Estados Unidos sea el mecanismo de crecimiento más sólido en este ejemplo.



Por Tipo de Cocina:
Escala de Marca Americana Frente a una Demanda Asiática más AmpliaLa cocina americana representó una participación del 42,25% en el mercado de comida rápida en 2026, convirtiéndola en el segmento más grande. Shake Shack reportó 1,39 mil millones de USD en ventas de Shack en 2025 procedentes de ubicaciones operadas por la empresa, frente a 1,21 mil millones de USD en 2024, y describe su menú principal como inspirado en versiones elevadas de los clásicos americanos. Las ventas de Shack incluyeron alimentos, bebidas, mercancía de marca e ingresos por caducidad de tarjetas de regalo, con las semanas de operación y el número de ubicaciones abiertas influyendo en el total. El aumento de 2024 a 2025 muestra que el negocio operado por la empresa de Shake Shack alcanzó una mayor escala de ventas en torno a un menú principal de clásicos americanos.
La cocina asiática es el segmento de mayor crecimiento, con una CAGR prevista del 9,3% durante 2027-2032. En 2025, el Ministerio de Agricultura, Alimentación y Asuntos Rurales de Corea del Sur encuestó a 11.000 consumidores en el extranjero en 22 ciudades de todo el mundo, con 500 encuestados por ciudad. El pollo frito al estilo coreano fue el plato coreano que comieron con más frecuencia y que más les gustó durante el año anterior, y el 71,7% afirmó haber visitado un restaurante coreano en su área de residencia. Para los operadores de comida rápida, el plato más comido y apreciado por los encuestados en el extranjero y la alta tasa de visitas a restaurantes coreanos apuntan a una demanda que los formatos de comida coreana convenientes podrían satisfacer.

Por Tipo de Restaurante:
El Alcance de los Restaurantes de Servicio Rápido Respalda la Escala Mientras los Restaurantes de Servicio Rápido Informal Añaden CapacidadLos restaurantes de servicio rápido (RSR) fueron el segmento más grande, representando el 58,12% de las ventas de comida rápida en 2026. McDonald's reportó 45.356 restaurantes a nivel de sistema a finales de 2025, incluidas ubicaciones operadas por la empresa y franquiciadas. Aproximadamente el 95% de ese sistema estaba franquiciado, por lo que la mayoría de los restaurantes eran operados por franquiciados independientes. El recuento mundial se comparó con 43.477 restaurantes a nivel de sistema a finales de 2024, una ganancia de 1.879 restaurantes. En ese sistema predominantemente franquiciado, el mayor alcance depende en gran medida de que los franquiciados elijan invertir en el formato de restaurante compartido.
Los restaurantes de servicio rápido informal son el segmento de mayor crecimiento, con una CAGR prevista del 7,95% durante 2027-2032. Chipotle abrió 334 restaurantes operados por la empresa y 11 restaurantes operados por socios internacionales en 2025. De las aperturas operadas por la empresa, 257 incluyeron Chipotlanes, donde los clientes recogían pedidos digitales realizados a través de su aplicación o sitio web sin salir de sus vehículos. El modelo operativo separa el pedido anticipado de la recogida en vehículo, permitiendo que la oferta de comida preparada sirva a los clientes que no entran al restaurante. La incorporación de carriles de recogida en la mayoría de las nuevas ubicaciones vincula la estrategia de conveniencia a la inversión en el restaurante y a la capacidad de recogida física.
Por Canal de Pedido:
La Experiencia de Comer en el Local Coexiste con la Expansión de la Entrega a DomicilioComer en el local fue el segmento más grande, representando el 48,32% de las ventas de comida rápida en 2026. Restaurant Brands Asia reportó 11 trimestres consecutivos de crecimiento positivo en el tráfico de clientes que comen en el local en las mismas tiendas de Burger King India hasta el trimestre finalizado en diciembre de 2025, su tercer trimestre fiscal. En su presentación para inversores del ejercicio fiscal 2026, reportó servicio en mesa y pedidos en todos los restaurantes de Burger King India, excepto en las ubicaciones en patios de comidas. La combinación conecta las visitas presenciales recurrentes con un modelo de servicio desplegado, dando a los operadores una forma de desarrollar la visita al restaurante en sí como parte de la oferta de comida. En la misma presentación del ejercicio fiscal 2026, la empresa reportó un crecimiento de las ventas en las mismas tiendas del 6,3% para India, el más alto en los últimos 12 trimestres.
Las aplicaciones de entrega de terceros son el segmento de mayor crecimiento, con una CAGR prevista del 8,2% durante 2027-2032. DoorDash reportó un crecimiento interanual ligeramente más rápido en el valor bruto de los pedidos del Marketplace en la categoría de restaurantes en EE. UU. en el segundo trimestre de 2026, respaldado por una sólida membresía de DashPass en EE. UU. Los pedidos respaldados por suscripción proporcionan un mecanismo de demanda recurrente potencial para los restaurantes que participan en un mercado de entrega. El servicio de autoservicio en automóvil y para llevar tiene una base de uso recurrente separada, con el 42% de los adultos estadounidenses reportando pedidos semanales en el autoservicio en automóvil de restaurantes, cafeterías, establecimientos de aperitivos o delicatesen en el informe de 2026 de la Asociación Nacional de Restaurantes. Dado que DoorDash atribuye a la membresía de DashPass el respaldo de la aceleración, la relación con el suscriptor detrás del crecimiento de este canal reside en la plataforma y no en el restaurante.
Por Tipo de Establecimiento:
Ofertas de Comida Local y Redes de Cadenas ReplicablesLos establecimientos independientes fueron el segmento más grande, con el 61,38% de las ventas de comida rápida en 2026. En mayo de 2025, la ubicación original de NFA Burger en Dunwoody operaba dentro de una gasolinera. El negocio liderado por su fundador, establecido por Billy Kramer, ofrecía una propuesta de hamburguesas enfocada desde un local que difiere de un restaurante independiente convencional. Para septiembre de 2026, el negocio del fundador y propietario Billy Kramer operaba ubicaciones en Dunwoody y Alpharetta. La vista previa de Eater de mayo de 2025 describió el local de Alpharetta en Avalon como el primer restaurante de servicio completo de NFA, un formato diferente al original de la gasolinera de Dunwoody.
Los establecimientos de cadena son el segmento de mayor crecimiento, con una CAGR prevista del 7,55% durante 2027-2032. Yum! Brands reportó un crecimiento del número de unidades de restaurantes a nivel mundial del 5% en el segundo trimestre de 2026, incluidas 1.053 nuevas unidades brutas durante el trimestre. Su sistema incluía operaciones de restaurantes propios y de franquiciados, lo que permite que una red de marca compartida añada capacidad de servicio a través de más de una estructura operativa y lleve su propuesta de restaurante a ubicaciones adicionales. Dicho despliegue puede añadir capacidad estandarizada antes de que cada ubicación establezca una demanda recurrente, haciendo que la utilización de nuevas unidades sea central para el valor comercial de la expansión de la cadena.
Análisis Geográfico
Mercado de Comida Rápida en Asia-Pacífico
Asia-Pacífico representó una participación del 44,27% del tamaño del mercado de comida rápida en 2026, convirtiéndola en la geografía más grande. En 2025, Yum China abrió 1.706 nuevas tiendas netas y terminó el año con 18.101 ubicaciones en más de 2.500 ciudades y pueblos chinos. Esa combinación de tamaño de red y cobertura de ciudades muestra una red extendida por muchos mercados locales. La entrada de Yum China en más de 270 nuevas ciudades durante 2025 extendió la red a nuevas áreas de captación, creando espacio para el crecimiento más allá de añadir establecimientos en ubicaciones ya establecidas.
Mercado de Comida Rápida en Oriente Medio y África
Oriente Medio y África es la geografía de mayor crecimiento, con una CAGR prevista del 8,75% durante 2027-2032. Americana Restaurants adquirió Pizza Hut Omán en 2025, añadiendo una red existente de 46 restaurantes en el Sultanato que anteriormente había sido gestionada por Khimji Ramdas Group. Por separado, emprendedores abrieron nuevos restaurantes de franquicia KFC en Sudáfrica, Kenia y Ghana en mayo de 2025, creando 490 empleos en las aperturas. La combinación ofrece a los operadores regionales diferentes rutas hacia la escala, con el crecimiento liderado por adquisiciones dependiente del desarrollo de los restaurantes existentes y la expansión de franquicias dependiente del establecimiento de ocasiones de comida locales adicionales.
En América del Norte, los restaurantes operados por McDonald's y franquiciados en EE. UU. registraron un crecimiento de ventas comparables del 0,8% en el segundo trimestre de 2026 frente al 2,5% en el segundo trimestre de 2025, con el crecimiento del ticket y la combinación favorable parcialmente compensados por el descenso en el número de clientes. En América del Sur, la encuesta no probabilística de agosto de 2026 de Abrasel a 1.710 miembros brasileños del sector de la restauración, encargada por 99Food, situó las aplicaciones en un promedio del 58% de las ventas de entrega de los encuestados. En Europa, tres cuartas partes de las tiendas gestionadas por la empresa de Greggs en el Reino Unido aceptaban pedidos de Just Eat y Uber Eats en la primera mitad de 2026, añadiendo ventas de entrega más allá del comercio presencial, y los restaurantes que sirven comidas en el local en los Países Bajos deben usar tazas y recipientes reutilizables, sujeto a exenciones de recogida calificada y reciclaje de alta calidad. Dentro del Resto de América del Norte, el propietario de franquicia Restaurants of Jamaica abrió su 43.º KFC jamaicano en Morant Bay el 17 de enero de 2026, su 29.º establecimiento fuera de Kingston, extendiendo su red más allá de la capital. En el Resto de América del Sur, el Cantón Arajuno de Ecuador estableció el horario de comida rápida de 10 a.m. a medianoche de lunes a jueves, de 10 a.m. a 2 a.m. los viernes y sábados, y de 6 a.m. a 10 p.m. los domingos bajo su ordenanza que regula los establecimientos que venden alcohol, vigente desde el 16 de septiembre de 2025, restringiendo el servicio nocturno tardío.
Marco Regulatorio y Perspectivas
La comparación examina las obligaciones de higiene alimentaria e información del menú en jurisdicciones seleccionadas desde la perspectiva de los operadores que desarrollan establecimientos de comida rápida. En los Estados Unidos, el etiquetado federal del menú cubre a las cadenas con 20 o más ubicaciones bajo el mismo nombre que ofrecen artículos de menú sustancialmente iguales, haciendo que un menú estandarizado sea determinante para las obligaciones de divulgación. Alemania permite la información oral sobre alérgenos para alimentos no preenvasados cuando la documentación escrita o electrónica es fácilmente accesible a petición y se muestra un aviso visible, dando a los operadores una ruta diferente para gestionar la información al cliente.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos (FDA) | ANVISA; vigilancia sanitaria municipal en el ejemplo de Jundiaí | Autoridades de control alimentario de los Länder | Orientación de la Administración Estatal para la Regulación del Mercado (SAMR); supervisión de mercado a nivel de condado y superior | Autoridad Saudita de Alimentos y Medicamentos (SFDA) |
| Instrumentos clave o dirección | 21 CFR 101.11; borrador no vinculante de trazabilidad de octubre de 2026 | RDC 216/2004 y Portaria CVS 5/2013 de São Paulo en la orientación de Jundiaí | LMIDV; Reglamento (UE) N.º 1169/2011; Reglamento 852/2004 | Orden SAMR 104, vigente desde el 1 de diciembre de 2025 | Requisitos de información del menú vigentes desde el 1 de julio de 2025 |
| Efecto comercial | Visualización de calorías en el menú estándar en las cadenas cubiertas | Trampas de grasa fuera de las áreas de preparación y almacenamiento en Jundiaí | Divulgación oral documentada de alérgenos con aviso; procedimientos de seguridad alimentaria | Controles diarios en tiendas utilizando listas de riesgo de la sede central; registros en sucursales | Icono de comida con alto contenido de sal, divulgación de cafeína y tiempo de actividad para quemar calorías en menús físicos y en línea y plataformas de pedido |
| Atractivo actual de la política | Medio | Medio | Alto | Medio | Bajo |
| Dirección futura del atractivo de la política | Mejora | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El borrador no vinculante de trazabilidad de la FDA del 9 de octubre de 2026 propone discreción de aplicación para restaurantes con ventas anuales promedio de alimentos de los 3 años anteriores superiores a 250.000 USD y hasta 1 millón de USD, ajustadas por inflación desde una base de 2020. Las obligaciones vigentes de visualización de calorías respaldan la calificación de los Estados Unidos, con la facilitación de la trazabilidad limitada a la banda de ventas del borrador y condicionada a su finalización, mientras que la opción de divulgación oral documentada de Alemania y los procedimientos vigentes de seguridad alimentaria respaldan su calificación favorable y estable. La calificación de Brasil refleja la RDC 216/2004 como la norma nacional de buenas prácticas para el servicio de alimentos, aplicada localmente a través de obligaciones como la norma de ubicación de trampas de grasa en la orientación sanitaria municipal de Jundiaí bajo la Portaria CVS 5/2013 de São Paulo, mientras que el taller del 11 de abril de 2025 de ANVISA sobre la evaluación del impacto de la RDC 216/2004 fue un paso de revisión y no un cambio adoptado, y la de China refleja los controles diarios en tiendas de cadena y la presentación de informes, respaldando la continuidad. Las detalladas divulgaciones de Arabia Saudita en los canales de pedido físicos y digitales crean una tarea de información más extensa, respaldando una calificación de atractivo más baja y una carga de cumplimiento persistente.
Etapas de la Cadena de Valor
La comparación sigue el procesamiento de alimentos, la distribución a restaurantes y la preparación de comidas y el franquiciamiento, mostrando cómo cada etapa obtiene ingresos de una relación comercial diferente. Tyson Foodservice ofrece productos de carne de res a clientes de restaurantes, mientras que la operación SYGMA de Sysco abastece a ubicaciones de cadenas de servicio rápido en los Estados Unidos. McDonald's combina las ventas de restaurantes operados por la empresa con las tarifas de los restaurantes franquiciados, demostrando por qué la parte que sirve una comida y la parte que obtiene ingresos de su marca necesitan una consideración separada.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y procesamiento de alimentos | Procesadores de carne de res para el sector de la restauración, como Tyson Foodservice | Ventas de productos de carne de res | Mantener una especificación de carne de res repetible | Precalificar productos sustitutos según la especificación del menú |
| Suministro y distribución a restaurantes | Distribuidores de servicios de restauración como Sysco, incluida su operación SYGMA | Ventas de alimentos y productos relacionados | Coordinar el reabastecimiento en las ubicaciones de la cadena | Consolidar los requisitos de los establecimientos en calendarios de entrega planificados |
| Operación y franquiciamiento de restaurantes | Operadores y franquiciadores de restaurantes como McDonald's Corporation | Ventas de comidas en restaurantes operados por la empresa y tarifas de franquicia | Aplicar los estándares del menú en diferentes estructuras de propiedad | Vincular los requisitos operativos de la franquicia a controles de preparación consistentes |
| Fuente: Mordor Intelligence | ||||
Las operaciones principales de Sysco en América del Norte y Europa ilustran por qué la cobertura de distribución debe adaptarse a la red de restaurantes a la que sirve. Una mayor presencia de marca no proporciona por sí sola un único acuerdo de suministro, especialmente cuando los franquiciados y licenciatarios operan la mayoría de los restaurantes de McDonald's. La expansión, por tanto, aumenta la importancia comercial de mantener los estándares de ingredientes y preparación a través de los límites organizacionales, con los ingresos distribuidos entre proveedores de productos, distribuidores, operadores y el franquiciador.
Panorama Competitivo
Concentración del Mercado
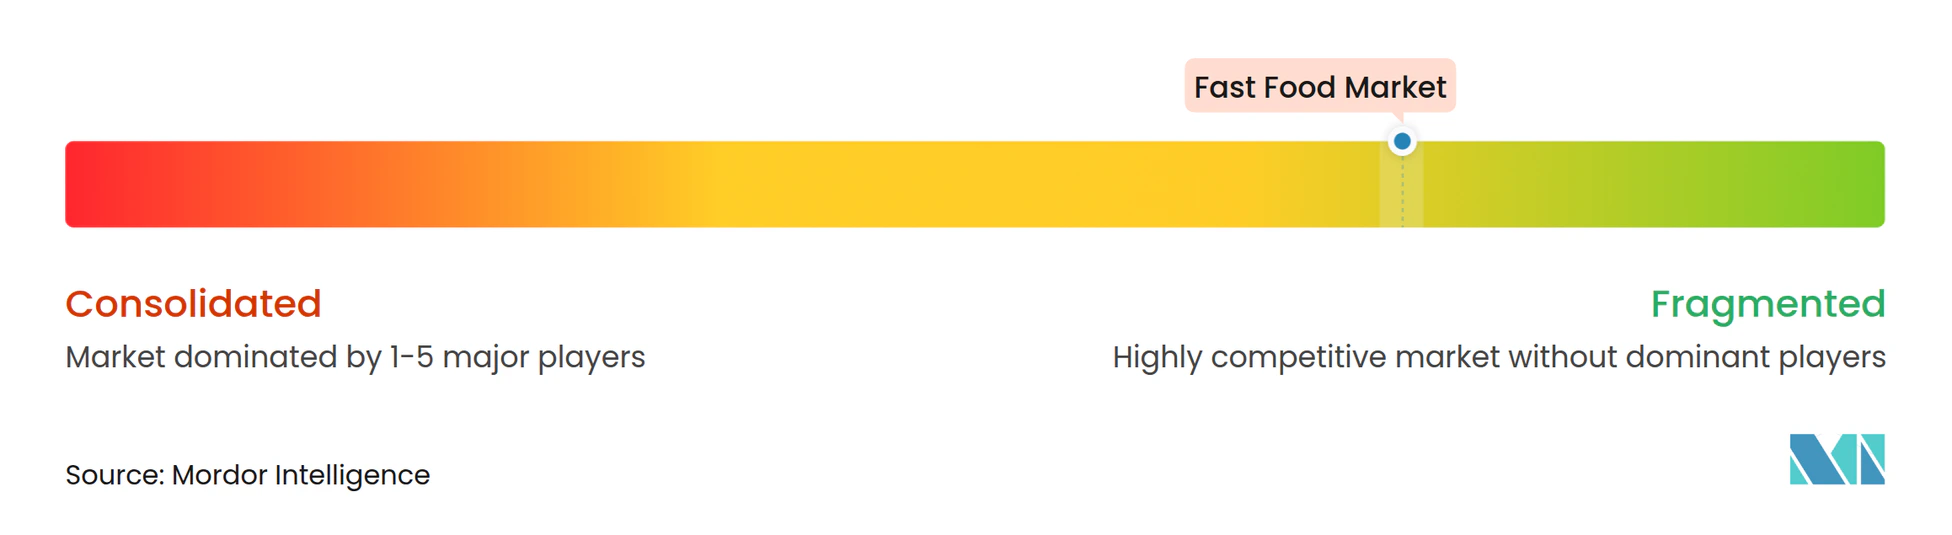
La industria está fragmentada, con grandes sistemas de marcas internacionales compitiendo junto a una base sustancial de establecimientos independientes. Los principales participantes incluyen McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. y Domino's Pizza Inc. Las ventas mundiales a nivel de sistema de McDonald's superaron los 139 mil millones de USD en 2025, incluidos restaurantes operados por la empresa y franquiciados, con un crecimiento del 7% en monedas reportadas y del 5% en monedas constantes. Restaurant Brands International Inc. reportó un crecimiento de ventas a nivel de sistema en moneda constante del 5,3% y un crecimiento de ventas comparables del 2,4% en 2025 en su sistema de franquiciador y tenencias de restaurantes, incluidos Tim Hortons, Burger King, Popeyes y Firehouse Subs. Starbucks Corporation finalizó su tercer trimestre fiscal el 28 de junio de 2026 con 41.304 cafeterías a nivel mundial, compuestas por un 33% de tiendas operadas por la empresa y un 67% de tiendas con licencia.
En 2025, la división Taco Bell de Yum! Brands abrió 31 Live Más Cafes con bebidas heladas premium, refrescantes y bebidas de café especiales. El concepto fue diseñado para competir en bebidas especiales y posicionar a Taco Bell para ocasiones de bebidas durante todo el día, extendiendo la oferta de la marca más allá de su propuesta de comida establecida. KFC, otra división de Yum! Brands, abrió 2.986 nuevas unidades brutas en 105 mercados en 2025, un despliegue mucho mayor que los 31 cafés de Taco Bell. Yum! Brands presentó los cafés como parte de la aceleración del desarrollo de nuevas ofertas y conceptos orientados al futuro para el crecimiento futuro, colocando el nuevo formato de bebidas junto a un despliegue de pollo establecido.
Domino's lanzó la Pizza con Corteza Rellena de Parmesano en 2025, cuando sus ventas en las mismas tiendas en EE. UU. aumentaron un 3%. La empresa afirmó que el lanzamiento contribuyó en parte tanto a un mayor número de transacciones de clientes como a un ticket promedio más alto. McDonald's anunció en septiembre de 2026 planes para aproximadamente 8,5 mil millones de USD en apoyo de asociación NEXT hasta 2036, incluidos aproximadamente 5 mil millones de USD hasta 2030. El apoyo tomaría la forma de alivio de alquiler y apoyo de capital para la modernización de restaurantes, el despliegue de tecnología y las mejoras operativas. Un competidor que iguale un nuevo artículo del menú aún podría enfrentarse a un rival que invierte junto a los franquiciados en cómo operan sus restaurantes.
Líderes de la Industria de Comida Rápida
-
McDonald's Corporation
-
Starbucks Corporation
-
Yum! Brands Inc.
-
Restaurant Brands International Inc.
-
Domino's Pizza Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comida Rápida Empresas cubiertas en este informe
- McDonald’s Corporation
- Starbucks Corporation
- Yum! Brands Inc.
- Restaurant Brands International Inc.
- Domino’s Pizza Inc.
- Wendy’s International LLC
- Chipotle Mexican Grill Inc.
- Chick-fil-A, Inc. (Chick-fil-A)
- Papa John’s International Inc.
- Roark Capital (Inspire Brands, Arby’s, Dunkin’, etc.)
- Jollibee Foods Corporation
- JAB Holding Company (Pret, Panera)
- Panda Restaurant Group Inc.
- Five Guys Enterprises LLC
- Ilitch Holdings Inc. (Little Caesars)
- Greggs plc
- Nando’s Group Holdings Ltd.
- Roark Capital Group (CKE)
- Krispy Kreme Inc.
- International Dairy Queen, Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan cómo los operadores de hamburguesas, pizza y comidas para llevar que venden en la Unión Europea pueden preservar el servicio conveniente mientras califican el embalaje utilizado con sus alimentos. A partir del 12 de agosto de 2026, el Reglamento de la UE sobre Envases y Residuos de Envases restringió el embalaje en contacto con alimentos que contiene sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) por encima de los límites especificados, incluidos los envoltorios de comida rápida y las cajas de pizza.[3] Dado que las PFAS se han utilizado para repeler el agua o la grasa en los embalajes de alimentos, la tarea comercial combina la conformidad regulatoria con el rendimiento requerido por cada formato de comida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Servicio de hamburguesas y sándwiches envueltos conforme a la normativa | Los límites de PFAS se aplican a los envoltorios en contacto con alimentos | Operadores de hamburguesas y sándwiches que sirven a clientes para llevar | Calificar los envoltorios tanto según los límites aplicables como según las necesidades de manejo de la comida | Preservar la resistencia a la grasa dentro de los límites | Operadores con especificaciones de envoltura estandarizadas |
| Entrega de pizza con cajas en contacto con alimentos calificadas | Las cajas de pizza están dentro de la restricción de embalaje | Restaurantes de pizza que sirven pedidos de entrega a domicilio | Validar la caja y sus componentes en contacto con alimentos para el menú ofrecido | Adaptar materiales conformes al contacto con alimentos grasos | Operadores de pizza capaces de calificar cajas en toda su red de entrega |
| Calificación consistente de recipientes para llevar | Los recipientes para llevar en contacto con alimentos están sujetos a los mismos límites de PFAS | Operadores de servicio rápido informal que ofrecen comidas preparadas para llevar | Consolidar las opciones de recipientes en torno al cumplimiento verificado y la adecuación a la comida | Demostrar conformidad en diferentes variantes de recipientes | Operadores de comidas con un conjunto manejable de formatos de embalaje |
| Fuente: Mordor Intelligence | |||||
La apertura central es hacer de la calificación del embalaje parte de la oferta de comida para llevar en los establecimientos de la UE, con el cumplimiento del contacto con alimentos y el rendimiento de manejo resueltos conjuntamente. Dado que el embalaje en contacto con alimentos que contiene PFAS por encima de los límites ya no puede comercializarse en el mercado de la UE, los operadores necesitan embalaje calificado para mantener las ventas de comidas para llevar y de entrega a domicilio en los establecimientos de la UE. Esto favorece a los operadores capaces de traducir un requisito regulatorio común en especificaciones de servicio repetibles, mientras que los límites aplicables continúan restringiendo las opciones de embalaje que pueden utilizar.
Desarrollos recientes de la industria en Mercado de Comida Rápida
- Sep 2026: McDonald's anunció planes para aproximadamente 8,5 mil millones de USD en apoyo de asociación NEXT hasta 2036, incluidos aproximadamente 5 mil millones de USD hasta 2030. El alivio de alquiler y el apoyo de capital planificados respaldarían la modernización de restaurantes, el despliegue de tecnología y las mejoras operativas.
- Sep 2026: LongRange Capital completó su adquisición de Pizza Hut, excluyendo China continental, de Yum! Brands el 1 de septiembre.
Mercado de Comida Rápida Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de comida rápida mide el gasto anual de los clientes en comidas preparadas y aperitivos vendidos para un consumo rápido y conveniente por parte de los establecimientos de servicios de restauración. Abarca estas ventas a nivel mundial en todos los formatos de restaurante y métodos de pedido.
Exclusiones del alcance: Las comidas y aperitivos de comida rápida envasados vendidos a través de supermercados u otras tiendas minoristas, los ingredientes crudos vendidos por separado a empresas de servicios de restauración, y las comisiones y tarifas de entrega independientes de las plataformas de entrega están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Hamburguesas y Sándwiches
- Productos a Base de Carne
- Mariscos
- Pasta y Fideos
- Pizza
- Postres y Helados
- Otros
- Por Tipo de Cocina
- Asiática
- Americana
- Italiana
- China
- Mexicana
- Otros
- Por Tipo de Restaurante
- Restaurantes de Servicio Rápido (QSR)
- Restaurantes de Servicio Rápido Informal
- Camiones de Comida y Unidades Móviles
- Cafeterías y Bufés
- Quioscos y Máquinas Expendedoras
- Cocinas Virtuales Exclusivas de Entrega
- Por Canal de Pedido
- Comer en el Local
- Autoservicio/Para Llevar
- Aplicaciones de Entrega de Terceros
- Aplicaciones Propias de la Marca
- Por Tipo de Establecimiento
- Establecimientos Independientes
- Establecimientos de Cadena
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como la Serie de Gastos en Alimentos del Servicio de Investigación Económica del USDA y los datos de la Industria de Servicios de Restauración, la serie mensual de ventas minoristas y de servicios de alimentos de la Oficina del Censo de EE. UU., y los datos de población del Banco Mundial proporcionan vistas anuales y mensuales del gasto por tipo de alimento y establecimiento, distinguen las ventas de servicio limitado del conjunto más amplio de alimentos fuera del hogar, ofrecen una señal de ventas recurrente y ayudan a enmarcar la escala de la demanda regional. Estas fuentes sirven como verificaciones cruzadas y contexto para la estimación del mercado global.
Los archivos de las empresas, los informes en el Formulario 10-K, los materiales para inversores y los informes reputados de la industria de la restauración pueden complementar estas series públicas con ventas del sistema, recuentos de establecimientos, cambios de menú y desarrollos de canales para la verificación cruzada. Estas fuentes no son exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El programa de investigación primaria entrevista a operadores de restaurantes, representantes de establecimientos franquiciados e independientes, proveedores de servicios de restauración y especialistas en canales de pedido en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Las discusiones ponen a prueba la evidencia secundaria sobre las ventas de los establecimientos, el gasto promedio de los clientes, la combinación del menú, el uso de canales y el crecimiento regional, al tiempo que aclaran las diferencias en las definiciones del mercado. Cuando los datos publicados dejan lagunas, los analistas registran el elemento no resuelto, lo comparan con indicadores independientes de gasto y establecimientos, y buscan aclaración de seguimiento antes de utilizarlo en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 42% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 33% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
La estimación global comienza con una visión de arriba hacia abajo del gasto en servicios de restauración por país y región, y luego la reduce a las comidas preparadas y aperitivos vendidos por establecimientos de comida rápida. Cuando las series de gasto regional combinan varios formatos de servicios de restauración, los analistas aplican evidencia de la combinación de establecimientos y ventas de empresas para aislar la porción de comida rápida. La población y los ingresos de los hogares indican la base de clientes potenciales y la capacidad de gasto, el gasto en alimentos fuera del hogar y las tendencias de precios del menú rastrean la demanda y la combinación de precios, y los recuentos de establecimientos y el gasto promedio por comida muestran cómo el acceso y el valor del ticket afectan las ventas. Cuando las definiciones de establecimientos difieren entre países, los analistas mapean esos formatos a las categorías de restaurantes aprobadas antes de agregar los totales regionales. Los analistas asignan el valor resultante entre las categorías de producto, cocina, restaurante, canal de pedido, establecimiento y geográficas utilizando evidencia de ventas de establecimientos y empresas, y reconcilian esas participaciones con el total. Una regresión multivariante puede proyectar las ventas regionales a partir de estas medidas de demanda, precio y establecimientos, con análisis de escenarios utilizado cuando la evidencia respalda trayectorias de tráfico o precios materialmente diferentes. Las verificaciones ascendentes seleccionadas multiplican los recuentos de establecimientos muestreados por las ventas anuales representativas de alimentos por establecimiento y comparan esos totales acumulados con el resultado de arriba hacia abajo. Si faltan datos de establecimientos o tickets, los analistas utilizan los indicadores regionales públicos más cercanos, documentan la laguna y evitan extender una muestra pequeña más allá de su cobertura respaldada. Los especialistas en investigación primaria pueden revisar la dirección y el papel de cada variable de pronóstico y aclarar los cambios en el tráfico, la combinación del menú o los planes de establecimientos antes de que los analistas finalicen el pronóstico.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la estimación con el gasto independiente en alimentos fuera del hogar, las ventas minoristas, la actividad de los establecimientos y las tendencias del sistema reportadas por las empresas, y luego investigan las variaciones materiales por región y segmento. Una segunda revisión verifica las fechas de las fuentes, los límites del mercado, los cálculos y si los movimientos inusuales reflejan cambios de precio, tráfico, combinación o cobertura. Las anomalías no resueltas desencadenan verificaciones de fuentes o seguimiento con los encuestados antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales de la industria o económicos alteran la demanda o la cobertura, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Dimensionamiento del Mercado de Comida Rápida de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de comida rápida mide el gasto anual de los clientes en comidas preparadas y aperitivos vendidos para un consumo rápido y conveniente por parte de los establecimientos de servicios de restauración.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Si faltan datos de establecimientos o tickets, los analistas utilizan los indicadores regionales públicos más cercanos, documentan la laguna y evitan extender una muestra pequeña más allá de su cobertura respaldada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,92 billones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 828 mil millones de USD (2025) | En su base de 2025, esta estimación está un 56,9% por debajo del valor de este informe para 2027 de 1,92 billones de USD, 2 años después. La fuente excluye definiciones de servicio rápido informal materialmente más amplias incluidas en este informe y proyecta una trayectoria de crecimiento más lenta desde su base más antigua. |
| Empresa Global de Investigación de Mercados B | 939 mil millones de USD (2025) | En su base de 2025, esta estimación está un 51,1% por debajo del valor de este informe para 2027 de 1,92 billones de USD, 2 años después. Su base de 2025 y la trayectoria de pronóstico publicada más lenta contribuyen a una estimación de año posterior más baja, mientras que su marco de producto definido por la fuente y de usuario final difiere de la medida de ventas de establecimientos del informe. |
Los analistas de Mordor Intelligence triangularon la estimación con el gasto independiente en alimentos fuera del hogar, las ventas minoristas, la actividad de los establecimientos y las tendencias del sistema reportadas por las empresas, y luego investigan las variaciones materiales por región y segmento.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de comida rápida y las perspectivas de crecimiento?
Se espera que el tamaño aumente de 1,78 billones de USD en 2026 a 1,92 billones de USD en 2027 y 2,73 billones de USD para 2032, a una CAGR del 7,28% durante 2027-2032.
¿Qué está respaldando la demanda de comidas de servicio rápido?
La conveniencia, la innovación del menú, las promociones y los gustos culinarios más amplios respaldan la demanda. El informe de 2026 de la Asociación Nacional de Restaurantes encontró que el 64% de los adultos estadounidenses afirmaron comer una mayor variedad de cocinas globales que antes.
¿Qué categoría de producto lidera las ventas de comida rápida?
Las hamburguesas y sándwiches lideraron con el 38,75% de las ventas en 2026. Se prevé que la pizza crezca más rápido con una CAGR del 7,86% durante 2027-2032.
¿Qué empresas son los principales participantes en la comida rápida?
Los principales participantes incluyen McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. y Domino's Pizza Inc.
¿Qué podría limitar la demanda de comidas de servicio rápido?
Las restricciones a la promoción y la sustitución hacia las comidas en el hogar pueden limitar la demanda. Las restricciones publicitarias del Reino Unido para los productos alimenticios y bebidas menos saludables calificados entraron en vigor el 5 de enero de 2026.
¿Qué región lidera las ventas de comida rápida y dónde es más rápido el crecimiento?
Asia-Pacífico lideró con el 44,27% de las ventas en 2026. Se prevé que Oriente Medio y África crezcan más rápido con una CAGR del 8,75% durante 2027-2032.