
Tamanho e Participação do Mercado de Fast Food
Análise do Mercado de Fast Food por Mordor Intelligence
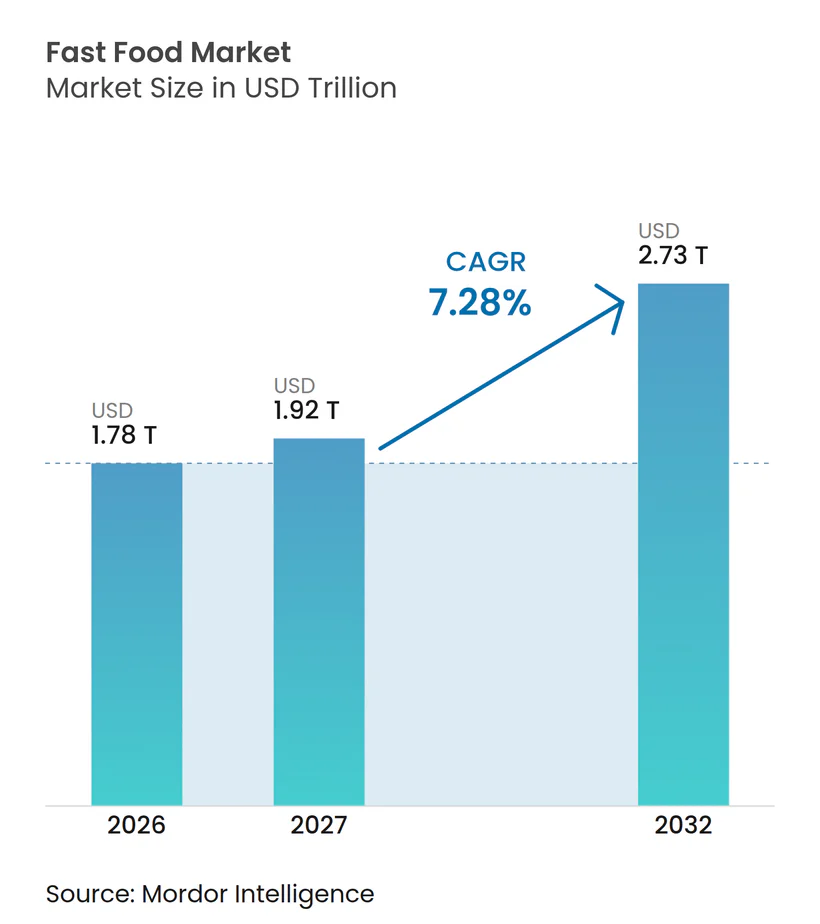
O tamanho do mercado de fast food deve aumentar de 1,78 trilhões de USD em 2026 para 1,92 trilhões de USD em 2027 e atingir 2,73 trilhões de USD até 2032, crescendo a um CAGR de 7,28% no período 2027-2032.
Refeições convenientes e preferências culinárias mais amplas apoiam a expansão e criam espaço para cardápios diferenciados dentro dos formatos de serviço estabelecidos, enquanto o preparo em casa compete pelas ocasiões disponíveis aos restaurantes. Os operadores nos Estados Unidos podem combinar tigelas com foco em proteínas com ofertas promocionais para oferecer aos clientes diferentes razões para escolher refeições prontas. Os pedidos digitais e a entrega ampliam o acesso, tornando a execução do restaurante importante para converter esse alcance em negócios recorrentes. Os requisitos de informação alimentar e embalagem conectam o design do cardápio à conformidade regulatória, favorecendo os operadores que coordenam formatos de refeição, divulgações e materiais para viagem.
Principais Conclusões do Relatório
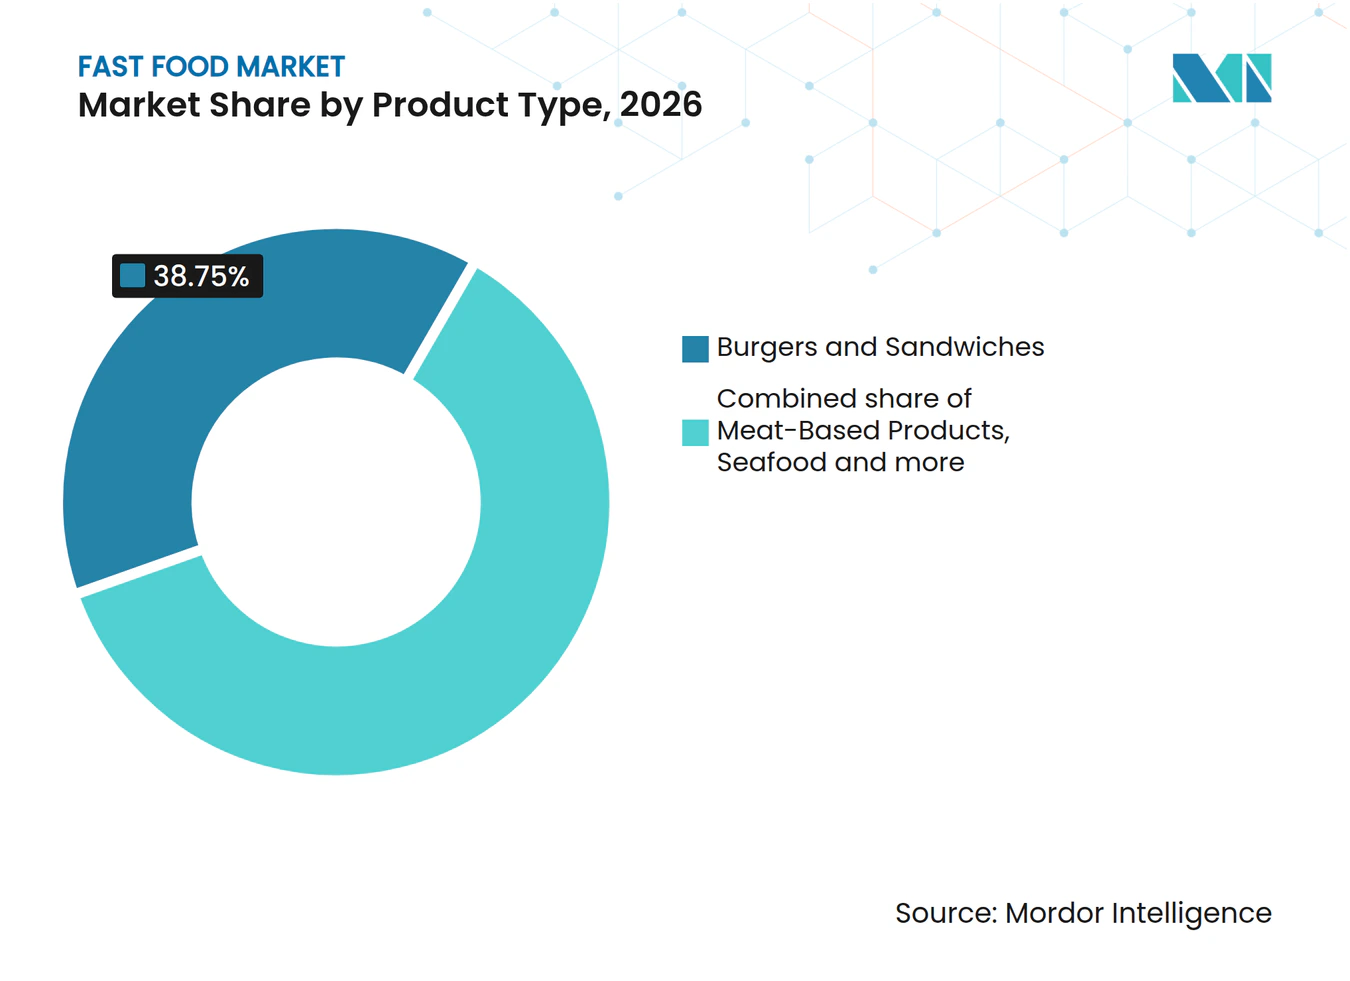
- Por tipo de produto, hambúrgueres e sanduíches detinham 38,75% da participação do mercado de fast food em 2026, enquanto a pizza deve ser o segmento de crescimento mais rápido, com um CAGR de 7,86% no período 2027-2032.
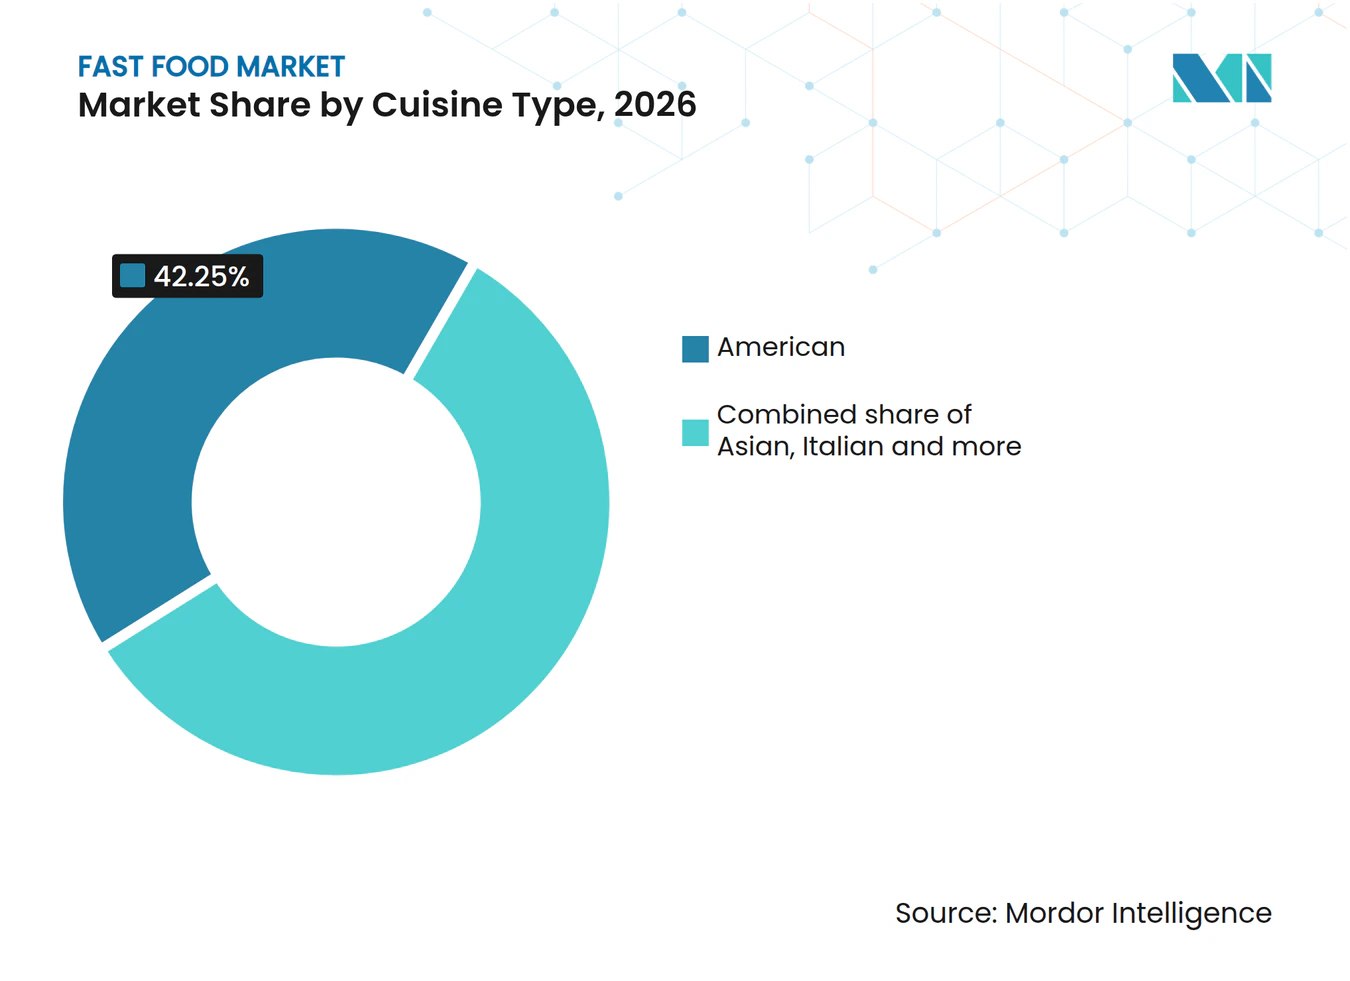
- Dentro do tipo de culinária, a culinária americana representou 42,25% do tamanho do mercado de fast food em 2026, e a culinária asiática deve ser o segmento de crescimento mais rápido, com um CAGR de 9,3% no período 2027-2032.
- Entre os tipos de restaurante, os restaurantes de serviço rápido lideraram com 58,12% das vendas de fast food em 2026, e os restaurantes fast-casual devem crescer mais rapidamente, com um CAGR de 7,95% no período 2027-2032.
- Os canais de pedido foram liderados pelo consumo no local, com 48,32% das vendas de fast food em 2026, enquanto os aplicativos de entrega de terceiros devem crescer mais rapidamente, com um CAGR de 8,2% no período 2027-2032.
- Por tipo de estabelecimento, os estabelecimentos independentes representaram 61,38% das vendas de fast food em 2026, enquanto os estabelecimentos em rede devem crescer mais rapidamente, com um CAGR de 7,55% no período 2027-2032.
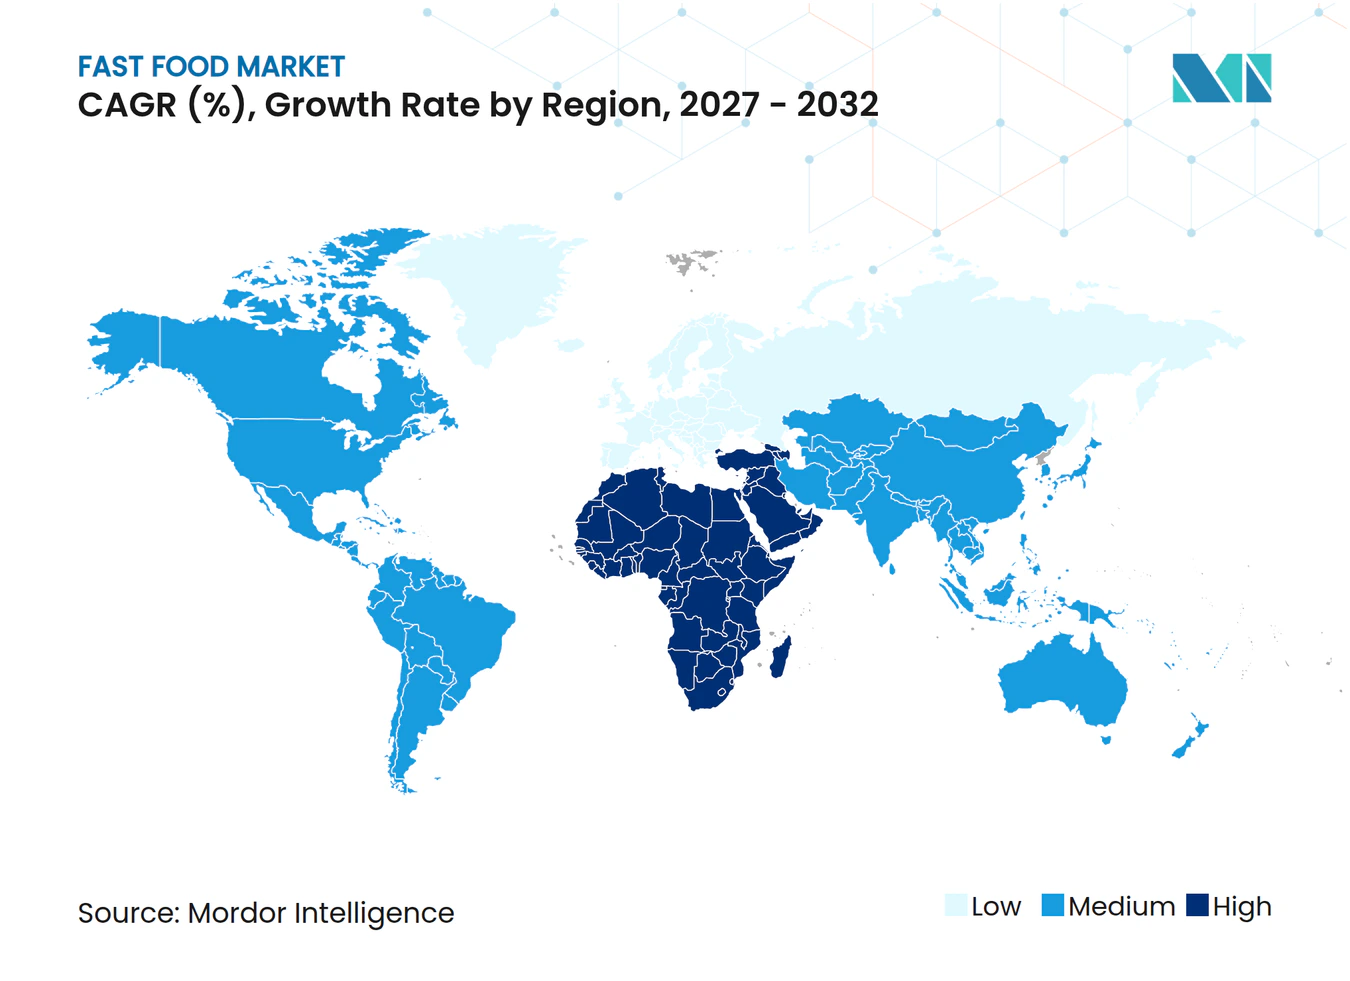
- Geograficamente, a Ásia-Pacífico liderou com 44,27% das vendas de fast food em 2026, e o Oriente Médio e África deve crescer mais rapidamente, com um CAGR de 8,75% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estilos de vida cada vez mais agitados estão impulsionando a demanda por opções de refeições convenientes e prontas para consumo | +2.4% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Forte reconhecimento de marca, estratégias promocionais e ofertas de refeições com valor agregado | +2.1% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Inovação contínua no cardápio, incluindo a introdução de opções mais saudáveis e de fusão | +1.7% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Crescente exposição a culinárias globais e à cultura alimentar ocidental | +1.4% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Expansão agressiva de redes de restaurantes de serviço rápido | +0.95% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos como pedidos por dispositivos móveis, pagamentos digitais e quiosques de autoatendimento | +0.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Estilos de vida cada vez mais agitados estão impulsionando a demanda por opções de refeições convenientes e prontas para consumo
Refeições prontas convenientes podem conquistar ocasiões recorrentes quando o tempo limitado torna o cozimento e a limpeza uma parte substancial da decisão sobre a refeição. Na pesquisa da Associação Nacional de Restaurantes dos EUA de 2026, 59% dos consumidores que haviam utilizado restaurantes de serviço limitado nos 6 meses anteriores consideraram essas visitas essenciais para seus estilos de vida. Essa população incluía frequentadores de cafeterias, lanchonetes, delicatessens, restaurantes de serviço rápido e restaurantes fast-casual. Como os entrevistados haviam utilizado restaurantes de serviço limitado nos 6 meses anteriores, a dependência relatada aponta para ocasiões de refeições repetidas entre clientes existentes.
Forte reconhecimento de marca, estratégias promocionais e ofertas de refeições com valor agregado
O resultado do McDonald's nos EUA no quarto trimestre de 2025 mostra se as promoções adicionam visitas ou apenas aumentam os gastos. As vendas comparáveis do McDonald's nos EUA cresceram 6,8% no quarto trimestre de 2025, impulsionadas pelo crescimento positivo do ticket médio e do número de clientes, principalmente por promoções de marketing bem-sucedidas.[1] A comparação abrangeu restaurantes em operação por pelo menos 13 meses em relação ao mesmo período do ano anterior. O número de clientes do McDonald's nos EUA tornou-se negativo em um trimestre posterior, portanto, os ganhos de tráfego do trimestre promocional não estabeleceram um crescimento contínuo de visitas.
Inovação contínua no cardápio, incluindo a introdução de opções mais saudáveis e de fusão
A inovação no cardápio pode sustentar a demanda ao oferecer aos clientes um motivo para personalizar uma refeição existente em vez de simplesmente escolher uma versão mais barata. Em 3 de fevereiro de 2026, o CEO da Chipotle, Scott Boatwright, informou que a incidência de proteína extra aumentou 35% durante o lançamento do Cardápio de Alta Proteína. A Panera Bread lançou os Market Bowls em todo o território dos Estados Unidos em 17 de junho de 2026, incluindo uma opção All-In Veggie e uma tigela de Frango com Gergelim e Gengibre com 38 gramas de proteína por tigela inteira. A personalização pode desenvolver a própria refeição, enquanto uma nova categoria de tigelas pode ampliar a escolha de refeições completas vendidas pelo mesmo formato de restaurante. As opções de proteína e vegetais podem oferecer aos operadores um motivo baseado no cardápio para agregar valor a uma ocasião sem depender exclusivamente de promoções de preço.
Crescente exposição às culinárias globais e à cultura alimentar ocidental
Um repertório mais amplo de culinárias familiares pode tornar um cardápio de fast food relevante para mais ocasiões de refeição sem exigir um conceito de restaurante completamente novo. Em seu relatório de 2026, a Associação Nacional de Restaurantes constatou que 64% dos adultos norte-americanos afirmaram consumir uma variedade maior de culinárias globais do que antes. Para os operadores, essa ampliação autodeclarada dos gostos cria um público potencial para adaptar sabores internacionais a formatos de refeição convenientes. A escolha comercial é qual sabor internacional se encaixa em um prato de serviço rápido repetível, permitindo que o desenvolvimento do cardápio vise um gosto específico em vez de adicionar variedade de forma indiscriminada.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescentes preocupações com obesidade, diabetes e doenças relacionadas ao estilo de vida | -0.8% | Reino Unido da Grã-Bretanha e Irlanda do Norte | Curto prazo (≤ 2 anos) |
| Aumento da concorrência de alternativas mais saudáveis, como refeições caseiras e kits de refeição | -0.65% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Regulamentações governamentais rigorosas relacionadas à segurança alimentar, rotulagem e divulgações nutricionais | -0.35% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Flutuações nos preços de matérias-primas, incluindo óleos comestíveis, carne e laticínios | -0.3% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes preocupações com obesidade, diabetes e doenças relacionadas ao estilo de vida
As preocupações com a saúde podem restringir a demanda por fast food ao limitar a forma como os operadores promovem refeições associadas a perfis nutricionais menos saudáveis. As regras do Reino Unido entraram em vigor em 5 de janeiro de 2026, restringindo anúncios de produtos alimentícios e bebidas menos saudáveis cobertos pela regulamentação na televisão antes das 21h e online em todos os horários.[2] O governo introduziu as restrições para combater a obesidade infantil, com a cobertura determinada por categorias de produtos e critérios de perfil nutricional e sujeita a isenções. Uma refeição completa de hambúrguer com batatas fritas pode se qualificar, tornando a composição do cardápio relevante para as opções de publicidade disponíveis a um operador. Para as empresas afetadas, o alcance promocional reduzido pode dificultar a atração de ocasiões de refeição e deixar o desenvolvimento da demanda dependente de menos rotas permitidas para os clientes.
Aumento da concorrência de alternativas mais saudáveis, como refeições caseiras e kits de refeição
Para os clientes que buscam controle sobre ingredientes e porções, uma refeição preparada em casa compete pela mesma ocasião que uma compra em um restaurante de serviço rápido. A pesquisa de compradores norte-americanos de 2026 do Food Marketing Institute constatou que metade dos compradores relatou consumir menos refeições em restaurantes e pedir menos comida para viagem e entrega para suas famílias. Na mesma pesquisa, 44% relataram mais refeições em família em casa do que no ano anterior. Quando uma família substitui uma refeição comprada pelo preparo em casa, a restrição comercial se estende ao serviço no local e fora do estabelecimento, deixando menos ocasiões para os operadores capturarem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Redes Estabelecidas de Hambúrgueres e Momentum de Vendas de PizzaHambúrgueres e sanduíches representaram 38,75% do tamanho do mercado de fast food em 2026, tornando-os o maior segmento. Em seu relatório de 2025, a Restaurant Brands International descreveu o Burger King como a segunda maior rede de serviço rápido de hambúrgueres do mundo por número total de restaurantes. Os restaurantes Burger King serviam hambúrgueres, frango e outros sanduíches especiais, colocando várias opções de refeição dentro da mesma rede de marca. Para os operadores, esse alcance instalado pode suportar variações de uma refeição principal sem exigir um conceito de restaurante separado para cada item.
A pizza é o segmento de crescimento mais rápido, com um CAGR previsto de 7,86% no período 2027-2032. As vendas globais no varejo da Domino's de todos os itens em lojas próprias e franqueadas cresceram 3,2% no terceiro trimestre de 2026 em relação ao trimestre do ano anterior, excluindo efeitos de câmbio. As lojas internacionais aumentaram as vendas no varejo em 4,3% contra 2,1% das lojas nos EUA. A Domino's também reportou 175 novas lojas líquidas no trimestre, incluindo 26 nos Estados Unidos e 149 internacionalmente. O negócio internacional combinou crescimento mais rápido nas vendas no varejo com a maioria das novas localizações, tornando a expansão fora dos Estados Unidos o mecanismo de crescimento mais forte neste exemplo.



Por Tipo de Culinária:
Escala das Marcas Americanas Encontra Demanda Asiática Mais AmplaA culinária americana representou 42,25% da participação do mercado de fast food em 2026, tornando-a o maior segmento. A Shake Shack reportou 1,39 bilhões de USD em vendas de lojas próprias em 2025, acima de 1,21 bilhões de USD em 2024, e descreve seu cardápio principal como inspirado em versões elevadas dos clássicos americanos. As vendas das lojas incluíram alimentos, bebidas, mercadorias de marca e receita de vencimento de cartões-presente, com as semanas de operação e o número de locais abertos influenciando o total. O crescimento de 2024-2025 mostra o negócio operado pela própria Shake Shack atingindo maior escala de vendas em torno de um cardápio principal de clássicos americanos.
A culinária asiática é o segmento de crescimento mais rápido, com um CAGR previsto de 9,3% no período 2027-2032. Em 2025, o Ministério da Agricultura, Alimentação e Assuntos Rurais da Coreia do Sul pesquisou 11.000 consumidores no exterior em 22 cidades ao redor do mundo, com 500 entrevistados por cidade. O frango frito ao estilo coreano foi o prato coreano que eles consumiram com mais frequência e do qual mais gostaram no ano anterior, e 71,7% afirmaram ter visitado um restaurante coreano em sua área de residência. Para os operadores de fast food, o prato mais consumido e apreciado pelos entrevistados no exterior e a alta taxa de visitas a restaurantes coreanos apontam para uma demanda que formatos de refeição coreana convenientes poderiam atender.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Restaurante:
O Alcance dos Restaurantes de Serviço Rápido Suporta Escala Enquanto o Fast-Casual Adiciona CapacidadeOs restaurantes de serviço rápido foram o maior segmento, representando 58,12% das vendas de fast food em 2026. O McDonald's reportou 45.356 restaurantes em todo o sistema ao final de 2025, incluindo locais próprios e franqueados. Aproximadamente 95% desse sistema era franqueado, portanto, a maioria dos restaurantes era operada por franqueados independentes. O número mundial comparou-se com 43.477 restaurantes em todo o sistema ao final de 2024, um ganho de 1.879 restaurantes. Em todo esse sistema predominantemente franqueado, um maior alcance depende fortemente de os franqueados optarem por investir no formato de restaurante compartilhado.
Os restaurantes fast-casual são o segmento de crescimento mais rápido, com um CAGR previsto de 7,95% no período 2027-2032. A Chipotle abriu 334 restaurantes próprios e 11 restaurantes operados por parceiros internacionais em 2025. Das inaugurações de lojas próprias, 257 incluíam Chipotlanes, onde os clientes retiravam pedidos digitais feitos por meio de seu aplicativo ou site sem sair de seus veículos. O modelo operacional separa o pedido antecipado da retirada pelo veículo, permitindo que a oferta de refeições prontas atenda clientes que não entram no restaurante. A incorporação de faixas de retirada na maioria dos novos locais vincula a estratégia de conveniência ao investimento no restaurante e à capacidade física de retirada.
Por Canal de Pedido:
O Engajamento no Local Coexiste com a Expansão da EntregaO consumo no local foi o maior segmento, representando 48,32% das vendas de fast food em 2026. A Restaurant Brands Asia reportou 11 trimestres consecutivos de crescimento positivo no tráfego de clientes no local em mesmas lojas para o Burger King Índia até o trimestre encerrado em dezembro de 2025, seu terceiro trimestre fiscal. Em sua apresentação para investidores do exercício fiscal de 2026, reportou serviço de mesa e pedidos em todos os restaurantes Burger King Índia, exceto nos locais em praças de alimentação. A combinação conecta visitas presenciais recorrentes com um modelo de serviço implantado, oferecendo aos operadores uma forma de desenvolver a própria visita ao restaurante como parte da oferta de refeição. Na mesma apresentação do exercício fiscal de 2026, a empresa reportou crescimento trimestral de vendas em mesmas lojas de 6,3% para a Índia, o maior nos últimos 12 trimestres.
Os aplicativos de entrega de terceiros são o segmento de crescimento mais rápido, com um CAGR previsto de 8,2% no período 2027-2032. A DoorDash reportou crescimento ano a ano ligeiramente mais rápido no valor bruto de pedidos da categoria de restaurantes no Marketplace dos EUA no segundo trimestre de 2026, apoiado pela forte adesão ao DashPass nos EUA. Os pedidos com suporte de assinatura fornecem um mecanismo potencial de demanda recorrente para restaurantes que participam de um marketplace de entrega. O drive-through/para viagem tem uma base de uso recorrente separada, com 42% dos adultos norte-americanos relatando pedidos semanais em drive-through de restaurantes, cafeterias, lanchonetes ou delicatessens no relatório de 2026 da Associação Nacional de Restaurantes. Como a DoorDash credita a adesão ao DashPass pelo suporte à aceleração, o relacionamento com assinantes por trás do crescimento deste canal está com a plataforma, e não com o restaurante.
Por Tipo de Estabelecimento:
Ofertas de Refeições Locais e Redes de Franquias ReplicáveisOs estabelecimentos independentes foram o maior segmento, com 61,38% das vendas de fast food em 2026. Em maio de 2025, o local original de hambúrgueres da NFA Burger em Dunwoody operava dentro de um posto de gasolina. O negócio liderado pelo fundador, estabelecido por Billy Kramer, oferecia uma proposta focada em hambúrgueres a partir de um local que difere de um restaurante independente convencional. Em setembro de 2026, o negócio do fundador e proprietário Billy Kramer operava locais em Dunwoody e Alpharetta. A prévia do Eater de maio de 2025 descreveu o local de Alpharetta no Avalon como o primeiro restaurante de serviço completo da NFA, um formato diferente do original no posto de gasolina em Dunwoody.
Os estabelecimentos em rede são o segmento de crescimento mais rápido, com um CAGR previsto de 7,55% no período 2027-2032. A Yum! Brands reportou crescimento de 5% no número de unidades de restaurantes em todo o mundo no segundo trimestre de 2026, incluindo 1.053 novas unidades brutas durante o trimestre. Seu sistema incluía operações de restaurantes próprios e franqueados, permitindo que uma rede de marca compartilhada adicionasse capacidade de atendimento por meio de mais de uma estrutura operacional e levasse sua proposta de restaurante a locais adicionais. Esse tipo de expansão pode adicionar capacidade padronizada antes que cada local estabeleça demanda recorrente, tornando a utilização de novas unidades central para o valor comercial da expansão em rede.
Análise Geográfica
Mercado de Fast Food na Ásia-Pacífico
A Ásia-Pacífico representou 44,27% do tamanho do mercado de fast food em 2026, tornando-a a maior geografia. Em 2025, a Yum China abriu 1.706 novas lojas líquidas e encerrou o ano com 18.101 locais em mais de 2.500 cidades e municípios chineses. Essa combinação de tamanho de rede e cobertura de cidades mostra uma rede distribuída por muitos mercados locais. A entrada da Yum China em mais de 270 novas cidades durante 2025 estendeu a rede a áreas de captação adicionais, criando espaço para crescimento além da adição de estabelecimentos em locais já estabelecidos.
Mercado de Fast Food no Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR previsto de 8,75% no período 2027-2032. A Americana Restaurants adquiriu o Pizza Hut Omã em 2025, adicionando uma rede existente de 46 restaurantes no Sultanato que anteriormente era gerenciada pelo Grupo Khimji Ramdas. Separadamente, empreendedores abriram novos restaurantes franqueados do KFC na África do Sul, Quênia e Gana em maio de 2025, criando 490 empregos nas inaugurações. A combinação oferece aos operadores regionais diferentes rotas para escala, com o crescimento liderado por aquisições dependente do desenvolvimento dos restaurantes existentes e a expansão por franquias dependente do estabelecimento de ocasiões de refeição locais adicionais.
Na América do Norte, os restaurantes próprios e franqueados do McDonald's nos EUA registraram crescimento de 0,8% nas vendas comparáveis no segundo trimestre de 2026, contra 2,5% no segundo trimestre de 2025, com crescimento do ticket médio e mix favorável parcialmente compensados por contagens negativas de clientes. Na América do Sul, a pesquisa de probabilidade não aleatória da Abrasel de agosto de 2026 com 1.710 membros do setor de alimentação fora do lar brasileiro, encomendada pelo 99Food, colocou os aplicativos em uma média de 58% das vendas de entrega dos entrevistados. Na Europa, três quartos das lojas gerenciadas pela própria Greggs no Reino Unido aceitavam pedidos do Just Eat e do Uber Eats no primeiro semestre de 2026, adicionando vendas de entrega além do movimento de balcão, e os restaurantes que servem refeições no local nos Países Baixos devem usar copos e recipientes reutilizáveis, sujeitos a isenções de coleta qualificada e reciclagem de alta qualidade. No restante da América do Norte, o franqueado Restaurants of Jamaica abriu seu 43º KFC jamaicano em Morant Bay em 17 de janeiro de 2026, seu 29º estabelecimento fora de Kingston, estendendo sua rede além da capital. No restante da América do Sul, o Cantão de Arajuno, no Equador, estabeleceu o horário de funcionamento de fast food das 10h à meia-noite de segunda a quinta-feira, das 10h às 2h na sexta e no sábado, e das 6h às 22h no domingo, sob sua portaria que regulamenta os estabelecimentos que vendem bebidas alcoólicas, em vigor desde 16 de setembro de 2025, restringindo o serviço noturno.
Estrutura Regulatória e Perspectivas
A comparação examina as obrigações de higiene alimentar e informação sobre o cardápio em jurisdições selecionadas, sob a perspectiva de operadores que desenvolvem estabelecimentos de fast food. Nos Estados Unidos, a rotulagem federal de cardápios abrange redes com 20 ou mais locais com o mesmo nome que oferecem itens de cardápio substancialmente iguais, tornando um cardápio padronizado relevante para as obrigações de divulgação. A Alemanha permite informações verbais sobre alérgenos para alimentos não pré-embalados quando a documentação escrita ou eletrônica está prontamente acessível mediante solicitação e um aviso visível é exibido, oferecendo aos operadores uma rota diferente para gerenciar as informações ao cliente.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | ANVISA; vigilância sanitária municipal no exemplo de Jundiaí | Autoridades de controle alimentar dos estados federados | Orientação da Administração Estatal para Regulação do Mercado (SAMR); supervisão de mercado local em nível de condado e superior | Autoridade Saudita de Alimentos e Medicamentos (SFDA) |
| Principais instrumentos ou diretrizes | 21 CFR 101.11; minuta não vinculante de rastreabilidade de outubro de 2026 | RDC 216/2004 e Portaria CVS 5/2013 de São Paulo nas orientações de Jundiaí | LMIDV; Regulamento (UE) n.º 1169/2011; Regulamento 852/2004 | Ordem SAMR 104, em vigor desde 1.º de dezembro de 2025 | Requisitos de informação no cardápio em vigor desde 1.º de julho de 2025 |
| Efeito comercial | Exibição de calorias no cardápio padrão nas redes cobertas | Caixas de gordura fora das áreas de preparo e armazenamento em Jundiaí | Divulgação verbal documentada de alérgenos com aviso; procedimentos de segurança alimentar | Verificações diárias nas lojas usando listas de risco da sede; registros para as filiais | Ícone de refeição com alto teor de sal, divulgação de cafeína e tempo de atividade física para queimar calorias nos cardápios físicos e online e nas plataformas de pedido |
| Atratividade atual da política | Médio | Médio | Alto | Médio | Baixo |
| Direção futura da atratividade da política | Flexibilização | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A minuta não vinculante de rastreabilidade da FDA de 9 de outubro de 2026 propõe discricionariedade de fiscalização para restaurantes com média anual de vendas de alimentos nos 3 anos anteriores acima de 250.000 USD e até 1 milhão de USD, ajustada pela inflação a partir de uma base de 2020. As obrigações permanentes de exibição de calorias sustentam a classificação dos Estados Unidos, com a flexibilização da rastreabilidade limitada à faixa de vendas da minuta e condicionada à finalização, enquanto a opção de divulgação verbal documentada da Alemanha e os procedimentos permanentes de segurança alimentar sustentam sua classificação favorável e estável. A classificação do Brasil reflete a RDC 216/2004 como a norma nacional de boas práticas para serviços de alimentação, aplicada localmente por meio de obrigações como a regra de localização de caixas de gordura nas orientações sanitárias municipais de Jundiaí sob a Portaria CVS 5/2013 de São Paulo, enquanto o workshop da ANVISA de 11 de abril de 2025 sobre a avaliação de impacto da RDC 216/2004 foi uma etapa de revisão e não uma alteração adotada, e a da China reflete verificações diárias nas lojas em rede e relatórios, sustentando a continuidade. As divulgações detalhadas da Arábia Saudita em canais de pedido físicos e digitais criam uma tarefa de informação mais extensa, sustentando uma classificação de atratividade mais baixa e um ônus de conformidade persistente.
Etapas da Cadeia de Valor
A comparação acompanha o processamento de alimentos, a distribuição para restaurantes e o preparo de refeições e franquias, mostrando como cada etapa gera receita a partir de uma relação comercial diferente. A Tyson Foodservice oferece produtos de carne bovina a clientes de restaurantes, enquanto a operação SYGMA da Sysco abastece locais de redes de serviço rápido nos Estados Unidos. O McDonald's combina vendas de restaurantes próprios com taxas de restaurantes franqueados, demonstrando por que a parte que serve uma refeição e a parte que lucra com sua marca precisam de consideração separada.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e processamento de alimentos | Processadores de carne bovina para o setor de alimentação fora do lar, como a Tyson Foodservice | Vendas de produtos de carne bovina | Manter uma especificação de carne bovina repetível | Pré-qualificar produtos substitutos em relação à especificação do cardápio |
| Fornecimento e distribuição para restaurantes | Distribuidores para o setor de alimentação fora do lar, como a Sysco, incluindo sua operação SYGMA | Vendas de alimentos e produtos relacionados | Coordenar o reabastecimento entre os locais da rede | Consolidar os requisitos dos estabelecimentos em cronogramas de entrega planejados |
| Operação de restaurantes e franquias | Operadores e franqueadores de restaurantes, como a McDonald's Corporation | Vendas de refeições em restaurantes próprios e taxas de franquia | Aplicar padrões de cardápio em diferentes estruturas de propriedade | Vincular os requisitos operacionais da franquia a verificações consistentes de preparo |
| Fonte: Mordor Intelligence | ||||
As operações primárias da Sysco na América do Norte e na Europa ilustram por que a cobertura de distribuição deve ser compatível com a rede de restaurantes que atende. Uma maior presença de marca não fornece por si só um único arranjo de fornecimento, especialmente quando franqueados e licenciados operam a maioria dos restaurantes do McDonald's. A expansão, portanto, aumenta a importância comercial de manter os padrões de ingredientes e preparo além das fronteiras organizacionais, com os ganhos distribuídos entre fornecedores de produtos, distribuidores, operadores e o franqueador.
Cenário Competitivo
Concentração do Mercado
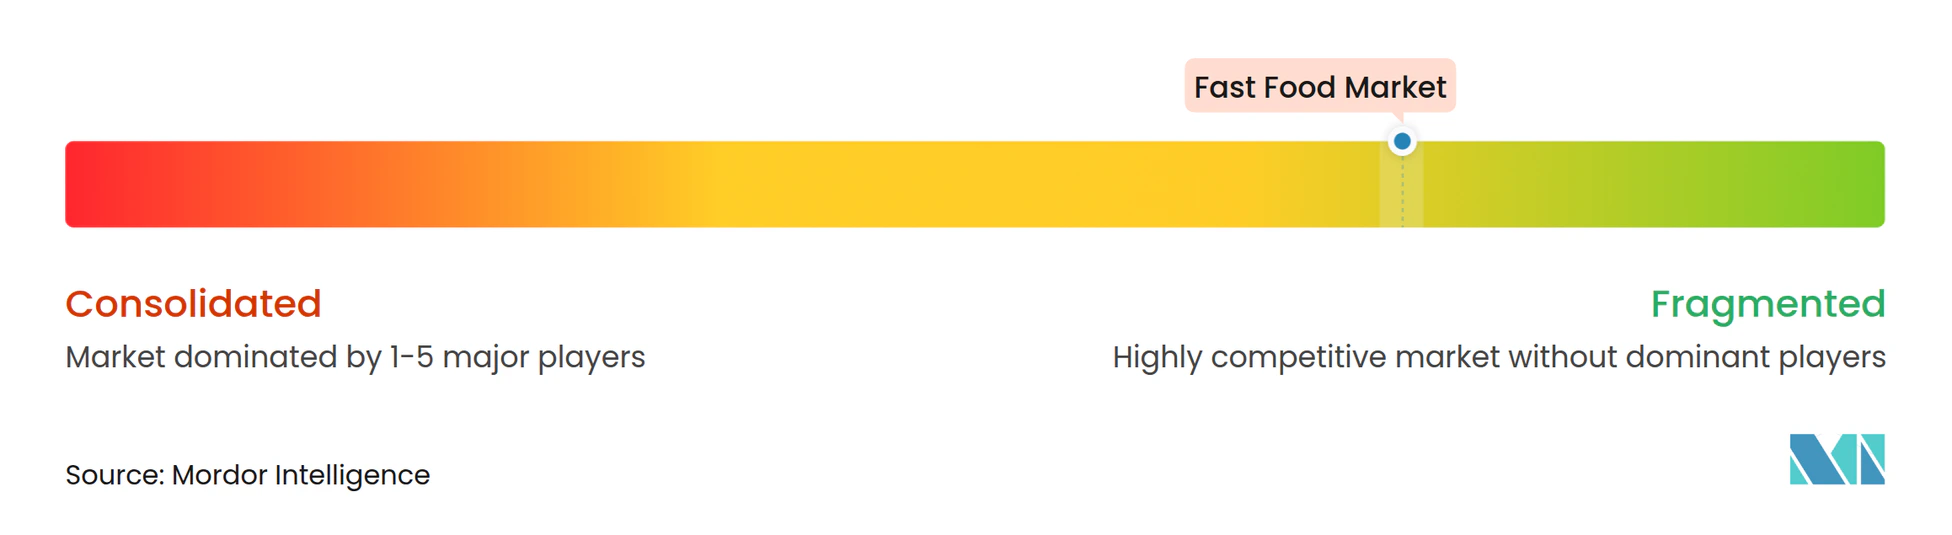
O setor é fragmentado, com grandes sistemas de marcas internacionais competindo ao lado de uma base substancial de estabelecimentos independentes. Os principais participantes incluem McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. e Domino's Pizza Inc. As vendas globais em todo o sistema do McDonald's superaram 139 bilhões de USD em 2025, incluindo restaurantes próprios e franqueados, com crescimento de 7% em moedas reportadas e 5% em moedas constantes. A Restaurant Brands International Inc. reportou crescimento de 5,3% nas vendas em todo o sistema em moeda constante e crescimento de 2,4% nas vendas comparáveis em 2025 em seu sistema de franqueador e participações em restaurantes, incluindo Tim Hortons, Burger King, Popeyes e Firehouse Subs. A Starbucks Corporation encerrou seu terceiro trimestre fiscal em 28 de junho de 2026 com 41.304 cafeterias globalmente, compreendendo 33% de lojas próprias e 67% de lojas licenciadas.
Em 2025, a divisão Taco Bell da Yum! Brands abriu 31 Live Más Cafes com bebidas geladas premium, refrescantes e bebidas de café especiais. O conceito foi projetado para competir em bebidas especiais e posicionar o Taco Bell para ocasiões de bebidas ao longo do dia, estendendo a oferta da marca além de sua proposta de refeição estabelecida. O KFC, outra divisão da Yum! Brands, abriu 2.986 novas unidades brutas em 105 mercados em 2025, uma expansão muito maior do que os 31 cafés do Taco Bell. A Yum! Brands apresentou os cafés como parte da aceleração do desenvolvimento de novas ofertas e conceitos prospectivos para crescimento futuro, colocando o novo formato de bebidas ao lado de uma expansão estabelecida de frango.
A Domino's lançou a Pizza com Crosta Recheada de Parmesão em 2025, quando suas vendas em mesmas lojas nos EUA cresceram 3%. A empresa afirmou que o lançamento contribuiu em parte tanto para um maior número de transações de clientes quanto para um ticket médio mais alto. O McDonald's anunciou em setembro de 2026 planos para aproximadamente 8,5 bilhões de USD em suporte de parceria NEXT até 2036, incluindo aproximadamente 5 bilhões de USD até 2030. O suporte assumiria a forma de alívio de aluguel e suporte de capital para modernização de restaurantes, implantação de tecnologia e melhorias operacionais. Um concorrente que lança um novo item de cardápio ainda pode enfrentar um rival que investe ao lado de franqueados na forma como seus restaurantes operam.
Líderes do Setor de Fast Food
-
McDonald's Corporation
-
Starbucks Corporation
-
Yum! Brands Inc.
-
Restaurant Brands International Inc.
-
Domino's Pizza Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fast Food Empresas cobertas neste relatório
- McDonald’s Corporation
- Starbucks Corporation
- Yum! Brands Inc.
- Restaurant Brands International Inc.
- Domino’s Pizza Inc.
- Wendy’s International LLC
- Chipotle Mexican Grill Inc.
- Chick-fil-A, Inc. (Chick-fil-A)
- Papa John’s International Inc.
- Roark Capital (Inspire Brands, Arby’s, Dunkin’, etc.)
- Jollibee Foods Corporation
- JAB Holding Company (Pret, Panera)
- Panda Restaurant Group Inc.
- Five Guys Enterprises LLC
- Ilitch Holdings Inc. (Little Caesars)
- Greggs plc
- Nando’s Group Holdings Ltd.
- Roark Capital Group (CKE)
- Krispy Kreme Inc.
- International Dairy Queen, Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam como os operadores de hambúrgueres, pizza e refeições para viagem que vendem na União Europeia podem preservar o serviço conveniente enquanto qualificam as embalagens usadas com seus alimentos. A partir de 12 de agosto de 2026, o Regulamento da UE sobre Embalagens e Resíduos de Embalagens restringiu as embalagens em contato com alimentos contendo substâncias per e polifluoroalquílicas (PFAS) acima dos limites especificados, incluindo embalagens de fast food e caixas de pizza.[3] Como as PFAS têm sido usadas para repelir água ou gordura em embalagens de alimentos, a tarefa comercial combina a conformidade regulatória com o desempenho exigido por cada formato de refeição.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviço de hambúrgueres e sanduíches embalados em conformidade | Os limites de PFAS se aplicam às embalagens em contato com alimentos | Operadores de hambúrgueres e sanduíches que atendem clientes para viagem | Qualificar as embalagens tanto em relação aos limites aplicáveis quanto às necessidades de manuseio da refeição | Preservar a resistência à gordura dentro dos limites | Operadores com especificações de embalagem padronizadas |
| Entrega de pizza com caixas qualificadas para contato com alimentos | As caixas de pizza se enquadram na restrição de embalagens | Pizzarias que atendem pedidos de entrega | Validar a caixa e seus componentes em contato com alimentos para o cardápio oferecido | Adequar materiais em conformidade ao contato com alimentos gordurosos | Operadores de pizza capazes de qualificar caixas em toda a sua rede de entrega |
| Qualificação consistente de recipientes para viagem | Os recipientes para viagem em contato com alimentos enfrentam os mesmos limites de PFAS | Operadores fast-casual que oferecem refeições prontas para viagem | Consolidar as escolhas de recipientes em torno da conformidade verificada e da adequação à refeição | Demonstrar conformidade em diferentes variantes de recipientes | Operadores de refeições com um conjunto gerenciável de formatos de embalagem |
| Fonte: Mordor Intelligence | |||||
A abertura central é tornar a qualificação de embalagens parte da oferta de refeições para viagem nos estabelecimentos da UE, com a conformidade de contato com alimentos e o desempenho de manuseio resolvidos em conjunto. Como as embalagens em contato com alimentos contendo PFAS acima dos limites não podem mais ser colocadas no mercado da UE, os operadores precisam de embalagens qualificadas para sustentar as vendas de refeições para viagem e entrega nos estabelecimentos da UE. Isso favorece os operadores capazes de traduzir um requisito regulatório comum em especificações de serviço repetíveis, enquanto os limites aplicáveis continuam a restringir as opções de embalagem que podem usar.
Desenvolvimentos industriais recentes em Mercado de Fast Food
- Set 2026: O McDonald's anunciou planos para aproximadamente 8,5 bilhões de USD em suporte de parceria NEXT até 2036, incluindo aproximadamente 5 bilhões de USD até 2030. O alívio de aluguel e o suporte de capital planejados apoiariam a modernização de restaurantes, a implantação de tecnologia e as melhorias operacionais.
- Set 2026: A LongRange Capital concluiu sua aquisição do Pizza Hut, excluindo a China Continental, da Yum! Brands em 1.º de setembro.
Mercado de Fast Food Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de fast food mede os gastos anuais dos clientes em refeições prontas e lanches vendidos para consumo imediato e conveniente por estabelecimentos de serviços de alimentação. Abrange essas vendas em todo o mundo, em diferentes formatos de restaurante e métodos de pedido.
Exclusões de escopo: Refeições e lanches de fast food embalados vendidos em supermercados ou outros estabelecimentos de varejo, ingredientes brutos vendidos separadamente a empresas de serviços de alimentação, e comissões e taxas de entrega de plataformas de entrega independentes são excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Hambúrgueres e Sanduíches
- Produtos à Base de Carne
- Frutos do Mar
- Massas e Macarrão
- Pizza
- Sobremesas e Sorvetes
- Outros
- Por Tipo de Culinária
- Asiática
- Americana
- Italiana
- Chinesa
- Mexicana
- Outros
- Por Tipo de Restaurante
- Restaurantes de Serviço Rápido (QSRs)
- Restaurantes Fast-Casual
- Food Trucks e Unidades Móveis
- Cantinas e Buffets
- Quiosques e Vending
- Cozinhas Virtuais Exclusivas para Entrega
- Por Canal de Pedido
- Jantar no Local
- Drive-Thru/Para Viagem
- Aplicativos de Entrega de Terceiros
- Aplicativos Próprios das Marcas
- Por Tipo de Estabelecimento
- Estabelecimentos Independentes
- Estabelecimentos em Rede
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a Série de Despesas com Alimentos do Serviço de Pesquisa Econômica do USDA e os dados do Setor de Serviços de Alimentação, a série mensal de vendas no varejo e de serviços de alimentação do Censo dos EUA, e os dados populacionais do Banco Mundial fornecem visões anuais e mensais dos gastos por tipo de alimento e estabelecimento, distinguem as vendas de serviço limitado do conjunto mais amplo de alimentação fora do lar, oferecem um sinal de vendas recorrente e ajudam a enquadrar a escala da demanda regional. Essas fontes servem como verificações cruzadas e contexto para a estimativa do mercado global.
Registros de empresas, relatórios Formulário 10-K, materiais para investidores e relatórios confiáveis do setor de restaurantes podem complementar essas séries públicas com vendas do sistema, contagens de estabelecimentos, mudanças no cardápio e desenvolvimentos de canais para verificação cruzada. Essas fontes não são exaustivas, e fontes adicionais informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O programa de pesquisa primária entrevista operadores de restaurantes, representantes de estabelecimentos franqueados e independentes, fornecedores de serviços de alimentação e especialistas em canais de pedido na APAC, EMEA e nas Américas. As discussões testam evidências secundárias sobre vendas de estabelecimentos, gasto médio por cliente, mix de cardápio, uso de canais e crescimento regional, ao mesmo tempo em que esclarecem diferenças nas definições de mercado. Quando os dados publicados deixam lacunas, os analistas registram o item não resolvido, comparam-no com indicadores independentes de gastos e estabelecimentos e buscam esclarecimentos adicionais antes de usá-lo no modelo.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 42% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
A estimativa global começa com uma visão de cima para baixo dos gastos com serviços de alimentação por país e região, depois a restringe às refeições prontas e lanches vendidos por estabelecimentos de fast food. Quando as séries de gastos regionais combinam vários formatos de serviços de alimentação, os analistas aplicam evidências de mix de estabelecimentos e vendas de empresas para isolar a parcela de fast food. A população e a renda domiciliar indicam a base potencial de clientes e a capacidade de gastos, as despesas com alimentação fora do lar e as tendências de preços do cardápio rastreiam a demanda e o mix de preços, e as contagens de estabelecimentos e o gasto médio por refeição mostram como o acesso e o valor do ticket afetam as vendas. Quando as definições de estabelecimentos diferem entre países, os analistas mapeiam esses formatos para as categorias de restaurantes aprovadas antes de agregar os totais regionais. Os analistas alocam o valor resultante entre as categorias de produto, culinária, restaurante, canal de pedido, estabelecimento e geográficas usando evidências de vendas de estabelecimentos e empresas, e reconciliam essas participações com o total. Uma regressão multivariada pode projetar as vendas regionais a partir dessas medidas de demanda, preço e estabelecimentos, com análise de cenários usada quando as evidências suportam trajetórias materialmente diferentes de tráfego ou preço. Verificações selecionadas de baixo para cima multiplicam contagens amostradas de estabelecimentos por vendas anuais representativas de alimentos por estabelecimento e comparam esses totais com o resultado de cima para baixo. Se os dados de estabelecimentos ou tickets estiverem ausentes, os analistas usam os indicadores regionais públicos mais próximos, documentam a lacuna e evitam estender uma pequena amostra além de sua cobertura suportada. Especialistas em pesquisa primária podem revisar a direção e o papel de cada variável de previsão e esclarecer mudanças no tráfego, mix de cardápio ou planos de estabelecimentos antes que os analistas finalizem a previsão.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação aos gastos independentes com alimentação fora do lar, vendas no varejo, atividade de estabelecimentos e tendências do sistema reportadas pelas empresas, e depois investigam variações materiais por região e segmento. Uma segunda revisão verifica as datas das fontes, os limites do mercado, os cálculos e se os movimentos incomuns refletem mudanças de preço, tráfego, mix ou cobertura. Anomalias não resolvidas acionam novas verificações de fontes ou acompanhamento com entrevistados antes da aprovação final. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais do setor ou econômicos alteram a demanda ou a cobertura, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Dimensionamento do Mercado de Fast Food da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de fast food mede os gastos anuais dos clientes em refeições prontas e lanches vendidos para consumo imediato e conveniente por estabelecimentos de serviços de alimentação.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Se os dados de estabelecimentos ou tickets estiverem ausentes, os analistas usam os indicadores regionais públicos mais próximos, documentam a lacuna e evitam estender uma pequena amostra além de sua cobertura suportada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,92 T USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 828 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 56,9% abaixo do valor de 2027 deste relatório de 1,92 T USD, 2 anos depois. A fonte exclui definições de fast-casual materialmente mais amplas incluídas neste relatório e projeta uma trajetória de crescimento mais lenta a partir de sua base mais antiga. |
| Empresa Global de Pesquisa de Mercado B | 939 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 51,1% abaixo do valor de 2027 deste relatório de 1,92 T USD, 2 anos depois. Sua base de 2025 e a trajetória de previsão publicada mais lenta contribuem para uma estimativa de ano posterior mais baixa, enquanto o enquadramento de produto e usuário final definido por sua fonte difere da medida de vendas de estabelecimentos do relatório. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação aos gastos independentes com alimentação fora do lar, vendas no varejo, atividade de estabelecimentos e tendências do sistema reportadas pelas empresas, e depois investigam variações materiais por região e segmento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fast food e as perspectivas de crescimento?
O tamanho deve aumentar de 1,78 trilhões de USD em 2026 para 1,92 trilhões de USD em 2027 e 2,73 trilhões de USD até 2032, a um CAGR de 7,28% no período 2027-2032.
O que está sustentando a demanda por refeições de serviço rápido?
Conveniência, inovação no cardápio, promoções e gostos culinários mais amplos sustentam a demanda. O relatório de 2026 da Associação Nacional de Restaurantes constatou que 64% dos adultos norte-americanos afirmaram consumir uma variedade maior de culinárias globais do que antes.
Qual categoria de produto lidera as vendas de fast food?
Hambúrgueres e sanduíches lideraram com 38,75% das vendas em 2026. A pizza deve crescer mais rapidamente, com um CAGR de 7,86% no período 2027-2032.
Quais empresas são os principais participantes do mercado de fast food?
Os principais participantes incluem McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. e Domino's Pizza Inc.
O que poderia restringir a demanda por refeições de serviço rápido?
Limitações à promoção e substituição por refeições caseiras podem restringir a demanda. As restrições de publicidade do Reino Unido para produtos alimentícios e bebidas menos saudáveis qualificados entraram em vigor em 5 de janeiro de 2026.
Qual região lidera as vendas de fast food e onde o crescimento é mais rápido?
A Ásia-Pacífico liderou com 44,27% das vendas em 2026. O Oriente Médio e África deve crescer mais rapidamente, com um CAGR de 8,75% no período 2027-2032.