
Lebensmittel- und Getränkemarkt Größe und Marktanteil
Lebensmittel- und Getränkemarkt Analyse von Mordor Intelligence
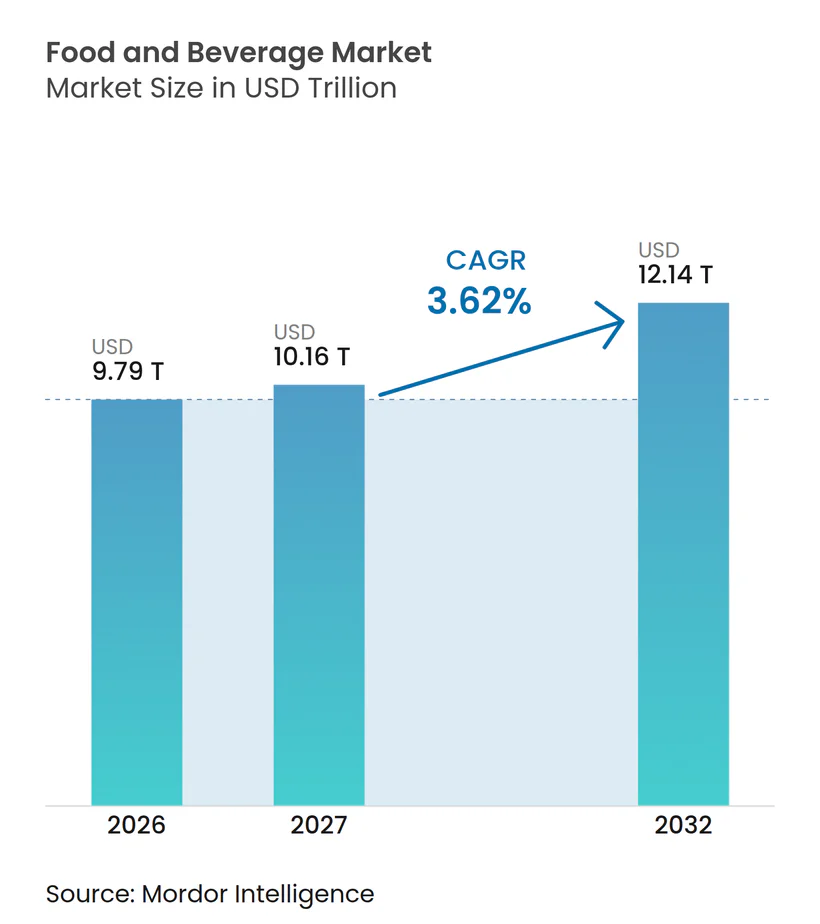
Die Größe des Lebensmittel- und Getränkemarkts wird voraussichtlich von 9,79 Billionen USD im Jahr 2026 auf 10,16 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 12,14 Billionen USD erreichen, mit einem CAGR von 3,62 % über 2027–2032.
Ernährungsorientierte Lebensmittel und praktische Kühlkostprodukte stützen die Produktausgaben im Vereinigten Königreich, ebenso wie die proteinorientierte Einzelhandelsnachfrage in den Vereinigten Staaten. Eine übernommene Prebiotikagetränkemarke verschafft einem diversifizierten Hersteller einen weiteren Weg zur ernährungsbezogenen Differenzierung, während die Lieferung im Einzelhandel den Lebensmittelzugang erweitert. EU-Verpackungsvorschriften, die ab August 2026 gelten, sowie Engpässe infolge des im Februar 2026 begonnenen Nahostkonflikts verschärfen die Angebotsrestriktionen. Inputkosten und Werbebeschränkungen dämpfen die Expansion, während gesundheitsorientierte Sortimente und praktische Essgelegenheiten die Nachfrage stützen. US-amerikanische Hersteller können folglich durch zugängliche Alltagsernährung wettbewerbsfähig sein und Käufer erreichen, die Gesundheit schätzen, ohne sich ausschließlich auf Premiumpreise zu stützen.
Wichtigste Erkenntnisse des Berichts
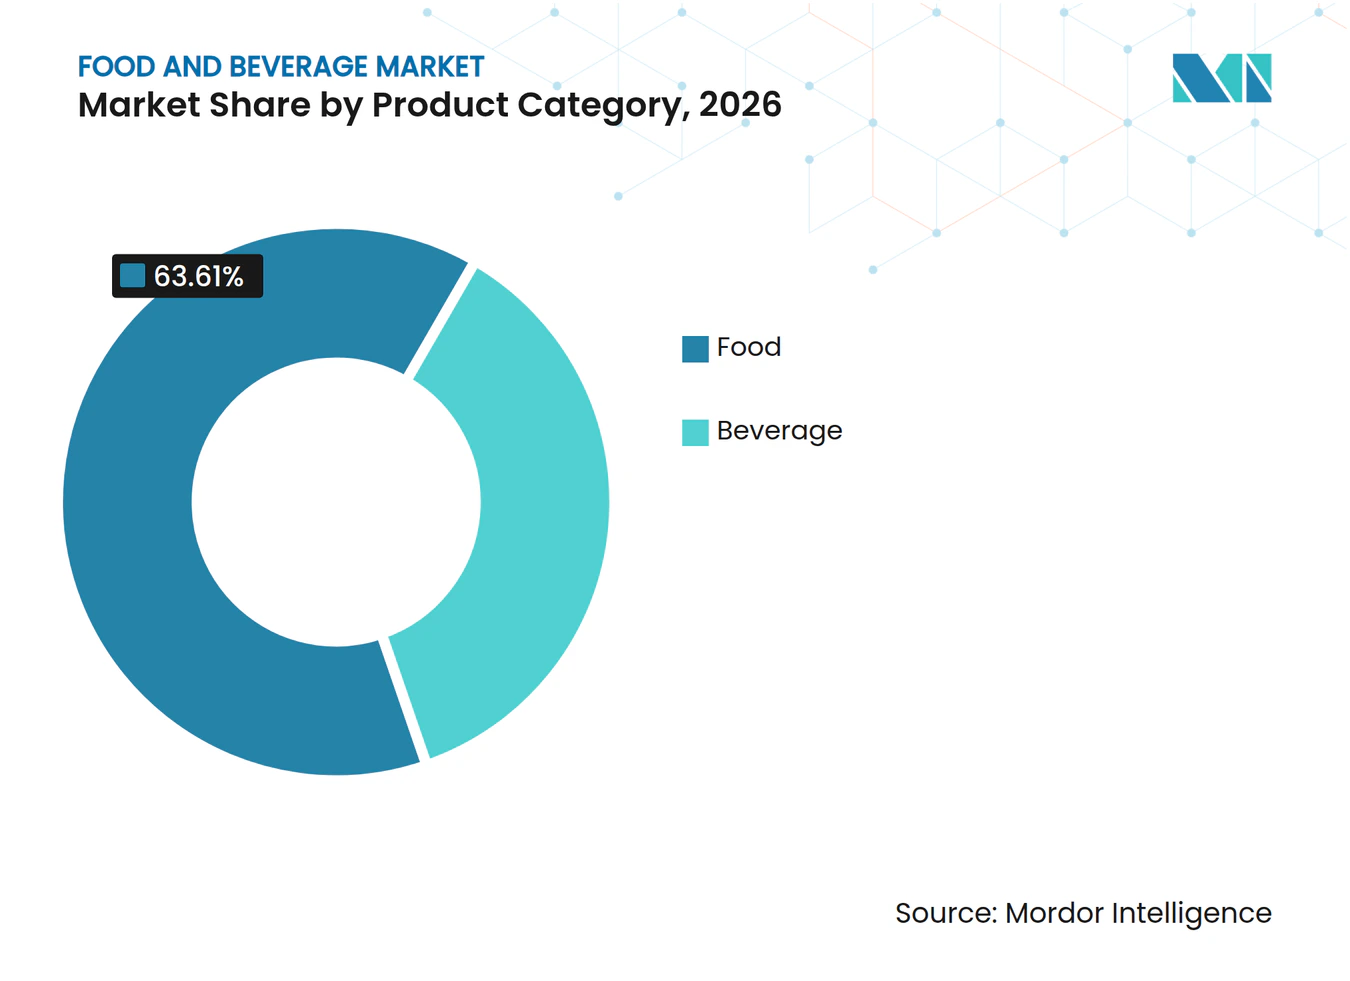
- Nach Produktkategorie hielt Lebensmittel im Jahr 2026 einen Marktanteil von 63,61 % am Lebensmittel- und Getränkemarkt, während Getränke das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,3 % über 2027–2032 darstellen.
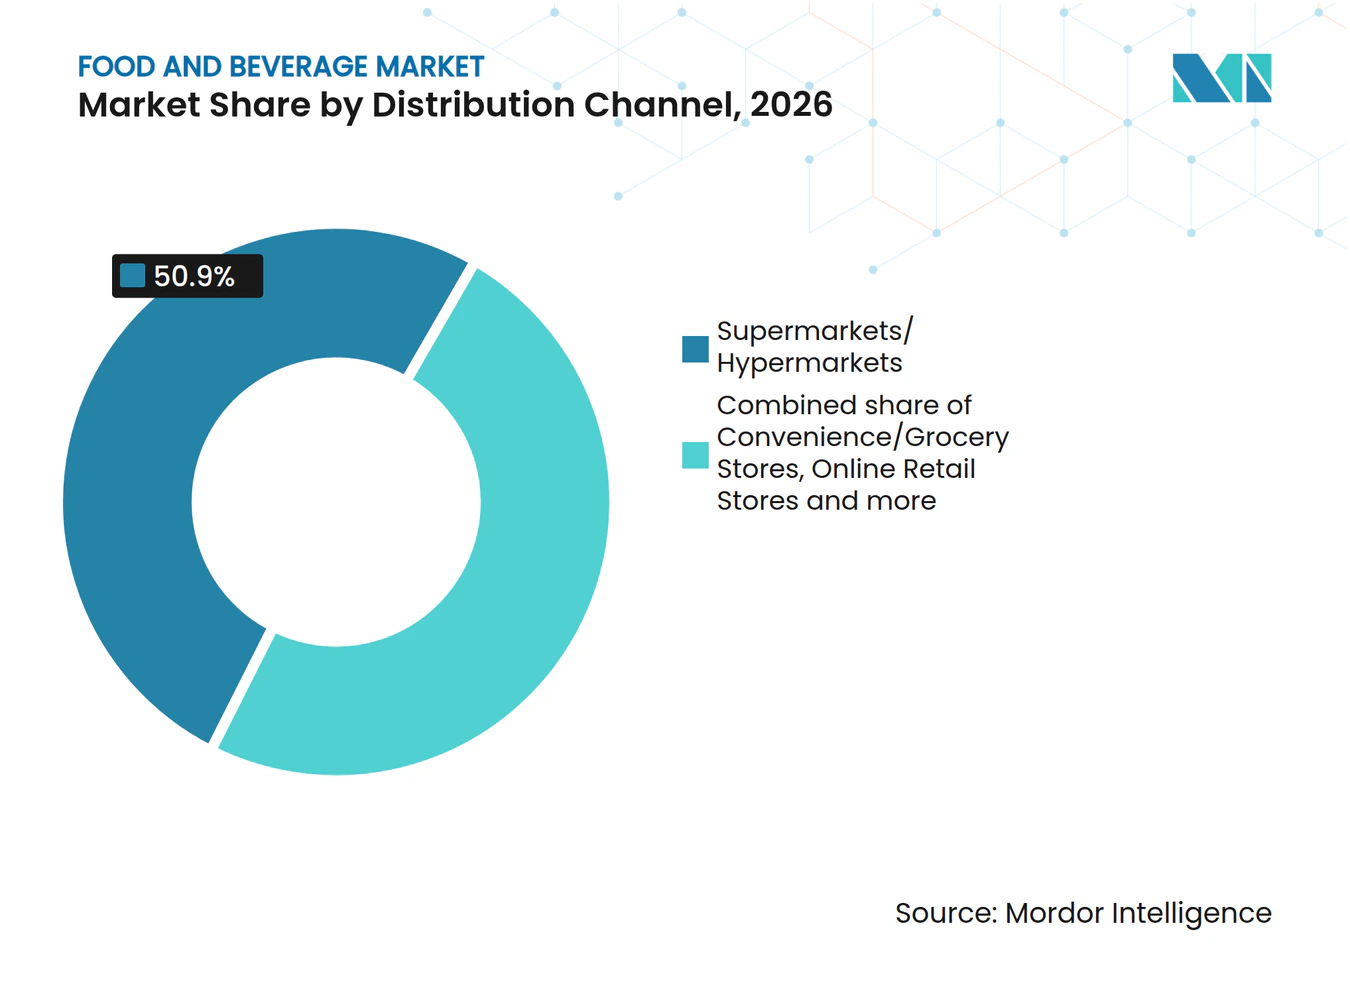
- Bei den Vertriebskanälen entfielen auf Supermärkte/Hypermärkte im Jahr 2026 ein Anteil von 50,9 % an der Größe des Lebensmittel- und Getränkemarkts, und Online-Einzelhandelsgeschäfte werden voraussichtlich am schnellsten mit einem CAGR von 5,5 % über 2027–2032 wachsen.
- Bei den Verpackungsarten führte Kunststoffverpackung mit einem Anteil von 44,66 % im Jahr 2026, wobei Kartonverpackung voraussichtlich am schnellsten mit einem CAGR von 5 % über 2027–2032 wachsen wird.
- Bei der Art führten konventionelle Produkte mit einem Anteil von 70,09 % im Jahr 2026, während ökologische/natürliche Produkte voraussichtlich am schnellsten mit einem CAGR von 5,25 % über 2027–2032 wachsen werden.
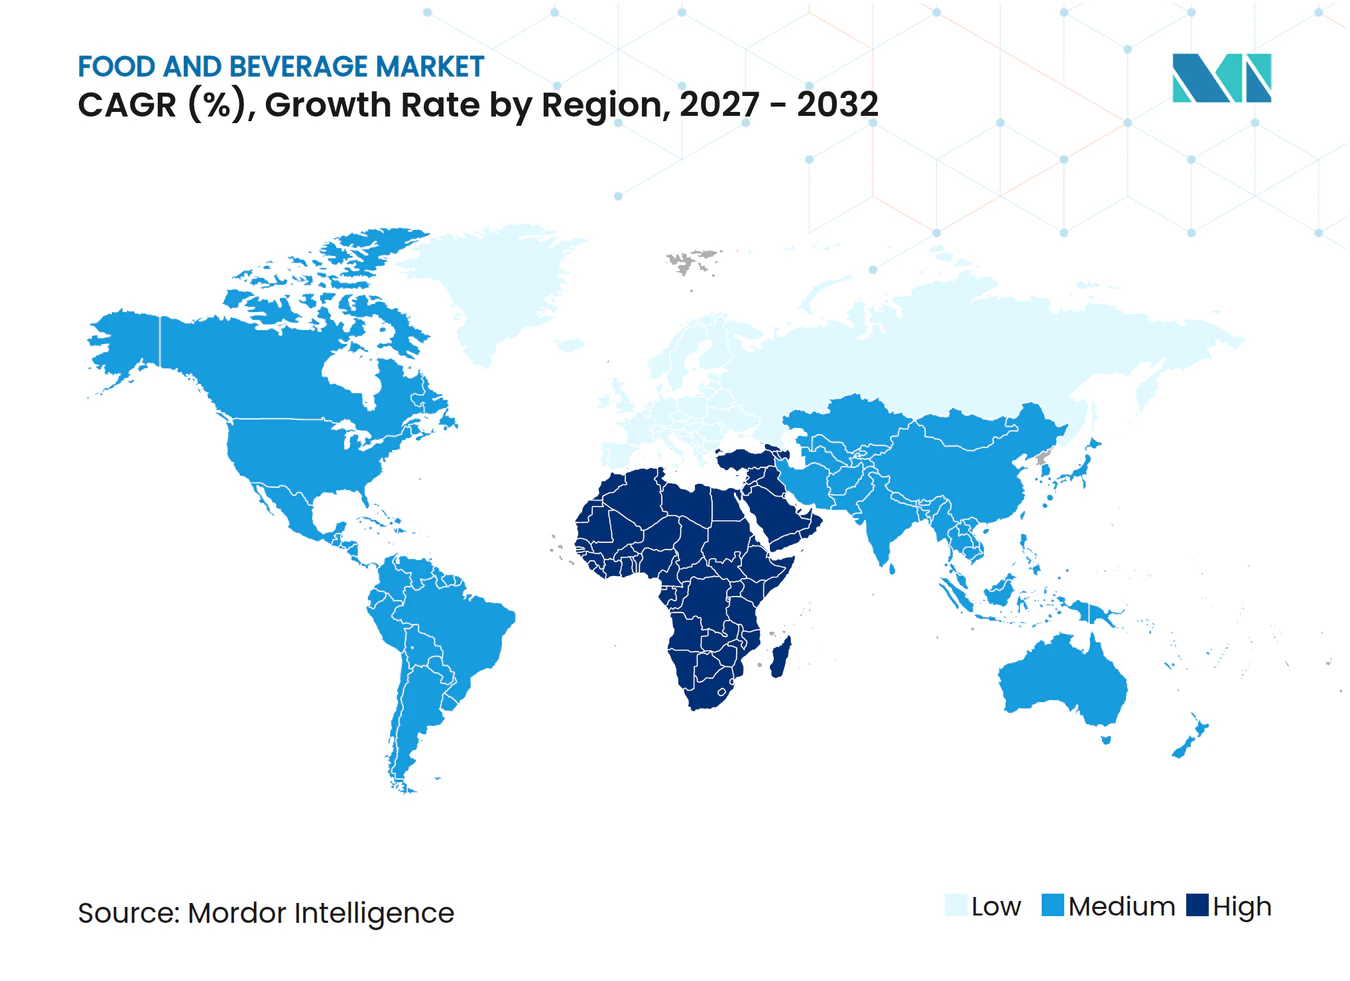
- Geografisch gesehen repräsentierte Asien-Pazifik im Jahr 2026 einen Anteil von 41,11 %, während der Nahe Osten und Afrika voraussichtlich am schnellsten mit einem CAGR von 5,1 % über 2027–2032 wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fokus auf Gesundheit und Wohlbefinden | +1.4% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Steigender Konsum von Convenience-Produkten und Mahlzeiten unterwegs | +1.2% | Vereinigtes Königreich, Indien und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Digitalisierung und Expansion des E-Commerce | +0.5% | Vereinigte Staaten und Indien | Mittelfristig (2–4 Jahre) |
| Zunahme von Lebensmittelsicherheits- und Qualitätssicherungstechnologien | +0.15% | Vereinigte Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Individualisierung | +0.1% | Europa, Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeit und umweltfreundliche Verpackung | +0.05% | Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fokus auf Gesundheit und Wohlbefinden
Gesundheitsorientierte Nachfrage schafft Chancen bei gewöhnlichen Lebensmitteln und Getränken und erweitert die ernährungsbezogene Differenzierung über spezialisierte Sortimente hinaus. Im Jahr 2025 gaben die meisten Befragten in 33 Märkten an, regelmäßig Mahlzeiten zu konsumieren, die auf Gesundheits- und Nachhaltigkeitsziele ausgerichtet sind.[1] Der Umsatzwert im britischen Lebensmitteleinzelhandel für proteinbasierte und ballaststoffbasierte Lebensmittel stieg in den 26 Wochen bis zum 10. Januar 2026 um 9,6 % bzw. 14,1 %. Das US-amerikanische All-Outlets-Einzelhandelspanel von SPINS verzeichnete einen Anstieg von 12,6 % beim Umsatz von Produkten, die tierisches Protein als funktionelle Zutat ausweisen, in den 52 Wochen bis zum 13. Juli 2025. In den Vereinigten Staaten gaben 56 % der Befragten an, dass Gesundheitlichkeit ihre Lebensmittel- und Getränkeentscheidungen im Jahr 2026 beeinflusst, während 78 % den Preis nannten. Hersteller können folglich ernährungsgeführtes Umsatzwachstum in alltäglichen Lebensmittelkategorien anstreben, während die Bedeutung des Preises die Abhängigkeit von einem ausschließlich auf Premium ausgerichteten Angebot begrenzt.
Steigende Nachfrage nach Convenience und Konsum unterwegs
Die Convenience-Nachfrage erreicht sowohl Einzelhandelssortimente als auch zubereitete Mahlzeiten und erweitert die Chancen über die Gastronomiebestellung hinaus. Im britischen Convenience-Kanal gehörten Kühlkostprodukte im ersten Halbjahr 2025 zu den führenden Kategorien bei Umsatzwertzuwächsen. Der Bericht von Swiggy und Kearney aus dem Jahr 2025 stellte fest, dass Spätabendmahlzeiten in Indien mit etwa dem Dreifachen der Rate von Abendessen wachsen, mit dem stärksten Konsumwachstum nach 23 Uhr bei Pizzen, Kuchen und Erfrischungsgetränken. In der US-Umfrage der National Restaurant Association aus dem Jahr 2025 gaben mehr als 60 % der Befragten der Generation Z und der Millennials an, häufiger außer Haus zu bestellen als ein Jahr zuvor. Unter diesen jüngeren Erwachsenen waren 60 % bereit, einen Aufpreis zu zahlen, wenn Außer-Haus- und Lieferverpackungen dazu beitragen, die Lebensmittelqualität zu erhalten. Einzelhändler und Lebensmittelhersteller können daher Convenience durch Kühlkostsortimente sowie qualitätserhaltende Fertigmahlzeitenformate ansprechen.
Zunehmende Digitalisierung und Expansion des E-Commerce
Die Lieferung im Einzelhandel kann die Nachfrage nach Lebensmitteln und Getränken unterstützen, indem Produkte ohne einen separaten Ladenbesuch zugänglich gemacht werden. Sam's Club USA meldete für die 13 Wochen bis zum 31. Juli 2026 ein E-Commerce-Umsatzwachstum von 26 % im Vergleich zum entsprechenden Vorjahreszeitraum. Im gesamten Einzelhandelsunternehmen repräsentierte der E-Commerce etwa 20 % des Nettoumsatzes ohne Kraftstoff, wobei der Anteil im Jahresvergleich um etwa 350 Basispunkte stieg. Die cluberfüllte Lieferung verzeichnete in diesem Quartal ebenfalls ein dreistelliges Wachstum. Für Lebensmittellieferanten erweitert ein wachsender Fernbestellservice den Zugang über bestehende Clubs. Die Aufnahme eines Lebensmittelsortiments in diesen Service kann es in die Überlegung einbeziehen, wenn ein Käufer die Lieferung einem separaten Einkaufsausflug vorzieht.
Anstieg bei Lebensmittelsicherheits- und Qualitätssicherungstechnologien
Lebensmittelsicherheitstechnologie kann die Fleischnachfrage unterstützen, indem die Unsicherheit bei der Annahme eines verarbeiteten Produkts verringert wird. Smithfield verfügte über Röntgeninspektionssysteme in allen seinen Verarbeitungsanlagen und installierte im Jahr 2025 11 neue Systeme zur Erkennung und Beseitigung potenzieller Verunreinigungen.[2] Ende 2025 meldete der Fleischproduzent den laufenden Rollout einer cloudbasierten Lebensmittelsicherheits- und Qualitätsplattform in mehr als 23 Betrieben unter Verwendung tabletbasierter Compliance-Verifizierung und Datenanalyse. Die Inspektion befasst sich mit dem physischen Produkt, während die Verifizierung die Betriebskontrollen leichter nachweisbar macht. Zusammen können diese Fähigkeiten die Sicherheitsgarantie für Fleischkäufer stärken und es ermöglichen, dass die Sicherheitsleistung Teil des Produktangebots wird und nicht ausschließlich ein Produktionsaufwand bleibt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strenge und sich entwickelnde regulatorische Compliance | -0.05% | Schottland und Europäische Union | Mittelfristig (2–4 Jahre) |
| Steigende Rohstoff- und Inputkosten | -0.15% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb und Marktsättigung | -0.01% | Singapur und Hongkong | Mittelfristig (2–4 Jahre) |
| Chronischer Arbeitskräftemangel in der Lebensmittel- und Getränkeherstellung | -0.02% | Vereinigtes Königreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge und sich entwickelnde regulatorische Compliance
Einschränkungen bei Werbemechanismen können die Nachfragegenerierung einschränken, selbst wenn die betroffenen Produkte weiterhin zum Verkauf verfügbar sind. Die schottischen Lebensmittelvorschriften (Werbung und Platzierung) 2025 traten am 1. Oktober 2026 in Kraft und betreffen bestimmte vorverpackte Produkte mit hohem Fett-, Zucker- oder Salzgehalt. Sie gelten für qualifizierende Unternehmen mit mindestens 50 Beschäftigten und schränken bestimmte Angebote ein, darunter Mehrfachkäufe und kostenlose Nachfüllungen von zuckerhaltigen Erfrischungsgetränken. Platzierungsbeschränkungen gelten für prominente Standorte in qualifizierenden Geschäften und entsprechende Online-Standorte. In der Umfrage von FoodDrinkEurope aus dem Jahr 2026 unter 77 Lebensmittel- und Getränke-CEOs in 13 EU-Ländern nannten 25 % der KMU- und 47 % der Großunternehmensvertreter regulatorische Belastungen und damit verbundene Kosten als Risiken für die nächsten 12 Monate. Die Überarbeitung des Angebots erfordert daher gleichzeitig Produkt- und Merchandisingentscheidungen, was betroffene Unternehmen mit einer anhaltenden Compliance-Last zurücklässt.
Steigende Rohstoff- und Inputkosten
Verpackungsinflation kann die Getränkenachfrage einschränken, indem ein wesentlicher Input teurer wird, bevor ein Hersteller das Getränk selbst ändert. Farm Credit Canada berichtete, dass Verpackungen etwa ein Drittel der Rohstoffkosten kanadischer Getränkehersteller ausmachten. Im Jahr 2025 stieg der kanadische erzeugerseite Industrieerzeugnispreisindex um 4,1 % für Glasprodukte, 2,5 % für leichte Metallbehälter und 1,3 % für Kunststoffflaschen. Diese Unterschiede machen die Exponierung vom Behälter abhängig, sodass eine einheitliche Preisreaktion materiell unterschiedliche Inputdrücke übersehen würde. Die Absorption des Anstiegs verringert den Spielraum des Herstellers zur Finanzierung der Expansion, während die Weitergabe den Preis erhöht, dem die Kunden gegenüberstehen. Das Hemmnis wirkt sich daher sowohl auf die Produktionsökonomie als auch auf die Erschwinglichkeit am Konsumptionspunkt aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
Lebensmittelvolumen und Getränkereformulierung prägen die NachfrageLebensmittel machten im Jahr 2026 einen Anteil von 63,61 % an der Größe des Lebensmittel- und Getränkemarkts aus und waren damit das größte Segment. Der US-amerikanische Lebensmittelumsatz über Lebensmitteleinzelhandels- und Außer-Haus-Verpflegungskanäle erreichte im Jahr 2025 2,51 Billionen USD, gemessen in inflationsbereinigten Dollars von 2025. Die Kombination aus Haushalts- und Fertigmahlzeitenkanälen bietet Lebensmittelherstellern mehrere Wege zum gleichen breiten Konsumbedarf. Walmart USA meldete im Quartal bis zum 31. Juli 2026 ein mittleres einstelliges vergleichbares Umsatzwachstum im Lebensmittelbereich und führte die Stärke bei Vorratsprodukten und Frischkost auf saisonale Ausführung und gesündere Innovationen zurück. Für US-amerikanische Hersteller bieten Verbesserungen im Lebensmittelsortiment eine Möglichkeit, innerhalb des Haushaltsanteils einer breiteren Absatzbasis zu konkurrieren, ohne darauf angewiesen zu sein, dass Käufer von Fertigmahlzeiten abwandern.
Getränke sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,3 % über 2027–2032. Das Coca-Cola-System, einschließlich seiner Abfüllpartner, verkaufte im Jahr 2025 weltweit 33,8 Milliarden Einheitenkartons. Innerhalb dieses Systems wuchs das Einheitenkartonvolumen von Coca-Cola Zero Sugar im Jahr 2025 um 14 %, mit Wachstum in allen geografischen Betriebssegmenten.[3] Die operative Unterscheidung liegt zwischen dem Umfang des Abfüllsystems und der Nachfrage nach einer bestimmten Rezeptur. Innerhalb eines skalierten Abfüllbetriebs macht das Mehrregionsergebnis die Zuckerfreipositionierung zu einer Portfolioentscheidung, die sich über geografische Franchises erstrecken kann.



Nach Vertriebskanal:
Ladenvolumen koexistiert mit Online-ExpansionSupermärkte/Hypermärkte repräsentierten im Jahr 2026 einen Marktanteil von 50,9 % am Lebensmittel- und Getränkemarkt und etablierten sich damit als größtes Segment. Walmart USA, dessen Laden- und Digitalgeschäft Lebensmittel mit Allgemeinwaren kombiniert, erzielte im Geschäftsjahr 2026 einen Nettoumsatz von 483 Milliarden USD. Sein Lebensmittelsortiment umfasst Trockenwaren, Snacks, Milchprodukte, Fleisch, Obst und Gemüse, Feinkost- und Backwaren, Tiefkühlkost und Getränke. Diese Breite bietet Lieferanten einen Zugang zu Einkaufsgelegenheiten, die mehrere Lebensmittelbedürfnisse abdecken, während der Einzelhändler diese Kategorien in einer Handelsbeziehung kombinieren kann.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,5 % über 2027–2032. Der US-amerikanische Online-Lebensmittelumsatz stieg im Jahr 2025 um fast 19 %, während Lebensmitteleinkäufe weiterhin hauptsächlich im stationären Handel getätigt wurden. Online-Umsätze trugen in diesem Jahr zu fast 75 % des gesamten US-amerikanischen Lebensmittelwachstums in Dollar bei, neben relativ stabilen stationären Umsätzen. Diese Kombination legt den kommerziellen Schwerpunkt auf die Erfassung inkrementeller Ausgaben über digitale Kanäle, während die größere stationäre Kundenbasis weiterhin bedient wird. Ein US-amerikanischer Lebensmittellieferant kann erhebliche stationäre Umsätze erhalten und dennoch einen Großteil des inkrementellen Dollarwachstums des Kanals verpassen, wenn seine Produkte in Online-Sortimenten fehlen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsart:
Kunststoffnutzung und neues Kartonangebot prägen die EntscheidungenKunststoffverpackung machte im Jahr 2026 einen Anteil von 44,66 % am Lebensmittel- und Getränkemarkt aus und war damit das größte Segment. PepsiCo verwendete im Jahr 2025 in seinen wichtigsten Verpackungsmärkten 2 Millionen Tonnen Kunststoff, einschließlich Primär- und Sekundärverpackung. Eine auf die Primärverpackung beschränkte Reduzierung würde daher nur einen Teil des Kunststoff-Fußabdrucks dieses Herstellers adressieren und den Sekundärverpackungsbedarf als separate kommerzielle Anforderung belassen.
Kartonverpackung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5 % über 2027–2032. Die Oulu-Linie von Stora Enso in Finnland nahm Anfang 2025 den Betrieb auf und produziert Faltschachtelkarton und beschichtetes ungebleichtes Kraftpapier für Lebensmittel- und Getränkeverpackungen. Die Linie, hauptsächlich für Kunden in Europa und Nordamerika, wurde im zweiten Quartal 2026 auf eine volle Jahreskapazität von 750.000 Tonnen hochgefahren. Glasverpackungen spielen eine besondere Rolle bei EU-Champagner und Premium-Spirituosen, wo das Material zur Produktidentität und Verbraucherwahrnehmung beiträgt. Diese Verwendungen begünstigen anwendungsspezifische Materialentscheidungen, wobei das expandierende Kartonangebot andere kommerzielle Anforderungen adressiert als die Rolle von Glas bei der Präsentation von Premiumprodukten.
Nach Art:
Konventionelles Volumen und ökologische Breite prägen das EinzelhandelsangebotKonventionelle Produkte waren das größte Segment und machten im Jahr 2026 70,09 % des Lebensmittel- und Getränkemarkts aus. Im US-amerikanischen Einzelhandel für frisches Obst und Gemüse repräsentierten konventionelle Produkte im Jahr 2025 92 % des gesamten Produktvolumens. Die beworbenen US-amerikanischen Einzelhandelspreise für konventionelle kernlose Wassermelonen mit rotem Fruchtfleisch lagen im Februar 2026 im Durchschnitt bei 5,15 USD pro Stück, ein Anstieg von 6 % gegenüber dem gleichen Monat im Jahr 2025. Für US-amerikanische Obst- und Gemüselieferanten sind die Bedienung einer großen konventionellen Volumenbasis und die Verwaltung von Preisen auf Artikelebene separate kommerzielle Aufgaben, da höhere Einnahmen pro Wassermelone nicht an sich eine zusätzliche physische Nachfrage darstellen würden.
Ökologische/natürliche Produkte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,25 % über 2027–2032. Der US-amerikanische Verbraucherumsatz mit ökologischen Lebensmitteln erreichte im Jahr 2025 70,1 Milliarden USD, ein Anstieg von 6,9 % im Laufe des Jahres. In China meldete Sun Art Retail im Jahr bis zum 31. März 2026 535 Lagereinheiten für ökologische Produkte in den Bereichen Kühlkost, Snacks und Getränke, Trockenwaren, Obst und Gemüse sowie Aquaprodukte. Dieses Sortiment umfasst mehrere Lebensmittelformate und macht das ökologische Angebot für verschiedene Teile eines gewöhnlichen Lebensmittelsortiments relevant. Ein spezialisierter ökologischer Hersteller kann eine dieser etablierten Produktkategorien ansprechen, ohne ein vollständiges ökologisches Lebensmittelsortiment liefern zu müssen.
Geografische Analyse
Lebensmittel- und Getränkemarkt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 41,11 % der Größe des Lebensmittel- und Getränkemarkts aus und war damit die größte geografische Region. In China verzeichneten Einzelhandelsunternehmen oberhalb der festgelegten Größe im Jahr 2025 Umsätze von 2,4 Billionen CNY (335,9 Milliarden USD) bei Getreide, Öl und Lebensmitteln. PepsiCo Foods Vietnam eröffnete am 25. November 2025 seine Lebensmittelfabrik in Ninh Binh mit einer Designkapazität von über 25.000 Tonnen Snacks jährlich. Vietnamesische Snacklieferanten sehen sich einer neuen lokalen Produktionsoption gegenüber, die den Wettbewerb um Einzelhandelskäufer innerhalb der erheblichen Konsumbasis der Region intensivieren kann.
Lebensmittel- und Getränkemarkt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 5,1 % über 2027–2032. Almarai meldete im Jahr 2025 ein starkes Umsatz- und Ergebniswachstum in seinem saudi-arabischen Saft- und Getränkegeschäft, mit gesteigerter Haushaltsdurchdringung bei Frischsaft, unterstützt durch größere geografische Reichweite und Kanalexpansion. In Kenia eröffnete Naivas im Dezember 2025 seinen 113. Supermarkt in Athi River und fügte seinem Netzwerk einen weiteren Einzelhandelsstandort hinzu. Die kenianische Eröffnung kann die Verfügbarkeit verpackter Lebensmittel erweitern, während das Haushaltsdurchdringungsergebnis von Almarai die kommerzielle Relevanz der Erweiterung der Reichweite eines etablierten Getränks zeigt. Ein kenianischer Hersteller verpackter Lebensmittel oder ein saudi-arabischer Safthersteller kann folglich mit einem bestehenden Sortiment nach inkrementellen Haushalten suchen und seine Abhängigkeit davon verringern, mehr an dieselben Kunden zu verkaufen.
In den übrigen Regionen geben selektive Produktionsinvestitionen und lokale Einzelhandelsbedingungen den Lieferanten unterschiedliche Expansionstests. In Nordamerika kündigte Danone USA im August 2025 eine Erweiterung seiner Joghurtanlage in Minster, Ohio, an, einschließlich einer neuen Produktionslinie und Upgrades bestehender Linien. In Europa lagen die Lebensmittel- und alkoholfreien Getränkepreise im Jahr 2025 zwischen 80 % des EU-Durchschnitts in Rumänien und 122 % in Luxemburg, was die Preispositionierung auf Länderebene für dasselbe Lebensmittelangebot relevant macht. In Südamerika verzeichnete die kombinierte Einzelhandelsaktivität Brasiliens bei Hypermärkten, Supermärkten, Lebensmittelprodukten, Getränken und Tabak im Jahr 2025 ein Umsatzvolumenwachstum von 0,8 % gegenüber 2024. Das nahezu flache gemessene Volumen Brasiliens legt mehr Gewicht auf den Wettbewerb um Kunden innerhalb dieses Kanals als auf die Abhängigkeit von einer raschen Expansion des Kanals selbst.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines Herstellers verpackter Lebensmittel und Getränke, der die Berechtigung gemäß den aufgeführten Anforderungen aufrechterhält. Herstellerverantwortung, Rückverfolgbarkeitspläne und kategoriespezifische Registrierungswege verteilen die Compliance-Arbeit unterschiedlich auf die Märkte. Eine feste Durchsetzungspause kann die Implementierungszeit erhalten, während eine risikobezogene Stopp-und-Melde-Pflicht die laufende Produktion unterbrechen kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | FDA | Staatliche Behörden; Kreis- und unabhängige Stadtbehörden für Lebensmittelkontrolle und Veterinärwesen | SAMR und Marktaufsichtsbehörden auf Kreisebene | Anvisa und lokale Gesundheitsbehörden für Lebensmittel und Verpackungen im Rahmen des nationalen Gesundheitsüberwachungssystems | Lebensmittelkontrolle des Gesundheitsministeriums; Gesundheitsdienste der Bezirks- und Stadtgemeinden |
| Wichtige Instrumente oder Ausrichtung | 21 CFR 1.1315; Abschnitt 780 des öffentlichen Gesetzes 119-37 | Verordnung (EG) Nr. 178/2002; Verordnung (EU) 2025/40 | Regeln zur Verantwortung von Lebensmittelunternehmen, die am 15. April 2025 in Kraft traten; Entwurf des Lebensmittelsicherheitsgesetzes veröffentlicht am 10. Oktober 2026 | RDC 843/2024 und IN 281/2024; Kennzeichnungsvorschlag im Rahmen der Konsultation 1.400/2026, 20. Juli–19. Oktober 2026 | R146/2010 und Änderungen; Entwurf R3337 veröffentlicht am 21. April 2023, ausstehende Konsultation im Oktober 2026 |
| Kommerzielle Auswirkung | Rückverfolgbarkeitsplanung und Aufzeichnungsverfahren für erfasste Lebensmittel | Herstellersicherheit und Rückverfolgbarkeit; Verpackungsrecyclingfähigkeitsstufen A, B oder C ab dem 1. Januar 2030 oder 24 Monate nach Inkrafttreten der relevanten delegierten Rechtsakte, je nachdem, was später eintritt, vorbehaltlich der Ausnahme für innovative Verpackungen | Sofortige Stopp-und-Melde-Pflicht bei identifizierten potenziellen Lebensmittelsicherheitsvorfällen | Die Kategorie bestimmt die Bundesregistrierung, die Bundesbenachrichtigung oder die lokale Herstellungs-/Importkommunikation | Mindesthaltbarkeitsdaten für verderbliche vorverpackte Lebensmittel und Mindesthaltbarkeitsdaten für nicht verderbliche Produkte; Entwurf von Frontverpackungsetiketten für vorverpackte Lebensmittel mit zugesetztem gesättigtem Fett, Zucker oder Natrium und Gesamtnährstoffgehalten über den Grenzwerten oder künstlichen Süßungsmitteln, die der Verordnung 55(1) unterliegen |
| Aktuelle politische Attraktivität | Hoch | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten werden aufgrund der Durchsetzungsfrist bis zum 20. Juli 2028 als hoch eingestuft, ohne Änderung, da die Finanzierungsbeschränkung die zugrunde liegenden Pflichten zur Rückverfolgbarkeitsplanung für erfasste Lebensmittel beibehält. Deutschland wird aufgrund der Hersteller-Sicherheits- und Rückverfolgbarkeitspflichten als mittel eingestuft, mit Verschärfung, da EU-Recyclingfähigkeitsregeln frühestens 2030 Verpackungsqualifikationen hinzufügen, vorbehaltlich des Zeitplans der delegierten Rechtsakte und der Ausnahme für innovative Verpackungen. China wird aufgrund risikobezogener Stopp-und-Melde-Pflichten als niedrig und Brasilien aufgrund kategoriespezifischer Genehmigungen als mittel eingestuft, mit Verschärfung durch Chinas Entwurf zu Prozessaufzeichnungen vom Oktober 2026 und Brasiliens Konsultation von Juli bis Oktober 2026 zu hervorgehobenen Zutatenmengen. Südafrika wird für die Datumskennzeichnung als mittel und für qualifizierende Frontverpackungspflichten, die im Entwurf R3337 vom 21. April 2023 vorgeschlagen wurden und am 8. Oktober 2026 in Konsultation und Verhandlung waren, als verschärfend eingestuft.
Wertschöpfungskettenstufen
Der Vergleich folgt der Zutatenverarbeitung, Verpackungsversorgung, Fertigproduktherstellung und Einzelhandelserfüllung, um die Lieferanteneinnahmen mit betrieblichen Einschränkungen und Reaktionen zu verbinden. Das US-amerikanische/kanadische Segment für Lebensmittel- und Industriezutaten von Ingredion meldete im Jahr 2025 einen um 7 % niedrigeren Nettoumsatz, hauptsächlich aufgrund von Produktionsproblemen in seiner Argo-Anlage. Die Umsatzexponierung gibt dem Verarbeiter einen wirtschaftlichen Grund, der Zuverlässigkeit am betroffenen Standort Priorität einzuräumen. Wiederherstellungsmaßnahmen müssen den jeweiligen Betrieb und seine Ausrüstung adressieren.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zutatenverarbeitung | Zutatenverarbeiter wie Ingredion Incorporated, ADM und Cargill | Verkauf von Stärken, Süßungsmitteln und anderen Zutaten | Abschaltung der Argo-Keimverarbeitungseinheit nach einem thermischen Ereignis am 10. April 2026 | Ingenieur-, Beschaffungs- und Betriebsteams sowie ein Lieferant bauten das Filterhaus wieder auf; die Einheit kehrte Anfang Juni 2026 zurück |
| Verpackungsversorgung | Flexible und starre Verpackungslieferanten wie Amcor plc | Verkauf von Verpackungslösungen an Lebensmittel-, Getränke- und andere Käufer | Frühere branchenweite Engpässe bei bestimmten Rohstoffen, auch nach Beginn des Nahostkonflikts im Februar 2026 | Lieferantenbeziehungen und Bestandsmanagement; Bewertung alternativer Quellen, wenn praktikabel |
| Lebensmittel- und Getränkeherstellung | Hersteller wie Nestlé S.A. und PepsiCo Inc. | Verkauf von Fertignahrungsmitteln und Getränken | PepsiCos Rohstoff- und Verpackungskostenvolatilität im Jahr 2025 | PepsiCo meldete Festpreisverträge, Bestellungen und Preisvereinbarungen sowie Derivate von nicht mehr als 2 Jahren, die einen Teil der erwarteten Rohstoffkäufe abdecken, hauptsächlich landwirtschaftliche Produkte, Energie und Metalle |
| Einzelhandelseinkauf und -erfüllung | Einzelhändler und Lagerclub-Betreiber wie Walmart Inc. | Warenweiterverkauf über Geschäfte, Clubs und Online | Koordination über Vertriebsanlagen und Einzelhandelsformate hinweg | Walmart begann im Geschäftsjahr 2026 damit, die Lieferkettenfunktionen von Walmart USA und Sam's Club USA zu kombinieren, um gemeinsame Systeme zu nutzen |
| Quelle: Mordor Intelligence | ||||
Zutatenverarbeiter und Verpackungslieferanten verdienen durch Verarbeitung und Materialversorgung, während Fertigprodukthersteller und Einzelhändler durch Produktverkauf und Weiterverkauf Wert schöpfen. Über diese Stufen hinweg muss die Resilienz sowohl die Verfügbarkeit von Verpackungen als auch die Wirtschaftlichkeit der Umwandlung von Inputs in Fertigprodukte schützen. Eine Rohstoffpreisabsicherung kann die Exponierung gegenüber Preisbewegungen bei abgedeckten Käufen begrenzen, liefert jedoch keinen fehlenden Verpackungsinput. Hersteller benötigen daher sowohl physische Versorgungskontinuität als auch Kostenschutz, um den Produktfluss zu erhalten, von dem der nachgelagerte Weiterverkauf abhängt.
Wettbewerbslandschaft
Marktkonzentration
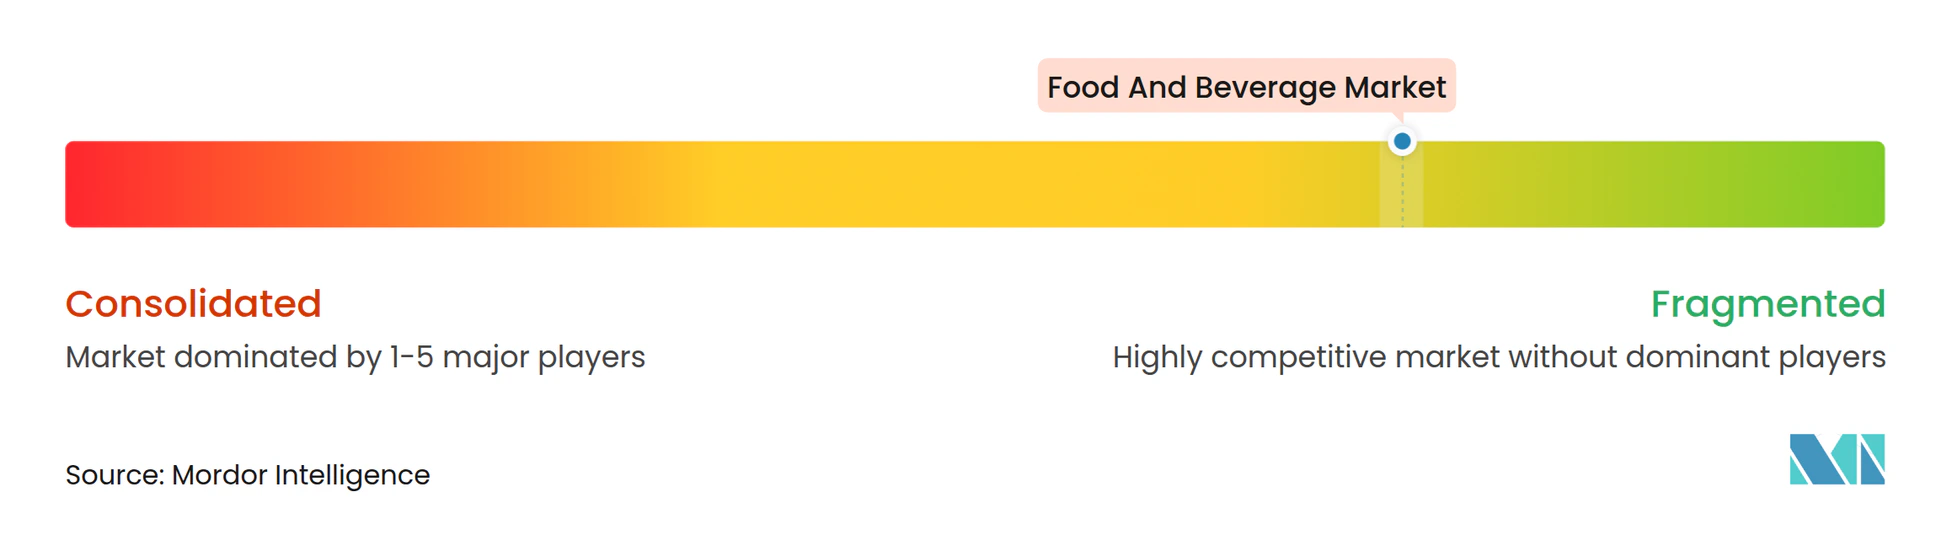
Der Wettbewerb ist über Lebensmittel- und Getränkekategorien hinweg fragmentiert, wobei große multinationale Unternehmen erhebliche kategoriespezifische Franchises unterstützen. Nestlé S.A. verkaufte im Jahr 2025 in 185 Ländern über ein breiteres Portfolio, das Lebensmittel, Getränke, Ernährung und Tiernahrung umfasst. The Coca-Cola Company bringt ein getränkefokussiertes Geschäft mit, während PepsiCo Inc. Lebensmittel- und Getränkeoperationen kombiniert. Anheuser-Busch InBev SA/NV ist im Bierbereich tätig, während JBS N.V. zur Holdinggesellschaft der JBS-Gruppe und indirektem kontrollierendem Aktionär von JBS S.A. wurde, als die Reorganisation am 6. Juni 2025 abgeschlossen wurde. Ihre unterschiedlichen Produktbereiche machen kategoriespezifische Fähigkeiten zum relevanten Wettbewerbsvergleich für einen Käufer, der einen Lebensmittel- oder Getränkelieferanten auswählt.
In den Vereinigten Staaten schloss PepsiCo am 19. Mai 2025 die Übernahme von poppi ab und fügte eine Prebiotikagetränkemarke durch eine Transaktion hinzu, die einen leistungsbasierten Earn-out beinhaltete. The Coca-Cola Company meldete für das Jahr 2025 einen weltweiten Nettoumsatz des Unternehmens von 47,9 Milliarden USD, ein Anstieg von 2 %, sowie Wertanteilsgewinne bei alkoholfreien Fertiggetränken insgesamt. In einem separaten Schritt bei zubereiteten Lebensmitteln kündigte JBS im Jahr 2025 die Erweiterung der Produktion von vorgekochtem Speck und Frühstückswurst durch eine Anlageübernahme in Iowa und eine im zweiten Quartal angekündigte neue Anlage an. Käufer von zubereitetem Fleisch könnten Versorgungsoptionen gewinnen, wenn die Iowa-Projekte realisiert werden, während Getränkeherausforderer sowohl einer übernommenen Spezialmarke als auch einem etablierten Anbieter gegenüberstehen, der Kategoriewert gewinnt.
Die regulatorische Exponierung macht auch die Produktrezeptur für die zukünftige Wettbewerbsökonomie relevant. Die britische Regierung schlägt vor, die Schwelle der Soft Drinks Industry Levy für verpackte Erfrischungsgetränke ab dem 1. Januar 2028 von 5 g auf 4,5 g zugesetzten Zucker pro 100 Milliliter zu senken. Die geplante Erweiterung auf qualifizierende milchbasierte und Milchersatzgetränke würde natürlich vorkommende Laktosezucker für milchbasierte Getränke abziehen. Milchersatzprodukte ohne zugesetzten Zucker und Getränke in offenen Bechern würden außerhalb der Abgabe bleiben. Gemäß dem Vorschlag würde die Rezeptur bestimmen, welche verpackten Getränke die niedrigere Schwelle überschreiten, was zusätzliche Produkte in die Abgabe einbezieht und den kommerziellen Wert der Zuckerreduzierung erhöht.
Führende Unternehmen der Lebensmittel- und Getränkebranche
-
Nestlé S.A.
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Anheuser-Busch InBev SA/NV
-
JBS S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lebensmittel- und Getränkemarkt Unternehmen in diesem Bericht
- Nestlé S.A.
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev SA/NV
- JBS S.A.
- Tyson Foods Inc.
- Danone S.A.
- Unilever PLC
- Mondelēz International, Inc.
- The Kraft Heinz Company
- Gujarat Cooperative Milk Marketing Federation (GCMMF)
- Heineken N.V.
- Arla Foods amba
- Mars, Incorporated
- General Mills, Inc.
- Beyond Meat, Inc.
- Conagra Brands, Inc.
- Suntory Holdings Limited
- Groupe Lactalis S.A.
- Hormel Foods Corporation
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen konforme Verpackungsversorgung, separate Materialverifizierungsdienste und die Qualifizierung überseeischer Fertigproduktlieferanten für EU-Verkäufe. Ab dem 12. August 2026 dürfen lebensmittelkontaktierende Verpackungen, die PFAS über den Grenzwerten der Verordnung enthalten, nicht mehr auf dem EU-Markt in Verkehr gebracht werden. Dies macht die Verpackungseignung zu einem Teil des kommerziellen Angebots eines Lebensmittel- oder Getränkeherstellers und schafft unterschiedliche Möglichkeiten rund um die Versorgung, Verifizierung und Auswahl einer geeigneten Verpackung.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Qualifizierung lebensmittelkontaktierender Verpackungen für EU-Verkäufe | Anwendbare PFAS-Grenzwerte schaffen einen Compliance-Auslöser | Lebensmittel- und Getränkehersteller, die verpackte Produkte auf dem EU-Markt platzieren | Qualifizierung einer konformen Verpackung für eine definierte Lebensmittelanwendung | Nachweis, dass die ausgewählte Verpackung die anwendbaren Grenzwerte erfüllt | Verpackungslieferanten, die die erforderliche Spezifikation erfüllen können |
| Materialspezifische Konformitätsdienste für lebensmittelkontaktierende Verpackungen | Der Start am 12. August 2026 macht die materialspezifische Verifizierung kommerziell relevant | Verpackungsverarbeiter, die Lebensmittel- und Getränkehersteller beliefern | Angebot materialspezifischer Bewertung gegenüber den Grenzwerten getrennt von der Verpackungsversorgung | Feststellung der Konformität für das jeweilige lebensmittelkontaktierende Material | Materiallieferanten und Verifizierungsanbieter, die die ausgewählte Verpackung unterstützen |
| Verpackungsqualifizierung für importierte Lebensmittel- und Getränkeangebote | Der Start am 12. August 2026 macht die Verpackungseignung zu einem Teil der Importauswahl | Lebensmittel- und Getränkeimporteure, die überseeische Fertigproduktlieferanten auswählen | Überprüfung des Fertigprodukts und seiner Verpackung vor der Auswahl eines überseeischen Lieferanten | Einholung verpackungsspezifischer Nachweise vom überseeischen Fertigproduktlieferanten | Lebensmittellieferanten, die die Verpackungseignung nachweisen können |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein lebensmittelkontaktierendes Verpackungsangebot, das ein geeignetes Material mit anwendungsspezifischen Konformitätsnachweisen kombiniert. Ein Hersteller kann die Verpackung dann als Teil der Qualifizierung eines bestimmten Lebensmittels oder Getränks für EU-Verkäufe bewerten. Die Kombination von Materialversorgung und Verifizierung kann die Anzahl der separaten Qualifizierungsentscheidungen reduzieren, die der Käufer koordiniert, und gibt Verarbeitern eine Grundlage, um auf der Vollständigkeit des Angebots zu konkurrieren.
Neueste Industrielle Entwicklungen in Lebensmittel- und Getränkemarkt
- Oktober 2026: The Coca-Cola Company und KFC kündigten eine US-amerikanische Getränkepartnerschaft für alle 3.600 KFC-Restaurants an, mit Beginn des Übergangs im Januar 2027 und erwartetem vollständigem Rollout bis Frühjahr 2027.
- Juli 2026: Danones Marke Silk führte Silk Protein Yogurt und Silk Protein Shakes ein, mit Rollout ab diesem Monat in großen Lebensmittelgeschäften landesweit in den Vereinigten Staaten.
Lebensmittel- und Getränkemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Lebensmittel- und Getränkemarkt misst die jährlichen Endverbraucherausgaben für weltweit verkaufte Lebensmittel- und Getränkeprodukte. Die Werte spiegeln die endgültigen Verkaufspreise über Einzelhandels- und andere Vertriebskanäle wider.
Ausschlüsse aus dem Umfang: Tiernahrung und Futtermittel, Haushalts- und Körperpflegeprodukte, die über Lebensmittel- und Getränkeeinzelhandelskanäle verkauft werden, sowie separat verkaufte Lebensmittel- und Getränkeherstellungsmaschinen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produktkategorie
- Lebensmittel
- Milch- und Milchalternativprodukte
- Backwaren
- Süßwaren
- Fleisch, Geflügel, Meeresfrüchte und Fleischersatz
- Snacks
- Frühstückscerealien
- Fertiggerichte
- Saucen und Aufstriche
- Sonstige (Babynahrung und weitere)
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige
- Alkoholfrei
- Energydrinks
- Sportgetränke
- Säfte
- Abgefülltes Wasser
- Trinkfertige Tee- und Kaffeegetränke
- Sonstige
- Alkoholisch
- Lebensmittel
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Fachgeschäfte
- Sonstige Vertriebskanäle
- Nach Verpackungsart
- Kunststoffverpackung
- Kartonverpackung
- Metalldosen
- Glasverpackung
- Sonstige (Tetra Pak/Kartons, Beutel usw.)
- Nach Art
- Konventionell
- Ökologisch/Natürlich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative Quellen wie die Nahrungsmittelbilanzen der FAO, die Länder-Getreidebilanzen der FAO, das Internationale Vergleichsprogramm der Weltbank und die Reihen der Eurostat zu den Konsumausgaben der privaten Haushalte unterstützen die Marktüberprüfung. Die FAO liefert Belege zur Nahrungsmittelversorgung, -nutzung und Getreideflüssen, die Weltbank bietet vergleichbare Haushaltskonsummaßnahmen über Volkswirtschaften hinweg, und Eurostat schlüsselt die Haushaltsausgaben nach Konsumzweck auf, einschließlich Lebensmittel und alkoholfreie Getränke.
Jährliche Unternehmensberichte, 10-K-Einreichungen, Investorenmaterialien und seriöse Wirtschaftspresse können die Exponierung gegenüber Einzelhandelskanälen, den Produktmix, Preisänderungen und materielle Inputkosten klären, wo offizielle Daten den kommerziellen Markt nicht direkt beschreiben. Diese Quellen unterstützen Querprüfungen von Marktsignalen und Unternehmenskontext. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Lebensmittel- und Getränkehersteller, Einzelhändler, Verpackungslieferanten und Kategorienspezialisten umfassen, wobei leitende Führungskräfte und Funktionsleiter die Marktrichtung ansprechen und Manager Betriebsindikatoren klären. Die Befragten würden gebeten, sekundäre Erkenntnisse zu Produkt-, Kanal-, Verpackungs-, Art- und regionaler Nachfrage zu überprüfen und wesentliche Unterschiede zwischen gemeldeten Umsätzen, Lebensmittelverfügbarkeit und Endverbraucherausgaben zu erläutern. Wenn Belege unvollständig oder inkonsistent sind, würde der Analyst die Lücke aufzeichnen, den Bericht mit unabhängigen öffentlichen Indikatoren vergleichen und vor der Verwendung in der Schätzung Klärung von einem relevanten Befragten einholen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 31 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 29 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Sicht auf die globalen Endverbraucherausgaben für Lebensmittel und Getränke und überprüft dann ausgewählte Gesamtwerte anhand von Lieferanten- und Kanalbelegen. Haushaltliche Lebensmittelausgaben, Bevölkerungs- und Einkommenstrends, Lebensmittelversorgung und -nutzung, Einzelhandels- und Online-Kanalumsätze sowie der Produktmix von Lebensmittel- und Getränkeunternehmen zeigen das Niveau und die Richtung der Nachfrage an. Diese Signale werden auf die Endverkaufsgrenze abgestimmt, sodass Großhandelstransaktionen nicht erneut gezählt werden. Produkt-, Kanal-, Verpackungs-, Art- und regionale Anteile werden aus den verfügbaren Kategorie- und Länderdaten aufgebaut, wobei Stichproben von Einzelhändler- oder Lieferantenumsätzen und durchschnittliche Verkaufspreise mal Volumen als selektive Bottom-up-Überprüfungen verwendet werden. Eine multivariate Regression kann historische Ausgaben mit Bevölkerungs-, Einkommens-, Preis- und Kanalindikatoren in Beziehung setzen, während eine Szenarioanalyse die Prognose für Inputkosten, Regulierung und Verschiebungen hin zu Convenience- oder Wellnessprodukten anpassen kann. Wenn eine Variable oder Kategorienreihe fehlt, kann der Analyst den nächstgelegenen vergleichbaren öffentlichen Indikator verwenden, die Annahme dokumentieren und ihre Auswirkung auf den Marktgesamtwert testen. Interviews können überprüfen, ob die Prognose auf Variablenebene die aktuellen kommerziellen Bedingungen widerspiegelt.
Datenvalidierung und Aktualisierungszyklus
Marktgesamtwerte werden über offizielle Konsum- und Lebensmittelversorgungsstatistiken, Unternehmensoffenlegungen, Kanalbelege und Kategorienabschätzungen trianguliert, wobei Umfang und Jahr jeder Maßnahme vor dem Vergleich überprüft werden. Analysten untersuchen ungewöhnliche Bewegungen, segmentübergreifende Inkonsistenzen und wesentliche Unterschiede zwischen unabhängigen Signalen und überprüfen dann in aufeinanderfolgenden Überprüfungsdurchläufen Quellenqualität, Berechnungen, Annahmen und narrative Logik. Ungelöste Fragen lösen eine gezielte erneute Kontaktaufnahme mit Befragten aus. Die Evidenzbasis wird jährlich aufgefrischt, zwischen den Zyklen aktualisiert, wenn wesentliche Marktereignisse die Nachfrage oder Kosten verändern, und unmittelbar vor der Lieferung erneut überprüft.
Vergleich der Lebensmittel- und Getränkemarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Lebensmittel- und Getränkemarkt misst die jährlichen Endverbraucherausgaben für weltweit verkaufte Lebensmittel- und Getränkeprodukte.
Zu den wichtigsten Treibern von Lücken gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Ausgaben mit Bevölkerungs-, Einkommens-, Preis- und Kanalindikatoren in Beziehung setzen, während eine Szenarioanalyse die Prognose für Inputkosten, Regulierung und Verschiebungen hin zu Convenience- oder Wellnessprodukten anpassen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,16 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 2,63 Billionen USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 74,1 % unter dem Wert dieses Berichts für 2027 von 10,16 Billionen USD, 2 Jahre später. Ihr Umfang für verpackte Lebensmittel- und Getränkeprodukte ist enger als der vollständige Endverbraucher-Lebensmittel- und Getränkemarkt des Berichts. |
| Globales Beratungsunternehmen B | 3,7 Billionen USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 63,6 % unter dem Wert dieses Berichts für 2027 von 10,16 Billionen USD, 2 Jahre später. Ihr Umfang für verpackte Lebensmittelprodukte einschließlich Getränke ist enger als der vollständige Endverbraucher-Lebensmittel- und Getränkemarkt des Berichts. |
Die Marktgesamtwerte von Mordor Intelligence werden über offizielle Konsum- und Lebensmittelversorgungsstatistiken, Unternehmensoffenlegungen, Kanalbelege und Kategorienabschätzungen trianguliert, wobei Umfang und Jahr jeder Maßnahme vor dem Vergleich überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lebensmittel- und Getränkemarkt und wie ist die Wachstumsprognose?
Die Größe wird voraussichtlich von 10,16 Billionen USD im Jahr 2027 auf 12,14 Billionen USD bis 2032 steigen, mit einem CAGR von 3,62 % über 2027–2032.
Welche Kräfte stützen die Nachfrage nach Lebensmitteln und Getränken?
Gesundheitsorientierter Konsum, Convenience und digitale Lieferung stützen die Nachfrage. Sam's Club USA meldete für das Quartal bis zum 31. Juli 2026 ein E-Commerce-Gesamtumsatzwachstum von 26 %.
Welche Lebensmittel- oder Getränkekategorie führt die globalen Ausgaben an?
Lebensmittel führten im Jahr 2026 mit einem Anteil von 63,61 %, während Getränke voraussichtlich am schnellsten mit einem CAGR von 4,3 % über 2027–2032 wachsen werden.
Welche Unternehmen sind wichtige Lieferanten in der Lebensmittel- und Getränkebranche?
Nestlé S.A., The Coca-Cola Company, PepsiCo Inc., Anheuser-Busch InBev SA/NV und JBS S.A. sind wichtige Akteure.
Was ist eine wichtige Kostenherausforderung für Getränkehersteller?
In Kanada stiegen die Erzeugerpreise im Jahr 2025 um 4,1 % für Glasprodukte und 2,5 % für leichte Metallbehälter, was das Inputkostenrisiko für Getränkehersteller erhöht.
Welche Region führt die Lebensmittel- und Getränkeausgaben an, und welche wächst am schnellsten?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 41,11 %. Der Nahe Osten und Afrika werden voraussichtlich am schnellsten mit einem CAGR von 5,1 % über 2027–2032 wachsen.