
Schnellrestaurant (QSR) Marktgröße und Marktanteil
Schnellrestaurant (QSR) Marktanalyse von Mordor Intelligence
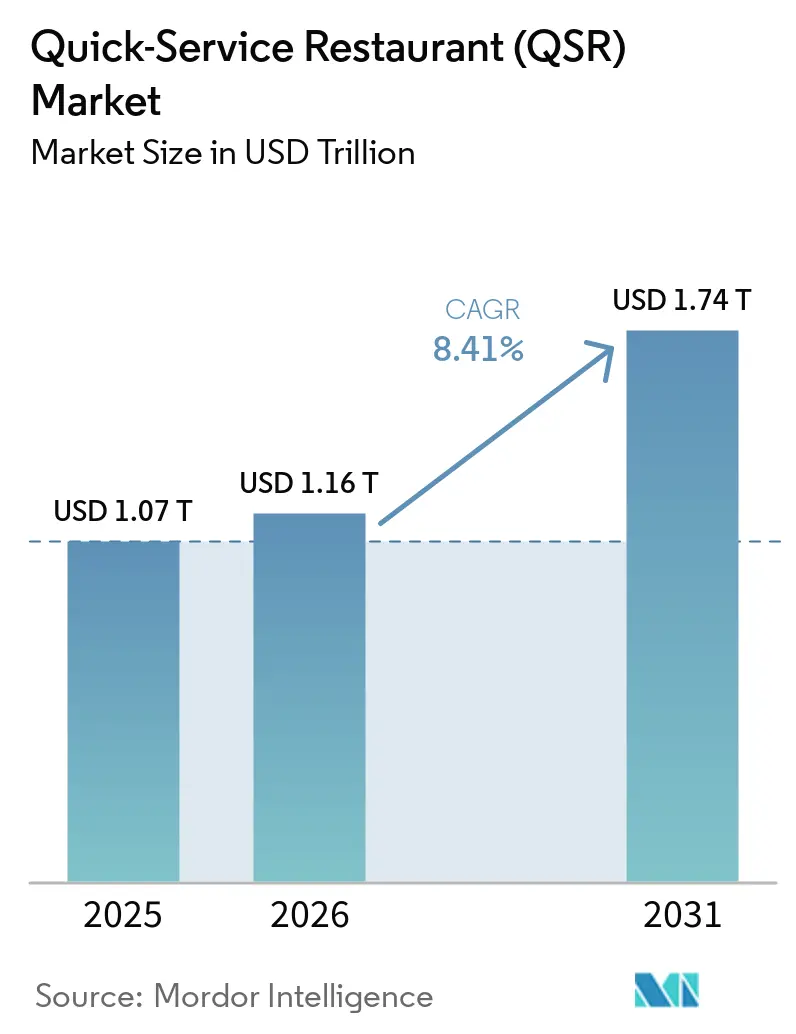
Die Größe des Quick-Service-Restaurant (QSR) Marktes wird voraussichtlich von 1,16 Billionen USD im Jahr 2026 und 1,26 Billionen USD im Jahr 2027 auf 1,87 Billionen USD bis 2032 anwachsen, mit einem CAGR von 8,18 % zwischen 2027 und 2032.
Drive-thru-Formate und digitale Bestellmöglichkeiten erweitern den Zugang zu zubereiteten Mahlzeiten für Verbraucher in den Vereinigten Staaten. Die städtische Konzentration schafft potenzielle Kundenpools, während die Nachfrage nach Schnelligkeit und Erschwinglichkeit einen bequemen Mahlzeitenservice begünstigt. Betreiber können durch Treueprogramme Wiederholungsbestellungen anstreben und gleichzeitig ihre Restaurantnetzwerke ausbauen. Verbesserungen der Servicegeschwindigkeit sind mit Personalverpflichtungen verbunden, und Lieferaggregatoren können das Wachstum von Pizzalieferanten und Abholbetreibern unter Druck setzen. Die Kombination von Drive-thru-Zugang mit digitaler Bestellung kann die Verkaufschancen erweitern, jedoch erhöhen die Lohnsteigerungen in Kalifornien die Kosten, diesen Zugang in profitables Restaurantwachstum umzuwandeln.
Wichtigste Erkenntnisse des Berichts
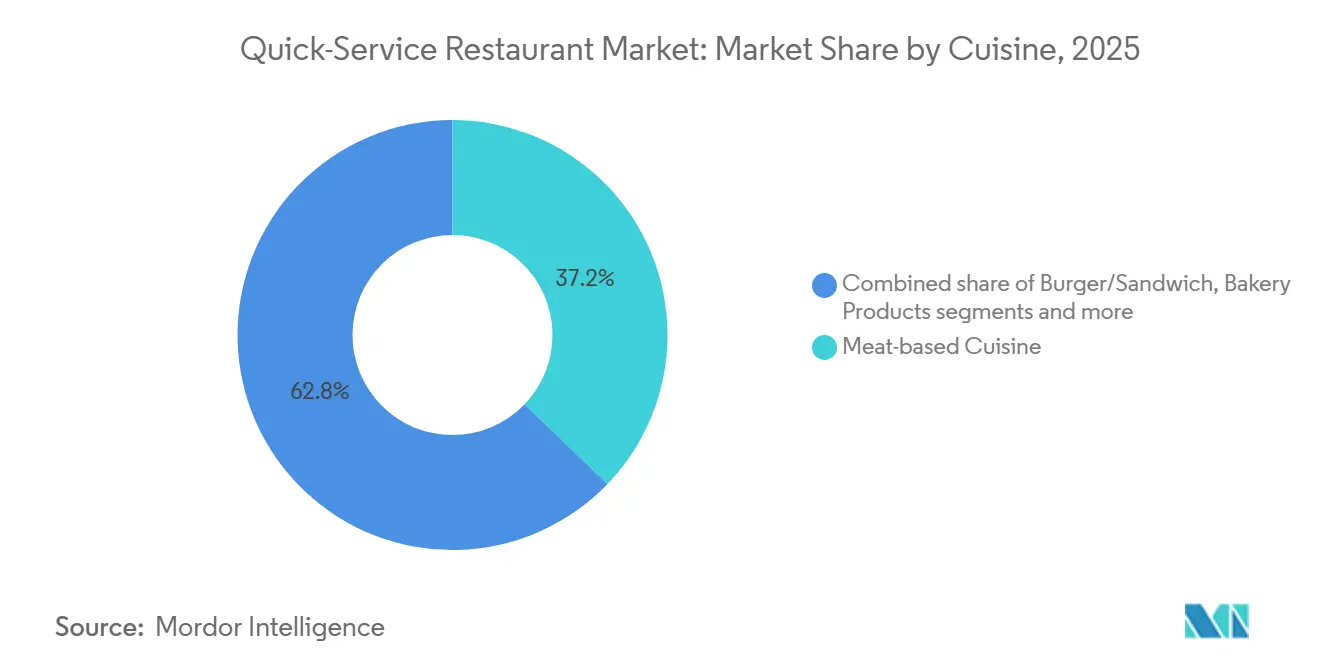
- Nach Küche führte fleischbasierte Küche mit einem Marktanteil von 36,95 % im Quick-Service-Restaurant (QSR) Markt im Jahr 2026, während Pizza/Pasta als das am schnellsten wachsende Segment mit einem CAGR von 10,05 % zwischen 2027 und 2032 prognostiziert wird.
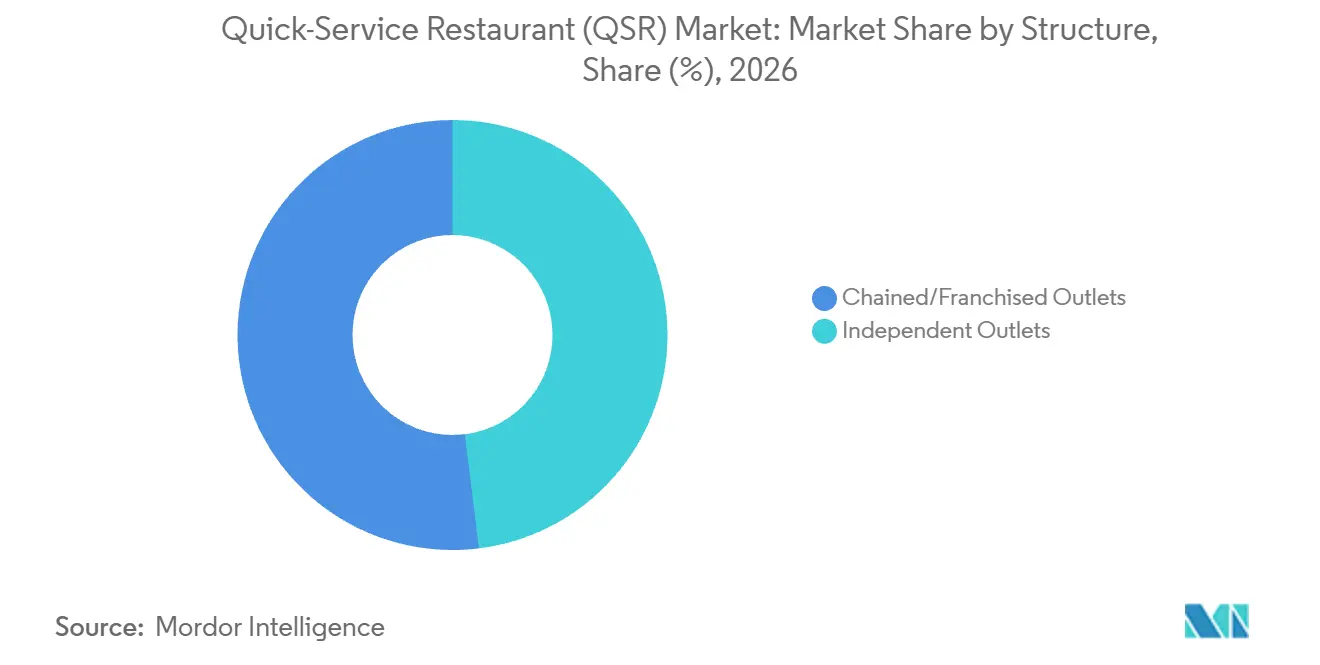
- Innerhalb der Restaurantstruktur hielten Ketten-/Franchise-Betriebe einen Anteil von 51,96 % an der Marktgröße des Quick-Service-Restaurant (QSR) Marktes im Jahr 2026, und unabhängige Betriebe werden voraussichtlich am schnellsten wachsen, mit einem CAGR von 9,05 % zwischen 2027 und 2032.
- Bei den Ausgaben nach Servicemodell führte Dine-in mit einem Anteil von 28,93 % im Jahr 2026, während Heimlieferung (Erst- und Drittanbieter) als das am schnellsten wachsende Segment mit einem CAGR von 10,3 % zwischen 2027 und 2032 prognostiziert wird.
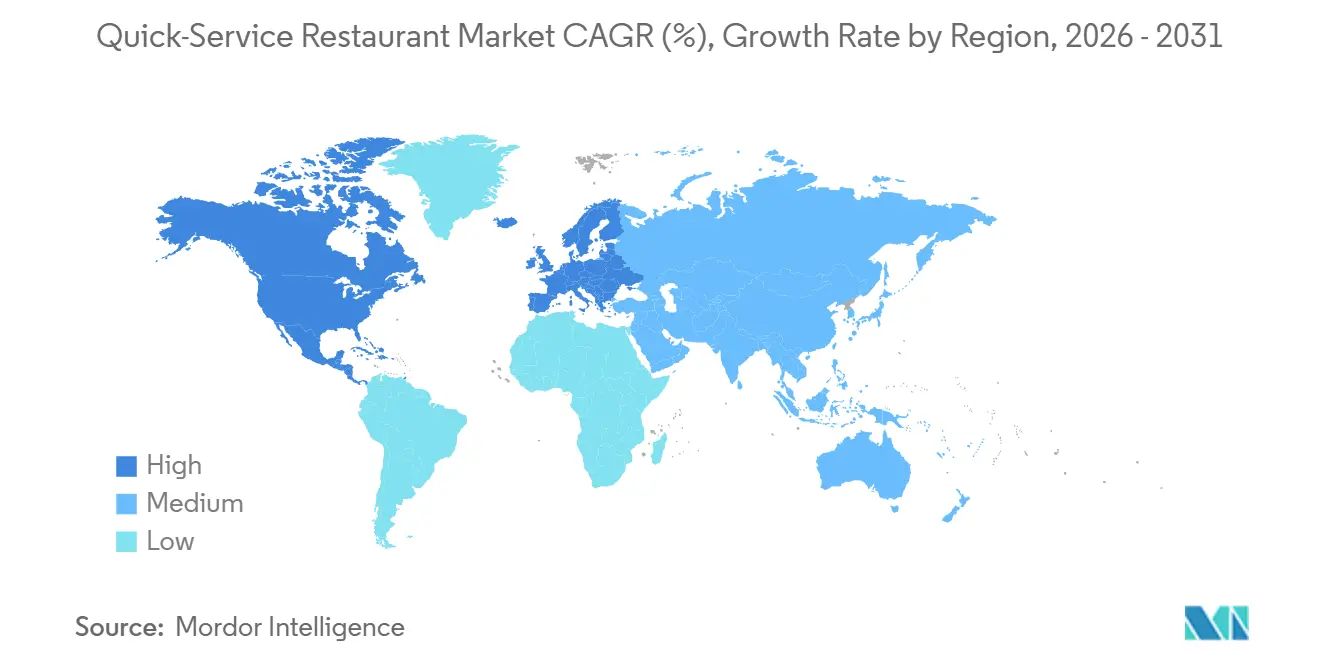
- Geografisch hielt Nordamerika den größten Anteil von 32,24 % im Jahr 2026, während Asien-Pazifik voraussichtlich am schnellsten wächst, mit einem CAGR von 10,2 % zwischen 2027 und 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Drive-Thru- und Außer-Haus-Kanälen | +3% | Vereinigte Staaten, Brasilien, Mexiko und die Karibik | Mittelfristig (2–4 Jahre) |
| Rasche Urbanisierung und ein hektischer Lebensstil beschleunigen das Wachstum von Quick-Service-Restaurants | +2.5% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Digitale Treueprogramme und Abonnements steigern die Wiederholungsbesuche | +2% | Frankreich, Australien und Singapur | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Lieferung und digitalem Bestellen | +2.3% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Technologieintegration und Automatisierung | +1.1% | Vereinigte Staaten, Kanada, Frankreich, Deutschland und Australien | Mittelfristig (2–4 Jahre) |
| Wachsender Tourismus und Außer-Haus-Gastronomie | +0.8% | Inländische Reiseziele in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Drive-Thru- und Außer-Haus-Kanälen
Die Ausweitung des Außer-Haus-Geschäfts ermöglicht es, die Restaurantnachfrage über die Kapazität und Verfügbarkeit von Sitzplätzen im Speisesaal hinaus zu steigern. Arcos Dorados meldete ein systemweites Drive-thru-Umsatzwachstum von 19,5 % zwischen 2021 und 2025 in seinen 21 lateinamerikanischen und karibischen Ländern und Territorien. Dieses System umfasst McDonald's-Markenrestaurants, die von Arcos Dorados oder seinen Unterfranchisenehmern betrieben werden. Im breiteren US-amerikanischen Segment für eingeschränkte Serviceleistungen, einschließlich Quick-Service-, Fast-Casual- und Kaffee-und-Snack-Konzepten, stieg der von Technomic geschätzte Außer-Haus-Anteil am Kundenverkehr von 74,1 % im Jahr 2019 auf 89,9 % im Jahr 2025. Arcos Dorados führte seine Drive-thru-Leistung teilweise auf sein Portfolio an freistehenden Restaurants zurück, was darauf hindeutet, dass das Standortformat beeinflussen kann, welche Betreiber von der Außer-Haus-Nachfrage profitieren.
Rasche Urbanisierung und hektischer Lebensstil beschleunigen das Wachstum von Schnellrestaurants
Die städtische Konzentration vergrößert das potenzielle Einzugsgebiet für nahegelegene Quick-Service-Mahlzeiten, während zeitkritische Verbraucher den Betreibern einen Anreiz geben, den Service zu vereinfachen. Unter Verwendung seiner Definition von Städten nach dem Urbanisierungsgrad schätzte die UN DESA, dass Städte im Jahr 2025 45 % der 8,2 Milliarden Menschen weltweit beherbergten, verglichen mit 20 % im Jahr 1950. In der Online-Panel-Umfrage von Leger vom Mai 2025 unter 1.626 kanadischen Erwachsenen für Square nannten 35 % der QSR-Besucher schnellen Service als wichtigsten Besuchsgrund, verglichen mit 33 % für Erschwinglichkeit und 28 % für Geschmack. Schnelligkeit erfüllt daher ein Bedürfnis bei der Mahlzeitenauswahl, aber die ähnlich hohe Bedeutung der Erschwinglichkeit macht den Preis zu einem Teil desselben Bequemlichkeitsangebots. Die Ipsos-Studie vom August 2026 ergab, dass 74 % der 1.700 US-amerikanischen Befragten im Alter von 18 bis 75 Jahren, die in den vorangegangenen 30 Tagen ein QSR besucht hatten, eine Restaurant-App zum Vorausbestellen genutzt hatten. Das Vorausbestellen bietet daher eine Möglichkeit, die geschätzte Zeitersparnis bereits vor der Ankunft zu nutzen.
Digitale Treueprogramme und Abonnements steigern die Wiederholungsbesuche
Treueprogramme bieten eine Möglichkeit, um die nächste Mahlzeit des Kunden zu konkurrieren, anstatt jeden Besuch als isolierte Transaktion zu behandeln. McDonald's meldete im Jahr 2025 fast 210 Millionen aktive Treueprogramm-Nutzer (90-Tage-Zeitraum) in 70 Märkten. Der systemweite Umsatz mit Treueprogramm-Mitgliedern hat sich von 2023 bis 2025 nahezu verdoppelt, während die Abdeckung des Programms von 50 auf 70 Märkte ausgeweitet wurde. McDonald's berichtete außerdem, dass durchschnittliche US-amerikanische Kunden in den 12 Monaten nach dem Beitritt zum Treueprogramm 26 Mal besuchten, verglichen mit 10,5 Mal in den 12 Monaten vor dem Beitritt. Dieses Vorher-Nachher-Muster macht wiederholte Mahlzeitengelegenheiten zu einem direkteren Indikator für treueprogrammbezogene Nachfrage als die geografische Reichweite des Programms.
Ausweitung von Lieferung und digitaler Bestellung
Digitale Bestellung macht den Zugang zum Restaurant zu einem Teil des Mahlzeitenangebots und erweitert die Nachfrage über die unmittelbare Nähe des Kunden zur Theke hinaus. Domino's erzielte im Jahr 2025 mehr als 85 % seines US-amerikanischen Einzelhandelsumsatzes über digitale Kanäle.[1] Die Ipsos-Studie vom August 2026 befragte 1.700 US-amerikanische Verbraucher im Alter von 18 bis 75 Jahren, die in den vorangegangenen 30 Tagen ein QSR besucht hatten. Diese Verbraucher nannten Bestellgenauigkeit, mit dem Vor-Ort-Kauf vergleichbare Lebensmittelqualität und die richtige Lebensmitteltemperatur als ihre wichtigsten Prioritäten beim mobilen Bestellen. Für Domino's schafft die digitale Bestellung daher eine kommerzielle Öffnung, die davon abhängt, die Mahlzeit korrekt zu liefern, da der Fernzugang allein diese führenden Käufererwartungen nicht erfüllt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmender Wettbewerb durch Fast-Casual-Restaurants und Lebensmittellieferdienste | -1.5% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Lohnkosteninflation in Hochlohnmärkten, die die Margen komprimiert | -1.2% | Fast-Food-Restaurantstandorte in Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Fettleibigkeit und chronische Krankheiten | -0.5% | In den gesamten Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Intensiver Marktwettbewerb | -0.4% | Restaurantstandorte in ganz Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wettbewerb durch Fast-Casual-Restaurants und Lebensmittellieferdienste
Der Wettbewerb um die Mahlzeitenlieferung kann eine Restaurantmarke einschränken, selbst wenn Kunden weiterhin zubereitete Speisen bestellen. Der Jahresbericht 2025 von Domino's besagte, dass der Wettbewerb durch Lieferaggregatoren und andere Lebensmittellieferdienste erheblich zugenommen hatte und Wachstum sowie Marktanteil unter Druck setzen könnte. Die Offenlegung des Franchisegebers umfasste den Wettbewerb um Kunden und Fahrer innerhalb seines Liefer- und Abholgeschäfts. Dies schafft eine kommerzielle Einschränkung, da ein Restaurant sowohl darum konkurrieren muss, einen Auftrag zu gewinnen, als auch die Kapazität zu sichern, die für dessen Ausführung erforderlich ist. Domino's beschrieb den Druck zu wachsen, nur um den Marktanteil zu halten, sodass die Ausweitung der Lieferung für Pizzabetreiber zu einer Verteidigung der bestehenden Nachfrage werden kann, bevor sie einen Weg zu zusätzlichem Gewinn bietet.
Lohnkosteninflation in Hochlohnmärkten, die die Margen komprimiert
Höhere Lohnsätze erhöhen die Lohnkostenuntergrenze, selbst wenn Betreiber die Effizienz verbessern. Chipotle meldete Lohnkosten von 25,1 % des Gesamtumsatzes im Jahr 2025, verglichen mit 24,7 % im Jahr 2024. Das Unternehmen führte den Anstieg hauptsächlich auf niedrigere Umsatzvolumina und Lohninflation zurück, teilweise ausgeglichen durch Menüpreiserhöhungen. Die unternehmensweite, Non-GAAP-Betriebsmarge auf Restaurantebene sank ebenfalls auf 25,4 % im Jahr 2025 von 26,7 % im Jahr 2024.[2] El Pollo Loco meldete für das Geschäftsjahr 2025 Lohnkostensteigerungen von 3,4 Millionen USD, die auf Mindestlohnerhöhungen in Kalifornien zurückzuführen sind, teilweise ausgeglichen durch 5 Millionen USD an Einsparungen durch Lohneffizienz, während die Lohnkosten um 0,1 Millionen USD stiegen. Die Exposition gegenüber Lohnvorschriften kann Effizienzgewinne erfordern, nur um die Personalkosten zu begrenzen, und lässt den Betreibern weniger Spielraum, um schwächere Restaurantumsätze zu absorbieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Küche:
Verkaufsdichte bei Hühnchen und PizzaexpansionFleischbasierte Küche machte im Jahr 2026 einen Anteil von 36,95 % an der Marktgröße des Quick-Service-Restaurant (QSR) Marktes aus. Das auf Hühnchen spezialisierte Unternehmen Chick-fil-A verzeichnete laut Circana im Jahr 2025 ein durchschnittliches Einheitsumsatzvolumen von 7,2 Millionen USD in seinen US-amerikanischen Restaurants. Erhebliche Umsätze bei einem fokussierten Restaurantkonzept veranschaulichen das kommerzielle Gewicht des größten Segments und machen die Betriebsproduktivität zu einer nützlichen Perspektive neben der Netzwerkgröße. Die Skalierung eines fleischfokussierten Netzwerks hängt davon ab, die Einheitsproduktivität zu reproduzieren, da ein neues Restaurant seine eigene Mahlzeitennachfrage aufbauen muss, um sich dem Umsatzvolumen eines bestehenden Konzepts anzunähern.
Pizza/Pasta ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,05 % zwischen 2027 und 2032. Jubilant FoodWorks meldete 88 Domino's India Neueröffnungen im Quartal bis zum 30. September 2026, wodurch das Netzwerk auf 2.601 Standorte anwuchs, in einer vorläufigen Aktualisierung, die einer eingeschränkten Prüfung durch seine gesetzlichen Prüfer unterliegt. Für Pizzabetreiber in Indien können die zusätzlichen Standorte Bestellung und Erfüllung näher an Kunden bringen, die außerhalb der Reichweite bestehender Restaurants liegen. Die Kaufhäufigkeit für mexikanische Küche im US-amerikanischen Segment für eingeschränkte Serviceleistungen stieg im Jahr 2025 um 4 % im Jahresvergleich, während die Einheiten pro Besuch um 1 % sanken und die Ausgaben pro Einheit um 5 % stiegen, über Quick-Service- und Fast-Casual-Formate hinweg. Bei mexikanischen Konzepten innerhalb anderer Küchen fielen häufigere Käufe mit höheren Ausgaben pro Artikel und weniger Artikeln pro Besuch zusammen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Struktur:
Franchise-Reichweite und inhabergeführte ExpansionKetten-/Franchise-Betriebe repräsentierten im Jahr 2026 einen Marktanteil von 51,96 % im Quick-Service-Restaurant (QSR) Markt. McDonald's Corporation meldete zum Jahresende 2025 45.356 systemweite Restaurants, von denen etwa 95 % franchisiert waren. Das Betriebsmodell des größten Segments ermöglicht es einer gemeinsamen Restaurantmarke, Kunden über viele separat betriebene Unternehmen zu erreichen und ihre Präsenz über den direkt betriebenen Bestand des Mutterunternehmens hinaus auszuweiten. Eine weitere Franchise-Expansion hängt von der Fähigkeit der Betreiber ab, Restaurants zu finanzieren und zu entwickeln, sodass die eigenen Entwicklungsressourcen des Mutterunternehmens allein nicht die Reichweite des Netzwerks bestimmen.
Unabhängige Betriebe werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 9,05 % zwischen 2027 und 2032. Der familiengeführte Fast-Casual-Betreiber Hapa Food Co., im Besitz von Michael und Leslie Zander, eröffnete am 8. Juli 2025 seinen zweiten Standort in North Phoenix, nachdem sein Mesa-Restaurant größere als erwartete Besucherzahlen verzeichnet hatte. Mehr Sitzplätze waren ein wichtiger Teil der Expansion von Hapa und verknüpfte diesen zweiten Standort mit einem Kapazitätsbedarf, den die Eigentümer in ihrem ursprünglichen Restaurant beobachtet hatten.

Nach Servicemodell:
Gastraumkapazität und LieferprioritätenDine-in war das größte Segment und machte 28,93 % der globalen Quick-Service-Restaurant-Ausgaben im Jahr 2026 aus. Der McDonald's-Franchisenehmer Jan Frissen eröffnete am 16. Oktober 2025 ein Restaurant in Massenhoven, Belgien, mit 214 Innenplätzen und 56 Terrassenplätzen. Derselbe Standort kombiniert diese Sitzplätze mit einem doppelten Drive-thru. Diese Kombination zeigt, wie ein Restaurant erhebliche Dine-in-Kapazität beibehalten und gleichzeitig fahrzeugbasierte Bestellungen in einer einzigen Entwicklung bedienen kann.
Heimlieferung (Erst- und Drittanbieter) ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,3 % zwischen 2027 und 2032. Yum China meldete, dass der Lieferumsatz von KFC in China im zweiten Quartal 2026 um 26 % im Jahresvergleich wuchs und etwa 54 % des KFC-Unternehmensumsatzes ausmachte, gegenüber 45 % im zweiten Quartal 2025. Außer-Haus-Abholung war der führende Außer-Haus-Kanal für 25 % der befragten US-amerikanischen Betreiber mit eingeschränktem Service, die im Jahr 2025 ein stärkeres Außer-Haus-Geschäft meldeten, über Quick-Service-, Fast-Casual- und Kaffee-und-Snack-Konzepte hinweg. Die Verschiebung von KFC China um etwa 9 Prozentpunkte brachte die Lieferung innerhalb eines Jahres auf über die Hälfte seines Unternehmensumsatzes, sodass die Außer-Haus-Erfüllung für den Umsatzmix dieser Marke zentral war.
Geografische Analyse
Quick-Service-Restaurant (QSR) Markt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 32,24 % im Quick-Service-Restaurant (QSR) Markt und war damit die größte geografische Region. US-amerikanische Betriebe mit eingeschränktem Service verzeichneten im Jahr 2025 inflationsbereinigte Lebensmittelumsätze von 516,1 Milliarden USD, verglichen mit 273,8 Milliarden USD im Jahr 1997, ein Anstieg von 88,5 % über diesen Zeitraum. Das USDA definiert Betriebe mit eingeschränktem Service als Betriebe, in denen Kunden in der Regel vor dem Essen bestellen und bezahlen, wobei Mahlzeiten vor Ort verzehrt, mitgenommen oder geliefert werden. Diese etablierte Ausgabenbasis gibt Restaurantbetreibern eine erhebliche Mahlzeitennachfrage, die sie ansprechen können, während das Bestellmodell einen bequemen Zugang zu einem Teil ihrer Fähigkeit macht, diese Nachfrage in Umsatz umzuwandeln.
Asien-Pazifik Quick-Service-Restaurant (QSR) Markt
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 10,2 % zwischen 2027 und 2032. Die gleichartigen Transaktionen von Yum China Holdings in China wuchsen im zweiten Quartal 2026 um 5 % im Jahresvergleich, das 14. aufeinanderfolgende Quartal mit Wachstum. Im selben Quartal wurden 560 Netto-Neueröffnungen in China verzeichnet, 67 % mehr als im zweiten Quartal 2025, wobei 41 % der Netto-Neueröffnungen von Franchisenehmern eröffnet wurden. Franchisenehmer betrieben am 30. Juni 2026 18 % seines Netzwerks von 19.297 Restaurants. Der größere Beitrag der Franchisenehmer zu Neueröffnungen im Vergleich zu ihrem Anteil am bestehenden Bestand verleiht ihrer Entwicklungskapazität eine überproportionale Rolle bei der Expansion in diesem Quartal.
In Europa eröffnete KFC im Oktober 2025 ein digital ausgerichtetes Flaggschiff-Restaurant in der Nähe des Trevi-Brunnens in Rom. Das Restaurantumfeld und die Spezialgetränke des Flaggschiffs in Rom veranschaulichen einen formatorientierten Ansatz zur Bedienung dieses europäischen Stadtstandorts. In Südamerika meldeten Pluxee und Abrasel einen Mittwochsanteil von 21,54 % am gemessenen Außer-Haus-Lebensmittelkonsumvolumen in Brasilien im Jahr 2025. Im Nahen Osten und Afrika eröffnete Americana Restaurants im Jahr 2025 4 Pizza Hut-Restaurants in Dubai, Sharjah, Ajman und Fujairah in den Vereinigten Arabischen Emiraten. Für Restaurants, die diese brasilianischen Mahlzeitengelegenheiten bedienen, würde die Zuweisung derselben Personal- und Nachschubkapazität an jeden Wochentag die gemessene Konzentration der Nachfrage am Mittwoch außer Acht lassen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Betreibers von Quick-Service-Restaurants mit mehreren Standorten, der wiederholbare Menüs und Betriebsprozesse implementiert. Lizenzierung, Hygieneverfahren und Menüinformationen schaffen unterschiedliche Implementierungsaufgaben, sodass die regulatorische Eignung davon abhängt, welche Fähigkeiten der Betreiber an verschiedenen Standorten reproduzieren kann. Die US-amerikanische Bundesmenükennzeichnungsregel gilt für Ketten mit 20 oder mehr gleichnamigen Standorten, die im Wesentlichen ähnliche Menüartikel anbieten, sowie für freiwillige Registranten. Der deutsche Rahmen erfordert Hygienekonformität und dauerhafte Verfahren auf der Grundlage der Gefahrenanalyse und kritischer Kontrollpunkte (HACCP).
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Food and Drug Administration (FDA) | Von den Ländern benannte staatliche und lokale Behörden | Staatliche Verwaltung für Marktregulierung (SAMR) und lokale Marktregulierungsabteilungen | Staatliche/kommunale Gesundheitsüberwachungsbehörden für Lizenzierung und Inspektion | Saudi Food and Drug Authority (SFDA) |
| Wichtige Instrumente oder Richtungen | 21 CFR 101.11 Menükennzeichnung | Verordnung (EG) Nr. 852/2004 Hygiene und Betriebsregistrierung; EU-Pflichten zur Mitnahme-Nachfüllung/Wiederverwendung | Lebensmittelsicherheitsgesetz-Lizenzierung; Verordnung 123 mit Wirkung vom 1. Juni 2026, die die Online-Catering-Maßnahme von 2017 ersetzt | RDC 216/2004-Überprüfung in der regulatorischen Agenda 2026–2027 aufgeführt | SFDA-Menüoffenlegungen mit Wirkung vom 1. Juli 2025 |
| Kommerzielle Auswirkung | Kalorien auf Standard-Menüs und Menütafeln; auf Anfrage spezifizierte schriftliche Nährwertinformationen | Eigenbehältersystem bis zum 12. Februar 2027; Wiederverwendungsverpackungsoption bis zum 12. Februar 2028, außer für qualifizierende Kleinstunternehmen; Hinweise am Point-of-Sale | Online-Restaurantbetreiber benötigen lizenzierte physische Betriebe, übereinstimmende tatsächliche/lizenzierte Adressen und Betrieb innerhalb des genehmigten Geschäftsbereichs | Lokale Sanitärlizenzierung und Inspektionen prägen die Betriebskonformität | Kennzeichnung von salzreichen Mahlzeiten, Koffeingehalt von Getränken und geschätzte Kalorienverbrennungszeit auf physischen/Online-Menüs und Bestellplattformen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
US-amerikanische Kalorienoffenlegungsroutinen bieten eine definierte Compliance-Grundlage, während das Human Foods Program der FDA im Januar 2026 erklärte, dass seine geplante Strategie für zugesetzten Zucker für 2026 die Anforderungen an die Menükennzeichnung untersuchen würde. Gemäß der EU-Verordnung über Verpackungen und Verpackungsabfälle müssen HORECA-Außer-Haus-Distributoren in Deutschland Kunden ab dem 12. Februar 2027 erlauben, ihre eigenen Behälter für heiße oder kalte Getränke und fertig zubereitete Speisen mitzubringen, zu keinen höheren Kosten oder ungünstigeren Bedingungen als Einwegverpackungen, und müssen bis zum 12. Februar 2028 Mehrwegverpackungen innerhalb eines Wiederverwendungssystems anbieten, außer für qualifizierende Kleinstunternehmen. Chinas Regel für lizenzierte Betriebe und Brasiliens lokale Sanitärkontrollen unterstützen die Kontinuität der Betriebsanforderungen, neben der Lebensmittelsicherheitsüberprüfungsarbeit, die in ihren Programmen für 2026 aufgeführt ist. Saudi-Arabiens etablierte Nährwertoffenlegungen begünstigen die Kontinuität in Menü-Workflows, während die Abdeckung physischer und Online-Kanäle zentral verwaltete Menüinformationen kommerziell nützlich macht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Bildung von Markensystemen, die Restaurantversorgung sowie die Zubereitung und den Verkauf von Mahlzeiten. McDonald's verlässt sich im Allgemeinen auf unabhängige Lieferanten für Lebensmittel, Papier und verwandte Restaurantartikel, wobei die Lieferanten verpflichtet sind, seine Standards und Spezifikationen zu erfüllen. Diese Trennung macht die Lieferantenqualifizierung und die Restaurantausführung zu unterschiedlichen Fähigkeiten, selbst wenn Kunden am Point-of-Sale auf eine einzige Marke treffen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Bildung von Markensystemen und Lizenzierung | Franchisegeber und Markeneigentümer wie McDonald's Corporation und Restaurant Brands International | Franchise- und Lizenzgebühren | Konsistente Ausführung an unabhängig betriebenen Standorten | Betriebsanforderungen vor der Netzwerkerweiterung definieren |
| Lebensmittel- und verwandte Produktverteilung | Lebensmittelservice-Distributoren wie Sysco | Verkauf von Lebensmitteln und verwandten Produkten | Aufrechterhaltung von Restaurantspezifikationen über Versorgungsalternativen hinweg | Alternative Lieferanten nach denselben Spezifikationen qualifizieren |
| Mahlzeitenzubereitung und Restaurantverkäufe | Restaurantbetreiber wie McDonald's Corporation über seine unternehmenseigenen Betriebe | Verkauf von zubereiteten Speisen und Getränken | Zubereitungskapazität in jedem Restaurant | Akzeptierte Bestellungen mit der Küchenkapazität abstimmen |
| Quelle: Mordor Intelligence | ||||
Sysco schätzte, dass Restaurants im Geschäftsjahr 2026 59 % seines Umsatzes nach Kundentyp ausmachten. Sein Kundenmix zeigt, wie Restaurants einen globalen Lebensmittelservice-Distributor verankern können, der auch Gesundheitswesen, Bildung, Beherbergung und Unterhaltungskunden bedient. Der Vertrieb kann Wert über mehrere Lebensmittelservice-Kundengruppen hinweg erfassen, während das Franchising sein Gebühreinkommen durch ein Markenrestaurantsystem skaliert.
Wettbewerbslandschaft
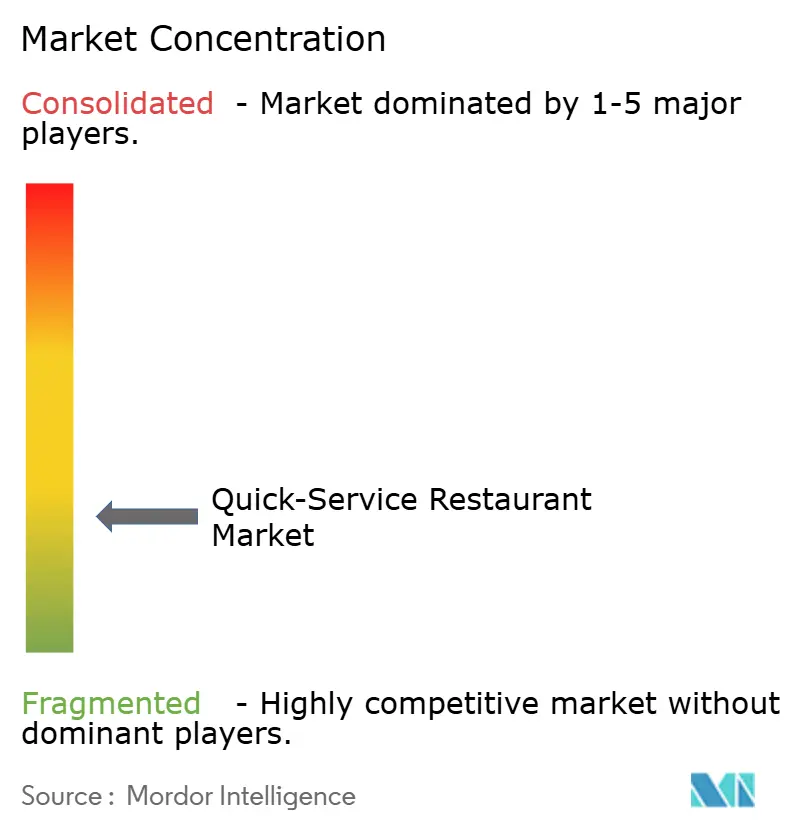
Der Wettbewerb kombiniert große Markensysteme mit erheblicher unabhängiger Beteiligung und schafft einen Markt mit verteiltem Restaurantbesitz. Zu den wichtigsten Wettbewerbern gehören McDonald's Corporation, Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut), Restaurant Brands International (Burger King, Popeyes, Tim Hortons), Domino's Pizza Inc. und Starbucks Corporation. Yum! Brands erklärte in seinem Jahresbericht 2025, dass etwa 1.500 Franchisenehmer die Mehrheit seiner mehr als 63.000 Restaurants in 155 Ländern und Territorien betrieben. Diese Struktur legt die Ausführung des Markenangebots teilweise in die Hände von Franchise-Betreibern, sodass die Koordination über unabhängig verwaltete Restaurants hinweg eine Wettbewerbsfähigkeit ist und keine rein administrative Funktion.
Domino's meldete im dritten Quartal 2026 ein globales Einzelhandelsumsatzwachstum von 3,2 %, ohne Wechselkursauswirkungen, über unternehmenseigene und franchisierte Filialen hinweg. Es verzeichnete außerdem 175 Netto-Neueröffnungen, bestehend aus 26 in den Vereinigten Staaten und 149 international. Die gleichartigen Umsätze wuchsen im dritten Quartal 2026 um 0,3 % in den Vereinigten Staaten und um 0,2 % international, wobei die internationale Zahl Wechselkursauswirkungen ausschließt. Die zusätzlichen Standorte erweitern die physische Reichweite von Domino's, während die bescheidenen Zuwächse bei gleichartigen Filialen das Wachstum bei bestehenden Restaurants als separate Wettbewerbsherausforderung belassen.
US-amerikanische Menükennzeichnungspflichten gemäß 21 CFR 101.11 bieten eine gemeinsame Compliance-Grundlage für Ketten mit 20 oder mehr gleichnamigen Standorten, die im Wesentlichen dieselben Menüartikel anbieten, während Servicezuverlässigkeit Wettbewerber unterscheiden kann. Starbucks führte im August 2025 den Green Apron Service in nordamerikanischen unternehmenseigenen Filialen ein. Es meldete durchschnittliche Spitzenservicezeiten von unter 4 Minuten in Café und Drive-thru im ersten Quartal des Geschäftsjahres 2026. Starbucks verknüpfte den Rollout auch mit einer Personalinvestition von 500 Millionen USD, einschließlich zusätzlicher Unterstützung in Spitzenzeiten. Die Investition von Starbucks stellt Personalkosten hinter seinen Service-Benchmark, sodass ein Herausforderer, der einen vergleichbaren Spitzenservice anstrebt, zusätzliche Arbeitskräfte neben Änderungen bei der Auftragsabwicklung abwägen muss.
Marktführer im Quick-Service-Restaurant (QSR) Markt
-
McDonald's Corporation
-
Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
-
Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
-
Domino's Pizza Inc.
-
Starbucks Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Quick-Service-Restaurant (QSR) Markt Unternehmen in diesem Bericht
- McDonald's Corporation
- Yum! Brands Inc. (KFC, Taco Bell, Pizza Hut)
- Restaurant Brands International (Burger King, Popeyes, Tim Hortons)
- Domino's Pizza Inc.
- Starbucks Corporation
- The Wendy's Company
- Doctor's Associates LLC (Subway)
- Chick-fil-A Inc.
- Chipotle Mexican Grill Inc.
- Deep Blue Restaurants
- Panera Bread Company
- Papa John's International Inc.
- Shake Shack Inc.
- Jack in the Box Inc.
- Inspire Brands, Inc.
- Jollibee Foods Corporation
- Jubilant FoodWorks Ltd (Domino's India)
- Yoshinoya Holdings Co. Ltd.
- Little Caesar Enterprises Inc.
- Five Guys Enterprises, LLC
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die Verpackungskonformität für EU-Restaurantbetreiber mit der Plattformintegration für expandierende unternehmenseigene Ketten. Seit dem 12. August 2026 haben EU-Vorschriften Lebensmittelkontaktverpackungen, die per- und polyfluorierte Alkylsubstanzen (PFAS) über strengen Grenzwerten enthalten, vom EU-Markt ausgeschlossen.[3] Shake Shack kündigte im April 2026 Project Catalyst an, um digitale, Daten- und Betriebsplattformen zu skalieren. Die Verpackungsbeschränkung schafft eine unmittelbare Compliance-Aufgabe, während das angekündigte Programm von Shake Shack die Integrationsarbeit mit seinem Ziel von 1.500 unternehmenseigenen Shacks verknüpft.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Konforme Außer-Haus-Verpackung | Anwendbare Grenzwerte für PFAS in Lebensmittelkontaktverpackungen | QSR-Betreiber, die betroffene EU-Verpackungen verwenden | Betroffene Formate durch konforme Alternativen ersetzen | Grenzwerte einhalten und gleichzeitig den beabsichtigten Lebensmittelkontaktgebrauch beibehalten | Konforme Verpackungslieferanten und Außer-Haus-Betreiber |
| Unternehmensweite Verpackungsqualifizierung | Compliance-Entscheidungen müssen in verwendbare Restaurantlieferungen umgesetzt werden | Mehrstandort-QSR-Betreiber in der EU | Qualifizierungs- und Ersatzspezifikationen über Standorte hinweg standardisieren | Konsistente Konformität über mehrere Verpackungsformate hinweg | Qualifizierungsspezialisten und Restaurantversorgungskoordinatoren |
| Koordinierte Restaurantplattformimplementierung | Die angekündigte Plattformskalierungsinitiative von Shake Shack | Expandierende unternehmenseigene Restaurantsysteme | Integrationen rund um zugesagte Point-of-Sale- und Küchensysteme sequenzieren | Implementierungs-, Lieferantenleistungs-, Timing- und Kostenrisiken | Integrationsanbieter und Restaurantbetreiber |
| Quelle: Mordor Intelligence | |||||
Qu war bereits für die Point-of-Sale- und Küchenanzeigensysteme von Shake Shack engagiert, als Project Catalyst angekündigt wurde. Diese Verpflichtung macht die angrenzende Integrationsunterstützung zu einer glaubwürdigeren Öffnung, als anzunehmen, dass der Kernvertrag für Systeme verfügbar ist. Konforme Verpackung hat eine unmittelbarere kommerzielle Grundlage als Technologienachfrage, die an ein einziges angekündigtes Programm gebunden ist, da sie eine effektive Betriebsanforderung erfüllt.
Neueste Industrielle Entwicklungen in Quick-Service-Restaurant (QSR) Markt
- September 2026: El Pollo Loco kündigte einen geplanten Markteintritt in New York an, einschließlich eines unterzeichneten Mietvertrags für ein Restaurant in Queens, das Mitte 2027 eröffnet werden soll. Das Unternehmen einigte sich auf Bedingungen für 3 Entwicklungsvereinbarungen, die 15 Restaurants in der Region über 5 Jahre abdecken.
- September 2026: Five Guys eröffnete sein 2.000. Restaurant weltweit im Universal CityWalk im Universal Orlando Resort in Florida.
- September 2026: McDonald's kündigte Pläne an, GenAI-fähiges ArchIQ in großem Maßstab in US-amerikanischen und internationalen betriebenen Märkten einzusetzen, mit dem Ziel von etwa 250 Basispunkten an Effizienzgewinnen auf Brutto-Restaurantebene.
Quick-Service-Restaurant (QSR) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Quick-Service-Restaurant (QSR) Markt misst die jährlichen Verbraucherausgaben für zubereitete Speisen und Getränke, die von Quick-Service-Restaurant-Betrieben weltweit verkauft werden. Er umfasst unabhängige und Ketten- oder Franchise-Betriebe über Küchen- und Servicemodelltypen hinweg.
Ausschlüsse aus dem Umfang: Vollservice- und Casual-Dining-Restaurantumsätze, Verkäufe von zubereiteten Speisen und Getränken durch Lebensmittel- und Convenience-Stores, Lieferplattformgebühren und -provisionen sowie separat verkaufte Lebensmittelzutaten und -vorräte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Küche
- Burger/Sandwich
- Pizza/Pasta
- Fleischbasierte Küche
- Meeresfrüchte
- Eiscreme/Dessert
- Backwaren
- Andere Küchen (mexikanisch, asiatisch usw.)
- Nach Struktur
- Unabhängige Filialen
- Ketten-/Franchise-Filialen
- Nach Servicemodell
- Vor-Ort-Verzehr
- Drive-Thru
- Mitnahme/Laufkundschaftstheke
- Heimlieferung (Erst- und Drittanbieter)
- Bordstein-Abholung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Weltbevölkerungsprognosen der Abteilung für wirtschaftliche und soziale Angelegenheiten der Vereinten Nationen liefern vergleichbare Bevölkerungsschätzungen und -projektionen für Städte, Kleinstädte und ländliche Gebiete, die helfen, potenzielle Nachfrageeinzugsgebiete zu rahmen. Die Lebensmittelausgabenreihe des Wirtschaftsforschungsdienstes des USDA unterscheidet die Ausgaben für Restaurants mit eingeschränktem Service von anderen Außer-Haus-Verpflegungsbetrieben, während seine Marktanalyse der Lebensmitteldienstleistungsbranche historische und saisonale Umsatzindikatoren liefert. Die monatliche Voraberhebung des US Census Bureau zum Einzelhandel liefert ein separates, regelmäßig aktualisiertes Signal für Lebensmitteldienstleistungsumsätze und Änderungen in den Verbraucherausgaben.
Jährliche Unternehmensberichte und Investorenmaterialien können Standortzahlen, Franchise- versus unternehmenseigene Strukturen, vergleichbare Umsatztrends, Kanalmix und Betriebskosten klären, während seriöse Finanz- und Fachpresse helfen kann, datierte Eröffnungen, Schließungen und Marktereignisse zu überprüfen. Diese Quellen sind illustrativ und nicht erschöpfend. Weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Restaurantführungskräfte, Franchise- und unabhängige Betreiber, Finanz- und Strategieleiter sowie Manager umfassen, die für Betrieb, digitale Bestellung, Lieferung und Menüplanung in den globalen Regionen verantwortlich sind. Befragte können sekundäre Erkenntnisse zu Vertriebskanälen, Betriebsstrukturen, Menümix, regionalen Bedingungen und Betriebseinschränkungen überprüfen, während gezielte Folgefragen widersprüchliche oder fehlende Eingaben klären. Analysatorschätzungen können dann mit öffentlichen Indikatoren und Erklärungen der Befragten trianguliert werden, wobei ungelöste Lücken durch explizite Bandbreiten oder Szenarioannahmen behandelt werden, anstatt erfundene Beobachtungen zu verwenden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 35 % | EMEA: 28 % |
| Kleinere Akteure: 24 % | Manager: 45 % | Amerika: 34 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt den globalen jährlichen Restaurantumsatz in aktuellen US-Dollar und verteilt dann die Gesamtsumme auf Küche, Betriebsstruktur, Servicemodell und Geografie unter Verwendung von Betriebsumsätzen, Segmentumsatzindikatoren und dem beobachteten Mix von Restaurantformaten. Zu den wichtigsten Eingaben gehören Lebensmitteldienstleistungsumsätze mit eingeschränktem Service, Standortzahlen und -eröffnungen, vergleichbares Umsatzwachstum, durchschnittliche Kundenausgaben und Menüpreisänderungen sowie der Anteil der Umsätze über Dine-in, Drive-thru, Außer-Haus-Abholung und Lieferung. Diese Indikatoren verankern jeweils Marktgröße, physische Kapazität, gleichartige Nachfrage, Ticketwert und Kanalmix. Historische Umsatz- und Standorttrends unterstützen eine multivariate Regression oder Szenarioanalyse, wobei Preis- und Änderungen im Servicemix separat berücksichtigt werden, wenn sie die nominalen Ausgaben beeinflussen.
Segmentanteile werden aus verfügbaren Umsatzaufteilungen und Standort- oder Kanalnachweisen aufgebaut, auf die globale Gesamtsumme überprüft und verfeinert, wo vergleichbare öffentliche Daten verfügbar sind. Stichprobenartige Betriebsumsatz- und Preis-mal-Volumen-Überprüfungen können ausgewählte Länder- und Formatschätzungen testen. Prognosevariablen werden nach Geografie und Segment unter Verwendung dokumentierter Trends erweitert, mit alternativen Annahmen für Restaurantexpansion, Ausgaben pro Bestellung und Kanalmix, wo die Nachweise begrenzt sind. Analysten können primäre Befragte bitten, jeden wichtigen Treiber und jede Prognoseannahme zu bewerten, und dann ihre Erklärungen mit unabhängigen Umsatz- und Standortindikatoren abgleichen. Widersprüchliche Eingaben werden markiert und als Bandbreiten oder Szenariofälle geführt, bis die Nachweise eine zentrale Schätzung unterstützen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Restaurantumsatzschätzungen mit unabhängigen Lebensmitteldienstleistungsausgaben, Standortwachstum, vergleichbaren Umsätzen und Kanalindikatoren und überprüfen dann Gesamtsummen und Segmentanteile auf Anomalien und unerklärliche Jahresveränderungen. Eine zweite Überprüfung verfolgt wesentliche Abweichungen auf Quelldefinitionen, Zeiträume, Währungsbehandlung oder Marktereignisse zurück, und Analysten suchen Klärung von relevanten Befragten, wenn eine Lücke wesentlich bleibt oder sich eine Quelle ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Ereignisse den Marktausblick ändern, und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Vergleich der Marktgrößenbestimmung von Quick-Service-Restaurants durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Quick-Service-Restaurant (QSR) Markt misst die jährlichen Verbraucherausgaben für zubereitete Speisen und Getränke, die von Quick-Service-Restaurant-Betrieben weltweit verkauft werden.
Wichtige Lücken bei den Treibern umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Eingaben gehören Lebensmitteldienstleistungsumsätze mit eingeschränktem Service, Standortzahlen und -eröffnungen, vergleichbares Umsatzwachstum, durchschnittliche Kundenausgaben und Menüpreisänderungen sowie der Anteil der Umsätze über Dine-in, Drive-thru, Außer-Haus-Abholung und Lieferung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,26 Bio. USD (2027) | |
| Globale Unternehmensberatung A | 971 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 22,9 % unter dem Wert dieses Berichts für 2027 von 1,26 Bio. USD, 2 Jahre später. Da die veröffentlichte Basis früher liegt, trägt das zwischenzeitliche Marktwachstum zum niedrigeren Vergleich bei. |
| Regionale Unternehmensberatung B | 1,11 Bio. USD (2026) | Auf Basis seines Basisjahres 2026 liegt diese Schätzung 11,9 % unter dem Wert dieses Berichts für 2027 von 1,26 Bio. USD, 1 Jahr später. Die angegebene Wachstumsrate liegt unter der PrognoseRate dieses Berichts, was zu einer niedrigeren Vorwärtsschätzung beiträgt. |
Die Analysten von Mordor Intelligence triangulieren Restaurantumsatzschätzungen mit unabhängigen Lebensmitteldienstleistungsausgaben, Standortwachstum, vergleichbaren Umsätzen und Kanalindikatoren und überprüfen dann Gesamtsummen und Segmentanteile auf Anomalien und unerklärliche Jahresveränderungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Quick-Service-Restaurant (QSR) Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 1,26 Billionen USD im Jahr 2027 auf 1,87 Billionen USD bis 2032 steigen, bei einem CAGR von 8,18 % zwischen 2027 und 2032.
Was unterstützt die Wiederholungsnachfrage nach Quick-Service-Mahlzeiten?
Digitale Treueprogramme und bequeme Bestellmöglichkeiten schaffen Kanäle zur Pflege von Kundenbeziehungen. McDonald's meldete im Jahr 2025 fast 210 Millionen aktive Treueprogramm-Nutzer (90-Tage-Zeitraum) in 70 Märkten.
Welche Küche führt bei den Quick-Service-Restaurant-Ausgaben?
Fleischbasierte Küche hielt im Jahr 2026 einen Anteil von 36,95 % der Ausgaben, den größten Anteil unter den Küchen.
Welche Unternehmen sind wichtige Quick-Service-Wettbewerber?
McDonald's Corporation, Yum! Brands Inc., Restaurant Brands International, Domino's Pizza Inc. und Starbucks Corporation sind wichtige Wettbewerber.
Was schränkt die Margen von Quick-Service-Restaurants ein?
Lohnkosten sind eine wichtige Einschränkung. Die Lohnkosten von Chipotle stiegen im Jahr 2025 auf 25,1 % des Gesamtumsatzes von 24,7 % im Jahr 2024, hauptsächlich aufgrund niedrigerer Umsatzvolumina und Lohninflation, teilweise ausgeglichen durch Menüpreiserhöhungen.
Welche Regionen führen im Quick-Service-Sektor?
Nordamerika führte mit 32,24 % der Ausgaben im Jahr 2026. Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 10,2 % zwischen 2027 und 2032.