
Taille et Part du Marché du Fast Food
Analyse du Marché du Fast Food par Mordor Intelligence
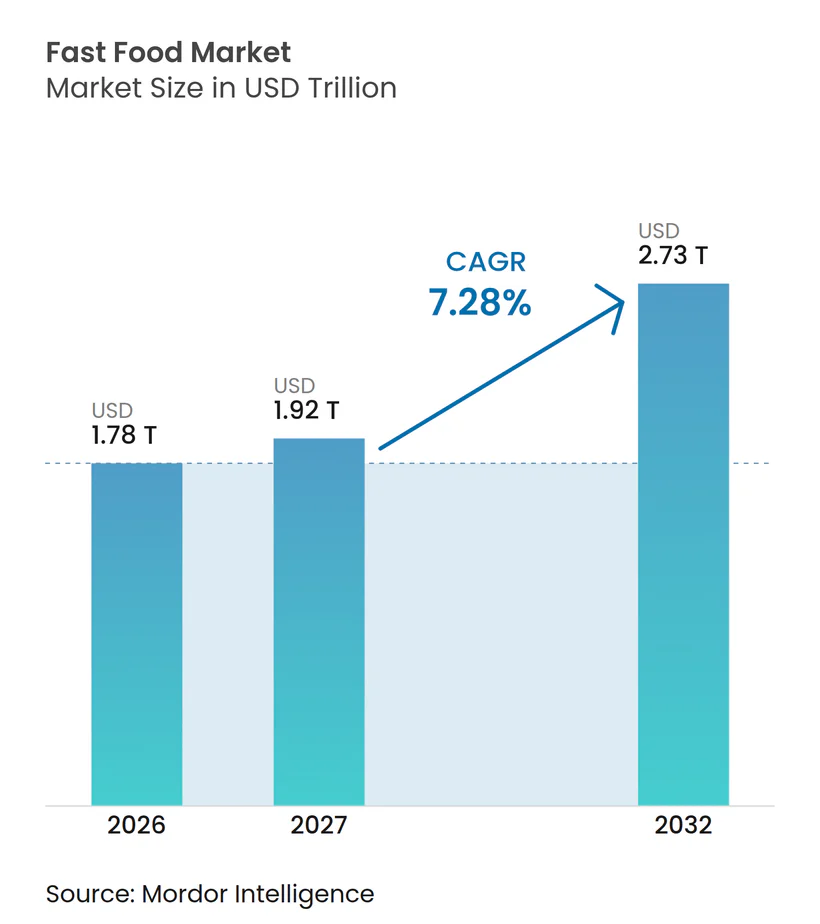
La taille du marché du fast food devrait augmenter de 1,78 trillion USD en 2026 à 1,92 trillion USD en 2027 et atteindre 2,73 trillions USD d'ici 2032, avec un CAGR de 7,28 % sur 2027-2032.
Les repas pratiques et les préférences culinaires plus larges soutiennent l'expansion et créent de la place pour des menus différenciés au sein des formats de service établis, tandis que la préparation à domicile concurrence les occasions disponibles pour les restaurants. Les opérateurs aux États-Unis peuvent combiner des bols riches en protéines avec des offres promotionnelles pour donner aux clients différentes raisons de choisir des repas préparés. La commande numérique et la livraison élargissent l'accès, rendant l'exécution en restaurant importante pour convertir cette portée en activité récurrente. Les exigences en matière d'information alimentaire et d'emballage relient la conception des menus à la conformité réglementaire, favorisant les opérateurs qui coordonnent les formats de repas, les divulgations et les matériaux à emporter.
Points Clés du Rapport
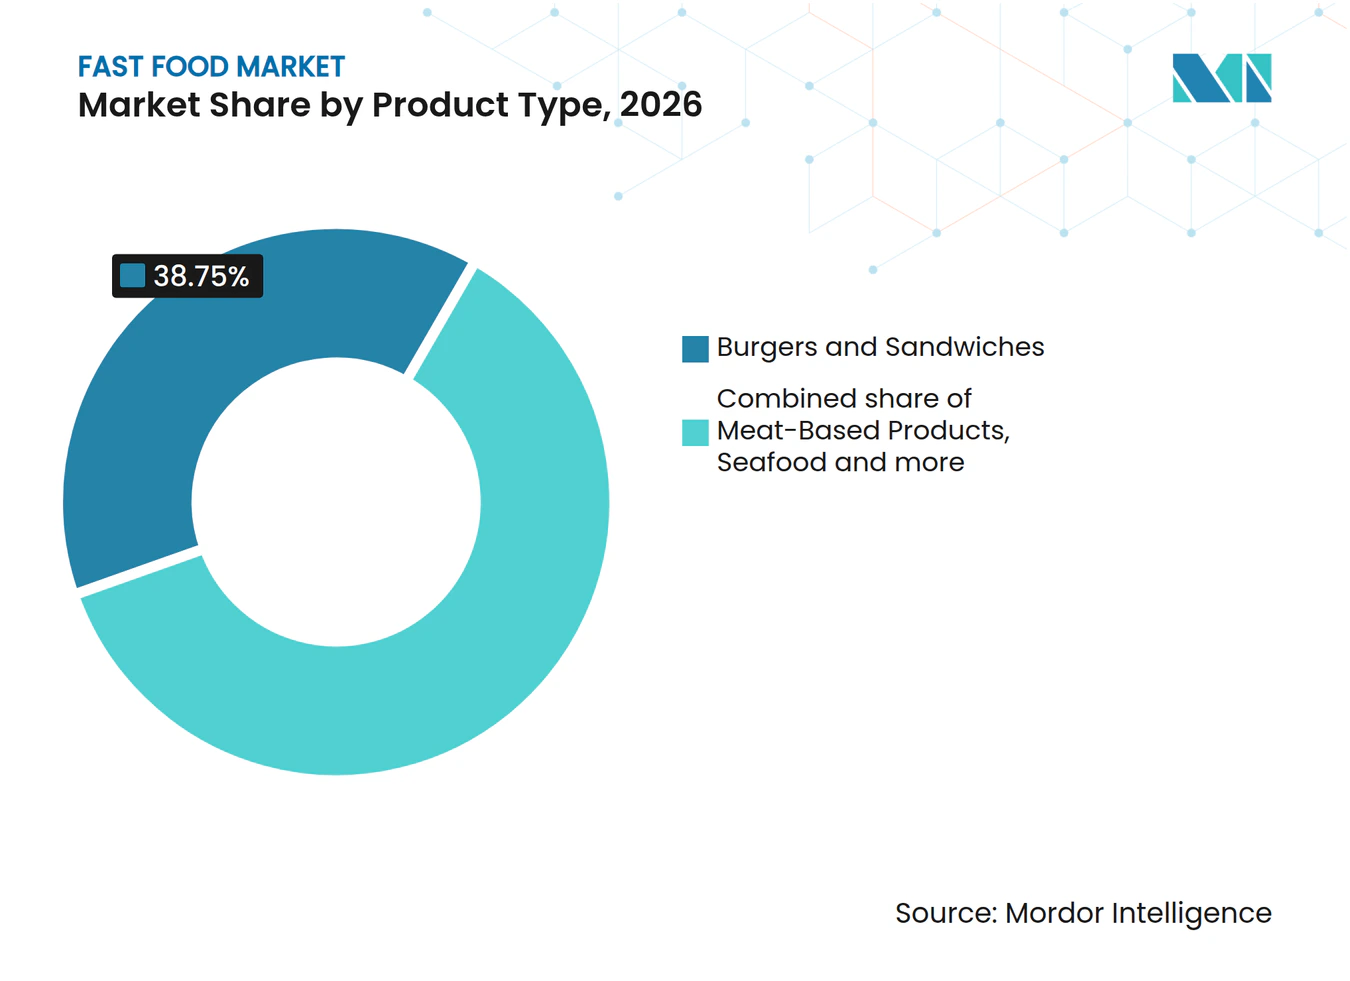
- Par type de produit, les burgers et sandwichs détenaient une part de marché du fast food de 38,75 % en 2026, tandis que la pizza devrait être le segment à la croissance la plus rapide avec un CAGR de 7,86 % sur 2027-2032.
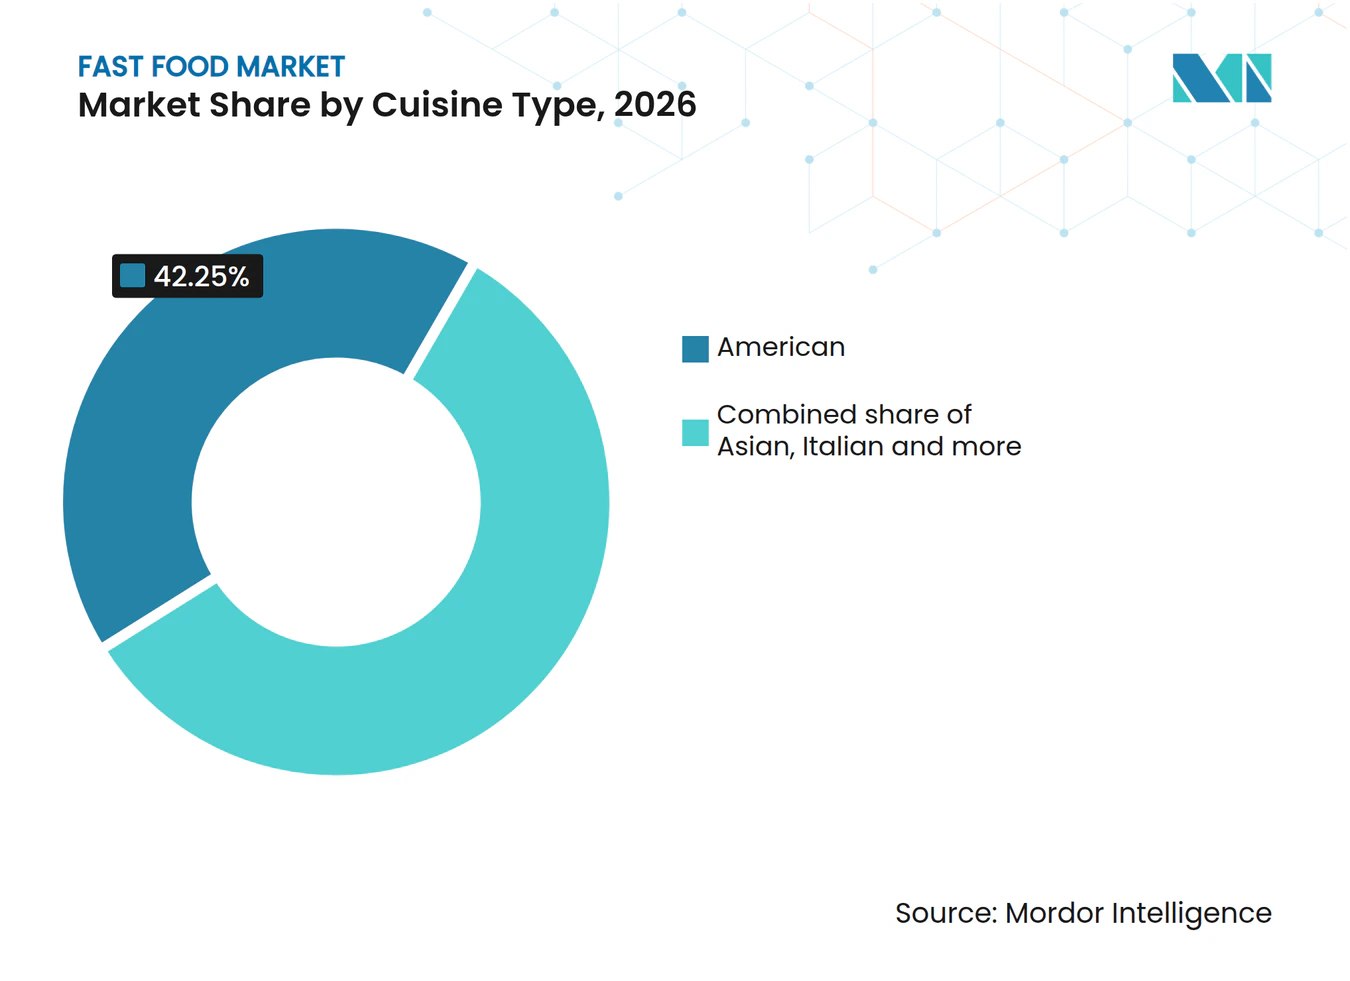
- Par type de cuisine, la cuisine américaine représentait une part de 42,25 % de la taille du marché du fast food en 2026, et la cuisine asiatique devrait être le segment à la croissance la plus rapide avec un CAGR de 9,3 % sur 2027-2032.
- Parmi les types de restaurants, les restaurants à service rapide étaient en tête avec 58,12 % des ventes de fast food en 2026, et les restaurants fast-casual devraient connaître la croissance la plus rapide avec un CAGR de 7,95 % sur 2027-2032.
- Les canaux de commande étaient dominés par les repas sur place avec 48,32 % des ventes de fast food en 2026, tandis que les applications de livraison tierces devraient connaître la croissance la plus rapide avec un CAGR de 8,2 % sur 2027-2032.
- Par type de point de vente, les points de vente indépendants représentaient 61,38 % des ventes de fast food en 2026, tandis que les points de vente en chaîne devraient connaître la croissance la plus rapide avec un CAGR de 7,55 % sur 2027-2032.
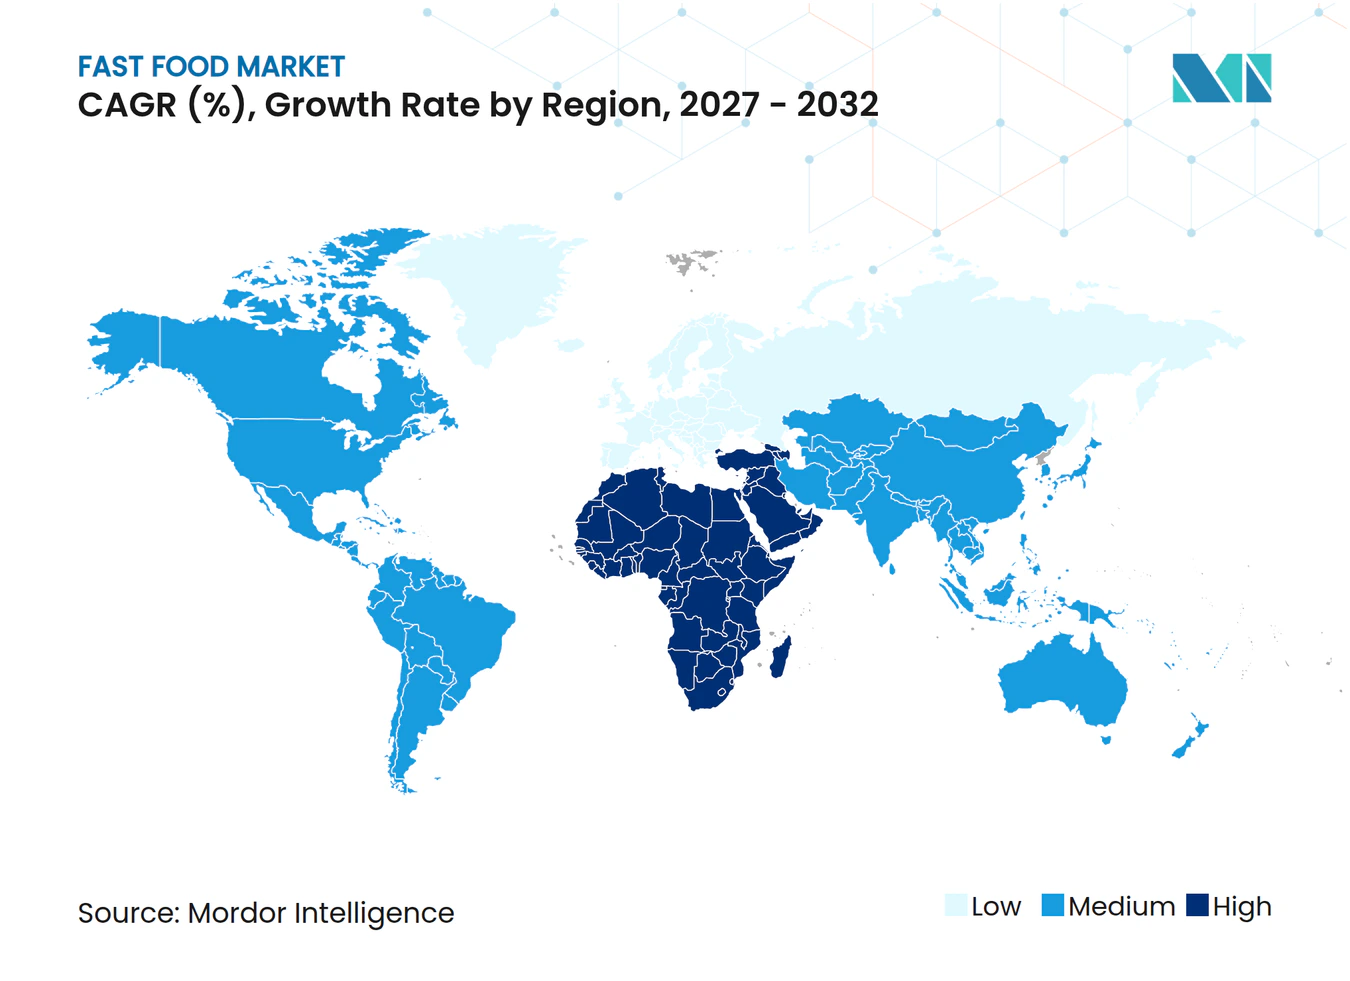
- Sur le plan géographique, l'Asie-Pacifique était en tête avec 44,27 % des ventes de fast food en 2026, et le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 8,75 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des modes de vie de plus en plus chargés stimulent la demande de repas pratiques et prêts à consommer | +2.4% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Image de marque forte, stratégies promotionnelles et offres de menus à prix abordable | +2.1% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Innovation continue des menus, incluant l'introduction d'options plus saines et de fusion | +1.7% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Exposition croissante aux cuisines mondiales et à la culture alimentaire occidentale | +1.4% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Expansion agressive des chaînes de restaurants à service rapide | +0.95% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Avancées technologiques telles que la commande mobile, les paiements numériques et les bornes en libre-service | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Des modes de vie de plus en plus chargés stimulent la demande d'options de repas pratiques et prêts à consommer
Les repas préparés pratiques peuvent remporter des occasions récurrentes lorsque le temps limité fait de la cuisine et du nettoyage une part substantielle de la décision de repas. Dans l'enquête 2026 de la National Restaurant Association auprès des consommateurs américains, 59 % des consommateurs ayant fréquenté des restaurants à service limité au cours des 6 mois précédents considéraient ces visites comme essentielles à leur mode de vie. Cette population comprenait des utilisateurs de cafés, de snacks, de traiteurs, de restaurants à service rapide et de restaurants fast-casual. Étant donné que les répondants avaient fréquenté des restaurants à service limité au cours des 6 mois précédents, leur dépendance déclarée indique des occasions de repas répétées parmi les clients existants.
Image de marque forte, stratégies promotionnelles et offres de menus à prix abordable
Le résultat américain de McDonald's au T4 2025 montre si les promotions génèrent des visites supplémentaires ou augmentent uniquement les dépenses. Les ventes comparables de McDonald's aux États-Unis ont augmenté de 6,8 % au T4 2025, portées par une croissance positive du ticket moyen et du nombre de clients, principalement grâce à des promotions marketing réussies.[1] La comparaison portait sur les restaurants en activité depuis au moins 13 mois par rapport à la même période un an plus tôt. Le nombre de clients de McDonald's aux États-Unis est devenu négatif lors d'un trimestre ultérieur, de sorte que les gains de fréquentation du trimestre promotionnel n'ont pas établi une croissance continue des visites.
Innovation continue des menus, incluant l'introduction d'options plus saines et de fusion
L'innovation des menus peut soutenir la demande en donnant aux clients une raison de personnaliser un repas existant plutôt que de simplement choisir une version moins chère. Le 3 février 2026, le PDG de Chipotle, Scott Boatwright, a indiqué que l'incidence des protéines supplémentaires avait augmenté de 35 % lors du lancement du menu Haute Protéine. Panera Bread a lancé les Market Bowls à l'échelle nationale aux États-Unis le 17 juin 2026, incluant une option Tout-Légumes et un bol Poulet Sésame Gingembre avec 38 grammes de protéines par bol entier. La personnalisation peut développer le repas lui-même, tandis qu'une nouvelle catégorie de bols peut élargir le choix de repas complets vendus dans le même format de restaurant. Les options protéinées et végétales peuvent donner aux opérateurs une raison basée sur le menu d'ajouter de la valeur à une occasion sans s'appuyer exclusivement sur des promotions de prix.
Exposition croissante aux cuisines mondiales et à la culture alimentaire occidentale
Un répertoire plus large de cuisines familières peut rendre un menu de fast food pertinent pour davantage d'occasions de repas sans nécessiter un concept de restaurant entièrement nouveau. Dans son rapport 2026, la National Restaurant Association a constaté que 64 % des adultes américains déclaraient consommer une plus grande variété de cuisines mondiales qu'auparavant. Pour les opérateurs, cet élargissement autodéclaré des goûts crée un public potentiel pour adapter les saveurs internationales à des formats de repas pratiques. Le choix commercial est de déterminer quelle saveur internationale convient à un plat de service rapide reproductible, permettant au développement des menus de cibler un goût spécifique plutôt que d'ajouter de la variété de manière indiscriminée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations croissantes concernant l'obésité, le diabète et les maladies liées au mode de vie | -0.8% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Court terme (≤ 2 ans) |
| Concurrence croissante des alternatives plus saines telles que les repas faits maison et les kits repas | -0.65% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Réglementations gouvernementales strictes relatives à la sécurité alimentaire, à l'étiquetage et aux divulgations nutritionnelles | -0.35% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Fluctuations des prix des matières premières, notamment les huiles alimentaires, la viande et les produits laitiers | -0.3% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations croissantes concernant l'obésité, le diabète et les maladies liées au mode de vie
Les préoccupations sanitaires peuvent freiner la demande de fast food en limitant la manière dont les opérateurs font la promotion de repas associés à des profils nutritionnels moins sains. Des règles britanniques sont entrées en vigueur le 5 janvier 2026, restreignant les publicités pour les produits alimentaires et boissons moins sains concernés à la télévision avant 21 heures et en ligne à toute heure.[2] Le gouvernement a introduit ces restrictions pour lutter contre l'obésité infantile, la couverture étant déterminée par les catégories de produits et les critères de profil nutritionnel, sous réserve d'exemptions. Un repas complet burger-frites peut être concerné, rendant la composition du menu déterminante pour les options publicitaires disponibles pour un opérateur. Pour les entreprises concernées, une portée promotionnelle réduite peut rendre plus difficile l'attraction d'occasions de repas et laisser le développement de la demande dépendant de moins de voies autorisées vers les clients.
Concurrence croissante des alternatives plus saines telles que les repas faits maison et les kits repas
Pour les clients cherchant à contrôler les ingrédients et les portions, un repas préparé à domicile concurrence la même occasion qu'un achat dans un restaurant à service rapide. La recherche 2026 du Food Marketing Institute auprès des acheteurs américains a révélé que la moitié des acheteurs déclaraient manger moins souvent au restaurant et commander moins de plats à emporter et de livraisons pour leur famille. Dans la même étude, 44 % déclaraient prendre plus de repas en famille à la maison qu'un an auparavant. Lorsqu'une famille remplace un repas acheté par une préparation à domicile, la contrainte commerciale s'étend aux services sur place et hors établissement, laissant moins d'occasions aux opérateurs à saisir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit :
réseaux de burgers établis et dynamique des ventes de pizzaLes burgers et sandwichs représentaient une part de 38,75 % de la taille du marché du fast food en 2026, ce qui en fait le segment le plus important. Dans son dépôt de 2025, Restaurant Brands International a décrit Burger King comme la deuxième plus grande chaîne de restauration rapide de hamburgers au monde par nombre total de restaurants. Les restaurants Burger King servaient des hamburgers, du poulet et d'autres sandwichs spéciaux, proposant plusieurs choix de repas au sein du même réseau de marque. Pour les opérateurs, cette portée installée peut soutenir des variations d'un repas de base sans nécessiter un concept de restaurant distinct pour chaque article.
La pizza est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,86 % sur 2027-2032. Les ventes mondiales au détail de Domino's pour tous les articles dans les magasins détenus par la société et les magasins franchisés ont augmenté de 3,2 % au T3 2026 par rapport au trimestre de l'année précédente, hors effets de change. Les magasins internationaux ont enregistré une croissance des ventes au détail de 4,3 % contre 2,1 % pour les magasins américains. Domino's a également signalé 175 nouveaux magasins nets au cours du trimestre, dont 26 aux États-Unis et 149 à l'international. L'activité internationale a combiné une croissance plus rapide des ventes au détail avec la majorité des nouveaux emplacements, faisant de l'expansion hors des États-Unis le mécanisme de croissance le plus fort dans cet exemple.



Par type de cuisine :
l'envergure des marques américaines face à une demande asiatique plus largeLa cuisine américaine représentait une part de marché du fast food de 42,25 % en 2026, ce qui en fait le segment le plus important. Shake Shack a déclaré 1,39 milliard USD de ventes Shack en 2025 provenant des emplacements exploités par la société, en hausse par rapport à 1,21 milliard USD en 2024, et décrit son menu principal comme inspiré de versions améliorées des classiques américains. Les ventes Shack comprenaient les aliments, les boissons, les marchandises de marque et les revenus de déchéance des cartes-cadeaux, le nombre de semaines d'exploitation et le nombre d'emplacements ouverts influençant le total. La hausse 2024-2025 montre que l'activité exploitée par Shake Shack atteint une plus grande échelle de ventes autour d'un menu principal axé sur les classiques américains.
La cuisine asiatique est le segment à la croissance la plus rapide, avec un CAGR prévu de 9,3 % sur 2027-2032. En 2025, le ministère de l'Agriculture, de l'Alimentation et des Affaires rurales de Corée du Sud a interrogé 11 000 consommateurs étrangers dans 22 villes du monde entier, avec 500 répondants par ville. Le poulet frit à la coréenne était le plat coréen qu'ils mangeaient le plus fréquemment et qu'ils appréciaient le plus au cours de l'année précédente, et 71,7 % ont déclaré avoir visité un restaurant coréen dans leur zone de résidence. Pour les opérateurs de fast food, le plat le plus consommé et le plus apprécié par les répondants étrangers et le taux élevé de visites dans les restaurants coréens indiquent une demande que des formats de repas coréens pratiques pourraient satisfaire.

Par type de restaurant :
la portée des QSR soutient l'échelle tandis que le fast-casual ajoute de la capacitéLes restaurants à service rapide (QSR) étaient le segment le plus important, représentant 58,12 % des ventes de fast food en 2026. McDonald's a déclaré 45 356 restaurants à l'échelle du système à la fin de l'année 2025, incluant les emplacements détenus par la société et les emplacements franchisés. Environ 95 % de ce système était franchisé, de sorte que la plupart des restaurants étaient gérés par des opérateurs franchisés distincts. Le nombre mondial se comparait à 43 477 restaurants à l'échelle du système à la fin de l'année 2024, soit un gain de 1 879 restaurants. Dans ce système majoritairement franchisé, une portée accrue dépend fortement du choix des franchisés d'investir dans le format de restaurant partagé.
Les restaurants fast-casual sont le segment à la croissance la plus rapide, avec un CAGR prévu de 7,95 % sur 2027-2032. Chipotle a ouvert 334 restaurants détenus par la société et 11 restaurants exploités par des partenaires internationaux en 2025. Parmi les ouvertures détenues par la société, 257 comprenaient des Chipotlanes, où les clients récupéraient des commandes numériques passées via son application ou son site web sans quitter leur véhicule. Le modèle d'exploitation sépare la commande anticipée de la collecte en véhicule, permettant à l'offre de repas préparés de servir les clients qui n'entrent pas dans le restaurant. L'intégration de voies de collecte dans la plupart des nouveaux emplacements lie la stratégie de commodité à l'investissement dans le restaurant et à la capacité de collecte physique.
Par canal de commande :
la fréquentation en salle coexiste avec l'expansion de la livraisonLes repas sur place constituaient le segment le plus important, représentant 48,32 % des ventes de fast food en 2026. Restaurant Brands Asia a déclaré 11 trimestres consécutifs de croissance positive du trafic en salle à périmètre comparable pour Burger King Inde jusqu'au trimestre clos en décembre 2025, son troisième trimestre fiscal. Dans sa présentation aux investisseurs pour l'exercice 2026, elle a déclaré un service à table et une prise de commande dans tous les restaurants Burger King Inde, à l'exception des emplacements en restauration collective. La combinaison relie les visites récurrentes en personne à un modèle de service déployé, donnant aux opérateurs un moyen de développer la visite au restaurant elle-même dans le cadre de l'offre de repas. Dans la même présentation pour l'exercice 2026, la société a déclaré une croissance des ventes à périmètre comparable de 6,3 % pour l'Inde, la plus élevée des 12 derniers trimestres.
Les applications de livraison tierces sont le segment à la croissance la plus rapide, avec un CAGR prévu de 8,2 % sur 2027-2032. DoorDash a déclaré une croissance légèrement plus rapide d'une année sur l'autre de la valeur brute des commandes sur le marché de la catégorie restauration aux États-Unis au T2 2026, soutenue par une forte adhésion au DashPass américain. La commande soutenue par abonnement fournit un mécanisme de demande récurrente potentiel pour les restaurants participant à un marché de livraison. Le service au volant/à emporter dispose d'une base d'utilisation récurrente distincte, avec 42 % des adultes américains déclarant passer des commandes hebdomadaires au service au volant dans des restaurants, cafés, snacks ou traiteurs selon le rapport 2026 de la National Restaurant Association. Étant donné que DoorDash attribue l'adhésion au DashPass comme facteur de soutien à l'accélération, la relation avec les abonnés derrière la croissance de ce canal appartient à la plateforme plutôt qu'au restaurant.
Par type de point de vente :
offres de repas locales et réseaux de chaînes reproductiblesLes points de vente indépendants constituaient le segment le plus important, avec 61,38 % des ventes de fast food en 2026. En mai 2025, l'emplacement original de NFA Burger à Dunwoody fonctionnait à l'intérieur d'une station-service. L'entreprise dirigée par son fondateur, créée par Billy Kramer, proposait une offre de burgers ciblée depuis un site différent d'un restaurant indépendant conventionnel. En septembre 2026, l'entreprise du fondateur et propriétaire Billy Kramer exploitait des emplacements à Dunwoody et Alpharetta. L'aperçu d'Eater de mai 2025 décrivait le site d'Alpharetta à Avalon comme le premier restaurant à service complet de NFA, un format différent de l'original en station-service de Dunwoody.
Les points de vente en chaîne sont le segment à la croissance la plus rapide, avec un CAGR prévu de 7,55 % sur 2027-2032. Yum! Brands a déclaré une croissance mondiale du nombre d'unités de restaurants de 5 % au T2 2026, incluant 1 053 nouvelles unités brutes au cours du trimestre. Son système comprenait des opérations de restaurants détenus par la société et par des franchisés, permettant à un réseau de marque partagé d'ajouter de la capacité de service à travers plus d'une structure d'exploitation et de porter sa proposition de restaurant vers des emplacements supplémentaires. Un tel déploiement peut ajouter de la capacité standardisée avant que chaque emplacement n'établisse une demande récurrente, faisant de l'utilisation des nouvelles unités un élément central de la valeur commerciale de l'expansion en chaîne.
Analyse Géographique
Marché du Fast Food en Asie-Pacifique
L'Asie-Pacifique représentait une part de 44,27 % de la taille du marché du fast food en 2026, ce qui en fait la plus grande zone géographique. En 2025, Yum China a ouvert 1 706 nouveaux magasins nets et a terminé l'année avec 18 101 emplacements dans plus de 2 500 villes et communes chinoises. Cette combinaison de taille de réseau et de couverture urbaine montre un réseau réparti sur de nombreux marchés locaux. L'entrée de Yum China dans plus de 270 nouvelles villes en 2025 a étendu le réseau à des zones de chalandise supplémentaires, créant de la place pour une croissance au-delà de l'ajout de points de vente dans des emplacements établis.
Marché du Fast Food au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique sont la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 8,75 % sur 2027-2032. Americana Restaurants a acquis Pizza Hut Oman en 2025, ajoutant un réseau existant de 46 restaurants dans le Sultanat qui était auparavant géré par le groupe Khimji Ramdas. Par ailleurs, des entrepreneurs ont ouvert de nouveaux restaurants franchisés KFC en Afrique du Sud, au Kenya et au Ghana en mai 2025, créant 490 emplois à travers les ouvertures. La combinaison offre aux opérateurs régionaux différentes voies vers l'échelle, la croissance par acquisition dépendant du développement des restaurants existants et l'expansion par franchise dépendant de l'établissement d'occasions de repas locales supplémentaires.
En Amérique du Nord, les restaurants américains de McDonald's, détenus par la société et franchisés, ont enregistré une croissance des ventes comparables de 0,8 % au T2 2026 contre 2,5 % au T2 2025, avec une croissance du ticket moyen et un mix favorable partiellement compensés par un nombre de clients négatif. En Amérique du Sud, l'enquête non probabiliste d'août 2026 d'Abrasel auprès de 1 710 membres brésiliens de la restauration, commandée par 99Food, a placé les applications à une moyenne de 58 % des ventes de livraison des répondants. En Europe, les trois quarts des magasins gérés par Greggs au Royaume-Uni acceptaient les commandes Just Eat et Uber Eats au premier semestre 2026, ajoutant des ventes de livraison au-delà du commerce en boutique, et les restaurants servant des repas sur place aux Pays-Bas doivent utiliser des tasses et des contenants réutilisables, sous réserve d'exemptions de collecte qualifiantes et de recyclage de haute qualité. Dans le reste de l'Amérique du Nord, le propriétaire franchisé Restaurants of Jamaica a ouvert son 43e KFC jamaïcain à Morant Bay le 17 janvier 2026, son 29e point de vente hors de Kingston, étendant son réseau au-delà de la capitale. Dans le reste de l'Amérique du Sud, le canton d'Arajuno en Équateur a fixé les horaires du fast food de 10 h à minuit du lundi au jeudi, de 10 h à 2 h le vendredi et le samedi, et de 6 h à 22 h le dimanche en vertu de son ordonnance réglementant les établissements vendant de l'alcool, en vigueur depuis le 16 septembre 2025, limitant le service en soirée tardive.
Cadre réglementaire et perspectives
La comparaison examine les obligations en matière d'hygiène alimentaire et d'information sur les menus dans certaines juridictions du point de vue des opérateurs développant des points de vente de fast food. Aux États-Unis, l'étiquetage fédéral des menus couvre les chaînes de 20 emplacements ou plus sous le même nom proposant essentiellement les mêmes articles de menu, rendant un menu standardisé déterminant pour les obligations de divulgation. L'Allemagne autorise la communication orale d'informations sur les allergènes pour les aliments non préemballés lorsqu'une documentation écrite ou électronique est facilement accessible sur demande et qu'un avis bien visible est affiché, offrant aux opérateurs une voie différente pour gérer l'information des clients.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration américaine des aliments et des médicaments (FDA) | ANVISA ; surveillance sanitaire municipale dans l'exemple de Jundiaí | Autorités de contrôle alimentaire des Länder | Orientation de l'Administration d'État pour la Réglementation du Marché (SAMR) ; supervision locale de la surveillance du marché au niveau du comté et au-dessus | Autorité saoudienne des aliments et des médicaments (SFDA) |
| Instruments ou orientations clés | 21 CFR 101.11 ; projet non contraignant de traçabilité d'octobre 2026 | RDC 216/2004 et Portaria CVS 5/2013 de São Paulo dans les orientations de Jundiaí | LMIDV ; Règlement (UE) n° 1169/2011 ; Règlement 852/2004 | Ordonnance SAMR n° 104, en vigueur le 1er décembre 2025 | Exigences d'information sur les menus en vigueur le 1er juillet 2025 |
| Effet commercial | Affichage des calories du menu standard dans les chaînes concernées | Séparateurs de graisses à l'extérieur des zones de préparation et de stockage à Jundiaí | Divulgation orale documentée des allergènes avec avis ; procédures de sécurité alimentaire | Contrôles quotidiens en magasin à l'aide des listes de risques du siège ; rapports aux succursales | Icône de repas riche en sel, divulgation de la caféine et temps d'activité physique pour brûler les calories sur les menus physiques et en ligne et les plateformes de commande |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Assouplissement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Le projet de traçabilité non contraignant de la FDA du 9 octobre 2026 propose une discrétion d'application pour les restaurants dont la moyenne annuelle des ventes alimentaires sur les 3 années précédentes est supérieure à 250 000 USD et jusqu'à 1 million USD, ajustée à l'inflation à partir d'une base de 2020. Les obligations permanentes d'affichage des calories soutiennent la notation des États-Unis, l'assouplissement de la traçabilité étant limité à la tranche de ventes du projet et conditionnel à sa finalisation, tandis que l'option de divulgation orale documentée de l'Allemagne et les procédures permanentes de sécurité alimentaire soutiennent sa notation favorable et stable. La notation du Brésil reflète la RDC 216/2004 comme règle nationale de bonnes pratiques en restauration, appliquée localement à travers des obligations telles que la règle de positionnement des séparateurs de graisses dans les orientations sanitaires municipales de Jundiaí en vertu de la Portaria CVS 5/2013 de São Paulo, tandis que l'atelier du 11 avril 2025 de l'ANVISA sur l'évaluation d'impact de la RDC 216/2004 était une étape de révision plutôt qu'un changement adopté, et celle de la Chine reflète les contrôles quotidiens en magasin de chaîne et les rapports, soutenant la continuité. Les divulgations détaillées de l'Arabie Saoudite sur les canaux de commande physiques et numériques créent une tâche d'information plus étendue, soutenant une notation d'attractivité plus faible et une charge de conformité persistante.
Étapes de la chaîne de valeur
La comparaison suit la transformation alimentaire, la distribution en restaurant et la préparation des repas et la franchise, montrant comment chaque étape tire des revenus d'une relation commerciale différente. Tyson Foodservice propose des produits à base de bœuf aux clients restaurateurs, tandis que l'opération SYGMA de Sysco approvisionne les emplacements de chaînes de service rapide aux États-Unis. McDonald's combine les ventes de restaurants exploités par la société avec les redevances des restaurants franchisés, démontrant pourquoi la partie servant un repas et la partie tirant des revenus de sa marque nécessitent une considération distincte.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production et transformation alimentaires | Transformateurs de bœuf pour la restauration tels que Tyson Foodservice | Ventes de produits à base de bœuf | Maintenir une spécification de bœuf reproductible | Préqualifier les produits de substitution par rapport à la spécification du menu |
| Approvisionnement et distribution en restaurant | Distributeurs de restauration tels que Sysco, incluant son opération SYGMA | Ventes de produits alimentaires et connexes | Coordonner le réapprovisionnement entre les emplacements de la chaîne | Consolider les besoins des points de vente en calendriers de livraison planifiés |
| Exploitation et franchise de restaurants | Opérateurs et franchiseurs de restaurants tels que McDonald's Corporation | Ventes de repas dans les restaurants exploités par la société et redevances de franchise | Appliquer les normes de menu à travers différentes structures de propriété | Lier les exigences d'exploitation de la franchise à des contrôles de préparation cohérents |
| Source: Mordor Intelligence | ||||
Les opérations principales de Sysco en Amérique du Nord et en Europe illustrent pourquoi la couverture de distribution doit être adaptée au réseau de restaurants qu'elle dessert. Une empreinte de marque plus large ne fournit pas en elle-même un arrangement d'approvisionnement unique, en particulier lorsque les franchisés et les licenciés exploitent la plupart des restaurants McDonald's. L'expansion augmente donc l'importance commerciale du maintien des normes d'ingrédients et de préparation à travers les frontières organisationnelles, les revenus étant répartis entre les fournisseurs de produits, les distributeurs, les opérateurs et le franchiseur.
Paysage concurrentiel
Concentration du Marché
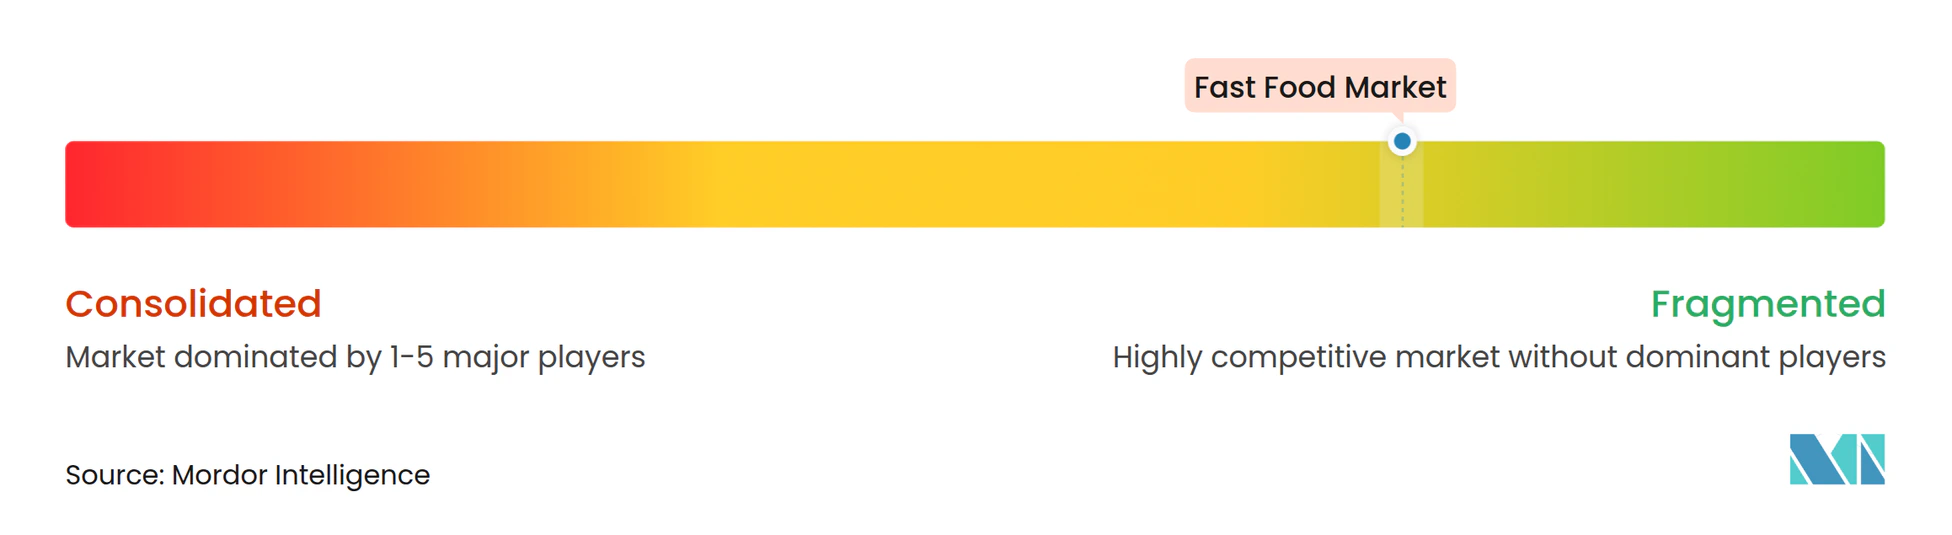
Le secteur est fragmenté, avec de grands systèmes de marques internationales en concurrence aux côtés d'une base substantielle de points de vente indépendants. Les principaux acteurs comprennent McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. et Domino's Pizza Inc. Les ventes mondiales à l'échelle du système de McDonald's ont dépassé 139 milliards USD en 2025, incluant les restaurants détenus par la société et les restaurants franchisés, avec une croissance de 7 % en devises déclarées et de 5 % en devises constantes. Restaurant Brands International Inc. a déclaré une croissance des ventes à l'échelle du système en devises constantes de 5,3 % et une croissance des ventes comparables de 2,4 % en 2025 dans son système de franchiseur et de détention de restaurants, incluant Tim Hortons, Burger King, Popeyes et Firehouse Subs. Starbucks Corporation a terminé son troisième trimestre fiscal le 28 juin 2026 avec 41 304 cafés dans le monde, comprenant 33 % de magasins exploités par la société et 67 % de magasins sous licence.
En 2025, la division Taco Bell de Yum! Brands a ouvert 31 Live Más Cafes proposant des boissons glacées premium, des rafraîchissements et des boissons au café de spécialité. Le concept a été conçu pour concurrencer dans les boissons de spécialité et positionner Taco Bell pour des occasions de boissons toute la journée, étendant l'offre de la marque au-delà de sa proposition de repas établie. KFC, une autre division de Yum! Brands, a ouvert 2 986 nouvelles unités brutes dans 105 marchés en 2025, un déploiement bien plus important que les 31 cafés de Taco Bell. Yum! Brands a présenté les cafés comme faisant partie de l'accélération du développement de nouvelles offres et de concepts prospectifs pour la croissance future, plaçant le nouveau format de boissons aux côtés d'un déploiement de poulet établi.
Domino's a lancé la Pizza à Croûte Farcie au Parmesan en 2025, lorsque ses ventes à périmètre comparable aux États-Unis ont augmenté de 3 %. La société a déclaré que le lancement avait contribué en partie à la fois à des transactions clients plus élevées et à un ticket moyen plus élevé. McDonald's a annoncé en septembre 2026 des plans pour environ 8,5 milliards USD de soutien au partenariat NEXT d'ici 2036, dont environ 5 milliards USD d'ici 2030. Le soutien prendrait la forme d'allègements de loyer et de soutien en capital pour la modernisation des restaurants, le déploiement technologique et les améliorations opérationnelles. Un concurrent proposant un nouvel article de menu pourrait encore faire face à un rival investissant aux côtés des franchisés dans le fonctionnement de ses restaurants.
Leaders du secteur du fast food
-
McDonald's Corporation
-
Starbucks Corporation
-
Yum! Brands Inc.
-
Restaurant Brands International Inc.
-
Domino's Pizza Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Fast Food Entreprises couvertes dans ce rapport
- McDonald’s Corporation
- Starbucks Corporation
- Yum! Brands Inc.
- Restaurant Brands International Inc.
- Domino’s Pizza Inc.
- Wendy’s International LLC
- Chipotle Mexican Grill Inc.
- Chick-fil-A, Inc. (Chick-fil-A)
- Papa John’s International Inc.
- Roark Capital (Inspire Brands, Arby’s, Dunkin’, etc.)
- Jollibee Foods Corporation
- JAB Holding Company (Pret, Panera)
- Panda Restaurant Group Inc.
- Five Guys Enterprises LLC
- Ilitch Holdings Inc. (Little Caesars)
- Greggs plc
- Nando’s Group Holdings Ltd.
- Roark Capital Group (CKE)
- Krispy Kreme Inc.
- International Dairy Queen, Inc.
Principales opportunités pour les acteurs du marché
Les opportunités comparent la manière dont les opérateurs de burgers, de pizzas et de repas à emporter vendant dans l'Union européenne peuvent maintenir un service pratique tout en qualifiant les emballages utilisés avec leurs aliments. À partir du 12 août 2026, le Règlement de l'UE sur les emballages et les déchets d'emballages a restreint les emballages en contact avec les aliments contenant des substances per- et polyfluoroalkylées (PFAS) au-dessus de limites spécifiées, incluant les emballages de fast food et les boîtes à pizza.[3] Étant donné que les PFAS ont été utilisés pour repousser l'eau ou la graisse dans les emballages alimentaires, la tâche commerciale combine la conformité réglementaire avec les performances requises par chaque format de repas.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Service de burgers et sandwichs emballés conformes | Les limites PFAS s'appliquent aux emballages en contact avec les aliments | Opérateurs de burgers et sandwichs servant des clients à emporter | Qualifier les emballages à la fois par rapport aux limites applicables et aux besoins de manipulation des repas | Préserver la résistance aux graisses dans les limites | Opérateurs avec des spécifications d'emballage standardisées |
| Livraison de pizza avec des boîtes qualifiées en contact avec les aliments | Les boîtes à pizza entrent dans le cadre de la restriction d'emballage | Restaurants de pizza servant des commandes de livraison | Valider la boîte et ses composants en contact avec les aliments pour le menu proposé | Adapter les matériaux conformes au contact avec les aliments gras | Opérateurs de pizza capables de qualifier les boîtes dans leur réseau de livraison |
| Qualification cohérente des contenants à emporter | Les contenants à emporter en contact avec les aliments sont soumis aux mêmes limites PFAS | Opérateurs fast-casual proposant des repas préparés à emporter | Consolider les choix de contenants autour de la conformité vérifiée et de l'adéquation aux repas | Démontrer la conformité à travers différentes variantes de contenants | Opérateurs de repas disposant d'un ensemble gérable de formats d'emballage |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à intégrer la qualification des emballages dans l'offre de repas à emporter dans les points de vente de l'UE, en résolvant conjointement la conformité en matière de contact alimentaire et les performances de manipulation. Étant donné que les emballages en contact avec les aliments contenant des PFAS au-dessus des limites ne peuvent plus être mis sur le marché de l'UE, les opérateurs ont besoin d'emballages qualifiés pour maintenir les ventes de repas à emporter et de livraison dans les points de vente de l'UE. Cela favorise les opérateurs capables de traduire une exigence réglementaire commune en spécifications de service reproductibles, tandis que les limites applicables continuent de contraindre les choix d'emballage disponibles.
Développements industriels récents dans Marché du Fast Food
- Sep 2026 : McDonald's a annoncé des plans pour environ 8,5 milliards USD de soutien au partenariat NEXT d'ici 2036, dont environ 5 milliards USD d'ici 2030. L'allègement de loyer et le soutien en capital prévus soutiendraient la modernisation des restaurants, le déploiement technologique et les améliorations opérationnelles.
- Sep 2026 : LongRange Capital a finalisé l'acquisition de Pizza Hut, à l'exclusion de la Chine continentale, auprès de Yum! Brands le 1er septembre.
Marché du Fast Food Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché du fast food mesure les dépenses annuelles des clients pour les repas préparés et les snacks vendus pour une consommation rapide et pratique par les points de vente de restauration. Il couvre ces ventes dans le monde entier à travers les formats de restaurants et les méthodes de commande.
Exclusions du périmètre : Les repas et snacks de fast food préemballés vendus dans les épiceries ou autres commerces de détail, les ingrédients bruts vendus séparément aux entreprises de restauration, et les commissions autonomes des plateformes de livraison et les frais de livraison sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Burgers et Sandwichs
- Produits à Base de Viande
- Fruits de Mer
- Pâtes et Nouilles
- Pizza
- Desserts et Glaces
- Autres
- Par Type de Cuisine
- Asiatique
- Américaine
- Italienne
- Chinoise
- Mexicaine
- Autres
- Par Type de Restaurant
- Restaurants à Service Rapide (QSR)
- Restaurants Fast-Casual
- Food Trucks et Unités Mobiles
- Cafétérias et Buffets
- Kiosques et Distributeurs Automatiques
- Cuisines Virtuelles Exclusivement en Livraison
- Par Canal de Commande
- Sur Place
- Drive/À Emporter
- Applications de Livraison Tierces
- Applications de Marque en Propre
- Par Type de Point de Vente
- Points de Vente Indépendants
- Points de Vente en Chaîne
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que la série de dépenses alimentaires du Service de recherche économique de l'USDA et les données du secteur de la restauration, la série mensuelle de ventes au détail et de services alimentaires du Bureau du recensement des États-Unis, et les données démographiques de la Banque mondiale fournissent des vues annuelles et mensuelles des dépenses par type d'aliment et point de vente, distinguent les ventes à service limité du pool plus large de repas hors domicile, offrent un signal de ventes récurrent et aident à cadrer l'échelle de la demande régionale. Ces sources servent de recoupements et de contexte pour l'estimation du marché mondial.
Les dépôts d'entreprises, les rapports Form 10-K, les documents destinés aux investisseurs et les rapports réputés du secteur de la restauration peuvent compléter ces séries publiques avec les ventes à l'échelle du système, les nombres de points de vente, les changements de menu et les développements des canaux pour les recoupements. Ces sources ne sont pas exhaustives, et des sources supplémentaires informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le programme de recherche primaire interroge des opérateurs de restaurants, des représentants de points de vente franchisés et indépendants, des fournisseurs de restauration et des spécialistes des canaux de commande en Asie-Pacifique, en EMEA et dans les Amériques. Les discussions testent les preuves secondaires sur les ventes des points de vente, les dépenses moyennes des clients, le mix de menus, l'utilisation des canaux et la croissance régionale, tout en clarifiant les différences dans les définitions du marché. Lorsque les données publiées laissent des lacunes, les analystes enregistrent l'élément non résolu, le comparent avec des indicateurs indépendants de dépenses et de points de vente, et cherchent des clarifications de suivi avant de l'utiliser dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Petits acteurs : 25 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
L'estimation mondiale commence par une vue descendante des dépenses de restauration par pays et région, puis la réduit aux repas préparés et aux snacks vendus par les points de vente de fast food. Lorsque les séries de dépenses régionales combinent plusieurs formats de restauration, les analystes appliquent des preuves sur le mix de points de vente et les ventes des entreprises pour isoler la part du fast food. La population et le revenu des ménages indiquent la base de clients potentiels et la capacité de dépenses, les dépenses alimentaires hors domicile et les tendances des prix des menus suivent la demande et le mix de prix, et les nombres de points de vente et les dépenses moyennes par repas montrent comment l'accès et la valeur du ticket affectent les ventes. Lorsque les définitions des points de vente diffèrent selon les pays, les analystes mappent ces formats sur les catégories de restaurants approuvées avant d'agrger les totaux régionaux. Les analystes répartissent la valeur résultante entre les catégories de produits, de cuisine, de restaurant, de canal de commande, de point de vente et géographiques en utilisant des preuves sur les ventes des points de vente et des entreprises, et rapprochent ces parts au total. Une régression multivariée peut projeter les ventes régionales à partir de ces mesures de demande, de prix et de points de vente, avec une analyse de scénarios utilisée lorsque les preuves soutiennent des trajectoires de trafic ou de prix matériellement différentes. Des vérifications ascendantes sélectionnées multiplient les nombres de points de vente échantillonnés par les ventes alimentaires annuelles représentatives par point de vente et comparent ces totaux avec le résultat descendant. Si les données sur les points de vente ou les tickets sont manquantes, les analystes utilisent les indicateurs régionaux publics les plus proches, documentent la lacune et évitent d'étendre un petit échantillon au-delà de sa couverture supportée. Les spécialistes de la recherche primaire peuvent examiner la direction et le rôle de chaque variable de prévision et clarifier les changements de trafic, de mix de menus ou de plans de points de vente avant que les analystes ne finalisent les prévisions.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation par rapport aux dépenses alimentaires indépendantes hors domicile, aux ventes au détail, à l'activité des points de vente et aux tendances des systèmes déclarées par les entreprises, puis examinent les écarts matériels par région et segment. Une deuxième révision vérifie les dates des sources, les limites du marché, les calculs et si les mouvements inhabituels reflètent des changements de prix, de trafic, de mix ou de couverture. Les anomalies non résolues déclenchent des revérifications des sources ou des relances auprès des répondants avant la validation finale. Le modèle est actualisé annuellement, révisé entre les cycles lorsque des événements industriels ou économiques importants modifient la demande ou la couverture, et soumis à une nouvelle révision des sources et des calculs avant la livraison.
Comparaison de la taille du marché du fast food de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du fast food mesure les dépenses annuelles des clients pour les repas préparés et les snacks vendus pour une consommation rapide et pratique par les points de vente de restauration.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Si les données sur les points de vente ou les tickets sont manquantes, les analystes utilisent les indicateurs régionaux publics les plus proches, documentent la lacune et évitent d'étendre un petit échantillon au-delà de sa couverture supportée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,92 T USD (2027) | |
| Société mondiale de recherche en marché A | 828 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 56,9 % à la valeur de ce rapport pour 2027 de 1,92 T USD, 2 ans plus tard. La source exclut des définitions fast-casual matériellement plus larges incluses dans ce rapport et projette une trajectoire de croissance plus lente à partir de sa base plus ancienne. |
| Société mondiale de recherche en marché B | 939 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 51,1 % à la valeur de ce rapport pour 2027 de 1,92 T USD, 2 ans plus tard. Sa base de 2025 et sa trajectoire de prévision publiée plus lente contribuent à une estimation d'année ultérieure plus faible, tandis que son cadre de produit source défini et d'utilisateur final diffère de la mesure des ventes des points de vente du rapport. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux dépenses alimentaires indépendantes hors domicile, aux ventes au détail, à l'activité des points de vente et aux tendances des systèmes déclarées par les entreprises, puis examinent les écarts matériels par région et segment.
Questions Clés Auxquelles le Rapport Répond
Quelle est la taille du marché du fast food et ses perspectives de croissance ?
La taille devrait passer de 1,78 trillion USD en 2026 à 1,92 trillion USD en 2027 et 2,73 trillions USD d'ici 2032, avec un CAGR de 7,28 % sur 2027-2032.
Qu'est-ce qui soutient la demande de repas à service rapide ?
La commodité, l'innovation des menus, les promotions et les goûts culinaires plus larges soutiennent la demande. Le rapport 2026 de la National Restaurant Association a révélé que 64 % des adultes américains déclaraient consommer une plus grande variété de cuisines mondiales qu'auparavant.
Quelle catégorie de produits est en tête des ventes de fast food ?
Les burgers et sandwichs étaient en tête avec 38,75 % des ventes en 2026. La pizza devrait connaître la croissance la plus rapide avec un CAGR de 7,86 % sur 2027-2032.
Quelles entreprises sont les principaux acteurs du fast food ?
Les principaux acteurs comprennent McDonald's Corporation, Starbucks Corporation, Yum! Brands Inc., Restaurant Brands International Inc. et Domino's Pizza Inc.
Qu'est-ce qui pourrait freiner la demande de repas à service rapide ?
Les restrictions sur la promotion et la substitution vers les repas à domicile peuvent freiner la demande. Les restrictions publicitaires britanniques pour les produits alimentaires et boissons moins sains qualifiants sont entrées en vigueur le 5 janvier 2026.
Quelle région est en tête des ventes de fast food, et où la croissance est-elle la plus rapide ?
L'Asie-Pacifique était en tête avec 44,27 % des ventes en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 8,75 % sur 2027-2032.