
Marktgröße und Marktanteil für Erweiterte Realität (XR)
Marktanalyse für Erweiterte Realität (XR) von Mordor Intelligence
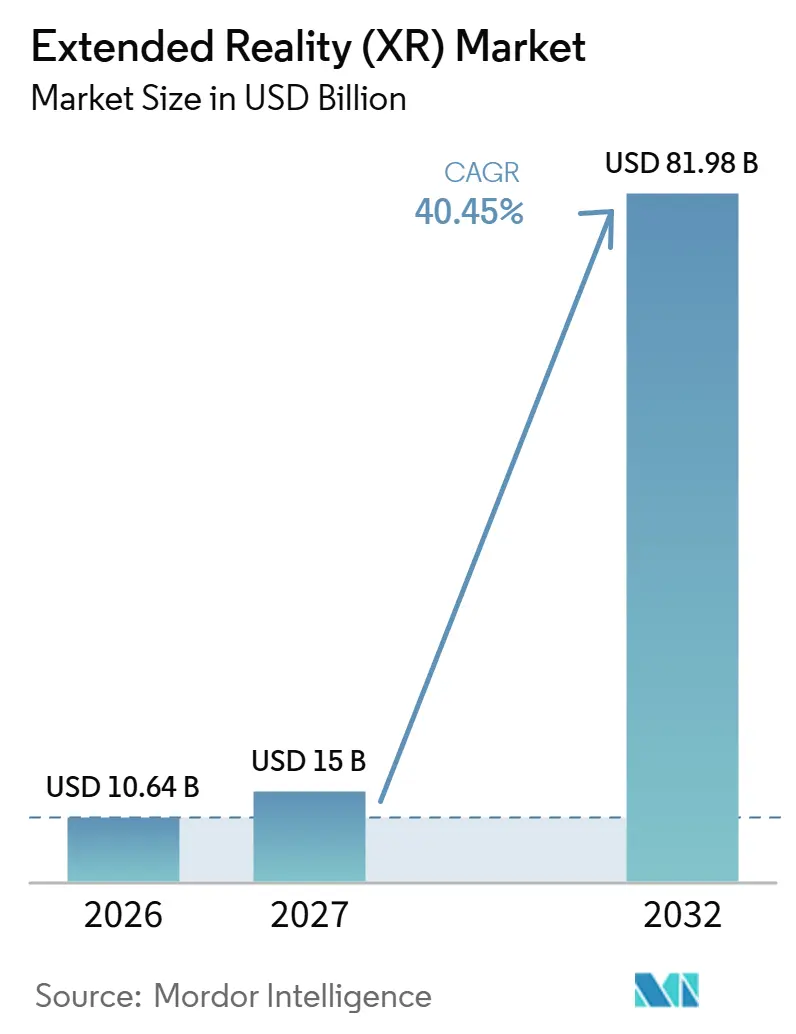
Die Größe des Marktes für erweiterte Realität (XR) wird im Jahr 2026 auf 10,64 Milliarden USD geschätzt und soll 2027 einen Wert von 15 Milliarden USD erreichen, um bis 2032 auf 81,98 Milliarden USD zu wachsen, mit einer CAGR von 40,45 % von 2027 bis 2032.
Industrielle digitale Zwillinge und kollaboratives Training verbinden immersive Schnittstellen mit Betriebsaufgaben und schaffen Nachfrage nach Anwendungsentwicklung und Bereitstellungsunterstützung. In den Vereinigten Staaten verknüpft das Training mit virtueller Realität (VR) Headset-Installationen mit institutioneller Ausbildung an Betriebsstandorten. Smartphone-gestützte Augmented Reality (AR) erweitert den Zugang über qualifizierte Geräte und schafft einen parallelen Weg für Anwendungen, die keine tragbaren Displays erfordern. Gerätekosten und Beschwerden bei längeren Sitzungen können die Headset-Akzeptanz verlangsamen und verschaffen Anbietern eine kommerzielle Öffnung bei Implementierung und Training, die mit Systemen gebündelt werden, die spezifische Betriebsaufgaben adressieren.
Wichtigste Erkenntnisse des Berichts
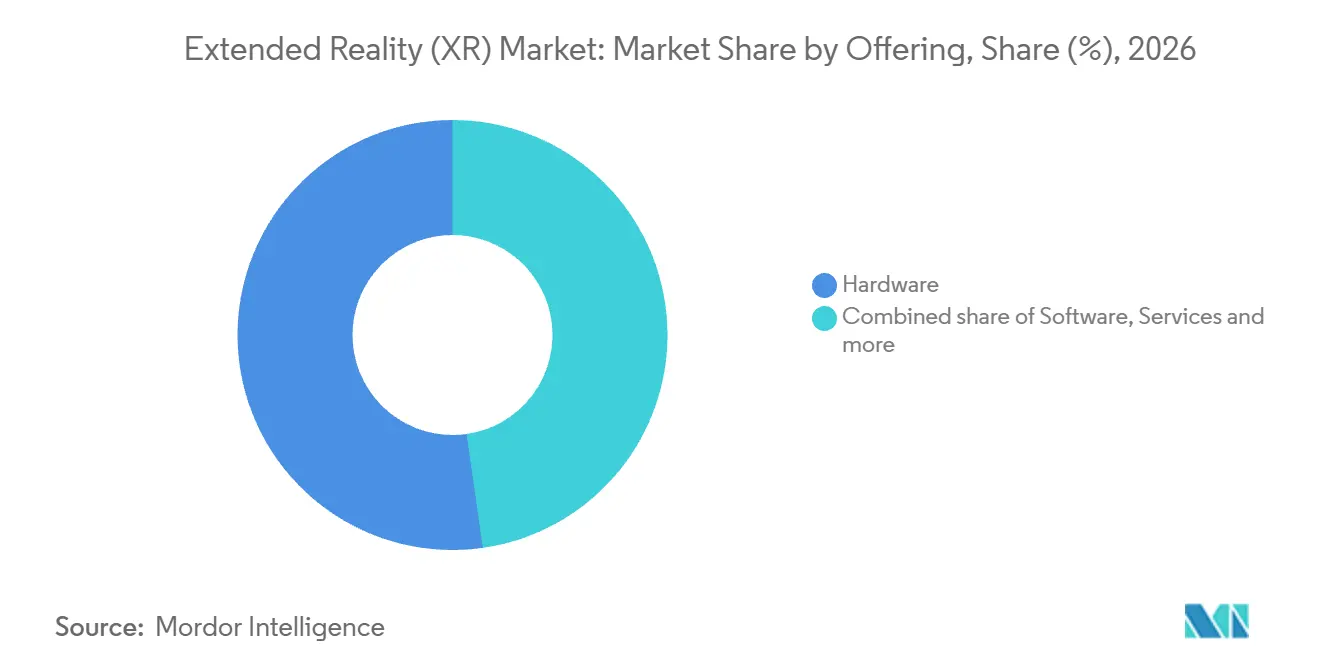
- Nach Angebot führte Hardware mit einem Marktanteil von 52,25 % am Markt für erweiterte Realität (XR) im Jahr 2026, während Dienstleistungen mit einer CAGR von 40,9 % von 2027 bis 2032 am schnellsten wachsen sollen.
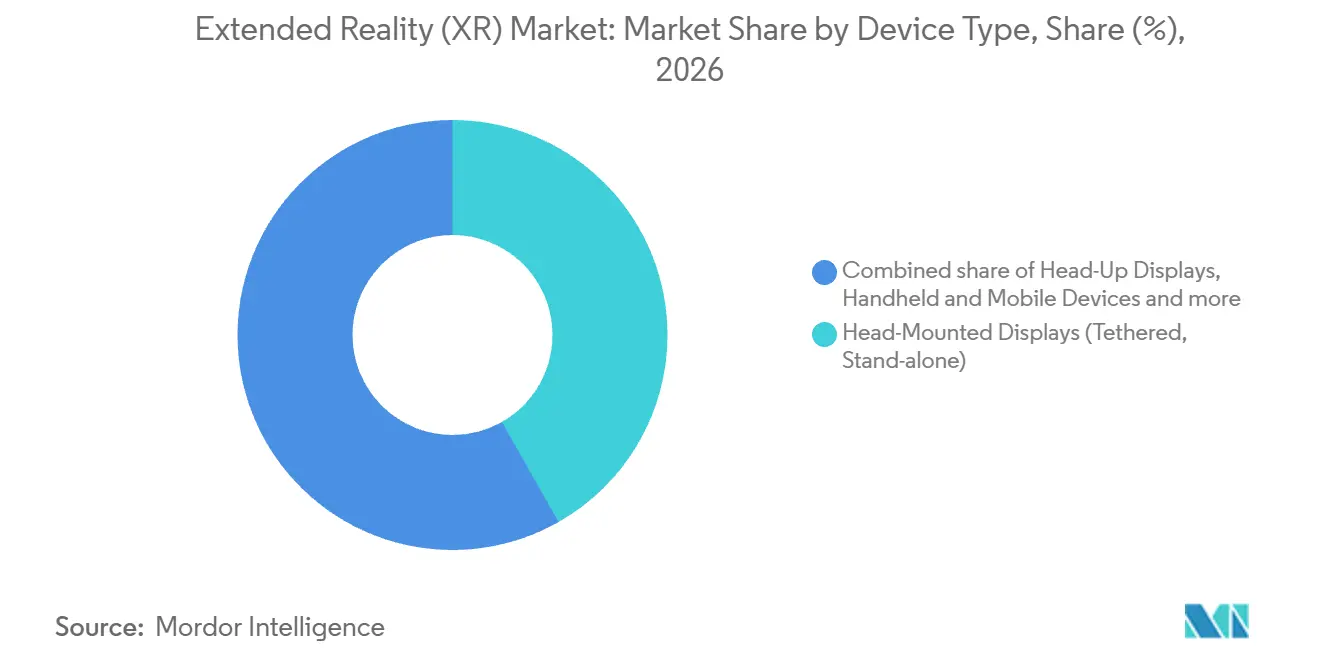
- Bei den Gerätetypen hielten Head-Mounted Displays (kabelgebunden, eigenständig) mit 41,78 % des XR-Umsatzes im Jahr 2026 den größten Anteil, und andere Geräte werden voraussichtlich mit einer CAGR von 41,7 % von 2027 bis 2032 das am schnellsten wachsende Segment sein.
- Bei den Technologien führte Augmented Reality (AR) mit einem Anteil von 42,77 % an der Größe des Marktes für erweiterte Realität (XR) im Jahr 2026 und soll mit einer CAGR von 41,2 % von 2027 bis 2032 am schnellsten wachsen.
- Innerhalb der Endnutzerbranchen führte Gaming und Unterhaltung mit 38,21 % des XR-Umsatzes im Jahr 2026, während Gesundheitswesen und Biowissenschaften mit einer CAGR von 40,7 % von 2027 bis 2032 am schnellsten wachsen sollen.
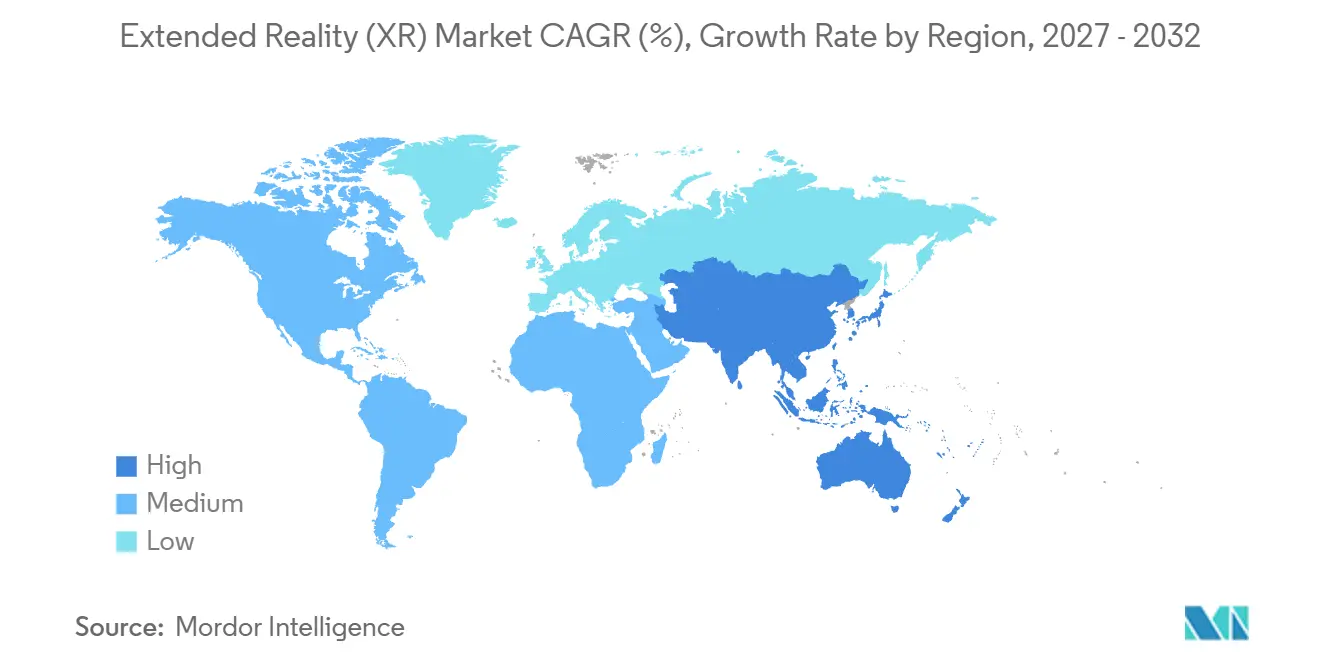
- Regionsübergreifend war Nordamerika mit 36,37 % des XR-Umsatzes im Jahr 2026 die größte Region, während Asien-Pazifik mit einer CAGR von 41 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Extended Reality (XR)*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der 5G-Abdeckung und Synergie mit Edge Computing | +10% | Europa, Asien-Pazifik und Amerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Integration von XR in digitale Zwillinge und Industrie-4.0-Rahmenwerke | +12% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Steigende Unternehmensnachfrage nach immersivem Remote-Training | +11% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Massenmarktfähige Smartphone-Integration von Raumsensoren | +9% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung von Metaverse-bezogener Forschung und Entwicklung | +5% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Einführung offener XR-Standards zur Verringerung von Anbieterabhängigkeit | +4% | Vereinigte Staaten, Vereinigtes Königreich und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der 5G-Abdeckung und Synergie mit Edge Computing
Die Netzwerkreichweite erweitert das potenzielle Publikum für XR-Dienste, die die Verarbeitung zwischen einem Gerät und dem Netzwerk aufteilen können. Die ITU berichtete, dass die 5G-Abdeckung im Jahr 2025 55 % der Weltbevölkerung erreichte. Der technische Bericht der 3GPP aus dem Jahr 2025 beschreibt, wie XR-Anwendungen von der Edge-Verarbeitung profitieren können, einschließlich Szenengenerierung und Rendering. Die ITU bezifferte die 5G-Abdeckung im Jahr 2025 auf 74 % der Bevölkerung in Europa, 70 % im asiatisch-pazifischen Raum und 60 % in Amerika. Diese Netzwerkreichweite bildet eine Bereitstellungsbasis für Edge-gestütztes Rendering im XR-Markt, wo Anwendungen die vorgeschlagene Architektur übernehmen.
Zunehmende Integration von XR in digitale Zwillinge und Industrie-4.0-Rahmenwerke
Die Fabrikplanung schafft eine Nachfrage nach immersiven Schnittstellen, die Ingenieuren helfen, Probleme zu erkennen, bevor die Produktion beginnt. Im Mai 2025 berichtete Stellantis, dass sein VR-Einsatz potenzielle Montagelinienprobleme vor der Produktion identifiziert und behoben hatte. Das VR-Labor des Automobilherstellers integrierte zudem digitale Zwillinge. Das berichtete Ergebnis belegt einen Vorproduktionseinsatz für VR, während digitale Zwillinge eine weitere Fähigkeit innerhalb des Labors darstellen. Anbieter in der Extended-Reality-Branche, die in die Fabrikplanung verkaufen, treffen Käufer in der Ingenieurphase, wenn Montageprobleme behoben werden können, bevor eine Linie in die Produktion geht.
Steigende Unternehmensnachfrage nach immersivem Remote-Training
Gemeinsame Übungen machen immersives Ferntraining zu einer Möglichkeit, Teampraxis neben individuellem Unterricht zu entwickeln. Varjos Bericht aus dem Jahr 2026 über XR im Simulationstraining identifizierte Mehrbenutzer- oder gemeinsames Training als Priorität unter den Befragten der Simulationstrainingsbranche. Separat davon schloss Vertex Solutions im Jahr 2026 die Auslieferung von 25 Mixed-Reality-Trainingsgeräten des Typs T-38 an 4 Pilotenausbildungsbasen der US Air Force ab. Der Einsatz an mehreren Standorten schafft eine physische Basis für immersiven Unterricht, während die Prioritäten der Befragten einen separaten Bedarf an gemeinsamen Übungen aufzeigen. Da Varjo feststellte, dass immersives Training am effektivsten ist, wenn es traditionelle Simulatoren und Live-Übungen ergänzt, liegt die kommerzielle Öffnung für Simulationsanbieter darin, Inhalte für gemeinsame Übungen in diese etablierten Trainingsabläufe einzufügen, anstatt sie zu ersetzen, was Wachstumschancen für den Extended-Reality-Markt schafft.
Massenmarktfähige Smartphone-Integration von Raumsensoren
Smartphone-basierte AR erweitert den potenziellen Vertriebskanal für immersive Inhalte über dedizierte Headsets hinaus und spiegelt die XR-Markttrends hin zu zugänglicheren Smartphone-basierten Erlebnissen wider. Googles ARCore nutzt Telefonkameras und Inertialsensoren, um die Position zu verfolgen und die Umgebung auf einer Vielzahl qualifizierter Android-Telefone zu verstehen. Dies gibt Entwicklern eine räumliche Schnittstelle, die auf den Fähigkeiten unterstützter Telefone aufbaut. Separat davon berichtete Snap im ersten Quartal 2026 von durchschnittlich mehr als 9 Milliarden täglichen AR-Lens-Nutzungen in der Snapchat-Kamera.[1] Diese kamerabasierte Aktivität demonstriert die Reichweite, die zugängliche AR-Erlebnisse erreichen können, während das Telefon-Tracking einen Mechanismus für räumliche Anwendungen liefert. Anbieter von Wearables stehen vor einer spezifischen Differenzierungsaufgabe, wenn kamerabasierte AR Nutzer bereits über Telefone erreicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten für hochwertige Optik und Prozessoren | -4.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Bewegungskrankheit und ergonomische Einschränkungen bei Nutzern | -3% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Datenschutzlücken bei Augen- und Handverfolgungsanalysen | -2% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Ökosystem für Content-Authoring-Tools | -1% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten für hochwertige Optik und Prozessoren
Vorabausgaben für Hardware machen immersiven Einzelhandel zu einer Zugangsentscheidung ebenso wie zu einer Inhaltsentscheidung. Experteninterviews, die in einer Studie aus dem Jahr 2025 berichtet wurden, identifizierten VR-Geräteanschaffungskosten und Vorab-Headset-Käufe als Hindernisse für Einzelhändler, die VR-Shopping in Betracht ziehen.[2] In Interviews Anfang 2025 bezeichnete die große Mehrheit der Experten Headset-Kosten als eine große Adoptionshürde, und ein Befragter sagte, der Preis von 3.499 USD für Apple Vision Pro könnte potenzielle Käufer abschrecken. In-Store-Erlebnisse erfordern, dass Einzelhändler die Installation ausstatten, während der VR-Zugang zu Hause davon abhängt, dass Kunden Headsets besitzen. Dies teilt die kommerzielle Last zwischen dem Unternehmen, das Geräte bereitstellt, und dem Käufer, der sie besitzen soll. Die Verlagerung des VR-Shoppings aus dem Geschäft überträgt die Headset-Anforderung auf die Kunden, anstatt die Adoptionskosten zu beseitigen.
Bewegungskrankheit und ergonomische Einschränkungen bei Nutzern
Längere XR-Sitzungen machen physische Verträglichkeit zu einem Teil des kommerziellen Arguments für nachhaltige immersive Anwendungen. Bei Anwendungen, die eine längere Nutzung erfordern, können Headset-Gewicht, -Balance und virtuelle Bildinhalte körperliche und visuelle Beschwerden, Muskelbelastung und Übelkeit verursachen. Dies schränkt ein, wie sicher ein Betreiber zusätzliche Headset-Zeit als zusätzlich nutzbare Unterrichtszeit behandeln kann. Inhalte, die kontinuierliche Immersion erfordern, stehen daher vor einer anderen Adoptionshürde als ein Erlebnis, das Nutzer leicht unterbrechen können. Am 15. Oktober 2025 stellte Apple eine aufgerüstete Vision Pro mit einem gewichtsausgeglichenen Dual Knit Band vor, das Komfort, Balance und Stabilität verbessern soll. Gewichtsbalance allein kann die Eignung für längere Nutzung nicht sicherstellen, wenn virtuelle Bilder ebenfalls Beschwerden verursachen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Extended Reality (XR)
Nach Angebot:
Hardware-Umfang und ServiceverpflichtungenHardware hatte im Jahr 2026 einen Anteil von 52,25 % an der Größe des Marktes für erweiterte Realität (XR). Im vierten Quartal 2025 erhielt und erfüllte Vuzix Folgeaufträge im Wert von fast 1 Million USD für kundenspezifische M400-AR-Smart-Glasses-Kits von einem großen Online-Händler. Im zweiten Quartal 2026 erweiterte es auch M400-Bereitstellungen in Amazon-Fulfillment-Centern. Die Folgeaufträge und Amazons erweiterte Bereitstellungen machen zusätzliche Käufe innerhalb etablierter Lageroperationen zu einer konkreten Quelle für Hardware-Geschäfte.
Dienstleistungen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 40,9 % von 2027 bis 2032. Am 7. August 2025 vergab das Texas Department of Public Safety an Operator XR LLC, die hundertprozentige US-Tochtergesellschaft von xReality Group Limited, einen Vertrag für OP-2-Lizenzen und VR-Trainingssysteme. Der Auftrag umfasste Implementierung, Training und 2 Jahre Support.[3] Weitere 3 Jahre Support waren optional, wobei die Option gemäß dem Ergebnisupdate des Anbieters für das Geschäftsjahr 2026 im Geschäftsjahr 2028 ausübbar ist. Die Implementierung sichert das anfängliche Engagement, während die optionale Supportlaufzeit spätere Serviceeinnahmen von der Verlängerungsentscheidung des Käufers abhängig macht.



Nach Gerätetyp:
Headsets führen, während spezialisierte Interaktion zunimmtHead-Mounted Displays (kabelgebunden, eigenständig) repräsentierten im Jahr 2026 einen Marktanteil von 41,78 % am Markt für erweiterte Realität (XR). Meta gab an, dass sein Quest-Ökosystem im Jahr 2025 eine Rekordzahl einzigartiger Nutzer erreichte. Die bestehende Ökosystembeteiligung gibt Anwendungsanbietern ein Publikum, das das Geräteformat bereits nutzt, was Inhalte unterstützen kann, die um sein Interaktionsmodell herum entwickelt wurden.
Andere Geräte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 41,7 % von 2027 bis 2032. Virtuix Holdings Inc. berichtete, dass neue Omni One-Systembestellungen im Quartal bis zum 30. Juni 2026 im Vergleich zum Vorjahresquartal um 72 % gestiegen sind. Seine omnidirektionalen Laufbänder unterstützen Gehen und Laufen innerhalb von VR-Anwendungen und fügen der immersiven Interaktion Fortbewegung hinzu. Head-up-Displays dienen Fahrzeuganwendungen, wobei Jiangsu New Vision Automotive Electronics im Jahr 2025 Verkäufe von 180.000 CyberVision AR-HUD-Einheiten meldete.

Nach Technologie:
AR-Nachfrage trifft auf FertigungsausführungAugmented Reality (AR) war das größte Segment mit 42,77 % des Umsatzes im Jahr 2026 und soll mit einer CAGR von 41,2 % von 2027 bis 2032 das am schnellsten wachsende Segment sein. Rokid berichtete von 300.000 Bestellungen im Jahr 2025 für Rokid Glasses, sein KI- und AR-Smart-Glasses-Produkt. Es gab an, dass 30 % bis 40 % der Bestellungen auf 2026 verschoben wurden, weil die Produktionskapazität unzureichend war, was einen Teil der kommerziellen Chance hinter eine Fertigungsbeschränkung stellt.
Virtuelle Realität (VR) unterstützt Arbeitgeber bei der Verteilung immersiver Unterweisungen in ihren eigenen Betrieben. Bis zum 28. Februar 2025 hatte Jotun 70 VR-Sets von seinem Hauptsitz in Norwegen an Produktionsstätten und Regionalbüros weltweit für das Training in grundlegenden Mitarbeiterroutinen versandt. Wo Standorte dieselbe Routine lehren, können Trainingsinhalte standortübergreifend wiederverwendet werden, was das potenzielle Publikum vergrößert, ohne eine andere Anwendung für jedes Headset zu erfordern.
Nach Endnutzerbranche:
Inhaltseinnahmen und klinische Praxis prägen die AkzeptanzGaming und Unterhaltung hielten im Jahr 2026 einen Marktanteil von 38,21 % am Extended-Reality-Markt und waren damit das größte Segment. Metas Spieledirektor berichtete, dass mehr als 100 Titel in seinem Store im Jahr 2025 einen Bruttoumsatz von über 1 Million USD erzielten. Die Spieltypen, die diese Schwelle erreichten, waren laut Meta vielfältig. Dies gibt Entwicklern einen kommerziellen Referenzpunkt auf Titeleben, bei dem die Differenzierung durch die Auswahl eines Erlebnisses und einer Zielgruppe innerhalb desselben Geräte-Ökosystems entstehen kann. Meta erklärte außerdem, dass der Bruttoumsatz des Horizon Store im Jahr 2025 gegenüber 2024, einem Jahr mit neuem Headset, nur sehr geringfügig gestiegen sei, was diese Titeleinnahmen in einem langsam wachsenden Store verortet.
Gesundheitswesen und Biowissenschaften werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 40,7 % von 2027 bis 2032. Im Juni 2026 führte das Bergen New Bridge Medical Center in Paramus, New Jersey, das Osso-VR-Pflegetraining für das Onboarding und die Verfahrenspraxis ein, einschließlich der Anlage von intravenösen Zugängen und dem Wechsel von zentralen Leitungsverbänden. Der Princess Alexandra Hospital NHS Trust unterzeichnete außerdem einen einjährigen Plattformzugangsvertrag mit Oxford Medical Simulation Limited für eine Ausbildungsanforderung einer Grundschule, der den Zeitraum vom 12. August 2025 bis zum 11. August 2026 abdeckt. Beide Anwendungen verknüpfen XR mit definiertem medizinischem Unterricht und geben Anbietern eine Anwendung, die in der Kompetenzpraxis und dem strukturierten Zugang verankert ist. Die einjährige Laufzeit bei Princess Alexandra endete am 11. August 2026, wodurch die wiederkehrenden Plattformeinnahmen von einer weiteren Zugangsvereinbarung abhängig sind.
Geografische Analyse
Markt für Extended Reality (XR) in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 36,37 % an der Größe des Marktes für erweiterte Realität (XR) und war damit die größte geografische Region. Im Frühjahr 2025 bestellte die US-Luftwaffe 31 verbesserte immersive Trainingsgeräte für Fighter Bomber Fundamentals, die hochwertige Ausbildung für 500 Studenten jährlich unterstützen sollen. Die Defense Innovation Unit überführte Vertex Solutions und Metrea Simulations in Produktionsverträge für diese Trainingsanforderung. Da die Bestellung auf den angegebenen jährlichen Studentendurchsatz ausgelegt war, stehen Anbieter vor einer Produktions- und Lieferanforderung, die an ein definiertes Trainingsprogramm geknüpft ist.
Markt für erweiterte Realität (XR) in Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende geografische Region sein, mit einer CAGR von 41 % von 2027 bis 2032. Chinas Nationale Filmverwaltung unterstützte öffentliche VR-Filmvorführungen in Kinos und anderen dauerhaften Gebäuden, die nationale Sicherheitsstandards erfüllen, durch ihre Bekanntmachung aus dem Jahr 2025. Kinos können sich bei ihrer genehmigenden Filmbehörde anmelden, andere qualifizierende Veranstaltungsorte können eine Filmvorführungsgewerbegenehmigung beantragen, und Veranstaltungsorte, die diese Genehmigung besitzen oder beantragen, müssen sich mit dem nationalen Filmticketingsystem verbinden. Inhalte, Terminals, Wiedergabesoftware und Veranstaltungsorte müssen nationale technische Standards erfüllen. Die kommerzielle Öffnung verbindet den Veranstaltungsbetrieb mit konformen Inhalten und der Wiedergabeintegration und ermöglicht es Geräteanbietern, um die Vorführungsinstallation als System zu konkurrieren.
Südamerika, Europa sowie der Nahe Osten und Afrika zeigen unterschiedliche institutionelle Nutzungen, die von industriellen Routinen bis hin zu formalem Pilotentraining und klinischer Übung reichen. Nestlé startete im April 2025 seine VR- und KI-gestützte NesVerso-Plattform in Caçapava in Brasilien, wobei autonome Wartung der erste Kurs war. Die Schweizer BRUNNER Elektronik erhielt im Juni 2025 die Qualifikation nach den Standards der Europäischen Agentur für Flugsicherheit für den Varjo-gestützten NOVASIM MR DA42, einen Flug- und Navigationsverfahrenstrainer II, der die Diamond DA42 für anerkannte zivile Trainingsstunden repliziert. Das Fachkrankenhaus und Forschungszentrum König Faisal in Saudi-Arabien berichtete im Juni 2025, dass seine Abteilung für akademische und Ausbildungsangelegenheiten VR für die klinische Übung von der Notfallversorgung bis zur chirurgischen Planung einsetzte. Die europäische Qualifikation verknüpft Mixed Reality mit anerkannten Trainingsgutschriften, während die Fabrik- und Krankenhausbeispiele aufgabenspezifische Übungen betonen und unterschiedliche Inhalts- und Implementierungsanforderungen schaffen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Anbietern verglichen, die vernetzte XR-Hardware und zugehörige Software vermarkten. Die Vereinigten Staaten bieten bedingte Betriebswege im 6-GHz-Band, während Brasilien und Deutschland Geräteregelwerke auf abgedeckte Produkte anwenden. Chinas empfohlener Standard für handgehaltene AR und XR-Haptikrichtlinien bieten produktspezifische technische Benchmarks. China verlangt außerdem, dass Hersteller oder Importeure von Funksendegeräten, die für den inländischen Verkauf oder die inländische Nutzung bestimmt sind, eine Typgenehmigung beantragen, mit Ausnahme von Geräten mit geringer Leistung und kurzer Reichweite.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China |
|---|---|---|---|---|
| Primäre Behörde | Federal Communications Commission | Agência Nacional de Telecomunicações (Anatel) | Bundesnetzagentur | Nationale Normungsverwaltung Chinas |
| Wesentliche Instrumente oder Ausrichtung | FCC 24-125; FCC 26-1, in Kraft getreten am 27. April 2026 | Resolution 715/2019 in der durch Resolution 780/2025 geänderten Fassung | FuAG und EMVG; anwendbare Bestimmungen des KI-Gesetzes | Empfohlene GB/T 45286-2025; Leitlinie GB/Z 202-2026 |
| Kommerzielle Auswirkung | 6-GHz-Zugang für abgedeckte Geräte mit sehr geringer Leistung oder geofenced variabler Leistung, vorbehaltlich klassenspezifischer Bedingungen | Homologation vor Nutzung oder Verkauf abgedeckter Telekommunikationsprodukte; Vorimport-Genehmigung, wo Verfahren dies erfordern | Konformität in Bezug auf Funk und elektromagnetische Verträglichkeit; KI-Pflichten, wenn das System in den Anwendungsbereich fällt | Technische Referenzen für handgehaltene AR und modellbasierte XR-Haptik |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Attraktivität der Vereinigten Staaten profitiert von der am 27. April 2026 erteilten Genehmigung für geofenced variablen Leistungsbetrieb in U-NII-5 und U-NII-7, was einen Designweg unter Geofencing- und Interferenzschutzanforderungen hinzufügt. Brasiliens Änderungen unter Resolution 780/2025 traten im Dezember 2025 in Kraft und machen Verkäufer und digitale Plattformen, die am Verkauf abgedeckter Telekommunikationsprodukte beteiligt sind, gesamtschuldnerisch haftbar, einschließlich für die Offenlegung und Überprüfung von Homologationscodes, und Anatels Vorimport-Homologationsverfahren unter Ato 18.086/2025 trat am 25. Mai 2026 in Kraft, sodass beide Änderungen bereits wirksam sind und Anatel seine Überprüfung der Resolution 715 als abgeschlossen verzeichnet, was eine Lesart von Keine Änderung unterstützt. Deutschlands bedingte KI-Gesetz-Phasen gelten ab dem 2. Dezember 2027 für bestimmte Hochrisikosysteme gemäß Anhang III und ab dem 2. August 2028 für Hochrisiko-KI, die in regulierte Produkte gemäß Anhang I eingebettet ist. Chinas mittlere Bewertung spiegelt die bedingte Funkgenehmigung wider, während der Übergang für Ultrabreitband (UWB) vom 1. August 2025 es erlaubt, zuvor genehmigte Geräte bis zur Außerbetriebnahme zu verkaufen und zu nutzen, was Keine Änderung für Anbieter unterstützt, die diese Designs beibehalten.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Geräteversorgung, Anwendungsentwicklung und Bereitstellungsdienstleistungen, wobei verschiedene Stufen Einnahmen durch Geräteverkäufe, Softwarezugang und vertraglich vereinbarten Support erzielen. Unity verkauft kostenpflichtige Pro-Abonnements, die Tools zum Erstellen von 3D-Raumanwendungen für Apple Vision Pro umfassen. Operator XR LLC, die hundertprozentige US-Tochtergesellschaft von xReality Group Limited, bündelt Implementierung, Training und Support mit VR-Trainingssystemen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Geräteversorgung | Headset-Marken wie Meta Platforms Inc. (Reality Labs) und Samsung Electronics Co. Ltd. | Headset-Verkäufe | Koordinierung der Geräte- und Plattformkonfiguration | Plattformkonfigurationen vor dem Anwendungs-Rollout validieren |
| XR-Anwendungsentwicklung | XR-Softwareanbieter wie Unity Technologies Inc. und PTC | Kostenpflichtige Entwicklungstool-Abonnements wie Unity Pro | Validierungsaufwand über Zielgeräte hinweg | Kerninhalte wiederverwenden und gerätespezifische Interaktionen testen |
| Bereitstellung und Support | XR-Systemanbieter wie Operator XR LLC, die hundertprozentige US-Tochtergesellschaft von xReality Group Limited | Vertragszahlungen für gebündelte Implementierung, Training und Support | Anwendungsspezifische Einrichtung und Nutzerschulung | Implementierung arrangieren und Nutzer vor der Übergabe schulen |
| Quelle: Mordor Intelligence | ||||
Software-Tool-Abonnements und gebündelte Implementierungsverträge monetarisieren unterschiedliche Fähigkeiten rund um den XR-Bereitstellungsprozess. Entwicklungstools decken mehrere Zielplattformen ab, während Implementierung und Training den Betriebseinsatz eines Kunden adressieren. Wenn Implementierung und Support in einem Systemauftrag enthalten sind, wird Bereitstellungsexpertise Teil dessen, was Anbieter verkaufen, sodass die Produktverfügbarkeit allein das kommerzielle Angebot nicht vervollständigt.
Wettbewerbslandschaft
Marktkonzentration
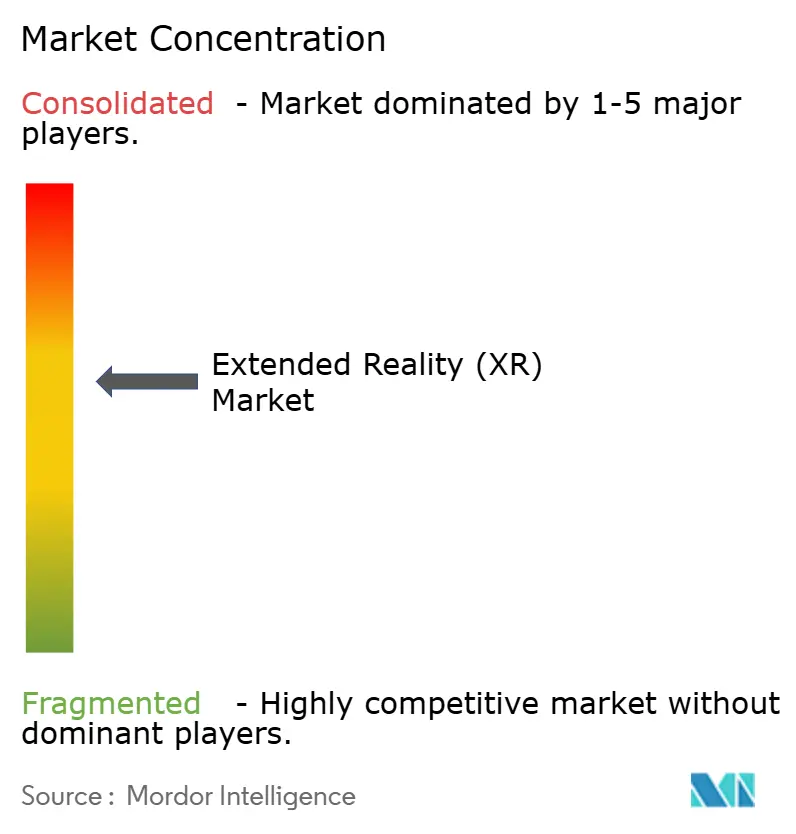
Der Wettbewerb ist auf Plattformebene mäßig konzentriert, wobei große Technologieunternehmen Verarbeitung, Headsets und Software abdecken. Qualcomm Technologies Inc. liefert die XR-Prozessorplattform für Galaxy XR, und Meta Platforms Inc. (Reality Labs) verkauft Quest-Headsets. Sony Group Corp. beteiligt sich über Sony Interactive Entertainments PlayStation VR2, während Microsoft Corp. immersive Kollaborationssoftware bereitstellt und Apple Inc. Vision Pro und visionOS liefert. Meta kündigte einen Start des Verkaufs von Quest 3 und Quest 3S in Mexiko am 20. Mai 2025 an, seinem ersten lateinamerikanischen Markt für die Quest-3-Familie. Die Eröffnung nationaler Vertriebskanäle kann die Käuferbasis für eine bestehende Plattform erweitern und macht die Vertriebsreichweite neben Prozessoren und Geräten zu einem Wettbewerbsvorteil.
Preismaßnahmen geben Headset-Marken eine Möglichkeit, den Zugang zu erweitern und gleichzeitig ein etabliertes Geräteversprechen beizubehalten. Im Februar 2025 kündigte Sony Interactive Entertainment eine Preissenkung für PlayStation VR2 ab März an, wobei lokale Startdaten und Bundle-Verfügbarkeit je nach Land oder Region variieren. Am 15. April 2026 gab Sony Electronics bekannt, dass seine XYN-Software-Suite zur räumlichen Erfassung für die Erstellung von 3D-Assets aus realen Räumen voraussichtlich ab Sommer 2026 für US-amerikanische professionelle Kunden verfügbar sein würde. Die angekündigte Software-Suite erweitert Sonys Wettbewerbsausrichtung von der Verbraucher-Headset-Preisgestaltung hin zur professionellen Inhaltsproduktion. Diese Initiativen adressieren unterschiedliche Käufer, wobei Erschwinglichkeit den Spielerzugang beeinflusst und räumliche Erfassung die Asset-Generierungsarbeit von Entwicklern unterstützt.
Software-Laufzeiten und Bereitstellungsberechtigung prägen auch die Wettbewerbsausrichtung für Unternehmens-XR. Bis Februar 2025 berichtete Microsoft, dass HoloLens 2 nicht mehr hergestellt wurde und in allen geografischen Regionen nicht mehr vorrätig war. Kommerziell lizenzierte Organisatoren, Co-Organisatoren und Teilnehmer können Teams Immersive auf PC, Mac und Meta Quest bis zur geplanten Einstellung am 2. April 2027 nutzen, wobei der Support bis dahin fortgesetzt wird. Microsofts GCC-, GCCH-, Sovereign-Cloud- und EDU-Umgebungen sind ausgeschlossen. Unterstützte Umgebungen und Servicelaufzeiten werden zu separaten Tests für compliance-sensible XR-Projekte, die jeweils eine ansonsten attraktive Hardware- und Softwarekombination ausschließen können.
Marktführer im Bereich Erweiterte Realität (XR)
-
Qualcomm Technologies Inc.
-
Meta Platforms Inc. (Reality Labs)
-
Sony Group Corp.
-
Microsoft Corp.
-
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Extended Reality (XR) Unternehmen in diesem Bericht
- Meta Platforms Inc. (Reality Labs)
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- HTC Corp. (Vive)
- Qualcomm Technologies Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Google XR)
- Pico Interactive Inc. (ByteDance)
- Varjo Technologies Oyj
- Magic Leap Inc.
- Nvidia Corp.
- Unity Technologies Inc.
- Vuzix Corp.
- Lenovo Group Ltd.
- Snap Inc.
- Niantic Spatial Inc.
- Ultraleap Ltd.
- HP Inc.
- Immersion Corp.
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen verwaltete Gerätedienste, dedizierte Unternehmensanwendungen und zusätzliche Flugtrainingskapazität als Wege zu XR-Einnahmen. Am 8. April 2026 fügte Samsung Electronics Android Enterprise-Unterstützung zu Galaxy XR für vollständig verwaltete und dedizierte unternehmenseigene Bereitstellungen hinzu. Vollständig verwaltete und dedizierte Gerätemodalitäten trennen die Flottenverwaltung vom Design einer spezifischen XR-Anwendung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| XR-Flottenimplementierung und -support | Galaxy XR-Steuerungen für unternehmenseigene Flotten | Unternehmens-Trainings- und Technologieteams | Einrichtung, Anwendungsbereitstellung und Support bündeln | Integration von Flottensteuerungen mit der Trainingsanwendung | Samsung Electronics Co. Ltd.; XR-Bereitstellungsanbieter |
| Dedizierte industrielle XR-Stationen | Galaxy XR-Unterstützung für dedizierte Geräte | Fertigungstechnik- und Trainingsteams | Aufgabenspezifische Anwendungen für gemeinsam genutzte Arbeitsstationen entwickeln | Aufgabenspezifische Inhalte und Workflow-Integration | Samsung Electronics Co. Ltd.; industrielle XR-Entwickler |
| Zusätzliche immersive Flugtrainingssysteme | Nachfrage nach hochwertiger Pilotentrainingskapazität | Militärische Luftfahrttrainingsorganisationen | Simulatorpakete an definierte Flugzeugtrainingsanforderungen anpassen | Plattformspezifische Simulations- und Trainingsabnahme | Vertex Solutions; Metrea Simulations |
| Quelle: Mordor Intelligence | |||||
Die dokumentierten Verwaltungsmodi betreffen unternehmenseigene Geräte und platzieren ihre unmittelbare Chance bei institutionellen Flotten und gemeinsam genutzten Arbeitsstationen. Für Flugtrainingsanbieter konzentriert sich die Chance auf Systeme, die an eine definierte Unterrichtsanforderung angepasst sind. Über alle Chancen hinweg ist die zentrale Öffnung ein wiederholbares Anwendungspaket, das Inhalte, Konfiguration und Support für eine identifizierte Käuferaufgabe kombiniert.
Jüngste Branchenentwicklungen im Markt für Extended Reality (XR)
- Sep 2026: Meta eröffnete die Online-Bestellung von Meta Ray-Ban Display in den Vereinigten Staaten, Kanada und dem Vereinigten Königreich und kündigte schrittweise Vorbestellungen in Frankreich, Italien und Deutschland an, wobei der 13. Oktober als geplanter Einzelhandelsstarttermin genannt wurde.
- Sep 2026: Snap stellte SPECS Intelligence für seine SPECS-AR-Brille vor und eröffnete eine US-iOS-Vorschau für Nutzer ab 18 Jahren.
- Apr 2026: Samsung Electronics Co. Ltd. fügte Android Enterprise-Unterstützung zu Galaxy XR hinzu, einschließlich vollständig verwalteter und dedizierter Geräteanwendungsfälle für unternehmenseigene Bereitstellungen.
Markt für Extended Reality (XR) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für erweiterte Realität (XR) misst die jährlichen weltweiten Ausgaben für Hardware, Software und Dienstleistungen, die virtuelle, erweiterte oder gemischte Realitätserlebnisse für den Verbraucher- und Unternehmenseinsatz bereitstellen oder unterstützen. Er umfasst XR-Angebote, die in allen Regionen verkauft werden.
Ausschlüsse aus dem Umfang: Eigenständige Inhalte, die nicht für AR-, VR- oder MR-Nutzung konzipiert sind, und Nur-2D-Display-Lösungen ohne XR-Bezug sind ausgeschlossen.
Segmentierungsübersicht
- Nach Angebot
- Hardware
- Software
- Dienstleistungen
- Nach Gerätetyp
- Head-Mounted Displays (kabelgebunden, eigenständig)
- Head-Up Displays
- Handheld- und Mobilgeräte
- Sonstige
- Nach Technologie
- Virtuelle Realität (VR)
- Augmentierte Realität (AR)
- Gemischte Realität (MR)
- Nach Endnutzerbranche
- Gaming und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Industrie und Fertigung
- Einzelhandel und E-Commerce
- Bildung und Schulung
- Luft- und Raumfahrt sowie Verteidigung
- Architektur, Ingenieurwesen und Bauwesen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie Daten der Internationalen Fernmeldeunion, technische Arbeiten der 3GPP, ARCore-Dokumentation von Google für Entwickler und OpenXR-Materialien der Khronos Group liefern Indikatoren zu Konnektivität, Rendering-Architektur, Gerätefähigkeiten und Software-Interoperabilität. Analysten nutzen diese Indikatoren, um die Infrastrukturbereitschaft und Interoperabilität über Regionen und Gerätetypen hinweg zu bewerten.
Unternehmenseinreichungen, Investorenmitteilungen, Produktinformationen, Bereitstellungsmeldungen und seriöse Presse können Belege für Anbieteraktivitäten, Preisgestaltung, Markteinführungen, Beschaffung und Anwendungsfälle liefern. Analysten vergleichen diese Signale mit öffentlichen technischen Quellen und der Marktgrenze. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden XR-Hardware-, Software- und Dienstleistungsanbieter, Kanalpartner sowie Verbraucher- und Unternehmenskäufer in APAC, EMEA und Amerika umfassen. Funktions- und Bereichsleiter können Sekundärbefunde zu Verkaufspreisen, Bereitstellungszeitplänen, Nutzung nach Endnutzerbranche und Angebotsmix validieren, während Führungskräfte und Manager Wachstumsannahmen und kommerzielle Einschränkungen klären können. Analysten würden widersprüchliche Belege durch gezielte Nachfragen untersuchen, ungelöste Lücken für die Sensitivitätsbehandlung dokumentieren und Antworten gegen öffentliche Offenlegungen und Stichproben von Anbieter- oder Kanalbelegen triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Führungskräfte: 20 % | APAC: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 30 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 50 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Der Analyst verankert eine Top-down-Schätzung in den weltweiten Ausgaben für XR-Angebote und gleicht sie mit selektiven Anbieter-Rollups, Kanalprüfungen und dem Stichproben-Durchschnittsverkaufspreis multipliziert mit dem Stückvolumen für Geräte ab. Belege zu Headset- und Smart-Glasses-Lieferungen und -Preisen, Unternehmensbereitstellungs- und Trainingsaktivitäten, mobiler und 5G-Abdeckung sowie offengelegten Software- und Serviceaktivitäten helfen dabei, jährliche Wertschätzungen und Segmentanteile nach Angebot, Gerätetyp, Technologie, Endnutzerbranche und Region aufzubauen. Eine multivariate Regression kann diese Indikatoren mit dem Marktwert in Beziehung setzen, wobei eine Szenarioanalyse verschiedene Adoptions- und Preispfade testet. Primärinterviews hinterfragen Variablenannahmen und helfen dabei, widersprüchliche Eingaben abzugleichen. Wo Anbieter- oder Kanaldaten unvollständig sind, begrenzt der Analyst Stichprobenschätzungen mit öffentlichen Liefer-, Preis- und Unternehmensbelegen und testet betroffene Annahmen in Szenarien, anstatt sie als vollständig beobachtete Gesamtwerte zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, Liefer- und Preisindikatoren, Technologie- und Konnektivitätsbelege sowie Käufer- oder Kanalsignale, untersuchen dann Anomalien und Abweichungen gegenüber früheren Perioden und verwandten Indikatoren vor der Freigabe. Sie dokumentieren die Lösung, nehmen erneut Kontakt zu Befragten auf, wenn Definitionen, Zeitpläne oder gemeldete Werte wesentlich voneinander abweichen, aktualisieren das Modell jährlich, überprüfen es nach wesentlichen Marktereignissen und führen eine neue Überprüfung vor der Lieferung durch.
Größe des Marktes für erweiterte Realität (XR) von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Markt für erweiterte Realität (XR) misst die jährlichen weltweiten Ausgaben für Hardware, Software und Dienstleistungen, die virtuelle, erweiterte oder gemischte Realitätserlebnisse für den Verbraucher- und Unternehmenseinsatz bereitstellen oder unterstützen.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann diese Indikatoren mit dem Marktwert in Beziehung setzen, wobei eine Szenarioanalyse verschiedene Adoptions- und Preispfade testet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15 Milliarden USD (2027) | |
| Marktforschungsunternehmen A | 8,26 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 44,9 % unter dem Wert dieses Berichts für 2027 von 15 Milliarden USD, 2 Jahre später. Seine veröffentlichte steigende Prognose macht einen niedrigeren früheren Jahreswert richtungsmäßig konsistent mit einem späteren Marktmaß. |
| Marktforschungsunternehmen B | 264,4 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 1.662,7 % über dem Wert dieses Berichts für 2027 von 15 Milliarden USD, 2 Jahre später. Die Quelle assoziiert XR mit allgemeinen Monitor-, Projektor-, Fernsehempfangs- und Elektronikkomponentenklassifikationen, die über XR-spezifische Angebotsverkäufe hinausgehen. |
Die Analysten von Mordor Intelligence triangulieren Anbieteroffenlegungen, Liefer- und Preisindikatoren, Technologie- und Konnektivitätsbelege sowie Käufer- oder Kanalsignale, untersuchen dann Anomalien und Abweichungen gegenüber früheren Perioden und verwandten Indikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erweiterte Realität (XR) und welches Wachstum wird prognostiziert?
Es wird prognostiziert, dass er von 15 Milliarden USD im Jahr 2027 auf 81,98 Milliarden USD bis 2032 wächst, mit einer CAGR von 40,45 % von 2027 bis 2032.
Was treibt die Akzeptanz von XR-Produkten und -Dienstleistungen an?
Industrielle digitale Zwillinge, immersives Training und smartphone-gestützte AR unterstützen die Akzeptanz. Im Jahr 2026 schloss Vertex Solutions die Bereitstellung von 25 T-38-Mixed-Reality-Trainingsgeräten an 4 Pilotenausbildungsbasen der US-Luftwaffe ab.
Welches XR-Angebot hat den größten Umsatzanteil?
Hardware hatte im Jahr 2026 einen Anteil von 52,25 % am XR-Umsatz, während Dienstleistungen mit einer CAGR von 40,9 % von 2027 bis 2032 am schnellsten wachsen sollen.
Welche Unternehmen konkurrieren in der XR-Branche?
Das Wettbewerbsfeld umfasst Qualcomm Technologies Inc., Meta Platforms Inc. (Reality Labs), Sony Group Corp., Microsoft Corp. und Apple Inc. und deckt XR-Verarbeitung, Headsets und Software ab.
Was könnte die breitere Nutzung immersiver XR-Systeme einschränken?
Gerätekosten und Beschwerden bei längerer Nutzung können die Akzeptanz einschränken. Ein Experte, der Anfang 2025 befragt wurde, nannte den Preis von 3.499 USD für Apple Vision Pro als potenziellen Kaufabschreckungsfaktor beim VR-Shopping.
Welche Region führt bei den XR-Ausgaben und welche soll am schnellsten wachsen?
Nordamerika hatte im Jahr 2026 einen Anteil von 36,37 % am XR-Umsatz. Asien-Pazifik soll am schnellsten wachsen, mit einer CAGR von 41 % von 2027 bis 2032.