
Immersive Virtual Reality Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.29 Milliarden US-Dollar |
| Marktgröße (2031) | 55.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.68 % |
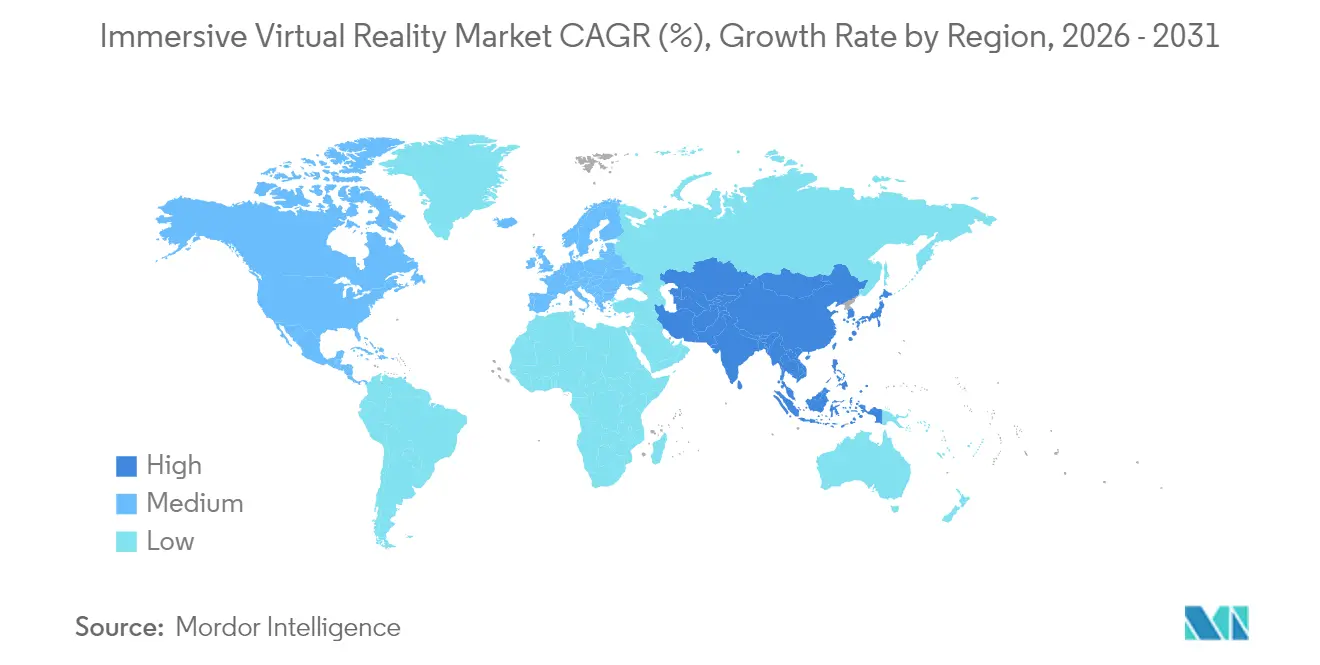
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
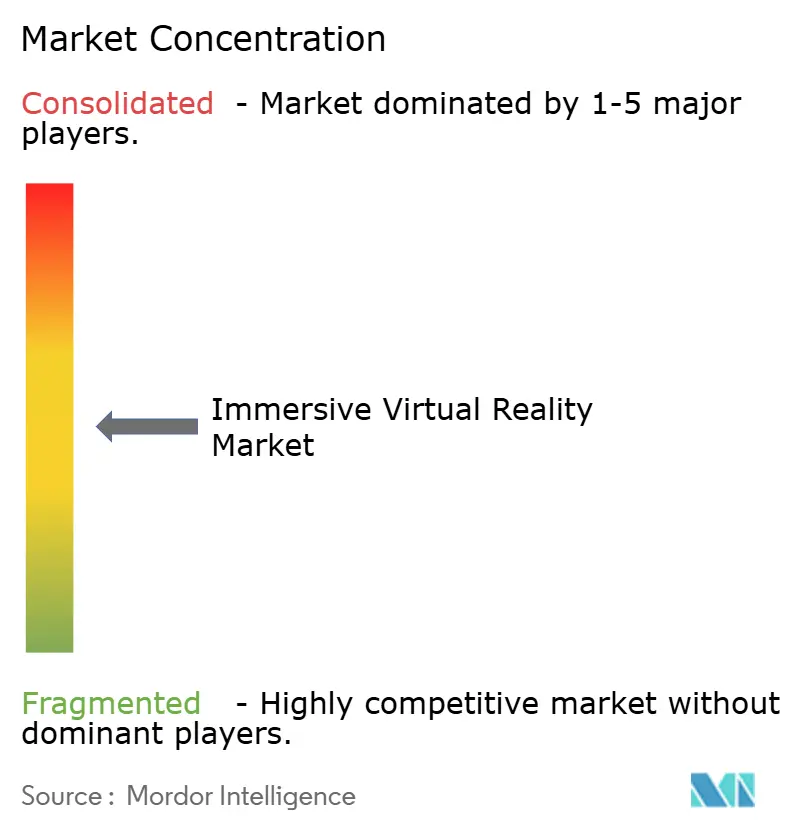
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Immersive Virtual Reality Marktanalyse von Mordor Intelligence
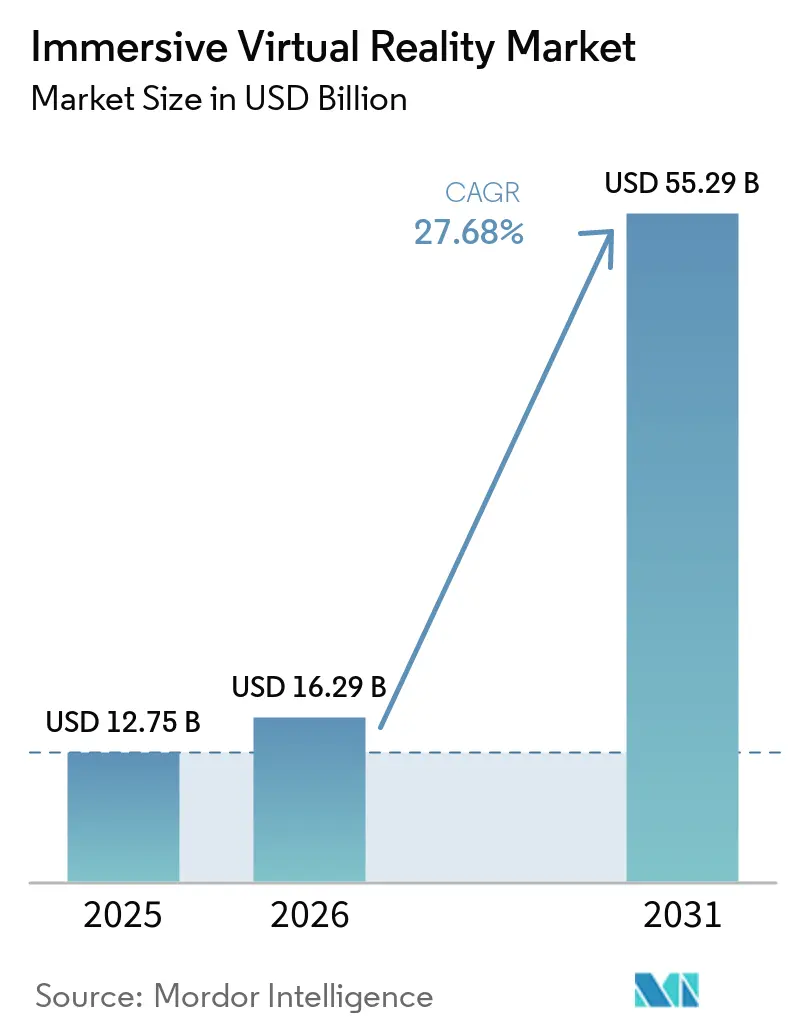
Die Immersive Virtual Reality Marktgröße wird voraussichtlich von 12,75 Milliarden USD im Jahr 2025 auf 16,29 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 27,68 % über 2026–2031 55,29 Milliarden USD erreichen.
Die kommerzielle Nachfrage wächst, da Unternehmen von Pilotprogrammen zu skalierten Rollouts übergehen, insbesondere in der Flugsimulation für die Luft- und Raumfahrt, im Pilotentraining für die Verteidigung und in regulierten Gesundheitstherapien. Head-Mounted Displays bleiben der dominante Geräteformfaktor, doch eigenständige Modelle beschleunigen sich am schnellsten, da Käufer kabellose Konfigurationen schätzen, die PC- oder Konsolenvoraussetzungen entfallen lassen. Nordamerika behält die Führung bei den Ausgaben, aber der asiatisch-pazifische Raum wächst schneller, getrieben durch chinesische staatliche Standardisierungsinitiativen und mehr als 100 groß angelegte VR-Installationen, die 2024 gestartet wurden. Der Schwung zeigt sich auch in den ROI-Kennzahlen der Unternehmen: Walmart verkürzte die Trainingszeiten um 96 % und Boeing reduzierte die Einweisung in Verdrahtungsprozesse um 75 %, was Kosteneinsparungen bestätigt, die weit über die Unterhaltung hinausgehen. Turbulenzen auf der Angebotsseite bei Halbleitern und hochreinem Quarz treiben die Komponentenkosten in die Höhe, obwohl softwarebasierte Fortschritte wie Cloud-Streaming und KI-gesteuerte adaptive Inhalte dazu beitragen, die Preisreibung bei Hardware zu mildern.
Wichtigste Erkenntnisse des Berichts
- Nach Gerät erfassten Head-Mounted Displays im Jahr 2025 einen Marktanteil von 85,40 % am Immersive Virtual Reality Markt, während eigenständige HMDs bis 2031 voraussichtlich mit einer CAGR von 32,20 % wachsen werden.
- Nach Endnutzerbranche hielt Unterhaltung und Gaming im Jahr 2025 einen Umsatzanteil von 45,55 %; Gesundheitsanwendungen sind positioniert, um bis 2031 mit einer CAGR von 28,65 % zu expandieren.
- Nach Komponente hielt Hardware im Jahr 2025 einen Umsatzanteil von 85,35 %; die Softwarekomponente ist positioniert, um bis 2031 mit einer CAGR von 28,22 % zu expandieren.
- Nach Immersionstyp beherrschten vollimmersive Systeme im Jahr 2025 einen Anteil von 61,40 % und werden voraussichtlich bis 2031 mit einer CAGR von 30,55 % steigen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 37,60 % an der Immersive Virtual Reality Marktgröße, während der asiatisch-pazifische Raum im gleichen Zeitraum mit einer CAGR von 31,85 % vorankommen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von VR im Luft- und Raumfahrt- sowie Verteidigungstraining | +4.80% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbraucherakzeptanz über Gaming-HMDs | +6.20% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatlich finanzierte VR-Gesundheitstherapie-Pilotprojekte | +3.50% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Unternehmens-Metaverse-Plattformen für die Fernzusammenarbeit | +5.10% | Global, unternehmensfokussierte Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz von VR im Luft- und Raumfahrt- sowie Verteidigungstraining
Verteidigungsbehörden integrieren immersive Technologien, einschließlich Simulatoren, in zentrale Ausbildungslehrpläne. Die U.S. Air Force hat im Rahmen ihrer Initiative zur Transformation der Pilotenausbildung 225 VR-Geräte eingesetzt, während Mass Virtual damit verbundene Verträge im Wert von 67 Millionen USD sicherte. Lockheed Martin und Red 6 integrierten augmentierte Überlagerungen für den TF-50-Trainer, und Vrgineers schloss sich einem tschechischen Abkommen an, um die F-35-Simulationskapazität zu erweitern. Die regulatorische Angleichung schreitet voran, da die Federal Aviation Administration mit Vertex Solutions und Varjo zusammenarbeitet, um die Standards für zivile Flugsimulatoren zu aktualisieren. Diese Maßnahmen verkürzen die Qualifikationserwerbszyklen, reduzieren die Kraftstoffausgaben für Realflüge und stützen ein nachhaltiges Wachstum des immersiven Virtual-Reality-Marktes. Anhaltende Beschaffungspipelines in Europa und Asien stärken den mittelfristigen Ausblick.
Verbraucherakzeptanz über Gaming-HMDs
Die weltweiten VR-Headset-Lieferungen stiegen 2024 auf 9,6 Millionen Einheiten, wobei Meta einen Anteil von 73 % hielt und Apples Vision Pro trotz eines Preises von 3.499 USD eine Premium-Nische von 5 % sicherte. Eigenständige HMDs expandieren mit einer CAGR von 33,20 %, da Käufer kabellose Nutzung bevorzugen, doch günstigere Markteinführungen wie das Quest 3S konnten die Schwäche in der Weihnachtssaison nicht vollständig ausgleichen, was darauf hindeutet, dass die Inhaltsbreite ebenso wichtig ist wie der Preis. Chinas Zölle von 105 % auf ausländische Hardware und regionale GPU-Engpässe riskieren einen Anstieg der Einzelhandelspreise, aber groß angelegte standortbasierte VR-Erlebnisse, die von lokalen Behörden finanziert werden, ziehen weiterhin Erstnutzer an und unterstützen das kurzfristige Einheitenwachstum. Der beschleunigte 5G-Ausbau und Cloud-Rendering werden die Leistungsbarrieren weiter senken und den Schwung für den Immersive Virtual Reality Markt aufrechterhalten.
Staatlich finanzierte VR-Gesundheitstherapie-Pilotprojekte
Regulierungsbehörden befürworten klinische Wirksamkeitsansprüche. Die FDA-Zulassung für die analgetische Therapie RelieVRx und die Biofeedback-Software DeepWell DTx validierten immersive Behandlungen bei Schmerzen, Stress und Bluthochdruck. Click Therapeutics erhielt die Zulassung für ein digitales Therapeutikum gegen Depressionen, und der britische National Health Service genehmigte gameChange für die Psychose-Behandlung, was Erstattungskanäle eröffnet, die die Krankenhausadoption risikoärmer machen[3]Britischer National Health Service, "gameChange VR-Therapieleitfaden," nhs.uk. US-amerikanische Chirurgen an der UC San Diego und am Cedars-Sinai führten Vision Pro-Unterstützung ein, um die intraoperative Visualisierung zu verbessern, während Versicherer ergebnisbasierte Zahlungsmodelle evaluieren. Diese Meilensteine erweitern die adressierbaren Anwendungsfälle und stärken das langfristige Aufwärtspotenzial des Immersive Virtual Reality Marktes.
Unternehmens-Metaverse-Plattformen für die Fernzusammenarbeit
Die Integration von Microsoft Mesh mit Meta Quest-Headsets bietet lebensechte Avatare und räumlichen Ton, die Lücken in der Remote-Teamarbeit schließen. Walmart skalierte die VR-Schulung auf 2,2 Millionen Mitarbeiter, verkürzte die Trainingszeit von acht Stunden auf fünfzehn Minuten und entlastete Ausbilder für höherwertige Aufgaben. Boeings Module für Verdrahtungsprozesse reduzierten das Onboarding von Ingenieuren um 75 % und senkten die Nacharbeitskosten, während Lufthansa Mixed Reality in der Kabinenbesatzungsausbildung einsetzte und dabei 80 % im Vergleich zu herkömmlichen Simulatorsitzungen einsparte. Virtual Reality bleibt eine wichtige Technologie im immersiven Simulatormarkt, während Mixed-Reality-Lösungen zunehmend eingesetzt werden, um digitale Anweisungen mit physischen Anlagen zu kombinieren. Immersive Analytik-Tools wie ArborXR Insights integrieren Leistungsdaten in Lernmanagementsysteme, verbessern die ROI-Messung und stärken die Bereitschaft von Unternehmen für immersive Lösungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für multisensorische Anlagen | -3.20% | Global, insbesondere preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Inhaltsknappheit und Ökosystemfragmentierung | -2.80% | Global, stärker ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für multisensorische Anlagen
Die Materialkosten des Apple Vision Pro belaufen sich auf 1.542 USD, wobei Micro-OLED-Displays allein 35 % der Kosten ausmachen, was unterstreicht, wie anspruchsvolle Optik die Einzelhandelspreise in die Höhe treibt. Hurrikan Helene beschädigte Quarzminen in North Carolina, die bis zu 90 % des weltweiten hochreinen Quarzes liefern, der für die Halbleiter-Fotolithografie unerlässlich ist, und trieb die Komponentenpreise weiter in die Höhe. Zölle von über 100 % auf in China hergestellte Headsets sowie GPU-Engpässe nach den Erdbebenstörungen bei TSMC erhöhen die Anschaffungskosten für Verbraucher und Unternehmen. US-amerikanische Fertigungsanlagen arbeiten mit Betriebskosten, die 35 % über denen asiatischer Wettbewerber liegen, was die inländische Preisreduzierung einschränkt. Unternehmen reagieren mit Massenvorkaufverträgen zur Sicherung der Versorgung, doch kurzfristiger Preisschock dämpft die Akzeptanz in preissensiblen Regionen und bremst die Entwicklung des Immersive Virtual Reality Marktes.
Inhaltsknappheit und Ökosystemfragmentierung
Eine dünne Bibliothek unternehmenstauglicher und regulierungskonformer Anwendungen begrenzt die tägliche Nutzungshäufigkeit. Die Feiertagsapp-Downloads von Meta Quest sanken im Jahresvergleich um 27 %, obwohl die Hardwarepreise gesunken waren, was verdeutlicht, dass der Preis Inhaltslücken nicht ausgleichen kann. Gesundheitsentwickler navigieren durch 18- bis 24-monatige FDA-Studien, was Rollouts verlangsamt und die Breite des Therapiekatalogs einschränkt[2]Frontiers in Virtual Reality, "Regulatorische Wege für medizinische VR-Inhalte," frontiersin.org. Unternehmen stehen vor plattformübergreifenden Kompromissen zwischen Unity, Unreal Engine und proprietären SDKs, die Entwicklungsbudgets aufblähen und Nutzerbasen fragmentieren. Chinas staatlich finanzierte kulturelle IP-Projekte beheben Engpässe teilweise, liefern aber oft homogene Erlebnisse, die die Differenzierung behindern. Die Monetarisierung bleibt weitgehend auf Einmalkäufe beschränkt, was nachhaltige Studioökonomien herausfordert und das mittelfristige Wachstum des Immersive Virtual Reality Marktes begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerät:
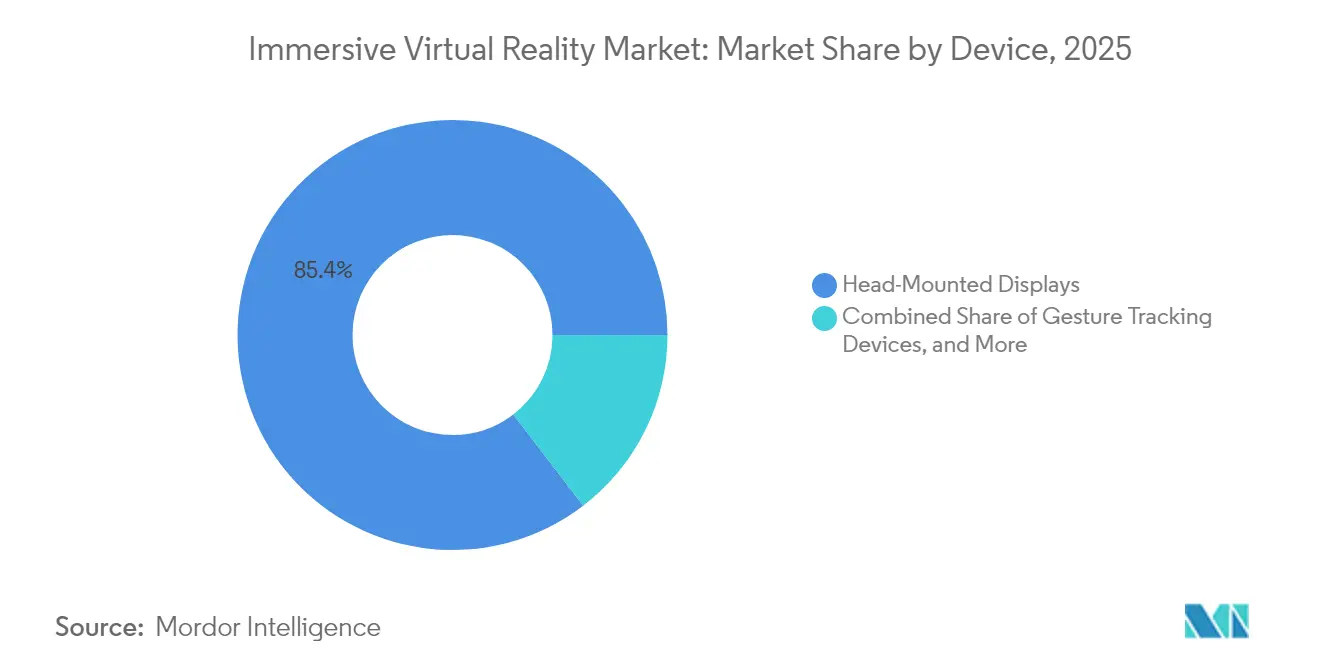
Eigenständige HMDs erweitern den kabellosen ReizDie Immersive Virtual Reality Marktgröße für Head-Mounted Displays war 2025 dominant, da der Formfaktor einen Umsatzanteil von 85,40 % sicherte. Eigenständige Varianten sind für den schnellsten Anstieg positioniert und werden bis 2031 voraussichtlich mit einer CAGR von 32,20 % wachsen, da Käufer kabellose Bedienung bevorzugen, die die Ersteinrichtung beschleunigt. Metas Quest-Linie hält weiterhin 73 % der Lieferungen, doch das Quest 3S für 299 USD konnte die Feiertagsnachfrage nicht ankurbeln, was Inhalte statt Preis als begrenzenden Faktor unterstreicht. Kabelgebundene Anlagen verlieren an Beliebtheit, da kabelloses Streaming die Latenz verringert, während Smartphone-Hüllen-Viewer zurückgehen, weil dedizierte Hardware erschwinglicher und leistungsfähiger ist.
Gestenverfolgungszubehör und haptische Handschuhe gewinnen in Unternehmensschulungsprogrammen an Bedeutung, die eine präzise Handartikulation erfordern. Patentanmeldungen von Meta, Sony und Microsoft rund um taktiles Feedback steigern die Benutzerimmersion, obwohl Ganzkörperanzüge aufgrund höherer Kosten und Reinigungskomplexität eine Nische bleiben. VR-Kameras werden an Chinas standortbasierte Unterhaltungsbetreiber verkauft, die 2024 über 100 Veranstaltungsorte eröffneten und die lokale Inhaltserfassung bereicherten. Komponentenengpässe infolge von Quarzminen-Störungen können die Materialkosten in allen Geräteklassen erhöhen, doch Fortschritte bei der Display-Ausbeute und der Batteriedichte werden voraussichtlich die Kostensteigerung nach 2026 dämpfen und eine breitere Gerätedurchdringung in den Immersive Virtual Reality Markt unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzerbranche:
Gesundheitswesen steigt auf regulatorischem RückenwindUnterhaltung und Gaming behielten 2025 einen Anteil von 45,55 % an der Immersive Virtual Reality Marktgröße, da Blockbuster-Titel und Esports-Events die Verbraucherausgaben verankerten. Das Gesundheitswesen verzeichnet jedoch den steilsten Anstieg und wird bis 2031 voraussichtlich eine CAGR von 28,65 % liefern, gestützt durch FDA- und CE-Zulassungen, die Erstattungswege eröffnen. Die Zulassungen von RelieVRx und DeepWell DTx führen therapeutische Inhalte in das Schmerzmanagement und die psychische Gesundheit ein und verlagern das Segment vom experimentellen in den verschreibungspflichtigen Bereich.
Verteidigung und Luft- und Raumfahrt beschaffen weiterhin große Simulatorflotten, wie die bereits eingesetzten 225 USAF-Trainingseinheiten belegen, während Bildungsanbieter in die Vorhut eintreten, da Walmart, Boeing und Bank of America zweistellige Produktivitätssteigerungen quantifizieren. Automobilunternehmen wie Lufthansa und CAE wenden Mixed Reality für die Besatzungsführung und die Cockpit-Eingewöhnung an, und Architekturbüros nutzen holografische Rundgänge, um Designfehler frühzeitig zu erkennen. Das Einzelhandelsengagement bleibt explorativ, gehemmt durch Inhaltskosten und Hygienebedenken bei Headsets. Fertigungs- und Energiekonzerne wie BP führen Sicherheitsmodule ein und demonstrieren, wie der Validierungseffekt des Gesundheitswesens in benachbarte Sektoren eindringt, was den Wachstumsimpuls für den Immersive Virtual Reality Markt verstärkt.
Nach Komponente:
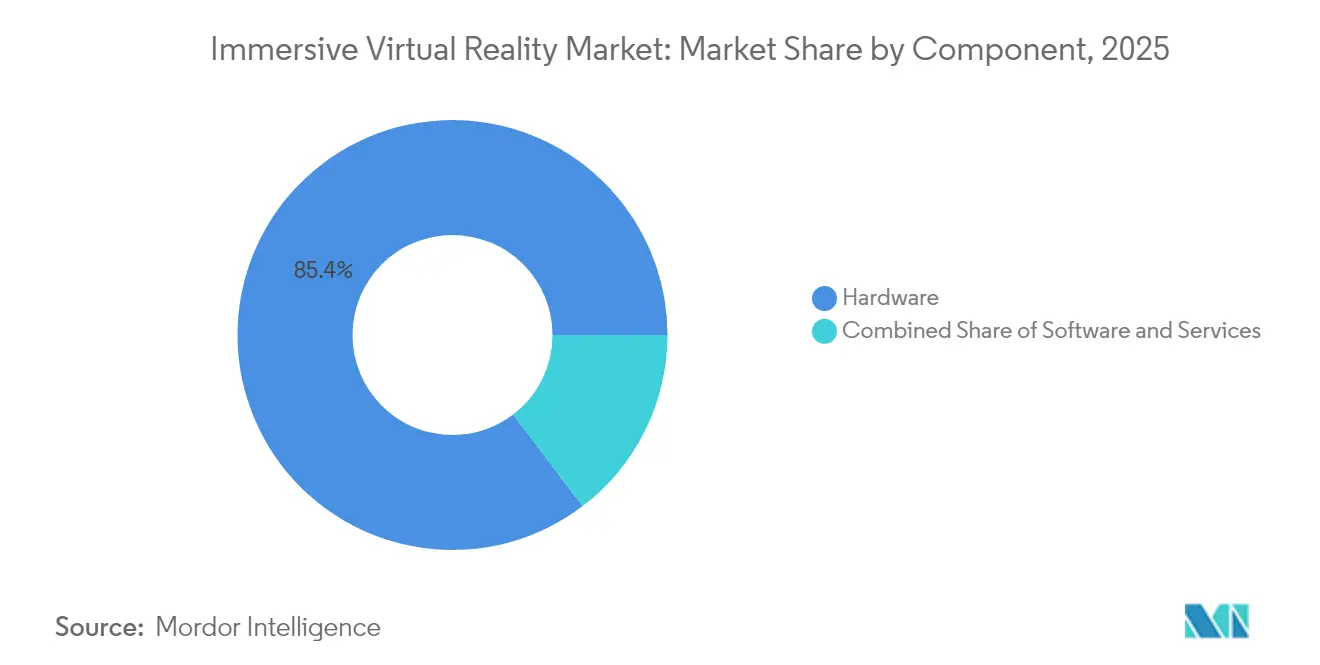
Software übertrifft die Hardware-ReifeHardware beherrscht 2025 noch immer 85,35 % des Umsatzes, doch Software expandiert mit einer CAGR von 28,22 %, da Unternehmen Budgets auf maßgeschneiderte Anwendungen und Analyse-Dashboards umlenken. Die Materialkosten des Apple Vision Pro von 1.542 USD verdeutlichen die Kapitalintensität, die für Micro-OLED- und Sensor-Stacks erforderlich ist, und erklären, warum Anbieter darum wetteifern, die Optikpreise zu senken. Samsung trat Ende 2024 mit einem Snapdragon XR2+ Gen 2-betriebenen Gerät in den Markt ein, begrenzte jedoch die Erstauflagenvolumina aufgrund von Versorgungsengpässen auf 300.000 Einheiten.
Softwareanbieter profitieren von wiederkehrenden Lizenzgebühren und schnelleren Veröffentlichungszyklen, die nicht durch physische Lagerbestände behindert werden. Geräteverwaltungsplattformen wie ArborXR überwachen mehr als 3.000 Unternehmensbereitstellungen und vereinfachen Flottenaktualisierungen und Compliance-Berichte. Cloud-gerendertes Streaming baut ein Thin-Client-Paradigma auf, das den Rechenaufwand an den Edge verlagert und Käufern hilft, Headset-Upgrades aufzuschieben. KI beschleunigt die Inhaltserstellung durch prozedurale Weltgestaltung und adaptive Lernscripte. Dienstleistungsumsätze skalieren parallel dazu und decken Systemintegration und regulatorische Validierung ab. Da sich Hardware-Engpässe nach 2026 abschwächen, wird ein ausgewogenes Wachstum über alle Komponenten hinweg erwartet, das den Immersive Virtual Reality Markt stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Immersionstyp:
Vollimmersive Formate behaupten ihre FührungVollimmersive Umgebungen machten 2025 61,40 % des Umsatzes aus und sollen mit einer CAGR von 30,55 % steigen, da Organisationen die vollständige sensorische Isolation für Hochrisikosimulationen und therapeutische Fokussierung bevorzugen. Militärpiloten verlassen sich auf Panoramadisplays und Bewegungsplattformen, die G-Kraft-Hinweise spiegeln, während FDA-zugelassene Schmerztherapie auf ununterbrochene visuelle Immersion angewiesen ist, um neuronale Bahnen zu modulieren.
Teilimmersive Lösungen sprechen industrielle Schulungen an, bei denen ein gewisses Bewusstsein für die reale Welt aus Sicherheitsgründen erforderlich ist, doch ihr Anteil flacht ab, da die Hardwarekosten sinken und vollständige Immersion erschwinglich wird. Nicht-immersives Desktop-VR geht zurück, da Nutzer zu Head-Mounted-Optionen mit reichhaltigeren Präsenzhinweisen wechseln. Chinesische Kulturparks präsentieren vollimmersive Handlungsbögen, die Duft, Haptik und volumetrische Aufnahmen verbinden und ein längeres Engagement fördern. KI-gestützte Bewegungsvorhersage bekämpft Cyberkrankheit und adressiert eine anhaltende Adoptionshürde. Kostensteigerungen betreffen vollimmersive Systeme aufgrund von Multi-Display-Anlagen stärker, doch modulare Designs und Cloud-Auslagerung werden voraussichtlich die Lücke schließen und die Führung im Immersive Virtual Reality Markt aufrechterhalten.
Geografische Analyse
Nordamerika Immersiver Virtual-Reality-Markt
Nordamerika behauptete seine Führungsposition im immersiven Virtual-Reality-Markt mit einem Umsatzanteil von 37,60 % im Jahr 2025, gestützt durch erhebliche Verteidigungsausgaben und eine frühe Unternehmensadoption. US-amerikanische Unternehmen profitieren von großen Budgets für Pilotenausbildung und Erstattungspipelines im Gesundheitswesen, obwohl höhere Halbleiterfertigungskosten die Hardwarepreise im Vergleich zu asiatischen Wettbewerbern in die Höhe treiben. Die Region nutzt Cloud-Infrastruktur und den 5G-Ausbau, um Remote-Rendering-Lösungen zu erproben, die Kostenhürden bei Geräten ausgleichen könnten. Unternehmensschulungsprogramme bei Walmart, Boeing und Bank of America liefern inländische Referenzprojekte und stärken den Anbieterfokus auf nordamerikanische Kunden.
APAC Immersiver Virtual-Reality-Markt
Asien-Pazifik verzeichnete mit 31,85 % den höchsten regionalen CAGR, angetrieben durch Chinas strukturierten politischen Rahmen für das Metaverse und mehr als 100 großangelegte Virtual-Reality-Installationen, die 2024 in Betrieb genommen wurden. Das Ministerium für Industrie und Informationstechnologie bildete einen Normenausschuss, der Geräteprotokolle harmonisiert, während die Nationale Filmverwaltung Virtual-Reality-Kino-Einführungen förderte. IDC prognostiziert, dass die regionalen Ausgaben für Augmented Reality und Virtual Reality bis 2029 10,5 Milliarden USD übersteigen werden, was 26,5 % der weltweiten Ausgaben entspricht. Japan und Südkorea tragen durch staatliche Fördermittel für Bildungs- und Smart-Manufacturing-Pilotprojekte zum Wachstum bei, und Indiens kosteneffizientes Entwickler-Ökosystem beschleunigt die Erstellung lokalisierter Inhalte. Die Nähe zu Komponentenlieferketten hilft, Frachtsverzögerungen zu mindern, obwohl Naturkatastrophenrisiken wie TSMCs Erdbeben- und taifunbedingte Quarzverwerfungen weiterhin operative Risiken darstellen.
Europa Immersiver Virtual-Reality-Markt
Europa nimmt eine strategische Mittelposition ein, unterstützt durch den Fahrplan der Europäischen Kommission für virtuelle Welten und Deutschlands XR-Interaktionsnetzwerk aus 60 Unternehmen, die mehrjährige staatliche Förderung erhalten. Die Industriekoalition für virtuelle und erweiterte Realität prognostiziert bis 2025 860.000 neue europäische Arbeitsplätze, was den politischen Willen signalisiert, mit den US-amerikanischen und chinesischen Ökosystemen zu konkurrieren. Die London School of Economics befürwortet einen „Airbus für das Metaverse”, um industrielles Fachwissen zu bündeln, während Unternehmen wie BMW, IKEA und Bosch mit interoperablen digitalen Zwillingen experimentieren. Währungsschwankungen und strengere Datenschutzvorschriften können die Verbraucherakzeptanz verlangsamen, doch die grenzüberschreitende Zusammenarbeit bei Normen und Ethik stärkt die langfristige regionale Wettbewerbsfähigkeit und sichert den europäischen Beitrag zum immersiven Virtual-Reality-Markt.

Regulatorisches Umfeld
Das regulatorische Umfeld für immersive VR wird zunehmend durch formale Normen und KI-Governance geprägt, weniger durch freiwillige Leitlinien. Im Jahr 2024 ergänzte ISO/IEC 5927:2024 Sicherheitshinweise für die Nutzung von AR/VR (einschließlich Vektion und sicherer Immersion), während ISO 9241-820:2024 die Ergonomie- und Mensch-System-Interaktionsanforderungen für immersive Umgebungen verstärkte, was sich auf Beschaffung und Risikokontrollen bei Unternehmenseinsätzen auswirkt.
Auch nationale und regionale Vorschriften zur Erstellung immersiver Inhalte und zur Transparenz werden strenger. China veröffentlichte am 23.08.2024 GB/T 44465-2024, um Produktionsprozesse für VR/AR-Inhalte festzulegen (in Kraft seit 01.03.2025), und erließ DY/Z 14.1-2026 (in Kraft ab 29.01.2026) für technische Anforderungen und Sicherheitsmanagement von Virtual-Reality-Filmen. In Europa fügt der EU AI Act (Verordnung (EU) 2024/1689) unter Artikel 50 Transparenzpflichten für bestimmte KI-Systeme hinzu, die zur Erzeugung oder Manipulation von Inhalten in immersiven Kontexten eingesetzt werden, mit vollständiger Anwendung ab 02.08.2026, was den Compliance-Aufwand für VR-Plattformen erhöht, die KI-gestützte Inhaltserstellung und Avatar-Systeme nutzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für immersive VR umfasst die Komponentenversorgung (Optik, Displays, Sensoren, Chipsätze), die OEM-Gerätemontage (HMDs und Peripheriegeräte) sowie Inhalte und Software-Tools (Game-Engines, SDKs, Gerätemanagement, Analytik). Sie umfasst auch den Vertrieb (Konsumentenhandel, Direktvertrieb an Unternehmen, Integratoren) und Dienstleistungen (Systemintegration, Erstellung von Schulungsinhalten und regulatorische Validierung im Gesundheitswesen). Die Hardwarekosten konzentrieren sich weiterhin auf fortschrittliche Optik und Rechenleistung, während Software und Dienstleistungen durch wiederkehrende Lizenzierung, Flottenmanagement und Workflow-Integration in regulierten und sicherheitskritischen Umgebungen mehr Wert erfassen.
Partnerschaften verbinden zunehmend benachbarte Glieder der Kette, um Reibungsverluste zu reduzieren und schneller zu skalieren. Im Januar 2025 ging KION eine Partnerschaft mit NVIDIA und Accenture ein, um digitale Zwillinge und physisch KI-gestützte Roboter in Lagerbetrieben einzusetzen, wodurch Simulation und digitale Zwillinge als vorgelagerte Inputs positioniert werden, die nachgelagerte XR-Schulungen und operative Workflows speisen. Im März 2025 demonstrierte Innoactive XR-Streaming auf Apple Vision Pro und Meta Quest 3 unter Verwendung von NVIDIA Omniverse und OpenUSD, was die wachsende Bedeutung von Cloud- und Streaming-Pipelines bei der Entkopplung der Erlebnisqualität von lokalen Gerätebeschränkungen unterstreicht. Im April 2026 verlängerte Unity eine mehrjährige Partnerschaft mit Meta, wodurch die Abstimmung zwischen Engine und Plattform für Entwickler-Tools und Distribution gestärkt wurde, und im Februar 2026 trat Virtuix dem Made-for-Meta-Programm bei, um die Kompatibilität von Peripheriegeräten zu zertifizieren, was zeigt, wie Plattformprogramme Zubehör-Ökosysteme und Vertriebswege prägen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da globale Technologieführer einen bedeutenden Anteil halten, während spezialisierte Unternehmen vertikale Nischen besetzen. Meta beherrscht mit seiner Quest-Familie rund 73 % der Headset-Lieferungen, doch Reality Labs verzeichnet weiterhin hohe Betriebsverluste, die sich seit 2020 auf über 58 Milliarden USD kumuliert haben. Apples Vision Pro sicherte sich innerhalb von Monaten einen Anteil von 5 % und bestätigte eine Premium-Ausrichtung auf Produktivität und Gesundheitswesen trotz des hohen Einzelhandelspreises[1]Apple Inc., "Einführung von Vision Pro," apple.com. Sony hält durch PlayStation VR2 eine Präsenz von 9 %; das Liefervolumen sank jedoch 2024 um 25 %, da Verbraucher breitere Anwendungsfälle jenseits des Gamings suchten.
Strategische Partnerschaften unterstreichen den Unternehmenswert. Microsoft und Meta entwickeln gemeinsam Arbeitsplatz-Avatare über Mesh, während Verteidigungsintegratoren Lockheed Martin und Red 6 AR-Überlagerungen in Trainingsflugzeuge für die U.S. Air Force und Navy integrieren. Vrgineers arbeitet an F-35-Simulatoren, und Vertex Solutions unterstützt FAA-Standardaktualisierungen und festigt den Einfluss von Verteidigung und Luftfahrt auf Feature-Roadmaps. RelieVRx und DeepWell DTx veranschaulichen die medizinische Vertikalisierung und erhalten regulatorische Zulassungen für Schmerz- und psychische Gesundheitstherapien, die nur wenige Breitplattformanbieter verfolgen.
Fusionen und Übernahmen deuten auf Konsolidierung hin: Google erwarb für 250 Millionen USD einen Teil von HTCs XR-Einheit, um Android XR zu stärken, und Infinite Reality übernahm Landvault und The Drone Racing League in Deals mit einem Gesamtvolumen von 700 Millionen USD, um die Metaverse-Unterhaltung zu skalieren. Samsung, Qualcomm und Qualcomms Foundry-Partner treiben Chipsatz-Roadmaps voran, die KI-Inferenz auf dem Gerät optimieren, die Abhängigkeit von diskreten GPUs reduzieren und die Materialkosten senken. Die Fragilität der Lieferkette bleibt ein gemeinsamer Schmerzpunkt, da Quarzminen-Ausfälle und Zollerhöhungen Preis-Ökosystem-Risiken darstellen, aber auch regionale Diversifizierung fördern. Insgesamt ist die Wettbewerbspositionierung im Fluss, doch anhaltende Forschung und Entwicklung sowie politische Unterstützung werden voraussichtlich eine ausgewogene Landschaft für den Immersive Virtual Reality Markt erhalten.
Marktführer im Bereich Immersive Virtual Reality
Carl Zeiss AG
Sony Corporation
EON Reality
Avegant Corporation
Samsung Electronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Immersiver Virtual-Reality-Markt
- Meta Platforms Inc. (Oculus)
- Sony Corporation
- HTC Corporation
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Microsoft Corporation
- Pico Interactive (ByteDance Ltd.)
- Valve Corporation
- Varjo Technologies Oy
- HP Inc.
- Carl Zeiss AG
- Avegant Corporation
- Varjo Technologies
- Vrgineers
- Magic Leap, Inc.
- Google LLC
- Eon Reality, Inc.
- CyberGlove Systems LLC
- Ultraleap Ltd. (Leap Motion)
- Sixense Enterprises Inc.
- Vuzix Corporation
- Lenovo Group Ltd.
- Ultraleap Ltd.
Lesen Sie die Analyse der immersive Virtual Reality-Unternehmen

Marktchancen und Zukunftsaussichten
Unternehmensschulungen und Einsatzunterstützung im Feld sind ein bedeutender Whitespace-Bereich, in dem sich immersive VR von festen Simulatorräumen zu tragbaren, headset-basierten Programmen an Arbeitsplätzen und für verteilte Belegschaften verschiebt. Im März 2026 stellte John Deere ein Extended-Reality-Trainingssystem für die Schulung von Bedienern, Händlern und Kunden bei schwerem Maschineneinsatz vor, was die Ausweitung über Luftfahrt, Verteidigung und Einzelhandel hinaus auf industrielle Ausrüstungs-Workflows zeigt, die von wiederholbarem, risikoarmem Üben und standardisierter Anleitung profitieren.
Ortsgebundene immersive Erlebnisse und markenbezogene Installationen erweitern weiterhin das adressierbare Publikum und schaffen zusätzliche Wege zur Monetarisierung von Inhalten sowie lokale Partnerschaftsmöglichkeiten. Im März 2026 startete VIVERSE (HTC) ein Free-Roam-VR-Erlebnis in der Burg Osaka, was auf anhaltende Investitionen in stark frequentierte, standortbasierte Formate hinweist. Groß angelegte öffentliche Installationen unterstützen auch längere Verweildauern sowie neue Marketing- und Tourismuskanäle, darunter die Eröffnung einer KI- und cloudgestützten interaktiven Installation von Alibaba in Mailand im Februar 2026 im Zusammenhang mit den Olympischen Winterspielen Milano Cortina 2026. Auf der regulatorischen Seite hebt der vorgeschlagene United States Leadership in Immersive Technology Act of 2025 (H.R. 2321/S. 1106) die politische Aufmerksamkeit für behördenübergreifende Koordination und Wettbewerbsfähigkeit hervor und deutet auf klarere Rahmenwerke hin, die die Unsicherheit hinsichtlich Standards, Sicherheit und verantwortungsvollem Einsatz verringern können.
Recent Industry Developments in Immersiver Virtual-Reality-Markt
- Juni 2026: Carl Zeiss Meditec AG kündigte eine strategische Zusammenarbeit mit Envision Health Technologies an, um die Glaukombehandlung durch gamifizierte Virtual Reality für Sehfunktionstests voranzubringen. Die Zusammenarbeit erweitert den Einsatz von VR in regulierten klinischen Workflows und verknüpft immersive Erlebnisse mit diagnostischen Pfaden und spezialisierter Versorgung.
- Dezember 2025: EON Reality stellte ein National-Spatial-AI-Infrastructure-Framework vor, das Spatial AI Centers mit Technologien wie Sony Spatial Displays, VR-Labors und Hologramm-Beacons verbindet. Die Initiative skizziert Rollout-Modelle für mehrere Standorte, die die Beschaffung durch Unternehmen und den öffentlichen Sektor beschleunigen können, indem Hardware, Software und Schulungsinhalte in einen integrierten Infrastrukturansatz gebündelt werden.
- April 2025: Sony Electronics veröffentlichte die SDK-Version 2.5.0 für seine Spatial Reality Displays (ELF-SR1 und ELF-SR2), mit Verbesserungen wie stärkerer OpenXR-Unterstützung zur Verbesserung der Kompatibilität für Anwendungsentwickler. Normkonforme Tools reduzieren die Entwicklungsreibung und unterstützen plattformübergreifende Content-Pipelines, die immersive Anwendungsfälle über Gaming hinaus erweitern können.


Immersiver Virtual-Reality-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für immersive virtuelle Realität als Umsatz definiert, der aus VR-Erlebnissen generiert wird, die den Nutzer mithilfe von VR-Hardware, unterstützender Software und zugehörigen Diensten in eine simulierte Umgebung versetzen – sowohl für Verbraucher- als auch für Unternehmensanwendungsfälle.
Ausschlüsse aus dem Umfang: Augmented-Reality- oder Mixed-Reality-Lösungen werden nicht berücksichtigt, ebenso wenig wie Nicht-VR-Displaytechnologien, die kein kopfverfolgtes immersives Erlebnis erzeugen.
Segmentierungsübersicht
- Nach Gerät
- Head-Mounted Displays (HMDs)
- Eigenständige HMDs
- Kabelgebundene HMDs
- Smartphone-basierte HMDs
- Gestenverfolgungsgeräte
- Haptische Handschuhe
- Bewegungscontroller
- Ganzkörperanzüge
- Haptische Feedback-Geräte
- VR-Kameras
- Head-Mounted Displays (HMDs)
- Nach Endnutzerbranche
- Unterhaltung und Gaming
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen
- Chirurgie und medizinisches Training
- Rehabilitationstherapie
- Psychische Gesundheit und Schmerzmanagement
- Bildung und Training
- Automobil und Transport
- Architektur, Ingenieurwesen und Bauwesen (AEC)
- Einzelhandel und E-Commerce
- Sonstige Branchen
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Immersionstyp
- Vollimmersiv
- Teilimmersiv
- Nicht-Immersiv
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis für Nachfragesignale, Angebotssignale und Preisentwicklungen zu ermitteln, bevor die Gesamtwerte modelliert wurden. Wir haben hauptsächlich öffentliche Quellen herangezogen, wie die Internationale Fernmeldeunion (Konnektivität und Gerätebereitschaft), die Weltbank (Makroindikatoren), OECD-Datensätze (Indikatoren der digitalen Wirtschaft) sowie nationale Statistikbehörden, darunter das US Bureau of Labor Statistics (Lohn- und Kostenkontext). Darüber hinaus wurden Standards und Sicherheitspublikationen auf offenen Regulierungsportalen gesichtet.
Um das Modell in der Branchenrealität zu verankern, haben wir Unternehmensberichte und Investorenpräsentationen, Dokumentationen von Entwicklern und Normungsgremien sowie seriöse Presseberichte über Headset-Einführungen und Veränderungen im Content-Ökosystem ausgewertet. Bei Bedarf wurden kostenpflichtige Abonnements, die sich auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken konzentrieren, zur Überprüfung von Zeitplänen, Produkt-Roadmaps und dem Kommerzialisierungstempo herangezogen. Diese Beispiele sind nicht abschließend; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung von Aspekten, die durch Desk Research nicht eindeutig erfasst werden können, wie etwa den Zeitpunkt der Marktdurchdringung, die Entwicklung der durchschnittlichen Verkaufspreise sowie die Aufteilung des Umsatzes auf Hardware, Software und Dienste über reale Kaufzyklen hinweg. Wir haben mit einer Mischung aus Teilnehmern des Geräte-Ökosystems, Software- und Content-Stakeholdern sowie Unternehmenskäufern gesprochen und anschließend die Konsistenz über APAC, EMEA und Amerika hinweg geprüft, um eine einseitige regionale Verzerrung zu reduzieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 13 % | APAC: 48 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 32 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Gerätesendungs- und installierte Basis-Signale nach Region rekonstruiert und anschließend mithilfe von Adoptionsraten nach Anwendungsfall sowie gemischten durchschnittlichen Verkaufspreisen über Headsets und unterstützende Software und Dienste hinweg in Marktwerte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, wurden selektive Bottom-up-Überprüfungen als Querverweise eingesetzt, darunter die Stichprobenerhebung durchschnittlicher Headset-Preise, die Erfassung typischer Unternehmensplatzanzahlen für Schulungsbereitstellungen sowie ein Lieferanten- und Kanal-Rollup in einigen hochsichtbaren Ländern.
Die Eingaben wurden ausgewählt, weil sie messbar sind und regelmäßig aktualisiert werden können. Dazu gehören die Dynamik der Headset-Lieferungen, Ersatzzyklen der installierten Basis, Trends bei der Monetarisierung von Inhalten und Apps, die Intensität der Unternehmensschulungsausgaben sowie die Konnektivitätsbereitschaft, da Konnektivität die nutzbaren VR-Stunden und die Inhaltsqualität beeinflusst. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der wichtige Treiber wie ASP-Erosion, Unternehmensdurchdringung und Verbraucher-Upgrade-Zyklen variiert und dann an den Erwartungen der Befragten für die nächsten Jahre ausgerichtet wurden. Wenn ein Datenpunkt auf Länderebene fehlte, wurden Proxy-Indikatoren wie Smartphone- und PC-Durchdringung, Gaming-Ausgaben und die Einführung digitaler Unternehmensschulungen verwendet und nach regionalen Validierungsgesprächen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie etwa dem Zeitpunkt wichtiger Gerätemarkteinführungen, Preisbewegungen in wichtigen Headset-Segmenten und makroökonomischen Nachfrageverschiebungen, die sich in den Ausgaben für Unterhaltungselektronik und Unternehmens-IT widerspiegeln. Bei Abweichungen werden diese durch Rücküberprüfungen der Annahmen untersucht, und die Berechnungen werden anschließend von einem weiteren Analysten geprüft, damit Rechenfehler und übermäßig optimistische Adoptionskurven vor der Freigabe erkannt werden können.
Das Modell wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis die Marktrechnung verändert, beispielsweise ein starker ASP-Reset, eine Versorgungsunterbrechung oder eine sprunghafte Veränderung bei der Unternehmensbereitstellung. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchlauf durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung für immersive virtuelle Realität von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für immersive virtuelle Realität können weit auseinanderliegen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als immersiv gilt, und auch darin variiert, welche Umsatzströme als Teil des Marktes behandelt werden. Unterschiede entstehen auch durch das verwendete Basisjahr, die Art der Währungsumrechnung und die Frage, ob Schätzungen nach wesentlichen Headset- und Plattformänderungen aktualisiert werden.
Ein häufiger Treiber von Abweichungen in diesem Markt ist die Frage, ob nicht-immersive VR, angrenzende AR-Ausgaben und breite immersive Technologiekategorien in dieselbe Zahl einfließen, was die Gesamtwerte aufblähen kann, ohne einen klaren Bezug zur headsetgestützten Nutzung herzustellen. Ein weiterer Treiber ist die ASP-Logik, bei der einige Modelle die Preise konstant halten oder aggressive Preissenkungen anwenden, ohne die Kanalrealität zu überprüfen, wodurch die Prognosen weiter auseinanderdriften, wenn eine gleichmäßige Beschleunigung der Marktdurchdringung über alle Regionen hinweg angenommen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,29 Milliarden USD (2026) | |
| Branchenherausgeber A | 20,20 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann breitere Geräte- und Anwendungsfall-Umsatzpools zusammenführen, wobei die immersive Definition nicht-immersive Technologiebereiche und eine breitere Palette von Endanwendungen umfassen kann, was den Ausgangswert erhöht. |
| Forschungsportal B | 15,72 Milliarden USD (2025) | Langfristige Prognosen können kurzfristige Zykluseffekte abschwächen, und das Modell stützt sich typischerweise auf langsamere Wachstumsannahmen mit begrenzter Transparenz hinsichtlich Headset-Ersatzzyklen und Überprüfungen der Software-Monetarisierung über Regionen hinweg. |
Die Streuung erklärt sich hauptsächlich dadurch, was als immersive VR gezählt wird und wie Preisgestaltung und Marktdurchdringung nach Produktzyklen aktualisiert werden – weshalb das Modell an die installierte Headset-Basis, den Ersatzzeitpunkt und gemischte ASP-Überprüfungen gebunden bleibt, bevor die Gesamtwerte von Mordor Intelligence finalisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Immersive Virtual Reality Markt?
Der Markt wird 2026 auf 16,29 Milliarden USD geschätzt und soll bis 2031 55,29 Milliarden USD erreichen, mit einer CAGR von 27,68 %.
Welche Gerätekategorie führt den Immersive Virtual Reality Markt an?
Head-Mounted Displays bleiben dominant und halten 2025 einen Umsatzanteil von 85,40 %, während eigenständige Modelle mit einer CAGR von 32,20 % wachsen.
Warum gilt das Gesundheitswesen als das am schnellsten wachsende Endnutzersegment?
FDA- und CE-Zulassungen für Therapien wie RelieVRx und DeepWell DTx haben Erstattungswege erschlossen und eine CAGR von 28,65 % für Gesundheitsanwendungen bis 2031 beschleunigt.
Welche Region expandiert am schnellsten bei der Akzeptanz von Immersive Virtual Reality?
Der asiatisch-pazifische Raum schreitet mit einer CAGR von 31,85 % voran, bedingt durch staatliche Unterstützung Chinas und umfangreiche standortbasierte VR-Installationen.
Was sind die wichtigsten Hemmnisse, die das Marktwachstum behindern?
Hohe Eigentumskosten für fortschrittliche Anlagen und ein begrenztes Inhaltsökosystem verlangsamen die kurzfristige Akzeptanz und reduzieren die CAGR um geschätzte 3,2 % bzw. 2,8 %.
Wie messen Unternehmen den ROI aus Immersive Virtual Reality-Bereitstellungen?
Einsparungen umfassen eine 96-prozentige Zeitreduzierung beim Walmart-Einzelhandelsschulung und 75-prozentige Effizienzgewinne in Boeings Ingenieurprogrammen, was schnelle Amortisationszeiten für groß angelegte Rollouts demonstriert.
Seite zuletzt aktualisiert am:



