
Marktgröße und Marktanteil im Bereich Enterprise Augmented Reality
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
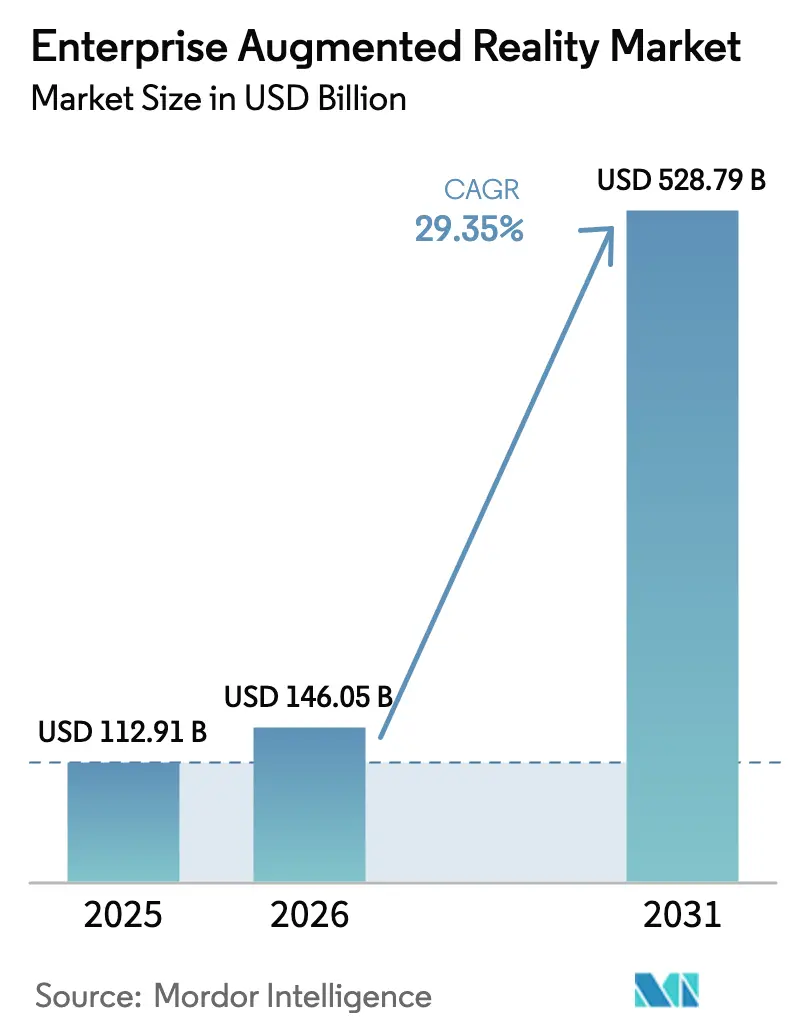
| Marktgröße (2026) | 146.05 Milliarden US-Dollar |
| Marktgröße (2031) | 528.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 29.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
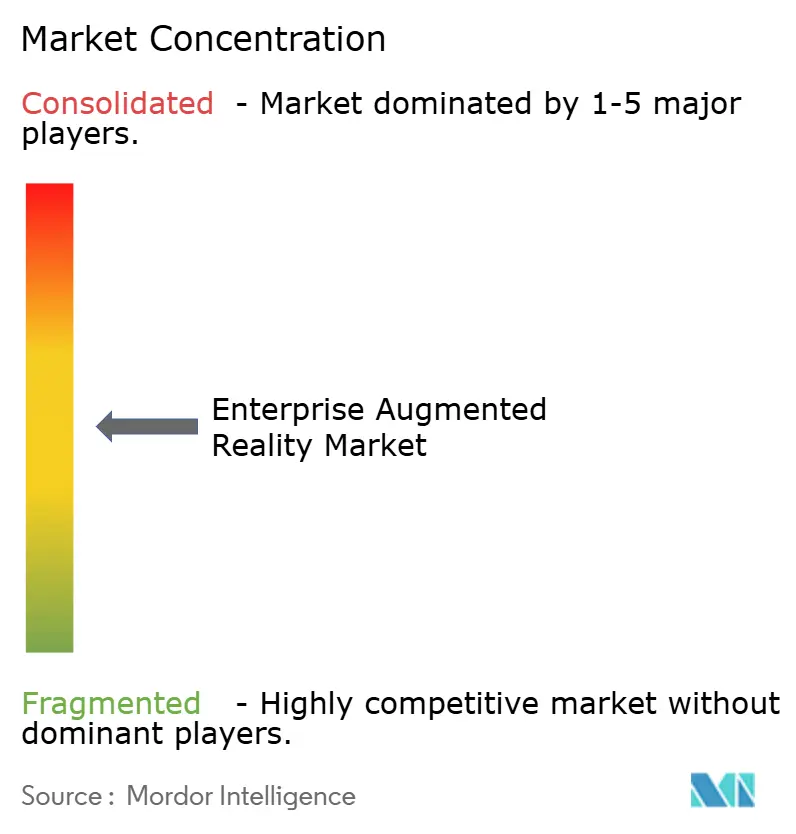
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Enterprise-Augmented-Reality-Marktes durch Mordor Intelligence
Die Marktgröße des Enterprise-Augmented-Reality-Marktes wurde im Jahr 2025 auf 112,91 Milliarden USD geschätzt und soll von 146,05 Milliarden USD im Jahr 2026 auf 528,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 29,35 % während des Prognosezeitraums (2026–2031). Hardware erwirtschaftet derzeit 62,3 % des weltweiten Umsatzes, doch dienstleistungsorientierte Geschäftsmodelle expandieren am schnellsten, da Unternehmen ihr Kapital von Geräten auf ergebnisorientierte Engagements verlagern. Die Beschleunigung wird durch den flächendeckenden Ausbau von 5G, AR-Cloud-Architekturen und RISC-V-Chipsätze angetrieben, die die Gesamtbetriebskosten senken und gleichzeitig die für unternehmenskritische Anwendungsfälle erforderliche extrem niedrige Latenz bereitstellen. Diskrete Hersteller und Energieversorger skalieren bewährte Pilotprojekte zu werksweiten Implementierungen, da visuelle Echtzeit-Führung nachweislich Fehler, Ausfallzeiten und Schulungszyklen reduziert. Die Wettbewerbsintensität bleibt moderat; Plattformanbieter vertiefen ihre Software-Ökosysteme, während neuere Marktteilnehmer kostengünstige Optiken und proprietäre SLAM-Stacks nutzen, um Designentscheidungen zu gewinnen.
Zentrale Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Marktanteil von 61,45 % am Enterprise-Augmented-Reality-Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 33,20 % wachsen werden.
- Nach Gerätetyp führten Head-Mounted-Displays im Jahr 2025 mit einem Umsatzanteil von 51,85 %; Projektions-/Raumsysteme sollen bis 2031 mit einer CAGR von 36,10 % expandieren.
- Nach Bereitstellung entfielen im Jahr 2025 61,90 % der Ausgaben auf On-Premise-Implementierungen; Cloud/AR-as-a-Service soll bis 2031 mit einer CAGR von 34,90 % wachsen.
- Nach Anwendung entfielen 27,15 % der Marktgröße des Enterprise-Augmented-Reality-Marktes im Jahr 2025 auf Fernunterstützung & Zusammenarbeit; Workflow & Qualitätskontrolle entwickelt sich mit einer CAGR von 35,80 % bis 2031.
- Nach Endbenutzerbranche erfasste Industrielle Fertigung im Jahr 2025 einen Anteil von 30,05 % an der Marktgröße des Enterprise-Augmented-Reality-Marktes, während Energie & Versorgungsunternehmen bis 2031 voraussichtlich eine CAGR von 32,40 % verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle ROI-Nachweise durch industrielle Pilotprogramme | +4.2% | Global, mit Schwerpunkt in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| RISC-V-Prozessoren in Smartphone-Klasse senken die Stücklistenkosten der Geräte | +3.8% | Global, angeführt von APAC-Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Mainstream-Wechsel zu Head-Mounted-AR für Frontline-Arbeit | +5.1% | Industriekorridor in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| 5G/Private-LTE ermöglicht AR-Streaming mit extrem niedriger Latenz | +4.7% | Global, mit früher Implementierung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| ESG-gebundene Investitionsgutschriften für AR-Schulungsgeräte | +2.3% | EU und Nordamerika, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| OSHA-Mandaten für digitale Zwillinge in risikoreichen Anlagen | +3.1% | Nordamerika, mit Auswirkungen auf den globalen Betrieb | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle ROI-Nachweise durch industrielle Pilotprogramme
Unternehmen gehen über Proof-of-Concept-Phasen hinaus, da Pilotprojekte konsistent harte Einsparungen und Produktivitätssteigerungen liefern. Fords Motorenwerk in Dearborn dokumentierte messbare Qualitätsverbesserungen, nachdem Techniker mit HoloLens 2 ausgestattet wurden – zunächst 25 Mitarbeiter, mit der Planung, bis Jahresende auf 100 zu skalieren.[1]Kelly Tyko, „Ford weitet den Einsatz von HoloLens für Qualitätsprüfungen aus”, Axios, axios.com Ähnliche Lagerprogramme steigerten die Kommissioniergenauigkeit bei Coca-Cola-Betrieben auf 99,9 %.[2]Tom Huddleston, „AR-Headsets steigern die Lagerproduktivität”, Business Insider, businessinsider.com Diese öffentlich bekannten Erfolge verkürzen interne Genehmigungszyklen und rechtfertigen standortübergreifende Rollouts, was die Durchdringungskurve des Enterprise-Augmented-Reality-Marktes beschleunigt.
RISC-V-Prozessoren in Smartphone-Klasse senken die Stücklistenkosten der Geräte
Open-Source-RISC-V-Chipsätze bieten Rechenleistung auf Smartphone-Niveau bei erheblich niedrigeren Stücklistenkosten. XREALs X1-Prozessor machte die Notwendigkeit verbundener Geräte überflüssig und ermöglichte dem Unternehmen, seine Smart-Glasses für 499–599 USD zu bepreisen und dabei dennoch Bruttomarge zu erzielen.[3]Kif Leswing, „XREAL One Series startet mit neuem Chip”, CNBC, cnbc.com Niedrigere Kosten erweitern die adressierbare Nutzerbasis und ermöglichen Beschaffungen in Flottengrößen, ein entscheidender Hebel für die Skalierung des Enterprise-Augmented-Reality-Marktes in kostenempfindlichen Industriesegmenten.
Mainstream-Wechsel zu Head-Mounted-AR für Frontline-Arbeit
Verbesserte Ergonomie, ein größeres Sichtfeld und eine ganztägige Akkulaufzeit haben Head-Mounted-AR für Frontline-Techniker praktikabel gemacht. Peer-reviewed-Forschung zeigte Produktivitätssteigerungen von bis zu 15 % ohne Beeinträchtigung der Arbeitssicherheit. Da sich Wearables nahtlos in persönliche Schutzausrüstung und Unternehmens-IT integrieren, ersetzen freihändige Arbeitsabläufe handgehaltene Bildschirme, was Adoptionsbarrieren senkt und den Pro-Nutzer-Konsum von AR-Inhalten vertieft.
5G/Private-LTE ermöglicht AR-Streaming mit extrem niedriger Latenz
Edge-to-Cloud-Rendering über dedizierte 5G-Slices reduziert die Rechenleistung auf dem Gerät und ermöglicht fotorealistische Überlagerungen. Google Clouds Immersive Stream für XR zeigt Download-freie Erlebnisse, die auf Thin-Clients laufen. Kerntechnische Anlagen in der Tschechischen Republik führen nun latenzsensitive AR-Inspektionen über privates 5G durch und verbessern so die Sicherheit in eingeschränkten Umgebungen. Zuverlässige Roundtrip-Zeiten unter 20 ms sind entscheidend für Echtzeit-Führung und digitale Zwillinge und stützen das langfristige Wachstum des Enterprise-Augmented-Reality-Marktes.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitslücken beim Edge-Computing | -2.8% | Global, mit erhöhter Besorgnis in regulierten Branchen | Kurzfristig (≤ 2 Jahre) |
| Integrationskosten für Legacy-MES/PLM | -3.4% | Nordamerika und EU-Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Unterbesetzte Lieferkette für optische Wellenleiter | -2.1% | Global, konzentriert in APAC-Produktionszentren | Mittelfristig (2–4 Jahre) |
| Zunehmende Patenttroll-Klagen zu SLAM-IP | -1.7% | Nordamerika und EU-Rechtsbereiche | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitslücken beim Edge-Computing
Die Verteilung der Verarbeitung auf Headsets, On-Premise-Gateways und Cloud-Knoten vergrößert die Angriffsfläche – ein Problem für Anlagen, die proprietäre Prozesse oder Gefahrstoffe handhaben. Vielen IT-Teams fehlen AR-spezifische Sicherheits-Playbooks, was zu verzögerten Rollouts führt, bis Zero-Trust-Architekturen erprobt sind. Compliance-Audits verursachen zusätzlichen Aufwand und dämpfen vorübergehend einige Nachfragekurven innerhalb des Enterprise-Augmented-Reality-Marktes.
Integrationskosten für Legacy-MES/PLM
Brownfield-Fabriken betreiben häufig jahrzehntealte MES- und PLM-Suiten, die nie für räumliche Daten konzipiert wurden. Das Nachrüsten dieser Systeme zur Übertragung von Arbeitsanweisungen auf AR-Geräte kann die Hardware-Budgets übersteigen und erfordert knappes Integrationstalent. Ohne standardisierte APIs sehen sich CIOs mit Vendor-Lock-in und mehrjährigen Roadmaps konfrontiert, was die Umwandlung von Absichten in Bestellungen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen treiben die Transformation voranDas Dienstleistungssegment soll von 2026 bis 2031 mit einer CAGR von 33,20 % expandieren und den reinen Produktumsatz überholen, da Unternehmen auf Integratoren für Rollout, Nutzerschulung und Verfügbarkeits-SLAs setzen. Dienstleistungspartner wandeln frühe Hardware-Piloten in werksweite Implementierungen um – ein Trend, der den Wandel des Enterprise-Augmented-Reality-Marktes hin zu ergebnisorientierter Vertragsgestaltung unterstützt. Innovationen wie KI-generierte Arbeitsanweisungen automatisieren die Inhaltserstellung und verkürzen Implementierungszyklen.
Die Entwicklung des Komponentenmixes signalisiert Reife: Sobald Headset-Flotten installiert sind, verlagert sich der Wert auf Analysen, Refresh-Zyklen und kontinuierliche Verbesserungsberatung. Anbieter bündeln Software-Abonnements mit Change-Management vor Ort, um wiederkehrende Einnahmen zu sichern und die Kundenbindung zu vertiefen, was die langfristige Beständigkeit im Enterprise-Augmented-Reality-Markt stärkt.
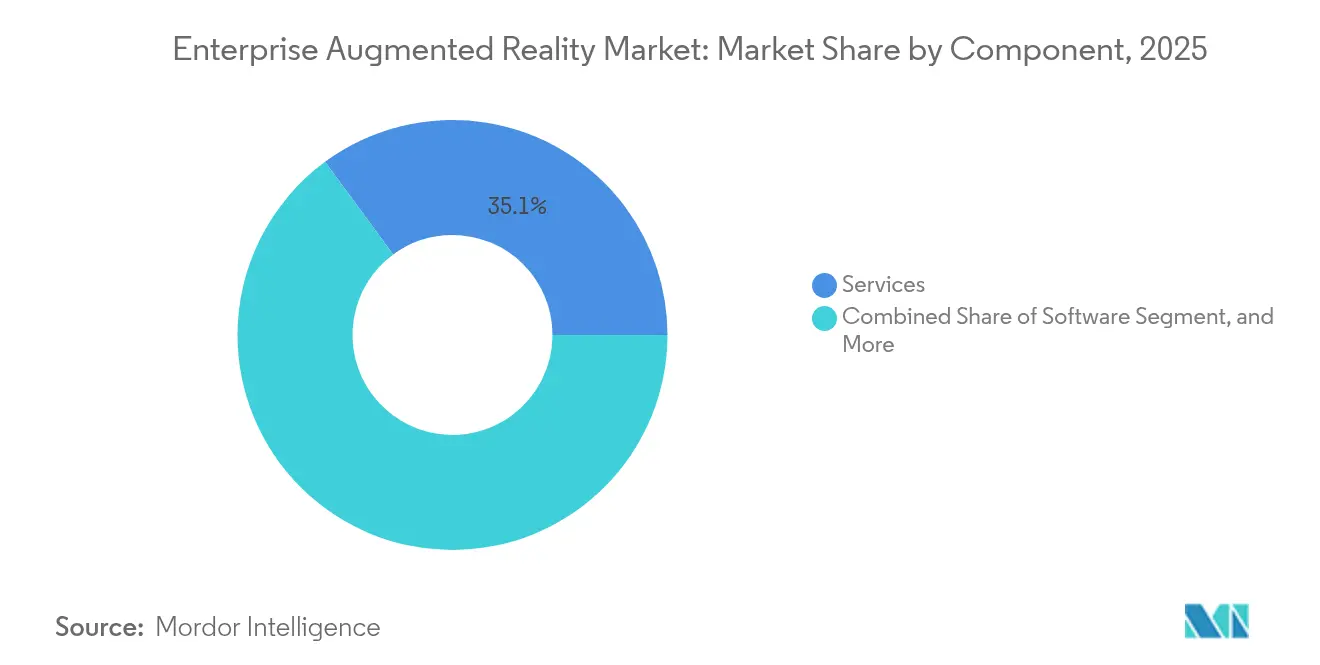
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Gerätetyp:
Projektionssysteme treten hervorHead-Mounted-Einheiten behielten im Jahr 2025 einen Anteil von 51,85 %, doch Projektions- und Raumsysteme wachsen mit 36,10 % CAGR rasant, da Fabriken gemeinsame 3D-Arbeitsbereiche für kollaborative Aufgaben einsetzen. Projektion eliminiert Tragebedenken und wird für Bediener-Schulungsbereiche, Additive-Manufacturing-Zellen und Qualitätskabinen bevorzugt, in denen Teams um eine gemeinsame Referenz versammelt sind. Industrie-4.0-Piloten bestätigen, dass räumliche Setups Designüberprüfungen verkürzen und Nacharbeitsschleifen reduzieren.
Gleichzeitig reduziert die Forschung zu leichten Optiken das Headset-Gewicht auf unter 200 g und erweitert die Eignung für den schichtlangen Einsatz. Unternehmen setzen daher ein multimodales Toolkit ein: Einzelne Techniker tragen Head-Mounted-Displays, während Vorgesetzte mit großformatiger Projektion interagieren, was die Gerätevielfalt im Enterprise-Augmented-Reality-Markt kollektiv beschleunigt.
Nach Bereitstellung:
Cloud-Dienste erleben einen AufschwungOn-Premise-Lösungen machten im Jahr 2025 61,90 % des Umsatzes aus, da CIOs zunächst strenge Datenkontrolle bevorzugten. Cloud-native Angebote wachsen jedoch mit 34,90 % CAGR, da Hyperscaler GPU-beschleunigte XR-Dienste mit Unternehmenskontrollen einführen. Google Clouds Immersive Stream liefert Zero-Install-Sitzungen über multisite-Flotten und senkt die lokalen Hardware-Ausgaben drastisch.
Infinite Realitys Investition in Höhe von 3 Milliarden USD und die Zappar-Akquisition unterstreichen den Schwung in Richtung vertikal integrierter Cloud- und Inhalts-Ökosysteme. Da die Bandbreitenkosten sinken und Zero-Trust-Posituren reifen, wird Cloud einen überproportionalen Anteil der inkrementellen Ausgaben im Enterprise-Augmented-Reality-Markt auf sich vereinen.
Nach Anwendung:
Workflow-Kontrolle beschleunigt sichFernunterstützung & Zusammenarbeit entsprach im Jahr 2025 27,15 % der Nachfrage, doch Workflow & Qualitätskontrolle wächst mit 35,80 % CAGR, da Hersteller AR in Taktzeit-Operationen einbetten. Die Echtzeit-Überlagerung von Drehmomentvorgaben, Teilenummern und IoT-Sensordaten reduziert Fehler vor dem ersten Durchlauf. Automobil-OEMs wie BMW führen Mixed-Reality-Überprüfungen durch, die Design-zu-Werkzeug-Zyklen verkürzen.
Design, Training und Wartung zeigen weiterhin robuste Zuwächse, doch die Verlagerung zur linienseitigen Qualitätskontrolle hebt AR von unterstützend zu unverzichtbar. Das Wachstum des Enterprise-Augmented-Reality-Marktes neigt sich daher zu prozesskritischen Lizenzen, bei denen Ausfallzeitauswirkungen messbar und die Sichtbarkeit auf C-Suite-Ebene hoch ist.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endbenutzerbranche:
Energie & Versorgungsunternehmen führen das Wachstum anIndustrielle Fertigung hielt im Jahr 2025 einen Anteil von 30,05 %, doch Energie & Versorgungsunternehmen ist mit 32,40 % CAGR prognostiziert, da digitale Zwillinge und Ferninspektionen Risiken in gefährlichen Anlagen mindern. Der Erfolg tschechischer Kernkraftbetreiber mit 5G-fähiger AR stärkt das Argument für eine ähnliche Einführung in Öl-, Gas- und Chemiekomplexen.
Automobil, Luft- und Raumfahrt sowie das Gesundheitswesen fügen durch Montageleitung, Kabinengestaltung und chirurgische Visualisierung Maßstab hinzu. Einzelhandel, Logistik und Landwirtschaft befinden sich noch in früheren Phasen, zeigen aber einen klaren ROI bei Kommissioniergenauigkeit und agronomischer Erkundung, was weiteres Potenzial für den Enterprise-Augmented-Reality-Markt aufzeigt.
Geografische Analyse
Markt für Enterprise Augmented Reality in Nordamerika
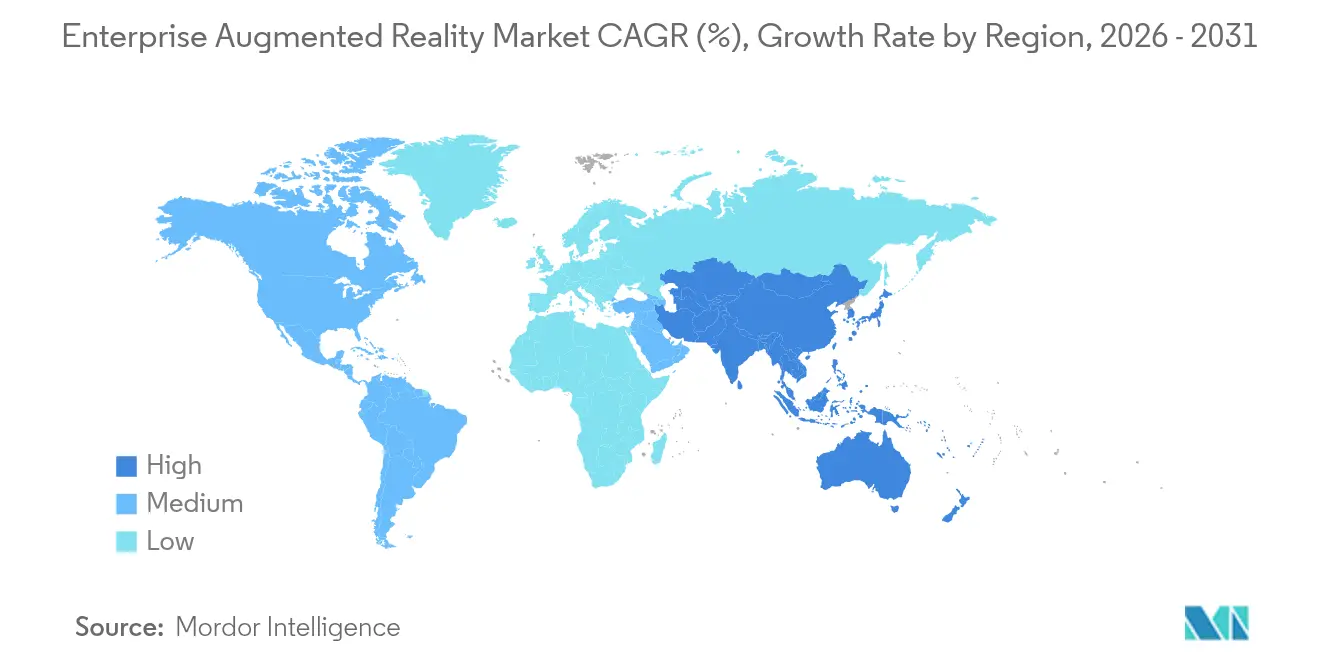
Nordamerika erzielte 35,75 % des Umsatzes im Jahr 2025, gestützt auf ausgereifte IT-Budgets, Mandate auf Verteidigungsniveau sowie die Aufnahme der UL-8400-Sicherheitsstandards für AR/VR-Geräte durch die OSHA. Die Zusammenarbeit von Microsoft mit Anduril im Rahmen des Integrated Visual Augmentation System veranschaulicht den staatlichen Nachfrageimpuls in kommerzielle Sektoren. Das robuste Entwickler-Ökosystem der Region beschleunigt die Erstellung maßgeschneiderter Anwendungen und festigt die Führungsposition im Markt für Enterprise Augmented Reality.
Markt für Enterprise Augmented Reality im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Marktsegment mit einer CAGR von 31,10 %. Allein China soll im Jahr 2025 2,75 Millionen Einheiten intelligenter Brillen ausliefern – mehr als eine Verdoppelung gegenüber dem Vorjahr. Der Anteil von XREAL von 51 % an den weltweiten AR-Brillenlieferungen unterstreicht die regionale Vormachtstellung in der Optikfertigung. Staatliche Anreize im Zusammenhang mit der Digitalisierung von Fabriken und der flächendeckenden 5G-Versorgung entlang industrieller Korridore bringen lokale Integratoren und hyperscalefähige Cloud-Anbieter in enge Abstimmung.
Markt für Enterprise Augmented Reality in Europa
Europa verzeichnet stetige Zuwächse, getragen von Industrie-4.0-Roadmaps, ESG-gebundenen Investitionsausgaben und strengen Arbeitsschutzvorgaben. Automobilcluster in Deutschland und Frankreich setzen kollaborative Augmented Reality ein, um Modellübergänge risikoärmer zu gestalten, während Offshore-Windparks räumliche Zwillinge für die Wartungsplanung nutzen. Der Kontinent legt besonderen Wert auf Interoperabilitätsstandards, was zur Entstehung herstellerübergreifender Konsortien führt, die globale Rahmenbedingungen prägen und die Beschaffung im Markt für Enterprise Augmented Reality beeinflussen könnten.

Regulatorisches Umfeld
Unternehmenseinsätze von Augmented Reality werden zunehmend durch Beschaffungsrichtlinien und Interoperabilitäts- sowie Sicherheitsstandards geprägt und nicht durch AR-spezifische Lizenzierungsregime. Im Juni 2025 veröffentlichte das US-Ministerium für Innere Sicherheit (Science and Technology Directorate) eine AR/VR-Anforderungsliste für Beschaffungen, die auf nicht-proprietäre Spezifikationen für Käufer im öffentlichen Sicherheitsbereich abzielt und grundlegende Erwartungen an Geräteauswahl, Inhaltskompatibilität und Verwaltbarkeit stärkt.
Die Standardisierungsaktivitäten beschleunigten sich 2025-2026 über ISO/IEC und ETSI, wobei sich die Arbeit auf Definitionen, Informationsmodellierung und Szenen- oder Weltinteroperabilität konzentrierte. Beispiele sind ISO/IEC 9234:2025 für die Informationsmodellierung in VR/AR/MR-Bildungs- und Trainingssystemen sowie ETSI ISG ARF-Veröffentlichungen, die Interoperabilitätsanforderungen und APIs für räumliches Computing festlegen (einschließlich ETSI GR ARF 012 V2.1.1, veröffentlicht im Februar 2026). Diese Bemühungen prägen die Beschaffungskriterien für Unternehmens-AR hinsichtlich Interoperabilität, Sicherheitslage und Vermeidung von Anbieterbindung über verschiedene Einsätze hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Unternehmens-Augmented-Reality beginnt bei Komponenten- und Subsystemlieferanten, einschließlich Optik (wie Wellenleiter und Display-Engines), Sensoren, Compute oder SoCs und Batterien. Geräte-OEMs und -ODMs bauen dann Head-Mounted-Displays, Handheld-Endpunkte sowie Projektions- oder Raumsysteme. Über der Geräteebene liefern Softwareanbieter Runtime-Umgebungen für räumliches Computing, AR-Content-Erstellungs- und Workflow-Tools, Module für Fernunterstützung sowie Cloud- oder Edge-Rendering-Backends, während Systemintegratoren diese Fähigkeiten in Endnutzerlösungen verpacken, die auf MES/PLM/ERP-Umgebungen abgestimmt sind. Branchenverbände und Normungsorganisationen (zum Beispiel die Augmented Reality for Enterprise Alliance und ETSI ISG ARF) beeinflussen den Stack ebenfalls, indem sie Referenzarchitekturen und offene APIs gestalten, die Reibungsverluste zwischen Hardware-, Weltkartierungs- und Anwendungsebenen reduzieren.
Vertrieb und Bereitstellung erfolgen typischerweise über Unternehmensvertrieb, Vertriebspartner und industrielle IT/OT-Integratoren, die Standortbereitschaft, Konnektivität, Identitäts- und Gerätemanagement sowie Change-Management-Dienste verwalten. Auf der Angebotsseite verschärfen die im Marktkontext hervorgehobenen Beschränkungen, einschließlich der knappen Verfügbarkeit spezialisierter Optikkomponenten (hochbrechendes Glas und Mikro-LED-Emitter) und der begrenzten Kapazität für optische Wellenleiter, das Risiko längerer Vorlaufzeiten und fördern strategische Beschaffung und Fertigungspartnerschaften. Mit der Ausweitung von Dienstleistungen bei großen Rollouts erfasst die Integrator- und Managed-Services-Ebene mehr Wertschöpfung durch Gerätelebenszyklusmanagement, Sicherheitshärtung und Anwendungswartung über standortübergreifende Flotten.
Wettbewerbslandschaft
Der Enterprise-Augmented-Reality-Markt ist moderat fragmentiert, wobei etablierte Anbieter die Plattformtiefe nutzen, während Newcomer Kostenstörungen anstreben. Microsoft koppelt HoloLens-Hardware mit Azure Digital Twins und Power-Platform-Plugins und bietet CIOs einen End-to-End-Stack. PTC stärkt seinen Anteil über die Vuforia Engine 11 und bettet AR-Authoring in bestehende PLM-Workflows ein. Googles Optik-Partnerschaft mit Magic Leap signalisiert die Absicht, Display-IP zu internalisieren und Lieferabhängigkeiten zu entrisiken.
Herausforderer wie XREAL, Rokid und RealWear nutzen agile Hardware-Iterationen und vertikale Bündel. RealWears Übernahme von Almer Technologies erweitert seine industrielle Headset-Linie und ergänzt TeamViewers Fernunterstützungskanäle. Patentstreitigkeiten rund um SLAM und Wellenleiter schaffen Unsicherheit, die die Kapitalbildung hemmen kann; entsprechend sind Unternehmen mit großen IP-Arsenalen oder eigenen Komponentenfabriken besser abgesichert. Engpässe in der Lieferkette bei Hochbrechungsindex-Glas und Mikro-LED-Emittern haben strategische Investitionen gefördert, wie Vuzixs Kapitalzufluss von 5 Millionen USD von Quanta Computer zur Steigerung der Wellenleiterproduktion.
Strategische Zusammenarbeit ist das vorherrschende Muster. Cloud-Hyperscaler stellen Rendering-Back-Ends bereit, während unabhängige Softwareanbieter branchenspezifische Logik auflagern. Systemintegratoren bündeln Change-Management und KPI-Verantwortung. Da Pilotprojekte skalieren, werden erfolgreiche Anbieter Gerätevielfalt, Sicherheitszertifizierungen und Analyse-Benchmarks kombinieren, um einen wachsenden Anteil der Ausgaben im Enterprise-Augmented-Reality-Markt zu erobern.
Branchenführer im Bereich Enterprise Augmented Reality
Atheer Inc.
Dynabook Americas Inc.
Epson Corporation
ThirdEye Gen Inc.
Lenovo Group Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Enterprise Augmented Reality
- Microsoft Corporation
- PTC Inc. (Vuforia)
- Magic Leap Inc.
- Vuzix Corporation
- Lenovo Group Ltd.
- Google LLC (Glass Enterprise)
- Epson Corporation
- RealWear Inc.
- Rokid Inc.
- ThirdEye Gen Inc.
- Dynabook Americas Inc.
- Nextech AR Solutions Corp.
- Librestream Technologies Inc.
- TeamViewer AG (Frontline)
- Scope AR
- Trimble Inc.
- Qualcomm Technologies Inc.
- Zebra Technologies Corp.
- Apple Inc. (visionOS enterprise SDK)
- Atheer Inc.
- Plutomen Technologies Pvt Ltd.
- Dalux A/S
Lesen Sie die Analyse der Enterprise Augmented Reality-Unternehmen

Marktchancen und Zukunftsaussichten
Ein wesentlicher Freiraum liegt in der interoperabilitätsgetriebenen Plattformkonsolidierung, die die Integrationskosten mit bestehenden MES/PLM-Systemen senkt und das Bereitstellungsrisiko in regulierten Umgebungen begrenzt. Die Arbeit von ETSI ISG ARF an modularen Referenzarchitekturen und offenen APIs unterstützt zusammen mit der ISO/IEC-Standardisierungsarbeit für Modellierung und immersive Medienarchitekturen anbieterübergreifende Weltspeicherung, Szenenmanagement sowie Geräte- oder Anwendungsportabilität. Dies passt zu den Beschaffungsmustern von Unternehmen, die Multi-OEM-Flotten und langlebigere Softwareinvestitionen bevorzugen.
Eine weitere Chance konzentriert sich auf die Skalierung optischer Komponenten und die Aufrechterhaltung der Verfügbarkeit von Geräten in Unternehmensqualität, unterstützt durch Kapazitätsinvestitionen. Im Juli 2026 nahm Goertek OmniLight Optical Technology die kommerzielle Produktion in einer 12-Zoll-Anlage für AR-Mikro-Nano-Optikwafer in der Shanghai Lingang Blue Bay Industrial Zone auf, berichtet mit rund 3,28 Milliarden CNY (etwa 457 Millionen USD), mit dem Ziel, AR-Wellenleiterlinsen zu liefern. Auf der Nachfrageseite berichtete Vuzix im März 2026, dass ein globaler Online-Händler seinen Einsatz der M400-Smart-Glasses ausweitete und Erstbestellungen für Ultralite Pro OEM-basierte Lösungen aufgab, was die Beschaffungsdynamik für Lager- und Feldworkflows widerspiegelt, die AR mit messbarer betrieblicher Ausführung verknüpfen.
Recent Industry Developments in Markt für Enterprise Augmented Reality
- Mai 2026: Atheer ging eine Partnerschaft mit Inspectron ein, um die visuellen Inspektionsfähigkeiten von Inspectron in die Atheer Work Execution Platform für Fernservice- und Inspektionsworkflows zu integrieren. Die Kombination zielt auf regulierte und anlagenintensive Umgebungen ab, in denen Inspektionsnachweise, Workflow-Nachverfolgbarkeit und Techniker-Anleitung zusammen erworben werden und nicht als eigenständige AR-Visualisierung.
- Juli 2025: HMS bestätigte, dass sein SiNGRAY G2-Headset mit TeamViewer Frontline (frontline.io) für Gerätemanagement und Workflow-Erstellung ausgeliefert wird. Die enge Kopplung zwischen Headset-Management und Inhalts- oder Workflow-Tools verkürzt die Einführungszeit für Frontline-Rollouts und unterstützt wiederholbare Bereitstellungen über mehrere Standorte.
- Juni 2025: Vuzix sicherte sich eine Investition von 5 Millionen USD von Quanta Computer, um die Wellenleiterproduktion zu skalieren und die Fähigkeiten der nächsten Gerätegeneration voranzutreiben. Die Finanzierung unterstreicht die strategische Bedeutung der Wellenleiterversorgung und der Fertigungsskala für die Stabilisierung der Verfügbarkeit von Smart-Glasses-Programmen für Unternehmen.


Markt für Enterprise Augmented Reality Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Unternehmens-Augmented-Reality umfasst im Rahmen dieser Methodik AR-Hardware, -Software und unterstützende Dienstleistungen, die von Organisationen erworben und genutzt werden, um Arbeitsaufgaben wie Schulung, Fernunterstützung, Visualisierung und geführte Workflows über Branchen und Regionen hinweg zu verbessern.
Umfangsausschlüsse: Wir schließen reine Verbraucher-AR-Ausgaben aus, die hauptsächlich für Gaming und persönliche Unterhaltung bestimmt sind, sowie reine VR-Lösungen, die keine AR-Überlagerungen in einem Unternehmensumfeld bieten.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Gerätetyp
- Head-Mounted / Smart-Glasses
- Handheld / Mobile AR
- Projektion / Räumlich
- Sonstige (HUD, Helmintegriert)
- Nach Anwendung
- Fernunterstützung und Zusammenarbeit
- Training und Simulation
- Wartung und Inspektion
- Design und Visualisierung
- Vertrieb und Marketing
- Workflow und Qualitätskontrolle
- Nach Endbenutzerbranche
- Industrielle Fertigung
- Automobil und Luft- und Raumfahrt
- Energie und Versorgungsunternehmen
- Gesundheitswesen
- Einzelhandel und E-Commerce
- Logistik und Lagerhaltung
- Sonstige Endbenutzerindustrien (Öffentliche Sicherheit, Landwirtschaft)
- Nach Bereitstellung
- On-Premise
- Cloud / AR-as-a-Service
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Südostasien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Wir begannen damit, klare Grenzen dafür festzulegen, was als Umsatz mit Unternehmens-AR gilt, und erstellten dann eine übersichtliche Liste von Nachfrage- und Angebotssignalen, die jedes Jahr überprüft werden können. Öffentliche Quellen wurden verwendet, um das Modell mit wiederholbaren Indikatoren zu verankern, wie nationale Statistiken zu IKT- und Unternehmensausgaben sowie formale Definitionen aus offiziellen Erhebungen.
Für die Schreibtischarbeit umfassten die Quellen ITU-Indikatoren, makroökonomische Reihen der Weltbank, Publikationen der OECD zur digitalen Wirtschaft, Daten des US Bureau of Labor Statistics zu relevanten Berufen, Eurostat-Datensätze zur IKT-Nutzung in Unternehmen sowie peer-reviewte Fachartikel zum AR-Einsatz in industriellen Umgebungen. Wir haben auch öffentliche Unternehmensmeldungen und Investorenpräsentationen, Produktdokumentationen, seriöse Presseberichte sowie öffentliche Beschaffungs- und Ausschreibungsbekanntmachungen geprüft, soweit relevant. Zusätzlich nutzten wir kostenpflichtige Datenbankabonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken sowie eine Nachrichten- und Finanzdatenbank, um Markteinführungen, Partnerschaften und Preiskommentare zu verfolgen. Diese Liste ist nur beispielhaft, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Um zu validieren, was die Schreibtischrecherche ergab, führten wir Experteninterviews und strukturierte Umfragen bei Geräteanbietern, Software- und Plattformanbietern, Systemintegratoren und Unternehmensanwendern durch, die Bereitstellungen verwalten. Wir konzentrierten uns auf den Zeitpunkt der Einführung, die Entwicklungsrichtung des durchschnittlichen Verkaufspreises (ASP), die Anhangsraten für Software und Dienstleistungen sowie darauf, wie sich Pilotprojekte in großflächige Rollouts über wichtige Regionen hinweg umwandeln, um Lücken in öffentlichen Daten zu schließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 14 % | APAC: 50 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 27 % | EMEA: 29 % |
| Kleinere Akteure: 14 % | Manager: 59 % | Amerika: 21 % |
Marktdimensionierung und Prognose
Unsere Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach Unternehmens-AR aus den Ausgabenpools für Unternehmens-IT und digitale Betriebsabläufe rekonstruiert und dann nach AR-Adoptionsraten je Branche, Geräteverbreitung und Bereitstellungsintensität je Anwendungsfall gefiltert wird. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie beispielsweise stichprobenbasierte ASP mal Auslieferungen und aktive Bereitstellungen, sowie Kanalprüfungen zu typischen Softwareabonnementniveaus und Dienstleistungsanhang.
Zu den wichtigsten Eingaben im Modell zählen Trends bei der Auslieferung AR-fähiger Geräte an Unternehmen, ASP-Entwicklungen nach Gerätetyp, Softwareabonnementpreise und Sitzplatzerweiterungsmuster, der Dienstleistungsanteil während Rollout- und Supportphasen sowie die Konversionsrate von Pilotprojekten zu Produktionsbereitstellungen. Da Dienstleistungen und Software nicht immer einheitlich offengelegt werden, verwenden wir szenariobasierte Spannen und verengen diese anhand von Interviewrückmeldungen und Abgleichen mit bekannten Bereitstellungsfußabdrücken.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch kurzfristige Zeitreihenglättung bei Adoptions- und ASP-Verläufen, da sich dieser Markt mit Produktzyklen und Neufestsetzungen von Unternehmensbudgets schnell verändern kann. Annahmen wurden mittels Sensitivitätsprüfungen zur ASP-Deflation bei Geräten, zu Software-Anhangsraten und zum Zeitplan der Bereitstellungsskalierung stressgetestet und anschließend mit dem Expertenkonsens zum kurzfristigen Tempo der Unternehmens-Rollouts abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Wir triangulieren die endgültigen Marktwerte anhand mehrerer Prüfpunkte, einschließlich der Konsistenz zwischen implizierten Gerätevolumina in Unternehmen, Software-zu-Hardware-Umsatzverhältnissen und dem erwarteten Dienstleistungsmix während implementierungsintensiver Jahre. Ausreißer werden markiert, wenn eine Region oder Branche ein Wachstum zeigt, das nicht durch unabhängige Signale gestützt wird, und die Treiber werden dann vor der Freigabe überprüft.
Eine zweite Analystenprüfung wird durchgeführt, um Formeln, Währungsbehandlung und Jahreszuordnungen zu bestätigen, und erneute Kontaktaufnahmen werden ausgelöst, wenn eine größere Anbieterveränderung oder eine politische Änderung die Nachfrageannahmen verschieben kann. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen und einem finalen Durchgang vor der Auslieferung, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Marktgröße für Unternehmens-Augmented-Reality von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Unternehmens-AR variieren häufig, da die Kategoriegrenze nicht immer gleich behandelt wird und Preis- und Währungsentscheidungen die Gesamtsumme in einem schnell wachsenden Markt verändern können. Unterschiede entstehen auch dadurch, ob eine Studie nur Plattform- und Softwareumsätze zählt oder auch Geräte und Implementierungsdienstleistungen im Zusammenhang mit Bereitstellungen einbezieht.
Bei unserem aktualisierungsgeführten Ansatz stammt die größte Abweichung in der Regel daraus, wie schnell ASPs nach neuen Gerätezyklen sinken, welcher Monatswechselkurs für globale Zusammenfassungen angewendet wird und ob spätjährige Vertragsgewinne nach Validierung einbezogen werden. Durch eine jährliche Aktualisierung mit Zwischenprüfungen zu Geräte-ASPs, Software-Anhang und Dienstleistungsmix sowie eine konsistente Festlegung des Währungszeitpunkts über Regionen hinweg bleibt die Gesamtsumme näher an dem, was Unternehmen in diesem Jahr tatsächlich erworben haben – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 146,05 Milliarden USD (2026) | |
| Fachzeitschrift A | 29,65 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und scheint sich stärker auf Unternehmens-AR-Anwendungen zu konzentrieren, ohne Geräteumsätze und Rollout-Dienstleistungen vollständig zu erfassen, und wendet möglicherweise auch aggressive mehrjährige Skalierungen ohne jahresspezifische ASP-Rücksetzungen an. |
| Globale Unternehmensberatung B | 8,95 Milliarden USD (2025) | Beschränkt den Umfang wahrscheinlich auf Unternehmens-AR-Plattformen statt auf den vollständigen Ausgabenstapel für Unternehmens-AR, und die Schätzung ist empfindlich gegenüber konservativen Annahmen zur Bereitstellungskonversion und zu Software-Anhangsraten über verschiedene Branchen hinweg. |
Die Streuung zwischen den drei Werten erklärt sich hauptsächlich durch das, was in den Umfang einbezogen wird (nur Plattform gegenüber vollständiger Hardware, Software und Dienstleistungen), sowie durch die angenommene Geschwindigkeit, mit der sich Preise und Bereitstellungen von Jahr zu Jahr ändern. Unser Ansatz hält die Zahl nachvollziehbar anhand praktischer Eingaben wie Gerätevolumina, ASP-Schritten und der Intensität von Unternehmens-Rollouts, was es den Lesern erleichtert, die Gesamtsumme mit tatsächlichen Adoptionssignalen abzugleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Enterprise-Augmented-Reality-Marktes?
Der Enterprise-Augmented-Reality-Markt beläuft sich im Jahr 2026 auf 146,05 Milliarden USD und soll bis 2031 528,79 Milliarden USD erreichen.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen expandieren mit 33,20 % CAGR, da Unternehmen auf Integratoren und ergebnisorientierte Verträge für groß angelegte Implementierungen setzen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Fertigungsexpansion, staatliche Digitalisierungsanreize und kosteneffiziente Optikproduktion treiben eine CAGR von 31,10 % in Asien-Pazifik an.
Wie wird 5G die AR-Einführung beeinflussen?
Dedizierte 5G- und Private-LTE-Netzwerke bieten eine Latenz unter 20 ms, die Cloud-gerendertes AR unterstützt und fotorealistische Überlagerungen ohne intensive On-Device-Verarbeitung ermöglicht.
Welche Branchenvertikale weist das höchste prognostizierte Wachstum auf?
Energie & Versorgungsunternehmen soll mit 32,40 % CAGR wachsen, da Betreiber AR für sicherheitskritische digitale Zwillinge und Ferninspektionen einsetzen.
Was sind die wichtigsten Hindernisse für die Skalierung von Enterprise AR?
Sicherheitslücken beim Edge-Computing und kostspielige Integration mit Legacy-MES/PLM-Systemen bleiben die beiden größten Hemmnisse für eine rasche Expansion.
Seite zuletzt aktualisiert am:



