
Marktgröße und Marktanteil für Head-Up-Displays
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
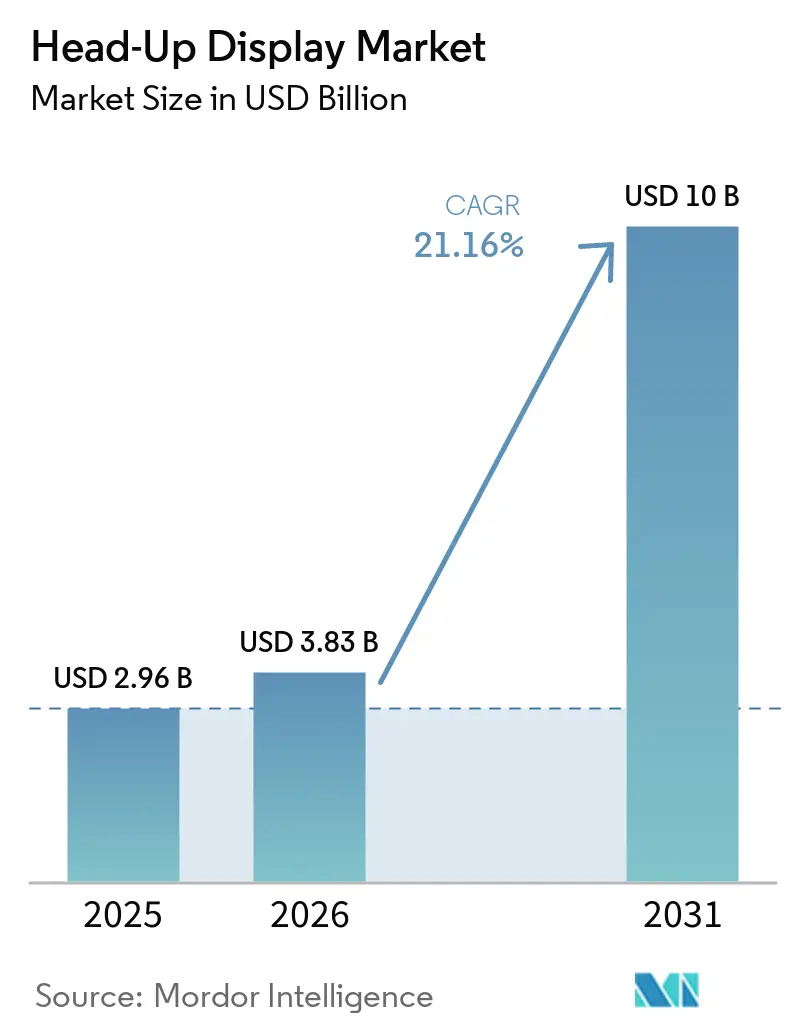
| Marktgröße (2026) | 3.83 Milliarden US-Dollar |
| Marktgröße (2031) | 10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.16 % |
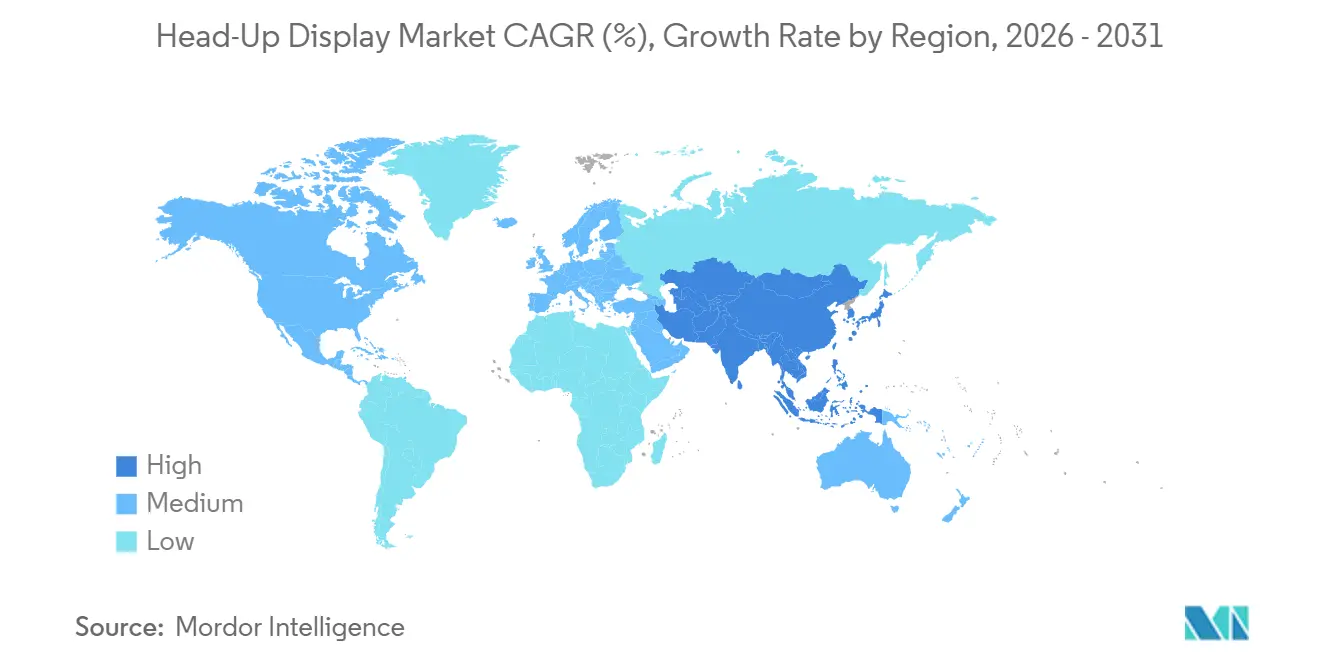
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
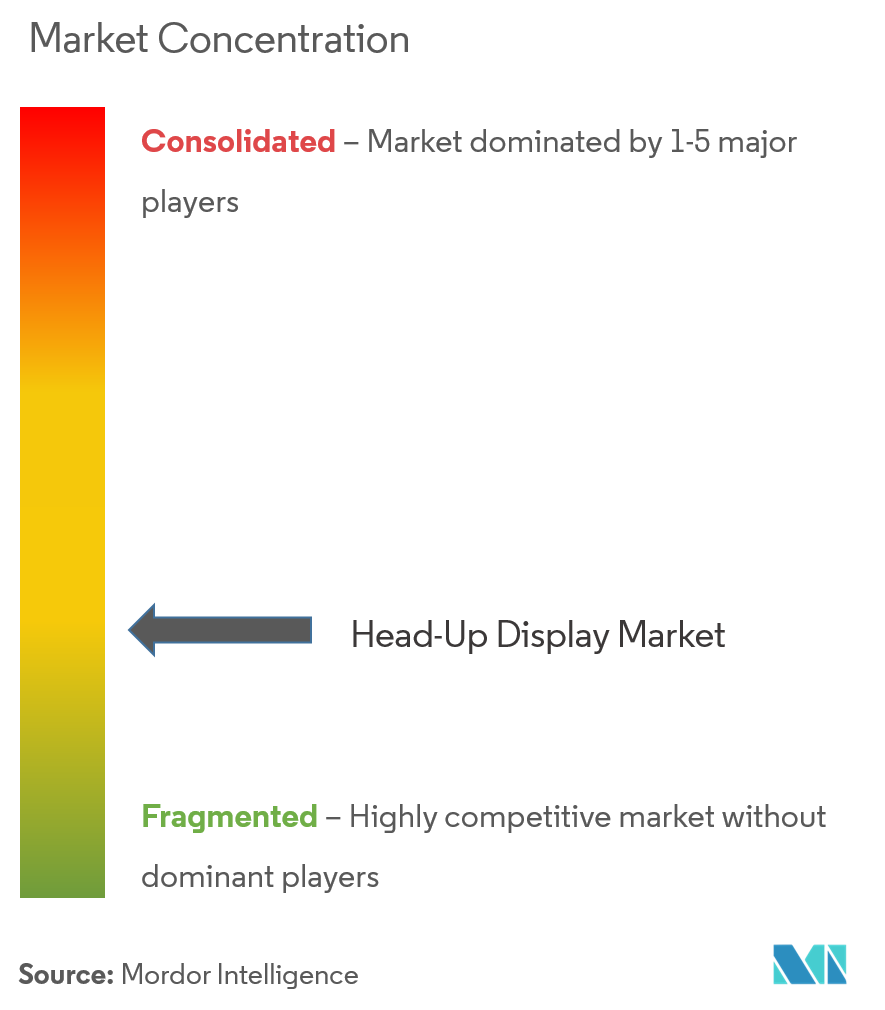
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Head-Up-Displays von Mordor Intelligence
Die Marktgröße für Head-Up-Displays wird voraussichtlich von 2,96 Milliarden USD im Jahr 2025 auf 3,83 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 21,16 % über den Zeitraum 2026–2031 einen Wert von 10 Milliarden USD erreichen, was eine steile Expansionskurve für diese Cockpit-Technologie unterstreicht. Diese Dynamik resultiert aus verschärften Sicherheitsvorschriften, der Verbreitung von Elektro- und softwaredefinierten Fahrzeugplattformen sowie einer deutlichen Hinwendung zu abonnementbasierten Einnahmequellen, die auf der Visualisierung im Fahrzeuginneren beruhen. Automobilhersteller betrachten die in die Windschutzscheibe integrierte Projektion heute als wettbewerbliche Notwendigkeit und nicht mehr als Luxusoption, während Tier-1-Zulieferer durch Silicon-Co-Design darum wetteifern, Entwicklungszyklen zu verkürzen, damit fortschrittliche Displays von Premium- auf Mittelsegment-Ausstattungen ausgeweitet werden können. Asien-Pazifik führt das Stückvolumen aufgrund des Booms bei chinesischen Elektrofahrzeugen an, während Nordamerika und Europa das Tempo bei regulatorischen Anforderungen und Software-Monetarisierung vorgeben. Der Wettbewerbsdruck nimmt zu, da Spezialisten für holografische Optik und Halbleiteranbieter traditionelle Automobilzulieferer bei der Gewinnung von Design-Win-Dominanz herausfordern und ein Ökosystem gestalten, in dem die Geschwindigkeit der Softwareentwicklung ebenso wichtig ist wie die optische Leistung.
Wichtigste Erkenntnisse des Berichts
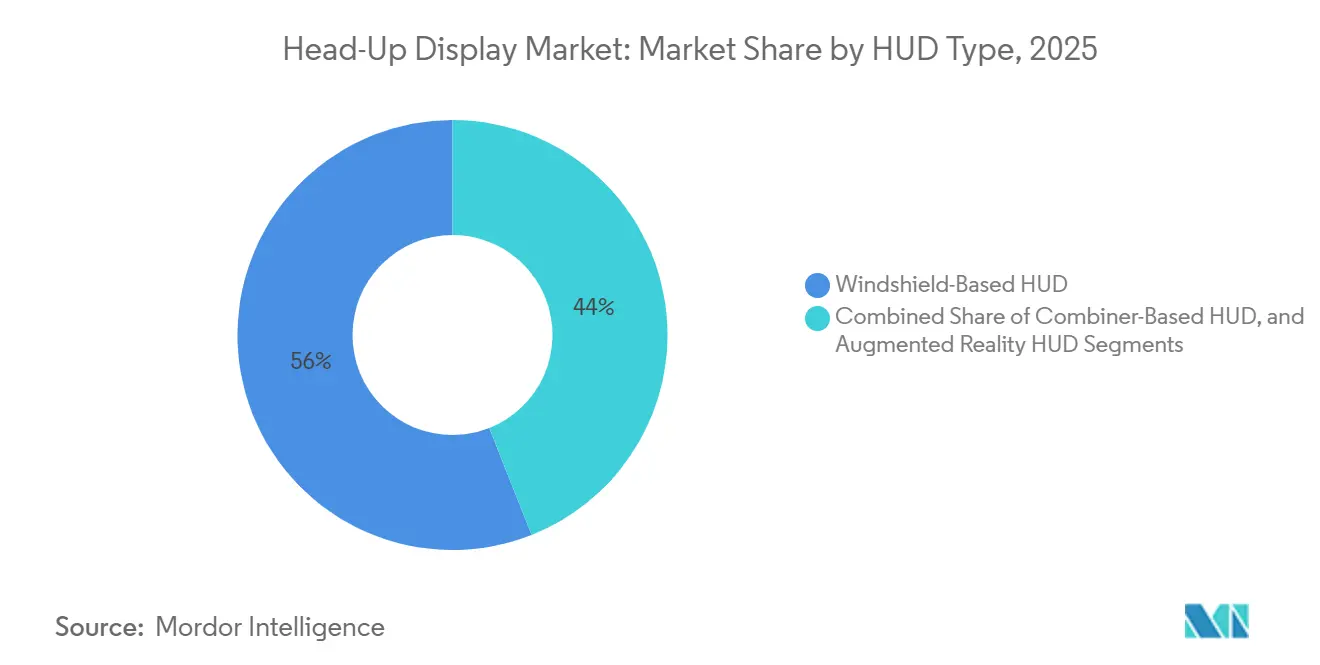
- Nach HUD-Typ führten Windschutzscheibensysteme mit einem Umsatzanteil von 56,00 % im Jahr 2025, während Augmented-Reality-Konfigurationen bis 2031 voraussichtlich mit einem CAGR von 22,40 % wachsen werden.
- Nach Dimension hielten zweidimensionale Einheiten im Jahr 2025 einen Anteil von 61,50 % an der Head-Up-Display-Marktgröße, doch 3D-Systeme werden zwischen 2026 und 2031 voraussichtlich einen CAGR von 22,30 % verzeichnen.
- Nach Fahrzeugklasse entfielen auf Personenkraftwagen im Jahr 2025 52,70 % der Verkäufe; Personenkraftwagen weisen mit einem CAGR von 22,10 % bis 2031 das schnellste Wachstum auf.
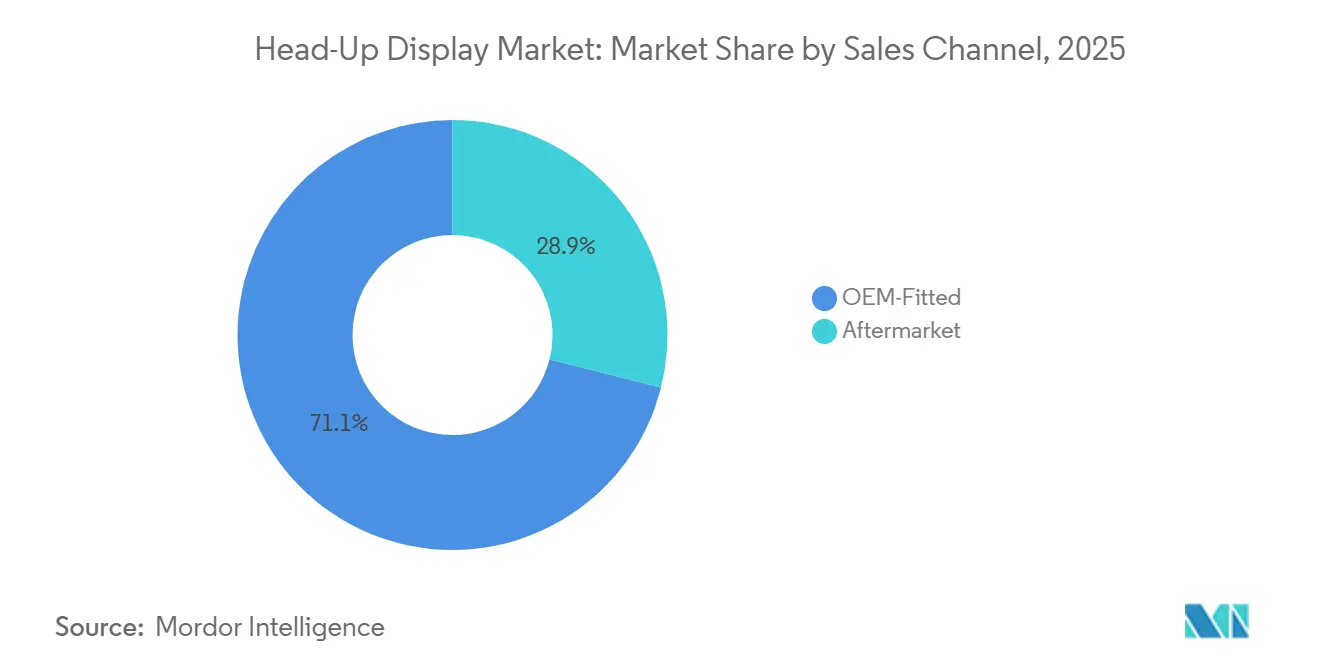
- Nach Vertriebskanal dominierten werkseitig eingebaute Installationen mit einem Anteil von 71,20 % im Jahr 2025 und werden über den Prognosezeitraum mit einem CAGR von 22,70 % wachsen.
- Nach Anwendung hielt der Automobilsektor mit 43,23 % den größten Anteil, und das Segment „Sonstige” wird voraussichtlich mit einem CAGR von 22,44 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 38,90 % am Head-Up-Display-Markt, und dieselbe Region wird bis 2031 voraussichtlich mit einem CAGR von 22,30 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Zunehmende Integration von Augmented-Reality-HUDs in Fahrzeuge des mittleren Preissegments | +4.5% | China, Deutschland, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Strenge Sicherheitsvorschriften, die Fahrerinformationssysteme vorschreiben | +3.8% | Europa und Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Einführung von Elektro- und softwaredefinierten Fahrzeugen | +4.2% | Global, angeführt von China, Europa, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Senkung der Komponentenkosten durch Wellenleiter- und MicroLED-Optik | +3.5% | Fertigung konzentriert in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Monetarisierung von HUD-Software über abonnementbasierte Funktionsfreischaltungen | +2.1% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Automobil- Tier-1- und Halbleiter-Co-Design-Partnerschaften zur Verkürzung von HUD-Entwicklungszyklen | +2.3% | Deutschland, Vereinigte Staaten, Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Integration von Augmented-Reality-HUDs in Fahrzeuge des mittleren Preissegments
Chinesische und europäische Automobilhersteller drängen die AR-Projektion von Luxuslinien in Fahrzeuge, die zwischen 30.000 und 50.000 USD kosten, und setzen damit die Käufererwartungen im Markt für Head-Up-Displays neu. Wellenleiteroptiken reduzieren das Projektorvolumen nun auf unter 1 Liter, schaffen Platz im Armaturenbrett und senken die Materialkosten unter den Preispunkt von 300 USD, der die Massenmarkteinführung ermöglicht. Der Start des Xpeng G7 im Juni 2025 mit Huaweis AR-HUD projiziert ein virtuelles 87-Zoll-Bild mit mehr als 12.000 Nits Helligkeit – ein Beweis dafür, dass Premium-Spezifikationen früh in Mittelklasse-Crossover-Fahrzeugen verfügbar sein können. Hyundai und Zeiss entwickeln ein holografisches Vollwindschutzscheiben-HUD für die Mainstream-Modelle Tucson und Santa Fe mit dem Ziel einer Serienproduktion im Jahr 2027, was signalisiert, dass sich die Technologiekurve weiterhin in Richtung Volumenplattformen biegen wird. Mit steigenden Einbauraten müssen Tier-1-Zulieferer im Markt für Head-Up-Displays optische Innovation mit aggressivem Kostenengineering in Einklang bringen, um Programmaufträge über mehrere Preisstufen hinweg zu sichern.
Strenge Sicherheitsvorschriften, die Fahrerinformationssysteme vorschreiben
Die UN-Regelung 171 legt Übergabeaufforderungen und Fahrerbereitschaftsbestätigungen fest, die von blickausgerichteten visuellen Warnungen profitieren, was HUDs zu einem Compliance-Beschleuniger in Level-2- und Level-3-Automatisierungsprogrammen macht.[1] In den Vereinigten Staaten schreibt FMVSS 127 vor, dass Kollisionswarnungssymbole innerhalb eines engen Sichtlinienbereichs angezeigt werden müssen – ein Ziel, das durch Windschutzscheibenprojektionen auf natürliche Weise erfüllt wird.[2] Das im März 2025 veröffentlichte Fahrerengagement-Protokoll von Euro NCAP vergibt höhere Bewertungen an Fahrzeuge, die den Automatisierungsstatus über Augmented-Reality-Overlays anzeigen, was die Sicherheitsbewertung zu einem wettbewerblichen Marketinginstrument macht.[3] Diese Vorschriften kommen schnell, was OEMs zwingt, HUD-Hardware während der Basisplattformentwicklung zu integrieren und nicht als optionales Nachgedanke. Zulieferer, die Leuchtdichte-, Geisterbild- und Eyebox-Parameter gemäß ISO/TS 21957 zertifizieren können, erhalten nun bevorzugten Lieferantenstatus in neuen Modellprogrammen auf drei Kontinenten im HUD-Markt.
Beschleunigte Einführung von Elektro- und softwaredefinierten Fahrzeugen
Energieeffiziente Cockpit-Elektronik ist entscheidend, da Automobilhersteller immer größere Reichweiten anstreben, was energiesparende holografische Projektion zu einem Enabler für batterieelektrische Fahrzeuglinien macht. Panasonics AR-HUD nutzt digitale Lichtverarbeitung, um ein Sichtfeld von 12°×5° bei einer virtuellen Entfernung von 10 m zu liefern und dabei innerhalb strenger EV-Leistungsbudgets zu bleiben. Envisics behauptet, dass sein holografischer Wellenleiter den Stromverbrauch im Vergleich zu konventioneller Optik um die Hälfte reduziert – eine Zahl, die sich direkt in zusätzliche Kilometer Reichweite pro Ladung übersetzt. Softwaredefinierte Fahrzeugarchitekturen, wie GMs NVIDIA-gestützter Rechenbereich, aktualisieren AR-Grafiken drahtlos und fusionieren Sensordaten auf einer einzigen Platine, sodass sich HUD-Inhalte während des gesamten Fahrzeuglebenszyklus kontinuierlich weiterentwickeln können. Karten- und Standortanbieter wie HERE verkaufen nun SDKs, die Live-Verkehrs- und Ladestatusinformationen auf HUD-Ebenen überlagern, und eröffnen OEMs dauerhafte Abonnementeinnahmemöglichkeiten. Zusammengenommen machen Elektrifizierung und Konnektivität den Markt für Head-Up-Displays zu einer Frontlinie sowohl für das Energiemanagement als auch für die Monetarisierung digitaler Dienste.
Senkung der Komponentenkosten durch Wellenleiter- und MicroLED-Optik
Wellenleiterkombinierer und MicroLED-Lichtquellen senken die Stücklistenkosten und verbessern gleichzeitig Helligkeit und Lebensdauer, womit zwei historische Schmerzpunkte für OEMs adressiert werden, die die HUD-Einführung skalieren möchten. Der DLP5534-Q1-Chipsatz von Texas Instruments verpackt für AR-Projektion optimierte Mikrospiegel-Arrays in einem automobiltauglichen Formfaktor und ermöglicht es Zulieferern, die Projektorgröße um 50 % zu reduzieren. MicroLED-Emitter erhöhen die optische Effizienz bei hoher Helligkeit, reduzieren die Wärmelast und eliminieren sperrige Kühlkanäle, die zuvor die Integration in kompakten Fahrgastzellen einschränkten. Asiatische Paneelhersteller steigern die Volumenproduktion von Wellenleiter auf Wafer-Ebene, und diese Skalierung wird die Stückkosten in den nächsten vier Jahren voraussichtlich weiter senken und den langfristigen CAGR-Anstieg im Markt für Head-Up-Displays unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Anhaltend hohe Systemkosten für Vollwindschutzscheiben-AR-HUDs | -2.8% | Global, am stärksten in Indien, Südamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Begrenztes Sichtfeld und Einschränkungen bei der Windschutzscheibenkompatibilität | -1.5% | Global, insbesondere Nachrüstmarkt | Langfristig (≥ 4 Jahre) |
| Tarifbedingte Risiken in der Optik- und IC-Lieferkette in Nordamerika | -1.2% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Wachsender Wettbewerb durch Smart Glasses und Mixed-Reality-Headsets | -0.9% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend hohe Systemkosten für Vollwindschutzscheiben-AR-HUDs
Die Vollwindschutzscheiben-Projektion erfordert holografische optische Elemente, Laserdioden-Arrays und kontinuierliches Fahreraugen-Tracking, was die Stücklistenkosten auf über 1.000 USD treibt und die Einführung auf Ultra-Luxusmodelle beschränkt. BMWs Panoramic Vision, das als Projektionsfolie über die gesamte Windschutzscheibe aufgebracht wird, bleibt eine Aufpreisoption und keine Serienausstattung, was die Zurückhaltung der OEMs bei der Übernahme dieser Kosten verdeutlicht. Selbst mit Wellenleitern müssen Serienwindschutzscheiben enge Verzerrungsgrenzwerte einhalten, was die Glasbeschaffungskosten erhöht und Validierungszeitpläne verlängert. Die Preisbarriere ist besonders gravierend in Indien, wo die ADAS-Durchdringung Anfang 2025 nur 8,3 % betrug, was wenig Budgetspielraum für Premium-Cockpit-Funktionen lässt. Bis die Komponentenpreise deutlich sinken, werden Massenmarktfahrzeuge weiterhin auf kleinere Windschutzscheibenbereiche oder kombinatorbasierte Lösungen setzen.
Wachsender Wettbewerb durch Smart Glasses und Mixed-Reality-Headsets
Apples Vision Pro und Metas Quest 3 führen tragbare AR-Alternativen ein, die Navigation und Diagnose ohne permanente Fahrzeughardware überlagern können und ein kontextübergreifendes Erlebnis bieten, das von technikaffinen Fahrern geschätzt wird. Obwohl Sicherheitsregeln den Headset-Einsatz während des aktiven Fahrens derzeit einschränken, experimentieren frühe Anwender in Nordamerika und Europa mit Beifahrer- und stationären Szenarien, was die Exklusivität von HUDs untergräbt. Wearables ermöglichen es Käufern auch, die Kosten über Heim-, Arbeits- und Mobilitätskontexte zu amortisieren, was das Alleinstellungsmerkmal von werkseitig installierten HUDs in Frage stellt. Zulieferer müssen daher nahtlose Sensorfusion, regulatorische Compliance und Benutzerkomfort betonen, um den HUD-Markt gegen diese aufkommende Ersatztechnologie zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach HUD-Typ:
Windschutzscheibensysteme sichern das Volumen, AR-Konfigurationen führen das Wachstum anDie in die Windschutzscheibe integrierte Projektion hielt im Jahr 2025 einen Umsatzanteil von 56,00 % im Head-Up-Display-Markt, da OEMs ihr größeres virtuelles Bild und das übersichtlichere Armaturenbrett-Layout bevorzugten. Diese Dominanz wird anhalten, doch das Augmented-Reality-Teilsegment wird bis 2031 voraussichtlich einen CAGR von 22,40 % verzeichnen und sensorverankerte Pfeile, Gefahrenmarkierungen sowie Spurhinweise hinzufügen, die das Situationsbewusstsein verbessern. Die Head-Up-Display-Marktgröße für Windschutzscheibeneinheiten wird daher in absoluten Zahlen steigen, auch wenn AR an Marktanteil gewinnt, und schafft so eine doppelte Nachfrage sowohl für konventionelle als auch für holografische Designs.
Die AR-HUD-Nachfrage wird durch BMWs Plan gestärkt, jedes Neue-Klasse-Fahrzeug bis Ende 2025 mit einer 3D-Overlay-Option auszustatten und damit einen De-facto-Standard für Premium-Innenräume zu setzen. Tier-1-Zulieferer nennen nun Stücklistenziele von unter 300 USD für Wellenleiterdesigns, was die Einführung im mittleren Segment ermöglicht, ohne die Marge zu beeinträchtigen. Kombinierer-Nachrüstlösungen werden in preissensiblen Regionen weiterhin bestehen, doch ihr Anteil wird sinken, da OEMs integrierte Lösungen vorantreiben, die per Fernaktualisierung aktualisiert und auf ADAS-Sensoren kalibriert werden können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dimensionstyp:
3D-HUD-Systeme gewinnen in ADAS-ausgestatteten Fahrzeugen an BedeutungZweidimensionale Bildgebung hielt im Jahr 2025 im Head-Up-Display-Markt einen Anteil von 61,50 %, doch 3D-HUDs werden voraussichtlich jährlich um 22,30 % wachsen, da die Automatisierungsstufen 2 und 3 zunehmen. Tiefengetrennte Ebenen zeigen Ladestand, Geschwindigkeit und Automatisierungsmodus in Fahrernähe an, während Abbiegepfeile und Hindernisrahmen 10–20 m voraus erscheinen und die Refokussierungszeit verkürzen.
BMWs 3D-Head-Up-Display zeigt, wie Dual-Ebenen-Holografie in der Serienproduktion funktioniert, indem es mit Fahrerüberwachungskameras integriert wird, um das Bild an Kopfpositionsänderungen anzupassen. Zulieferer müssen daher optisches Fachwissen mit Echtzeit-Blickverfolgung und GPU-basiertem Rendering verbinden. Diejenigen, die dies innerhalb der Energiebudgets von Elektrofahrzeugen erreichen können, werden einen überproportionalen Anteil an bevorstehenden Modellaufträgen erhalten und den Head-Up-Display-Marktanteil für 3D-Lösungen über den Prognosezeitraum steigern.
Nach Fahrzeugklasse:
Personenkraftwagen treiben das Volumenwachstum an, Luxussegment behält Premium-FunktionenNach Fahrzeugklasse entfielen auf Personenkraftwagen im Jahr 2025 52,70 % der Verkäufe; Personenkraftwagen weisen mit einem CAGR von 22,10 % bis 2031 das schnellste Wachstum auf, da chinesische und koreanische OEMs Wellenleiter-AR-Einheiten in Crossover und Limousinen unter 50.000 USD einbauen. Diese Verbreitung erweitert den Head-Up-Display-Markt um eine Größenordnung statt um Prozentpunkte, da das mittlere Segment deutlich größer ist.
Hyundais Zusammenarbeit mit Zeiss, um ein filmbasiertes holografisches HUD in den Tucson und Santa Fe zu bringen, veranschaulicht den Demokratisierungstrend, während Premiummarken mit vollständiger Windschutzscheiben-Immersion experimentieren, um ihre Differenzierung zu wahren. Nutzfahrzeuge stellen eine angrenzende Chance dar, insbesondere dort, wo Flottenmanager HUD-Sicherheitsüberlagerungen mit Versicherungseinsparungen verknüpfen, obwohl Preissensibilität und lange Ersatzzyklen das kurzfristige Volumen dämpfen.
Nach Vertriebskanal:
OEM-Integration dominiert, Nachrüstmarkt durch Kalibrierungskomplexität eingeschränktOEM machte 71,20 % des Umsatzes im Jahr 2025 aus und wird mit einem CAGR von 22,70 % wachsen, da die Anforderungen an ADAS-Kalibrierung und Software-Updates zunehmen. Zentralisierte Rechenarchitekturen machen die Windschutzscheibenprojektion zu einem nativen Merkmal statt zu einem nachgerüsteten Zubehör und sichern die OEM-Kontrolle über Benutzererfahrung und Datenpfade.
Nachrüstungsanbieter bedienen weiterhin ältere Fahrzeugflotten mit kompakten Kombinierereinheiten, haben jedoch keinen Zugang zu Werkssensordaten und können keine Weitwinkel-AR-Fähigkeiten bieten, was ihre Volumina stagnieren lässt. Flottenoperatoren können tragbare Systeme einsetzen, die sich in Telematikboxen für das Fahrer-Coaching einstecken lassen, doch das gesamte Wachstum der Head-Up-Display-Marktgröße bleibt in OEM-Fertigungslinien verankert, wo Garantie, Regulierung und Lebenszyklusunterstützung zusammentreffen.
Nach Anwendung dominierte der Automobilsektor den Markt im Jahr 2025
Nach Anwendung hielt der Automobilsektor mit 43,23 % den größten Anteil, und das Segment „Sonstige” wird voraussichtlich mit einem CAGR von 22,44 % wachsen. Im Automobilsektor dominieren Head-Up-Displays (HUDs) den Markt, hauptsächlich aufgrund eines verstärkten Fokus auf die Sicherheit von Fahrern und Passagieren in Verbindung mit der Integration von Fahrerassistenzsystemen (ADAS). Dieser Trend wird durch den Wunsch der Verbraucher nach einem immersiveren, vernetzten und sichereren Fahrerlebnis angetrieben. Funktionen wie Navigations- und Geschwindigkeitswarnungen werden nun direkt auf Windschutzscheiben projiziert, um die Ablenkung des Fahrers zu reduzieren. Bemerkenswert ist, dass der Markt von Premiumfahrzeugen in das mittlere Segment übergeht und sowohl bei Personen- als auch bei Nutzfahrzeugen ein erhebliches Wachstum verzeichnet.
Ursprünglich fand die HUD-Technologie ihre primären Anwendungen im Militär- und Luftfahrtsektor. Während diese Segmente weiterhin eine Rolle spielen, machen sie einen kleineren Anteil des Gesamtmarktes aus. In Militärflugzeugen spielen HUDs eine zentrale Rolle, indem sie Piloten wesentliche Flugdaten direkt in ihrem Sichtfeld präsentieren. Diese Fähigkeit steigert das Situationsbewusstsein und die Betriebseffizienz erheblich. Mit steigenden Verteidigungsbudgets und laufenden Modernisierungsprogrammen gibt es anhaltende Investitionen in diese spezialisierten Hochpräzisionssysteme. Darüber hinaus unterstreicht die Kategorie „Sonstige (inkl.)” den wachsenden Anwendungsbereich der Technologie, der Anwendungen in der Unterhaltungselektronik (wie tragbare HUDs für Gaming oder industrielle Zwecke) und sogar im Gesundheitswesen zur chirurgischen Unterstützung umfasst.
Geografische Analyse
APAC Head-Up-Display-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 38,90 % am globalen Umsatz und wird bis 2031 voraussichtlich mit einem CAGR von 22,30 % wachsen, gestützt durch Chinas Boom in der Elektrofahrzeugproduktion und Japans Exportstärke in der Optoelektronik. Lokale Marken wie Xpeng, NIO und Li Auto integrieren große AR-Bilder, um sich in einem hypercompetitiven heimischen Markt abzuheben und die Verbreitung von Funktionen auf niedrigere Preisstufen zu beschleunigen. Südkoreas Display-Ökosystem liefert Wellenleiter und MicroLEDs in großem Maßstab und senkt die Kostenkurven für regionale Automobilhersteller.
Nordamerika, Europa und APAC Head-Up-Display-Markt
Nordamerika profitiert von einer hohen Durchdringung im Luxussegment und frühen softwaredefinierten Architekturen, obwohl die Section-301-Zölle auf chinesische Optik die Landekosten um 25 % erhöhen und eine doppelte Beschaffung aus Europa und Südostasien fördern. US-amerikanische Bundesvorschriften zur Visualisierung von Kollisionswarnungen schreiben eine HUD-gerechte Sichtlinienplatzierung vor und drängen OEMs zu integrierter Projektion. Kanadas Teilelieferanten richten sich an diesen Programmen aus, um die Montagewerke trotz Zollturbulenz voll ausgelastet zu halten.
EMEA Head-Up-Display-Markt
Europa verbindet strenge Sicherheitsbewertungen mit Prestigemarken, die die Digitalisierung des Cockpits als Markenzeichen betrachten. Das Euro-NCAP-Engagement-Protokoll 2025 belohnt AR-Overlays und treibt Volkswagen, Mercedes-Benz und BMW dazu an, Roadmaps für die vollständige Windschutzscheibe zu beschleunigen. Gleichzeitig kämpft die Region mit höheren Homologationskosten für fortschrittliche Optik. Schwellenmärkte im Nahen Osten und Afrika erkunden Head-Up-Displays für autonome Shuttle-Pilotprojekte, doch raue Klimabedingungen und Preissensibilität halten die Akzeptanz vorerst auf einem bescheidenen Niveau.
Regulatorisches Umfeld
HUD-Implementierungen werden durch eine Kombination aus UNECE-Vorschriften, US-amerikanischen FMVSS-Anforderungen und ISO-technischen Spezifikationen geprägt, die die Fahrersicht, Beleuchtung und Testmethoden für projizierte Bilder regeln. ISO TS 21957:2023 bietet einen speziellen Rahmen für HUD-Definitionen und Messmethoden (Bildgeometrie, Ergonomie und Testverfahren), den Lieferanten zur Validierung von Leuchtdichte, Eyebox und optischen Artefakten bei Personen- und Nutzfahrzeugprogrammen verwenden.
In Europa formalisieren die Änderungen der Serie 02 zur UN-Regelung Nr. 125, die in der EU-Verordnung 2025/891 abgebildet sind, Anforderungen an Informationen des Sichtfeldassistenten, die im vorderen Sichtfeld dargestellt werden, einschließlich Vorgaben, dass angezeigte Inhalte während der Fahrt fahrbezogen bleiben müssen, sowie Anforderungen an die Helligkeitsanpassung, manuelle Abschaltung und ausfallsichere Deaktivierung bei Fehlfunktion. In den Vereinigten Staaten regeln FMVSS 101 und verwandte Auslegungen die Sichtbarkeit und Beleuchtung von Fahrzeugdisplays und unterstützen Dimm-/variable Beleuchtungsansätze, die HUDs helfen, unter verschiedenen Umgebungsbedingungen konform zu bleiben, wobei Hersteller für die Selbstzertifizierung der Konformität verantwortlich sind.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist auf eine Handvoll etablierter Tier-1-Zulieferer ausgerichtet, die Skalierung und OEM-Beziehungen nutzen, doch disruptive Neueinsteiger setzen holografisches geistiges Eigentum, Softwareplattformen oder Siliziumintegration ein, um neue Aufträge zu gewinnen. Envisics sicherte sich 50 Millionen USD in einer Series-C-Finanzierungsrunde unter der Führung von Hyundai Mobis, was den OEM-Appetit auf Wellenleiterlösungen unterstreicht, die den Stromverbrauch um 50 % senken und die Verpackung um 40 % verkleinern. Visteons Vereinbarung vom September 2025 mit FUTURUS positioniert das Unternehmen, um Windschutzscheiben-, Beifahrer- und AR-Module auf einer einzigen Plattform anzubieten und auf Formfaktor-Diversität zu setzen.
Bosch Ventures' Investition von 21 Millionen USD in 4screen offenbart eine Verschiebung hin zur Software-Monetarisierung, bei der Drittanbieter-Apps und Abonnementtarife HUD-Flächen belegen und statische Hardware in eine Einnahmeleinwand verwandeln können. Halbleiteranbieter wie Texas Instruments bewegen sich mit DLP5534-Q1-Chipsätzen, die in Kombination mit Qualcomm-Rechenleistung schlüsselfertige AR-Lösungen liefern, stromaufwärts und setzen reine Hardware-Zulieferer unter Druck.
Traditionelle Marktführer behalten Vorteile bei Versorgungssicherheit, Validierungslabors und mehrjährigen Beschaffungsverträgen, müssen jedoch Over-the-Air-Funktionspipelines beschleunigen, um relevant zu bleiben. Partnerschaften, die Optik, Rechenleistung und Inhalte kombinieren, werden zur Norm und schaffen eine Branchendynamik im Markt für Head-Up-Displays, in der die Geschwindigkeit der Software-Iteration den langfristigen Gewinnerstatus bestimmt.
Marktführer für Head-Up-Displays
-
Continental AG
-
Nippon Seiki Co. Ltd.
-
Denso Corporation
-
Visteon Corporation
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Head-Up-Display-Markt Unternehmen in diesem Bericht
- Denso Corporation
- Nippon Seiki Co., Ltd.
- Panasonic Automotive Systems
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Valeo SE
- BAE Systems PLC
- Thales Group
- Garmin Ltd.
- Elbit Systems Ltd.
- Pioneer Corporation
- SaaB AB
- Hudway LLC
- Collins Aerospace
- LG Display Co., Ltd.
- Harman International
- WayRay AG
- Envisics Ltd.
- Texas Instruments Incorporated
Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum eröffnet sich rund um softwaregesteuerte AR-HUD-Content-Stacks, die Navigation, ADAS-Hinweise und Fahrzeugstatus-Visualisierung auf zentralisierter Rechenleistung vereinen und sich an den OEM-Vorstoß in Richtung softwaredefinierter Fahrzeuge und abonnementbasierter Funktionsfreischaltungen anpassen. Ein Beleg für diese Plattformisierung ist die von Basemark und Lucid Motors angekündigte AR-HUD-Integrationspartnerschaft für den Lucid Gravity (März 2026), die den Bedarf an Echtzeit-Grafikpipelines unterstreicht, die über Ausstattungsvarianten hinweg aktualisiert und angepasst werden können, ohne die Kernoptik neu zu entwickeln.
Ein weiterer Chancenbereich ist das Aufkommen von panoramischen und A-Säule-zu-A-Säule-Visualisierungskonzepten, die über klassische, nur auf den Fahrer ausgerichtete HUD-Zonen hinausgehen, einschließlich Wegen von der Konzept- bis zur Produktionsreife für neue optische Architekturen. Die Zusammenarbeit von Distance Technologies mit Kia an einem panoramischen Lichtfeld-HUD-Konzept (April 2026) veranschaulicht das Experimentieren mit breiteren Projektionsansätzen, während China durch GB/T 46926-2025 (einschließlich eines räumlichen Ausrichtungsschwellenwerts von 0,45 Grad für Zielsymbole) die technischen Anforderungen an Sichtassistenz-Overlays verschärft. Zusammen schaffen diese Entwicklungen Raum für Lieferanten, die normkonforme Kalibrierungstoolketten (gemäß ISO/TS 21957-Methoden und länderspezifischen Anforderungen) sowie kostenoptimierte optische Engines (DLP, LCoS, Laserscanning, MicroLED und computergenerierte Holografie) liefern können, die zu den Stücklistenbeschränkungen von Fahrzeugen der Mittelklasse passen.
Neueste Industrielle Entwicklungen in Head-Up-Display-Markt
- Juni 2026: Visteon gab bekannt, dass sein 12,3-Zoll-Fahreranzeigedisplay mit schmalem Rand im neuen Lexus ES verbaut wird, wobei die Produktion durch Visteon-Betriebe in Thailand unterstützt wird. Obwohl es sich nicht um eine HUD-Einführung handelt, signalisiert der Auftrag anhaltende OEM-Nachfrage nach integrierten Cockpit-Display-Plattformen, die in kostengünstigen Standorten im großen Maßstab produziert werden können, und stärkt Visteons Verhandlungsposition beim Bündeln von Kombiinstrumenten, Infotainment und HUD-Programmen.
- September 2025: Visteon und FUTURUS gaben eine strategische Partnerschaft zur gemeinsamen Entwicklung von Augmented-Reality-HUD-, Windschutzscheiben-HUD- und Panorama-HUD-Lösungen für globale OEMs bekannt. Die Zusammenarbeit erweitert die Breite von Visteons HUD-Portfolio und positioniert beide Unternehmen dafür, Aufträge für Multi-Display-Cockpits zu gewinnen, bei denen eine gemeinsame Architektur die Integrationszeit und Validierungszyklen verkürzen kann.
- Dezember 2024: Ein bedeutender Automobilzulieferer kündigte ein groß angelegtes Cockpit-Programm mit einem führenden Automobilhersteller zur Integration von AR-HUD in mehreren Modellen an.
Head-Up-Display-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Head-Up-Display-Markt ist definiert als der Umsatz, der durch Systeme erzielt wird, die wichtige Informationen in das vorwärtsgerichtete Sichtfeld des Nutzers projizieren, hauptsächlich durch Windschutzscheiben- oder Kombiniereroptiksysteme, für Anwendungsfälle in Straßenfahrzeugen und Luftfahrzeugen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt nicht verwandte Displays im Fahrzeuginnenraum aus, die nicht in das Vorwärtsblickfeld projizieren, wie z. B. Standard-Instrumentencluster, zentrale Infotainment-Bildschirme und Rücksitzbildschirme.
Segmentierungsübersicht
- Nach HUD-Typ
- Windschutzscheibenbasiertes HUD
- Kombinatorbasiertes HUD
- Augmented-Reality-HUD
- Nach Dimensionstyp
- 2D-HUD
- 3D-HUD
- Nach Fahrzeugklasse
- Nutzfahrzeuge
- Personenkraftwagen
- Nach Vertriebskanal
- OEM-Erstausrüstung
- Nachrüstmarkt
- Nach Anwendung
- Automobil
- Militär- und Zivilluftfahrt
- Sonstige (industrielle, tragbare und weitere Displays)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriges Asien-Pazifik
- Naher Osten
- Golfkooperationsrat
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit öffentlich zugänglichen Basisdaten, die den Nachfragepool und den Produktionskontext für die HUD-Ausstattung beschreiben. Wir haben Quellen wie die Produktionsstatistiken des Internationalen Verbandes der Kraftfahrzeughersteller (OICA), Sicherheitspublikationen der US-amerikanischen Nationalen Straßenverkehrssicherheitsbehörde (NHTSA), Fahrzeugregelungstexte der Wirtschaftskommission der Vereinten Nationen für Europa (UNECE) und Referenzmaterialien der Internationalen Zivilluftfahrtorganisation (ICAO) zu Luftfahrtbetrieb und -sicherheit ausgewertet.
Um diese Signale in Markteingaben zu übersetzen, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen, Mitschriften von Ergebniskonferenzen und seriöse Presseberichte genutzt, um Produkt-Roadmaps und die Preisentwicklung im Zeitverlauf zu verstehen. Patentdatenbanken wurden überprüft, um festzustellen, wo sich optische und AR-HUD-Innovationen konzentrieren, und eine Import- und Export-Datenbank auf Sendungsebene wurde selektiv herangezogen, um Handelsströme verwandter Komponenten zu plausibilisieren. Diese Desk-Research-Quellen sind nicht erschöpfend, und weitere öffentliche Dokumente wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um Einführungszeitpläne und Preisspannen für werkseitig eingebaute und nachgerüstete HUDs zu validieren und zu bestätigen, wie AR-HUD-Inhalte und optische Komplexität die Stückliste im Zeitverlauf verändern. Wir haben mit einer Mischung aus Herstellern, Teilnehmern des Komponentenökosystems, Integratoren und nachgelagerten Nutzern in Nord- und Südamerika, EMEA und dem asiatisch-pazifischen Raum gesprochen, damit Annahmen über verschiedene Fahrzeugmixe und Luftfahrtaktivitätsniveaus hinweg einem Stresstest unterzogen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Vorstandsmitglieder: 20 % | Asiatisch-pazifischer Raum: 43 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 43 % | Nord- und Südamerika: 21 % |
Marktgrößenbestimmung und Prognose
Das Modell wurde mit einem Top-down-Ansatz erstellt, bei dem Fahrzeugproduktion, Luftfahrtaktivität und geschätzte HUD-Ausstattungsraten verwendet wurden, um die adressierbare Einheitennachfrage zu rekonstruieren, die dann mithilfe von Preisleitern nach HUD-Typ und Vertriebskanal in Werte umgerechnet wurde. Diese Gesamtwerte wurden mit selektiven Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben-Durchschnittsverkaufspreisen multipliziert mit impliziten Volumina aus Kanalprüfungen und Gesprächen über Kapazitäten auf Zuliefererseite, und dann angepasst, wenn die beiden Perspektiven nicht übereinstimmten.
Zu den wichtigsten Eingaben für die Größenbestimmung gehörten die Produktion von Personen- und Nutzfahrzeugen, die Durchdringung werkseitig eingebauter HUDs gegenüber Nachrüstinstallationen, die Verschiebung des Mixes von Kombinierer- zu windschutzscheibenbasierten Systemen, der Anteil von AR-HUDs an Neuinstallationen und die beobachtete Entwicklung der Durchschnittsverkaufspreise mit zunehmender Optik- und Softwareausstattung. Wo primäre Eingaben für kleinere Märkte unvollständig waren, verwendeten wir Proxy-Indikatoren wie Fahrzeugausstattungsmix und Bündelungsraten von Sicherheitsfunktionen und normalisierten dann mit interviewgestützten Anpassungen.
Für die Prognose wurde eine Szenarioanalyse zur Einführung von AR-HUDs und zur regulatorischen oder sicherheitsgetriebenen Funktionsbündelung angewendet, und der endgültige Pfad wurde auf der Grundlage dessen ausgewählt, was die Befragten unter den aktuellen Angebots- und Plattformzyklen für erreichbar hielten. Bei der Verlängerung der Prognose wurden zunächst die Haupttreiber aktualisiert und erst dann wurden Preis- und Mixannahmen fortgeschrieben, um die Ergebnisse konsistent mit den gemeldeten Plänen zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter Produktionstrends, Verschiebungen im Installationsmix und beobachtete Preisentwicklungen, damit der Marktwert nicht von dem abweicht, was Käufer und Zulieferer berichten. Wenn eine Region oder eine Anwendungslinie ungewöhnliche Sprünge aufwies, haben wir die zugrunde liegenden Durchdringungs- und Durchschnittsverkaufspreiseingaben erneut geprüft und dann ausgewählte Befragte erneut kontaktiert, um zu bestätigen, ob eine tatsächliche Veränderung eingetreten war.
Vor der Freigabe durchlaufen der Datensatz und die Berechnungen mehrstufige Analytikerprüfungen mit Varianzprüfungen über Regionen und Zeiträume hinweg, um Inkonsistenzen zu erkennen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Plattformeinführungen oder Nachfrageschocks. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Head-Up-Display-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Head-Up-Displays können weit auseinanderliegen, da Quellen nicht immer dieselben Anwendungen zählen und sich auch darin unterscheiden, ob sie AR-HUDs als Preisaufschlag oder als separate Kategorie behandeln. Unterschiede im Basisjahr, im Zeitpunkt der Währungsumrechnung und darin, ob Nachrüstinstallationen gezählt werden, können die Zahl ebenfalls verschieben, selbst wenn die Grundaussage ähnlich ist.
Die Hauptlücke ergibt sich aus der Abdeckung des Vertriebskanals und dem für den Ausgangspunkt gewählten Jahr, wobei Mordor Intelligence den Wert für 2026 auf 3,83 Milliarden USD schätzt, indem werkseitig eingebaute und Nachrüstungsnachfrage explizit modelliert und dann separate Durchschnittsverkaufspreisleitern für konventionelle gegenüber AR-HUDs in Automobil- und Luftfahrtanwendungsfällen angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,83 Milliarden USD (2026) | |
| Globaler Herausgeber A | 1,60 Milliarden USD (2024) | Verwendet ein früheres Ausgangsjahr und wird häufig so interpretiert, dass es sich auf einen engeren kurzfristigen Umsatzpool konzentriert, was den durch AR getriebenen Durchschnittsverkaufspreisanstieg und spätere OEM-Plattformeinführungen unterschätzen kann. |
| Branchenherausgeber B | 1,90 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und wendet möglicherweise konservativere Durchdringungs- und Preisschritte an, was den implizierten Wert reduziert, wenn die AR-HUD-Einführung und der Kanalmix noch in der Entwicklung sind. |
Zusammengenommen erklärt sich die Streuung größtenteils durch die zeitliche Ausrichtung und die Behandlung von Preisen und Kanalmix, und nicht durch eine Uneinigkeit darüber, dass HUD-Nachfrage existiert. Indem wir die Eingaben auf Produktion, Ausstattung und realistische Durchschnittsverkaufspreisschritte zurückführbar halten, können wir jede Änderung erklären und den endgültigen Marktwert reproduzierbar halten, wenn Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Head-Up-Displays im Jahr 2026?
Er belief sich im Jahr 2026 auf 3,83 Milliarden USD und wird bis 2031 voraussichtlich rasch wachsen.
Welche CAGR wird für Head-Up-Displays bis 2031 prognostiziert?
Die durchschnittliche jährliche Wachstumsrate wird für den Zeitraum 2026–2031 auf 22,16 % prognostiziert.
Welche Region führt den Umsatz für Head-Up-Displays im Jahr 2025 an?
Asien-Pazifik führte im Jahr 2025 mit 38,90 % des globalen Umsatzes.
Warum gewinnen Augmented-Reality-HUDs an Bedeutung?
Sie verankern Navigations- und Sicherheitshinweise direkt auf Straßenobjekten, erfüllen neue Sicherheitsprotokolle und verbessern das Situationsbewusstsein des Fahrers.
Was schränkt die Einführung von Vollwindschutzscheiben-HUDs heute ein?
Systemkosten von über 1.000 USD pro Fahrzeug, die Komplexität der Windschutzscheibenherstellung und Leistungsanforderungen beschränken den Einsatz auf Ultra-Luxusmodelle.