
Marktgröße und Marktanteil für Batteriemanagementsysteme für Elektrofahrzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.51 Milliarden US-Dollar |
| Marktgröße (2031) | 49.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.63 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batteriemanagementsysteme für Elektrofahrzeuge von Mordor Intelligence
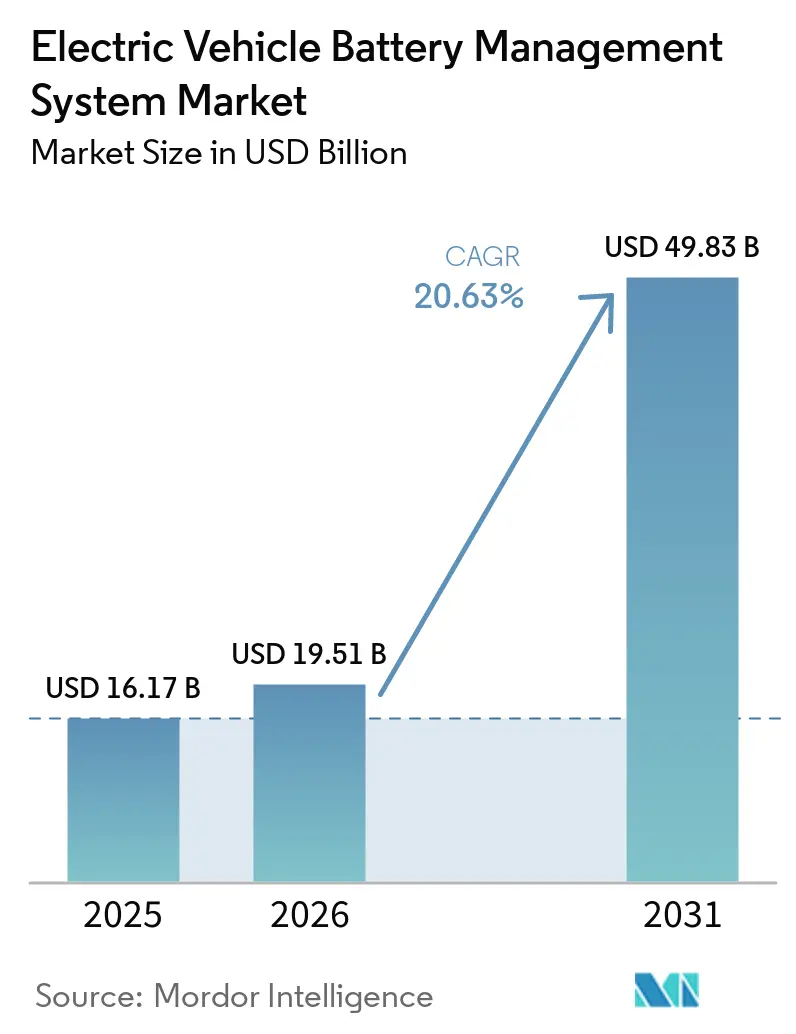
Die Marktgröße des Marktes für Batteriemanagementsysteme für Elektrofahrzeuge wird im Jahr 2026 auf 19,51 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 16,17 Milliarden USD, mit Projektionen für 2031 von 49,83 Milliarden USD, mit einer CAGR von 20,63 % über den Zeitraum 2026–2031. Die Nachfrage wird durch die rasche Elektrifizierung des Fahrzeugbereichs, sinkende Lithium-Ionen-Zellenpreise und Vorschriften angetrieben, die jedes neue Elektromodell zur ASIL-D-Sicherheitskonformität verpflichten. OEMs bevorzugen leichtere drahtlose Topologien, die bis zu 90 % der Verkabelung einsparen, Over-the-Air-Updates ermöglichen und die Paket-Wartung vereinfachen, während Tier-1-Lieferanten Cloud-Analysen bündeln, damit Flotten den Batteriezustand in Echtzeit überwachen können. Rückläufige Halbleiterengpässe, staatliche Förderprogramme und Energiedichtegewinne auf 400–500 Wh/kg weiten das adressierbare Volumen weiter aus.
Wichtigste Erkenntnisse des Berichts
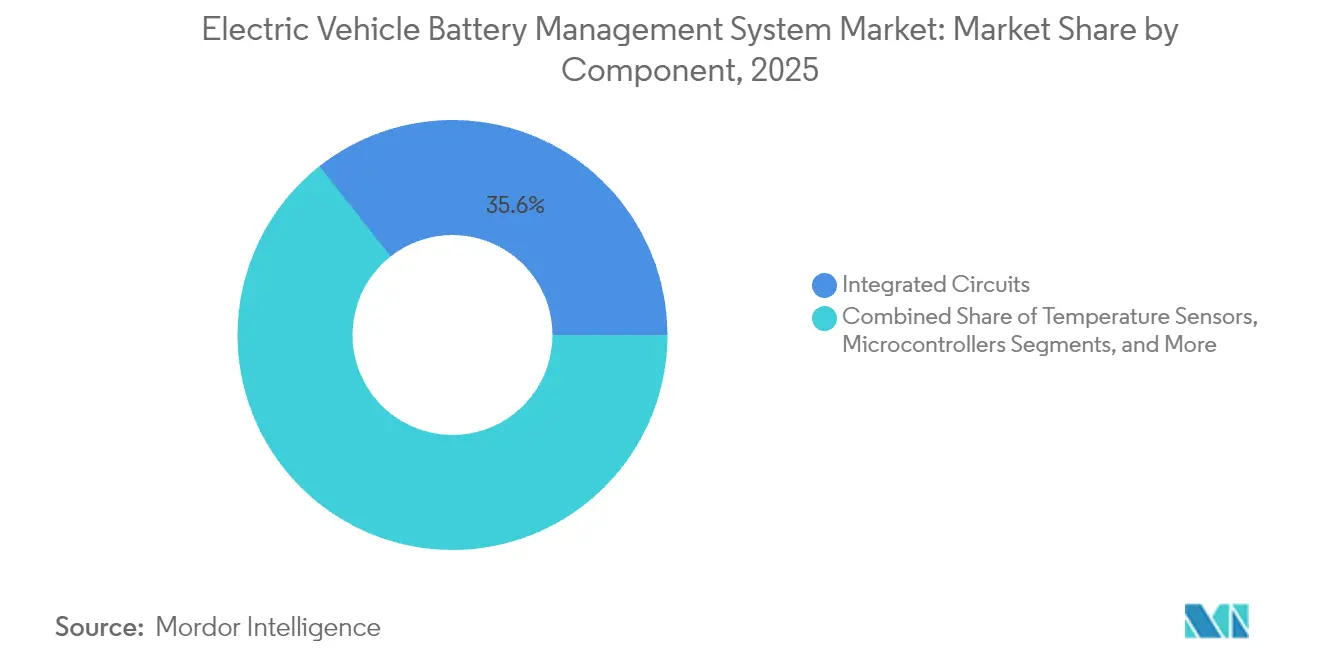
- Nach Komponente führten integrierte Schaltkreise mit einem Umsatzanteil von 35,62 % im Jahr 2025; drahtlose Kommunikations-ICs verzeichnen das schnellste Wachstum mit einer CAGR von 21,05 % bis 2031.
- Nach Batteriechemie dominierte Lithium-Ionen mit 87,35 % des Marktanteils im Markt für Batteriemanagementsysteme im Jahr 2025, während Festkörperbatterien bis 2031 mit einer CAGR von 21,18 % expandieren.
- Nach Topologie hielten modulare Systeme im Jahr 2025 einen Anteil von 42,55 % an der Marktgröße des Marktes für Batteriemanagementsysteme; drahtlose Architekturen beschleunigen sich bis 2031 mit einer CAGR von 21,40 %.
- Nach Kommunikationstechnologie blieb kabelgebundenes CAN im Jahr 2025 bei einem Anteil von 72,20 %; drahtloses HF verzeichnet eine CAGR von 21,95 % bis 2031.
- Nach Antriebstyp repräsentierten Batterie-Elektrofahrzeuge (BEV) im Jahr 2025 67,80 % des Umsatzes; Brennstoffzellen-Elektrofahrzeuge (FCEV) wachsen am schnellsten mit einer CAGR von 21,30 %.
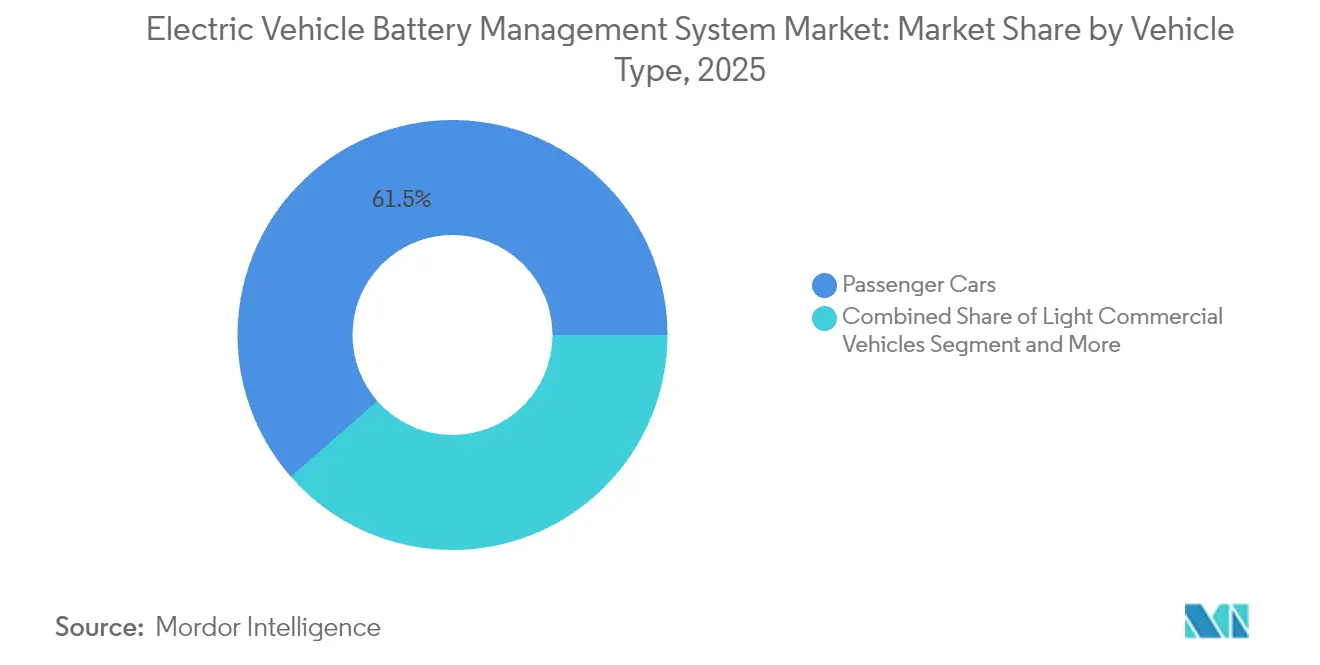
- Nach Fahrzeugtyp entfielen im Jahr 2025 61,45 % des Marktanteils an der Marktgröße des Marktes für Batteriemanagementsysteme auf Personenkraftwagen; Zweiräder und Mikromobilität gewinnen eine CAGR von 21,70 %.
- Nach Vertriebskanal dominierten OEM-integrierte Systeme im Jahr 2025 mit 84,60 %; der Nachrüstungskanal steigt bis 2031 mit einer CAGR von 21,80 %.
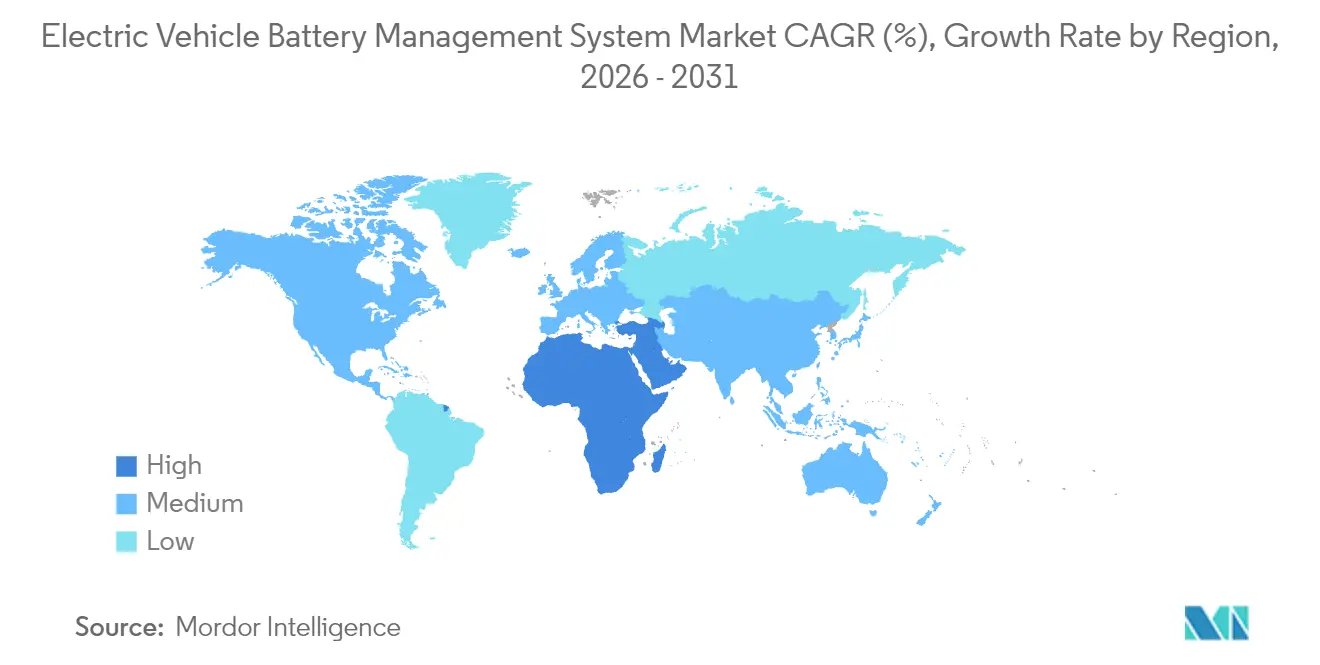
- Nach Geografie kontrollierte Asien-Pazifik im Jahr 2025 47,10 % des Umsatzes; die Region Naher Osten und Afrika liefert die stärkste CAGR von 21,25 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Hochskalierung der globalen Elektrofahrzeugproduktion | +4.2% | Global, mit Schwerpunkt in China, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Sinkende Lithium-Ionen-Batteriekosten | +3.8% | Global, insbesondere für Schwellenmärkte vorteilhaft | Langfristig (≥ 4 Jahre) |
| Strenge Sicherheitsvorschriften | +3.1% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize und Emissionsziele | +2.9% | Global, mit stärksten Auswirkungen in China, EU, Kalifornien | Mittelfristig (2–4 Jahre) |
| Wandel hin zu drahtlosen Batteriemanagementsystem-Architekturen | +2.7% | Nordamerika und EU im Premiumsegment, globale Skalierung | Mittelfristig (2–4 Jahre) |
| OEM-abonnementbasierte Batterie-Analysedienste | +1.8% | Zunächst Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Hochskalierung der globalen Elektrofahrzeugproduktionsvolumina
Der weltweite Batterieverbrauch für Elektrofahrzeuge erreichte in den ersten fünf Monaten des Jahres 2024 285,4 GWh, ein Anstieg von 23 % gegenüber dem Vorjahr. Dieser Anstieg zwingt die Hersteller, modulare Marktarchitekturen für Batteriemanagementsysteme einzuführen, damit ein einziges Design für mehrere Fahrzeugplattformen funktioniert. Der Übergang zu 800-V- und sogar 1.200-V-Paketen verpflichtet BMS-Anbieter, Überwachungsgenauigkeit, thermische Modelle und Fehlerisolationslogik zu verbessern. General Motors übernahm ein drahtloses Batteriemanagementsystem auf seiner Ultium-Plattform, um Pakete zu standardisieren und dabei schwere Kabelbäume zu entfernen. Automatisierte BMS-Testeinrichtungen ersetzen die manuelle Validierung, um ein höheres Produktionstempo zu erfüllen, und Lieferanten bündeln Cloud-Dashboards, damit Flotten Daten auf Zellebene aus der Ferne einsehen können.[1]
Sinkende Lithium-Ionen-Batteriekosten und Energiedichtegewinne
Die Paketpreise sanken so schnell, dass KI-Chips, Cloud-Modems und Präzisionsstromsensoren nun in gängige Elektrofahrzeug-Preispunkte passen. Die steigende Energiedichte von 250–300 Wh/kg in Richtung 400–500 Wh/kg verdichtet mehr Wärme in kleinere Volumen, sodass die BMS-Firmware innerhalb von Unter-Millisekunden-Fenstern reagieren muss, um thermisches Durchgehen zu vermeiden. CATLs 500 Wh/kg-Kondensatorzelle verdeutlicht die Notwendigkeit einer Ladezustandsgenauigkeit von ±1 % und einer Echtzeit-Zustandsvorhersage des Ladezustands. Niedrigere Zellkosten setzen Investitionskapital für fortschrittliche Mikrocontroller frei und geben Lieferanten Raum, On-Chip-Neuronale Netze zu integrieren, die Degradationsmuster im Betrieb erlernen.
Strenge Sicherheitsvorschriften, die fortschrittliche Batteriemanagementsysteme vorschreiben
ASIL-D ist mittlerweile in den meisten Ausschreibungsanfragen enthalten, sodass Batteriemanagementsystem-Platinen Spannungs- und Temperaturkanäle doppelt belegen und Hardware-Sicherheitsmodule in Master-Controller integrieren. Die Zertifizierung verdrängt kleinere Anbieter, da Dokumentation, FMEA-Arbeit und Prüfungszyklen 18–24 Monate zusätzlich in Anspruch nehmen und die Budgets um 30–50 % erhöhen können. Im Gegenzug wird die Compliance zu einem Preisschutzwall: Validierte Lieferanten gewinnen einen größeren Anteil am Markt für Batteriemanagementsysteme trotz der zusätzlichen Kostenbelastung.
Staatliche Anreize und Emissionsziele beschleunigen die Elektrofahrzeugadoption
Das US-amerikanische Inflation Reduction Act, die CO₂-Grenzwerte der EU und Chinas NEV-Politik leiten langfristige Nachfragesignale in die OEM-Planungszyklen. Fahrzeughersteller sichern sich BMS-Mengenvereinbarungen zwei bis drei Jahre im Voraus und geben Hersteller integrierter Schaltkreise eine Vorausplanung. Kaliforniens Acht-Jahres-70%-Kapazitätsregel erfordert beispielsweise eine Zustandsverfolgung des Gesundheitszustands, damit Eigentümer Garantieansprüche geltend machen können. Infrastrukturinvestitionen, die die Reichweitenangst reduzieren, erhöhen ihrerseits die BEV-Durchdringung, was wiederum zu größeren Jahresbestellungen für Produkte des Marktes für Batteriemanagementsysteme führt.[2]
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Halbleiterengpässe | -2.8% | Global, mit starken Auswirkungen auf Automobil-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten der ASIL-D-Funktionalen Sicherheit | -2.1% | Hauptsächlich Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Dateneigentumsstreitigkeiten | -1.5% | Global, mit Schwerpunkt in datensensiblen Regionen | Mittelfristig (2–4 Jahre) |
| Strenge Cybersicherheitszertifizierung verzögert Markteinführungen | -1.3% | Nordamerika und EU führend, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Halbleiterengpässe erhöhen die Lieferzeiten für Batteriemanagementsystem-ICs
Analoge Frontends und SiC-Gate-Treiber in Automobilqualität weisen weiterhin Lieferzeiten von mehr als 52 Wochen auf. Lieferanten überarbeiten Platinen, um knappe Chips gegen Alternativen mit größerer Geometrie auszutauschen, doch diese Änderungen lösen neue Validierungsschleifen aus. Größere Tier-1-Anbieter nutzen Mengenverträge, während kleinere Firmen in der Warteschleife stehen, was eine Konsolidierung der Branche fördert. Knappheit schlägt sich im Preisgefüge des Marktes für Batteriemanagementsysteme nieder, da OEMs Pufferbestände halten, die Betriebskapital binden. Die langfristige Kapitalerweiterung bei Gießereien sollte den Druck bis Ende 2026 lindern, doch Unsicherheiten rund um ältere 28-nm-Knoten, die die Antriebselektronik dominieren, bleiben bestehen.
Hohe Kosten der ASIL-D-Funktionalen Sicherheits-Konformität
Das Erreichen von ASIL-D erfordert umfassende Design-Fehlermöglichkeits- und -einflussanalysen (DFMEA), Rückverfolgbarkeitsaudits und unabhängige Bewertungen. Programme dehnen sich oft um 18 Monate aus und erhöhen die Ausgaben um 30–50 %. Kleinere Batteriemanagementsystem-Spezialisten fehlt die Personalstärke für redundante Softwareteams und formale Verifikation, sodass viele entweder Referenzdesigns lizenzieren oder zu Übernahmezielen werden. Für diejenigen, die erfolgreich sind, untermauert die Konformität Premiummargern und vertieft die Kundentreue, aber Entwicklungsrisiken und Zertifizierungsrückstände dämpfen das kurzfristige Angebot auf dem Markt für Batteriemanagementsysteme.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Integrierte Schaltkreise treiben Innovationen voranIntegrierte Schaltkreise machten im Jahr 2025 35,62 % des Umsatzes aus, was verdeutlicht, wie viel Wert auf Silizium verlagert wurde. Hochgenaue analoge Frontends, Mikrocontroller mit KI-Beschleunigern und HF-Transceiver leben nun auf demselben Chip und reduzieren so die Platinenfläche und die Kosten. Drahtlose Kommunikations-ICs verzeichnen eine CAGR von 21,05 %, da sie modulare Pakete ermöglichen und das Kabelbaum-Gewicht reduzieren, was die Adoption bei OEMs beschleunigt, die mehrere Batterieplattformen pro Modellzyklus einführen.
System-on-Chip-Designs, die analoge Erfassung, drahtlose Vernetzung und kryptografische Blöcke zusammenführen, ermöglichen kleinere Platinen und eine schnellere Zertifizierung. Die Dichteverbesserung steigert die Zuverlässigkeit, während die automatisierte Kalibrierung in der Produktion die End-of-Line-Testzeit reduziert. Anbieter kombinieren diese Chips mit Firmware-Bibliotheken für die ISO-26262-Konformität und verkürzen so die Entwicklungszyklen für Tier-1-Anbieter. Parallel dazu integrieren externe Kraftstoffmessgeräte-ICs 24-Bit-ADCs, die den Ladezustandsfehler auf ±1 % reduzieren, was für Pakete, die sich von 250 Wh/kg in Richtung 500 Wh/kg bewegen, unerlässlich ist. Infolgedessen bleibt die Komponenteninnovation das Herzstück des Marktes für Batteriemanagementsysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriechemie:
Lithium-Ionen-Dominanz mit aufkommender FestkörpertechnologieLithium-Ionen hielt im Jahr 2025 einen Anteil von 87,35 % und bildet die Grundlage für nahezu jedes Elektrofahrzeugprogramm. Seine ausgereifte Lieferbasis, bekannte Alterungsprofile und sinkende Kostenkurve halten es fest verankert. Festkörpertechnologien verzeichnen jedoch eine CAGR von 21,18 % bis 2031, da sie höhere volumetrische Energie und inhärente Sicherheit versprechen. Nickelbasierte Pakete überleben in industriellen Traktionsanwendungen, wo die Tieftemperaturleistung wichtig ist, während Blei-Säure weiterhin 12-V-Zusatzsysteme auf einigen Plattformen unterstützt. Fließbatterien erscheinen hauptsächlich im stationären Speicherbereich, aber die modulare Natur ihrer Zellen lädt zur Wiederverwendung der BMS-Logik für Automobilanwendungen ein, sodass Anbieter Designs wiederverwenden und ihre bedienbaren Möglichkeiten innerhalb der Batteriemanagementsystem-Branche erweitern können.
Chemieverschiebungen verändern die Anforderungen an die Sensorik. Festkörper eliminiert Flüssigelektrolytprüfungen, erhöht jedoch die Empfindlichkeit gegenüber Stapeldruck und Grenzflächendefekten, sodass Batteriemanagementsysteme der nächsten Generation Druck- und Akustiksensoren integrieren. Lithium-Ionen-Module verlassen sich zunehmend auf maschinenlernbasierte Balancieralgorithmen, die die Zyklenlebensdauer verlängern. Lieferanten mit elektrochemischem Know-how gewinnen Design-Ins, weil sie Firmware auf jede Kathodenzusammensetzung abstimmen. Der Wandel von NMC zu LFP in kostenempfindlichen Segmenten verändert auch Spannungsfenster und zwingt Platinen zur Einführung von 16-Bit-Mikrocontrollern, die breitere ADC-Bereiche ohne Auflösungsverlust verarbeiten. Alles in allem hält die Chemiediversität den Markt für Batteriemanagementsysteme lebendig und offen für Neueinsteiger mit Nischenexpertise.
Nach Topologie:
Modulare Systeme ermöglichen SkalierbarkeitModulare Designs sicherten im Jahr 2025 42,55 % des Umsatzes, da sie Kosten, Redundanz und Fertigungsfreundlichkeit ausbalancieren. Ihr Platinen-pro-Modul-Ansatz standardisiert den Paketaufbau über Fahrzeugklassen hinweg und vereinfacht den Kundendienst im Feld. Drahtlose Architekturen, die mit einer CAGR von 21,40 % wachsen, entfernen den größten Teil der Niederspannungsverkabelung und reduzieren die Paket-Montagezeiten – ein entscheidender Vorteil für Hochdurchsatzanlagen. Zentralisierte Layouts sprechen weiterhin kostengünstige Anwendungen wie Mikromobilität an, wo eine einzelne Platine am günstigsten ist. Verteilte Topologien bedienen Busse, Lastkraftwagen und stationäre Speicher, die einen graceful degradation-Betrieb benötigen, wenn ein Knoten ausfällt.
Der Wandel hin zu modularen und drahtlosen Systemen unterstützt die Zweitverwendung. Außer Betrieb genommene Automobilmodule können mit minimalem Umbauaufwand in Heimspeichersysteme eingebaut werden, da jedes Modul seinen eigenen Controller trägt. OEMs nutzen dasselbe modulare Werkzeug auch für Limousinen, SUVs und Transporter und senken so die Investitionsausgaben. Parallel dazu ermöglichen drahtlose Pico-Gateways in jedem Modul Over-the-Air-Updates, die die Ausbalancierung verfeinern oder nach dem Verkauf neue Chemien hinzufügen. Infolgedessen bestimmt die Topologiewahl nicht nur die Kosten, sondern auch langfristige Einnahmequellen und verankert Mehrwert jenseits von Hardware im Markt für Batteriemanagementsysteme.
Nach Kommunikationstechnologie:
Drahtloses HF stört traditionelle ProtokolleKabelgebundenes CAN dominierte im Jahr 2025 mit 72,20 % Umsatzanteil. Seine deterministische Zeitsteuerung und 1 Mbit/s-Rate erfüllen Legacy-Paketanforderungen und lassen sich in bestehende Toolchains integrieren. Dennoch expandieren drahtlose HF-Verbindungen mit einer CAGR von 21,95 %, da sie Kabelbäume reduzieren, eine flexible Paketformgestaltung ermöglichen und Mesh-Selbstheilung unterstützen. Automotive Ethernet gewinnt Nischenattraktivität, wo vollauflösende Zelldatenströme in KI-Logger für erweiterte Prognostik eingespeist werden. Jeder Schritt auf der Bandbreitenleiter fällt mit neuem Servicepotenzial zusammen: Höhere Raten ermöglichen, Spannungs- und Impedanzsignaturen in die Cloud zu übertragen, um Digitale-Zwilling-Simulationen zu unterstützen und den Ertrag aus vorausschauender Wartung im Markt für Batteriemanagementsysteme zu stärken.
Sicherheit treibt nun die Protokollauswahl an. ISO 21434 setzt Verschlüsselung und Authentifizierung durch, sodass Anbieter Hardware-Root-of-Trust in Transceiver einbetten. 2,4-GHz-Mesh-Chips integrieren AES-256-Engines und Zufallszahlengeneratoren, um Vorschriften zu erfüllen. Redundante Kanäle mildern Interferenzen und halten die unter 100 μs-Latenz aufrecht, die für Sicherheitsauslösungen benötigt wird. Übergangskosten verlangsamen die Adoption in kostenoptimierten Fahrzeugklassen, doch Komponentenpreise sinken, wenn Volumen zunehmen, und ebnen so den Weg für Übergangsmodelle, bis 2027 auf Drahtlos umzusteigen.
Nach Antriebstyp:
BEVs führen mit FCEV-WachstumspotenzialBatterie-Elektrofahrzeuge machten im Jahr 2025 67,80 % des Umsatzes aus, da sie ausschließlich auf Pakete für den Antrieb angewiesen sind. Brennstoffzellen-Elektrofahrzeuge verzeichnen eine CAGR von 21,30 %, da die Wasserstoff-Betankungsinfrastruktur für schwere Nutzfahrzeugflotten ausgebaut wird, was Batteriemanagementsystem-Lieferanten Einstiegspunkte in kleine Pufferpakete bietet, die Transienzlasten verwalten. Hybride und Plug-in-Hybride werden weiterhin in Regionen ausgeliefert, in denen Ladenetze hinterherhinken, aber Emissionsnormen verschärft werden; ihre Batteriemanagementsystem-Designs unterscheiden sich und konzentrieren sich auf schnelles Zyklen und hohe Leistungsimpulse statt auf tiefen Energiedurchsatz. Jede Antriebsklasse erfordert einzigartige Algorithmus-Anpassungen und fördert modulare Code-Bibliotheken, die OEMs plattformübergreifend lizenzieren.
FCEV-Batteriemanagementsystem-Aufgaben umfassen eine enge Leistungsverteilung mit Brennstoffzellen-Controllern und häufiges schnelles Laden durch regeneratives Bremsen. Die Sicherheitsanforderungen bleiben hoch, obwohl die Paketenergie geringer ist, da Wasserstoffsysteme thermisches Übersprechen vermeiden müssen. Anbieter, die Architekturen ohne kostspielige Hardware-Neukonstruktionen anpassen können, werden schnellere FCEV-Markteinführungen ermöglichen und ihren Fußabdruck im Markt für Batteriemanagementsysteme vergrößern.
Nach Fahrzeugtyp:
Personenkraftwagen dominieren mit MikromobilitätsbeschleunigungPersonenkraftwagen erzielten 2025 einen Anteil von 61,45 %, was auf breite Verbrauchersubventionen und eine vielfältige Modellauswahl zurückzuführen ist. Zweiräder und Mikromobilitätsfahrzeuge verzeichnen bis 2031 eine CAGR von 21,70 %, angetrieben durch städtische Staubekämpfungsmaßnahmen und den Aufstieg von Batteriewechselnetzwerken. Ihre Akkupacks sind kleiner, werden jedoch millionenfach produziert, was die Nachfrage nach Batteriemanagementsystem-Lösungen für elektrische Zweiräder mit kostenoptimierten Einzelchip-Designs und Bluetooth-Schnittstellen unterstützt. Leichte Nutzfahrzeuge verzeichnen stetige Aufträge, da der E-Commerce auf emissionsfreie Zustellung auf der letzten Meile besteht, was die Marktgröße für Batteriemanagementsysteme in intensiv genutzten Segmenten erhöht.
Flottenoperatoren fordern prädiktive Analysen, die eine achtjährige Akkulebensdauer oder 200.000 km Betrieb garantieren; BMS-Dashboards integrieren nun Flottenmanagement-APIs. Am anderen Ende bestellen Schwerlastkraftwagen und Baumaschinen robuste Platinen, die Vibrationen und höherer Umgebungswärme standhalten. Spezialnischen wie Bergbaufahrzeuge benötigen eigensichere Designs, während landwirtschaftliche OEMs Kältebeständigkeit wünschen. Diese zunehmend vielfältigen Anforderungen treiben kontinuierliche Innovation in der Batteriemanagementsystem-Branche voran.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Integration mit Aftermarket-WachstumOEM-installierte Lösungen bildeten im Jahr 2025 84,60 % des Umsatzes, da Automobilhersteller Batteriemanagementsystem-Platinen während der Paketzusammenstellung integrieren, um die Garantieintegrität zu sichern. Nachrüstungen und Aftermarket-Kits steigen mit einer CAGR von 21,80 %, da Eigentümer Elektrofahrzeuge der frühen Generation mit neuen Paketen nachrüsten oder die Reichweite verlängern möchten. Gewerbliche Flotten tauschen häufig degradierende Module vor einer vollständigen Fahrzeugneuausstattung aus, was eine Nachfrage nach Drop-in-Batteriemanagementsystem-Platinen schafft, die vorhandene Zellchemie ohne Werkskalibrierung erlernen. Integratoren für stationäre Energiespeicher der zweiten Lebensdauer installieren stationäre Systeme auf Basis ausgesonderter Automobilpakete und verlangen Batteriemanagementsystem-Software, die flachere Entladetiefen und unterschiedliche thermische Duty Cycles verarbeitet.
Standardisierte Steckverbinder und automatische Identifikation ermöglichen nun Plug-and-Play-Tauschplatinen und reduzieren die Installationszeit auf unter eine Stunde. Behördliche Inspektionsregelungen bevorzugen jedoch weiterhin OEM-Teile, sodass Nachrüstungslieferanten mit zertifizierten Werkstätten zusammenarbeiten. Der Vertriebskanalmix erweitert sich daher, aber die OEM-Dominanz bleibt bestehen und stärkt die hochvolumige Basis des Marktes für Batteriemanagementsysteme.
Geografische Analyse
APAC-Markt für Batteriemanagementsysteme für Elektrofahrzeuge
Asien-Pazifik hielt 2025 einen Umsatzanteil von 47,10 %. Die chinesischen Zellgiganten CATL und BYD lieferten gemeinsam mehr als die Hälfte der weltweiten Batterien und verankerten damit eine Lieferkette, die von der Rohlithiumverarbeitung bis zur fertigen Batteriemanagementsystem-Montage reicht. Japan und Südkorea liefern Präzisionshalbleiter und Softwaretools, während Indien mehr als 60 lokale Batteriemanagementsystem-Unternehmen beherbergt, die Platinen auf einheimische Zweiradmarken abstimmen. Staatliche Förderung durch produktionsgebundene Anreize und Pilotlinien für Festkörperbatterien hält den Batteriemanagementsystem-Markt auch dann im großen Maßstab wachsend, wenn die Elektrofahrzeugdurchdringung in der Region reift.
EMEA- und Nordamerika-Markt für Batteriemanagementsysteme für Elektrofahrzeuge
Der Nahe Osten und Afrika verzeichnen mit 21,25 % CAGR das weltweit schnellste Wachstum, da Länder traditionelle Antriebsplattformen überspringen. Ghana und Marokko fördern die Elektrifizierung von Zweirädern in Verbindung mit solarbetriebenen Micro-Grids und treiben damit die Nachfrage nach erschwinglichen Batteriemanagementsystem-Einplatinenprodukte an. Afrikanische Start-ups arbeiten mit asiatischen IC-Anbietern zusammen, um feuchtigkeitstolerante Platinen zu entwickeln, die raue Straßen und hohe Umgebungstemperaturen bewältigen. Behördliche Unterstützung senkt die Einfuhrzölle auf Zellimporte, sodass Montagebetriebe ihr Kapital auf Elektronik konzentrieren können, die Zuverlässigkeit differenziert. Nordamerika profitiert vom Inflation Reduction Act, der Steuergutschriften an lokale Batteriemanagementsystem-Inhalte und Zellbeschaffung knüpft. Die Expansion von Chipherstellern in den Vereinigten Staaten verlagert die hochwertige Analog-Frontend-Produktion näher an die OEM-Werke und mindert künftige Versorgungsengpässe. Kanadas Bergbausektor positioniert sich als kohlenstoffarmer Nickellieferant, und Mexikos Montagestandorte ziehen Tier-1-Unternehmen an, die Packlinien mit eingebetteten drahtlosen Batteriemanagementsystemen aufbauen. Europa konzentriert sich auf Batteriepässe, die ab 2026 eine lückenlose Rückverfolgbarkeit erfordern, und treibt damit cloud-verbundene Platinen voran, die Lebenszyklus-Daten in Blockchain-Register streamen. Beide Regionen wachsen stetig, doch die Skalenvorteile Asien-Pazifiks sichern dessen Führungsposition im Batteriemanagementsystem-Markt.
Regulatorisches Umfeld
Sicherheits- und Cybersicherheitsanforderungen prägen zunehmend die BMS-Hardware- und Softwarearchitekturen in den wichtigsten Elektrofahrzeugmärkten. Die UNECE-Regelung Nr. 100 Rev.3 (Teil II) verschärfte die Prüfung von wiederaufladbaren Energiespeichersystemen und umfasst Vibration, Thermoschock, mechanische Integrität und Überstromschutz. Die verpflichtende Einhaltung für neue Typgenehmigungen beginnt im September 2023 und erstreckt sich bis September 2025 auf alle Typgenehmigungen, was OEM-Ausschreibungen in Richtung höherer Diagnoseabdeckung und Redundanz gemäß ISO 26262 ASIL-D-Praktiken treibt.
Regionsspezifische Vorschriften bringen zudem Daten- und Prüfpflichten mit sich, die das BMS von einer Steuerplatine zu einem Compliance-Datenknoten machen. In der EU gilt die Verordnung (EU) 2023/1542 (Batterieverordnung) ab dem 18. August 2024 und verlangt aktuelle Daten zu Parametern, die den Gesundheitszustand und die erwartete Lebensdauer bestimmen, was die Nachfrage nach cloudverbundenen und rückverfolgbarkeitsfähigen BMS-Implementierungen unterstützt. In China tritt GB 38031-2025 für die Sicherheit von EV-Traktionsbatterien am 1. Juli 2026 in Kraft und fügt Tests zur thermischen Diffusion und zu Aufprallauswirkungen hinzu, die den Validierungsaufwand erhöhen und Anbieter mit etablierten Testfähigkeiten bevorzugen. In den Vereinigten Staaten führen die EPA-Anforderungen gemäß 40 CFR 86.1815-27 batteriebezogene Vorgaben ab dem Modelljahr 2027 ein, unter Bezugnahme auf die Erwartungen der GTR Nr. 22 für wiederaufladbare Energiespeichersysteme, und stärken die Argumente für fahrzeuginterne Überwachung und Dokumentationsabläufe.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des EV-BMS beginnt vorgelagert mit Halbleitern (analoge Front-Ends, Mikrocontroller, Isolation und Kommunikations-ICs), geht über in Software für SOC/SOH-Algorithmen, Diagnose und Cybersicherheit und setzt sich fort mit der Tier-1-Integration (Leiterplattenmontage, Pack-Validierung und Funktionssicherheitsdokumentation). Nachgelagert vervollständigen die OEM-Pack-Montage, die Fahrzeugintegration und Lebenszyklusdienste wie OTA-Updates und Flottenanalysen die Kette. Integrierte Schaltkreise bleiben ein wichtiger Wertschöpfungspunkt, während Batteriehersteller und Fahrzeug-OEMs zunehmend die Anforderungen prägen, indem sie die Steuerungslogik an spezifische Zellchemien und Pack-Formfaktoren koppeln, insbesondere für Architekturen der 800-V-Klasse und drahtlose Topologien, die die Verkabelungskomplexität reduzieren.
Die Dynamik im Midstream-Bereich verschiebt sich zudem in Richtung vertikaler Integration und serviceorientierter BMS-Bereitstellungen. In China zeigte die Branchenbeobachtung Anfang 2026 Konsolidierungs- und Eigenfertigungstrends, wobei CATL und FinDreams Battery bei der BMS-Bereitstellung führend sind, begleitet von einer beschleunigten Internalisierung durch Automobilhersteller. Dieses Muster verengt die Chancen für kleinere unabhängige Modulanbieter, erweitert aber auch die Nachfrage nach automobiltauglichen AFE/MCU-Plattformen und sicherheitsbereiten Software-Stacks. Weiter nachgelagert erhöhen Qualitätsvorfälle und verlängerte Garantiezusagen den Wert von Fernüberwachung und tiefgehender Diagnose, was die Rolle von Cloud-Telemetrie, Pack-Rückverfolgbarkeit und Felddatenanalyse für Tier-1-Anbieter und Partner im Halbleiter-Ökosystem stärkt.
Wettbewerbslandschaft
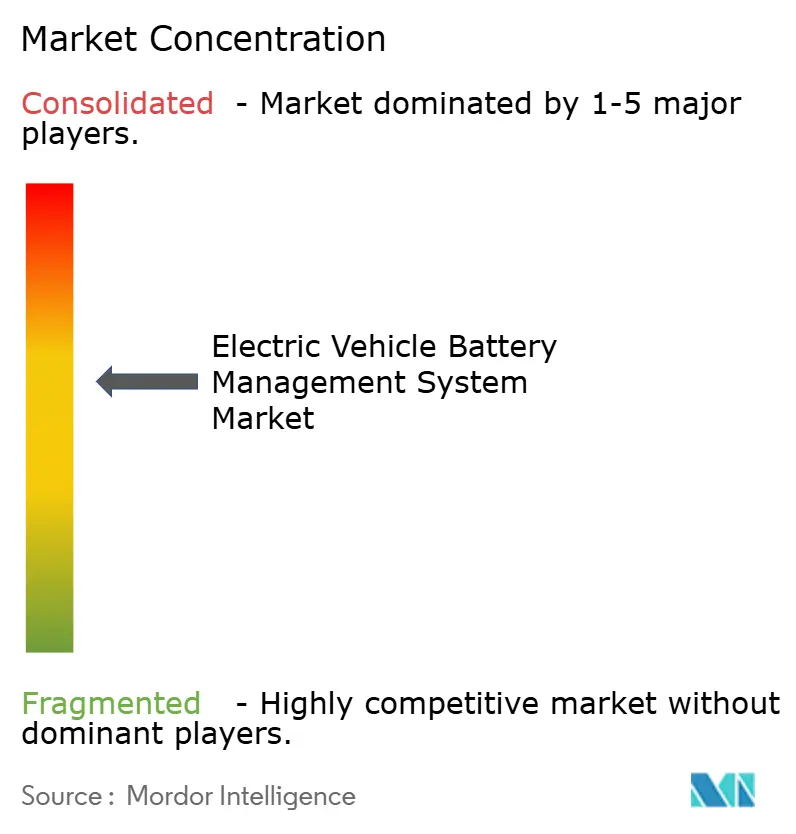
Der Markt zeigt eine moderate Konzentration. Die führenden Halbleiteranbieter Texas Instruments, Infineon Technologies und Analog Devices dominieren analoge Frontends und Mikrocontroller; Batteriehersteller CATL, LG Energy Solution und BYD entwickeln zunehmend hauseigene Batteriemanagementsysteme, um Zellchemien mit Steuerungslogik abzustimmen. Infineons Übernahme der Automotive-Ethernet-Sparte von Marvell für 2,5 Milliarden USD vertieft seinen Stack, indem Hochbandbreiten-Netzwerk-IP zu MCU- und Leistungsmodulen hinzugefügt wird, was das Unternehmen als One-Stop-Plattformanbieter positioniert. LG Energy Solutions B.around-Software erreicht eine Anomalieerkennnungsgenauigkeit von über 90 % mittels KI und wandelt Hardware-Installationen in Abonnementeinnahmen um.
Etwa 325 Start-ups zielen auf Spezialisierungen wie Drucksensorik für Festkörperpakete, unter 10 USD teure Mikromobilitäts-Platinen oder Cloud-Analysen zur Flottenoptimierung ab. Dennoch fördern die ASIL-D-Zertifizierungskosten und Siliziumengpässe die Konsolidierung; kleinere Unternehmen lizenzieren geistiges Eigentum oder scheiden aus. Tier-1-Anbieter bilden Allianzen: Stellantis und Infineons Joint Power Lab baut eine standardisierte Leistungsarchitektur, die Batteriemanagementsystem-Anforderungen in den breiteren Fahrzeugdomänen-Controller integriert.
Währenddessen bevorzugen Fahrzeug-OEMs wie General Motors drahtlose Topologien für die Plattformwiederverwendung und vergeben an frühe Lieferanten Hochvolumen-Kaufaufträge, die Design-Wins über mehrere Modelljahre festigen. Der Wettbewerbsvorteil dreht sich daher um Integrationstiefe, Sicherheitstradition und Datendienstpotenzial im Markt für Batteriemanagementsysteme.
Führende Unternehmen der Batteriemanagementsystem-Branche für Elektrofahrzeuge
-
Renesas Electronics Corporation
-
NXP Semiconductors
-
Analog Devices Inc.
-
Texas Instruments
-
Infineon Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batteriemanagementsysteme für Elektrofahrzeuge Unternehmen in diesem Bericht
- Texas Instruments
- Analog Devices
- Infineon Technologies
- NXP Semiconductors
- Renesas Electronics
- Vitesco Technologies
- Visteon Corporation
- CATL
- LG Energy Solution
- BYD Co.
- Panasonic Energy
- Denso Corporation
- TE Connectivity
- Sensata Technologies
- Hitachi Astemo
Marktchancen und Zukunftsaussichten
Chancen bündeln sich rund um compliance-getriebene Intelligenz, Pack-Dateninfrastruktur und die Integration in breitere Fahrzeugleistungsdomänen. In China erhöht das Inkrafttreten von GB 38031-2025 zur Sicherheit von Traktionsbatterien ab dem 1. Juli 2026 den Bedarf an schnellerer Fehlererkennung, robusterer Logik für das Management thermischer Ereignisse und intensiverer Validierungswerkzeuge. Das schafft Freiraum für Anbieter, die ASIL-konforme Architekturen mit Testnachweisen und wiederverwendbarer Sicherheitsdokumentation liefern können. Gleichzeitig verstärkt die EU-Batterieverordnung (EU) 2023/1542, anwendbar ab dem 18. August 2024, die Nachfrage nach BMS-Plattformen, die aktuelle, den Gesundheitszustand und die Lebensdauer betreffende Parameter speichern und pflegen können, was eingebettete Protokollierung, sichere Kommunikation und Workflows zur Lebenszyklusrückverfolgbarkeit unterstützt.
Der technologische Spielraum erweitert sich für fortschrittliche Diagnostik und vereinfachte Verkabelung, da OEMs leichtere Packs und detailliertere Zustandsprognosen anstreben. Texas Instruments stellte im Juni 2026 den BQ79826Z-Q1 mit einer integrierten Engine für elektrochemische Impedanzspektroskopie (EIS) vor, was darauf hinweist, dass Signale zur inneren Zellgesundheit auf automobiltauglicher Siliziumtechnologie und in produktionsreife BMS-Designs einfließen. Die fahrzeugseitige Konsolidierung schafft ebenfalls Design-in-Punkte, wie etwa Geelys Vorstellung seines Thunder-16-in-1-Elektroantriebssystems im Juli 2026, das Batteriemanagement-Software in eine Power-Domain-Einheit integriert. Dies verstärkt die Betonung auf Softwareportabilität, Cybersicherheit und definierte Schnittstellen zwischen den BMS-Erfassungsschichten und der zentralisierten Recheneinheit. Zusätzlicher Freiraum besteht in Niederspannungs- und Nebenanwendungen, in denen sich die BMS-Fähigkeiten über Traktionspacks hinaus ausdehnen, hervorgehoben durch die Einführung eines 12-Volt-Lithium-Ionen-Batteriepakets mit integriertem Niederspannungs-Batteriemanagement durch FORVIA HELLA im Juli 2026.
Neueste Industrielle Entwicklungen in Markt für Batteriemanagementsysteme für Elektrofahrzeuge
- Juni 2026: Texas Instruments stellte den BQ79826Z-Q1-Batteriemonitor mit einer integrierten Engine für elektrochemische Impedanzspektroskopie (EIS) für Echtzeitdiagnosen im Zellinneren vor. Durch die Einbettung impedanzbasierter Gesundheitssignale in automobiltaugliche Überwachungssilizium stärkt die Einführung den Produktstapel für prädiktive Zustandsbestimmung und Schnellladesicherheit in EV-Packs.
- April 2025: Infineon Technologies schloss die Übernahme des Automotive-Ethernet-Geschäfts von Marvell Technology für 2,5 Milliarden USD ab. Die Ergänzung um hochbandbreitige automobile Netzwerk-IP unterstützt datenreichere, vernetzte BMS-Architekturen und steht im Einklang mit dem Trend zu zentralisierter Rechenleistung und sicherer fahrzeuginterner Kommunikation.
- September 2024: LG Energy Solution führte B.around ein, einen KI-gestützten Batteriemanagementdienst, der eine Erkennungsgenauigkeit von über 90 % für Sicherheitsereignisse für Automobilhersteller meldet. Die Einführung trieb die BMS-Differenzierung weiter in Richtung Softwareanalytik und Abonnements und förderte eine engere Kopplung von Pack-Telemetrie, Anomalieerkennung und Flottenüberwachungs-Workflows.
Markt für Batteriemanagementsysteme für Elektrofahrzeuge Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Batteriemanagementsystemen, die in Elektrofahrzeugen zur Überwachung, zum Schutz und zum Ausgleich von Akkupacks eingesetzt werden, einschließlich der Kernelektronik und Sensorelemente, die sicheres Laden, Entladen und die Temperaturregelung unterstützen.
Ausschlüsse aus dem Umfang: Wir schließen Batteriezellen und -packs, externe Ladegeräte sowie eigenständige Fahrzeugsteuergeräte aus, die keine BMS-Funktionen ausführen.
Segmentierungsübersicht
- Nach Komponente
- Integrierte Schaltkreise
- Abschalt-FETs und -Treiber
- Temperatursensoren
- Kraftstoffmessgeräte/Strommessgeräte
- Mikrocontroller
- Kommunikationsschnittstellen-ICs
- Weitere Komponenten
- Nach Batteriechemie
- Lithium-Ionen
- Festkörper
- Nickelbasiert
- Blei-Säure
- Fließbatterien
- Nach Topologie
- Zentralisiert
- Modular
- Verteilt
- Drahtlos (kabellos)
- Nach Kommunikationstechnologie
- Kabelgebundenes CAN
- Kabelgebundenes Ethernet
- Drahtloses HF
- Nach Antriebstyp
- Batterie-Elektrofahrzeuge (BEV)
- Hybrid-Elektrofahrzeuge (HEV)
- Plug-in-Hybridfahrzeuge (PHEV)
- Brennstoffzellen-Elektrofahrzeuge (FCEV)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelgroße und schwere Nutzfahrzeuge
- Zweiräder und Mikromobilität
- Geländefahrzeuge und Spezialfahrzeuge
- Nach Vertriebskanal
- OEM-integriert
- Aftermarket/Nachrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragekontext für Elektrofahrzeuge zu ermitteln und Annahmen an öffentlich zugängliche Signale zu knüpfen, die überprüft werden können. Wir haben Indikatoren zur EV-Produktion und -Zulassung, den Kontext der Batterielieferkette sowie Sicherheits- und Leistungsanforderungen, die den BMS-Inhalt pro Fahrzeug beeinflussen, ausgewertet.
Zu den wichtigsten öffentlichen Quellen, die für die Ausrichtung genutzt wurden, gehören Materialien wie IEA-EV-Ausblickdatensätze, Veröffentlichungen des US-amerikanischen Energieministeriums und des NREL zu Batterien und Fahrzeugelektrifizierung, UN-Comtrade-Handelsstatistiken für Elektronikkategorien sowie Normen und Leitlinien von ISO und SAE, ergänzt durch Forschungsartikel aus begutachteten Ingenieurszeitschriften. Wir haben außerdem Unternehmensberichte und Investorenpräsentationen ausgewertet, um Hinweise auf Produktpositionierung und Umsatzmix zu erhalten, sowie seriöse Presse- und Verbandswebsites für Programmzeitpläne. Um einige Eingaben zu präzisieren, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken herangezogen und diese ausschließlich zur Gegenprüfung bereits öffentlich zugänglicher Informationen verwendet. Die hier genannte Liste der Desk-Research-Quellen ist nicht abschließend; wir haben weitere Quellen für die Datenerhebung, Validierung und Klärung der Recherche herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Bestätigung, was als EV-BMS-Verkauf gezählt wird, wie sich der Inhalt zwischen BEVs und HEVs unterscheidet und wie sich die Preisgestaltung mit Hochvoltplattformen und zusätzlichen Sensoranforderungen verändert. Wir haben mit einer Mischung aus BMS-Wertschöpfungskettenakteuren und informierten Käufern gesprochen, und die Gespräche wurden auf APAC, EMEA und Amerika verteilt, damit wir regionale Baupläne und Lokalisierungseffekte testen konnten, bevor wir das Modell abschlossen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 12 % | APAC: 45 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 43 % | EMEA: 30 % |
| Kleinere Akteure: 17 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der auf der EV-Produktion nach Region und Antriebsart basiert. Diesen wandeln wir dann mithilfe von Ausstattungsraten und einer realistischen Einschätzung des Inhalts pro Fahrzeug in einen BMS-Wert um. Wo die Datenlage lückenhaft war, blieb das Modell praktisch, indem es Bandbreiten für den BMS-Inhalt verwendete und diese durch Interview-Feedback und öffentlich sichtbare Plattformausrichtungen einengte.
Als Eingaben wurden mehrere Marktmerkmale verwendet, darunter der Produktionsmix von BEV gegenüber HEV, die durchschnittliche Entwicklung der Batteriepackspannung, Trends bei der Batteriepackkapazität, die den Sensor- und Ausgleichsbedarf beeinflussen, die Aufteilung des BMS-Hardwareinhalts (beispielsweise Mikrocontroller, Sensoren und Leistungsbauelemente) sowie typische BMS-Preisbewegungen mit zunehmender Integration. Die Ergebnisse wurden durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger Durchschnittsverkaufspreise multipliziert mit Stückzahlen für wichtige EV-Kohorten sowie Kanalprüfungen zur BMS-Beschaffung auf Fahrzeugebene. Wenn für kleinere Programme noch Abdeckungslücken bestanden, verwendeten wir konservative Proxy-Preise auf Basis ähnlicher Fahrzeugklassen und überprüften dann die Auswirkungen auf die regionalen Gesamtwerte.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Adoptionskurven für elektrifizierte Fahrzeuge, Plattformwechsel und Preisdruck abgebildet werden konnten, ohne eine einzige Trajektorie zu erzwingen. Der endgültige Prognosepfad wurde dann mit den Erwartungen der Interviewpartner für EV-Baupläne, Hochvolt-Rollouts und das Tempo abgeglichen, mit dem die BMS-Funktionalität von grundlegendem Schutz hin zu fortschrittlicherer Überwachung übergeht.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, darunter EV-Produktionstrends, Aufbau der Batterielieferkette und implizierter BMS-Wert pro Fahrzeug nach Hauptregion. Ausreißer wurden vor der Freigabe untersucht. Wir haben außerdem Varianzprüfungen nach Antriebsarten und Fahrzeugtypen durchgeführt, um sicherzustellen, dass die Gesamtwerte nicht von dem abweichen, was für Hardwareinhalt und Preisgestaltung in jeder Kohorte vernünftig ist.
Vor der Veröffentlichung durchlaufen das Modell und die wichtigsten Annahmen mehrstufige Analytikerprüfungen. Nachfassaktionen werden ausgelöst, wenn Interview-Feedback mit Desk-Findings in Konflikt steht oder wenn ein großer regionaler Ausschlag auftritt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Batteriemanagementsysteme in Elektrofahrzeugen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für EV-Batteriemanagementsysteme können variieren, selbst wenn der Themenname identisch aussieht. Die größten Unterschiede entstehen in der Regel dadurch, was in der BMS-Umsatzlinie erfasst wird, welche Fahrzeugtypen einbezogen sind und wie die Preisgestaltung gehandhabt wird, wenn Plattformen auf höhere Spannung und größere Packs umsteigen.
Eine zweite Gruppe von Abweichungen ergibt sich daraus, wie der Nachfragepool aufgebaut und aktualisiert wird, einschließlich der Frage, ob das Modell an die EV-Produktion nach Antriebsart gebunden ist, ob HEVs konsistent einbezogen werden und wie der Zeitpunkt der Währungsumrechnung gehandhabt wird, wenn regionale Gesamtwerte zusammengeführt werden. In dieser Studie bleibt die Größenbestimmung auf den BMS-Komponentenumfang ausgerichtet und weist Fahrzeugen über Produktions- und Inhaltsannahmen einen Wert zu, der dann durch Interviews einem Stresstest unterzogen wird – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,51 Milliarden USD (2026) | |
| Medienunternehmen A | 7,20 Milliarden USD (2026) | Diese Zahl wird häufig als EV-BMS-Ausblick präsentiert, spiegelt jedoch oft eine engere Monetarisierungsperspektive wider, die die HEV-bezogene Nachfrage unterbewertet und die höhere Packspannung und -kapazität nicht vollständig in einen höheren BMS-Inhalt pro Fahrzeug übersetzt. |
| Branchenberichtszusammenfassung B | 11,77 Milliarden USD (2026) | Diese Schätzung neigt dazu, ein kürzeres Prognosefenster und eine breitere Produktgruppierung zu verwenden, was den Wert für 2026 komprimieren kann, wenn die Preisgestaltung über gemischte BMS-Architekturen gemittelt wird und wenn EV-Produktionseingaben nicht nach Region und Antriebsart abgeglichen werden. |
Insgesamt lässt sich die Streuung hauptsächlich durch Unterschiede im Umfang und in der Art und Weise erklären, wie die EV-Produktion in BMS-Umsatz umgerechnet wird, und nicht durch eine einzige Annahme. Indem wir die Schritte von der EV-Produktion über den BMS-Inhalt bis hin zur Validierung von Preisgestaltung und Ausstattungsraten mit Branchenfeedback nachvollziehbar halten, streben wir eine Zahl an, die reproduzierbar ist und aktualisiert werden kann, wenn neue Fahrzeug- und Plattformsignale entstehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Batteriemanagementsysteme?
Der Markt erreichte im Jahr 2026 19,51 Milliarden USD und soll bis 2031 bei einer CAGR von 20,63 % auf 49,83 Milliarden USD ansteigen.
Welches Komponentensegment führt den Markt für Batteriemanagementsysteme an?
Integrierte Schaltkreise führten im Jahr 2025 mit einem Umsatzanteil von 35,62 %, was ihre zentrale Rolle bei der Zellüberwachung und -steuerung widerspiegelt.
Warum sind drahtlose BMS-Architekturen wichtig?
Drahtlose Designs eliminieren bis zu 90 % der Verkabelung, verkürzen die Paketzusammenstellungszeit und ermöglichen Over-the-Air-Updates, was bis 2031 eine CAGR von 21,40 % treibt.
Welche Region wächst am schnellsten bei Batteriemanagementsystemen?
Der Nahe Osten und Afrika verzeichnen mit 21,25 % die höchste CAGR aufgrund aggressiver Elektrifizierungsmaßnahmen und Investitionen in grüne Energie.
Wie beeinflussen Sicherheitsvorschriften das BMS-Design?
Standards wie UN ECE R100-Rev3 und ISO/SAE 21434 erfordern ASIL-D-Funktionale Sicherheit und Cybersicherheit, was zu redundanter Sensorik und verschlüsselter Kommunikation führt.
Was treibt die Nachfrage im Aftermarket nach BMS-Lösungen an?
Eigentümer und Flotten möchten frühe Elektrofahrzeuge nachrüsten, die Fahrzeuglebensdauer verlängern und ausgesonderte Pakete für stationäre Speicherung wiederverwenden, was zu einer CAGR von 21,80 % für Nachrüstungssysteme führt.