
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße im Basisjahr (2025) | 28.59 Milliarden US-Dollar |
| Marktgröße (2026) | 33.15 Milliarden US-Dollar |
| Marktgröße (2031) | 54.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.51 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Europa |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für EV-Batteriesysteme in Europa von Mordor Intelligence
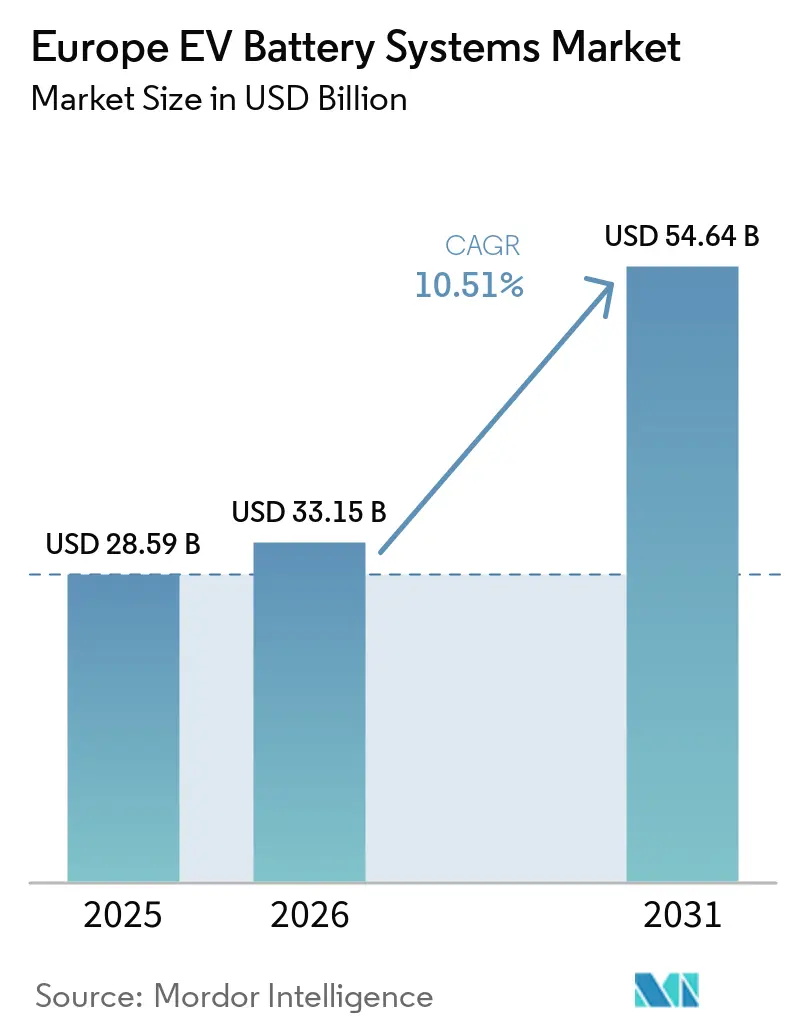
Die Marktgröße für EV-Batteriesysteme in Europa wurde im Jahr 2025 auf 28,6 Milliarden USD geschätzt und soll von 33,2 Milliarden USD im Jahr 2026 auf 54,6 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,5 % während des Prognosezeitraums (2026–2031). Batterieelektrofahrzeuge machten im ersten Halbjahr 2026 21 % der Neuzulassungen von Personenkraftwagen in der EU aus und stützten damit die Nachfrage nach Traktionsbatterien[1]. Die Einhaltung der Flottenemissionsvorschriften, sinkende Packkosten und die zunehmende Verbreitung von 800-V-Plattformen prägen die Kauf- und Produktentscheidungen im europäischen Markt für EV-Batteriesysteme. Das EU-Register für digitale Batteriepässe wurde im Juli 2026 in Betrieb genommen, und die Verpflichtungen zum Batteriepass gelten ab Februar 2027 [2]. Dies erhöht den Wert rückverfolgbarer Datensysteme und etablierter Lieferantenbeziehungen. Die Hersteller stehen zudem vor einer schwierigen Kostenposition, da die europäische Batterieproduktion ohne öffentliche Förderung bis zu 50 % teurer sein kann als die chinesische Produktion.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 78,63 % am europäischen Markt für EV-Batteriesysteme, während mittelschwere und schwere Lkw bis 2031 mit einer CAGR von 13,27 % wachsen sollen.
- Nach Antriebsart hielten Batterieelektrofahrzeuge im Jahr 2025 einen Marktanteil von 83,15 % am europäischen Markt für EV-Batteriesysteme und sollen bis 2031 mit einer CAGR von 13,38 % wachsen.
- Nach Batteriechemie hielt NMC im Jahr 2025 einen Marktanteil von 48,89 %, während LMFP bis 2031 mit einer CAGR von 11,21 % wachsen soll.
- Nach Zellformat hielten Pouch-Zellen im Jahr 2025 einen Marktanteil von 51,29 %, während prismatische Zellen bis 2031 mit einer CAGR von 11,87 % wachsen sollen.
- Nach Batteriekapazität hielt das 60–80-kWh-Band im Jahr 2025 einen Marktanteil von 40,81 %, während das 100–150-kWh-Band bis 2031 mit einer CAGR von 11,69 % wachsen soll.
- Nach Spannungsklasse hielt die 400–600-V-Klasse im Jahr 2025 einen Marktanteil von 58,37 %, während die Klasse über 800 V bis 2031 mit einer CAGR von 12,32 % wachsen soll.
- Nach Modularchitektur hielt Zelle-zu-Pack im Jahr 2025 einen Marktanteil von 44,67 % und verzeichnete die höchste prognostizierte CAGR von 12,67 % bis 2031.
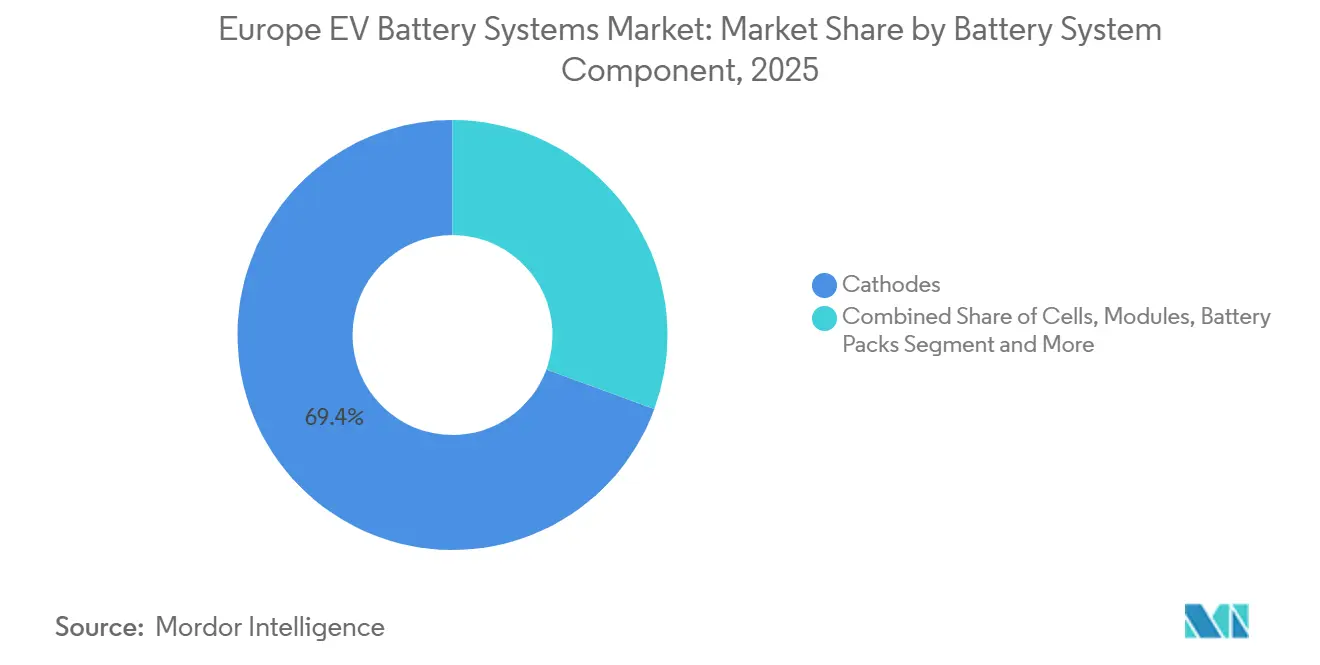
- Nach Batteriesystemkomponente hielten Kathoden im Jahr 2025 einen Marktanteil von 69,41 %, während Separatoren bis 2031 mit einer CAGR von 11,69 % wachsen sollen.
- Nach Vertriebskanal hielten OEM-Kanäle im Jahr 2025 einen Marktanteil von 78,91 %, während Aftermarket- und Ersatzkanäle bis 2031 mit einer CAGR von 13,39 % wachsen sollen.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 42,33 %, während das Vereinigte Königreich bis 2031 mit einer CAGR von 13,87 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung der EU-Flottenemissionsvorschriften und Übergang zu emissionsfreien Fahrzeugen | +2.4% | EU-weit, insbesondere Deutschland, Frankreich und Spanien | Mittelfristig (2–4 Jahre) |
| Sinkende Packkosten und breitere Einführung von LFP | +2.0% | Alle europäischen Märkte | Kurzfristig (≤ 2 Jahre) |
| Gigafabrik-Lokalisierung und OEM-Versorgungssicherheit | +1.7% | Polen, Ungarn, Frankreich, Deutschland und Spanien | Mittelfristig (2–4 Jahre) |
| Elektrifizierung gewerblicher Flotten und Hochnutzungs-Betriebszyklen | +1.5% | Deutschland, die Niederlande, Frankreich und Schweden | Mittelfristig (2–4 Jahre) |
| 800-V-Plattformen und schnellere Ladeanforderungen | +1.2% | Deutschland, das Vereinigte Königreich, Norwegen und die Niederlande | Mittelfristig (2–4 Jahre) |
| Bereitschaft für Batteriepässe und Lieferantenqualifizierung | +0.8% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung der EU-Flottenemissionsvorschriften und Übergang zu emissionsfreien Fahrzeugen bis 2035
Die Verordnung (EU) 2019/631 wurde 2025 überarbeitet und legte ein 100-%-CO2-Reduktionsziel für neue Personenkraftwagen und Transporter ab 2035 fest. Sie etablierte zudem ein mehrjähriges Compliance-Fenster für 2025 bis 2027. Laut ICCT haben die Hersteller ihr CO2-Ziel für 2025 ein Jahr früher erreicht. Die Anforderungen für 2030 und 2035 erfordern weiterhin den kontinuierlichen Einsatz von BEV. Dies hält die Beschaffungsnachfrage für Batterielieferanten im europäischen Markt für EV-Batteriesysteme sichtbar. Eine geplante Maßnahme für Unternehmensflotten würde ab 2028 finanzielle Unterstützung auf emissionsfreie Unternehmensfahrzeuge lenken und damit die Nachfrage nach in Europa montierten Fahrzeugen und Batteriesystemen stärken.
Sinkende Packkosten und breitere Einführung von LFP
Niedrigere Preise für Lithium-Ionen-Batteriepacks sollen die Nachfrage stützen. Die europäischen Batteriepackpreise bleiben höher als die in China. LFP soll einen wachsenden Anteil an der EU-EV-Batterienachfrage ausmachen, wobei China nahezu das gesamte Volumen liefert. Während LFP erschwinglichere Fahrzeugprogramme unterstützt, verlängert es auch die Abhängigkeit von externen Lieferquellen. LMFP bietet einen Weg zu höherer Energiedichte ohne den Einsatz von Kobalt oder Nickel. Sein Mangangehalt bietet zudem eine potenzielle Lokalisierungsmöglichkeit für den europäischen Markt für EV-Batteriesysteme.
Gigafabrik-Lokalisierung und OEM-Batterieversorgungssicherheit
Die europäische Batteriezellenproduktionskapazität hat sich erheblich ausgeweitet. Polen und Ungarn machen einen wesentlichen Anteil der aktuellen Produktion aus. Die Lokalisierung gibt Fahrzeugherstellern eine größere Kontrolle über Lieferpläne, Produktionsplanung und regulatorische Dokumentation. Sie erhöht auch die Bedeutung langfristiger Zellliefervereinbarungen im europäischen Markt für EV-Batteriesysteme. Volkswagens PowerCo hat sein Salzgitter-Werk in Betrieb genommen und damit eine inländische Quelle für die Unified-Cell-Produktion etabliert. Neue Werke könnten jedoch weiterhin unter effizienten Auslastungsniveaus betrieben werden, während Kundenprogramme hochgefahren werden.
800-V-Plattformen und schnellere Ladeanforderungen
BMWs Neue-Klasse-Plattform soll mit einer nativen Hochspannungsarchitektur in die Produktion gehen. Die Verordnung über die Infrastruktur für alternative Kraftstoffe schreibt eine Hochleistungs-Ladeinfrastruktur entlang der TEN-T-Kernkorridore vor. Mit der Ausweitung des Schnellladens werden Hochspannungsplattformen zunehmend auch jenseits von Premiumfahrzeugmodellen relevant. Diese Architekturen erfordern Separatoren und Elektrolytsysteme, die höherer Spannungsbelastung standhalten können. Diese technische Anforderung stützt die Nachfrage nach Spezialkomponenten im europäischen Markt für EV-Batteriesysteme und erklärt das Wachstum der Hochspannungsklasse und des Separatorsegments.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von kritischen Mineralimporten und Preisvolatilität | -1.5% | EU-weit, insbesondere deutsche und französische OEM-Lieferketten | Langfristig (≥ 4 Jahre) |
| Hohe europäische Energie-, Arbeits- und Compliance-Kosten | -1.3% | Deutschland und neue Marktteilnehmer, mit teilweiser Entlastung in Osteuropa | Mittelfristig (2–4 Jahre) |
| Unterauslastung von Gigafabriken und Verzögerungen beim Hochfahren | -0.8% | Ost- und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Lücken bei der Interoperabilität von Batteriedaten entlang der Wertschöpfungskette | -0.5% | EU-weit, insbesondere multinationale OEM- und Lieferantenverbindungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von kritischen Mineralimporten und Preisvolatilität
Die Kobaltpreise stiegen nach Exportbeschränkungen in der Demokratischen Republik Kongo erheblich an. Die Lithiumpreise stiegen stark an, als die Nachfrage nach Energiespeicherung inmitten von Angebotsengpässen zunahm. Diese Entwicklungen kehrten die vorherige Preiskorrektur um. China spielt weiterhin eine bedeutende Rolle bei der Lieferung verarbeiteter kathodenaktiver Materialien und Graphit. Das Gesetz über kritische Rohstoffe zielt darauf ab, die inländische Förderungs- und Verarbeitungskapazität auszubauen. Bis zur Diversifizierung der Versorgungsquellen werden die Materialkosten die Margentransparenz im europäischen Markt für EV-Batteriesysteme weiterhin einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
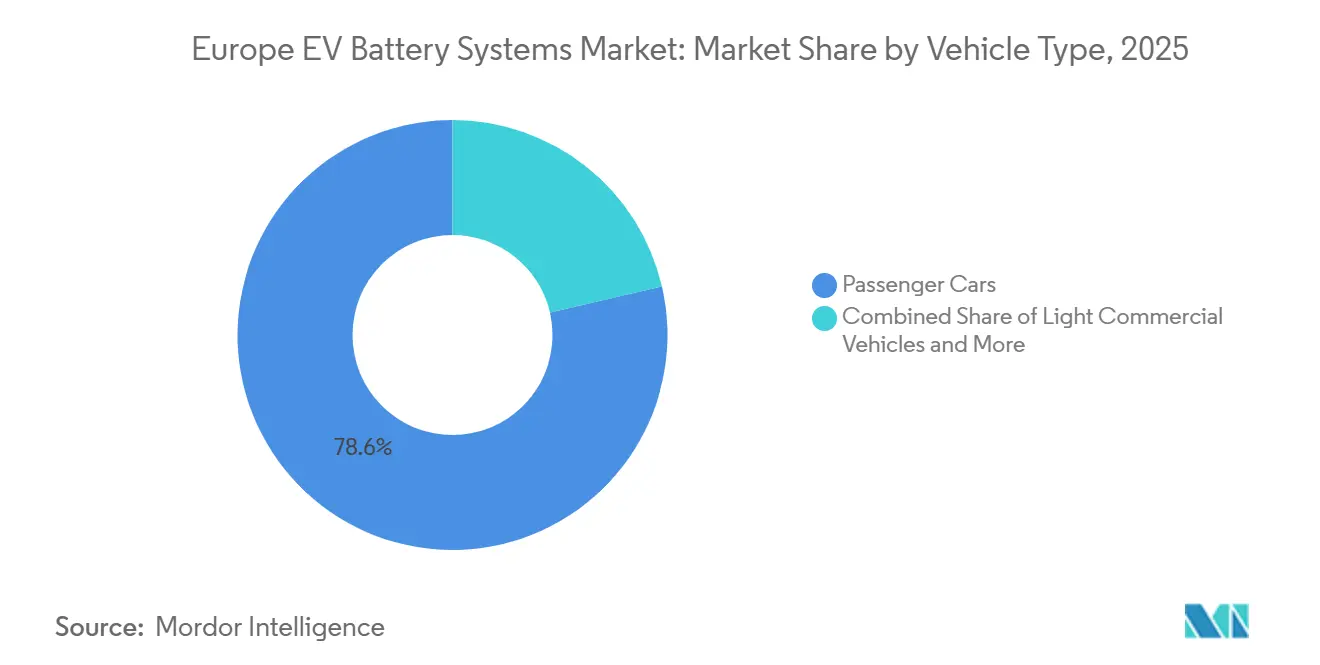
Nutzfahrzeuge gewinnen Marktanteile, während Personenkraftwagen das Volumen verankernPersonenkraftwagen machten im Jahr 2025 78,63 % des europäischen Marktes für EV-Batteriesysteme aus. Ihre große installierte Programmbasis verankert die Batterienachfrage über Mainstream-BEV-Modelle hinweg. Mittelschwere und schwere Lkw sollen bis 2031 mit einer CAGR von 13,27 % wachsen. Die Zulassungen emissionsfreier schwerer Lkw steigen erheblich. Dieses Segment erfordert größere Batteriepacks, was den Batteriewert pro Fahrzeug erhöht. Folglich verschiebt sein Wachstum den Umsatzmix, auch wenn Personenkraftwagen die primäre Volumenquelle bleiben.
Leichte Nutzfahrzeuge profitieren von wiederkehrenden Zustellrouten auf der letzten Meile. Busse und Reisebusse erhöhen weiterhin ihren BEV-Anteil, während die Elektrifizierung bei Stadtbussen rasch zunimmt. Laut ICCT bleiben Zweiräder und Mikromobilität die kleinste Fahrzeugkategorie. Die wachsende Rolle von Lkw erhöht den durchschnittlichen Batteriepackwert im europäischen Markt für EV-Batteriesysteme. Flottenankäufe können konzentrierte Bestellungen für Batterielieferanten generieren, die häufig eine anspruchsvollere Zykluslebensdauerleistung erfordern als private Personenfahrzeuganwendungen. Während Personenkraftzeugrammen weiterhin die Volumenbasis liefern, fügen Nutzfahrzeuge eine höherwertige Nachfrageschicht hinzu. Dieser Fahrzeugmix begünstigt Unternehmen, die sowohl volumenstarke Personenkraftwagen als auch intensive Nutzungsanwendungen bedienen können.



Nach Antriebsart:
BEV-Dominanz konzentriert Chemie- und ArchitekturentscheidungenBatterieelektrofahrzeuge machten im Jahr 2025 83,15 % der Marktgröße für EV-Batteriesysteme in Europa aus und sollen bis 2031 mit einer CAGR von 13,38 % wachsen. Die durchschnittliche EU-BEV-Batterie lag 2025 bei knapp 70 kWh. Diese Größenordnung verleiht BEV-Plattformentscheidungen einen erheblichen Einfluss auf die Nachfrage nach bestimmten Zellformaten und Chemien. PHEV bleiben ein sekundärer Kanal mit relativ kleinen Batteriepacks. Sie bleiben jedoch für die OEM-Compliance-Planung auf längere Sicht relevant. HEV stellen die kleinste Antriebskategorie dar, da sie Batteriepacks mit geringerer Kapazität und niedrigeren Kosten verwenden.
BEV-Volumina konzentrieren Lieferanteninvestitionen auf eine engere Palette von Zell- und Packspezifikationen. Folglich haben Änderungen in der BEV-Chemie größere Umsatzimplikationen als Verschiebungen zwischen Antriebsarten. Die LFP-Einführung hat sich in EU-EV-Programmen ausgeweitet, während der LMFP-Einsatz in BEV-Programmen begonnen hat. Diese Trends schaffen Möglichkeiten für den europäischen Markt für EV-Batteriesysteme, Kosten, Energiedichte und Materialverfügbarkeit auszubalancieren. Der Markt begünstigt Lieferanten, die mehrere Chemien über volumenstarke BEV-Plattformen hinweg unterstützen und gemeinsame Designs entwickeln können, die an mehrere Fahrzeuglinien anpassbar sind. Packlieferanten müssen die Leistung aufrechterhalten und gleichzeitig Änderungen bei den Zelleingaben verwalten. Große BEV-Programme bieten erfolgreichen Designs eine breite Umsatzbasis, während die Konzentration von Investitionen Beschaffungsentscheidungen innerhalb dieser Antriebskategorie besonders wichtig macht.
Nach Batteriechemie:
NMC führt, aber LMFP repositioniert die WertschöpfungsketteNMC hielt im Jahr 2025 einen Marktanteil von 48,89 % im europäischen Markt für EV-Batteriesysteme. Es bleibt wichtig für Langstrecken- und Premiumfahrzeugprogramme, die eine hohe Energiedichte erfordern. LMFP soll bis 2031 mit einer CAGR von 11,21 % wachsen. LMFP kann eine höhere Energiedichte als Standard-LFP liefern und dabei Kobalt und Nickel vermeiden. Das OLiMPUS-Horizon-Europe-Projekt erhielt Fördermittel zur Entwicklung von LMFP-Zellen im industriellen Maßstab und zielt auf eine künftige Massenproduktion in Europa ab.
LFP machte einen bemerkenswerten Anteil an der EU-EV-Batterienachfrage aus, wobei China nahezu die gesamte Nachfrage deckt. NCA, LTO und andere Chemien bedienen Premium-, Zylinder- und Industrieanwendungen. NMC bleibt die primäre Chemie für etablierte europäische Programme. LFP unterstützt preissensible Fahrzeugvolumina, während LMFP die mittlere Lokalisierungsmöglichkeit adressiert. Diese Chemieentscheidungen werden die Materiallieferbeziehungen bestimmen, die sich im europäischen Markt für EV-Batteriesysteme entwickeln. Die Nachfrage nach NMC hält hochenergetische Kathodenmaterialien für Premiumprogramme zentral, während LFP eine Alternative für Fahrzeughersteller bietet, die niedrigere Batteriepackkosten anstreben. LMFP zielt darauf ab, einen Teil dieses Kostenvorteils mit höherer Energiedichte zu verbinden. Daher prägt der Chemiemix sowohl die technische Entwicklung als auch die geografische Verteilung der Materialbeschaffung.
Nach Zellformat:
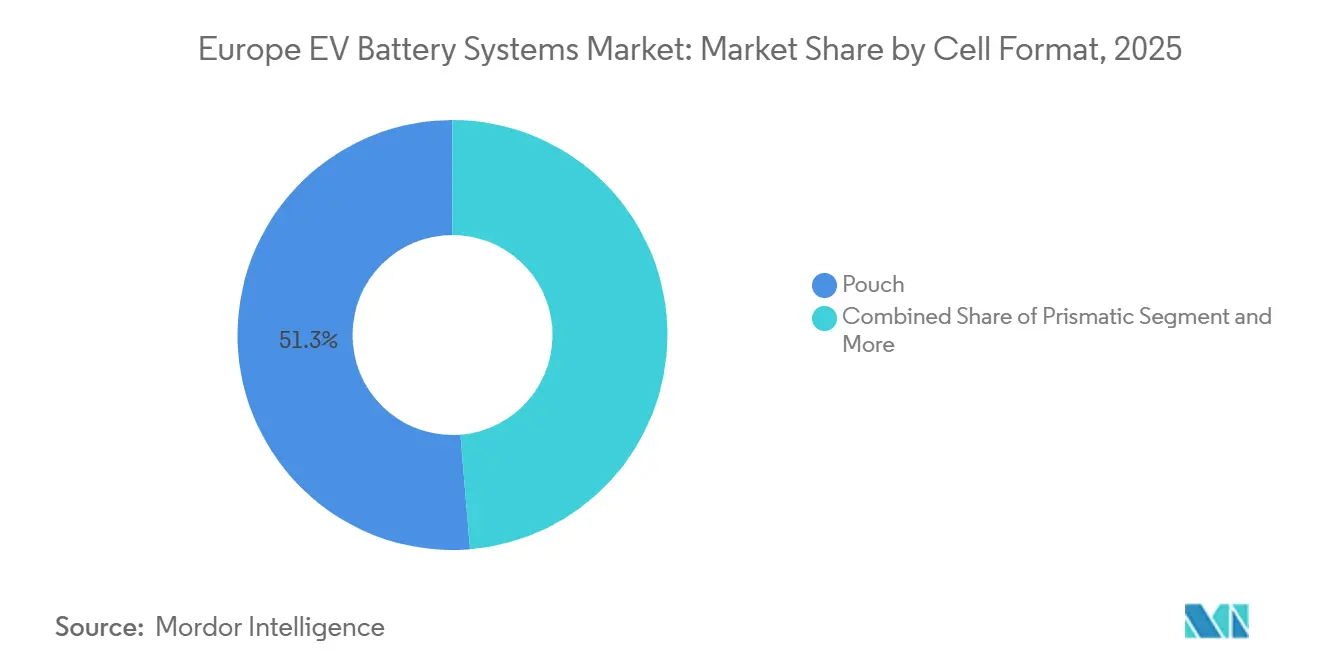
Pouch führt, Prismatisch steigt durch Integrationsökonomie aufPouch-Zellen hielten im Jahr 2025 einen Marktanteil von 51,29 % im europäischen Markt für EV-Batteriesysteme. Ihre Position spiegelt langjährige Beziehungen zwischen koreanischen Herstellern und europäischen OEMs wider. Prismatische Zellen sollen bis 2031 mit einer CAGR von 11,87 % wachsen. LFP-Chemie passt natürlich zur prismatischen Geometrie. Dies unterstützt stärker integrierte Batteriedesigns und einfachere Verpackungen. Die Formatauswahl beeinflusst nun die Kosten- und Designentscheidungen der Fahrzeughersteller.
Zylindrische Zellen gewinnen in Premiumanwendungen an Bedeutung, einschließlich BMWs Neue-Klasse-46xx-Plattform. Blade- und Zelle-zu-Pack-Designs sind architektonische Ansätze und keine eigenständigen Zellformate. Pouch-Formate bleiben in großen OEM-Lieferbeziehungen wichtig. Prismatische Zellen gewinnen in kostenorientierten, volumenstarken Programmen an Boden. Chemie- und Architekturentscheidungen werden enger miteinander verknüpft. Dies macht das Zellformat zu einer zentralen Designentscheidung im europäischen Markt für EV-Batteriesysteme. Es beeinflusst die Lieferantenwerkzeuge, die Fahrzeugverpackung und das Gleichgewicht zwischen Energiedichte und Herstellungskosten. OEMs müssen diese Entscheidungen mit ihren Chemie-Roadmaps abstimmen, bevor ein Fahrzeug in die Produktion geht. Hersteller, die mehrere Formate unterstützen, können mehr Kundenprogramme ansprechen. Die Wahl beeinflusst auch, ob ein Pack eine tiefere Zelle-zu-Pack-Integration übernehmen kann. Diese Verknüpfungen machen Formatänderungen schwierig, wenn sie spät im Entwicklungszyklus implementiert werden. Sie erklären auch, warum etablierte Pouch-Lieferbeziehungen bedeutsam bleiben, während die Nutzung prismatischer Zellen wächst. Lieferanten müssen nachweisen, dass ein neues Format die erforderlichen Kosten-, Sicherheits- und Produktionsstandards erfüllen kann.

Nach Batteriekapazität:
Mittlerer Bereich verankert den Anteil, Großkapazität wächst am schnellstenDas 60–80-kWh-Band machte im Jahr 2025 40,81 % des Marktes aus. Seine Position stimmt mit der durchschnittlichen EU-BEV-Batteriegröße von knapp 70 kWh überein. Das 100–150-kWh-Band soll bis 2031 mit einer CAGR von 11,69 % wachsen. Es bedient Premium-Langstrecken-BEV und mittelschwere Nutzfahrzeuge. Diese Fahrzeugnutzungen erfordern größere Packs, um Reichweiten- und Betriebszyklusanforderungen zu erfüllen. Größere Kapazitätsbänder fügen daher mehr Batteriewert pro Fahrzeug hinzu.
Systeme unter 60 kWh bedienen PHEV, kompakte BEV und Mikromobilität. Das 80–100-kWh-Band verbindet Mittelklasse-Volumenfahrzeuge mit Premiummodellen. Systeme über 150 kWh werden hauptsächlich auf schweren Nutzfahrzeugplattformen eingesetzt. Das schnellste Wachstum im 100–150-kWh-Bereich erhöht den durchschnittlichen Umsatz pro Einheit. Dieser Effekt bleibt wesentlich, auch wenn das 60–80-kWh-Band weiterhin das Volumen anführt. Die Kapazitätsnachfrage wird weiterhin den Produktmix des europäischen Marktes für EV-Batteriesysteme beeinflussen. Großkapazitätssysteme erfordern stärkere Wärmesteuerungen und sorgfältiges Lademanagement. Sie sind daher stärker mit gewerblichen und Premium-Fahrzeuganforderungen verbunden. Mittlere Packs bleiben relevant, da sie die breiteste Palette von Personenkraftzeugrammen unterstützen. Der resultierende Mix erfordert von Lieferanten, mehrere Kapazitätsbereiche anzubieten, anstatt sich auf ein einziges Standardpack zu verlassen. Die Batteriegröße ist eng mit dem beabsichtigten Fahrzeugeinsatz und dem Ladeverhalten verknüpft. Ein kompaktes Stadtfahrzeug benötigt nicht dasselbe Pack wie ein Langstrecken-Nutzfahrzeug. Dies erhält die Nachfrage nach Produkten mit geringerer Kapazität, auch wenn größere Systeme schneller wachsen. Lieferanten müssen diese Bandbreite verwalten, ohne die Fertigungseffizienz zu verlieren.
Nach Spannungsklasse:
400–600 V hält das Volumen, über 800 V definiert die TechnologiegrenzeDie 400–600-V-Klasse hielt im Jahr 2025 einen Marktanteil von 58,37 %. Sie spiegelt die bestehende Basis von BEV-Plattformen wider, die vor dem Hochspannungswechsel entwickelt wurden. Die Klasse über 800 V soll bis 2031 mit einer CAGR von 12,32 % wachsen. BMWs neue Plattform verwendet eine 800-V-Architektur und gibt damit die Richtung neuerer Fahrzeugdesigns vor. Höhere Spannungssysteme reduzieren die Ladezeit, wenn sie von geeigneter Infrastruktur unterstützt werden. Sie stellen auch höhere Anforderungen an Zellen und Packkomponenten.
Das 600–800-V-Band unterstützt den Übergang für einige gewerbliche Anwendungen. Systeme unter 400 V nehmen ab, da ältere Plattformen ersetzt werden. Die AFIR-Ladeanforderung unterstützt die praktische Nutzung von 800-V-Systemen auf Hauptkorridoren. Hersteller benötigen stärkere Separatoren und spezialisierte Elektrolyte für höhere Spannungsbelastung. Der Wandel erweitert die Rolle technischer Komponentenlieferanten. Er wird weiterhin ein Schwerpunkt der Produktentwicklung im europäischen Markt für EV-Batteriesysteme sein. Lieferanten müssen Materialien unter anspruchsvolleren Spannungs- und Schnellladebedingungen qualifizieren. Fahrzeughersteller benötigen auch Ladezugang, um die Vorteile der Architektur zu realisieren. Dies verknüpft den Infrastrukturfortschritt mit der Auswahl von Batteriekomponenten. Der Übergang wird schrittweise erfolgen, da der installierte Fahrzeugbestand noch Niederspannungsplattformen umfasst. Neue Fahrzeuge sind der primäre Weg zur Einführung von 800-V-Designs. Das Tempo wird von Modelleinführungen und dem Ausbau der Ladeinfrastruktur abhängen. Eine gemischte Spannungslandschaft wird während des gesamten Prognosezeitraums bestehen bleiben. Dies erfordert von Lieferanten, Produkte für Legacy-Systeme beizubehalten und gleichzeitig Komponenten für neue Architekturen zu entwickeln.
Nach Modularchitektur:
Zelle-zu-Pack führt und wächst durch IntegrationZelle-zu-Pack machte im Jahr 2025 44,67 % der Marktgröße für EV-Batteriesysteme in Europa aus und soll bis 2031 mit einer CAGR von 12,67 % wachsen. Die Zelle-zu-Pack-Architektur reduziert die Rolle separater Module innerhalb des Batteriepacks. Europäische OEMs übernehmen diesen Ansatz, um Kosten zu senken und die Raumnutzung zu verbessern. Škoda plant die Eröffnung einer Zelle-zu-Pack-Anlage in Mladá Boleslav. Die Anlage soll täglich eine hohe Anzahl von Batteriesystemen montieren und dabei die Produktionskosten im Vergleich zu modularen Vorgängern senken.
Zelle-zu-Modul-Designs bleiben relevant, wo die Reparierbarkeit im Feld Priorität hat. Modul-zu-Pack-Systeme spielen eine abnehmende Rolle, da OEMs stärker integrierte Designs standardisieren. Die Zelle-zu-Pack-Technologie hält den führenden Anteil und die höchste Wachstumsrate, was ihren Übergang von einem Entwicklungsziel zu einer aktiven Produktionswahl anzeigt. Diese Verschiebung erhöht die Bedeutung der Qualitätskontrolle auf Zellebene und wird den Kostenwettbewerb im europäischen Markt für EV-Batteriesysteme beeinflussen.
Die Eliminierung von Modulen kann die Komponentenanzahl reduzieren und Platz innerhalb des Batteriepacks freigeben. Sie erhöht jedoch auch die Bedeutung der Zellkonsistenz und Produktionskontrolle. OEMs müssen diese Vorteile gegen Reparierbarkeits- und Serviceanforderungen abwägen, was ein anderes Fertigungsmodell für Lieferanten integrierter Batteriepacks schafft. Kosteneinsparungen können erheblich sein, wenn Hersteller diese Designs in großem Maßstab produzieren. Der Integrationsprozess erfordert jedoch eine enge Koordination zwischen Zellenherstellern und Fahrzeugmonteuren, während Qualitätsprobleme auf Zellebene folgenreicher werden. Daher stellt die Batteriearchitektur sowohl eine kommerzielle als auch eine ingenieurtechnische Entscheidung dar.
Nach Batteriesystemkomponente:
Kathoden dominieren den Wert, Separatoren gewinnen strategische BedeutungKathoden hielten im Jahr 2025 einen Marktanteil von 69,41 %. Kathodenaktivmaterialien machen 30–40 % der gesamten Zellkosten aus. Separatoren sollen bis 2031 mit einer CAGR von 11,69 % wachsen. Hochspannungssysteme erfordern keramikbeschichtete Separatoren, die erhöhte Spannungs- und Schnellladebedingungen bewältigen können. Dies lenkt mehr Aufmerksamkeit auf Lieferanten spezialisierter Separatormaterialien. Es erhöht auch den Wert zuverlässiger elektrochemischer Leistung.
Anoden, Elektrolyte, Batteriemanagementsysteme und Wärmemanagementsysteme bilden den Rest des Wertstapels. Die Anforderungen an das Batteriemanagement steigen, da Plattformen mehr Chemien und höhere Spannungsniveaus verwenden. Europäische Gigafabriken sind weiterhin stark von importierten Kathodenvorläufern aus China und Südkorea abhängig. Dies macht die Kathodenlokalisierung zu einem wichtigen Lieferkettenthema. Die Komponentenbeschaffung beeinflusst sowohl Kosten als auch Compliance im europäischen Markt für EV-Batteriesysteme. Sie informiert auch Investitionsentscheidungen von Materialherstellern. Die Kathodenversorgung ist besonders wichtig, da sie einen großen Teil der Zellkosten ausmacht. Eine stärker lokalisierte Kathodenbasis könnte die Abhängigkeit von importierten Vorläufern reduzieren. Sie könnte auch eine zuverlässigere Dokumentation für Batteriepassanforderungen unterstützen. Die Separatornachfrage wird voraussichtlich mit dem Übergang zu Hochspannungs- und Schnelladeprogrammen steigen. Das Komponentensegment umfasst Materialien, die zur Verwaltung von Sicherheit und Zellleistung beitragen. Höhere Systemanforderungen geben Spezialanbietern eine klarere Rolle in der Wertschöpfungskette. Dennoch bleiben importierte Materialeingaben eine praktische Einschränkung für die europäische Produktion. Lokale Investitionen müssen sowohl die Zellkapazität als auch die Komponentenversorgungsbasis adressieren.
Nach Vertriebskanal:
OEMs verankern das Volumen, Aftermarket beschleunigt sich von einer kleinen BasisOEM-Kanäle machten im Jahr 2025 einen Marktanteil von 78,91 % aus. Langfristige Liefervereinbarungen verbinden Traktionspacks direkt mit Fahrzeugmontageprogrammen. Der Aftermarket- und Ersatzkanal soll bis 2031 mit einer CAGR von 13,39 % wachsen. Ältere BEV-Kohorten treten in Deutschland, Norwegen und dem Vereinigten Königreich in Ersatzperioden ein. Dies verschiebt die Aftermarket-Nachfrage von einer zukünftigen Möglichkeit zu einem aktiven Planungsthema. Organisierte Anbieter können Rückverfolgbarkeitsinformationen nutzen, um diese Dienste zu unterstützen.
Gewerbliche Flottenoperatoren stellen eine kurzfristige Ersatzmöglichkeit dar, da Fahrzeuge mit hoher Laufleistung tendenziell einen schnelleren Kapazitätsverlust erfahren. Die EU-Batterieverordnung erfordert Lebenszyklusrückverfolgbarkeit, Zustandsdokumentation und Informationen zum Recyclinggehalt. Diese Anforderungen begünstigen organisierte Ersatzkanäle gegenüber informellen Anbietern. OEMs bleiben die primäre Quelle des Einheitsvolumens im europäischen Markt für EV-Batteriesysteme. Der Aftermarket wird relevanter, wenn der Fahrzeugbestand altert. Das Ergebnis ist eine breitere Servicemöglichkeit rund um den Batteriezustand und -ersatz. Zustandsaufzeichnungen können die Bewertung von Batterien vor Ersatzentscheidungen verbessern. Rückverfolgbarkeit kann auch die Handhabung gebrauchter Packs unterstützen. Flottenoperatoren werden wahrscheinlich organisierte Servicepartner benötigen, wenn Batteriekohorten altern. Diese Anforderungen schaffen einen eigenständigen Kanal neben der Batterieversorgung für neue Fahrzeuge. Ersatzarbeiten erfordern Diagnosefähigkeit, Rückverfolgbarkeit und geeignete Handhabungsprozesse. Dies unterscheidet sich von den großen geplanten Bestellungen, die die OEM-Versorgung charakterisieren. Mit dem Altern der Flotten kann die Nachfrage wiederkehrender und serviceorientierter werden. Der Kanal kann daher Unternehmen, die im europäischen Markt für EV-Batteriesysteme tätig sind, helfen, Einnahmequellen zu diversifizieren.
Geografische Analyse
Markt für EV-Batteriesysteme in Deutschland
Deutschland hielt im Jahr 2025 einen Marktanteil von 42,33 % am europäischen Markt für EV-Batteriesysteme. Seine Position spiegelt die große Fahrzeugproduktionsbasis und die langjährigen Investitionen in Batterien wider. CATLs Werk in Arnstadt und PowerCos Anlage in Salzgitter veranschaulichen den Produktionsfußabdruck des Landes. Salzgitter strebt bis 2026 eine Kapazität von 20 GWh an. Frankreich verfügt über ACCs 13-GWh-Werk in Billy-Berclau und Verkors 16-GWh-Gigafabrik in Dünkirchen. Spanien beherbergt PowerCos Anlage in Valencia sowie das Gemeinschaftsunternehmen von Stellantis und CATL in Saragossa.
Markt für EV-Batteriesysteme im Vereinigten Königreich und in den nordischen Ländern
Für das Vereinigte Königreich wird bis 2031 ein CAGR von 13,87 % prognostiziert. Der Ausbau von Envision AESC in Sunderland unterstützt diese Prognose. Die Batteriekapazität in europäischen Ländern außerhalb der wichtigsten Produktionsregionen nimmt erheblich zu. Norwegen hat eine starke Verbreitung von Elektrobussen erreicht, was die Entwicklung von Batterie-Remanufacturing-Modellen fördert. In Schweden werden Batterieanlagen nach der Übernahme der Heide-Vermögenswerte von Northvolt durch Lyten neu verteilt.
Markt für EV-Batteriesysteme in Mittel- und Osteuropa
Polen und Ungarn bleiben das Rückgrat der Batterieproduktion in Osteuropa. LG Energy Solutions Werk in Breslau repräsentiert einen erheblichen Anteil der gesamten europäischen Batteriekapazität. Samsung SDIs Werk in Göd stärkt zusätzlich die Position der Region im europäischen Markt für EV-Batteriesysteme. CATLs Investition in Debrecen treibt die Bautätigkeit voran. Die Niederlande halten einen führenden Anteil an den EU-Zulassungen elektrisch aufladbarer Lkw, was ein günstiges Betriebsumfeld für die gewerbliche Batterienachfrage schafft[3].
Frankreich und Spanien bauen ihre Kapazitäten durch lokale Gigafabrik-Projekte aus, während Deutschland aufgrund seiner Verbindung von Zellenproduktion mit einer breiten OEM-Basis bedeutsam bleibt. Das Vereinigte Königreich bietet über Sunderland einen zusätzlichen regionalen Versorgungsknotenpunkt. Insgesamt zeigen diese Standorte, dass sich Batterieproduktion und Fahrzeugnachfrage über einen einzigen europäischen Knotenpunkt hinaus ausweiten. Die Produktionslandschaft verbindet etablierte Automobilzentren mit aufstrebenden Zellenproduktionsstandorten und verkürzt dadurch die Lieferketten für nahegelegene Fahrzeugwerke. Diese Expansion könnte jedoch auch den Wettbewerb um Fachkräfte, Energie und lokale Infrastruktur verschärfen. Die nationale politische Unterstützung bleibt wichtig, da die Kostenwettbewerbsfähigkeit von Land zu Land variiert. Folglich dürfte die regionale Spezialisierung ein wesentliches Merkmal des europäischen Marktes für EV-Batteriesysteme bleiben.
Wettbewerbslandschaft
Marktkonzentration
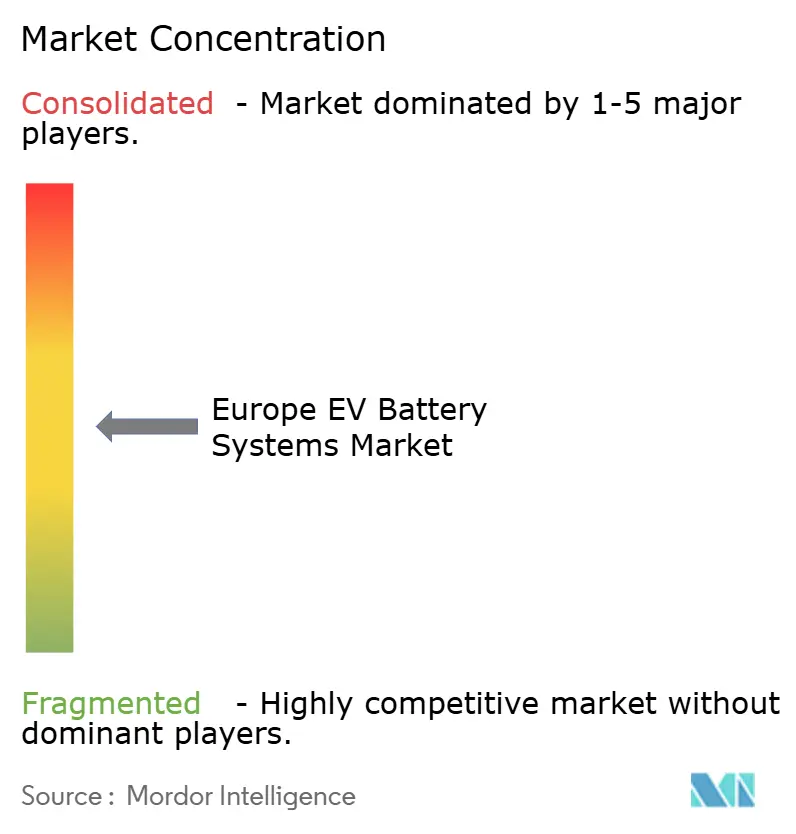
Der europäische Markt für EV-Batteriesysteme ist in der Zellproduktion mäßig konzentriert und über Packintegration und Komponenten fragmentiert. Chinesische Hersteller sollen ihren Anteil am EU-EV-Batteriesektor nahezu verdoppeln, während der Anteil koreanischer Hersteller voraussichtlich sinken wird. Der Wettbewerb wird sich auf Kosten, Kundenverpflichtungen und Compliance-Fähigkeiten konzentrieren.
Batteriepassanforderungen werden Unternehmen mit robusten Daten und Rückverfolgbarkeit begünstigen. Die inländische Produktion könnte von europäischen Inhaltskriterien in künftigen Beschaffungsprogrammen und Flottenanreizen profitieren. Verkor soll die Serienproduktion in seiner Dünkirchen-Anlage für Renaults Alpine A390 aufnehmen, während ACC eine operative Fertigungsbasis aufbaut. Der Erfolg wird von stabilen Ausbeuten, Kundenverträgen und der Kontrolle der Hochfahrkosten abhängen.
Northvolts potenzielle Insolvenz unterstreicht die Risiken instabiler Ausbeuten in neuen Gigafabriken. Europäische Lieferanten müssen Kapazitätspläne mit realistischen Kundenqualifizierungs- und Fertigungshochfahrstrategien unterstützen. Die Wettbewerbspositionierung wird von zuverlässiger Produktion, akzeptablen Kundenkosten und der Einhaltung von Batteriepass-Daten, CO2-Fußabdruck und Lebenszyklusanforderungen abhängen.
PowerCo plant, die Zellproduktion in Salzgitter aufzunehmen und Zelle-zu-Pack-Montagestätten in Spanien und der Tschechischen Republik zu beliefern. Škodas Anlage in Mladá Boleslav soll die Zelle-zu-Pack-Produktion in großem Maßstab implementieren, während BASF und CATL voraussichtlich einen Rahmen für die Versorgung mit kathodenaktiven Materialien etablieren werden. Nutzfahrzeugbatterien, Aftermarket-Aufbereitung, LMFP-Batterien, Zelle-zu-Pack-Integration, proprietäres Zelldesign und Dateninfrastruktur bieten Möglichkeiten zur Lieferantendifferenzierung.
Branchenführer im Markt für EV-Batteriesysteme in Europa
-
Contemporary Amperex Technology Co. Limited (CATL)
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Holdings Corporation
-
Automotive Cells Company SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für EV-Batteriesysteme in Europa Unternehmen in diesem Bericht
- Contemporary Amperex Technology Co. Limited (CATL)
- LG Energy Solution, Ltd.
- Samsung SDI Co., Ltd.
- Panasonic Holdings Corporation
- BYD Company Limited
- SK On Co., Ltd.
- Automotive Cells Company SE
- Verkor S.A.
- Volkswagen AG / PowerCo SE
- Mercedes-Benz Group AG
- Renault Group
- Envision AESC Group Ltd.
- Gotion High-Tech Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- VARTA AG
- Saft Groupe S.A.
- InoBat Auto a.s.
- FREYR Battery
Lesen Sie die Analyse der EV-Batteriesysteme in Europa-Unternehmen
Neueste Industrielle Entwicklungen in Markt für EV-Batteriesysteme in Europa
- August 2026: Ecopro BM, ein südkoreanischer Hersteller von Batteriematerialien, gab Pläne bekannt, seine bestehende NCA-Produktionslinie in seinem ungarischen Werk zu renovieren, um NMC-Kathodenmaterialien herzustellen. Das Unternehmen wird rund 40 Milliarden KRW (ca. 29 Millionen USD) investieren, um hochnickelhaltige NMC-Kathodenmaterialien zu liefern.
- August 2026: Schaeffler AG (Schaeffler) unterzeichnete eine Absichtserklärung (MoU) mit Contemporary Amperex Technology Co., Ltd. (CATL), um gemeinsam Batteriemanagementsysteme (BMS) und „X-in-1”-integrierte PowerBox-Lösungen (IPB) zu entwickeln. Die Vereinbarung baut auf einem gesicherten Kundenprojekt auf und zielt darauf ab, die wachsende Nachfrage nach innovativen Elektrifizierungslösungen auf dem europäischen Markt und in anderen Regionen zu adressieren.
- August 2026: Freudenberg Sealing Technologies, eine Unternehmensgruppe der Freudenberg SE, hat ein kundenspezifisches Steckverbinderdichtungskonzept entwickelt, das die Designflexibilität und Systemintegration in modernen Batteriepacks verbessert. Die Steckverbinderdichtungen verwenden modulare Zellverbinderplatten für zylindrische, prismatische und Pouch-Zellen. Diese Platten werden nach Kundenvorgaben aus vernickeltem oder verzinntem Kupfer gefertigt und mit Elastomer umspritzt.
Berichtsumfang für den Markt für EV-Batteriesysteme in Europa
Der Marktbericht für EV-Batteriesysteme in Europa ist segmentiert nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, Lkw, Busse und Zweiräder), Antrieb (BEV, PHEV und HEV), Chemie (NMC, LFP, LMFP, NCA und LTO), Zellformat (Pouch, Prismatisch, Zylindrisch und Blade/CTP), Kapazität (unter 15 kWh, 15–40 kWh, 40–60 kWh, 60–80 kWh, 80–100 kWh, 100–150 kWh und über 150 kWh), Spannungsklasse (unter 400 V, 400–600 V, 600–800 V und über 800 V), Architektur (CTP, CTM, MTP), Komponente (Zellen, Module, Batteriepacks, Batteriemanagementsysteme, Wärmemanagementsysteme, Sammelschienen, Schütze, Sicherungen und Hochspannungsverteilung, Anoden, Kathoden, Elektrolyte und Separatoren), Vertriebskanal (OEM, Aftermarket) und Geografie (Deutschland, Vereinigtes Königreich und weitere). Die Marktprognosen sind in Wert (USD) und Volumen angegeben.
Segmentierungsübersicht
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Lkw |
| Busse und Reisebusse |
| Zweiräder und Mikromobilität |
Nach Antriebsart
| Batterieelektrofahrzeuge |
| Plug-in-Hybridfahrzeuge |
| Hybridfahrzeuge |
Nach Batteriechemie
| NMC |
| LFP |
| LMFP |
| NCA |
| LTO |
| Sonstige |
Nach Zellformat
| Pouch |
| Prismatisch |
| Zylindrisch |
| Blade- und Zelle-zu-Pack-Formate |
Nach Batteriekapazität
| Unter 15 kWh |
| 15–40 kWh |
| 40–60 kWh |
| 60–80 kWh |
| 80–100 kWh |
| 100–150 kWh |
| Über 150 kWh |
Nach Spannungsklasse
| Unter 400 V |
| 400–600 V |
| 600–800 V |
| Über 800 V |
Nach Modularchitektur
| Zelle-zu-Modul |
| Zelle-zu-Pack |
| Modul-zu-Pack |
Nach Batteriesystemkomponente
| Zellen |
| Module |
| Batteriepacks |
| Batteriemanagementsysteme |
| Wärmemanagementsysteme |
| Sammelschienen, Schütze, Sicherungen und Hochspannungsverteilung |
| Anoden |
| Kathoden |
| Elektrolyte |
| Separatoren |
Nach Vertriebskanal
| Erstausrüster |
| Aftermarket und Ersatz |
Nach Land
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Norwegen |
| Schweden |
| Polen |
| Übriges Europa |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Lkw | |
| Busse und Reisebusse | |
| Zweiräder und Mikromobilität | |
| Nach Antriebsart | Batterieelektrofahrzeuge |
| Plug-in-Hybridfahrzeuge | |
| Hybridfahrzeuge | |
| Nach Batteriechemie | NMC |
| LFP | |
| LMFP | |
| NCA | |
| LTO | |
| Sonstige | |
| Nach Zellformat | Pouch |
| Prismatisch | |
| Zylindrisch | |
| Blade- und Zelle-zu-Pack-Formate | |
| Nach Batteriekapazität | Unter 15 kWh |
| 15–40 kWh | |
| 40–60 kWh | |
| 60–80 kWh | |
| 80–100 kWh | |
| 100–150 kWh | |
| Über 150 kWh | |
| Nach Spannungsklasse | Unter 400 V |
| 400–600 V | |
| 600–800 V | |
| Über 800 V | |
| Nach Modularchitektur | Zelle-zu-Modul |
| Zelle-zu-Pack | |
| Modul-zu-Pack | |
| Nach Batteriesystemkomponente | Zellen |
| Module | |
| Batteriepacks | |
| Batteriemanagementsysteme | |
| Wärmemanagementsysteme | |
| Sammelschienen, Schütze, Sicherungen und Hochspannungsverteilung | |
| Anoden | |
| Kathoden | |
| Elektrolyte | |
| Separatoren | |
| Nach Vertriebskanal | Erstausrüster |
| Aftermarket und Ersatz | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Norwegen | |
| Schweden | |
| Polen | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische EV-Batteriesystemsektor bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 54,64 Milliarden USD erreichen wird, ausgehend von 33,15 Milliarden USD im Jahr 2026, bei einer CAGR von 10,51 %.
Welcher Fahrzeugtyp treibt die höchste Batterienachfrage in Europa an?
Personenkraftwagen führten im Jahr 2025 mit einem Marktanteil von 78,63 %, während mittelschwere und schwere Lkw das stärkste prognostizierte Wachstum mit einer CAGR von 13,27 % verzeichneten.
Welche Rolle werden Batteriepässe nach 2026 spielen?
Das DPP-Register ist in Betrieb und Batteriepässe werden ab Februar 2027 obligatorisch, was den Bedarf an QR-verknüpften Daten und Lebenszyklusrückverfolgbarkeit erhöht.
Welches europäische Land wächst am schnellsten im Bereich EV-Batteriesysteme?
Das Vereinigte Königreich soll bis 2031 mit einer CAGR von 13,87 % wachsen, unterstützt durch die Sunderland-Erweiterung.
Warum gewinnen 800-V-Batteriesysteme in Europa an Relevanz?
Sie unterstützen schnelleres Laden in Kombination mit geeigneter Infrastruktur. Die Kategorie über 800 V soll bis 2031 mit einer CAGR von 12,32 % wachsen.