
EV Taxi Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 36.81 Milliarden US-Dollar |
| Marktgröße (2031) | 110.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 24.60 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
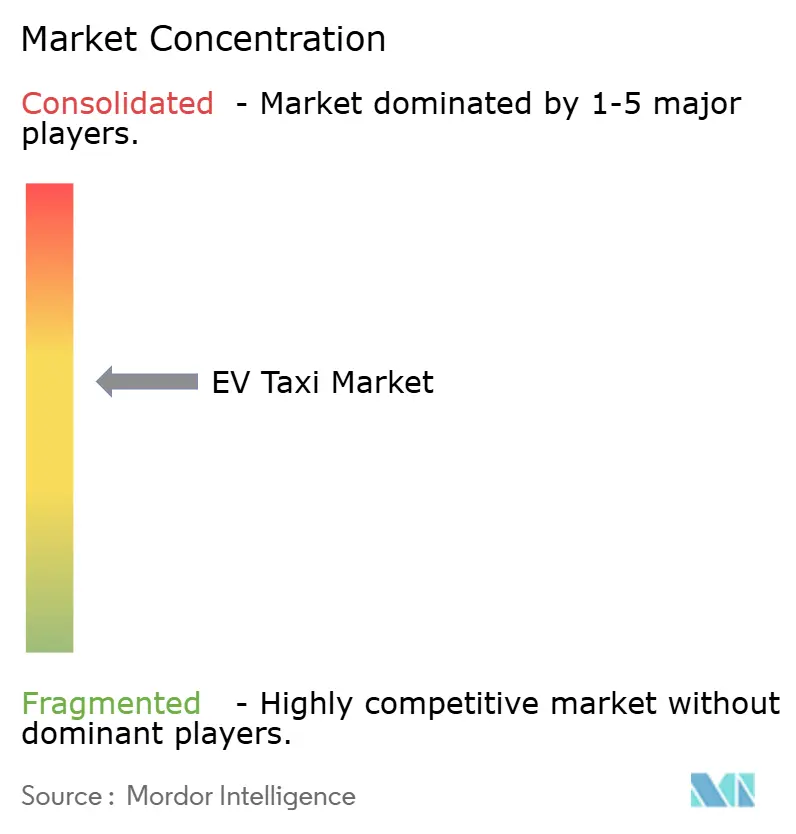
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
EV Taxi Marktanalyse von Mordor Intelligence
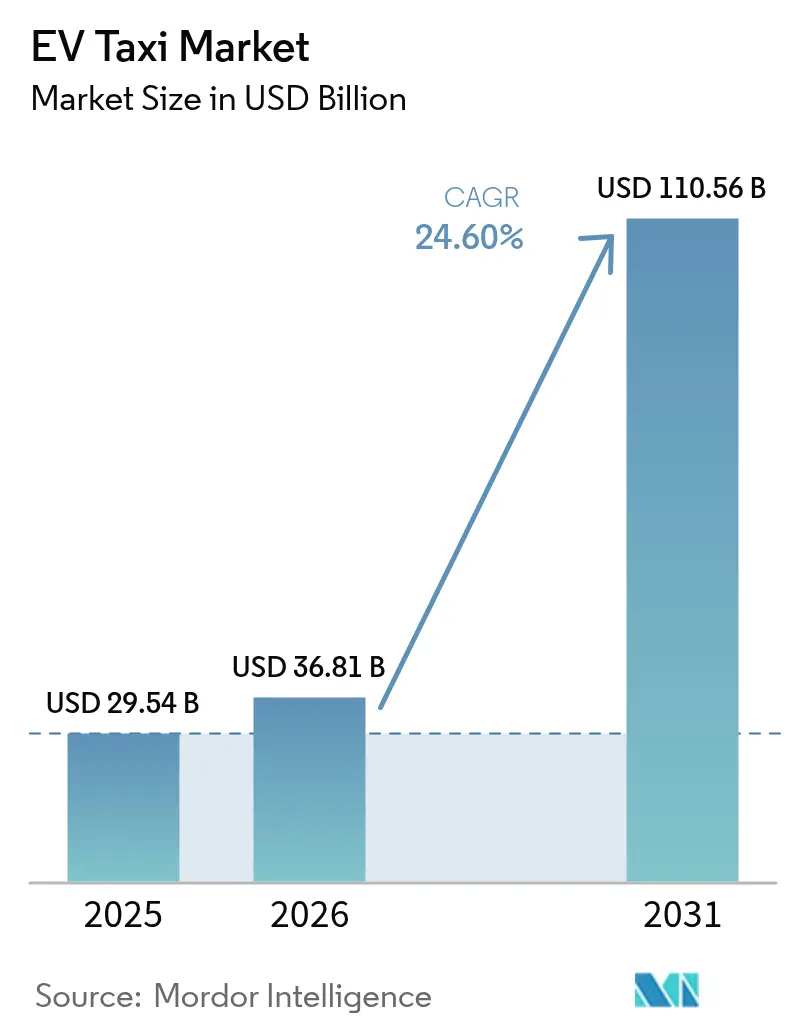
Die EV Taxi Marktgröße wird im Jahr 2026 auf 36,81 Milliarden USD geschätzt und wächst gegenüber dem Wert von 29,54 Milliarden USD im Jahr 2025, mit Prognosen von 110,56 Milliarden USD bis 2031, was einer CAGR von 24,6 % im Zeitraum 2026–2031 entspricht. Die Wachstumsdynamik spiegelt die sich beschleunigende Angleichung der Gesamtbetriebskosten, strengere Null-Emissions-Taxivorschriften und den raschen Ausbau von Schnellladestationen wider. Flotten profitieren zudem von geringeren Kraftstoff- und Wartungsausgaben, während Mitfahrvermittlungsplattformen die Nachfrage durch verbindliche Elektrifizierungszeitpläne vorziehen. Batterie-als-Dienstleistungsmodelle senken den anfänglichen Kapitalbedarf, und ESG-gebundene kommunale Finanzierungsprogramme erschließen kostengünstige Finanzierungsmöglichkeiten für Betreiber. Asien-Pazifik führt beim Volumen, während der Nahe Osten und Afrika die schnellsten regionalen Zuwächse verzeichnen, da erdölexportierende Volkswirtschaften auf elektrifizierte Mobilität umschwenken.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsart hielten Batterieelektrofahrzeuge im Jahr 2025 einen EV Taxi Marktanteil von 62,72 %; Plug-in-Hybridfahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 26,8 % expandieren.
- Nach Fahrzeugtyp entfielen 2025 73,46 % des EV Taxi Marktanteils auf Vierrad-Taxis, während Zweiradformate bis 2031 mit einer CAGR von 27,9 % wachsen sollen.
- Nach Servicemodell hielt die Mitfahrvermittlung 2025 einen EV Taxi Marktanteil von 72,88 %, während Flughafen- und Tourismusshuttledienste bis 2031 voraussichtlich mit einer CAGR von 27,6 % zulegen werden.
- Nach Eigentumsmodell entfielen 2025 56,58 % des EV Taxi Marktanteils auf flottenbasierte Betriebe; Leasing- und Abonnementmodelle werden die schnellste CAGR von 26,7 % bis 2031 verzeichnen.
- Nach Batteriekapazität dominieren 30–60-kWh-Akkus mit einem EV Taxi Marktanteil von 51,83 % im Jahr 2025, doch Konfigurationen über 60 kWh dürften bis 2031 eine CAGR von 27,85 % verzeichnen.
- Nach Geografie führte Asien-Pazifik 2025 mit einem EV Taxi Marktanteil von 43,02 %, während der Nahe Osten und Afrika bis 2031 eine CAGR von 28,45 % anpeilen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Parität der Gesamtbetriebskosten (TCO) bis 2026 | +6.8% | Nordamerika und Europa, Übertragung auf den Kernraum Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungszusagen der Mitfahrvermittlungsplattformen | +5.1% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Null-Emissions-Taxi-Mandate | +4.2% | Global, mit frühen Zuwächsen im Vereinigten Königreich, Kalifornien, Singapur | Mittelfristig (2–4 Jahre) |
| Batterie-als-Dienstleistung-Abonnementwirtschaft | +3.8% | Kernraum Asien-Pazifik, Ausweitung auf globale Märkte | Mittelfristig (2–4 Jahre) |
| Ausbau von Schnellladestationen an Flughäfen und in städtischen Kernbereichen | +3.5% | Global, konzentriert in wichtigen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| ESG-gebundene kommunale Finanzierungsprogramme | +2.9% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Parität der Gesamtbetriebskosten bis 2026
Rasch sinkende Batteriekosten – nunmehr unter 100 USD pro kWh – und hohe Kraftstoffpreise treiben den wirtschaftlichen Wendepunkt voran. Bei hoch belasteten Taxibetriebszyklen gleichen Kraftstoff- und Wartungseinsparungen die höheren Anschaffungskosten innerhalb von drei Betriebsjahren aus. Anreizstrukturen wie Kaufprämien und beschleunigte Abschreibungen verkürzen den Amortisationszeitraum weiter. Betreiber schreiben daher ihre internen Kapitalrenditemodelle auf elektrische Antriebsstränge statt auf Dieselantriebe um. Kreditgeber reagieren mit langfristiger, niedrig verzinster Verschuldung, die durch planbare Cashflow-Einsparungen besichert ist.
Elektrifizierungszusagen der Mitfahrvermittlungsplattformen
Plattformen nutzen Nachhaltigkeitsziele zur Differenzierung und zur Sicherung von Investorenkapital. Uber strebt seine globalen Nachhaltigkeitsziele an und verpflichtet sich, bis 2040 eine Nullemissionsflotte zu erreichen. Dieses Ziel wird durch strategische Allianzen und umfangreiche Beschaffungsstrategien gestärkt, wie ein Absichtserklärung zum Erwerb von Elektrofahrzeugen von führenden Herstellern wie BYD zeigt. Solche Maßnahmen signalisieren einen Übergang von bloßen Ambitionen hin zur konkreten Umsetzung und ermöglichen es Uber, Lieferketten zu gestalten und Maßstäbe für städtische Mobilität zu setzen. Lyft bietet Fahrgästen derweil „Grün”-Optionen zu einem Aufpreis an und lenkt seine Fahrerpartner subtil in Richtung Elektromodelle. Solche Garantien erzeugen eine dauerhafte Nachfrage, die Volumeneinkäufe unterstützt und die Fabrikzuweisung für taxioptimierte Ausstattungsvarianten katalysiert.
Staatliche Null-Emissions-Taxi-Mandate
Verbindliche Ausstiegstermine für Taxis mit Verbrennungsmotoren verändern die Flottenplanungszeiträume. Das Vereinigte Königreich schreibt vor, dass bis 2030 80 % der Neuwagen elektrisch sein müssen, während Kalifornien in jenem Jahr 100 % emissionsfreie Taxiflotten anstrebt [1]"Übergang zu Null-Emissions-Fahrzeugen,", Ministerium für Verkehr des Vereinigten Königreichs, gov.uk. Singapur geht schneller vor und besteht darauf, dass ab 2025 alle neuen Taxizulassungen elektrisch sein müssen. Diese Mandate sehen Bußgelder bei Nichteinhaltung vor und wandeln freiwillige Nachhaltigkeitsverpflichtungen in verbindliche finanzielle Verpflichtungen um[2]"Vorschriftstext zu fortschrittlichen sauberen Flotten,", Californian Air Resources Board, arb.ca.gov. Flottenbetreiber beschleunigen Bestellungen, und Automobilhersteller priorisieren zertifizierte Null-Emissions-Varianten, die regionale Typgenehmigungsvorschriften erfüllen. Kommunen errichten gleichzeitig Niedrigemissionszonen und sichern so sofortige Nutzungsvorteile für regelkonforme Fahrzeuge.
Ausbau von Schnellladestationen an Flughäfen und in städtischen Kernbereichen
Der gezielte Einsatz von 150-kW- bis 350-kW-Ladern an nachfragestarken Knotenpunkten verkürzt Wartezeiten, die einst die Flottenauslastung beeinträchtigten. Im Jahr 2024 installierte New Yorks JFK-Flughafen 24 dedizierte Schnelllader für Elektrofahrzeuge. Der Los Angeles International Airport und der Flughafen Zürich haben Elektroanschlüsse installiert. Städtische Konzessionsbehörden bündeln Grundstücksnutzungskonzessionen mit der Erneuerung von Null-Emissions-Lizenzen und gleichen so die Anreize zwischen öffentlichem und privatem Sektor an. Mit schnelleren Umläufen können Fahrer eine zusätzliche Stoßzeiten-Schicht einlegen, was die Lohnstabilität stärkt und den EV Taxi Markt vergrößert.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Fahrzeugausfallzeiten durch Ladevorgang | -3.7% | Global, besonders ausgeprägt in Märkten mit begrenzter Schnellladeinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Unsichere Restwerte gebrauchter E-Taxis | -2.8% | Nordamerika und Europa, aufkommende Besorgnis in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Engpässe bei der städtischen Netzkapazität | -2.1% | Wichtige Ballungsräume weltweit | Langfristig (≥ 4 Jahre) |
| OEM-Produktionspriorität weg von Taxivarianten | -1.9% | Global, insbesondere bei spezialisierten Taximodellen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fahrzeugausfallzeiten durch Ladevorgang
Elektrotaxis verbringen mehr Zeit außer Betrieb als Benzinäquivalente, da Ladevorgänge länger dauern und zu Stoßzeiten häufig Warteschlangen entstehen. Betreiber in dicht besiedelten Städten spüren den Druck, wenn gleichzeitige Schichtwechsel mit Ladeengpässen zusammenfallen. Verlorene Serviceminuten schlagen sich direkt in Umsatzeinbußen und Trinkgeldminderungen nieder, was manche Fahrer selbst bei bestehenden Subventionen zögern lässt umzusteigen. Die Einschränkung dürfte sich abschwächen, wenn Megawatt-Laden und bessere Lastmanagementsoftware skalieren, doch kurzfristige Kapazitätslücken dämpfen die Akzeptanz weiterhin.
Unsichere Restwerte gebrauchter E-Taxis
Durch ihre hohe jährliche Kilometerleistung belasten Taxibetriebe die Batterien von Elektrofahrzeugen erheblich. Dies wirft Fragen zur langfristigen Haltbarkeit der Batterien und zur Wertbeständigkeit der Fahrzeuge auf. Intensiver Betrieb und häufige Ladezyklen beschleunigen den Batterieabbau und können Leistung und Wiederverkaufswert beeinträchtigen. Marktdaten zeigen, dass Elektroautos über vergleichbare Zeiträume schneller an Wert verlieren als Fahrzeuge mit Verbrennungsmotor, insbesondere in hohen Umschlagsegmenten wie der Mitfahrvermittlung. Kreditgeber, Versicherer und Leasinggeber preisen diese Unsicherheit in höhere Monatsraten ein. Bis robuste Zertifizierungsstandards für den Batteriezustand entstehen, zögern kleinere Betreiber ohne ausreichende Bilanzkraft, große Flotten zu finanzieren – was die erreichbare EV Taxi Marktgröße im Prognosezeitraum begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
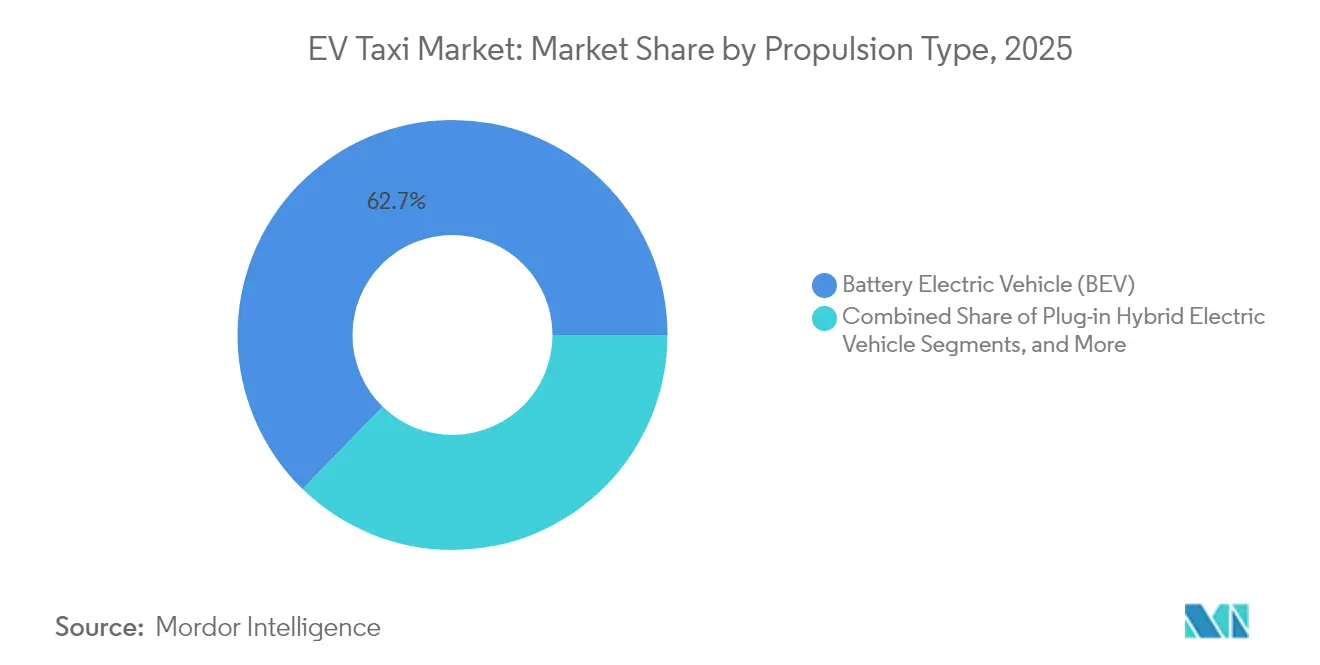
BEV-Führerschaft trifft auf PHEV-AbsicherungBatterieelektrofahrzeuge hielten 2025 einen Anteil von 62,72 % am EV Taxi Markt, was zeigt, dass der Elektrotaxi-Markt Antriebsstrangeinfachheit und niedrige Wartungskosten bevorzugt. Plug-in-Hybride holen jedoch rasch auf und wachsen bis 2031 mit einer CAGR von 26,8 %, da Betreiber sich gegen spärliche Schnellladestationen in stadtrandnahen Gebieten absichern. Daher wird die Elektrotaxi-Branche wahrscheinlich duale Beschaffungsstrategien verfolgen, bis die landesweite Ladedichte sich normalisiert. Vorausschauende Betreiber wechseln bereits in Regionen, die Hybride nach 2028 von Null-Emissions-Definitionen ausschließen wollen, zu rein elektrischen Fahrzeugen. Brennstoffzellen-Pilotprojekte bleiben auf Wasserstoffkorridorprojekte beschränkt und machen zusammen weniger als 1 % des aktuellen EV Taxi Marktes aus.
Zweite Generation PHEVs kombinieren 20+ kWh-Batterien mit effizienten Reichweitenverlängerern und ermöglichen 80 km rein elektrische Reichweite, die die meisten innerstädtischen Fahrten abdeckt. Diese Flexibilität spricht mittlere Flottenbetreiber an, die Investitionskosten und Betriebszeit ausbalancieren. Beim Vergleich von Fünf-Jahres-Cashflows sehen Analysten jedoch, dass BEVs die niedrigeren Nettogegenwartskosten erreichen, sobald die Ladewartezeiten unter zwölf Minuten fallen. Dieser Wendepunkt könnte die BEV-Dominanz bis zum Ende des Jahrzehnts zementieren.
Notiz: Segmentanteile aller Einzelsegmente beim Berichtskauf verfügbar


Nach Fahrzeugtyp:
Vierrad-Kernmarkt steht vor Zweirad-DisruptionVierrad-Limousinen und Kompaktwagen beherrschten 2025 mit 73,46 % den Elektrotaxi-Marktanteil dank eingeführter Vorschriften und der Erwartungen an den Fahrkomfort der Passagiere. Dennoch verzeichnen Elektro-Motorräder und -Roller eine zügige CAGR von 27,9 % bis 2031, angeführt von Indonesien, Indien und Vietnam, wo enge Straßen, niedrige Tarife und modulare Akkupacks die Akzeptanz fördern. Diese Zweiradformate benötigen häufig nur 3–8-kWh-Batterien, was die Türen für den Bordstein-Tausch öffnet, der die volle Reichweite in unter zwei Minuten wiederherstellt.
Regulierungsbehörden erkennen Zweiräder zunehmend als legitime Taxikategorien an und stellen digitale Genehmigungen aus, die mit Plattform-Apps verknüpft sind. Diese Anerkennung verbessert die Einkommenstransparenz der Fahrer und beschleunigt die Verfügbarkeit von Finanzierungsmöglichkeiten. Minivans und Mehrzweckfahrzeuge behalten ihre Rolle auf Mehrpassagier-Flughafenrouten. Es wird jedoch nicht erwartet, dass sie die Dominanz kleinerer Vierräder in den Metriken zur EV Taxi Marktgröße wesentlich beeinträchtigen.
Nach Servicemodell:
Mitfahrvermittlung weiterhin dominant, Flughafenshuttle am schnellstenMitfahrvermittlungs-Apps halten 2025 einen Anteil von 72,88 % am EV Taxi Markt und bleiben der wichtigste Kanal, über den Kunden Elektrotaxis nutzen. Ihr digital abgestimmtes Angebot-Nachfrage-Modell optimiert die Fahrzeugauslastung, die für die Amortisierung der Batteriekosten entscheidend ist. Flughafen- und Tourismusshuttledienste werden jedoch bis 2031 die schnellste CAGR von 27,6 % verzeichnen, da feste Routen sich sauber mit geplanten Ladefenstern synchronisieren. Die Nische der Unternehmensshuttles in der Elektrotaxi-Branche wächst, da Unternehmen Scope-3-Emissionen ausgleichen.
Politische Anreize verstärken den Trend: Viele Flughäfen reduzieren nun Bordsteintarife oder reservieren Vorrangplätze für Null-Emissions-Fahrzeuge. Solche Privilegien verbessern den Tarifumsatz und veranlassen private Shuttlebetreiber, ihre Flotten früher zu elektrifizieren als unabhängige Mitfahrvermittlungsanbieter.
Nach Eigentumsmodell:
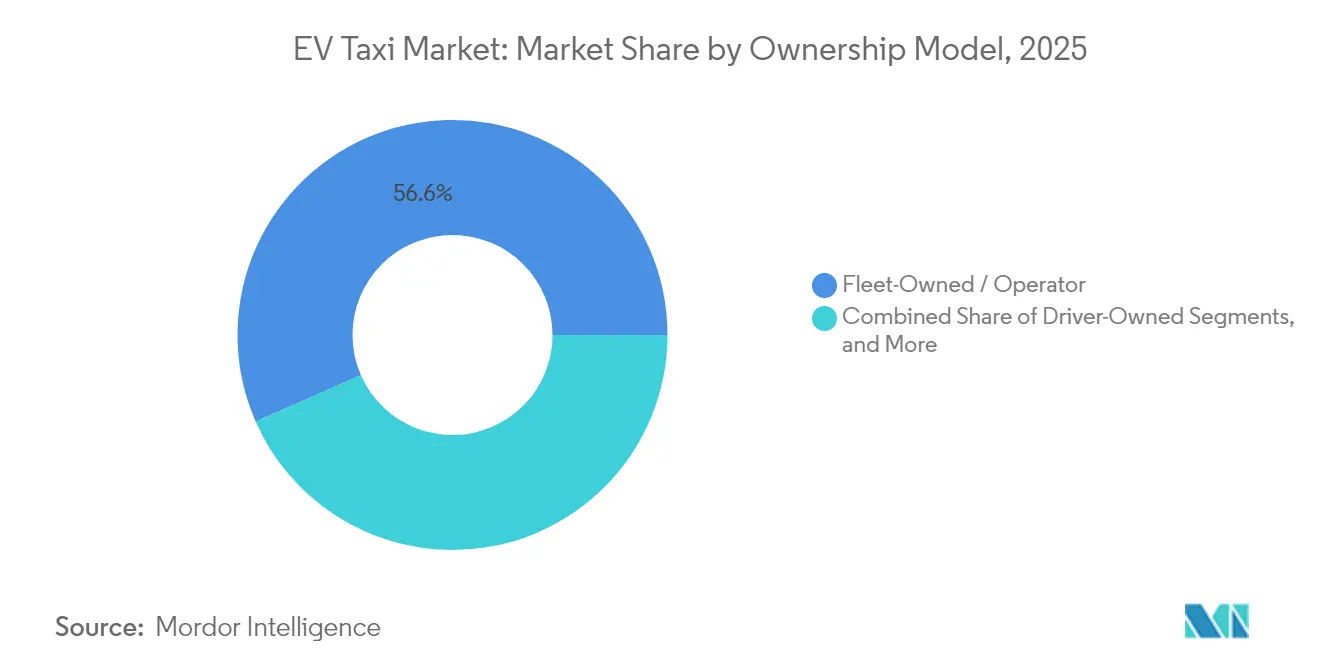
Abonnementwirtschaft fordert Flottenvorherrschaft herausFlottenbasierte Strukturen stellten 2025 56,58 % aller Elektrotaxis, profitierend von Großbeschaffung und eigenen Werkstätten. Leasing- und Abonnementformate, gestützt durch Batterie-als-Dienstleistung, sollen jedoch bis 2031 mit einer CAGR von 26,7 % deutlich zulegen. Im Rahmen dieser Verträge verbleibt die Batterie bei einem spezialisierten Vermögensverwalter, der den Austausch garantiert, sobald der Gesundheitszustand unter 80 % fällt. Die Vereinbarung senkt die Fahrzeuganschaffungskosten um bis zu ein Drittel und schützt Betreiber vor Restwertrisiken.
Individuelles Fahrzeugeigentum der Fahrer wächst nur dort, wo Mikrofinanzierungsprogramme günstige Zinssätze mit garantierter Plattformnachfrage kombinieren. Ohne diese Voraussetzungen schreckt der hohe Kapitalbedarf einzelne Taxiunternehmer davon ab, dem EV Taxi Markt beizutreten.
Notiz: Segmentanteile aller Einzelsegmente beim Berichtskauf verfügbar
Nach Batteriekapazität:
Mittelklasse-Akkus vorherrschend, Hochkapazität im AufstiegAkkus mit 30–60 kWh decken 2025 51,83 % des EV Taxi Marktes ab, da sie bei handhabbaren Kosten und Gewicht eine städtische Reichweite von 250 km bieten. Einheiten über 60 kWh, obwohl auf einer kleineren Basis, expandieren bis 2031 mit einer CAGR von 27,85 %, da Vorstadt- und Intercity-Taxisegmente längere Strecken zwischen den Ladevorgängen benötigen. Sub-30-kWh-Akkus konzentrieren sich auf Zweiräder und dicht besiedelte asiatische Megastädte, wo Mikromobilitätsfahrten selten 15 km überschreiten.
Chemische Fortschritte, wie Lithium-Eisenphosphat mit höherer Energiedichte, reduzieren das Akkugewicht und eröffnen neue Karosseriegestaltungsmöglichkeiten. Bis zum Ende des Jahrzehnts werden Mittelklasse-Akkus möglicherweise die Dominanz in der gesamten EV Taxi Marktgröße behalten, doch Hochkapazitätsvarianten werden Premium-Fahrklassen und Flughafenkorridore unterstützen.
Geographische Analyse
APAC EV-Taxi-Markt
Der asiatisch-pazifische Raum hält im Jahr 2025 einen Anteil von 43,02 % am EV-Taxi-Markt, was Chinas Fertigungsgewicht, Indiens Boom bei Zweirädern und proaktive politische Anreize in Japan, Südkorea und Australien widerspiegelt. Provinzielle Dual-Credit-Systeme in China ermöglichen es Flottenoperatoren, Compliance-Zertifikate zu handeln, was die Projektökonomie verbessert. Indiens FAME-II-Subventionen fördern unterdessen die Lokalisierung von Batteriepaketen und Ladegeräten und vertiefen inländische Lieferketten, die die Einzelhandelspreise stabilisieren.
MEA EV-Taxi-Markt
Der Nahe Osten und Afrika werden bis 2031 mit dem schnellsten CAGR von 28,45 % wachsen, angeführt von der Vision der Vereinigten Arabischen Emirate für emissionsfreien Bodenverkehr zur Expo 2030 und dem NEOM-Smart-City-Konzept Saudi-Arabiens. Großzügige Stromtarife und reichlich vorhandene Solarkapazitäten senken die Betriebskosten zusätzlich. Ägypten und Marokko führen durch Green Bonds finanzierte Taxi-Elektrifizierungsprogramme ein und greifen dabei auf konzessionäre Finanzierungen multilateraler Institutionen zurück.
EV-Taxi-Markt in Nord- und Südamerika sowie Europa
Kaliforniens Advanced Clean Fleets-Regelung gibt den Ton an, während New York City neue Taxi-Medallions für Fahrzeuge mit Verbrennungsmotor begrenzt. Europa profitiert von ausgereiften öffentlichen Ladenetzen, doch anhaltende Energiepreisschwankungen beeinflussen weiterhin die Amortisationsberechnungen der Fahrer. Südamerika hinkt aufgrund von Wechselkursrisiken und hohen Kapitalkosten hinterher, dennoch haben Brasilien und Kolumbien begonnen, Tarifrabatte für das nächtliche Laden von Flotten zu erproben.


Regulatorisches Umfeld
Die Regulierung von Elektrotaxis wird durch Elektrifizierungsvorgaben auf Stadt- und Flottenebene, Zulassungsregeln für Elektrofahrzeuge im Zusammenhang mit steuerlichen Anreizen und Anforderungen an die Interoperabilität von Ladeinfrastruktur geprägt. In den Vereinigten Staaten schreiben die Vorschriften der New York City Taxi and Limousine Commission im Rahmen der Green Rides Initiative vor, dass Anbieter mit hohem Fahrtaufkommen im Jahr 2026 25 % der Fahrten an emissionsfreie Fahrzeuge (ZEVs) oder rollstuhlgerechte Fahrzeuge (WAVs) vergeben müssen, wobei dieser Anteil 2027 auf 40 % steigt. Dies schafft einen dispositionsgetriebenen Compliance-Auslöser, der Plattformflotten und angeschlossene Betreiber betrifft.
In China sind Kaufsteueranreize an technische Zulassungslisten und aktualisierte Standards gekoppelt. Ab dem 1. Januar 2026 müssen Elektrofahrzeuge überarbeitete technische Anforderungen erfüllen, um im Rahmen der Bekanntmachung Nr. 24 (2025) des MIIT, des Finanzministeriums und der staatlichen Steuerverwaltung für Kaufsteuerbefreiungen infrage zu kommen, und die MIIT-Bekanntmachung Nr. 14 (2026) aktualisiert den Katalog der zulassungsfähigen Fahrzeuge für den Zeitraum 2026-2027. In der Europäischen Union liegt der politische Schwerpunkt zunehmend auf ermöglichenden Maßnahmen wie Regeln für die Ladeinfrastruktur (etwa im Rahmen des Alternative Fuels Infrastructure Frameworks) sowie nationalen und lokalen Betriebsvorschriften für Taxi- und Ride-Hailing-Dienste, wodurch Elektrifizierungsmaßnahmen auf Stadtebene eine größere Rolle spielen, wenn die Taxikonzessionierung bei den Kommunen liegt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Elektrotaxis beginnt vorgelagert mit Batteriematerialien und der Zelllieferung und geht dann über in die OEM-Fahrzeugproduktion, einschließlich taxi-geeigneter Ausführungen mit hoher Nutzungsintensität. Von dort fließen Finanzierungs- und Flottenbeschaffungskanäle (Leasing, Abonnement und plattformgestützte Vermietung) in Lade- und Energiedienstleistungen ein, die öffentliches Schnellladen, Depotladung und in manchen Märkten auch Batteriewechsel umfassen. Die Nutzung erfolgt anschließend über Disposition und Betrieb durch Taxibetreiber und Ride-Hailing-Plattformen.
Plattformen fungieren zunehmend als Nachfragebündler und Orchestratoren nachgelagerter Dienstleistungen, indem sie den Fahrerzugang zu Fahrzeugen und Ladeinfrastruktur mit In-App-Disposition, Verfügbarkeitswerkzeugen und in manchen Fällen gebündelten Versicherungs- und Wartungsleistungen verknüpfen. Aktuelle Partnerschaften zeigen, wie Beschaffung, Finanzierung und Infrastruktur gebündelt werden, um die Umstellungshürden zu verringern. Uber und BYD gaben eine mehrjährige Vereinbarung bekannt, um 100.000 BYD-Elektrofahrzeuge in mehreren Regionen auf die Uber-Plattform zu bringen, während Grab mit BYD zusammenarbeitete, um Fahrern in Südostasien über Miet- und Eigentumsfinanzierungsmodelle einen breiteren Zugang zu Elektrofahrzeugen zu ermöglichen. Auf der Infrastrukturseite eröffneten Inspiration Mobility Group und WHC Worldwide (zTrip) ein Konzept für ein Hochgeschwindigkeits-Ladedepot für mehrere gewerbliche Flotten in Kansas City, und U Power unterstützte gemeinsam mit Sumitomo Mitsui Auto Leasing den Einsatz von Batteriewechsel-Taxis in Phuket, was alternative Ansätze zur Verringerung der Ladeausfallzeiten aufzeigt – eine zentrale betriebliche Einschränkung für Taxi-Einsatzzyklen mit hoher Kilometerleistung.
Wettbewerbslandschaft
Der Marktwettbewerb erstreckt sich auf Automobilhersteller, Plattformunternehmen und spezialisierte Flottenbetreiber. Uber und Lyft nutzen ihre Skaleneffekte, um Mengenrabatte auszuhandeln, wobei sie manchmal direkte Fahrerfinanzierungen integrieren, die die Akzeptanz beschleunigen. Chinesische Automobilhersteller wie BYD, SAIC und Geely nutzen vertikal integrierte Batterieversorgung, um etablierte Hersteller preislich zu unterbieten, und ermöglichen eine breitere Durchdringung preissensitiver Taxisegmente.
Auch regionale Spezialanbieter kommen auf. BluSmart Mobility aus Indien betreibt eine vollständig elektrische Flotte mit eigenen Schnellladedepots in Delhi-NCR und Bengaluru. GSM Green and Smart Mobility aus Vietnam repliziert diese Strategie und integriert eigene Mitfahrvermittlungssoftware mit Ladeinfrastruktur. Flughäfen vergeben zunehmend exklusive Konzessionen an Betreiber, die sich zur 100 % emissionsfreien Flotte verpflichten, was den Wettbewerbsvorteil zu frühen Einsteigern verlagert.
Auch regionale Spezialanbieter kommen auf. BluSmart Mobility aus Indien betreibt eine vollständig elektrische Flotte mit eigenen Schnellladedepots in Delhi-NCR und Bengaluru. GSM Green and Smart Mobility aus Vietnam repliziert diese Strategie und integriert eigene Mitfahrvermittlungssoftware mit Ladeinfrastruktur. Flughäfen vergeben zunehmend exklusive Konzessionen an Betreiber, die sich zur 100 % emissionsfreien Flotte verpflichten, was den Wettbewerbsvorteil zu frühen Einsteigern verlagert.
Branchenführer im EV Taxi Markt
Uber Technologies Inc.
Didi Chuxing Technology Co.
Grab Holdings Ltd.
Lyft Inc.
Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
EV-Taxi-Markt
- Lyft Inc.
- Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- Uber Technologies Inc.
- Grab Holdings Ltd.
- Didi Chuxing Technology Co.
- GoGreen Cabs
- Phoenix Taxis
- CAB-EEZ Infra Tech Ltd
- XANHSM Green and Smart Mobility Indonesia (GSM)
- Prakriti E-Mobility Private Limited (Evera Cabs)
- eee-Mobility Solutions Private Limited
- Electric Cab North America
- Free Now GmbH
- Addison Lee Limited
- G7 New Energy Taxi (Beijing) Co.
- Yandex Go
- Bolt Technology OU

Recent Industry Developments in EV-Taxi-Markt
- Mai 2026: Uber, Nuro und Lucid benannten Houston als zweiten Markt für ihr autonomes Robotaxi-Programm der nächsten Generation und sicherten sich ein 50.000 Quadratfuß großes Depot zur Unterstützung des Betriebs. Diese Entwicklung fügt dem Ökosystem der Elektrotaxis eine dedizierte Infrastrukturebene hinzu, die Fahrzeugversorgung, Flottenbetrieb sowie Lade- und Servicebereitschaft für Servicemodelle mit hoher Auslastung verbindet.
- März 2026: Uber gab eine Partnerschaft mit Rivian bekannt, um bis zu 50.000 autonome, auf dem R2 basierende Robotaxis einzusetzen, zusammen mit einer Investitionszusage von bis zu 1,25 Milliarden USD bis 2031. Die Vereinbarung verstärkt die Integration zwischen Ride-Hailing-Plattformen und den Roadmaps der Elektrofahrzeug-OEMs und beeinflusst die langfristige Flottenbeschaffung, Wartungsplanung und den Bedarf an Ladeinfrastruktur für taxi-ähnliche Einsatzzyklen.
- Juli 2024: Uber und BYD gaben eine strategische Partnerschaft bekannt, die darauf abzielt, 100.000 BYD-Elektrofahrzeuge in mehreren globalen Märkten auf die Uber-Plattform zu bringen. Dies erweiterte den Pool an kommerziell orientiertem Elektrofahrzeugangebot, das an eine große Dispositionsplattform gebunden ist, und unterstützt einen schnelleren Flottenumlauf dort, wo Fahrerfinanzierung und Fahrzeugverfügbarkeit die Einführung einschränken.


EV-Taxi-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Personentransportdienste, bei denen die Fahrt mit einem Elektrotaxi durchgeführt wird, einschließlich Ride-Hailing- und flottenbasierter Taxibetriebe, und wird auf Marktebene über die wichtigsten Regionen hinweg in Umsatzwerten gemessen.
Ausschlüsse vom Umfang: Private Elektro-Personenkraftwagen, die für den persönlichen Pendelverkehr genutzt werden, und nicht personenbeförderende elektrische Nutzfahrzeuge sind von dieser Größenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Antriebsart
- Batterieelektrofahrzeug (BEV)
- Plug-in-Hybridfahrzeug (PHEV)
- Hybridfahrzeug (HEV)
- Brennstoffzellenfahrzeug (FCEV)
- Nach Fahrzeugtyp
- Zweirad-Taxi
- Dreirad-Taxi
- Vierrad-Taxi (Limousine/Kompaktwagen)
- Mehrzweckfahrzeug / Minivan
- Nach Servicemodell
- Mitfahrvermittlung (auf Abruf)
- Fahrgemeinschaft (Pooling)
- Unternehmens- / Institutionelle Flotte
- Flughafen- und Tourismusshuttle
- Nach Eigentumsmodell
- Flottenbasiert / Betreiber
- Fahrereigentum
- Leasing und Abonnement
- Nach Batteriekapazität
- Weniger als 30 kWh
- 30–60 kWh
- Über 60 kWh
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Norwegen
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Modells aufzubauen und sie an realen Mobilitäts- und Elektrofahrzeug-Adoptionssignalen zu verankern. Wir haben Statistiken zu öffentlichem Verkehr und Mobilität, Indikatoren für Ladeinfrastruktur und Elektrifizierung sowie politische Vorgaben, die Taxiflotten betreffen, ausgewertet.
Gängige Eingaben stammten aus Quellen wie der Internationalen Energieagentur für Bestand und Ladetrends von Elektrofahrzeugen, dem International Transport Forum und der Weltbank für urbane Mobilitätsindikatoren, dem U.S. DOT und Eurostat für den Kontext von Verkehr und Fahrzeugzulassung sowie UN Comtrade für Handelsrichtungen relevanter Fahrzeugkategorien, wo dies als Gegenprüfung hilfreich war. Wir nutzten außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte, um Zeitpläne für den Flottenrollout und Preissignale abzubilden, und ergänzten dies durch kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Patentaktivität, um technologische Verschiebungen zu verstehen. Die hier genannten Sekundärquellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie schnell Taxiflotten elektrifiziert werden, wie sich Nutzung und Preisgestaltung nach Stadttyp unterscheiden und welcher Anteil neuer Flottenzugänge in wichtigen Regionen tatsächlich elektrisch ist. Wir sprachen mit einer Mischung aus Flottenbetreibern, Teilnehmern des Ladeökosystems und Mobilitätsakteuren und nutzten deren Angaben anschließend, um Lücken zu schließen, in denen öffentliche Datensätze Taxis nicht von den allgemeinen Elektrofahrzeug-Gesamtzahlen trennen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 43% | EMEA: 35% |
| Kleinere Akteure: 21% | Manager: 45% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Kerngrößenbestimmung beginnt mit einem Nachfragepool-Aufbau, bei dem Taxiaktivität und Signale zur Flottenelektrifizierung auf regionaler Ebene rekonstruiert und anschließend mithilfe realistischer Preis- und Nutzungsannahmen in Umsatzwerte umgerechnet werden. Für die Top-Down- und Bottom-Up-Logik werden die Taxiflottenpopulation und Ersatzzyklen mit durch Interviews validierten Durchdringungsraten von Elektrotaxis kombiniert und anschließend anhand durchschnittlicher Fahrpreiserträge und Serviceintensität in einen jährlichen Marktwert übersetzt.
Um die Gesamtwerte fundiert zu halten, verwendeten wir selektive Bottom-Up-Näherungen als Kontrolle, etwa Stichproben von Flottenrollouts, städtische Ziele für Elektrotaxis und stichprobenweise ASP-x-Volumen-Prüfungen bei Fahrzeugzugängen, wo öffentliche Programme Zahlen bereitstellen. Zu den verwendeten Schlüsselvariablen (beispielhaft) zählten der Anteil von Elektrotaxis an Flottenzugängen, durchschnittliche Tageskilometer pro Taxi, durchschnittlicher Fahrpreis pro Kilometer oder pro Fahrt, Ladezugang und Ausfallmuster sowie politische Auslöser wie emissionsfreie Zonen und Taxikonzessionsanforderungen. Für die Prognose wurde eine Szenarioanalyse verwendet, da die Adoptionsgeschwindigkeit von der Durchsetzung politischer Vorgaben, dem Ausbau der Ladeinfrastruktur und der Entwicklung der Batteriekosten abhängt; diese wurden vor der endgültigen Festlegung der Kurve mit Expertenmeinungen stressgetestet. Wo detaillierte lokale Flottendaten fehlten, wurden Lücken mithilfe von Proxy-Städtekohorten (mit ähnlicher urbaner Dichte und ähnlichem Regulierungsprofil) gefüllt und anschließend durch interviewbasierte Korrekturfaktoren angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, damit die Werte nicht von den tatsächlichen Adoptionsbedingungen abweichen, etwa Ankündigungen zu Elektroflotten, dem Tempo des Ladeinfrastrukturausbaus und öffentlich erklärten städtischen Elektrifizierungszielen für Taxikonzessionen. Abweichungsprüfungen wurden nach Region und Jahr durchgeführt, und Ausreißer wurden vor der endgültigen Freigabe erneut mit unterstützenden Annahmen überprüft.
Jede Schätzung wird in mehreren Schritten überprüft, beginnend mit der Überprüfung der Modelllogik, gefolgt von Plausibilitätsprüfungen der Eingaben und abschließenden Konsistenzprüfungen über Regionen und Antriebsarten hinweg. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa politische Änderungen, die die Elektrifizierung beschleunigen, oder größere Verschiebungen in den Flottenrollout-Plänen. Vor der Auslieferung wird ein erneuter Validierungsdurchlauf abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Elektrotaxis von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Elektrotaxis können stark variieren, da diese Kategorie zwischen Mobilitätsdienstleistungen und Fahrzeugelektrifizierung liegt und verschiedene Autoren diese Abgrenzungen unterschiedlich handhaben. Unterschiede zeigen sich auch, wenn eine Schätzung aus Flotten- und Nutzungssignalen aufgebaut wird, während eine andere sich stärker auf allgemeine Verkaufsnarrative für Elektrofahrzeuge stützt.
Zweirad-Taxidienste werden hier mitgezählt, und dieser Posten liegt innerhalb des Anwendungsbereichs von Mordor Intelligence, was die Gesamtwerte gegenüber Schätzungen verschieben kann, die nur vierrädrige Elektrotaxis zählen oder nur batterieelektrische Fahrzeuge einbeziehen. Weitere Abweichungen ergeben sich typischerweise daraus, wie Ride-Hailing gegenüber traditionellem Straßenwinken behandelt wird, wie schnell die Durchdringung nach verbindlichen Vorgaben angenommen wird zu steigen, und ob die Währungsumrechnung zu einem einzelnen Stichtagskurs oder als Jahresdurchschnitt erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,81 Mrd. USD (2026) | |
| Fachzeitschrift A | 18,00 Mrd. USD (2024) | Verwendet in vielen Ausarbeitungen ein früheres Basisjahr und eine engere Nachfragedefinition und vermischt häufig das Wachstum von Elektrotaxis mit der allgemeinen Elektrofahrzeug-Adoption, ohne den Umsatz konsequent an Taxinutzung und Fahrpreisertrag zu koppeln. |
| Branchenpublikation B | 25,17 Mrd. USD (2025) | Weist einen längerfristigen Prognosehorizont auf und präsentiert typischerweise eine breite Zahl für Elektrotaxis mit begrenzter Klarheit darüber, ob Hybridfahrzeuge, Brennstoffzellenfahrzeuge und Zweirad-Taxidienste enthalten sind, was den erfassten adressierbaren Pool verändert. |
Der Vergleich zeigt, dass die Wahl des Jahres und der Umgang mit dem Anwendungsbereich die größten Treiber der Spannbreite sind, mehr als rechnerische Unterschiede. Wenn Flottengröße, Elektrofahrzeug-Durchdringung und Serviceintensität konsistent erfasst werden, lässt sich der endgültige Marktwert leichter reproduzieren und bei Aktualisierungen leichter belastbar prüfen.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst das Elektrotaxi-Segment im Vergleich zu herkömmlichen Taxis?
Die Flottenetrifizierung wird bis 2031 voraussichtlich mit einer CAGR von 24,6 % steigen, gegenüber einstelligem Wachstum bei herkömmlichen Modellen, angetrieben durch niedrigere Betriebskosten und strengere Emissionsvorschriften.
Welche Region wird bis 2031 die meisten neuen Elektrotaxis hinzufügen?
Asien-Pazifik wird die höchsten absoluten Stückzahlzuwächse liefern, doch der Nahe Osten und Afrika werden die schnellste CAGR von 28,45 % auf einer kleineren Basis verzeichnen.
Bevorzugen Betreiber Direktkauf oder Abonnement für Batterien?
Leasing- und Batterie-als-Dienstleistung-Verträge sollen mit einer CAGR von 26,7 % expandieren, da sie das Batteriedegradationsrisiko von den Fahrern wegverlagern und den anfänglichen Kapitaleinsatz reduzieren.
Welche Batteriegröße dominiert den städtischen Taxibetrieb?
Akkupacks im Bereich 30–60 kWh machen 51,83 % der aktiven Flotten aus, da sie die tägliche Reichweite von 250 km mit handhabbarem Gewicht und Kosten ausbalancieren.
Werden Plug-in-Hybride nach 2028 noch relevant bleiben?
PHEVs schließen heute Infrastrukturlücken, doch Jurisdiktionen, die sie von Null-Emissions-Definitionen ausschließen, könnten die Nachfrage später im Jahrzehnt dämpfen.
Seite zuletzt aktualisiert am:



