
Marktgröße und Marktanteil im Bereich EV Charging als Service
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 236.12 Millionen US-Dollar |
| Marktgröße (2031) | 794.66 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
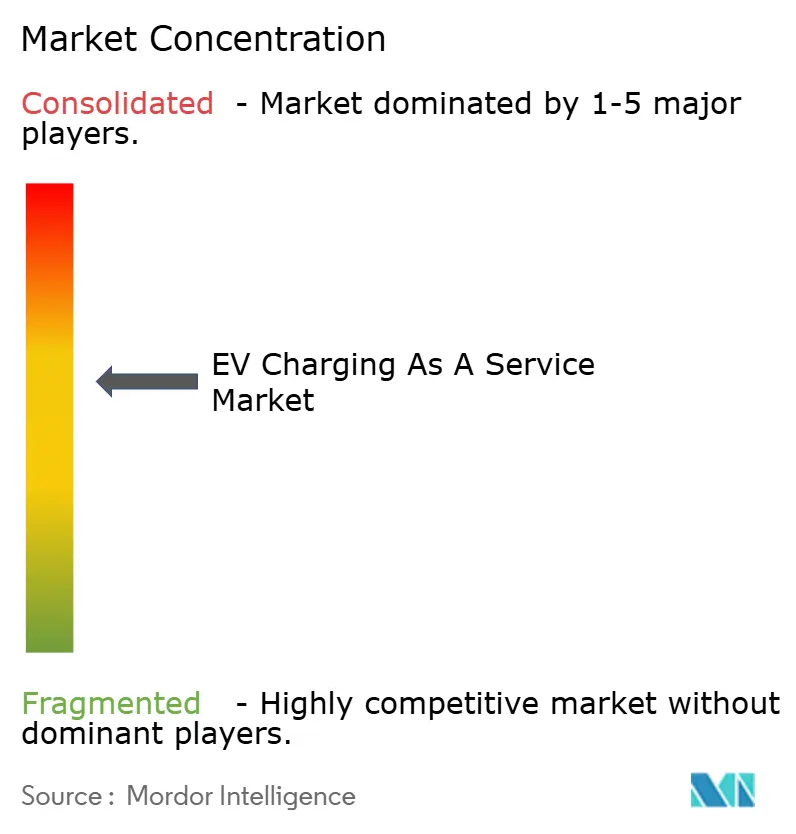
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für EV Charging als Service von Mordor Intelligence
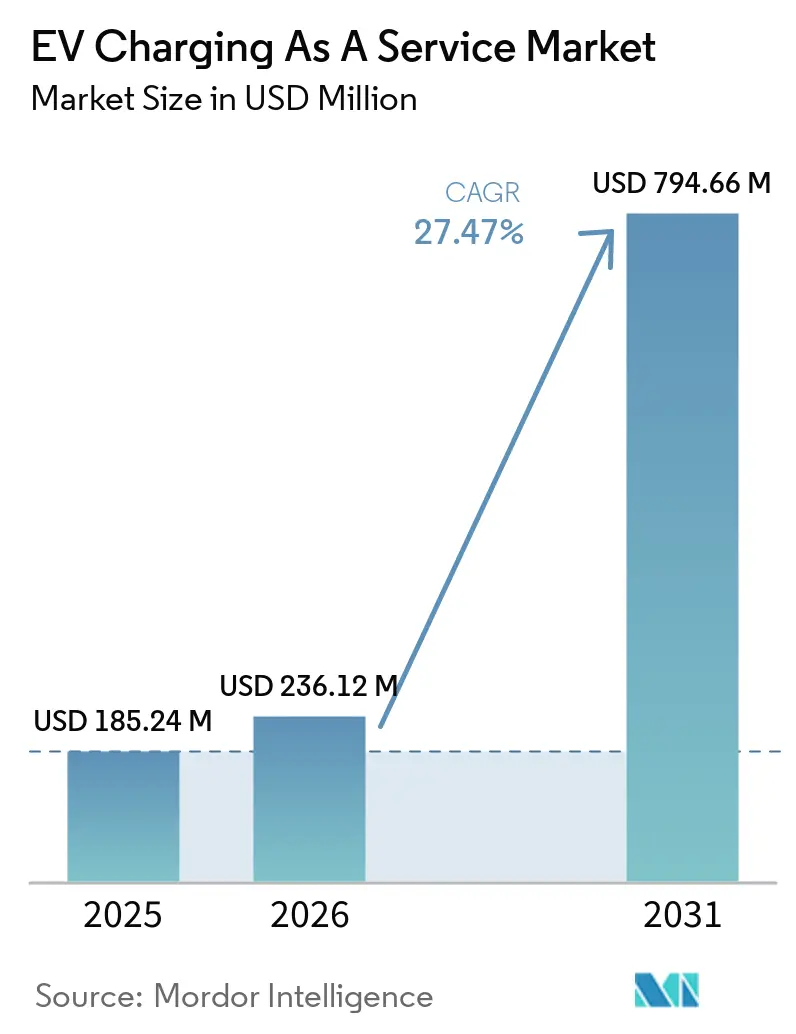
Der Markt für EV Charging als Service wurde im Jahr 2025 auf 185,24 Millionen USD bewertet und soll von 236,12 Millionen USD im Jahr 2026 auf 794,66 Millionen USD bis 2031 wachsen, was einer CAGR von 27,47 % im Prognosezeitraum (2026–2031) entspricht. Flottenoperatoren, Vermieter und Kommunen wenden sich zunehmend an Dienstleister, um die Risiken des Charger-Besitzes zu mindern. Diese Anbieter bieten ein gebündeltes Paket aus Hardware, Software und Wartung gegen eine monatliche Gebühr an. In den USA vergeben Behörden Fördermittel im Rahmen des National Electric Vehicle Infrastructure (NEVI)-Programms an Anbieter, mit der Auflage, eine hohe Betriebszeit zu garantieren – ein Richtwert, der für finanzschwache Städte kaum erreichbar ist. Unterdessen treibt Europa die Verordnung über die Infrastruktur für alternative Kraftstoffe (AFIR) voran, die bis Ende des Jahrzehnts eine deutliche Erhöhung der Anzahl öffentlicher Ladepunkte im Verhältnis zur Anzahl der batterieelektrischen Fahrzeuge vorschreibt. Diese Verordnung drängt Autobahnkonzessionäre zu langfristigen Charging-as-a-Service (CaaS)-Verträgen, die häufig Umsatzbeteiligungsklauseln enthalten. In der Region Asien-Pazifik wird der Schwung maßgeblich durch Chinas strategischen Schritt angetrieben, privaten Betreibern die Aufsicht über eine erhebliche Anzahl bestehender Ladepunkte zu übertragen. Im Gegenzug erhalten diese Betreiber nutzungsbasierte Gebühren sowie zusätzliche Einnahmen aus Netzdienstleistungen.
Wichtigste Erkenntnisse des Berichts
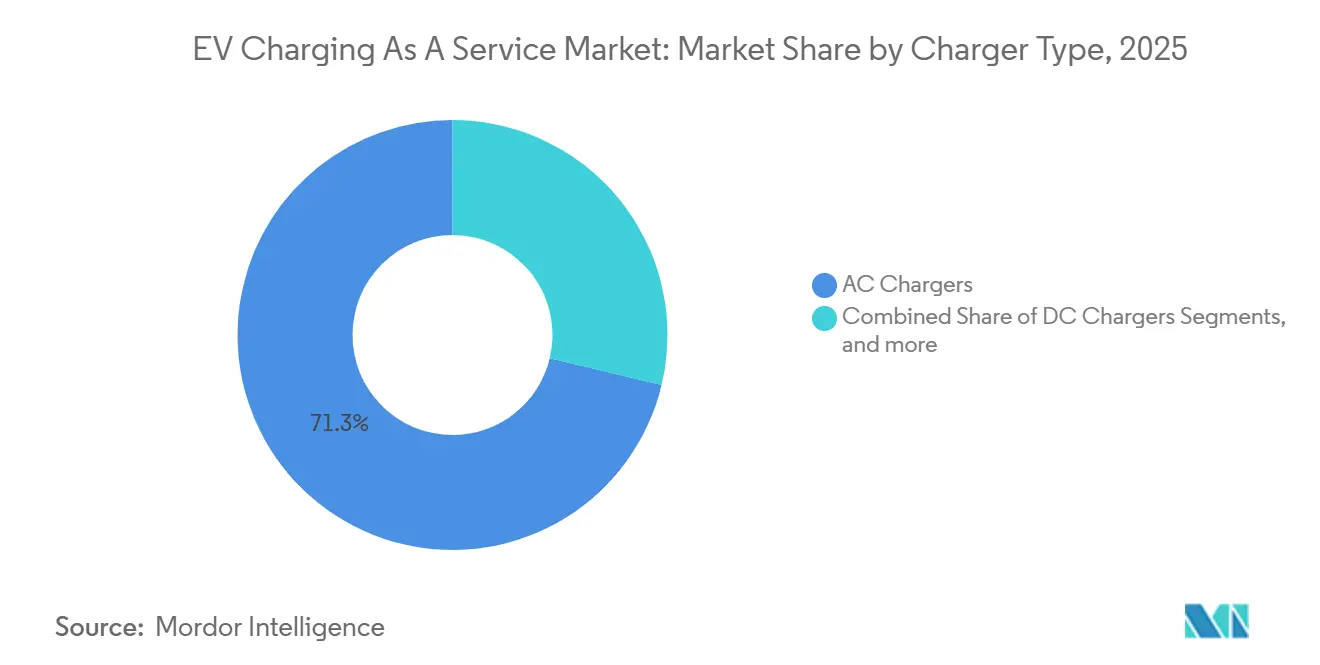
- Nach Ladegerättyp führten AC-Einheiten mit einem Anteil von 71,27 % am EV Charging als Service Markt im Jahr 2025, während DC-Schnellladegeräte bis 2031 voraussichtlich mit einer CAGR von 27,49 % wachsen werden.
- Nach Flottendienst entfielen auf Firmenfahrzeuge und Fahrzeugpools 27,65 % des Marktanteils am EV Charging als Service Markt im Jahr 2025, während Lieferflotten bis 2031 voraussichtlich mit einer CAGR von 27,55 % wachsen werden.
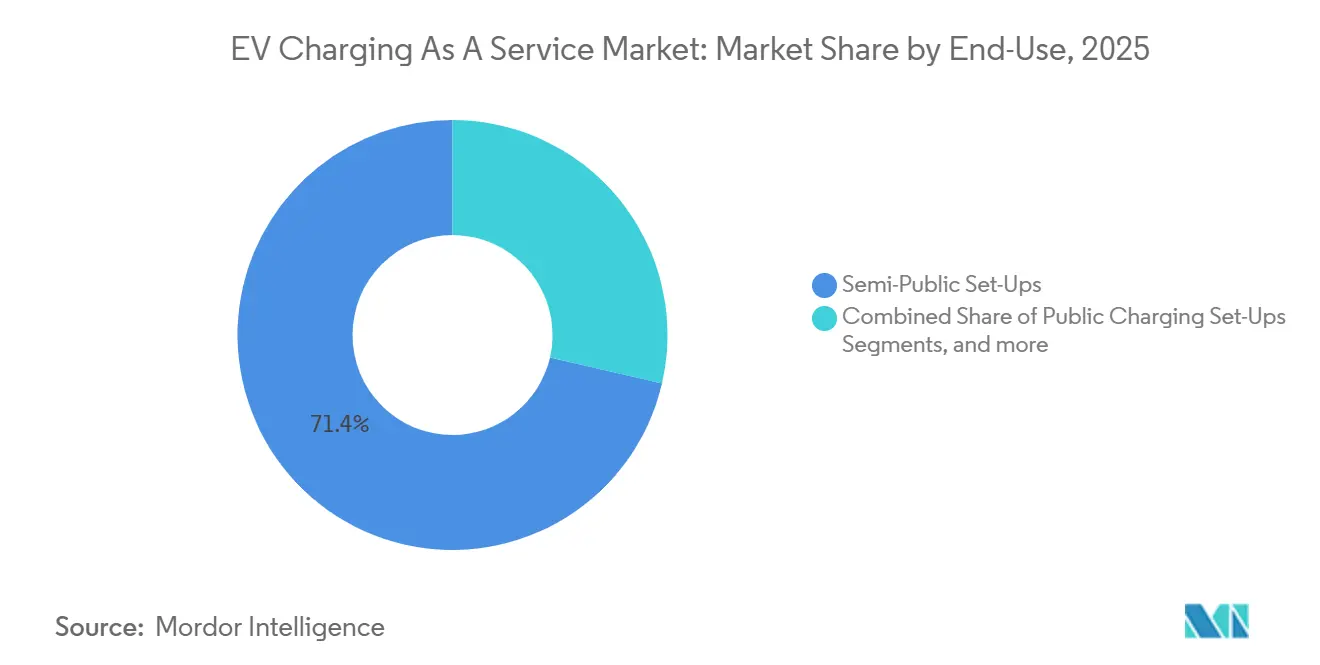
- Nach Endnutzung entfielen auf halböffentliche Arbeitsplatz- und Einzelhandelsstandorte 71,38 % des Marktanteils am EV Charging als Service Markt im Jahr 2025, und das mobile On-Demand-Laden soll im Zeitraum 2026–2031 mit einer CAGR von 27,53 % wachsen.
- Nach Leistungsabgabe kontrollierten Level-1- und AC-Ladegeräte unter 22 kW im Jahr 2025 einen Anteil von 78,34 % am EV Charging als Service Markt, während Ultrahochgeschwindigkeitssysteme über 150 kW bis 2031 voraussichtlich mit einer CAGR von 27,58 % wachsen werden.
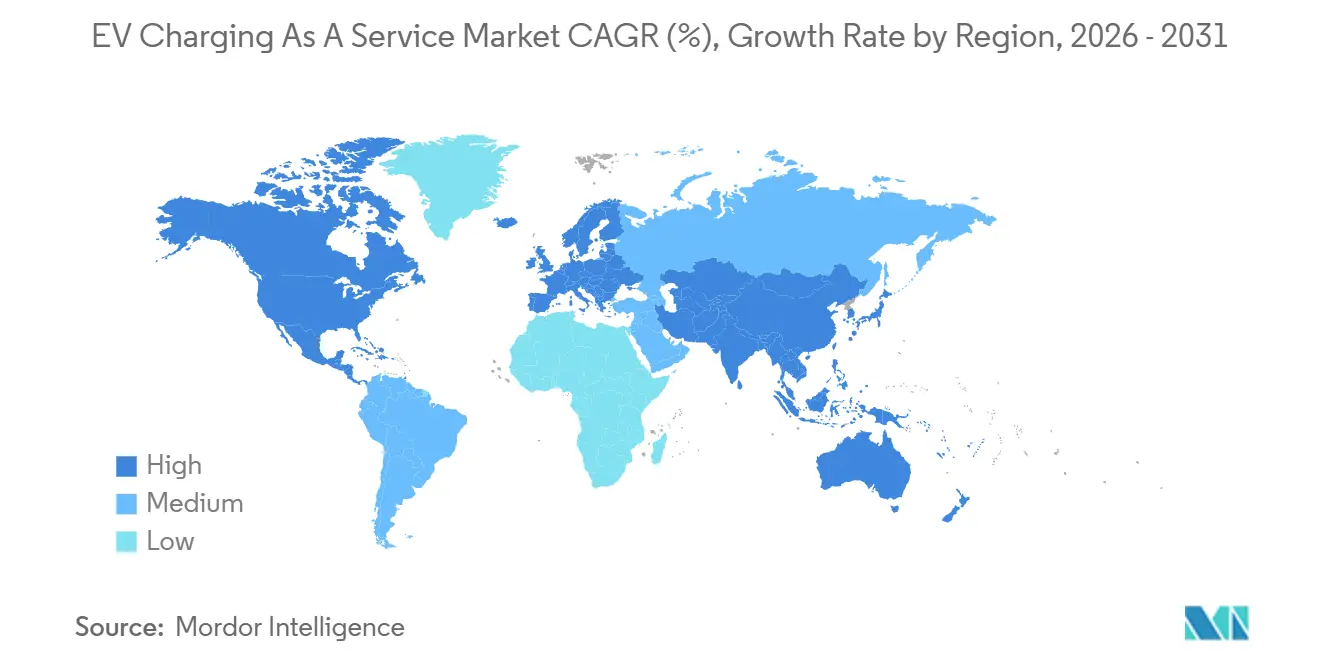
- Nach Geografie dominierte Nordamerika mit einem Anteil von 46,21 % am EV Charging als Service Markt im Jahr 2025, während Asien-Pazifik die am schnellsten wachsende Region ist und bis 2031 voraussichtlich mit einer CAGR von 27,61 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Subventionen und Vorschriften für den Ausbau öffentlicher Ladeinfrastruktur | +6.2% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verpflichtungen zur Elektrifizierung von Unternehmensflotten | +5.8% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schneller Ausbau von DC-Schnellladekorrektoren | +5.4% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Abonnementbasierte CaaS-Finanzierungsmodelle | +3.7% | Global, frühe Dynamik in Europa | Mittelfristig (2–4 Jahre) |
| Mobile On-Demand-Ladedienste gewinnen an Bedeutung | +3.1% | Städtisches Nordamerika und Europa, Pilotausdehnungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kombination aus Mikronetz und Speicher senkt Betriebskosten | +2.9% | Nordamerika und Europa, aufkommend in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Subventionen und Vorschriften für den Ausbau öffentlicher Ladeinfrastruktur
Bundes- und Regionalprogramme übersetzen politische Ziele in verbindliche Beschaffungspläne, was dem Markt für EV Charging als Service zugute kommt. NEVI, das bis zur Mitte des Jahrzehnts erhebliche Mittel bereitstellt, verpflichtet Förderempfänger zur Installation von Hochleistungsladegeräten in regelmäßigen Abständen, um eine hohe Betriebszeit zu gewährleisten. Dieser Fokus lenkt Fördermittel zu Volldienstleistern, die mit Ferndiagnose ausgestattet sind [1]. AFIR verpflichtet EU-Staaten, bis 2025 alle 60 km entlang der Kernkorridore 400-kW-Pools zu installieren, was Autobahnbetreiber dazu veranlasst, 10-jährige CaaS-Verträge abzuschließen, die Kapital und Betrieb bündeln [2].
Verpflichtungen zur Elektrifizierung von Unternehmensflotten
Globale Logistik- und Dienstleistungsunternehmen sichern sich mehrjährige CaaS-Verträge, um gestrandete Vermögenswerte zu vermeiden, während sich die Ladestandards weiterentwickeln. Amazon kaufte 100.000 Rivian-Transporter und sicherte sich eine Depotinfrastruktur, die das Laden so staffelt, dass der Standortbedarf unter 2 MW bleibt und prohibitive Tarife vermieden werden [3]. Bis Mitte des Jahrzehnts plant UPS, einen erheblichen Teil seiner neuen inländischen Flottenankäufe zu elektrifizieren. Das Unternehmen setzt auch an zahlreichen Standorten gesteuertes Laden ein und synchronisiert seinen Strombezug mit Echtzeitpreisen. Ford Pro, das sich an kleinere Betreiber ohne eigene Ingenieursabteilung richtet, bietet eine umfassende Flottenlade-Lösung zu einem festen Preis pro Anschluss an, ergänzt durch eine wiederkehrende Gebühr. Octopus Energy terminiert über seine europäische Flottensparte das nächtliche AC-Laden strategisch auf dynamische Tarife und nutzt dabei günstige Großhandelspreise. Volvo Trucks bietet Schwerlastkunden ein gebündeltes Paket an, das Depotinfrastruktur, vorausschauende Wartung und Charging-as-a-Service kombiniert, mit Betriebszeitstrafen, wenn die Leistung unter einen bestimmten Schwellenwert fällt.
Schneller Ausbau von DC-Schnellladekorrektoren
Da Betreiber darum wetteifern, Ankerliegenschaften entlang von Autobahnen zu sichern, schließt sich das Zeitfenster der Möglichkeiten rasch. In naher Zukunft plant Electrify America, eine erhebliche Anzahl von Stationen auf höhere Ladekapazitäten aufzurüsten, was die Ladezeiten für fortschrittliche Elektrofahrzeuge erheblich verkürzt. Tesla hat mit seinem umfangreichen Supercharger-Netzwerk eine Mehrheit seiner Anschlüsse für konkurrierende Marken geöffnet und damit sein Umsatzpotenzial erweitert, während es die Kontrolle über sein Netzwerk behält. IONNA plant in Zusammenarbeit mit Circle K, in den nächsten Jahren an zahlreichen US-amerikanischen Reisezentren fortschrittliche Ladehardware einzuführen und dabei den bestehenden Kraftstoffeinzelhandelsverkehr zu nutzen. Europas ChargeLeague integriert Tausende von Ladepunkten mehrerer Anbieter in eine einheitliche Roaming-Plattform und erleichtert so die Zahlungsabwicklung für grenzüberschreitende Fahrer. BP Pulse hat im Hinblick auf eine groß angelegte US-Expansion im nächsten Jahrzehnt eine erhebliche Bestellung für Tesla-Hardware aufgegeben, um neue Ladestandorte mit erweiterten Möglichkeiten zu errichten.
Mobile On-Demand-Ladedienste gewinnen an Bedeutung
Tragbare Systeme sind für Standorte konzipiert, an denen Erdarbeiten oder Netzanschlüsse zu kostspielig oder zeitaufwendig sind. SparkCharge hat modulare Akkupacks entwickelt, die, wenn sie auf einem Wagen gestapelt werden, erhebliche Leistung liefern. Diese Innovation verkürzt die Reaktionszeiten beim Pannendienst erheblich. FreeWires Boost Charger kombiniert einen großen Akku mit einem leistungsstarken Zapfsäulengerät. Dies ermöglicht es Einzelhandelsbetreibern, Schnellladen über Leichtlastpanele anzubieten, ohne kostspielige Transformatoraufrüstungen vornehmen zu müssen. In den letzten Jahren haben US-amerikanische Installationen monatlich eine beträchtliche Anzahl öffentlicher Schnellladestationen hinzugefügt. Dennoch machen mobile Einheiten nur einen kleinen Bruchteil der Anschlüsse aus, was eine aufstrebende Nische im EV Charging als Service Markt unterstreicht. In Spitzenzeiten während der Feiertage setzen Logistikzentren mobile Ladegeräte ein, um die Kosten für überdimensionierte dauerhafte Infrastruktur zu umgehen. Diese Zentren haben in Pilotprojekten bemerkenswerte Senkungen der Gesamtbetriebskosten gemeldet. Darüber hinaus prüfen Versicherer den mobilen Einsatz als Premiumleistung für EV-Versicherungsnehmer, sofern die Akkupacks etablierten Sicherheitsstandards entsprechen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Schnellladegeräte und Netzaufrüstungen | -3.8% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Außendiensttechnikern | -2.6% | Nordamerika, aufkommend in Europa | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken (CCS vs. NACS vs. CHAdeMO) | -2.1% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Volatile Spitzentarifbelastung für CaaS-Betreiber | -1.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Schnellladegeräte und Netzaufrüstungen
Betreiber tragen hohe Kosten für die Installation eines einzelnen Hochleistungszapfsäulengeräts, und diese Kosten steigen weiter, wenn Transformatoren oder Schaltanlagen ersetzt werden müssen. In einigen Regionen, wie Teilen Kaliforniens und des Vereinigten Königreichs, können sich Netzanschlusswartelisten über mehrere Jahre erstrecken, was CaaS-Betreiber zwingt, Schuldverpflichtungen zu verwalten, bevor sie Einnahmen erzielen. Leistungsgebühren sind oft erheblich, und selbst kurze Hochleistungsphasen können trotz geringer durchschnittlicher Auslastung zu beträchtlichen monatlichen Gebühren führen. Batteriespeicher können dazu beitragen, diese Spitzengebühren zu mindern, verursachen jedoch erhebliche Zusatzkosten am Standort und unterliegen im Laufe der Zeit einem allmählichen Kapazitätsverlust durch Degradation. Einige Betreiber verhandeln Tarifentlastungen durch die Teilnahme an Laststeuerungsprogrammen. Echtzeit-Abregelungen im Rahmen dieser Vereinbarungen können jedoch die Verfügbarkeit der Ladepunkte in Zeiten hoher Nachfrage, wie etwa in den Abendspitzen, einschränken.
Interoperabilitätslücken (CCS vs. NACS vs. CHAdeMO)
Die Fragmentierung der Steckerstandards zwingt CaaS-Anbieter dazu, mehrere Kabelstandards vorrätig zu halten, was die Wartung erschwert und den Lagerbestand aufbläht. US-amerikanische Automobilhersteller haben NACS seit Mitte 2025 weitgehend befürwortet, während Europa weiterhin auf CCS2 setzt, was für globale Flotten eine Unsicherheit durch doppelte Standards erzeugt. CHAdeMO dominiert nach wie vor japanische öffentliche Ladepunkte und mehr als die Hälfte der Installationen in Thailand, was Mehrprotokoll-Zapfsäulengeräte erfordert, die 15 % mehr kosten als Einstandard-Einheiten. Auch die Software-Interoperabilität hinkt hinterher: OCPP-1.6-Hosts können nicht auf neue Funktionen wie intelligente Ladeprofile zugreifen, die in OCPP 2.0.1 verfügbar sind, was Upgradekosten für ältere Hardware verursacht. Das netzübergreifende Roaming verbessert sich, aber Latenz- und Authentifizierungsfehler bleiben häufig, was das Vertrauen der Fahrer mindert und einige dazu veranlasst, bei proprietären Ökosystemen zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ladegerättyp:
AC-Geräte dominieren, DC-Schnellladen wächst starkAC-Ladegeräte machten im Jahr 2025 einen Anteil von 71,27 % am EV Charging als Service Markt aus, da Betreiber Level-2-Einheiten für 2.000–5.000 USD Installationskosten an bestehende 208-Volt-Panele anschließen können – ein Bruchteil der Investition, die für 50-kW-DC-Systeme erforderlich ist. Die Marktgröße des EV Charging als Service Markts für AC-Geräte soll stetig wachsen, da Arbeitsplätze und Einzelhandelszentren ihre Bordstein-Annehmlichkeiten ausbauen, die längere Verweilzeiten fördern. Geringerer Wartungsaufwand – weniger Hochspannungsteile und passive Kühlung – ermöglicht es Dienstleistern, aggressive Betriebszeitgarantien zu moderaten Abonnementgebühren anzubieten.
DC-Schnellladegeräte sollen bis 2031 mit einer Rate von 27,49 % wachsen, angetrieben durch 800-Volt-Fahrzeugarchitekturen wie den Hyundai Ioniq 5 und den Porsche Taycan, die 350 kW ohne Drosselung aufnehmen können. Dienstleister bekämpfen die hohen Investitionskosten mit Leistungsverteilungsschränken, die die Kapazität auf mehrere Zapfsäulengeräte verteilen, die Auslastung erhöhen und die Amortisationszeit verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Flottendiensttyp:
Lieferflotten treiben das Wachstum anFirmenfahrzeuge und Fahrzeugpools machten im Jahr 2025 einen Anteil von 27,65 % am EV Charging als Service Markt aus, was steuerlich begünstigte Leistungsprogramme widerspiegelt, die es Mitarbeitern ermöglichen, ohne Investitionsaufwand des Unternehmens zu laden. Diese Gruppe bevorzugt AC-Anschlüsse in Kombination mit Chipkarten, die die persönliche und geschäftliche Nutzung zur Erstattung verfolgen. Der EV Charging als Service Markt sieht Lieferflotten als das am schnellsten wachsende Segment, das voraussichtlich mit einer CAGR von 27,55 % wachsen wird, da E-Commerce-Akteure planbare Depotladung und CO₂-Bilanzierung für Fahrzeuge der letzten Meile benötigen.
Personenbeförderung per Mitfahrdienst und Mietfahrzeuge tragen einen erheblichen Anteil zum Gesamtumsatz bei und sind stark auf Roaming-Vereinbarungen angewiesen. Diese Vereinbarungen bieten erhebliche Rabatte, erfordern jedoch die Weitergabe von Fahrerdaten. Kommunale Transitflotten machen ebenfalls einen nennenswerten Anteil am Umsatz aus. Insbesondere Städte wie Los Angeles setzen strenge leistungsbasierte Verträge durch, die eine hohe Betriebszeit vorschreiben und Strafen für verpasste Abfahrten verhängen.
Nach Endnutzung:
Mobiles Laden stört traditionelle ModelleHalböffentliche Installationen an Arbeitsplätzen und Einzelhandelsstandorten machten im Jahr 2025 einen Anteil von 71,38 % am EV Charging als Service Markt aus, was die Arbeitgeberleistungsrichtlinien und die Strategien der Einzelhändler zur Verlängerung von Einkaufsbesuchen widerspiegelt. Steuergutschriften gemäß Section 30C, die einen erheblichen Teil der Geräte- und Installationskosten erstatten, machen Abonnementverträge im EV Charging als Service Markt zugänglicher. Während öffentliche Ladepunkte an Autobahnen einen kleineren Anteil der Installationen ausmachen, sind sie mit längeren Genehmigungszyklen und höheren Vandalismus-Risiken konfrontiert. Infolgedessen setzen Betreiber zunehmend auf manipulationssichere Gehäuse und Fernabschaltfunktionen. Depothubs für Logistikflotten tragen einen nennenswerten Anteil zum Umsatz bei. Diese Hubs nutzen niedrigere Stromtarife, indem sie ihre Last in nächtliche Zeitfenster verlagern und dabei Großhandelspreise ausnutzen, die häufig auf ein Minimum fallen.
Das mobile On-Demand-Laden soll mit einer CAGR von 27,53 % wachsen und bedient Veranstaltungen, Baustellen sowie Pannenhilfe auf der Straße, wo feste Anlagen unpraktisch sind. SparkCharges modulare Plattform verkürzt die Reaktionszeiten, ohne Erdarbeiten oder Transformatoraufrüstungen zu erfordern, was Versicherer anspricht, die Straßenladung in Prämien bündeln. FreeWires akkugepufferte Einheit ermöglicht Schnellladen an Standorten mit 208-Volt-Panelen und erschließt Einnahmequellen auf Brachflächen ohne Dreiphasenstrom. Da mobile Flotten Anlagen entsprechend der Nachfrageverschiebung umverteilen können, bleibt das Auslastungsrisiko geringer als bei festen Hubs. Die Akkudegradation bleibt jedoch ein Kostenfaktor, den CaaS-Anbieter in ihre Abonnements einkalkulieren müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Leistungsabgabe:
Ultrahochgeschwindigkeitsladen gestaltet die Infrastruktur neuLevel-1- und AC-Ladegeräte unter 22 kW erfassten im Jahr 2025 einen Anteil von 78,34 % am EV Charging als Service Markt, da sie auf vorhandene Stromkreise zurückgreifen und nur minimale Genehmigungen erfordern. Die Marktgröße des EV Charging als Service Markts für Hochleistungshardware wächst jedoch am schnellsten; Ladegeräte über 150 kW werden bis 2031 mit einer CAGR von 27,58 % prognostiziert, da 800-Volt-Fahrzeuge nun 350 kW ohne Drosselung aufnehmen können. ABBs Terra HP Gen III-Module verteilen die Kapazität dynamisch auf Zapfsäulengeräte und senken die Investitionskosten pro Anschluss bei seltenen gleichzeitigen Spitzenlasten erheblich. Deltas HPC 350 erreicht mit einer Vienna-Gleichrichter-Topologie eine hohe Effizienz und minimiert Energieverluste, die die Betreibermarge schmälern können.
Level-2-Systeme mit moderater Leistungsabgabe sollen in naher Zukunft einen nennenswerten Anteil der Installationen ausmachen und eine Balance zwischen nächtlichem Flottenbedarf und Kostenüberlegungen herstellen. Während Schnellladegeräte mit höherer Leistungsabgabe einen kleineren Anteil der Installationen darstellen, sind sie mit zunehmendem Obsoleszenzrisiko konfrontiert, da sich die Fahrererwartungen weiterentwickeln. Dennoch bleiben diese Mittelklasse-Ladegeräte in städtischen Einzelhandelsbereichen relevant, wo Verweilzeiten mit Einkaufs- oder Restaurantbesuchen zusammenfallen. Ultrahochgeschwindigkeitsinstallationen, die erhebliche Netzanschlüsse für Mehrstall-Standorte erfordern, machen häufig Versorgerstudien notwendig, was die Projektbudgets erheblich aufbläht. Um dem entgegenzuwirken, setzen Betreiber Batterie-Energiespeicher ein, um den Spitzennetzstrombezug zu begrenzen und die Bereitstellung in Gebieten mit eingeschränkter Umspannwerkskapazität zu ermöglichen.
Geografische Analyse
Nordamerika führte im Jahr 2025 mit einem Marktanteil von 46,21 % im EV Charging als Service Markt. Dieser Anstieg wurde maßgeblich durch ein umfangreiches Regierungsprogramm angetrieben, das Korridorladepunkte finanziert, die eine hohe Betriebszeit erreichen müssen – ein Richtwert, der perfekt auf spezialisierte Dienstleister ausgerichtet ist. Anfang 2026 war die USA auf Erfolgskurs und fügte monatlich eine beträchtliche Anzahl von DC-Schnellladestationen hinzu. Dieses Bemühen gipfelte in einem umfangreichen Netzwerk von Anschlüssen an zahlreichen Standorten. Bemerkenswert ist, dass Tesla als Vorreiter hervortrat, einen Großteil der DC-Stellplätze belegte und diesen Meilenstein erreichte, nachdem ein erheblicher Teil seiner Anschlüsse für andere Marken geöffnet wurde.
Asien-Pazifik soll bis 2031 mit einer CAGR von 27,61 % wachsen. In China vollzieht sich ein bedeutender Wandel. Das umfangreiche Ladenetzwerk des Landes wechselt von staatlicher Aufsicht zu privatem Management. Dieser Wandel befähigt Betreiber, Netznebendienstleistungen mit ihren Nutzungsgebühren zu integrieren. In Indien setzt eine wichtige Regierungsinitiative auf Korridorschnellladepunkte und zeigt eine klare Präferenz für langfristige Managed-Service-Verträge. Japan spielt ebenfalls seine Karten aus und bietet an, einen großen Teil der Installationskosten zu subventionieren. Es gibt jedoch eine Bedingung: Anbieter müssen sich zu jahrzehntelangen Betriebszeitvereinbarungen verpflichten.
Europa, mit Blick auf die Zukunft, erntet die Früchte strategischer Mandate und Allianzen. Mit einem erheblichen Anteil am Umsatz 2025 wird Europas Schwung durch eine Richtlinie zur Installation eines öffentlichen Ladepunkts für eine bestimmte Anzahl von batterieelektrischen Fahrzeugen angetrieben. Darüber hinaus stärkt die ChargeLeague-Roaming-Allianz, die Ladepunkte nahtlos über zahlreiche Länder hinweg integriert, die Stellung des Kontinents. Der Nahe Osten und Afrika, derzeit mit einem bescheidenen Anteil, haben ehrgeizige Ziele. Die VAE beispielsweise streben bis 2030 eine erhebliche Anzahl öffentlicher Schnellladepunkte an.
Wettbewerbslandschaft
Der EV Charging als Service Markt wird von den fünf führenden Akteuren – ChargePoint, Tesla, Electrify America, EVgo und BP Pulse – dominiert, die einen erheblichen Anteil der installierten Kapazität kontrollieren. Teslas Supercharger-Netzwerk dominiert den US-amerikanischen DC-Schnelllademarket nach der NACS-Öffnung. Diese Dominanz verschafft Tesla unvergleichliche Auslastungsdaten und Energieeinkaufsmacht. ChargeLeague hat eine erhebliche Anzahl europäischer Ladepunkte unter einem einzigen Abonnement konsolidiert, was einen Trend zur Roaming-Interoperabilität gegenüber direktem Eigentum unterstreicht. IONNA, unterstützt von mehreren Automobilherstellern, plant, in den kommenden Jahren an zahlreichen Circle-K-Standorten Hochleistungszapfsäulengeräte zu installieren, was das Engagement der OEMs für eine markenunabhängige Zuverlässigkeit der Infrastruktur zeigt.
Vertikale Integration ist vorherrschend. ABB und Delta Electronics verbinden interne Leistungslösungen mit Cloud-Technologie und erzielen erhebliche Verbesserungen bei der Verfügbarkeit vorausschauender Wartung. BP Pulse beschleunigt seinen Ausbau durch den Erwerb von Tesla-Hardware und integriert diese mit seinem Energiehandelsdesk, um Tariffluktuationen zu navigieren. Innovatoren wie SparkCharge und FreeWire nutzen mobile und akkugepufferte Lösungen und umgehen damit Netzanschlussverzögerungen – ein Vorteil für Betreiber, die lange Wartezeiten auf Netzaufrüstungen scheuen. Software-Fortschritte konzentrieren sich nun auf dynamisches Lastmanagement, Telematik und die Teilnahme am Laststeuerungsmarkt, was Einnahmen jenseits des reinen kWh-Verkaufs erschließt.
Fusionen und Partnerschaften nehmen zu. Kürzlich integrierte Volkswagen LOGPAY und Elli in Elli Mobility und rationalisierte damit europäische Lade- und Zahlungsdienstleistungen. Dieser Schritt spiegelt BPs Strategie wider, Einzelhandelsimmobilien mit Energiehandelsvorteilen zu verbinden. Hardwarehersteller haben Software-IP im Visier, um langfristige Kundenverträge zu sichern, während Versorgungsunternehmen darauf abzielen, umfassende Energie- und Servicehubs zu werden und nachgelagerte Gewinne zu maximieren. Die Wettbewerbsdynamik verschiebt sich: Verträge, die Strafen für eine Betriebszeit unterhalb eines bestimmten Schwellenwerts vorsehen, sind nun in öffentlichen Ausschreibungen Standard.
Marktführer im Bereich EV Charging als Service
-
ChargePoint Holdings Inc.
-
Shell Recharge Solutions
-
Tesla Inc.
-
ABB Ltd.
-
BP Pulse (Chargemaster Limited)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
EV Charging als Service Markt Unternehmen in diesem Bericht
- ChargePoint Holdings Inc.
- Tesla Inc.
- Shell Recharge Solutions
- BP Pulse (Chargemaster Limited)
- ABB Ltd.
- Electrify America, LLC
- EVgo Services LLC
- TotalEnergies Charging Services, S.A.S.
- Blink Charging Co.
- Enel S.p.A.
- Ionity GmbH
- Fastned B.V.
- Tritium DCFC Ltd
- Pod Point PLC
- SparkCharge Inc.
Neueste Industrielle Entwicklungen in EV Charging als Service Markt
- Mai 2026: Der Infrastrukturspezialist Voltera, unterstützt von EQT Infrastructure, fusionierte mit dem städtischen Schnellladenetzwerk Revel. Unter der Marke Voltera schuf die kombinierte Plattform eine führende Charging-as-a-Service (CaaS)-Einheit, die sich auf leistungsstarke städtische Ladehubs für Mitfahrdienst-Betreiber, schwere Logistikflotten und autonome Fahrzeuge in großen US-amerikanischen Ballungsräumen konzentriert.
- April 2026: Der EV-Ladeanbieter Pod, Teil der EDF-Familie, übernahm EO Charging, um seine Fähigkeiten im Bereich gewerbliche Flotten und Depotladung zu stärken. Die Transaktion integrierte EO Chargings Depot-Software und Verwaltungstools mit Pods Energie-Stack zur Unterstützung großer gewerblicher Betreiber.
- Mai 2025: SparkCharge sicherte sich 30,5 Millionen USD, um seine mobilen Ladeflotten auszubauen. Das Unternehmen zielt darauf ab, seine Betriebskapazität zu erweitern und der wachsenden Nachfrage nach anpassungsfähigen Betankungsdienstleistungen gerecht zu werden. Die Finanzierung wird es dem Unternehmen ermöglichen, seine Infrastruktur zu skalieren, die Serviceeffizienz zu verbessern und den wachsenden Bedarf von Elektrofahrzeugnutzern zu decken, die bequeme und flexible Ladelösungen suchen.
- April 2025: ABB E-mobility stellte den MCS1200-Megawatt-Ladegerät, A200/300-All-in-One-Einheiten und den ChargeDock-Zapfsäulengerät vor und erweiterte damit die Lösungen für leichte und schwere Flotten.
- Januar 2025: Volkswagen fusionierte LOGPAY Transport Services und Elli-Vermögenswerte und gründete Elli Mobility GmbH, um Lade- und Zahlungsdienstleistungen in ganz Europa zu vereinheitlichen.
Umfang des globalen Berichts über den Markt für EV Charging als Service
Der Umfang des Berichts umfasst Ladegerättyp (AC-Ladegeräte und weitere), Flottendiensttyp (Firmenfahrzeuge & Fahrzeugpools und weitere), Endnutzung (halböffentliche Einrichtungen und weitere), Leistungsabgabe (Stufe 1/AC (unter 22 kW) und weitere) und Geografie.
Segmentierungsübersicht
| AC-Ladegeräte |
| DC-Schnellladegeräte |
| Drahtlose / induktive Ladegeräte |
| Firmenfahrzeuge und Fahrzeugpools |
| Liefer- und Logistikflotten |
| Personenflotten (Fahrdienstvermittler, Mietfahrzeuge) |
| Kommunale Transitflotten |
| Halböffentliche Einrichtungen (Arbeitsplatz, Einzelhandel) |
| Öffentliche Ladeeinrichtungen (Autobahn, städtisch) |
| Depot- und Flottenhub-Laden |
| Mobiles On-Demand-Laden |
| Stufe 1 / AC (unter 22 kW) |
| Stufe 2 (22–50 kW) |
| Schnell (50–150 kW) |
| Hochleistung (über 150 kW) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Indonesien | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Philippinen | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Ladegerättyp | AC-Ladegeräte | |
| DC-Schnellladegeräte | ||
| Drahtlose / induktive Ladegeräte | ||
| Nach Flottendiensttyp | Firmenfahrzeuge und Fahrzeugpools | |
| Liefer- und Logistikflotten | ||
| Personenflotten (Fahrdienstvermittler, Mietfahrzeuge) | ||
| Kommunale Transitflotten | ||
| Nach Endnutzung | Halböffentliche Einrichtungen (Arbeitsplatz, Einzelhandel) | |
| Öffentliche Ladeeinrichtungen (Autobahn, städtisch) | ||
| Depot- und Flottenhub-Laden | ||
| Mobiles On-Demand-Laden | ||
| Nach Leistungsabgabe | Stufe 1 / AC (unter 22 kW) | |
| Stufe 2 (22–50 kW) | ||
| Schnell (50–150 kW) | ||
| Hochleistung (über 150 kW) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Indonesien | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Philippinen | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für EV Charging als Service bis 2031 voraussichtlich wachsen?
Der Markt wurde im Jahr 2025 auf 185,24 Millionen USD bewertet und soll von 236,12 Millionen USD im Jahr 2026 auf 794,66 Millionen USD bis 2031 wachsen, was einer CAGR von 27,47 % im Prognosezeitraum (2026–2031) entspricht.
Welche Region wird bis 2031 den größten Zuwachs an neuem Serviceumsatz verzeichnen?
Asien-Pazifik soll die am schnellsten wachsende Region sein und mit einer CAGR von 27,61 % wachsen, da China und Indien auf private Managed-Service-Modelle umsteigen.
Welcher Ladegerättyp führt derzeit bei den Installationen?
AC-Stufe-2-Geräte hielten 71,27 % des Umsatzes 2025, da Betreiber sie zu minimalen Kosten in bestehende 208-Volt-Panele installieren können.
Welches Flottensegment verzeichnet das höchste Wachstum?
Liefer- und Logistikflotten werden voraussichtlich mit einer CAGR von 27,55 % wachsen, da E-Commerce-Giganten Depotpakete benötigen, die Lastmanagement und Zertifikate für erneuerbare Energien umfassen.
Was ist die größte finanzielle Hürde für Ultrahochgeschwindigkeits-Ladestationen?
Die Gesamtinstallationskosten für einen einzelnen 350-kW-Verteiler können 300.000 USD erreichen, wenn Netzaufrüstungen erforderlich sind, was viele Betreiber dazu veranlasst, abonnementbasiertes CaaS statt Eigentum zu wählen.
Wie fragmentiert ist die Wettbewerbslandschaft?
Die fünf größten Anbieter kontrollieren etwa 37 % der installierten Kapazität, was auf eine moderate Konzentration und erheblichen Spielraum für regionale oder Nischenanbieter hinweist.