
Marktgröße und Marktanteil für Residential EV Charger
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 15.45 Milliarden US-Dollar |
| Marktgröße (2032) | 49.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.35 % |
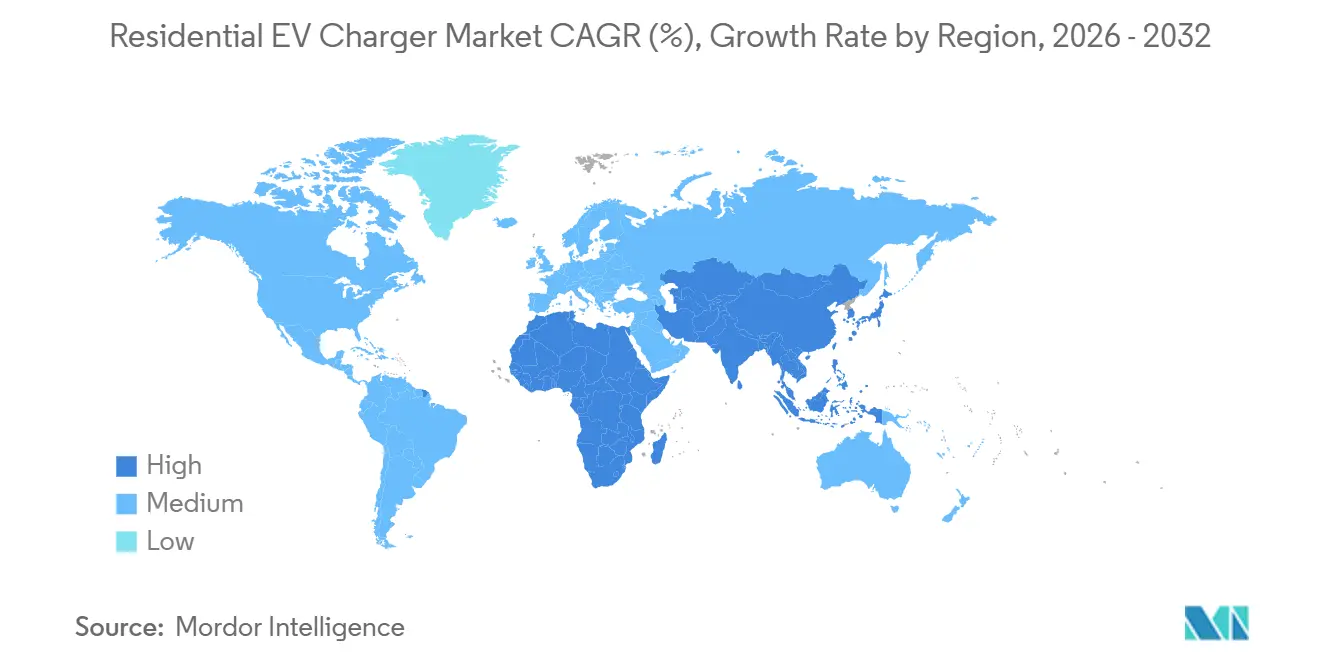
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Residential EV Charger von Mordor Intelligence
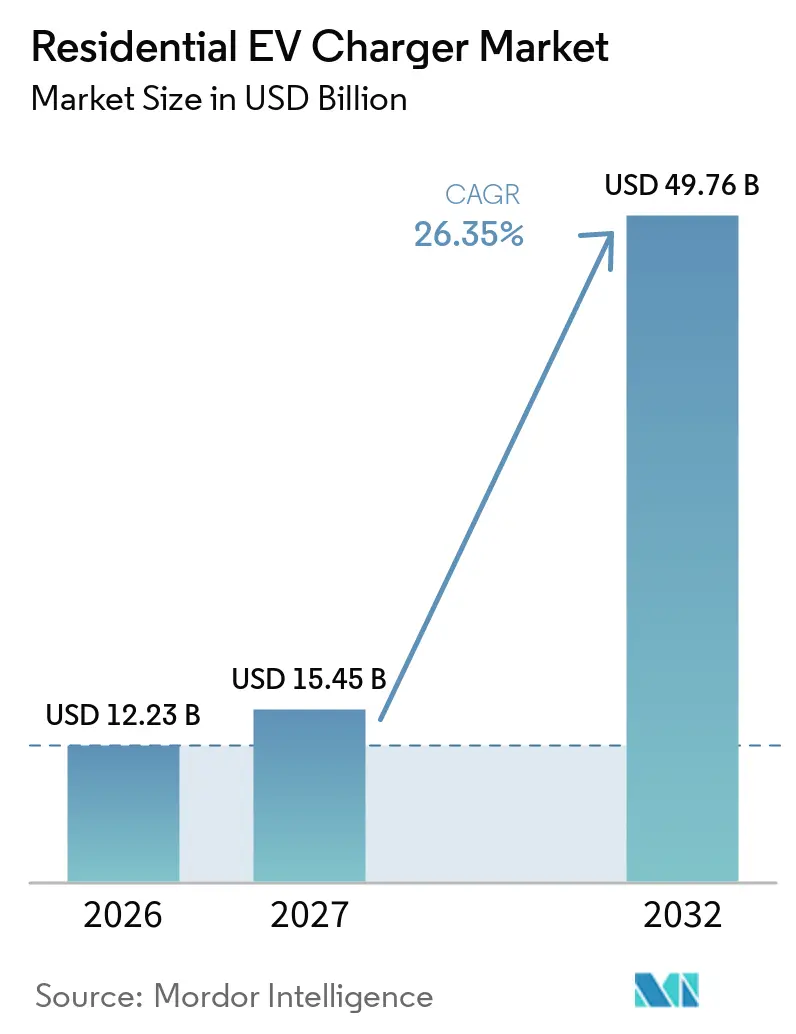
Die Marktgröße für Residential EV Charger wurde im Jahr 2026 auf 12,23 Milliarden USD geschätzt, wird für 2027 auf 15,45 Milliarden USD veranschlagt und soll bis 2032 einen Wert von 49,76 Milliarden USD erreichen, was einer CAGR von 26,35 % von 2027 bis 2032 entspricht. Die weltweiten Verkäufe von Elektroautos überstiegen 2025 die Marke von 20 Millionen Einheiten, und die Internationale Energieagentur erwartet für 2026 23 Millionen Einheiten, was die anhaltende Nachfrage nach Heimladegeräten stützt. Weltweit waren Ende 2025 mehr als 43 Millionen private Heimladepunkte in Betrieb, was das Heimladen zum wichtigsten regulären Ladeort für einen Großteil der Elektrofahrzeugflotte macht. Der Markt für Residential EV Charger profitiert von öffentlichen Anreizen, sinkenden Gerätekosten sowie der zunehmenden Nutzung von Solaranlagen und Batteriespeichern im Wohnbereich. Der Wettbewerb verlagert sich über einfache Level-2-Hardware hinaus hin zu gesteuertem Laden, Heimenergiekoordination und bidirektionaler Ladefähigkeit. Installationskosten, Grenzen der Elektroverteiler, Genehmigungsverfahren und Cybersicherheitsrisiken bleiben wichtige Hindernisse, insbesondere in älteren Wohngebäuden.
Wichtigste Erkenntnisse des Berichts
- Nach Ladegerättyp hielten Level-2-Ladegeräte im Jahr 2026 einen Marktanteil von 67,83 % am Markt für Residential EV Charger, während drahtlose und induktive Ladegeräte mit 34,78 % bis 2032 der am schnellsten wachsende Typ waren.
- Nach Fahrzeugtyp entfielen im Jahr 2026 92,58 % des Marktanteils am Markt für Residential EV Charger auf Personenkraftwagen, während Zweiräder und Mikromobilitätsgeräte bis 2032 voraussichtlich mit einer CAGR von 30,09 % wachsen werden.
- Nach Leistungsklasse der Ladestation hielt das mittlere Leistungsband im Jahr 2026 einen Marktanteil von 44,13 % am Markt für Residential EV Charger, während das hohe Leistungsband bis 2032 voraussichtlich mit einer CAGR von 27,59 % wachsen wird.
- Nach Konnektivität entfielen im Jahr 2026 65,55 % des Marktanteils auf intelligente und vernetzte Ladegeräte, die bis 2032 voraussichtlich mit einer CAGR von 28,12 % wachsen werden.
- Nach Installationstyp hielten wandmontierte Ladegeräte im Jahr 2026 einen Marktanteil von 60,25 % am Markt für Residential EV Charger, während tragbare Steckdosenladegeräte mit einer CAGR von 28,35 % bis 2032 der am schnellsten wachsende Installationstyp waren.
- Nach Vertriebskanal entfielen im Jahr 2026 47,19 % des Volumens auf OEM-Bündelprogramme, während spezialisierte EV-Fachgeschäfte und Installationsnetzwerke bis 2032 voraussichtlich mit einer CAGR von 27,11 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 40,01 % am Markt für Residential EV Charger, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 27,44 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende EV-Akzeptanz | +8.5% | Global, mit führender Rolle des asiatisch-pazifischen Raums und Nordamerikas | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für das Laden zu Hause | +6.2% | Kernmärkte Nordamerika und Europa, | Kurzfristig (≤ 2 Jahre) |
| Sinkende Hardwarekosten für Ladegeräte | +4.8% | Global, mit Produktionsvorteilen durch Skalierung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nutzung von Wohngebäude-Solar-plus-Speicher | +3.1% | Nordamerika, Europa, Australien mit hoher Solarenergienutzung | Langfristig (≥ 4 Jahre) |
| Nachfrage auf dem Gebraucht-EV-Nachmarkt | +2.4% | Global, mit früher Akzeptanz in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| V2H/V2G-Monetarisierungsmöglichkeiten | +1.7% | Regulatorische Rahmenbedingungen in Nordamerika und Europa, | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Akzeptanz von Elektrofahrzeugen
Die weltweiten Verkäufe von Elektroautos steigen gegenüber dem Vorjahreszeitraum weiterhin deutlich an. Chinas Ziel, dass Elektrofahrzeuge einen erheblichen Anteil an den Neuzulassungen ausmachen sollen, stärkt den regionalen Schwung und unterstreicht den entscheidenden Zusammenhang zwischen Fahrzeugakzeptanz und Wohninfrastruktur. Die rasche Verbreitung ist nicht mehr auf führende Märkte beschränkt. In Jordanien machen Elektrofahrzeuge einen erheblichen Anteil der Fahrzeugverkäufe aus, da Steuerbefreiungen einen Importboom auslösen. In Übereinstimmung mit den Erkenntnissen der Internationalen Energieagentur verlassen sich bereits mehr als 90 % der britischen Fahrzeughalter auf das Heimladen, was die Bedeutung des Wohnzugangs unterstreicht [1].
Staatliche Anreize für das Heimladen
Steuergutschriften, Bauvorschriften und Infrastrukturauflagen senken gemeinsam die Anfangskosten und sichern eine langfristige Nachfrage nach Heimgeräten. In den Vereinigten Staaten können Privatpersonen bis 2032 30 % der anrechenbaren Installationskosten, begrenzt auf 1.000 USD, steuerlich geltend machen[2]. Kalifornien verschärft das Regelwerk, indem es ab 2026 vorschreibt, dass jedes neue Wohngebäude über EV-fähige Stromkreise verfügen muss, während die EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden neue Mehrfamilienwohngebäude verpflichtet, Ladeeinrichtungen oder zumindest eine Vorverkabelung einzubauen. Die Pflicht zur öffentlichen Straßenladung alle 60 km gemäß der Verordnung über die Infrastruktur für alternative Kraftstoffe schafft zusätzliches Vertrauen bei Hausbesitzern, die Übernacht-Ladelösungen in Betracht ziehen.
Sinkende Hardwarekosten für Ladegeräte
Skaleneffekte in asiatischen Fabriken, günstigere Batteriekathodenmaterialien und integrierte Lastmanagement-Elektronik drücken die durchschnittlichen Verkaufspreise jedes Jahr. Das Argonne National Laboratory prognostiziert, dass die US-amerikanischen Batteriekosten bis 2035 auf USD 86 pro kWh sinken werden, was eine Abwärtsentwicklung für die zugehörige Ladeelektronik verstärkt. Emporias Pro-Ladegerät wird für USD 599 mit integriertem Lastmanagement angeboten und veranschaulicht, wie intelligente Funktionen nun zu mittleren Preispunkten erhältlich sind. Siemens' Beteiligung von USD 25 Millionen an WiTricity zeigt, wie Investitionskapital Kostensenkungen in der drahtlosen Technologie beschleunigt.
Nutzung von Solarenergie und Heimspeichersystemen
Die Kombination aus Dach-Photovoltaik, Batteriespeichern und EV-Ladegeräten ermöglicht es Haushalten, Tarifunterschiede zu nutzen und Netzausfälle zu überbrücken. Eine 4-kW-Solaranlage mit Hybridstation kann täglich 10–12 Elektrofahrzeuge aufladen und sogar überschüssigen Strom einspeisen, was die Amortisation von Solaranlagen verbessert. Schneider Electric integriert diese Komponenten in eine einzige Energieplattform, vereinfacht die Überwachung und bringt Prosumer-Funktionen in den Mainstream.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten | -2.30% | Global, mit stärkeren Auswirkungen in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Grenzen veralteter Heimelektrotafeln | -1.80% | Nordamerika und älterer europäischer Wohngebäudebestand | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Genehmigungen und Inspektionen | -1.20% | Regulatorische Zuständigkeitsbereiche in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen bei Smart-Ladegeräten | -0.90% | Global, mit höherer Besorgnis in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten
Über das Ladegerät hinaus können Haushalte mit mehreren tausend Dollar für Schalttafel- oder Versorgungsleitungsaufrüstungen konfrontiert werden, was die Amortisation verzögert und die Akzeptanz verlangsamt. Bewohner von Mehrfamilienhäusern stoßen auf zusätzliche Komplexität, wenn Parkplätze keine ausreichenden Stromzuführungen haben – eine Lücke, die nun durch Produkte zur dynamischen Lastverteilung adressiert wird, die den Vorabaufwand minimieren. Versorgungsunternehmen wie PG&E setzen netzrandseitige Intelligenz ein, um diese Kosten zu begrenzen und bieten Echtzeit-Steuerung an, die den Aufrüstungsbedarf gering hält.
Grenzen älterer Elektroverteiler in Wohngebäuden
Viele ältere Wohngebäude können ohne Neuverkabelung keinen dedizierten Hochleistungsstromkreis unterstützen, was frühzeitige Abstimmungen mit Versorgungsunternehmen wie dem Los Angeles Department of Water and Power erforderlich macht. Die Entwicklung von Normen für Leistungssteuerungssysteme, insbesondere UL-Normen, dürfte das Lastmanagement für mehrere Geräte validieren und den Bedarf an kostspieligen Netzanschluss-Upgrades reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ladegerättyp:
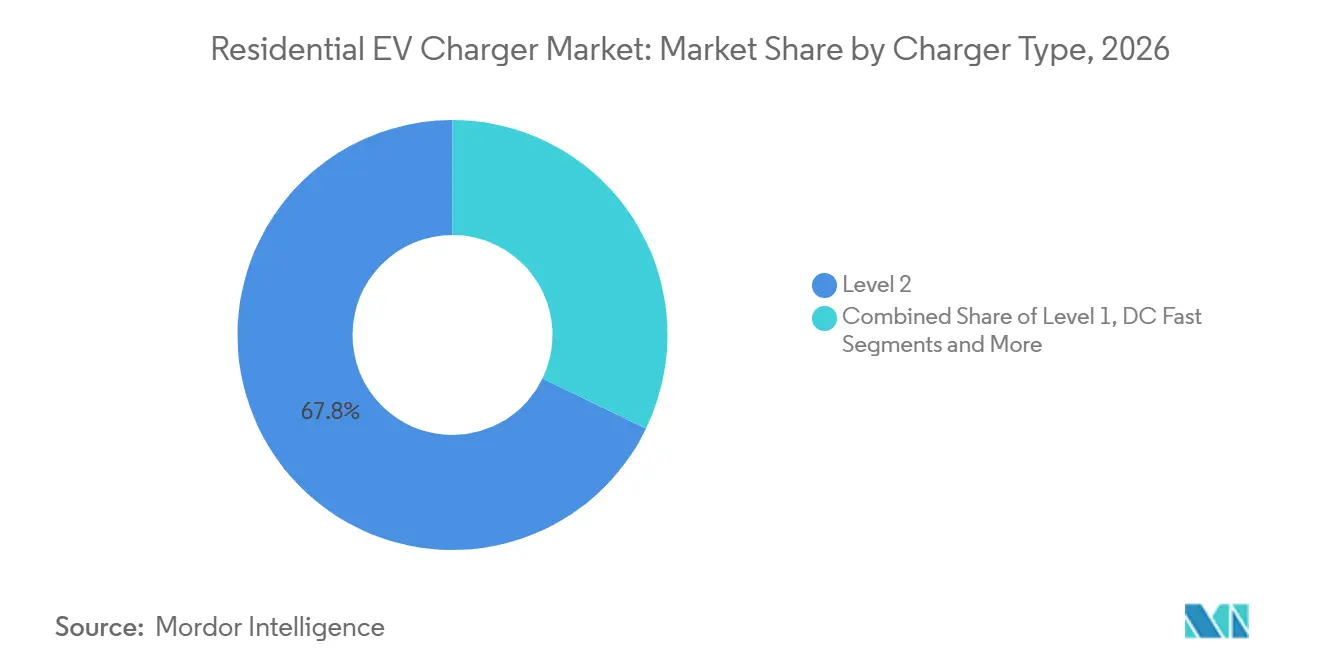
Dominanz von Level 2 trifft auf drahtlosen SchwungLevel-2-Geräte machten im Jahr 2026 67,83 % des Umsatzes aus, was auf ihre Bequemlichkeit beim Übernachtladen und die Kompatibilität mit vorhandenen 240-V-Stromkreisen zurückzuführen ist. Dieser Anteil am Markt für Residential EV Charger wird dank moderater Gerätekosten, etablierter Installationsverfahren und steigender Fahrzeugbatteriekapazitäten, die Level-1-Geräte weniger attraktiv machen, bestehen bleiben. Das drahtlose Segment befindet sich derweil auf einem CAGR-Wachstumspfad von 34,78 %, angetrieben durch Verbraucherpräferenzdaten, die zeigen, dass 96 % der Käufer kabelloses Laden als ideal betrachten.
Teslas Patentarbeit unterstreicht das wachsende OEM-Interesse, und der SAE-Standard von 2024 bietet nun eine Grundlage für interoperable Designs. Mit sinkenden Komponentenkostenkurven können drahtlose Lösungen die wahrgenommene Komplexität verringern, insbesondere für ältere oder mobilitätseingeschränkte Fahrer. Da die Leistungsübertragung bei künftigen Heimladepads auf bis zu 11 kW skaliert, bleiben die Ladezeiten mit kabelgebundenen Level-2-Geräten vergleichbar, was die Reichweitenangst minimiert und gleichzeitig den Benutzerkomfort erhöht.



Nach Fahrzeugtyp:
Personenkraftwagen als Kern mit Aufwärtspotenzial durch MikromobilitätPersonenkraftwagen machten im Jahr 2026 92,58 % der verkauften Einheiten aus, was den Markt für Residential EV Charger verankert und ausgereifte Anreizstrukturen sowie die Verfügbarkeit von Massenmarktmodellen widerspiegelt. Leichte Nutzfahrzeugflotten werden mit zunehmenden städtischen Liefermandaten an Bedeutung gewinnen, bleiben jedoch mittelfristig nachrangig.
Mikromobilitätsformate – E-Scooter, E-Bikes und verwandte Plattformen – verzeichnen eine CAGR von 30,09 %, da Niederspannungsbatterien ein flexibles, dezentrales Laden ermöglichen. Diese Fahrzeuge stellen einzigartige Infrastrukturherausforderungen dar und fördern Innovationen bei kompakten, gemeinsam genutzten oder solargestützten Dockingsystemen. Flexible Batteriewechselsysteme und auf Zweiräder zugeschnittene drahtlose Induktionspads sollten in dicht besiedelten Stadtzentren, in denen der Besitz von Personenkraftwagen begrenzt ist, neue Einnahmequellen erschließen.
Nach Leistungsband der Ladestation:
Mittlere Stärke, HochleistungsanstiegMittlere Systeme im Bereich von 3,8–11 kW machten im Jahr 2026 44,13 % des Umsatzes aus, ein Anteil, der den Leistungsmaßstab für Mainstream-Hausbesitzer setzt. Sie ermöglichen das vollständige Laden der Batterie über Nacht, ohne typische 200-Ampere-Verteiler zu überlasten, und bilden die Grundlage für einen Großteil des Marktanteils am Markt für Residential EV Charger, der von intelligenten, lastgesteuerten Geräten gehalten wird. Niedrigleistungsgeräte unter 3,7 kW werden mit zunehmender Batteriekapazität an Bedeutung verlieren.
Hochleistungsstationen über 11 kW werden voraussichtlich mit einer CAGR von 27,59 % wachsen und die Marktgröße für Residential EV Charger in dieser Nische vorantreiben. Sinkende Kosten für Siliziumkarbid-Wechselrichter sowie die zunehmende Verfügbarkeit von Dreiphasenstrom in Neubauten treiben diese Nachfrage an. Hochleistungsgeräte entsprechen auch den bidirektionalen Anforderungen: Die Versorgung eines gesamten Haushalts während Netzausfällen erfordert robuste Entladeraten, die am besten durch Hochleistungsanschlüsse bedient werden.
Nach Konnektivität:
Smart-Ladegeräte als Anker für NetzdiensteIntelligente Modelle machten im Jahr 2026 65,55 % des Umsatzes aus, dank offener Protokolle wie OCPP 2.0.1, Nachfragesteuerungsanreizen der Versorgungsunternehmen und dem Interesse der Hausbesitzer an Tarifoptimierung. Die Softwarekooperation von WeaveGrid mit Emporia zeigt, wie Cloud-Analysen die Netzbelastung ausgleichen und gleichzeitig die Verbraucherrechnungen senken.
Die CAGR von 28,12 % des Segments beruht auf einer tieferen Integration mit Dach-Photovoltaik, stationären Batterien und Nachfragesteuerungsmärkten. Firmware-Updates ermöglichen es Ladegeräten bereits, Echtzeit-Grenzkostensignalen zu folgen, was neue Einnahmen erschließt und die Amortisation für Kunden beschleunigt. Nicht vernetzte Geräte werden in Budget- oder Netzfern-Umgebungen bestehen bleiben, aber relativ an Marktanteil verlieren, da der Aufpreis für intelligente Ladegeräte unter 50 USD pro Einheit fällt.
Nach Installationstyp:
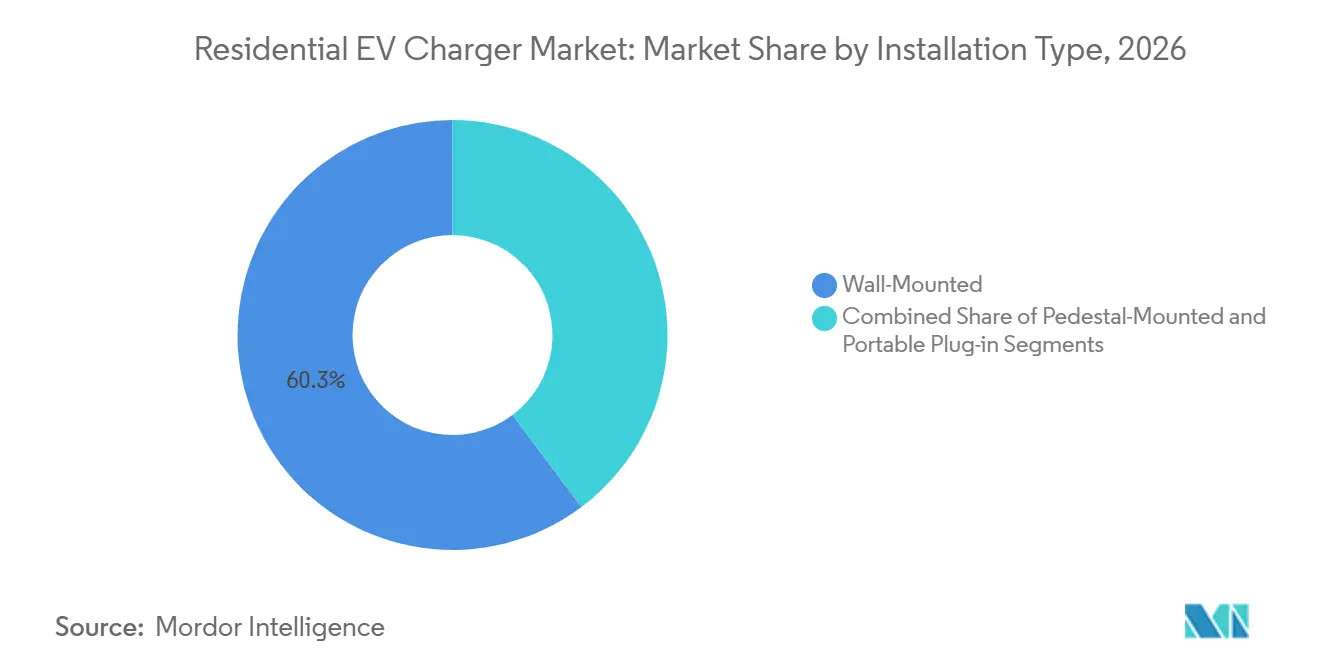
Vorherrschaft der Wandmontage, Flexibilität durch tragbare GeräteWandmontierte Lösungen erzielten im Jahr 2026 60,25 % des Umsatzes und werden seit Langem für ihre ordentliche Garagenintegration und direkte Leitungsführung zu Verteilern bevorzugt. In Kombination mit einfachen Spritzwasserschutzabdeckungen erfüllen diese Geräte Versicherungs- und lokale Vorschriftskriterien in den meisten Klimazonen und sichern eine gefestigte Position im Markt für Residential EV Charger.
Tragbare Steckdosenladegeräte wachsen jedoch mit einer CAGR von 28,35 % und sprechen gleichermaßen Mieter, Bewohner von Mehrfamilienhäusern und reisende Berufstätige an. Ihr Wertversprechen beruht auf der Vermeidung von Genehmigungsverzögerungen und der Bereitstellung von Ausfallsicherheit in Notfällen, wenn fest installierte Geräte möglicherweise nicht verfügbar sind. Jüngste Innovationen haben die Formfaktoren verkleinert und gleichzeitig die Leistung auf 9,6 kW gesteigert, was die Grenzen zu fest installierten Anlagen verwischt und eine breitere Akzeptanz fördert.

Nach Kaufkanal:
OEM-Bündelung behält die FührungAutomobilhersteller machten im Jahr 2026 fast 47,19 % der Heimgeräteverkäufe aus, indem sie den Einfluss im Showroom nutzten und eine markenzertifizierte Kompatibilität sicherstellten. Die Integration von Installationsdienstleistungen in das Fahrzeugfinanzierungspaket vereinfacht den Kundenpfad und erhält einen entscheidenden Bindungsvorteil für OEMs im Markt für Residential EV Charger.
Spezialisierte EV-Installateure und dedizierte Einzelhandelsgeschäfte wachsen mit einer CAGR von 27,11 %. Da sich das Heimladen zu einem Energiesystem-Upgrade entwickelt, verlassen sich Käufer zunehmend auf erfahrene Elektriker, die mit Solar-, Speicher- und Lastmanagementdesign vertraut sind. Partnerschaften wie das Programm von ChargePoint mit Airbnb zeigen, wie Nischenkanäle einzigartige Nutzergruppen ansprechen und die Gesamtakzeptanz steigern.
Geografische Analyse
Markt für Residential EV Charger im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum führte im Jahr 2026 mit einem Anteil von 40,01 %, nachdem die chinesische Regierung einheitliche Ladestandards unterstützt hatte, die Massenproduktionseffizienzen und komprimierte Installationskosten ermöglichen. Japans frühe Einführung von Fahrzeug-zu-Heim-Backup sowie die hohe Dach-Photovoltaik-Durchdringung in Australien festigen die regionale Führungsposition weiter. Indien hinkt bei der Heimladegerät-Durchdringung hinterher – nur 55 % der EV-Besitzer haben privaten Zugang –, aber starke politische Impulse und lokale Fertigungsanreize machen es für künftige Volumina entscheidend.
Nordamerika- und EMEA-Markt für Heim-EV-Ladegeräte
Nordamerika wird durch bundesstaatliche Steueranreize und aktive staatliche Mandate angetrieben. Allein Kalifornien zählt mehr als 2 Millionen zugelassene Elektrofahrzeuge und wird innerhalb von 12 Monaten nach Ausstellung der Baugenehmigung Ladegeräte in jedem neuen Wohngebäude vorschreiben. Kanadische Pilotprojekte zu V2G stärken den Weg der Region zur Monetarisierung von Netzdienstleistungen und wecken gleichzeitig die Nachfrage nach bidirektionaler Hardware.
Europa folgt dicht dahinter, angetrieben durch die Verordnung über die Infrastruktur für alternative Kraftstoffe und strenge Gebäuderichtlinien, die Ladegeräte sowohl in neuen als auch in renovierten Gebäuden vorschreiben. Cybersicherheitsvorschriften – wie die britischen Anti-Manipulationsregeln – prägen die Hardwarespezifikationen und begünstigen etablierte Anbieter mit umfassender Compliance-Expertise. Der Nahe Osten und Afrika ist heute zwar kleiner, aber die am schnellsten wachsende Region mit einer CAGR von 27,44 % bis 2032.
Wettbewerbslandschaft
Marktkonzentration
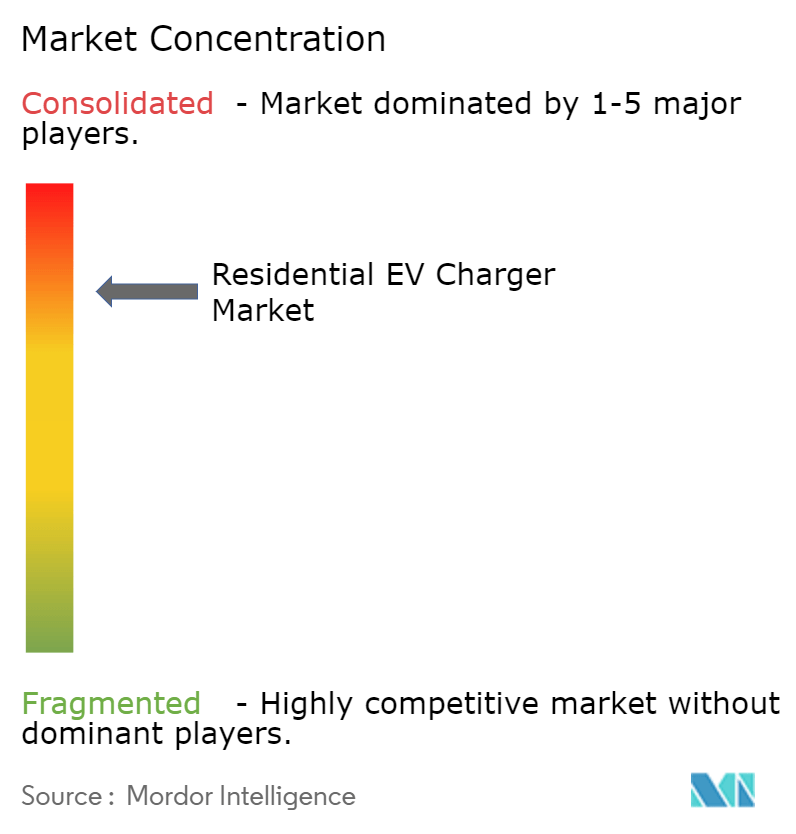
Die Branchenkonzentration ist moderat. Tesla führte im Jahr 2025 das Wohnvolumen an und erweiterte sein Fahrzeughalter-Ökosystem; Wallbox folgte, nachdem es ABL übernommen und mehr als 1 Million europäische Installationen hinzugefügt hatte. Schneider Electric differenziert sich durch integriertes Heimenergiemanagement, indem es Solar-, Speicher- und Ladegerätsteuerung in einer einzigen Plattform bündelt.
Die Fusions- und Übernahmeaktivitäten beschleunigen sich, da Anbieter nach Skalierung, Portfoliobreite und geografischer Reichweite streben. Wallboxs Kauf von ABL für 15 Millionen EUR verschaffte ihm deutsche Produktion und eine stärkere Präsenz bei Versorgungsunternehmen-Ausschreibungen. Eaton und ChargePoint schmiedeten eine einzigartige Allianz, die Schaltanlagen mit Ladepunkt-Hardware kombiniert und Design sowie Genehmigungsverfahren für Installateure vereinfacht. Patentanmeldungen für drahtlose Ladepads, Lastausgleichsalgorithmen und bidirektionale Schnittstellen veranschaulichen ein Technologierennen, das Unternehmen mit bereichsübergreifenden Kompetenzen begünstigt.
Kostenbarrieren im Zusammenhang mit Verteiler-Upgrades behindern weiterhin die Expansion, doch softwaregesteuertes Lastmanagement schließt die Lücke. Unternehmen wie Emporia integrieren nun Stromsensormodule in Ladegeräte und verteilen die Haushaltsleistung dynamisch ohne zusätzliche Kupferleitungen. Mit der Reifung der Standardisierung von Leistungssteuerungsprotokollen werden weitere Marktteilnehmer eintreten, was die Preise in Schach hält und einen gesunden Wettbewerb aufrechterhält.
Marktführer in der Branche für Residential EV Charger
-
Tesla, Inc.
-
ChargePoint, Inc.
-
ABB Ltd.
-
Schneider Electric SE
-
Wallbox N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Residential EV Charger Unternehmen in diesem Bericht
- Tesla Inc.
- Wallbox N.V.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- ChargePoint Holdings Inc.
- Webasto Group
- Eaton Corporation plc
- Blink Charging Co.
- EVBox Group
- Enphase Energy, Inc.
- Enel S.p.A. (Enel X Way)
- Delta Electronics, Inc.
- Pod Point Group PLC
- Autel Intelligent Technology Corp.
Neueste Industrielle Entwicklungen in Markt für Residential EV Charger
- September 2026: EP Cube, die Marke für Heimenergiespeicherung und -management von Canadian Solar, gab die Markteinführung des EP Cube EV Charger in Europa durch eine strategische Partnerschaft mit KEBA bekannt, einem europäischen Marktführer für AC- und DC-Ladeinfrastruktur. Angetrieben durch KEBAs bewährte Ladetechnologie bietet die neue Lösung ein zuverlässiges, einfach zu installierendes Ladegerät für Elektrofahrzeuge, das sich vollständig in das intelligente Heimenergieökosystem von EP Cube integriert. Es ermöglicht Hausbesitzern, das Laden von Elektrofahrzeugen zu optimieren, Energiekosten zu senken und den Wert ihrer Solarinvestitionen zu maximieren.
- August 2026: Schneider Electric hat Schneider Charge vorgestellt, ein intelligentes und einfaches Residential EV Charger-Gerät, das für moderne Heimenergiebedarfe konzipiert ist. Schneider Charge passt das Laden von Elektrofahrzeugen automatisch an den Haushaltsstromverbrauch an, sodass Hausbesitzer Level-2-Laden zu geringeren Kosten und mit weniger Komplexität hinzufügen können. Die Lösung vereinfacht auch die Installation für Elektriker.
Markt für Residential EV Charger Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Residential EV Charger als den Verkauf neuer Wechsel- oder Gleichstromgeräte bis zu 22 kW, die dauerhaft oder semipermanent in Einfamilienhäusern und Mehrfamilienwohngebäuden installiert werden, um Elektro-Pkw über Nacht oder während längerer Parkzeiten aufzuladen.
Ausschlüsse aus dem Geltungsbereich: Tragbare Notfallkabel, öffentliche oder betriebliche Ladepunkte sowie Wartungsdienstleistungen nach dem Verkauf sind nicht Gegenstand dieses Geltungsbereichs.
Segmentierungsübersicht
- Nach Ladegerättyp
- Level 1 (bis zu 1,9 kW)
- Level 2 (2–22 kW)
- DC-Schnellladen (50 kW und darüber)
- Drahtlos/Induktiv
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Zweiräder/Mikromobilität
- Nach Leistungsband der Ladestation
- Niedrig (bis zu 3,7 kW)
- Mittel (3,8–11 kW)
- Hoch (über 11 kW)
- Nach Konnektivität
- Smart/Vernetzt
- Nicht-Smart
- Nach Installationstyp
- Wandmontiert
- Standfußmontiert
- Tragbares Steckdosengerät
- Nach Kaufkanal
- OEM-Bundle
- EV-Händler
- Online-Handel
- Spezialisierte EV-Geschäfte/Installateure
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Produktmanagern von Ladegerät-OEMs, Wohninstallateuren, Versorgungsunternehmen und EV-Eigentümerverbänden in Nordamerika, Europa, China und aufstrebenden ASEAN-Märkten. Diese Gespräche validierten Haushaltsadoptionskurven, durchschnittliche Verkaufspreise und Ausfallratenannahmen, die sekundäre Quellen nur andeuten konnten, und ermöglichten es uns, Durchdringungs- und Ersatzzyklen präzise zu kalibrieren.
Desk Research
Wir begannen mit öffentlichen Datensätzen wie dem IEA Global EV Outlook, dem US DOE Alternative Fuels Data Center, Eurostat-Handelsmeldungen und chinesischen Zoll-Importcodes, um Ladegeräteströme und Preisbänder zu ermitteln. Branchenverbände wie die Electric Drive Transportation Association und AVERE lieferten Installationsquoten, während begutachtete Fachzeitschriften die Effizienz des Lastmanagements klärten. Zur Benchmarkierung von Herstellerumsätzen und Lieferaufteilungen nutzten wir kostenpflichtige Datenbanken, die Mordor-Analysten abonnieren, darunter D&B Hoovers für Unternehmensfinanzdaten und Dow Jones Factiva für aktuelle Expansionsnachrichten. Diese Liste ist illustrativ; mehrere weitere offene und abonnementbasierte Quellen flossen in Datenprüfungen und den Aufbau des Kontexts ein.
Eine zweite Desk-Research-Welle erfasste regulatorische Auslöser, Förderprogramme für Heimladegeräte, Vorschriften der Bauordnung und Messtarifregelungen in 30 wichtigen EV-Ländern; diese Eingaben definierten Szenariogrenzen und stellten sicher, dass die Ländermodelle mit der politischen Dynamik übereinstimmen.
Marktgröße und Prognose
Ein Top-down-Pool des installierten EV-Bestands nach Land wird aus Zulassungsdaten neu aufgebaut und durch unseren erhobenen „Anteil des Heimladens” angepasst. Dieser Nachfragepool wird mit gewichteten Ersatz- und Erstinstallationsraten multipliziert und anschließend mit Bottom-up-Stichproben von Lieferantenlieferungen und Installateurrechungen abgeglichen. Schlüsselvariablen wie das Wachstum des EV-Bestands, der Anteil von Einfamilienhäusern, der Förderwert für Ladegeräte, der durchschnittliche Stückpreis und die Akzeptanz intelligenter Ladegeräte fließen in eine multivariate Regression ein, die die Nachfrage bis 2032 prognostiziert. Wo Installateurdaten lückenhaft waren, wurden Lücken mit medianen Durchschnittsverkaufspreisen aus Online-Einzelhandelstrackern und regionalen Proxy-Quoten überbrückt, die aus ähnlichen Geräteeinführungen abgeleitet wurden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse durchlaufen drei Prüfungen: Abweichungskontrollen gegenüber Importaufzeichnungen, Peer-Analysten-Audits und eine Abstimmung mit Stromzähleranschlüssen. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Anpassungen, wenn Förderstrukturen oder wesentliche Codeänderungen die Prognose erheblich verschieben. Vor der Auslieferung führt ein Analyst eine abschließende Nachrichtendurchsicht durch, damit Kunden unsere aktuellste Einschätzung erhalten.
Warum Mordors Baseline für den Markt für Residential EV Charger das Vertrauen von Entscheidungsträgern verdient
Veröffentlichte Zahlen weichen voneinander ab, weil einige Herausgeber gewerbliche Stationen einbeziehen, andere Hardware mit Dienstleistungen vermischen und mehrere veraltete EV-Bestandsbaselines verwenden.
Durch die Anwendung einer ausschließlich gerätebezogenen Perspektive, die Nutzung aktueller Durchschnittsverkaufspreiserhebungen und die jährliche Überprüfung der Eingaben liefert Mordor einen ausgewogenen Mittelpunkt – weder übermäßig optimistisch noch vorsichtig –, den Führungskräfte auf beobachtbare Einflussfaktoren zurückführen können.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Treiber der Abweichung |
|---|---|---|
| 9,68 Milliarden USD (2025) | Mordor Intelligence | - |
| 14,49 Milliarden USD (2024) | Globales Beratungsunternehmen A | Umfasst öffentliche und betriebliche Einheiten sowie ältere Wechselkurse |
| 4,20 Milliarden USD (2024) | Branchenjournal B | Schließt Mehrfamilienwohngebäude aus und verwendet eine konservative EV-Bestandsprognose |
Der Vergleich zeigt, dass die Zahlen hauptsächlich aufgrund der Breite des Geltungsbereichs, der Abdeckung von Wohngebäudetypen und der Aktualisierungshäufigkeit schwanken. Durch die Verankerung der Schätzungen an klaren Gerätedefinitionen und politisch ausgerichteten Variablen liefert Mordor eine transparente, reproduzierbare Baseline, auf die sich Planer mit Zuversicht stützen können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird das Residential EV Charging bis 2032 erreichen?
Der Markt für Residential EV Charging wird voraussichtlich bis 2032 einen Wert von 49,76 Milliarden USD erreichen, ausgehend von 12,23 Milliarden USD im Jahr 2026.
Welcher Ladegerättyp hat die größte Nachfrage im Wohnbereich?
Level-2-Ladegeräte hielten im Jahr 2026 einen Anteil von 67,83 %, da sie mit gängigen 240-V-Heimstromkreisen und dem Übernachtladen kompatibel sind.
Warum wachsen intelligente Heimladegeräte so schnell?
Intelligente und vernetzte Ladegeräte werden bis 2032 voraussichtlich mit einer CAGR von 28,12 % wachsen, da sie Lastmanagement, Versorgungsunternehmensprogramme und Ferndiagnose unterstützen.
Welche Region hat den größten Anteil an der Nachfrage nach Heim-EV-Ladegeräten?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 40,01 %, unterstützt durch Chinas große Elektrofahrzeugflotte und private Ladegerätbasis.
Was ist das Haupthindernis für eine breitere Akzeptanz?
Hohe Installationskosten, insbesondere Ausgaben für Schalttafelaufrüstungen, verlangsamen die Akzeptanz, werden jedoch durch intelligente Lastmanagementlösungen gemildert.
Wer sind die Marktführer?
Tesla, gefolgt von Wallbox und Schneider Electric, prägen gemeinsam eine moderat konzentrierte Marktlandschaft.