
Marktgröße und Marktanteil für europäische Anhänger leichter Nutzfahrzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
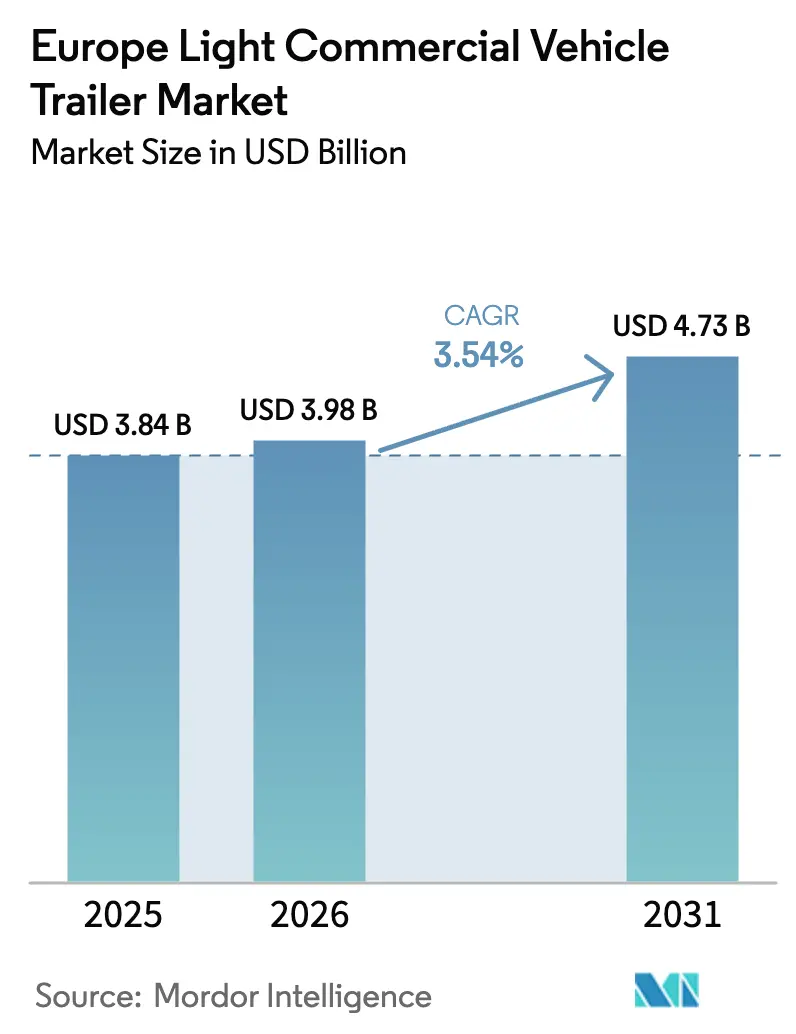
| Marktgröße im Basisjahr (2025) | 3.84 Milliarden US-Dollar |
| Marktgröße (2026) | 3.98 Milliarden US-Dollar |
| Marktgröße (2031) | 4.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.54 % |
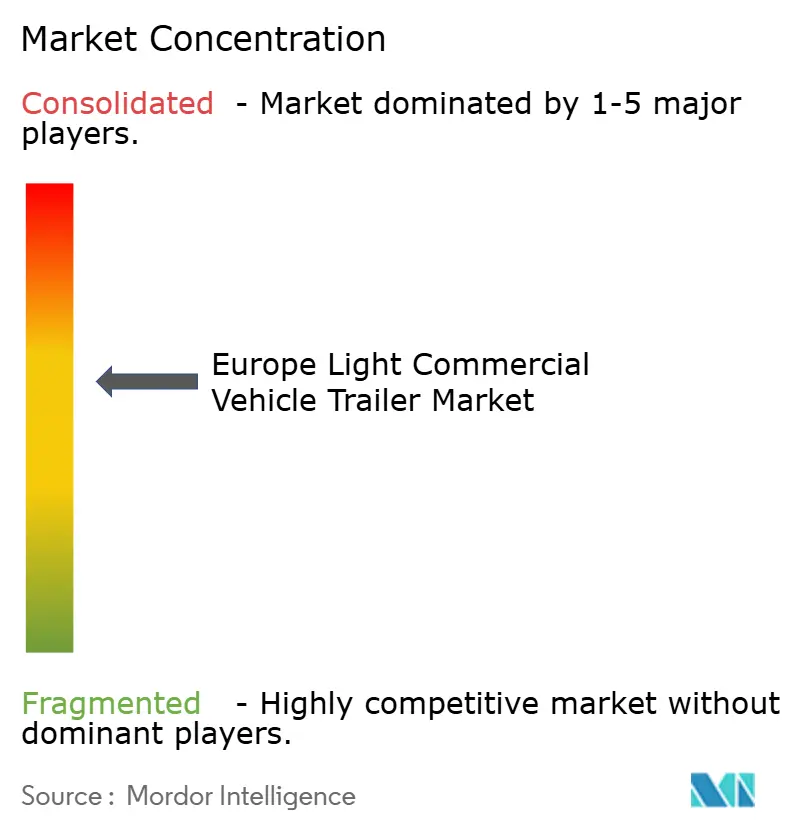
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Anhänger leichter Nutzfahrzeuge von Mordor Intelligence
Die Marktgröße für europäische Anhänger leichter Nutzfahrzeuge wird im Jahr 2026 auf 3,98 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 3,84 Milliarden USD, mit Projektionen für 2031 von 4,73 Milliarden USD, was einem Wachstum von 3,54 % CAGR über den Zeitraum 2026–2031 entspricht. Das Wachstum beruht auf der stetigen Expansion der E-Commerce-Fulfillment-Netzwerke, strengeren CO₂-Zielen, die den Leichtbau begünstigen, sowie städtischen Zugangsregeln, die Flottenoperatoren zu kompakten, hochmanövrierfähigen Anhängerformaten drängen. Strukturelle Verbesserungen in der gesamteuropäischen Mikro-Fulfillment-Logistik, die rasche Expansion der Kühlkette für Pharmazeutika und verderbliche Waren sowie die zunehmende Einführung telematikgestützter Flottenmanagement-Tools vertiefen die Marktdurchdringung. Gleichzeitig schränken Materialkostenvolatilität und Dieselpreisschwankungen die Margen ein und verlängern die Ersatzzyklen, was viele Betreiber dazu veranlasst, Leasing gegenüber dem Direktkauf zu bevorzugen. Der Wettbewerbsfokus verlagert sich von der grundlegenden Fertigungseffizienz hin zu integrierten digitalen Diensten und regulatorischen Compliance-Funktionen, die die Gesamtbetriebskosten senken.
Wichtigste Erkenntnisse des Berichts
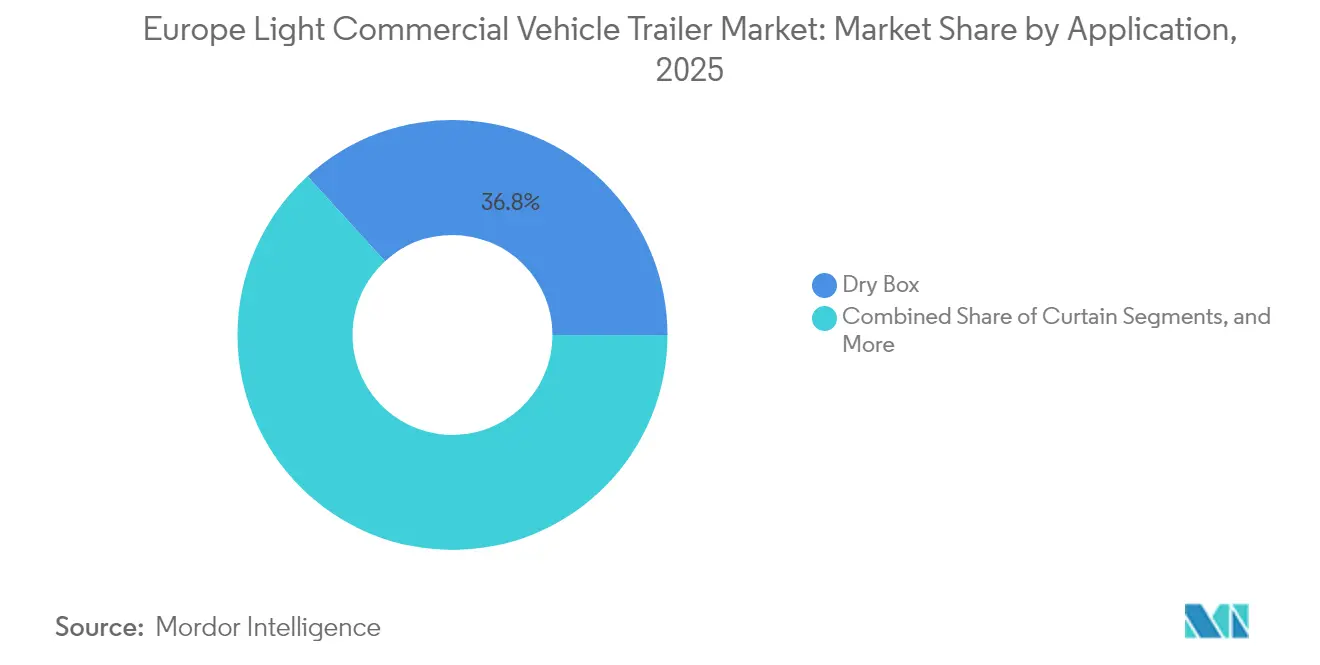
- Nach Anwendung hielt Dry Box im Jahr 2025 einen Anteil von 36,78 % am europäischen Markt für Anhänger leichter Nutzfahrzeuge, während Kühlung bis 2031 mit einer CAGR von 7,68 % beschleunigt.
- Nach Anhänger-zGG erfassten Einheiten bis 3,5 t im Jahr 2025 einen Anteil von 51,85 % am europäischen Markt für Anhänger leichter Nutzfahrzeuge und sollen bis 2031 mit einer CAGR von 6,25 % wachsen.
- Nach Achskonfiguration führten Tandemachsdesigns mit 41,72 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge im Jahr 2025, während Einachsmodelle die höchste prognostizierte CAGR von 5,78 % bis 2031 verzeichneten.
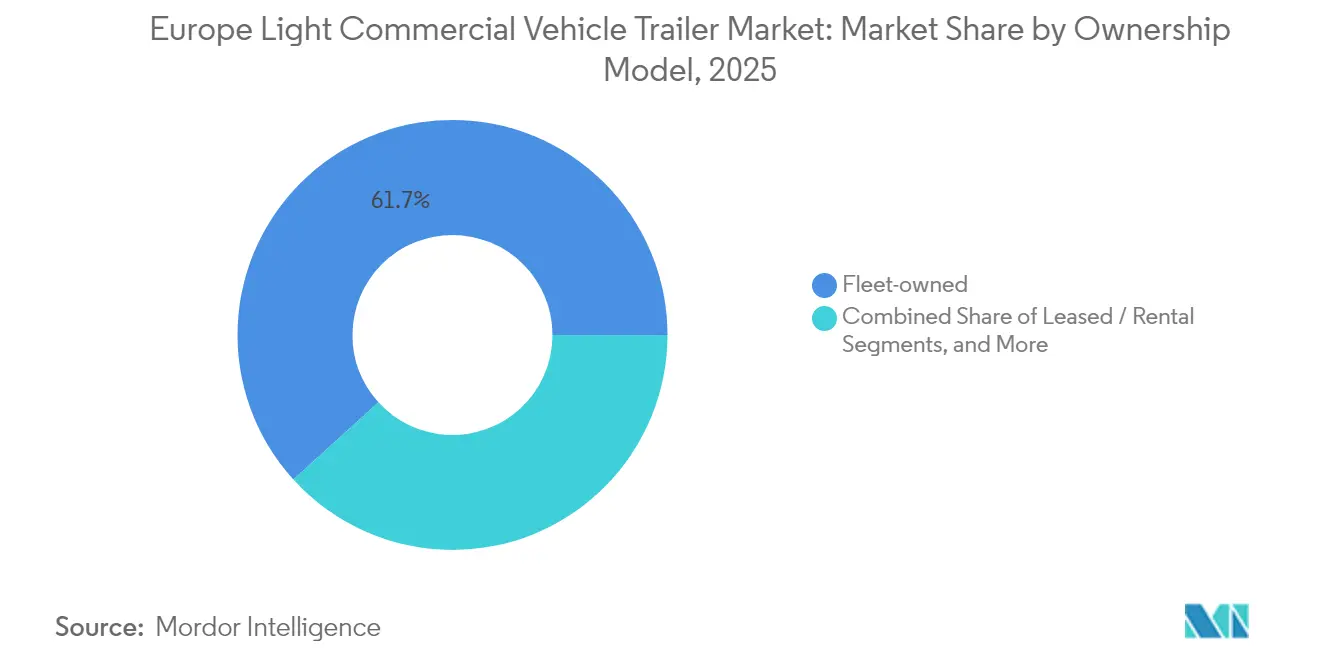
- Nach Eigentumsmodell machten flottenbesessene Anlagen im Jahr 2025 61,74 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge aus; Leasing- oder Mietflotten verzeichneten die schnellste Expansion mit einer CAGR von 5,21 % bis 2031.
- Nach Endverbraucherbranche sicherten sich Paket- und Logistikbetreiber im Jahr 2025 33,88 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge; die Nachfrage aus dem Lebensmittel- und Getränkebereich soll bis 2031 mit einer CAGR von 5,28 % steigen.
- Nach Land behielt Deutschland im Jahr 2025 einen Anteil von 25,10 % am europäischen Markt für Anhänger leichter Nutzfahrzeuge, während Spanien im Prognosezeitraum voraussichtlich mit einer CAGR von 6,37 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum europäischen Markt für Anhänger leichter Nutzfahrzeuge
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Paketboom | +0.8% | Global, mit Schwerpunkt in Deutschland, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| CO₂-Normen fördern Leichtbau | +0.6% | Europaweit, am stärksten in Deutschland, Frankreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Städtische Zugangsregeln begünstigen kleine Anhänger | +0.5% | Große europäische Städte, frühe Einführung in London, Paris, Amsterdam | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Flotten leichter Nutzfahrzeuge erfordert Leichtbaulösungen | +0.4% | Nordeuropa, Niederlande, Norwegen, Deutschland | Langfristig (≥ 4 Jahre) |
| Gesamteuropäische Mikro-Fulfillment-Netzwerke expandieren rasch | +0.3% | Kerneuropäische Märkte, Ausweitung nach Osteuropa | Mittelfristig (2–4 Jahre) |
| OEM-agnostische Telematik-Bündelung mit Anhängern | +0.2% | Deutschland, Vereinigtes Königreich, Frankreich mit Expansion nach Südeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom des E-Commerce-Paketvolumens
Der rasant steigende Online-Handel verändert Routendichte und Sendungsprofile in ganz Europa grundlegend. Paketnetzwerke legen heute mehr Wert auf Manövrierfähigkeit und schnelle Be- und Entladefähigkeit als auf große Kubikkapazität, weshalb Flottenmanager zu Curtainsider- und kurzen Dry-Box-Formaten wechseln, die in enge städtische Korridore passen. Mikro-Fulfillment-Knoten in Ballungsräumen treiben die Nachfrage nach kleinen Anhängern an, die mehrere tägliche Umläufe ermöglichen. Betreiber bevorzugen zudem Telematik-Abonnements, die die Routenplanung und standortbasierte Wartung optimieren, was den Bedarf an digital vernetzten Anhängerplattformen verstärkt.
Verschärfte CO₂-Normen treiben den Einsatz von Leichtbaumaterialien voran
Die EU-Verordnung 2019/1242 verpflichtet Hersteller, die flottenweiten CO₂-Emissionen bis 2025 um 15 % und bis 2030 um 30 % gegenüber den Basiswerten von 2019 zu senken[1]„Verordnung 2019/1242 über CO₂-Normen,”, Europäisches Parlament, europarl.europa.eu. Die Einhaltung dieser Vorschriften treibt die rasche Einführung von Aluminiumverkleidungen, hochfesten Stählen und Verbundplatten voran, die das typische Leergewicht um 200–300 kg reduzieren. Die Preisindizes für Aluminiumproduzenten steigen und halten den Kostendruck aufrecht, auch wenn die Nachfrage zunimmt. Gewichtseinsparungen senken zudem die Mautgebühren im Rahmen der überarbeiteten Eurovignetten-Richtlinie, was Leichtbauanhänger trotz höherer Materialkosten finanziell attraktiv macht. Laufende politische Diskussionen zur Erreichung einer 90-prozentigen Emissionsreduzierung bis 2040 sichern die langfristige Perspektive für den Leichtbau weiter ab.
Städtische Lieferzugangsregelungen begünstigen kleine Anhänger
Dutzende europäischer Städte setzen Niedrig- oder Nullemissionszonen mit Gewichtsbeschränkungen durch, die den Zugang schwerer Fahrzeuge einschränken. Londons erweiterter ULEZ und die ZFE-m-Regeln in Paris sind beispielhaft für diese Tendenz zu leichteren Fahrzeugen. Gemäß den Änderungen der Richtlinie 96/53/EG dürfen elektrische Lieferkombinationen das zulässige Gesamtgewicht um 1–2 t überschreiten, ohne städtische Privilegien zu verlieren, was Anhänger unter 3,5 t begünstigt, die zu Elektrotransportern passen. Da Städte Sperrzeiten und Ladefenster verschärfen, bieten kleine Anhänger, die schnell wenden und auf engem Raum parken können, einen greifbaren betrieblichen Vorteil.
Elektrifizierung von Flotten leichter Nutzfahrzeuge erfordert Leichtbau-Anhängerlösungen
Batteriemodule reduzieren die Anhängelast um 200–400 kg gegenüber Dieselfahrzeugen, weshalb Flotten, die auf Elektrotransporter umsteigen, ultraleichte, aerodynamisch effiziente Anhänger benötigen. Der Internationale Rat für sauberen Verkehr prognostiziert die Parität der Gesamtbetriebskosten für batterieelektrische städtische Lieferfahrzeuge zwischen 2025 und 2028 in den meisten großen EU-Städten, was elektrifizierte Flotten wirtschaftlich rentabel macht[2]„Gesamtbetriebskosten-Ausblick für batterieelektrische städtische Lieferfahrzeuge,”, Internationaler Rat für sauberen Verkehr, theicct.org. Anhängerhersteller reagieren mit isolierten Aufbauschalen unter 800 kg, rollwiderstandsarmen Achsen und integrierten Stromsystemen für Kühlung oder Hebebühnen. Einige Erstausrüster integrieren zudem Durchladekabel, um Netzanschlüsse zwischen Zugfahrzeug und Anhänger zu teilen, was mit der Verordnung über die Infrastruktur für alternative Kraftstoffe übereinstimmt, die öffentliche Ladepunkte im Abstand von 60 km auf den Kernkorridoren des transeuropäischen Verkehrsnetzes vorschreibt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Aluminium- und Stahlpreise | -0.4% | Europaweit, stärkste Auswirkung in den Fertigungszentren Deutschland und Italien | Kurzfristig (≤ 2 Jahre) |
| Volatile Dieselpreise reduzieren Investitionsausgaben der Flotten | -0.3% | Europaweit, variierend nach nationaler Kraftstoffsteuerpolitik | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen und Fahrgestellengpässe halten an | -0.2% | Deutschland, osteuropäische Produktionskorridore | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien für gelenkige leichte Nutzfahrzeuge | -0.15% | Vereinigtes Königreich, Niederlande, dicht besiedelte städtische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Aluminium- und Stahlpreise
Anhängerhersteller kämpfen mit Aluminiumpreisschwankungen, sinkenden Margen und erschwerter Beschaffung. Da die Rohstoffkosten steigen, haben die Hersteller die Listenpreise leicht angehoben. Jedoch schränkt die gesunkene Kaufkraft kleinerer Flottenoperatoren das Ausmaß dieser Preiserhöhungen ein und übt Druck auf die gesamte Wertschöpfungskette aus. Geopolitische Ereignisse, insbesondere europäische Sanktionen gegen russisches Aluminium, haben die Versorgungsengpässe verschärft. Als Reaktion darauf schließen Hersteller langfristige Verträge ab und diversifizieren ihre Beschaffung, allerdings auf Kosten zusätzlicher logistischer Herausforderungen.
Volatile Dieselkosten reduzieren Investitionsausgaben der Flotten
Straßengüterverkehrsunternehmen in Mitteleuropa kämpfen mit zunehmendem finanziellem Druck durch Kraftstoffpreisvolatilität und steigende Mautgebühren. Die Dieselpreise haben starke Schwankungen erlebt, beeinflusst durch Veränderungen bei globalen Rohölbenchmarks und nationalen Steuerpolitiken. Da Kraftstoff einen erheblichen Teil der Betriebskosten ausmacht, zwingen unerwartete Preisanstiege viele Spediteure dazu, ihre aktuellen Fahrzeuge länger zu nutzen und den Kauf neuer Anhänger aufzuschieben.
In Österreich haben die Einführung neuer Mautzuschläge und starke Erhöhungen der CO₂-basierten Gebühren die Gewinnmargen weiter geschmälert. Kleinere Betreiber mit begrenztem finanziellen Spielraum entscheiden sich zunehmend für Mietmodelle statt kapitalintensiver Käufe. Ohne klarere Sichtbarkeit bei den Kraftstoffkosten wird die Investitionsbereitschaft des Sektors wahrscheinlich verhalten bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Kühlkette treibt Premium-Wachstum voran
Dry-Box-Aufbauten behielten ihren Status als Arbeitstier und hielten im Jahr 2025 einen Anteil von 36,78 % am europäischen Markt für Anhänger leichter Nutzfahrzeuge, wobei sie allgemeine Fracht von Paketzentren bis zu Industriezwischenhändlern bedienen. Curtainsider bleiben in Mehrzweckbetrieben beliebt, die seitliches Be- und Entladen erfordern, während Plattform- und Autotransportvarianten Nischenbedürfnisse im Zusammenhang mit Bau- und Automobillogistik abdecken. Die Premiumpreismacht von Kühlanhängern gleicht die höheren Produktionskosten aus und macht das Teilsegment zu einem Gewinnpool für Hersteller mit Kühlketten-Expertise.
Kühleinheiten trugen die schnellste Expansion zum europäischen Markt für Anhänger leichter Nutzfahrzeuge bei und stiegen bis 2031 mit einer CAGR von 7,68 % aufgrund der boomenden Nachfrage nach Pharmazeutika und frischen Lebensmitteln. Das Segment profitiert von Direktlieferplattformen für Verbraucher im Lebensmittelbereich und strengeren Leitlinien für gute Vertriebspraxis, die Temperaturvalidierung und Echtzeit-Tracking vorschreiben. Neue Designs wie Schmitz Cargobulls S.Ko COOL integrieren batterieelektrische Kühlung und solarbetriebene Ladegeräte und spiegeln die Konvergenz von Kühlkettenanforderungen mit Elektrifizierungsimperativen wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anhänger-zGG: Städtischer Zugang begünstigt die leichte Kategorie
Einheiten bis 3,5 t beherrschten im Jahr 2025 51,85 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge und sollen bis 2031 mit einer CAGR von 6,25 % wachsen, was den starken regulatorischen Druck für leichtere Kombinationen in Staugebührenzonen widerspiegelt. Diese Anhänger passen perfekt zu Elektrotransportern, deren zugelassene Anhängelast selten 1,6 t überschreitet, und sie qualifizieren sich für niedrigere MAUT-Streckengebühren in Deutschland. Mittelgewichtige Anhänger zwischen 3,5–7 t halten ausgewogene Nutzlast und Volumen für regionale Lieferungen aufrecht, während schwere Modelle über 7 t dem Bau und grenzüberschreitendem Massengutverkehr dienen.
Wachsende städtische Nullemissionskorridore verstärken die wirtschaftliche Argumentation für Fahrzeuge unter 3,5 t. Flotten schätzen zudem niedrigere Versicherungsprämien und einfachere Fahrerlaubnisse, da viele EU-Staaten leichtere Kombinationen von der Klasse-C-Qualifikation befreien. Hersteller bieten modulare Fahrgestelle an, die außerhalb von Einschränkungszonen nach oben umgerüstet werden können, was die Wiederverkaufsflexibilität erhöht.
Nach Achskonfiguration: Einachser gewinnt städtischen Vorteil
Tandemachsaufbauten halten im Jahr 2025 41,72 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge. Dennoch verzeichnen Einachsanhänger die höchste Wachstumsrate von 5,78 % bis 2031, da Stadtbetriebe enge Wendekreise erfordern. Eine Einzelachse reduziert das Leergewicht um 120–150 kg und schafft zusätzliche Nutzlast für Pakete oder Kühlgüter. Kostenvorteile erstrecken sich auf Reifenverschleiß und Bremsserviceintervalle, was die Gesamtbetriebskosteneinsparungen über einen Fünfjahres-Leasingzyklus auf nahezu 8 % bringt. Neue niederländische Vorschriften erlauben nächtliche Lieferungen nur mit lärmarmen Geräten, und Einachsdesigns erfüllen diese Kriterien aufgrund der reduzierten Brems- und Fahrwerkmasse leichter.
Mehrachsvarianten bedienen weiterhin hochdichte Lasten wie Bauplatten oder Modulhäuser, bei denen die Gewichtsverteilung wichtig ist. Mautsysteme, die pro Achse berechnen, kippen die Wirtschaftlichkeit jedoch weiter zugunsten leichterer Layouts im allgemeinen Güterverkehr.
Nach Eigentumsmodell: Leasing-Flexibilität beschleunigt sich
Flottenbesessene Anlagen dominierten im Jahr 2025 mit 61,74 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge, aber die CAGR des Leasings von 5,21 % bis 2031 unterstreicht die wachsende Unsicherheit über Materialpreise und regulatorische Entwicklungen. Langzeitleasingverträge bündeln vorbeugende Wartung, Reifenwechsel und Telematik-Abonnements und wandeln unvorhersehbare Kosten in feste monatliche Gebühren um. Hersteller setzen auch Rückkaufklauseln ein, die Restwerte garantieren und das Abschreibungsrisiko bei sich ändernden Vorschriften mindern. Große Drittlogistikanbieter verhandeln nun Fünfjahres-Rahmenverträge für Tausende von Anhängern mit gemeinsamen Daten-Dashboards, die eine feinkörnige Anlagenrotation zwischen Depots ermöglichen.
Die Mietnutzung floriert bei saisonalen Betreibern in der Landwirtschaft und im Einzelhandel sowie bei kleinen Spediteuren, die sich gegen Kraftstoffpreisvolatilität absichern. Da leichte Verbundaufbauten höhere Anschaffungspreise haben, weicht das kapitalintensive Eigentum einem betriebskostenorientierten Leasing, das Zahlungsverpflichtungen verteilt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Lebensmittelsektor führt das Wachstum an
Paket- und Logistiknetzwerke machten im Jahr 2025 33,88 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge aus und spiegeln die Präferenzen der Käufer für Lieferung am nächsten Tag und Retourenabwicklung wider. Das Lebensmittel- und Getränkesegment verzeichnet jedoch die schnellste Entwicklung mit einer CAGR von 5,28 % bis 2031, da Lebensmittelhändler und Mahlzeitenkit-Anbieter temperaturzertifizierte Mikro-Hubs einrichten. Pharmazeutische Großhändler vertiefen ihre GDP-Compliance durch redundante Kühlsysteme und Echtzeit-Temperaturprotokolle, was zu höherwertigen Gerätebestellungen führt.
Baustofflieferanten halten eine solide Ausgangsbasis dank öffentlicher Bauausgaben im Rahmen nationaler Wiederaufbaupläne, während die Landwirtschaft zyklische Schwankungen in Abhängigkeit von der Erntestärke zeigt. Einzelhandels- und FMCG-Flotten schwenken auf Omnichannel-Nachschub um und verbinden Ladenlieferungen mit E-Commerce-Abholpunkten, die kleinere, häufigere Ladungen begünstigen.
Geografische Analyse
Deutschland verankerte im Jahr 2025 25,10 % des europäischen Marktes für Anhänger leichter Nutzfahrzeuge und nutzte dabei dichte Autobahnverbindungen und eine ausgereifte Lieferantenbasis mit Schwerpunkt in Nordrhein-Westfalen. Angesichts finanzieller Belastungen und unsicherer Betriebskosten verzögern Spediteure die Flottenerneuerung, was die Inlandsnachfrage nach Sattelaufliegern dämpft. Zulassungsdaten zeigen einen ausgeprägten Abwärtstrend und unterstreichen einen weit verbreiteten Trend zur Verschiebung von Ersatzkäufen. Dies ist besonders bei kleineren Betreibern ausgeprägt, die mit Kraftstoffvolatilität und engen Gewinnmargen zu kämpfen haben.
Spanien ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,37 % bis 2031. Investitionen in die Mittelmeerhafen-Logistik und grenzüberschreitende Handelsrouten mit Nordafrika steigern den Anhängerumsatz, während EU-Kohäsionsfonds die Straßenverbindungen nach Kastilien-La Mancha und Aragón modernisieren. Spanische Kühlkettenlagerhäuser vermehren sich zudem in der Nähe von Valencia und Barcelona und stimulieren die Nachfrage nach Kühlanhängern.
Trotz eines bemerkenswerten Anstiegs der Unternehmensinsolvenzen Ende 2024 hat Frankreichs Straßentransportsektor Widerstandsfähigkeit gezeigt und stabile Frachtaktivitäten aufrechterhalten. Das Vereinigte Königreich hingegen kämpft weiterhin mit den administrativen Herausforderungen des Brexit, die die internationale Logistik stark eingeschränkt haben. Ein Boom bei inländischen Paketlieferungen hat jedoch etwas Erleichterung gebracht und den Rückgang im grenzüberschreitenden Handel teilweise ausgeglichen.
Insgesamt gewinnt das übrige Europa – angeführt von Polen, Tschechien und den baltischen Staaten – wachsende Montageninvestitionen, da Erstausrüster ihre Produktion weg von energiekostenintensiven westeuropäischen Werken diversifizieren.
Regulatorisches Umfeld
Die EU-Typgenehmigung und die Sicherheitskonformität prägen die Anhängerkonstruktion und den Marktzugang in ganz Europa und stützen sich auf die Verordnung (EU) 2019/2144 (General Safety Regulation 2) sowie die UNECE-WP.29-Regelungen, die in die technischen Anforderungen der EU übernommen werden. Diese Vorschriften betreffen die Anhängerklassen O, einschließlich der Anforderungen an Anhängerausrüstung und -ausstattung, und veranlassen Hersteller dazu, konforme Hardware und Dokumentation in Standardbauten zu integrieren, statt sich auf marktspezifische Anpassungen zu verlassen.
Dekarbonisierungsbezogene Verpflichtungen verschärfen sich parallel durch die Verordnung (EU) 2019/1242 (und ihre Aktualisierungen), zusammen mit der Ausweitung von CO2-bezogenen Überwachungs- und Simulationsrahmenwerken, die die Anhängerleistung mit dem Energieverbrauch der Kombination verknüpfen. Die operative Compliance baut sich auch durch Durchsetzungsmeilensteine auf, darunter die im Juli 2026 anstehenden, zulassungsbezogenen technischen Spezifikationsfristen für bestimmte Anhängerklassen und die im Juli 2026 erfolgende Ausweitung der Anforderungen an intelligente Fahrtenschreiber auf leichte Nutzfahrzeuge im internationalen Verkehr, die in Spezifikationsentscheidungen und die grenzüberschreitende Nutzung einfließen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoffe (Stahl, Aluminium, Verbundwerkstoffe, Isolierpaneele), Achsen und Bremssysteme, Kupplungen, Aufbaufertigung und -montage sowie Endbearbeitung (einschließlich Beschichtungen im Einklang mit REACH-bezogenen Chemikalienbeschränkungen), bevor der Übergang in den Vertrieb über Händlernetze und den Direktverkauf an Flotten, Leasinggesellschaften und Vermietungsunternehmen erfolgt. Die Volatilität bei Aluminium und Stahl sowie intermittierende Engpässe bei Fahrgestellen und Komponenten haben die Bedeutung von Multi-Sourcing und längerfristigen Lieferverträgen erhöht. Gleichzeitig entwickeln sich Leichtbau- und Aerodynamikpakete von optionalen Upgrades zu zentralen technischen Prioritäten, da sich die CO2-Bilanzierungsrahmenwerke verschärfen.
Nachgelagert bewegen sich Beschaffung und Nutzung hin zu serviceorientierten Modellen, bei denen große Flotten- und Leasingkunden Anhänger mit Telematik, Wartung und Verfügbarkeitszusagen bündeln. Dies erhöht den Einfluss digitaler Plattformen und des Aftermarket-Supports auf Kaufentscheidungen. Auf der Fertigungs- und Zulieferseite ist die VECTO-basierte Behandlung der Anhänger-CO2-Werte zu einem wiederkehrenden Branchenthema geworden, wobei öffentliche Positionen großer europäischer Anhänger-OEM-Gruppen (einschließlich Schmitz Cargobull und KRONE-Wettbewerbern) das wachsende Gewicht von Compliance-Engineering, Validierungsdaten und Softwareintegration neben der Fertigungsskala hervorheben.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt moderat. Schmitz Cargobull, gestützt auf sein robustes Produktionserbe und modernste digitale Lösungen, behauptet eine bedeutende Position im regionalen Sattelaufliegermarkt. Das Unternehmen hat integrierte Telematiklösungen durch die Zusammenarbeit mit Plattformen wie Webfleet und Frotcom eingeführt. Diese Innovationen steigern die Flottentransparenz und Betriebseffizienz und vertiefen die Kundenbindung. Darüber hinaus ist Schmitz Cargobulls Leistung der Produktion von zwei Millionen Achsen ein Beweis für seine Fertigungsstärke und Vertrauenswürdigkeit[3]„Jahresbericht 2024,”, Schmitz Cargobull, cargobull.com.
KRONE stärkt seine Position durch eine Telematik-Allianz mit RIO, einer Tochtergesellschaft von Traton, die gemeinsamen Kunden in Deutschland und Österreich Live-Datenfeeds bereitstellt. Schwarzmüller investiert in seine digitale SWIT-Suite und führt Algorithmen für vorausschauende Wartung ein, die Ausfallzeiten reduzieren. Mittelgroße Unternehmen wie Ifor Williams, die ihren Umsatz durch Spezialisierung auf Vieh- und Pflanzenanhänger erzielen, sind am wenigsten von Langstreckenfrachtzyklen betroffen.
Fusionen konzentrieren sich auf die Erweiterung von Fähigkeiten: Erstausrüster betrachten digitale Dienste zunehmend als Gewinnmultiplikatoren, weshalb viele Nischen-Telematikunternehmen erwerben, um wiederkehrende Einnahmequellen zu sichern. Das Wettbewerbsfeld neigt sich daher zu einer Mischung aus Hardware-Exzellenz und Software-Ökosystemen, die Kunden über mehrjährige Leasingverträge binden.
Marktführer im Bereich europäische Anhänger leichter Nutzfahrzeuge
Böckmann Fahrzeugwerke GmbH
Debon Trailers
Humbaur GmbH
Indespension Ltd.
Ifor Williams Trailers Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorisch bedingte Effizienzanforderungen schaffen eine praktische Chance für Anhängerkonstruktionen, die den Energieverbrauch in Kombinationen senken, was die Nachfrage hin zu Leichtbaustrukturen, verbesserter Aerodynamik und digital überprüfbaren Leistungsmerkmalen verschiebt. Die Einführung von CO2-Zielwerten für Anhänger im Rahmen der Verordnung (EU) 2024/1610 (ab 2030 für neue Anhänger, bewertet über VECTO-Trailer) bietet einen konkreten Compliance-Anker, der die Produktdifferenzierung bei Leichtbaukörpern und der Optimierung von Achsen und Rollwiderstand stärkt, einschließlich vernetzter Konfigurationen, die Nutzungs- und Wartungshistorie für TCO-orientierte Käufer dokumentieren können.
Die mit der Elektrifizierung verbundene Innovation bei Anhängern geht über das Konzeptstadium hinaus, mit Fortschritten bei der Typgenehmigung und sichtbaren Produktpipelines, einschließlich E-Anhängern mit integrierten Batterien, E-Achsen und Rekuperationsfunktionen, wie in Branchen-Roadmaps (ERTRAC, April 2026) diskutiert, zusammen mit Unternehmenspläne wie denen von Trailer Dynamics, das seinem eBox-Angebot in der zweiten Jahreshälfte 2026 einen eCurtainsider und einen elektrischen Kühlanhänger hinzufügt. Gleichzeitig halten die Bedürfnisse der Kühlketten- und Pharmadistribution Kühlungs-Upgrades hoch auf der Agenda, wobei die Nachfrage auch nach integriertem Energiemanagement wächst, einschließlich batterieelektrischer Kühlkonzepte, die bereits in europäischen Angeboten sichtbar sind. Da sich mehr Aktivität in Richtung Operating-Leasing und Vermietungsflotten verschiebt, suchen Käufer verstärkt standardisierte Telematik, schnelle Teileverfügbarkeit und garantiegestützte Verfügbarkeit, was Herstellern zugutekommt, die Hardware mit skalierbaren digitalen und Aftermarket-Servicefähigkeiten kombinieren können.
Aktuelle Branchenentwicklungen
- Juli 2026: Boeckmann Fahrzeugwerke GmbH hat seine Champion-Anhängerserie neu aufgelegt, einschließlich der Modelle Champion C und Champion R. Das Update erneuert eine hochvolumige Produktlinie mit aktuellen Konfigurationen und hilft Händlern, die Spezifikationsauswahl zu standardisieren und eine schnellere Auftragsumsetzung im Einzelhandel und bei leichten Nutzfahrzeuganwendungen zu unterstützen.
- September 2025: Sono Solar (Sono Group N.V.) und Mitsubishi Heavy Industries Thermal Transport Europe (MTTE) haben ein solarbetriebenes System für elektrische Anhänger-Kühlaggregate eingeführt, das den TEF1500 eTRU und das Batteriepaket von MTTE mit Photovoltaikmodulen und Ladesteuerung von Sono Solar kombiniert. Die Integration zielt auf eine reduzierte Netzabhängigkeit und eine verbesserte Betriebsautonomie für temperaturgeführte Vorgänge ab und richtet Kühlketten-Anhängerspezifikationen auf elektrifizierte Flottenstrategien aus.
- Juli 2024: Die Verordnung (EU) 2024/1610 wurde verabschiedet und legt CO2-Reduktionsziele für neue Anhänger ab 2030 unter Anwendung des VECTO-Trailer-Simulationsansatzes fest. Dieser politische Meilenstein beschleunigt den OEM-Fokus auf aerodynamische und Leichtbautechnologien und erhöht den Wert validierter Effizienzmerkmale bei Beschaffungsentscheidungen für Anhänger.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Anhängern, die mit leichten Nutzfahrzeugen in ganz Europa verwendet werden, erfasst am Verkaufspunkt des Anhängers selbst, einschließlich neuer Anhänger für Fracht-, Service- und spezialisierte Transportbedürfnisse.
Ausgeschlossen aus dem Geltungsbereich: Wir schließen auf schwere Lkw ausgerichtete Sattelanhänger, Wohnwagen für Pkw sowie nachgelagerte Dienstleistungen wie Finanzierung, Versicherung und routinemäßige Reparaturarbeiten aus.
Übersicht der Segmentierung
- Nach Anwendung
- Curtainsider
- Kühlung
- Dry Box
- Flachbett / Plattform
- Kipper
- Autotransporter
- Sonstige Anwendungen
- Nach Anhänger-zGG
- Bis 3,5 t
- 3,5–7 t
- Über 7 t
- Nach Achskonfiguration
- Einachser
- Tandemachser
- Mehrachser
- Nach Eigentumsmodell
- Flottenbesitz
- Leasing / Miete
- Privat / Eigentümer-Betreiber
- Nach Endverbraucherbranche
- Paket und Logistik
- Bau und Baumaterialien
- Lebensmittel und Getränke
- Einzelhandel und FMCG
- Landwirtschaft und Viehzucht
- Sonstige
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Dänemark
- Estland
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Aufbau einer soliden Faktenbasis zu Anhängerproduktion und Nachfragesignalen in ganz Europa und dann der Zuordnung, wie sich diese Signale in Lieferungen und Preise von LCV-Anhängern übersetzen. Öffentliche Quellen werden verwendet, um Definitionen und Zeitreihen zu verankern, wie Eurostat-Fertigungs- und Handelsdaten, nationale Fahrzeugzulassungsbehörden, Veröffentlichungen der Europäischen Kommission zu Verkehr und Straßenverkehrssicherheit sowie UNECE-Fahrzeugregulierungsdokumente. Wir prüfen auch Zoll- und Handelsklassifikationen, soweit relevant, und gleichen sie mit Verbandspublikationen (zum Beispiel Anhänger- oder Aufbauverbände) sowie Unternehmensjahresberichten, Produktkatalogen und Investorenpräsentationen ab.
Um übersehene Akteure zu reduzieren und länderspezifische Aufteilungen realistisch zu halten, nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Nachrichten und Finanzdaten und vergleichen diese anschließend mit gemeldeten Kapazitätsveränderungen und Änderungen im Produktmix. Wo sich Lücken in öffentlich verfügbaren Statistiken zeigen (zum Beispiel dort, wo Anhängerkategorien breiter gefasst sind als der LCV-Bedarf), werden diese Annahmen zur primären Validierung markiert. Die oben aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, -validierung und Klärung offener Punkte verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf Gespräche mit Anhängerherstellern, Vertriebshändlern und Händlern, Flottenbetreibern, Vermietungs- und Leasingteilnehmern sowie Endnutzern in Branchen wie Paketzustellung und Bauwesen. Wir nutzen diese Gespräche, um durchschnittliche Verkaufspreise, länderspezifische Nachfrageverschiebungen, den Anteil spezialisierter Aufbauten (wie Kühl- und Planenaufbauten) sowie den Einfluss von Regulierungen und Nutzlastanforderungen auf Ersatzzyklen zu validieren. Da der Geltungsbereich Europa ist, gleichen wir das Feedback zwischen wichtigen westlichen Märkten und sich schneller verändernden mittel- und osteuropäischen Märkten aus, sodass das Modell das Kaufverhalten in jeder Region widerspiegelt und nicht nur den Produktionsstandort.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 13% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 20% | Manager: 49% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, bei dem Produktions-, Handelsströme und länderspezifische Nachfragesignale genutzt werden, um einen adressierbaren Anhängerpool zu rekonstruieren, der mit der LCV-Nutzung verknüpft ist. Diese Gesamtwerte werden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, wie etwa der Stichprobenerhebung häufig vorkommender Anhängerkategorien, der Anwendung typischer Preisbänder nach Anwendung und der Durchführung von Kanalprüfungen zu Lieferrichtung und Bestandsumschlag. Wo Länder nur begrenzte öffentliche Aufschlüsselungen zwischen Anhängersubtypen aufweisen, schließen wir die Lücke mit einem kleinen Satz harmonisierter Verhältnisse, die durch Interviews validiert und anschließend gegen Zulassungs- und Handelsbewegungen stresstestet werden.
Zu den im Modell verwendeten Eingaben gehören der Bestand an leichten Nutzfahrzeugen und Neuzulassungen, Logistik- und Last-Mile-Aktivitätsindikatoren, Bau- und Kleinunternehmensbetriebstrends, die Mixverschiebung zwischen Kasten-, Planen-, Kipper- und Kühlaufbauten sowie die beobachtete Richtung der Stahl- und Komponentenkosten, die die Preisentwicklung beeinflusst. Die Prognose nutzt Szenarioanalysen, gestützt durch exponentielle Glättung länderspezifischer Nachfragereihen, und der endgültige Verlauf wird nur angepasst, wenn Interview-Feedback strukturelle Veränderungen anzeigt, wie etwa regulatorisch bedingte Gewichtsbeschränkungen oder eine nachhaltige Veränderung des Ersatzzeitpunkts. Dies hält die Prognose praktisch und nachvollziehbar auf Basis beobachtbarer Variablen, die jährlich aktualisiert werden können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen, bei denen Marktgesamtwerte mit unabhängigen Signalen wie Fertigungsleistung, Import- und Exportrichtung sowie länderspezifischen Zulassungs- oder Bestandsbewegungsproxys verglichen werden. Zeigt ein Land einen plötzlichen Sprung, der nicht durch Handels- oder Nachfrageindikatoren erklärt werden kann, wird die Annahme erneut geprüft und Befragte erneut kontaktiert, um zu bestätigen, ob es sich um einen einmaligen Vertrag, eine Preisspitze oder ein Klassifizierungsproblem handelte. Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Berechnungen, Einheitenkonsistenz und Währungsumrechnungen einheitlich überprüft werden.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie regulatorischen Änderungen, Lieferengpässen oder größeren Kapazitätserweiterungen, die sich auf Lieferungen oder Preise auswirken. Unmittelbar vor der Auslieferung führen wir eine erneute Überprüfung wichtiger Eingaben durch, damit Kunden eine aktualisierte Sicht erhalten, die mit den neuesten öffentlichen Veröffentlichungen und verifiziertem Marktfeedback übereinstimmt.
Vergleich der Marktdimensionierung von Mordor Intelligence für den europäischen Markt für Anhänger für leichte Nutzfahrzeuge mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für europäische LCV-Anhänger stimmen oft nicht überein, da Unternehmen unterschiedliche Basisjahre, Anhängerdefinitionen und Preisaufbauten wählen, und diese Entscheidungen können die endgültige Zahl stärker verändern als die Wachstumsrate. Unterschiede entstehen auch, wenn manche Quellen leichte und schwere Anhängerkategorien vermischen oder wenn sie Handelswerte und Endmarktverkaufswerte als dasselbe behandeln.
Einige veröffentlichte Zahlen stützen sich auf eine breite Definition von Anhängern und Sattelanhängern und wenden dann eine einzige durchschnittliche Preisannahme über Fahrzeugklassen hinweg an. Bei Mordor Intelligence beschränkt sich die Zählung auf Umsätze mit Anhängern für leichte Nutzfahrzeuge in Europa, und die Preisgestaltung wird nach Anwendungsmix und länderspezifischen Gegebenheiten aufgebaut, was Verzerrungen durch schwerlastige Produkte und nicht vergleichbare Wertschichten reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,98 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 4,50 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und tendiert dazu, in den späteren Jahren ein höheres Wachstumsprofil anzuwenden, mit begrenzter Transparenz darüber, wie Anhänger-Anwendungsmix und länderspezifische Preisbänder behandelt wurden. |
| Handelsdaten-Verlag B | 97,90 Mrd. USD (2035) | Erfasst Anhänger und Sattelanhänger als breite Güterverkehrskategorie, und der Wert wird in nominalen Größen dargestellt, was ihn nicht direkt mit einem reinen LCV-Anhänger-Umsatzmodell vergleichbar macht. |
Betrachtet man die Zahlen im Überblick, erklärt sich die Streuung hauptsächlich durch den Produktumfang und die gemessene Wertschicht sowie durch das gewählte Ausgangsjahr. Indem das Modell an beobachtbare Nachfragesignale, anwendungsbezogene Preisgestaltung und wiederholbare Länderprüfungen gebunden bleibt, bleibt die Schätzung leichter nachvollziehbar und aktualisierbar, wenn neue Daten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Marktes für Anhänger leichter Nutzfahrzeuge?
Der europäische Markt für Anhänger leichter Nutzfahrzeuge wird im Jahr 2026 auf 3,98 Milliarden USD geschätzt und soll bis 2031 4,73 Milliarden USD erreichen.
Welches Anwendungssegment wächst am schnellsten?
Kühlanhänger führen das Wachstum mit einer CAGR von 7,68 % an, bedingt durch den wachsenden Kühlkettenbedarf in der Pharmazie und bei frischen Lebensmitteln.
Wie beeinflussen EU-CO₂-Vorschriften das Anhängerdesign?
Die Verordnung 2019/1242 und die VECTO-Messung verknüpfen Mautgebühren und Flottenziele mit dem Anhängergewicht und treiben die rasche Einführung von Leichtbaumaterialien voran.
Welche Faktoren treiben die Nachfrage nach Anhänger-Leasing an?
Materialkostenvolatilität, Unsicherheiten bei der Elektrifizierung und der Bedarf nach Telematik-Upgrades veranlassen Betreiber, flexible Leasingvereinbarungen zu bevorzugen.
Welches Land bietet die höchsten Wachstumsaussichten?
Spanien weist bis 2031 die höchste CAGR von 6,37 % auf, unterstützt durch Investitionen in die Hafenlogistik und expandierende Mittelmeerhandelsströme.
Seite zuletzt aktualisiert am:



