
Sattelauflieger-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 35.35 Milliarden US-Dollar |
| Marktgröße (2032) | 48.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.73 % |
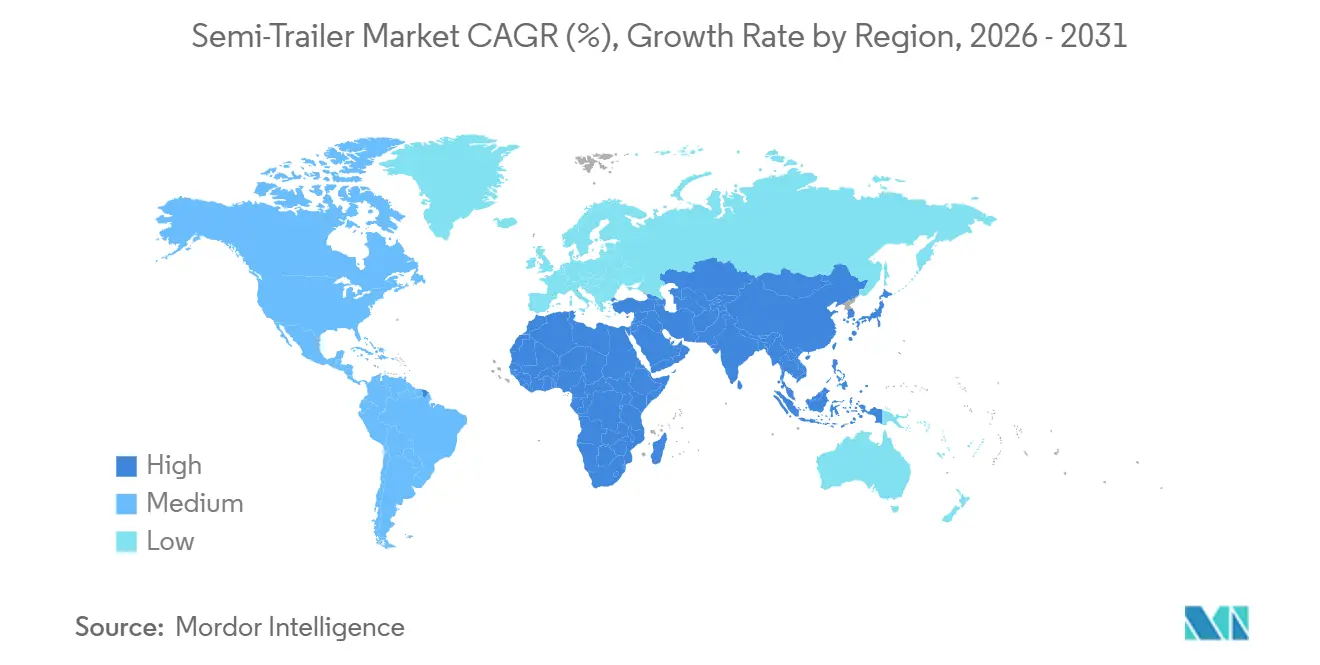
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
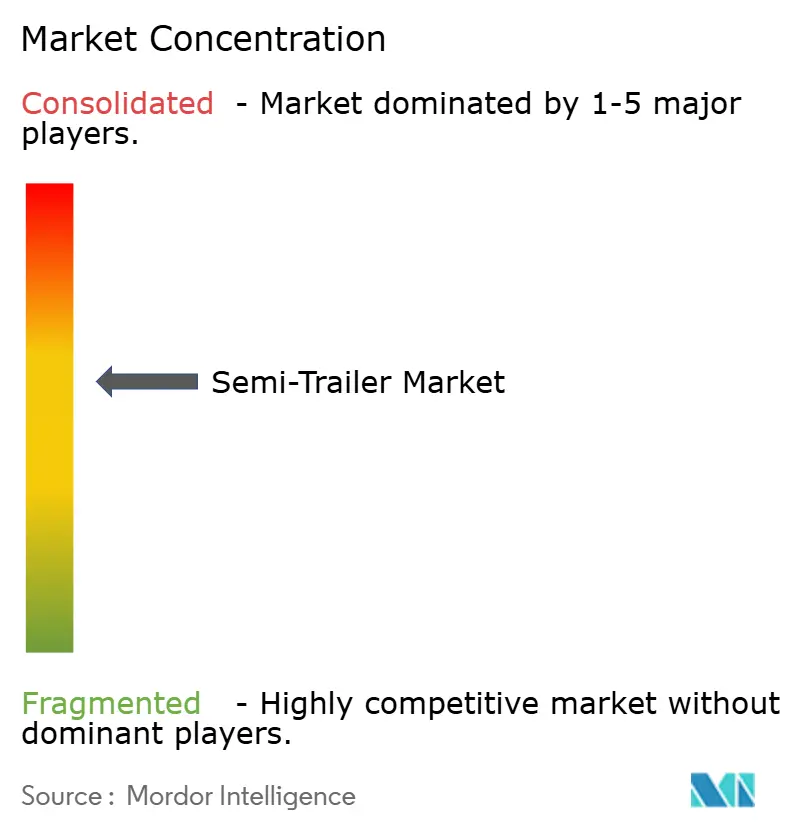
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sattelauflieger-Marktanalyse von Mordor Intelligence
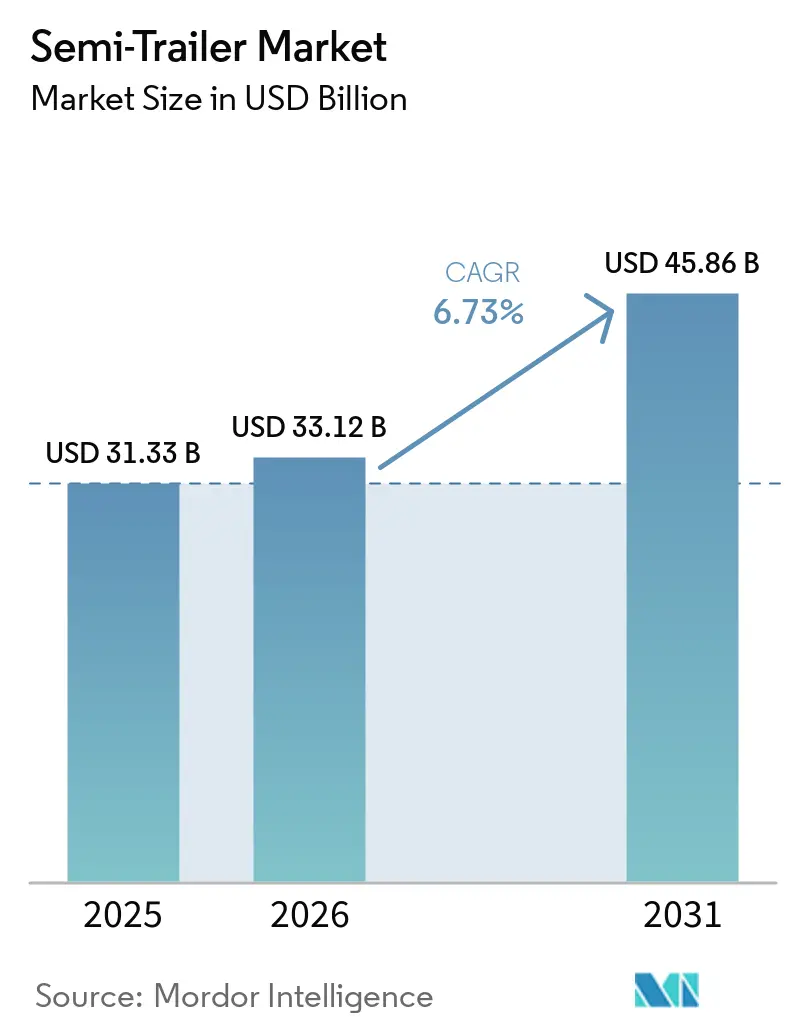
Der Sattelauflieger-Markt wurde im Jahr 2026 auf 33,12 Milliarden USD bewertet, wird für 2027 auf 35,35 Milliarden USD geschätzt und soll bis 2032 48,95 Milliarden USD erreichen, wobei zwischen 2027 und 2032 ein CAGR von 6,73 % verzeichnet wird. Die solide Nachfrage resultiert aus dem Anstieg von E-Commerce-Paketen, der Ausweitung von Kühlkettenpflichten und Infrastrukturimpulsen in wachstumsstarken Volkswirtschaften. Gleichzeitig bremsen volatile Stahlpreise und erhöhte Kreditkosten die kurzfristige Flottenerneuerung. Flottenoperatoren wägen den Anschaffungspreis elektrifizierter Achsen, leichter Verbundwerkstoffe und Telematik gegen Einsparungen bei den Gesamtbetriebskosten ab, die je nach Nutzlastdichte und regionalen Betriebszyklen variieren. Hersteller, die modulare Karosseriedesigns mit prädiktiver Wartungsanalytik kombinieren, sichern sich Kaufaufträge von Logistikunternehmen, die Ausfallzeiten minimieren möchten. Die Wettbewerbspositionierung hängt daher eher von Technologie-Rollouts, Garantielaufzeiten und Finanzierungsflexibilität als allein vom Fahrgestellpreis ab. Käufer im asiatisch-pazifischen Raum priorisieren insbesondere ISO-konforme Containerfahrgestelle, um multimodale Korridore zu nutzen, die Häfen, Rangierbahnhöfe und Industrieparks verbinden.
Wesentliche Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Trockenkoffer im Jahr 2026 einen Marktanteil von 40,85 % am Sattelauflieger-Markt, während Kühlauflieger bis 2032 voraussichtlich mit einem CAGR von 7,92 % wachsen werden.
- Nach Tonnage entfiel das Segment 25 bis 50 Tonnen im Jahr 2026 auf 42,61 % der Sattelauflieger-Marktgröße, während Auflieger unter 25 Tonnen bis 2032 den höchsten CAGR von 8,32 % erzielen sollen.
- Nach Länge in Fuß erzielten Auflieger von 28 bis 45 Fuß im Jahr 2026 einen Umsatzanteil von 56,19 %, während Konfigurationen über 45 Fuß bis 2032 mit einem CAGR von 8,12 % wachsen.
- Nach Endverbrauchsbranche entfiel Transport und Logistik im Jahr 2026 auf 40,12 % der Marktgröße; die Kühlkettenlogistik soll mit einem CAGR von 9,22 % bis 2032 das schnellste Wachstum verzeichnen.
- Nach Geografie führte der asiatisch-pazifische Raum mit 35,87 % der globalen Marktgröße im Jahr 2026; die Region Naher Osten und Afrika soll bis 2032 den höchsten CAGR von 7,42 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Frachtboom | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa und städtischen Korridoren des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Ausbau der Kühlkettenlogistik | +1.5% | Global, angeführt von Nordamerika und Europa für Pharmazeutika; asiatisch-pazifischer Raum für verderbliche Waren | Langfristig (≥ 4 Jahre) |
| Einführung von Auflieger-Telematik | +1.2% | Nordamerika und Europa (ELD-Vorschriften); aufkommende Einführung im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturimpulse | +1.0% | Asiatisch-pazifischer Raum (China, Indien), Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate), Südamerika (Brasilien, Argentinien) | Langfristig (≥ 4 Jahre) |
| Elektrifizierte Auflieger mit Rekuperationsachsen | +0.8% | Nordamerika und Europa (frühe Anwender); Pilotprogramme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regelungen für 60-Fuß-Trockenfrachtauflieger | +0.5% | Vereinigte Staaten (Pilotprojekte auf Bundesstaatenebene), Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Frachtboom
Im Jahr 2025 reagierten Logistikunternehmen auf einen erheblichen Anstieg der Paket- und Stückgutvolumina im Jahresvergleich, indem sie mehr Trockenfrachtauflieger und Curtainsider beschafften. Amazon stärkte seine Kapazitäten durch den Einsatz eigener Auflieger und erzielte über eine mehrjährige Abschreibung bemerkenswerte Senkungen der Betriebskosten pro Meile. Die regionalen Fulfillment-Center von Walmart im Mittleren Westen der Vereinigten Staaten benötigen Auflieger unter 45 Fuß mit Rolltoren, um den Durchsatz an den Laderampen zu verbessern. Der Vorstoß zur städtischen Zustellung auf der letzten Meile treibt die Einführung von Aufliegern unter 28 Fuß voran, die enge Straßen besser befahren können als ihre größeren Pendants. Ein leichter Anstieg des E-Commerce-Umsatzanteils in den Vereinigten Staaten führt zu einem erheblichen Anstieg der jährlichen Aufliegerfahrten und intensiviert die Produktionspläne nordamerikanischer Erstausrüster. Infolgedessen erzielen Hersteller, die modulare Innenausstattungen und schnell wechselbare Achsensätze anbieten, einen Preisaufschlag, selbst inmitten von Rohstoffherausforderungen.
Ausbau der globalen Kühlkettenlogistik
Die Leitlinien der Weltgesundheitsorganisation von 2024 schreiben eine kontinuierliche Temperaturüberwachung für Biologika- und Impfstoffsendungen vor, eine Vorgabe, die die Nachfrage nach Mehrzonenkühlaufliegern mit Doppelverdampfern antreibt. Carrier Transicolds elektrische Einheit Vector eCool, die 2025 mit einem Modell der zweiten Generation aktualisiert wurde, eliminiert Dieselgeneratoren und reduziert die jährlichen Betriebskosten pro Auflieger erheblich Carrier Transicold stellt leistungsstarke Verbesserungen für seine elektrische Vector TRU-Familie auf der ACT 2025 vor, Carrier, carrier.com">[1]. Die Importe der Vereinigten Staaten an frischem Obst und Gemüse aus Mexiko und Mittelamerika stiegen 2025 an, was die grenzüberschreitenden Kühlauflieger-Ströme vertiefte und standardisierte Auflieger-Spezifikationen zwischen den NAFTA-Partnern unterstützte. Die Farm-to-Fork-Strategie Europas, die darauf abzielt, die Lebensmittelverschwendung bis 2030 um 50 % zu reduzieren, treibt die Entwicklung von Schutzatmosphären-Aufliegern voran, die Sauerstoff- und Kohlendioxidwerte regulieren können Farm-to-Fork-Strategie, Europäische Kommission, ec.europa.eu">[2]. Obwohl diese Einheiten deutlich mehr kosten als herkömmliche Kühlauflieger, amortisieren Spediteure den Aufpreis durch höhere Vertragstarife und niedrigere Versicherungsselbstbehalte.
Einführung von Auflieger-Telematik und Echtzeit-Transparenz
Die Regelung der FMCSA zu elektronischen Fahrtenschreibern legte das digitale Fundament, doch im Jahr 2025 begann eine zweite Einführungswelle, die sich auf auflieger-zentrierte Telematik konzentriert, die alle 15 Minuten Achslast-, Reifendruck- und Bremsenverschleißdaten überträgt. Wabash National rüstete Tausende von Aufliegern mit seiner OnTrac-Plattform aus, sodass Disponenten Fahrzeuge umleiten und Übergewichtsstrafen vermeiden können. Europäische Flotten integrieren ähnliche Hardware, um die Anforderungen an Fahrtenschreiber gemäß dem Mobilitätspaket I, das 2026 in Kraft tritt, zu erfüllen. Auflieger-montierte GPS-Wegfahrsperren halfen laut TAPA, nordamerikanische Diebstähle im Jahr 2025 erheblich zu reduzieren, was den wirtschaftlichen Nutzen der Telematik stärkt. Prädiktive Diagnosen minimieren den Wartungsaufwand erheblich und verlängern die Lebensdauer von Fahrzeugen um bis zu 3 Jahre, was die Annahmen zur Lebenszyklusplanung neu gestaltet.
Infrastrukturimpulse in aufstrebenden Volkswirtschaften
Indiens Gati-Shakti-Nationaler-Masterplan hat enorme Investitionen in den Aufbau multimodaler Frachtkorridore gelenkt und die Nachfrage nach ISO-konformen Fahrgestellen beschleunigt, die Container wirtschaftlich zwischen Schiene und Straße transferieren. Chinas Belt-and-Road-Initiative hat über 100 Milliarden USD für neue grenzüberschreitende Autobahnen bereitgestellt, was Pritschenauflieger- und Containerfahrgestell-Bestellungen direkt ankurbelt. Saudi-Arabiens NEOM-Megaprojekt zielt darauf ab, den jährlichen Containerdurchsatz des Landes bis 2030 auf 40 Millionen TEU mehr als zu vervierfachen und damit den Bedarf an Tankaufliegern und Kühlaufliegern für petrochemische und Lebensmittelexporte zu steigern. Brasiliens Steueranreize im Rahmen von Rota 2030, die bis 2027 verlängert wurden, ermutigten lokale Erstausrüster zur Kapazitätserweiterung und verringerten damit die Importabhängigkeit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionskosten und Zinsbelastung | -0.9% | Global, mit besonderem Druck in Nordamerika und Europa aufgrund erhöhter Kreditkosten | Kurzfristig (≤ 2 Jahre) |
| Volatile Stahl- und Aluminiumpreise | -0.7% | Global, mit besonderem Einfluss auf Hersteller in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Mangelnde Ladeinfrastruktur | -0.4% | Nordamerika und Europa (Frühphase der Einführung); begrenzte Infrastruktur im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika | Langfristig (≥ 4 Jahre) |
| Regulatorische Gewichts- und Längenbeschränkungen | -0.3% | Europa (Einhaltung der Richtlinie 96/53/EG); Ausstrahlungseffekte auf Märkte, die sich an EU-Standards orientieren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Zinsbelastung
Ende 2025 blieben die US-amerikanischen Referenzzinssätze erhöht, obwohl die Federal Reserve am 10. Dezember 2025 die Zielspanne auf 3,5 %–3,75 % senkte. Diese Entscheidung reduzierte die monatlichen Leasingkosten für Standard-53-Fuß-Trockenkoffer im Vergleich zu den Vorjahren erheblich. Als Reaktion darauf verlängerten kleine Flotten, die ohnehin mit knappen Gewinnmargen zu kämpfen hatten, ihre Ersatzzyklen um einige Jahre. Ebenso veranlassten die parallelen Maßnahmen der Europäischen Zentralbank die regionalen Flotten zur Vorsicht, insbesondere bei Kühlaufliegern und Tankaufliegern mit höheren Preispunkten. Ein deutlicher Rückgang der Auftragsbücher von Leasinggesellschaften im ersten Halbjahr 2025 unterstrich deren Empfindlichkeit gegenüber Kreditkosten. Während Schwellenmärkte die Auswirkungen durch staatlich geförderte Kreditprogramme abmilderten, blieben die globalen OEM-Umsatzprognosen eng an Veränderungen der Geldpolitik gekoppelt.
Volatile Stahl- und Aluminiumpreise
Im Jahr 2025 schwankten die Warmbreitbandpreise an der LME erheblich, während auch die Aluminiumpreise eine große Bandbreite aufwiesen. Hersteller ohne Absicherungsverträge sahen sich erheblichen zusätzlichen Materialkosten pro Einheit gegenüber. Sie konnten dies jedoch teilweise durch den Wechsel zu hochfestem, niedriglegiertem Stahl ausgleichen. Chinesische Erstausrüster, die von staatlichen Subventionen und vertikal integrierten Lieferketten profitieren, können bei vergleichbaren Trockenfrachtaufliegern erhebliche Preisvorteile bieten. Kleinere Produzenten in Südamerika entschieden sich unterdessen, geplante Kapazitätserweiterungen zu verschieben und auf Preisstabilität zu warten, was die angespannten Versorgungsbedingungen verlängerte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
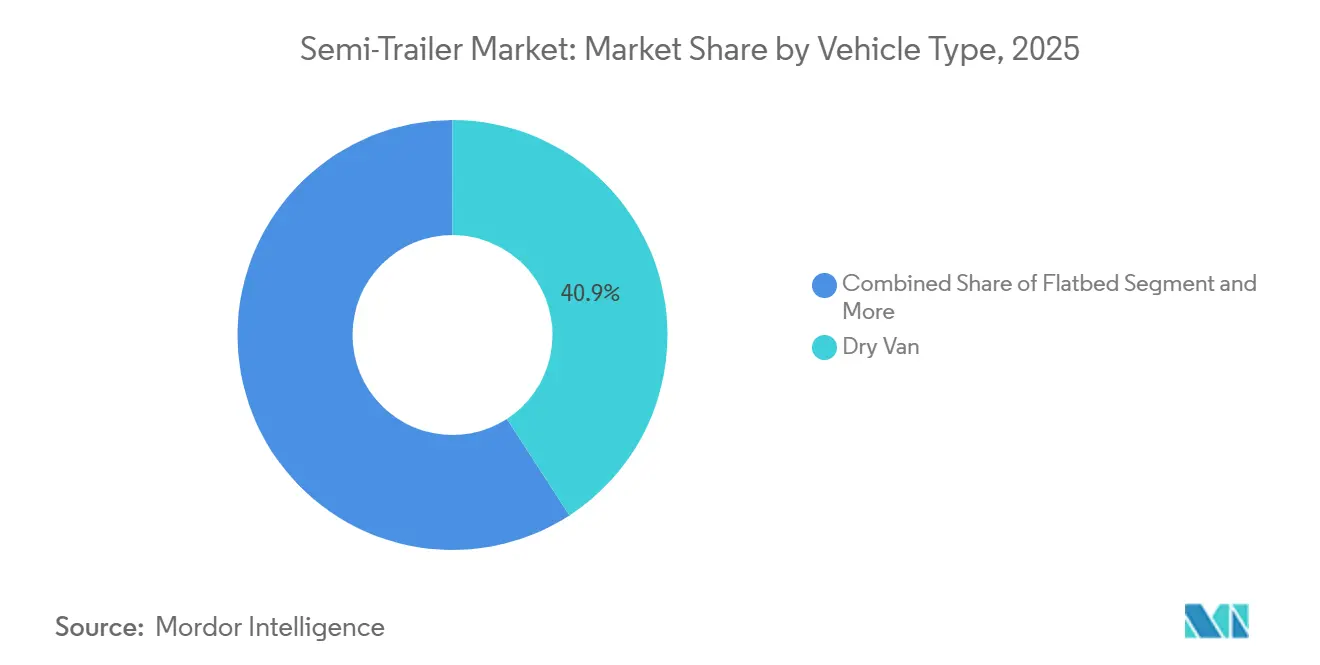
Dominanz der Trockenfrachtauflieger trifft auf Beschleunigung der KühlketteTrockenkoffer erzielten 2026 einen Marktanteil von 40,85 % am Sattelauflieger-Markt, was den breiten Einsatz im Einzel- und Konsumgüterhandel sowie auf allgemeinen Frachtrouten widerspiegelt. Kühlauflieger hingegen sollen bis 2032 mit einem CAGR von 7,92 % wachsen, einem Tempo, das alle anderen Konfigurationen übertrifft, da die Biologika-Distribution und der Frischwarenhandel zunehmen. Pritschenauflieger profitieren von zyklischen Impulsen aus Bau- und Schwermaschinenprojekten im Zusammenhang mit globalen Infrastrukturprogrammen, während Tieflader Nischenlösungen für überdimensionale Ladung wie Windturbinenkomponenten bleiben. Die Tankauflieger-Nachfrage konzentriert sich auf die Petrochemie- und Flüssiggut-Segmente, insbesondere im schieferreichen Nordamerika. Im Gegensatz dazu verbreitet sich die Beliebtheit von Curtainsidern von Europa in asiatische E-Commerce-Hubs mit hohem Volumen, die schnelles Seitenladen schätzen.
Carrier Transicold lieferte 2025 deutlich mehr Kühlauflieger aus, was bestätigt, dass Kühlkettenflotten bereit sind, in Premium-Hardware zu investieren, wenn Servicevereinbarungen minimale Verderbnisraten vorschreiben. Die Preisgestaltung bei Trockenkoffern steht unter dem Druck der Kommoditisierung, was OEMs dazu veranlasst, sich durch aerodynamische Seitenschürzen, Heckflossen und kraftstoffsparende Reifen zu differenzieren. Pritschenauflieger- und Tieflader-Hersteller vermarkten nun modulare Decksysteme, die ohne behördliche Neuzertifizierung skalierbar sind, was Spediteure anspricht, die mehrere Rechtsbereiche durchqueren. Diese Entwicklungen unterstützen auch die Nachfrage nach modularen Aufliegern, die flexible Konfigurationen für den Transport von überdimensionalen und schweren Gütern auf verschiedenen Routen und unter verschiedenen Betriebsbedingungen bieten. Der Curtainsider-Schwung in Asien folgt Japans überarbeitetem Fahrzeuggesetz, das das Seitenladen legalisiert und jährlich mehrere tausend Einheiten hinzufügen dürfte. Innovationen bei Tankaufliegern umfassen Edelstahlauskleidungen und Mehrkammerschalen, die chemische Rückfrachten in Lebensmittelqualität ermöglichen und die Auslastungsfaktoren verbessern.

Nach Tonnage:
Dominanz des mittleren Bereichs und Dynamik bei LeichtbauweiseDas Segment 25 bis 50 Tonnen entfiel 2026 auf 42,61 % der Sattelauflieger-Marktgröße und wird für mittlere Transportkorridore bevorzugt, in denen sich die Achslastvorschriften auf diesen optimalen Gewichtsbereich konzentrieren. Auflieger unter 25 Tonnen expandieren am schnellsten mit einem CAGR von 8,32 %, angetrieben durch städtische Liefervorgaben und leichte Aluminiumrahmen, die Staugebühren vermeiden. Das Segment 51 bis 100 Tonnen bedient Bergbau- und Schwerindustriekorridore in Australien und Kanada, während Plattformen über 100 Tonnen spezialisierte Güter darstellen, die Begleitfahrzeuge und Streckengenehmigungen erfordern. Leichtbaudesigns reduzieren das Leergewicht um 800–1.200 kg, ermöglichen zusätzliche Ladung ohne Achsstrafe und erzielen 3–4 % Kraftstoffeinsparungen.
Die überarbeitete Gewichts- und Abmessungsrichtlinie Europas, die 2026 in Kraft tritt, gewährt eine zusätzliche Nutzlasttoleranz von einer Tonne für Euro-VI-Auflieger und beschleunigt die Einführung von Aluminium. Schmitz Cargobull prognostiziert jährlich steigende Leichtbauaufträge bis 2028, vorwiegend in der Europäischen Union – mittlere Tonnagesegmente profitieren von standardisierten Teilen, die die Wartungslogistik für Flotten auf zeitkritischen Strecken erleichtern. Schwerlastsegmente sehen sich mit Infrastrukturbeschränkungen konfrontiert; viele südamerikanische Brücken haben eine Gewichtsbeschränkung von 40 Tonnen, was Teilladungen oder kostspielige Genehmigungen erfordert. Dreiachsige und vierachsige Anordnungen, die das Gewicht gleichmäßiger verteilen, gewinnen an Bedeutung, um die Fahrbahnintegrität zu schützen und regulatorische Toleranz zu erschließen.
Nach Länge in Fuß:
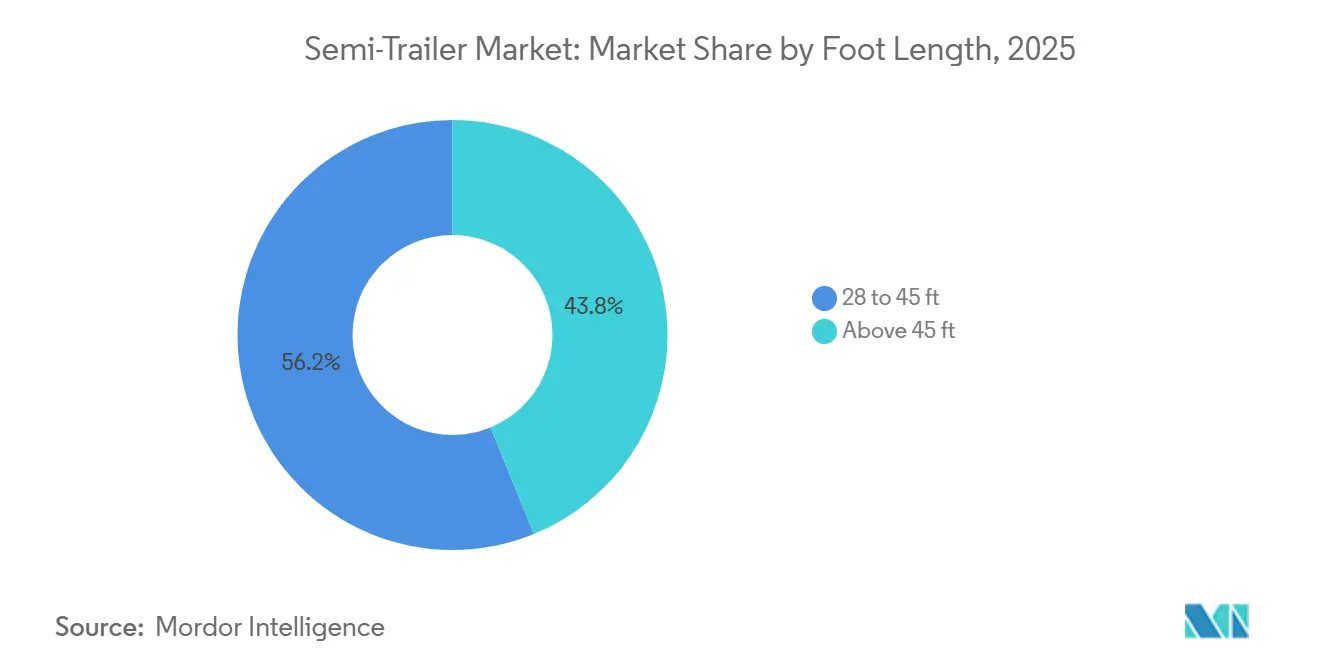
Kompakte Standards und Innovation bei verlängerten LängenAuflieger mit einer Länge von 28–45 Fuß entfielen 2026 auf 56,19 % des Umsatzanteils, was mit der herkömmlichen Dockgeometrie und den Manövrierfähigkeitsanforderungen in überfüllten Verteilzonen übereinstimmt. Einheiten über 45 Fuß steigen mit einem CAGR von 8,12 %, da nordamerikanische Behörden 60-Fuß-Trockenkoffer erproben, um die Fahrtenfrequenz zu reduzieren und die CO2-Emissionen pro Tonnenkilometer zu senken. Kompakte Längen dominieren städtische Bereiche mit engen Gassen und Parkplatzmangel, während verlängerte Einheiten Fernstraßenkorridore mit ausreichend Terminalfläche dominieren. Verschiebbare Tandemachsen und ausziehbare Achsen ermöglichen es Flotten, ihre Länge an staatsspezifische Vorschriften anzupassen und so den Bedarf an mehreren Fahrgestell-SKUs zu eliminieren.
In den Vereinigten Staaten erlauben mehrere Bundesstaaten nun 60-Fuß-Koffer, die eine deutlich größere Nutzlast als herkömmliche 53-Fuß-Modelle bieten. Diese Änderung erzielt erhebliche Kraftstoffeinsparungen für mittelgroße Spediteure in ihren Routennetzwerken. Das Nachrüsten von Einrichtungen stellt jedoch eine Herausforderung dar: Viele Docks müssen ihre Türabstände vergrößern, was erhebliche Kosten pro Standort verursacht. In Europa begrenzt die Längenbeschränkung für Auflieger die Innovation. Unterdessen präsentiert der asiatisch-pazifische Raum ein gemischtes Bild: China erlaubt längere Auflieger auf ausgewählten Autobahnen, während Japan auf den meisten Aufliegern strengere Längenbeschränkungen vorschreibt. Im Bereich Innovation werden kompakte Einheiten nun mit Kohlefaser-Wandpaneelen ausgestattet, was ihr Gesamtgewicht reduziert. Gleichzeitig werden verlängerte Auflieger mit Hinterachslenkung ausgestattet, was den Wendekreis verbessert und die Betriebsfähigkeiten steigert.
Nach Endverbrauchsbranche:
Führungsrolle der Logistik und Aufschwung der KühlketteTransport- und Logistikbetreiber entfielen 2026 auf 40,12 % der Marktgröße und nutzen Trockenkoffer und Pritschenauflieger für allgemeine Fracht, Pakete und Teilladungsanwendungen. Die Kühlkettenlogistik übertrifft mit einem CAGR von 9,22 % bis 2032, angetrieben durch den Bedarf an kontinuierlicher Temperaturgewährleistung bei Biologika und die Einhaltung von Frischwarenvorschriften. Lebensmittel und Getränke bleiben ein Kernbereich, der sowohl Kühlauflieger als auch Trockenkoffer für verpackte Waren und Schüttgutinputs umfasst. Bau- und Bergbaunutzer verlassen sich auf Pritschenauflieger und Tieflader für den Transport schwerer Ausrüstung. Gleichzeitig nutzen landwirtschaftliche Betriebe Getreidekipper und Viehtransporter, die den Tierschutzvorschriften entsprechen. Die Fertigung verteilt Komponenten über eine gemischte Flotte aus Trockenkoffern, Pritschenaufliegern und Curtainsidern.
Walmarts Engagement für lokale Erzeugnisse hat Lebensmittel- und Getränkeunternehmen dazu veranlasst, Mehrtemperaturkammern einzuführen, die es ihnen ermöglichen, gekühlte und gefrorene Waren in einer einzigen Fahrt zu transportieren. Im Bausektor setzen Akteure auf ausziehbare Pritschenauflieger, um den Bedarf an Sondertransportgenehmigungen zu vermeiden. Unterdessen experimentieren landwirtschaftliche Spediteure mit klimakontrollierten Viehtransportern, die mit Echtzeit-Tiergesundheitssensoren ausgestattet sind, um die Einhaltung der EU-Tierschutzvorschriften sicherzustellen. Einzelhändler und E-Commerce-Unternehmen entscheiden sich für Hochkubus-Koffer mit eingebauten Förderbändern, die eine Auftragskonsolidierung während der Fahrt ermöglichen und die Lieferzeiten auf der letzten Meile um bis zu 20 % reduzieren.
Geografische Analyse
Asien-Pazifik-Sattelauflieger-Markt
Der asiatisch-pazifische Raum entfiel 2026 auf 35,87 % des globalen Umsatzes, gestützt durch Chinas Belt-and-Road-Korridore, die Binnenprovinzen mit Zentralasien verbinden, sowie durch Indiens Nationale Logistikpolitik. Die Region spiegelt eine erhöhte Nachfrage nach Kühlkettenlogistik für Impfstoffe und verderbliche Waren sowie Infrastrukturaufrüstungen in chinesischen Städten der zweiten Reihe und südostasiatischen Exportzonen wider. Japans rechtliche Genehmigung von seitenladenden Curtainsidern soll die jährliche regionale Nachfrage um mehrere Einheiten steigern. Australiens Eisenerzsektor kauft weiterhin schwere Pritschenauflieger für Millionen von Tonnen Bergbauproduktion, und das E-Commerce-Wachstum in Südostasien begünstigt kompakte 28-Fuß-Koffer, die auf engen Stadtstraßen manövrierfähig sind.
Die Region Naher Osten und Afrika soll bis 2032 den höchsten CAGR von 7,42 % verzeichnen. Rasante Infrastrukturentwicklung, einschließlich umfangreicher Investitionen in Transportnetze, Smart Cities, Industriezonen und Bauprojekte in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Südafrika und Ägypten, steigert die Nachfrage in der Automobil- und Industriewertschöpfungskette. Darüber hinaus reduzieren wirtschaftliche Diversifizierungsinitiativen wie Saudi Vision 2030 und ähnliche Regierungsstrategien die Abhängigkeit von Öleinnahmen und unterstützen das Wachstum in den Bereichen Fertigung, Logistik, Bergbau und Transport.
Nordamerika wächst aufgrund der Flottenreife, erhält aber auch politische Impulse durch 60-Fuß-Trockenkoffer-Pilotprojekte. Die EPA-Phase-3-Emissionsvorschriften für Auflieger, die ab 2027 gelten, verpflichten zu aerodynamischen Schürzen und Reifen mit geringem Rollwiderstand und gestalten die Kaufspezifikationen neu. Kanadas Verkaufsvorgaben für emissionsfreie Fahrzeuge fördern die Kompatibilität mit regenerativen Achsen in elektrischen Zugmaschinen. Europas Expansion wird durch strenge Gewichts- und Längenbeschränkungen sowie erhöhte Zinssätze gehemmt, die die Ersatzhorizonte verlängern. Südamerikas Aufstieg wird durch Brasiliens Rota-2030-Steuererleichterungen für inländische Auflieger und durch Argentiniens Schieferlogistik unterstützt, die spezialisierte Tankauflieger erfordert.
Regulatorisches Umfeld
Die Anforderungen an Design, Sicherheit und Konformität von Sattelaufliegern verschärfen sich parallel zu den Dekarbonisierungsvorschriften für schwere Transportsysteme. In der Europäischen Union erweitert die Verordnung (EU) 2024/1610 die Anforderungen zur Reduzierung von Kohlendioxid (CO₂) auf Anhänger durch typgenehmigungsähnliche Rahmenbedingungen und die Validierung CO₂-reduzierender Technologien, was OEMs in Richtung Aerodynamik, Gewichtsreduzierung und elektrifizierter Anhängerfunktionen drängt, die in Zertifizierungsmodellen angerechnet werden können. Die EU hat die Konformitätsmechanismen für 2025–2029 mit der Verordnung (EU) 2026/1046 zur Berechnung von Emissionsgutschriften weiter präzisiert, während der Rat der Europäischen Union im selben Berichtszeitraum 2025–2029 gezielte Flexibilität für Hersteller gemäß der Verordnung (EU) 2019/1242 verabschiedet hat, was die Reihenfolge der Spezifikationsaufrüstungen bei Flotten und OEMs beeinflusst.
In den Vereinigten Staaten hat die FMCSA die bundesstaatlichen Kraftfahrzeugsicherheitsvorschriften für Aufliegerausrüstung und Compliance-Anforderungen weiter verfeinert. Im Februar 2026 veröffentlichte Abschlussregeln entfernten die Anforderung für Zertifizierungsetiketten oder -kennzeichnungen für Heckaufprallschutz, behielten jedoch die zugrunde liegenden Sicherheitsleistungsanforderungen bei. Die Regeln schufen auch eine Ausnahme (wirksam ab 23. März 2026) vom Verbot von Schwerkraft- und Siphon-Kraftstoffzuführungen für bestimmte Hilfspumpen (5 Gallonen oder weniger), die auf Aufliegerfahrgestellen oder -ladeflächen montiert sind. Neben diesen Aktualisierungen wird die globale Harmonisierung durch UNECE-WP.29-Vorschriften und globale technische Vorschriften vorangetrieben, auf die viele Märkte verweisen, wenn sie technische Leistungs- und Sicherheitserwartungen für im grenzüberschreitenden Fracht eingesetzte Auflieger angleichen.
Wertschöpfungskettenanalyse
Die Sattelauflieger-Wertschöpfungskette beginnt mit vorgelagerten Inputs wie warmgewalztem Stahl, Aluminium, Reifen, Achsen, Bremssystemen, Beleuchtung, Kühlaggregaten für Kühlauflieger sowie schnell wachsender Elektronik einschließlich Telematikgeräten, Sensoren und EBS-Diagnose. OEMs verarbeiten diese Inputs durch Fertigungs- und Montageschritte, darunter Rahmenschweißen, Paneelformen, Integration von Isolierung und Kühlaggregaten, Endbearbeitung und Lackierung sowie Konformitätsprüfung. Der Vertrieb erfolgt über Direktverkäufe an große Flotten und Kontraktlogistiker, Händler für KMU-Kunden und zunehmend über mehrjährige Rahmenverträge, die Hardware mit digitalen Diensten, Wartungsunterstützung und Finanzierung bündeln.
In den Jahren 2025–2026 hat sich die Wertschöpfung in Richtung integrierter Plattformen verlagert und gesicherte Kompetenzfußabdrücke durch Partnerschaften und Kapitalbeteiligungen geschaffen. Schmitz Cargobull erwarb im März 2025 eine 48-%-Beteiligung an GT Trailers, um Expertise in Aufbauten, Kühllösungen und Planen-Systemen zu kombinieren. Die Waberer's Group und die BPW Group unterzeichneten im Juni 2026 eine strategische Partnerschaft, die BPW-Achstechnologie mit Telematik (2.200 idem-Einheiten) im Rahmen einer Flottenerneuerung 2026 kombiniert und die Nachfrage nach vernetzten Auflieger-Paketen widerspiegelt. Die Kette umfasst auch spezialisierte Programme, bei denen Endverbrauchsanforderungen die Lieferantenbeteiligung und Zertifizierungswege prägen, darunter die Zusammenarbeit von Rheinmetall und Nooteboom Trailers (März 2026) zur Entwicklung und Industrialisierung militärischer Schwerlastauflieger-Lösungen für die Produktion in Rumänien sowie Hybridisierungsinitiativen für schwere Fahrzeugkombinationen, wie die Gründung eines Gemeinschaftsunternehmens von MLG und Mick Murray Welding (Juli 2026) zur Entwicklung eines hybrid-elektrischen Straßenzugs.
Wettbewerbslandschaft
Das globale Sattelauflieger-Angebot ist mäßig konzentriert. Etablierte Anbieter verlagern sich von stahlintensiven Fahrgestellen zu Aluminium und Verbundwerkstoffen, die das Leergewicht um 10–15 % reduzieren und künftigen Treibhausgasvorschriften entsprechen. Größere Erstausrüster integrieren vertikal ihre Telematik- und Kühltechniksparten, um schlüsselfertige Lösungen anzubieten und mehrjährige Verträge mit Drittlogistikanbietern zu sichern. Kleinere Neueinsteiger kontern mit schneller Anpassung für E-Commerce-Flotten und betonen Lieferzeitagilität und niedrige Mindestbestellmengen.
Die technologische Differenzierung nimmt zu. Hyliion brachte ein elektrisches Achsen-Nachrüstkit auf den Markt, das erhebliche Kraftstoffeinsparungen ohne den Kauf einer neuen Zugmaschine verspricht und auf den nordamerikanischen Bestand von Millionen von Aufliegern abzielt. Chinesische Hersteller profitieren von staatlichen Subventionen und integrierter Stahlversorgung, was ihnen ermöglicht, Preisnachlässe anzubieten, die die Margen westlicher Erstausrüster unter Druck setzen. Als Reaktion darauf heben etablierte Anbieter ihre Servicenetzwerke, Garantiebedingungen und die Einhaltung von ISO-9001-Standards hervor.
Strategische Risiken konzentrieren sich auf die Geldpolitik und die Volatilität der Rohstoffe. Zinssätze über 4 % erhöhen die Leasingkosten, insbesondere für kleine und mittlere Unternehmen, während Warmbreitbandpreisschwankungen von 700–950 USD pro Tonne die Budgetplanung verzerren. Erstausrüster mit langfristigen Stahlverträgen oder eigener Fertigung mildern die Margenerosion. Die Einführung elektrifizierter Rekuperationsachsen bleibt durch mangelnde Ladeinfrastruktur eingeschränkt, doch Pilotprojekte mit nationalen Flotten deuten auf wachsenden Schwung hin. Autonomiefähige Auflieger, die Fahrzeug-zu-Fahrzeug-Schnittstellen und redundante Bremssysteme integrieren, befinden sich in Feldversuchen und positionieren frühe Anwender für künftige Platooning-Vorschriften.
Marktführer im Sattelauflieger-Bereich
-
Schmitz Cargobull AG
-
Krone GmbH & Co. KG
-
Hyundai Translead
-
Wabash National Corporation
-
Great Dane LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sattelauflieger-Markt Unternehmen in diesem Bericht
- Wabash National Corporation
- Great Dane LLC
- Hyundai Translead
- Utility Trailer Manufacturing Company
- Schmitz Cargobull AG
- Krone GmbH & Co. KG
- China International Marine Containers Co., Ltd.
- Manac Inc.
- MAC Trailer Manufacturing Inc.
- East Manufacturing Corporation
- Stoughton Trailers LLC
- Vanguard National Trailer Corp.
- Kogel Trailer GmbH
- Wielton S.A.
- Fontaine Trailer Co.
- Pitts Trailers
- Kassbohrer Fahrzeugwerke
- Schwarzmuller Gruppe
Marktchancen und Zukunftsaussichten
Produktionslokalisierung und Kapazitätserweiterungen schaffen Raum für OEMs, die kürzere Lieferzeiten und höhere Individualisierung bieten können und dabei verschärfte Sicherheits- und emissionsbezogene Spezifikationen erfüllen. In Nordamerika kündigte Hyundai Translead Pläne zum Bau von zwei Fertigungsanlagen im Will County, Illinois, mit einer Investition von 450 Millionen USD an, die die US-amerikanische Auflieger-Produktionskapazität bis 2027 steigern soll. Reitnouer nahm den Betrieb in einer neuen 450.000 Quadratfuß großen Fertigungs- und Bearbeitungsanlage in Pennsylvania nach einer Investition von 60 Millionen USD (Mai 2026) auf. Separat erweiterte Stoughton Trailers die Kühlauflieger-Fertigungskapazität durch eine Umkonfiguration der Anlage in Evansville, die die Kühlauflieger-Bodenfläche um 87 % vergrößerte (März 2026) und die Kühlauflieger-Verfügbarkeit für die Kühlkettennachfrage im Zusammenhang mit kontinuierlichen Temperaturüberwachungsanforderungen unterstützt.
In Europa beschleunigen compliance-getriebene Spezifikationsänderungen und regulatorische Debatten die Differenzierung rund um verifizierte CO2-reduzierende Technologien, Telematik und Leichtbaukonstruktion. Schmitz Cargobull nahm im März 2026 den Betrieb in einem neuen Montagewerk in Oradea, Rumänien, für Curtainsider und Kipper auf und stärkte damit die regionale Versorgung für hochvolumige allgemeine Fracht und bauzyklisch verbundene Zyklen. Branchenproteste sind ebenfalls erkennbar: Gruppen europäischer Auflieger-Hersteller reichten Mitte 2026 Berufungen ein und organisierten Petitionen, um Änderungen an der Verordnung (EU) 2024/1610 und der VECTO-Methodik zu erwirken. Dies unterstreicht die anhaltende Unsicherheit bei der Zuweisung und Messung von Compliance-Kosten und schafft einen Weg für Lieferanten, die Leistungsvorteile mit Daten und validierten Konfigurationen belegen können, anstatt sich nur auf mechanische Upgrades zu verlassen.
Neueste Industrielle Entwicklungen in Sattelauflieger-Markt
- Juni 2026: KRONE veröffentlichte eine aktualisierte Generation seines Cool Liner Kühlaufliegers mit Designoptimierungen an der isolierten Struktur. Das Upgrade unterstützt Flotten, die ihre Temperaturkontrollleistung und Energieeffizienzanforderungen im Kühlaufliegerbetrieb verschärfen, und gibt KRONE eine aufgefrischte Produktplattform, um den Marktanteil in Premium-Kühlsegmenten zu verteidigen.
- März 2026: Schmitz Cargobull nahm den Betrieb in seinem neuen Montagewerk in Oradea, Rumänien, auf, um seine europäischen Fertigungskapazitäten zu stärken und die Sattelauflieger-Produktion auszubauen. Die Anlage konzentriert sich auf die Montage von S.CS Curtainsider-Sattelaufliegern und unterstützt die Bemühungen des Unternehmens, die Produktionskapazität zu verbessern und die wachsende Nachfrage von Transport- und Logistikbetreibern auf europäischen Märkten zu bedienen.
Sattelauflieger-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Sattelauflieger-Markt ist definiert als der Wert fabrikneuer, werksgebauter Sattelauflieger, die für den straßengebundenen Güterverkehr verkauft werden, wobei der Auflieger für die vordere Abstützung auf eine Sattelkupplung angewiesen ist. Der Marktwert wird auf Basis des Ab-Werk-Preises erfasst.
Ausschlüsse aus dem Geltungsbereich: Der Wiederverkauf gebrauchter Sattelauflieger, Mieteinnahmen sowie Händler- oder Serviceerlöse sind nicht in der Marktgröße enthalten.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Pritschenauflieger
- Trockenfrachtauflieger
- Kühlauflieger
- Tieflader
- Tankauflieger
- Curtainsider
- Sonstige Typen
- Nach Tonnage
- Unter 25 Tonnen
- 25 Tonnen – 50 Tonnen
- 51 Tonnen – 100 Tonnen
- Über 100 Tonnen
- Nach Länge in Fuß
- 28 – 45 Fuß
- Über 45 Fuß
- Nach Endverbrauchsbranche
- Transport und Logistik
- Lebensmittel und Getränke
- Bau und Bergbau
- Landwirtschaft
- Fertigung und Industriegüter
- Einzelhandel und E-Commerce
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Türkei
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer Faktenbasis für Frachtaktivitäten, Fahrzeugproduktion und Handelsströme, die die Nachfrage nach Sattelaufliegern beeinflussen. Wir stützen uns in der Regel auf öffentliche Quellen wie nationale Verkehrsministerien, Zoll- und Handelsstatistikportale, Branchen- und Straßengüterverkehrsverbände sowie Fahrzeugsicherheits- oder Konformitätsbehörden, ergänzt durch Informationen aus Geschäftsberichten von Unternehmen, Investorenpräsentationen und renommierten Logistikpublikationen.
Nach der Zusammenstellung der Basisdaten werden diese bereinigt und abgeglichen, damit die Einheiten konsistent sind. Beispielsweise werden Aufliegerproduktion und -zulassungen mit Signalen zur Flottenauslastung und makroökonomischen Indikatoren im Zusammenhang mit dem Güterverkehr abgeglichen. In einigen Fällen werden kostenpflichtige Abonnements ausschließlich zur Beschleunigung der finanziellen Unternehmensrecherche, der Patentrecherche sowie der import- und exportseitigen Sendungsüberprüfung genutzt, wenn öffentliche Datenreihen fehlen oder verzögert vorliegen. Diese Desk-Research-Quellen sind illustrativ; weitere Referenzen werden herangezogen, um spezifische Datenpunkte im Verlauf der Arbeit zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primäre Informationen werden durch Experteninterviews und strukturierte Umfragen mit Aufliegerhersteller, Komponentenlieferanten, Händlern, Flottenoperateuren und Logistikkäufern gewonnen, was uns hilft, tatsächliche Bestellmuster und Preisbewegungen zu verifizieren. Bei einem globalen Markt wie diesem ist die Abdeckung ausgewogen über die wichtigsten Nachfragezentren verteilt, und die Interviews konzentrieren sich auf Auflieger-Ersatzzyklen, regulierungsbedingte Upgrades sowie Unterschiede in der Nachfrage zwischen Fernverkehr und regionalem Verkehr.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 25 % | Vorstandsebene (CXOs): 16 % | APAC: 49 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 31 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 53 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einer Top-down- und Bottom-up-Logik, bei der der Nachfragepool aus Frachtaktivitäts- und Fahrzeugauslastungsindikatoren rekonstruiert und anschließend mit der angebotsseitigen Realität abgeglichen wird. Die Top-down-Seite stützt sich auf marktspezifische Signale wie Straßengüterverkehr in Tonnenkilometern, Zugmaschinen- und Aufliegerzulassungen, Zeitpunkt des Flottenersatzes sowie Produktionstrends in der Fertigungsindustrie, die die Versandintensität beeinflussen.
Um die Gesamtwerte praxisnah zu halten, werden selektive Bottom-up-Näherungen zur Modellvalidierung herangezogen. Dazu gehören stichprobenartige Durchschnittsverkaufspreise nach wichtigen Aufliegertypen, multipliziert mit der geschätzten Stücknachfrage, sowie Kanalüberprüfungen bei Händlern und Flotten, um zu validieren, ob die Volumina mit dem Makrobild übereinstimmen. Zu den wichtigsten Eingangsgrößen zählen Verschiebungen im Aufliegermix (Trockenkoffer gegenüber Kühlauflieger gegenüber Tieflader), Achsen- und Nutzlastpräferenzen nach Routentyp, die Stahlpreisentwicklung, die die Ab-Werk-Preise beeinflusst, sowie regulatorische Auslöser, die den Ersatz beschleunigen, einschließlich Anforderungen an Brems- und Sicherheitskonformität. Wo die Bottom-up-Abdeckung in kleineren Ländern unvollständig ist, werden Lücken mithilfe von Proxy-Variablen wie Frachtentwicklung und Alterung des Fahrzeugbestands geschlossen und anschließend durch interviewbasierte Normalisierung angepasst.
Für die Prognose wird eine Szenarioanalyse rund um Frachtentwicklung, Ersatzzyklen und Preisentwicklung angewendet, gefolgt von leichten Regressionsüberprüfungen, um die jährlichen Veränderungen konsistent mit den Nachfragetreibern zu halten. Die Annahmen werden mit Primärbefragten abgestimmt, damit der Ausblick widerspiegelt, was Flotten und Lieferanten planen, und nicht nur, was historische Trendlinien nahelegen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Quervergleiche unabhängiger Signale, sodass der Marktgesamtwert nicht von einer einzigen Datenreihe abhängt. Wir vergleichen implizite Aufliegereinheiten und -werte mit Hinweisen auf Produktionskapazitäten, der Entwicklung von Zulassungen oder des Fahrzeugbestands sowie der Preisbewegungslogik und überprüfen Ausreißer, bevor das Modell abgeschlossen wird.
Es wird ein mehrstufiger Analysten-Review-Prozess durchgeführt, bei dem fragwürdige Sprünge überarbeitet und bei Bedarf Experten erneut kontaktiert werden, um die Annahme zu bestätigen, die die Abweichung verursacht hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verändern, gefolgt von einem abschließenden Durchgang vor der Auslieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Sattelauflieger-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sattelauflieger unterscheiden sich häufig, weil Analysten nicht immer denselben Erlöspool, dasselbe Jahr oder denselben Preispunkt zugrunde legen. Diese Entscheidungen können den Gesamtwert um mehrere Milliarden verschieben. Unterschiede treten auch auf, wenn einige Studien den Schwerpunkt auf Stücklieferungen legen, während andere stärker auf wertbasierten Preisannahmen beruhen, die möglicherweise nicht dem entsprechen, was Hersteller tatsächlich berechnen.
Der Wiederverkauf gebrauchter Sattelauflieger und Mieterlöse liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was den Markt kleiner erscheinen lassen kann als Schätzungen, die Neubauten mit nachgelagerten Transaktionen und Dienstleistungen vermischen. Die Streuung ergibt sich auch daraus, wie Ab-Werk-Preise durch Stahlkostenschwankungen projiziert werden, wie der Aufliegertypenmix behandelt wird (insbesondere Kühl- und Spezialauflieger) und ob das Basisjahr auf ein Jahr mit hoher Nachfrage oder ein schwächeres Ersatzjahr festgelegt wird, gefolgt von Währungsumrechnungszeitpunkten, die globale Gesamtwerte verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,33 Milliarden USD (2025) | |
| Branchenpublizist A | 22,80 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und gibt nicht eindeutig an, ob der Wert ausschließlich Ab-Werk-Neubauerträge darstellt, was Preisaufschläge und Effekte des Spezialauflieger-Mixes unterschätzen kann. |
| Globale Unternehmensberatung B | 36,20 Milliarden USD (2024) | Gibt einen höheren Wert für 2024 an, der möglicherweise einen breiteren Erlöspool und andere Preisfortschreibungsannahmen widerspiegelt, was die Gesamtwerte über eine reine Neubau-Ab-Werk-Definition hinaus treiben kann. |
Der Vergleich zeigt, dass die größten Unterschiede in der Regel dadurch entstehen, was als Markterlös gezählt wird, welches Jahr für die Hauptkennzahl verwendet wird und wie die Preisgestaltung fortgeschrieben wird. Indem die Eingangsgrößen an beobachtbaren Frachtbedarfssignalen und einer nachvollziehbaren Preislogik ausgerichtet werden, bleibt unsere Schätzung über Regionen und Aufliegertypen hinweg leichter nachvollziehbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sattelauflieger-Markt im Jahr 2026?
Die Größe des Sattelauflieger-Marktes betrug im Jahr 2026 33,12 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate bis 2032?
Der Marktwert soll mit einem CAGR von 6,73 % wachsen und bis 2032 48,95 Milliarden USD erreichen.
Welcher Fahrzeugtyp führt die aktuelle Nachfrage an?
Trockenkoffer halten 40,85 % des Marktumsatzes 2026, unterstützt durch Einzel- und E-Commerce-Fracht.
Welche Region verzeichnet das stärkste Wachstum?
Der Nahe Osten und Afrika sollen bis 2032 den höchsten CAGR von 7,42 % verzeichnen.
Warum wachsen Kühlauflieger so schnell?
Leitlinien zur Biologikaverteilung und der wachsende Handel mit verderblichen Lebensmitteln steigern die Kühlauflieger-Nachfrage mit einem CAGR von 7,92 %.