
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 13.41 Milliarden US-Dollar |
| Marktgröße (2026) | 15.62 Milliarden US-Dollar |
| Marktgröße (2031) | 33.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.52 % |
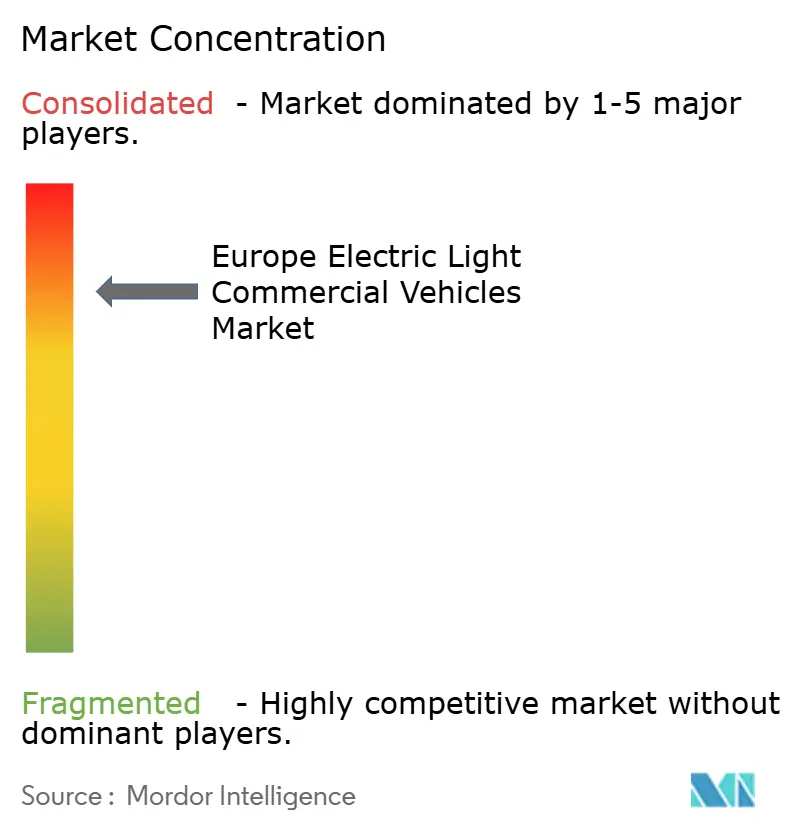
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische leichte Nutzfahrzeuge in Europa von Mordor Intelligence
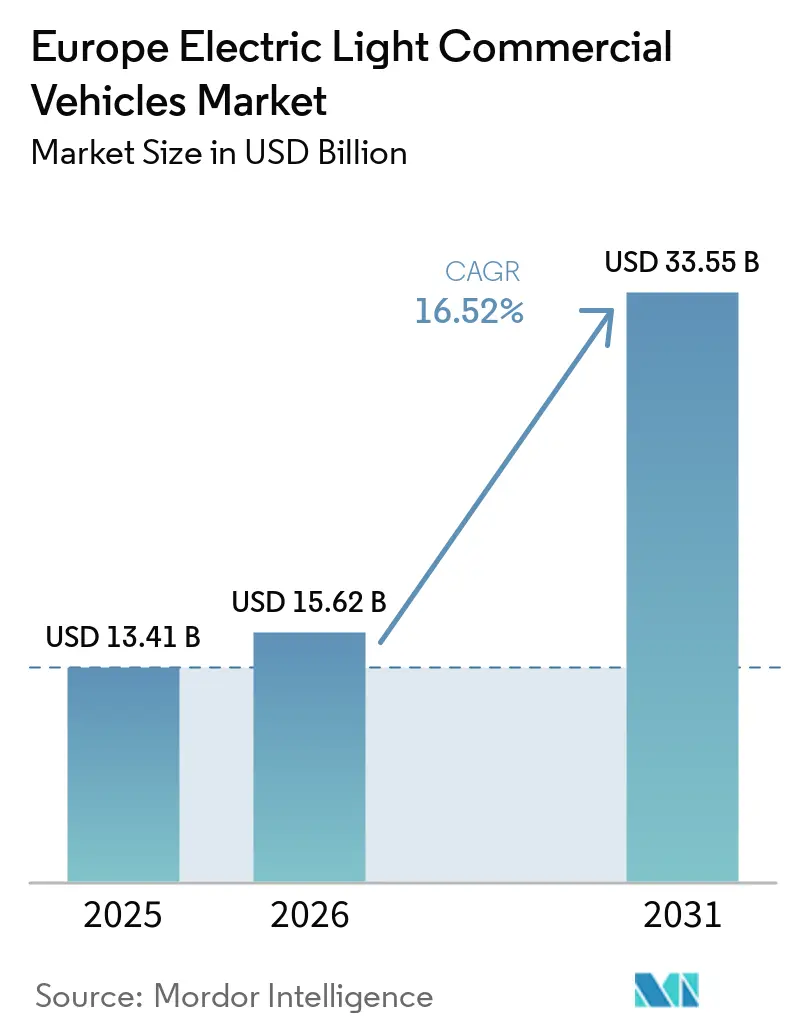
Der europäische Markt für elektrische leichte Nutzfahrzeuge wurde im Jahr 2025 auf 13,41 Milliarden USD geschätzt, wird für 2026 auf 15,62 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 33,55 Milliarden USD erreichen, mit einer CAGR von 16,52 % von 2026 bis 2031. Dekarbonisierungsvorschriften für Flotten, der rasche Rückgang der Batteriepreise und strengere EU-Flottenemissionsziele für CO₂ beschleunigen gemeinsam die Ersatzzyklen von 6 auf weniger als 4 Jahre. Stadteinfahrtsregelungen erheben mittlerweile tägliche Gebühren, die die Stromkosten bei weitem übersteigen, sodass Logistikbetreiber die Beschaffung batterieelektrischer Fahrzeuge beschleunigen, um Dieselstrafen zu vermeiden. Die gemeinsame Nutzung von Batterieplattformen für Personen- und Nutzfahrzeuge senkt die Stückkosten, während öffentlich-private Partnerschaften entlang des transeuropäischen Verkehrsnetzes sicherstellen, dass die Ladeinfrastruktur für Depots und Korridore parallel skaliert. Verzögerungen beim Netzanschluss und eine fragmentierte Typgenehmigung oberhalb von 3,5 Tonnen bleiben die wichtigsten Reibungspunkte, doch ihr Bremseffekt wird durch finanzielle Anreize und die bevorstehende Compliance-Klippe 2030 für Hersteller mehr als aufgewogen.
Wichtigste Erkenntnisse des Berichts
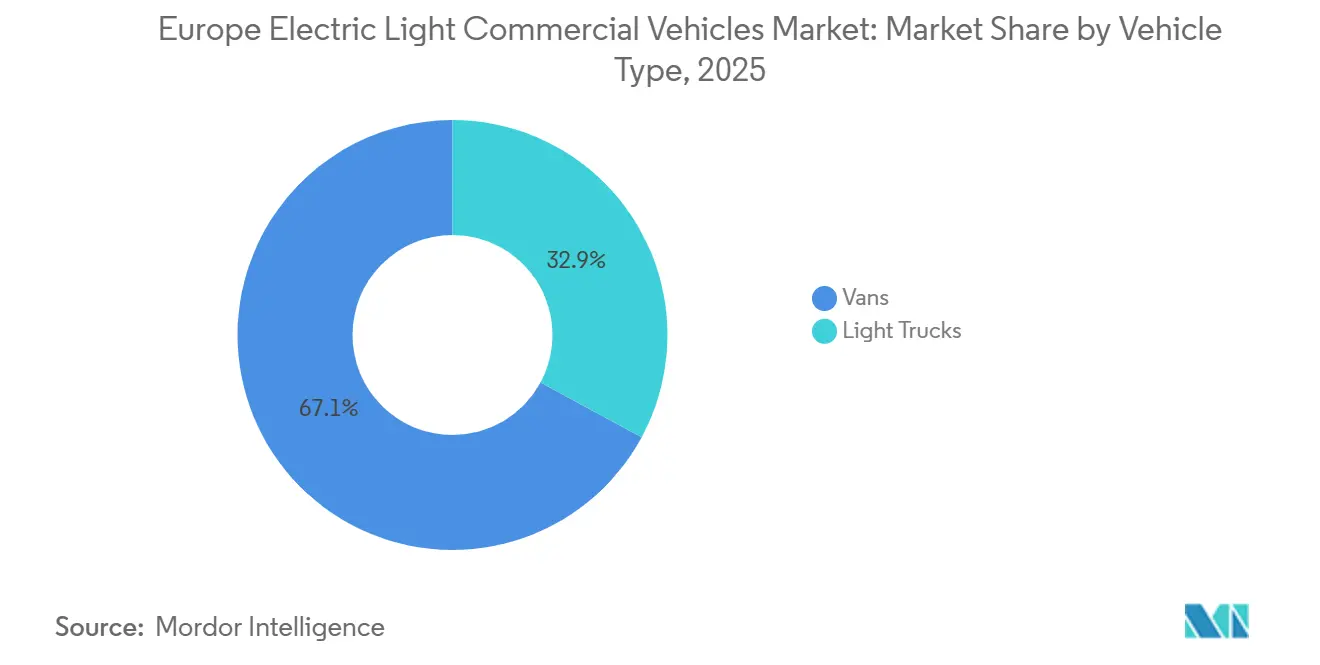
- Nach Fahrzeugtyp entfielen im Jahr 2025 67,12 % des europäischen Marktanteils für elektrische leichte Nutzfahrzeuge auf Transporter, während leichte Lastkraftwagen bis 2031 mit einer CAGR von 19,91 % wachsen sollen.
- Nach Antriebsart entfielen im Jahr 2025 80,41 % des Marktes auf batterieelektrische Varianten, während brennstoffzellenelektrische Fahrzeuge mit einer CAGR von 21,78 % zwischen 2026 und 2031 das stärkste Wachstum verzeichneten.
- Nach Tonnage entfielen im Jahr 2025 75,73 % des europäischen Marktes für elektrische leichte Nutzfahrzeuge auf leichte Fahrzeuge unter 3,5 Tonnen, während mittelschwere Modelle mit einer CAGR von 19,22 % bis 2031 zulegen.
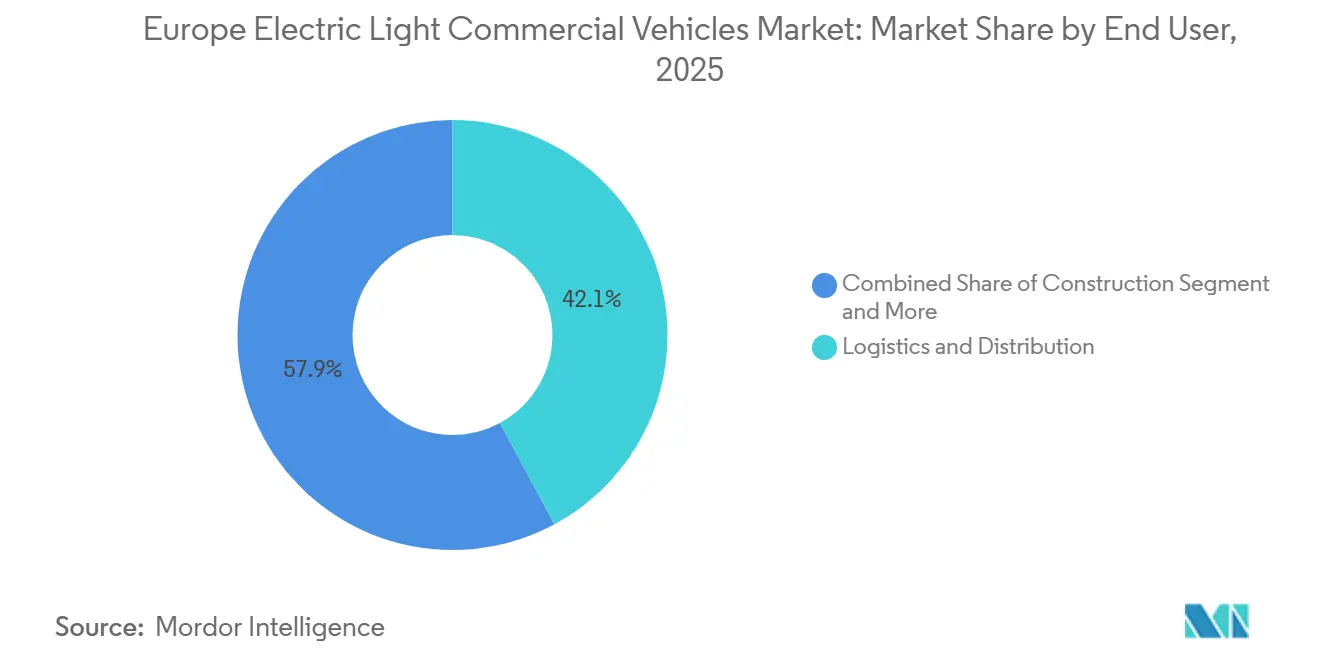
- Nach Endnutzer führte Logistik und Distribution im Jahr 2025 mit einem Umsatzanteil von 42,14 %; Bergbau- und Energieanwendungen sollen bis 2031 mit einer CAGR von 18,43 % wachsen.
- Nach Eigentumsmodell entfielen im Jahr 2025 55,33 % der Nachfrage auf Direktkäufe, während Leasing- und Flottenmanagementlösungen mit einer CAGR von 17,12 % bis 2031 wachsen.
- Nach Land hielt Deutschland im Jahr 2025 einen Anteil von 25,82 % am europäischen Markt für elektrische leichte Nutzfahrzeuge und soll bis 2031 eine CAGR von 17,81 % erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Unternehmensflotten treiben Dekarbonisierung voran | +4.2% | Deutschland, Frankreich, Vereinigtes Königreich, Benelux mit Ausstrahlungseffekten auf die nordischen Länder | Mittelfristig (2–4 Jahre) |
| Rascher Rückgang der Batteriepack-Kosten in USD/kWh | +3.8% | Gesamteuropäisch, am stärksten in den volumenstärksten Märkten Deutschland, Frankreich, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| EU-Fit-for-55-Ziele verschärfen den CO₂-Flottenemissionsdurchschnitt | +3.5% | EU27 sowie Vereinigtes Königreich und Norwegen im Rahmen der EWR-Angleichung | Kurzfristig (≤ 2 Jahre) |
| Elektrische leichte Nutzfahrzeuge erreichen Kostenparität mit Diesel in weniger als 4 Jahren | +2.3% | Westeuropäischer Kernraum (Deutschland, Frankreich, Vereinigtes Königreich, Benelux); Rückstand in Osteuropa | Mittelfristig (2–4 Jahre) |
| Städtischer Anstieg emissionsfreier Zonen | +2.1% | Große Ballungsräume: London, Paris, Amsterdam, Mailand, Madrid, Berlin | Kurzfristig (≤ 2 Jahre) |
| Ausbau öffentlich-privater Partnerschaften für Ladeinfrastruktur in TEN-T-Korridoren | +1.3% | Deutschland, Frankreich, Italien, Spanien entlang des transeuropäischen Verkehrsnetzes | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Dekarbonisierungsvorschriften für Unternehmensflotten
Multinationale Betreiber wie DHL und Amazon verpflichten sich zu Netto-Null-Zeitplänen, die einen Mindestanteil elektrischer Fahrzeuge für Letzte-Meile-Flotten vorschreiben und damit planbare Abnahmemengen schaffen, die das OEM-Investitionsrisiko senken [1]. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen schreibt Scope-3-Offenlegungen vor und integriert die Lebenszykluskohlenstoffverantwortung in Beschaffungsprotokolle. Dieser Wandel veranlasst Beschaffungsteams, Gesamtbetriebskostenmodelle zu übernehmen, die den Wert vermiedener CO₂-Emissionen betonen. Für städtische Routen unter 150 km pro Tag erreichen batterieelektrische Transporter die Kostenparität mit Dieselfahrzeugen in weniger als 3 Jahren, unter Berücksichtigung von Wartungseinsparungen und Gebühren für emissionsarme Zonen. In der temperaturgeführten Logistik senkt elektrische Kühlung nicht nur die Kosten durch den Wegfall eines zusätzlichen Diesel-Aggregats, sondern reduziert auch den Partikelausstoß in Wohngebieten. Dieser Übergang schafft einen sich selbst verstärkenden Kreislauf: Unternehmerische Klimaverpflichtungen steigern die Nachfrage, substanzielle Flottenbestellungen stärken die Restwerterwartungen, und OEMs führen spezialisierte Plattformen ein, was die Kosten weiter senkt.
Rascher Rückgang der Batteriepack-Kosten in USD/kWh
Die durchschnittlichen Batteriepreise sanken auf 115 USD pro kWh, getrieben durch die Cell-to-Pack-Integration und die zunehmende Verbreitung der Lithium-Eisenphosphat-Chemie. Europäische Gigafabriken, darunter jene von ACC, CATL und PowerCo, streben Kosten unter 90 EUR an und nutzen dabei die vertikale Integration der Kathodenvorläuferversorgung. Lithium-Eisenphosphat (LFP) treibt mittlerweile einen erheblichen Anteil der europäischen Batteriepacks für elektrische leichte Nutzfahrzeuge an und erzielt wesentliche Kosteneinsparungen bei gleichzeitig ausreichender Leistung für städtische Einsatzzyklen. Die Erreichung der Kaufpreisparität mit Dieseltransportern hängt von weiteren Modulkostensenkungen ab; bei diesem Preis konkurriert ein Batteriepack direkt mit einem Dieselantriebsstrang. Während die Volatilität der Lithiumpreise Herausforderungen mit sich bringt, ist das EU-Gesetz über kritische Rohstoffe mit seinem Schwerpunkt auf langfristigen Lieferverträgen und gestärkten lokalen Raffineriekapazitäten darauf ausgerichtet, kurzfristige Schwankungen zu dämpfen.
Verschärfung der EU-Fit-for-55-CO₂-Flottenemissionsziele
Die Flottenemissionsgrenzwerte für Transporter sinken von 153,9 g/km im Jahr 2025 auf 90,6 g/km bis 2030, mit Strafzahlungen von 95 EUR pro g/km pro Fahrzeug bei Nichteinhaltung[2]. Die Hersteller verpflichten sich daher zu einem vollständig batterieelektrischen Modellprogramm deutlich vor der Nullemissions-Frist 2035. Das Automobilpaket der Kommission von 2025 liebäugelt mit einer 90-%-Entlastungsoption, doch OEM-Modelle legen nahe, dass eine vollständige Elektrifizierung kostengünstiger ist als die Verwaltung kleiner Restvolumina konformer Hybride. Harmonisierte Typgenehmigungsverfahren gemäß Verordnung (EU) 2018/858 reduzieren die regulatorische Komplexität weiter und schützen Zulieferer vor Fragmentierung über Mitgliedstaaten hinweg. Infolgedessen sind die Produktfahrpläne für 2027–2029 auf ein dediziertes batterieelektrisches Fahrgestell ausgerichtet.
Städtische Zugangsregelungen und Ausbreitung emissionsfreier Zonen
Londons Ultra Low Emission Zone umfasst alle Stadtbezirke und erhebt eine tägliche Gebühr für nicht konforme Transporter, was die Zulassungen von Elektrofahrzeugen steigert. Amsterdam beschränkt den Dieselgüterverkehr innerhalb des A10-Rings während der Geschäftszeiten, während Paris, Mailand, Madrid und Berlin ähnliche Regelungen einführen. Überwachungskameras setzen Strafen effektiv durch, sodass die Kosteneinsparungen durch vollständige Elektrifizierung jeden verbleibenden Preisaufschlag überwiegen. Gesamteuropäische Lieferunternehmen bevorzugen zunehmend standardisierte Elektroflotten gegenüber der Verwaltung dieselbezogener Umgehungslösungen über kommunale Grenzen hinweg. Es wird erwartet, dass dieses regulatorische Umfeld die Nachfrage nach emissionsfreien leichten Nutzfahrzeugen aufrechterhalten wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Langsame Typgenehmigungszyklen für emissionsfreie Fahrgestelle über 3,5 t | -1.8% | EU27 sowie Vereinigtes Königreich, besonders fragmentiert in Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Verzögerungen beim Netzanschluss für Depot-Schnellladung über 350 kW | -1.2% | Frankreich, Italien, Spanien, Polen mit akutem Druck in Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Restwertdaten begrenzt die Leasingdurchdringung | -0.9% | Gesamteuropäisch, am stärksten in Märkten mit noch junger Verbreitung elektrischer leichter Nutzfahrzeuge (Osteuropa) | Mittelfristig (2–4 Jahre) |
| Konzentriertes Versorgungsrisiko bei Lithium-Eisenphosphat | -0.7% | Globale Lieferkette mit Exposition gegenüber europäischen Gigafabriken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsame Typgenehmigungszyklen für emissionsfreie Fahrgestelle über 3,5 t
Mittelschwere Plattformen sehen sich fragmentierten nationalen Prüfanforderungen gegenüber, was zu längeren Gesamtfahrzeuggenehmigungszeiträumen führt als bei leichten Transportern. Deutschland und Frankreich lehnen eine Zentralisierung ab, da inländische Prüflabore Zertifizierungseinnahmen generieren und damit Widerstand gegen den Vorschlag der Europäischen Kommission für ein einheitliches EU-Genehmigungsverfahren erzeugen. Infolgedessen haben Iveco und MAN die Markteinführung mittelschwerer Modelle verzögert. Diese Verzögerungen schaffen eine Versorgungslücke bei kommunalen und Bauanwendungen und verlängern die Dominanz des Diesels, während Städte Nullemissionsvorschriften für die Müllabfuhr entwickeln.
Verzögerungen beim Netzanschluss für Depot-Schnellladung über 350 kW
In Frankreich und Italien sind Verteilnetzbetreiber nicht in der Lage, Kapazitäten für Depots zu garantieren, die mehrere Megawatt benötigen. Infolgedessen warten Flotten auf notwendige Transformatoraufrüstungen. Enedis wies auf ausstehende Anfragen hin, und e-distribuzione meldete ähnliche Rückstände in der Umgebung von Mailand und Rom. Während die Integration von Solarenergie mit Speicherung die Netzabhängigkeit um die Hälfte reduzieren kann, ist dies mit erheblichen Kosten verbunden: zusätzliche Investitionen von 200.000–500.000 EUR für einen 1-MW-Standort. Diese finanzielle Belastung mindert die Einsparungen für kleinere Spediteure erheblich. Heute ist es für viele Betreiber das Ladegerät und nicht der Transporter, das das Tempo der Elektrifizierung bestimmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Führungsrolle der Transporter und Aufschwung der leichten LastkraftwagenTransporter erwirtschafteten 67,12 % des Umsatzes im Jahr 2025, gestützt durch den E-Commerce-Fulfillment-Bereich, der kubische Kapazität und eine Nutzlast von 1 Tonne schätzt. Amazons 10.000-Einheiten-Bestellung bei Rivian und DHLs 14.000-Einheiten-Streetscooter-Deal veranschaulichen Ankerbestellungen, die Depot-Ladekosten verteilen. Die Marktgröße für elektrische leichte Nutzfahrzeuge in Europa im Segment der Transporter soll sich stetig ausweiten, da die Plattformgemeinsamkeit mit Personen-MPVs den Fertigungsaufwand senkt. Leichte Lastkraftwagen, einschließlich Fahrgestell-Kabinen-Pickups, sollen jährlich um 19,91 % wachsen, da Bau- und Kommunalflotten nun emissionsfreie Nutzlasten über 1,5 Tonnen fordern. Produktfahrpläne von Ford und Volkswagen ergänzen eine Fahrzeug-zu-Last-Funktionalität, die es Besatzungen ermöglicht, Geräte direkt aus der Traktionsbatterie vor Ort zu betreiben.
Die Dominanz der Transporter bleibt bestehen, da Modelle unter 3,5 Tonnen strenge Typgenehmigungen vermeiden und für die Wechselstrom-Depotladung qualifiziert sind, doch der Schwung verlagert sich nach 2028, wenn strengere Scope-3-Regeln Versorgungs- und Telekommunikationsflotten zu batterieelektrischen Pickups drängen. Die Typgenehmigung für leichte Lastkraftwagen bleibt aufgrund von Rahmenmodifikationen für Batteriepacks schwieriger, doch die regulatorische Klarheit verbessert sich. Mit zunehmender Reife der Restwertdaten beginnen die Leasingkosten für leichte Lastkraftwagen mit denen von Transportern zu konvergieren, was die KMU-Nachfrage in ländlichen Gebieten erschließt, die bisher auf Diesel angewiesen waren.


Nach Antriebsart:
Batterieelektrisch als Kern und Brennstoffzelle als NischeBatterieelektrische Modelle erzielten im Jahr 2025 einen Marktanteil von 80,41 %, hauptsächlich weil tägliche Reichweiten unter 200 km in 75-kWh-Packs passen, die über Nacht mit 11-kW-Wechselstrom geladen werden. Brennstoffzellentransporter und leichte Lastkraftwagen wachsen jährlich um 21,78 %, ausgerichtet auf lange Regionalrouten, bei denen eine Reichweite von 400 km und eine Betankungszeit von fünf Minuten den höheren Markteinstiegspreis überwiegen. Hersteller erproben diese Fahrzeuge entlang wichtiger europäischer Transportkorridore, unterstützt durch regionale Wasserstofffördermaßnahmen.
Technisch gesehen teilt sich der Markt in kostengünstigere Batteriepacks für städtische Transporter und energiedichtere Batteriepacks für Überlandanwendungen auf. Die Kosten für grünen Wasserstoff müssen sinken, damit eine Gesamtbetriebskostenparität wahrscheinlich wird. Die Umrüstung von Pipelines im Rahmen von Wasserstoff-Backbone-Initiativen senkt jedoch die Transportkosten im Laufe der Zeit. Bis die Dichte der Wasserstofftankstellen an die Dieselversorgung heranreicht, werden batterieelektrische Fahrzeuge die meisten Flottenausschreibungen dominieren. Dual-Batterie-Optionen ermöglichen es Betreibern zudem, die Fahrzeugreichweite an die Routenanforderungen anzupassen, ohne für ungenutzte Batteriekapazität zu zahlen.
Nach Tonnage:
Leichtes Segment dominiert, mittelschwere Klasse beschleunigtFahrzeuge unter 3,5 Tonnen machten im Jahr 2025 75,73 % der Auslieferungen aus, dank einfacherer Genehmigungsverfahren, einer breiten Modellpalette und Kompatibilität mit allgegenwärtigen öffentlichen Ladegeräten von 50–150 kW. Dieses Segment des europäischen Marktes für elektrische leichte Nutzfahrzeuge wächst weiter, wenn auch langsamer, da Paketzustellzentren die Sättigung nähern. Mittelschwere Fahrzeuge (3,5–7,5 Tonnen) wachsen jährlich um 19,22 %, da Städte Diesel-Müllfahrzeuge und Versorgungsarbeitsbühnen ersetzen. Hersteller bieten nun Fahrzeuge mit höheren Nutzlastkapazitäten und integrierten Zapfwellensystemen für Hydraulikgeräte an, die betriebliche Anforderungen erfüllen, die leichte Transporter nicht erfüllen können.
Die Batteriegröße treibt die Kostendivergenz an: Leichte Transporter erzielen schnellere Amortisationszeiten, während mittelschwere Fahrzeuge längere Amortisationszeiten erfordern, sofern keine Subventionen verfügbar sind. Vorgeschlagene Emissionsreduzierungen für schwerere Lastkraftwagen verschärfen den Übergangszeitplan weiter und ermutigen Erstanwender, die regulatorische Sicherheit schätzen. Die Ladeinfrastruktur holt noch auf, wobei leistungsstarke Depot-Ladegeräte voraussichtlich in Zukunft die kommerzielle Marktreife erreichen werden.
Nach Endnutzersektor:
Logistik dominiert, Bergbau gewinnt an DynamikLogistik und Distribution beanspruchten im Jahr 2025 42,14 % des Umsatzes, da Postbetreiber und Paketriesen bis 2030 60–100 % elektrische Letzte-Meile-Flotten anstreben. Ihre vorhersehbaren Routen und zentralisierten Depots maximieren die Laderauslastung und Batterielebensdauer. Bergbau- und Energieunternehmen verzeichnen unterdessen eine CAGR von 18,43 %, da Untertageförderung und abgelegene Pipelines Batterie-Wechsel-Lastkraftwagen testen, um Dieselbelüftungskosten zu eliminieren. Bau und öffentliche Dienste folgen, hängen jedoch von Netzaufrüstungen rund um städtische Baustellen ab.
Logistikflotten genießen den klarsten Return on Investment, da das Depotladen während der nächtlichen Standzeit den gesamten Betriebszyklus abdeckt. Abgelegene Bergbaubetriebe zahlen einen Aufpreis für robustes Wärmemanagement, amortisieren diesen jedoch durch den Wegfall von Dieseltransport und Kohlenstoffsteuern. Wenn Batteriepacks modular und austauschbar werden, verkürzen stark genutzte Standorte die Ausfallzeiten weiter und schärfen die Attraktivität gegenüber Diesel auch in rauen Klimazonen.

Nach Eigentumsmodell:
Verlagerung hin zu Leasing und FlottenmanagementEigentum entfiel im Jahr 2025 auf 55,33 % der Einheiten, da große Spediteure den Direktkauf bevorzugten, um Abschreibungen geltend zu machen und den Sekundärmarktvorteil zu behalten. Leasing wächst jährlich um 17,12 %, da Echtzeit-Batteriezustandsdaten nun Restwertgarantien untermauern, die die Preislücke zu Dieselverträgen verringern. Der europäische Markt für elektrische leichte Nutzfahrzeuge verzeichnet weiterhin, dass KMU Operating-Leases wählen, die mit Laderinstallation und Wartung gebündelt sind.
Die Risikoprofile divergieren: Unternehmen mit internen Elektrifizierungsteams kaufen Vermögenswerte, um Batterie-Wechsel oder Umrüstungen zu erproben, während kleine Unternehmen die technologische Obsoleszenz auf Leasinggeber abwälzen. Abonnementangebote mit ein- bis zwölfmonatigen Laufzeiten bedienen Gig-Economy-Spitzen und saisonale Nachfrageschübe, bei denen Flexibilität die langfristigen Gesamtbetriebskosten überwiegt. Mit zunehmender Transparenz beim Batterieabbau wird Leasing zur Standardoption, außerhalb vertikal integrierter Logistikkonzerne.
Geografische Analyse
Markt für elektrische leichte Nutzfahrzeuge in Europa in Frankreich
Frankreich dominiert weiterhin die europäische Landschaft der elektrischen leichten Nutzfahrzeuge und hält im Jahr 2024 einen Marktanteil von rund 20 %. Die Führungsposition des Landes wird durch seinen umfassenden Ansatz zur Elektromobilität gestärkt, der eine robuste staatliche Unterstützung mit dem Ausbau einer umfangreichen Ladeinfrastruktur verbindet. Das Engagement der französischen Regierung für ökologische Nachhaltigkeit zeigt sich in der Umsetzung verschiedener Anreize und Maßnahmen, die die Einführung elektrischer Nutzfahrzeuge beschleunigen sollen. Diese Initiativen, verbunden mit dem strategischen Fokus des Landes auf den Aufbau eines umfassenden Ladenetzes, haben ein günstiges Ökosystem für die Einführung elektrischer leichter Nutzfahrzeuge geschaffen. Das Marktwachstum wird zusätzlich durch das wachsende Bewusstsein der Unternehmen für die langfristigen wirtschaftlichen Vorteile von Elektrofahrzeugen gefördert, einschließlich niedrigerer Betriebskosten und geringerer Wartungsanforderungen. Darüber hinaus haben die starke Automobilfertigungsbasis Frankreichs und die Expertise im Bereich der Elektrofahrzeugtechnologie eine stetige Versorgung mit innovativen Modellen elektrischer leichter Nutzfahrzeuge sichergestellt, die auf unterschiedliche gewerbliche Bedürfnisse zugeschnitten sind.
Markt für elektrische leichte Nutzfahrzeuge in Europa in Spanien
Spanien hat sich als der am schnellsten wachsende Markt im europäischen Segment der elektrischen leichten Nutzfahrzeuge etabliert, mit einem prognostizierten CAGR von rund 29 % von 2024 bis 2029. Die bemerkenswerte Wachstumsdynamik des Landes wird durch seine ambitionierten Elektrifizierungsziele und erhebliche Investitionen in die Ladeinfrastruktur unterstützt. Die spanische Automobilindustrie hat einen bedeutenden Wandel durchlaufen, wobei sich die Hersteller zunehmend auf die Produktion und Entwicklung von Elektrofahrzeugen konzentrieren. Das Engagement der Regierung zur Reduzierung von Kohlenstoffemissionen hat zur Umsetzung umfassender Unterstützungsmaßnahmen geführt, darunter Kaufanreize und Steuervorteile für Betreiber elektrischer Nutzfahrzeuge. Die strategische Lage des Landes und sein gut entwickelter Logistiksektor haben ebenfalls zur zunehmenden Einführung elektrischer leichter Nutzfahrzeuge beigetragen, insbesondere in der städtischen Zustellung und der Logistik auf der letzten Meile. Darüber hinaus hat Spaniens Schwerpunkt auf der Integration erneuerbarer Energien mit der Elektromobilität ein nachhaltiges Ökosystem geschaffen, das das langfristige Wachstum des Marktes für elektrische Nutzfahrzeuge unterstützt.
Markt für elektrische leichte Nutzfahrzeuge in Europa im Vereinigten Königreich
Das Vereinigte Königreich behauptet seine Position als wichtiger Akteur im europäischen Markt für elektrische leichte Nutzfahrzeuge, angetrieben durch seinen umfassenden Ansatz für nachhaltige Mobilität. Der Erfolg des Landes bei der Einführung elektrischer leichter Nutzfahrzeuge wird durch einen gut strukturierten Regulierungsrahmen unterstützt, der sowohl Anreize als auch Einschränkungen für konventionelle Fahrzeuge umfasst. Der klare Fahrplan der britischen Regierung zur Abschaffung von Fahrzeugen mit Verbrennungsmotor hat Unternehmen die Zuversicht gegeben, in die Umstellung auf elektrische Flotten zu investieren. Der Markt hat insbesondere von dem starken Fokus des Landes auf die Entwicklung intelligenter Ladelösungen und innovativer Finanzierungsmodelle für elektrische Nutzfahrzeuge profitiert. Städtische Zentren im gesamten Vereinigten Königreich stehen an der Spitze der Einführung von Niedrigemissionszonen, was zusätzliche Anreize für Unternehmen schafft, auf elektrische leichte Nutzfahrzeuge umzusteigen. Das robuste Ladeinfrastrukturnetz des Landes, kombiniert mit einer wachsenden Modellverfügbarkeit von sowohl inländischen als auch internationalen Herstellern, hat ein günstiges Umfeld für das Marktwachstum geschaffen.
Markt für elektrische leichte Nutzfahrzeuge in Europa in Italien
Italien hat sich als bedeutende Kraft im europäischen Markt für elektrische leichte Nutzfahrzeuge etabliert, gekennzeichnet durch seinen innovativen Ansatz für nachhaltige Mobilitätslösungen. Die Marktentwicklung des Landes wird durch eine Kombination aus nationalen und regionalen Initiativen zur Förderung der Einführung von Elektrofahrzeugen unterstützt. Italienische Städte waren besonders proaktiv bei der Umsetzung nachhaltiger städtischer Mobilitätspläne, die starke Anreize für Unternehmen geschaffen haben, auf elektrische Nutzfahrzeuge umzusteigen. Der Markt hat von Italiens starkem Erbe in der Automobilfertigung profitiert, wobei mehrere Hersteller elektrische leichte Nutzfahrzeuge im Land entwickeln und produzieren. Die Integration von Smart-City-Konzepten mit Elektromobilitätslösungen hat einzigartige Möglichkeiten für den Einsatz elektrischer leichter Nutzfahrzeuge in der städtischen Logistik geschaffen. Darüber hinaus hat Italiens Fokus auf die Entwicklung innovativer Ladelösungen, einschließlich dynamischer Ladekorridore und der Integration in intelligente Stromnetze, dazu beigetragen, Bedenken hinsichtlich der Reichweitenangst bei gewerblichen Nutzern zu zerstreuen.
Markt für elektrische leichte Nutzfahrzeuge in Europa in anderen Ländern
Der Markt für elektrische leichte Nutzfahrzeuge in anderen europäischen Ländern weist unterschiedliche Reifegrade und Einführungsraten auf, die die vielfältigen wirtschaftlichen Bedingungen und politischen Rahmenbedingungen widerspiegeln. Länder wie Deutschland, Norwegen, Schweden und Dänemark haben durch umfassende Unterstützungsmaßnahmen und den Ausbau der Infrastruktur ein starkes Engagement für Elektromobilität gezeigt. Die Benelux-Region, bestehend aus Belgien, den Niederlanden und Luxemburg, hat sich als bedeutender Markt für elektrische leichte Nutzfahrzeuge etabliert, insbesondere in der städtischen Logistik. Osteuropäische Länder, darunter Polen, die Tschechische Republik und Ungarn, verstärken schrittweise ihren Fokus auf elektrische Nutzfahrzeuge, unterstützt durch EU-weite Initiativen und Fördermittel. Die baltischen Staaten – Estland, Lettland und Litauen – entwickeln ihre Ökosysteme für Elektromobilität, während Österreich und Irland ihre Positionen durch gezielte Anreize und den Ausbau der Infrastruktur weiter stärken. Diese Märkte tragen gemeinsam zum übergeordneten europäischen Ziel eines nachhaltigen gewerblichen Transports bei und bringen jeweils einzigartige Perspektiven und Lösungen in die Elektromobilitätslandschaft ein.
Wettbewerbslandschaft
Marktkonzentration
Markt für elektrische leichte Nutzfahrzeuge in Europa in Frankreich
Stellantis, Mercedes-Benz, Volkswagen, Ford und Renault, die fünf dominierenden Akteure, beherrschen einen erheblichen Anteil der Stückverkäufe. Ihr Erfolg beruht auf vielfältigen Modellpaletten, unternehmenseigenen Finanzierungsabteilungen und umfangreichen Servicenetzwerken. Stellantis nutzt die e-STLA-Medium-Plattform über seine vier Marken hinweg und kooperiert mit ACC zur Zellbeschaffung, was die Logistikkosten effektiv senkt. Mercedes-Benz hebt sich durch das Angebot von Langstrecken-Varianten mit Wärmepumpen-Klimaanlagen hervor, die eine optimale Winterleistung gewährleisten. Volkswagen wiederum investiert erheblich in Hannover und steigert die Produktion des ID. Buzz Cargo [3].
Chinesische Akteure wie Maxus und Cenntro stören den Markt, indem sie die Listenpreise erheblich senken und kommunale Ausschreibungen gewinnen, bei denen die Gesamtanschaffungskosten den Markennamen überwiegen. Start-ups wie Arrival und Quantron setzen auf Mikrofabrik-Modelle und positionieren die Endmontage in der Nähe von Flottendepots. Diese Strategie optimiert nicht nur die Logistik für Fertigfahrzeuge, sondern ermöglicht auch die Karosserieanpassung. Arrivals Restrukturierung verdeutlicht jedoch Umsetzungsherausforderungen, insbesondere wenn Großaufträge nachlassen. In einem bemerkenswerten Trend stiegen Technologiepatente beim Europäischen Patentamt stark an, mit einem Schwerpunkt auf modularen Skateboard-Rahmen für vielseitige Radstände und Dachhöhen, alle auf einem einheitlichen Batterieträger basierend.
Es gibt ungenutztes Potenzial bei mittelschweren Brennstoffzellen-Lastkraftwagen, einem Segment, das derzeit aufgrund eines spärlichen Tankstellennetzes mit weniger als ausreichenden Standorten auf dem Kontinent zurückbleibt. Während Iveco-Nikola und Hyundai Pilotprojekte durchführen, die von der EU-Wasserstoffstrategie unterstützt werden, sprechen die Wirtschaftlichkeit bei vielen Routen angesichts der aktuellen Nutzlast-Kosten-Dynamik noch für Diesel. Batterie-Wärmemanagement entwickelt sich zu einem wichtigen Differenzierungsmerkmal; Stellantis und Renault verwenden fortschrittliche Vorkonditionierungsalgorithmen, die Batteriepacks auf dem Weg zu Depots aufheizen, um die Ladezeiten zu reduzieren. Da Batteriegarantien nun erheblich verlängert werden, stärkt sich das Vertrauen in Restwerte und verschärft den Wettbewerb zwischen unternehmenseigenen Finanzierungseinheiten und unabhängigen Leasinggesellschaften.
Marktführer in der europäischen Branche für elektrische leichte Nutzfahrzeuge
-
Stellantis N.V.
-
Renault Group
-
Volkswagen AG
-
Ford Motor Company
-
Mercedes-Benz Group AG (Mercedes-Benz Vans)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische leichte Nutzfahrzeuge in Europa Unternehmen in diesem Bericht
- Mercedes-Benz Group AG (Mercedes-Benz Vans)
- Stellantis N.V (Peugeot, Citroen, Fiat Professional, Opel/Vauxhall)
- Volkswagen AG
- Ford Motor Company
- Renault Group
- Volvo Group (Volvo Trucks, Renault Trucks)
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Maxus
- Addax Motors NV
- Iveco Group
- MAN Truck and Bus SE
- Hyundai Motor Company
- Rivian Automotive LLC
Neueste Industrielle Entwicklungen in Markt für elektrische leichte Nutzfahrzeuge in Europa
- Mai 2026: BYD stellte den Dolphin Cargo e-Van vor, ein kompaktes elektrisches Nutzfahrzeug für Flottenoperatoren. Das Fahrzeug wird von einem 204-PS-Elektromotor und einer 60,4-kWh-Batterie angetrieben und bietet eine WLTP-Reichweite von bis zu 347 Meilen im Stadtverkehr und 265 Meilen kombiniert.
- April 2026: Stellantis Italy hat Bestellungen für den neuen Leapmotor T03 Van eröffnet, ein vollständig elektrisches leichtes Nutzfahrzeug für professionelle städtische Anwendungen. Das Fahrzeug verfügt über kompakte Außenabmessungen und einen praktischen Laderaum mit einem Fassungsvermögen von bis zu 657 Litern. Der Transporter verwendet einen vollständig elektrischen Antriebsstrang und bietet eine Reichweite von bis zu 256 km mit einer einzigen Ladung.
Berichtsumfang des europäischen Marktes für elektrische leichte Nutzfahrzeuge
Der Bericht über den europäischen Markt für elektrische leichte Nutzfahrzeuge ist segmentiert nach Fahrzeugtyp (Transporter und leichte Lastkraftwagen), Antriebsart (batterieelektrisch, Plug-in-Hybrid, Hybridantrieb und brennstoffzellenelektrisch), Tonnage (leicht unter 3,5 t und mittel 3,5–7,5 t), Endnutzersektor (Logistik und Distribution, Bau, Regierung und öffentlicher Sektor, KMU und Dienstleistungen sowie Bergbau und Energie), Eigentumsmodell (Eigentum und Leasing/Flottenmanagement) und Geografie (Österreich, Belgien, Tschechische Republik, Dänemark, Estland, Frankreich, Deutschland, Irland, Italien, Lettland, Litauen, Norwegen, Polen, Russland, Spanien, Schweden, Vereinigtes Königreich und übriges Europa). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
Fahrzeugkonfiguration
| Leichte Nutzfahrzeuge |
Kraftstoffkategorie
| BEV |
| FCEV |
| HEV |
| PHEV |
Land
| Österreich |
| Belgien |
| Tschechische Republik |
| Dänemark |
| Estland |
| Frankreich |
| Deutschland |
| Irland |
| Italien |
| Lettland |
| Litauen |
| Norwegen |
| Polen |
| Russland |
| Spanien |
| Schweden |
| Vereinigtes Königreich |
| Rest Europas |
| Fahrzeugkonfiguration | Leichte Nutzfahrzeuge |
| Kraftstoffkategorie | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| Land | Österreich |
| Belgien | |
| Tschechische Republik | |
| Dänemark | |
| Estland | |
| Frankreich | |
| Deutschland | |
| Irland | |
| Italien | |
| Lettland | |
| Litauen | |
| Norwegen | |
| Polen | |
| Russland | |
| Spanien | |
| Schweden | |
| Vereinigtes Königreich | |
| Rest Europas |
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst leichte Nutzfahrzeuge.
- Fahrzeugkarosserietyp - Dazu gehören leichte Nutzfahrzeuge mit Pritschenaufbau und leichte Nutzfahrzeuge mit Kastenaufbau.
- Kraftstoffkategorie - Die Kategorie umfasst ausschließlich elektrische Antriebssysteme, einschließlich verschiedener Typen wie HEV (Hybridfahrzeuge), PHEV (Plug-in-Hybridfahrzeuge), BEV (batterieelektrische Fahrzeuge) und FCEV (Brennstoffzellenelektrofahrzeuge).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lastkraftwagen. Dieser Begriff umfasst rein elektrische Fahrzeuge oder batterieelektrische Fahrzeuge sowie Plug-in-Hybridfahrzeuge. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschluss an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEV haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu herkömmlichen Kraftstoffmotoren niedrigere Betriebskosten und weniger Motorgeräusche. Allerdings haben sie eine kürzere Reichweite und höhere Preise als ihre entsprechenden Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen sowohl rein elektrische Fahrzeuge als auch Plug-in-Hybride umfasst. |
| Plug-in-Hybrid-Elektrofahrzeug | Ein Fahrzeug, das entweder durch einen Verbrennungsmotor oder einen Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybrid-Elektrofahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der als Brennkammer bezeichnet wird, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybrid-Elektrofahrzeug | Ein Fahrzeug, das durch einen Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich durch den Verbrennungsmotor und durch Rekuperationsbremsung aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern konzipiert sind. Die Kategorie umfasst leichte Nutzfahrzeuge und schwere Nutzfahrzeuge. |
| Personenkraftwagen | Personenkraftwagen sind elektro- oder verbrennungsmotorgetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport verwendet und umfassen nicht mehr als acht Sitze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 2.722 kg (Klasse 1) und im Bereich von 2.722–4.536 kg (Klasse 2) fallen unter diese Kategorie. |
| Schwere und mittelschwere Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht im Bereich von 4.536–6.350 kg (Klasse 3), 6.350–7.257 kg (Klasse 4), 7.257–8.845 kg (Klasse 5), 8.845–11.793 kg (Klasse 6), 11.793–14.969 kg (Klasse 7) und über 14.969 kg (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich in der Regel auf ein großes Fahrzeug bezieht, das für den Personentransport über lange Strecken konzipiert ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die beim starken Komprimieren des Gases entsteht. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet in der Regel einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Ansaugrohr oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch bivalente LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren betrieben werden. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, fallen unter diese Kategorie. HEV verwenden in der Regel einen diesel-elektrischen Antriebsstrang und werden auch als Diesel-Hybrid-Elektrofahrzeuge bezeichnet. Ein HEV wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie eines HEV kann nicht über Plug-in-Geräte aufgeladen werden. |
| PHEV | PHEV werden sowohl durch eine Batterie als auch durch einen Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschluss an eine externe Ladequelle aufgeladen werden. PHEV haben eine bessere Reichweite als BEV, sind aber vergleichsweise weniger umweltfreundlich. |
| Schrägheck | Dies sind kompakte Fahrzeuge mit einer Heckklappe am hinteren Ende. |
| Stufenheck | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUV bekannt, verfügen diese Fahrzeuge über Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Passagieren konzipiert sind. Sie befördern zwischen fünf und sieben Personen und haben auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Der Marktumsatz wird durch Multiplikation des Absatzvolumens mit dem jeweiligen durchschnittlichen Verkaufspreis berechnet. Bei der Schätzung des durchschnittlichen Verkaufspreises wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologischer Fortschritt und sich verändernde Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




