
Europa E-Cargo-Bike-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
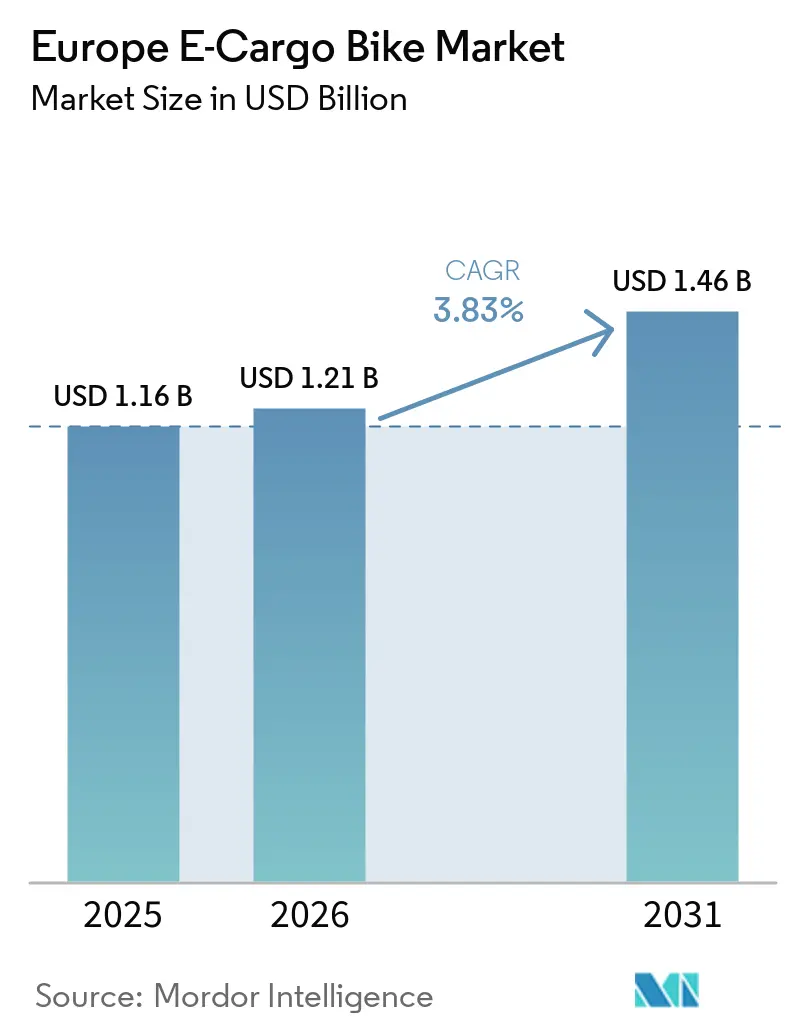
| Marktgröße im Basisjahr (2025) | 1.16 Milliarden US-Dollar |
| Marktgröße (2026) | 1.21 Milliarden US-Dollar |
| Marktgröße (2031) | 1.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.83 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa E-Cargo-Bike-Markt Analyse von Mordor Intelligence
Der europäische E-Cargo-Bike-Markt wurde im Jahr 2025 auf 1,16 Milliarden USD bewertet, wird für 2026 auf 1,21 Milliarden USD geschätzt und soll bis 2031 1,46 Milliarden USD erreichen, bei einer CAGR von 3,83 % während des Prognosezeitraums (2026–2031). Die ausgereifte Fahrradinfrastruktur Westeuropas, die Ausweitung emissionsfreier Zonen und die ESG-Ziele von Unternehmen bilden die Grundlage der aktuellen Nachfrage, während sinkende Batteriekosten und die Effizienz von Mittelmotoren die künftige Akzeptanz unterstützen. Kommunale Verbote für Verbrennungsfahrzeuge in mehreren Stadtzentren verkürzen die Lieferfenster für Dieselfahrzeuge und veranlassen Flottenoperatoren, pedalunterstützte Lastenplattformen einzusetzen, die enge Straßen schnell bewältigen. Subventionen in Deutschland und Italien verringern die Amortisationslücke weiter, und Paketdienstleister berichten von einem deutlichen Rückgang der Kosten für die letzte Meile, wenn innerstädtische Pakete von Lieferwagen auf Fahrräder verlagert werden. Strengere Beschaffungsrichtlinien von DHL, UPS und Stadtverwaltungen sichern einen stetigen Fluss von Mehrfachbestellungen, auch wenn der angebotsseitige Wettbewerb unter Spezialmarken die durchschnittlichen Verkaufspreise in Schach hält.
Wesentliche Erkenntnisse des Berichts
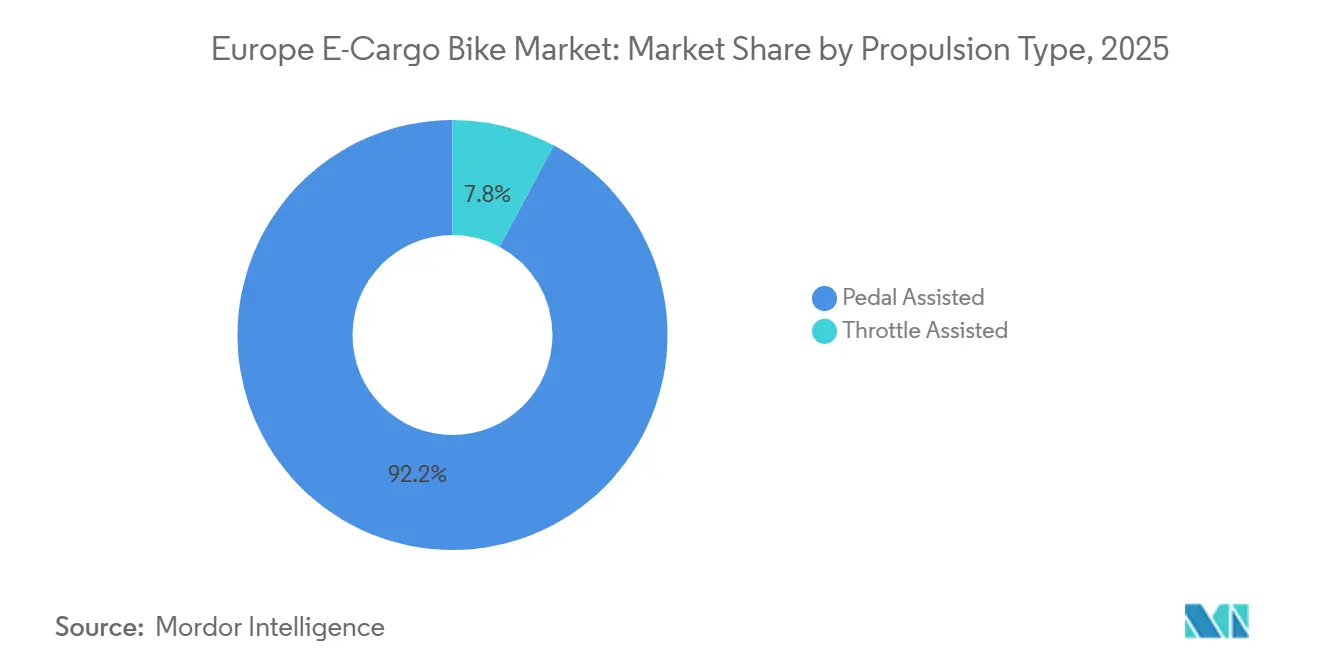
- Nach Antriebsart entfielen pedalunterstützte Systeme im Jahr 2025 auf einen Anteil von 92,15 % am europäischen E-Cargo-Bike-Markt, während Gasgriff-unterstützte Modelle bis 2031 mit einer CAGR von 4,81 % wachsen.
- Nach Batterietyp entfiel Lithium-Ionen im Jahr 2025 auf einen Anteil von 91,21 % am europäischen E-Cargo-Bike-Markt und wächst mit einer CAGR von 4,45 % bis 2031.
- Nach Motorposition entfielen Nabenmodelle im Jahr 2025 auf einen Anteil von 57,03 % am europäischen E-Cargo-Bike-Markt, während das Mittelmotor-Segment mit einer CAGR von 6,12 % bis 2031 wächst.
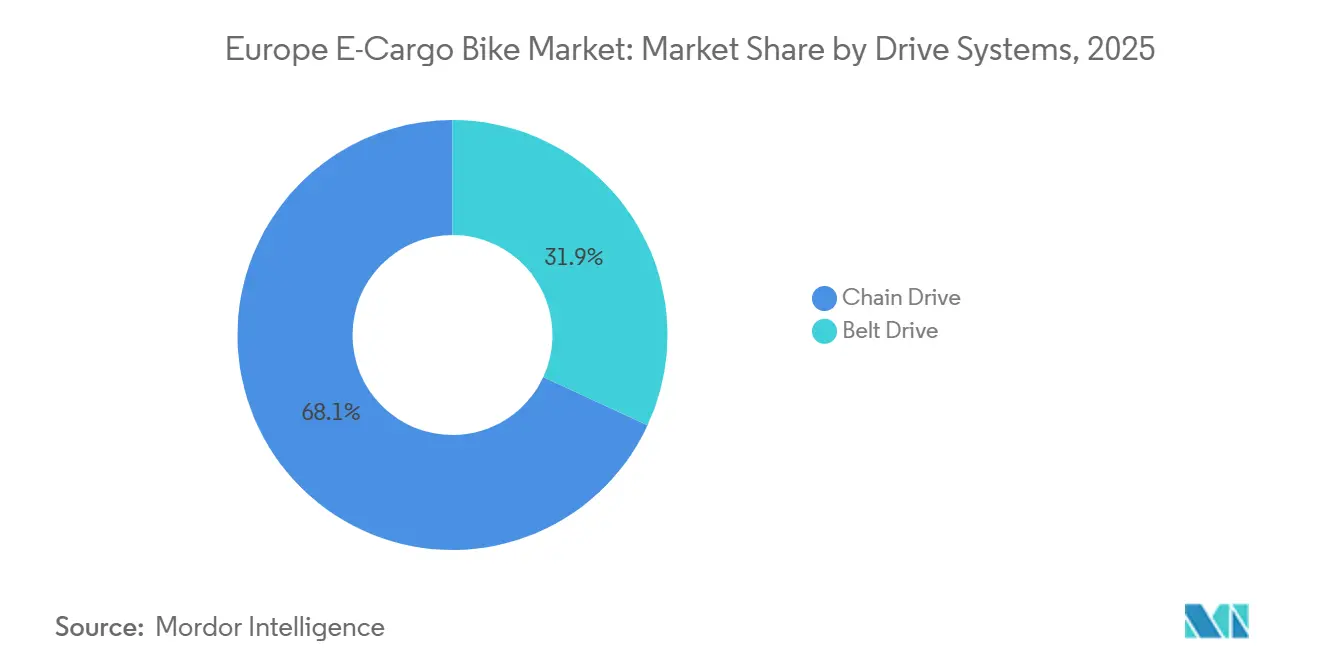
- Nach Antriebssystemen entfiel der Kettenantrieb im Jahr 2025 auf einen Anteil von 68,13 % am europäischen E-Cargo-Bike-Markt, während der Riemenantrieb mit einer CAGR von 5,02 % bis 2031 wächst.
- Nach Motorleistung erfasste das Modell unter 250 Watt im Jahr 2025 einen Anteil von 63,45 % am europäischen E-Cargo-Bike-Markt, während die Klasse von 351–500 Watt mit einer CAGR von 6,58 % bis 2031 das am schnellsten wachsende Segment darstellt.
- Nach Preisklasse entfielen Modelle im Bereich von 1.500–2.499 USD im Jahr 2025 auf einen Anteil von 33,25 %, während der Bereich von 2.500–3.499 USD mit einer CAGR von 5,81 % wachsen wird.
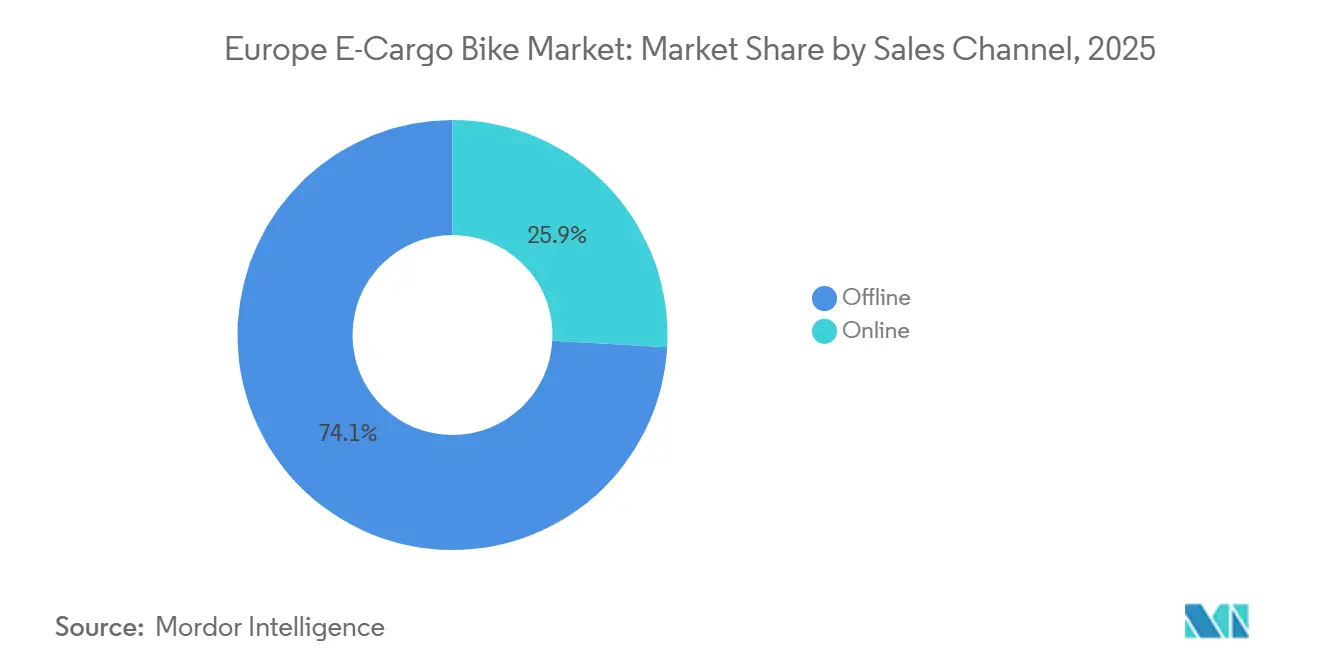
- Nach Vertriebskanal entfiel der Offline-Verkauf im Jahr 2025 auf einen Anteil von 74,12 %, während das Online-Modell mit einer CAGR von 7,58 % expandieren wird.
- Nach Endverwendung entfiel die kommerzielle Lieferung im Jahr 2025 auf einen Anteil von 56,18 % am europäischen E-Cargo-Bike-Markt, und Dienstleister wachsen mit der höchsten Rate von 6,94 % CAGR bis 2031.
- Nach Geografie führte Westeuropa im Jahr 2025 mit einem Anteil von 71,23 % am europäischen E-Cargo-Bike-Markt, während Südeuropa voraussichtlich mit einer CAGR von 5,38 % bis 2031 expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Europa E-Cargo-Bike-Markt Trends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Null-Emissions-Mandate | +1.2% | Westeuropa, Ausbreitung nach Südeuropa | Mittelfristig (2–4 Jahre) |
| Subventionen für gewerbliche Flotten | +0.9% | West-, Süd- und selektives Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Rückgang der Batteriekosten in USD/kWh | +0.8% | Global, am stärksten in West- und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum von Mikro-Fulfillment-Netzwerken | +0.7% | Kern Westeuropas, Ausweitung nach Süden | Langfristig (≥ 4 Jahre) |
| Unternehmens-ESG-Beschaffungsziele | +0.5% | West- und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Anreize für Elektrofahrzeuge mit niedriger Geschwindigkeit | +0.3% | West- und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||


Städtische Logistik-Emissionsfreiheitsmandate
Mehr als 30 europäische Städte schränken Diesellieferwagen ein oder verhängen Bußgelder, was Betreiber effektiv dazu drängt, auf pedalunterstützte Lastenfahrräder umzusteigen, die Staugebühren und Parkbußgelder vermeiden [1]„ZEZ-Umsetzungsplan,” Stadt Amsterdam, amsterdam.nl. Die Einführung in Amsterdam im Jahr 2025, das Pariser Verbot für Dieselfahrzeuge vor Baujahr 2011 und die Ausweitung der Londoner ULEZ haben jeweils zu Pilotflotten geführt, die die Lieferwagenkilometer in innerstädtischen Bereichen erheblich reduziert haben. Da der EU-Rahmen für städtische Mobilität eine breitere Angleichung signalisiert, betrachten Logistikunternehmen E-Cargo-Bikes nun als unverzichtbar für die Einhaltung von Vorschriften und nicht mehr als bloße Experimente. Flottenmanager berichten von deutlichen Verbesserungen bei der Abgabedichte, da Fahrräder am Bordstein parken können, ohne nach einem Stellplatz suchen zu müssen, was die Arbeitszeit pro Paket reduziert. Diese Kombination aus regulatorischen Maßnahmen und betrieblichen Effizienzgewinnen schafft eine solide Nachfragebasis bis 2031.
Subventionen für kommerzielle E-Cargo-Bike-Flotten
Finanzielle Anreize senken die Anschaffungspreise und beschleunigen die Amortisationszeiten. Italiens Ökobonus 2024 bietet erhebliche Unterstützung pro Einheit, während Deutschland nennenswerte Erstattungen gewährt [2]„Ökobonus Zweiräder 2024,” Italienisches Ministerium für wirtschaftliche Entwicklung, mimit.gov.it. Die Niederlande bieten zwar geringere Beträge, erlauben jedoch deren Kombination mit kommunalen Boni. Diese Programme erschöpfen ihre Budgets häufig schnell, was eine Nachfrage verdeutlicht, die die fiskalischen Prognosen übersteigt. Frankreich hat nationale Mittel auf Elektrofahrzeuge umgeleitet, doch große Städte springen mit lokaler Unterstützung ein, was Beschaffungsteams dazu zwingt, diese komplexe Landschaft zu navigieren. Trotz der administrativen Herausforderungen verkürzen diese Anreize die Abschreibungszeiträume für häufig genutzte Flotten und beeinflussen Vorstandsentscheidungen zugunsten der Fahrradnutzung.
Rascher Rückgang der Batteriekosten in USD/kWh unter EUR 100
Im Jahr 2024 sanken die Preise für Lithium-Ionen-Akkupacks, und Prognosen deuten auf weitere Rückgänge bis 2026 hin. Dieser Trend wird hauptsächlich durch die kostengünstige LFP-Chemie angetrieben, die erschwinglicher ist als NMC. Infolgedessen wird ein 750-Wh-Akku voraussichtlich deutlich günstiger werden, was seinen Aufpreis gegenüber herkömmlichen nicht-elektrischen Lastenfahrrädern verringert und den ROI verbessert. Während europäische Marken weiterhin mit höheren Kosten für inländisch bezogene Zellen konfrontiert sind, rechtfertigt der Haltbarkeitsvorteil von LFP die höheren Anschaffungskosten in Gesamtkostenmodellen. Darüber hinaus haben Tier-1-Lieferanten wie Bosch LFP bereits in ihr 2024 neu eingeführtes PowerTube 750 integriert und damit die Position dieser Chemie auf Mainstream-Plattformen gefestigt.
Wachstum dichter Mikro-Fulfillment-Netzwerke
Paketriesen richten Mikro-Hubs in Stadtzentren ein, um E-Cargo-Bikes für die letzte Lieferstufe zu unterstützen. DHL betreibt mehrere Depots in Westeuropa, wobei jedes Depot täglich Lieferungen per Fahrrad ermöglicht. Unterdessen hat UPS containerbasierte „eBike-Hubs” in Städten wie London, Paris und Hamburg eingeführt. Diese Mikro-Hubs reduzieren nicht nur die Lieferwagenkilometer, sondern verringern auch die Wahrscheinlichkeit fehlgeschlagener Zustellversuche, da Kuriere Haustüren schneller erreichen können. Durch die Nutzung von Parkbuchten anstelle von Lagerhäusern verzeichnen Betreiber zudem einen Rückgang der Immobilienkosten. Da das Modell nun auch in Mailand und Barcelona übernommen wird, wächst der potenzielle Paketpool für diese Fahrräder erheblich.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Begrenzte Lademöglichkeiten im öffentlichen Straßenraum | −0.6% | Süd- und Osteuropa, Teile Westeuropas | Mittelfristig (2–4 Jahre) |
| Nutzlast- und Reichweiten-Kompromisse | −0.5% | Stadtrandgebiete in allen Regionen | Langfristig (≥ 4 Jahre) |
| Fragmentierte Komponentenstandards | −0.3% | Global, am stärksten in Westeuropa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Mechanikern | −0.2% | West- und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte sichere Straßenladesäulen
In Amsterdam gibt es nur eine begrenzte Anzahl öffentlicher Fahrradladestationen, die Lastenradrahmen aufnehmen können, während Mailand über keinerlei solche Einrichtungen verfügt, was zu einer ausschließlichen Aufladung im Depot führt und die tägliche Reichweite einschränkt. Batteriendiebstahl – da Akkus sehr wertvoll sind – schreckt vom Parken auf der Straße über Nacht ab und erschwert den Mehrschichtbetrieb außerhalb der Niederlande und Dänemarks. Während solarbetriebene Hubs in Kopenhagen Potenzial haben, decken sie derzeit nur einen kleinen Teil des Flottenbedarfs, was eine mittelfristige Infrastrukturlücke aufzeigt, die die Auslastungsraten beeinträchtigt.
Nutzlast- und Reichweiten-Kompromisse gegenüber Transportern
Lastenfahrräder können erhebliche Lasten transportieren und beträchtliche Strecken mit einer einzigen Ladung zurücklegen, obwohl ihre Kapazität und Reichweite im Vergleich zu Elektrolieferwagen deutlich geringer sind. In hügeligen Städten wie Lissabon wird die Reichweite dieser Fahrräder erheblich reduziert. Ebenso können die kalten Winter der nordischen Region ihre Leistung weiter beeinträchtigen. Infolgedessen müssen Flotten häufig ihre Betriebsabläufe anpassen, indem sie Lasten reduzieren oder in Doppelbatterien investieren. Während übergroße Pakete und Palettenware weiterhin dem Lieferwagen vorbehalten bleiben, ist der Einsatz von Fahrrädern hauptsächlich auf dicht besiedelte städtische Gebiete mit hoher Lieferdichte beschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Pedalunterstützung hat regulatorischen Vorteil
Pedalunterstützte Fahrräder erfassten 92,15 % der Verkäufe im Jahr 2025, nachdem die EU-Verordnung 168/2013 Systeme unter 250 Watt von der Zulassungspflicht befreit hatte[3]„Verordnung 168/2013,” EUR-Lex, eur-lex.europa.eu. Gasgriff-unterstützte Plattformen wachsen von einer kleinen Basis aus, da Logistikbetreiber in Stuttgart und München die L1e-A-Zulassung akzeptieren, um 351–500-Watt-Motoren freizuschalten, die 6-%-Steigungen ohne Fahrerermüdung bewältigen, und verzeichnen eine Wachstumsrate von 4,81 % während des Prognosezeitraums. Während die Einhaltung der Vorschriften hohe Kosten in Form von Jahresgebühren verursacht, rechtfertigen die Durchsatzgewinne auf hügeligen Strecken den Wechsel für bestimmte Nischen.
Vorschriften verankern daher eine zweigliedrige Struktur: Mainstream-Flotten bevorzugen Pedalunterstützung, um bürokratischen Aufwand zu vermeiden, während spezialisierte Nutzer Bürokratie gegen Leistung eintauschen. Diese Dynamik hält die Pedalunterstützung dominant, ermöglicht aber eine stabile, profitable Nische für L1e-A-Anbieter und erweitert die Produktvielfalt im europäischen E-Cargo-Bike-Markt.

Nach Batterietyp: Lithium-Ionen dominiert, LFP gewinnt an Boden
Lithium-Ionen entfiel im Jahr 2025 auf einen Anteil von 91,21 % und bleibt die führende Chemie mit einer CAGR von 4,45 %. Bis 2031 wird der Markt für E-Cargo-Bikes in Europa, insbesondere jene mit LFP-Batterien, voraussichtlich stetig wachsen. Obwohl LFP-Akkus schwerer als ihre NMC-Pendants sind, haben ihre niedrigeren Zellpreise und beeindruckende Haltbarkeit Flottenausschreibungen gesichert. Blei-Säure-Batterien sind weiterhin in Modellen am unteren Preisende zu finden, die hauptsächlich in Polen und Ungarn verkauft werden.
Im gewerblichen Verkauf gewinnen Doppelbatteriekonfigurationen an Bedeutung, die es Langstreckenkurieren ermöglichen, erweiterte Reichweiten ohne Zwischenladung zu erzielen. Herausnehmbare Batterien dominieren den Markt aufgrund ihrer Fähigkeit, Diebstahlrisiken durch Innenraumladung zu mindern. Integrierte Akkuröhren werden jedoch in Premium-Modellen immer beliebter, bei denen Flotten bereit sind, auf ausschließliches Depotladen zugunsten einer verbesserten Wasserdichtigkeit zu verzichten.
Nach Motorposition: Mittelmotor erklimmt die Premium-Leiter
Nabeneinheiten hielten im Jahr 2025 einen Anteil von 57,03 %, doch Mittelmotorsysteme wachsen jährlich um 6,12 %, da Flottenkäufer Drehmoment und Effizienz anstreben. Mittelmotorsysteme gewannen im europäischen E-Cargo-Bike-Markt im Jahr 2025 erheblich an Bedeutung und sollen bis 2029 gleichauf mit Nabensystemen liegen. Marken wie Riese & Müller betonen die verbesserte Reichweite in hügeligem Gelände beim Einsatz von Bosch Cargo Line-Motoren. Die langfristigen Batterieeinsparungen rechtfertigen die anfänglichen Mehrkosten beim Kauf.
Preissensible Kuriere in Osteuropa bevorzugen weiterhin Hinterradnaben, insbesondere in flachem Gelände, während Kommunen in Westeuropa bei öffentlichen Ausschreibungen zunehmend Mittelmotorsystemen Vorrang einräumen. Da die Batteriepreise weiter sinken, konzentrieren sich Betreiber stärker auf Zuverlässigkeit und Drehmoment, was die Akzeptanz von Mittelmotorsystemen vorantreibt.
Nach Antriebssystemen: Kettendominanz, Riemen-Premiumisierung
Ketten halten weiterhin einen Anteil von 68,13 %, da die Ersatzkosten niedrig bleiben, aber Riemenantriebe wachsen jährlich um 5,02 %. Flottenkalkulationen zeigen, dass Riemensysteme Ausfallzeiten reduzieren und fettbedingte Reinigungsarbeiten minimieren, was zu erheblichen jährlichen Arbeitseinsparungen führt. Prognosen sagen voraus, dass der europäische E-Cargo-Bike-Markt, insbesondere jene mit Riemenantrieb, bis 2031 erheblich wachsen wird. Dieser Anstieg ist größtenteils darauf zurückzuführen, dass nördliche Städte, die mit Wintersalzproblemen zu kämpfen haben, zu korrosionsbeständigen Carbonriemen tendieren.
Aufgrund der Anforderungen an geteilte Rahmen stellt die Nachrüstung eine Herausforderung dar, weshalb die Riemenadoption überwiegend bei neuen Premium-Modellen zu beobachten ist. Darüber hinaus verteilen Leasingoptionen die Riemenwartungskosten auf monatliche Gebühren, sodass selbst mittelständische Betreiber in Dänemark und Schweden zunehmend Riemenantriebskonfigurationen wählen, insbesondere wenn Verträge über vier Jahre hinausgehen.
Nach Motorleistung: Unter 250 W führend, 351–500 W im Aufschwung
Motoren unter 250 W machen weiterhin 63,45 % der Lieferungen aus, da sie keine Zulassung erfordern. Die Klasse von 351–500 W wächst jedoch mit einer CAGR von 6,58 %, da kommunale Flotten und Paketunternehmen in hügeligen Städten Papierkram gegen Drehmoment eintauschen. Die Größe des Europa E-Cargo-Bike-Markts für 351–500-W-Fahrräder soll bis 2031 erheblich expandieren.
Betreiber betrachten 501–600 W als Kompromissklasse, aber alles über 600 W bleibt eine Nische aufgrund von Helmvorschriften und Kennzeichenpflicht. Eine regulatorische Reform ist vor 2031 unwahrscheinlich, sodass die Leistungshierarchie bestehen bleiben sollte, mit schrittweisen Software-Anpassungen, die mehr Spitzendrehmoment aus legalen 250-W-Gehäusen herausholen.
Nach Preisklasse: Mittleres Preissegment dominiert, Premium gewinnt an Fahrt
Modelle im Preisbereich von 1.500–2.499 USD machten im Jahr 2025 33,25 % der Einheiten aus, was wertbewusste KMU und Privatkäufer widerspiegelt. Flottenkäufer tendieren jedoch in die Klasse von 2.500–3.499 USD, die nun mit einer CAGR von 5,81 % das am schnellsten wachsende Segment darstellt. Die Größe des Europa E-Cargo-Bike-Markts für dieses Segment wird parallel zum Leasing steigen, das Premium-Investitionskosten über 36–48 Monate verteilt.
Das Segment von 3.500–5.999 USD spricht bereits Kommunen und große Logistikunternehmen an, die Mittelmotordrehmoment, Doppelbatterien und Telematik schätzen. Über 6.000 USD bleibt eine kleine, aber wachsende Nische für modulare Rahmen und Fertigungsqualität auf Automobilniveau, die von öffentlichen Ausschreibungen gefordert wird.
Nach Vertriebskanal: Offline weiterhin in der Mehrheit, Online beschleunigt sich
Fachhändler und Flottenvertreter (Offline-Modell) schlossen im Jahr 2025 74,12 % der Verkäufe ab, doch der digitale Anteil wächst jährlich um 7,58 %. Rad Power Bikes, ein Pionier im Direktvertrieb an Endverbraucher, hat Händlermargen gesenkt und wettbewerbsfähige Preispunkte gesetzt, was dem Online-Verkauf ermöglicht, einen erheblichen Anteil am Einstiegsmarkt zu gewinnen.
Intensive Beratung verankert weiterhin den Premium-Offline-Verkauf, da die Spezifikation von Mittelmotordrehmomentkurven und Ladungsboxvolumina Fachkenntnisse erfordert. Hybridmodelle – Werksbestellungen online mit lokalen Servicepartnern – verwischen jedoch die Kanalgrenze und drängen selbst anspruchsvolle Käufer in Richtung digitaler Kaufabschlüsse.
Nach Endverwendung: Kommerzielle Lieferung dominiert, Dienstleistungen nehmen zu
Paketdienstleister, die Mikro-Hubs zur Reduzierung von Lieferwagenkilometern nutzen, entfielen im Jahr 2025 auf einen Anteil von 56,18 % an der kommerziellen Liefernachfrage. Dieser Ansatz hat sich als wirksam erwiesen, um Liefervorgänge zu optimieren und Umweltauswirkungen zu minimieren. Andererseits haben sich Dienstleister – darunter öffentliche Betriebe, Gesundheitswesen und mobiler Reparaturservice – als bedeutender Wachstumstreiber herausgestellt und verzeichnen eine robuste CAGR von 6,94 %. Dieses Wachstum wird maßgeblich durch die Umsetzung emissionsfreier Beschaffungsrichtlinien in wichtigen Städten wie Kopenhagen, Berlin und Stockholm unterstützt, die die Einführung nachhaltiger Lieferlösungen fördern.
Mit Blick auf die Zukunft wird der europäische E-Cargo-Bike-Markt für Dienstleistungsanwendungen bis 2031 voraussichtlich einen nennenswerten Marktanteil erreichen. Kommunen ersetzen zunehmend Diesellieferwagen durch E-Cargo-Dreiräder, die für verschiedene Zwecke angepasst werden, darunter Abfallmanagement, Straßenreinigung und Pflegebesuche. Dieser Wandel entspricht nicht nur Umweltzielen, sondern steigert auch die betriebliche Effizienz in städtischen Gebieten. Der wachsende Fokus auf Nachhaltigkeit und regulatorische Unterstützung wird die Einführung von E-Cargo-Bikes in der gesamten Region voraussichtlich weiter vorantreiben.
Geografische Analyse
Westeuropa ist das Epizentrum mit einem Anteil von 71,23 % im Jahr 2025 und bleibt der Volumenanker, da die Niederlande, Deutschland, Frankreich und das Vereinigte Königreich Fahrradwege institutionalisieren und Niedrigemissionszonen durchsetzen. Niederländische Flotten reagieren am schnellsten, da das landesweite ZEZ-F mehreren Städten ermöglicht, Diesellieferwagen zu bestrafen oder zu verbieten. Deutsche Anreize beschleunigen die Akzeptanz, aber sporadische Budgeterschöpfungen sorgen für Volatilität bei den Quartalsvolumina.
Südeuropa verzeichnet das schnellste Wachstum mit einer CAGR von 5,38 % von einer niedrigen Basis aus. Italien und Spanien erweitern 2024–2025 geschützte Fahrspurnetze, während Rabatte die Amortisationszeiten auf unter vier Jahre senken. Die Infrastruktur hinkt noch hinter den nördlichen Pendants her, doch die sich verdichtenden Stadtkerne in Mailand und Barcelona fördern hohe Abgabedichten, die ideal für E-Cargo-Modelle sind.
Nordeuropa verzeichnet stetiges Wachstum, unterstützt durch Dänemarks 500-km-Fahrspurlabyrinth und Schwedens Fahrspurausbau. Reichweiteneinbußen bei Temperaturen unter null Grad treiben die Doppelbatterieakzeptanz voran, sodass die durchschnittlichen Verkaufspreise 15–20 % höher liegen als bei kontinentalen Pendants. Osteuropa wächst moderat, da Warschau und Krakau EU-finanzierte Flotten erproben, aber die Kaufkraft beschränkt Bestellungen auf Nabenmotor- und Kettenantrieb-Grundmodelle. Die Schweiz folgt Westeuropa mit strengen städtischen Emissionsvorschriften in Zürich und Genf.
Wettbewerbslandschaft
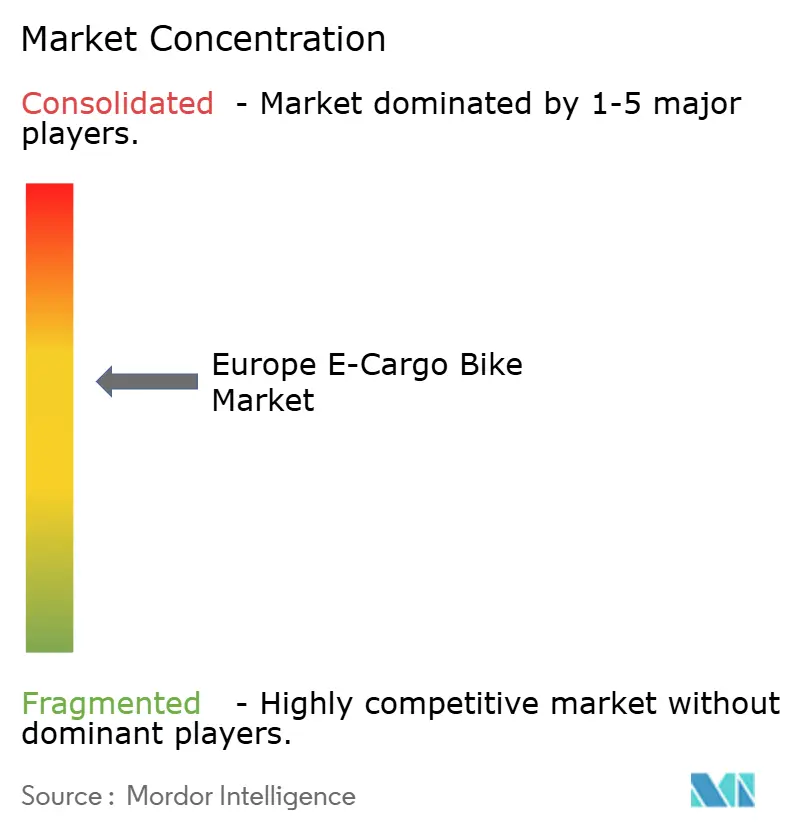
Fünf Hersteller – Pon Holdings (Urban Arrow), Riese & Müller, Accell Group, Rad Power Bikes und Tern – dominieren die Lieferungen und machen den europäischen E-Cargo-Bike-Markt mäßig fragmentiert. Pon nutzt Urban Arrows vertikal integrierte Rahmen und Bosch-Mittelmotoren, um Verträge mit Giganten wie DHL und UPS zu sichern, und demonstriert damit die Macht von Skalierung und Marke im B2B-Bereich. Riese & Müller besetzt eine Nische mit Riemenantrieben und 5-Jahres-Garantien und positioniert sich als erste Wahl für kommunale Käufer, die auf Gesamtkosten fokussiert sind. Disruptoren wie Rad Power Bikes, die direkt an Verbraucher verkaufen, senken die Händlernetzpreise um 20–30 % und befeuern den Aufstieg des Online-Verkaufs.
Komponentenriesen Bosch, Shimano und Brose wetteifern um OEM-Dominanz und bieten Mittelmotoren mit höherem Drehmoment und integrierter Telematik an. Gates führt bei Riemenantrieben, während Bafang sich auf Hochleistungsnischen über 600 W spezialisiert. Leasingexperten Lease a Bike und Company Bike erweitern ihr Angebot mit gebündelten Versicherungs- und Wartungsleistungen, erleichtern den Zugang für KMU und beeinflussen die Markenpräferenz zugunsten von Modellen mit leicht verfügbaren Ersatzteilen. Diese Leasingmodelle senken zunehmend die Einstiegshürden für Unternehmen und machen E-Cargo-Bikes für kleine und mittlere Unternehmen zugänglicher und praktischer.
Jüngste Patentanmeldungen deuten auf eine strategische Verlagerung hin zu Software-Innovationen – einschließlich prädiktiver Reichweite, Flottenanalysen und Anti-Diebstahl-Geofencing – was darauf hindeutet, dass datenzentrierte Funktionen die Wettbewerbslandschaft der Branche definieren werden. Diese Fortschritte, kombiniert mit der wachsenden Akzeptanz von Leasingmodellen, treiben das Marktwachstum weiter voran. Mit der Weiterentwicklung des Marktes wird die Integration von Hardware und Software voraussichtlich eine zentrale Rolle bei der Gestaltung von Wettbewerbsstrategien und Verbraucherpräferenzen spielen und die Bedeutung technologischer Innovation im E-Cargo-Bike-Markt festigen.
Europa E-Cargo-Bike-Branchenführer
Accell Group
Pon Holdings B.V. (incl. Urban Arrow)
Riese & Müller GmbH
Rad Power Bikes Inc.
Tern Bicycles
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Das taiwanesische Unternehmen Tern brachte sein neuestes HSD-Elektrolastenfahrrad der nächsten Generation in Europa und Nordamerika auf den Markt. Das neue Premium-Lastenfahrrad weist gegenüber dem Vorgängermodell erhebliche Verbesserungen auf, darunter Boschs neuesten Fünftgenerations-Smart-System-Motor, einen Gates-Riemenantrieb, einen längeren Radstand und einen neu gestalteten Rahmen.
- Juni 2026: Riese & Müller wird Produktaktualisierungen für das Modelljahr 2027 in den Segmenten Alltagsmobilität und Lastenfahrrad einführen. Die Load-Serie wird erstmals ein Pinion-Antriebssystem als Load5 60/75 Pinion (HS) bieten und damit eine wartungsarme, langlebige Antriebslösung für häufige Fahrer anbieten.
- Juni 2026: Die französische E-Bike-Marke Galian erweiterte ihre Lastenfahrrad-Produktlinie um ein neues Frontlader-Design. Das Modell verfügt über ein Longtail mit einklappbaren Seitenstangen, die es einem Erwachsenen ermöglichen, leicht einzusteigen, während schnell einsetzbare Schutzstangen für den Transport von bis zu zwei Kindern erhalten bleiben.
- Mai 2026: Estarli stellte offiziell das völlig neue E-Cargo Longtail 2.0 vor und führte erhebliche Verbesserungen an einem der bekanntesten elektrischen Lastenfahrräder des Vereinigten Königreichs ein. Das in Hertfordshire entworfene und gefertigte Longtail 2.0 baut auf dem Erfolg des Originalmodells auf und bietet eine größere Ladekapazität, verbesserte Benutzerfreundlichkeit sowie eine breite Palette familien- und nutzungsorientierter Verbesserungen.


Europa E-Cargo-Bike-Markt Berichtsumfang
Der Umfang umfasst die Segmentierung nach Antriebsart (pedalunterstützt und gasgriffunterstützt), Batterietyp (Blei-Säure, Lithium-Ionen und sonstige), Motorposition (Naben- und Mittelmotor), Antriebssystemen (Kettenantrieb und Riemenantrieb), Motorleistung (unter 250 W, 251–350 W, 351–500 W, 501–600 W und über 600 W), Preisklasse (bis zu 1.000 USD, 1.000–1.499 USD, 1.500–2.499 USD, 2.500–3.499 USD, 3.500–5.999 USD und über 6.000 USD), Vertriebskanal (online und offline) und Endverwendung (kommerzielle Lieferung, Dienstleister und sonstige). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich West-, Süd-, Nord-, Osteuropa, der Schweiz und dem übrigen Europa. Marktgröße und Wachstumsprognosen werden in Wert in USD und nach Volumen in Einheiten dargestellt.
| Pedalunterstützung |
| Gasgriffunterstützung |
| Bleisäurebatterie |
| Lithium-Ionen-Batterie |
| Sonstige |
| Nabenmotor (vorne/hinten) |
| Mittelmotor |
| Kettenantrieb |
| Riemenantrieb |
| Unter 250 W |
| 251–350 W |
| 351–500 W |
| 501–600 W |
| Über 600 W |
| Bis zu USD 1.000 |
| USD 1.000–1.499 |
| USD 1.500–2.499 |
| USD 2.500–3.499 |
| USD 3.500–5.999 |
| Über USD 6.000 |
| Online |
| Offline |
| Kommerzielle Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | |
| Dienstleister | |
| Sonstige |
| Westeuropa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Niederlande | |
| Belgien | |
| Luxemburg | |
| Südeuropa | Italien |
| Spanien | |
| Portugal | |
| Griechenland | |
| Nordeuropa | Dänemark |
| Schweden | |
| Norwegen | |
| Finnland | |
| Osteuropa | Polen |
| Tschechische Republik | |
| Ungarn | |
| Slowakei | |
| Schweiz | |
| Restliches Europa |
| Nach Antriebsart | Pedalunterstützung | |
| Gasgriffunterstützung | ||
| Nach Batterietyp | Bleisäurebatterie | |
| Lithium-Ionen-Batterie | ||
| Sonstige | ||
| Nach Motorposition | Nabenmotor (vorne/hinten) | |
| Mittelmotor | ||
| Nach Antriebssystemen | Kettenantrieb | |
| Riemenantrieb | ||
| Nach Motorleistung | Unter 250 W | |
| 251–350 W | ||
| 351–500 W | ||
| 501–600 W | ||
| Über 600 W | ||
| Nach Preissegment | Bis zu USD 1.000 | |
| USD 1.000–1.499 | ||
| USD 1.500–2.499 | ||
| USD 2.500–3.499 | ||
| USD 3.500–5.999 | ||
| Über USD 6.000 | ||
| Nach Vertriebskanal | Online | |
| Offline | ||
| Nach Endverwendung | Kommerzielle Lieferung | Einzel- und Warenlieferung |
| Lebensmittel- und Getränkelieferung | ||
| Dienstleister | ||
| Sonstige | ||
| Nach Geografie | Westeuropa | Deutschland |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Belgien | ||
| Luxemburg | ||
| Südeuropa | Italien | |
| Spanien | ||
| Portugal | ||
| Griechenland | ||
| Nordeuropa | Dänemark | |
| Schweden | ||
| Norwegen | ||
| Finnland | ||
| Osteuropa | Polen | |
| Tschechische Republik | ||
| Ungarn | ||
| Slowakei | ||
| Schweiz | ||
| Restliches Europa | ||


Marktdefinition
- Nach Anwendungsart - E-Cargo-Bikes werden im Rahmen dieses Segments berücksichtigt. Die E-Cargo- oder Nutzungs-E-Bikes sind für den Transport verschiedener Arten von Frachten und Paketen auf kürzeren Strecken konzipiert, beispielsweise innerhalb städtischer Gebiete.
- Nach Batterietyp - Dieses Segment umfasst Lithium-Ionen-Batterien, Bleisäurebatterien und andere Batterietypen. Die Kategorie sonstiger Batterietypen umfasst Nickel-Metallhydrid- (NiMH), Silizium- und Lithium-Polymer-Batterien.
- Nach Antriebsart - In diesem Segment berücksichtigte E-Bikes umfassen pedalunterstützte E-Bikes, gasgriffunterstützte E-Bikes und Speed-Pedelecs. Während das Geschwindigkeitslimit von pedal- und gasgriffunterstützten E-Bikes in der Regel 25 km/h beträgt, liegt das Geschwindigkeitslimit von Speed-Pedelecs im Allgemeinen bei 45 km/h (28 mph).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Pedalunterstützung | Die Pedalunterstützungs- oder Pedelec-Kategorie bezieht sich auf Elektrofahrräder, die durch ein Drehmomentsystem begrenzte Leistungsunterstützung bieten und keine Drosselklappe zur Geschwindigkeitsvariation besitzen. Die Leistung des Motors wird bei diesen Fahrrädern durch Pedalieren aktiviert und reduziert den menschlichen Kraftaufwand. |
| Gasgriffunterstützung | Gasgriffbasierte E-Bikes sind mit einem am Lenker montierten Gasgriff ausgestattet, ähnlich wie bei Motorrädern. Die Geschwindigkeit kann durch Drehen des Gasgriffs direkt ohne Pedalieren gesteuert werden. Der Gasgriff überträgt direkt Leistung an den in den Fahrrädern installierten Motor und beschleunigt das Fahrzeug ohne Pedalieren. |
| Speed-Pedelec | Speed-Pedelecs sind E-Bikes, die pedalunterstützten E-Bikes ähneln, da sie keine Gasgriff-Funktionalität haben. Diese E-Bikes sind jedoch mit einem Elektromotor integriert, der eine Leistung von ungefähr 500 W und mehr liefert. Das Geschwindigkeitslimit solcher E-Bikes liegt in den meisten Ländern generell bei 45 km/h (28 mph). |
| Stadt/Urban | Stadt- oder Urban-E-Bikes sind mit täglichen Pendelstandards und Funktionen konzipiert und für den Betrieb innerhalb der Stadt und urbaner Gebiete ausgelegt. Die Fahrräder umfassen verschiedene Merkmale und Spezifikationen wie komfortable Sitze, aufrechte Sitzposition, Reifen für einfachen Grip und komfortable Fahrt usw. |
| Trekking | Trekking- und Mountainbikes sind besondere Arten von E-Bikes, die für spezielle Zwecke unter Berücksichtigung der robusten und rauen Nutzung der Fahrzeuge konzipiert sind. Diese Fahrräder umfassen einen starken Rahmen und breite Reifen für besseren und fortgeschrittenen Grip und sind auch mit verschiedenen Gangmechanismen ausgestattet, die beim Fahren in verschiedenen Geländen, auf rauem Untergrund und auf schwierigen Bergstraßen eingesetzt werden können. |
| Cargo/Nutzung | Die E-Cargo- oder Nutzungs-E-Bikes sind für den Transport verschiedener Arten von Frachten und Paketen auf kürzeren Strecken konzipiert, beispielsweise innerhalb städtischer Gebiete. Diese Fahrräder sind in der Regel im Besitz lokaler Unternehmen und Lieferpartner zur Zustellung von Paketen und Päckchen zu sehr niedrigen Betriebskosten. |
| Lithium-Ionen-Batterie | Eine Lithium-Ionen-Batterie ist eine wiederaufladbare Batterie, die Lithium und Kohlenstoff als Bestandteile verwendet. Lithium-Ionen-Batterien haben eine höhere Dichte und ein geringeres Gewicht als versiegelte Bleisäurebatterien und bieten dem Fahrer mehr Reichweite pro Ladung als andere Batterietypen. |
| Bleisäurebatterie | Eine Bleisäurebatterie bezeichnet eine versiegelte Bleisäurebatterie mit einem sehr niedrigen Energie-Gewicht- und Energie-Volumen-Verhältnis. Die Batterie kann hohe Stoßströme erzeugen, aufgrund ihres relativ hohen Leistungs-Gewicht-Verhältnisses im Vergleich zu anderen Akkumulatoren. |
| Sonstige Batterien | Dies umfasst Elektrofahrräder, die Nickel-Metallhydrid- (NiMH), Silizium- und Lithium-Polymer-Batterien verwenden. |
| Business-to-Business (B2B) | Die Verkäufe von E-Bikes an Geschäftskunden wie städtische Flotten- und Logistikunternehmen, Miet-/Sharing-Betreiber, Letzte-Meile-Flottenoperatoren und Unternehmensflottenbetreiber werden in dieser Kategorie berücksichtigt. |
| Business-to-Customer (B2C) | Die Verkäufe von Elektrorollern und Motorrädern direkt an Verbraucher werden in dieser Kategorie berücksichtigt. Die Verbraucher erwerben diese Fahrzeuge entweder direkt von Herstellern oder von anderen Vertriebshändlern und Händlern über Online- und Offline-Kanäle. |
| Nicht organisierte lokale OEMs | Diese Akteure sind kleine lokale Hersteller und Assembler von E-Bikes. Die meisten dieser Hersteller importieren die Komponenten aus China und Taiwan und montieren sie lokal. Sie bieten das Produkt zu niedrigen Kosten in diesem preissensiblen Markt an, was ihnen einen Vorteil gegenüber organisierten Herstellern verschafft. |
| Batterie-als-Dienstleistung | Ein Geschäftsmodell, bei dem die Batterie eines Elektrofahrzeugs von einem Dienstleister gemietet oder gegen eine andere Batterie ausgetauscht werden kann, wenn sie leer ist |
| Andocklose E-Bikes | Elektrofahrräder, die über Selbstsperrmechanismen und eine GPS-Ortungseinrichtung mit einer durchschnittlichen Höchstgeschwindigkeit von etwa 24 km/h verfügen. Diese werden hauptsächlich von Fahrradverleihunternehmen wie Bird, Lime und Spin genutzt. |
| Elektrofahrzeug | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Roller, Busse, Lkw, Motorräder und Boote. Dieser Begriff schließt reine Elektrofahrzeuge und Hybrid-Elektrofahrzeuge ein. |
| Plug-in-Elektrofahrzeug | Ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen sowohl reine Elektrofahrzeuge als auch Plug-in-Hybride umfasst. In diesem Bericht verwenden wir den Begriff für reine Elektrofahrzeuge, um sie von Plug-in-Hybrid-Elektrofahrzeugen zu unterscheiden. |
| Lithium-Schwefel-Batterie | Eine wiederaufladbare Batterie, die den flüssigen oder Polymer-Elektrolyten in aktuellen Lithium-Ionen-Batterien durch Schwefel ersetzt. Sie haben eine höhere Kapazität als Lithium-Ionen-Batterien. |
| Mikromobilität | Mikromobilität ist eine der vielen Transportarten, bei denen sehr leichte Fahrzeuge für kurze Strecken eingesetzt werden. Diese Transportmittel umfassen Fahrräder, E-Roller, E-Bikes, Mopeds und Roller. Solche Fahrzeuge werden auf Sharing-Basis für kurze Strecken genutzt, in der Regel fünf Meilen oder weniger. |
| Niedriggeschwindigkeits-Elektrofahrzeuge (LSEVs) | Sie sind Niedriggeschwindigkeits- (in der Regel weniger als 25 km/h) Leichtfahrzeuge ohne Verbrennungsmotor, die ausschließlich elektrische Energie für den Antrieb nutzen. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik aufzubauen, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für historische und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Der Marktumsatz wird durch Multiplikation der Volumenachfrage mit dem volumensgewichteten durchschnittlichen Batteriepackpreis (pro kWh) berechnet. Die Schätzung und Prognose des Batteriepackpreises berücksichtigt verschiedene Faktoren, die den durchschnittlichen Verkaufspreis beeinflussen, wie Inflationsraten, Nachfrageverschiebungen am Markt, Produktionskosten, technologische Entwicklungen und Verbraucherpräferenzen, und liefert Schätzungen für historische Daten und zukünftige Trends.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu gewinnen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen


