
Größe und Marktanteil des europäischen Rechenzentrums-Rack-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 790 Milliarden US-Dollar |
| Marktgröße (2026) | 0.89 Milliarden US-Dollar |
| Marktgröße (2031) | 1.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Rechenzentrums-Rack-Markts von Mordor Intelligence
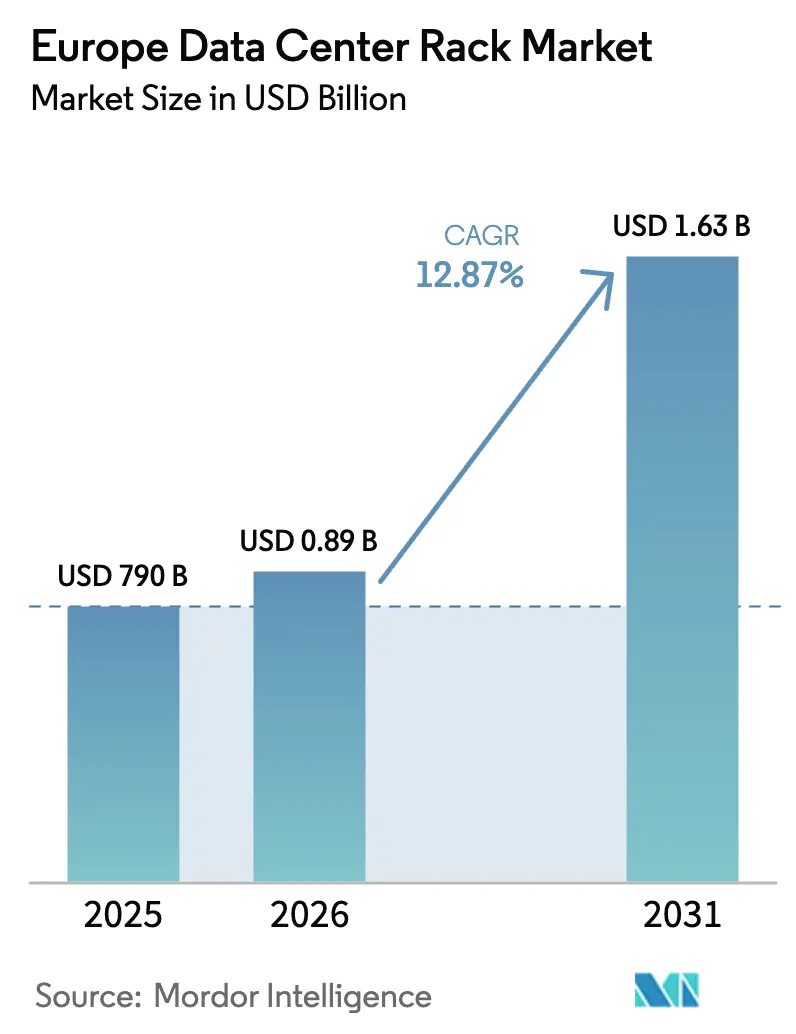
Die Größe des europäischen Rechenzentrums-Rack-Markts wird im Jahr 2026 auf 891,7 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 790 Millionen USD, mit Prognosen für 2031, die 1,63 Milliarden USD zeigen, mit einem Wachstum von 12,87 % CAGR über 2026-2031. Die starke Nachfrage spiegelt regulatorische Verpflichtungen zur lokalen Datenverarbeitung, einen deutlichen Anstieg beim Bau von Hyperscale-Rechenzentren und einen branchenweiten Wechsel zu flüssigkeitsgekühlten 1-MW-Rack-Konfigurationen wider, die Arbeitslasten der künstlichen Intelligenz unterstützen. Betreiber behandeln Wärmemanagement nun als zentrale Designvariable, was schnelle Upgrades von luftgekühlten auf integrierte Flüssigkeitslösungen vorantreibt. Beschaffungsstrategien bevorzugen zunehmend standardisierte Open-Rack-Designs, die Bauzyklen verkürzen, mit neuen Energieeffizienzvorgaben übereinstimmen und die Gesamtbetriebskosten senken. Materialinovation, angeführt von der Einführung von Aluminium, unterstreicht das Streben nach leichteren Rahmen, die Wärme effizienter ableiten und eine schnelle Installation auf den wachsenden europäischen Campus-Standorten ermöglichen.
Wichtigste Erkenntnisse des Berichts
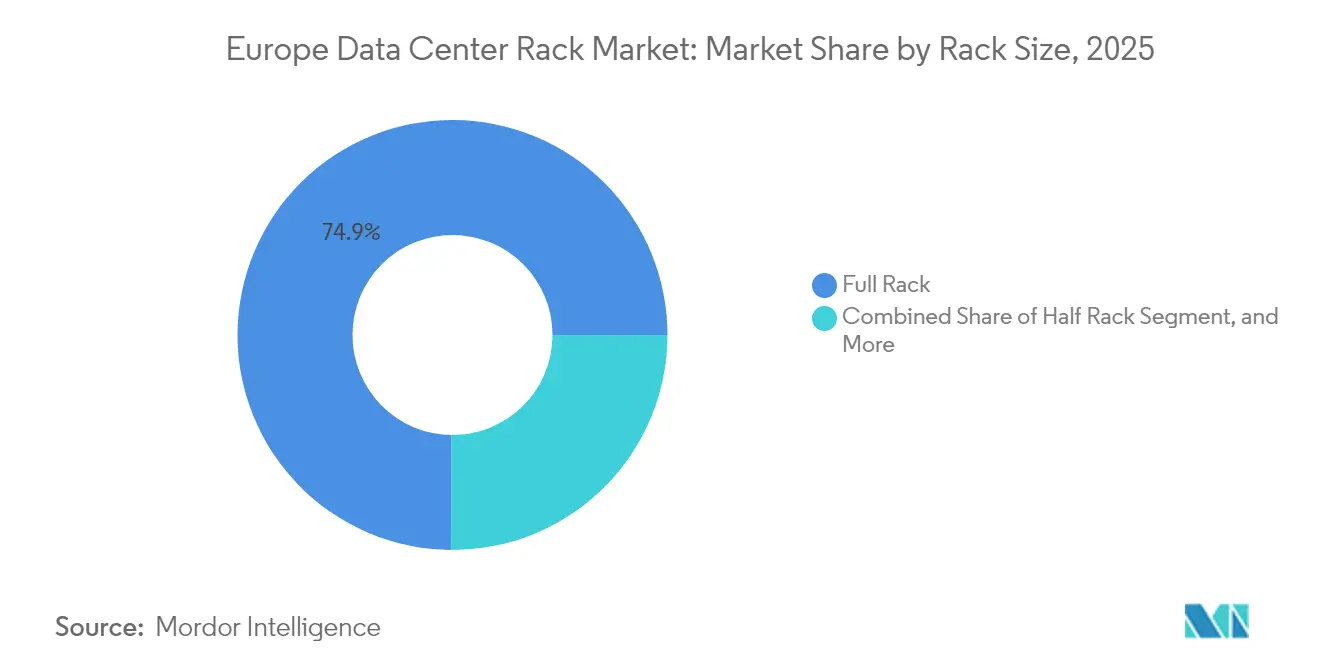
- Nach Rack-Größe hielten Voll-Racks im Jahr 2025 einen Umsatzanteil von 74,88 %; Viertel-Racks verzeichneten die höchste CAGR von 15,02 % bis 2031.
- Nach Rack-Höhe dominierte das 42U-Format im Jahr 2025 mit einem Marktanteil von 60,95 % am europäischen Rechenzentrums-Rack-Markt, während 48U mit der schnellsten CAGR von 17,05 % bis 2031 aufwartet.
- Nach Rack-Typ sicherten sich Schrankgehäuse im Jahr 2025 einen Anteil von 81,75 % und entwickeln sich mit einer CAGR von 15,95 % über den Prognosezeitraum.
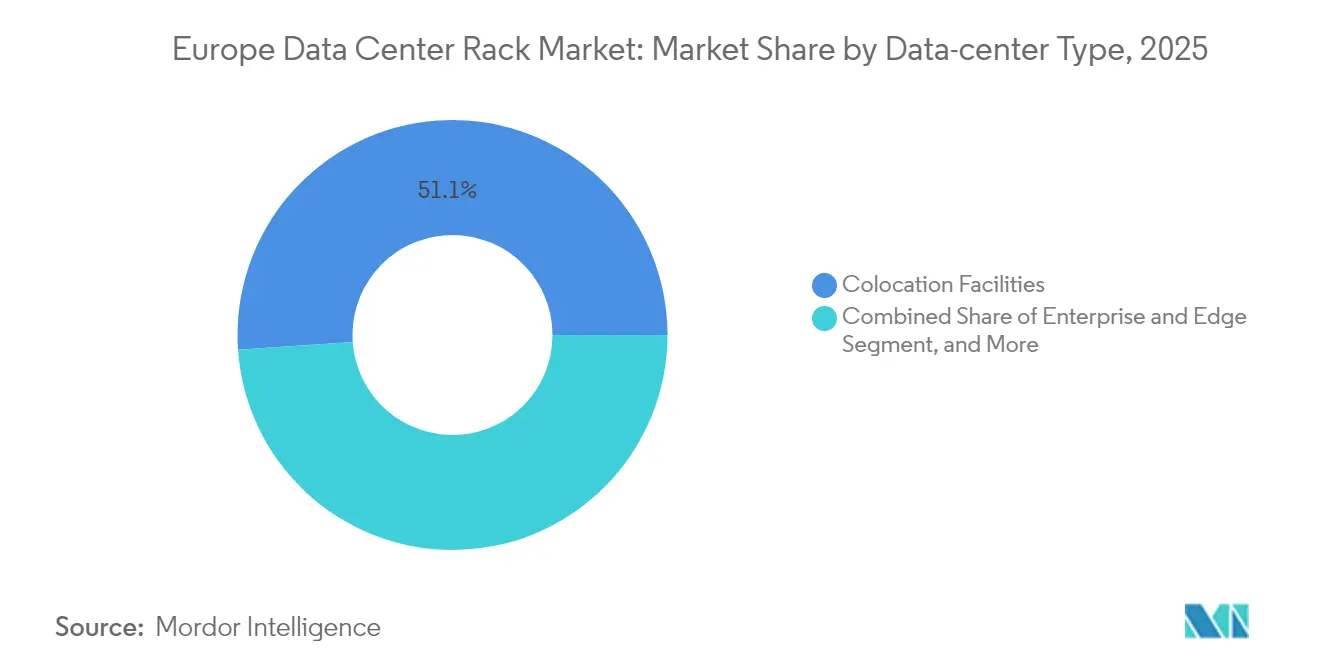
- Nach Rechenzentrums-Typ machten Colocation-Einrichtungen im Jahr 2025 51,10 % der Marktgröße des europäischen Rechenzentrums-Rack-Markts aus, während Hyperscale- und Cloud-Einrichtungen mit einer CAGR von 14,35 % bis 2031 expandieren.
- Nach Material behielt Stahl im Jahr 2025 einen Anteil von 82,85 %, doch Aluminium verzeichnet die schnellste CAGR von 16,55 % über 2026-2031.
- Nach Land führte Deutschland im Jahr 2025 mit einem Anteil von 18,95 %, während Irland bis 2031 mit einer CAGR von 15,85 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber Auswirkungsanalyse des Europa Rechenzentrum Rack Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Hyperscale-Expansion | +3.2% | Deutschland, Niederlande, Irland, Frankreich | Mittelfristig (2-4 Jahre) |
| Steigende Einführung von Hochdichte-Computing | +2.8% | FLAP-D-Knotenpunkte | Kurzfristig (≤ 2 Jahre) |
| Digitalisierungsinitiativen der Regierung | +1.9% | EU-weit, Fokus auf nordische Länder | Langfristig (≥ 4 Jahre) |
| Wachstum der Colocation-Dienste | +2.1% | West- und Osteuropa | Mittelfristig (2-4 Jahre) |
| Umstieg auf OCP-konforme Open-Rack-Designs | +1.4% | Niederlande, Deutschland, nordische Länder | Mittelfristig (2-4 Jahre) |
| Anstieg von Edge-Micro-Rechenzentren | +1.6% | Spanien, Italien, Polen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Hyperscale-Expansion
Hyperscale-Betreiber rollen Kapazitäten in einem beispiellosen Tempo auf dem gesamten Kontinent aus und machen Standard-1-MW-Racks zur Norm statt zur Ausnahme. Projektzeiträume werden nun auf Monate komprimiert, was Lieferanten dazu zwingt, modulare Rahmen vorzuentwickeln, die für die Flüssigkühlung bereit ankommen. Regeln zur Datensouveränität verstärken diesen Schwung, da globale Cloud-Anbieter die Verarbeitung innerhalb nationaler Grenzen lokalisieren müssen. Massenbestellungen in der Größenordnung von Zehntausenden von Einheiten treiben Skaleneffekte voran und ermöglichen es Hyperscalern, Designparameter festzulegen, die zu de-facto-europäischen Benchmarks werden. Das resultierende Volumen steigert den europäischen Rechenzentrums-Rack-Markt, indem es Ersatzzyklen an bestehenden Campus-Standorten beschleunigt und die Stellflächen an neuen Greenfield-Standorten verdoppelt.[1]Europäische Kommission, "Politisches Programm für das digitale Jahrzehnt", EUROPA.EU
Steigende Einführung von Hochdichte-Computing
Cluster für künstliche Intelligenz und maschinelles Lernen verbrauchen nun bis zu 500 kW pro Rack und überschreiten bei weitem die Luftstrombegrenzungen älterer Rahmen. Europäische Einrichtungen reagieren darauf, indem sie Direct-to-Chip- oder Immersionskühlungsmodule einsetzen, die in neue Rack-Designs eingebaut werden. Thermische Leistung wird zur führenden Spezifikation, was Hersteller dazu veranlasst, Kühlmittelverteiler, Wärmetauscher und redundante Pumpenbausätze in das Rack-Gehäuse zu integrieren. Hochdichte-Rollouts bleiben nicht mehr nur auf Hyperscale-Rechenzentren beschränkt; auch Forschungslabore, Automobildesignhäuser und Finanzhändler beschaffen spezialisierte Rahmen und erweitern so den adressierbaren Markt. Diese Installationen verkürzen Erneuerungsintervalle, da GPU-Fahrpläne frühere Servergenerationen überholen und den europäischen Rechenzentrums-Rack-Markt zu höheren Stückverkäufen treiben.[2]Team der schwedischen Forschungsinstitute, "Thermal Management for High-Density Racks", RISE.SE
Digitalisierungsinitiativen der Regierung
Die Digitalziele des Jahrzehnts der Europäischen Union sehen vor, dass 75 % der Unternehmen bis 2030 Cloud, Big Data oder KI übernehmen, und diese Politik lenkt öffentliche und private Investitionen in neue Kapazitäten. Nationale Programme in Frankreich, Deutschland und den nordischen Ländern bieten Steueranreize für im Inland beschaffte Ausrüstungen, einschließlich Racks aus recyceltem Stahl oder kohlenstoffarmem Aluminium. Betreiber, die auf Regierungsaufträge bieten, müssen die Herkunft ihrer Lieferkette und die Energieleistung dokumentieren, was Anbieter belohnt, die Überwachungssensoren und Dashboards zur Energieverbrauchseffizienz bereits in der Werksfertigung integrieren. Eine solch politisch getriebene Nachfrage verschafft europäischen Herstellern einen Wettbewerbsvorteil und stabilisiert langfristige Auftragspipelines.[3]Eurostat Personal, "Statistiken zur digitalen Wirtschaft und Gesellschaft", EUROSTAT.EC.EUROPA.EU
Wachstum der Colocation-Dienste
Institutionelles Kapital fließt weiterhin in stärkerem Maße in europäische Colocation-Einrichtungen, angetrieben von Unternehmen, die eigene IT-Räume zugunsten gemeinsam genutzter Einrichtungen abgeben, die Compliance und Betriebszeit garantieren. Colocation-Anbieter differenzieren sich durch das Angebot vorverdrahteter Hochdichte-Racks, die für GPU-Cluster zertifiziert sind, sowie durch Standard-Unternehmens-SKUs. Mehrmieter-Umgebungen erfordern flexible Lastbewertungen, sichere Seitenverkleidungen und einstellbare Luftstromblenden, was Innovation unter Rack-Anbietern fördert. Die Standardisierung über Portfolios hinweg senkt Wartungskosten, während skalierbare Designoptionen Mieter aus verschiedenen Branchen anziehen. Dieser positive Kreislauf vergrößert den europäischen Rechenzentrums-Rack-Markt, da jede neue Colocation-Halle am ersten Tag mit Tausenden von installierten Schränken startet.
Einschränkungen Auswirkungsanalyse des Europa Rechenzentrum Rack Marktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionskosten für fortschrittliche Racks | −1.8% | Kleinere europäische Märkte | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen und Stahlpreisvolatilität | −1.2% | EU-Fertigungszentren | Mittelfristig (2-4 Jahre) |
| Strenge Energieeffizienzvorschriften | −0.9% | Deutschland, Niederlande, Dänemark | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Rack-Integrationsfachkräften | −1.1% | West- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten für fortschrittliche Racks
Flüssigkeitsgekühlte Rahmen mit integrierten Verteilereinheiten und redundanten Sammelschienen kosten drei- bis viermal mehr als herkömmliche luftgekühlte Schränke. Kleinere Unternehmen zögern, diesen Aufpreis zu akzeptieren, ohne klare Amortisationsprojektionen, insbesondere wenn Arbeitslasten unter 50 kW pro Rack bleiben. Colocation-Betreiber müssen Premium-SKU-Nachfrage mit preissensiblen Mietern in Einklang bringen und verzögern oft vollständige Rollouts, bis Ankermieter unterzeichnen. Nationale Anreizprogramme variieren stark und schaffen ein Flickenteppich aus Förderfähigkeiten, der die Budgetplanung erschwert. Diese finanziellen Hürden verlangsamen das Adoptionsniveau und mindern die CAGR des europäischen Rechenzentrums-Rack-Markts in den nächsten zwei Jahren.
Begrenztes Angebot an qualifizierten Rack-Integrationstechnikern
Europäische Betreiber berichten, dass jedes zweite Projekt Verzögerungen bei der Personalbesetzung erlebt, weil Fachkräfte, die in Flüssigkühlung, Hochspannungsverkabelung und Leckageschutzwartung ausgebildet sind, selten sind. Der Fachkräftemangel verlängert Inbetriebnahmezeiten und erzwingt Prämiengehälter, die die Gesamtprojektkosten erhöhen. Berufsausbildungsprogramme hinken der Technologieentwicklung hinterher und hinterlassen Absolventen, die mit Immersionsbädern oder der Handhabung dielektrischer Flüssigkeiten nicht vertraut sind. Edge-Installationen in Städten der zweiten Ebene stehen vor noch größeren Herausforderungen, da Spezialisten zu etablierten FLAP-D-Knotenpunkten tendieren. Wenn die Ausbildungskapazitäten nicht schnell skaliert werden, wird der Fachkräftemangel die Hochlaufgeschwindigkeit fortschrittlicher Racks begrenzen und die Wachstumsaussichten dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Europa Rechenzentrum Rack Markt Segmentanalyse
Nach Rack-Größe:
Voll-Racks fördern DichtezuwächseVoll-Racks generierten den Großteil der Stückzahlnachfrage und erzielten im Jahr 2025 einen Anteil von 74,88 % - eine Dominanz, die anhält, da Unternehmen verstreute Halb-Rack-Stellflächen in weniger, dichtere Gehäuse konsolidieren. Dieses Format bildet nun den Kern großer Bestellungen von Colocation- und Hyperscale-Campus-Standorten, die jeweils einheitliche Reihen anstreben, die Stromzuleitungen und Kühlmittelverteiler vereinfachen. Breitere Rahmen unterstützen seitliche Kühlkreisläufe und schwere Immersionstanks - Eigenschaften, die für KI-Cluster unerlässlich sind. Am anderen Ende bleiben Viertel-Racks in Einzelhandelsstandorten und Micro-Edge-Unterkünften beliebt, wo Bodenfläche teuer ist. Lieferkettenwirtschaftlichkeit entsteht, weil Anbieter Zubehör, Kabelkanäle und rückseitige Türwärmetauscher in Einheitsgrößen für Voll-Racks massenproduzieren, was ihre Marktführerschaft im europäischen Rechenzentrums-Rack-Markt weiter festigt.
Betreiber schätzen Voll-Racks auch wegen ihrer Lebenszyklusökonomie. Einheitliche Abmessungen ermöglichen die Wiederverwendung bei der Renovierung von Datenhallen und reduzieren den Kapitalaufwand. Serviceteams führen weniger Ersatzteilsets mit, und Überwachungssoftware kann eine Vorlage auf Tausende identischer Schränke anwenden. Die europäische Rechenzentrums-Rack-Branche betrachtet diese Eigenschaften als entscheidend bei der Prognose von Arbeitslasten, die sich innerhalb von fünf Jahren möglicherweise verdoppeln könnten, insbesondere da neue Chip-Fahrpläne immer größere Wattleistung pro Quadratmeter erfordern. Folglich werden Voll-Racks der primäre Wachstumsmotor bleiben, auch wenn Nischengrößen spezialisierte Rollen erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Rack-Höhe:
48U-Konfigurationen maximieren den NachrüstungswertWährend die klassische 42U-Höhe im Jahr 2025 einen Anteil von 60,95 % behielt, schwenkt die Nachfrage nun auf 48U-Alternativen um, die sechs zusätzliche Rack-Einheitspositionen bieten, ohne die Deckenhöhenanforderungen zu erhöhen. Anlagenbesitzer bevorzugen diesen inkrementellen Dichtezuwachs, da er strukturelle Renovierungen vermeidet und gleichzeitig Platz für Stromverteilungseinheiten und Flüssigkeitsverteiler-Tabletts schafft. Wachstumsstarke Sektoren wie Automobildesign, Genomforschung und Finanzanalytik laden schwere GPU-Knoten, die von der zusätzlichen vertikalen Freiheit profitieren. Die Marktgröße des europäischen Rechenzentrums-Rack-Markts für 48U-Modelle wird voraussichtlich mit einer CAGR von 17,05 % wachsen und damit alle anderen Höhenkategorien übertreffen.
Das höhere Format vereinfacht auch das Kabelmanagement, indem Netzwerk-, Strom- und Kühlbündel in separate vertikale Zonen aufgeteilt werden. Hersteller reagieren darauf, indem sie die Rahmenverwindungstoleranz verstärken, um einer ungleichen Gewichtsverteilung in teilweise bestückten Schränken entgegenzuwirken. Wenn sich Racks 1-MW-Stromlasten nähern, wird die Stabilität bei Vibrationen und Wärmeausdehnung entscheidend. Die Höhenentwicklung spiegelt somit die allgemeine Entwicklung hin zu höherer Dichte und integrierter Flüssigkühlung wider und stärkt den Aufstieg von 48U in neuen Bau- und Nachrüstungsprogrammen.
Nach Rack-Typ:
Schrankgehäuse bieten sichere, kontrollierte UmgebungenSchrankdesigns dominierten im Jahr 2025 mit 81,75 % der Installationen, da geschlossene Rahmen unternehmenskritische Hardware vor unbefugtem Zugriff, Staubeinfall und elektromagnetischen Störungen schützen. Gehäuse ermöglichen es Betreibern auch, Hot-Aisle- oder Cold-Aisle-Eindämmung effektiver umzusetzen, indem sie Zu- und Abluftstrom regulieren. Der Wandel zur Flüssigkühlung verstärkt die Schrankeinführung, da türmontierte Wärmetauscher und seitenwandige Verteilungsplatten leicht an geschlossenen Rahmen befestigt werden können. Folglich wächst der Schrankversand mit einer CAGR von 15,95 % und steigert den europäischen Rechenzentrums-Rack-Markt weiter.
Open-Frame-Racks dienen weiterhin in Nicht-Produktionslabors und sicheren Staging-Bereichen, wo Techniker schnellen Komponentenzugriff benötigen. Wandmontage-Varianten nehmen Platz in Edge-Schränken in Einzelhandelsgeschäften und Mobilfunkmasten ein und bieten einen kompakten Stellflächenumfang für begrenzte Arbeitslasten. Dennoch bleibt die Nachfragekonzentration fest hinter Schrankgehäusen, da europäische Datenschutzbestimmungen das Rack zunehmend selbst als Teil des Sicherheitsperimeters einstufen. Hersteller verstärken Türen, Scharniere und Schlösser, um sich entwickelnden Compliance-Audits gerecht zu werden, und verstärken damit den Trend zu geschlossenen Architekturen.
Nach Rechenzentrums-Typ:
Colocation dominiert, Hyperscale beschleunigt sichColocation-Einrichtungen absorbierten im Jahr 2025 51,10 % der Rack-Lieferungen und spiegeln die Unternehmensmigration von unternehmenseigenen Serverräumen zu professionellen Hosting-Umgebungen wider. Einheitliche Schrankreihen vereinfachen Multi-Mieter-Layouts, und Service-Level-Vereinbarungen erfordern Racks mit integrierter Umgebungsüberwachung. Hyperscale- und Cloud-Plattformen stellen jedoch mit einer CAGR von 14,35 % das am schnellsten wachsende Bereitstellungsmodell dar, angetrieben durch die Expansion von KI-Clustern und souveräne Cloud-Mandate. Hyperscaler verhandeln direkte Vereinbarungen mit Rack-Herstellern und schreiben häufig OCP-kompatible Rahmen vor, die für Flüssigkühlung und Roboteranwendung maßgeschneidert sind. Diese Bestellungen kommen in beispiellosen Volumina und geben Lieferanten klare Einblicke in mehrjährige Pipelines, was den europäischen Rechenzentrums-Rack-Markt galvanisiert.
Unternehmens- und Edge-Kategorien bedienen weiterhin spezialisierte Anwendungsfälle wie latenzsensible industrielle Automatisierung und Gesundheitsbildgebung. Edge-Rollouts bevorzugen flache, klimadichte Micro-Schränke, die Lagerhausstaub, Fabrikvibrationen oder entfernter Außenaufstellung standhalten. Anbieter erweitern ihre Kataloge um robuste Modelle, doch das Gesamtvolumen bleibt im Vergleich zu den Kernsegmenten Colocation und Hyperscale bescheiden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Aluminium gewinnt Boden gegenüber der StahldominianzStahl blieb im Jahr 2025 das dominierende Material mit einem Anteil von 82,85 % dank seines Festigkeits-Preis-Vorteils und der langjährigen Produktionsinfrastruktur. Dennoch steigen Aluminiumlieferungen jährlich um 16,55 %, da leichtere Rahmen die Bodenbelastung und Frachtkosten reduzieren und gleichzeitig die Wärmeableitung verbessern. Legierungsentwicklungen erreichen nun die Zugfestigkeit von Stahl und ermöglichen Racks, die 1-MW-Flüssigkeitsbäder ohne Verformung aufnehmen. Der Europäische Grüne Deal rückt auch den gebundenen Kohlenstoff in den Fokus und drängt Betreiber hin zu recycelbaren Metallen mit geringeren Vorleistungsemissionen. Dieser politische Rückenwind erweitert die Attraktivität von Aluminium in Irland, den Niederlanden und nordischen Märkten, wo erneuerbare Energiequellen bei der Verhüttung den Lebenszyklusausstoß weiter senken. Kontinuierliche Innovation bei stranggepressten Profilen und modularen Verbindungssystemen wird die Rolle von Aluminium im europäischen Rechenzentrums-Rack-Markt ausweiten, ohne die kostengetriebene Präsenz von Stahl zu eliminieren.
Hybride Designs entstehen als Kompromiss und kombinieren Stahlpfosten für strukturelle Steifigkeit mit Aluminiumpaneelen und -türen zur Gewichtseinsparung. Solche Mischungen optimieren Kosten, Festigkeit und Wärmeleitung. Hersteller investieren in Multimetall-Fertigungslinien, die in der Lage sind, Materialien auf demselben Produktionslauf zu mischen, und bieten Kunden Flexibilität, während die Preisvolatilität von Rohstoffen abgemildert wird.
Geografische Analyse
Deutschland Rechenzentrum Rack Markt
Deutschland behauptete 2025 mit einem Anteil von 18,95 % die Spitzenposition, da Frankfurt den größten Internetknoten des Kontinents verankert und jährlich Kapitalstapel von über 2,9 Milliarden EUR (3,36 Milliarden USD) für neue Rechenzentrumsinfrastruktur anzieht. Betreiber in Frankfurt, Berlin und München verwalten gemeinsam über 2.700 MW IT-Kapazität, und die Einhaltung des nationalen Energieeffizienzgesetzes fördert die Einführung von Racks mit integrierten Sensoren zur Messung der Energieeffizienz. Die lokale Nachfrage profitiert zudem von Industrieunternehmen, die digitale Zwillinge und Echtzeitanalysen betreiben und lokale GPU-Cluster benötigen. Deutschlands ausgereiftes Ökosystem aus Integratoren, Komponentenlieferanten und Logistikkorridoren beschleunigt die Bereitstellungszyklen und festigt seine Führungsposition im Europa Rechenzentrum Rack Markt.
Irland Rechenzentrum Rack Markt
Irland verzeichnet trotz geringerer absoluter Größe eine jährliche Wachstumsrate von 15,85 %, da Hyperscale-Investoren sein windreiches Energienetz und die Ausrichtung auf Datensouveränität innerhalb der Europäischen Union schätzen. Neue Campus-Anlagen in der Nähe von Dublin integrieren Racks, die für Immersionstanks ausgelegt sind, um kühlere Umgebungstemperaturen zu nutzen und KI-Cluster mit Leistungsdichten von über 350 kW pro Schrank zu unterstützen. Staatliche Anreize und schnelle Netzanschlussgenehmigungen erleichtern die Expansion zusätzlich und machen Irland zu einem strategischen Redundanzknoten für US-amerikanische und asiatische Cloud-Anbieter. Diese Dynamiken vergröern die Marktgröße des Europa Rechenzentrum Rack Marktes für irische Einrichtungen weit über das hinaus, was historische Bevölkerungskennzahlen vermuten lassen würden.
Breitere europäische Märkte
Andernorts erschließen die Niederlande, die Schweiz und die nordischen Länder jeweils spezialisierte Nischen. Amsterdam bleibt trotz lokaler Moratorien ein Konnektivitätszentrum, weshalb Betreiber bestehende Hallen optimieren, indem sie auf 48U-Aluminiumracks umsteigen, die mehr Rechenleistung in bestehende Flächen integrieren. Die strengen Vertraulichkeitsstandards der Schweiz fördern die Nachfrage nach im Inland gefertigten Racks mit manipulationssicheren Siegeln. Dänemark, Schweden und Norwegen nutzen Wasserkraft und freie Luftkühlung, um umweltbewusste Mieter anzuziehen, und installieren Schrankgehäuse mit Türwärmetauschern, die natürlich niedrige Temperaturen nutzen. Osteuropäische Länder, angeführt von Polen, bieten niedrigere Grundstückskosten und verbesserte Glasfaserverbindungen, was Edge-Deployments begünstigt, bei denen kompakte Racks mit modularen Stromversorgungseinheiten kombiniert werden. Insgesamt verbreitern diese vielfältigen geografischen Strategien den Marktfußabdruck des Europa Rechenzentrum Rack Marktes und verteilen das Wachstum über den traditionellen FLAP-D-Korridor hinaus.
Regulatorisches Umfeld
Die Energieeffizienzrichtlinie der Europäischen Union (EU) 2023/1791 verlangt die Überwachung und Berichterstattung der Energieleistung für Rechenzentren mit einer installierten IT-Leistungsnachfrage von mindestens 500 kW. Diese Verpflichtung zwingt Betreiber dazu, Strom, Kühlung und Auslastung zu erfassen, was sich anschließend auf die Spezifikation und Integration von Racks auswirkt. Die Delegierte Verordnung (EU) 2024/1364 legt die Berichtsmethodik und die Nachhaltigkeits-KPIs fest und verstärkt so weiter die Nachfrage nach telemetriebereiten Schrankdesigns, gemessenen PDUs und thermischen Messungen auf Rack-Ebene, die für standardisierte Berichterstattung genutzt werden können.
Auch die Normungsarbeit prägt die Anforderungen an Racks. CENELEC entwickelt derzeit prEN 50600-5-1, ein Reifegradmodell für Energiemanagement und Nachhaltigkeit, mit einem Überprüfungsschlusstermin am 27. März 2026. Dies gibt Betreibern und Auditoren einen weiteren Bezugspunkt bei der Definition von Infrastrukturspezifikationen. Daneben verfolgt die Europäische Kommission eine politische Ausrichtung auf klimaneutrale Rechenzentren bis 2030, was das Beschaffungsgewicht für kohlenstoffarme Materialien, die Integration von Wärmerückgewinnung und nachweisbare Effizienzleistung sowohl bei Neubauten als auch bei größeren Nachrüstungen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit Metallen und gefertigten Komponenten, wobei Stahl und zunehmend Aluminium für Rahmen, Türen, Paneele und Verbindungselemente verwendet werden. Sie geht dann in die Gehäusefertigung und die Integration von rack-nahen Systemen über, einschließlich Stromschienen/PDUs, Kabelmanagement, Sensoren und Schnittstellen für die Flüssigkeitskühlung. Auf der Lösungsebene bündeln Anbieter wie Schneider Electric, Rittal, Vertiv, Eaton und Legrand Racks mit Stromverteilungs-, Kühlungs- und Überwachungsarchitekturen, die anschließend von Systemintegratoren und Inbetriebnahmespezialisten in Hyperscale-, Colocation- und Edge-Anlagen installiert werden.
Nachgelagert wird die Beschaffung durch Plattforminteroperabilität und compliancefähige Telemetrie bestimmt. Betreiber richten Rack-Konfigurationen an offenen Spezifikationen aus, einschließlich OCP-konformer Designs, sowie an den EU-Energieberichtspflichten für größere Standorte. Lieferung und Wartung stützen sich auf Logistikpartner und Vor-Ort-Service-Ökosysteme, die schnellere Bauzyklen und laufende Instandhaltung für Hochdichte-Bereitstellungen unterstützen können, wobei die Integration von Strom und Kühlung auf Rack-Ebene die Installationsreibung verringert, aber die Abhängigkeit von qualifizierten Technikern und validierter Teileversorgung erhöht.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert, da kein einzelner Anbieter die vielfältigen Anforderungen von Hyperscale-, Colocation-, Edge- und Unternehmensanwendungsfällen erfüllen kann. Schneider Electric, Rittal und Vertiv führen bei integrierten Lösungen, die Stromverteilungseinheiten, Kühlmittelverteiler und Fernüberwachungssoftware in vormontierten Racks bündeln. Ihr starkes Außendienst-Support und umfangreiches Partnernetzwerk sichern den Marktanteil inmitten kontinuierlicher Designaktualisierungen. Eaton und Panduit ergänzen diese Gruppe durch Lieferung von Kabelmanagement- und Sammelschienenkomponenten, die in mehrere Rack-Marken eingebaut werden können und so die Interoperabilität fördern. Die europäische Rechenzentrums-Rack-Branche umfasst auch Open Compute Project-Beitragsleister, die für kostenoptimierte Rahmen auf Basis gemeinsamer Spezifikationen eintreten, was proprietäre Abhängigkeiten verringert und Zertifizierungszyklen verkürzt.
Technologische Differenzierung konzentriert sich nun auf die Kühlungsintegration. Vertiv veröffentlichte eine schlüsselfertige Flüssigkühlungsservicelinie, die Kühlmittelverteilungseinheiten mit rack-montierten Kühlplatten koppelt und Betreiber anspricht, die eine Koordination mehrerer Anbieter scheuen. Rittal investiert in rückseitige Türwärmetauscher, die an installierten Schränken nachgerüstet werden können und die Lebensdauer früherer Anlagen verlängern. Inzwischen erprobt Schneider Electric robotisches Rack-Handling zur Rationalisierung von Server-Wechseln und Reduzierung der Technikermüdigkeit. Start-ups zielen auf Edge-Nischen mit robusten Micro-Racks ab, die breiten Temperaturschwankungen und physischen Erschütterungen standhalten - Eigenschaften, die in klimakontrollierten Hyperscale-Hallen weniger kritisch sind.
Anbieterstrategien reagieren auch auf regulatorische Änderungen. Mandate der Europäischen Union zur Berichterstattung und Reduzierung von Treibhausgasemissionen belohnen Lieferanten, die Wiege-bis-Werkstor-Kohlenstoffkennzahlen offenlegen und Telemetrie zur laufenden Messung einbetten. Hersteller, die recyceltes Aluminium oder kohlenstoffarmen Stahl integrieren, können an öffentlichen Projekten teilnehmen, die für nachhaltige Ausrüstung reserviert sind. Die resultierende Wettbewerbsmatrix bevorzugt Unternehmen, die technisches Können mit transparenten Umweltnachweisen verbinden - Faktoren, die die Marktanteilspositionen im Prognosehorizont umstrukturieren werden.
Marktführer im europäischen Rechenzentrums-Rack-Markt
Rittal GMBH & Co.KG
Schneider Electric SE
Legrand SA
Eaton Corporation plc
Vertiv Group Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Europa Rechenzentrum Rack Markt Bericht erfasste Unternehmen
- Schneider Electric SE
- Rittal GmbH and Co. KG
- Vertiv Group Corporation
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Fujitsu Ltd.
- Cisco Systems Inc.
- Lenovo Group Ltd.
- Huawei Technologies Co. Ltd.
- International Business Machines Corp.
- Panduit Corp.
- Super Micro Computer Inc.
- Tripp Lite (Eaton)
- Chatsworth Products Inc.
- Black Box Corp.
- APC by Schneider Electric
- Vertiv (Geist)
Lesen Sie die Analyse der europa rechenzentrum rack-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wichtige Marktlücke liegt in der compliancegetriebenen Nachrüstung auf Rack-Ebene. Betreiber benötigen Schrank-Ökosysteme, die die EU-Berichterstattung und Nachhaltigkeitsaudits für Anlagen an oder über der 500-kW-IT-Schwelle gemäß der Energieeffizienzrichtlinie (EU) 2023/1791 und der Methodik der Delegierten Verordnung (EU) 2024/1364 vereinfachen. Dies schafft eine Chance für Rack-Anbieter, gemessene, sensorreiche Gehäuse und Integrationskits zu verkaufen, die Strom, Kühlung und Überwachung abdecken und installierte Reihen in auditierbare, KPI-fähige Assets verwandeln, statt eigenständiger mechanischer Rahmen.
Die politische Entwicklung liefert ein zweites, stärker standardisiertes Nachfragesignal. Die Europäische Kommission entwickelt ein Datacenter-Energieeffizienzpaket, das Arbeiten an verpflichtenden Bewertungssystemen und Mindestleistungsstandards für Rechenzentren (500 kW+) sowie einen Verordnungsentwurf (Ares(2026)3247482) umfasst, zu dem vom 26. März bis zum 23. April 2026 eine Rückmeldungsfrist rund um ein Konzept eines elektronischen Labels zur Transparenz bestand. Anbieter, die Racks mit wiederholbaren Messungen, Dokumentation und verifizierten Konfigurationen bündeln, einschließlich flüssigkeitskühlungsbereiter Designs für Hochdichte-KI-Einsätze, sind gut positioniert, um dort zu konkurrieren, wo Kennzeichnung, Effizienzangaben und Nachhaltigkeitsoffenlegung die Genehmigung, Kundenauswahl und Portfolio-Standardisierung beeinflussen.
Jüngste Branchenentwicklungen im Europa Rechenzentrum Rack Markt
- März 2026: Siemens AG (mit Rittal) gab eine strategische Partnerschaft zur Entwicklung von Rechenzentrumsinfrastruktur bekannt, mit Schwerpunkt auf Stromverteilung auf Rack-Ebene für KI-Anwendungen. Die Zusammenarbeit erweitert standardisierte, integrierte Rack-Stromlösungen zur Unterstützung von Hochdichte-KI-Einsätzen in europäischen Anlagen.
- Juni 2025: Schneider Electric SE brachte vorgefertigte modulare EcoStruxure-Pod-Rechenzentrumslösungen auf den Markt und erweitert EcoStruxure-Rack-Lösungen für Hochdichte-KI-Cluster. Die Entwicklung unterstützt modulare, schnell aufbaubare Rack-Bereitstellungen mit integrierter Kühlung und Stromversorgung für KI-Workloads in Europa.
- April 2025: Schneider Electric SE (mit Smart Campus) und Smart Campus arbeiteten zusammen an der Entwicklung einer 26-MW-Rechenzentrumsanlage in Sines, Portugal, die vollständig mit erneuerbarer Energie betrieben wird. Das Projekt demonstriert ein erneuerbar betriebenes, hochdichtes, rack-fertiges Design an einem neuen europäischen Standort.


Europa Rechenzentrum Rack Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch die Lieferung und Installation von Rechenzentrums-Racks in ganz Europa erzielt werden, einschließlich Schränken und Open-Frame-Designs, die zur Unterbringung von IT-Ausrüstung in Unternehmens-, Colocation- und Hyperscale-Anlagen verwendet werden.
Ausgeschlossener Umfang: Wir schließen Server, Speicher, Netzwerkausrüstung, Gebäudestromsysteme und Kühlgeräte aus, selbst wenn diese im Rahmen desselben Rechenzentrumsraumprojekts beschafft werden.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Andere Rack-Höhe
- Nach Rack-Typ
- Schrank- (geschlossene) Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrums-Typ
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstleister-Rechenzentren
- Unternehmens- und Edge-Rechenzentren
- Nach Material
- Stahl
- Aluminium
- Sonstiges Material
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Niederlande
- Irland
- Schweiz
- Dänemark
- Schweden
- Italien
- Spanien
- Polen
- Norwegen
- Österreich
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche legt die Ausgangsstruktur des Modells fest, indem geklärt wird, wie viele Rechenzentrumsräume und Rack-Positionen in wichtigen europäischen Märkten hinzukommen und welche Spezifikationen zum Standard werden. Wir stützen uns auf öffentliche Quellen wie Eurostat für Makroindikatoren, die Europäische Kommission für den Kontext von Energieeffizienz und Digitalpolitik sowie nationale statistische Ämter für länderspezifische Bau- und Industrieaktivitätssignale.
Wir prüfen zudem Normen und technische Veröffentlichungen (wie ISO- und IEC-Referenzen) sowie Verbands- und Betreiberunterlagen, die typische Rack-Formate, Höhen und die Einführung von Layouts mit höherer Dichte beschreiben. Um Unternehmens- und Absatzentwicklungen gegenzuprüfen, nutzen wir öffentliche Einreichungen und Investorenpräsentationen, unterstützt durch seriöse Presseberichterstattung über Ankündigungen neuer Anlagen. An einigen Stellen nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Analysen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um Lücken zu schließen, wo öffentliche Datensätze nicht genug Detail liefern. Die hier aufgeführten Schreibtischquellen sind beispielhaft und nicht erschöpfend, und für Datenerhebung, Validierung und Klärung werden weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu bestätigen, was tatsächlich gekauft und installiert wird, insbesondere hinsichtlich des Verhältnisses von Schrank zu Open-Frame, bevorzugter Höhen und typischer Preisspannen je Projekttyp. Wir sprechen mit Rack-Anbietern, Rechenzentrumsbetreibern, Integratoren und Vertriebspartnern in ganz Europa, damit Annahmen aus der Schreibtischrecherche korrigiert werden können. Der endgültige Marktaufbau wird dann daran ausgerichtet, wie Käufer Bereitstellungen in den kommenden Jahren planen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 21 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Akteure: 22 % | Manager: 51 % |
Marktgrößenbestimmung & Prognose
Die Kernbewertung beginnt mit einem Top-Down-Nachfragepool, der aus der Bautätigkeit von Rechenzentren in Europa und dem Ausstattungsbedarf rekonstruiert und dann mithilfe praktischer Kaufregeln in Rack-Umsatz umgewandelt wird. Sobald dies etabliert ist, werden selektive Bottom-Up-Prüfungen genutzt, um zu bestätigen, dass die Summen realistisch bleiben, einschließlich stichprobenbasierter durchschnittlicher Verkaufspreise (ASP) je Rack-Typ multipliziert mit den implizierten Stückzahlen sowie Feedback aus dem Vertriebskanal zu Projekt-Erneuerungszyklen.
Zu den relevanten Eingaben in diesem Markt zählen neue Kapazitätserweiterungen nach wichtigen Hubs, der Anteil der Bereitstellungen, die zu höherer Rack-Leistungsdichte übergehen (was Schrankanforderungen ändern kann), das Verhältnis von Schrank-Racks zu Open-Frame-Racks, gängige Rack-Höhen (in U) und Materialpräferenzen, die den Preis beeinflussen. Da nicht jedes Land dieselbe Transparenz bietet, werden Lücken mit Vergleichsländer-Proxys geschlossen, die an vergleichbares Rechenzentrumswachstum und Bau-Pipelines gekoppelt sind, und anschließend nach Interviews angepasst.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Ergebnisse je nach Tempo der Neubauten, Nachrüstungsintensität und Preisbewegung bei Stahl und Aluminium flexibel angepasst werden können. Das Jahr-für-Jahr-Muster wird dann mit einfachen Zeitreihenprüfungen glattgezogen, damit Ausschläge durch einmalige Hyperscale-Projekte die Vorwärtskurve nicht verzerren, sofern Primärdaten nicht bestätigen, dass die Stufenänderung dauerhaft ist.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit sich das Modell nicht auf eine einzige Annahme stützt. Ergebnisse werden mit unabhängigen Signalen verglichen, wie angekündigten Rechenzentrumserweiterungen, von Betreibern diskutierten Trends bei der Rack-Dichte und, soweit zutreffend, Import- und Exportbewegungen für relevante Rack- und Schrankkategorien.
Wenn ein Länderergebnis ungewöhnlich hoch oder niedrig erscheint, werden die Treiber erneut geprüft, und es werden Folgegespräche mit Befragten ausgelöst, um Preise, Lieferzeiten und das tatsächliche Verhältnis von Schrank zu Open-Frame zu klären. Vor der Freigabe wird die Arbeit in Schritten von einem weiteren Analysten überprüft, um Berechnungen, Logik und Jahresausrichtung zu bestätigen. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen werden Zwischenaktualisierungen vorgenommen, gefolgt von einer abschließenden Überprüfung vor Auslieferung, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Rechenzentrums-Racks in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Rechenzentrums-Racks in Europa können weit voneinander abweichen, da Umfang und Zähllogik nicht immer identisch sind, selbst wenn der Titel gleich klingt. Unterschiede ergeben sich meist daraus, was mit dem Rack einbezogen wird, welches Jahr als Basisjahr gewählt wird und wie Preise über Länder hinweg umgerechnet und projiziert werden.
Manche Schätzungen fassen angrenzende Positionen in die Rack-Zahl ein, etwa gebündeltes Zubehör oder breitere Schrankkategorien, die außerhalb von Rechenzentren verwendet werden. Nach Auffassung von Mordor Intelligence wird der Wert nur für Rack-Produkte gezählt, die in Rechenzentren in Europa verkauft werden, und die Gesamtsumme bleibt an Nachfragesignale nach Rack-Typ und Rack-Formfaktor gekoppelt, die durch Interviews mit Betreibern und Vertriebskanälen gegengeprüft wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 891,70 Mio. USD (2026) | |
| Regionale Beratungsgesellschaft A | 1292,36 Mio. USD (2025) | Verwendet eine breitere Rack-Schrank-Perspektive und kann Nicht-Rechenzentrums-Anwendungsfälle für Schränke einschließen, zudem wendet sie eine andere Basisjahr-Konfiguration an, die den Ausgangswert anheben kann. |
| Branchenbericht B | 3800,00 Mio. USD (2025) | Scheint einen deutlich breiteren Ausrüstungsumfang und eine aggressive Preisentwicklung einzubeziehen, was reine Rack-Umsätze überzeichnen kann, wenn Projektmix und Spezifikationen in Europa nicht sauber getrennt werden. |
Die Tabelle zeigt, dass sich der Großteil der Abweichung durch das erklärt, was in die Rack-Definition eingebunden wird, sowie durch die Basisjahr-Ausrichtung und die Art der Preisfortschreibung. Indem die Größenbestimmung an beobachtbare Signale zum Bau von Rechenzentren und an eine einfache, wiederholbare Preis-mal-Volumen-Logik gebunden bleibt, bleibt die resultierende Zahl leichter zu überprüfen und für Planungszwecke wiederzuverwenden.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Nachfrage nach Racks in europäischen Hyperscale-Einrichtungen?
Im europäischen Rechenzentrums-Rack-Markt stellen Hyperscale- und Cloud-Campus-Standorte das am schnellsten wachsende Segment dar und expandieren mit einer CAGR von 14,35 %, da Betreiber 1-MW-flüssigkeitsgekühlte Schränke für KI-Arbeitslasten einsetzen.
Welche Rack-Höhe wird für Nachrüstungsprojekte in ganz Europa bevorzugt?
Im europäischen Rechenzentrums-Rack-Markt führt das 48U-Format bei Nachrüstungen, da es sechs Rack-Einheiten Kapazität hinzufügt, ohne die Deckenhöhen zu verändern, und mit einer CAGR von 17,05 % wächst.
Warum gewinnen Aluminium-Racks in neuen europäischen Rechenzentren an Zugkraft?
Im europäischen Rechenzentrums-Rack-Markt senken Aluminiumrahmen die Bodenbelastung, verbessern die Wärmeableitung und erfüllen Ziele für gebundenen Kohlenstoff, was zu einer CAGR von 16,55 % für das Materialsegment beiträgt.
Welche Rolle spielen staatliche Maßnahmen bei der Rack-Beschaffung?
EU-Digitalisierungsziele und Energieeffizienzvorschriften erfordern telemetriegestützte, lokal beschaffte Racks und lenken Bestellungen auf konforme Lieferanten.
Welches Land bietet bis 2031 die größte Wachstumschance?
Im europäischen Rechenzentrums-Rack-Markt verzeichnet Irland die schnellste CAGR von 15,85 %, da erneuerbare Energie und günstige Steuerregelungen umfangreiche Hyperscale-Investitionen anziehen.
Was ist das Haupthindernis, das die Einführung fortschrittlicher Racks bei kleineren Betreibern verlangsamt?
Hohe anfängliche Investitionsausgaben für flüssigkeitsbereite Racks, die bis zu viermal teurer sind als luftgekühlte Alternativen, schrecken budgetbewusste Käufer ab.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Schweiz Rechenzentrums-Kühlungsmarkt Kühlung in der Schweiz, aufgeschlüsselt nach Anlagentyp, Tier und Kühltechnologie.
- Frankreich Markt für Rechenzentrumskühlung Nachfrage nach Kühlung in Frankreich, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Markt für Rechenzentrumsserver USA Die Server der USA, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung / Workload.



