
Marktgröße und Marktanteil für Rechenzentrum-Racks im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 224.51 Millionen US-Dollar |
| Marktgröße (2031) | 446.33 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.73 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrum-Racks im Nahen Osten von Mordor Intelligence
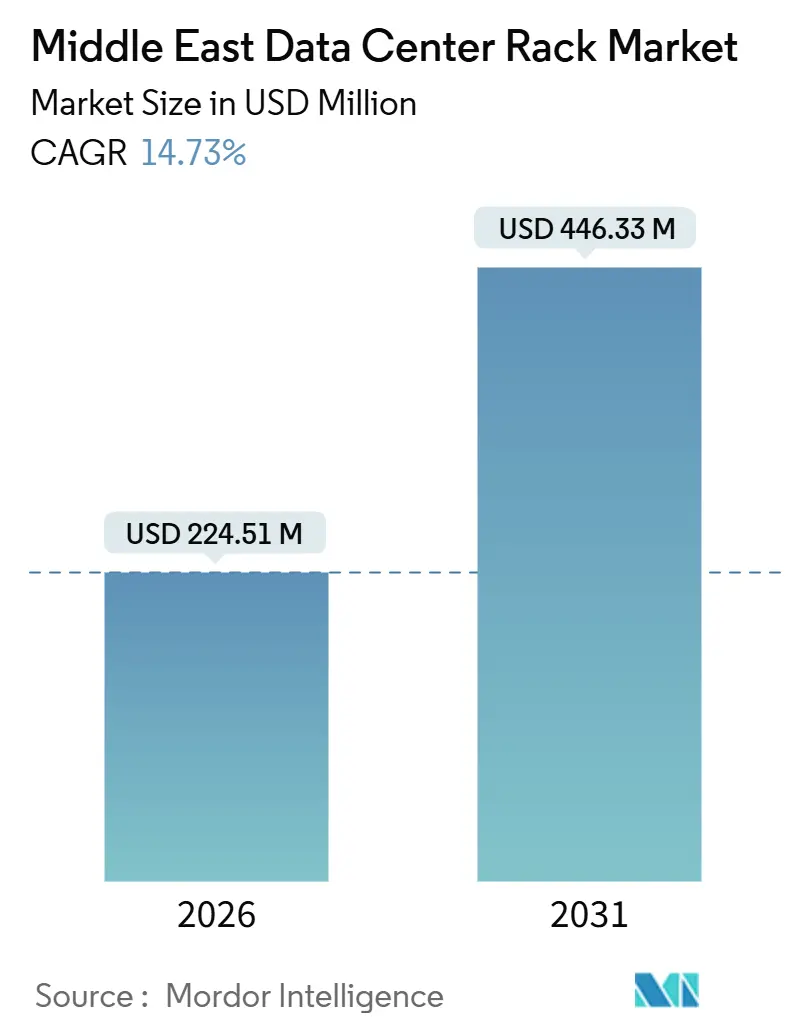
Die Marktgröße für Rechenzentrum-Racks im Nahen Osten wird im Jahr 2026 auf 224,51 Millionen USD geschätzt und soll bis 2031 einen Wert von 446,33 Millionen USD erreichen, bei einer CAGR von 14,73 % während des Prognosezeitraums (2026-2031). Die Nachfrage beschleunigt sich, da Hyperscale-Clouds Kapazitäten lokalisieren, Souveränitäts-KI-Mandate lokale Rechenkapazitäten erfordern und Betreiber auf hochdichte, geschlossene Gehäuse standardisieren, die Flüssig- oder Rücktürkühlung unterstützen. Voll-Racks mit 42U bleiben dominant, doch Edge-Rollouts im Zusammenhang mit 5G und Micro-Modulen steigern die Lieferungen von Halbhöhen-Gehäusen. Saudi-Arabien und die Vereinigten Arabischen Emirate machen den Großteil der neuen Bereitstellungen aus, aber Oman und Jordanien entwickeln sich mit spezialisierten Edge- und Colocation-Projekten. Die Lieferketten befinden sich im Wandel, da lokale Inhaltsregeln Knock-down-Kits und regionale Fertigung begünstigen, während wärmeintensive GPU-Cluster die Designer zur Flüssigkühlung drängen.
Wichtigste Erkenntnisse des Berichts
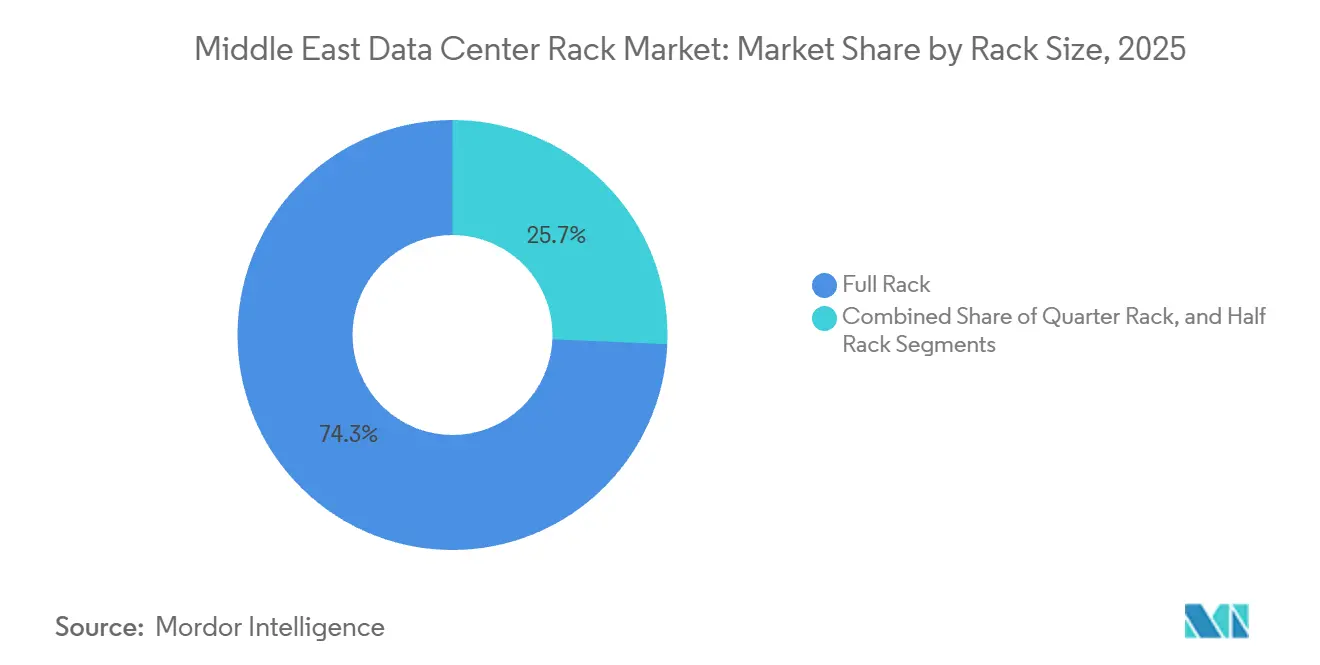
- Nach Rack-Größe hielten Voll-Racks im Jahr 2025 einen Marktanteil von 74,32 % am Markt für Rechenzentrum-Racks im Nahen Osten, während Halb-Racks bis 2031 voraussichtlich mit einer CAGR von 15,53 % wachsen werden.
- Nach Rack-Typ erzielten geschlossene Gehäuse im Jahr 2025 einen Umsatzanteil von 79,33 %, und dieses Format soll bis 2031 mit einer CAGR von 15,67 % wachsen.
- Nach Tier-Klassifizierung führte Tier 3 im Jahr 2025 mit einem Anteil von 56,21 %, während Tier-4-Racks die höchste prognostizierte CAGR von 16,12 % über 2026-2031 aufweisen.
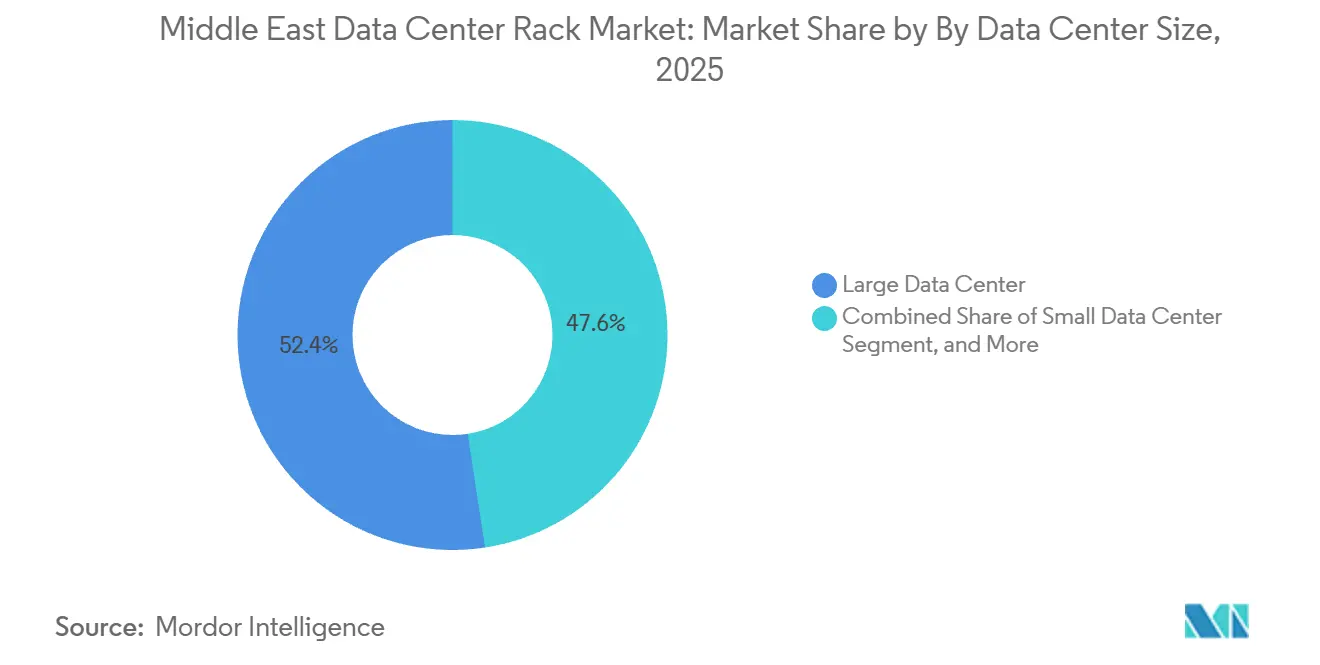
- Nach Rechenzentrum-Größe repräsentierten große Einrichtungen im Jahr 2025 52,42 % der Lieferungen, doch Hyperscale-Standorte sollen während des Ausblickszeitraums mit einer CAGR von 15,71 % wachsen.
- Nach Rechenzentrum-Eigentümerschaft hielten Colocation-Anbieter im Jahr 2025 einen Anteil von 51,53 %, während Hyperscaler und Cloud-Dienstanbieter voraussichtlich mit einer CAGR von 15,82 % über den Prognosezeitraum wachsen werden.
- Nach Land führte Saudi-Arabien im Jahr 2025 mit einem Umsatzanteil von 39,35 %, während die Vereinigten Arabischen Emirate bis 2031 voraussichtlich mit einer CAGR von 16,08 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Ausbauten durch führende Cloud-Anbieter in Saudi-Arabien und den VAE | +3.8% | Saudi-Arabien, VAE, Ausstrahlungseffekte auf Oman | Mittelfristig (2-4 Jahre) |
| Beschleunigte Anforderungen an lokale Inhalte treiben die Nachfrage nach lokalem Colocation an | +2.9% | Saudi-Arabien, VAE, Jordanien | Kurzfristig (≤ 2 Jahre) |
| 5G-geführte Edge-Standorte erfordern Micro-Modul-Racks | +2.4% | VAE, Saudi-Arabien, Oman | Mittelfristig (2-4 Jahre) |
| Souveränitäts-KI- und HPC-Investitionen in den Golfstaaten | +3.2% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Anreize durch Stromabnahmeverträge für erneuerbare Energien senken die Betriebskosten für die Rack-Verdichtung | +1.6% | VAE, Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Mikroklimaresistente Gehäuse für Wüstenumgebungen | +1.4% | GCC-weit mit Schwerpunkt auf Saudi-Arabien und VAE | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Ausbauten durch führende Cloud-Anbieter in Saudi-Arabien und den VAE
Cloud-Plattformen rollen Multi-Regions-Präsenzen im Golf aus, um Datensouveränitätsregeln zu erfüllen, und jede neue Verfügbarkeitszone bedeutet Tausende von hochdichten, geschlossenen Gehäusen, die für Lasten von 20 Kilowatt oder mehr ausgelegt sind. Racks müssen Kabelführung, Rücktür-Wärmetauscher und sensorgesteuerte Luftströmung integrieren, da KI-Trainingscluster die thermische Ausgabe intensivieren. Modulare Pod-Layouts, die von 5 Megawatt auf 50 Megawatt skalieren, verkürzen die Bauzeiten und verschaffen Rack-Anbietern, die vormontierten Kits liefern, einen Vorteil.
Beschleunigte Anforderungen an lokale Inhalte treiben die Nachfrage nach lokalem Colocation an
Saudi-Arabiens IKTVA und die ICV-Rahmenbedingungen der VAE schreiben Schwellenwerte für inländische Wertschöpfung von 30 %-40 % bei Technologieprojekten vor, sodass globale Anbieter nun Knock-down-Racks für die Endmontage im Land liefern oder mit regionalen Stahlherstellern zusammenarbeiten.[1]Regierung Saudi-Arabiens, "In-Kingdom Total Value Add (IKTVA) Program," my.gov.sa Die Zertifizierung im Rahmen dieser Programme erzielt Preisaufschläge, sichert jedoch die Priorität bei Ausschreibungsbewertungen. Da die lokale Compliance auf Jordanien ausgeweitet wird, verlagert sich die Lieferkette von einem importzentrierten zu einem hybriden Modell, das Fertigung, Pulverbeschichtung und Endintegration auf mehrere Golfwerke aufteilt.
5G-geführte Edge-Standorte erfordern Micro-Modul-Racks
Eigenständige 5G-Kerne und Netzwerk-Slicing verlagern die Rechenkapazität in Richtung Funkstandorte, Einzelhandelsfilialen und Industriegelände, und jeder Knoten benötigt ein Halb-Rack oder ein Wandmontage-Gehäuse, das Temperaturschwankungen toleriert und dabei 5-10 Kilowatt abführt. Halbhöhen-Gehäuse integrieren Stromverteilung, geschlossene Kühlung und Brandunterdrückung in einem einzigen Formfaktor und reduzieren so den Arbeitsaufwand vor Ort erheblich. Telekommunikationsbetreiber standardisieren nun auf versiegelte, IP55-bewertete Stahlgehäuse zum Schutz von Basisband-Einheiten vor Staub, und diese Anforderung beschleunigt die Nachfrage nach kompakten Racks.
Souveränitäts-KI- und HPC-Investitionen in den Golfstaaten
Nationale KI-Blueprints in Saudi-Arabien und den VAE reservieren Hunderte von Megawatt für das Training großer Sprachmodelle, und diese GPU-Cluster benötigen flüssigkeitsgekühlte Racks, die Lasten von 50 Kilowatt oder mehr bewältigen.[2]Qualcomm, "Qualcomm and Saudi SDAIA Partner on 200MW AI Compute Infrastructure," qualcomm.com Anbieter, die Verteilereinheiten, Leckageerkennung und redundante Pumpen im Gehäuse integrieren, erzielen Premiumpreise, auch wenn die Gesamtvolumina moderat bleiben. Diese Entwicklung spaltet den Markt für Rechenzentrum-Racks im Nahen Osten in ein luftgekühltes Commodity-Segment und ein hochmargiges flüssigkeitsgekühltes Segment für HPC-Workloads auf.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Einfuhrzölle auf Stahlgehäuse in Nicht-Freihandelsabkommen-Ländern | -1.8% | Jordanien, Oman | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Tier-IV-Colocation-Stellfläche außerhalb des GCC | -1.2% | Jordanien, übriger Naher Osten | Mittelfristig (2-4 Jahre) |
| Wachsende Präferenz für Blade- und Sled-Server reduziert die Rack-Anzahl | -1.4% | GCC-weit mit früher Einführung in den VAE und Saudi-Arabien | Mittelfristig (2-4 Jahre) |
| Wasserknappheitsvorschriften schränken Nachrüstungen der Flüssigkühlung ein | -1.1% | VAE, Saudi-Arabien, Oman | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Einfuhrzölle auf Stahlgehäuse in Nicht-Freihandelsabkommen-Ländern
Jordanien und einige sekundäre Golfstaaten erheben Zölle von 5 %-15 % auf Fertigstahlprodukte, und vollständig montierte Racks fallen häufig in höhere Zollbänder, was die Landekosten erhöht. Käufer reagieren darauf, indem sie lokale Fertigung beziehen oder Flat-Pack-Kits für die Endmontage importieren, was die Qualitätssicherung fragmentiert und Projektzeitpläne verlängert. Um die Margen zu erhalten, eröffnen multinationale Lieferanten Zollfreilager in Freizonen in Dubai, was jedoch die Logistikkomplexität erhöht.
Wasserknappheitsvorschriften schränken Nachrüstungen der Flüssigkühlung ein
Süßwasserschutzrichtlinien in den VAE und Saudi-Arabien schränken die Verdunstungskühlung ein und entmutigen die Nachrüstung von Flüssigkühlkreisläufen, die auf Kühlwasser angewiesen sind. Geschlossene Tauchkühlungs- und Direkt-zu-Chip-Systeme vermeiden den Wasserverbrauch, erhöhen jedoch die Rack-Kosten um 20 %-30 %, was die Einführung in älteren Hallen verlangsamt. Infolgedessen bleiben ältere Rechenzentren bei luftgekühlten Racks, während neue Hyperscale-Bauten von Anfang an Flüssigkühlungsdesigns integrieren, was die Technologielücke zwischen den Einrichtungen vertieft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe:
Edge-Proliferation treibt kompakte Formate voranVoll-Racks dominieren mit 74,32 % des Marktanteils für Rechenzentrum-Racks im Nahen Osten im Jahr 2025 und unterstreichen die historische Dominanz von 42U-Stellflächen für Colocation- und Unternehmenshallen. Dennoch expandieren Halb-Racks bis 2031 mit einer CAGR von 15,53 %, angetrieben durch 5G-Edge-Rollouts, die Rechenkapazität in kleinen Unterkünften installieren. Nokias Cloud-RAN-Aufbau 2025 in Abu Dhabi verwendete 12U- und 18U-wetterfeste Gehäuse und bewies, wie Funkzugangsnetze von zentralisierten Hallen zu verteilten Knoten wechseln. Viertel-Racks finden Nischenanwendung in Außenbüros, aber die Massennachfrage wird sich weiterhin um die beiden führenden Größen konzentrieren.
Betreiber bevorzugen duale Portfolios: eines für Hyperscale-Hallen, die Tausende identischer 42U-Gehäuse aufnehmen, und eines für Halbhöhen-Gehäuse, die vollständig integriert mit Strom, Kühlung und Sicherheit geliefert werden. Der Ansatz vereinfacht die Beschaffung und erfüllt gleichzeitig unterschiedliche thermische Anforderungen, wobei GPU-Cluster auf Voll-Racks mit 20-Kilowatt-Leistung setzen und Halb-Racks auf Edge-Anwendungen mit 5 Kilowatt oder weniger abzielen. Anbieter, die beide Enden abdecken, erzielen den größten Marktanteil, müssen jedoch unterschiedliche Lieferketten und Preismodelle jonglieren.


Nach Rack-Typ:
Geschlossene Gehäuse dominieren WüstenbereitstellungenGeschlossene Gehäuse hielten im Jahr 2025 einen Marktanteil von 79,33 % am Markt für Rechenzentrum-Racks im Nahen Osten und sollen bis 2031 um 15,67 % wachsen. Der Schutz vor Staubeintritt treibt die Präferenz an, da IP54-bewertete Türen Server vor Wüstenpartikeln schützen, während Überdruckluftströmung die Zuverlässigkeit verbessert.[3]IEC, "IEC 60529 IP-Bewertungsstandards für Gehäuse," iec.ch Open-Frame-Racks verbleiben in Testlabors oder Tier-1-Hallen, doch ihr Anteil erodiert, da Betreiber Betriebsziele mit strengeren Umgebungskontrollen kombinieren.
Thermische Strategien neigen das Feld ebenfalls. Rücktür-Wärmetauscher und In-Row-Kühler lassen sich problemlos in versiegelte Gehäuse nachrüsten, sodass Einrichtungen die Leistungsdichte erhöhen können, ohne Kaltwasseranlagen zu ersetzen. Das Moro Hub Solar-Rechenzentrum in Dubai, das 2025 fertiggestellt wurde, übernahm versiegelte Gehäuse mit Rücktür-Wärmetauschern, um die Tageshitze mit passiver Energie zu bewältigen.[4]Moro Hub, "Moro Hub schließt Phase 2 des solarbetriebenen Rechenzentrums ab," morohub.com Da KI 30-50-Kilowatt-Lasten antreibt, festigt das geschlossene Format seinen Vorsprung und hält Premium-Durchschnittsverkaufspreise trotz Hyperscaler-Preisdruck aufrecht.
Nach Tier-Typ:
Tier 4 gewinnt, da Souveränitäts-KI Fünf-Neunen-Verfügbarkeit fordertTier-3-Hallen machten 2025 56,21 % der Racks aus, ein Erbe aus Unternehmens-Colocation-Verträgen, die geplante Ausfallzeiten für Wartungsarbeiten erlauben. Dennoch expandieren Tier-4-Bereitstellungen mit einer CAGR von 16,12 %, da Souveränitäts-KI-Projekte und Finanz-Workloads ununterbrochene Laufzeiten erfordern. Saudi-Arabiens 200-Megawatt-KI-Rechenanlage, die 2026 angekündigt wurde, schreibt 2N+1-Redundanz bei Strom und Kühlung vor und drängt Rack-Bestellungen in Richtung Gehäuse mit dualen Stromverteilungseinheiten und intelligentem Monitoring.
Höheres Tiering erhöht die Kapitalkosten pro Rack um etwa 25 %, aber Ausfallkosten für GPU-Cluster übersteigen 100.000 USD pro Stunde, was Tier 4 kosteneffektiv macht. Anbieter, die Umgebungssensoren und prädiktive Analysen in ihre Rahmen integrieren, helfen Betreibern, Service-Level-Ziele zu erreichen, und schaffen ein Funktionsrennen, das Premium-Lieferanten von reinen Commodity-Marken unterscheidet.
Nach Rechenzentrum-Größe:
Hyperscale-Einrichtungen übertreffen Legacy-SegmenteGroße Rechenzentren machten 2025 52,42 % der Lieferungen aus, doch Hyperscale-Campusse werden bis 2031 mit einer CAGR von 15,71 % wachsen, da führende Cloud-Anbieter Multi-Regions-Kapazitäten bereitstellen. Eine einzelne Hyperscale-Halle kann 20.000 Racks beherbergen und übertrifft damit die typische 500-Rack-Stellfläche eines großen Colocation-Standorts bei weitem. Microsofts drei saudi-arabische Verfügbarkeitszonen übernahmen standardisierte 42U-Gehäuse mit 20-Kilowatt-Schwellenwerten und verdeutlichen den Skaleneffekt, den Hyperscale-Deals auf das Volumen haben.
Standardisierung komprimiert die Margen, da Preisverhandlungen von massiven Stückzahlen abhängen, aber Anbieter gewinnen Planbarkeit und längere Prognosehorizonte. Umgekehrt behalten mittlere Standorte mit 100-500 Racks und kleine Standorte mit weniger als 100 Racks durch Individualisierung höhere Margen. Lieferanten müssen Portfolio-Mix, Kanalstrategie und Produktionsplanung ausbalancieren, um die Rentabilität während der Hyperscale-Aufbauwelle zu optimieren.
Nach Rechenzentrum-Typ:
Hyperscaler gewinnen Marktanteile von Colocation-AnbieternColocation-Betreiber hielten 2025 einen Anteil von 51,53 %, aber Hyperscaler und Cloud-Dienstanbieter werden mit einer CAGR von 15,82 % an Fahrt gewinnen, was einen Schwenk hin zu eigenen und betriebenen Anlagen widerspiegelt. AWS und Oracle wählten beide eigene Einrichtungen für ihre Expansionen 2025-2026, umgingen Drittanbieter-Hallen und verhandelten direkt mit Herstellern. Direktbeschaffung belohnt Anbieter, die Just-in-Time-Logistik und globale Ersatzteilprogramme anbieten können, aber die Zahlungsbedingungen verlängern sich auf 90 Tage.
Colocation-Anbieter behalten eine Rolle, da Unternehmen Betriebskosten-Miete gegenüber Investitionskosten-Aufbauten bevorzugen. Sie bestellen kleinere Chargen und benötigen flexible Rack-Breiten, tiefere Kabelkanäle und variable Stromverteilungseinheiten-Konfigurationen zur Unterstützung gemischter Mieter. Die unterschiedlichen Anforderungen halten beide Segmente relevant, doch das Wachstumsmomentum begünstigt eindeutig Hyperscaler-Stellflächen.
Geografische Analyse
Markt für Rechenzentrumsracks in Saudi-Arabien
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 39,35 % am Markt für Rechenzentrumsracks im Nahen Osten. Die digitale Politik Vision 2030, Vorschriften zur lokalen Datenspeicherung und ein Hyperscale-Engagement von AWS in Höhe von 5,3 Milliarden USD treiben gemeinsam die Nachfrage an. Die Saudi Data and Artificial Intelligence Authority schloss sich 2026 mit Qualcomm zusammen, um ein 200-Megawatt-KI-Rechenzentrum zu errichten, das flüssigkeitsgekühlte Racks mit 50 Kilowatt erfordert. Lokale Inhaltsklauseln im Rahmen von IKTVA schaffen Anreize für Montagebetriebe im Königreich und begrüßen regionale Hersteller, die Partnerschaften mit einheimischen Stahlwerken eingehen.
Markt für Rechenzentrumsracks in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 16,08 % wachsen, dem schnellsten in der Region. Die Rolle Dubais als Knotenpunkt für Unterseekabel und die Investitionen Abu Dhabis in souveräne KI treiben Rack-Bestellungen an. Der geplante 5-Gigawatt-KI-Campus von Khazna und das Stargate-VAE-Projekt zielen auf eine GPU-Kapazität von 1 Gigawatt ab, wobei beide geschlossene, flüssigkeitsbereite Schränke vorsehen. Das ICV-Bewertungssystem der VAE drängt Lieferanten zur Lokalisierung, und das DEWA-D33-Effizienzmandat macht Hochdichte-Racks entscheidend, um den Kühlenergieverbrauch pro Megawatt zu senken.
Markt für Rechenzentrumsracks im Nahen Osten
Oman, Jordanien und andere Staaten des Nahen Ostens stellen aufkommende Chancen dar. Oman konzentriert sich auf 5G-Edge-Gehäuse und rostbeständige Schränke für die Küstenfeuchtigkeit. Jordanien wirbt um Colocation-Verträge durch niedrigere Stromtarife, jedoch verringern höhere Einfuhrzölle auf Fertigstahlprodukte die Wettbewerbsfähigkeit. Irak, Libanon und Jemen bleiben durch Infrastrukturlücken beeinträchtigt, was Rack-Installationen auf opportunistische Verträge mit internationalen Organisationen oder Telekommunikationsunternehmen beschränkt. Anbieter müssen ihre Markteinführungsmodelle anpassen und dabei im Kernbereich der Golfstaaten den Direktvertrieb mit Kanalvertrieb und projektbasierten Angeboten in Grenzmärkten kombinieren.
Regulatorisches Umfeld
Saudi-Arabien verschärft die formale Aufsicht über den Betrieb von Rechenzentren und die Datenresidenz, was die Rack-Spezifikationen im Hinblick auf Überwachung, Redundanz und physische Sicherheit prägt. Die Data Centers Services Regulations (DCSR) der Communications, Space and Technology Commission (CST), die seit Januar 2024 in Kraft sind, definieren Service-Tiers und erhöhen die Compliance-Anforderungen für Betreiber, während die SDAIA das saudische Datenschutzgesetz (Saudi Personal Data Protection Law, PDPL) mit Beschränkungen für grenzüberschreitende Übertragungen verwaltet, die das Hosting innerhalb des Königreichs verstärken. Auch die Stromverfügbarkeit und Anschlussstandards sind ein entscheidender Faktor, wobei das Ministry of Energy und die Saudi Electricity and Regulatory Authority (SERA) die Anforderungen an Netzanschluss und Zuverlässigkeit beeinflussen, was wiederum in höherdichte Rack- und Stromverteilungsdesigns einfließt.
In den VAE arbeiten Betreiber mit einem mehrschichtigen Regelwerk, das föderale Anforderungen und Freizonenregelungen wie DIFC und ADGM umfasst, was sich darauf auswirkt, wo Workloads platziert werden und wie Colocation-Verträge strukturiert sind. In Bezug auf die Beschaffung lenken lokale Wertschöpfungsrahmen, einschließlich des saudischen IKTVA und der ICV-Bewertungskarte der VAE, die Beschaffungsentscheidungen hin zu inländischer Montage und regionaler Fertigung und drängen Hersteller dazu, Stücklisten und Lieferantenstrukturen an Qualifikationsanforderungen anzupassen, statt sich nur auf importierte, vollständig montierte Schränke zu verlassen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrums-Racks im Nahen Osten beginnt mit der Beschaffung von Stahl, Verbindungselementen, Beschichtungen, Türen, Kabelmanagement-Komponenten und Zubehör-Unterbaugruppen und durchläuft dann Fertigung (Blechumformung und Schweißen), Veredelung (Pulverbeschichtung und Korrosionsschutz) sowie Endmontage und Kitting. Local-Content-Richtlinien in Saudi-Arabien und den VAE beschleunigen eine Verschiebung weg vom Import vollständig montierter Racks hin zu Hybridmodellen, die Bausätze und Montage im Land nutzen. Die Freizonen in Dubai fungieren zudem als Logistikzentren für die Lagerplatzierung und schnellere Auftragsabwicklung für Golfprojekte.
Nachgelagert werden Racks zunehmend in integrierte physische Infrastrukturpakete gebündelt, die Schränke mit Stromverteilung, Kühlungsschnittstellen (Rear-Door-Systeme und flüssigkeitsfähige Verteiler) und Überwachungssoftware kombinieren. Die Lieferung erfolgt typischerweise über EPCs, Hyperscaler und Colocation-Betreiber, wobei die Koordination oft Infrastrukturanbieter wie Schneider Electric und Vertiv, Entwickler und Integratoren sowie netzausgerichtete Lieferpartner umfasst. Branchengruppen wie die Gulf Data Centre Association (GDCA) unterstützen die Koordination im gesamten GCC durch sektorale Abstimmung und Wissensaustausch.
Wettbewerbslandschaft
Der Markt für Rechenzentrum-Racks im Nahen Osten ist mäßig konzentriert, wobei globale Anbieter wie Schneider Electric, Vertiv und Rittal durch Partnerschaften mit Colocation-Anbietern und Hyperscale-Betreibern starke Positionen halten. Lokale Inhaltsmandate in Saudi-Arabien und den VAE schaffen Chancen für regionale Hersteller, die schnellere, maßgeschneiderte Lösungen anbieten. Wettbewerbsstrategien konzentrieren sich auf Flüssigkühlung, intelligente Rack-Systeme, Lokalisierung und vertikale Integration. Chinesische Hersteller dringen mit Kostenvorteilen in den Golf vor, sehen sich jedoch mit Qualitätsbedenken und längeren Anpassungsvorlaufzeiten konfrontiert.
Die Technologieeinführung treibt den Wandel voran, wobei vorintegrierte Rack-Lösungen die Installationszeit verkürzen und Hyperscale-Verträge gewinnen. Schneider Electrics EcoStruxure-Plattform nutzt IoT und Analysen zur Differenzierung. Chancen liegen in flüssigkeitsgekühlten KI-Racks, Micro-Modulen für 5G und modularen Systemen, die den IEC-60529-Standards entsprechen. Der Markt spaltet sich in margenarme luftgekühlte Racks und hochpreisige flüssigkeitsgekühlte Gehäuse auf, was mittlere Lieferanten unter Druck setzt, zu lokalisieren oder zu integrieren.
Von Private-Equity unterstützte Hersteller gehen Partnerschaften mit globalen Marken ein, um Kosteneffizienz zu gewährleisten, während Staatsfonds des Golfs investieren, um Lokalisierungsquoten zu erfüllen. Vertivs Joint Venture 2025 in der King-Abdullah-Wirtschaftsstadt unterstreicht den Wandel zur lokalen Montage. Abu Dhabis AIQ integriert Anomalieerkennung in Rack-Controller, und Partnerschaften in Dubai verkürzen Nachschubzyklen auf zehn Tage. Start-ups wie Submer und Iceotope lizenzieren Designs an Anbieter und beschleunigen den Markteintritt. Eine Konsolidierung wird erwartet, da globale Unternehmen kleinere Montagebetriebe übernehmen, um zu skalieren und Garantieanforderungen zu erfüllen.
Marktführer der Branche für Rechenzentrum-Racks im Nahen Osten
Schneider Electric SE
Vertiv Group Corp.
Rittal GmbH & Co. KG
Eaton Corporation plc
Legrand SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumsracks im Nahen Osten
- Schneider Electric SE
- Vertiv Group Corp.
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc
- Panduit Corp.
- Huawei Technologies Co., Ltd.
- Black Box Corporation
- Chatsworth Products, Inc.
- Middle East Fiber Cable Manufacturing Co.
- Great Lakes Data Racks & Cabinets Inc.
- Delta Electronics, Inc.
- ABB Ltd.
- Belden Inc.
- Canovate Group
Lesen Sie die Analyse der Markt für Rechenzentrumsracks im Nahen Osten-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum liegt in der landesinternen, konformen Versorgung mit hochdichten, geschlossenen Schränken und flüssigkeitsfähigen Rack-Ökosystemen, die mit den Golf-Lokalisierungsschwellen übereinstimmen und gleichzeitig KI-getriebene Leistungsdichten unterstützen. Belege dafür liefert Schneider Electric, das sich zu einer nahezu Verdreifachung seiner saudischen Fertigungskapazität bis 2030 verpflichtet hat, was auf eine breitere lokale Lieferbasis für Rechenzentrums-Infrastrukturkomponenten hinweist und mehr Raum für Rack-Anbieter und Unterlieferanten schafft, sich im Rahmen von IKTVA- und ICV-konformer Beschaffung zu qualifizieren. Die VAE fügen ebenfalls KI-fähige Kapazitätsanker hinzu, darunter die Dubai Integrated Economic Zones Authority (DIEZ) im April 2026 und die VOLT-UAE-Initiative für ein KI-fähiges Rechenzentrum in Dubai Silicon Oasis, was die Nachfrage nach standardisierten, geschlossenen Schränken und schneller einsetzbaren modularen Rack-Reihen unterstützt.
Eine weitere Chance liegt in der rahmenbasierten, standortübergreifenden Lieferung für konvergente KI-fähige Infrastruktur, die Anbieter begünstigt, die standardisierte Racks zusammen mit Integrationsdiensten, Ersatzteilen und Inbetriebnahme über mehrere GCC-Länder hinweg bereitstellen können. Die Rahmenvereinbarung von Vertiv vom Juni 2026 mit Edge-Serve, IRCL und der Saudi Electricity Project Development Company (PDC) zeigt, wie Käufer Strom-, Kühlungs- und physische Infrastrukturanforderungen in wiederholbare Rollouts verpacken, was Möglichkeiten für Rack-Plattformen schafft, die für schnelles Kitting, lokale Montage und höhere Resilienzstufen ausgelegt sind. Über die zentralen Hyperscale-Metropolen hinaus stützen Edge- und Spezialbauten im Oman und in Jordanien weiterhin die Nachfrage nach kompakten, robusten Gehäusen und kanalbasierten Liefermodellen, insbesondere wo Einfuhrzölle auf Fertigstahl und projektbezogene Beschaffung den Wert lokaler Veredelung und Endmontage erhöhen.
Recent Industry Developments in Markt für Rechenzentrumsracks im Nahen Osten
- Juni 2026: Vertiv: Ankündigung einer Rahmenvereinbarung mit Edge-Serve, IRCL und der Saudi Electricity Project Development Company (PDC) zur Bereitstellung konvergenter KI-fähiger Rechenzentrumsinfrastruktur im GCC. Die Vereinbarung ermöglicht schnelle Einsätze KI-fähiger Rechenzentren und stärkt regionale Partnerschaften und Lieferketten.
- Mai 2026: Schneider Electric: Verpflichtung zur Verdreifachung der saudischen Fertigungskapazität auf 32 Produktionslinien bis 2030 zur Unterstützung lokaler Lieferketten für Rechenzentrums- und digitale Infrastruktur. Die Erweiterung stärkt die lokale Fertigungsresilienz und Versorgungssicherheit für den ME-Markt für Rechenzentrums-Racks.
- April 2026: Schneider Electric (mit Volt UAE und DIEZ): Zusammenarbeit an einem Stromprojekt mit anfänglich 29 MW und insgesamt 100 MW in Dubai Silicon Oasis, das Strom, Verteilung und intelligente Rechenzentrumsinfrastruktur liefert. Das Projekt beschleunigt den Einsatz von Edge- und Hyperscale-Racks in den VAE und stärkt die regionale Präsenz und Referenzstandorte.


Markt für Rechenzentrumsracks im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie bezeichnet der Markt die Umsätze aus der Bereitstellung von Rechenzentrums-Racks, die zur Montage von IT- und Netzwerkausrüstung in Colocation-, Hyperscale- und Unternehmenseinrichtungen im Nahen Osten verwendet werden, einschließlich Neubauten und Ersatzbedarf, bei denen Rack-Einheiten beschafft werden.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind Server, Speicher, Netzwerkgeräte, Strom- und Kühlungsausrüstung sowie allgemeine Bauleistungen für Rechenzentren.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack (unter 11U)
- Halb-Rack (12 bis 22U)
- Voll-Rack (über 42U)
- Nach Rack-Typ
- Geschlossenes Gehäuse
- Open-Frame
- Wandmontage und Micro-Edge-Gehäuse
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrum-Größe
- Kleines Rechenzentrum
- Mittleres Rechenzentrum
- Großes Rechenzentrum
- Hyperscale-Rechenzentrum
- Nach Rechenzentrum-Typ
- Colocation-Rechenzentrum
- Hyperscaler-Rechenzentrum / Cloud-Dienstanbieter
- Unternehmens- und Edge-Rechenzentrum
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Oman
- Jordanien
- Übriger Naher Osten
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den Marktrahmen abzustecken und eine länderspezifische Nachfragekarte zu erstellen, bevor Feldannahmen getestet wurden. Wir zogen öffentliche Infrastruktur- und IKT-Indikatoren sowie politische und Investitionssignale heran, um zu ermitteln, wo Rack-Einsätze tatsächlich stattfinden und wie schnell Kapazitäten hinzugefügt werden.
Typische Quellen umfassten offizielle Statistiken und Veröffentlichungen wie nationale Telekommunikationsregulierungsbehörden und IKT-Ministerien, Zentralbanken und nationale Statistikämter, Zoll- und Handelsstatistikportale sowie Energiebehörden für Informationen zu Stromverfügbarkeit und -preisen. Wir prüften außerdem Unternehmensmeldungen und Investorenpräsentationen von Anlagenbetreibern und Integratoren sowie seriöse Presseberichte über Ankündigungen neuer Rechenzentren. Wo es für Konsistenzprüfungen hilfreich war, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken und Sendungsdaten für Import- und Exportprüfungen relevanter Rack- und Gehäusekategorien genutzt. Diese Liste ist lediglich beispielhaft, und weitere öffentliche Quellen wurden ebenfalls verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um Sekundärannahmen zum Zeitpunkt der Rack-Nachfrage, zu Preisspannen und zur Spezifikationsmischung zu überprüfen, da sich diese mit fortschreitenden Neubau-Pipelines verändern. Die Interviews umfassten eine Mischung aus Rack-Anbietern, Systemintegratoren, Rechenzentrumsbetreibern und Großabnehmern, und wir stellten sicher, dass die Sichtweisen ausgewogen über den Golf und den weiteren Nahen Osten verteilt waren, damit länderspezifische Unterschiede nicht zu früh gemittelt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 15 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Anbieter: 18 % | Manager: 57 % |
Marktdimensionierung und -prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der den Rack-Nachfragepool aus Kapazitätserweiterungen und Ausbauplänen von Rechenzentren nach Ländern rekonstruiert und diese Volumina dann anhand praktischer Einsatzverhältnisse in Rack-Zahlen und -Wert umwandelt. Um die Gesamtsummen realistisch zu halten, fügten wir selektive Bottom-up-Prüfungen hinzu, darunter Stichprobenpreise nach Rack-Klasse, Kanalprüfungen der Lieferzeiten sowie Umsatzaufteilungen zwischen Anbietern und Integratoren, soweit diese beobachtbar waren.
Wesentliche Eingaben, die das Modell geprägt haben, umfassten angekündigte und aktive Rechenzentrumsprojekte, das Verhältnis zwischen Colocation- und selbst errichteten Einrichtungen, typische Rack-Einheitshöhen bei Neueinsätzen (zum Beispiel 42U-Muster im Vergleich zu kompakten Optionen), die durchschnittliche Richtung der Rack-Leistungsdichte (verknüpft mit KI- und Hochleistungscomputing-Ausbauten) sowie Preisunterschiede durch geschlossene versus offene Rahmendesigns und Kabelmanagement-Anforderungen. Wenn Daten für kleinere Länder oder Edge-Rollouts unvollständig waren, wurden Lücken anhand vergleichbarer Länderadoptionsraten behandelt, und die Richtung wurde anschließend durch Interviewrückmeldungen validiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit Änderungen bei Projektzeitplänen und Beschaffungsverzögerungen klar abgebildet werden konnten, und der bevorzugte Fall wurde übernommen, sobald er mit den Erwartungen der Experten übereinstimmte. Die Annahmen wurden einfach und nachvollziehbar gehalten, sodass das Modell neu ausgeführt werden kann, wenn Neubauten angekündigt werden oder sich die Preise mit Stahl- und Logistikkosten verändern.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit Ausreißer nicht in die endgültigen Zahlen einfließen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Ankündigungen von Rechenzentrumsbauten, Importmustern für relevante Ausrüstungskategorien und dem Tempo der Ausbauaktivitäten in wichtigen Hub-Ländern, bevor die Summen finalisiert werden.
Wenn ein Länderergebnis im Vergleich zu seiner Pipeline zu hoch oder zu niedrig erscheint, werden die Annahmen überprüft, und es werden Folgegespräche ausgelöst, um zu bestätigen, was sich geändert hat, zum Beispiel eine verzögerte Inbetriebnahme oder eine Verschiebung zu höherer Dichte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die zum Zeitpunkt des Kaufs aktuellste verfügbare Sichtweise erhalten.
Größe des Middle-East-Rechenzentrums-Rack-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Rechenzentrums-Racks im Nahen Osten können voneinander abweichen, selbst wenn sie scheinbar dasselbe beschreiben, da der Geltungsbereich und die Umwandlung von Kapazitätsplänen in Rack-Werte nicht auf dieselbe Weise gehandhabt werden. Unterschiede ergeben sich in der Regel daraus, was als Rack-Verkauf gezählt wird, welche Länder einbezogen sind und wie ältere installierte Basen im Vergleich zu Neubauten im Startjahr behandelt werden.
Manche Schätzungen bündeln benachbarte Infrastruktur wie Schränke mit integrierter Stromverteilung, Containment oder Dienstleistungen, was den Rack-Wert aufbläht, während andere durch die Nutzung breiter Ausgabenanteile für Rechenzentren, die lokale Beschaffungsmuster nicht widerspiegeln, unterzählen. Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, ob Ersatzzyklen als kurz und einheitlich über die Region angenommen werden, wie Rack-ASPs für Materialkostenschwankungen angepasst werden, und ob das Modell aktualisiert wird, wenn sich die Zeitpläne großer Projekte in Saudi-Arabien und den VAE verschieben – ein Schritt, der im von Mordor Intelligence verwendeten Nachfragepool-Aufbau explizit gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 224,51 Mio. USD (2026) | |
| Regionale Beratungsfirma A | 221,57 Mio. USD (2024) | Verwendet ein früheres Basisjahr und bezieht zusätzliche Schrankhardware und Installationszusätze mit ein, wendet dann eine schnellere Aktualisierungszyklus-Annahme an, die nicht mit dem beobachteten Nachrüstungszeitpunkt in mehreren Ländern übereinstimmt. |
| Fachzeitschrift B | 93,41 Mio. USD (2025) | Wendet eine engere Rack-Definition an, die sich an einfachen Rahmen orientiert, und verlässt sich auf konservative Adoptionsverhältnisse aus einer begrenzten Anzahl etablierter Standorte, was neuere hochdichte Einsätze im Zusammenhang mit Hyperscale- und souveränen Projekten übersehen kann. |
Über diese drei Zahlen hinweg können Zeitpunkt- und Geltungsbereichsentscheidungen das Ergebnis genauso stark verändern wie die zugrunde liegende Nachfrage. Indem der Rack-Umsatz an klare Beschaffungsauslöser gebunden wird und ASP- sowie Ersatzannahmen anhand von Projekt- und Käuferrückmeldungen stresstest werden, bleibt die endgültige Schätzung leichter reproduzierbar und aktualisierbar, wenn sich die regionale Baupipeline ändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrum-Racks im Nahen Osten im Jahr 2026 und welches Wachstum wird erwartet?
Der Markt wird im Jahr 2026 auf 224,51 Millionen USD geschätzt und soll bis 2031 einen Wert von 446,33 Millionen USD erreichen, mit einer CAGR von 14,73 %.
Welche Rack-Größe wächst in der Region am schnellsten?
Halbhöhen-Racks von 12U bis 22U verzeichnen die schnellste Expansion mit einer CAGR von 15,53 %, angetrieben durch 5G-Edge-Bereitstellungen.
Warum werden geschlossene Gehäuse gegenüber Open-Frame-Racks in Golf-Rechenzentren bevorzugt?
Wüstenstaub, extreme Temperaturen und die Notwendigkeit von Rücktür- oder Flüssigkühlung machen versiegelte, IP-bewertete Gehäuse zuverlässiger und effizienter.
Welche Rolle spielen lokale Inhaltsprogramme bei der Rack-Beschaffung?
Saudi-arabische IKTVA- und VAE-ICV-Anforderungen begünstigen Lieferanten, die Komponenten im Inland montieren oder beziehen, was die Lieferantenauswahl und Preisgestaltung beeinflusst.
Wie beeinflusst Flüssigkühlung das Rack-Design im Golf?
KI- und HPC-Cluster erfordern eine Wärmeabfuhr von 50 Kilowatt pro Rack, was Designs vorantreibt, die Verteiler, Pumpen und Sensoren für Tauch- oder Direkt-zu-Chip-Kühlung integrieren.
Welche Länder tragen am meisten zur regionalen Rack-Nachfrage bei?
Saudi-Arabien führt mit einem Anteil von 39,35 %, während die Vereinigten Arabischen Emirate mit einer CAGR von 16,08 % bis 2031 am schnellsten wachsen.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Baumarkt für Rechenzentren im Nahen Osten Bauwesen im Nahen Osten, unterteilt nach Infrastruktur, Tier und Anlagentyp.
- Naher Osten Data-Center-Physical-Security-Markt Nachfrage nach physischer Sicherheit im Nahen Osten, unterteilt nach Lösungstyp und Servicetyp.
- Markt für Künstliche-Intelligenz(KI)-Rechenzentren im Nahen Osten und in Afrika KI-Anlagen im Nahen Osten und Afrika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.



