
Tamanho e Participação do Mercado Europeu de Racks para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
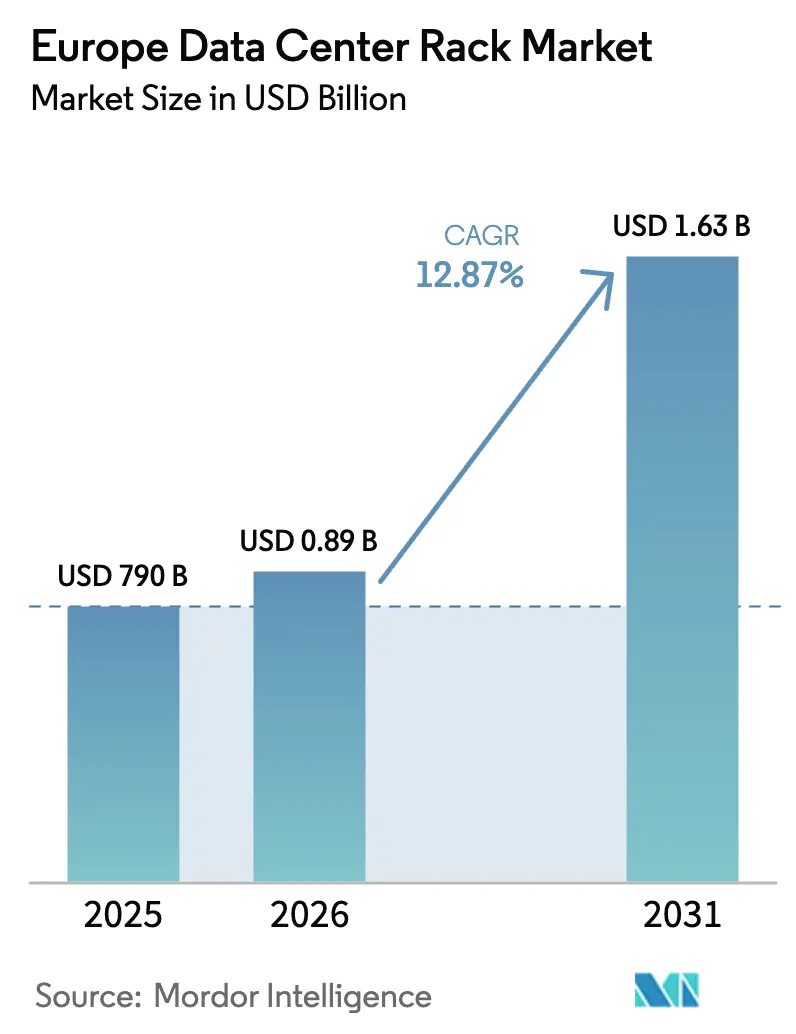
| Tamanho do mercado no ano base (2025) | 790 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.87 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Racks para Data Centers por Mordor Intelligence
O tamanho do mercado europeu de racks para data centers em 2026 é estimado em USD 891,7 milhões, crescendo a partir do valor de 2025 de USD 790 milhões, com projeções para 2031 indicando USD 1,63 bilhão, crescendo a uma CAGR de 12,87% no período de 2026 a 2031. A forte demanda reflete compromissos regulatórios com o processamento local de dados, um aumento acentuado na construção de instalações de escala hiper (hyperscale) e uma movimentação em todo o setor para configurações de racks de 1 MW resfriados a líquido que suportam cargas de trabalho de inteligência artificial. Os operadores tratam agora o gerenciamento térmico como uma variável central de projeto, impulsionando atualizações rápidas das soluções de resfriamento a ar para soluções de líquido integradas. As estratégias de aquisição favorecem cada vez mais designs padronizados de racks abertos que encurtam os ciclos de construção, alinham-se com novos mandatos de eficiência energética e reduzem o custo total de propriedade. A inovação em materiais, liderada pela adoção do alumínio, ressalta a busca por estruturas mais leves que dissipam o calor de forma mais eficaz e facilitam a instalação rápida nos crescentes campi europeus.
Principais Conclusões do Relatório
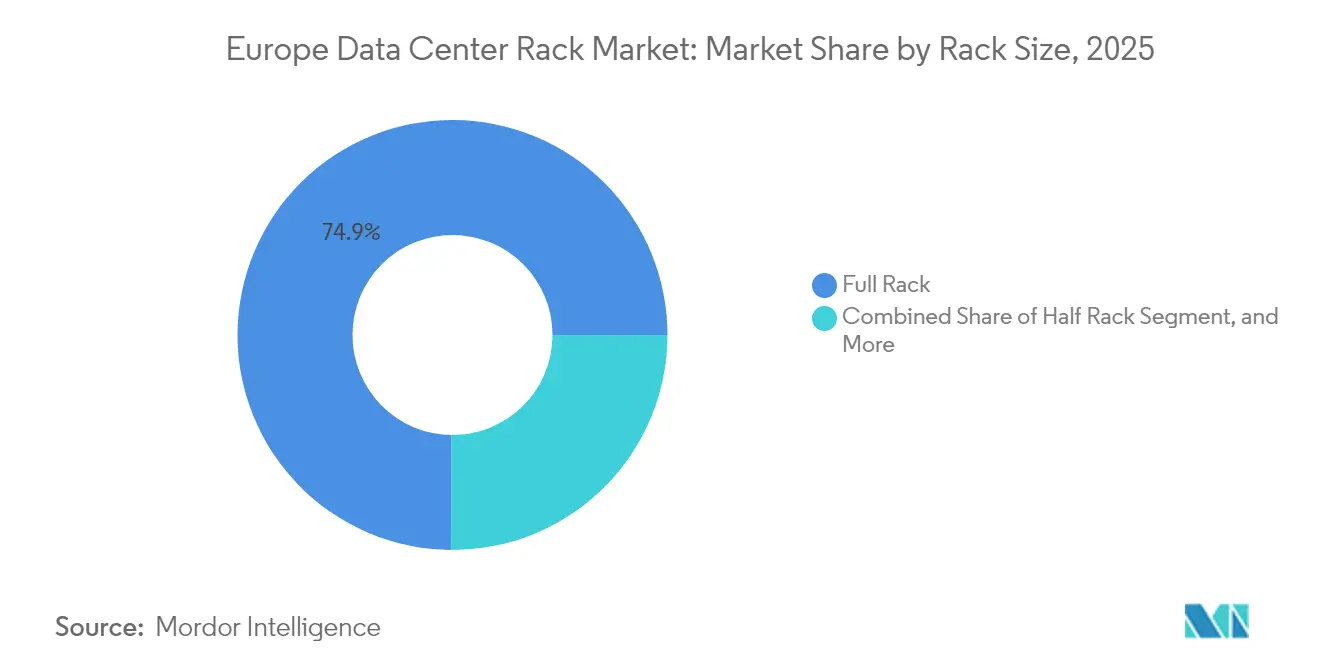
- Por tamanho de rack, os racks completos detinham 74,88% da participação de receita em 2025; os racks de um quarto registraram a maior CAGR de 15,02% até 2031.
- Por altura de rack, o formato 42U detinha 60,95% da participação do mercado europeu de racks para data centers em 2025, enquanto o 48U registrou a CAGR mais rápida de 17,05% até 2031.
- Por tipo de rack, os gabinetes fechados asseguraram 81,75% de participação em 2025 e avançam a uma CAGR de 15,95% ao longo do período de previsão.
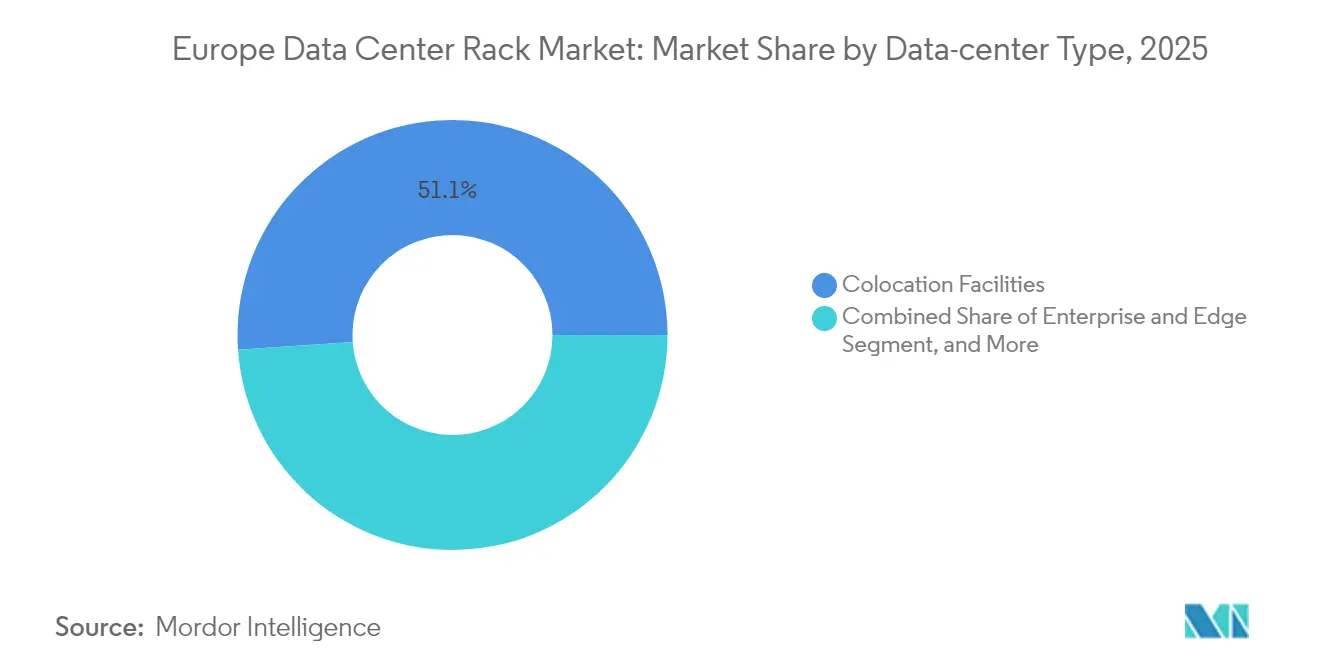
- Por tipo de data center, as instalações de colocation representaram 51,10% do tamanho do mercado europeu de racks para data centers em 2025, enquanto as instalações de escala hiper (hyperscale) e em nuvem estão expandindo a uma CAGR de 14,35% até 2031.
- Por material, o aço reteve 82,85% de participação em 2025, mas o alumínio registra a CAGR mais rápida de 16,55% no período de 2026 a 2031.
- Por país, a Alemanha liderou com 18,95% de participação em 2025, enquanto a Irlanda está projetada para crescer a uma CAGR de 15,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado Europeu de Racks para Data Center*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansão acelerada de instalações de escala hiper (hyperscale) | +3.2% | Alemanha, Países Baixos, Irlanda, França | Médio prazo (2-4 anos) |
| Adoção crescente de computação de alta densidade | +2.8% | Centros FLAP-D | Curto prazo (≤ 2 anos) |
| Iniciativas governamentais de digitalização | +1.9% | Em toda a UE, com foco nos países nórdicos | Longo prazo (≥ 4 anos) |
| Crescimento dos serviços de colocation | +2.1% | Europa Ocidental e Oriental | Médio prazo (2-4 anos) |
| Transição para designs de racks abertos em conformidade com OCP | +1.4% | Países Baixos, Alemanha, países nórdicos | Médio prazo (2-4 anos) |
| Expansão de micro data centers de edge em cidades de segundo nível | +1.6% | Espanha, Itália, Polónia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Acelerada de Instalações de Escala Hiper (Hyperscale)
Os operadores de instalações de escala hiper estão implantando capacidade em um ritmo sem precedentes em todo o continente, tornando os racks padrão de 1 MW comuns em vez de experimentais. Os prazos dos projetos agora se comprimem para meses, obrigando os fornecedores a pré-projetar estruturas modulares que chegam prontas para resfriamento a líquido. As regras de soberania de dados amplificam esse impulso porque os provedores globais de nuvem devem localizar o processamento dentro das fronteiras nacionais. Pedidos em massa de dezenas de milhares de unidades geram economias de escala, permitindo que os operadores de escala hiper ditem parâmetros de design que se tornam referências de facto europeias. O volume resultante impulsiona o mercado europeu de racks para data centers ao acelerar os ciclos de substituição nos campi existentes e dobrar as instalações nos novos locais greenfield.[1]Comissão Europeia, "Digital Decade Policy Program", EUROPA.EU
Adoção Crescente de Computação de Alta Densidade
Os clusters de inteligência artificial e aprendizado de máquina agora consomem até 500 kW por rack, ultrapassando em muito os limites de fluxo de ar das estruturas legadas. As instalações europeias respondem adotando módulos de resfriamento direto ao chip ou por imersão que se encaixam nos novos designs de racks. O desempenho térmico torna-se uma especificação primária, levando os fabricantes a integrar coletores de fluido refrigerante, trocadores de calor e conjuntos de bombas redundantes dentro do envelope do rack. As implantações de alta densidade não ficam mais restritas às instalações de escala hiper; laboratórios de pesquisa, estúdios de design automotivo e operadores de negociação financeira também adquirem estruturas especializadas, expandindo o mercado endereçável. Essas implantações encurtam os intervalos de atualização porque os roadmaps de GPU superam as gerações anteriores de servidores, impulsionando o mercado europeu de racks para data centers em direção a maiores volumes unitários de vendas.[2]Equipe dos Institutos de Pesquisa da Suécia, "Thermal Management for High-Density Racks" (Gerenciamento térmico para racks de alta densidade), RISE.SE
Iniciativas Governamentais de Digitalização
As metas da Década Digital da União Europeia preveem que 75% das empresas adotem nuvem, big data ou inteligência artificial até 2030, e esta política orienta o investimento público e privado em nova capacidade. Programas nacionais em França, Alemanha e nos países nórdicos oferecem incentivos fiscais para equipamentos de origem nacional, incluindo racks construídos com aço reciclado ou alumínio de baixo carbono. Os operadores que concorrem a contratos governamentais devem documentar a proveniência da cadeia de fornecimento e o desempenho energético, premiando os fornecedores que integram sensores de monitorização e painéis de eficiência de utilização de energia na fase de fábrica. Tal demanda impulsionada por políticas confere aos fabricantes europeus uma vantagem competitiva e estabiliza os pipelines de pedidos a longo prazo.[3]Equipe do Eurostat, "Digital Economy and Society Statistics", EUROSTAT.EC.EUROPA.EU
Crescimento dos Serviços de Colocation
Os fluxos de capital institucional para o colocation europeu continuam a crescer, alimentados por empresas que desinvestem em salas de TI internas em favor de instalações partilhadas que garantem conformidade e disponibilidade. Os fornecedores de colocation diferenciam-se oferecendo racks de alta densidade pré-cableados, certificados para clusters de GPU, juntamente com SKUs empresariais padrão. Os ambientes multi-inquilino requerem classificações de carga flexíveis, painéis laterais seguros e defletores de fluxo de ar ajustáveis, impulsionando a inovação entre os fornecedores de racks. A padronização em todo o portfólio reduz os custos de manutenção, enquanto as opções de design escalável atraem inquilinos de diversos setores. Este ciclo virtuoso amplia o mercado europeu de racks para data centers porque cada nova instalação de colocation é inaugurada com milhares de gabinetes instalados no primeiro dia.
Análise de Impacto das Restrições do Mercado Europeu de Racks para Data Center*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto CAPEX inicial de racks avançados | −1.8% | Mercados europeus menores | Curto prazo (≤ 2 anos) |
| Perturbações na cadeia de fornecimento e volatilidade do aço | −1.2% | Centros de fabricação da UE | Médio prazo (2-4 anos) |
| Regulamentações rigorosas de eficiência energética | −0.9% | Alemanha, Países Baixos, Dinamarca | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra qualificada para integração de racks | −1.1% | Europa Ocidental e Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial de Racks Avançados
As estruturas resfriadas a líquido com coletores integrados e barramentos redundantes custam três a quatro vezes mais do que os gabinetes tradicionais resfriados a ar. As empresas menores hesitam em absorver esse custo adicional sem projeções claras de retorno sobre o investimento, especialmente quando as cargas de trabalho permanecem abaixo de 50 kW por rack. Os operadores de colocation devem equilibrar a demanda por SKUs premium com inquilinos sensíveis ao preço, frequentemente adiando implementações em grande escala até que clientes âncora assinem contratos. Os programas de incentivos nacionais variam amplamente, criando um mosaico de elegibilidade a subsídios que complica a elaboração de orçamentos. Estes obstáculos financeiros retardam a velocidade de adoção e reduzem pontos da CAGR do mercado europeu de racks para data centers durante os próximos dois anos.
Disponibilidade Limitada de Técnicos Qualificados em Integração de Racks
Os operadores europeus relatam que um em cada dois projetos experimenta atrasos de pessoal porque as equipes treinadas em resfriamento a líquido, fiação de alta tensão e manutenção de deteção de fugas são escassas. A escassez de competências prolonga os cronogramas de colocação em operação e força taxas de remuneração premium que inflam o custo total do projeto. Os programas de aprendizagem ficam aquém da evolução tecnológica, deixando os novos licenciados sem familiaridade com banhos de imersão ou manuseio de fluido dielétrico. As implantações de edge em cidades de segundo nível enfrentam desafios ainda maiores porque os especialistas gravitam para os centros FLAP-D estabelecidos. A menos que a capacidade de formação escale rapidamente, a escassez de técnicos limitará a velocidade de expansão dos racks avançados e moderará as perspetivas de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado Europeu de Racks para Data Center
Por Tamanho de Rack:
Racks Completos Impulsionam os Ganhos de DensidadeOs racks completos geraram a maior parte da demanda unitária e capturaram 74,88% de participação em 2025, uma dominância que continua à medida que as empresas consolidam instalações dispersas de rack meio em menos gabinetes mais densos. Este formato ancora agora grandes pedidos de campi de colocation e de escala hiper, cada um buscando filas uniformes que simplificam os cabos de alimentação e os coletores de refrigeração. As estruturas mais largas suportam laços de resfriamento laterais e tanques pesados de imersão, funcionalidades essenciais para clusters de inteligência artificial. Na extremidade oposta, os racks de um quarto continuam a ser preferidos em filiais de retalho e abrigos de micro-edge onde o espaço no piso é dispendioso. As eficiências da cadeia de fornecimento acumulam-se porque os fornecedores produzem em massa acessórios, bandejas de cabos e trocadores de calor de porta traseira dimensionados para racks completos, reforçando ainda mais a sua liderança no mercado europeu de racks para data centers.
Os operadores também apreciam os racks completos pela sua economia de ciclo de vida. As dimensões uniformes permitem a reutilização durante as reformas das salas de dados, reduzindo o desembolso de capital. As equipas de serviço transportam menos kits de substituição, e o software de monitorização pode aplicar um único modelo a milhares de gabinetes idênticos. O setor europeu de racks para data centers considera estes atributos críticos ao prever cargas de trabalho que podem duplicar em cinco anos, especialmente à medida que os novos roadmaps de chips exigem cada vez maior wattagem por metro quadrado. Consequentemente, os racks completos permanecerão o principal motor de crescimento, mesmo que os tamanhos de nicho mantenham funções especializadas.


Por Altura de Rack:
Configurações 48U Maximizam o Valor de RetrofittingEnquanto a altura legada de 42U reteve 60,95% de participação em 2025, a demanda agora se volta para as alternativas 48U, que rendem seis posições de unidade extras sem aumentar os requisitos de altura do teto. Os proprietários de instalações preferem este ganho de densidade incremental porque evita reformas estruturais e ainda assim cria espaço para unidades de distribuição de energia e bandejas coletoras de líquido. Setores de alto crescimento, como design automotivo, pesquisa genómica e análise financeira, carregam nós pesados de GPU que beneficiam do espaço vertical adicional. O tamanho do mercado europeu de racks para data centers para modelos 48U está projetado para se expandir a uma CAGR de 17,05%, superando todas as outras categorias de altura.
O formato mais alto também simplifica o gerenciamento de cabos ao separar os cabos de rede, alimentação e resfriamento em zonas verticais distintas. Os fabricantes respondem reforçando a tolerância à torção da estrutura para contrabalançar a distribuição desigual de peso em gabinetes parcialmente preenchidos. À medida que os racks se aproximam de cargas de energia de 1 MW, a estabilidade sob vibração e expansão térmica torna-se crítica. A evolução da altura espelha assim a trajetória geral em direção à maior densidade e ao resfriamento integrado por fluido, reforçando a ascensão do 48U ao longo de programas de novas construções e retrofitting.
Por Tipo de Rack:
Gabinetes Fechados Proporcionam Ambientes Seguros e ControladosOs designs de gabinete dominaram 81,75% das instalações em 2025 porque as estruturas fechadas protegem o hardware crítico de missão de contato não autorizado, entrada de poeira e interferência eletromagnética. Os gabinetes também permitem que os operadores implementem o confinamento de corredor quente ou frio de forma mais eficaz, regulando o fluxo de ar de entrada e saída. A transição para o resfriamento a líquido intensifica a adoção de gabinetes, uma vez que os trocadores de calor montados na porta e as placas de distribuição nas paredes laterais se fixam facilmente às estruturas fechadas. Consequentemente, as remessas de gabinetes crescem a uma CAGR de 15,95%, impulsionando ainda mais o mercado europeu de racks para data centers.
Os racks de estrutura aberta continuam a servir laboratórios de não produção e áreas de preparação segura onde os técnicos precisam de acesso rápido aos componentes. As variantes de montagem em parede ocupam armários de edge em lojas de retalho e torres de comunicação móvel, oferecendo uma pegada compacta para cargas de trabalho de escala limitada. Mesmo assim, a concentração da demanda permanece solidamente em favor dos gabinetes fechados porque as regras europeias de proteção de dados classificam cada vez mais o próprio rack como parte do perímetro de segurança. Os fabricantes reforçam portas, dobradiças e fechaduras para cumprir as auditorias de conformidade em evolução, reforçando a tendência para arquiteturas fechadas.
Por Tipo de Data Center:
Colocation Domina, Escala Hiper AceleraAs instalações de colocation absorveram 51,10% das remessas de racks em 2025, refletindo a migração empresarial das salas de servidores internas para ambientes de hospedagem profissional. As filas uniformes de gabinetes simplificam os layouts multi-inquilino, e os acordos de nível de serviço exigem racks com monitorização ambiental integrada. No entanto, as plataformas de escala hiper e em nuvem representam o modelo de implementação de crescimento mais rápido, a uma CAGR de 14,35%, impulsionadas pela expansão de clusters de inteligência artificial e pelos mandatos de nuvem soberana. Os operadores de escala hiper negociam acordos diretos com os fabricantes de racks, frequentemente estipulando estruturas compatíveis com OCP adaptadas para resfriamento a líquido e implantação robótica. Estes pedidos chegam em volumes sem precedentes, dando aos fornecedores uma visibilidade firme sobre pipelines plurianuais e galvanizando o mercado europeu de racks para data centers.
As categorias empresarial e de edge continuam a servir casos de uso especializados, como automação industrial sensível à latência e imagiologia médica. As implantações de edge favorecem micro-gabinetes superficiais e hermeticamente fechados ao clima que suportam poeira de armazém, vibração de fábrica ou instalação exterior remota. Os fornecedores ampliam os seus catálogos para incluir modelos reforçados, mas o volume global permanece modesto em comparação com os segmentos centrais de colocation e escala hiper.
Por Material:
Alumínio Ganha Terreno na Dominância do AçoO aço permaneceu o material principal com 82,85% de participação em 2025 graças à sua vantagem de resistência-preço e à infraestrutura de produção de longa data. No entanto, as remessas de alumínio estão a crescer 16,55% ao ano porque estruturas mais leves reduzem a carga no piso e os custos de frete, ao mesmo tempo que melhoram a dispersão térmica. O desenvolvimento de ligas corresponde agora ao aço em resistência à tração, permitindo racks que suportam banhos de líquido de 1 MW sem deformação. O Pacto Ecológico Europeu também destaca o carbono incorporado, pressionando os operadores a adotar metais recicláveis com menores emissões a montante. Este impulso político estende o apelo do alumínio à Irlanda, aos Países Baixos e aos mercados nórdicos, onde a fundição com energia renovável reduz ainda mais as pegadas do ciclo de vida. A inovação contínua em perfis extrudidos e sistemas de juntas modulares expandirá o papel do alumínio no mercado europeu de racks para data centers sem eliminar a presença do aço impulsionada pelo custo.
Os designs híbridos emergem como um compromisso, combinando postes de aço para rigidez estrutural com painéis e portas de alumínio para economia de peso. Tais combinações otimizam custo, resistência e condução de calor. Os fabricantes investem em linhas de fabrico multi-metal capazes de misturar materiais na mesma linha de produção, proporcionando flexibilidade aos clientes e mitigando a volatilidade dos preços das matérias-primas.
Análise Geográfica
Mercado Alemão de Racks para Data Center
A Alemanha manteve a posição de liderança com uma participação de 18,95% em 2025, pois Frankfurt ancora a maior bolsa de internet do continente e atrai volumes de capital superiores a 2,9 mil milhões de EUR (3,36 mil milhões de USD) anualmente para nova infraestrutura de data center. Os operadores em Frankfurt, Berlim e Munique gerem coletivamente mais de 2.700 MW de capacidade de TI, e a conformidade com a Lei Nacional de Eficiência Energética impulsiona a adoção de racks com sensores de eficiência de uso de energia incorporados. A procura local beneficia também de empresas industriais que executam gémeos digitais e análises em tempo real que requerem clusters de GPU no local. O ecossistema maduro da Alemanha de integradores, fornecedores de componentes e corredores logísticos acelera os ciclos de implementação, reforçando a sua liderança no mercado europeu de racks para data center.
Mercado Irlandês de Racks para Data Center
A Irlanda, embora menor em termos absolutos, avança a um CAGR de 15,85% porque os investidores em hiperescala valorizam a sua rede elétrica rica em energia eólica e o alinhamento com a soberania de dados no interior da União Europeia. Os novos campus perto de Dublin integram racks classificados para tanques de imersão, de modo a explorar temperaturas ambiente mais baixas, suportando clusters de IA com densidades de energia superiores a 350 kW por armário. Os incentivos governamentais e as aprovações rápidas de ligação à rede facilitam ainda mais a expansão, transformando a Irlanda num nó de redundância estratégica para fornecedores de cloud dos EUA e da Ásia. Estas dinâmicas ampliam o tamanho do mercado europeu de racks para data center para as instalações irlandesas muito além do que as métricas históricas de população poderiam sugerir.
Mercados Europeus Mais Amplos
Noutros locais, os Países Baixos, a Suíça e as nações nórdicas ocupam cada uma nichos especializados. Amesterdão continua a ser um ponto de conectividade privilegiado apesar das moratórias locais, pelo que os operadores otimizam as instalações existentes substituindo-as por racks de alumínio de 48U que comprimem mais capacidade de computação em espaços legados. Os rigorosos padrões de confidencialidade da Suíça estimulam a procura de racks fabricados internamente com selos à prova de adulteração. A Dinamarca, a Suécia e a Noruega exploram a energia hidroelétrica e o arrefecimento por ar livre para atrair inquilinos preocupados com o ambiente, instalando armários equipados com permutadores de calor de porta que aproveitam as temperaturas naturalmente baixas. Os países da Europa de Leste, liderados pela Polónia, oferecem custos de terreno mais baixos e rotas de fibra em melhoria, o que leva a implementações de edge que combinam racks compactos com módulos de energia modulares. Coletivamente, estas diversas estratégias geográficas alargam a pegada do mercado europeu de racks para data center e distribuem o crescimento para além do corredor FLAP-D tradicional.
Panorama regulatório
A Diretiva de Eficiência Energética da União Europeia (UE) 2023/1791 exige o monitoramento e o relato de desempenho energético para data centers com demanda de energia de TI instalada de pelo menos 500 kW. Essa obrigação leva os operadores a instrumentar energia, refrigeração e utilização, o que, por sua vez, influencia como os racks são especificados e integrados. O Regulamento Delegado (UE) 2024/1364 estabelece a metodologia de relato e os KPIs de sustentabilidade, reforçando ainda mais a demanda por projetos de gabinetes prontos para telemetria, PDUs medidos e medição térmica em nível de rack que possam ser usados em relatórios padronizados.
O trabalho de padronização também está moldando os requisitos dos racks. O CENELEC está avançando com a prEN 50600-5-1, um modelo de maturidade para gestão de energia e sustentabilidade, com data limite de revisão em 27 de março de 2026. Isso oferece aos operadores e auditores outro ponto de referência ao definir especificações de infraestrutura. Além disso, a Comissão Europeia mantém uma direção de política de data centers neutros em carbono até 2030, aumentando o peso das aquisições para materiais de baixo carbono, integração de reaproveitamento de calor e desempenho de eficiência demonstrável tanto em novas construções quanto em grandes retrofits.
Análise da cadeia de valor
A cadeia de valor começa com metais e componentes fabricados upstream, com estruturas, portas, painéis e fixadores de aço e, cada vez mais, de alumínio. Em seguida, avança para a fabricação de gabinetes e a integração de sistemas adjacentes ao rack, incluindo barramentos/PDUs, gerenciamento de cabos, sensores e interfaces de refrigeração líquida. Na camada de solução, fornecedores como Schneider Electric, Rittal, Vertiv, Eaton e Legrand combinam racks com arquiteturas de distribuição de energia, refrigeração e monitoramento, que integradores de sistemas e especialistas em comissionamento então instalam em instalações hyperscale, de colocation e de edge.
Downstream, a aquisição é impulsionada pela interoperabilidade de plataformas e pela telemetria pronta para conformidade. Os operadores alinham as configurações de rack a especificações abertas, incluindo projetos alinhados à OCP, e aos requisitos de relato energético da UE para instalações maiores. A entrega e a manutenção dependem de parceiros logísticos e ecossistemas de assistência técnica em campo que possam suportar ciclos de construção mais rápidos e manutenção contínua para implantações de alta densidade, onde a integração de energia e refrigeração em nível de rack reduz o atrito na instalação, mas aumenta a dependência de técnicos qualificados e fornecimento validado de peças.
Cenário Competitivo
A concorrência permanece moderadamente fragmentada porque nenhum único fornecedor consegue satisfazer os diversos requisitos que abrangem casos de uso de escala hiper, colocation, edge e empresarial. Schneider Electric, Rittal e Vertiv lideram em soluções integradas que agrupam unidades de distribuição de energia, coletores de resfriamento e software de monitorização remota dentro de racks pré-projetados. O seu forte suporte de campo e os extensos ecossistemas de parceiros sustentam a participação em meio a atualizações contínuas de design. Eaton e Panduit complementam este grupo fornecendo componentes de gestão de cabos e barramentos que se encaixam em múltiplas marcas de racks, fomentando a interoperabilidade. O setor europeu de racks para data centers também inclui contribuidores do Projeto de Computação Aberta (Open Compute Project) que defendem estruturas otimizadas em custo construídas com especificações partilhadas, erodindo o bloqueio proprietário e abreviando os ciclos de certificação.
A diferenciação tecnológica centra-se agora na integração de resfriamento. A Vertiv lançou uma linha de serviços de resfriamento a líquido chave-na-mão que acopla unidades de distribuição de fluido refrigerante com placas frias montadas em rack, apelando a operadores receosos da coordenação multi-fornecedor. A Rittal investe em trocadores de calor de porta traseira que se adaptam a gabinetes instalados, estendendo a vida dos ativos anteriores. Enquanto isso, a Schneider Electric pilota o manuseio robótico de racks para agilizar as trocas de servidores e reduzir a fadiga dos técnicos. As start-ups visam nichos de edge com micro-racks reforçados capazes de suportar amplas variações de temperatura e choques físicos, funcionalidades menos críticas em instalações de escala hiper com controlo climático.
As estratégias dos fornecedores também respondem às mudanças regulatórias. Os mandatos da União Europeia para relatar e reduzir as emissões de gases com efeito de estufa recompensam os fornecedores que divulgam métricas de carbono do berço ao portão e integram telemetria para medição contínua. Os fabricantes que incorporam alumínio reciclado ou aço de baixo carbono podem concorrer a projetos do setor público reservados para equipamentos sustentáveis. A matriz competitiva resultante favorece as empresas que conjugam competência de engenharia com credenciais ambientais transparentes, fatores que irão reconfigurar as posições de participação ao longo do horizonte de previsão.
Líderes do Setor Europeu de Racks para Data Centers
Rittal GMBH & Co.KG
Schneider Electric SE
Legrand SA
Eaton Corporation plc
Vertiv Group Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado Europeu de Racks para Data Center
- Schneider Electric SE
- Rittal GmbH and Co. KG
- Vertiv Group Corporation
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Fujitsu Ltd.
- Cisco Systems Inc.
- Lenovo Group Ltd.
- Huawei Technologies Co. Ltd.
- International Business Machines Corp.
- Panduit Corp.
- Super Micro Computer Inc.
- Tripp Lite (Eaton)
- Chatsworth Products Inc.
- Black Box Corp.
- APC by Schneider Electric
- Vertiv (Geist)

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante é o retrofit orientado à conformidade na camada de rack. Os operadores precisam de ecossistemas de gabinetes que simplifiquem os relatórios da UE e as auditorias de sustentabilidade para instalações com limite de TI igual ou superior a 500 kW, conforme a Diretiva de Eficiência Energética (UE) 2023/1791 e a metodologia do Regulamento Delegado (UE) 2024/1364. Isso cria uma oportunidade para fornecedores de racks venderem gabinetes medidos e ricos em sensores, além de kits de integração, cobrindo energia, refrigeração e monitoramento, que transformam fileiras instaladas em ativos auditáveis e prontos para KPIs, em vez de estruturas mecânicas isoladas.
O desenvolvimento de políticas adiciona um segundo sinal de demanda, mais padronizado. A Comissão Europeia vem desenvolvendo um Pacote de Eficiência Energética para Data Centers, incluindo trabalhos sobre esquemas de classificação obrigatórios e padrões mínimos de desempenho para data centers (500 kW+), e um projeto de regulamento (Ares(2026)3247482) que incluiu uma chamada de feedback de 26 de março a 23 de abril de 2026 em torno de um conceito de rótulo eletrônico para transparência. Fornecedores que empacotam racks com medições repetíveis, documentação e configurações verificadas, incluindo projetos prontos para líquido para implantações de IA de alta densidade, estão posicionados para competir onde a rotulagem, as alegações de eficiência e a divulgação de sustentabilidade influenciam o licenciamento, a seleção de clientes e a padronização de portfólio.
Desenvolvimento Recente da Indústria no Mercado Europeu de Racks para Data Center
- Março de 2026: A Siemens AG (com a Rittal) anunciou uma parceria estratégica para desenvolver infraestrutura de data centers com foco na distribuição de energia em nível de rack para aplicações de IA. A colaboração expande soluções padronizadas e integradas de energia para racks que suportam implantações de IA de alta densidade em instalações europeias.
- Junho de 2025: A Schneider Electric SE lançou soluções de Data Centre Pod Modulares Pré-fabricados EcoStruxure e expande as EcoStruxure Rack Solutions para clusters de IA de alta densidade. O desenvolvimento apoia implantações modulares e de construção rápida de racks com refrigeração e energia integradas para cargas de trabalho de IA na Europa.
- Abril de 2025: A Schneider Electric SE (com a Smart Campus) e a Smart Campus colaboraram para desenvolver uma instalação de data center de 26 MW em Sines, Portugal, totalmente alimentada por energia renovável. O projeto demonstra um design pronto para racks de alta densidade alimentado por energia renovável em um novo site europeu.


Mercado Europeu de Racks para Data Center Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por racks de data center fornecidos e instalados em toda a Europa, incluindo gabinetes e projetos de estrutura aberta usados para abrigar equipamentos de TI dentro de instalações corporativas, de colocation e hyperscale.
Exclusões de escopo: excluímos servidores, armazenamento, equipamentos de rede, sistemas de energia predial e equipamentos de refrigeração, mesmo quando adquiridos no mesmo projeto de sala de dados.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto
- Rack Meio
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas de Rack
- Por Tipo de Rack
- Racks de Gabinete (Fechado)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocation
- Data Centers de Fornecedores de Serviços em Nuvem e de Escala Hiper
- Empresarial e Edge
- Por Material
- Aço
- Alumínio
- Outros Materiais
- Por País
- Alemanha
- Reino Unido
- França
- Países Baixos
- Irlanda
- Suíça
- Dinamarca
- Suécia
- Itália
- Espanha
- Polónia
- Noruega
- Áustria
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabelece a estrutura inicial do modelo ao esclarecer quantas salas de dados e posições de rack estão sendo adicionadas nos principais mercados europeus, e quais especificações estão se tornando comuns. Contamos com fontes públicas como o Eurostat para indicadores macro, a Comissão Europeia para o contexto de eficiência energética e política digital, e os institutos nacionais de estatística para sinais de atividade de construção e industrial em nível de país.
Também analisamos normas e publicações técnicas (como referências ISO e IEC), além de materiais de associações e operadores que descrevem formatos, alturas e adoção de layouts de maior densidade de racks típicos. Para verificar as narrativas de empresas e envios, usamos registros públicos e apresentações a investidores, apoiados por cobertura de imprensa confiável sobre anúncios de novas instalações. Em alguns casos, usamos assinaturas pagas para dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de envio para preencher lacunas quando os conjuntos de dados públicos não fornecem detalhes suficientes. As fontes documentais listadas aqui são ilustrativas e não exaustivas, e referências adicionais são usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para confirmar o que está realmente sendo adquirido e instalado, principalmente em relação à combinação de gabinetes versus estrutura aberta, alturas preferidas e faixas de preço típicas por tipo de projeto. Conversamos com fornecedores de racks, operadores de data center, integradores e parceiros de canal em toda a Europa para que as premissas da pesquisa documental possam ser corrigidas. A construção final do mercado é então alinhada à forma como os compradores planejam as implantações nos próximos anos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 29% | CXOs: 21% |
| Nível médio: 49% | Líderes funcionais/de unidade: 28% |
| Empresas menores: 22% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento principal começa com um pool de demanda top-down reconstruído a partir da atividade de construção de data centers na Europa e das necessidades de instalação, depois convertido em receita de racks usando regras práticas de compra. Uma vez estabelecido isso, verificações seletivas bottom-up são usadas para confirmar que os totais permanecem realistas, incluindo o preço médio de venda (ASP) amostrado por tipo de rack multiplicado pelos volumes de unidades implícitos, e feedback de canal sobre ciclos de renovação de projetos.
As entradas relevantes neste mercado incluem novas adições de capacidade por principais hubs, a parcela de implantações que migram para maior densidade de energia de rack (o que pode alterar os requisitos de gabinete), a combinação de racks de gabinete versus racks de estrutura aberta, alturas comuns de rack (em U) e preferências de materiais que influenciam o preço. Como nem todos os países oferecem a mesma visibilidade, as lacunas são tratadas com proxies de países pares vinculados a pipelines comparáveis de crescimento e construção de data centers, e depois ajustadas após entrevistas.
Para a previsão, é usada a análise de cenários, de modo que os resultados possam ser flexibilizados com base no ritmo de novas construções, na intensidade de retrofit e na movimentação de preços do aço e do alumínio. O padrão ano a ano é então suavizado com verificações simples de séries temporais para que picos causados por projetos hyperscale isolados não distorçam a curva futura, a menos que as entradas primárias confirmem que a mudança é sustentada.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que o modelo não dependa de uma única premissa. Os resultados são comparados com sinais independentes, como expansões anunciadas de data centers, tendências de densidade de rack discutidas por operadores, e movimentos de importação e exportação para categorias relevantes de racks e gabinetes, quando aplicável.
Quando o resultado de um país parece incomumente alto ou baixo, os fatores determinantes são retestados, e chamadas de acompanhamento são acionadas com entrevistados para esclarecer preços, prazos de entrega e a divisão real entre gabinete e estrutura aberta. Antes da aprovação final, o trabalho é revisado em etapas por outro analista para confirmar cálculos, lógica e alinhamento de anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas por uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do mercado europeu de racks de data center da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para racks de data center na Europa podem parecer muito distantes entre si porque o escopo e a lógica de contagem nem sempre são os mesmos, mesmo quando o título parece idêntico. As diferenças geralmente decorrem do que é incluído junto com o rack, do ano escolhido como base e de como os preços são convertidos e projetados entre países.
Algumas estimativas incorporam itens adjacentes ao número do rack, como acessórios agrupados ou categorias mais amplas de gabinetes usadas fora dos data centers. Na visão da Mordor Intelligence, o valor é contabilizado apenas para produtos de rack vendidos para data centers na Europa, e o total é mantido alinhado aos sinais de demanda por tipo e fator de forma de rack, que foram verificados por meio de entrevistas com operadores e canais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 891,70 milhões de USD (2026) | |
| Consultoria Regional A | USD 1292.36 M (2025) | Utiliza uma abordagem mais ampla de gabinetes de rack e pode incluir casos de uso de gabinetes fora de data centers, além de aplicar uma configuração de ano-base diferente que pode elevar o valor inicial. |
| Relatório do Setor B | USD 3800.00 M (2025) | Parece incluir um escopo de equipamentos muito mais amplo e uma progressão de preços agressiva, o que pode inflar as receitas exclusivas de racks quando a combinação de projetos e as especificações europeias não são separadas de forma clara. |
A tabela mostra que a maior parte da dispersão é explicada pelo que é incluído na definição de rack, além do alinhamento do ano-base e de como o preço é projetado ao longo do tempo. Ao manter o dimensionamento vinculado a sinais observáveis de construção de data centers e a uma lógica simples e repetível de preço por volume, o número resultante permanece mais fácil de auditar e reutilizar para planejamento.


Principais Questões Respondidas no Relatório
Qual é a velocidade de crescimento da demanda por racks nas instalações europeias de escala hiper?
No mercado europeu de racks para data centers, as instalações de escala hiper e em nuvem representam o segmento de crescimento mais rápido, expandindo-se a uma CAGR de 14,35% à medida que os operadores implantam gabinetes refrigerados a líquido de 1 MW para cargas de trabalho de inteligência artificial.
Qual é a altura de rack preferida para projetos de retrofitting em toda a Europa?
No mercado europeu de racks para data centers, o formato 48U lidera nos retrofittings porque adiciona seis unidades de rack de capacidade sem alterar as alturas do teto, crescendo a uma CAGR de 17,05%.
Por que razão os racks de alumínio estão a ganhar terreno nos novos data centers europeus?
No mercado europeu de racks para data centers, as estruturas de alumínio reduzem as cargas no piso, melhoram a dispersão de calor e cumprem os objetivos de carbono incorporado, contribuindo para uma CAGR de 16,55% para o segmento de material.
Que papel desempenham as políticas governamentais na aquisição de racks?
Os objetivos de digitalização da UE e as regras de eficiência energética exigem racks com telemetria integrada e de origem local, orientando os pedidos para fornecedores em conformidade.
Qual é o país que oferece a maior oportunidade de crescimento até 2031?
No mercado europeu de racks para data centers, a Irlanda regista a CAGR mais rápida de 15,85% porque a energia renovável e os regimes fiscais favoráveis atraem extenso investimento de escala hiper.
Qual é o principal obstáculo que atrasa a adoção de racks avançados entre os operadores menores?
A elevada despesa de capital inicial para racks prontos para resfriamento a líquido, com preços até quatro vezes superiores às alternativas resfriadas a ar, desincentiva os compradores com orçamentos limitados.
Página atualizada pela última vez em:
- Mercado de Racks de Data Center de Singapura
- Mercado de Racks para Data Center no Vietnã
- Mercado de Racks para Data Center
- Mercado de Racks para Data Centers do Oriente Médio
- Mercado de Racks para Data Centers na Coreia do Sul
- Mercado de Racks para Centros de Dados na Suíça
- Mercado de Racks para Centros de Dados na Noruega
- Mercado de Racks para Centros de Dados nos Países Baixos
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração de Data Center da Suíça Refrigeração na Suíça, dividida por tipo de instalação, nível (tier) e tecnologia de refrigeração.
- Mercado de Refrigeração de Data Centers da França Demanda por refrigeração na França, cobrindo tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de Servidores para Data Centers dos Estados Unidos Servidores nos EUA, divididos por nível de data center (tier), fator de forma e aplicação/carga de trabalho.



