
Marktgröße und -anteil des Markts für Rechenzentrum-Racks in Deutschland
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
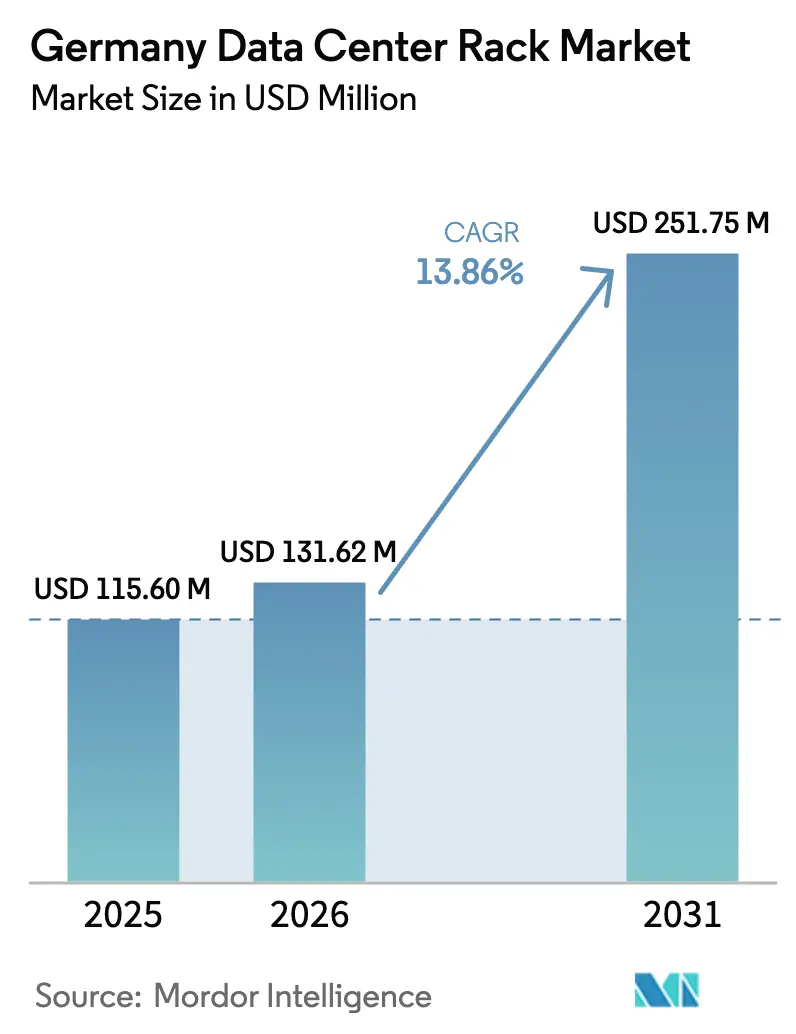
| Marktgröße im Basisjahr (2025) | 115.6 Millionen US-Dollar |
| Marktgröße (2026) | 131.62 Millionen US-Dollar |
| Marktgröße (2031) | 251.75 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 13.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrum-Racks in Deutschland von Mordor Intelligence
Die Größe des Markts für Rechenzentrum-Racks in Deutschland wird im Jahr 2026 auf 131,62 Millionen USD geschätzt, gegenüber dem Wert von 115,6 Millionen USD im Jahr 2025, mit Prognosen für 2031, die 251,75 Millionen USD zeigen, was einem Wachstum von 13,86 % CAGR im Zeitraum 2026–2031 entspricht. Anhaltende Kapitalausgaben von Hyperscale-Cloud-Betreibern in Frankfurt, der bundesweite Rollout von 5G-Edge-Knoten durch Telekommunikationsunternehmen und die auf nationaler Ebene verfolgte GAIA-X-Datensouveränitätsagenda der Bundesregierung stützen diese kraftvolle Entwicklung. Für Flüssigkühlung geeignete Schränke entwickeln sich vom Konzeptnachweis zum Mainstream, da Server mit künstlicher Intelligenz (KI) die durchschnittliche Rack-Leistungsdichte verdoppeln, während das Energieeffizienzgesetz (EnEfG) Käufer zu integrierten Kühl- und Überwachungslösungen lenkt, die künftigen Standorten helfen können, einen PUE-Zielwert von 1,2 zu erreichen. Schrankartige Gehäuse haben einen strukturellen Vorteil, da deutsche Versicherer, Finanzaufsichtsbehörden und DSGVO-Prüfer ein hohes Maß an physischer Sicherheit fordern und damit kontinuierliche Erneuerungszyklen antreiben. Schließlich verbreiten Brownfield-Umnutzungen leerstehender Industriegebäude zu Mikro-Einrichtungen die Nachfrage auf sekundäre Standorte und eröffnen deutschen Rack-Lieferanten, die modulare, vorzertifizierte Lösungen anbieten können, neue Einnahmequellen.
Wichtigste Erkenntnisse des Berichts
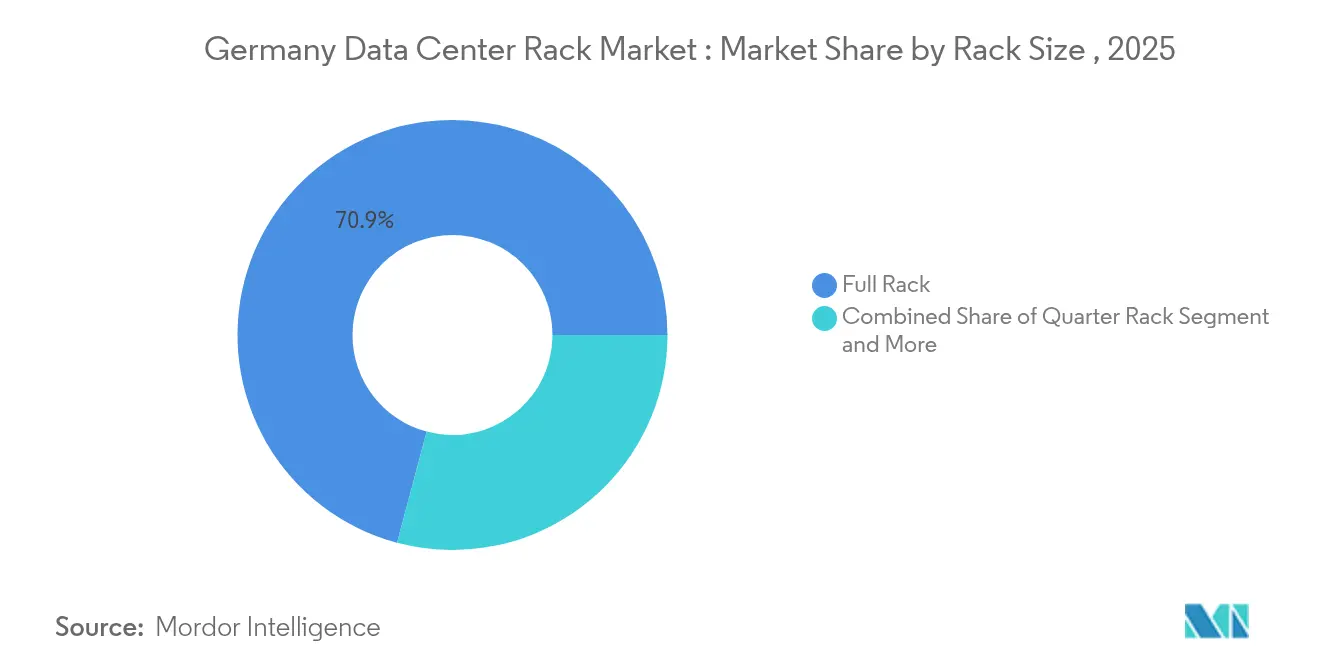
- Nach Rack-Größe: Voll-Racks führten 2025 mit einem Marktanteil von 70,85 % am deutschen Markt für Rechenzentrum-Racks, während dieselbe Kategorie bis 2031 eine CAGR von 15,91 % verzeichnet.
- Nach Rack-Höhe: 42U-Racks hielten 2025 einen Anteil von 55,12 % an der Marktgröße für Rechenzentrum-Racks in Deutschland; 48U-Racks verzeichnen mit 17,08 % die schnellste CAGR bis 2031.
- Nach Rack-Typ: Schrank- (geschlossene) Lösungen erzielten 2025 einen Umsatzanteil von 74,68 % und entwickeln sich bis 2031 mit einer CAGR von 15,64 %.
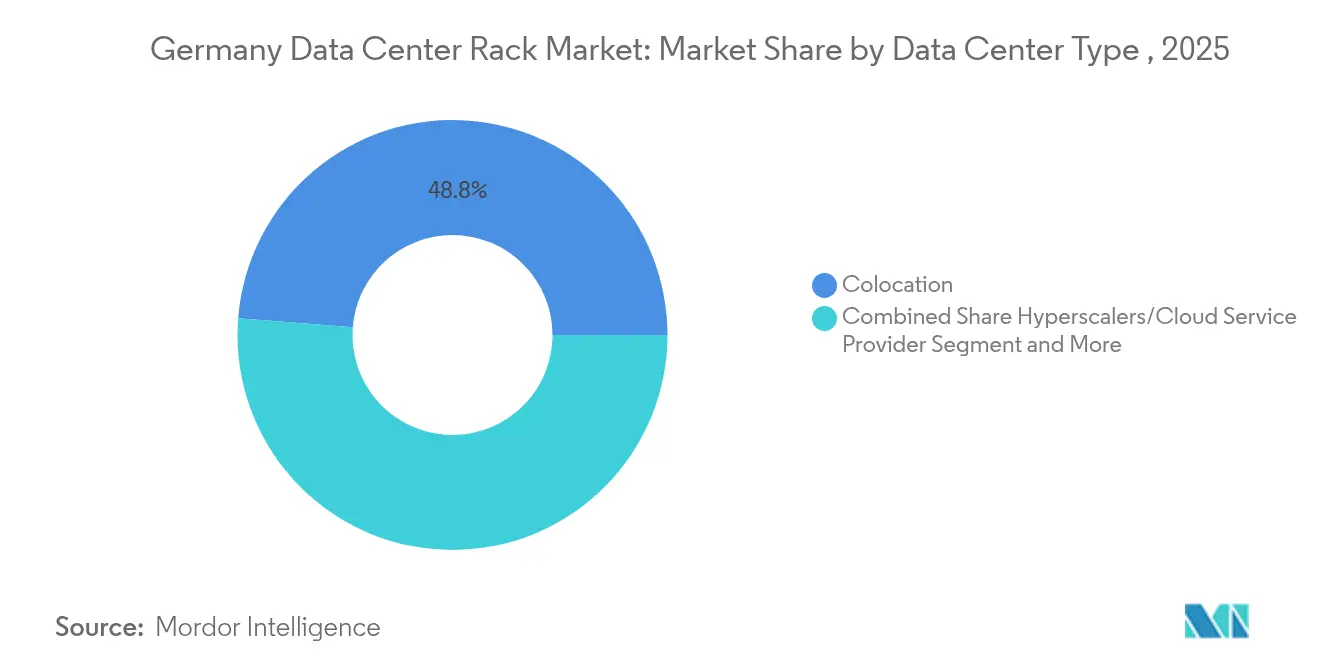
- Nach Rechenzentrumtyp: Colocation-Einrichtungen repräsentierten 2025 48,75 % der Marktgröße für Rechenzentrum-Racks in Deutschland, während Hyperscale- und Cloud-Standorte die höchste CAGR von 18,12 % bis 2031 verzeichnen.
- Nach Material: Stahlrahmen hielten 2025 einen Anteil von 81,47 %; Aluminium-Racks entwickeln sich bis 2031 mit einer CAGR von 16,98 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Markts für Rechenzentrum-Racks in Deutschland
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ansteigende Hyperscale-Cloud-Investitionen in der Region Frankfurt | +3.2% | Metropolregion Frankfurt, Ausstrahlungseffekte auf den Rhein-Main-Raum | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum bei Edge-Computing-Implementierungen durch Telekommunikationsanbieter | +2.8% | Bundesweit, frühe Gewinne in Berlin, München, Hamburg | Kurzfristig (≤2 Jahre) |
| Staatliche Unterstützung für die Digitalisierung (GAIA-X-Initiative) | +2.1% | Bundesweit, konzentriert in großen städtischen Zentren | Langfristig (≥4 Jahre) |
| Einführung hochdichter Server und Flüssigkühlung treibt Rack-Erneuerungszyklen an | +3.5% | Frankfurt, Berlin, Sekundärmärkte | Mittelfristig (2–4 Jahre) |
| Nachfrage nach erdbebengesicherten Racks zur Erfüllung deutscher Versicherungsstandards | +1.2% | Bundesweit, Industriezonen | Langfristig (≥4 Jahre) |
| Umnutzung von Brownfield-Industriestandorten in Mikro-Rechenzentren | +1.0% | Regional, ehemalige Industriegebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ansteigende Hyperscale-Cloud-Investitionen in der Region Frankfurt
Frankfurts Rolle als wichtigster Interconnection-Knotenpunkt Europas treibt einen aggressiven Ausbau voran, der zwischen 2024 und 2029 mehr als 24 Milliarden EUR in Kapazität investiert. [1]Deutscher Rechenzentrumsverband, "Marktstudie 2024," germandatacenterassociation.orgMicrosoft hat 3,2 Milliarden EUR und Amazon Web Services 16,6 Milliarden EUR zugesagt, um regionale Präsenzen auszubauen, und lenkt den deutschen Markt für Rechenzentrum-Racks in Richtung höherer 48U-Schränke, die KI-GPU-Schlitten aufnehmen können. Der FRA18-Standort von Digital Realty, der in einem denkmalgeschützten Gebäude errichtet wurde, zeigt, wie Landknappheit innovative Layouts erzwingt, die dennoch tiefe, flüssigkühlungsfähige Racks erfordern – datacenterknowledge.com. Erdbebengesicherte Rahmen erfahren ebenfalls eine stärkere Akzeptanz, da deutsche Versicherer niedrigere Prämien an eine robuste Schrankkonstruktion knüpfen. Insgesamt konzentriert Hyperscale-Investitionsausgaben die Nachfrage, verkürzt Austauschzyklen und sichert Mengenverträge, die Lieferanten mit lokalen Montagewerken und kurzen Lieferzeiten bevorzugen.
Schnelles Wachstum bei Edge-Computing-Implementierungen durch Telekommunikationsanbieter
Telekommunikationsanbieter führen verteilte Mini-Hubs ein, um 5G-Netzwerk-Slicing und latenzarmes industrielles IoT zu unterstützen, was die geografische Ausbreitung des deutschen Markts für Rechenzentrum-Racks verbreitert. Das Engagement der Deutschen Telekom in der EU-geförderten KI-Gigafactory positioniert Dutzende von Mikro-Installationen in Fertigungskorridoren und schafft stetige Aufträge für Viertel- und Halb-Racks, die von einer Zweipersonen-Crew installiert werden können. Das Referenzdesign von Cisco für Telekommunikations-Edge-Knoten setzt auf einheitliche, ferngesteuerte, standardbasierte Schränke, die den unbemannten Standortbetrieb vereinfachen. Edge-Knoten stimulieren eine inkrementelle Nachfrage, da jede 5G-Region ihre eigene Mikro-Einrichtung benötigt, wobei Betreiber jedoch auf TÜV-zertifizierte Rahmen bestehen, die deutschen Sicherheitscodes entsprechen, und so lokale Anbieter wie Rittal in die Lage versetzt werden, von der Nähe und schnellen Servicereaktionen zu profitieren.
Staatliche Unterstützung für die Digitalisierung (GAIA-X-Initiative)
GAIA-X stärkt die nationale Anforderung an souveräne Datenverarbeitung und beschleunigt die Workload-Migration von nicht-europäischen Clouds zu inländischer Infrastruktur. Mehr als 300 Stakeholder-Unternehmen, darunter die Deutsche Telekom, gestalten eine Referenzarchitektur, die Compliance, Sicherheit und Interoperabilität standardisiert. Da GAIA-X vorschreibt, wo Daten gespeichert werden können, bevorzugen Kunden standortinterne Colocation-Suiten und fordern Racks mit integrierten Zugriffsprotokollen und Umgebungssensoren, die DSGVO-Prüfungen erfüllen. Der politische Ausblick gewährleistet eine konsistente Nachfrage nach konformen Schränken und verschafft deutschen Herstellern einen Vorteil gegenüber ausländischen Wettbewerbern, denen lokale Zertifizierungsnachweise fehlen.
Einführung hochdichter Server und Flüssigkühlung treibt Rack-Erneuerungszyklen an
KI-Trainingscluster überschreiten nun 30 kW pro Rack in Frankfurts neuesten Hallen – doppelt so viel wie der Durchschnittswert von 2017 – und erzwingen einen Übergang zu Rücktür-Wärmetauschern, direkt an den Chip angebundenen Kühlplatten und Immersionsmöglichkeiten. Rittals 400-kW-Prototyp, der auf dem OCP Global Summit 2024 vorgestellt wurde, zeigt, wie die Lieferkette Rahmen neu gestaltet, um Verteiler, Pumpen und Schnellkupplungen aufzunehmen. Für Flüssigkühlung geeignete Produkte erzielen Premiumpreise, verkürzen aber auch die Inbetriebnahme, da die Kühlleitungen vorintegriert geliefert werden. Betreiber schätzen die betriebliche Resilienz und die Möglichkeit, die EnEfG-PUE-Vorgabe von 1,2 ab Juli 2026 einzuhalten, was eine anhaltende Erneuerungschance für den deutschen Markt für Rechenzentrum-Racks sicherstellt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Grundstücks- und Stromkosten in wichtigen Colocation-Clustern | -2.8% | Frankfurt, Berlin | Kurzfristig (≤2 Jahre) |
| Datensicherheitsverletzungen und Eskalation der Compliance-Kosten | -1.5% | Bundesweit, Finanzzentren | Mittelfristig (2–4 Jahre) |
| Langwierige Genehmigungsverfahren nach Bundes-Immissionsschutzgesetz | -2.1% | Bundesweit, städtische Gebiete | Mittelfristig (2–4 Jahre) |
| Mangel an TÜV-zertifizierten Installateuren für fortgeschrittene Einhausung | -1.3% | Bundesweit, Sekundärmärkte | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Genehmigungsverfahren nach Bundes-Immissionsschutzgesetz
Projekte, die mehr als 2 MW Dieselnotstrom installieren, müssen eine Genehmigung nach dem Bundes-Immissionsschutzgesetz einholen, was die Zeitpläne aufgrund öffentlicher Anhörungen und Umweltprüfungen um 12–18 Monate verlängert. Jede neue Anforderung – Pläne zur Abwärmenutzung, Energiemanagement-Audits, Biodiversitätsberichte – erhöht den ingenieurtechnischen Aufwand, was dann die Rack-Beschaffungsphase verzögert. Internationale Marktteilnehmer ohne etablierte lokale Partner haben Schwierigkeiten, separate städtische und staatliche Genehmigungsebenen zu navigieren, und geben gelegentlich Kaufabsichten auf oder verlagern Kapazitäten in die Niederlande. Für den deutschen Markt für Rechenzentrum-Racks ist die größte Auswirkung ein Stop-and-go-Bestellmuster, das die Fabrikplanung und das Bestandsmanagement für inländische Lieferanten erschwert.
Steigende Grundstücks- und Stromkosten in wichtigen Colocation-Clustern
Die Baupreise lagen 2024 in Frankfurt durchschnittlich bei 9,1 Millionen USD pro Megawatt, ein Anstieg von 6,5 % gegenüber dem Vorjahr, was den Spielraum für Ausrüstungsbudgets verringert und Kaufaufträge für neue Schränke verlangsamt.
[2]Savills, "Frankfurt Rechenzentrum Baukostentracker 2024," savills.de Netzengpässe bedeuten, dass bestimmte Projekte bis zu zwei Jahre auf Transformatorplätze warten, was Betreiber dazu bringt, Kapazitätstauschvereinbarungen und Sekundärstandorte einzugehen. Steigende Stromtarife, zusammen mit der Anforderung von 100 % erneuerbarer Energie bis 2027, verpflichten Betreiber zu gemeinsamen Investitionen in Solar- und Batterieanlagen, was weniger Mittel für diskretionäre Rack-Upgrades hinterlässt. Kleinere Colocation-Unternehmen, die auf Preisbasis konkurrieren, haben nicht kritische Erneuerungsprogramme verschoben, was in einem kurzfristigen Hemmnis für die Expansion des deutschen Markts für Rechenzentrum-Racks resultiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Voll-Racks dominieren Enterprise-Implementierungen
Voll-Racks hielten 2025 einen Marktanteil von 70,85 % am deutschen Markt für Rechenzentrum-Racks und entwickeln sich bis 2031 mit einer CAGR von 15,91 %, da Hyperscale-Hallen auf 42U und höhere Footprints für GPU-Cluster standardisieren. Diese Dominanz spiegelt Skaleneffekte, einheitliche Kabelmanagement-Layouts und eine einfachere Integration der Heißgang-Einhausung wider. Viertel-Racks und Halb-Racks bedienen Nischen-Edge-Standorte oder umgebaute Bürokeller, wo Tiefe oder Deckenhöhe limitierend sind, aber ihr kombinierter Umsatz bleibt unter einem Drittel der Marktgröße für Rechenzentrum-Racks in Deutschland. Die Präferenz für Voll-Racks stimmt auch mit der EnEfG-Abwärmeklausel überein, da zusammenhängende Reihen die Luftstrommodellierung verbessern und Rücktür-Wärmetauscher-Nachrüstungen ermöglichen, die die thermische Energie für Fernwärmekreisläufe nutzen. Da mehr KI-Inferenzknoten in Fabriken und Logistiklager verlagert werden, werden kompakte Varianten wachsen, doch standardisierte Voll-Racks sollten angesichts der umfangreichen Vorwärtskaufverträge der Hyperscaler die Spitzenposition behalten.
Deutsche Ingenieurgruppen haben reagiert, indem sie vorgefertigte Module entwickeln, bei denen Voll-Racks das Werk bereits vorverdrahtet verlassen, was die Standortarbeit von Wochen auf Tage reduziert. Siemens und Cadolto fördern ein ISO-Container-Design, das zwölf 42U-Gehäuse, integrierte Kühlung und ein dediziertes Batterie-Pod umfasst und die Gesamtinstallationskosten für mehrregionale Edge-Flotten senkt. Lokale Hersteller sichern sich auch einen logistischen Vorteil; die Nähe zu Frankfurt ermöglicht die nächste Tag-Lieferung von Ersatzteilen, was für Colocation-Mieter, die an strenge Service-Level-Vereinbarungen gebunden sind, ein kritischer Faktor bleibt. Da die Nachfrage des deutschen Markts für Rechenzentrum-Racks auf Sekundärstädte ausgeweitet wird, werden flexible Serviceabdeckung und schnelle Ersatzoptionen die Akzeptanz von Voll-Racks weiter stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Rack-Höhe: 48U-Konfigurationen führen die Innovation an
42U-Rahmen, der globale Maßstab, behielten 2025 einen Anteil von 55,12 % an der Marktgröße für Rechenzentrum-Racks in Deutschland. Betreiber rüsten dennoch auf höhere 48U-Einheiten auf, um zusätzliche Server auf unverändertem Footprint unterzubringen und bis zu 14 % Flächeneinsparungen pro Rack zu erzielen. Dieser Trend erzeugt die höchste CAGR des Segments von 17,08 % bis 2031. Höhere Layouts bieten die Kopffreiheit, um Flüssigkeitsverteilungsverteiler über dem Serverbereich zu montieren, was die Wartung frei von aktiven Stromschienen hält. Sie ermöglichen auch die Installation von zwei Kabeltrassen – eine für Glasfaser, eine für Strom – was die Fehlerisolierung verbessert.
Ein kleinerer, aber sichtbarer Anteil der Käufer wählt 45U oder 52U-Maßhöhen für Forschungslabore und Automotive-Prüfzellen, die experimentelle Rechencluster beherbergen. Rittals 400-kW-Exemplar, im Wesentlichen ein maßgefertigtes 52U-Chassis mit verstärkten Upright-Profilen, zeigt, wie Designgrenzen verschoben werden, um KI-Beschleuniger aufzunehmen, die mehr als 130 kW pro Schrank ziehen. Die Deckenhöhe in städtischen Frankfurter Gebäuden bleibt der praktische Begrenzungsfaktor; die meisten Neubauten behalten eine Doppelbodenerhöhung von 3,6 m, was eine physische Obergrenze für die Rack-Höhe setzt. Infolgedessen wird der deutsche Markt für Rechenzentrum-Racks weiterhin eine Migration von 42U zu 48U verzeichnen, ohne den veralteten Formfaktor vollständig zu verdrängen.
Nach Rack-Typ: Schrankgehäuse gewährleisten Sicherheits-Compliance
Schrankgehäuse sicherten 2025 einen Anteil von 74,68 % und behalten eine CAGR-Prognose von 15,64 % bei, angetrieben durch Datensouveränitätsrichtlinien, Versicherungsanforderungen und den praktischen Bedarf, Colocation-Mieter zu trennen. Schrankmodelle werden mit abschließbaren Vorder- und Rücktüren, verstellbaren Seitenpanelen und integrierten Zugriffsprotokollen geliefert, die mit Gebäudemanagementsystemen verbunden sind und ISO27001-Audits vereinfachen. Open-Frame-Racks bedienen hauptsächlich Hyperscale-Innenräume, in denen jede Halle bereits eine Sicherheitszone ist, aber ihre offenen Seiten erschweren Heißgang-Einhausungs-Nachrüstungen und verzögern den Übergang zur Flüssigkühlung.
Wandmontage- und Mikrovarianten dienen kleinen Telekommunikationshütten und Campus-Einrichtungen, wo Bodenfläche knapp ist. Deutsche Betreiber legen Wert auf TÜV-Zertifizierung, sodass Lieferanten Dokumentationen zu Lastbewertungen, Korrosionsbeständigkeit und Seismik-Scores bereitstellen müssen. Schrankgehäuse bleiben daher der Standard in Finanzdienstleistungen, öffentlichem Sektor-Hosting und Cloud-Regionen, die eine mieterweises Sicherheitszäunung erfordern. Da die Flüssigkühlungseinführung beschleunigt, werden Schranktüren mit 70 % Perforation oder Rücktür-Wärmetauschern die anhaltende Vorrangstellung des Schrankmodells im deutschen Markt für Rechenzentrum-Racks weiter festigen.
Nach Rechenzentrumtyp: Hyperscaler treiben die Infrastrukturtransformation voran
Colocation-Anbieter machten 2025 48,75 % des Marktanteils für Rechenzentrum-Racks in Deutschland aus, da Vermieter feste Infrastrukturkosten auf mehrere Mieter verteilen. Dennoch verzeichnen Hyperscale- und Cloud-Standorte die höchste CAGR von 18,12 %, da KI-Investitionen enorme Leistungsdichten erfordern, die interne Rechenzentren nicht bewältigen können. Cloud-Builder verhandeln mehrjährige Mengenvereinbarungen, die Racks, Stromschienen und Heißgang-Einhausungen in einer einzigen Rechnung bündeln, üben daher Preisdruck aus, bieten aber Lieferanten einen vorhersehbaren Umsatzfluss.
Unternehmen passen ihre On-Premise-Footprints an und verlagern nicht-kritische Workloads in gehostete Clouds, was Kapital freisetzt, aber auch den Beschaffungszeitplan verschiebt. Edge-Implementierungen steigen in Fertigungs- und Automotive-Vertikalen, wo Latenzziele unter 10 Millisekunden fallen. Jede automatisierte Fabrik oder jeder intelligente Logistik-Hub bestellt daher zwischen zwei und acht Schränken und bietet einen anderen Verkaufsrhythmus – kleine Chargen bei schnellem Durchlauf. Insgesamt neigt die Marktgröße für Rechenzentrum-Racks in Deutschland zu Hyperscale-Käufern, doch das Wachstumspotenzial bleibt über das Implementierungskontinuum diversifiziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Material: Stahlüberlegenheit steht vor der Aluminium-Herausforderung
Stahlrahmen erzielten 2025 81,47 % des Umsatzes, da sie robuste Tragfähigkeit, Vibrationsbeständigkeit und Kostenvorteile bieten. Der deutsche Markt für Rechenzentrum-Racks nimmt Aluminium schrittweise mit einer CAGR von 16,98 % bis 2031 auf, da Betreiber Gewichtsbeschränkungen in mehrgeschossigen Hallen und von Versicherern vorgeschriebene Seismikanforderungen berücksichtigen. Aluminium leitet Wärme schneller ab als Stahl, was es zu einer geeigneten Wahl für Flüssigkühlungs-Backbones macht, und erleichtert die manuelle Handhabung bei der Vor-Ort-Montage. Hersteller begegnen dem Gewichtsnachteil von Stahl, indem sie vorverzinkte Bleche mit dünneren Stärken anbieten und dabei die für Frankfurter Hyperscale-Hallen typische Tragfähigkeit von 1.500 kg beibehalten.
Verbund- und Hybridlegierungen bleiben Nischen und erscheinen häufig in Forschungsinstituten oder Militärstandorten, die elektromagnetische Abschirmung erfordern. Zertifizierungsaufwände erhöhen die Kosten und begrenzen damit die breitere Akzeptanz. Die EnEfG-Abwärmeregel führt jedoch zu höheren zulässigen Betriebstemperaturen, sodass Materialien, die bei 45 °C ihre strukturelle Integrität bewahren, an Bedeutung gewinnen werden. Lokale Unternehmen integrieren bereits recyceltes Aluminium in neue Modelle und entsprechen damit den Kreislaufwirtschaftszielen der Europäischen Union, was ein Ökolabel hinzufügt, das bei nachhaltigkeitsorientierten Colocation-Mietern ankommt.
Geografische Analyse
Deutschland beherbergt 522 operative Rechenzentren und ist damit der zweitgrößte globale Markt hinter den Vereinigten Staaten und das größte nationale Netzwerk in Europa. Frankfurt führt mit 745 MW an aktiver IT-Kapazität und der DE-CIX-Internetbörse und konzentriert mehr als ein Drittel der Marktgröße für Rechenzentrum-Racks in Deutschland in einem Radius von 25 km. Landknappheit und Netzüberlastung lenken die Expansion jedoch in angrenzende Rhein-Main-Städte um, die inkrementelle Rack-Nachfrage anziehen, da Hyperscaler ein Campus-Modell verfolgen, das sich über zehn oder mehr Gebäude erstreckt.
Berlin hat sich von einem aufstrebenden Knoten zu einem starken Alternativzentrum entwickelt. Google und NTT haben jeweils mehrere Hektar große Grundstücke gesichert, und neue Hallen werden bis 2030 mehr als 200 MW zusätzliche Last unterstützen – cushmanwakefield.com. Die niedrigeren Grundstückswerte der Hauptstadt und der Zugang zu erneuerbarer Energie ziehen KI- und Hochleistungsrechnen-Mieter an, die den Technologietalentpool der Region bevorzugen. München folgt mit neuen Aktivitäten, darunter Portus- und PGIM Real Estate-Projekte, die 5,5-MW- und 30-MVA-Phasen verankern und den deutschen Markt für Rechenzentrum-Racks in Richtung Südbayern ausweiten. Im Einklang mit der EnEfG-Politik fördern Münchner Versorgungsunternehmen die Abwärmenutzung und treiben Rack-Umgestaltungen voran, die Rücktür-Wärmetauscher integrieren, die mit Fernwärmekreisläufen kompatibel sind.
Sekundärstädte wie Hamburg, Düsseldorf und Stuttgart gewinnen an Attraktivität, da lokale Regierungen vereinfachte Genehmigungen und Gutschriften für erneuerbare Energien anbieten. Edge-Implementierungen haben die Nachfrage weiter auf Industriestädte verteilt, wo Automotive-Fabriken und Chemiewerke Sub-10-ms-Latenzverbindungen zu Cloud-Workloads benötigen. Brownfield-Umnutzungen von stillgelegten Stahlwerken und Papierfabriken im Ruhrgebiet zeigen, dass Rack-Lieferanten, die modulare, korrosionsbeständige Gehäuse liefern können, hochmargige Projekte sichern können. Obwohl Frankfurt daher der Brennpunkt bleibt, prägt eine verteilte Ausbaunarrative nun die Geografie des deutschen Markts für Rechenzentrum-Racks und unterstreicht den Bedarf an einem nationalen Service-Footprint.
Regulatorisches Umfeld
Deutschlands Betriebsanforderungen für Rechenzentrumsinfrastruktur koppeln die Rack-Auswahl zunehmend an gemessene Energie- und Nachhaltigkeitsleistung, Datenschutz und Sicherheitskonformität. Ein wichtiger kurzfristiger Fixpunkt ist das Energieeffizienzgesetz (EnEfG), das ab Juli 2026 ein PUE-Ziel von 1,2 für neue Standorte vorsieht und Käufer zu Racks drängt, die integriertes Monitoring, Containment und flüssigkeitskühlungsfähige Layouts unterstützen können. Im März 2026 verabschiedete die Bundesregierung über das Bundesministerium für Digitales und Staatsmodernisierung (BMDS) eine Nationale Rechenzentrumsstrategie, die Energie, Standort und Technologiesouveränität ausdrücklich als Prioritäten für neue Kapazitäten festlegt. Dies verstärkt die Nachfrage nach standardisierten, prüfbaren Rack-Plattformen in Colocation- und dem öffentlichen Sektor nahestehenden Einsatzumgebungen.
Auf EU-Ebene brachte die Europäische Kommission im März 2026 einen Entwurf einer Delegierten Verordnung für ein gemeinsames EU-Bewertungsschema für Rechenzentren voran, das PUE- und WUE-Kennzahlen verwendet und den Wert von Instrumentierung und Messtechnik auf Rack-Ebene erhöht, die in die Berichterstattung der Einrichtungen einfließen kann. Für netz- und stromversorgungsbezogene Schnittstellen beeinflussen nationale und lokale Prozesse, einschließlich Genehmigungswege und Netzanschlussverfahren, die von Übertragungs- und Verteilnetzbetreibern überwacht werden, die Bauzeitpläne, was wiederum den Beschaffungstakt für Racks und Stromverteilung prägt. Zusammen erhöhen diese Rahmenwerke die Bedeutung zertifizierter, dokumentierter Schranksysteme, die auf DSGVO-Prüfpraktiken und Energieberichterstattungserwartungen abgestimmt sind, insbesondere in Deutschlands regulierten Branchen und Colocation-Umgebungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Data-Center-Racks in Deutschland reicht von der Metallverarbeitung und Rahmenfertigung (Stahl und Aluminium) über die Gehäusekonstruktion (Türen, Seitenwände, erdbebengeprüfte Rahmenprofile) bis hin zu Zubehör (Kabelmanagement, Schienen, Blindplatten). Eine zunehmend wichtige Ebene ist die thermische und stromtechnische Integration für hochdichte KI-Einsätze. Führende OEMs und Systemanbieter wie Rittal, Schneider Electric, Eaton, Vertiv, Legrand und nVent (Schroff) liefern standardisierte Rack-Familien und Optionen für Containment und Rear-Door-Kühlung. Sie stützen sich anschließend auf lokale Distributoren, Systemintegratoren und EPC-Partner, um Racks mit PDUs, Sammelschienen und Monitoring zu einsatzbereiten Reihen und Suiten zu bündeln. Nachgelagert treiben Hyperscale- und Colocation-Betreiber in Frankfurt sowie neu entstehende Campusse in Berlin und anderen Metropolregionen Großkäufe voran, während Telekombetreiber und industrielle Edge-Standorte kleinere Formfaktoren nachfragen, die schnelle Installation und Fernverwaltbarkeit betonen.
Die Integration verschiebt sich vorgelagert hin zu modularen, werkseitig vorbereiteten Bausteinen, die den Arbeitsaufwand vor Ort und die Inbetriebnahmezeit reduzieren. Ein Beispiel von März 2026 ist die Partnerschaft von Siemens Smart Infrastructure und Rittal, die sich auf standardisierte, modulare Infrastruktur und dedizierte Power-Rack-Konzepte für KI-taugliche Leistungsdichten konzentriert. Sie stimmt die Rack-Nachfrage mit Niederspannungsverteilung, Leistungselektronik und Monitoring als kombinierte Spezifikation ab und nicht als eigenständigen Schrankkauf. Die politisch gesteuerte Koordination, hervorgehoben durch die im März 2026 verabschiedete BMDS-Nationale Rechenzentrumsstrategie, verbindet Branchenakteure weiter um souveräne Infrastrukturziele und stärkt den Zug nach lokal zertifizierten Produkten und dokumentierten Lieferketten, die Energie-, Sicherheits- und Schutzanforderungen erfüllen können.
Wettbewerbslandschaft
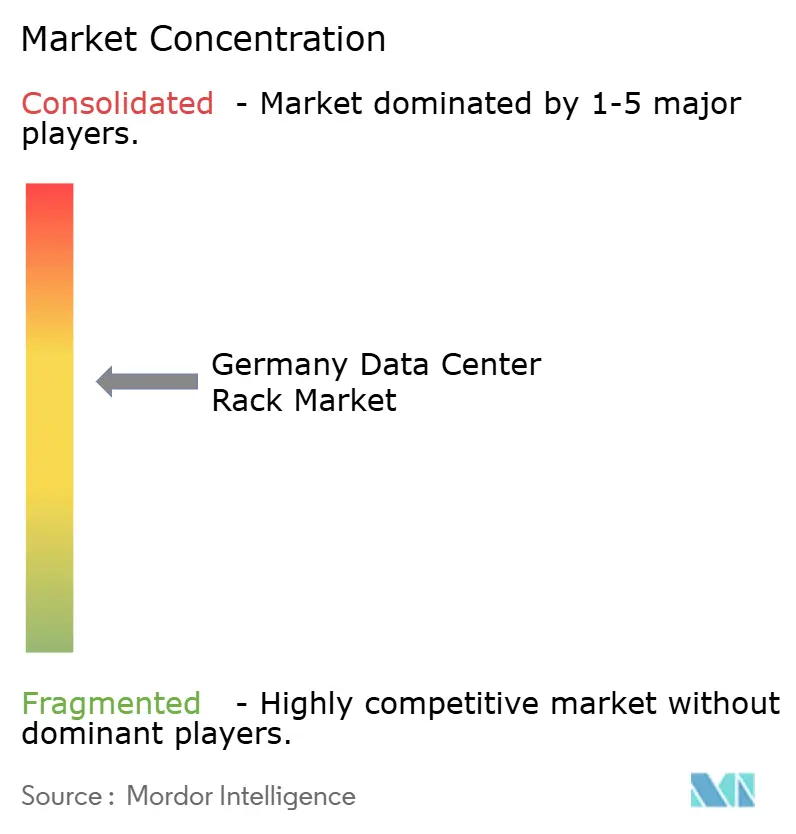
Der deutsche Markt für Rechenzentrum-Racks zeigt eine moderate Konzentration. Rittal, Schneider Electric und Eaton kombinieren eine starke inländische Produktion mit globalen Servicenetzwerken, während Vertiv seine Führungsposition im Wärmemanagement nutzt, um integrierte Racks plus Rücktür-Kühler zu verkaufen. Lokale Champions differenzieren sich durch Compliance-Dokumentation, TÜV-Stempel und Nähe, was die Lieferzeiten auf weniger als eine Woche für Standard-SKUs verkürzt. Globale Marktteilnehmer, darunter Legrand und Huawei Digital Power, suchen über Partnerschaften mit deutschen Ingenieurbüros, Beschaffungs- und Bauunternehmen, die sich in kommunalen Zoning-Vorschriften und Bundesimmissionsschutzgesetzen auskennen, Fuß zu fassen.
Die technologische Differenzierung richtet sich auf Plattform-Bundles. Das EcoStruxure IT Gateway-Update von Schneider Electric im Jahr 2025 fügte Multi-Vendor-Gerätemapping hinzu und erfüllte damit einen Marktbedarf nach einheitlichem Monitoring über gemischte Asset-Flotten. Siemens hat ein schlüsselfertiges Konzept mit Cadolto und Legrand vorangetrieben, das vorgefertigte Räume mit werksinstallierten 42U-Racks kombiniert und die Vor-Ort-Montagezeit um 40 % verkürzt und auf enge Edge-Implementierungspläne reagiert. Northern Data Group signalisiert eine neue Käuferpersona: KI-fokussierte Infrastrukturbetreiber, die 48U-flüssigkühlungsfertige Rahmen, hohe Kupfergewicht-Tragfähigkeiten und umfangreiche Sensoranordnungen zur maschinellen Leistungsoptimierung verlangen.
Fusionen und langfristige Liefervereinbarungen intensivieren den Wettbewerb. Rittal unterzeichnete einen Fünfjahresrahmenvertrag mit zwei Hyperscale-Vermietern, der eine Basismenge von 100.000 Schränken über europäische Standorte sichert. Vertiv konterte, indem es sich mit einem deutschen Colocation-Anbieter zusammenschloss, um seine CoolLoop-Rücktür-Wärmetauscher als Standardoption zu integrieren. Neue Marktteilnehmer verfolgen eine Nachhaltigkeitsdifferenzierung, indem sie Aluminiumrahmen mit einem Anteil von 70 % recyceltem Material vermarkten und auf Kunden abzielen, die Cradle-to-Grave-Kohlenstoffbewertungen an Investoren offenlegen. Das sich entwickelnde Wettbewerbsgefüge kombiniert damit Ingenieurskompetenz, regulatorische Kompetenz und grüne Nachweise als zentrale Erfolgsfaktoren im deutschen Markt für Rechenzentrum-Racks.
Marktführer der Branche für Rechenzentrum-Racks in Deutschland
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Holdings Co
nVent Electric plc (inkl. Schroff)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Nationale Politik und die Erweiterung von Campussen im Hyperscale-Stil schaffen Freiräume für Rack-Anbieter, die standardisierte, energiemäßig berichtsfähige, KI-taugliche Schrankplattformen liefern können. Die im März 2026 verabschiedete BMDS-Nationale Rechenzentrumsstrategie legt Ziele fest, die nationale Gesamtkapazität von Rechenzentren zu verdoppeln und die KI- und Hochleistungsrechenkapazität bis 2030 zu vervierfachen. Sie ordnet Maßnahmen in den Bereichen Energie und Nachhaltigkeit, Standort und Fläche sowie Technologie und Souveränität. Diese Agenda erhöht den adressierbaren Bedarf an höherdichten Rack-Konfigurationen, einschließlich 48U- und flüssigkeitsfähiger Rahmen, sowie an Sensoren und Messtechnik auf Rack-Ebene, die die PUE- und WUE-Berichterstattung unterstützen, insbesondere da die Europäische Kommission ein gemeinsames EU-Bewertungsschema unter Verwendung dieser Kennzahlen voranbringt.
Ein zweiter Chancenbereich ist die Ausbreitung neuer Großcampusse und die Verlagerung von Kapazitäten in sekundäre Korridore, wo Genehmigungen und Netzzugang die Einsatzgestaltung prägen. Beispielsweise hat Virtus einen 204-MW-Campus in Wustermark (außerhalb Berlins) mit mehrjährigem, gestaffeltem Ausbau angekündigt, was auf eine anhaltende Nachfrage nach wiederholbaren Rack-SKUs, gestaffelten Lieferprogrammen und Servicedeckung über Frankfurt hinaus hinweist. Der strategische Fokus auf die Nutzung von Abwärme in Regionen rund um Berlin, einschließlich Havelland und Potsdam, begünstigt zudem Rack-Architekturen, die mit Rear-Door-Wärmetauschern und integrierter Kühlmittelverteilung in hochdichten Hallen kompatibel sind. Gleichzeitig erweitern Branchenbewegungen hin zu standardisierter KI-Infrastruktur, wie die Zusammenarbeit von Siemens und Rittal im März 2026 zu modularen Strom- und Rack-Konzepten, den kommerziellen Raum für gebündelte Angebote aus Rack, Strom und Thermik, die Vorlaufzeiten für Neubauten und Brownfield-Umrüstungen verkürzen.
Aktuelle Branchenentwicklungen
- Juni 2026: Vertiv war Mitveranstalter der Next Level Data Center-Veranstaltung im House of Logistics and Mobility (HOLM) in Frankfurt am Main, um skalierbare KI-Infrastruktur zu fördern. Die Veranstaltung unterstreicht die Nachfrage nach modularen, edge- und KI-tauglichen Racks in Deutschland. Sie stärkt Vertivs Rolle bei der Ermöglichung skalierbarer KI-Einsätze in regionalen Rechenzentren.
- Mai 2026: Vertiv gab die europäische Verfügbarkeit des Vertiv CoolChip CDU 2300 und von Fluid-Network-Row-Manifolds für die Kühlung hochdichter KI-Racks bekannt. Die Einführung richtet sich an die steigenden Dichteanforderungen in deutschen Racks und Edge-Einrichtungen. Sie erweitert Vertivs Präsenz auf europäischen Märkten und unterstützt KI-Workloads mit fortschrittlicher Kühlung.
- April 2026: Vertiv setzte PowerIT-geschaltete rPDUs in Rechenzentren und Kernnetzstandorten in Deutschland für Echtzeit-Monitoring auf Rack-Ebene ein. Der Einsatz verbessert die Transparenz von Strom, Kapazität und Temperatur in deutschen Rechenzentrums-Racks. Er stärkt die betriebliche Intelligenz und Zuverlässigkeit für KI- und Edge-Einsätze in der Region.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus physischen Data-Center-Racks, die in Deutschland verkauft und installiert werden, einschließlich Schrank- und offener Rahmenkonstruktionen zur Montage von Servern, Speicher- und Netzwerkgeräten in Rechenzentrumshallen und Edge-Räumen.
Ausgeschlossen aus dem Umfang: Dienstleistungen, Strom- und Kühlgeräte, Rack-PDUs, KVMs und IT-Hardware sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Weitere Höhen (52U und Maßanfertigung)
- Nach Rack-Typ
- Schrank- (geschlossene) Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrumtyp
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstleister-Rechenzentren
- Enterprise und Edge
- Nach Material
- Stahl
- Aluminium
- Weitere Legierungen und Verbundwerkstoffe
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um Marktgrenzen festzulegen und vor der Modellierung ein klareres Nachfragebild zu erstellen. Wir haben öffentliche Daten und Referenzmaterialien wie deutsche Veröffentlichungen zu Energie und digitaler Infrastruktur (einschließlich der Bundesnetzagentur), Destatis-Makroreihen und Eurostat-Handels- und Industrieindikatoren sowie Politiknotizen der Europäischen Kommission überprüft, die die Bautätigkeit von Rechenzentren und die Einhaltung der Energieeffizienz prägen.
Um Makrosignale in Rack-Nachfrage zu übersetzen, prüften wir auch Veröffentlichungen und Datensätze aus dem Rechenzentrums- und Internetökosystem, einschließlich Materialien des German Datacenter Association, DE-CIX-Verkehrsaktualisierungen und öffentlicher Bau- und Genehmigungsberichterstattung in seriösen Presseorganen. Unternehmensberichte, Produktkataloge und Investorenpräsentationen wurden verwendet, um typische Rack-Formate, Schrankmerkmale und Preisspannen zu validieren. Wo nötig, wurden selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank verwendet, um Lieferantenaktivitäten und Produktänderungszyklen abzugleichen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden auch weitere öffentliche Materialien verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, das Modell mit dem tatsächlich installierten Bestand in deutschen Colocation-, Hyperscale- und Unternehmensstandorten abzustimmen und zu erfassen, wie sich der Einkauf zwischen neuen Hallen und Retrofit-Upgrades unterscheidet. Wir sprachen mit Rack-Anbietern und Vertriebspartnern, Rechenzentrumsbetreibern, Systemintegratoren und Anlagenteams. Diese Gespräche wurden dann verwendet, um den Rack-Mix, typische Schrankspezifikationen für höhere Lastdichten, Vorlaufzeiten und den zeitlichen Ablauf von Projekten in wichtigen Zentren (insbesondere Frankfurt) und sekundären Städten zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36 % | CXOs: 17 % |
| Mittleres Segment: 46 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 18 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der aus der Bautätigkeit von Rechenzentren in Deutschland, Standorterweiterungen und der Schaffung von rackfähigem Raum rekonstruiert wird. Dieser Pool wird dann in jährliche Rack-Einheiten-Zuwächse und Ersatzzyklen übersetzt. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, einschließlich stichprobenartiger Preisdaten zur Schätzung der Schrankvolumina nach Rack-Typ, sowie Rückmeldungen aus dem Vertriebskanal zu Lieferrhythmus und Auftragsbestand, und das Modell bei erkannten Lücken entsprechend angepasst.
Wichtige Eingaben umfassen das Tempo der Inbetriebnahme neuer Rechenzentrumshallen, die durch höhere Rack-Leistungsdichten getriebene Retrofit-Intensität, die Präferenz für Schrank- versus offene Rahmenlösungen in geprüften Umgebungen, typische Rack-Höhen und nutzbaren U-Raum, die durchschnittliche Preisentwicklung im Zusammenhang mit Stahl und Funktionsumfang sowie den Anteil von Edge-Einsätzen gegenüber großen Campus-Installationen. Die Prognose verwendet Szenarioanalysen, die durch Expertenmeinungen zu Hyperscale-Rollouts, Colocation-Vorvermietungsdynamik und Zeitplänen zur Einhaltung der Energieeffizienz gestützt werden. Eine kurze ARIMA-ähnliche Zeitreihenprüfung wird angewendet, um Jahr-für-Jahr-Schwankungen bei den Installationen zu glätten. Wenn Lieferantenvolumendaten unvollständig sind, werden fehlende Anteile mit konservativen Adoptionsquoten ergänzt und anschließend anhand betreiberseitiger Kaufmuster erneut getestet, damit die endgültigen Zahlen nachvollziehbar bleiben.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen wie Kapazitätszuwächsen von Rechenzentren, öffentlichen Projektpipelines und der Richtung der Beschaffungsvorlaufzeiten abgeglichen, und Abweichungen werden dann zur Überprüfung markiert. Anomalieprüfungen werden nach Jahr und Rack-Kategorie durchgeführt, sodass plötzliche Sprünge einem bestimmten Treiber zugeordnet werden können, etwa einer live gehenden Großcampus-Phase oder einer Retrofit-Welle.
Vor der Freigabe wird die Arbeit in Schritten überprüft, beginnend mit einer Prüfung der Annahmen, dann einem Abgleich mit den Interviewnotizen und abschließend einer internen Konsistenzprüfung über verwandte Infrastrukturmärkte hinweg. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, etwa größeren Kapazitätsankündigungen oder politischen Veränderungen, die den Zeitpunkt der Einsätze beeinflussen. Unmittelbar vor der Auslieferung wird eine erneute Durchsicht aktueller öffentlicher Veröffentlichungen durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Größe des deutschen Data-Center-Rack-Marktes laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte können variieren, da Teams nicht immer einheitlich definieren, was als Rack-Verkauf zählt, und auch das Bezugsjahr und die Preisbasis können unterschiedlich sein. Hier bleibt die Größenbestimmungslogik an physische Rack-Umsätze in Deutschland gebunden, und Installationsaktivität und Ersatzzyklen werden herangezogen, damit einmalige Projektspitzen den Gesamtwert nicht aufblähen.
Rack-PDUs und Monitoring-Zusatzoptionen auf Rack-Ebene liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein praktischer Grund dafür ist, dass manche breiter angelegten Zahlen höher ausfallen, wenn sie benachbartes Schrankzubehör in dieselbe Zahl einbeziehen. Ein weiterer üblicher Treiber ist die angenommene Geschwindigkeit, mit der die durchschnittlichen Verkaufspreise für flüssigkeitskühlungsfähige Schränke steigen, da manche Schätzungen eine schnellere Steigerung ansetzen, ohne zu prüfen, welcher Anteil der Standorte diese Konfigurationen kurzfristig tatsächlich kauft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 115,60 Mio. USD (2025) | |
| Branchenforschungsinstitut A | 271,52 Mio. USD (2025) | Kann einen breiteren Warenkorb umfassen, der Rack-Schränke mit verwandten Rack-Systemen und Zusatzoptionen vermischt, und kann auch höhere Mischpreise über Schranktypen hinweg anwenden, ohne Retrofit-Erneuerung von Neuhalleninstallationen zu trennen. |
| Branchenforschungsinstitut B | 153,65 Mio. USD (2020) | Verwendet ein anderes Vergleichsjahr und stützt sich möglicherweise stärker auf eine glatte langfristige Extrapolation, was Stufenveränderungen durch große Campus-Phasen unterbewerten und Jahre mit ungleichmäßiger Inbetriebnahme übervereinfachen kann. |
Die Tabelle zeigt, dass Unterschiede meist auf die im Rack enthaltenen Umfangselemente, das gewählte Vergleichsjahr und die Handhabung der Preisentwicklung zurückzuführen sind, wenn hochdichte Schränke schneller wachsen als Standard-Racks. Indem die Schätzung nachvollziehbar an Nachfragesignale für Rack-Einheiten, realistische Preisprüfungen und wiederholbare Überprüfungsschritte gebunden bleibt, lässt sich das Ergebnis leichter mit tatsächlichen Beschaffungsmustern in Deutschland in Einklang bringen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Rechenzentrum-Racks in Deutschland?
Der Markt erzielte 2026 einen Umsatz von 131,62 Millionen USD und wird voraussichtlich bis 2031 251,75 Millionen USD erreichen.
Welcher Rack-Typ führt in Deutschland?
Schrank- (geschlossene) Racks beanspruchen einen Umsatzanteil von 74,68 %, angetrieben durch DSGVO-Sicherheitsanforderungen und Anforderungen an die Kühlungseffizienz.
Warum gewinnen 48U-Racks an Beliebtheit?
48U-Rahmen ermöglichen es Betreibern, mehr Server auf dem gleichen Footprint unterzubringen und bieten Platz für Flüssigkühlungs-Verteiler, was eine CAGR von 17,08 % bis 2031 unterstützt.
Wie beeinflussen Energievorschriften das Rack-Design?
Das Energieeffizienzgesetz schreibt einen PUE-Wert von 1,2 für neue Standorte ab Juli 2026 vor, was Käufer dazu veranlasst, Racks mit integrierter Kühlung und Überwachung einzusetzen.
Seite zuletzt aktualisiert am:
- Großbritannien Rechenzentrums-Rack-Markt
- Spanien-Markt für Rechenzentrums-Racks
- Europa Rechenzentrums-Rackmarkt
- Rackmarkt für Rechenzentren im Nahen Osten
- Rechenzentrums-Rack-Markt
- Rechenzentrums-Rackmarkt Singapur
- Indien Rechenzentrums-Rack-Markt
- Vietnam Rechenzentrums-Rackmarkt
- Markt für Rechenzentrumsracks USA
- Polnischer Rechenzentrums-Rack-Markt
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Spanien Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Stromsystemen in Spanien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.



