
Afrika-Rechenzentrum-Netzwerk-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
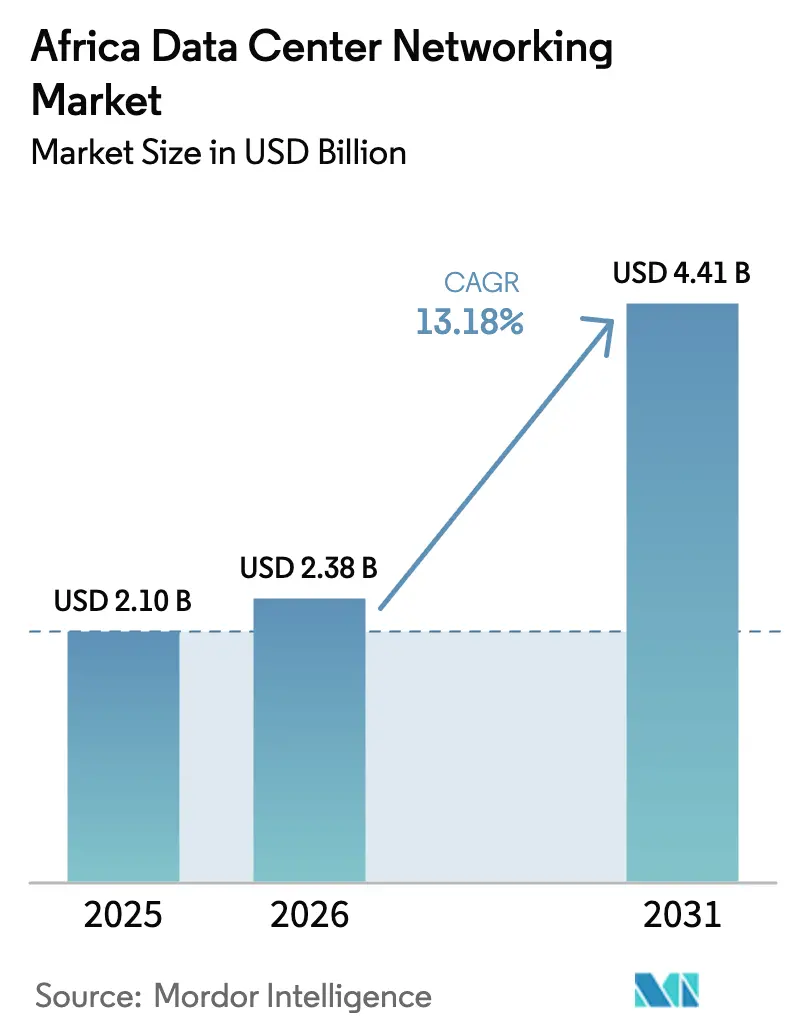
| Marktgröße im Basisjahr (2025) | 2.1 Milliarden US-Dollar |
| Marktgröße (2026) | 2.38 Milliarden US-Dollar |
| Marktgröße (2031) | 4.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.18 % |
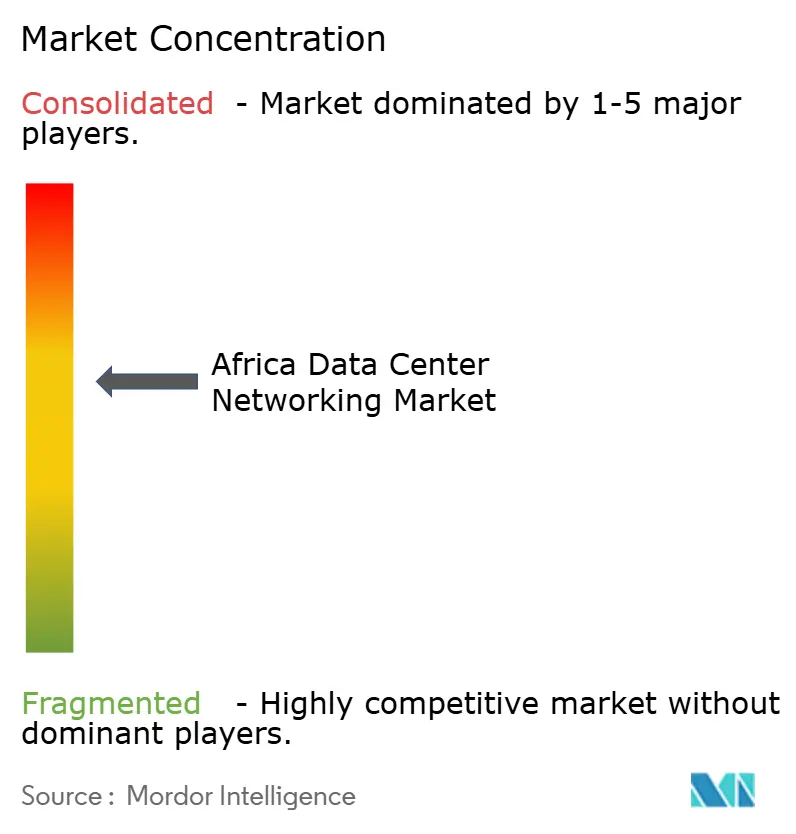
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Afrika-Rechenzentrum-Netzwerk-Marktanalyse von Mordor Intelligence
Die Größe des afrikanischen Rechenzentrum-Netzwerk-Marktes soll von 2,1 Milliarden USD im Jahr 2025 auf 2,38 Milliarden USD im Jahr 2026 wachsen und wird voraussichtlich bis 2031 bei einer CAGR von 13,18 % über den Zeitraum 2026–2031 einen Wert von 4,41 Milliarden USD erreichen. Kontinuierliche Cloud-Regions-Einführungen, Anforderungen durch KI-Arbeitslasten und nationale Datensouveränitätsvorschriften sind die wesentlichen Katalysatoren hinter dieser dynamischen Entwicklung. Umfangreiche Seekabelprojekte erschließen neue internationale Bandbreite, die den Einstieg von Hyperscalern begünstigt, während lokale Netzbetreiber und Kollokationsanbieter ihre Switching-Fabrics auf 50–100-GbE-Architekturen aufrüsten, um mit dem wachsenden Ost-West-Datenverkehr Schritt zu halten. Regierungsanreize, insbesondere in Südafrika, Nigeria, Kenia und Ägypten, lenken Investitionen in nachhaltige Designs, die erneuerbare Energien mit Flüssigkühltopologien kombinieren. Gleichzeitig senkt die weitverbreitete Übernahme von White-Box-Hardware die Kapitalausgaben um bis zu 70 %, was einheimischen Integratoren Spielraum verschafft, mit globalen Marken zu konkurrieren. Fachkräftemangel, Instabilität des Stromnetzes und komplexe Einfuhrzölle bleiben hemmende Faktoren, fördern jedoch die Nachfrage nach Managed Services und modularen Mikro-Standorten, die volatile Netzbedingungen tolerieren.
Wichtigste Erkenntnisse des Berichts
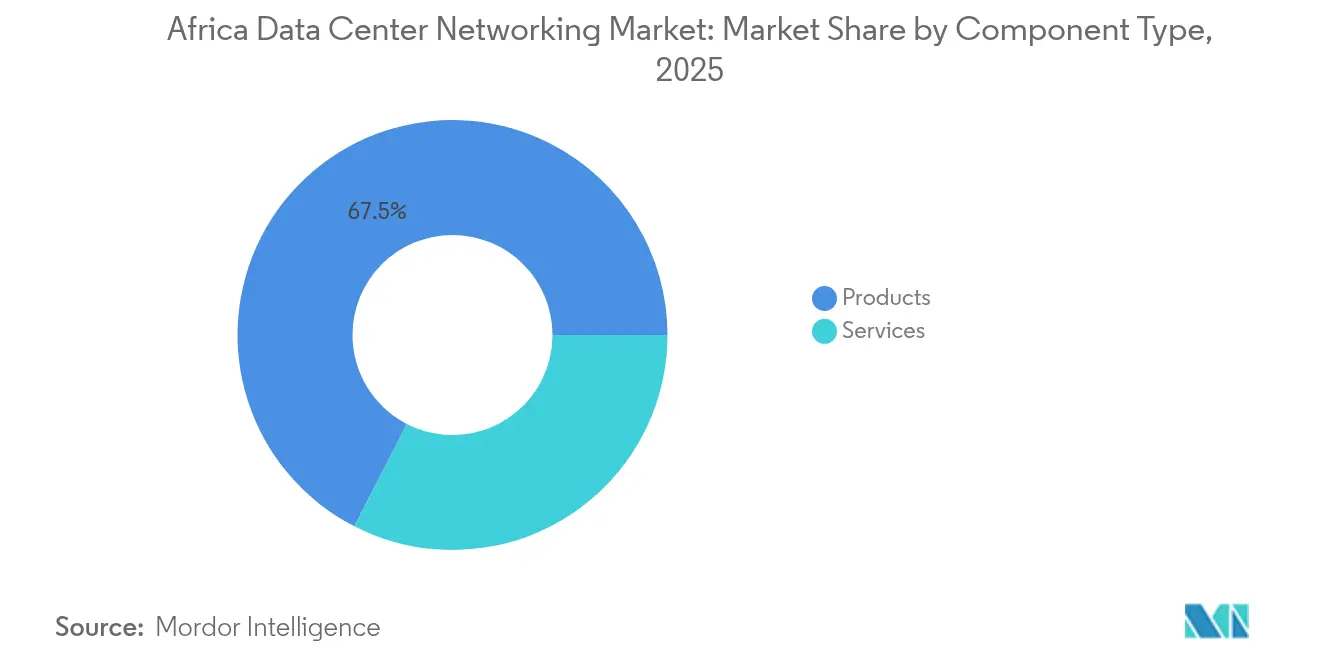
- Nach Komponente führten Produkte mit einem Anteil von 67,45 % am afrikanischen Rechenzentrum-Netzwerk-Markt im Jahr 2025; Dienstleistungen sollen bis 2031 mit einer CAGR von 14,08 % expandieren.
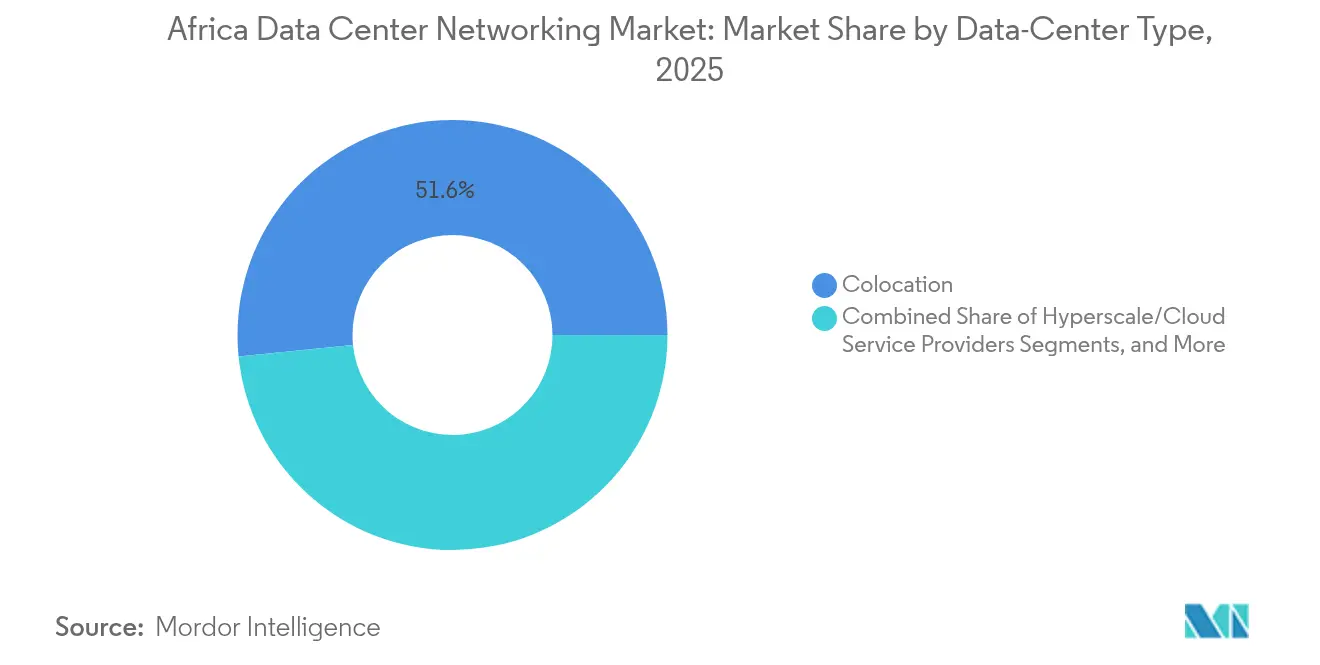
- Nach Rechenzentrumstyp hielt Kollokation im Jahr 2025 einen Anteil von 51,60 % am afrikanischen Rechenzentrum-Netzwerk-Markt; Hyperscaler sollen bis 2031 mit einer CAGR von 15,02 % wachsen.
- Nach Bandbreite entfielen auf 50–100 GbE im Jahr 2025 37,55 % des afrikanischen Rechenzentrum-Netzwerk-Marktvolumens; >100 GbE verzeichnet eine CAGR von 15,92 % bis 2031.
- Nach Endnutzer erfassten IT und Telekommunikation im Jahr 2025 einen Anteil von 32,65 % am afrikanischen Rechenzentrum-Netzwerk-Marktvolumen, während Regierung und Verteidigung mit der höchsten CAGR von 14,72 % bis 2031 verzeichnet werden.
- Nach Geografie beanspruchte Südafrika im Jahr 2025 41,85 % des afrikanischen Rechenzentrum-Netzwerk-Marktanteils; Kenia verzeichnet die stärkste CAGR von 13,76 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasche Ausweitung von Hyperscale- und Cloud-Implementierungen | +2.8% | Südafrika, Nigeria, Kenia | Mittelfristig (2–4 Jahre) |
| Wachsende Cyberangriffsfläche und Compliance-Anforderungen | +1.9% | Südafrika, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Anstieg des mobilen Datenverkehrs und OTT-Inhalte | +2.1% | Nigeria, Kenia, Ägypten | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte nationale Datenlokalisierungsrichtlinien | +1.7% | Marokko, Südafrika, Nigeria | Langfristig (≥ 4 Jahre) |
| Seekabelanlandungen zur Ermöglichung latenzarmer Peering-Verbindungen | +1.4% | West- und ostafrikanische Küstenregionen | Mittelfristig (2–4 Jahre) |
| Einführung von White-Box/Open-Networking zur Senkung der Gesamtbetriebskosten | +1.6% | Kostensensitive Märkte in Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Ausweitung von Hyperscale- und Cloud-Implementierungen
Hyperscaler formen den afrikanischen Rechenzentrum-Netzwerk-Markt um, da Microsoft, Google und Amazon Web Services frisches Kapital für souveräne Cloud-Zonen bereitstellen. Microsofts Programm im Wert von 298 Millionen USD in Südafrika liefert KI-fähige Fabrics, die auf 25-GbE-Leaf- und 100-GbE-Spine-Schichten aufgebaut sind und das Training großer Sprachmodelle unterstützen. Googles Johannesburg-Cloud-Region, seit Anfang 2024 in Betrieb, zeigt Latenzreduzierungen von 80 Millisekunden im Vergleich zu Amsterdam-Routen, was regionale SaaS-Unternehmen zur Migration von Arbeitslasten veranlasst. Jede neue Cloud-Verfügbarkeitszone löst parallele Investitionen in carrierneutrale Meet-Me-Räume, Dunkelglasfaserrouten und offen überbrückte 400G-optische Uplinks aus, die die neuen Campus-Standorte versorgen. Im Senegal kooperiert AWS mit Sonatel, um Sub-5-Millisekunden-Dienste für Fintech-Arbeitslasten bereitzustellen, und unterstreicht damit, wie souveräne Cloud-Regionen eine Multiplikatorwirkung auf Switching-, Routing- und Interconnection-Ausgaben auslösen.[1]Ecofin Agency, "AWS kooperiert mit Sonatel für die Senegal-Cloud-Zone," ecofinagency.com
Wachsende Cyberangriffsfläche und Compliance-Anforderungen
Strengere Datenschutzgesetze erhöhen die Kapitalallokation für sichere Switching-Fabrics und mikrosegmentierte Leaf-Schichten. Südafrikas POPIA verpflichtet Unternehmen zur Bereitstellung von Next-Generation-Firewalls, Zero-Trust-Overlays und telemetriereichen Routern, die Flussdaten für Prüfpfade exportieren können.[2]Baker McKenzie, "Südafrikanische nationale Daten- und Cloud-Richtlinie," bakermckenzie.comBanken in Nigeria und Südafrika sind frühe Übernehmer von sicherem SD-WAN, veranschaulicht durch das Fortinet-Rollout der African Bank, das die WAN-Ausgaben halbierte und gleichzeitig die PCI-DSS-Anforderungen erfüllte. Die Compliance-Anforderungen erstrecken sich über das Finanzwesen hinaus, da Gesundheits- und Behörden-Clouds verschlüsselte Ost-West-Verbindungswege aufrechterhalten und eine deterministische Datenlokalisierung nachweisen müssen. Die Nachfrage verlagert sich daher auf intentionsbasierte Fabrics mit integrierten Krypto-Engines und KI-gesteuerter Anomalieerkennung, die die mittlere Erkennungszeit von Stunden auf Minuten verkürzt.
Anstieg des mobilen Datenverkehrs und OTT-Inhalte
Die Zahl der Breitbandnutzer in Subsahara-Afrika verdoppelte sich zwischen 2019 und 2023, sodass Netzbetreiber Petabytes an Video- und Gaming-Verkehr durch Küsten-Landestationen transportieren müssen[3]Baker McKenzie, "Südafrikanische nationale Daten- und Cloud-Richtlinie," bakermckenzie.com. Das 2Africa-Kabel bringt eine Auslegungskapazität von 180 Tbit/s mit, die direkt in neue ägyptische und kenianische Carrier-Hotels eingespeist wird und die Bestellungen für 50/100-GbE-Top-of-Rack-Switches in Peering-Räumen beschleunigt. Googles Equiano-Kabel hat die Verbraucherbreitbandpreise in Togo bereits um 14 % gesenkt und die durchschnittlichen Geschwindigkeiten verdoppelt, was beweist, dass neues Seekabelangebot schnell in Rechenzentrum-Port-Nachfrage umgewandelt wird. Betreiber vernetzen sich nun mit Inhaltsplattformen über virtuelle Ethernet-Privatnetzwerke, die 40 % der Videostreams auf lokale Caches auslagern, die internationalen Transitkosten senken und das Nutzererlebnis verbessern.
Staatlich geförderte nationale Datenlokalisierungsrichtlinien
Lokalisierungsvorschriften verankern den Datenverkehr weiterhin innerhalb der Landesgrenzen und sichern damit eine Basisnachfrage nach Switching-Ausrüstung, Firewalls und intelligenten Load-Balancern. Südafrikas nationale Daten- und Cloud-Richtlinie verpflichtet Behörden, sensible Arbeitslasten auf inländischen Systemen zu betreiben, die FIPS-konforme Verschlüsselungsstandards erfüllen. Nigers 14,3-Millionen-USD-Tier-III-öffentliches Rechenzentrum und Marokkos Digitales Marokko 2030-Plan veranschaulichen, wie öffentliche Finanzierung private Co-Investitionen katalysiert. Souveränitätsanforderungen beeinflussen auch die Topologie und lenken Netzwerke in Richtung georedundanter Metropolcluster anstelle von Offshore-Replikationszielen, was das Kaufvolumen für Dual-Core-Router, metropolitane DWDM-Verbindungen und synchrone Replikations-Fabrics steigert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Netzwerkkomplexität in Multi-Cloud-Fabrics | -1.2% | Große Unternehmen in ganz Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Rechenzentrum-Netzwerkfachleuten | -1.8% | Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Stromnetzinstabilität, die die Betriebszeit der Anlagen beeinträchtigt | -1.3% | Nigeria, Kenia, Ghana, Teile des südlichen Afrikas | Kurzfristig (≤ 2 Jahre) |
| Einfuhrzollkomplexitäten, die die Hardwarekosten erhöhen | -1.0% | Volkswirtschaften mit hohen Zollsätzen (z. B. Nigeria, Tansania) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Netzwerkkomplexität in Multi-Cloud-Fabrics
Afrikanische Unternehmen, die Multi-Cloud-Strategien verfolgen, sehen sich mit inkonsistenter Leistung, Tool-Überlastung und höheren Betriebskosten konfrontiert. Eine südafrikanische Retailbank benötigte fünf verschiedene Control Planes, um den Datenverkehr zwischen zwei lokalen Clouds und einer europäischen Zone zu sichern, was zu Konfigurationsabweichungen und verlängerten Änderungsfenstern führte. Begrenzte interne Fachkenntnisse drängen Organisationen zu verwalteten Overlay-Netzwerken, die die Betriebsausgaben erhöhen, während sie gleichzeitig Qualifikationslücken schließen. Die Situation verzögert die Übernahme softwaredefinierter Fabrics und bremst die Migration latenzsensibler Anwendungen wie digitaler Handelsplattformen.
Mangel an qualifizierten Rechenzentrum-Netzwerkfachleuten
Die Nachfrage nach Ingenieuren auf CCIE-, JNCIE- und HCIE-Niveau übersteigt das Angebot bei weitem. In der gesamten Region verfügen gemäß den Digitalkompetenzdaten der Afrikanischen Union weniger als 4.000 Fachleute über praktische Erfahrung mit groß angelegten Leaf-Spine-Implementierungen. Dieser Mangel zwingt viele Projekte dazu, Auftragnehmer aus Europa oder dem Nahen Osten zu importieren, was die Gesamtprojektkosten um 12–20 % erhöht und die Rollout-Pläne verlängert. Der Fachkräftemangel behindert insbesondere die Übernahme von White-Box-Switching, da diese Plattformen Linux-Befehlszeilenkenntnisse und DevOps-Tools erfordern, die den meisten lokalen Ingenieuren unbekannt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Produkte dominieren trotz DienstleistungsbeschleunigungProdukte behielten im Jahr 2025 67,45 % des afrikanischen Rechenzentrum-Netzwerk-Marktanteils, da jede Anlage nach wie vor eine Grundausstattung an physischen Switches, Routern und optischen Transportgeräten benötigt. Ethernet-Switches bleiben der größte Umsatzbeitrag, da Leaf-Spine-Designs auf TOR-Einheiten mit hoher Port-Dichte in Verbindung mit Spine-Blöcken mit niedriger Latenz angewiesen sind. Routing findet weiterhin Verwendung in Campus-Cores, Internet-Gateways und Rechenzentrum-Interconnects, die Metropolknoten mit Seekabel-Landestationen verbinden. Sicherheitsappliances und ADCs gewinnen an Dynamik, da Zero-Trust und SSL-Offload zunehmen.
Dienstleistungen wachsen mit einer schnelleren CAGR von 14,08 % bis 2031, da Unternehmen betriebliche Qualifikationslücken überbrücken wollen. Installations- und Integrationsleistungen sind der erste Anlaufpunkt für Hyperscaler-Neueinsteiger, die eine gesicherte Markteinführungszeit anstreben. Verwaltete Netzwerkdienste bieten kontinuierliche Betriebsunterstützung und entlasten lokale IT-Teams, damit diese sich auf die Anwendungsbereitstellung konzentrieren können. Schulungs- und Beratungslinien wachsen, da große multinationale Unternehmen versuchen, regionale Kompetenzzentren aufzubauen, die langfristig den Leaf-Spine-Betrieb intern übernehmen können. Support- und Wartungserlöse steigen ebenfalls, da SLA-sensitive Sektoren wie Finanzen und Gesundheitswesen eine Verfügbarkeit von vier Neunen fordern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Endnutzer:
IT und Telekommunikation führen, Regierung beschleunigtIT- und Telekommunikationsanbieter machten im Jahr 2025 32,65 % des afrikanischen Rechenzentrum-Netzwerk-Marktvolumens aus, da sie dichte Fabrics bereitstellen, um Kunden-VMs, OTT-Caches und 5G-Core-Funktionen zu hosten. Telekommunikationsunternehmen rüsten Edge-Aggregationsstandorte von 10 GbE auf 25 GbE auf, um sich auf ultrazuverlässigen latenzarmen Datenverkehr vorzubereiten, und investieren gleichzeitig in Segment-Routing zur Steuerung von Interstadt-Pfaden. Cloud-native ISPs setzen auf White-Box-Einheiten, die SONiC betreiben, was die Kapitalausgaben im Vergleich zu markeneigenen Stacks um 40 % senkt und die Lieferzeiten angesichts globaler Versorgungsengpässe verkürzt.
Regierungs- und Verteidigungsarbeitslasten verzeichnen das schnellste Wachstum mit einer CAGR von 14,72 %. Nationale Clouds, E-Health-Repositorien und Smart-City-Telemetrie erfordern verschlüsselte 100-GbE-Verbindungen über redundante Verfügbarkeitszonen. Ministerien übernehmen private Access Service Edges, die Prüffunktionen in den Core statt in den Perimeter verlagern, was die Verkehrsfluss-Muster verändert und den Ost-West-Bandbreitenbedarf steigert. Verteidigungsbehörden priorisieren auch die On-Premise-KI-Inferenz zur Analyse von Drohnenaufnahmen und treiben damit die Nachfrage nach GPU-bewussten Netzwerktopologien voran.
Nach Rechenzentrumstyp:
Kollokation dominiert, Hyperscaler nehmen zuKollokationseinrichtungen repräsentierten im Jahr 2025 51,60 % des afrikanischen Rechenzentrum-Netzwerk-Marktanteils, was die starke Präferenz für Betriebskostenmodelle widerspiegelt, die große Vorabinvestitionen vermeiden. Neutrale Standorte wie Teraco Johannesburg ermöglichen es Unternehmen, über einen einzigen Cross-Connect mehrere Seekabel und Cloud-On-Ramps zu erreichen, was die Latenz verringert und die Redundanzplanung vereinfacht. Dichte Cross-Connect-Fabrics erfordern hochverfügbare Spine-Schichten mit dualen Supervisoren und Echtzeit-Telemetrie zur Überwachung der Port-zu-Port-Leistung.
Hyperscaler sind die am schnellsten wachsende Kategorie mit einer CAGR von 15,02 %, da Microsoft, Google und Oracle ihre milliardenschweren Ausbauprojekte fortsetzen. Ihre Campus-Standorte setzen auf 100-GbE- und 400-GbE-optische Uplinks, die in Clos-4-Topologien für KI-Cluster optimiert sind. Beschaffungsteams tendieren zur Auswahl von Merchant-Silicon-Switches in fest konfigurierten 32-Port-Formfaktoren, was den Port-Rollout beschleunigt und mit der Hyperscaler-Philosophie der horizontalen Skalierung übereinstimmt. Die Hyperscaler-Welle steigert auch die Nachfrage nach Campus-Dunkelglasfaserrouten, da Organisationen diverse Pfade benötigen, um Sub-5-Millisekunden-Roundtrip-Zeiten zwischen Metropolen sicherzustellen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Bandbreite:
50–100 GbE führt, über 100 GbE beschleunigt50–100-GbE-Verbindungen hielten im Jahr 2025 einen Anteil von 37,55 % am afrikanischen Rechenzentrum-Netzwerk-Marktvolumen. Dieser optimale Bereich bietet eine Kosten-Leistungs-Balance für gemischte Arbeitslasten, die von virtueller Desktop-Infrastruktur bis zur grundlegenden KI-Inferenz reichen. Unternehmen, die von 10 GbE aufrüsten, stellen fest, dass 25-GbE-Breakout-Funktionen eine schrittweise Migration ohne vollständigen Geräteaustausch ermöglichen.
Bandbreiten über 100 GbE werden bis 2031 mit einer CAGR von 15,92 % wachsen, angetrieben durch KI-Trainingsfarmen, Echtzeit-Analysen und latenzempfindliche Fintech-Dienste. Afrihosts Mellanox-basiertes Netzwerk liefert 400G-Uplinks über metropolitane Glasfaserringe und spart dank QSFP-DD-Standardisierung 20 % bei der Optik. Optische Transponderhersteller erwarten bis 2027 Massenlieferungen von kohärenten 800G-Pluggables, was Spine-Upgrades einleiten sollte, die die Übernahme von Hochgeschwindigkeitsleitungen im afrikanischen Rechenzentrum-Netzwerk-Markt weiter vorantreiben.
Geografische Analyse
Südafrika-Markt für Rechenzentrumsnetzwerke
Südafrika hielt im Jahr 2025 einen Anteil von 41,85 % am Afrika-Markt für Rechenzentrumsnetzwerke, dank seiner robusten Unterwasserkabel-Endpunkte und des ausgereiften Stromnetzes. Internationale Unternehmen bevorzugen Johannesburg und Kapstadt für primäre Knoten und Disaster-Recovery-Knoten, da die beiden Metropolen bereits über umfangreiche Cloud-Zugangspunkte, Carrier-Hotels und Internetknoten verfügen. Die Regierungspolitik stärkt diese Position, wobei der Digital Transformation Infrastructure Roadmap beschleunigte Genehmigungen für neue Rechenzentrumserweiterungen verspricht.
Kenia-Markt für Rechenzentrumsnetzwerke
Kenia ist der am schnellsten wachsende nationale Markt mit einer CAGR von 13,76 % bis 2031. Der geothermische Microsoft-G42-Campus südlich von Nairobi verbessert die Nachhaltigkeitskennzahlen und führt 100-GbE-Leaf-Schichten ein, die für 400G-Spine-Upgrades vorverkabelt sind. Die zwei neuen neutralen IXPs in Nairobi fördern das lokale Content-Caching, senken die Backhaul-Kosten um 35 % und steigern die Nachfrage nach TOR-Switch-Ports. Kenias Sonderwirtschaftszonen-Konzessionen befreien Optik und Glasfaser von Einfuhrzöllen, was die Projekt-IRRs verbessert und neue Marktteilnehmer beschleunigt.
Afrika-Markt für Rechenzentrumsnetzwerke
Nigeria, Ägypten und Marokko bilden die zweite Expansionsebene. Einrichtungen im Großraum Lagos sind nun direkt mit Equiano und 2Africa verbunden, wodurch die durchschnittliche Latenz nach Westeuropa unter 120 Millisekunden gedrückt wird, während Kairo seine Knotenpunktposition zwischen Mittelmeer- und Rotes-Meer-Routen nutzt, um Serving Points für nordafrikanische OTT-Abonnements anzuziehen. Marokkos Blueprint Digital Morocco 2030 zielt auf eine Rechenzentrums-Energieintensität unter einem PUE von 1,3 ab, indem erneuerbare Stromabnahmeverträge priorisiert werden, was zu Pilotprojekten mit flüssigkeitsgekühlten Racks führt, die spezialisierte Manifold-Topologien erfordern. Andernorts stützen sich aufstrebende Knotenpunkte wie Dakar und Abidjan auf öffentlich-private Partnerschaften, um Tier-III-Designs zu finanzieren, die die Konnektivität fördern und den regionalen Anteil am Afrika-Markt für Rechenzentrumsnetzwerke schrittweise ausbauen.
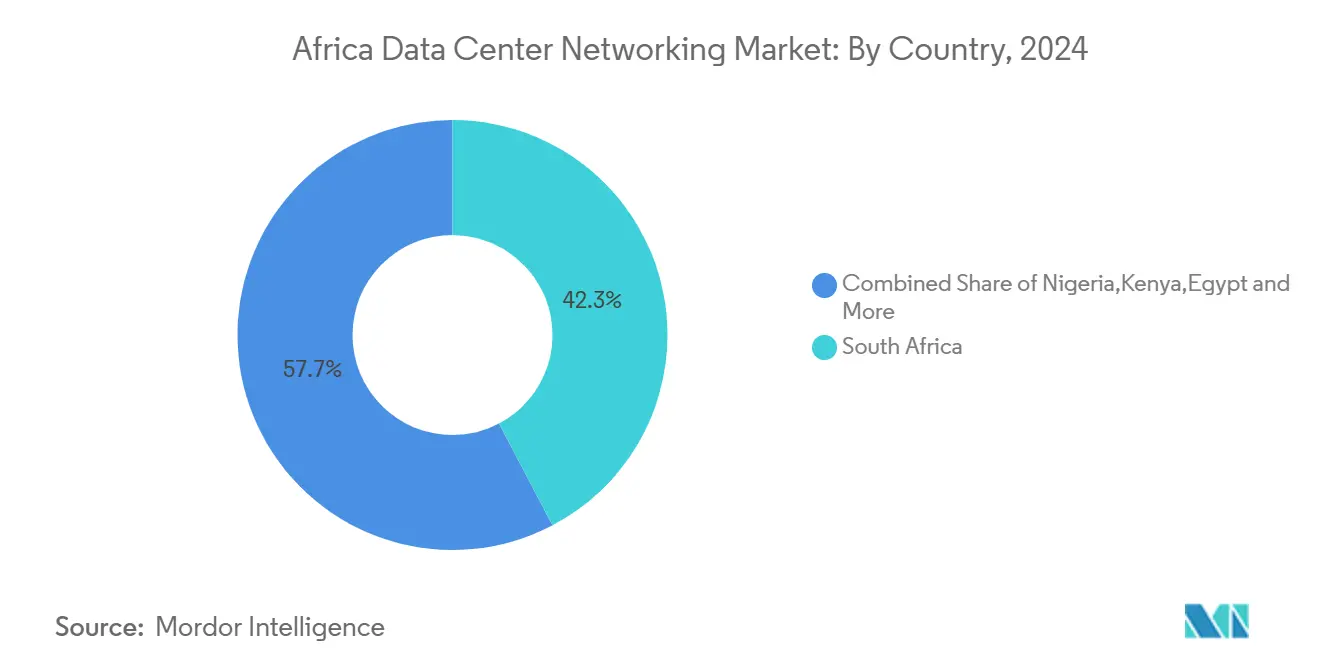
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
Die Vernetzung afrikanischer Rechenzentren wird von regionalen Leitlinien sowie sich schnell entwickelnden nationalen Datenschutz- und Datensouveränitätsregeln geprägt, die beeinflussen, wo Workloads gehostet und wie Netzwerke gesichert werden. Auf regionaler Ebene bieten die Digital Transformation Strategy for Africa (2020-2030) der Afrikanischen Union und der African Union Data Policy Framework (2022 verabschiedet) Referenzprinzipien zur Harmonisierung der Data Governance und grenzüberschreitender Datenströme, und die African Telecommunications Union (ATU) hat einen Musterrahmen für Rechenzentren und Cloud-Computing-Dienste veröffentlicht, um den Aufbau lokaler Kapazitäten zu fördern.
Auf Länderebene beeinflussen Compliance-Anforderungen das Fabric-Design, die Verschlüsselung, das Logging und Interconnection-Entscheidungen. Südafrikas Protection of Personal Information Act (POPIA) ist seit 2021 in Kraft und verschärft die Bedingungen für grenzüberschreitende Übertragungen, was Präferenzen für die Verarbeitung im Inland bei regulierten Anwendungsfällen verstärkt. Kenias Office of the Data Protection Commissioner setzt den Data Protection Act (2019) durch, und Nigerias Data Protection Act (2023) enthält Bestimmungen, die für bestimmte regulierte Datenkategorien ein lokales Hosting vorschreiben können. Der regulatorische Geltungsbereich weitet sich weiter aus, einschließlich Botswanas Data Protection Act 2024 (Oktober 2024), der das Mandat der Information and Data Protection Commission erweiterte und klarere Kontrollen für grenzüberschreitende Datenströme einführte, was den Bedarf an nachvollziehbaren, richtliniengesteuerten Netzwerk- und Sicherheitskontrollen innerhalb lokaler Rechenzentren erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt vorgelagert mit Silizium, Optik und Netzwerkbetriebssystemen, die den OEM- und White-Box-Switch- und Router-Bedarf versorgen. Von dort aus finden Import, Distribution und Integration auf afrikanischen Märkten statt, wo Zollverfahren und Abgaben die Anlandekosten wesentlich beeinflussen können. Globale Anbieter und Merchant-Silicon-Ökosysteme liefern die zentralen Bausteine für Switching, Routing und optische Interconnects, während lokale und regionale Systemintegratoren Designs zu betriebsbereiten Leaf-Spine-Fabrics zusammensetzen, häufig mit Aktualisierung auf 50-100-GbE-Architekturen, und Test-, Staging- und Konfigurationsdienste bereitstellen. Mit der Verbreitung offener Netzwerktechnik und White-Box-Hardware gewinnen Softwareauswahl, Automatisierungswerkzeuge und Linux-basierte Betriebskompetenzen in der Bereitstellungskette an Bedeutung.
Nachgelagert fungieren Colocation-Betreiber, Telekommunikationsunternehmen und Hyperscaler als wichtigste Nachfragezentren und beschaffen zunehmend End-to-End-Lösungen, die Netzwerktechnik mit Strom- und Anlagenbereitschaft bündeln, insbesondere angesichts der Einschränkungen durch instabile Stromnetze. Energie- und physische Infrastrukturpartner sind daher eng mit den Netzwerkergebnissen verknüpft, einschließlich Vereinbarungen, die Rechenzentren mit dedizierter Energieerzeugung co-lokalisieren, wie das Tetracore-Projekt in Nigeria, das eine Tier-III-Anlage mit einem 100-MW-Kraftwerk vor Ort kombiniert. Modulare und vorgefertigte Bauweisen verkürzen zudem die Baujahre und beschleunigen die Nachfrage nach vorkonfigurierten Netzwerk-Racks, strukturierter Verkabelung und standardisiertem Top-of-Rack-Switching. Managed-Services-Anbieter und OEM-Kanalpartner sorgen für wiederkehrende Umsätze durch Betrieb, Sicherheitsüberwachung, Ersatzteillogistik und SLA-gesteuerte Wartung an verteilten Standorten.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf die Balance zwischen Leistung, Preis und Betriebseinfachheit. Cisco, Huawei und Juniper gewinnen weiterhin komplexe Auffrischungsprojekte im Finanzsektor dank voll ausgestatteter Betriebssysteme und langer Support-Lebenszyklen, doch ihre Dominanz erodiert dort, wo Kostenempfindlichkeit vorherrscht. White-Box-Anbieter, die Broadcom-Trident-basierte Fixed-Switches liefern, beanspruchen Einsparungen von 30–70 % bei den Kapitalausgaben – ein Vorteil, der bei lokalen ISPs Anklang findet. Mellanox sicherte sich mehrere bedeutende Aufträge, indem Cumulus Linux mit 100-GbE-TORs gebündelt wurde, was den Appetit auf Merchant-Silicon plus Open-Source-NOS verdeutlicht.
Softwaredefiniertes Networking ist zu einem wichtigen Differenzierungsmerkmal geworden. Anbieter, die Closed-Loop-Telemetrie einbetten und eine Single-Panel-Orchestrierung anbieten, werden positiv bewertet, da viele afrikanische Betreiber keine großen NetOps-Teams unterhalten. Sicherheitsintegration ist ein weiteres Wettbewerbsfeld, wobei Fortinet und Palo Alto fabric-weite Mikrosegmentierung anbieten, die mit POPIA und äquivalenten DSGVO-Regeln übereinstimmt. Unterdessen positionieren optische Schichtzulieferer wie Ciena und Infinera kohärente Plug-Transponder als kostengünstige Methode für die metropolitane DCI-Erweiterung.
Partnerschaftsstrategien prägen ebenfalls die Rangfolge im afrikanischen Rechenzentrum-Netzwerk-Markt. Nokia schließt sich mit Liquid Intelligent Technologies zusammen, um panregionale Glasfaser-plus-Cloud-Stack-Bundles anzubieten, während HPEs Übernahme von Silver Peak ihr einen SD-WAN-Brückenkopf verschafft. Investoren wie IDC, IFC und KKR unterstützen weiterhin neutrale Einrichtungen und stellen Folgekapital bereit, das indirekt Switching- und Routing-Verkäufe antreibt. Da die Wettbewerbsintensität zunimmt, wägen Endnutzer zunehmend die Fähigkeit des Anbieters ab, lokale Ersatzteile zu liefern, rund um die Uhr mehrsprachigen Support bereitzustellen und internes Personal zu schulen – Faktoren, die den Gerätepreis auf der Titelseite überstimmen können.
Führende Unternehmen im afrikanischen Rechenzentrum-Netzwerk-Markt
Huawei Technologies Co., Ltd.
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
Juniper Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika-Markt für Rechenzentrumsnetzwerke
- Huawei Technologies Co. Ltd.
- Cisco Systems, Inc.
- F5, Inc.
- H3C Holding Limited
- NEC Corporation
- Juniper Networks, Inc.
- VMware, Inc.
- A10 Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Array Networks, Inc.
- Radware Ltd.
- TP-Link Corporation Limited
- Moxa Inc.
- Arista Networks, Inc.
- Hewlett Packard Enterprise Company
- Nokia Corporation
- Ciena Corporation
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
Lesen Sie die Analyse der Afrika-Markt für Rechenzentrumsnetzwerke-Unternehmen

Marktchancen und Zukunftsaussichten
KI-orientierte Neubauten und Upgrades von Rechenzentren schaffen Freiraum für Switching mit höheren Geschwindigkeiten, für flüssigkeitskühlungsbereite Designs und für Fabric-Automatisierung, die den Betriebsaufwand in Multi-Site-Umgebungen reduziert. Ein konkreter Indikator ist die Veröffentlichung des Northern Africa AIDC Reference Design White Paper durch Huawei in Kairo am 28. April 2026, das auf beschleunigte Bereitstellungsmuster für KI-Rechenzentren zielt und im Umkehrschluss die Anforderungen an dichte Ost-West-Vernetzung, Telemetrie und schnellere Optik bei Neubauten und Nachrüstungen erhöht. Auf der Nachfrageseite ziehen die nationalen Anforderungen zur Datenlokalisierung in Kenia, Nigeria, Südafrika und Ägypten weiterhin Workloads ins Inland, wodurch die Zahl der inländischen Interconnection-Punkte, Meet-me-Räume und Metro-DCI-Routen zunimmt, die skalierbares Routing und Switching benötigen.
Stromknappe Bereitstellungsumgebungen begünstigen zudem Chancen für integrierte Pakete aus Netzwerktechnik und Energieresilienz, insbesondere dort, wo Betreiber deterministische Leistung unter instabilen Versorgungsbedingungen sicherstellen können. Die Initiative der in Nigeria ansässigen Tetracore Energy Group, Huawei und Inspirive Technologies zum Bau eines 20-MW-Tier-III-Rechenzentrums in Atakobo, Bundesstaat Ogun, unterstützt durch ein 100-MW-Kraftwerk vor Ort und mit gemeldeten Kosten von 400 Millionen USD, zeigt, wie große Projekte um Stromversorgungssicherheit herum strukturiert werden. Diese Struktur unterstützt die Nachfrage nach Campus- und DCI-Netzwerktechnik, die schnell bereitgestellt und mit begrenztem Personal vor Ort betrieben werden kann. Getrennt davon liefert die Modernisierung hybrider Energieversorgung im Telekommunikationsbereich einen Nachfrageimpuls für Edge- und Mikro-Rechenzentrums-Netzwerktechnik: Orange und Huawei haben KI-gesteuerte hybride Solarlösungen (HEHA) an ländlichen afrikanischen Telekommunikationsstandorten eingesetzt, mit einer berichteten Reduzierung der Ausfallzeit um 55%, was den Wert von Betriebszeit und Fernverwaltung bei Kaufentscheidungen unterstreicht.
Recent Industry Developments in Afrika-Markt für Rechenzentrumsnetzwerke
- April 2026: Huawei stellte Xinghe AI Fabric 2.0 vor und kündigte neue CloudEngine-Rechenzentrums-Switches an, darunter Modelle mit 128 x 800GE und flüssigkeitsgekühlte 128 x 400GE, um sein Portfolio für KI-taugliche Rechenzentrums-Fabrics zu positionieren. Diese Einführungen heben die Leistungsobergrenze für afrikanische Rechenzentren über 100 GbE hinaus an und bringen Switching-Roadmaps mit dichteren KI-Clustern und fortschrittlichen Kühltopologien in Einklang.
- Februar 2026: Cisco kündigte Silicon One G300 an, ein Switching-Silizium mit 102,4 Tbps, das für den Aufbau von KI-Clustern konzipiert ist und neue Cisco-Systeme der Familien Nexus 9000 und Cisco 8000 antreiben soll. Dieser Meilenstein stärkt die Lieferantenpipeline für Spine- und DCI-Plattformen der nächsten Generation und unterstützt Designs mit höherem Radix sowie verbesserte Skaleneffekte für große Fabrics, die von Colocation-Betreibern und neuen Cloud-Anbietern eingesetzt werden.
- Juli 2025: NEC XON betonte seine Bereitschaft, Dienstleistungen rund um die kombinierten Portfolios von HPE Aruba und Juniper Mist zu erbringen, nach der Übernahme von Juniper Networks durch HPE (mit gemeldeten 14 Milliarden USD). Die Konsolidierung erweitert das Angebot an KI-nativen Netzwerk- und Automatisierungsoptionen, die über afrikanische Vertriebskanäle verfügbar sind, und beeinflusst Unternehmens- und Rechenzentrumskunden, die auf lokale Integration, Lifecycle-Support und Managed Operations setzen.


Afrika-Markt für Rechenzentrumsnetzwerke Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst Netzwerktechnik und zugehörige Dienstleistungen, die in Rechenzentren in ganz Afrika eingesetzt werden, um Server, Speicher und externe Netzwerke zu verbinden, einschließlich Switching, Routing, SAN-Konnektivität, ADC und SDN-Steuerung. Umsätze werden zu dem Zeitpunkt erfasst, an dem diese Lösungen für die Nutzung im Rechenzentrum bereitgestellt werden.
Ausschlüsse des Geltungsbereichs: Wir schließen Netzwerkausgaben aus, die hauptsächlich für Büro-Campus- oder Filial-LANs bestimmt sind, sowie sämtliche Netzwerkprodukte für Endverbraucher.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Storage Area Network (SAN)
- Application Delivery Controller (ADC)
- Netzwerksicherheitsappliances
- Softwaredefiniertes Networking (SDN)-Controller
- Optische Interconnects
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bank-, Finanz- und Versicherungswesen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner als oder gleich 10 GbE
- 25–40 GbE
- 50–100 GbE
- Größer als 100 GbE
- Nach Land
- Südafrika
- Nigeria
- Kenia
- Ägypten
- Marokko
- Übriges Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung des Nachfrage-Fußabdrucks für afrikanische Rechenzentren und verknüpft diesen anschließend mit der Netzwerkintensität anhand von Bandbreitenklassen und Zielarchitekturen. Öffentliche Quellen, die diesen Schritt unterstützen, umfassen Veröffentlichungen und Datensätze von Rechenzentrums- und Telekommunikationsunternehmen sowie von nationalen IKT-Regulierungsbehörden, ITU-Indikatoren, digitale und Strom-Statistiken der Weltbank, UN-Comtrade-Handelscodes für Netzwerkhardware sowie Informationen zu Seekabeln und Internet-Austauschpunkten, die von Branchenverbänden veröffentlicht werden.
Wir haben auch öffentliche Einreichungen und Investorenpräsentationen von Rechenzentrumsbetreibern, Ankündigungen von Hyperscale-Bauprojekten und seriöse Presseberichterstattung geprüft, die auf neue Hallen, neue Regionen und Änderungen im Zeitplan der Inbetriebnahme hinweisen. Patentdatenbanken wurden selektiv genutzt, um Upgrade-Zyklen bei Hochgeschwindigkeits-Ethernet und optischer Konnektivität zu erfassen, was die Annahmen zur Erneuerung untermauert. Wo nötig, stützten wir uns auf kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und Nachrichten, um Eigentums- und Expansionszeitpläne konsistent zu halten. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Dokumente wurden geprüft, um Datenpunkte zu validieren und Annahmen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, was tatsächlich für afrikanische Rechenzentren beschafft wird, und um Annahmen zu Mix-Verschiebungen wie dem Übergang von 25-40 GbE zu 50-100 GbE und darüber hinaus zu untermauern. Wir sprachen mit einer Mischung aus Rechenzentrumsbetreibern, Systemintegratoren, Distributoren und Unternehmensnetzwerkteams in wichtigen Hubs und nutzten anschließend deren Angaben, um Lücken bei Preisgestaltung, Erneuerungszeitpunkten und Services-Attach-Raten zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31% | CXOs: 19% |
| Mittleres Segment: 48% | Funktions-/Bereichsleiter: 26% |
| Kleinere Akteure: 21% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Das Größenmodell nutzt eine Top-down-Logik, um die Nachfrage nach Rechenzentrums-Netzwerktechnik aus dem aktiven Rechenzentrums-Fußabdruck (nach Colocation, Hyperscale bzw. Cloud sowie Edge oder Mikro) zu rekonstruieren, und wendet dann die typische Netzwerkintensität nach Bandbreitenklasse an. Um die Zahlen praxisnah zu halten, führen wir zudem selektive Bottom-up-Prüfungen durch, wie beispielhafte Preis-pro-Port-Bereiche, Kanalprüfungen zur Produktverfügbarkeit und eine Zusammenfassung einer begrenzten Anzahl großer Projekte, die aus öffentlichen Bauankündigungen erkennbar sind.
Zu den Modelleingaben zählen geplante und laufende Kapazitätserweiterungen von Rechenzentren, die Upgrade-Kadenz für Switching und Routing, die Einführung von Leaf-Spine-Designs, Änderungen im Ethernet-Geschwindigkeitsmix sowie der Dienstleistungsanteil, der an Installation, Support und Netzwerkmanagement gebunden ist. Wenn primäre Eingaben Lücken in kleineren Märkten aufzeigten, füllten wir diese Lücken anhand von Proxy-Indikatoren wie dem Wachstum von Colocation-Racks, dem Zeitpunkt der Enterprise-Cloud-Migration und der grenzüberschreitenden Kabellandungsaktivität und glichen anschließend die Länderanteile mit den Gesamtzahlen für Afrika ab.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch ein einfaches multivariates Regressionsmodell für den kurzfristigen Zeithorizont, wobei Variablen wie Kapazitätserweiterungen, Lokalisierung von Cloud-Workloads und Bandbreiten-Migrationsraten als Frühindikatoren behandelt wurden. Die endgültigen Prognoseannahmen wurden anhand von Expertenkonsens-Bandbreiten normalisiert, sodass der Wachstumspfad von Jahr zu Jahr konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, um die Ergebnisse mit den tatsächlichen Bauzyklen konsistent zu halten. Wir vergleichen die modellierten Ausgaben mit unabhängigen Signalen wie Kapazitätserweiterungen, öffentlichen Projektzeitplänen und der Richtung der Handelsströme für wichtige Netzwerkkategorien und untersuchen anschließend jede Abweichung, die für das jeweilige Land oder Jahr zu groß erscheint.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten überprüft, einschließlich eines Peer-Reviews der wichtigsten Annahmen, Einheitenprüfungen bei Preisgestaltung und Mix sowie eines abschließenden Abweichungsabgleichs mit den Mustern des Vorjahres. Bei größeren Ereignissen, etwa einer verzögerten Hyperscale-Einführung oder einer wesentlichen politischen Änderung zur Datenlokalisierung, nehmen Analysten erneut Kontakt zu den Quellen auf und aktualisieren die relevanten Annahmen. Berichte werden jährlich aktualisiert, und vor der Auslieferung wird ein neuer Durchgang abgeschlossen, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für afrikanische Rechenzentrums-Netzwerktechnik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Vernetzung afrikanischer Rechenzentren können sich unterscheiden, da jeder Herausgeber die Abgrenzung dessen, was als Netzwerktechnik innerhalb des Rechenzentrums gilt, unterschiedlich zieht, und da auch unterschiedliche Zeitpunkte für Upgrades und Währungsumrechnungen verwendet werden können. Dadurch können zwei Quellen weit voneinander abweichen, selbst wenn sie sich auf dieselben Expansionsankündigungen beziehen.
Kapazitätserweiterungen, Upgrades des Geschwindigkeitsmixes (wie der Übergang von 25-40 GbE zu 50-100 GbE) und Prüfungen der Handelsströme für Netzwerkhardware dienen als Nachweis, um die Schätzung von Mordor Intelligence an die im Rechenzentrum bereitgestellte Nachfrage zu binden, statt an breitere Ausgaben für Unternehmensnetzwerke. Unterschiede ergeben sich üblicherweise aus Entscheidungen zum Geltungsbereich (Edge- und Mikrostandorte, SDN-Steuerung, Services-Attach), aggressiven versus Basisszenario-Zeitplänen für neue Hallen sowie der Frage, ob die Preisgestaltung als stabiler gemischter ASP modelliert oder durch die Einführung von Hochgeschwindigkeitstechnik hochgestuft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,38 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 1,20 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und schließt tendenziell Edge- oder Mikro-Rechenzentren sowie Dienstleistungsumsätze aus, was die erfassten Bereitstellungen verringert und die gemischten Ausgaben pro Standort senkt. |
| Globale Beratungsgesellschaft B | 3,41 Milliarden USD (2024) | Kombiniert Afrika mit einem weiter gefassten geografischen Raum und bezieht möglicherweise Campus-Netzwerktechnik mit ein, die mit Rechenzentrums-Campussen verbunden ist, was die Volumina über die im Rechenzentrums-Netzwerk eingesetzte Ausrüstung hinaus aufbläht. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Abgrenzungsentscheidungen und den Zeitpunkt, nicht durch eine unterschiedliche Sichtweise auf die Dynamik afrikanischer Rechenzentren. Indem die Einschlüsse an Netzwerkkomponenten innerhalb des Rechenzentrums gebunden bleiben und anhand von Bau- und Upgrade-Signalen validiert werden, bleibt die Endzahl auf klare Nachfragetreiber und wiederholbare Prüfungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle afrikanische Rechenzentrum-Netzwerk-Markt?
Die Größe des afrikanischen Rechenzentrum-Netzwerk-Marktes beträgt 2,38 Milliarden USD im Jahr 2026 und soll bis 2031 einen Wert von 4,41 Milliarden USD erreichen.
Welches Segment hält den größten Anteil am afrikanischen Rechenzentrum-Netzwerk-Markt?
Produkte, hauptsächlich Ethernet-Switches und Router, erfassten 2025 einen Marktanteil von 67,45 %.
Welche Bandbreitenkategorie wächst am schnellsten?
Verbindungen über 100 GbE expandieren mit einer CAGR von 15,92 %, da KI- und Hyperscale-Arbeitslasten einen höheren Durchsatz benötigen.
Warum ist Südafrika die dominierende Geografie?
Südafrika kontrolliert 41,85 % des Umsatzes von 2025 dank umfangreicher Seekabelanlandungen, etablierter Carrier-Hotels und einer unterstützenden Regierungspolitik.
Wie beeinflussen Fachkräftemangel das Wachstum?
Die begrenzte Verfügbarkeit fortgeschrittener Netzwerkingenieure erhöht die Implementierungskosten und verzögert Projekte, was die prognostizierte CAGR um geschätzte 1,8 % reduziert.
Welche Chancen bieten sich White-Box-Anbietern in Afrika?
White-Box-Switches können die Kapitalausgaben um bis zu 70 % senken und sind mit Open-Source-Betriebssystemen kompatibel, was sie in preissensitiven Märkten attraktiv macht.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrums-Netzwerktechnik
- APAC Rechenzentrum-Netzwerk-Markt
- Australien Rechenzentrum-Netzwerk-Markt
- Österreich Rechenzentrums-Networking-Markt
- Belgien Rechenzentrums-Networking-Markt
- Brasilien Rechenzentrums-Netzwerkmarkt
- Kanada-Markt für Rechenzentrums-Netzwerktechnik
- Markt für Rechenzentrums-Netzwerktechnik in Chile
- China Rechenzentrums-Netzwerkmarkt
- Rechenzentrumsnetzwerkmarkt
- Markt für Rechenzentrums-Netzwerktechnik in Dänemark
- Europäischer Markt für Data-Center-Networking



