
Marktgröße und Marktanteil des europäischen Innenausstattungsmarkts für kommerzielle Flugzeugkabinen
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.9 Milliarden US-Dollar |
| Marktgröße (2027) | 3.05 Milliarden US-Dollar |
| Marktgröße (2032) | 4.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.73 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Innenausstattungsmarkts für kommerzielle Flugzeugkabinen von Mordor Intelligence
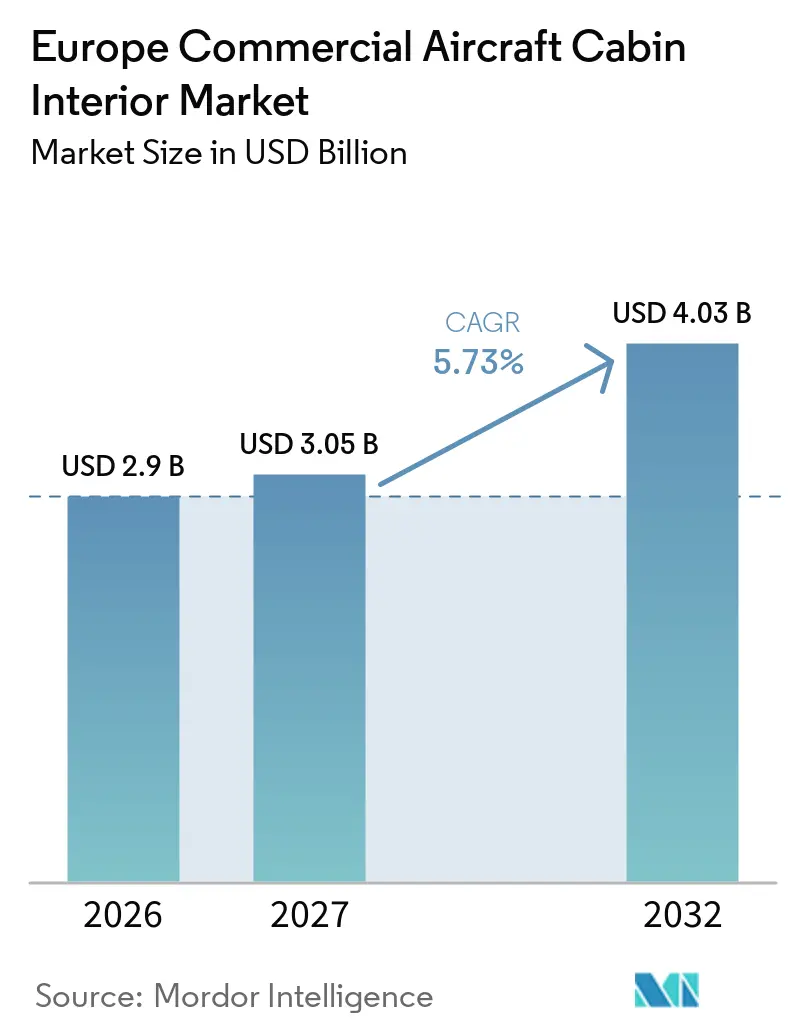
Die Marktgröße des europäischen Marktes für Kabinenausstattung in Verkehrsflugzeugen wurde im Jahr 2026 auf 2,90 Milliarden USD geschätzt und soll von 3,05 Milliarden USD im Jahr 2027 auf 4,03 Milliarden USD bis 2032 wachsen, was einem CAGR von 5,73 % zwischen 2027 und 2032 entspricht. Nachrüstungs-, Renovierungs- und Wartungsarbeiten stützen die Nachfrage, da Fluggesellschaften ihre Kabinen erneuern und Airbus-Flugzeuge übernehmen. Die Kabine ist zunehmend mit dem Passagierertrag verknüpft, insbesondere dort, wo Fluggesellschaften Premium-Sitze hinzufügen und Langstreckenprodukte verbessern. Der A321XLR unterstützt anspruchsvolle Innenausstattungen und differenzierte Layouts auf längeren Schmalrumpfstrecken. Konnektivität, leichtere Materialien und Zertifizierungsanforderungen prägen die Geräteauswahl und den Programmzeitplan. Der Markt profitiert davon, dass Fluggesellschaften die Flottenlebensdauer durch Kabinenaufrüstungen verlängern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Sitze im Jahr 2026 einen Umsatzanteil von 29,90 %, während IFEC bis 2032 mit einem CAGR von 7,55 % wachsen soll.
- Nach Flugzeugtyp entfielen auf Schmalrumpfflugzeuge im Jahr 2026 48,60 % der Marktgröße des europäischen Marktes für Kabinenausstattung in Verkehrsflugzeugen, während Großraumflugzeuge bis 2032 voraussichtlich mit einem CAGR von 6,66 % expandieren werden.
- Nach Kabinenklasse hielt die Economy Class im Jahr 2026 einen Umsatzanteil von 66,10 %, während die Premium Economy Class bis 2032 voraussichtlich mit einem CAGR von 6,79 % wachsen wird.
- Nach Einbautyp entfielen auf OEM-Kabinenausstattungen im Jahr 2026 56,72 % des Umsatzes, während Aftermarket-Kabinenausstattungen bis 2032 voraussichtlich mit einem CAGR von 6,48 % expandieren werden.
- Nach Material hielten Verbundwerkstoffe im Jahr 2026 einen Umsatzanteil von 41,50 %, während fortschrittliche Thermoplaste bis 2032 voraussichtlich mit einem CAGR von 6,85 % wachsen werden.
- Nach Geografie entfiel auf das Vereinigte Königreich im Jahr 2026 ein Umsatzanteil von 23,81 %, während Frankreich bis 2032 voraussichtlich mit einem CAGR von 7,02 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Monetarisierung von Premium-Kabinenumrüstungen beschleunigt das Wachstum | +1.80% | Vereinigtes Königreich, Deutschland, Frankreich, Spanien | Kurzfristig (≤ 2 Jahre) |
| Europäische Flottenerneuerung stützt die Nachfrage nach Kabinenausstattung | +1.50% | Gesamteuropäisch, konzentriert in Westeuropa | Mittelfristig (2–4 Jahre) |
| Einnahmen aus vernetzten Kabinen treiben die Einführung von IFC voran | +1.20% | Vereinigtes Königreich, Deutschland, Skandinavien, übriges Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsdruck beschleunigt die Einführung leichter Kabinenausstattung | +0.80% | Deutschland, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Barrierefreiheitsanforderungen treiben die Nachfrage nach Kabinenumkonfigurierung | +0.40% | EU-weit | Langfristig (≥ 4 Jahre) |
| Nachrüstungen von Großraumflugzeugen in der Lebensmitte erweitern Aufrüstungsmöglichkeiten | +0.60% | Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Monetarisierung von Premium-Kabinenumrüstungen beschleunigt das Wachstum
Premium-Kabinenumrüstungen erweitern die Aftermarket-Möglichkeiten für europäische Flugzeugkabinenausstatter über neue Flugzeuglieferungen hinaus. Lufthansa plant die Umrüstung von acht A380-Flugzeugen, jeweils mit 68 Thompson Aero Business-Class-Sitzen mit direktem Gangzugang, Bluetooth-Konnektivität und 18-Zoll-Panasonic-Unterhaltungsbildschirmen. Das erste umgerüstete Flugzeug, D-AIMC, kehrte im April 2026 in den Dienst zurück, während die restliche Flotte voraussichtlich bis Mitte 2027 fertiggestellt sein wird.[1] British Airways kündigte im Oktober 2026 ein umfangreiches A380-Kabinenmodernisierungsprogramm an, einschließlich neuer Premium-Sitze und Unterhaltungssysteme in allen Kabinenklassen. Diese Investitionen werden die Nachfrage nach Flugzeugsitzen, Bordunterhaltung (IFE), Kabinenmodifikationen und zugehörigen Installationsdienstleistungen stützen.
Europäische Flottenerneuerung stützt die Nachfrage nach Kabinenausstattung
Die Erneuerung der europäischen Flugzeugflotte wird voraussichtlich die Nachfrage nach neuen Kabineninstallationen und Innenausstattungs-Upgrades unterstützen. Die Lufthansa Group meldete Ende 2025 219 feste Flugzeugbestellungen mit geplanten Auslieferungen zwischen 2026 und 2032. Diese Bestellungen umfassen Flugzeuge der Typen A350, B787-9, A220 und der A320-Familie sowie weitere Passagier- und Frachtflugzeugtypen. Im Juni 2026 erhielt easyJet sein 100. Flugzeug der Airbus Neo-Familie, ausgestattet mit der neuesten Airbus Airspace-Kabine.[2] Die Fluggesellschaft plant außerdem, 81 bestehende A320neo- und A321neo-Flugzeuge mit Airspace-Kabinenverbesserungen nachzurüsten. Diese Programme werden die Nachfrage nach Sitzen, Kabinenverkleidungen, Beleuchtung, Barrierefreiheitsfunktionen und Kabinenintegration in europäischen Airline-Flotten direkt unterstützen.
Einnahmen aus vernetzten Kabinen treiben die Einführung von IFC voran
Investitionen der Fluggesellschaften in die Passagierkonnektivität werden voraussichtlich die Nachfrage nach Flugzeugmodifikationen und Kabinenintegration in ganz Europa steigern. Im September 2026 schloss SAS die Starlink-Installation in allen 81 Airbus A320neo-Flugzeugen seiner Flotte innerhalb von sechs Monaten ab. KLM führte im Januar 2026 kostenloses WLAN an Bord auf europäischen Strecken durch eine schrittweise Einführung auf A321neo-, E195-E2- und ausgewählten B737-800-Flugzeugen ein. Konnektivitätsinstallationen werden Nachfrage nach flugzeugspezifischer Geräteintegration, elektrischen Modifikationen sowie zugehörigen Zertifizierungs- und Installationsarbeiten erzeugen. Für Kabinenausstatter werden sich die Möglichkeiten auf kompatible Kabinenhardware, Installationsaktivitäten und Kabinenmodifikationen konzentrieren, nicht auf Einnahmen aus Konnektivitätsdiensten.
Nachhaltigkeitsdruck beschleunigt die Einführung leichter Kabinenausstattung
Europäische Hersteller von Flugzeugkabinenausstattung entwickeln leichte, recycelbare Materialien, um die Nachhaltigkeits- und Betriebseffizienzziele der Fluggesellschaften zu unterstützen. Lufthansa Technik's AeroFLAX-Verbundwerkstoff bietet potenzielle Gewichtsreduzierungen auf Komponentenebene von bis zu 20 %, während er die Brandschutzanforderungen für Flugzeugkabinen erfüllt. DIAB hat ein vollständig recycelbares thermoplastisches Sandwichpanel für Kabinenausstattungen entwickelt, das recyceltes Produktionsmaterial enthält. Laut dem Hersteller kann sein Produktionsansatz die Herstellungskosten um bis zu 20 % und das Komponentengewicht um bis zu 10 % reduzieren. Diese Entwicklungen stärken die Möglichkeiten für qualifizierte Leichtbaupaneele, erneuerbare Materialien und recycelbare Kabinenstrukturen, insbesondere da Flugzeughersteller und Fluggesellschaften Materialleistung, Konformität und Gewichtsreduzierung priorisieren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Sitzlieferungen und Zertifizierungen bestehen fort | -0.70% | Gesamteuropäisch, insbesondere Deutschland, Vereinigtes Königreich, Frankreich | Kurzfristig (≤ 2 Jahre) |
| MRO-Kapazitäts- und Arbeitskräfteengpässe verschärfen sich | -0.60% | Vereinigtes Königreich, Deutschland, Malta, Irland | Kurzfristig (≤ 2 Jahre) |
| Flugzeugausfallzeiten erhöhen die Kosten für Kabinenmodifikationen | -0.50% | Gesamteuropäisch | Mittelfristig (2–4 Jahre) |
| Komplexität der Materialzertifizierung verzögert die Einführung von Kabinenausstattung | -0.40% | Gesamteuropäisch | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Sitzlieferungen und Zertifizierungen bestehen fort
Die Zertifizierungskomplexität kann den europäischen Markt für Kabinenausstattung in Verkehrsflugzeugen verlangsamen, wenn ein neuer Sitz oder ein überarbeitetes Layout eine flugzeugspezifische Genehmigung benötigt. Die EASA-Leitlinien zur Kabinenumkonfigurierung zeigen, dass Kabinenmodifikationen anhand der CS-25-Anforderungen bewertet und durch den genehmigten Designprozess dokumentiert werden müssen.[3] Premium-Sitzprogramme kombinieren maßgeschneiderte Mechanismen, Elektronik, Einbauten und einen bestimmten Sitzabstand. Jede Kombination kann vor der Installation zusätzliche Ingenieurarbeit erfordern. Das Ergebnis ist ein längerer Weg von der Airline-Spezifikation bis zum Linienbetrieb. Fluggesellschaften müssen möglicherweise Design-, Produktions- und Wartungsorganisationen koordinieren. Dies schützt die Sicherheit, begrenzt jedoch die Geschwindigkeit, mit der Fluggesellschaften neue Kabinenprodukte einführen können.
MRO-Kapazitäts- und Arbeitskräfteengpässe verschärfen sich
Begrenzte Wartungskapazitäten und spezialisierte Installationsressourcen schränken die Planungsflexibilität von Kabinenrenovierungsprogrammen in ganz Europa ein. Airbus identifiziert die Verfügbarkeit von MRO-Slots als wichtige Überlegung für A350-Kabinenaufrüstungen, da Fluggesellschaften in der Regel versuchen, Installationen mit geplanten Wartungsaktivitäten abzustimmen, um Betriebsunterbrechungen zu minimieren. Im Juli 2026 kündigte Ryanair eine geplante Erweiterung seiner Shannon-Wartungsanlage im Wert von 50 Millionen EUR (56,96 Millionen USD) an, einschließlich vier zusätzlicher Hangarbuchten und eines Ingenieurausbildungsprogramms. Solche Investitionen unterstreichen die Bedeutung von Wartungsinfrastruktur und qualifiziertem Personal. Der Wettbewerb um verfügbare Wartungsslots in Verbindung mit den Anforderungen an Flugzeugausfallzeiten kann Kabinenmodifikationsprogramme verzögern und die Installationskosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
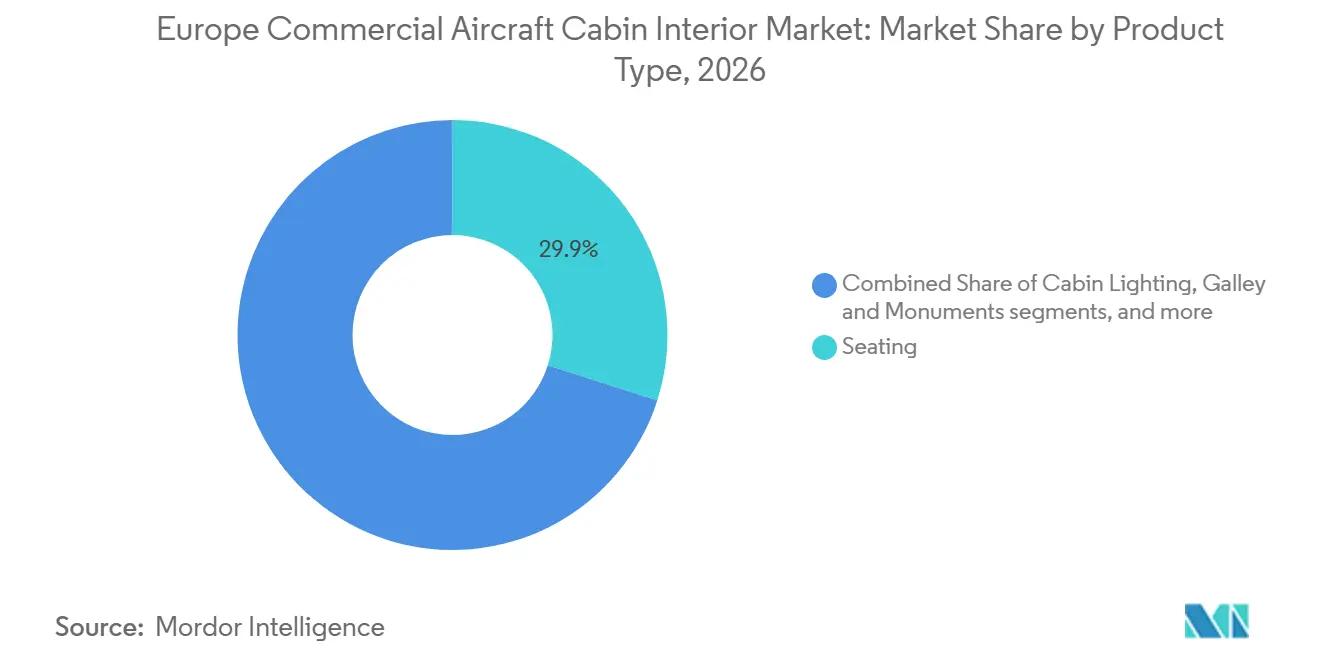
Sitze verankern den Umsatz, während IFEC das Wachstum anführtSitze werden voraussichtlich im Jahr 2026 einen Anteil von 29,90 % am Umsatz des europäischen Marktes für Kabinenausstattung kommerzieller Flugzeuge ausmachen. Die Nachfrage wird durch Upgrades in der Premium-Kabine, den Austausch von Economy-Sitzen und neue Flugzeugauslieferungen gestützt. Im April 2026 gab Collins Aerospace drei internationale Fluggesellschaften als Einführungskunden für seinen Helix-Hauptkabinensitz bekannt, der rund 200 A320- und B737-Flugzeuge abdeckt. Lufthansa modernisierte außerdem 38 A320-Flugzeuge mit Geven-Sitzen, größeren Gepäckfächern und USB-Ladeanschlüssen im Rahmen eines Renovierungsprogramms, das 2025 begann. Diese Entwicklungen belegen die anhaltenden Investitionen in Sitzkomfort, Gewichtseffizienz und Kabinenmodernisierung sowohl in OEM- als auch in Aftermarket-Programmen.
IFEC wird voraussichtlich das stärkste Wachstum unter den Produktsegmenten verzeichnen, mit einem CAGR von 7,55 % bis 2032, gestützt durch Investitionen der Fluggesellschaften in Passagierverbindungen und Unterhaltungs-Upgrades. Im September 2026 schloss SAS die Starlink-Installation in seiner Flotte von 81 A320neo-Flugzeugen ab und demonstrierte damit das Ausmaß der Konnektivitätsintegration im europäischen Flugbetrieb. IFEC-Installationen können Nachfrage nach Bordausrüstung, elektrischer Integration, Kabinenmodifikation und Zertifizierungsarbeiten erzeugen. Die Modernisierung der Premium-Kabine unterstützt ebenfalls die Nachfrage nach aufgerüsteten Passagierdisplays und Unterhaltungssystemen. Die Umsatzmöglichkeiten für Kabinenausstattungslieferanten konzentrieren sich jedoch auf förderfähige Ausrüstungen und Installationsaktivitäten und nicht auf laufende Konnektivitäts-Abonnementdienste.

Nach Flugzeugtyp:
Schmalrumpfflugzeuge als Rückgrat, Großraumflugzeug-Nachrüstungen gewinnen strategisches GewichtSchmalrumpfflugzeuge werden voraussichtlich 48,60 % des Umsatzes des europäischen Marktes für Kabinenausstattung in kommerziellen Flugzeugen im Jahr 2026 ausmachen, was ihren umfangreichen Einsatz in Kurz- und Mittelstreckennetzen der Fluggesellschaften widerspiegelt. Im Juni 2026 erhielt easyJet sein 100. Flugzeug der A320neo-Familie mit den Kabinenverbesserungen des Airbus Airspace, die auch für künftige Auslieferungen der Neo-Plattform vorgesehen sind. Die Fluggesellschaft hat außerdem Pläne angekündigt, 81 bestehende A320neo- und A321neo-Flugzeuge mit Airspace-Verbesserungen nachzurüsten. Separat wird Lufthansa 38 A320-Flugzeuge mit neuen Sitzen, Lademöglichkeiten und größeren Gepäckfächern aufrüsten. Diese Programme stützen die Nachfrage nach Schmalrumpfbestuhlung, Beleuchtung, Kabineneinrichtungen und Kabinenintegration sowohl bei Neuauslieferungen als auch bei Nachrüstungsmaßnahmen.
Großraumflugzeuge verzeichnen voraussichtlich das stärkste Wachstum unter allen Flugzeugtypen mit einer CAGR von 6,66 % bis 2032, unterstützt durch die Modernisierung von Langstreckenflotten und Upgrades der Premium-Kabinen. Das A380-Nachrüstungsprogramm der Lufthansa umfasst acht Flugzeuge, von denen jedes 68 neue Business-Class-Sitze erhalten wird, wobei die Fertigstellung der Flotte für Mitte 2027 geplant ist. British Airways kündigte im Oktober 2026 ebenfalls ein umfassendes A380-Modernisierungsprogramm an, das die Kabinen First, Club World, World Traveler Plus und World Traveler abdeckt. Großraumflugzeug-Upgrades umfassen in der Regel umfangreiche Bestuhlung, Einbauten, Unterhaltungssysteme und damit verbundene Integrationsarbeiten. Diese groß angelegten Nachrüstungsprogramme eröffnen Aftermarket-Chancen für Hersteller von Kabinenausstattung, Ingenieurspezialisten und zugelassene Modifikationsanbieter.
Nach Kabinenklasse:
Economy-Volumen führt, Premium Economy gestaltet die Umsatzarchitektur der Fluggesellschaften neuDie Economy-Klasse wird voraussichtlich im Jahr 2026 einen Anteil von 66,10 % am Umsatz des europäischen Marktes für Kabinenausstattung kommerzieller Flugzeuge ausmachen. Die Nachfrage wird durch hohe Sitzvolumina, die Erneuerung von Narrowbody-Flotten und periodische Kabinenmodernisierungen gestützt. LOT Polish Airlines hat Airbus A220-Flugzeuge für Auslieferungen ab 2027 ausgewählt, mit Kabinenspezifikationen, die 18 Zoll breite Sitze, USB-C-Ladung und verbesserte Gepäckfächer umfassen. Gleichzeitig umfasst Lufthansas A320-Modernisierungsprogramm neue Economy-Sitze und Passagier-Ladeeinrichtungen. Investitionen der Fluggesellschaften in Kabinendichte, Sitzgewicht, Haltbarkeit und Passagierkomfort stützen die anhaltende Nachfrage nach Economy-Klasse-Kabinenausstattung in europäischen Flotten.
Premium Economy wird voraussichtlich das stärkste Wachstum unter den Kabinenklassen verzeichnen, mit einem CAGR von 6,79 % bis 2032, gestützt durch Investitionen der Fluggesellschaften in differenzierte Langstrecken-Passagierunterbringung. Airbus identifiziert die Installation und Erweiterung von Premium Economy als wichtige Treiber der A350-Kabinenmodernisierung, da Fluggesellschaften die Klasse einführen oder ihren Anteil in bestehenden Layouts erhöhen. Finnair schloss 2024 ein umfangreiches A330- und A350-Kabinen-Upgrade ab und führte Premium Economy neben neu gestalteten Business-Class- und aufgefrischten Economy-Interieurs ein. Premium-Economy-Installationen können neue Sitzlayouts, Kabinentrennwände, elektrische Schnittstellen und Passagierservice-Modifikationen erfordern. Diese Projekte stützen die Nachfrage nach höherwertiger Kabinenausstattung und integrierten Renovierungsdienstleistungen.
Nach Einbautyp:
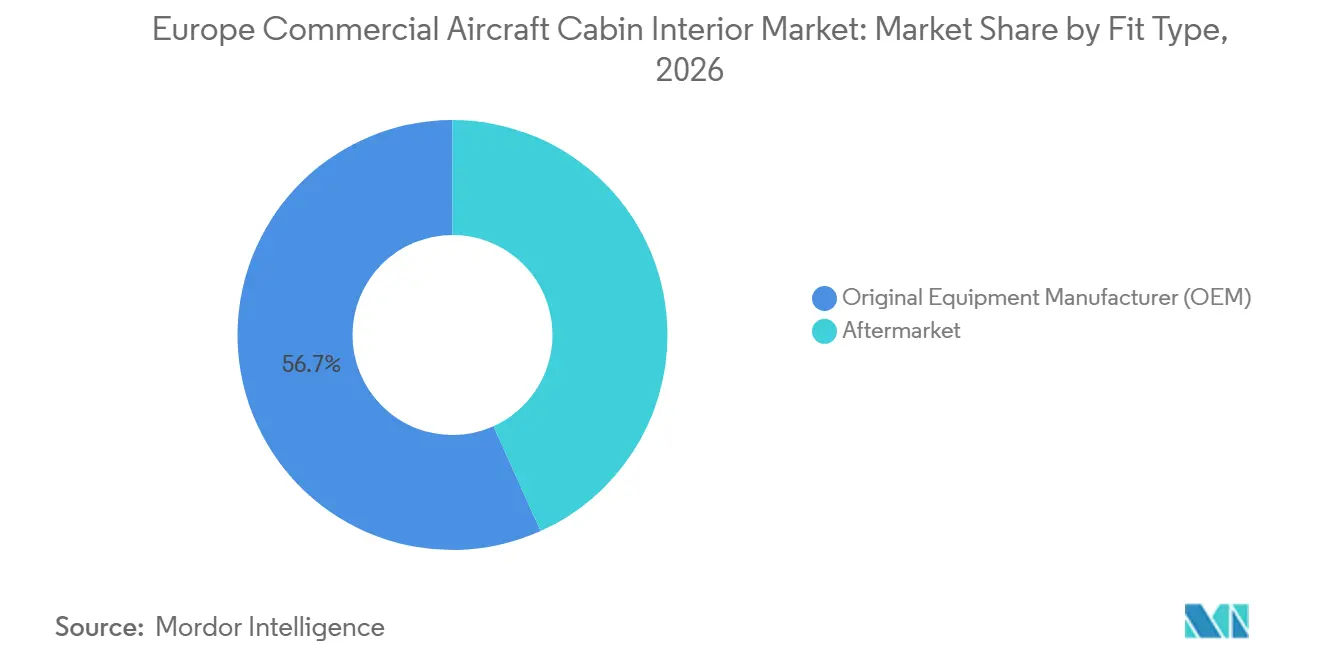
OEM-Lieferungen definieren das Volumen, Aftermarket erzielt die MargeOEM-Erstausstattungen werden voraussichtlich im Jahr 2026 einen Anteil von 56,72 % am Umsatz des europäischen Marktes für Kabinenausstattungen in Verkehrsflugzeugen ausmachen, gestützt durch die Flugzeugproduktion und die Erneuerung der Airline-Flotten. Die Lufthansa Group meldete Ende 2025 219 feste Flugzeugbestellungen, darunter sieben B777-8F-Frachtflugzeuge, mit geplanten Auslieferungen zwischen 2026 und 2032. Die Pipeline an Passagierflugzeugen unterstützt die künftige Nachfrage nach Sitzen, Bordküchen, Sanitäranlagen, Beleuchtung und weiterer Kabinenausrüstung. Im April 2026 sicherte sich Safran Cabin eine Vereinbarung zur Lieferung maßgefertigter Bordküchen und Stauräume für die zehn A330neo-Flugzeuge von flyadeal, mit Produktion in seiner Anlage in Rokycany, Tschechische Republik. Solche Aufträge verdeutlichen die Chancen für europäische Kabinenhersteller, die globale Flugzeugauslieferungsprogramme bedienen.
Nachmarkt-Innenausstattungen werden voraussichtlich das stärkste Wachstum unter allen Ausstattungstypen verzeichnen, mit einem CAGR von 6,48 % bis 2032, gestützt durch Investitionen der Fluggesellschaften in bestehende Flugzeugkabinen. Lufthansas Aufwertungsprogramme für A380 und A320 belegen die Nachfrage nach Premium-Sitzen, Gepäckfächern und Passagierservice-Upgrades über neue Flugzeugauslieferungen hinaus. Airbus identifiziert zudem wachsende Nachrüstmöglichkeiten für die A350, da sich im Betrieb befindliche Flugzeuge typischen Kabinenrenovierungsmeilensteinen nähern. Nachmarktprogramme reichen von Komponentenersatz bis hin zu umfassenden Kabinenneugestaltungen, die Engineering, Zertifizierung und Koordination der Installation erfordern. Diese Aktivitäten unterstützen eine wiederkehrende Nachfrage bei Ausrüstungslieferanten und Modifikationsanbietern, obwohl die Projektplanung weiterhin von der Verfügbarkeit von Komponenten und der Wartungskapazität abhängt.
Nach Material:
Verbundwerkstoffe führen, fortschrittliche Thermoplaste treiben den nächsten Spezifikationszyklus voranVerbundwerkstoffe werden voraussichtlich im Jahr 2026 einen Anteil von 41,50 % am Materialumsatz des europäischen Marktes für Kabinenausstattung kommerzieller Flugzeuge ausmachen. Ihre Festigkeit-zu-Gewicht-Eigenschaften unterstützen Anwendungen wie Kabinenverkleidungen, Seitenwände, Decken, Gepäckfächer und Sanitärstrukturen. Lufthansa Technik's AeroFLAX-Verbundwerkstoff veranschaulicht die laufende Materialinnovation und bietet potenzielle Gewichtsreduzierungen auf Komponentenebene von bis zu 20 %, während die geltenden Kabinenentflammbarkeitsanforderungen erfüllt werden. DIAB liefert ebenfalls strukturelle Schaumkernmaterialien für Flugzeugkabinen und unterstützt den Leichtbau von Sandwichplatten. Die Nachfrage nach Verbundwerkstoffen wird durch Ziele zur Gewichtsreduzierung von Flugzeugen, Anforderungen an die Materialhaltbarkeit und die fortlaufende Qualifizierung nachhaltiger Kabinenkomponenten gestützt.
Fortschrittliche Thermoplaste werden voraussichtlich das stärkste Wachstum unter den Materialsegmenten verzeichnen, mit einem CAGR von 6,85 % bis 2032, gestützt durch die Nachfrage nach recycelbaren Materialien und einer effizienteren Fertigung von Kabinenkomponenten. DIAB hat eine vollständig recycelbare thermoplastische Sandwichplatte speziell für Flugzeugkabinen entwickelt. Laut dem Hersteller bietet sein Fertigungsansatz potenzielle Produktionskosteneinsparungen von bis zu 20 % und Komponentengewichtsreduzierungen von bis zu 10 %. Die Lösung kombiniert thermoplastische Deckschichten mit einem strukturellen Schaumkern und integriert recyceltes Produktionsmaterial. Solche Entwicklungen schaffen Möglichkeiten für leichte Kabinenverkleidungen und Innenstrukturen, obwohl die kommerzielle Einführung weiterhin von der Materialqualifizierung, der Produktionsskalierbarkeit und den Anforderungen von Fluggesellschaften und Flugzeugherstellern abhängt.
Geografische Analyse
Markt für Kabinenausstattung in kommerziellen Flugzeugen im Vereinigten Königreich
Das Vereinigte Königreich wird voraussichtlich im Jahr 2026 einen Anteil von 23,81 % am Umsatz des europäischen Marktes für Kabinenausstattung in kommerziellen Flugzeugen ausmachen. British Airways kündigte im Oktober 2026 ein umfassendes Modernisierungsprogramm für die A380-Kabine an, das 106 Club Suites im Oberdeck sowie Upgrades in allen Kabinenklassen umfasst. Das Land beherbergt zudem etablierte Hersteller von Flugzeugsitzen, darunter Thompson Aero Seating, Acro Aircraft Seating und Mirus Aircraft Seating. Diese Unternehmen unterstützen OEM- und Aftermarket-Kabinenprogramme durch die Entwicklung, Fertigung und technische Bearbeitung von Sitzen. Die Investitionen von British Airways in die Premium-Kabine sowie die spezialisierte Zulieferbasis des Landes bieten erkennbare Chancen in der europäischen Flugzeugausstattungsbranche.
Markt für Kabinenausstattung in kommerziellen Flugzeugen in Frankreich
Frankreich wird voraussichtlich das stärkste geografische Wachstum verzeichnen, mit einer CAGR von 7,02 % bis 2032, unterstützt durch die Modernisierung von Flugzeugflotten und Fertigungsaktivitäten im Bereich Kabinenausstattung. Safran ist im Bereich Flugzeugsitze und Kabinenausstattung stark vertreten und beliefert Passagierfluggesellschaften sowie Flugzeughersteller weltweit. Im April 2026 sicherte sich Safran Cabin einen Vertrag zur Lieferung maßgefertigter Galerien und Stauräume für 10 A330neo-Flugzeuge von flyadeal, was die Exportmöglichkeiten für seine europäischen Fertigungsbetriebe unterstreicht. Die laufenden Flottenerneurungs- und Kabinenmodernisierungsmaßnahmen von Air France tragen ebenfalls zur Nachfrage nach neuen Sitzen, Unterhaltungssystemen und Kabinenausstattung bei. Zusammen stärken Investitionen der Fluggesellschaften und Fertigungskapazitäten die Position Frankreichs innerhalb der europäischen Lieferkette für Kabinenausstattung.
Weitere europäische Märkte
Deutschland, Spanien, Italien und der Rest Europas leisten Beiträge durch Flottenerneurung bei Fluggesellschaften, Kabinenfertigung und Nachrüstprogramme. Die Überholungsmaßnahmen von Lufthansa an A380- und A320-Flugzeugen stützen die Nachfrage in Deutschland, während Diehl Aviation eine bedeutende Präsenz im Bereich Flugzeugkabinensysteme unterhält. Iberias Flugplan 2030 umfasst die Erweiterung der Langstreckenflotte und die Erneuerung von Schmalrumpfflugzeugen, was Möglichkeiten für Sitz- und Kabinenausstattungs-Upgrades in Spanien schafft. Italien trägt durch Hersteller von Flugzeugsitzen bei, darunter Geven und Aviointeriors. Andernorts in Europa schloss SAS im September 2026 Starlink-Installationen in 81 A320neo-Flugzeugen ab, während KLM schrittweise kostenloses WLAN in seinen europäischen Betrieb einführt. Diese Aktivitäten belegen Investitionen über verschiedene Geschäftsmodelle von Fluggesellschaften und Flugzeugkategorien hinweg.
Wettbewerbslandschaft
Segment Economy- und Premium-Economy-Klasse im europäischen Innenausstattungsmarkt für kommerzielle Flugzeugkabinen
Der europäische Markt für Kabinenausstattungen in Verkehrsflugzeugen umfasst etablierte Tier-1-Zulieferer und spezialisierte Hersteller, die in unterschiedlichen Kategorien von Kabinenausrüstungen miteinander konkurrieren. Safran und Collins Aerospace bieten breite Portfolios an, die Sitze, Bordküchen, Sanitäranlagen, Beleuchtung und integrierte Kabinenlösungen abdecken. Diehl Aviation ist auf Kabinenbeleuchtung, Kabinenmanagementsysteme und Kabinenintegration spezialisiert, während Panasonic Avionics und Thales im Segment der IFE- und Konnektivitätsausrüstung konkurrieren. FACC liefert leichte Kabinenstrukturen und Kabinenkomponenten aus Verbundwerkstoffen. Zu den wichtigsten Sitzlieferanten zählen RECARO, Geven, Thompson Aero Seating, Acro Aircraft Seating, Mirus Aircraft Seating, ZIM Aircraft Seating, Expliseat und Aviointeriors. Die Wettbewerbsfähigkeit der Zulieferer hängt von den Flugzeugzertifizierungskapazitäten, dem Produktgewicht, der Fertigungskapazität, der Lieferzuverlässigkeit und der Fähigkeit ab, airline-spezifische Kabinenанforderungen zu erfüllen.
Jüngste strategische Entwicklungen spiegeln anhaltende Investitionen in neue Sitzprogramme, maßgefertigte Kabinenausrüstung und Produktionskapazitäten wider. Im April 2026 gewann Collins Aerospace drei internationale Fluggesellschaften als Erstkunden für seinen Helix-Hauptkabinensitz, der rund 200 Flugzeuge der Typen A320 und B737 abdeckt, mit ersten Auslieferungen von Ausstattungssätzen für Ende 2027. Im selben Monat unterzeichnete Safran Cabin eine Vereinbarung zur Lieferung maßgefertigter Bordküchen und Stauraumlösungen für die zehn A330neo-Flugzeuge von flyadeal, mit geplanter Produktion in seiner Anlage in Rokycany in der Tschechischen Republik. Europäische Airline-Aufwertungsprogramme, darunter die geplanten A380- und A320-Upgrades von Lufthansa, unterstützen ebenfalls die Nachfrage nach spezialisierten Sitzen, Kabinensystemen und Modifikationslieferanten. Diese Entwicklungen unterstreichen den Wettbewerb auf Basis von Produktinnovation, Fertigungsbereitschaft und Programmausführungskapazitäten.
Der Nachmarktwettbewerb erstreckt sich über Ausrüstungshersteller hinaus auf zugelassene MRO-Anbieter und Kabinenmodifikationsspezialisten. Lufthansa Technik, Air France Industries, KLM Engineering & Maintenance, SR Technics und Sabena Technics sind an Flugzeugwartungs- und Modifikationsaktivitäten beteiligt, obwohl ihre Kabinenmodifikationskapazitäten variieren. Im März 2026 schloss Lufthansa Technik Malta seine erste B787-Kabinenmodifikation ab, einschließlich Sitzneuanordnung und Upgrades von Kabineneinbauten. Im Mai 2026 erhielt Lufthansa Technik außerdem das EASA Certain STC Privilege für die Qualifizierung von Kabinenänderungen an der A320ceo, was seine Fähigkeit stärkt, wiederkehrende Modifikationen innerhalb eines genehmigten Umfangs zu verwalten. Engineering-Genehmigungen, Installationskapazität und Wartungsplanung beeinflussen den Wettbewerb um komplexe Aufwertungsprogramme. Zulieferer, die Kabinenintegrations-Expertise mit qualifizierten Modifikationskapazitäten verbinden, sind gut positioniert, um zunehmend komplexe Airline-Nachrüstanforderungen zu erfüllen.
Branchenführer im europäischen Innenausstattungsmarkt für kommerzielle Flugzeugkabinen
-
Collins Aerospace
-
Diehl Aerospace GmbH
-
FACC AG
-
Recaro Group
-
Safran
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kabinenausstattung in kommerziellen Flugzeugen in Europa Unternehmen in diesem Bericht
- Safran SA
- Collins Aerospace (RTX Corporation)
- RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- Diehl Stiftung & Co. KG
- Panasonic Holdings Corporation
- Thales Group
- FACC AG
- Lufthansa Technik AG
- STELIA Aerospace
- JAMCO Corporation
- Thompson Aero Seating Limited (Aviation Industry Corporation of China)
- Expliseat S.A.S.
- Acro Aircraft Seating Ltd.
- Geven S.p.A.
- ZIM Aircraft Seating GmbH
- Mirus Aircraft Seating Ltd.
- Aviointeriors S.p.A.
- Air France Industries KLM Engineering and Maintenance
- SR Technics Switzerland Ltd.
- Sabena technics S.A.S.
- Turkish Airlines Technic A.Ş.
Neueste Industrielle Entwicklungen in Markt für Kabinenausstattung in kommerziellen Flugzeugen in Europa
- Juli 2023: Jamco Corporation gab bekannt, dass in Zusammenarbeit mit KLM Royal Dutch Airlines (KLM) seine Premium-Class-Sitze, Venture Reverse Herringbone, in der World Business Class (WBC) der B777-Flotte von KLM installiert wurden.
- Juni 2023: United wird die erste US-amerikanische Fluggesellschaft sein, die das Astrova-System von Panasonic anbietet und Kunden ab 2025 exklusive Funktionen wie 4K-OLED-Bildschirme, hochauflösendes Audio und programmierbare LED-Beleuchtung bietet.
- Juni 2023: Air New Zealand stellte seine brandneuen Kabinenausstattungen mit den neuesten Business-Premier-Sitzen vor, die in Zusammenarbeit mit Safran Seats entworfen und hergestellt wurden. In Co-Kreation mit Safran Seats wurde der Sitz speziell für 787-Flugzeuge entwickelt, indem der verfügbare Platz für diesen Flugzeugtyp maximiert wurde.
Berichtsumfang des europäischen Marktes für Kabinenausstattung in Verkehrsflugzeugen
Eine Kabinenausstattung eines Verkehrsflugzeugs umfasst alle strukturellen, funktionalen und dekorativen Elemente innerhalb des Passagierraums und der Druckkabine. Diese Systeme sind darauf ausgelegt, Passagiersicherheit, ergonomischen Komfort, Crew-Funktionalität und Airline-Markendifferenzierung zu gewährleisten.
Der europäische Markt für Kabinenausstattung in Verkehrsflugzeugen ist segmentiert nach Produkttyp, Flugzeugtyp, Kabinenklasse, Einbautyp, Material und Geografie. Nach Produkttyp ist der Markt segmentiert in Sitze, Kabinenbeleuchtung, Bordunterhaltung und Konnektivität (IFEC), Bordküchen und Einbauten, Toilettensysteme, Kabinenfenster und Windschutzscheiben, Gepäckfächer, Innenverkleidungen und Fußbodenplatten sowie sonstige. Nach Flugzeugtyp ist der Markt segmentiert in Schmalrumpfflugzeuge, Großraumflugzeuge, Regionalflugzeuge und Turboprop-Flugzeuge. Nach Kabinenklasse ist der Markt segmentiert in First Class und Business Class, Premium Economy Class und Economy Class. Nach Einbautyp ist der Markt segmentiert in Erstausrüster (OEM) und Aftermarket. Nach Material ist der Markt segmentiert in Verbundwerkstoffe, Aluminiumlegierungen, Stahl und andere Legierungen sowie fortschrittliche Thermoplaste. Der Bericht deckt auch die Marktgrößen und Prognosen für den europäischen Markt für Kabinenausstattung in Verkehrsflugzeugen in sechs Ländern der Region ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Kabinenbeleuchtung |
| Kabinenfenster |
| Bordunterhaltungssystem |
| Passagiersitze |
| Sonstige Produkttypen |
| Schmalrumpfflugzeug |
| Großraumflugzeug |
| Business- und First Class |
| Economy- und Premium-Economy-Klasse |
| Frankreich |
| Deutschland |
| Spanien |
| Türkei |
| Vereinigtes Königreich |
| Übriges Europa |
| Produkttyp | Kabinenbeleuchtung |
| Kabinenfenster | |
| Bordunterhaltungssystem | |
| Passagiersitze | |
| Sonstige Produkttypen | |
| Flugzeugtyp | Schmalrumpfflugzeug |
| Großraumflugzeug | |
| Kabinenklasse | Business- und First Class |
| Economy- und Premium-Economy-Klasse | |
| Land | Frankreich |
| Deutschland | |
| Spanien | |
| Türkei | |
| Vereinigtes Königreich | |
| Übriges Europa |
Marktdefinition
- Produkttyp - Produkte zur Innenausstattung kommerzieller Flugzeugkabinen wie Passagiersitze, Kabinenbeleuchtung, Bordunterhaltungssystem, Kabinenfenster, Toiletten, Bordküchen und Gepäckfächer wurden in dieser Studie unter dem Produkttyp erfasst.
- Flugzeugtyp - Alle Passagierflugzeuge wie Schmalrumpfflugzeuge und Großraumflugzeuge, die einschiffig und zweischiffig sind, sind in dieser Studie enthalten.
- Kabinenklasse - Business- und First Class, Economy und Premium Economy sind Reiseklassen, die von Fluggesellschaften angeboten werden und den Passagieren verschiedene Dienstleistungen bieten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller in einem bestimmten Zeitraum von Ländern produzierten Endgüter und Dienstleistungen. |
| Erstausrüster (OEM) | Ein Erstausrüster (OEM) wird traditionell als ein Unternehmen definiert, dessen Güter als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das dann den fertigen Artikel an die Nutzer verkauft. |
| Hoher Dynamikumfang (HDR) | Der Dynamikumfang beschreibt das Verhältnis zwischen den hellsten und dunkelsten Teilen eines Bildes. HDR wird verwendet, um einen größeren Dynamikumfang als SDR zu erfassen. |
| Bundesluftfahrtbehörde (FAA) | Die Abteilung des Verkehrsministeriums ist für die Luftfahrt zuständig. Sie betreibt die Flugsicherung und reguliert alles von der Flugzeugherstellung über die Pilotenausbildung bis hin zum Flughafenbetrieb in den Vereinigten Staaten. |
| Europäische Agentur für Flugsicherheit (EASA) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| 4K-Display | 4K-Auflösung bezieht sich auf eine horizontale Anzeigeauflösung von ungefähr 4.000 Pixeln. |
| Organische Leuchtdiode (OLED) | Es handelt sich um eine Leuchtdiode (LED), bei der die emissive elektrolumineszierende Schicht ein Film aus organischer Verbindung ist, der als Reaktion auf einen elektrischen Strom Licht emittiert. |
| Mittlere Betriebsdauer zwischen Ausfällen (MTBF) | Die mittlere Betriebsdauer zwischen Ausfällen ist die vorhergesagte verstrichene Zeit zwischen inhärenten Ausfällen eines mechanischen oder elektronischen Systems während des normalen Systembetriebs. |
| Billigfluggesellschaft (LCC) | Es handelt sich um eine Fluggesellschaft, die mit besonderem Schwerpunkt auf der Minimierung der Betriebskosten und ohne einige der traditionellen Dienstleistungen und Annehmlichkeiten betrieben wird, die im Tarif enthalten sind. |
| Elektronisch dimmbares Fenster (EDW) | Es handelt sich um eine Art Fenster, das bis zu 99,96 % des gesamten sichtbaren Lichts blockiert und vollständige Lichtundurchlässigkeit bietet, integriert in die Fensterkassette des Seitenwandpaneels. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatzzahlen angegeben. Für die Umrechnung von Umsatz in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




