市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
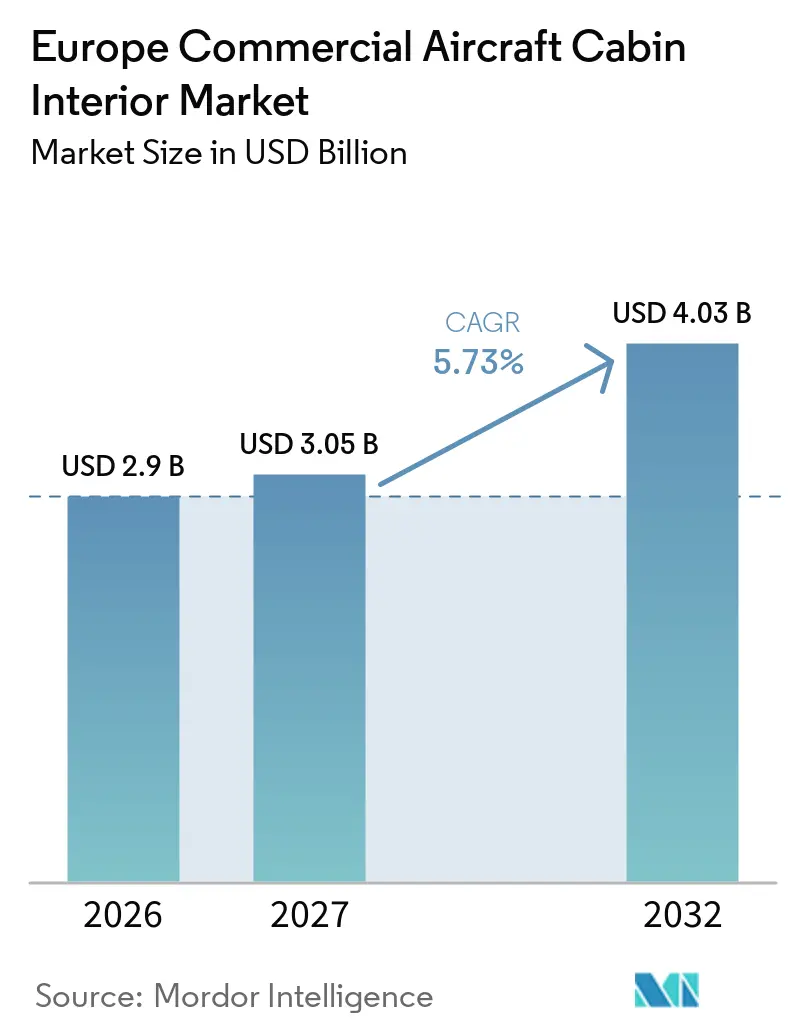
| 基準年の市場規模 (2026) | 2.9 十億米ドル |
| 市場規模 (2027) | 3.05 十億米ドル |
| 市場規模 (2032) | 4.03 十億米ドル |
| 成長率 (2027 - 2032) | 5.73 % |
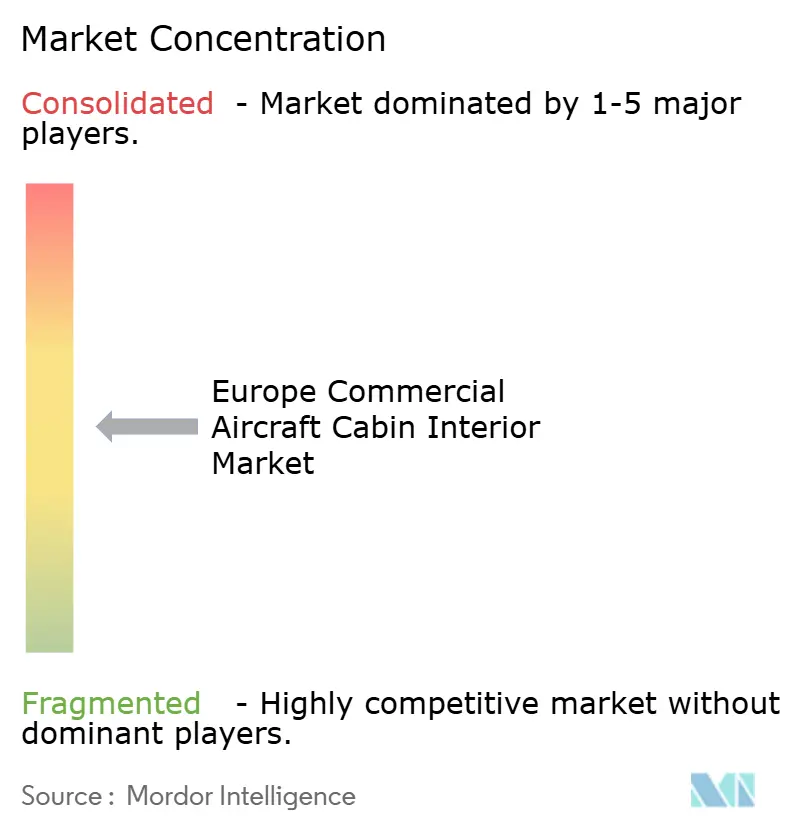
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ商業用航空機客室内装市場分析
ヨーロッパ商業用航空機客室内装市場規模は2026年に29.0億米ドルと評価され、2027年の30.5億米ドルから2032年には40.3億米ドルへと成長し、2027年から2032年の間に5.73%のCAGRを記録する見込みです。航空会社が客室を刷新しエアバス機を受領するにつれ、レトロフィット、改修、およびメンテナンス作業が需要を支えています。客室は旅客収益と密接に結びついており、特に航空会社がプレミアム座席を追加し長距離路線の製品を改善する場面でその傾向が顕著です。A321XLRは、より長い単通路路線において高度な内装と差別化されたレイアウトを実現します。コネクティビティ、軽量素材、および認証要件が機器選定とプログラムのタイミングを左右します。航空会社が客室アップグレードを通じて機材寿命を延長するにつれ、市場は恩恵を受けています。
主要レポートのポント
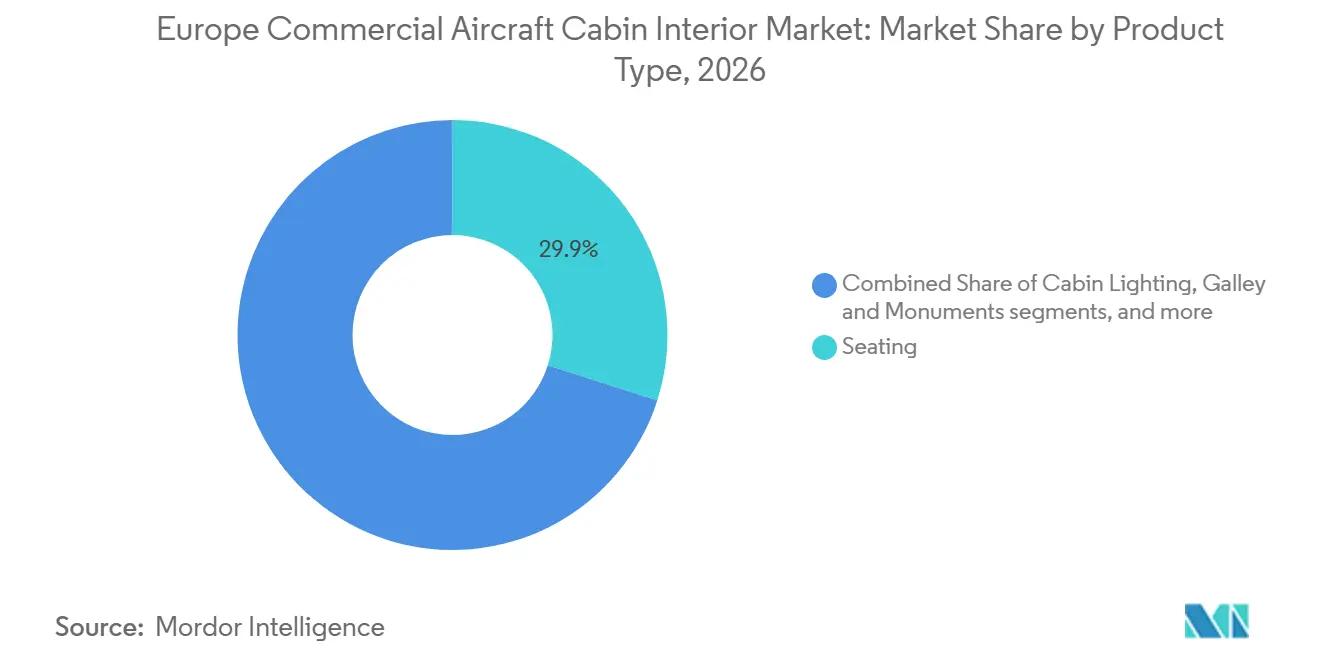
- 製品タイプ別では、座席が2026年の収益の29.90%を占め、IFECは2032年にかけて7.55%のCAGRで成長する見込みです。
- 航空機タイプ別では、狭胴機が2026年のヨーロッパ商業用航空機客室内装市場規模の48.60%を占め、広胴機は2032年にかけて6.66%のCAGRで拡大する見込みです。
- 客室クラス別では、エコノミークラスが2026年の収益の66.10%を占め、プレミアムエコノミークラスは2032年にかけて6.79%のCAGRで成長する見込みです。
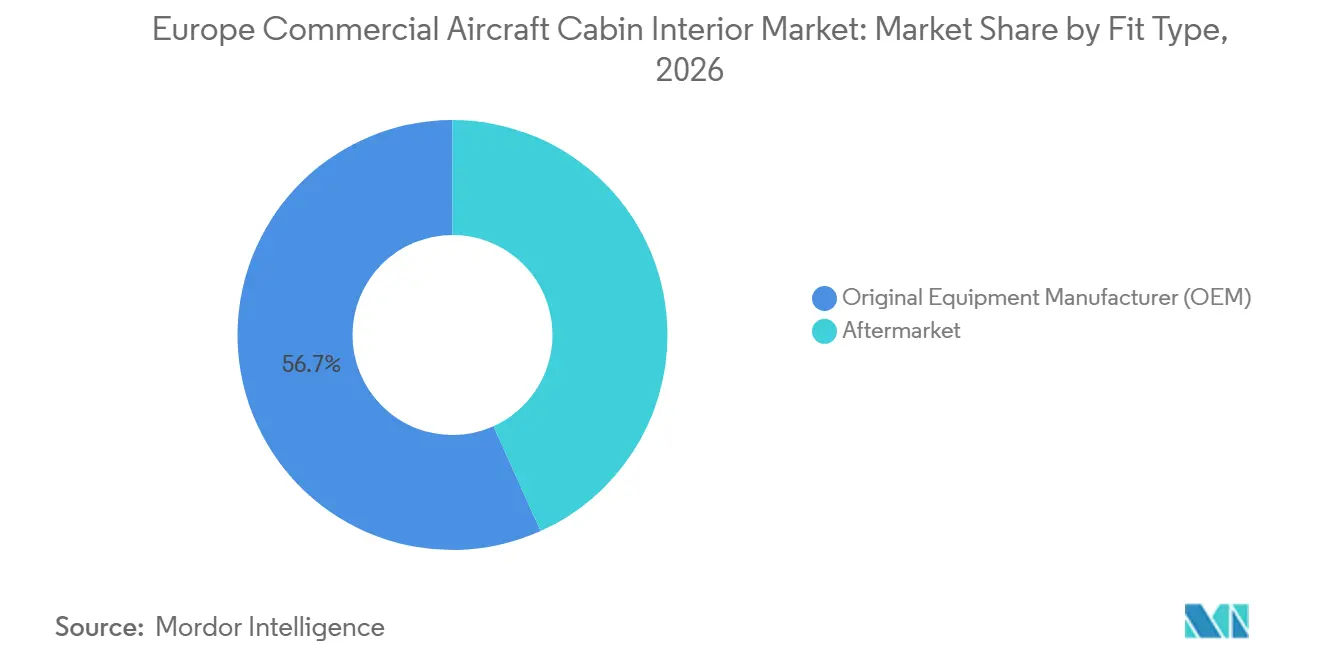
- 装備タイプ別では、OEM装備の内装が2026年の収益の56.72%を占め、アフターマーケット内装は2032年にかけて6.48%のCAGRで拡大する見込みです。
- 素材別では、複合材料が2026年の収益の41.50%を占め、先進熱可塑性プラスチックは2032年にかけて6.85%のCAGRで成長する見込みです。
- 地域別では、英国が2026年の収益の23.81%を占め、フランスは2032年にかけて7.02%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム客室レトロフィットの収益化が成長を加速 | +1.80% | 英国、ドツ、フランス、スペイン | 短期(2年以内) |
| ヨーロッパの機材更新が内装需要を支える | +1.50% | 汎ヨーロッパ、西ヨーロッパに集中 | 中期(2〜4年) |
| コネクテッド客室収益がIFC導入を促進 | +1.20% | 英国、ドイツ、スカンジナビア、その他ヨーロッパ | 短期(2年以内) |
| サステナビリティへの取り組みが軽量内装の採用を加速 | +0.80% | ドイツ、フランス、オランダ | 中期(2〜4年) |
| アクセシビリティ要件が客室再構成需要を促進 | +0.40% | EU全域 | 長期(4年以上) |
| 広胴機の中期レトロフィットがアップグレード機会を拡大 | +0.60% | 英国、ドイツ、フランス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアム客室レトロフィットの収益化が成長を加速
プレミアム客室レトロフィットは、新規航空機納入を超えてヨーロッパの航空機内装サプライヤーのアフターマーケット機会を拡大しています。ルフトハンザは8機のA380航空機をアップグレードする予定であり、各機にはダイレクトアイルアクセス、ブルートゥースコネクティビティ、18インチのPanasonicエンターテインメントスクリーンを備えたThompson Aeroビジネスクラス座席68席が搭載されます。最初にアップグレードされた機体D-AIMCは2026年4月に運航を再開し、残りの機材は2027年半ばまでに完了する予定です。[1] ブリティッシュ・エアウェイズは2026年10月に、全客室クラスにわたる新プレミアム座席とエンターテインメントシステムを含む大規模なA380客室近代化プログラムを発表しました。これらの投資は、航空機座席、機内エンターテインメント(IFE)、客室改修、および関連する設置サービスへの需要を支えるものです。
ヨーロッパの機材更新が内装需要を支える
ヨーロッパの航空機フリート更新は、新規キャビン設備の設置およびインテリアアップグレードに対する需要を支えると見込まれている。ルフトハンザグループは2025年末時点で219機の確定発注を報告しており、2026年から2032年にかけて納入が予定されている。これらの発注にはA350、B787-9、A220、A320ファミリー機のほか、その他の旅客機および貨物機が含まれる。2026年6月、イージージェットは最新のエアバス エアスペースキャビンを搭載した100機目のエアバスネオファミリー機を受領した。[2] 同航空会社はまた、既存のA320neoおよびA321neo機81機にエアスペースキャビンの改良を施すレトロフィットも計画している。これらのプログラムは、ヨーロッパの航空会社フリート全体における座席、キャビンパネル、照明、アクセシビリティ機能、およびインテリア統合に対する需要を直接的に支えることになる。
コネクテッド客室収益がIFC導入を促進
旅客コネクティビティへの航空会社の投資は、ヨーロッパ全域における航空機改修および客室統合への需要を増加させると予想されます。2026年9月、SASは6ヶ月以内に機全81機のエアバスA320neo航空機へのスターリンク設置を完了しました。KLMは2026年1月、A321neo、E195-E2、および一部のB737-800航空機への段階的な展開を通じて、ヨーロッパ路線での無料機内Wi-Fiを導入しました。コネクティビティの設置は、航空機固有の機器統合、電気系統の改修、および関連する認証・設置作業への需要を生み出します。客室内装サプライヤーにとっての機会は、コネクティビティサービス収益ではなく、対応する客室ハードウェア、設置作業、および内装改修に集中することになります。
サステナビリティへの取り組みが軽量内装の採用を加速
ヨーロッパの航空機客室内装サプライヤーは、航空会社のサステナビリティおよび運航効率目標を支援するため、軽量かつリサイクル可能な素材の開発を進めています。Lufthansa TechnikのAeroFLAX複合材料は、航空機客室の耐燃性要件を満たしながら、コンポーネントレベルで最大20%の重量削減の可能性を提供します。DIABは、リサイクルされた生産素材を組み込んだ、客室内装向けの完全リサイクル可能な熱可塑性サンドイッチパネルを開発しました。メーカーによると、その製造アプローチは製造コストを最大20%、コンポーネント重量を最大10%削減できる可能性があります。これらの開発は、特に航空機メーカーおよび航空会社が素材性能、コンプライアンス、および重量削減を優先する中で、認定済み軽量パネル、再生可能素材、およびリサイクル可能な客室構造への機会を強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 座席供給および認証のボトルネックが継続 | -0.70% | 汎ヨーロッパ、特にドイツ、英国、フランス | 短期(2年以内) |
| MRO能力および労働力の制約が深刻化 | -0.60% | 英国、ドイツ、マルタ、アイルランド | 短期(2年以内) |
| 航空機のダウンタイムが客室改修コストを引き上げる | -0.50% | 汎ヨーロッパ | 中期(2〜4年) |
| 素材認証の複雑さが内装採用を遅延させる | -0.40% | 汎ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
座席供給および認証のボトルネックが継続
新しい座席または改訂されたレイアウトが航空機固有の承認を必要とする場合、認証の複雑さがヨーロッパ商業用航空機客室内装市を減速させる可能性があります。EASAの客室再構成ガイダンスは、客室改修がCS-25要件に照らして評価され、承認された設計プロセスを通じて文書化されなければならないことを示しています。[3] プレミアム座席プログラムは、専用メカニズム、電子機器、モニュメント、および特定のシートピッチを組み合わせています。各組み合わせは設置前に追加のエンジニアリング作業を必要とする場合があります。その結果、航空会社の仕様から収益運航までの道のりが長くなります。航空会社は設計、製造、およびメンテナンス組織を調整する必要が生じる場合があります。これは安全性を守る一方で、航空会社が新しい客室製品を導入できる速度を制限します。
MRO能力および労働力の制約が深刻化
限られたメンテナン能力と専門的な設置リソースが、ヨーロッパ全域における客室改修プログラムのスケジュール柔軟性を低下させています。エアバスは、A350客室アップグレードの主要な考慮事項としてMROスロットの利用可能性を挙げており、航空会社は通常、運航上の混乱を最小限に抑えるため、設置作業を定期整備活動に合わせて調整しようとします。2026年7月、ライアンエアーはシャノンのメンテナンス施設の5,000万ユーロ(5,696万米ドル)拡張計画を発表し、4つの追加格納庫ベイとエンジニアリング訓練プログラムが含まれます。このような投資は、メンテナンスインフラと熟練した人材の重要性を強調しています。利用可能なメンテナンススロットをめぐる競争は、航空機のダウンタイム要件と相まって、客室改修プログラムを遅延させ、設置コストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
座席が収益を牽引し、IFECが成長をリード座席は、2026年のヨーロッパ商用航空機客室内装市場において、収益の29.90%を占めると予測されています。需要は、プレミアムキャビンのアップグレード、エコノミー座席の交換、および新規航空機の納入によって支えられています。2026年4月、Collins Aerospaceは、約200機のA320およびB737航空機を対象に、Helixメインキャビン座席の国際航空会社ローンチカスタマー3社を発表しました。Lufthansaもまた、2025年に開始した改修プログラムの一環として、Geven製座席、大型オーバーヘッドビン、およびUSB充電ポートを備えた38機のA320航空機を近代化しました。これらの動向は、OEMおよびアフターマーケットプログラム全体にわたる座席の快適性、重量効率、おびキャビン近代化への継続的な投資を示しています。
IFECは、航空会社による乗客向け接続性およびエンターテインメントアップグレードへの投資に支えられ、製品セグメントの中で最も速い成長を記録すると予測されており、2032年までのCAGRは7.55%となっています。2026年9月、SASは81機のA320neo航空機からなる機材全体にわたってStarlinkの設置を完了し、ヨーロッパの航空会社運航における接続性統合の規模を示しました。IFECの設置は、機内機器、電気統合、キャビン改修、および認証作業に対する需要を生み出す可能性があります。プレミアムキャビンの近代化も、アップグレードされた乗客向けディスプレイおよびエンターテインメントシステムへの需要を支えています。ただし、キャビン内装サプライヤーにとっての収益機会は、継続的な接続性サブスクリプションサービスではなく、対象機器および設置作業に集中しています。



航空機タイプ別:
狭胴機が基盤を形成し、広胴機レトロフィットが戦略的重要性を増すナローボディ機は、2026年のヨーロッパ商業用航空機客室内装市場収益の48.60%を占めると予測されており、短距離・中距離航空ネットワーク全体における広範な運用を反映しています。2026年6月、easyJetはエアバス・エアスペース客室改良を搭載した100機目のA320neoファミリー機を受領し、今後のneoプラットフォーム納入機にも同様の改良が施される予定です。同航空会社はまた、既存のA320neoおよびA321neo機81機にエアスペース改良を施すリトロフィット計画を発表しています。別途、ルフトハンザは38機のA320機に新シート、充電設備、および大型オーバーヘッドビンを導入するアップグレードを実施する予定です。これらのプログラムは、新規納入およびリファービッシュ活動全体にわたり、ナローボディ機のシート、照明、客室備品、および内装統合に対する需要を支えています。
ワイドボディ機は、長距離路線のフリート近代化およびプレミアム客室のアップグレードに支えられ、2032年までのCAGR 6.66%で航空機タイプの中で最も速い成長を記録すると予測されています。ルフトハンザのA380リファービッシュプログラムは8機を対象とし、各機に68席の新ビジネスクラスシートが導入される予定で、フリートの完了は2027年半ばに予定されています。ブリティッシュ・エアウェイズも2026年10月に、ファースト、クラブワールド、ワールドトラベラープラス、およびワールドトラベラー客室を対象とした包括的なA380近代化プログラムを発表しました。ワイドボディ機のアップグレードは通常、広範なシート、モニュメント、エンターテインメントシステム、および関連する統合作業を伴います。これらの大規模リファービッシュプログラムは、客室機器メーカー、エンジニアリング専門企業、および認定改修プロバイダーにとってのアフターマーケット機会を支えています。
客室クラス別:
エコノミーが数量をリードし、プレミアムエコノミーが航空会社の収益構造を再形成エコノミークラスは、2026年のヨーロッパ商用航空機客室内装市場収益の66.10%を占めると予測されています。需要は、高い座席数量、ナローボディ機材の更新、およ定期的な内装近代化によって支えられています。LOTポーランド航空は、2027年から納入が始まるAirbus A220航空機を選定しており、キャビン仕様には幅18インチの座席、USB-C充電、および改良されたオーバーヘッド収納が含まれています。一方、LufthansaのA320近代化プログラムには、新しいエコノミー座席および乗客向け充電設備が含まれています。キャビン密度、座席重量、耐久性、および乗客の快適性に対する航空会社の投資は、ヨーロッパの機材全体にわたるエコノミークラス内装機器への継続的な需要を支えています。
プレミアムエコノミーは、キャビンクラスの中で最も速い成長を記録すると予測されており、2032年までのCAGRは6.79%となっています。これは、差別化された長距離乗客向け宿泊設備への航空会社の投資によって支えられています。Airbusは、航空会社がこのクラスを導入したり既存のレイアウトにおけるその割合を増加させるにつれて、プレミアムエコノミーの設置および拡張をA350キャビン近代化の重要な推進要因として位置づけています。Finnairは2024年にA330およびA350の大規模なキャビンアップグレードを完了し、再設計されたビジネスクラスおよびリフレッシュされたエコノミー内装とともにプレミアムエコノミーを導入しました。プレミアムエコノミーの設置には、新しい座席レイアウト、キャビン仕切り、電気インターフェース、および乗客サービスの改修が必要となる場合があります。これらのプロジェクトは、より高付加価値のキャビン機器および統合改修サービスへの需要を支えています。
装備タイプ別:
OEM納入が数量を定義し、アフターマーケットがマージンを支配OEMフィットインテリアは、航空機生産および航空会社フリート更新に支えられ、2026年のヨーロッパ商業用航空機キャビンインテリア市場において収益の56.72%を占めると予測されている。ルフトハンザグループは2025年末時点で219機の確定発注を報告しており、B777-8F貨物機7機を含む納入が2026年から2032年にかけて予定されている。旅客機のパイプラインは、座席、ギャレー、化粧室、照明、その他のキャビン機器に対する将来的な需要を支えている。2026年4月、サフランキャビンはチェコ共和国ロキツァニーの施設での生産を通じて、フライディールの10機のA330neo機向けにカスタマイズされたギャレーおよび収納設備を供給する契約を締結した。このような発注は、世界的な航空機納入プログラムに対応するヨーロッパのキャビンメーカーにとっての機会を示している。
アフターマーケットインテリアは、航空会社による既存機キャビンへの投資に支えられ、フィットタイプの中で最も速い成長を記録すると予測されており、2032年までのCAGRは6.48%となっている。ルフトハンザのA380およびA320改修プログラムは、新規航空機納入を超えたプレミアム座席、頭上収納、および旅客サービスアップグレードに対する需要を示している。エアバスもまた、就航中の航空機が典型的なキャビン改修のマイルストーンに近づくにつれ、A350レトロフィットの機会が拡大していることを認識している。アフターマーケットプログラムは、部品交換から、エンジニアリング、認証、および設置の調整を必要とする包括的なキャビン再構成まで多岐にわたる。これらの活動は機器サプライヤーおよび改修プロバイダーに対する継続的な需要を支えているが、プロジェクトのスケジューリングは部品の入手可能性およびメンテナンス能力に依存している。

素材別:
複合材料がリードし、先進熱可塑性プラスチックが次の仕様サイクルを牽引複合材料は、2026年のヨーロッパ商用航空機客室内装市場における材料収益の41.50%を占めると予測されています。その強度対重量比の特性は、キャビンパネル、サイドウォール、天井、オーバーヘッドビン、およびラバトリー構造などの用途を支えています。Lufthansa TechnikのAeroFLAX複合材料は、適用されるキャビン耐燃性要件を満たしながら、コンポーネントレベルで最大20%の重量削減の可能性を提供する継続的な材料革新を示しています。DIABもまた、軽量サンドイッチパネル構造を支える航空機内装向け構造フォームコア材料を供給しています。複合材料への需要は、航空機の重量削減目標、料耐久性要件、および持続可能なキャビンコンポーネントの継続的な認定によって支えられています。
先進熱可塑性プラスチックは、材料セグメントの中で最も速い成長を記録すると予測されており、2032年までのCAGRは6.85%となっています。これは、リサイクル可能な材料およびより効率的なキャビンコンポーネント製造への需要によって支えられています。DIABは、航空機客室内装専用の完全リサイクル可能な熱可塑性サンドイッチパネルを開発しました。製造業者によると、その製造アプローチは最大20%の生産コスト削減および最大10%のコンポーネント重量削減の可能性を提供します。このソリューションは、熱可塑性スキンと構造フォームコアを組み合わせ、リサイクルされた生産材料を組み込んでいます。このような開発は、軽量キャビンパネルおよび内装構造の機会を生み出しますが、商業的な採用は材料認定、生産スケーラビリティ、ならびに航空会社および航空機メーカーからの要件に依存しています。
地域分析
イギリス商業用航空機客室内装市場
イギリスは2026年のヨーロッパ商業用航空機客室内装市場収益の23.81%を占めると予測されています。ブリティッシュ・エアウェイズは2026年10月に、アッパーデッキに106席のクラブスイートを含む全客室クラスのアップグレードを盛り込だ包括的なA380客室近代化プログラムを発表しました。また、イギリスにはThompson Aero Seating、Acro Aircraft Seating、Mirus Aircraft Seatingsなど確立された航空機シートメーカーが拠点を置いています。これらの企業は、シート開発、製造、エンジニアリング活動を通じてOEMおよびアフターマーケットの客室プログラムを支援しています。ブリティッシュ・エアウェイズのプレミアム客室への投資と、イギリスの専門サプライヤー基盤は、ヨーロッパの航空機内装産業において明確な機会を提示しています。
フランス商業用航空機客室内装市場
フランスは2032年までのCAGR 7.02%で最も速い地理的成長を記録すると予測されており、航空機フリートの近代化および客室機器製造活動によって支えられています。Safranは航空機シートおよび客室機器において主要なプレゼンスを維持し、国際的に旅客航空会社および航空機メーカーへ供給しています。2026年4月、Safran Cabinはflyadealの10機のA330neo航空機向けにカスタマイズされたギャレーおよびストーウェージを供給する契約を締結し、ヨーロッパの製造拠点における輸出機会示しました。エール・フランスの継続的なフリート更新および客室近代化活動も、新しいシート、エンターテインメントシステム、内装機器への需要に貢献しています。航空会社の投資と製造能力が相まって、ヨーロッパの客室内装サプライチェーンにおけるフランスの地位を支えています。
ヨーロッパのその他の市場
ドイツ、スペイン、イタリア、およびその他のヨーロッパ諸国は、航空会社のフリート更新、客室製造、および改修プログラムを通じて貢献しています。ルフトハンザのA380およびA320の改修活動はドイツにおける需要を支え、Diehl Aviationは航空機客室システムにおいて相当なプレゼンスを維持しています。イベリア航空のフライトプラン2030には長距離フリートの拡張とナローボディ機の更新が含まれており、スペインにおけるシートおよび内装アップグレードの機会を創出しています。イタリアはGevenおよびAviointeriors等の航空機シートメーカーを通じて貢献しています。ヨーロッパの他の地域では、SASが2026年9月に81機のA320neo航空機全機へのStarlinkの設置を完了し、KLMはヨーロッパ路線全体で無料Wi-Fiを順次導入しています。これらの活動は、異なる航空会社のビジネスモデルおよび航空機カテゴリーにわたる投資を示しています。
競合環境
市場集中度
ヨーロッパ商業用航空機客室内装市場におけるエコノミー・プレミアムエコノミークラスセグメント
ヨーロッパ商業用航空機キャビンインテリア市場には、確立されたティア1サプライヤーおよび専門メーカーが、異なるキャビン機器カテゴリーにわたって競合している。サフランおよびコリンズエアロスペースは、座席、ギャレー、化粧室、照明、および統合キャビンソリューションをカバーする幅広いポートフォリオを提供している。ディール アビエーションはキャビン照明、キャビン管理システム、およびインテリア統合を専門とし、パナソニック アビオニクスおよびタレスはIFEおよびコネクティビティ機器セグメントで競合している。FACCは軽量キャビン構造および複合材インテリアコンポーネントを供給している。主要な座席サプライヤーには、RECARO、Geven、Thompson Aero Seating、Acro Aircraft Seating、Mirus Aircraft Seating、ZIM Aircraft Seating、Expliseat、およびAviointeriors が含まれる。サプライヤーの競争力は、航空機認証能力、製品重量、製造能力、納入信頼性、および航空会社固有のキャビン要件を満たす能力に依存している。
最近の戦略的動向は、新規座席プログラム、カスタマイズされたキャビン機器、および生産能力への継続的な投資を反映している。2026年4月、コリンズエアロスペースはヘリックスメインキャビンシートについて3社の国際航空会社ローンチカスタマーを獲得し、A320およびB737機約200機をカバーし、初回シップセット納入は2027年後半を目標としている。同月、サフランキャビンはフライディールの10機のA330neo機向けにスタマイズされたギャレーおよび収納ソリューションを供給する契約を締結し、チェコ共和国のロキツァニー施設での生産が計画されている。ルフトハンザが計画するA380およびA320アップグレードを含むヨーロッパの航空会社改修プログラムも、専門座席、キャビンシステム、および改修サプライヤーに対する需要を支えている。これらの動向は、製品革新、製造準備態勢、およびプログラム実行能力に基づく競争を浮き彫りにしている。
アフターマーケット競争は、機器メーカーを超えて、認定MROプロバイダーおよびキャビン改修スペシャリストにまで及んでいる。Lufthansa Technik、Air France Industries、KLM Engineering & Maintenance、SR Technics、およびSabena Technicsは航空機メンテナンスおよび改修活動に参加しているが、それぞれのキャビン改修能力は異なる。2026年3月、Lufthansa Technik マルタは初のB787キャビン改修を完了し、座席再構成およびキャビンモニュメントのアップグレードが含まれた。2026年5月、Lufthansa TechnikはA320ceoキャビン変更を認定するためのEASA特定STC特権も取得し、承認された範囲内で継続的な改を管理する能力を強化した。エンジニアリング承認、設置能力、およびメンテナンススケジューリングが、複雑な改修プログラムをめぐる競争に影響を与えている。キャビン統合の専門知識と適格な改修能力を組み合わせたサプライヤーは、ますます複雑化する航空会社のレトロフィット要件に対応するうえで有利な立場にある。
ヨーロッパ商業用航空機客室内装産業リーダー
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Diehl Stiftung & Co. KG
-
Panasonic Holdings Corporation
-
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ商業用航空機客室内装市場 このレポートでカバーされる企業
- Safran SA
- Collins Aerospace (RTX Corporation)
- RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- Diehl Stiftung & Co. KG
- Panasonic Holdings Corporation
- Thales Group
- FACC AG
- Lufthansa Technik AG
- STELIA Aerospace
- JAMCO Corporation
- Thompson Aero Seating Limited (Aviation Industry Corporation of China)
- Expliseat S.A.S.
- Acro Aircraft Seating Ltd.
- Geven S.p.A.
- ZIM Aircraft Seating GmbH
- Mirus Aircraft Seating Ltd.
- Aviointeriors S.p.A.
- Air France Industries KLM Engineering and Maintenance
- SR Technics Switzerland Ltd.
- Sabena technics S.A.S.
- Turkish Airlines Technic A.Ş.
最近の産業開発事情 ヨーロッパ商業用航空機客室内装市場
- 2026年10月:ブリティッシュ・エアウェイズによる12機のA380客室改修(新座席、1機あたり106席のクラブスイート、IFEのアップグレードを含む)は、広胴機レトロフィットプログラムおよびプレミアム客室近代化へのヨーロッパ航空会社の投資増加を反映しています。
- 2026年9月:SASは2026年3月のサービス開始後、6ヶ月以内に81機全てのA320neo機材へのスターリンク機内コネクティビティ設置を完了したと発表しました。A320neo機材はSASの総機材の約70%を構成しています。SASは、この航空機タイプがスターリンクを完全装備した機材の最初のタイプであると述べました。
- 2025年6月:FlySafairによるAcro Aircraft Seatingsの複数のB737シップセット向けシリーズ9固定背もたれ座席の選定は、軽量かつ低メンテナンスの座席への継続的な航空会社需要を示しており、ヨーロッパの航空機座席サプライヤーの交換およびレトロフィット機会を支えています。
ヨーロッパ商業用航空機客室内装市場レポートの範囲
商業用航空機の客室内装は、旅客コンパートメントおよび与圧胴体内のすべての構造的、機能的、および装飾的要素で構成されています。これらのシステムは、旅客の安全、人間工学的快適性、乗務員の機能性、および航空会社のブランド差別化を確保するよう設計されています。
ヨーロッパ商業用航空機客室内装市場は、製品タイプ、航空機タイプ、客室クラス、装備タイプ、素材、および地域別にセグメント化されています。製品タイプ別では、市場は座席、客室照明、機内エンターテインメントおよびコネクティビティ(IFEC)、ギャレーおよびモニュメント、ラバトリーシステム、客室窓およびフロントガラス、オーバーヘッドストーウェージビン、内装パネルおよびフロアボード、その他にセグメント化されています。航空機タイプ別で、市場は狭胴機、広胴機、リージョナルジェット、およびターボプロップ機にセグメント化されています。客室クラス別では、市場はファーストクラスおよびビジネスクラス、プレミアムエコノミークラス、およびエコノミークラスにセグメント化されています。装備タイプ別では、市場はオリジナル機器メーカー(OEM)およびアフターマーケットにセグメント化されています。素材別では、市場は複合材料、アルミニウム合金、鋼鉄およびその他の合金、および先進熱可塑性プラスチックにセグメント化されています。レポートはまた、地域内6カ国のヨーロッパ商業用航空機客室内装市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
製品タイプ
| 客室照明 |
| 客室窓 |
| 機内エンターテインメントシステム |
| 旅客座席 |
| その他の製品タイプ |
航空機タイプ
| ナローボディ |
| ワイドボディ |
客室クラス
| ビジネス・ファーストクラス |
| エコノミー・プレミアムエコノミークラス |
国
| フランス |
| ドイツ |
| スペイン |
| トルコ |
| イギリス |
| その他のヨーロッパ |
| 製品タイプ | 客室照明 |
| 客室窓 | |
| 機内エンターテインメントシステム | |
| 旅客座席 | |
| その他の製品タイプ | |
| 航空機タイプ | ナローボディ |
| ワイドボディ | |
| 客室クラス | ビジネス・ファーストクラス |
| エコノミー・プレミアムエコノミークラス | |
| 国 | フランス |
| ドイツ | |
| スペイン | |
| トルコ | |
| イギリス | |
| その他のヨーロッパ |
市場の定義
- 製品タイプ - 旅客座席、客室照明、機内エンターテインメントシステム、客室窓、化粧室、ギャレー、収納ビンなどの商業用航空機客室内装製品が本調査の製品タイプに含まれています。
- 航空機タイプ - 単通路および双通路のナローボディとワイドボディなど、すべての旅客機が本調査に含まれています。
- 客室クラス - ビジネス・ファーストクラス、エコノミー・プレミアムエコノミーは、旅客にさまざまなサービスを提供する航空会社が提供する航空旅行のクラスです。
| キーワード | 定義#テイギ# |
|---|---|
| 国内総生産(GDP) | 国内総生産(GDP)は、国々が特定の期間に生産したすべての最終財とサービスの市場価値の金銭的尺度です。 |
| オリジナル機器メーカー(OEM) | オリジナル機器メーカー(OEM)は伝統的に、その製品が別の会社の製品のコンポーネントとして使用される会社として定義され、その会社が完成品をユーザーに販売します。 |
| 高ダイナミックレンジ(HDR) | ダイナミックレンジは画像の最も明るい部分と最も暗い部分の比率を表します。HDRは標準ダイナミックレンジ(SDR)よりも大きなダイナミックレンジを捉えるために使用されます。 |
| 連邦航空局(FAA) | 米国の航空を担当する運輸省の部門です。航空交通管制を運営し、米国における航空機製造からパイロット訓練、空港運営まですべてを規制しています。 |
| 欧州航空安全機関(EASA) | 欧州航空安全機関は、民間航空の安全と規制を監督する任務を持って2002年に設立された欧州連合の機関です。 |
| 4Kディスプレイ | 4K解像度は約4,000ピクセルの水平ディスプレイ解像度を指します。 |
| 有機発光ダイオード(OLED) | 電流に応じて光を発する有機化合物の薄膜が発光エレクトロルミネッセンス層である発光ダイオード(LED)です。 |
| 平均故障間隔(MTBF) | 平均故障間隔は、通常のシステム運用中における機械的または電子的システムの固有の故障間の予測経過時間です。 |
| 格安航空会社(LCC) | 運営コストの最小化を特に重視し、運賃に含まれる従来のサービスや設備の一部を提供しない航空会社です。 |
| 電子調光窓(EDW) | 可視光の最大99.96%を遮断し、完全な不透明性を提供するタイプの窓で、側壁パネルの窓カセットに統合されています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去年と予測年の市場規模推定値は収益ベースで提供されています。販売量への換算については、各国の予測期間全体を通じて平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースとサブスクリプションプラットフォーム