
Marktgröße und Marktanteil für elektronische Haut
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 20.14 Milliarden US-Dollar |
| Marktgröße (2032) | 55.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektronische Haut von Mordor Intelligence
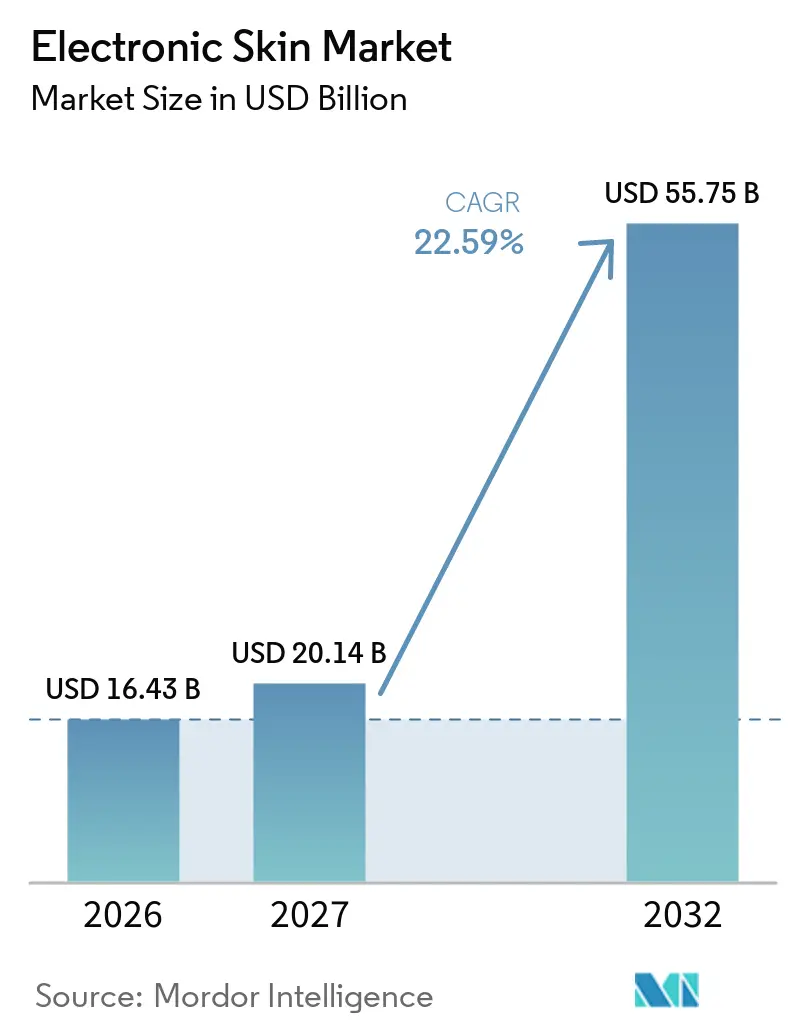
Die Marktgröße für elektronische Haut wird voraussichtlich von USD 16,43 Milliarden im Jahr 2026 auf USD 20,14 Milliarden im Jahr 2027 steigen und bis 2032 USD 55,75 Milliarden erreichen, mit einer CAGR von 22,59 % über den Zeitraum 2027–2032.
Diese Expansion resultiert aus der Konvergenz fortschrittlicher Materialwissenschaft, 5G-Konnektivität und Edge-KI-Verarbeitung, die die Schnittstelle bioelektronischer Wearables mit der menschlichen Physiologie grundlegend verändert. Die Nachfrage steigt, da Programme zur Fernüberwachung von Patienten in der wertorientierten Versorgung verankert werden, während selbstheilende Polymere die Gerätelebensdauer verlängern und sinkende Preise für dehnbare leitfähige Tinten die Massenkommerzialisierung beschleunigen.
Wichtigste Erkenntnisse des Berichts
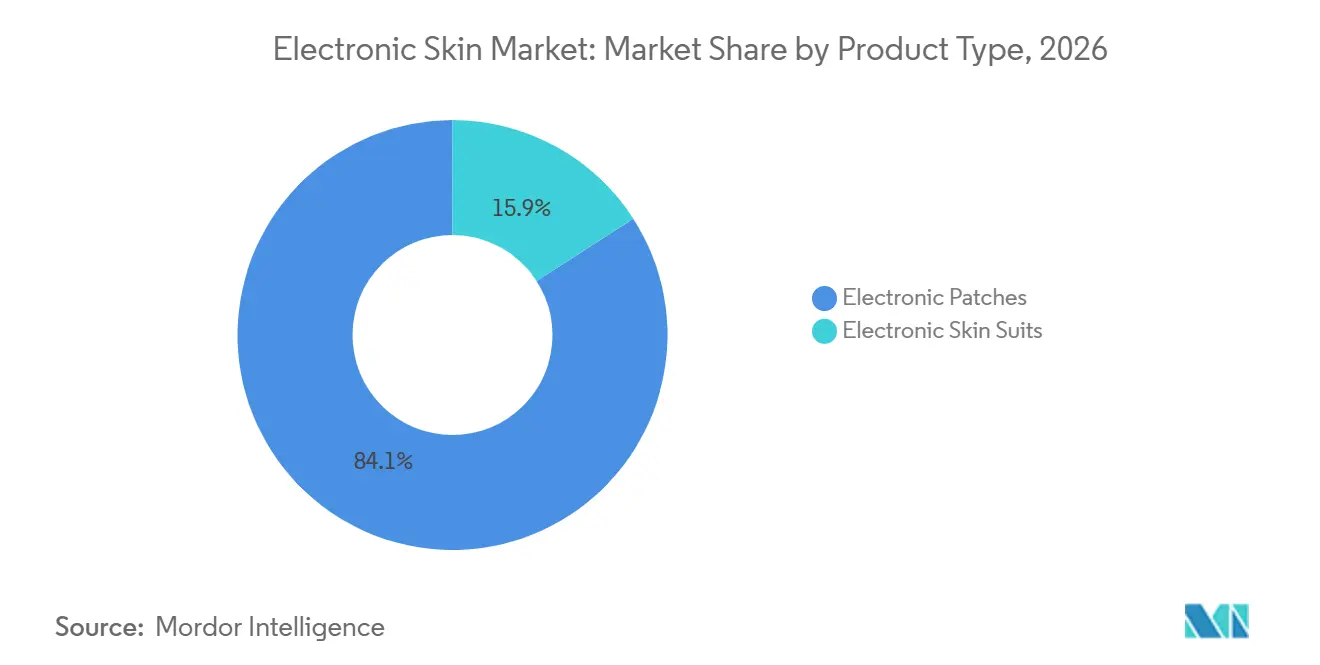
- Nach Produkttyp hielten elektronische Pflaster im Jahr 2026 einen Marktanteil von 84,1 % am Markt für elektronische Haut; elektronische Hautanzüge expandieren bis 2032 mit einer CAGR von 22,7 %.
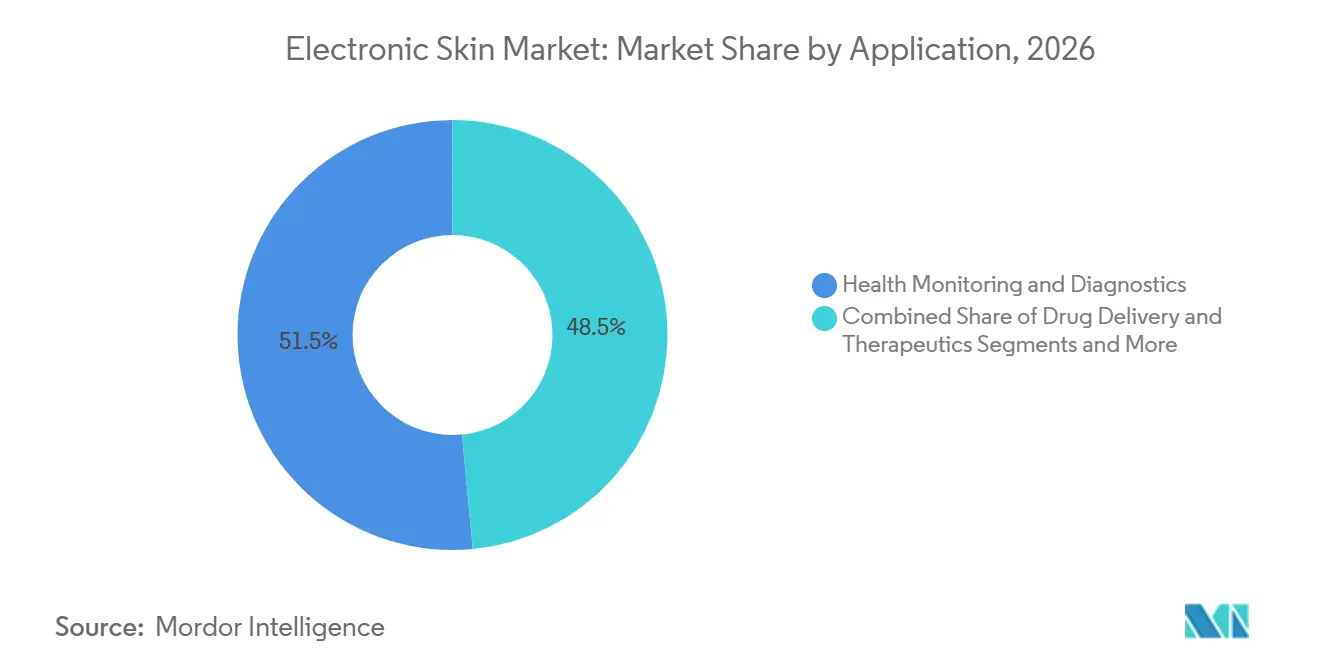
- Nach Anwendung erfasste die Gesundheitsüberwachung im Jahr 2026 einen Anteil von 51,5 % am Markt für elektronische Haut, während die therapeutische Medikamentenabgabe mit einer CAGR von 25,8 % wuchs.
- Nach Komponente führten dehnbare Schaltkreise mit einem Umsatzanteil von 46,2 % im Jahr 2026; Photovoltaiksysteme verzeichnen die höchste CAGR von 26,2 % bis 2032.
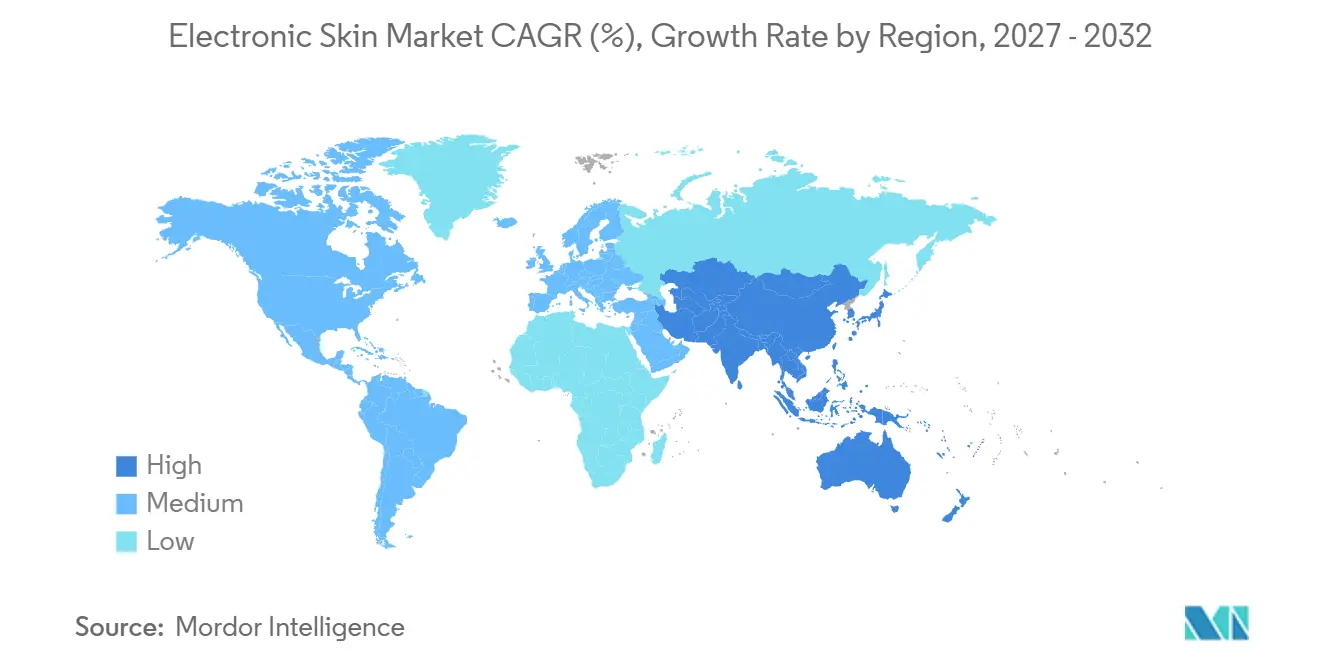
- Nach Geografie entfielen auf Nordamerika im Jahr 2026 43,4 % des Umsatzes, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 23,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasche Verbreitung von Programmen zur Fernüberwachung von Patienten | +4.20% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Integration von 5G und Edge-KI zur Ermöglichung cloud-verbundener elektronischer Haut | +3.80% | Schwerpunkt im asiatisch-pazifischen Raum, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für dehnbare leitfähige Tinten und Substrate | +3.10% | Global, Fertigung konzentriert im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Schnellzulassungswege für digital-therapeutische Pflaster | +2.70% | Regulatorische Zuständigkeitsbereiche in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Entstehung selbstheilender Polymerplattformen zur Verlängerung der Gerätelebensdauer | +2.40% | Global, Forschung und Entwicklung konzentriert in Nordamerika | Langfristig (≥ 4 Jahre) |
| Verteidigungsfinanzierung für taktile Sensoranzüge in Soldatenprogrammen | +1.90% | Nordamerika, mit Ausweitung auf verbündete Nationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Verbreitung von Programmen zur Fernüberwachung von Patienten
Gesundheitsdienstleister integrieren elektronische Haut in Protokolle für chronische Erkrankungen zur Überwachung von Glukose, Herzrhythmus und Wundheilung. Das Digital Health Center of Excellence der FDA reduzierte die Zulassungszeiten für Klasse-II-Geräte von 18 auf 8 Monate und beschleunigte damit die Kommerzialisierung.[1] Erstattungsrahmen decken nun die kontinuierliche Überwachung bei Diabetes und Herzerkrankungen ab und schaffen nachhaltige Einnahmequellen. Wertorientierte Vergütungsmodelle setzen Anreize für prädiktive Überwachung, die physiologische Veränderungen vor dem Auftreten von Symptomen erkennt. Infolgedessen setzen Krankenhäuser elektronische Haut ein, um Wiederaufnahmen zu reduzieren und die Ergebnisse bei großen Patientenkohorten zu verbessern.
Integration von 5G und Edge-KI zur Ermöglichung cloud-verbundener elektronischer Haut
5G-Netzwerke in Kombination mit eingebetteter KI senken die Reaktionszeiten auf 110 Millisekunden und reduzieren die Datenfehlerrate in klinischen Tests auf 0,07 %.[2] Gerätebasierte Analysen erkennen Muskelermüdung und Herzanomalien ohne ständigen Cloud-Zugriff und mindern Datenschutzrisiken. Telemedizinplattformen profitieren von Echtzeit-Warnmeldungen, die klinische Arbeitsabläufe optimieren. Telekommunikationsanbieter im asiatisch-pazifischen Raum erproben landesweite Niedriglatenz-Abdeckung und positionieren regionale Hersteller für Exportwachstum. Langfristig wird Multi-Access-Edge-Computing bevölkerungsweite Ferndiagnostik mit nahtlosen Software-Updates ermöglichen.
Sinkende Kosten für dehnbare leitfähige Tinten und Substrate
Die Preise für Silber-Nanodraht- und Graphen-Tinten sind seit 2024 um 35 % gefallen, da Hochdurchsatz-Tiefdruck- und Siebdruckverfahren an Bedeutung gewinnen.[3] Die Recyclingfähigkeit der Materialien senkt die Gesamtbetriebskosten weiter, wobei zurückgewonnene Nanodraht-Netzwerke ihre Leistung über mehrere Zyklen hinweg beibehalten. Erschwingliche Substratpolymere erschließen neue Verbraucheranwendungen in Sport und Kosmetik. Hersteller nutzen die Lieferketteneffizienzen im asiatisch-pazifischen Raum, um die Produktion zu skalieren, den Preisunterschied zu herkömmlichen Wearables zu verringern und die Marktdurchdringung zu erhöhen.
Regulatorische Schnellzulassungswege für digital-therapeutische Pflaster
Das Software-Vorzertifizierungspilotprogramm der FDA vereinfacht die Compliance für Therapeutika auf Basis elektronischer Haut, wobei mehr als 20 Geräte für Indikationen von chronischen Schmerzen bis hin zu psychiatrischen Störungen zugelassen wurden. Vereinfachte Anforderungen an Cybersicherheit und Datenintegrität verkürzen die Markteinführungszeit für softwaregesteuerte Behandlungen. Erfolgreiche Präzedenzfälle wie das N-SWEAT-Pflaster stärken das Investorenvertrauen und beschleunigen die Forschungs- und Entwicklungsausgaben. Der Zulassungsweg harmoniert zudem mit den Bestimmungen der EU-MDR und unterstützt transatlantische Produkteinführungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Komplexe Mehrkomponentenfertigung erhöht Ausschussverluste | -2.80% | Global, mit besonderem Einfluss auf Fertigungszentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Haftdauer auf der Haut verursacht Geräteausfälle | -2.10% | Global, mit stärkerem Einfluss in feuchten Klimazonen | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei kontinuierlichem biometrischen Streaming | -1.90% | Regulatorische Zuständigkeitsbereiche in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Recycling- und Entsorgungsherausforderungen bei biokompositen Folien | -1.40% | Global, mit strengerer Durchsetzung in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Mehrkomponentenfertigung erhöht Ausschussverluste
Die aktuelle Fertigung kombiniert dehnbare Schaltkreise, Photovoltaikzellen und Sensorschichten, was zu Ausschussverlusten von 15–25 % führt. Hochpräzise Ausrichtungsanforderungen erfordern Reinrauminvestitionen, die die Kapitalkosten in die Höhe treiben. Ausschussschwankungen beeinträchtigen die Rentabilität, insbesondere bei Auftragsfertigern im asiatisch-pazifischen Raum, die mit geringen Margen arbeiten. Fortschritte bei der Prozesskontrolle, einschließlich optischer In-line-Inspektion und KI-gestützter Fehleranalyse, zielen darauf ab, die Ausschussraten zu senken, erfordern jedoch zusätzliche Vorabinvestitionen. Bis zur Stabilisierung der Ausbeute bleibt die Skalierung ein Engpass für Großaufträge.
Begrenzte Haftdauer auf der Haut verursacht Geräteausfälle
Aktuelle Klebstoffe unterstützen eine Tragezeit von 7–14 Tagen, bevor Signaldrift oder Ablösung auftritt. Schweiß und Bewegung beeinträchtigen die Haftung und schränken die Eignung für die chronische Überwachung ein. Perforierte Designs, die an Schweißporen angelehnt sind, verbessern die Atmungsaktivität, erhöhen jedoch die Produktionskomplexität. Biokompatibilitätsstandards schränken Klebstoffformulierungen weiter ein und verzögern die Markteinführung in feuchten Märkten wie Südostasien. Materialwissenschaftler erforschen Hydrogel-Netz-Hybride, um die Tragezeit ohne Hautreizungen zu verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Pflaster dominieren, Anzüge gewinnen an DynamikElektronische Pflaster machten im Jahr 2026 84,1 % des Umsatzes aus, was die breite klinische Validierung und die unkomplizierte Integration in Telemedizin-Plattformen widerspiegelt. Diese Reife verankert den Markt für elektronische Haut und ermöglicht es Gesundheitsdienstleistern, Glukose, Herzrhythmen und die Wundheilung mit minimalem Patientenaufwand zu überwachen. Die Nachfrage bleibt stark bei Übergängen von der Krankenhaus- zur Heimversorgung, wo Erstattungsrahmen kontinuierliche Datenflüsse honorieren. Pharmazeutische Partnerschaften integrieren Pflaster in klinische Studien zur Verfolgung der therapeutischen Wirksamkeit und festigen die etablierte Akzeptanz.
Elektronische Hautanzüge, obwohl kleiner, verzeichnen bis 2032 eine CAGR von 22,7 % und veranschaulichen die rasche Entwicklung von Forschungsprototypen zu Produkten in Verteidigungsqualität. Militärische Finanzierung treibt Durchbrüche bei dehnungsresistenter Verdrahtung voran, während sportwissenschaftliche Labore Anzüge für die Echtzeit-Biomechanikbewertung einsetzen. Kommerzielle Versionen zielen auf die Rehabilitationstherapie ab, indem sie die Druckverteilung kartieren, um das Gangtraining zu optimieren. Lernkurven in der Fertigung reduzieren Materialverschwendung und verringern die Preisunterschiede zu herkömmlichen Kompressionskleidungsstücken. Das sektorübergreifende Interesse positioniert den Anzug als nächsten Wachstumsmotor, sobald die Kosten unter USD 1.000 pro Einheit fallen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Schaltkreise führen, Photovoltaik beschleunigtDehnbare Schaltkreise sicherten sich 46,2 % des Umsatzes im Jahr 2026 und bilden die Grundlage jeder Geräteklasse durch leitfähige Netzwerke, die einer Dehnung von 600 % ohne Signalverlust standhalten. Ihre Dominanz resultiert aus Fortschritten bei Silber-Nanodraht-Gittern und Kohlenstoff-Nanoröhren-Verbundwerkstoffen, die unter wiederholter Verformung einen spezifischen Widerstand von unter 1 Ω cm aufrechterhalten. Die Lieferkettenintegration mit Druckelektronik-Gießereien hält die Produktion skalierbar und unterstützt aggressive Stückkostenziele.
Photovoltaikmodule verzeichnen die schnellste CAGR von 26,2 %, da der Sektor auf energieautonome Plattformen umstellt. Jüngste organische Solarfolien erreichen bei einer Dicke von 200 µm eine Leistungsumwandlungseffizienz von 16 %. Der Verzicht auf Knopfzellenbatterien verlängert die Tragezeit und vereinfacht medizinische Zulassungen, die andernfalls Batteriefeuer-Tests vorschreiben. Hybriddesigns kombinieren Solarernter mit ultradünnen Superkondensatoren und gewährleisten die Spitzenenergieversorgung während Sensorstoßbelastungen. Die Standardisierung von Teilen ermutigt OEMs, Energie und Sensorik in modularen Bausätzen für eine schnelle Produktiteration zu bündeln.
Nach Anwendung:
Gesundheitswesen dominiert, Therapeutika entstehenGesundheitsüberwachungsanwendungen erzielten im Jahr 2026 51,5 % des Umsatzes und festigten ihre Rolle als Kern der Akzeptanz elektronischer Haut. Krankenhäuser setzen Pflaster zur postoperativen Überwachung von Vitalzeichen ein, während Versicherer Geräte für das chronische Krankheitsmanagement subventionieren, um Wiederaufnahmen zu reduzieren. Klinische Datensätze, die aus der kontinuierlichen Überwachung gewonnen werden, speisen Vorhersagemodelle, die die Triage-Entscheidungsfindung und die Bevölkerungsgesundheitsschichtung verbessern.
Die therapeutische Medikamentenabgabe, die mit einer CAGR von 25,8 % voranschreitet, nutzt elektroresponsive Membranen, um präzise Medikamentendosen innerhalb von 30 Sekunden nach Befehlssignalen freizusetzen. Onkologische Studien untersuchen elektronische Haut für die Chemotherapie-Mikroinfusion zur Reduzierung systemischer Toxizität. Risikokapitalinvestitionen beschleunigen die Entwicklung von Schmerzlinderungspflastern, die auf Anfrage nicht-opioide Analgetika abgeben. Das Segment profitiert von der Patientenpräferenz für nadelfreie Behandlungen und der regulatorischen Klarheit nach frühen FDA-Zulassungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sensortyp:
Taktile Sensoren dominieren, chemische Sensoren wachsenTaktile Sensoren hielten im Jahr 2026 39,7 % des Umsatzes, indem sie eine Druckempfindlichkeit unterhalb von kPa lieferten, die für Prothesen und robotische Manipulation entscheidend ist. Mikropyramiden-Elastomerstapel erzeugen einen verstärkten piezoresistiven Ausgang, der die Empfindlichkeit menschlicher Fingerkuppen übertrifft. Automobilzulieferketten untersuchen taktile Häute für adaptive Innenräume, die die Ergonomie durch Erfassung von Haltungsänderungen der Insassen anpassen.
Chemische Sensoren wachsen mit einer CAGR von 25,1 %, da die schweißbasierte Glukoseüberwachung für das Diabetesmanagement praktikabel wird. Lasergravierten Graphitelektroden detektieren Laktat, Kortisol und Elektrolyte und ermöglichen umfassende Fitnesseinblicke. Die Integration multiplexierter chemischer Arrays mit elektrophysiologischen Sensoren liefert umfassende Gesundheits-Dashboards auf einem einzigen Pflaster. Das Marktfeedback bevorzugt Einzeleinheitslösungen, die Befestigungspunkte minimieren, die Benutzererfahrung optimieren und medizinischen Abfall reduzieren.
Geografische Analyse
Markt für Elektronische Haut in Nordamerika
Nordamerika erzielte im Jahr 2026 43,4 % des Umsatzes, da frühe regulatorische Wege und Kostenerstattungen durch Kostenträger die Akzeptanz katalysierten. Die Ökosysteme im Silicon Valley und in Boston beherbergen Start-ups, die mit Krankenhausnetzwerken zusammenarbeiten, um groß angelegte Pilotprojekte durchzuführen. Technologiekonzerne, darunter Apple und Google, investieren in die nicht-invasive Glukoseüberwachung, die Modalitäten der elektronischen Haut nutzt, während Samsung die optische Blutzuckermessung für Verbrauchergeräte verfolgt. Bundesforschungsförderungen unterstützen die grundlegende Materialwissenschaft und fördern einen positiven Kreislauf der akademisch-industriellen Zusammenarbeit.
Markt für Elektronische Haut im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 23,4 % bis 2032 an, angetrieben durch Halbleiterkompetenz und kosteneffiziente Fertigung. China skaliert Rolle-zu-Rolle-Elektroniklinien, die die Stückkosten um 28 % senken und inländische Marken in preissensible ASEAN-Märkte treiben. Japans Industriekonglomerate entwickeln selbstheilende Substrate, die feuchten tropischen Klimazonen standhalten und die Gerätelebensdauer verlängern. Südkorea nutzt seine Gießereikapazitäten zur gemeinsamen Herstellung von Mikrocontrollern und flexiblen Verbindungselementen und festigt die regionale Versorgungsresilienz.
Markt für Elektronische Haut in Europa
Europa verbindet strenge Datenschutzvorschriften mit einer starken öffentlichen Förderung und fördert die Forschung an biologisch abbaubaren Polymeren, die den Anforderungen der Kreislaufwirtschaft entsprechen. Staatlich geförderte Pilotprojekte integrieren elektronische Haut in nationale Gesundheitssysteme und belegen den langfristigen Nutzen für das Pflegemanagement älterer Menschen. Fertigungscluster in Deutschland und den Niederlanden setzen auf geschlossene Recyclingprotokolle mit dem Ziel, die EU-Recyclingziele zu erfüllen. Hohe klinische Qualitätsstandards schaffen Vertrauen bei globalen Käufern und stärken die Rolle der Region als Maßstab für Sicherheit und Nachhaltigkeit.
Wettbewerbslandschaft
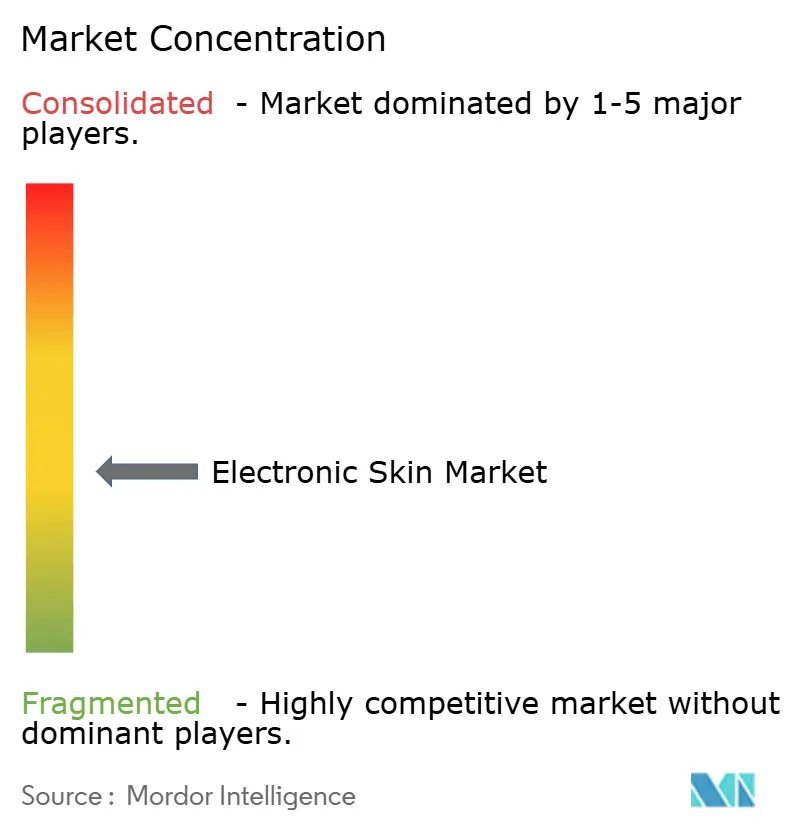
Der Markt für elektronische Haut ist nach wie vor mäßig fragmentiert, doch eine Konsolidierung zeichnet sich ab, da vertikale Integration zunehmend entscheidend wird. Abbott Laboratories und Medtronic nutzen langjährige Beziehungen zu Klinikern, um elektronische Haut mit Programmen für chronische Erkrankungen zu bündeln und Verkaufszyklen zu verkürzen. Samsung und Apple integrieren flexible Sensoren in Verbraucher-Wearables, die mit umfassenderen Gesundheitsökosystemen synchronisiert werden, und positionieren Hardware als Datengateways für Abonnementdienste.
Start-ups wie MC10 und VivaLNK konzentrieren sich auf Plattformmodularität und lizenzieren Referenzdesigns an OEMs, denen interne Expertise in flexibler Elektronik fehlt. Patentanmeldungen konzentrieren sich auf selbstheilende Polymere und Energiegewinnung, was auf künftige Differenzierung durch Langlebigkeit und Autonomie hindeutet. Komponentenlieferanten schließen Joint Ventures mit Auftragsfertigern ab, um Kapazitäten für die Abscheidung leitfähiger Tinten zu sichern, was einen Wettlauf um die Kontrolle vorgelagerter Engpässe widerspiegelt.
Strategische Partnerschaften prägen die Markteinführungsstrategie: Sensorentwickler arbeiten mit Klebstoffspezialisten zusammen, um Herausforderungen bei der Tragezeit zu lösen, während Cloud-Analyseunternehmen Daten-Workflows in elektronische Gesundheitsakten integrieren. Markteintrittsbarrieren steigen aufgrund eskalierender Zertifizierungskosten für Cybersicherheit, was Akteure mit dedizierten Compliance-Teams begünstigt.
Marktführer der Branche für elektronische Haut
-
Abbott Laboratories
-
Medtronic plc
-
Koninklijke Philips NV
-
MC10 Inc.
-
VivaLNK Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Elektronische Haut Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Medtronic
- Koninklijke Philips
- MC10 Inc.
- VivaLNK Inc.
- Xenoma Inc.
- Rotex Inc.
- Xsensio SA
- 3M
- Samsung Group
- Qualcomm Inc.
- Google LLC
- Epicore Biosystems
- Sensoria Health Inc.
- Flex
- Nitto Denko
- DuPont
- Tacterion GmbH
- Imec
- Apple
Neueste Industrielle Entwicklungen in Elektronische Haut Markt
- Juni 2025: Die Technische Universität Dänemark stellte ein elektronisches Graphen-Polymer-Material vor, das sich sechsfach dehnen lässt und dabei die Leitfähigkeit beibehält. Dieses Material eignet sich für weiche Robotik und Gesundheitsüberwachung.
- April 2025: Ingenieure des MIT entwickelten 10 nm dicke Membranen aus elektronischer Haut mit Wärmeempfindlichkeit für leichte Nachtsichtgeräte.
- März 2025: Das Helmholtz-Zentrum Dresden-Rossendorf produzierte magnetorezeptive elektronische Haut, die berührungslose Steuerung in VR- und Unterwasserumgebungen ermöglicht.
- Februar 2025: Das Terasaki Institute for Biomedical Innovation stellte eine selbstheilende elektronische Haut vor, die sich innerhalb von 10 Sekunden repariert und über 50 Schnitt-und-Heilungs-Zyklen 80 % der Funktionalität beibehält.
Umfang des globalen Berichts über den Markt für elektronische Haut
Segmentierungsübersicht
| Elektronische Pflaster |
| Elektronische Hautanzüge |
| Dehnbare Schaltkreise |
| Photovoltaiksysteme |
| Dehnbare Leiter |
| Elektroaktive Polymere |
| Gesundheitsüberwachung und Diagnostik |
| Medikamentenverabreichung und Therapeutika |
| Kosmetik und Körperpflege |
| Sonstige |
| Taktile Sensoren |
| Chemische Sensoren |
| Elektrophysiologische Sensoren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Elektronische Pflaster | |
| Elektronische Hautanzüge | ||
| Nach Komponente | Dehnbare Schaltkreise | |
| Photovoltaiksysteme | ||
| Dehnbare Leiter | ||
| Elektroaktive Polymere | ||
| Nach Anwendung | Gesundheitsüberwachung und Diagnostik | |
| Medikamentenverabreichung und Therapeutika | ||
| Kosmetik und Körperpflege | ||
| Sonstige | ||
| Nach Sensortyp | Taktile Sensoren | |
| Chemische Sensoren | ||
| Elektrophysiologische Sensoren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für elektronische Haut?
Der Markt für elektronische Haut steht im Jahr 2027 bei USD 20,14 Milliarden und wird voraussichtlich bis 2032 bei einer CAGR von 22,59 % USD 55,75 Milliarden erreichen.
Welches Produktsegment führt den Markt für elektronische Haut an?
Elektronische Pflaster dominieren mit 84,1 % des Umsatzes im Jahr 2026 aufgrund der klinischen Akzeptanz bei der chronischen Überwachung.
Welche Komponente verzeichnet das schnellste Wachstum?
Photovoltaik-Subsysteme wachsen mit einer CAGR von 26,2 %, da Hersteller energieautonome Plattformen für elektronische Haut anstreben.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Der asiatisch-pazifische Raum verzeichnet bis 2032 eine CAGR von 23,4 % aufgrund von Halbleiterfertigungszentren, kosteneffizienter Produktion und unterstützender Digitalisierungsgesundheitspolitik.
Welche wesentliche Barriere schränkt die breitere Einführung ein?
Die komplexe Mehrkomponentenfertigung verursacht Ausschussverluste von 15–25 %, erhöht die Kosten und schränkt die Skalierbarkeit bei hohen Stückzahlen ein.
Wie profitiert elektronische Haut von selbstheilender Technologie?
Selbstheilende Polymere stellen nach einer Beschädigung innerhalb von Sekunden bis zu 80 % der Funktionalität wieder her, reduzieren den Wartungsaufwand und verlängern die Gerätelebensdauer für medizinische und verteidigungsbezogene Anwendungsfälle.