
Dermatoskope Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.32 Milliarden US-Dollar |
| Marktgröße (2031) | 2.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.24 % |
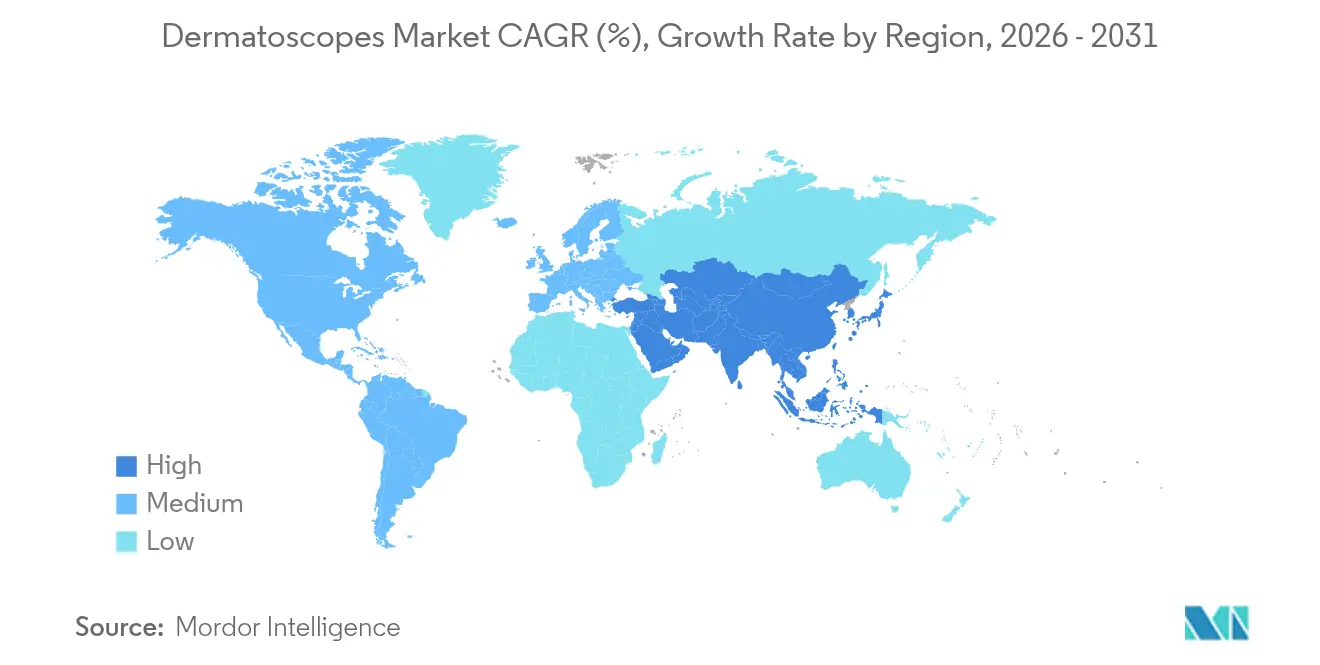
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
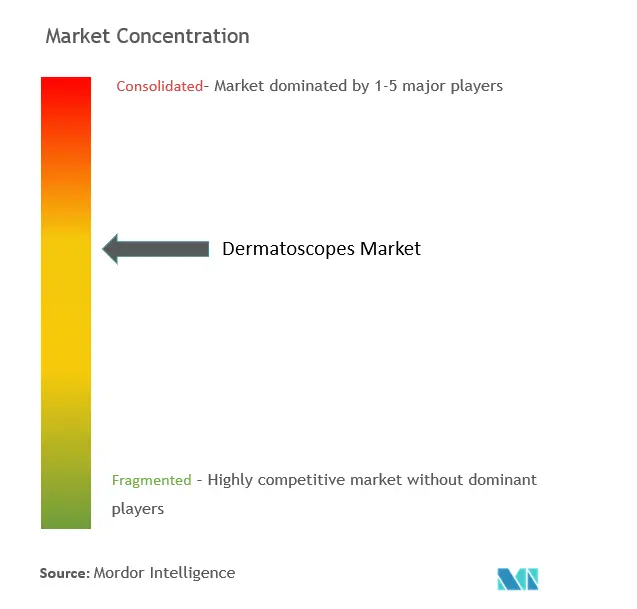
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dermatoskope Marktanalyse von Mordor Intelligence
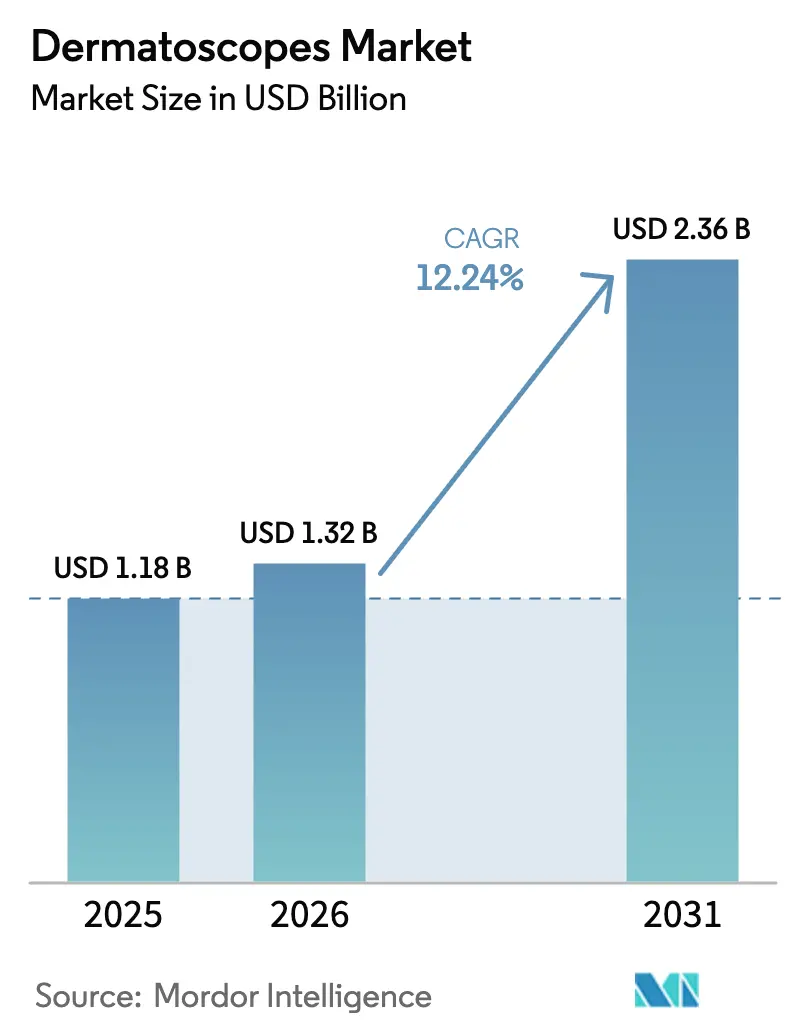
Die Marktgröße für Dermatoskope wird voraussichtlich von 1,18 Milliarden USD im Jahr 2025 auf 1,32 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 12,24 % über den Zeitraum 2026–2031 einen Wert von 2,36 Milliarden USD erreichen. Die steigende Hautkrebsinzidenz, der rasche Fortschritt bei KI-integrierten Optiken und eine breitere Erstattung für Teledermatologie sind die wichtigsten Kräfte, die das Umsatzwachstum vorantreiben. Staatlich geförderte Digitalisierungsprogramme, insbesondere im asiatisch-pazifischen Raum, beschleunigen die Gerätebeschaffung, während die FDA-Zulassung von DermaSensor im Jahr 2024 die spektroskopiebasierte Diagnostik validierte und das Anlegervertrauen stärkte. Nordamerika behauptet seine Volumenführerschaft dank robuster Versicherungsdeckung, während der asiatisch-pazifische Raum die schnellsten inkrementellen Zuwächse liefert, da smartphone-kompatible Geräte die Ferntriage in der Primärversorgung ermöglichen. Das Produktdesign konvergiert auf KI-fähigen, cloudvernetzten Plattformen, die die Zeit bis zur Diagnose verkürzen – ein strategischer Wandel, der durch FotoFinders Kauf von DermLite im Jahr 2024 zur Schaffung eines End-to-End-Bildgebungsökosystems unterstrichen wird. Auf der politischen Seite dämpft die 2,83-prozentige Kürzung der Medicare-Dermatologiegebühren im Jahr 2025 den US-amerikanischen Margenausblick, aber die KI-Initiative der FDA auf Behördenebene verspricht schnellere Zulassungswege für neuartige Geräte, was den Erstattungsdruck teilweise ausgleicht.
Wesentliche Erkenntnisse des Berichts
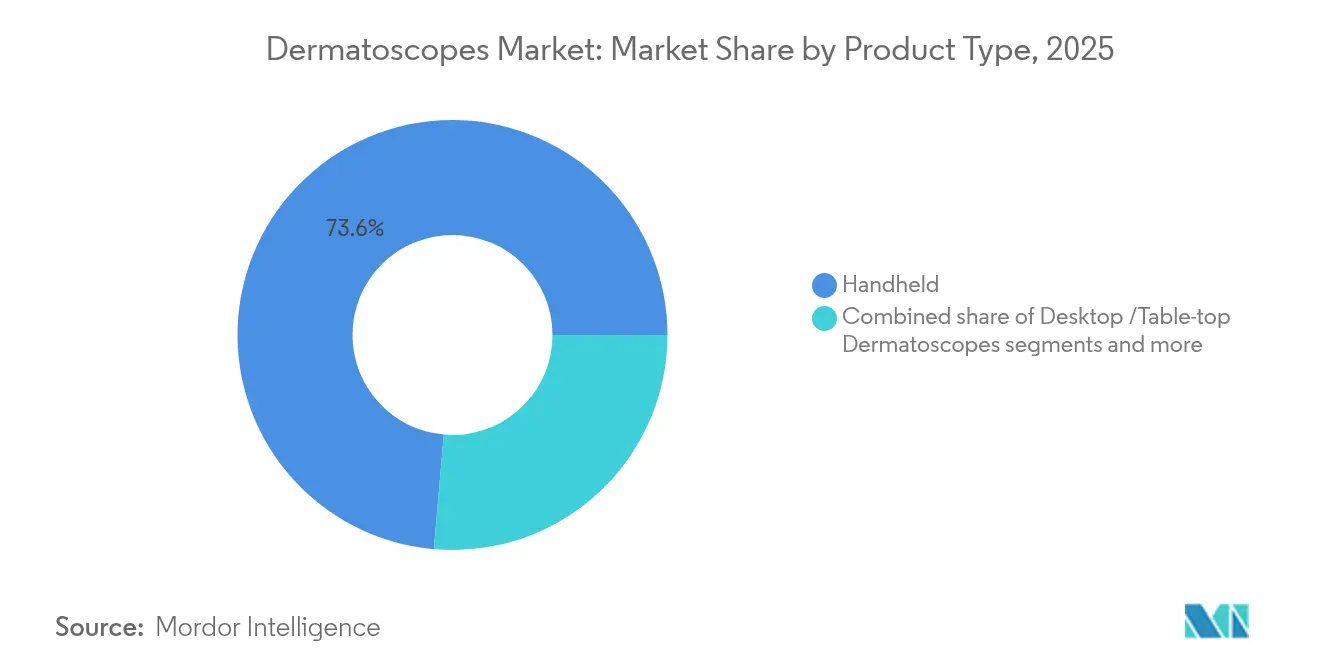
- Nach Produkttyp entfielen auf Handheld-Dermatoskope 73,62 % des Dermatoskope-Marktanteils im Jahr 2025, während smartphone-kompatible Geräte bis 2031 mit einer CAGR von 12,85 % zulegen.
- Nach Technologie führte die LED-Beleuchtung im Jahr 2025 mit einem Umsatzanteil von 61,78 %; die Ultraviolett-Bildgebung soll bis 2031 mit einer CAGR von 13,56 % wachsen.
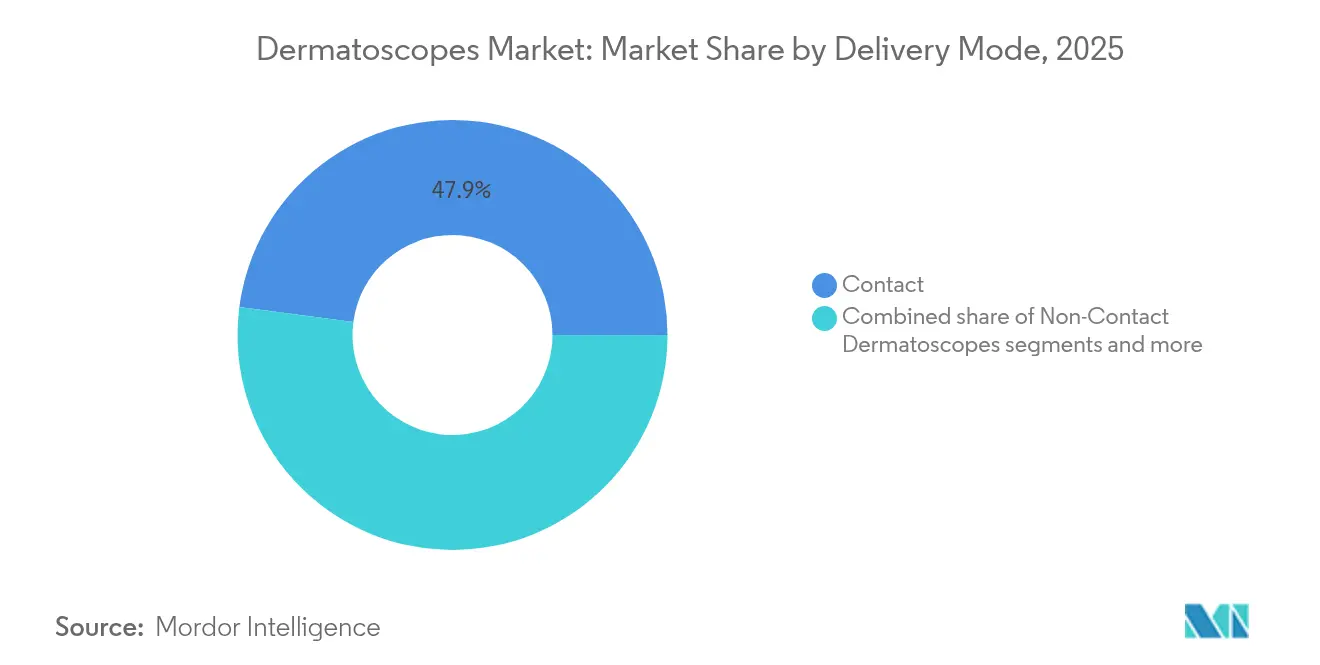
- Nach Modalität hielten Kontaktgeräte im Jahr 2025 einen Anteil von 47,92 % an der Dermatoskope-Marktgröße, und Hybridlösungen verzeichnen die höchste CAGR von 13,12 % bis 2031.
- Nach Endanwender entfielen auf Dermatologiekliniken im Jahr 2025 46,35 % des Marktanteils, während Ambulanzzentren bis 2031 eine CAGR von 13,92 % erzielen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Hautkrebsinzidenz, die eine frühzeitige nicht-invasive Diagnostik erfordert | +2.8% | Global, mit dem größten Einfluss in Nordamerika & Australien | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei digitalen & KI-integrierten Dermatoskopen | +3.2% | Global, angeführt von Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von Teledermatologie & Fernüberwachung | +2.1% | Global, beschleunigt in APAC & Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Zunahme der dermatologischen Ausbildungsprogramme in Schwellenmärkten | +1.4% | APAC, Lateinamerika, Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Gebündelte Erstattungscodes für nicht-invasive Hautbildgebung | +1.6% | Nordamerika & Europa, ausgewählte Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Variable Polarisation & multispektrale Bildgebung zur Erkennung seltener Läsionen | +1.1% | Global, konzentriert in fortgeschrittenen Gesundheitssystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Hautkrebsinzidenz, die eine frühzeitige nicht-invasive Diagnostik erfordert
Im Jahr 2024 wurden in den Vereinigten Staaten mehr als 5,5 Millionen neue Hautkrebsfälle diagnostiziert, was die Kostenträger veranlasste, präventiven Screening-Pfaden Priorität einzuräumen, die die Dermatoskopie als Erstlinienwerkzeug nutzen. Die Behandlungsökonomie unterstützt die Früherkennung, da die Kosten für die Behandlung eines fortgeschrittenen Melanoms die Kosten einer Intervention im Stadium I bei weitem übersteigen. Kontrollierte Studien zeigen, dass die Dermatoskopie die Diagnosegenauigkeit auf 84 % gegenüber 75 % bei der bloßen Augenuntersuchung steigert, was die klinische Akzeptanz stärkt. Die 3-D-Körperfotografie-Studie der Universität Queensland im Jahr 2025 verbesserte die Erkennungsraten bei Nicht-Melanom-Hautkrebs, aber die unveränderte Melanom-Sensitivität unterstreicht den anhaltenden Bedarf an komplementären optischen Lösungen. Insgesamt stützen epidemiologische Gegebenheiten und Kostendämpfungsimperative eine nachhaltige Gerätennachfrage in chirurgischen und primärversorgenden Umgebungen.
Technologische Fortschritte bei digitalen & KI-integrierten Dermatoskopen
FDA-zugelassene KI-Plattformen wie DermaSensor erreichen eine Sensitivität von 96 % über 200 Histologien und wandeln die subjektive Bildauswertung in quantitative Risikobewertungen um, die Entscheidungszyklen verkürzen. FotoFinders Moleanalyzer pro legt Heat-Map-Triage über aufgezeichnete Läsionen, eine Fähigkeit, die aus Deep-Learning-Modellen abgeleitet ist, die mit verifizierter Pathologie trainiert wurden. Spektroskopie kombiniert mit maschinellem Lernen ermöglicht eine Echtzeit-Zellanalyse, während die 2025 von ZEISS eingeführte Forschungsdatenplattform die Mehrzentrenbild-Erfassung und -Annotation automatisiert und die Algorithmusoptimierung beschleunigt. Nächste-Generation-Ganzkörperscanner im Rahmen des iToBoS-Konsortiums versprechen eine sechsminütige Risikoklassifizierung für den gesamten Patienten, was auf eine Verlagerung hin zur bevölkerungsweiten Überwachung hindeutet. Da geistiges Eigentum bei Software zunehmend den Wettbewerbsvorteil bestimmt, intensivieren sich Partnerschaften zwischen Optikspezialisten und KI-Unternehmen.
Wachsende Akzeptanz von Teledermatologie & Fernüberwachung
Smartphone-kompatible Aufsätze ermöglichen es ländlichen Kliniken, dermatoskopische Bilder an Referenzzentren weiterzuleiten und so Versorgungslücken zu schließen, ohne doppelte Hardware-Ausgaben zu tätigen. Das bundesweite Netzwerk von DermatologistOnCall verarbeitet asynchrone Konsultationen innerhalb von zwei Werktagen und beweist, dass virtuelle Pfade die Genauigkeit im Büro erreichen können, während Wartezeiten drastisch reduziert werden. Studien bestätigen die diagnostische Gleichwertigkeit der Teledermatologie bei Nicht-Melanom-Hautkrebs, was die Anerkennung durch Versicherungen und kodifizierte Abrechnungswege katalysiert. FotoFinders drahtloses „skeen” integriert Cloud-Archivierung und KI-Triage und zeigt, wie ergonomische Fortschritte mit virtuellen Versorgungsabläufen konvergieren. Kostengünstigere Geräte wie das Sklip-Zubehör für 149,99 USD erweitern den Einstiegszugang und finanzieren Melanom-Forschungsstipendien, was den tugendhaften Kreislauf des telemedizinischen Innovationsfinanzierungsmodells unterstreicht.
Zunahme der dermatologischen Ausbildungsprogramme in Schwellenmärkten
Akkreditierte Kurse wie das Professional Diploma in Dermoscopy von HealthCert skalieren Fachkenntnisse in 50 Ländern und beflügeln die Gerätebeschaffung in Sekundärstädten. Die E-Learning-Module der Internationalen Dermatoskopie-Gesellschaft demokratisieren erstklassige Bildgebungstechniken, die früher auf akademische Zentren beschränkt waren. Sechsunddreißig Stipendiaten aus 26 Nationen nahmen am Workshop des Open Medical Institute 2024 teil, was den aufgestauten Bedarf an strukturierten Lehrplänen in ressourcenschwachen Regionen verdeutlicht. Staatliche Digitalisierungsgesundheitsförderungen in Indien und Indonesien subventionieren darüber hinaus die Einführung von Dermatoskopen in digitalen Primärversorgungszentren[1]Quelle: Baker McKenzie Research Team, „Gesundheitswesen und Biowissenschaften im asiatisch-pazifischen Raum: 2024 soll steigende Investitionen und Innovationen sehen”, bakermckenzie.com . Ausgebildete Kliniker adoptieren schnell KI-fähige Geräte, was eine Rückkopplungsschleife zwischen Bildung und Hardware-Verkäufen verstärkt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Anschaffungskosten & begrenzte Erstattung in einkommensschwachen Ländern | -1.8% | Schwellenmärkte, ländliche Gesundheitssysteme | Mittelfristig (2–4 Jahre) |
| Mangel an validierten KI-Datensätzen, der Zulassungsgenehmigungen verzögert | -1.2% | Global, besonders für neue Marktteilnehmer | Kurzfristig (≤ 2 Jahre) |
| Sterilisations- & Infektionskontrollprobleme bei Kontaktgeräten | -0.9% | Global, verstärkt in Gesundheitseinrichtungen nach der Pandemie | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte SaMD-Regulierungsanforderungen in verschiedenen Regionen | -1.3% | Global, am komplexesten bei marktübergreifenden Einträgen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten & begrenzte Erstattung in einkommensschwachen Ländern
Listenpreise für Dermatoskope und Software-Abonnements bleiben unerschwinglich, wo die Erstbesuchsgebühren in der Dermatologie bereits zwischen 150 und 300 USD liegen und Versicherer die Dermatoskopie oft als „medizinisch nicht notwendig” einstufen. Die 2,83-prozentige Zahlungskürzung von Medicare verschärft die Belastung von US-Kliniken und könnte die Erneuerungszyklen für optische Hardware verzögern. DermaSensors SaaS-Modell für 199–399 USD monatlich verursacht laufende Gemeinkosten – eine Hürde für ressourcenschwache Praxen. Unzureichende Klarheit der Kostenträger hemmt die Kapitalplanung, selbst wenn die stationären Dermatologiekosten jährlich 5 Milliarden USD übersteigen, was den Preis einer Spätintervention verdeutlicht. Bis eine Deckungsparität erreicht ist, wird das Wachstum der Gerätestückzahl in einkommensschwachen Regionen hinter dem epidemiologischen Bedarf zurückbleiben.
Mangel an validierten KI-Datensätzen, der Zulassungsgenehmigungen verzögert
Die FDA verlangt nun Nachmarkt-Leistungsaudits für unterrepräsentierte demografische Gruppen, was die Datenanforderungen für Algorithmus-Entwickler erhöht. Europas gestaffelte MDR-Fristen (Dezember 2027–2028) legen überlappende Verifizierungsebenen auf, die Projektzeitpläne und Kostenstrukturen verlängern. Das 20.000-Scan-Nachweispaket von DermaSensor veranschaulicht die hohe Hürde für den Markteintritt und schreckt kleinere Innovatoren ab. Anforderungen an erklärbare KI erzwingen zudem zusätzliche Entwicklungsebenen, um menschlich interpretierbare Begründungen bereitzustellen, was Validierungszyklen verlängert. Der kumulative Effekt ist eine verlängerte Zeit bis zur Umsatzerzielung für softwarezentrierte Neueinsteiger, was die allgemeine Innovationsgeschwindigkeit verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Smartphone-Integration treibt Innovation voranHandheld-Geräte behielten im Jahr 2025 einen Anteil von 73,62 % an der Dermatoskope-Marktgröße, was die fest verankerte klinische Präferenz für vertraute Ergonomie widerspiegelt. Desktop-Systeme bleiben eine Nischenanwendung, die hochauflösende Forschungsanforderungen in tertiären Zentren bedient. Im Gegensatz dazu expandieren smartphone-kompatible Modelle mit einer CAGR von 12,85 %, angetrieben durch den Ausbau der Telemedizin und minimale Kapitalkosten. Das drahtlose Modell „skeen” überbrückt den Handheld-Komfort mit der KI-Cloud-Triage und signalisiert eine Konvergenz hin zu multifunktionalen portablen Ökosystemen. Casios DZ-D100 Dermocamera unterstreicht, dass Nichttraditionalisten ihre optische Expertise nutzen, um etablierte Roadmaps zu erschüttern.
Zweite Generation von Aufsätzen profitiert von der allgegenwärtigen Verbreitung von Smartphones, wodurch der Bedarf an proprietären Displays entfällt und ein sofortiger Bild-Upload in elektronische Patientenakten ermöglicht wird. Für Anbieter reduziert der geringere Hardware-Aufwand das Risiko der Flottenausweitung über Satellitenkliniken. Infolgedessen wird erwartet, dass Smartphone-Geräte nach 2027 die Volumenlücke zu traditionellen Handgeräten verringern, insbesondere im Rahmen von Gesundheitstele-Triage-Initiativen in Indien und Brasilien. Der Trend unterstützt ein stärker dezentralisiertes Screening-Modell, das für Regionen entscheidend ist, in denen die Dermatologendichte unter einem pro 100.000 Einwohner liegt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
UV-Bildgebung gewinnt klinische ValidierungLED-Plattformen lieferten im Jahr 2025 61,78 % des Umsatzes, gestützt durch lange Lebensdauer und stabile Leuchtkraft. Dennoch führen ultraviolette Modalitäten das Wachstum mit einer CAGR von 13,56 % an, unterstützt durch Studien, die eine überlegene Visualisierung früher Vitiligo und subklinischer Basalzellveränderungen bestätigen. Polarisiert-digitale Systeme, die mehrschichtige Beleuchtung und KI-Segmentierung integrieren, diversifizieren den Technologiemix weiter, während der Xenon-/Halogen-Anteil aus Energieeffizienzgründen weiter erodiert. OBSERVs 520x Hybrid-Konsole, die variable Polarisation mit automatisiertem Läsions-Mapping kombiniert, ist typisch für die Migration hin zur multispektralen, softwaredefinierte Bildgebung.
Die Perspektiven der Ultraviolett-Technologie beruhen auf zunehmenden Belegen dafür, dass die Querschnittsfluoreszenz die Erkennung seltener Läsionen verbessert und Biopsiewartelisten verkürzt. Kostengegenwind bleibt aufgrund zusätzlicher Sensoranforderungen bestehen, aber Serienproduktion und modulare Upgrades sollen die Preispunkte bis zum Ende des Jahrzehnts komprimieren. Folglich wird sich der Technologiewettbewerb wahrscheinlich auf gebündelte Software-Analysen konzentrieren, nicht nur auf die Beleuchtungsquelle allein.
Nach Modalität:
Hybridlösungen decken VielseitigkeitsanforderungenKontaktskope kontrollierten 47,92 % des Dermatoskope-Marktanteils im Jahr 2025, da Dermatoskope-Markt-Anwender die direkte Hautschnittstelle schätzten, um Reflexionsartefakte zu mindern. Doch Infektionskontrollprotokolle während der COVID-19-Ära beleuchteten die Grenzen und förderten so Nicht-Kontakt-Alternativen in Hochdurchsatzkliniken. Hybridgeräte, die eine CAGR von 13,12 % verzeichnen, harmonisieren beide Ansätze und ermöglichen es Anwendern, je nach Fallkomplexität oder Sterilitätsanforderungen nahtlos zu wechseln. FotoFinders ATBM master exemplifiziert das All-in-One-Versprechen und kombiniert Ganzkörpermapping mit abnehmbaren Kontaktköpfen in einem Workflow.
Die Nachfrage nach Modalitätsflexibilität steigt mit der Teledermatologie; Bilder, die kontaktlos in der Primärversorgung aufgenommen wurden, können im Kontaktmodus erneut betrachtet werden, wenn Patienten persönlich erscheinen. Da die Kostenträgerpolitik zunehmend gebündelte Diagnose-Episoden bevorzugt, bieten Hybridgeräte wirtschaftliche Vorteile, indem redundante Hardware-Käufe eliminiert werden. Bis 2030 sollen Hybride in den meisten OECD-Ländern eigenständige Nicht-Kontakt-Volumina übertreffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endanwender:
Ambulanzzentren treiben Zugangsausweitung voranDermatologiekliniken machen 46,35 % der globalen Platzierungen aus und behaupten ihre Vorrangstellung aufgrund von spezialisiertem Personal und prozeduralem Durchsatz. Krankenhäuser nutzen die Dermatoskopie in Notaufnahmen, um verdächtige Läsionen zu triagieren, aber ihr Anteil wird durch konkurrierende Kapitalpriorisierungen verwässert. Ambulante Operationszentren skalieren jedoch am schnellsten mit einer CAGR von 13,92 %, da Kostenträger risikoarme Exzisionen aus Kostendämpfungsgründen in ambulante Einrichtungen lenken. Akademische Einrichtungen und Forschungsinstitute beeinflussen die Geräteentwicklung durch Validierungsstudien, obwohl sie eine bescheidene Mengenbasis darstellen.
KI-fähige Diagnostik erweitert die Nutzung in der Primärversorgung. Der regulatorische Erfolg von DermaSensor zeigt, dass Hausärzte spektroskopische Werkzeuge ohne dermatologische Subspezialisierungsausbildung einsetzen können – ein Modell, das voraussichtlich in Einzelhandelskliniken und Apothekenketten verbreitet wird. Kontinuierliche ärztliche Fortbildungsprogramme untermauern diesen Wandel und stellen das Vertrauen in die Geräteinterpretation und die Integration in elektronische Überweisungswege sicher.
Geografische Analyse
Nordamerika Dermatoskope-Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,85 % am Dermatoskope-Markt, gestützt durch regulatorische Klarheit, die Übernahme durch Versicherungen und ausgereifte Telemedizin-Plattformen. Die hohe Prävalenz von Hautkrebs hält die Nachfrage nach Eingriffen aufrecht, während die DermaSensor-Zulassung im Januar 2024 die USA als Ausgangspunkt für KI-integrierte Optik etablierte. Dennoch dämpft der Gebührenplan von Medicare für 2025 die Investitionsbudgets kleinerer Praxen; Anbieter reagieren mit Leasing- und Scan-basierten Preismodellen, um das Volumen zu erhalten.
APAC Dermatoskope-Markt
Der asiatisch-pazifische Raum, der mit einer CAGR von 14,32 % wächst, profitiert von staatlichen Telemedizin-Förderprogrammen und einer zunehmenden Verbreitung von Dermatoskopie-Lehrplänen. Chinas Initiative „Gesundes China 2030” stellt Mittel für KI-Diagnostik bereit, während Indiens digitale Mission Ayushman Bharat Patientenakten digitalisiert und die Fernbegutachtung von Hautläsionen vereinfacht. Die hohe Smartphone-Durchdringung der Region begünstigt die Nutzung von aufsteckbaren Aufsätzen und minimiert infrastrukturelle Hürden in ländlichen Provinzen.
Europa Dermatoskope-Markt
Das Wachstum in Europa bleibt unter dem MDR-Regime stabil, das zwar streng ist, aber durch harmonisierte Sicherheitsstandards gleiche Wettbewerbsbedingungen schafft. Der Designpreis für das kabellose Dermatoskop von FotoFinder unterstreicht die kontinentale Führungsrolle in der ergonomischen Entwicklung. Übergangsfristen für die Konformität bis 2028 verschaffen mittelständischen Herstellern Spielraum und verringern das Versorgungsrisiko für Distributoren. Parallel dazu befürworten gesamteuropäische Krebsvorsorge-Leitlinien die Dermatoskopie nun als Teil multimodaler Behandlungspfade, was die Nachfrage in öffentlichen Krankenhäusern stärkt.
LATAM und MEA Dermatoskope-Markt
Lateinamerika sowie der Nahe Osten und Afrika liegen bei den absoluten Ausgaben zurück, zeigen jedoch verbesserte CAGR-Profile, da multilaterale Kreditgeber die Telemedizin-Konnektivität unterstützen. Pilotprogramme im brasilianischen SUS-System und in öffentlichen Kliniken Südafrikas haben Kosteneinsparungen durch Fern-Triage nachgewiesen und unterstützen künftige Beschaffungszyklen. Währungsvolatilität und Zölle behindern nach wie vor die Preisparität mit reifen Märkten, was lokal montierte Geräte oder differenzierte Zahlungsmodelle erforderlich macht.

Regulatorisches Umfeld
Dermatoskope unterliegen den länderspezifischen Regulierungsrahmen für Medizinprodukte, wobei die Anforderungen strenger werden, sobald Produkte Bildaufnahme, Konnektivität und KI-gestützte Entscheidungsunterstützung hinzufügen. In den Vereinigten Staaten richten sich einfache optische Dermatoskope in der Regel nach FDA-Zulassungswegen, die je nach Verwendungszweck und technischen Angaben von der 510(k)-Pflicht befreit sein können oder ein 510(k)-Verfahren erfordern. KI-gestützte oder spektroskopiebasierte Geräte unterliegen höheren Nachweis- und Post-Market-Anforderungen, wie durch die FDA-Zulassung von DermaSensor im Januar 2024 für die spektroskopiegestützte Beurteilung bestätigt wurde.
Für elektrische Sicherheit und Leistung orientieren sich Hersteller üblicherweise an den Anforderungen der IEC-60601-Reihe. Die FDA erkannte die IEC 60601-2-37 Edition 3.0 im Juli 2024 an, mit einer Übergangsfrist, die Konformitätserklärungen zur Edition 2.1 bis zum 2. Juli 2028 zulässt, was die Testpläne und Aktualisierungen der technischen Dokumentation für betroffene Produktdesigns beeinflusst. Regionsübergreifend müssen Kontaktdermatoskope und Hybridgeräte auch Biokompatibilitäts- und Infektionskontrollanforderungen erfüllen, die üblicherweise durch ISO-10993-Tests für patientenkontaktierende Materialien sowie validierte Reinigungs- und Desinfektionsanweisungen unterstützt werden. In Europa prägen die MDR-Konformität und die Kapazität benannter Stellen weiterhin Zeitrahmen und Kosten für Produkterneuerungen und -änderungen, und der regulatorische Aufwand steigt bei Software-als-Medizinprodukt-Elementen wie Läsionsanalyse-Algorithmen und Cloud-Workflows weiter an. Da Anbieter KI-Triage- und Teledermatologie-Funktionen in Dermatoskope integrieren, verbindet die regulatorische Strategie zunehmend Hardware-Konformität mit Software-Lebenszykluskontrollen, Cybersicherheitsdokumentation und laufender Überwachung der Praxisleistung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Dermatoskopen umfasst Produktkonzeption und klinische Designvorgaben, Beschaffung optischer und elektronischer Komponenten (Linsen, Polarisatoren, LEDs, CMOS-Sensoren, Batterien und Gehäuse), Geräteendmontage und Kalibrierung, Softwareentwicklung (Bildmanagement, KI-Analytik und Cloud-Konnektivität) sowie regulatorisches und Qualitätsmanagement. Die Kommerzialisierung erfolgt anschließend über Direktvertrieb und Vertriebspartnernetzwerke an dermatologische Kliniken, Krankenhäuser und ambulante Zentren. Eine hohe Wertschöpfung liegt tendenziell in F&E und Design sowie Software- und Regulierungsstrategie, während Endmontage, Verpackung und physische Logistik in der Regel geringere Wertschöpfung aufweisen, aber dennoch Lieferzeiten und Servicelevel beeinflussen.
Nachgelagert erstreckt sich der Umfang auf Schulung und Workflow-Unterstützung (Dermoskopie-Ausbildung, Teledermatologie-Integration, EHR-Konnektivität), Post-Market-Service (Garantie, Reparaturen, Kalibrierung, Software-Updates) sowie Zubehör wie Kontaktplatten und Infektionskontrollmaterialien. Wettbewerbsbewegungen in der Kategorie spiegeln zunehmend diese Plattformausrichtung wider. FotoFinder kombiniert Bildgebungshardware mit Software und Daten-Workflows, und ZEISS führte 2025 eine Forschungsdatenplattform ein, um die Erfassung und Annotation von Multicenter-Bildern für Studien in Ophthalmologie und Dermatologie zu optimieren. Die Versorgungskontinuität bei LEDs und Sensoren sowie die Kapazität für Konformitätstests nach IEC 60601 und Biokompatibilität bleiben eine praktische Einschränkung, die die Beschaffungsstrategien der Anbieter und die Markteinführungszeit für Modellaktualisierungen prägt.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei die fünf führenden Akteure rund die Hälfte des Umsatzes im Jahr 2024 kontrollieren. FotoFinders Akquisition von DermLite im Jahr 2024 schuf eine vertikal integrierte Produktlinie, die Handheld-Optiken, Ganzkörperscanner und KI-Analysen umfasst. ZEISS nutzt KI-Talente aus der Augenheilkunde, um Hautbildgebungsplattformen voranzutreiben, wie durch den Start der Forschungsdatenplattform im Jahr 2025 veranschaulicht[2]Quelle: ZEISS Media Relations, „ZEISS stellt KI-gestützte Forschungsdatenplattform vor”, zeiss.com . Der Unterhaltungselektronik-Einsteiger Casio wendet seine Kamerasensor-Expertise auf die DZ-D100 an und hebt die Bildauflösungsstandards.
Strategische Allianzen zwischen Optikherstellern und cloudbasierten Gesundheits-Start-ups zielen darauf ab, Dermatoskopie-Daten direkt in elektronische Patientenakten zu integrieren und so die klinischen Arbeitsabläufe zu verbessern. Patentanmeldungen zeigen wachsendes Interesse an Spektroskopie und hyperspektralen Modalitäten, Bereichen, in denen kleinere Unternehmen wie DermaSensor und OncoRes Differenzierung anstreben. Lieferkettenunterbrechungen, die 2024 aufgezeigt wurden, katalysierten die doppelte Beschaffung von Leuchtdioden und CMOS-Sensoren, was Unternehmen mit vertikal integrierter Fertigung begünstigt. Unterdessen verschärft sich der Preiswettbewerb bei Einsteiger-Smartphone-Zubehör, wo Kaufentscheidungen eher auf KI-Software-Abonnementstrukturen als auf Optikspezifikationen beruhen.
Eine weitere Konsolidierung wird erwartet, da mittelgroße Akteure Skalierung für MDR-Compliance und KI-Datensatzakquisition anstreben. Risikokapitalzuflüsse zielen auf algorithmusintensive Start-ups ab, in Erwartung von Bewertungsprämien nach Erteilung der Zulassungsgenehmigungen. Da Erstattungscodes für KI-Triage klarer werden, wird der Wettbewerbsvorteil zunehmend mit klinischen Ergebnisnachweisen und nahtloser Telemedizin-Interoperabilität ausgerichtet sein statt mit der Gerätehardware an sich.
Marktführer im Bereich Dermatoskope
Caliber Imaging & Diagnostics
Firefly Global
ILLUCO Corporation Ltd.
Welch Allyn
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dermatoskope-Markt
- FotoFinder Systems
- DermLite LLC
- HEINE Optotechnik
- Canfield Scientific Inc.
- Illuco Corporation Ltd.
- MetaOptima Technology Inc.
- Firefly Global
- AMD Global Telemedicine
- Welch Allyn Inc. (Hillrom)
- Opticlar Vision Ltd.
- Rudolf Riester
- KaWe (Kirchner & Wilhelm)
- Dino-Lite Europe / IDCP B.V.
- Carl Zeiss
- VisioMed Group SA
- Skyscope Digital Imaging Ltd.

Marktchancen und Zukunftsaussichten
Weißräume sind dort am deutlichsten sichtbar, wo Portabilität, Workflow-Integration und objektive Triage Engpässe bei Fachärzten verringern. Smartphone-anbringbare Dermatoskope und drahtlose Handgeräte unterstützen eine skalierbare Erstaufnahme in Primärversorgung und ländlichen Kliniken, insbesondere in Kombination mit sicherer Cloud-Archivierung und standardisierten Bildsätzen für die asynchrone Beurteilung durch Dermatologen. Die drahtlose Skeen-Plattform von FotoFinder und die Marktverschiebung hin zu cloud-vernetzten, KI-fähigen Designs deuten auf eine Kaufdynamik rund um durchgängige Workflows statt eigenständiger Optik hin, und die Erstattungsfähigkeit von Teledermatologie in mehreren Systemen unterstützt eine routinemäßigere dermoskopische Fernbildgebung.
Eine zweite Chance liegt in klinischer Entscheidungsunterstützung, die den Einsatz der Dermoskopie über erfahrene Anwender hinaus erweitert und dabei höhere regulatorische und Evidenzschwellen erfüllt. Die FDA-Zulassung von DermaSensor im Januar 2024 bestätigte die spektroskopiebasierte, algorithmengestützte Läsionsbeurteilung und trug dazu bei, KI-nahe Beschaffungskriterien wie Sensitivität, Repräsentativität der Datensätze und Post-Market-Überwachung zu normalisieren. Dies gibt Anbietern Spielraum, sich über validierte Software, Interoperabilität mit klinischer Dokumentation und Servicemodelle zu differenzieren, die anfängliche Hürden senken (Leasing-, Pro-Scan- oder Abonnementstrukturen), da Praxen angesichts von Erstattungsdruck wie der 2,83%igen Medicare-Dermatologie-Gebührenkürzung 2025 unter Druck stehen. Produkt-Roadmaps, die die Infektionskontrolle für Kontakt-Workflows adressieren und die Einhaltung sich weiterentwickelnder IEC-60601- und Biokompatibilitätsanforderungen vereinfachen, unterstützen ebenfalls die Differenzierung in ambulanten und klinischen Umgebungen mit hohem Durchsatz.
Recent Industry Developments in Dermatoskope-Markt
- März 2026: Caliber Imaging & Diagnostics stellte auf dem Jahrestreffen der American Academy of Dermatology 2026 in Denver aus und präsentierte die In-vivo-RCM-Technologie VivaScope 1500 und die Ex-vivo-Technologie VivaScope 2500. Das Unternehmen nutzte die Veranstaltung, um die Rolle der nicht-invasiven Bildgebung in der klinischen Diagnostik hervorzuheben. Dies unterstützt zudem die breitere Akzeptanz eines KI-fähigen Dermoskopie-Ökosystems.
- März 2026: Caliber Imaging & Diagnostics stellte auf dem Jahrestreffen der American Academy of Dermatology 2026 in Denver aus und präsentierte die In-vivo-RCM-Technologie VivaScope 1500 und die Ex-vivo-Technologie VivaScope 2500. Diese Aktivität erweitert Calibers Präsenz in der Dermoskopie und untermauert den Fokus auf KI-gestützte Bildgebungs-Workflows. Sie spiegelt das anhaltende Engagement der Kunden für integrierte Bildgebungsansätze wider.
- November 2025: Firefly Global stellte auf der Handelsmesse MEDICA in Düsseldorf aus (Halle 16, D29-10). Der Auftritt erhält die Sichtbarkeit des Unternehmens im globalen Messezyklus. Er unterstützt zudem die fortgesetzte Bewerbung seines Angebots an Dermatoskopen und medizinischer Bildgebung bei Branchenkäufern.


Dermatoskope-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Dermatoskopen, die zur Visualisierung von Hautläsionen und zur Dermoskopie in der klinischen Versorgung eingesetzt werden, einschließlich traditioneller und digitaler Systeme, die an medizinische Einrichtungen verkauft werden. Unsere Marktgrößenbestimmung spiegelt den im jeweiligen Jahr erfassten Umsatzwert der Geräte über die wichtigsten Regionen hinweg wider.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Lupen und reine Verbraucher-Hautbildgebungsgeräte aus, die nicht für die klinische Dermoskopie verwendet werden.
Übersicht der Segmentierung
- Nach Produkttyp (Wert)
- Handheld-Dermatoskope
- Desktop-/Tischgerät-Dermatoskope
- Smartphone-kompatible Dermatoskope
- Nach Technologie (Wert)
- LED-Beleuchtung
- Xenon / Halogen
- Ultraviolett
- Polarisierte Digitalbildgebung
- Nach Modalität (Wert)
- Kontakt-Dermatoskope
- Nicht-Kontakt-Dermatoskope
- Hybrid-Dermatoskope
- Nach Endanwender (Wert)
- Dermatologiekliniken
- Krankenhäuser
- Ambulante Operationszentren
- Akademische & Forschungsinstitute
- Nach Geographie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit dem Aufbau eines Bilds von Angebot und Nachfrage für Dermoskopie und Hautkrebs-Screening, bevor Zahlen in ein Modell einfließen. Wir beziehen uns auf öffentliche Gesundheits- und Nutzungssignale wie Quellen der Weltgesundheitsorganisation, der CDC, des National Cancer Institute (SEER) und der OECD-Gesundheitsstatistiken und nutzen anschließend peer-reviewte dermatologische und onkologische Fachzeitschriften, um zu verstehen, wie Dermoskopie in der Praxis eingesetzt wird.
Wir prüfen zudem Geschäftsberichte von Herstellern, Investorenpräsentationen, Produktbroschüren, regulatorische und Sicherheitshinweise sowie renommierte medizinische Fachverbandspublikationen wie die der American Academy of Dermatology, um den Kontext der Technologieakzeptanz zu verstehen. Zur Überprüfung von Unternehmensumsätzen und Marktpräsenz nutzen wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Nachrichten sowie Patentdatenbanken, um Produktaktivität und Innovationsintensität zu verstehen. Die oben genannten Quellen sind beispielhaft, und für die Datenerhebung, -validierung und -klärung wurden weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, die Annahmen aus der Sekundärforschung zu überprüfen und fehlende Eingaben wie Durchschnittsverkaufspreisspannen, Vertriebskanalmix, Ersatzzeitpunkte und Kaufauslöser nach Versorgungseinrichtung zu ergänzen. Wir sprechen mit einer Mischung aus Geräte- und Vertriebsakteuren, klinischen Anwendern in Krankenhäusern und Kliniken sowie Beschaffungs- oder biomedizinischen Teams, was uns hilft, den Abgleich zwischen ausgelieferten und tatsächlich gekauften und genutzten Geräten vorzunehmen.
Die Abdeckung ist über die wichtigsten Regionen ausgewogen, sodass Preiskorridore und Adoptionsraten nicht von einem einzelnen Land überproportional beeinflusst werden. Nachfassaktionen erfolgen, wenn Antworten eine große Varianz bei Stückzahlen oder Technologiemix zeigen, zum Beispiel bei Smartphone-Aufsätzen im Vergleich zu Tischgeräten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 13 % | APAC: 44 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 51 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der adressierbare Markt aus Dermatologie-Besuchsvolumina, Hautkrebs-Screening-Aktivitäten und der typischen Gerätedichte pro Versorgungsstandort rekonstruiert und anschließend um Adoptions- und Ersatzraten angepasst wird. Sobald ein regionaler Nachfragepool gebildet ist, werden Preisbänder nach Technologie und Formfaktor angewendet, um Stückzahlen in Werte umzurechnen, und das Ergebnis wird mit selektiven Bottom-up-Näherungen aus stichprobenartig erfassten Lieferantenumsätzen und Kanalprüfungen abgeglichen.
Zu den relevanten Eingaben in diesem Markt zählen die Verschiebung des Mixes hin zu digitalen und Smartphone-anbringbaren Geräten, die Entwicklung der Durchschnittsverkaufspreise nach Technologie (LED- und polarisierte Digitalsysteme liegen tendenziell in unterschiedlichen Preiskorridoren), Ersatzzyklen nach Endnutzer sowie der Anteil der Dermoskopie in der Primärversorgung im Vergleich zu Facharztumgebungen. Wo die direkte Sichtbarkeit auf Stückzahlen schwach ist, werden Lücken durch konservative, durch Interviews validierte Durchdringungsspannen geschlossen, und es werden Sensitivitätsfälle für schnellere Veränderungen bei Untertypen beibehalten.
Für die Prognose wird eine Szenarioanalyse rund um Screening-Intensität, Adoption durch Dermatologen und Primärversorgung sowie Preisdruck verwendet. Annahmen werden mit den Erwartungen von Experten zu Beschaffungszyklen und Geräteaktualisierungszeitpunkten abgeglichen. Die endgültige Prognose wird erst akzeptiert, wenn das Wachstumsmuster mit den Eingabeindikatoren und den Kreuzabgleichsummen konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, beginnend mit grundlegenden Varianzprüfungen über Regionen und Endnutzer hinweg, damit keine einzelne Annahme einen unrealistischen Sprung bei Marktanteil oder Preisgestaltung verursacht. Modellergebnisse werden mit unabhängigen Signalen wie berichteten Segmentumsätzen, Kommentaren zu Produktauslieferungen in Unternehmensberichten und beobachteten Veränderungen im Technologiemix verglichen. Anomalien werden anschließend von einem weiteren Analysten überprüft, bevor die Freigabe erfolgt.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Maßnahmen, Preisverschiebungen oder Sprünge bei Screening-Programmen. Vor der Auslieferung führen wir eine erneute Überprüfung durch, damit der Kunde die aktuellste Sicht erhält, die weiterhin dem definierten Umfang und den verfolgten Eingabevariablen entspricht.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Dermatoskope mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Dermatoskope können weit auseinanderliegen, da die Umfangsdefinition nicht jedes Mal auf dieselbe Weise gezogen wird und da Preis- und Ersatzannahmen je nach Versorgungseinrichtung variieren. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, dem verwendeten Zeitpunkt der Währungsumrechnung und der Frage, ob Schätzungen nach neuen Geräteeinführungen oder Politikänderungen aktualisiert werden.
Durch die Verfolgung des Formfaktor-Mixes von Geräten und die Aktualisierung der Durchschnittsverkaufspreis-Korridore mittels Interviewprüfungen hält Mordor Intelligence die Marktgesamtsumme an klinische Dermoskopie-Käufe gebunden, statt an eine breitere Nachfrage nach Hautbildgebung, die möglicherweise nicht-klinische Werkzeuge einschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,18 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,45 Mrd. USD (2024) | Verwendet ein älteres Basisjahr und eine engere Produktdefinition, die weitgehend handgehaltene optische Geräte widerspiegelt, was digitale Systeme und neuere Aufsatzformate unterzählen kann. |
| Globale Unternehmensberatung B | 0,97 Mrd. USD (2025) | Wendet offenbar einen einzigen Mischpreis und eine begrenzte Ersatzlogik über Endnutzer hinweg an, was den Wert in Regionen komprimieren kann, in denen digitale Adoption und Systeme mit höheren Durchschnittsverkaufspreisen schneller wachsen. |
Die Streuung zwischen den Schätzungen erklärt sich hauptsächlich dadurch, was als Dermatoskop gezählt wird, wie schnell die digitale Adoption angenommen wird und wie die Preisgestaltung vom Mix in den Wert übertragen wird. Wenn der Umfang auf klinische Dermoskopiegeräte beschränkt bleibt und die Preis- und Ersatzeingaben über Regionen hinweg geprüft werden, wird die resultierende Marktgröße leichter nachvollziehbar und von Jahr zu Jahr reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle globale Wert des Dermatoskope-Marktes?
Die Dermatoskope-Marktgröße beträgt 1,32 Milliarden USD im Jahr 2026.
Wie schnell wird die Nachfrage nach Dermatoskopen voraussichtlich wachsen?
Der Umsatz wird voraussichtlich bis 2031 mit einer CAGR von 12,24 % steigen.
Welche Region verzeichnet das schnellste Umsatzwachstum?
Der asiatisch-pazifische Raum verzeichnet das schnellste Wachstum mit einer CAGR von 14,32 %.
Welches Produktformat gewinnt gegenüber Handheld-Geräten an Dynamik?
Smartphone-kompatible Dermatoskope wachsen mit einer CAGR von 12,85 % – der höchsten Rate unter den Produktklassen.
Wie beeinflussen KI-Fähigkeiten Kaufentscheidungen?
FDA-zugelassene KI-Dermatoskope wie DermaSensor validieren die diagnostische Genauigkeit, stärken das Vertrauen der Anbieter und beschleunigen die Akzeptanz.
Seite zuletzt aktualisiert am:



