
Größe und Marktanteil des Marktes für elektrische Stimulationsgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.71 Milliarden US-Dollar |
| Marktgröße (2032) | 11.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.98 % |
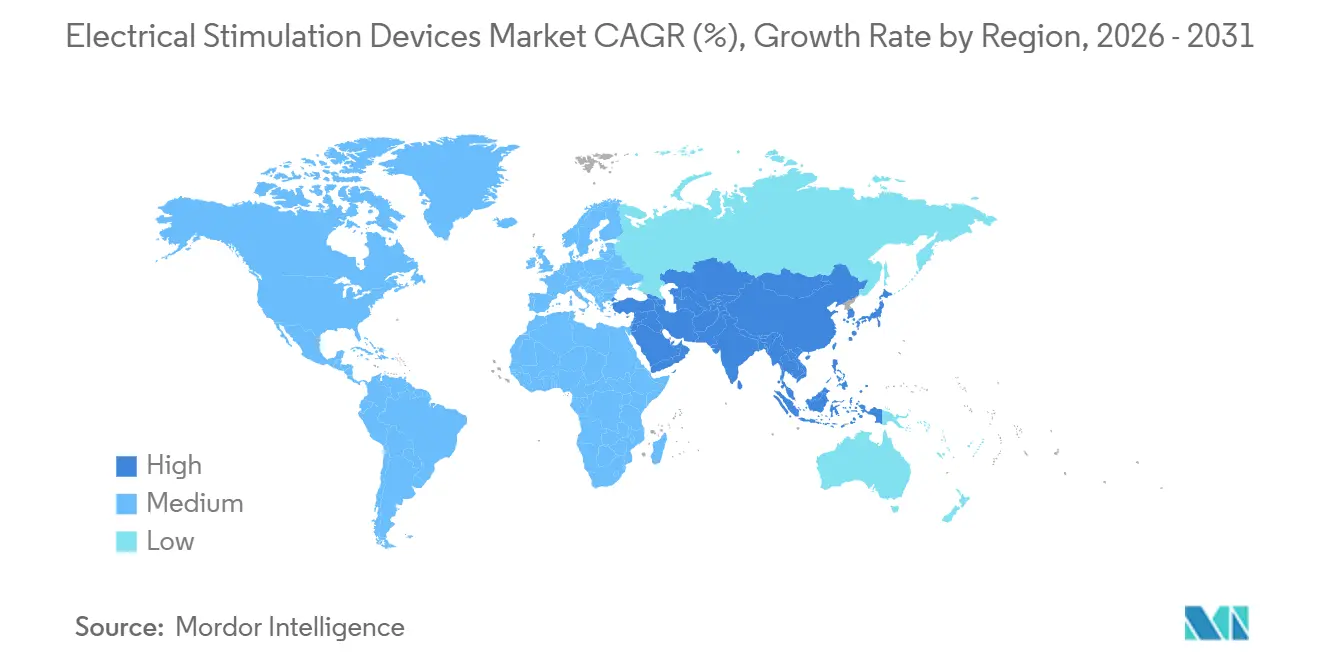
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
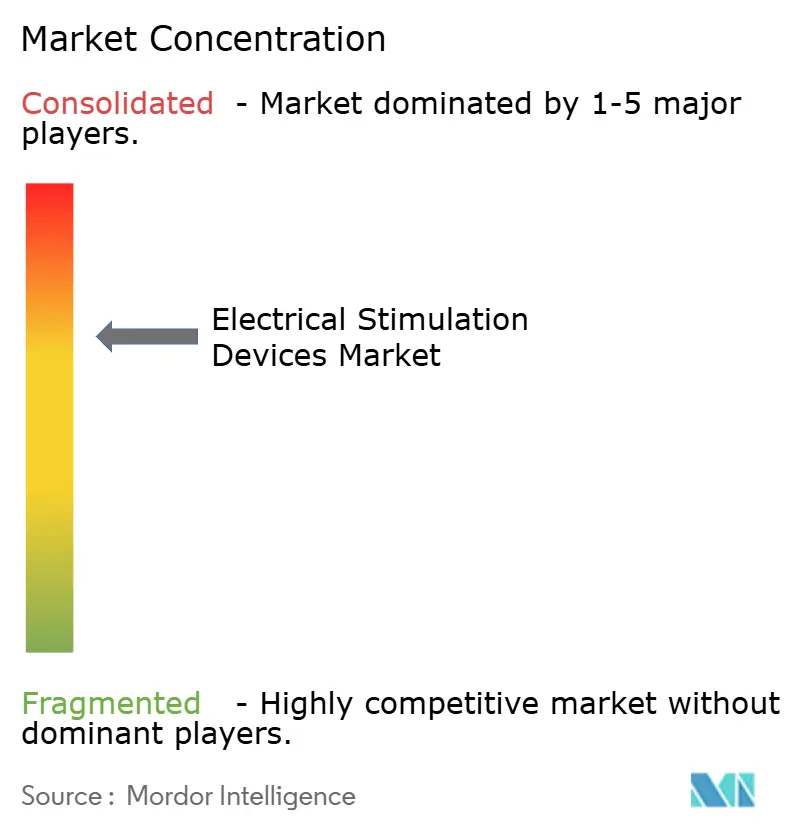
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Stimulationsgeräte von Mordor Intelligence
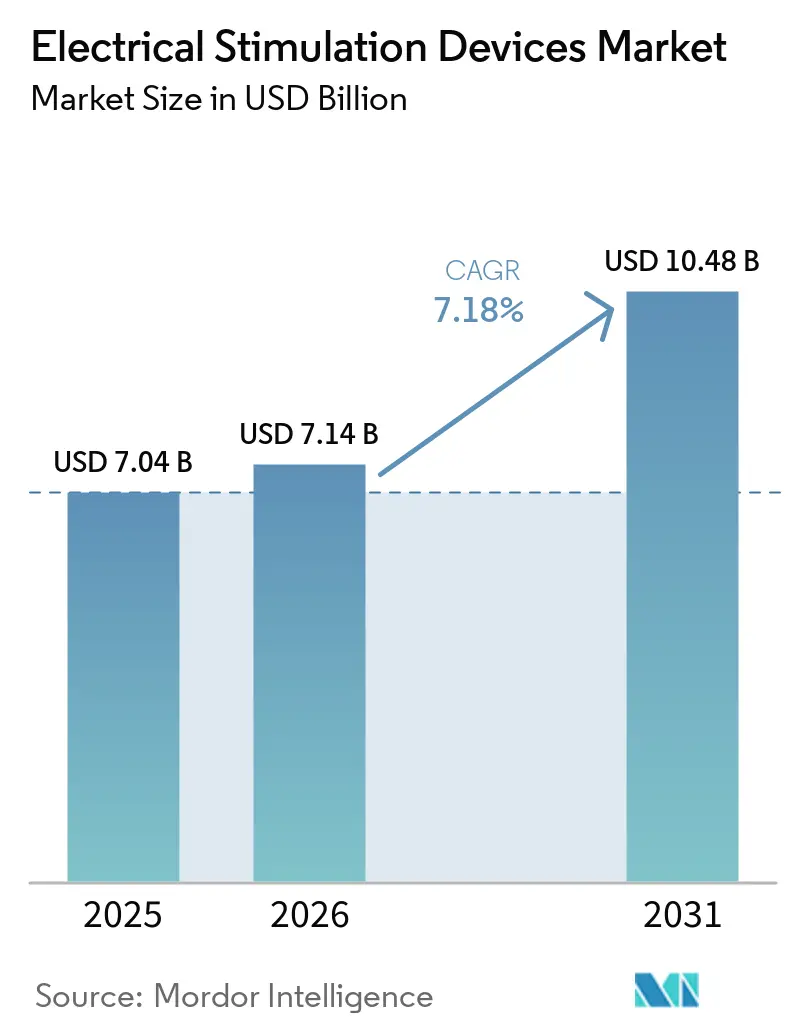
Die Marktgröße für elektrische Stimulationsgeräte wird voraussichtlich von 7,14 Milliarden USD im Jahr 2026 und 7,71 Milliarden USD im Jahr 2027 auf 11,32 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,98 % verzeichnen.
Die Nachfrage verlagert sich hin zu geschlossenen, adaptiven Neurostimulationssystemen, die die Therapie in Echtzeit feinjustieren und die Belastung durch Versuch und Irrtum verringern, mit der Kliniker bei Erstgenerations-Systemen mit offenem Regelkreis konfrontiert sind. Abbotts Infinity-DBS-Plattform mit direktionalen Elektroden, die 2024 zugelassen wurde, ermöglicht es Chirurgen, den Strom von empfindlichen Hirnregionen wegzulenken und die Programmierzeit um zwei Drittel zu reduzieren. Parallel dazu erweiterten die Centers for Medicare & Medicaid Services ihre nationale Deckungsbestimmung, um hochfrequente und Burst-Rückenmarkstimulation zu erstatten, wodurch Verzögerungen durch Vorabgenehmigungen für Patienten mit chronischen Schmerzen entfallen.[1]Gerätehersteller nutzen diesen politischen Schwung für einen breiteren Zugang, insbesondere da Kostenträger die Neurostimulationsdeckung mit reduzierten Opioidverschreibungen und kürzeren Krankenhausaufenthalten verknüpfen. Hersteller sehen auch eine adressierbare Chance in ästhetischen Anwendungen wie Muskelstraffung, bei denen die US-amerikanische Behörde für Lebens- und Arzneimittel nicht-invasive Körperformungsplattformen zugelassen hat, die elektrische Myostimulation mit Hochfrequenzerwärmung kombinieren.[2]
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie hielten Geräte zur Rückenmarkstimulation 33,66 % des Umsatzes im Jahr 2026, während Tiefenhirnstimulationsgeräte bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen werden – dem schnellsten unter allen Produkten.
- Nach Anwendung entfiel auf das Schmerzmanagement 44,23 % des Umsatzes im Jahr 2026; ästhetische und kosmetologische Anwendungen sind bis 2032 auf einen CAGR von 11,38 % ausgerichtet und übertreffen damit jeden anderen therapeutischen Bereich.
- Nach Endnutzer erwirtschafteten Krankenhäuser und Kliniken 49,55 % des Umsatzes im Jahr 2026, während für häusliche Pflegeumgebungen bis 2032 ein CAGR von 10,33 % prognostiziert wird, da Kostenträger tragbare TENS-Geräte für den Heimgebrauch erstatten.
- Nach Technologie vereinten implantierbare Plattformen 69,24 % des Umsatzes im Jahr 2026; perkutane Geräte sollen mit 9,62 % wachsen, da ambulante Operationszentren kürzere Eingriffe in Lokalanästhesie bevorzugen.
- Nach Geografie repräsentierte Nordamerika 39,34 % des Umsatzes im Jahr 2026, doch Asien-Pazifik wird das Wachstum mit einem CAGR von 9,05 % bis 2032 anführen, begünstigt durch beschleunigte Zulassungen in Japan und China.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Schmerzen und Muskel-Skelett-Erkrankungen | +1.2% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende geriatrische Bevölkerung mit neurologischen Erkrankungen | +1.0% | Global, asiatisch-pazifischer Raum altert schneller als andere Regionen | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz minimal-invasiver Neurostimulationstherapien | +1.3% | Nordamerika und EU, Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Günstige Erstattung für Neurostimulationsimplantate | +1.1% | Nordamerika, Deutschland, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Integration geschlossener adaptiver Stimulationsalgorithmen | +1.5% | Frühe Einführung in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Anstieg von Tele-Rehabilitationsprogrammen mit häuslichen Stimulationsgeräten | +0.9% | Global, wo digitale Gesundheitsinfrastruktur vorhanden ist | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Schmerzen und Muskel-Skelett-Erkrankungen
Chronische Schmerzen betreffen weltweit ein Fünftel der Erwachsenen, wobei Muskel-Skelett-Erkrankungen laut den 2024 veröffentlichten Krankheitslastmetriken der Weltgesundheitsorganisation die führende Ursache für Behinderungen darstellen. Elektrische Stimulation bietet eine medikamentenfreie Alternative, die Opioidabhängigkeit und gastrointestinale Nebenwirkungen nicht-steroidaler Antirheumatika umgeht. Das US-amerikanische Ministerium für Veteranenangelegenheiten nahm TENS-Geräte 2025 in sein Arzneimittelverzeichnis auf, mit dem Ziel, 1,2 Millionen in Schmerzmanagementprogrammen eingeschriebene Veteranen zu versorgen und die Abhängigkeit von kontrollierten Substanzen zu verringern.[3] Arbeitgeber integrieren TENS-Geräte in Wellness-Programme, da Rückenschmerzen US-amerikanische Unternehmen jährlich mehr als 100 Milliarden USD an Produktivitätsverlusten kosten. Die Rückenmarkstimulation tritt nun innerhalb von sechs Monaten nach erfolgloser konservativer Behandlung in den Behandlungspfad ein – eine Protokolländerung, die den anspruchsberechtigten Pool vergrößert und eine zentrale Sensibilisierung verhindert, die langfristige Ergebnisse verschlechtert.
Wachsende geriatrische Bevölkerung mit neurologischen Erkrankungen
Prognosen der Vereinten Nationen zeigen, dass die Zahl der Menschen ab 65 Jahren bis 2050 auf 1,6 Milliarden ansteigen wird, wobei sich die Parkinson-Prävalenz auf 12,9 Millionen verdoppeln wird. Tiefenhirnstimulation ist der Goldstandard, wenn Levodopa versagt, doch nur 15 % der qualifizierten Patienten unterziehen sich einer Operation. Abbotts direktionale Elektrodentechnologie, die 2024 zugelassen wurde, verkürzt Programmiersitzungen von 90 Minuten auf unter 30 Minuten und erleichtert die Arbeitsbelastung in Bewegungsstörungskliniken. Japan subventioniert die Tiefenhirnstimulation über seine Langzeitpflegeversicherung und übernimmt bis zu 70 % der Geräte- und Operationskosten für berechtigte Parkinson-Patienten. Die Vagusnerv-Stimulation bei arzneimittelresistenter Epilepsie gewinnt bei älteren Erwachsenen an Bedeutung, wobei LivaNovAs SenTiva-System die Ausgabe automatisch auf Basis der Herzratenvariabilität anpasst und die Therapietreue bei Nutzern verbessert, die mit der manuellen Programmierung Schwierigkeiten haben.
Zunehmende Akzeptanz minimal-invasiver Neurostimulationstherapien
Die perkutane Elektrodenplatzierung unter Lokalanästhesie verkürzt Eingriffe auf 45 Minuten – die Hälfte der Zeit einer offenen Laminektomie für Plattenelektroden. Nevros HFX-iQ-Plattform kombiniert perkutane Elektroden mit künstlicher Intelligenz, die Parameter automatisch programmiert, indem sie Schmerzwerte und Aktivitätsdaten eines Handgelenkssensors interpretiert. Ambulante Operationszentren bevorzugen diese Ansätze, da sie Vollnarkose vermeiden, eine Entlassung am selben Tag ermöglichen und die Einrichtungskosten um 40 % senken. Das „Test-vor-Implantation”-Modell, bei dem Patienten eine Woche lang eine temporäre perkutane Elektrode testen, weist eine Konversionsrate von 85 % zu dauerhaften Implantaten auf und senkt das finanzielle Risiko der Kostenträger. Regulierungsbehörden akzeptieren nun Registerdaten, um die Zulassung von Wellenformen der nächsten Generation wie Burst- und differenziell-zielgemultiplexter Stimulation zu beschleunigen.
Günstige Erstattung für Neurostimulationsimplantate
Die Centers for Medicare & Medicaid Services haben 2024 die Anforderung einer psychologischen Beurteilung für hochfrequente Rückenmarkstimulation abgeschafft und damit Therapieverzögerungen um acht Wochen verkürzt. Private US-amerikanische Versicherer übernahmen die Änderung schnell, während der Gemeinsame Bundesausschuss in Deutschland 2025 die Tiefenhirnstimulation bei therapieresistenter Depression in seine erstattungsfähigen Leistungen aufnahm. Die französische Gesundheitsbehörde erweiterte die Deckung der sakralen Neuromodulation auf Stuhlinkontinenz, vergrößerte die anspruchsberechtigte Patientengruppe um 30 % und förderte frühere Überweisungen im Krankheitsverlauf. Der asiatisch-pazifische Raum bleibt uneinheitlich: Südkorea übernimmt 80 % der Kosten für Rückenmarkstimulation, begrenzt die Erstattung jedoch auf 20 Millionen KRW (15.000 USD), sodass Patienten für Premium-Aufladesysteme zuzahlen müssen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für implantierbare Stimulationsgeräte | -0.8% | Global, am stärksten in Märkten ohne universelle Deckung | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Zulassungsverfahren | -0.6% | Global, insbesondere EU und USA | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich der Akkulaufzeit, die die Therapietreue bei der Heimanwendung einschränken | -0.5% | Global, höher wo Nachsorge selten ist | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen bei drahtlosen Neurostimulationsgeräten | -0.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für implantierbare Stimulationsgeräte
Eine Rückenmarkstimulationsbehandlung kostet 30.000–50.000 USD und übersteigt damit die jährlichen Pro-Kopf-Gesundheitsausgaben in den meisten Ländern mit mittlerem Einkommen. Aufladbare Systeme kosten zusätzlich 5.000–8.000 USD, verlängern jedoch die Lebensdauer auf 15 Jahre – eine Wertgleichung, über die kostenorientierte Kostenträger diskutieren. Indiens Ayushman-Bharat-Programm deckt Herzschrittmacher, aber keine Neurostimulation ab, sodass Patienten selbst zahlen oder auf gemeinnützige Implantate angewiesen sind, die jährlich weniger als 500 Eingriffe umfassen. Europäische Pilotprojekte knüpfen die Erstattung nun an Ergebnisse – Geräte werden nur erstattet, wenn der Schmerz nach 12 Monaten um 50 % sinkt – und verlagern das finanzielle Risiko auf die Hersteller. Leasingmodelle bleiben selten, da viele Rechtssysteme den Besitz implantierter Hardware durch Dritte verbieten und damit Innovationen bei Zahlungsmodellen hemmen.
Strenge regulatorische Zulassungsverfahren
Die US-amerikanische Behörde für Lebens- und Arzneimittel verlangt für die Marktzulassung mindestens eine 12-monatige Zulassungsstudie, was Zeitpläne auf 30 Monate und Kosten auf 40 Millionen USD treibt – eine Hürde, die Start-ups abschreckt. Die europäische Medizinprodukteverordnung, die 2024 in Kraft trat, zwingt Bestandsprodukte dazu, klinische Nachweise nachzureichen oder den Markt zu verlassen. Japan führte 2025 einen bedingten Zulassungsweg ein, der auf Basis früher Daten einen dreijährigen vorläufigen Zugang gewährt, während Bestätigungsstudien laufen. China beschleunigte 2024 ein Dutzend Neurostimulatoren, doch inländische Datenanforderungen verlängern Einreichungen weiterhin auf zwei Jahre. Globale Harmonisierungsbemühungen existieren, doch unterschiedliche Standpunkte zu Cybersicherheit und elektromagnetischer Verträglichkeit fragmentieren die Zulassungslandschaft weiterhin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
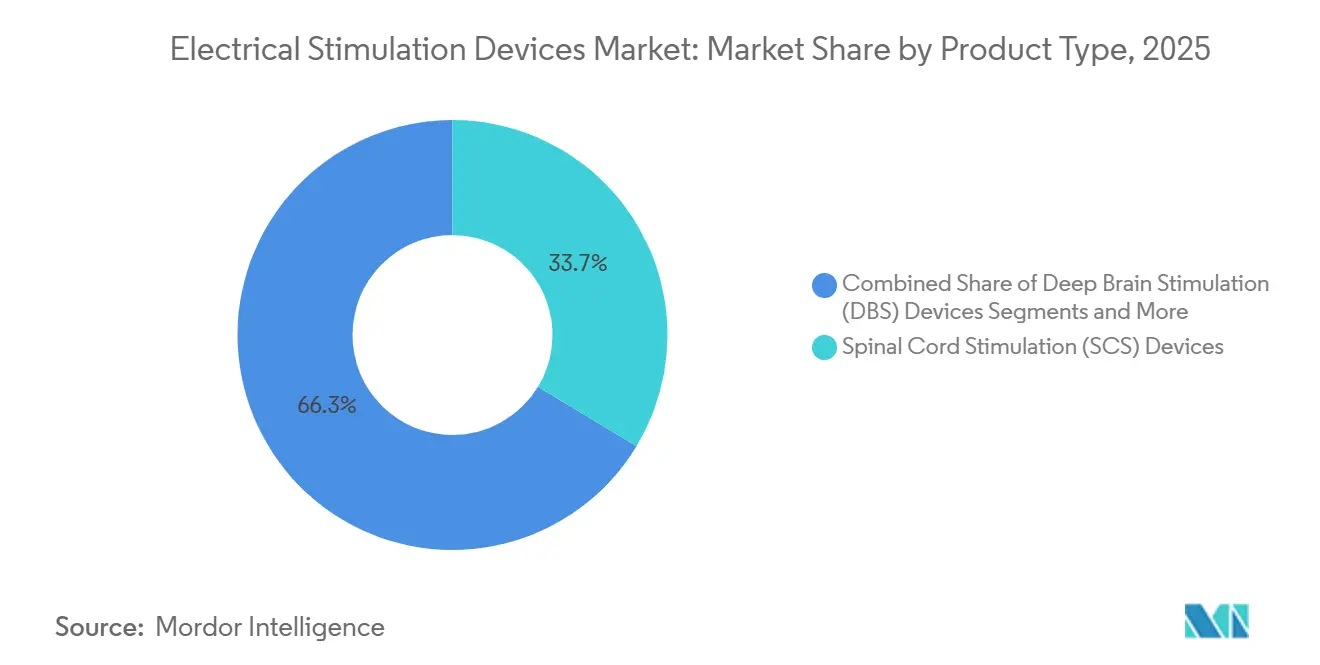
Implantierbare Neuromodulation treibt Premium-UmsätzeTiefenhirnstimulationsgeräte werden bis 2032 voraussichtlich einen CAGR von 9,45 % erzielen, da die Zulassungsindikationen auf Depressionen und Zwangsstörungen ausgeweitet werden. Rückenmarkstimulationsgeräte machten 33,66 % des Umsatzes im Jahr 2026 aus, begünstigt durch Nevros 10-kHz-Plattform und Boston Scientifics WaveWriter Alpha mit unabhängiger Stromregelung. Rezeptfreie transkutane Geräte, wie das 2025 eingeführte smartphone-verknüpfte TENS-Gerät von OMRON, erweitern die Reichweite bei Verbrauchern. Neuromuskuläre Systeme gewinnen in der Sportmedizin an Bedeutung, während die funktionelle elektrische Stimulation bei Fußheberschwäche Schlaganfallpatienten hilft, die Gehgeschwindigkeit wiederherzustellen. Beckenbodenstimulatoren behandeln Inkontinenz, wobei Axonics' wiederaufladbares F15 innerhalb von 18 Monaten nach seiner Markteinführung im Jahr 2024 25 % des US-Marktes eroberte. Vagusnervstimulatoren bleiben eine Nischenanwendung, sind jedoch für die Behandlung refraktärer Epilepsie unverzichtbar.
Die regulatorischen Hürden unterscheiden sich erheblich: Transkutane Geräte durchlaufen FDA-510(k)-Verfahren, während Rückenmarks- und Tiefenhirnstimulationssysteme kostspielige Zulassungsverfahren vor der Markteinführung durchlaufen müssen. Die durchschnittlichen Verkaufspreise reichen von 15.000–25.000 USD für Implantate bis zu 200–500 USD für externe Wearables, was eine Hantelstruktur beim Umsatz erzeugt. Hybridansätze, bei denen Patienten externe Elektroden vor einer Operation erproben können, zielen darauf ab, die Explantationsrate von 10–15 % aufgrund unzureichender Schmerzlinderung zu senken.

Nach Anwendung:
Ästhetiksegment stört traditionellen SchmerzfokusDas Schmerzmanagement lieferte 44,23 % des Umsatzes im Jahr 2026, doch ästhetische und kosmetologische Indikationen sind bis 2032 auf einen CAGR von 11,38 % ausgerichtet. BTLs Emsculpt Neo, 2024 zugelassen, kombiniert hochintensive elektromagnetische Stimulation mit HF-Erwärmung, um über vier Sitzungen einen Muskelzuwachs von 25 % und einen Fettverlust von 30 % zu erzielen, und befeuert damit eine Nische mit Selbstzahlern im Wert von 500 Millionen USD in den USA. Neurologische Erkrankungen – Parkinson, essentieller Tremor, Epilepsie, Depressionen – sind auf implantierbare Geräte zur dauerhaften Symptomkontrolle angewiesen. Die muskuloskelettale Therapie nutzt TENS und neuromuskuläre Stimulation während der Rehabilitation, während die sakrale Neuromodulation mit Axonics' wiederaufladbarem System auf Stuhlinkontinenz ausgeweitet wird. Die Wundheilung setzt niedrigintensive Ströme ein, um den Verschluss diabetischer Ulzera zu beschleunigen. Die Erstattung bleibt fragmentiert: Medicare unterstützt die Stimulation bei chronischen Schmerzen, schließt jedoch kosmetische Anwendungen aus, während europäische Kostenträger trotz FDA-Zulassung bei der Erstattung für Depressionen unterschiedliche Standpunkte vertreten. Die Hersteller reagieren mit Mehrindikationsplattformen, um Forschungs- und Entwicklungskosten zu verteilen und Erstattungsrisiken abzusichern.
Nach Technologie:
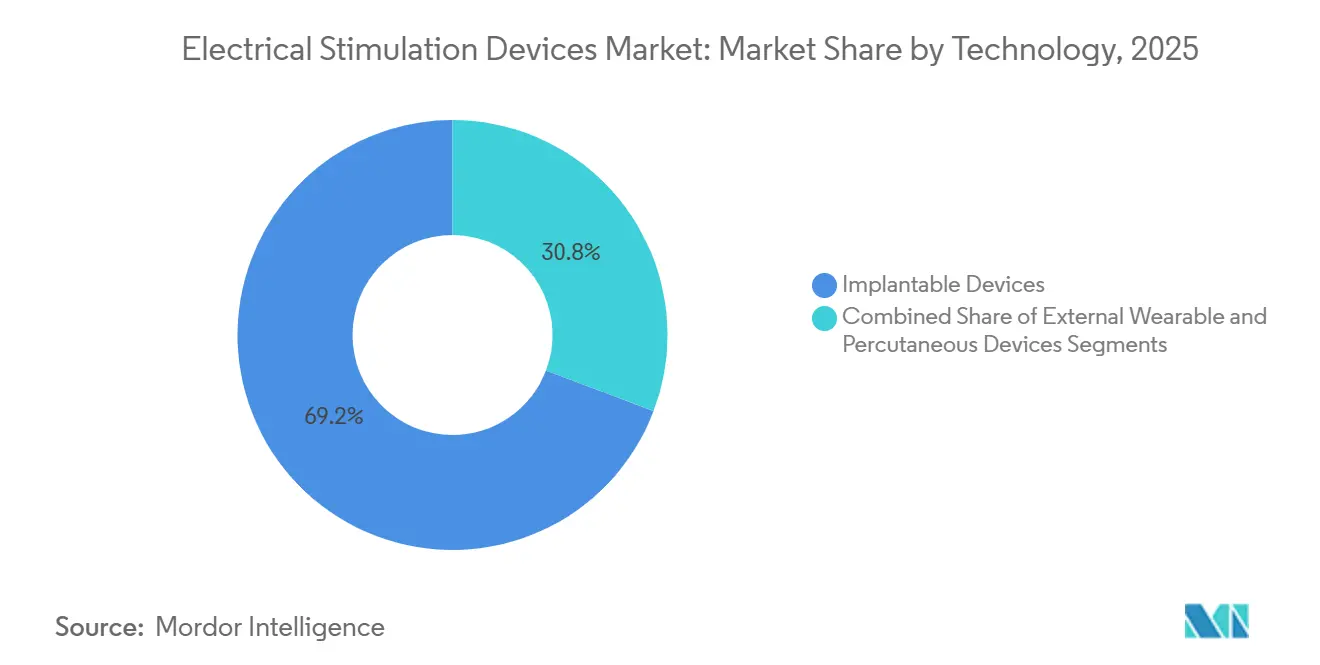
Perkutane Geräte gewinnen durch chirurgische EinfachheitImplantierbare Geräte erwirtschafteten 69,24 % des Technologieumsatzes im Jahr 2026, gestützt durch Premiumpreise und Batteriewechsel. Perkutane Geräte sind auf dem Weg zu einem Wachstum von 9,62 %, bevorzugt von ambulanten Zentren, die kürzere Eingriffe in Lokalanästhesie benötigen. Stimwaves leitungsfreies Freedom-8A beseitigt die subkutane Tasche und reduziert damit Infektionsquellen erheblich. Tragbare TENS- und neuromuskuläre Gurte bedienen den Heimversorgungs- und Sportmarkt; die Therapietreue lässt jedoch nach, da 40 % der Nutzer die Therapie innerhalb von sechs Monaten aufgrund von Hautreizungen durch Elektroden und Einrichtungsaufwand abbrechen. Mit Sensoren ausgestattete Elektroden aus Stimulationsmaterialien, die schlechte Haftung anzeigen, verlängern die Elektrodenlebensdauer nun auf 20 Anwendungen und verbessern die Therapietreue.
Nach Endnutzer:
Häusliche Pflege steigt durch Kostendruck der KostenträgerKrankenhäuser und Kliniken hielten 49,55 % des Umsatzes im Jahr 2026, angetrieben durch chirurgische Implantate. Die Nutzung in der häuslichen Pflege wird mit einem CAGR von 10,33 % prognostiziert, da Kostenträger tragbare TENS-Geräte für den Heimgebrauch erstatten, um Opioidverschreibungen und Wiedereinweisungen zu reduzieren. CMS erstattet virtuelle Rehabilitationsbesuche, die häusliche Stimulationsgeräte integrieren, und spart Medicare jährlich 15 Milliarden USD durch vermiedene Wiedereinweisungen. Ambulante Operationszentren führen mittlerweile 20 % der Rückenmarkstimulatorimplantationen durch, gegenüber 12 % im Jahr 2023, und profitieren von kürzeren Anästhesiezeiten und niedrigeren Einrichtungsgebühren. Die Sportmedizin setzt neuromuskuläre Stimulation für eine schnellere Muskelregeneration ein, während Forschungsinstitute investigative Plattformen einsetzen, die durch acht NIH-Studien im Jahr 2025 finanziert werden.
Geografische Analyse
Markt für elektrische Stimulationsgeräte in Nordamerika
Nordamerika erzielte 39,34 % des Umsatzes im Jahr 2026, angetrieben durch Medicare-Erstattungen und ein dichtes interventionelles Schmerznetzwerk, das mehr als 50.000 Rückenmarkstimulationen pro Jahr durchführt. CMS weitete die Erstattung 2024 auf hochfrequente Wellenformen aus und beseitigte damit Verzögerungen durch psychologische Begutachtungen. Kanada finanziert die Tiefenhirnstimulation, jedoch nicht Rückenmarkstimulationsgeräte bei nicht tumorbedingten Schmerzen, sodass private Versicherungen Lücken schließen müssen. Mexikos öffentlicher Plan schließt die Neurostimulation aus und begrenzt Implantate auf etwa 200 pro Jahr über Sozialprogramme.
Markt für elektrische Stimulationsgeräte in Europa
Europa, angeführt von Deutschland, Frankreich und dem Vereinigten Königreich. Deutschland erstattet die Tiefe Hirnstimulation bei therapieresistenter Depression und zahlt 25.000 EUR (27.000 USD) für Geräte einschließlich Operation. Die EU-Medizinprodukteverordnung verpflichtet Hersteller, klinische Daten für Bestandsprodukte nachzuweisen oder den Markt zu verlassen. Frankreich weitete die Erstattung der sakralen Neuromodulation auf Stuhlinkontinenz aus und vergrößerte damit den Patientenkreis um 30 %. Spanien und Italien hinken aufgrund regionaler Budgetobergrenzen hinterher, was zu 18-monatigen Wartelisten für die Tiefe Hirnstimulation führt.
Markt für elektrische Stimulationsgeräte im asiatisch-pazifischen Raum
Asien-Pazifik wird mit 9,05 % bis 2032 das schnellste Wachstum verzeichnen. Japans PMDA genehmigte 2025 wiederaufladbare sakrale Neuromodulatoren und subventioniert die Tiefenhirnstimulation bei Parkinson im Rahmen der Langzeitpflegeversicherung. Chinas Schnellzulassungskanal benötigt aufgrund lokaler Datenanforderungen im Durchschnitt noch 24 Monate. Indiens nationale Versicherung schließt die Neurostimulation aus, sodass jährliche Rückenmarkstimulatorimplantationen bei seiner 1,4 Milliarden Menschen zählenden Bevölkerung unter 500 bleiben. Südkorea erstattet 80 % der Kosten für Rückenmarkstimulationsgeräte, begrenzt jedoch die Erstattung, sodass Patienten für Premiummodelle selbst zahlen müssen. Australiens Pharmaceutical Benefits Scheme deckt nun 75 % der Kosten für Axonics' sakralen Neuromodulator, was die Nutzung ankurbelt.
Markt für elektrische Stimulationsgeräte im Nahen Osten, Afrika und Südamerika
Die Golfstaaten importieren Geräte über Compassionate-Use-Korridore und implantieren jährlich weniger als 100 Rückenmarksstimulatoren. Südafrikas private Krankenversicherer finanzieren die Rückenmarksstimulation beim Failed-Back-Surgery-Syndrom, doch öffentlichen Krankenhäusern fehlen Budget und ausgebildetes Personal. Brasilien erstattet die Tiefe Hirnstimulation bei Parkinson, schließt jedoch Rückenmarksstimulatoren aus und fördert damit eine Privatsektor-Nische in São Paulo und Rio de Janeiro. Argentiniens Devisenkontrollen und Importgenehmigungen verlängern die Lieferzeiten um sechs Monate.
Regulatorisches Umfeld
Die Regulierung unterscheidet sich nach dem Produktrisiko und danach, ob es sich bei einem Gerät um ein Kombinationsprodukt handelt. In den Vereinigten Staaten folgen die meisten implantierbaren Neuromodulationssysteme (zum Beispiel SCS und DBS) einem Zulassungsverfahren vor Markteinführung (Pre-Market Approval), während viele externe Stimulatoren wie TENS/EMS in der Regel den 510(k)-Weg nutzen, der durch FDA-Leitlinien für elektrisch betriebene Muskelstimulatoren unterstützt wird. Bei Kombinationsprodukten wird die Aufsicht der FDA über das Office of Combination Products koordiniert und richtet sich nach 21 CFR Part 4, wonach Hersteller die Einhaltung der Anforderungen sowohl des Qualitätssystems für Medizinprodukte als auch der CGMP-Anforderungen für Arzneimittel nachweisen müssen, sofern anwendbar.
Jüngste regulatorische Änderungen erhöhen den Compliance-Aufwand, schaffen aber auch klarere Pfade. Die Quality Management System Regulation (QMSR) der FDA trat am 2. Februar 2026 in Kraft und richtet die Qualitätsanforderungen für Medizinprodukte enger an den Konzepten der ISO 13485 aus, was Hersteller betrifft, die Qualitätssysteme für Medizinprodukte und Kombinationsprodukte betreiben. In Europa verschärft die Medizinprodukteverordnung (Verordnung (EU) 2017/745) weiterhin die Anforderungen an klinische Nachweise für Altportfolios, und die Europäische Kommission hat harmonisierte Normen aktualisiert, die zum Nachweis der Konformität für elektrische Medizingeräte verwendet werden (zum Beispiel durch ein Update eines Durchführungsbeschlusses vom 17. Juni 2026). Zudem veröffentlichte die FDA im März 2024 einen Verordnungsvorschlag zum Verbot von Elektrostimulationsgeräten, die für selbstverletzendes oder aggressives Verhalten vorgesehen sind, was verdeutlicht, dass Zweckbestimmung und Kennzeichnung den zulässigen Markt für bestimmte Stimulationsproduktkategorien erheblich verändern können.
Wertschöpfungskettenanalyse
Die Wertschöpfungsketten von Elektrostimulationsgeräten umfassen spezialisierte Komponenten, regulierte Fertigung sowie klinikergeführten oder verbraucherorientierten Vertrieb, abhängig vom Invasivitätsgrad. Die vorgelagerte Versorgung umfasst elektronische Komponenten, Elektroden/Leitungen, Batteriesysteme für Implantate sowie präzisionsgefertigte Gehäuse und Steckverbinder, wobei Lieferantenrückverfolgbarkeit und Prozessvalidierung für implantierbare und softwaregestützte Plattformen zentral sind. In der mittleren Wertschöpfungsstufe integrieren Hersteller Hardware mit eingebetteter Software, Konnektivitätsmodulen und Therapiealgorithmen und führen anschließend Verifizierungs- und Validierungstätigkeiten wie Tests zur elektromagnetischen Verträglichkeit und elektrischen Sicherheit durch (häufig ausgerichtet an IEC 60601-1 für anwendbare nicht-implantierbare elektrische Medizingeräte), ergänzt durch Human-Factors-Arbeiten für Heimanwendungssysteme.
Nachgelagert teilt sich der Einkauf zwischen Krankenhäusern und ambulanten Operationszentren für Implantate sowie Einzelhandels- oder Heimpflegevertrieb für externe Stimulatoren. Qualitäts- und Lieferantenkontrollen bleiben entlang der gesamten Kette ein entscheidender Faktor, gestützt durch die Einkaufskontrollanforderungen der ISO 13485:2016 und, jüngst, durch die im Mai 2026 veröffentlichten Leitlinien des International Medical Device Regulators Forum zur Lieferantenkontrolle, die eine risikobasierte Überwachung ausgelagerter Produkte und Dienstleistungen bekräftigen. Bei Kombinationsprodukten treiben die Bestimmung der primären Wirkungsweise durch die FDA und die Einhaltung von Part 4 die funktionsübergreifende Koordination zwischen Geräte-, Arzneimittel- und Softwaredokumentation voran, wodurch zusätzliche Prüfpunkte entstehen, die die Qualifizierungszyklen für Lieferanten verlängern und den Wert erfahrener Auftragsfertiger sowie validierter Komponentenlieferanten erhöhen können.
Wettbewerbslandschaft
Der Markt für elektrische Stimulationsgeräte ist mäßig konzentriert. Der Wettbewerb hängt von geschlossenen Algorithmen, aufladbarer Stromversorgung und Mehrindikationsportfolios ab. Medtronics Intellis sendet Akkuwarnungen an die Telefone der Pflegepersonen und bekämpft damit die 15%ige Rate unerwarteter Abschaltungen. Abbotts Infinity-DBS-System mit direktionalen Elektroden reduziert Programmierbesuche um zwei Drittel und entlastet Kliniken. Saluda Medical und Stimwave stören etablierte Anbieter mit akkufreien, leaderlosen Stimulatoren, die drahtlose Energie ernten und Tascheninfektionen beseitigen. Saludas Evoke-Gerät misst evozierte Potenziale in Echtzeit, um therapeutische Dosierung aufrechtzuerhalten und die Explantationsrate von 10–15 % zu senken. Im Zeitraum 2024–2025 wurden 47 US-Patente für Burst- und gemultiplexte Wellenformen sowie KI-gestützte Parametervorhersage erteilt. Die Entwurfsregeln der US-amerikanischen Behörde für Lebens- und Arzneimittel zur Cybersicherheit begünstigen größere Anbieter mit robustem Software-Engineering und erhöhen Compliance-Kosten, die kleinere Wettbewerber verdrängen könnten.
Marktführer im Bereich elektrische Stimulationsgeräte
-
Medtronic plc
-
Abbott
-
Boston Scientific Corporation
-
Nevro Corp.
-
LivaNova PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrische Stimulationsgeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Aleva Neurotherapeutics
- Axonics Modulation Technologies
- BioMedical Life Systems
- Bioness
- Boston Scientific
- Cogentix Medical (Laborie)
- DJO Global
- EMS Physio Ltd.
- LivaNova
- Medtronic
- MicroPort Scientific Corp.
- MicroTransponder Inc.
- NeuroMetrix
- Nevro
- OMRON
- Saluda Medical
- Soterix Medical
- Stimwave Technologies
- Zynex Medical
Lesen Sie die Analyse der elektrische Stimulationsgeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Die wichtigste Chance liegt in der Ausweitung von Indikationen, der Verlagerung der Stimulation in frühere Behandlungspfade und der Skalierung häuslich verwalteter Therapiemodelle, bei denen Kostenträger und Leistungserbringer Ergebnisse mit einer geringeren Medikamentenbelastung verknüpfen können. Bei Schmerz- und Neuromodulationstherapien schafft die Verlagerung hin zu Closed-Loop- und adaptiven Systemen Raum für Programmierungseffizienz, Reduzierung von Explantationen und langfristige Therapiekonsistenz, während Erstattungsmaßnahmen wie die Erweiterung der CMS-Kostenübernahme für fortschrittliche Wellenformen der Rückenmarkstimulation die Einführung durch Leistungserbringer und den Patientenzugang unterstützen. Das Wachstum in der häuslichen Versorgung ist zudem mit Tele-Rehabilitations-Workflows verknüpft, bei denen erstattete virtuelle Reha-Besuche häusliche Stimulatoren und Monitoring integrieren, was die Nachfrage nach vernetzten, patientenfreundlichen Geräten mit stärkeren Adhärenzfunktionen unterstützt.
Klinische und unternehmerische Aktivitäten im Jahr 2026 verweisen zudem auf benachbarte Expansionsfelder jenseits klassischer chronischer Schmerzen und Bewegungsstörungen. NeuroPace gab im März 2026 die Einreichung einer FDA-PMA-Ergänzung bekannt, die auf die Erweiterung der reaktiven Neurostimulation auf idiopathische generalisierte Epilepsie abzielt, was auf fortgesetzte Strategien zur Indikationserweiterung für etablierte Neuromodulationsplattformen hinweist. In der Rehabilitation und der komplexen Neurologie umfassen neue auf ClinicalTrials.gov registrierte Studien eine Studie zur hirngesteuerten Rückenmarkstimulation für die Schlaganfallrehabilitation (NCT07610850, registriert im Mai 2026) sowie eine Pilotstudie der Cleveland Clinic zur Bewertung der perkutanen elektrischen Nervenfeldstimulation bei erwachsener Gastroparese (NCT07492108, gestartet 2026). Akademische Publikationen unterstützen ebenfalls die Richtung algorithmengesteuerter, multikontaktbasierter epiduraler Stimulation bei Rückenmarksverletzungen (Nature Communications Medicine, Mai 2026), was eine Pipeline softwaregesteuerter und multikontaktbasierter Hardwareansätze mit zunehmender Evidenzlage bekräftigt.
Neueste Industrielle Entwicklungen in Markt für Elektrische Stimulationsgeräte
- Juni 2026: Bioness Medical gab die FDA-510(k)-Zulassung für seinen portablen Neuromodulationsstimulator PoNS zur Behandlung von Patienten in der Schlaganfallgenesung bekannt, einschließlich chronischer schlaganfallbedingter Gangstörungen. Die Zulassung erweitert die adressierbaren Neuromodulationsanwendungen in der Rehabilitation und stärkt das nicht-implantierbare Segment, in dem die Kontinuität von Klinik zu Zuhause zentral für die Ergebnisse ist.
- Mai 2026: NRx Pharmaceuticals meldete die FDA-Genehmigung zur Fortsetzung einer klinischen Studie zur Bewertung von NRX-101 in Kombination mit robotergestützter transkranieller Magnetstimulation. Das Programm unterstreicht die fortschreitende Konvergenz zwischen Neurostimulationsmodalitäten und ergänzenden Therapieansätzen und erweitert den klinischen Entwicklungstrichter für stimulationsgestützte Behandlungspfade.
- April 2026: ANEUVO gab die FDA-Zulassung für ExaStim bekannt, ein Stimulationssystem, das für Anwendungen bei Rückenmarksverletzungen positioniert ist. Die Zulassung unterstützt die Wettbewerbsdynamik im Bereich der neurorehabilitationsorientierten Stimulation und bringt einen weiteren Marktteilnehmer, der auf funktionswiederherstellende Anwendungen jenseits der konventionellen, schmerzzentrierten Neurostimulation abzielt.
Markt für Elektrische Stimulationsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Medizinprodukte, die kontrollierte elektrische Impulse an Nerven oder Muskeln abgeben, um Schmerzen zu behandeln, Funktionen wiederherzustellen, die Rehabilitation zu unterstützen oder spezifische neurologische und Beckenbodenbeschwerden zu behandeln – in implantierbaren und externen Ausführungen, die über klinische und häusliche Versorgungskanäle vertrieben werden.
Ausschlüsse aus dem Geltungsbereich: Kosmetische Körperformungsgeräte und nicht-medizinische Wellness-Stimulatoren, die ohne klinische Indikation verkauft werden, sind von den Marktgesamtzahlen ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Neuromuskuläre Elektrostimulationsgeräte (NMES)
- Transkutane elektrische Nervenstimulationsgeräte (TENS)
- Funktionelle Elektrostimulationsgeräte (FES)
- Rückenmarkstimulationsgeräte (SCS)
- Tiefenhirnstimulationsgeräte (DBS)
- Vagusnerv-Stimulationsgeräte (VNS)
- Beckenboden-Elektrostimulationsgeräte
- Nach Anwendung
- Schmerzmanagement
- Behandlung neurologischer Erkrankungen
- Muskel-Skelett-Erkrankungen
- Inkontinenz und Beckenorganprolaps
- Ästhetik und Kosmetologie
- Wundheilung
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Rehabilitationszentren
- Häusliche Pflegeumgebungen
- Sportmedizin und Fitnesszentren
- Forschungsinstitute
- Nach Technologie
- Implantierbare Geräte
- Externe Wearable-Geräte
- Perkutane Geräte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Gerätelandschaft zu kartieren und die Nachfragesignale zu verankern, die erklären, wo Stimulationstherapien angewendet und vergütet werden. Wir stützten uns auf öffentliche und offizielle Quellen wie die US-FDA-Gerätedatenbanken, die Vergütungspläne der US Centers for Medicare and Medicaid Services, die US CDC für Referenzdaten zur Krankheitsprävalenz sowie OECD-Indikatoren für Gesundheitsausgaben.
Um das Modell an der tatsächlichen Marktdurchdringung auszurichten, wurden zusätzliche Eingaben aus begutachteten klinischen Fachzeitschriften zu Stimulationsergebnissen, klinischen Leitliniengremien, staatlichen Beschaffungsbekanntmachungen sowie Jahresberichten und Investorenpräsentationen der Hersteller zur Einschätzung des Produktmix herangezogen. Wo es half, Lücken bei Unternehmenserlösaufteilungen und Pipeline-Zeitplänen zu schließen, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken als ergänzender Kontext genutzt. Die oben genannten Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu überprüfen, was tatsächlich über verschiedene Indikationen hinweg beschafft und eingesetzt wird, und dies anschließend mit dem abzugleichen, was erstattet wird und was selbst bezahlt wird. Wir sprachen mit Klinikern, die in der Schmerzbehandlung sowie in neurologischen und rehabilitativen Versorgungspfaden tätig sind, sowie mit Befragten auf der Beschaffungs- und Distributorenseite, die Einheitenflüsse, Ersatzzyklen und typische Preisentwicklungen in verschiedenen Regionen verfolgen.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um Adoptionsraten nach Versorgungsumfeld (Krankenhaus, ambulant und häuslich) zu bestätigen, den Gerätmix zwischen implantierbaren und nicht-implantierbaren Kategorien zu verfeinern und Annahmen zur Nutzung und Preisgestaltung in APAC, EMEA und Amerika zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 17 % | APAC: 53 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 33 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 50 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem behandelte Patientenpools und Eingriffvolumina nach wichtigen Therapiebereichen rekonstruiert und anschließend mithilfe von Durchdringungs- und Ersatzannahmen in Gerätenachfrage umgerechnet werden. Das Modell wird dann durch selektive Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisbändern multipliziert mit geschätzten Einheitsvolumina für wichtige Geräteklassen, gefolgt von Kanalgesprächen, die helfen, etwaige Überschätzungen zu korrigieren.
Einige praktische Eingaben, die die Gesamtzahlen beeinflussen, umfassen Implantationsraten für Neurostimulationseingriffe, Nutzungsintensität für externe Stimulatoren in Rehabilitationspfaden, typische Austauschintervalle für Generatoren und Elektroden, Erstattungsdeckungsgrade nach Versorgungsumfeld sowie beobachtete Preisentwicklungen nach Geräteklasse bei der Einführung neuer Modelle. Wenn Bottom-up-Überprüfungen für kleinere Länder unvollständig sind, werden Lücken mithilfe von Proxy-Indikatoren wie Gesundheitsausgaben, Verfügbarkeit von Spezialisten und Eingriffkapazitäten geschlossen und nach Interviews angepasst.
Für die Prognose wird eine Szenarioanalyse in Verbindung mit multivariater Regression eingesetzt, sodass der Ausblick sowohl die makroökonomische Kapazität des Gesundheitssystems als auch das Therapieadoptionsverhalten widerspiegelt. Das Wachstum ist primär an Variablen wie der Prävalenz chronischer Schmerzen, dem Anteil der alternden Bevölkerung, chirurgischen Volumina für Implantationsindikationen, der Ausweitung von Leitlinien und der Erstattungsstabilität geknüpft, die dann vor der Finalisierung der Kurve mit Expertenerwartungen validiert werden.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden durch Triangulation unabhängiger Signale wie Eingriffvolumina, Erstattungsgebührenverzeichnisse und gemeldete Erlösaufteilungen nach Geräteklasse validiert und anschließend auf Anomalien auf Länderebene überprüft. Wenn eine Abweichung zu groß erscheint, überprüfen wir die Eingabekette, überarbeiten den Währungszeitpunkt und nehmen erneut Kontakt zu ausgewählten Befragten auf, um zu bestätigen, ob eine Richtlinienänderung, eine Preisanpassung oder eine Lieferbeschränkung der eigentliche Treiber ist.
Vor der Freigabe durchlaufen der Datensatz und die Berechnungen mehrere Analytikerprüfungen, damit die Annahmen über Regionen und Gerätetypen hinweg nachvollziehbar und konsistent bleiben. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Erstattungsänderungen, Produktrückrufe oder neue Indikationszulassungen ausgelöst werden. Unmittelbar vor der Auslieferung führt ein Analytiker einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence's Marktgröße für elektrische Stimulationsgeräte im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für elektrische Stimulationsgeräte stimmen nicht immer überein, da der Markt aus verschiedenen Blickwinkeln erfasst werden kann, und selbst kleine Verschiebungen in dem, was einbezogen wird, können die Gesamtzahlen schnell verändern. Unterschiede treten auch auf, wenn Unternehmen unterschiedliche Basisjahre wählen, unterschiedliche Zeitpunkte für die Währungsumrechnung verwenden oder Preise und Adoption mit aggressiveren oder konservativeren Annahmen projizieren.
Wellness-Stimulatoren für Verbraucher, die außerhalb eines medizinischen Behandlungspfads verkauft werden, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was häufig erklärt, warum einige veröffentlichte Gesamtzahlen höher ausfallen, selbst wenn die Wachstumsstory ähnlich aussieht. Weitere Abweichungen entstehen häufig durch die Vermischung implantierbarer und externer Geräte ohne konsistente Therapiedefinitionen, die Verwendung von Listenpreisen anstelle realisierter durchschnittlicher Verkaufspreisbänder sowie die Projektion von Eingriffswachstum ohne Berücksichtigung von Einschränkungen wie Spezialistenverfügbarkeit und Erstattungsberechtigung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,04 Milliarden USD (2025) | |
| Branchenpublikation A | 8,25 Milliarden USD (2025) | Die Schätzung scheint ein breiteres Gerätenetz zu verwenden, das angrenzende Verbraucher- und Wellness-Stimulationsprodukte einbeziehen kann, und trennt die eingriffsbezogene Implantationsnachfrage nicht klar von den Nutzungsannahmen im häuslichen Bereich. |
| Forschungspublikation B | 8,43 Milliarden USD (2025) | Der Geltungsbereich wird über mehrere Produkttypen hinweg dargestellt, aber die Größenbestimmung kann abweichen, wenn Erlöse zum Listenpreis erfasst werden oder wenn Service- und Zubehörerlöse ohne konsistente Prüfung von durchschnittlichen Verkaufspreisen und Ersatzzyklen in die Gerätegesamtzahlen eingerechnet werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Einbeziehung in den Geltungsbereich und durch die Art und Weise, wie Preisgestaltung und Nutzung für jede Therapieklasse in Erlöse umgerechnet werden. Indem wir die Gesamtzahlen auf behandelte Patientenpools, Eingriffflüsse, Ersatzzyklen und realistische durchschnittliche Verkaufspreisbänder zurückführen, erhalten wir eine Zahl, die Jahr für Jahr überprüft und wiederholt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektrische Stimulationsgeräte im Jahr 2027?
Der Markt wird im Jahr 2027 auf 7,71 Milliarden USD geschätzt und soll bis 2032 11,32 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Tiefenhirnstimulationsgeräte sind bis 2032 auf einen CAGR von 9,45 % ausgerichtet, da die Indikationen auf Depressionen und Zwangsstörungen ausgeweitet werden.
Was treibt das Wachstum im asiatisch-pazifischen Raum an?
Beschleunigte Zulassungen in Japan und China sowie alternde Bevölkerungen treiben einen regionalen CAGR von 9,05 % voran.
Warum gewinnen perkutane Systeme Marktanteile?
Kürzere Eingriffe unter Lokalanästhesie und Konversionsraten von 85 % vom Test zur Implantation machen perkutane Elektroden für ambulante Zentren attraktiv.
Wie beeinflussen Kostenträger die Akzeptanz in der häuslichen Pflege?
Die Erstattung für tragbare TENS-Geräte für den Heimgebrauch und virtuelle Rehabilitationsbesuche treibt einen CAGR von 10,33 % im häuslichen Pflegesegment an.
Welches Hemmnis hat die größte negative Auswirkung auf das Wachstum?
Hohe Anschaffungskosten senken den CAGR um 0,8 %, insbesondere in Märkten ohne universelle Krankenversicherung.