
Größe und Marktanteil des kanadischen Automobil-Kameramarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 381.19 Millionen US-Dollar |
| Marktgröße (2026) | 391.67 Millionen US-Dollar |
| Marktgröße (2031) | 448.57 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 2.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Automobil-Kameramarkts von Mordor Intelligence
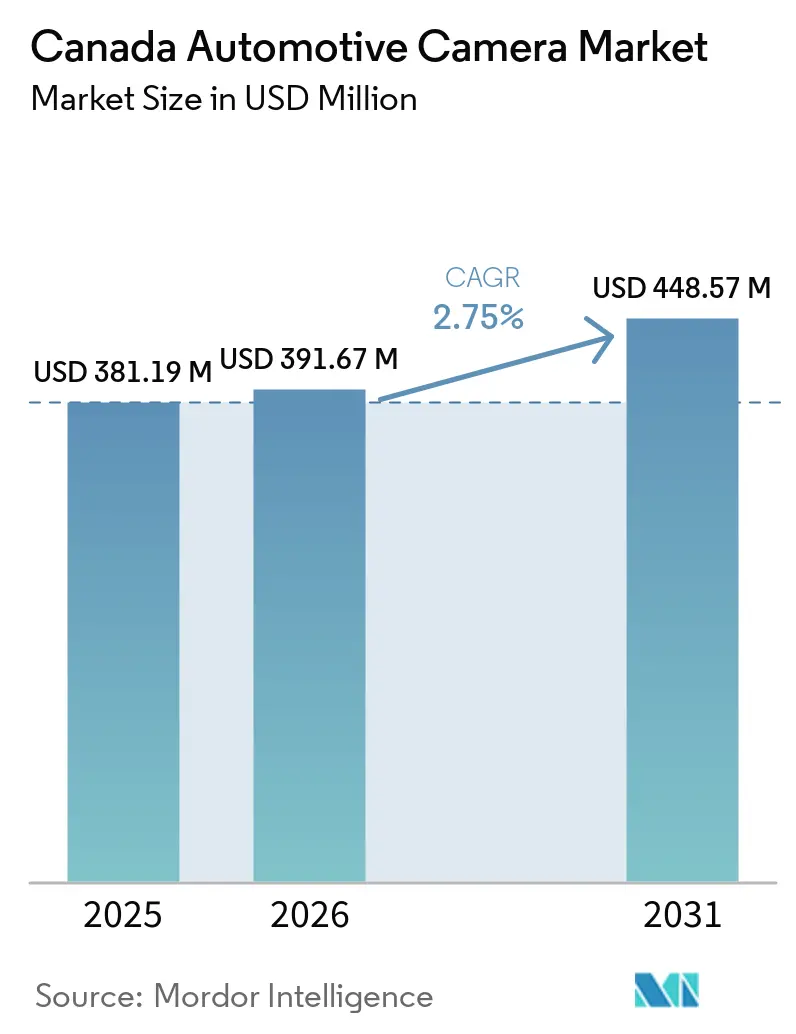
Der kanadische Automobil-Kameramarkt wurde im Jahr 2025 auf 381,19 Millionen USD geschätzt und soll von 391,67 Millionen USD im Jahr 2026 auf 448,57 Millionen USD bis 2031 wachsen, bei einer CAGR von 2,75 % während des Prognosezeitraums (2026–2031). Die inkrementelle Wertschöpfung verlagert sich nun von regulierungsgetriebenen Rückfahrkameraeinheiten hin zu Sensormodulen, die in Level-2+ und höhere ADAS-Suiten eingebettet sind. Automobilhersteller gehen zunehmend zu kamerabasierten Wahrnehmungssystemen über, die den Bedarf an Ultraschall- und Radarhardware eliminieren. Gleichzeitig bieten Versicherer Prämienrabatte für Flotten an, die telematikfähige Innenraumkameras nachrüsten, und übernehmen die Installationskosten für bis zu 2 Jahre. Provinzielle Null-Emissionen-Busprogramme integrieren 360-Grad-Kameraarrays in ihre Elektroflotten, und Tier-1-Zulieferer nutzen föderale und provinzielle F&E-Steuergutschriften, um Optiken für kanadische Winterlichtverhältnisse anzupassen. Anhaltende Herausforderungen umfassen schneebedingte Bildverschlechterung, die beheizte Gehäuse erfordert, sowie lückenhafte 5G-Abdeckung, die den vollständigen Return on Investment für V2X-fähige Kameraarchitekturen verzögert.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 75,23 % am kanadischen Automobil-Kameramarkt, während Nutzfahrzeuge bis 2031 die höchste CAGR von 4,28 % verzeichnen sollen.
- Nach Kameratyp führten Sichtkameras mit einem Anteil von 62,07 % im Jahr 2025, während Sensorkameras bis 2031 eine CAGR von 4,31 % erzielen sollen.
- Nach Vertriebskanal erfassten OEM-Erstausrüstungsinstallationen im Jahr 2025 einen Anteil von 83,18 %, während Nachrüstungen im Aftermarket die höchste CAGR von 4,74 % von 2025 bis 2031 verzeichnen sollen.
- Nach Anwendung entfielen 48,19 % der Größe des kanadischen Automobil-Kameramarkts im Jahr 2025 auf ADAS, während Fahrerüberwachungssysteme über den Prognosehorizont mit einer CAGR von 4,98 % wachsen sollen.
- Nach Auflösung dominierte das 2–5-Megapixel-Segment mit einem Anteil von 57,22 % im Jahr 2025; Sensoren mit mehr als 5 Megapixeln sollen jedoch bis 2031 mit einer CAGR von 5,07 % zulegen.
- Nach Montageort beanspruchten frontseitig montierte Kameras im Jahr 2025 einen Anteil von 35,92 %, während innenraumseitig montierte Einheiten über 2026–2031 die höchste CAGR von 4,83 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im kanadischen Automobil-Kameramarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende OEM-Ausstattungsraten für L2+/L3-ADAS-Suiten | +0.8% | National, konzentriert in den Montagewerken in Ontario | Mittelfristig (2–4 Jahre) |
| Wechsel zu kamerabasierten ADAS-Architekturen in Elektrofahrzeugplattformen | +0.6% | National, angeführt von der Elektrofahrzeugadoption in British Columbia und Quebec | Mittelfristig (2–4 Jahre) |
| Versicherungsprämienrabatte gekoppelt an Telematikaufnahmen aus dem Fahrzeuginnenraum | +0.5% | National, am stärksten in Ontario, Quebec und British Columbia | Mittelfristig (2–4 Jahre) |
| Durchsetzung der obligatorischen Rückfahrsichtvorschrift von Transport Canada | +0.4% | National, mit etablierter Compliance-Grundlage | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte F&E-Steuergutschriften für Tier-1-Zulieferer zur Erschließung kundenspezifischer Kameramodule | +0.4% | National, konzentriert in den F&E-Zentren in Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Null-Emissionen-Anreize auf Provinzebene zur Beschleunigung von Elektrobussen mit 360°-Kameras | +0.3% | Verkehrsbehörden in Ontario, Quebec und British Columbia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende OEM-Ausstattungsraten für L2+/L3-ADAS-Suiten
Die Einführung von L2+-Funktionen im kanadischen Neufahrzeugabsatz hat deutlich zugenommen, was zu einem erheblichen Anstieg des Kameraanteils pro Fahrzeug geführt hat, da diese Systeme für ihre Funktionalität auf mehrere Außensensoren angewiesen sind. In Oshawa produzierte Cadillac-Modelle haben das Ultra-Cruise-System eingeführt und damit die Fähigkeiten des Fahrerassistenzsystems erweitert. Darüber hinaus gewinnt die Mobileye-SuperVision-Plattform, die zahlreiche Kameras integriert, durch Integrationspartnerschaften mit Magna an Bedeutung [1]„Technische Übersicht SuperVision,”, Mobileye, mobileye.com. Diese wachsende Nachfrage nach fortschrittlichen Systemen hat zu einem deutlichen Anstieg der durchschnittlichen Kosten für Kameramaterialien geführt.
Wechsel zu kamerabasierten ADAS-Architekturen in Elektrofahrzeugplattformen
Teslas Vision-Strategie entschied sich für die Abschaffung von Ultraschallsensoren, was zu einer Senkung der Produktionskosten pro Fahrzeug führte[2]„Übergang zu Tesla Vision,”, Tesla, tesla.com. Dieser strategische Wandel ermutigte konkurrierende Elektrofahrzeugprogramme in Ontario und Quebec, innovative Ansätze zu verfolgen, wie etwa das Experimentieren mit Acht-Kamera-Wahrnehmungssystemen. Fortschrittliche Bildsensoren von Sony und OmniVision wurden integriert, um die Funktionalität zu replizieren, die zuvor von Radardaten bereitgestellt wurde. Um Umweltherausforderungen wie Schnee und Eis zu begegnen, haben Hersteller beheizte Linsengehäuse eingeführt, was zu einem geringfügigen Anstieg der Gesamtmodulkosten geführt hat. Diese Entwicklung unterstreicht den Fokus der Branche auf die Balance zwischen Kosteneffizienz und technologischem Fortschritt.
Durchsetzung der Rückfahrsichtvorschrift von Transport Canada
Das CMVSS-111-Mandat schrieb vor, dass Rückfahrkameras in alle leichten Nutzfahrzeuge eingebaut werden müssen, was im Laufe der Zeit zu einer deutlichen Senkung der Installationskosten führte. Diese Regulierung vereinfachte auch die Integration von Kabelbäumen und ermöglichte die Einführung fortschrittlicherer Mehrkamerasysteme in der Zukunft [3]„Kraftfahrzeugsicherheitsvorschriften, CMVSS 111,”, Transport Canada, tc.canada.ca. Darüber hinaus soll eine neue Vorschrift, die den Einsatz von Perimeterkameras für Schulbusse vorschreibt, eine stetige Nachfrage ankurbeln. Der Markt konzentriert sich jedoch zunehmend auf die Entwicklung und den Export hochwertiger Sensormodule, die häufig so konzipiert sind, dass sie den US-amerikanischen Homologationsstandards entsprechen, was einen Wandel hin zu anspruchsvolleren Technologien widerspiegelt.
Lokalisierte F&E-Steuergutschriften für Tier-1-Zulieferer zur Erschließung kundenspezifischer Kameramodule
Lokalisierte F&E-Steuergutschriften senken die Innovationskosten für Tier-1-Zulieferer erheblich und beschleunigen die Produktion kundenspezifischer Kameramodule, die für Kanadas einzigartige Fahrbedingungen optimiert sind. Durch die Senkung des finanziellen Risikos im Zusammenhang mit spezialisiertem Engineering ermöglichen diese Anreize den Zulieferern, fortschrittliche Bildgebungssysteme zu entwickeln, darunter beheizte Linsen zur Bekämpfung von Eisbildung, Wärmebildgebung für Schneestürme mit geringer Sichtweite und robuste Gehäuse, die gegen starkes Streusalz beständig sind. Da Automobilhersteller langlebige, maßgeschneiderte Sicherheitslösungen einführen, um kanadischen Vorschriften zu entsprechen und die Erwartungen der Verbraucher an Wintersicherheit zu erfüllen, wird die Verfügbarkeit lokal entwickelter, kostengünstiger kundenspezifischer Module voraussichtlich die Beschaffungsmengen erhöhen und die langfristige Nachfrage im kanadischen Automobil-Kameramarkt unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Probleme mit Bildverschlechterung bei niedrigen Wintertemperaturen | -0.5% | National, am stärksten in Alberta, Manitoba, Saskatchewan und dem nördlichen Ontario | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte 5G/V2X-Straßeninfrastruktur verzögert den ROI der Sensorfusion | -0.4% | Ländliche Provinzen, nördliches Ontario, abgelegenes British Columbia, Atlantik-Kanada | Langfristig (≥ 4 Jahre) |
| Hoher Durchschnittspreis gegenüber Ultraschallsensoren in Einstiegsausstattungen | -0.3% | National, konzentriert in preissensiblen Personenkraftwagensegmenten | Mittelfristig (2–4 Jahre) |
| Datenschutz-Compliance-Kosten gemäß Québec Bill 64 | -0.2% | Quebec, mit Auswirkungen auf nationale Flottenoperatoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Probleme mit Bildverschlechterung bei niedrigen Wintertemperaturen
Schnee und Eis beeinträchtigen die Erkennungsleistung unter vereisten Bedingungen erheblich und erfordern, dass OEMs beheizte Gehäuse integrieren, die zusätzliche Energie verbrauchen und die Gesamtkosten des Kamerasystems erhöhen. Diese Gehäuse sind entscheidend, um eine zuverlässige Leistung bei widrigen Wetterbedingungen zu gewährleisten. Andererseits bieten Wärmebildalternativen eine außergewöhnliche Funktionalität bei extremen Wetterereignissen wie Schneestürmen. Ihre hohen Kosten machen sie jedoch besser geeignet für Premiumfahrzeuge und spezifische Anwendungen im öffentlichen Nahverkehr, wo fortschrittliche Leistung die Investition rechtfertigt.
Lückenhafte 5G/V2X-Straßeninfrastruktur verzögert den ROI
Die nationale 5G-Abdeckung hat bedeutende Fortschritte gemacht, doch Konnektivitätslücken in weniger versorgten Regionen behindern weiterhin die reibungslose Übertragung von Daten, die für die kooperative Wahrnehmung unerlässlich sind. Die erheblichen Kosten für die Implementierung von Straßenrandeinheiten haben das Tempo der weit verbreiteten kommerziellen Einführung verlangsamt. Infolgedessen müssen Kamera-ADAS-Systeme eigenständig funktionieren, ohne cloudbasierte Unterstützung für eine verbesserte Leistung zu nutzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Gewerbliche Flotten treiben die Kameradichte voran
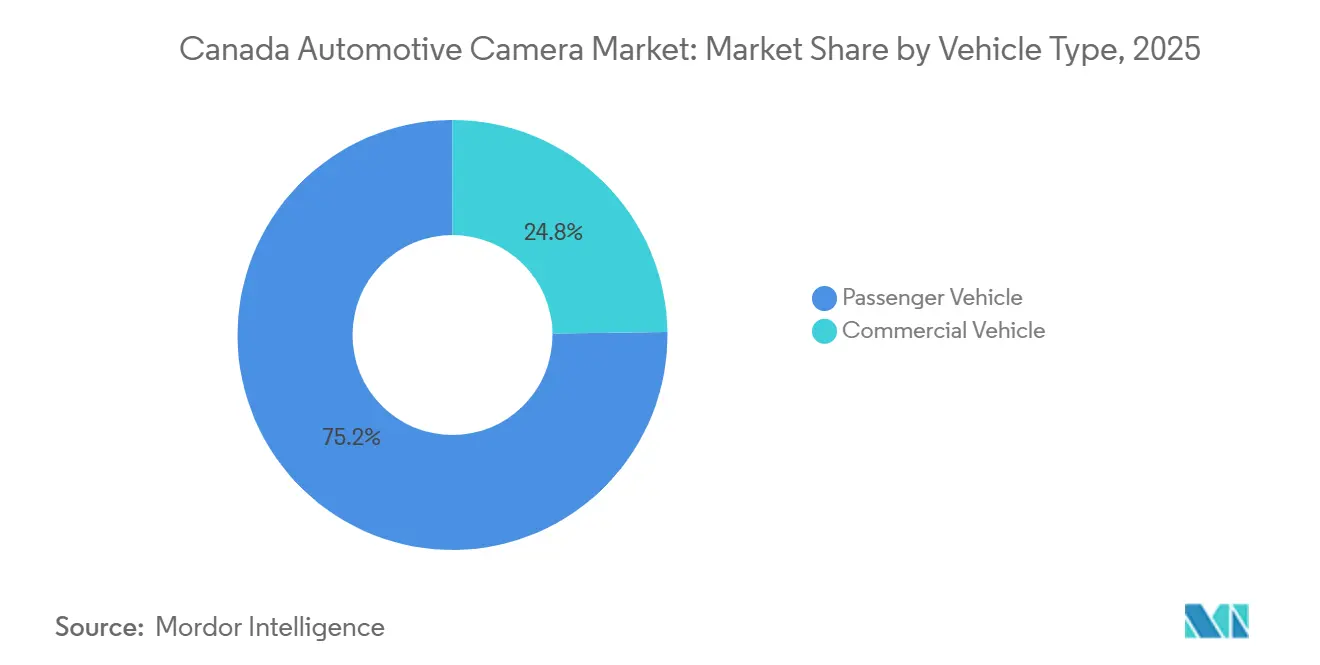
Nutzfahrzeuge sollen Personenkraftwagen mit einer Wachstumsrate von 4,28 % übertreffen, da Flottenoperatoren Mehrkamera-Telematik schätzen, die Versicherungsvorteile erschließt. Personenkraftwagen machten 2025 75,23 % des kanadischen Automobil-Kameramarkts aus, aber Kamerazusätze waren hauptsächlich vorgeschriebene Rückfahrkameras und ADAS-Upgrades im mittleren Segment. Die kanadische Automobil-Kamerabranche sieht, dass elektrische Nahverkehrsprogramme in Ontario und Quebec Sechs-Kamera-Arrays für Busse vorschreiben, was den durchschnittlichen Inhalt auf 680 USD pro Nutzfahrzeugeinheit anhebt.
Leichte Nutzfahrzeuge und Pickups werden zunehmend mit Vier-Kamera-Rundumsichtpaketen ausgestattet, während Klasse-8-Zugmaschinen bis zu acht Kameras für Spurhalte- und Fahrerüberwachungsfunktionen integrieren. Hyundai Mobis sicherte sich einen Liefervertrag über 3,5 Millionen Einheiten mit Stellantis, der den Flottenimpuls unterstützt. Der kanadische Automobil-Kameramarkt wird voraussichtlich bis 2031 weiterhin auf hochdichte Anwendungen für inkrementelle Einnahmen angewiesen sein.


Nach Kameratyp: Sensormodule erschließen ADAS-Potenzial
Sichtkameras führten 2025 mit einem Anteil von 62,07 % am kanadischen Automobil-Kameramarkt aufgrund von CMVSS 111, doch Sensormodule verzeichneten eine Expansion von 4,31 %, da OEMs auf wahrnehmungsbereite Architekturen umschwenken. Der kanadische Automobil-Kameramarkt profitiert, wenn Mobileye SuperVision oder ZF Smart Camera 6 Acht-Megapixel-Sensorik in einem einzigen Modul hinzufügt und den Einheitswert auf 120–200 USD steigert.
Konvergenzdesigns, die Fahrerüberwachung und Straßensensorik in einem einzigen Gehäuse kombinieren, reduzieren das Kabelgewicht weiter. Herkömmliche Sichteinheiten bleiben für Einstiegsausstattungen und Nachrüstungen relevant, aber ihr Umsatzanteil erodiert, da softwaredefinierten Fahrzeugen intelligente Kameras bevorzugen, die Over-the-Air-Updates empfangen können.
Nach Anwendung: Fahrerüberwachung gewinnt regulatorischen Schwung
ADAS-Funktionen beanspruchten 2025 48,19 % des Kameraumsatzes; die Fahrerüberwachung ist jedoch das am schnellsten wachsende Segment mit einer CAGR von 4,98 %, da EU-GSR-2-Regeln auch für exportbestimmte kanadische Plattformen gelten. Versicherer verstärken den Trend, indem sie Ablenkungserkennung für maximale Prämienkürzungen fordern. Der kanadische Automobil-Kameramarkt sieht, wie Innenraummodule von Luxusmarken zu Volumen-SUVs migrieren, wo spiegelbasierte Lösungen von Gentex die Armaturenbrettunordnung minimieren.
Park- und Rundumsichtpakete wachsen parallel zur SUV-Beliebtheit. Sobald Kameras jedoch mittlere Ausstattungsstufen sättigen, verlagert sich das Wachstum auf Innenraumanalysen, die den ROI durch sichereres Fahren und niedrigere Schadenskosten nachweisen.
Nach Auflösung: Hochmegapixel-Sensoren ermöglichen Langstreckenerkennung
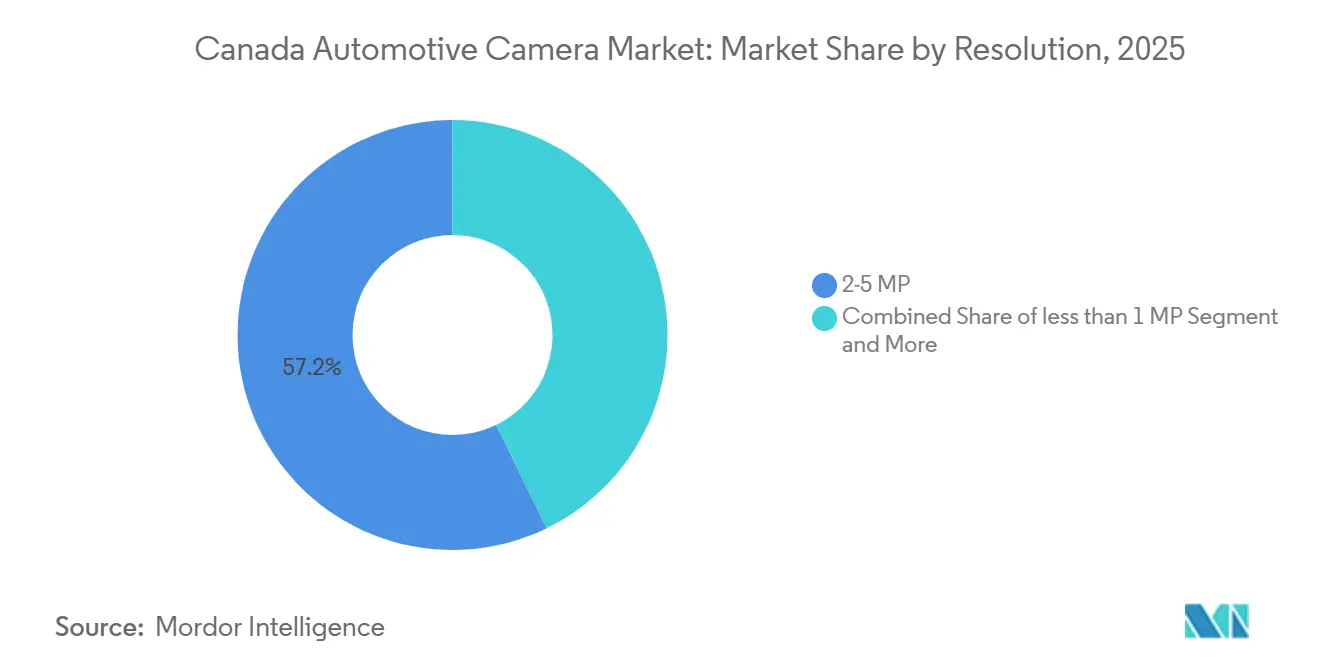
Im Jahr 2025 hielten Kameras mit 2–5 MP einen dominanten Marktanteil von 57,22 %. Kameras, die den 5-MP-Schwellenwert überschreiten, sollen unterdessen eine Wachstumsrate von 5,07 % verzeichnen und vom Wandel der Branche hin zu einem kamerazentrierten Fokus profitieren. Insbesondere Sonys Pregius und OmniVisions OX-Bildsensoren haben den 8-MP-Meilenstein erreicht und verfügen über einen beeindruckenden Dynamikbereich von 120 dB, der die Erkennungsfähigkeiten über 150 Meter hinaus verbessert. Da OEMs den 5-MP-Standard einführen, werden Einheiten mit weniger als 1 MP obsolet, was einen reibungsloseren Upgrade-Pfad für zukünftige Softwarefunktionalitäten gewährleistet. Infolgedessen ist der kanadische Automobil-Kameramarkt zunehmend auf Sensorzulieferer angewiesen, die in der Lage sind, Preiserosion entgegenzuwirken und gleichzeitig die Komplexität sich entwickelnder Spezifikationen zu bewältigen.
Nach Vertriebskanal: Nachrüstmarkt gewinnt bei Flotten an Bedeutung
Im Jahr 2025 erfassten OEM-Erstausrüstungseinheiten einen Marktanteil von 83,18 %. Der Nachrüstmarkt verzeichnet jedoch das schnellste Wachstum mit einem Anstieg von 4,74 %. Dieser Anstieg wird durch Flotten angetrieben, die Dashcams nachrüsten, um Versicherungsrabatte zu nutzen. Die Nachrüstung einer Dashcam kostet in der Regel zwischen 200 und 400 USD, mit einer Amortisationszeit von nur zwei Jahren. Während Quebecs Datenschutz-Compliance Herausforderungen mit sich bringt, sind schnelle Installationen in den Korridoren von Ontario und British Columbia erkennbar. Der kanadische Automobil-Kameramarkt wird hauptsächlich von OEMs angetrieben; die wachsenden Nachrüstkits erweitern jedoch den adressierbaren Markt, insbesondere für vor 2018 hergestellte Fahrzeuge.
Nach Montageort: Innenraumkameras führen das Wachstum an
Frontseitig ausgerichtete Module dominieren weiterhin mit einem Anteil von 35,92 %; Innenraumkameras verzeichnen jedoch aufgrund von Fahrerüberwachungsmandaten und Flottentelematik eine CAGR von 4,83 %. Kombinierte Front-plus-Innenraum-Designs von Continental reduzieren die Hardwareanzahl und treiben die Einführung im Fahrgastraum weiter voran. Der kanadische Automobil-Kameramarkt erkennt Datenschutzhürden an, doch regulatorische und versicherungsbezogene Anreize halten das Innenraumsegment auf einem steileren Wachstumspfad als externe Pendants.
Geografische Analyse
Ontario bleibt ein bedeutender Beitragender zum kanadischen Automobil-Kameramarkt, unterstützt durch die Präsenz wichtiger Montagelinien von Ford, GM und Stellantis sowie Magnas lokale Modulwerke. Quebec spielt eine Schlüsselrolle im Markt, angetrieben durch die Aktivitäten von Lion Electric und den Fokus der Provinz auf die Erweiterung ihrer Elektrofahrzeugflotte. British Columbia trägt ebenfalls bedeutend bei, wobei CleanBC-Anreize die Integration fortschrittlicher Kamerasysteme, wie 360-Grad-Kameras, in Elektrobusse fördern.
Provinzielle Grünbus-Förderprogramme in Ontario und Quebec bieten erhebliche Subventionen für Elektrobusse und decken einen bedeutenden Teil der zusätzlichen Kosten. Diese Förderprogramme haben die Einführung von Mehrkamerasystemen beschleunigt und den Zeitrahmen für eine weit verbreitete Implementierung verkürzt. Die Prärieprovinzen stehen vor Herausforderungen wie harten Wintern und begrenzter 5G-Infrastruktur, die Investitionen in Fahrerassistenzsysteme (ADAS) verlangsamt haben. Ähnlich hat Atlantik-Kanada aufgrund vergleichbarer Infrastrukturbeschränkungen ein langsameres Wachstum erfahren.
Nationale Vorschriften wie CMVSS 111 gewährleisten eine konsistente Nachfrage nach Automobil-Kameras in allen Provinzen, während die Angleichung an US-Standards gemäß FMVSS 111 grenzüberschreitende Homologationsprozesse vereinfacht. Infolgedessen konzentriert sich der kanadische Automobil-Kameramarkt auf die Forschungszentren in Ontario und Quebec, mit zusätzlichen Wachstumschancen in Regionen, in denen provinzielle Null-Emissionen-Initiativen Investitionen in Elektroflotten vorantreiben.
Wettbewerbslandschaft
Im kanadischen Automobil-Kameramarkt gehören Magna, Mobileye, Valeo, Continental und Bosch zu den wichtigsten Marktteilnehmern, die ihr Fachwissen in der Integration von Optik, Silizium und Wahrnehmungssoftware nutzen. Magna mit Hauptsitz in Aurora profitiert von seiner Fähigkeit, schnelle Kältewetter-Validierungen durchzuführen, was angesichts der Nähe zu den Montagewerken der Detroit Three besonders vorteilhaft ist. Continental hat eine innovative Eingehäuse-Straßen-plus-Fahrerkamera entwickelt, die die Verkabelungskomplexität und die damit verbundenen Kosten reduziert. Valeo hat durch seine Zusammenarbeit mit Teledyne FLIR ASIL-B-Wärmebildtechnologie eingeführt, die unter Schneebedingungen außergewöhnlich gut funktioniert. ZF Smart Camera 6 unterstreicht den Wandel der Branche hin zu Hardware, die sowohl aufrüstbar als auch mit zentralisierten elektronischen und elektrischen Backbones verbunden ist.
Auf lokaler Ebene nutzt LeddarTech, ein kanadischer Disruptor, SR&ED-Steuergutschriften, um seine Kamera-Lidar-Fusionsalgorithmen voranzutreiben, die explizit für herausfordernde Bedingungen wie Nebel und Schnee zugeschnitten sind. Sunny Optical konzentriert sich auf das Angebot budgetfreundlicher Nachrüsteinheiten, hat jedoch Schwierigkeiten, bei Erstausrüstungsherstellern Fuß zu fassen. Die Wettbewerbslandschaft unterstreicht ein Rennen unter den Zulieferern, Hardware, Software und Validierungsprozesse zu integrieren, mit dem Ziel, Integrationsherausforderungen für OEMs zu vereinfachen. Der Erfolg im kanadischen Automobil-Kameramarkt hängt davon ab, eine heikle Balance zwischen Kosteneffizienz und hoher Leistung unter Winterbedingungen zu erreichen. Diese Dynamik wird voraussichtlich die Forschungs- und Entwicklungsstrategien in den kommenden Jahren beeinflussen.
Marktführer der kanadischen Automobil-Kamerabranche
Continental AG
Robert Bosch GmbH
Mobileye
Magna International Inc.
Valeo SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Die Regierung Kanadas priorisiert die Entwicklung der gesamten Wertschöpfungskette für Fahrzeuge der nächsten Generation, einschließlich Automobil-Kameratechnologien. Durch gezielte strategische Investitionen positioniert sich Kanada als globaler Marktführer in der Fahrzeugelektrifizierung, autonomen und selbstfahrenden Technologien sowie den Batterielieferketten, die die Zukunft der Mobilität unterstützen werden.
- Februar 2025: In einem bedeutenden Schritt wurde LeddarTech von einem erstklassigen globalen OEM ausgewählt, um Fusions- und Wahrnehmungssoftware für das ADAS-Programm des OEM für das Modelljahr 2028 zu liefern. Nach einer eingehenden Bewertung entschied sich der Kunde für LeddarVision auf seiner kommerziellen Mainstream-Fahrzeugplattform. LeddarVisions Vorteil liegt in seiner verbesserten Leistung und Effizienz, die ein multimodales Sensorsystem, das sowohl Kameras als auch Radare integriert, geschickt handhabt. Darüber hinaus machte seine Skalierbarkeit über verschiedene Modelle und Sensoraufbauten hinweg es zur bevorzugten Wahl.


Berichtsumfang des kanadischen Automobil-Kameramarkts
Der Bericht zum kanadischen Automobil-Kameramarkt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeug), Kameratyp (Sicht und Sensorik), Anwendung (ADAS und weitere), Auflösung (bis zu 1 MP, 2–5 MP und über 5 MP), Vertriebskanal (OEM-Erstausrüstung und Nachrüstmarkt) sowie Montageort (vorne, hinten, seitlich und Innenraum/Fahrgastzelle). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Personenkraftwagen | Schrägheck |
| Stufenheck | |
| Sport Utility Vehicle (SUV) | |
| Mehrzweckfahrzeug (MPV) | |
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LCV) |
| Mittelschweres und schweres Nutzfahrzeug (M&HCV) |
| Sichtkamera |
| Sensorkamera |
| ADAS |
| Parken und Rundumsicht |
| Fahrerüberwachung |
| Bis zu 1 MP |
| 2–5 MP |
| Über 5 MP |
| OEM-Erstausrüstung |
| Nachrüstmarkt |
| Vorne |
| Hinten |
| Seitlich |
| Innenraum/Fahrgastzelle |
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheck |
| Stufenheck | ||
| Sport Utility Vehicle (SUV) | ||
| Mehrzweckfahrzeug (MPV) | ||
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LCV) | |
| Mittelschweres und schweres Nutzfahrzeug (M&HCV) | ||
| Nach Kameratyp | Sichtkamera | |
| Sensorkamera | ||
| Nach Anwendung | ADAS | |
| Parken und Rundumsicht | ||
| Fahrerüberwachung | ||
| Nach Auflösung | Bis zu 1 MP | |
| 2–5 MP | ||
| Über 5 MP | ||
| Nach Vertriebskanal | OEM-Erstausrüstung | |
| Nachrüstmarkt | ||
| Nach Montageort | Vorne | |
| Hinten | ||
| Seitlich | ||
| Innenraum/Fahrgastzelle | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Automobil-Kameramarkt im Jahr 2025?
Er wird im Jahr 2025 auf 381,19 Millionen USD geschätzt, mit Prognosen von 448,57 Millionen USD bis 2031.
Welches Kamerasegment wächst am schnellsten?
Sensormodule führen das Wachstum mit einer CAGR von 4,31 % an, da Automobilhersteller auf wahrnehmungsbereite ADAS-Systeme umsteigen.
Wie wirkt sich die 5G-Abdeckung auf fortschrittliche Kamerasysteme aus?
Unvollständige 5G- und V2X-Infrastruktur außerhalb der Hauptkorridore verzögert den ROI der kooperativen Wahrnehmung und zwingt zu eigenständigen Kameradesigns bis mindestens 2027.
Welche Herausforderungen begrenzen die Kameraleistung in kanadischen Wintern?
Schnee und Eis reduzieren die Erkennungsreichweiten um bis zu 50 % und veranlassen den Einsatz beheizter Gehäuse und hydrophober Beschichtungen, die die Einheitskosten erhöhen.
Seite zuletzt aktualisiert am:



