
Marktgröße und Marktanteil für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.43 Milliarden US-Dollar |
| Marktgröße (2031) | 1.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 30.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
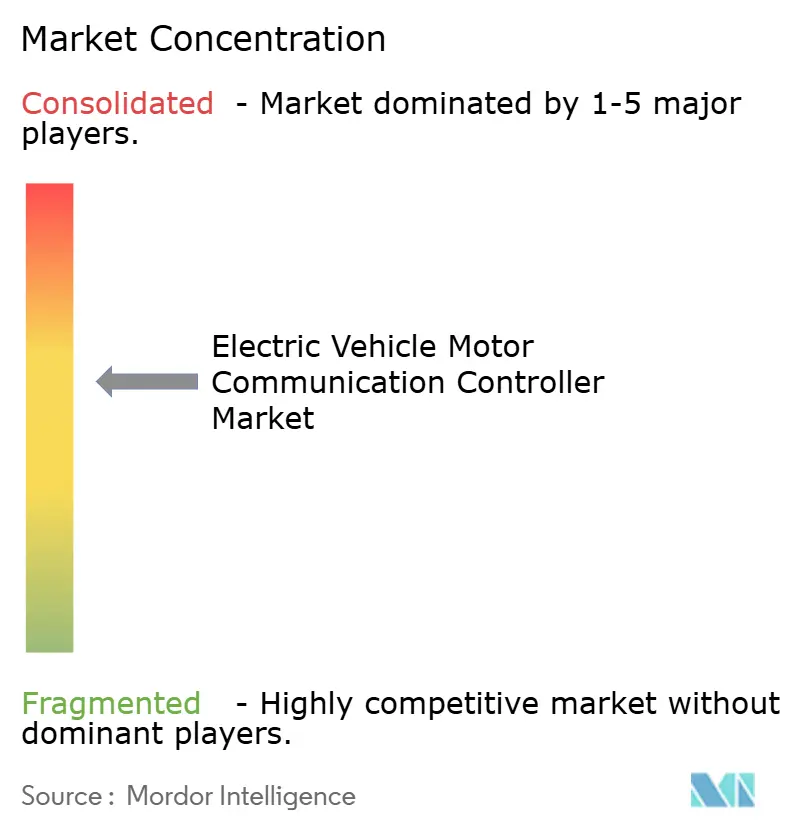
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen von Mordor Intelligence
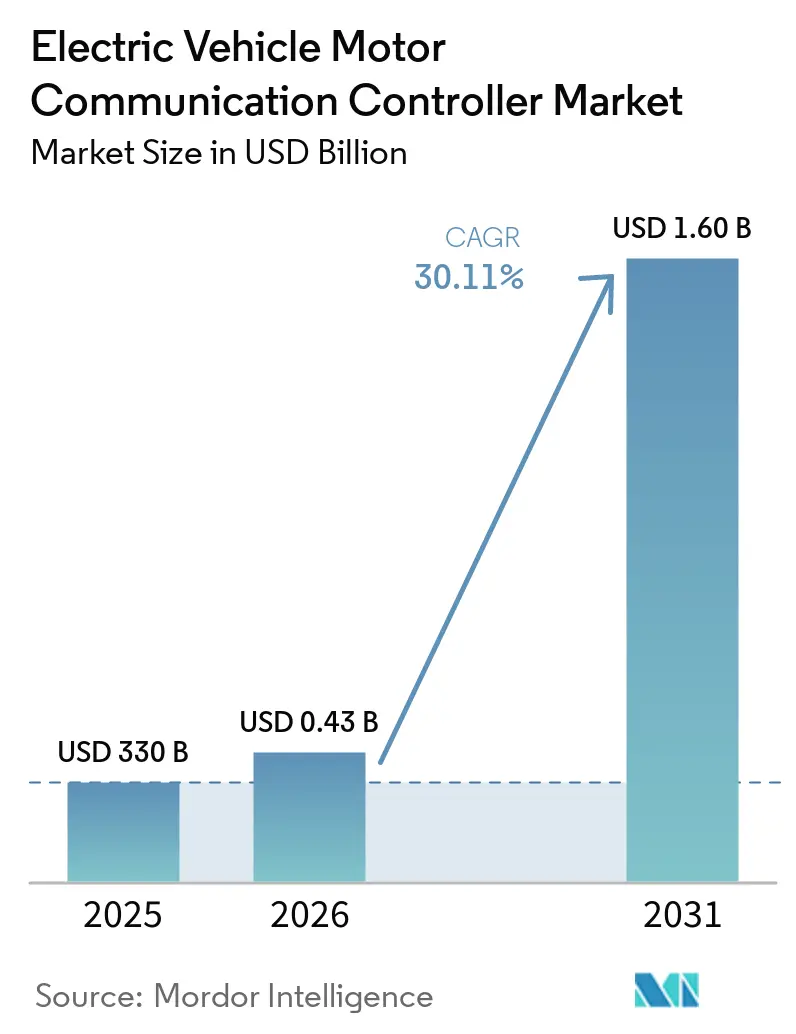
Die Marktgröße für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen wird voraussichtlich von 330 Millionen USD im Jahr 2025 auf 430 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 30,11 % über den Zeitraum 2026–2031 einen Wert von 1,6 Milliarden USD erreichen. Hochvolt-800-V-Batteriesysteme, sinkende Kosten für Siliziumkarbid-Bauelemente und strenge Vorschriften zur Antriebsstrangeffizienz beschleunigen gemeinsam die Einführung von Steuergeräten. Parallel dazu erweitern der Übergang der Fahrzeughersteller zu zonalen elektrisch-elektronischen (E/E)-Architekturen und die Entwicklung hin zu softwaredefinierten Fahrzeugen die Anforderungen an Bandbreite, funktionale Sicherheit und Cybersicherheit, die nur fortschrittliche Steuergeräte erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Motortyp führten Asynchronmotoren (AC) mit einem Marktanteil von 71,02 % bei den Kommunikationssteuergeräten von Elektromotoren in Elektrofahrzeugen im Jahr 2025, während bürstenlose Gleichstrommotoren bis 2031 die höchste CAGR von 33,95 % verzeichnen sollen.
- Nach Kommunikationsprotokoll entfiel auf CAN 2.0 im Jahr 2025 ein Anteil von 62,85 % der Marktgröße für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen; Automotive Ethernet soll zwischen 2026 und 2031 mit einer CAGR von 31,74 % expandieren.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Anteil von 70,88 % an der Marktgröße für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen, während mittelgroße und schwere Nutzfahrzeuge bis 2031 die höchste CAGR von 32,85 % erzielen sollen.
- Nach Antriebstyp entfielen auf batterieelektrische Fahrzeuge im Jahr 2025 ein Anteil von 73,10 %; Brennstoffzellenfahrzeuge sollen bis 2031 mit einer CAGR von 30,70 % wachsen.
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 49,20 % bei den Kommunikationssteuergeräten von Elektromotoren in Elektrofahrzeugen und entwickelt sich mit einer CAGR von 34,19 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der globalen Produktionsvolumina für Elektrofahrzeuge | +8.2% | Global, mit führender Position des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Wechsel zu 800-V-Architekturen | +6.8% | Premium-Segmente in Nordamerika und der EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Siliziumkarbid- und IGBT-Bauelemente | +5.4% | Global, mit Fertigungskonzentration im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Strengere Vorschriften zur Antriebsstrangeffizienz | +4.1% | EU und Nordamerika, mit Ausweitung auf China | Langfristig (≥ 4 Jahre) |
| Übergang der Fahrzeughersteller zu zonalen E/E-Architekturen | +3.7% | Global, angeführt von Premium-Fahrzeugherstellern | Mittelfristig (2–4 Jahre) |
| Monetarisierung softwaredefinierterer Fahrzeuge | +2.9% | Zunächst Nordamerika und EU, globale Expansion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der globalen Produktionsvolumina für Elektrofahrzeuge
Die Produktion von Elektroautos stieg im Jahr 2024 auf 17,3 Millionen Einheiten, wobei China 12,4 Millionen Fahrzeuge produzierte und mehr als 70 % des weltweiten Volumens übertraf.[1]„Global EV Outlook 2024,” Internationale Energieagentur, iea.org Dieses beispiellose Ausmaß verstärkt den Bedarf an robusten, hochbandbreitigen Steuergeräten zur Koordination von Dual- und Tri-Motor-Konfigurationen, Batteriemanagementsystemen und zentralen Fahrzeugcomputern. Es wird geschätzt, dass die Produktion von Traktionsmotoren bis 2034 120 Millionen Einheiten übersteigen wird, wobei die Nachfrage nach Motorsteuergeräten für Elektrofahrzeuge proportional wächst und den Markt für Kommunikationssteuergeräte für Elektromotoren in Elektrofahrzeugen als Eckpfeiler elektrifizierter Antriebsstränge festigt.
Wechsel zu 800-V-Architekturen
BMWs Neue-Klasse-Plattform und ZFs EVSys800 zeigen, wie 800-V-Systeme den Rechendurchsatz um eine Größenordnung erhöhen und dabei härtere elektromagnetische und thermische Belastungen auferlegen.[2]„EVSys800 Hochvolt-Antrieb,” ZF Group, zf.com Steuergeräte müssen daher fortschrittliche zeitkritische Netzwerke implementieren und die Koordination von Siliziumkarbid-Wechselrichtern unterstützen, was Premium-Fahrzeughersteller zu Ethernet-basierten oder proprietären Protokollen treibt, die einen deterministischen Echtzeiaustausch ermöglichen.
Sinkende Kosten für Siliziumkarbid- und IGBT-Bauelemente
STMicroelectronics hält den Großteil des Marktanteils bei Siliziumkarbid-Leistungsbauelementen, und es wird erwartet, dass der Automotive-Siliziumkarbid-Markt bis 2026 moderat wächst, was zur Kostensenkung bei Steuergeräten und zur Erweiterung von Funktionen beiträgt. Die Partnerschaft von Infineon mit FORVIA HELLA bei 1.200-V-CoolSiC-MOSFETs zeigt, wie niedrigere Halbleiterpreise neue 800-V-DC-DC- und Wechselrichteranwendungen erschließen und die Akzeptanz im Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen stärken.
Strengere Vorschriften zur Antriebsstrangeffizienz
Die CO₂-Vorgaben der Europäischen Union und die nordamerikanischen Effizienzvorschriften verpflichten Fahrzeughersteller, aus jeder Kilowattstunde zusätzliche Kilometer herauszuholen, was die Rolle prädiktiver Algorithmen im Steuergerät aufwertet. ABBs Drei-Niveau-Topologie-Wechselrichter für Elektrobusse, die harmonische Verluste um bis zu 75 % senken, veranschaulichen regulierungsgetriebene Innovationen, die Hochbandbreiten-Regelkreise erfordern.[3]„Drei-Niveau-Topologie-Wechselrichter für eBus,” ABB, new.abb.com
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Versorgungsvolatilität bei Leistungshalbleitern | -4.6% | Global, mit Fertigungskonzentration im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| ISO-26262-Konformitätskosten | -3.2% | Global, mit höheren Auswirkungen in regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Cybersicherheitszertifizierung | -2.8% | Vorwiegend EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Engpässe bei Wärmeübergangsmaterialien | -1.9% | Global, mit Auswirkungen auf Hochleistungsanwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Versorgungsvolatilität bei Leistungshalbleitern
Neue chinesische Lizenzierungsregeln für den Export seltener Erden bedrohen bis zu 98 % der europäischen Magnetversorgung und replizieren die Chip-Engpässe von 2021–2023, die Montagelinien bei Ford und Suzuki zum Stillstand brachten. Die Ausbeute hochwertiger Siliziumkarbid-Wafer bleibt unter 60 %, was die Verfügbarkeit von Steuergeräten für 800-V-Plattformen verzögert und die Fahrzeugherstellerprogramme langwierigen Validierungszyklen aussetzt.
ISO-26262-Konformitätskosten
Die Zertifizierung nach ASIL D erhöht den Aufwand für Dokumentation, Rückverfolgbarkeit und Verifikation und verlängert die Steuergeräteentwicklung häufig um bis zu zwei Jahre. NXPs SafeAssure-Methodik veranschaulicht, wie nur Lieferanten mit ausgereiften Prozessen zur funktionalen Sicherheit diese Kosten absorbieren und Programm-Zeitpläne einhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp: Dominanz des Asynchronmotors (AC) steht vor Effizienzherausforderungen
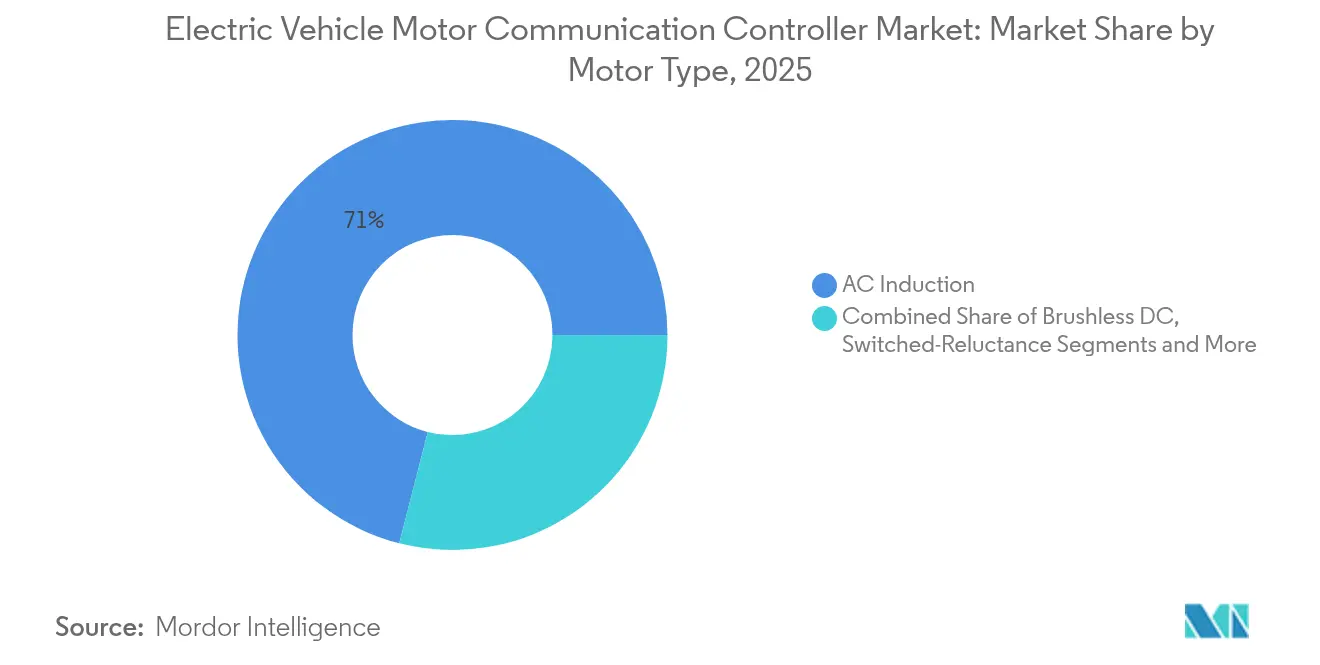
Asynchronmotoren (AC) hielten im Jahr 2025 mit 71,02 % den Großteil des Marktanteils für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen und festigten ihre Rolle in kostensensiblen Segmenten. Dennoch treiben bürstenlose Gleichstrommotoren mit einer CAGR von 33,95 % die Nachfrage nach Hochgeschwindigkeitssensorik und ausgeklügelten Kommutierungsalgorithmen voran, die die CAN-FD-Kapazität ausreizen.
Aufkommende Seltene-Erden-freie Initiativen wie ZFs I2SM-Motor und die Zusammenarbeit von Renault mit Valeo bei elektrisch erregten Synchronmotoren verändern die Anforderungen an Regelkreise. Da Fahrzeughersteller gemischte Motorstrategien evaluieren – Kombination von Asynchronantrieben an Vorderachsen mit permanentmagneterregten Einheiten an der Hinterachse – können Steuergerätelieferanten durch die Harmonisierung von Multi-Motor-Mischungen Marktanteile gewinnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Kommunikationsprotokoll: Aufkommen von Ethernet stellt die CAN-Dominanz in Frage
CAN 2.0 deckte im Jahr 2025 62,85 % der Marktgröße für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen ab, doch Automotive Ethernet rückt mit einer CAGR von 31,74 % vor, da Fahrzeuge auf Gigabit-Backbones migrieren. Die Kompatibilität von Ethernet mit zeitkritischen Netzwerken und der Stromübertragung über Datenleitungen ermöglicht eine Steuergerätekonsolidierung und Kabelreduktion, die für Premium-Plattformen mit 800-V-Architekturen entscheidend sind. CAN-FD erweitert bestehende Netzwerke, indem es Nutzlasten auf 64 Byte und Datenraten auf 8 Mbps anhebt und damit einen risikoarmen Upgrade-Pfad in Niedervoltzonen des Fahrzeugs bietet.
FlexRay besteht in redundanten Brake-by-Wire-Schleifen fort, während LIN für Karosseriesteuerungsaufgaben eingesetzt bleibt, doch beide stehen vor einem flachen Wachstum, da Fahrzeughersteller Bus-Topologien straffen. Am Horizont verspricht CAN XL einen Durchsatz von 20 Mbit/s, doch die Einführung hängt von der Verfügbarkeit von Siliziumbauelementen und Testwerkzeugen ab. Teslas Zeitmultiplexverfahren (TDMA) unterstreicht das Potenzial proprietärer Alternativen, die den Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen entlang vertikaler Integrationslinien segmentieren könnten.
Nach Fahrzeugtyp: Nutzfahrzeuge treiben Innovationen voran
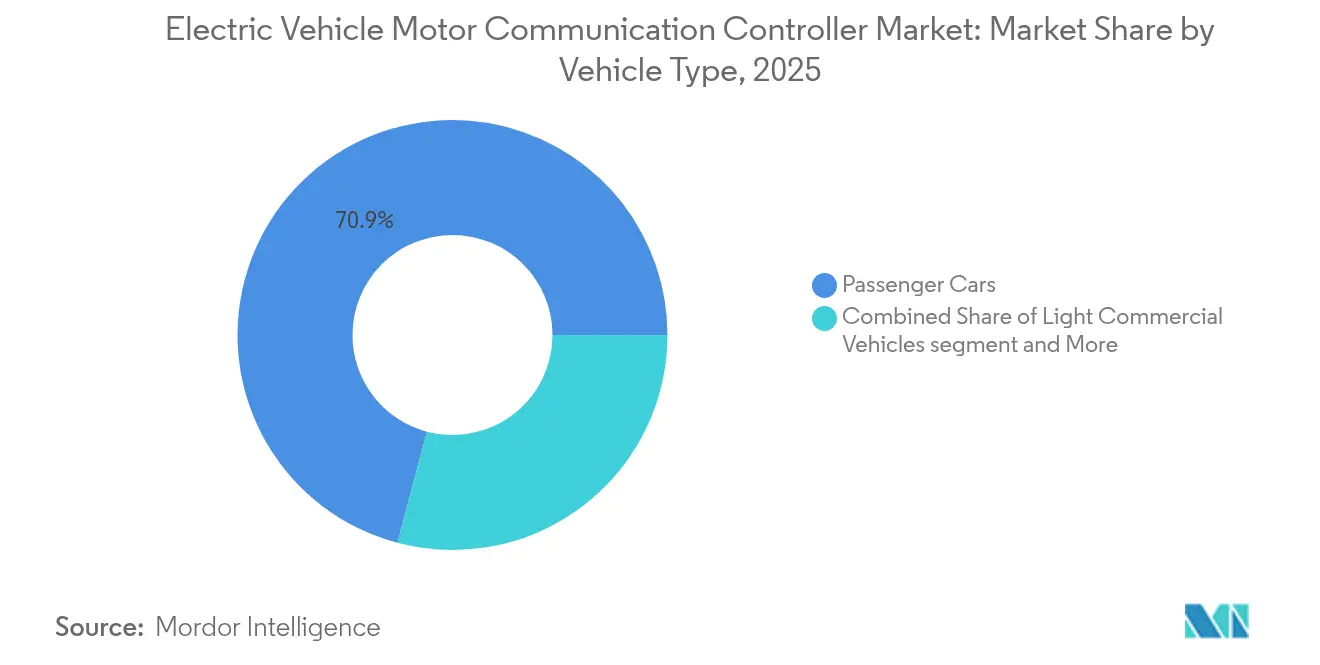
Personenkraftwagen dominierten im Jahr 2025 mit 70,88 % die Marktgröße für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen, doch Emissionsvorschriften treiben schwere Nutzfahrzeuge zur höchsten CAGR von 32,85 %. Hochvolt-, Hochdrehmoment-Betriebszyklen für Busse und Lastkraftwagen erfordern redundante Steuergeräte mit fortschrittlichen thermischen Drosselungsalgorithmen. Getrieben durch den städtischen Lieferbedarf integrieren leichte Nutzfahrzeuge prädiktive Wartungsdatenströme zur Reduzierung von Ausfallzeiten.
Flottenbetreiber schätzen Diagnosefunktionen, daher betten Steuergeräte Edge-Analytics ein, um Betriebsdaten vor dem Cloud-Upload zu komprimieren und so den Gesamtbetriebskostenvorteil zu steigern. Zwei- und Dreiräder in Asien diversifizieren den Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen, doch ihre niedrigen Preispunkte schränken den Funktionsumfang ein und zwingen Lieferanten, wo möglich auf ASICs für Personenkraftwagen zurückzugreifen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Antriebstyp: Brennstoffzellensysteme entwickeln sich zum Wachstumstreiber
Batterieelektrische Fahrzeuge sicherten sich im Jahr 2025 einen Marktanteil von 73,10 %, aber Brennstoffzellenplattformen skalieren mit einer CAGR von 30,70 %, da die Energiedichte von Wasserstoff den Langstreckengüterverkehr begünstigt. Unter Einhaltung von Wasserstoffsicherheitsprotokollen müssen Steuergeräte eine Hochfrequenzkommunikation zwischen Brennstoffzellenstapeln, Pufferbatterien und Traktionswechselrichtern orchestrieren. Plug-in-Hybridfahrzeuge bleiben in Märkten mit dünner Ladeinfrastruktur relevant und erhöhen die Komplexität der Steuergeräte durch die Kombination von Verbrennungsmotor-Diagnosen mit der Koordination des elektrischen Antriebs.
Die Brennstoffzellenprojekte von Bosch und Vitesco Technologies zeigen, wie sich die Kommunikationssteuergerätbranche für Elektromotoren in Elektrofahrzeugen an die Mehrquellen-Antriebstechnik anpasst. Code-Basis-Modularität, galvanische Trennung und Wasserstoffspülmanagement werden zu konstruktiven Voraussetzungen. Lieferanten, die einheitliche Steuergerätearchitekturen für Batterie- und Brennstoffzellenantriebsstränge anbieten, verbessern die Programmwirtschaftlichkeit, da die Regulierungsbehörden Tank-to-Wheel-Kohlenstoffkennzahlen verschärfen.
Geografische Analyse
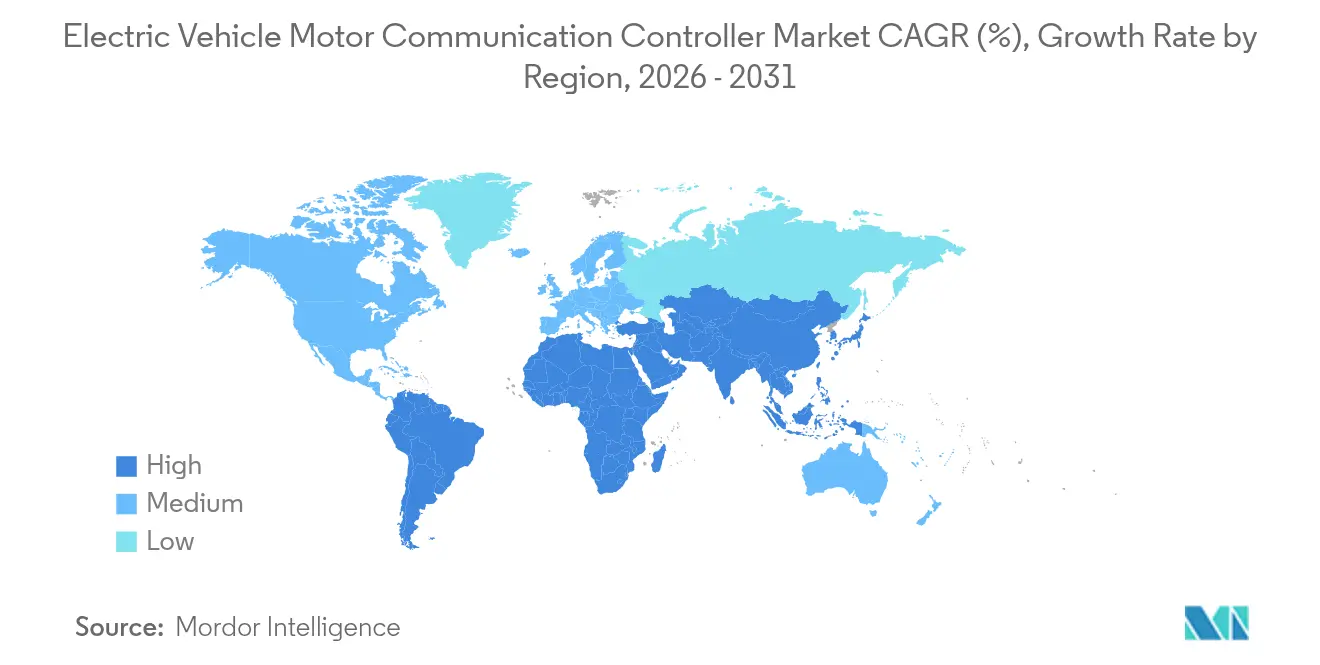
Der asiatisch-pazifische Raum hält im Jahr 2025 einen Marktanteil von 49,20 %, und die Größe der Region, staatliche Anreize sowie die enge Verflechtung von Motor-, Wechselrichter- und Steuergerätefabriken erzeugen Kosteneffizienzen, die anderswo nicht erreicht werden. Allerdings zwingen Exportkontrollen für Seltene-Erden-Elemente und regionale geopolitische Spannungen Fahrzeughersteller dazu, Halbleiter außerhalb Chinas aus zweiten Bezugsquellen zu beschaffen, was die logistische Komplexität im Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen erhöht. Regionale Universitäten und staatlich geförderte Institute beschleunigen die Entwicklung von Automotive-Ethernet- und Cybersicherheitsprotokollen und liefern eine stetige Ingenieurressource.
Nordamerika wächst bis 2031 mit einer robusten CAGR von 30,65 % und nutzt die Steuervergünstigungen des Inflation Reduction Act zur Lokalisierung der Batterie- und Steuergeräteproduktion. General Motors' Investition von 4 Milliarden USD in Detroit-Hamtramck und Siemens' KI-Forschungs- und Entwicklungszentrum im Wert von 150 Millionen CAD in Kanada veranschaulichen Kapitalflüsse in vertikal integrierte Elektrofahrzeug-Lieferketten. Diese Einrichtungen priorisieren Hochleistungs-800-V-Lastkraftwagen und Premium-SUVs, was in eine Steuergerätenachfrage nach hoher Strommesspräzision und fortschrittlicher thermischer Modellierung mündet.
Europas Tradition im Premiumfahrzeugbereich und seine regulatorische Führungsrolle fördern hochwertige Steuergeräteanforderungen, einschließlich verpflichtender Cybersicherheits-Managementsysteme gemäß UNECE R155, mit einer Wachstumsrate von 27,85 % CAGR bis 2031. Investitionen wie Vitescos 576-Millionen-EUR-Werk in Ostrava unterstützen hochspannungsfähige elektronische Module und halten Europa trotz Kostendrucks durch importierte chinesische Komponenten wettbewerbsfähig. Der Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen in Europa profitiert zudem von regionalen Standardisierungsbemühungen, die die herstellerübergreifende Interoperabilität beschleunigen.

Regulatorisches Umfeld
Die Regulierung für EV-Antriebselektronik wird in Bezug auf Sicherheit, funktionale Sicherheit sowie Software- und Cyber-Governance verschärft, was die Validierungs- und Dokumentationsanforderungen für Motorkommunikationssteuergeräte erhöht, die mit Wechselrichtern, Motorsteuerungen und zentralen Rechnereinheiten zusammenwirken. ISO 26262 (funktionale Sicherheit) und ISO/SAE 21434 (Cybersicherheit) fungieren weltweit als Markteintrittsbarrieren, während Europa die UNECE-R155-Vorgaben zum Cybersicherheitsmanagement über alle Fahrzeugprogramme hinweg anwendet. Dies drängt Zulieferer zu Secure-by-Design-Kommunikationsstacks und Lifecycle-Patch-Unterstützung.
China setzt zudem kurzfristige Compliance-Fixpunkte, die sich direkt auf Steuergerätespezifikationen und Testregime auswirken. GB 18384-2025 (Sicherheitsanforderungen für Elektrofahrzeuge) ist verbindlich und gilt für neue Typgenehmigungen ab dem 1. Juli 2026, während begleitende Normen der Automobilindustrie zusätzliche Anforderungen an Antriebselektronik und Softwareplattformen einführen. QC/T 1265-2025 (technische Anforderungen und Prüfverfahren für Leistungsantriebschips) und GB/T 47351-2026 (Betriebssysteme für die Steuerung intelligenter vernetzter Fahrzeuge) werden beide ab dem 1. Juli 2026 umgesetzt, während QC/T 1269-2026 technische Anforderungen und Prüfverfahren für Motorsteuerungen von Elektrofahrzeugen festlegt (Hochspannungssicherheit, Umweltverträglichkeit und Fehlerschutz), verwaltet vom National Automotive Standardization Technical Committee (SAC/TC 114). Zusammen erhöhen diese Maßnahmen die Anforderungen an Rückverfolgbarkeit, EMV-Robustheit, Fehlerbehandlung und Softwareplattform-Compliance für Steuergerätezulieferer, die China-zentrierte Plattformen bedienen.
Wettbewerbslandschaft
Globale Lieferanten wie Bosch, Siemens und Infineon kontrollieren kritische Ebenen – Leistungshalbleiter, Firmware und funktionale Sicherheitsbibliotheken –, was eine schnelle Plattformskalierung über mehrere Fahrzeugherstellerprogramme hinweg ermöglicht. Diese etablierten Akteure nutzen ihre Kapitalstärke, um ASIL-D-Produkte zu zertifizieren und frühzeitig Plätze auf Premium-800-V-Plattformen zu sichern. Spezialunternehmen wie Vector Informatik konzentrieren sich auf Automotive-Ethernet-Stacks und Testautomatisierung und erschließen Nischenumsatzströme im Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen.
Infineon arbeitet mit Typhoon HIL an der Hardware-in-the-Loop-Validierung, während STMicroelectronics mit Lieferanten bei der Verpackung von Siliziumkarbid-Modulen zusammenarbeitet, um thermische Engpässe zu mindern. Proprietäre Protokolle entstehen als Differenzierungshebel, wobei Teslas TDMA-System das veraltete CAN ersetzt und eine Gegenbewegung bei Standardisierungsgremien auslöst. Die Cybersicherheitskonformität gemäß ISO/SAE 21434 verleiht einen burggrabenartigen Vorteil und veranlasst Fusionen oder Auflösungen kleinerer Akteure, die sich keine Penetrationstests und Lifecycle-Support leisten können.
Mit Blick auf die Zukunft liegt das Potenzial in Steuergeräteplattformen, die Batterie-, Motor- und Brennstoffzellenkommunikation vereinheitlichen und gleichzeitig Cloud-native APIs für prädiktive Analysen bereitstellen. Akteure, die Silizium-IP mit Over-the-Air-Update-Frameworks kombinieren, gewinnen an Optionalität und positionieren sich, um inkrementelle SaaS-Umsätze aus Antriebsanalytik zu erschließen. Patentanmeldungen zeigen einen sich intensivierenden Wettbewerb um zonale Architektur-Gateway-Steuergeräte und unterstreichen einen Markt, in dem Firmware-Anpassungsfähigkeit gleichbedeutend mit Hardware-Leistung ist.
Branchenführer im Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen
LG Innotek
Robert Bosch GmbH
Vitesco Technologies Group AG
Infineon Technologies AG
Denso Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Marktchance wächst im Bereich hochbandbreitiger, sicherheitszertifizierter Kommunikationssteuergeräte, die innerhalb von 800-V-Antriebsdomänen und aufkommenden zonalen E/E-Architekturen funktionieren können, wo deterministische Vernetzung, Cybersicherheit und OTA-aktualisierbare Firmware zunehmend als Beschaffungsanforderungen behandelt werden. Roadmaps der Zulieferer und OEM-abgestimmte Programme deuten auf diesen Wandel hin, darunter Infineons Hervorhebung der Zusammenarbeit bei Traktionswechselrichtern und Leistungshalbleitern mit BMW für die Neue-Klasse-Plattform (eine von 800 V geprägte Ausrichtung im Premiumsegment) sowie Boschs Weiterentwicklung von SiC-Bauelementen der dritten Generation zur Verbesserung von Leistung und Miniaturisierung. Beide Entwicklungslinien treiben das Steuergeräte-Ökosystem in Richtung schnellerer Schnittstellen und engerer Wechselrichter-Motor-Koordination.
Regionalisierung und Plattformkonsolidierung schaffen zudem Freiräume für Zulieferer, die Kommunikationssteuerung, Nachweise zur funktionalen Sicherheit und Cybersicherheitsprozesse in wiederverwendbare Softwarekomponenten über mehrere Fahrzeugbaureihen hinweg verpacken. Dies kann die Integrationszeit der OEMs verkürzen und gleichzeitig die Anforderungen von ISO 26262 und ISO/SAE 21434 unterstützen. In Indien signalisiert das 50:50-Joint-Venture von Bosch und Tata AutoComp zur Lokalisierung von EV-Antriebsstrangkomponenten eine beschleunigte Local-Content-Strategie, die lokal validierte Steuergerätehardware und -firmware bevorzugt, während in China die Umsetzungstermine zum 1. Juli 2026 für GB 18384-2025, QC/T 1265-2025 und GB/T 47351-2026 die Nachfrage nach Steuergeräten mit konformem Fehlerschutz, Unterstützung für Chip-Level-Diagnostik und standardisierten Softwarebetriebsumgebungen erhöhen. Unabhängig davon steigern der wachsende Halbleitergehalt pro Fahrzeug und der Branchenfokus auf Dual-Sourcing für Leistungselektronik (SiC und GaN) den Wert von Steuergerätedesigns, die Hardwarevarianten abstrahieren, mehrere Wechselrichter- und Gate-Treiber-Konfigurationen unterstützen und ein deterministisches Kommunikationsverhalten über Lieferkettenverschiebungen hinweg aufrechterhalten können.
Aktuelle Branchenentwicklungen
- Mai 2026: Robert Bosch GmbH gab einen langfristigen Liefervertrag mit Mercedes-Benz zur Herstellung großer Stückzahlen von Elektromotoren bis in die 2030er Jahre bekannt. Der Vertrag sichert eine mehrjährige Umsatzpipeline und stärkt Boschs Rolle bei der Großserienbelieferung mit EV-Motoren. Die Vereinbarung untermauert Boschs Zugang zu Premium-OEM-Programmen und unterstützt die Skalierung für Plattformen der nächsten Generation.
- Mai 2026: Robert Bosch GmbH gab einen langfristigen Liefervertrag mit Mercedes-Benz zur Herstellung großer Stückzahlen von Elektromotoren bis in die 2030er Jahre bekannt. Die Vereinbarung stützt Boschs Engagement in Flaggschiff-OEM-Programmen und schafft einen planbaren Nachfragekanal für Motoren der nächsten Generation. Der Schritt festigt Boschs Position im wachsenden EV-Motoren-Ökosystem und verbessert seine Wettbewerbsposition.
- April 2026: Robert Bosch GmbH brachte Silizium-Carbid-Leistungshalbleiterchips (SiC) der dritten Generation auf den Markt, die für 20 Prozent höhere Leistung ausgelegt sind. Der Fortschritt verbessert die Effizienz von EV-Motoren und ermöglicht kompaktere Systemdesigns. Die Entwicklung stärkt Boschs Wettbewerbsvorteil in der Leistungselektronik für 800-V-Plattformen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt dedizierte elektronische Steuergeräte und Module, die den Datenaustausch zwischen dem Traktionsmotorsteuerungssystem und dem Rest des Elektrofahrzeugs verwalten, unter Verwendung fahrzeuginterner Kommunikationsprotokolle zur Unterstützung der Antriebsstrangsteuerung, Diagnose und Sicherheitsfunktionen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen allgemeine Kommunikationssteuergeräte für Elektrofahrzeuge aus, die hauptsächlich für Ladeschnittstellen, Telematik oder Infotainment verwendet werden, sofern sie nicht auf die Kommunikations- und Steuerungsanforderungen des Traktionsmotors ausgelegt sind.
Segmentierungsübersicht
- Nach Motortyp
- Asynchronmotor (AC)
- Permanentmagneterregter Synchronmotor (PMSM)
- Bürstenloser Gleichstrommotor
- Geschalteter Reluktanzmotor
- Nach Kommunikationsprotokoll
- CAN 2.0
- CAN-FD
- Automotive Ethernet
- FlexRay
- LIN
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelgroße und schwere Nutzfahrzeuge
- Zwei- und Dreiräder
- Geländegängige Fahrzeuge und Spezialfahrzeuge (Elektrofahrzeuge)
- Nach Antriebstyp
- Batterieelektrische Fahrzeuge
- Plug-in-Hybridfahrzeuge
- Brennstoffzellenfahrzeuge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grenzen dessen festzulegen, was gezählt werden sollte, und um einen anfänglichen Nachfragepool nach Region und Fahrzeugtyp aufzubauen. Wir stützten uns auf öffentliche Indikatoren zur Produktion und Zulassung von Elektrofahrzeugen sowie auf Referenzen zu Antriebsstrang- und E/E-Architekturen, die zeigen, wie Kommunikationssteuergeräte typischerweise in realen Fahrzeugprogrammen implementiert werden.
Typische nicht kostenpflichtige Quellen umfassten unter anderem IEA Global EV Outlook-Tabellen, OICA-Fahrzeugproduktionsstatistiken, nationale Verkehrszulassungs-Dashboards, UNECE-Fahrzeugregulierungsveröffentlichungen und NHTSA-Datenbanken zu Defekten und Rückrufen, die auf Steuergeräte- und ECU-bezogene Probleme hinweisen. Wir haben auch Unternehmensunterlagen, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um Plattformeinführungen und Beschaffungsmuster zu verstehen, und haben selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken herangezogen, um Produktschwerpunkte und Umsatzexposition zu überprüfen. Diese Liste ist illustrativ, und andere öffentliche Dokumente und Datenbanken wurden ebenfalls zur Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Bestätigung, wie diese Steuergeräte spezifiziert und beschafft werden und wie sich der Inhalt pro Fahrzeug mit der Spannungsarchitektur, dem Motortyp und dem Netzwerkdesign verändert. Wir sprachen mit Stakeholdern entlang der gesamten Lieferkette, darunter Komponentenlieferanten, Elektrofahrzeug-Antriebsstrangingenieure sowie Vertriebs- und Beschaffungsteams, um Annahmen zu Einbauraten, Preisspannen und regionalen Mischverhältnissen in APAC, EMEA und Amerika zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 41 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Elektrofahrzeugproduktion, regionales Bestandswachstum und Antriebsstrangdurchdringungsraten in einen adressierbaren Steuergeräte-Nachfragepool umgerechnet werden. Da nicht jede Elektrofahrzeugarchitektur dieselbe Steuergeräteplatzierung verwendet, wendet das Modell eine Einbaulogik nach Antriebsart und Fahrzeugtyp an, bevor der Wert berechnet wird.
Um die Schätzung praktisch und reproduzierbar zu halten, verwendeten wir eine Reihe von Markt-Fingerabdrücken als Eingaben (illustrativ): Elektrofahrzeug-Produktionsvolumina nach Region, Anteil von batterieelektrischen gegenüber Hybridplattformen, Mischverhältnis der Traktionsmotortypen, Einführung fahrzeuginterner Protokolle (wie CAN und LIN in Antriebsstrang-Subsystemen) sowie durchschnittlicher Inhalt pro Fahrzeug, wenn zonale E/E-Änderungen den Bedarf an Gateways und funktionaler Sicherheit erhöhen. Preisannahmen wurden durch einen klaren Durchschnittsverkaufspreis-Bandansatz gehandhabt, der typische Spezifikationsverschiebungen widerspiegelt (beispielsweise höhere Spannungsplattformen und strengere Sicherheitsanforderungen), und dann in eine regionale Wertreihe umgerechnet. Die Gesamtzahl wurde durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. stichprobenartige Lieferantenumsatzexposition gegenüber Elektrofahrzeug-Leistungselektronik, Kanalfeedback zu Programmvolumina und Plausibilitätsprüfungen des Durchschnittsverkaufspreises multipliziert mit dem Volumen, wobei Lücken durch konservative Interpolation behandelt wurden, wenn Offenlegungen begrenzt waren.
Die Prognose verwendete Szenarioanalysen, die durch Expertenmeinungen zu Elektrofahrzeug-Produktionsentwicklungen, Plattformerneuerungszyklen und erwarteten Protokoll- und Architekturübergängen unterstützt wurden. In jedem Szenario wurden dieselben Variablen Jahr für Jahr fortgeschrieben, sodass der Wachstumspfad für Kundengespräche nachvollziehbar und konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Durchgänge von Querprüfungen, bei denen Modellergebnisse mit unabhängigen Signalen wie Elektrofahrzeug-Produktionstrends, Antriebsstranginhaltsverschiebungen und beobachtbaren Plattformeinführungszeitpunkten verglichen wurden. Wenn ein regionales Ergebnis außerhalb des Musters lag, wurden die Eingaben erneut geöffnet, Annahmen überprüft und Befragte erneut kontaktiert, wenn die Abweichung nicht durch Timing- oder Mischungsänderungen erklärt werden konnte.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um die Arithmetik, die Übereinstimmung mit dem Geltungsbereich und die Unterstützung der wichtigsten Annahmen durch öffentliche Belege oder Interviewbestätigungen zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, starke Rückgänge der Elektrofahrzeugnachfrage oder nennenswerte Angebotsengpässe. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten verfügbaren Informationen berücksichtigt werden.
Schätzung des Marktes für Kommunikationssteuergeräte für Elektromotoren in Elektrofahrzeugen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt unterscheiden sich häufig, weil Unternehmen nicht dieselbe Hardware zählen, unterschiedliche Basisjahre wählen und unterschiedliche Regeln dafür anwenden, was als Motorkommunikationssteuergerät im Vergleich zu einem breiteren ECU gilt. Auch Währungszeitpunkte, regionale Abdeckung und die Art und Weise, wie Durchschnittsverkaufspreise im Zeitverlauf entwickelt werden, verändern häufig die endgültige Zahl.
Die Tabelle zeigt eine merkliche Streuung um den Wert von 2026, und im Mordor Intelligence-Modell ist die Zählung auf Steuergeräte beschränkt, die an Traktionsmotorkommunikationsanforderungen gebunden sind (mit Preisen, die auf Antriebsstrang-Anforderungen abgebildet sind), anstatt breitere Elektrofahrzeug-Kommunikations- oder Ladesteuerungsmodule einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,43 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 0,58 Mrd. USD (2026) | Verwendet eine breitere Definition, die allgemeine Kommunikations-ECUs und Gateway-Funktionen für Elektrofahrzeuge einschließen kann, was die Stückzahlen erhöht und Preise aus Nicht-Antriebsstrang-Modulen einbezieht. |
| Branchenverband B | 0,36 Mrd. USD (2026) | Spiegelt häufig einen konservativen Nachfragefall wider, der auf der gemeldeten kurzfristigen Produktion basiert, und passt sich nicht vollständig an das Inhaltswachstum pro Fahrzeug an, wenn Architekturen zu höherer Bandbreite und zusätzlichen Sicherheitsfunktionen übergehen. |
Insgesamt erklärt sich die höhere externe Zahl hauptsächlich durch die Erweiterung des Geltungsbereichs auf benachbarte ECUs, während die niedrigere Zahl durch vorsichtigere Produktions- und Inhaltsannahmen bedingt ist. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf Elektrofahrzeug-Produktionsvolumina, Einbauregeln und Preisspannen zurückgeführt werden kann, die überprüft und aktualisiert werden können, wenn neue Plattformdaten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Kommunikationssteuergeräte von Elektromotoren in Elektrofahrzeugen bis 2031 erreichen?
Es wird erwartet, dass der Markt bis 2031 einen Wert von 1,6 Milliarden USD erreicht und von seiner Basis von 330 Millionen USD im Jahr 2025 mit einer CAGR von 30,11 % wächst.
Welcher Motortyp dominiert derzeit die Steuergerätenachfrage?
Asynchronmotoren (AC) bleiben dominant und machen im Jahr 2025 71,02 % der Steuergerätenachfrage aus, obwohl bürstenlose Gleichstrommotoren das am schnellsten wachsende Segment mit einer CAGR von 33,95 % sind.
Warum gewinnt Automotive Ethernet gegenüber dem traditionellen CAN-Bus an Bedeutung?
Automotive Ethernet unterstützt Gigabit-Datenraten, zeitkritische Netzwerke und Stromübertragung über Datenleitungen – Funktionen, die für 800-V-Architekturen und zonale E/E-Designs unverzichtbar sind und die Bandbreitengrenzen von CAN 2.0 überschreiten.
Wie beeinflussen ISO 26262 und ISO/SAE 21434 den Markteintritt?
Diese Standards stellen strenge Anforderungen an die funktionale Sicherheit und Cybersicherheit, die Entwicklungskosten und -komplexität erhöhen, was Lieferanten mit etablierter Zertifizierungsinfrastruktur begünstigt und den Marktanteil konsolidiert.
Welche Region bietet bis 2031 die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum führt sowohl beim aktuellen Marktanteil als auch beim Wachstum: Er hält 49,20 % des Umsatzes von 2025 und expandiert mit einer CAGR von 34,19 %, angetrieben hauptsächlich durch Chinas Produktionsvolumen und den Kapazitätsausbau in Südostasien.
Welcher technologische Wandel treibt die Neugestaltung von Steuergeräten in Premium-Elektrofahrzeugplattformen voran?
Die Migration zu 800-V-Batteriesystemen erfordert Steuergeräte, die in der Lage sind, höhere Spannungen, schnelleres Schalten von Leistungsbauelementen und fortschrittliches Wärmemanagement zu bewältigen. Dies wird die Einführung von Hochbandbreiten-Protokollen und Siliziumkarbid-basierter Elektronik beschleunigen.
Seite zuletzt aktualisiert am:



