
Marktgröße und Marktanteil für Elektroherde
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
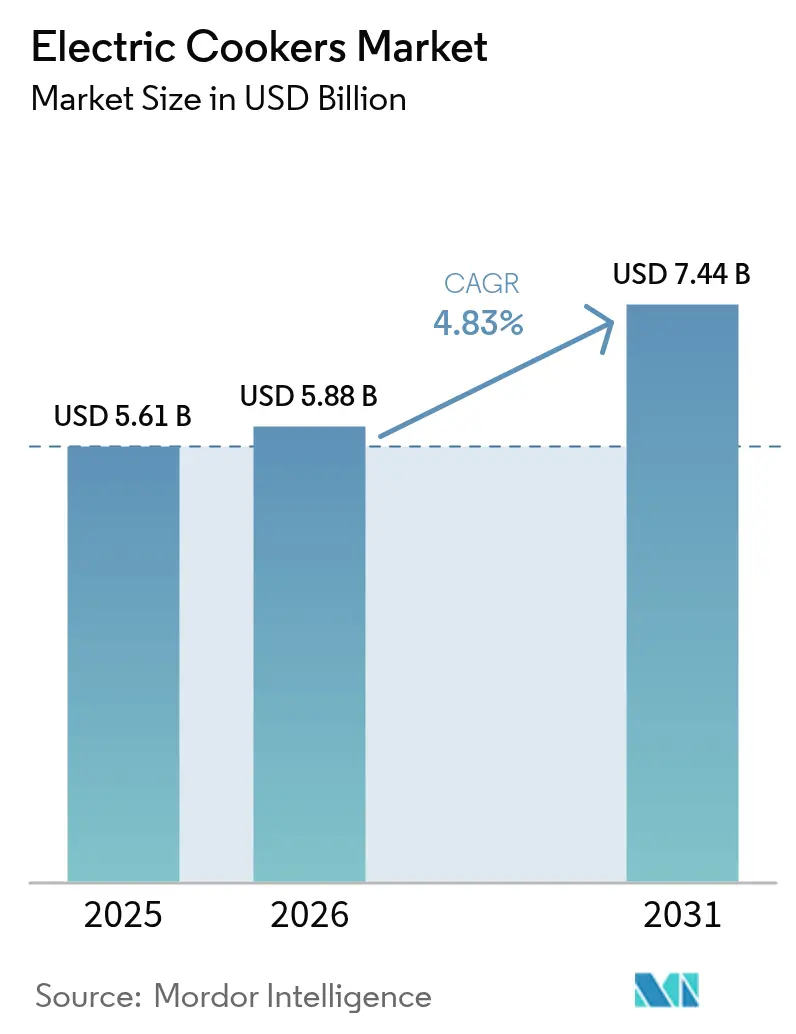
| Marktgröße (2026) | 5.88 Milliarden US-Dollar |
| Marktgröße (2031) | 7.44 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Elektroherde durch Mordor Intelligence
Die Marktgröße für Elektroherde wird im Jahr 2026 auf USD 5,88 Milliarden geschätzt und wächst gegenüber dem Wert von USD 5,61 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 7,44 Milliarden, was einem Wachstum von 4,83 % CAGR über den Zeitraum 2026–2031 entspricht. Dieses Wachstum ist auf den Druck der städtischen Bevölkerung zurückzuführen, der die durchschnittlichen Küchengrundrisse verkleinert, auf die steigende Strompreisparität im Vergleich zu Flüssiggas sowie auf die schnelle Verbreitung von Smart-Home-Technologien, die vernetzte Haushaltsgeräte in den Alltag integrieren. Energieeffizienzvorschriften und Vorgaben zum klimaneutralen Bauen fördern darüber hinaus den Wechsel von flammbasierten zu Induktions- oder Multifunktionskochgeräten in Haushalten und Unternehmen, was die Aufwärtsentwicklung des Marktes für Elektroherde weiter verstärkt. Hersteller reagieren mit kompakten, leistungsstarken Modellen, die IoT-Steuerungen integrieren, während Händler Omnichannel-Strategien beschleunigen, um digital versierte Käufer zu erreichen. Asien-Pazifik bleibt der Nachfrageanker aufgrund seiner großen Verbraucherbasis und des dichten Fertigungsökosystems.
Wichtigste Erkenntnisse des Berichts
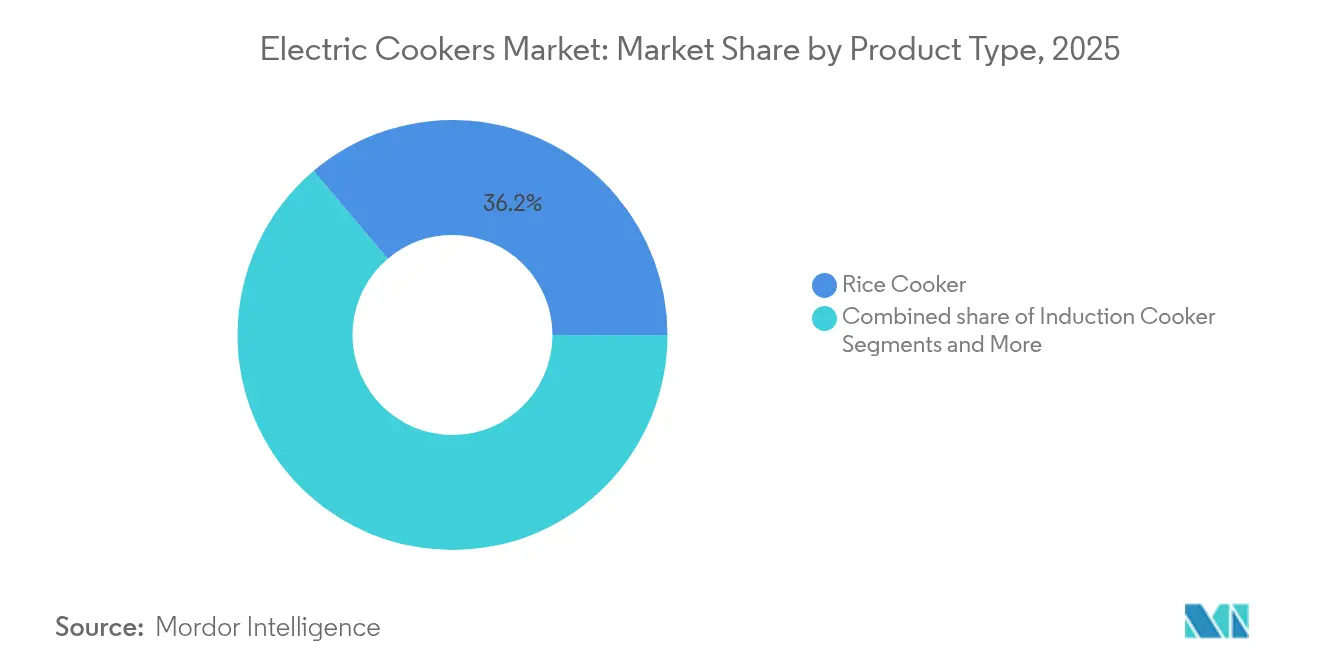
- Nach Produkttyp behielten Reiskocher die Marktführerschaft mit einem Marktanteil von 36,20 % im Markt für Elektroherde im Jahr 2025, während Induktionskochfelder mit einer CAGR von 6,78 % bis 2031 die schnellste Expansion verzeichneten.
- Nach Kapazität erfasste das Segment 3,1–6 Liter einen Anteil von 44,50 % an der Marktgröße für Elektroherde im Jahr 2025, während das Segment ≤3 Liter voraussichtlich mit einer CAGR von 6,28 % zwischen 2026 und 2031 wachsen wird.
- Nach Endnutzer hielten Haushaltsgeräte 69,70 % des Umsatzanteils im Markt für Elektroherde im Jahr 2025; das gewerbliche HoReCa-Segment entwickelt sich mit einer CAGR von 4,98 % bis 2031.
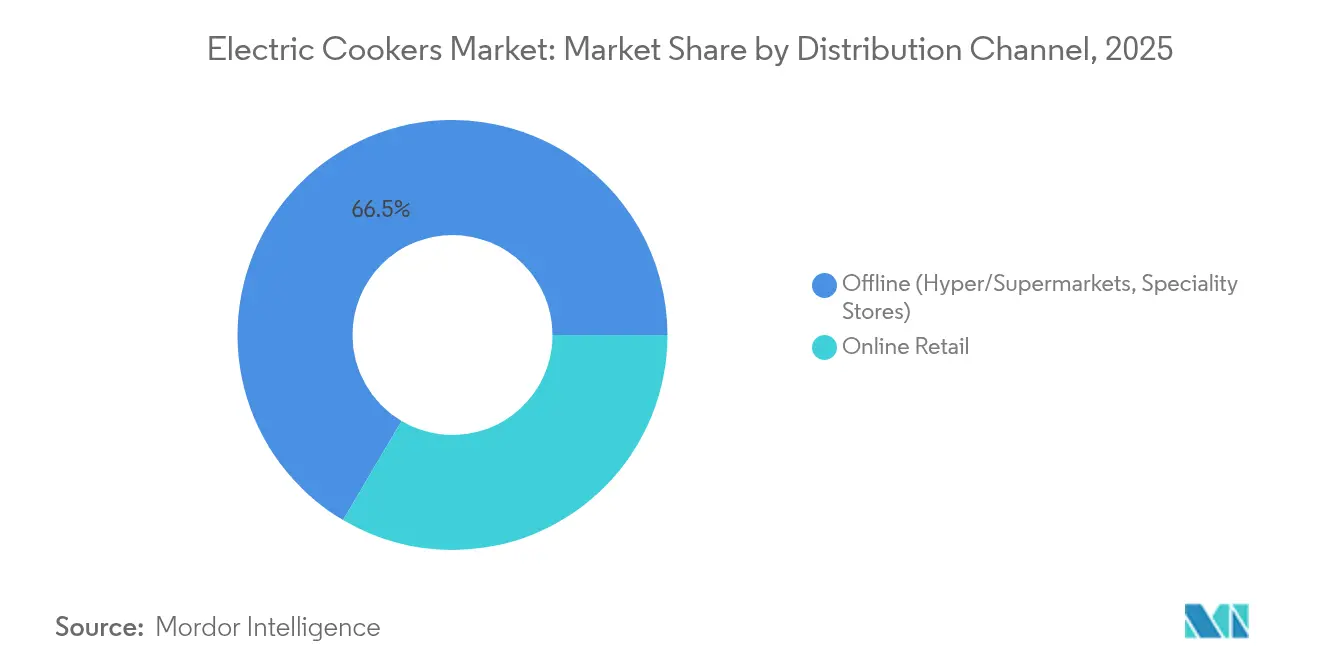
- Nach Vertriebskanal kontrollierten Offline-Outlets 66,50 % des Umsatzes im Markt für Elektroherde im Jahr 2025, während der Online-Einzelhandel voraussichtlich mit einer CAGR von 7,35 % bis 2031 wachsen wird.
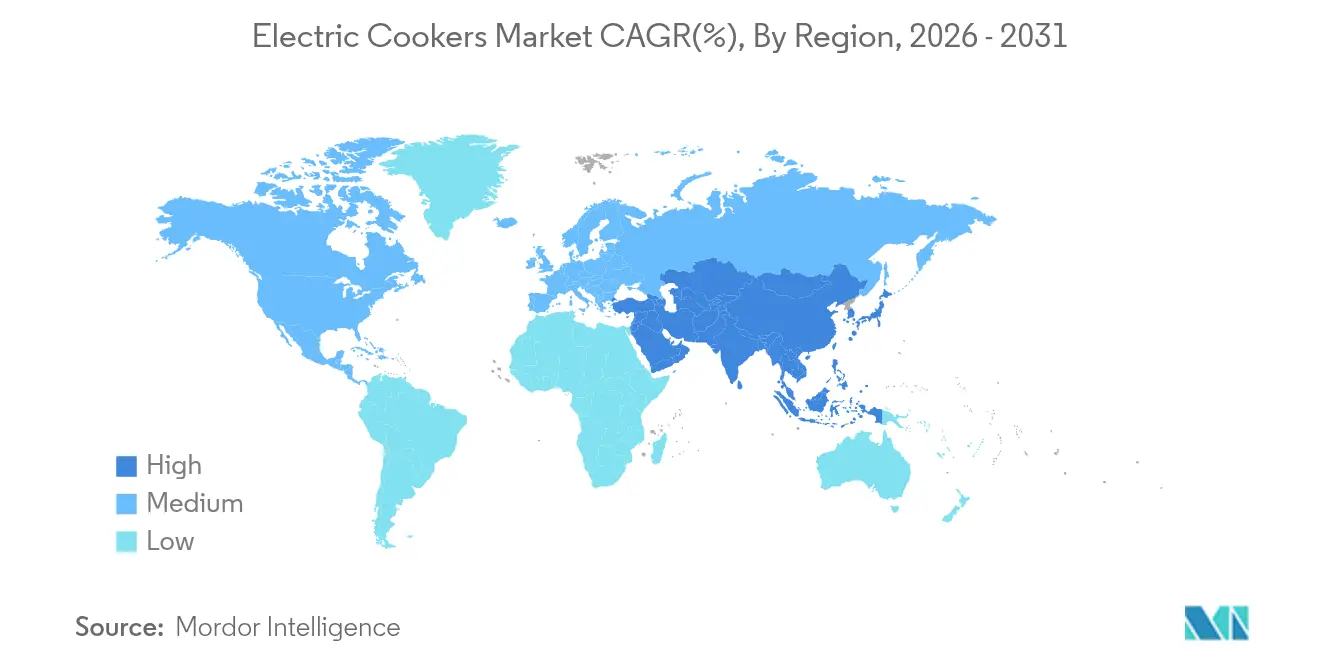
- Nach Geografie dominierte Asien-Pazifik den Markt für Elektroherde mit 34,00 % des Umsatzes und wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR-Ausblick von 6,55 % bis 2031 sein.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Urbanisierung und schrumpfende Küchen | +1.2% | Global, mit Konzentration in städtischen Zentren im asiatisch-pazifischen Raum und in der Region Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Strompreisparität gegenüber Flüssiggas | +0.8% | Kernmarkt Asien-Pazifik, Ausstrahlung auf Südamerika und die Region Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Anstieg intelligenter / IoT-fähiger Kochgeräte | +0.9% | Nordamerika und EU, Ausweitung auf Premium-Segmente im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Durchdringung bei Kleingeräten | +0.7% | Global, angeführt von Nordamerika, der EU und dem städtischen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsprogramme im aufstrebenden Asien | +0.6% | Aufstrebende Märkte im asiatisch-pazifischen Raum, selektive Übernahme in der Region Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Klimaneutrale Vorgaben für das Kochen in Privathaushalten | +0.5% | Kernmarkt EU, Ausweitung auf Nordamerika und den entwickelten asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Urbanisierung und schrumpfende Küchen
Das Leben in der Stadt zwingt Haushalte dazu, jeden Quadratmeter zu maximieren, was Multifunktionskochgeräte unverzichtbar macht. Die Klasse ≤3 Liter, die mit einer CAGR von 6,50 % wächst, eignet sich für Single- und Paarhaushalte, die den Neubau von Appartements in chinesischen, indischen und Golfstädten dominieren. Die Marktanalyse der europäischen Haushaltsgeräteverkäufe prognostiziert, dass die Umsätze mit Kleingeräten bis 2027 ein erhebliches Wachstum erzielen werden, da 80 % der britischen Verbraucher Energierechnungen als Hauptkaufauslöser nennen. Ähnliche Dynamiken zeigen sich in Jakarta und Manila, wo begrenzte Belüftung versiegelte elektrische Lösungen gegenüber offenem Gasfeuer begünstigt. Bauträger integrieren eigene Gerätebereiche in die Kücheneinrichtung und sorgen so für eine langfristige Nachfrage nach kompakten Kochgeräten im Markt für Elektroherde. Marken, die Reis-, Druck- und Schmorfunktionen in einem einzigen Tischgerät vereinen, profitieren am meisten vom Trend zur städtischen Verkleinerung.
Steigende Strompreisparität gegenüber Flüssiggas
Volatile Flüssiggasimportkosten und Subventionskürzungen verringern die Gesamtkostenlücke zwischen elektrischem und Gaskochenkochen. Indonesiens Pilot-Induktionsprogramm ergab, dass ein Wechsel von Flüssiggas zu elektrischen Druckkochern die jährlichen Haushaltskraftstoffausgaben reduzierte und breitere Einführungen unterstützte. Da die Versorgungsregulatoren mehr erneuerbare Energien hinzufügen, flacht sich der Stromtarif ab und verbessert die Haushaltsbudgetierbarkeit. Die Wirtschaftlichkeit stärkt den Markt für Elektroherde in Regionen, in denen Netzaufrüstungen mit schrittweisen Reduzierungen von Gassubventionen zusammenfallen. Über den Prognosehorizont hinaus wird die Energiepreisparität voraussichtlich das elektrische Kochen als Standardwahl für Erstkäufer von Haushaltsgeräten normalisieren.
Anstieg intelligenter / IoT-fähiger Kochgeräte
Vernetzte Kochgeräte verwandeln die Mahlzeitenzubereitung in einen automatisierten Prozess, der durch cloudbasierte Rezeptbibliotheken und Sensoranalysen gesteuert wird. Panasonics HomeCHEF-Linie ist nun mit der KI-Plattform von Fresco verknüpft, sodass Benutzer Rezepte hochladen und angepasste Zeit-Temperatur-Profile über eine Smartphone-Oberfläche erhalten können[1]Panasonic Corporation, "Panasonic und Fresco verlängern Partnerschaft," panasonic.com . Von 2022 bis 2027 wird für den Markt für intelligente Haushaltsgeräte ein erhebliches Wachstum prognostiziert, was den Markt für Elektroherde als wichtige Komponente innerhalb des vernetzten Küchenökosystems positioniert. Die Fernüberwachung unterstützt beschäftigte Berufstätige, während Diagnosedaten prädiktive Wartungsplattformen speisen, die die Produktlebenszyklen verlängern. In Premiumprojekten des Wohnungsbaus vermarkten Bauträger Energie-Dashboards, die den Stromverbrauch von Kochgeräten visualisieren, und unterstreichen dabei die Effizienzvorteile der Induktion gegenüber der Widerstandsheizung. Diese digitalen Funktionen erzeugen Wechselanreize, die den Übergang vom Gasherd zum intelligenten Tischkochgerät verstärken.
E-Commerce-Durchdringung bei Kleingeräten
Online-Kanäle komprimieren die Entdeckung, den Vergleich und den Kauf von Haushaltsgeräten in eine einzige Sitzung, was besonders schnell in einkommensschwächeren Volkswirtschaften wächst, in denen die Smartphone-Nutzung die Entwicklung des stationären Einzelhandels übertrifft. Globale Käufer bevorzugen detaillierte Spezifikationsblätter und Nutzerbewertungen bei der Wahl zwischen Induktions-, Druck- oder Reiskochermodellen. Direktvertriebswebsites ermöglichen es Marken mittlerer Preissegmente, Großhandelsmargen zu umgehen, während Flash-Sales Volumenpitzen erzeugen, die dabei helfen, Bestände in mehreren Regionen zu räumen. Robuste Letzte-Meile-Netzwerke in Ballungsräumen schließen die Servicelücke zu Ladengeschäften, stärken das Käufervertrauen und helfen dem Online-Einzelhandel, den stationären Handel im Markt für Elektroherde zu übertreffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten der Induktionstechnologie | -0.9% | Global, besonders ausgeprägt in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsprobleme mit veralteten Kochgeschirren | -0.6% | Global, mit regionalen Unterschieden bei den Kochgeschirr-Erneuerungszyklen | Kurzfristig (≤ 2 Jahre) |
| Unzuverlässige Stromversorgung im ländlichen Lateinamerika und Afrika | -0.8% | Ländliches Lateinamerika und Sub-Sahara-Afrika | Langfristig (≥ 4 Jahre) |
| Gesundheitliche Wahrnehmungsrisiken im Zusammenhang mit elektromagnetischen Feldern | -0.4% | Entwickelte Märkte mit hohem Gesundheitsbewusstsein | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten der Induktionstechnologie
Induktionskochfelder erfordern ausgefeilte Spulen, Leistungselektronik und verstärktes Keramikglas, was die Einzelhandelspreise für einkommensschwache Haushalte unerschwinglich macht. Im Jahr 2025 kam ein mit Batterie ausgestattetes Tisch-Induktionskochfeld auf den Markt, aber sein Preisschild blieb auch nach Anreizen hoch, was eine erhebliche Erschwinglichkeitslücke für den durchschnittlichen Verbraucher verdeutlicht. Die Installation erfordert häufig neue 240-Volt-Stromkreise, was die Gesamtprojektkosten für Mieter und ältere Häuser erhöht. Gewerbliche Käufer wie Wohnungsbaugesellschaften können Aufpreise verkraften, doch die Massenverbreitung in Privathaushalten bleibt so lange hinter den Erwartungen zurück, bis die Komponentenpreise durch skalierte Fertigung sinken. Die Preishürde verlangsamt die Verbreitung von High-End-Modellen, schafft aber auch Raum für vereinfachte Einzonensysteme, die grundlegende Kochbedürfnisse zu niedrigeren Kosten erfüllen.
Unzuverlässige Stromversorgung im ländlichen Lateinamerika und Afrika
Haushalte in Teilen Kenias, Nigerias und Perus sind mit Spannungseinbrüchen konfrontiert, die Kochzyklen unterbrechen und das Zuverlässigkeitsbild von Elektrogeräten beschädigen. In Lateinamerika bleibt die Verbreitung des elektrischen Kochens im Vergleich zur weitreichenden Durchdringung von Flüssiggas begrenzt, was hauptsächlich auf Herausforderungen im Zusammenhang mit der Netzstabilität zurückzuführen ist[2]Internationale Energiebehörde, "Africa Energy Outlook," iea.org . Solarintegrierte Systeme bieten einen Ausweg, verursachen aber Batteriekosten, die viele ländliche Verbraucher nicht tragen können. Staatliche Elektrifizierungsfahrpläne priorisieren den Netzausbau, müssen sich aber noch mit der Häufigkeit von Stromausfällen auseinandersetzen, die die Geräteleistung untergräbt. Bis sich die Spannungsstabilität verbessert, wird die Marktdurchdringung in diesen Regionen langsam voranschreiten und die globalen Wachstumsaussichten für den Markt für Elektroherde dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reiskocher behalten die Führung, während Induktionskochfelder an Fahrt gewinnenReiskocher hielten 2025 36,20 % des Volumens, da die Grundnahrungsgewohnheiten in China, Japan, Indonesien und den Philippinen tägliche Nutzungsanlässe garantieren. Diese Dominanz macht Reiskocher zum Anker des Marktes für Elektroherde und schafft einen Ersatzzyklus, der die Gesamtnachfrageschwankungen abfedert. Induktionskochfelder liefern trotz eines kleineren Ausgangspunkts einen erheblichen Prozentsatz an Energieübertragungseffizienz, der sowohl umweltbewusste Verbraucher als auch Großküchen anspricht. Die Integration mit Rezept-Apps fördert Experimente über grundlegende Kochfunktionen hinaus und erweitert die Attraktivität. Schmorkocher/Multikocher profitieren von Stadtbewohnern, die Einkochtopf-Bequemlichkeit suchen, während Druckkocher die Nische der Mahlzeitenvorbereitung für zeitarme Haushalte besetzen. Marken mit modularen Plattformen, die Heizgeräte und Elektronik über Modelle hinweg teilen, erzielen Skalenvorteile und festigen die Kostenführerschaft in allen Produktkategorien.
Induktionsgeräte der zweiten Generation integrieren adaptive Spulenzonierung, die eine Pfannengrößenerkennung ermöglicht, Standby-Verluste reduziert und die Sicherheit verbessert. Reiskocherinnovationen konzentrieren sich nun auf Texturalgorithmen, die Heizprofile für verschiedene Getreidesorten abstimmen und Premium-Verbrauchersegmente ansprechen. Elektrische Druckkocher weiten sich auf gewerbliche Servicelinien aus, da Hotels versuchen, Flüssiggaskosten bei Buffetvorgängen zu senken. Multikocher kannibalisieren derweil Einzweckgeräte, indem sie Back-, Schmorkochen- und Sous-vide-Modi bündeln und so den Geräteaufwand in kleinen Küchen reduzieren. Insgesamt diversifizieren diese Veränderungen den Markt für Elektroherde, doch Reiskocher bleiben bis 2031 der größte Beitrag zur Marktgröße für Elektroherde.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kapazität:
Mittelgroße Geräte dominieren, während kompakte Modelle beschleunigenDie Kategorie 3,1–6 Liter erfüllte die Mahlzeitenvolumina für Familien und kontrollierte 44,50 % des Umsatzes im Jahr 2025, was sie zum Massmarkt-Süßspot für den Markt für Elektroherde macht. Hersteller liefern diese Kapazität mit minimalen Preisaufschlägen und machen sie für Haushalte mittlerer Einkommensschichten zugänglich. Die Urbanisierung hebt jedoch die Nachfrage nach ≤3 Liter mit einem Wachstumstempo von 6,28 % an, was in Hochhauswohnungen in Mumbai, Seoul und Dubai widergespiegelt wird, wo Arbeitsflächen in der Küche knapp sind. Marken vermarkten diese Kochgeräte mit einklappbaren Griffen und abnehmbaren Kabeln, um Tragbarkeit und einfache Lagerung zu unterstützen.
Oberhalb von 6 Litern konzentrieren sich die Verkäufe auf Schulen, Kantinen und Vollservicerestaurants, die eine große Chargenproduktion schätzen. Energieaudits zeigen, dass der Ersatz von Gasheizkesseln durch große Induktionswannen bis zu 40 % der monatlichen Betriebskosten einspart und die Belüftung vereinfacht. Im Verbraucherbereich bevorzugen Großfamilien im ländlichen China immer noch Geräte mit mehr als 5 Litern für die Chargenkocherei, was das Basisvolumen aufrechterhält. Im Laufe der Zeit werden kleinere Haushalte und das Alleinleben den Beitrag des Kompaktsegments zur Marktgröße für Elektroherde erhöhen, obwohl mittelgroße Modelle aufgrund ihrer Vielseitigkeit der Umsatzkern bleiben werden.
Nach Endnutzer:
Privathaushalte dominieren, während Großküchen aufholenPrivatkäufer generierten 69,70 % des Umsatzes von 2025 und spiegeln damit die Zentralität des Kochens im Alltag und den kontinuierlichen Bedarf an der Erneuerung älterer Geräte wider. Sicherheit, Komfort und geringere Umgebungswärme sind die entscheidenden Faktoren, die Haushalte elektrischen Formaten treu halten. Der HoReCa-Kanal wird unterdessen voraussichtlich mit einer CAGR von 4,98 % wachsen, da Restaurants mit steigenden Gaspreisen und Arbeitskräftemangel konfrontiert sind, was den Wert der präzisen Temperaturkontrolle erhöht. Die nahezu sofortige Reaktion der Induktion reduziert die Leerlaufzeit von Köchen und senkt die Küchenwärme, was die HVAC-Kosten senkt.
Hotelketten in Singapur und Dubai schreiben während der Renovierung Induktionskochfelder für Personalcafeterien vor und fördern so Best-Practice-Demonstrationen, die das Verbraucherbewusstsein stärken. Geisterküchen bilden einen weiteren Wachstumsknoten, indem sie kompakte Induktionsherde wählen, um flexible Layouts für Multi-Marken-Menüs aufrechtzuerhalten. In vielen Märkten geht die gewerbliche Übernahme der Veränderung im privaten Bereich voraus und stärkt das Vertrauen in elektrische Lösungen. Diese Rückkopplungsschleife stärkt die langfristigen Aussichten für den Markt für Elektroherde trotz der gegenwärtigen Dominanz im Wohnbereich.
Nach Vertriebskanal:
Offline führt noch, Online wächst schnellLadengeschäfte, Hypermärkte, Elektronikketten und Gerätespezialisten behielten 66,50 % des Umsatzes von 2025, da Käufer die haptische Prüfung schätzen, bevor sie in ein wesentliches Küchenwerkzeug investieren. Ladenausstellungen ermöglichen Live-Demonstrationen der Induktionsreaktionsfähigkeit und stärken das Kaufvertrauen bei Erstkäufern. Der Markt für Elektroherde migriert jedoch mit einer CAGR von 7,35 % online, da E-Commerce-Plattformen Rückgaberichtlinien und Ratenoptionen verfeinern. Marktplatzalgorithmen befördern Nischenmarken an die Oberfläche und erweitern die Verbraucherauswahl über nationale Marktführer hinaus.
Omnichannel-Strategien dominieren die strategischen Fahrpläne: Hersteller fördern Showroom-Besuche in Verbindung mit QR-Code-Links, die Kunden zu Marken-Webshops für Farb- oder Funktionsvarianten leiten, die im Laden nicht verfügbar sind. Im aufstrebenden Asien präsentieren Social-Commerce-Livestreams Kochvorführungen, die Zuschauer innerhalb von Minuten über integrierte Kassensysteme konvertieren. Die Digitalisierung der Lieferkette gibt Marken eine beispiellose Transparenz über die Verkaufsraten und ermöglicht eine dynamische Preisgestaltung, die Bestände regionsübergreifend ausbalanciert. Mit zunehmender Konnektivität wird der Online-Kanal einen wachsenden Anteil an der Marktgröße für Elektroherde beisteuern, ohne den stationären Handel vollständig zu verdrängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Elektrokocher
Asien-Pazifik dominierte 2025 mit einem Anteil von 34,00 % am globalen Umsatz und wird bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen. Chinas Doppelrolle als Megamarkt und Produktionsbasis verleiht dem Land eine unübertroffene Skalierung, während Indonesien und Vietnam die Verbreitung durch LPG-zu-Induktions-Umstellungsprogramme vorantreiben, die durch Zollsubventionen unterstützt werden. Reiszentrierte Ernährungsgewohnheiten sichern die Nachfrage nach Reiskochern, und dichte städtische Ballungsräume begünstigen kompakte Multifunktionsgeräte. Hersteller wie Midea, mit einer jährlichen Produktionskapazität von 100 Millionen Einheiten, überschwemmen sowohl inländische als auch Exportkanäle mit wettbewerbsfähigen Preisen. Parallele Investitionen in die Forschung und Entwicklung intelligenter Haushaltsgeräte helfen regionalen Marken, ihre Reichweite in Premiumsegmente auszubauen.
Nordamerika-Markt für Elektrokocher
In Nordamerika wird das Marktwachstum durch Gasrestriktionsvorschriften in Städten wie San Francisco beeinflusst, die den Einsatz elektrischer Geräte in Neubauten vorschreiben. Diese Vorschriften veranlassen Bauunternehmen, elektrischen Lösungen Vorrang einzuräumen und damit die Nachfrage anzukurbeln. Auch der Ersatzmarkt verzeichnet Wachstum, da Immobilieneigentümer veraltete Herde durch Induktionsmodelle ersetzen, um Energievorschriften zu erfüllen. Dieser Trend unterstreicht die wachsende Bedeutung der Energieeffizienz auf dem Haushaltsgerätemarkt der Region. Darüber hinaus positioniert die zunehmende Verbreitung von IoT-fähigen Kochgeräten, die sich mit Sprachassistenten integrieren lassen, vernetzte Geräte als das am schnellsten wachsende Segment im Markt für Elektrokocher.
Europa-Markt für Elektrokocher
Der europäische Markt verzeichnet ein stetiges Wachstum mit einer konstanten CAGR, unterstützt durch strenge Vorschriften für klimaneutrales Bauen und eine steigende Verbrauchernachfrage nach energieeffizienten Geräten. Das Segment der Kleingeräte wird voraussichtlich ein erhebliches Umsatzwachstum verzeichnen, angetrieben durch die zunehmende Verbreitung intelligenter Gerätekategorien. Der E-Commerce gewinnt in wichtigen Märkten wie Deutschland und dem Vereinigten Königreich weiter an Bedeutung, mit Durchdringungsraten, die über den regionalen Durchschnittswerten liegen, und stärkt damit den Online-Vertriebskanal. Skandinavische Versorgungsunternehmen führen zeitabhängige Tarife ein, die Verbraucher dazu ermutigen, Kochaktivitäten in Nebenzeiten zu verlagern. Diese Initiative steigert die Kostenwettbewerbsfähigkeit von Strom im Vergleich zu LPG weiter und steht im Einklang mit übergeordneten Energieeffizienzzielen.
Südamerika-Markt für Elektrokocher
Die Urbanisierung in wichtigen Städten wie Lima und Bogotá sowie die Expansion von E-Commerce-Plattformen treiben eine günstige CAGR-Prognose für Südamerika voran. Initiativen für sauberes Kochen, die auf die Millionen von Menschen abzielen, die auf feste Brennstoffe angewiesen sind, schaffen Möglichkeiten für subventionsgestützte Elektrokocherprogramme. Lücken in den Vertriebsnetzen bleiben jedoch eine erhebliche Herausforderung. Gleichzeitig steigert die zunehmende Verbreitung von Smartphones das Verbraucherbewusstsein und fördert die Nachfrage in der Region.
Afrika-Markt für Elektrokocher
Afrika verzeichnet regionales Wachstum, angetrieben durch wasserkraftgestützte Elektrifizierungsinitiativen und ein rasantes Bevölkerungswachstum. Staatliche Bemühungen, wie Ugandas nationaler eCooking-Fahrplan und Kenias Pilotprogramme für netzunabhängige Solarherde, unterstreichen ein starkes Engagement für die Förderung elektrischer Kochlösungen trotz anhaltender Netzstabilitätsprobleme. Obwohl der Markt noch in einem frühen Stadium ist, beginnt die wachsende städtische Mittelschicht in Städten wie Lagos und Nairobi, Induktionskochfelder als Premiumprodukte wahrzunehmen, was Afrika als wichtige Wachstumsgrenze für den Markt für Elektrokocher positioniert.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Elektroherde beginnt mit vorgelagerten Inputs wie Gehäusen aus Stahl und Aluminium, Glaskeramik-Kochfeldern (für Induktion), Heizspiralen oder Induktionsspulen, Thermostaten und Sensoren sowie elektronischen Steuerungen (MCUs, Leistungshalbleiter und Konnektivitätsmodule für IoT-Modelle). Diese Komponenten fließen in die nachgelagerte Fertigung und Montage ein, die sich auf den Asien-Pazifik-Raum konzentriert, wobei China einen großen Anteil am weltweiten Produktionsvolumen elektrischer Kochgeräte hält. Skalierbare Hersteller und Markeninhaber (darunter Midea, Panasonic, Whirlpool, Haier, Electrolux und Groupe SEB) vertreiben die Fertigprodukte anschließend über regionale Importeure, offline tätige Elektrofachmärkte und Hypermärkte sowie rasch wachsende Online-Marktplätze und markeneigene D2C-Shops. Kundendienstnetze und die Logistik für Ersatzteile schließen die Kette ab.
Zentrale Reibungspunkte liegen zunehmend bei Kosten und Compliance und weniger bei der grundlegenden Fertigungskapazität. Handelsmaßnahmen wie die zum 23. Juni 2025 wirksame Maßnahme des US-Handelsministeriums, mit der Zölle auf Haushaltsgeräte aus Stahlderivaten hinzugefügt wurden, erhöhen die Anlandekosten für stahlintensive Kategorien und veranlassen Marken, Beschaffung, Preisgestaltung und regionale Montageentscheidungen anzupassen. Zugleich bleiben vernetzte Kochgerätelinien anfällig für die Preisentwicklung bei Halbleitern und Speicherkomponenten, was die Stücklistenkalkulation für smarte und IoT-fähige Kochgeräte verschärft. In Schwellenländern werden Vertrieb und Erschwinglichkeit über B2B2C-Kanäle und Pay-As-You-Go-Finanzierungsmodelle adressiert, die von Teilnehmern des eCooking-Ökosystems genutzt werden und Geräteverkäufe mit Energiezugang, Zustellung auf der letzten Meile und Serviceleistungen verknüpfen.
Wettbewerbslandschaft
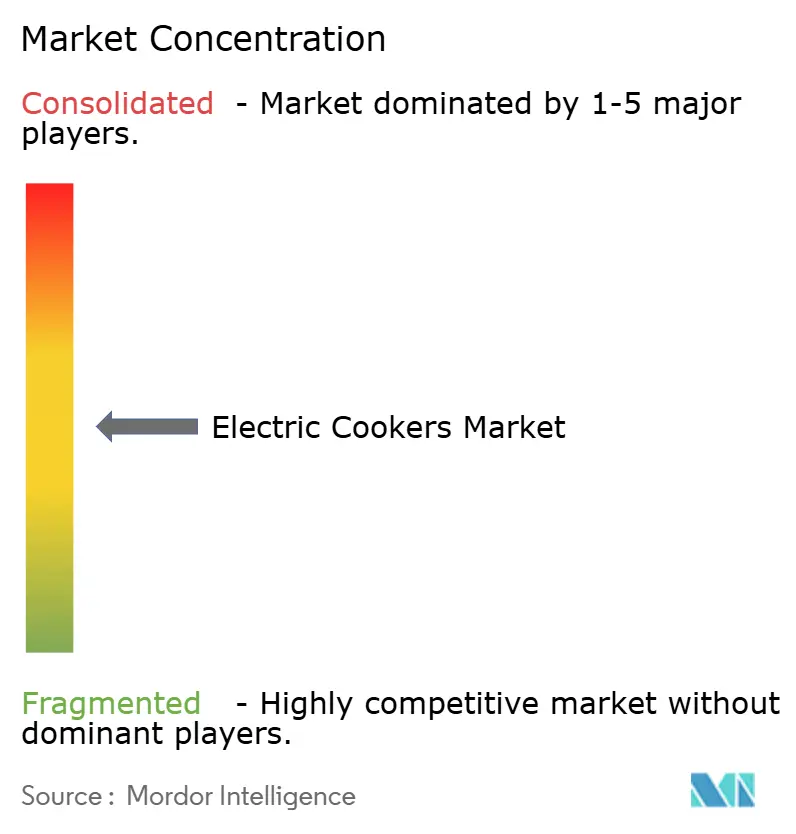
Der Markt für Elektroherde ist durch eine moderate Konzentration gekennzeichnet, wobei die fünf größten Anbieter die Hälfte des Umsatzes auf sich vereinen. Midea nutzt seine Ausgabenkapazität von 100 Millionen Einheiten, um in den Kategorien Reiskocher, Druckkocher und Induktion Kostenführerschaft zu liefern und gleichzeitig WLAN- und Sprachsteuerungsmodule in Flaggschifflinien zu integrieren. Panasonic differenziert sich durch Partnerschaften, die KI-Rezept-Engines einbetten und seine Premium-Positionierung verankern. Groupe SEB verfolgt forschungs- und entwicklungsgetriebene Innovation und investiert in die NUTRICE-Reistexturoptimierung und die digitalen Coaching-Projekte Cook2Health, um den Markenwert aufrechtzuerhalten.
Die strategischen Aktivitäten umfassen drei Wege. Erstens Portfolio-Konsolidierung: Whirlpools EMEA-Ausgliederung in Beko Europe erweitert die geografische Präsenz und Synergien in Beschaffung und Logistik. Zweitens Technologieintensivierung: Coppers batteriebetriebene Induktionsplattform befasst sich mit stromausfallgefährdeten Gebieten, obwohl Preisaufschläge das kurzfristige Volumen begrenzen. Weiße Flecken auf der Landkarte bestehen weiterhin bei mittelpreisigen intelligenten Kochgeräten, die Erschwinglichkeit und Konnektivität in Einklang bringen, insbesondere für Verbraucher in Schwellenmärkten.
Die Wettbewerbsintensität eskaliert, da neue Marktteilnehmer Online-Kanäle nutzen, um den traditionellen Vertrieb zu umgehen und Produktlebenszyklen zu komprimieren. Schutzrechteportfolios rund um das Spulendesign für Induktion und intelligente Steuerungsalgorithmen werden entscheidend, da Marken nach verteidigungsfähigen Margen suchen. Marktführer intensivieren daher Joint Ventures mit Chipsatzherstellern und Cloud-Plattformen. Skalenbetreiber, die effiziente Fertigung mit modularer Elektronik koppeln, werden ihren Anteil vergrößern, doch lokale Spezialisten, die auf regionale Geschmacksprofile und Kochgeschirrstandards eingehen, können immer noch loyale Nischen im Markt für Elektroherde gewinnen.
Marktführer im Bereich Elektroherde
-
Panasonic Corporation
-
Midea Group
-
Koninklijke Philips N.V.
-
LG Electronics Inc.
-
Groupe SEB (Tefal)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrokocher
- Panasonic Corporation
- Midea Group
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Groupe SEB (Tefal)
- Samsung Electronics Co., Ltd.
- Whirlpool Corporation
- Zhejiang Supor Co., Ltd.
- Breville Group Ltd
- Toshiba (Arçelik AŞ)
- Cuisinart (Conair Corp.)
- Electrolux AB
- Haier Smart Home Co., Ltd.
- Hitachi Global Life Solutions
- Xiaomi Corp. (Mi Home Appliances)
- Instant Brands Inc.
- SharkNinja Inc.
- Gree Electric Appliances Inc.
- Joyoung Co., Ltd.
- Butterfly Gandhimathi Appliances Ltd.

Marktchancen und Zukunftsaussichten
Die deutlichste Chance liegt in politisch verknüpften Förderprogrammen, die Haushalte von LPG oder festen Brennstoffen auf elektrisches Kochen umstellen. Dies verschiebt die Nachfrage hin zu Induktionskochfeldern, Multikochern sowie effizienten Reis- und Schnellkochtöpfen, die zu beengten Küchenflächen passen. Im April 2026 prüfte Indien Subventionen für Induktionskochfelder im Rahmen der PM Suryaghar Muft Bijli Yojana und erwog Änderungen wie eine Senkung der GST auf ausgewählte Elektrogeräte, während zugleich niedrigere Zölle auf Komponenten für Induktionskochfelder geprüft wurden, um Inputkosten zu senken und die heimische Fertigung zu unterstützen. Diese Signale deuten auf lokalisierte Produktdesigns hin, die zur typischen elektrischen Haushaltsinfrastruktur passen, einschließlich 120-V- oder leistungsschwächerer Induktionsplattformen und kompakter Formfaktoren mit <=3 Litern, die auf urbanes Leben und kleinere Haushalte abgestimmt sind.
Ein zweiter Chancenbereich ist das Standardisierungs- und Compliance-Management, da Effizienz- und Testprotokolle in den USA, der Europäischen Union und China voneinander abweichen, was den Zertifizierungsaufwand für Markteinführungen über mehrere Regionen hinweg erhöht. Hersteller, die modulare Plattformen (gemeinsame Elektronik, Heizelemente und Firmware) aufbauen und flexible Test- und Zertifizierungsverfahren pflegen, können die Einführungszyklen über verschiedene Geografien hinweg verkürzen und dabei die SKU-Komplexität kontrolliert halten. In Afrika schaffen neue institutionelle Strukturen für sauberes Kochen zusätzliche programmatische Nachfragekanäle. Im Juli 2026 richtete Nigeria ein National E-Cooking Steering Committee ein und kündigte ein AGNES-Nigeria-Landesbüro an, was der ergebnisbasierten Finanzierung und der koordinierten Beschaffung zusätzlichen Schwung verleiht und erschwingliche, servicefähige Sortimente an Elektroherden zusammen mit passenden Kochgeschirr-Bundles unterstützen kann.
Recent Industry Developments in Markt für Elektrokocher
- Mai 2026: Midea Group brachte in Australien eine neue Küchengeräte-Produktlinie auf den Markt, die einen 6-l-Multi-Dampfkochtopf und einen 5-l-Induktions-Reiskocher umfasste. Die Markteinführung untermauert die Verschiebung hin zu multifunktionalen und induktionsbasierten Formaten, die direkt mit eigenständigen Kochgeräten konkurrieren, und nutzt saisonale Nachfragemomente, um Kategorietests und Sichtbarkeit im Einzelhandel zu fördern.
- Dezember 2025: Midea eröffnete gleichzeitig 18 Markenstores in Malaysia und stellte seine SMART MASTER-Serie mit KI-gestützten und IoT-fähigen Geräten vor. Die Erweiterung des Filialnetzes stärkt die Offline-Präsentation und Servicereichweite und unterstützt die Omnichannel-Konvertierung für höherwertige vernetzte Kochgeräte.
- März 2025: Panasonic brachte den HomeCHEF Connect 4-in-1 Countertop Multi-Oven auf den Markt, der die App-Steuerung über sein Kitchen+-Erlebnis und die Fresco-Smart-Kitchen-Plattform integriert. Der Produktvorstoß unterstreicht die Bewegung des Marktes hin zu softwaregestützten Kochabläufen und rezeptgeführten Ökosystemen, die Premium-Elektrokochgeräte über die reine Heizleistung hinaus differenzieren.


Markt für Elektrokocher Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt umfasst elektrisch betriebene Kochgeräte, die zum Erhitzen, Kochen oder Zubereiten von Speisen zu Hause und in leichten Gewerbeküchen verwendet werden, wobei die Kochfunktion überwiegend durch Elektrizität erbracht wird (einschließlich Induktions- und Widerstandsheizung).
Ausgeschlossen aus dem Geltungsbereich: Wir schließen eigenständige Gasherde, Camping-Kochstellen für den Außenbereich und vollprofessionelle Kombidämpfer aus.
Übersicht der Segmentierung
-
Nach Produkttyp
- Induktionskochfeld
- Reiskocher
- Schmorkocher/Multifunktionskocher
- Elektrischer Druckkocher
- Elektrischer Herd und Kochfeld
- Sonstige Elektroherde
-
Nach Kapazität
- ≤3 Liter
- 3,1–6 Liter
- >6 Liter
-
Nach Endnutzer
- Privathaushalte
- Gewerbe/HoReCa
-
Nach Vertriebskanal
- Offline (Hyper-/Supermärkte, Fachgeschäfte)
- Online-Einzelhandel
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Benelux
- Nordics
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Südostasien
- Übriger asiatisch-pazifischer Raum
-
Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und die Modelleingaben an öffentliche Indikatoren zu koppeln, die sich mit der Nachfrage nach elektrischem Kochen bewegen. Wir prüften vorrangig offizielle und frei zugängliche Quellen wie die Handelsstatistiken von UN Comtrade, die makroökonomische Datenreihe der Weltbank, Verbraucher- und Wohnungsindikatoren der OECD sowie Energiepreis- und Stromzugangsdatensätze von Institutionen wie der IEA und nationalen Energiebehörden.
Um uns nicht auf einen einzigen Datenstrom zu verlassen, prüften wir zudem Angaben von Herstellern und Einzelhändlern wie Jahresberichte, Investorenpräsentationen und Notizen zu Ergebniskonferenzen, ergänzt durch Zollkommentare und seriöse Presseberichte über Gerätelieferungen und Preisänderungen. Für Stichprobenprüfungen nutzten wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Marktanalysen, Nachrichten und Finanzdaten sowie Import-/Export-Sendungsdaten, um Handelsrichtung und Zeitpunkt gegenseitig zu überprüfen. Diese Beispiele sind nicht erschöpfend, und weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung der Recherche herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Herstellern von Haushaltsgeräten, Teilnehmern aus Komponenten- und Vertriebskanälen sowie Handelsexperten geführt, die die Nachfrage und Preisentwicklung bei Haushaltsgeräten verfolgen. Die Rückmeldungen der Befragten halfen uns, Adoptionstrends bei Induktions- und Multifunktionskochgeräten zu bestätigen, die Entwicklung der durchschnittlichen Verkaufspreise plausibilitätszuprüfen und zu klären, wie sich die Nachfrage zwischen APAC, EMEA und Amerika unterscheidet, bevor die endgültigen Gesamtwerte freigegeben wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 16% | APAC: 42% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 32% | EMEA: 33% |
| Kleinere Akteure: 20% | Manager: 52% | Amerika: 25% |
Marktdimensionierung & Prognose
Unsere Dimensionierung beginnt mit einem Top-Down-Aufbau des Nachfragepools, bei dem Geräteausgaben und Ersatzzyklen nach Regionen rekonstruiert und anschließend anhand von Signalen wie Elektrifizierungsgrad und Durchdringung mit Küchengeräten dem Anteil des elektrischen Kochens zugeordnet werden. Sobald regionale Gesamtwerte vorliegen, überprüfen wir sie kreuzweise mit ausgewählten Bottom-Up-Näherungen, wie beispielsweise stichprobenartig erhobenen Preispunkten nach Produkttyp und Kanalprüfungen zu Stückzahlen, was zur Anpassung von Ausreißerjahren beiträgt.
Zentrale Modelleingaben umfassen Haushaltsbildung und Urbanisierung, Stromzugang und relative Preisentwicklung im Vergleich zu LPG, Ersatz- und Aufrüstzyklen, Verschiebungen im Produktmix hin zu Induktions- und Multifunktionsmodellen sowie die Entwicklung der durchschnittlichen Verkaufspreise nach Region (einschließlich des Zeitpunkts der Währungsumrechnung). Prognosen werden anhand von Szenarioanalysen erstellt, unterstützt durch kurzfristige Trendglättung bei den sensibelsten Variablen, vor allem der ASP-Entwicklung und der Adoptionsgeschwindigkeit von Induktionskochern. Wo direkte Stückzahlensignale in einem Land schwach sind, werden Lücken über Proxy-Märkte mit ähnlichen Einkommensklassen und Gerätebesitzmustern geschlossen und anschließend mit Expertenfeedback erneut geprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Indikatoren validiert, darunter Handelsrichtung, makroökonomische Nachfragesignale und interviewbasierte Prüfungen zu Preisen und Produktmix. Wenn eine Abweichung ungewöhnlich erscheint, öffnen wir die Annahmen erneut, prüfen die Treiberreihen nach und führen Folgegespräche, um zu klären, ob die Veränderung struktureller oder vorübergehender Natur ist.
Vor der Veröffentlichung durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Berechnungen wiederholt und die Logik mit aktuellen Marktereignissen und öffentlichen Offenlegungen verglichen wird. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, die Nachfrage, Angebot oder Preise beeinflussen, erfolgen Zwischenaktualisierungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten Daten und Entwicklungen berücksichtigt sind.
Marktgröße für Elektroherde von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Elektroherde stimmen nicht immer überein, da sich die Produktliste, die Abdeckung der Endnutzung und die Preisbasis von Studie zu Studie unterscheiden können, selbst wenn die Titel ähnlich erscheinen. Unterschiede treten auch auf, wenn das Basisjahr nicht übereinstimmt oder wenn eine Prognose einen schnelleren Übergang zu Premium-Induktionsmodellen unterstellt, ohne ausreichend zu prüfen, was Käufer tatsächlich erwerben.
Elektrobacköfen und große Einbaukochsysteme liegen außerhalb des hier definierten Geltungsbereichs von Mordor Intelligence, und dieser einzelne Ausschluss kann Gesamtwerte gegenüber Quellen verschieben, die Backöfen, Kochfelder und Kochgeräte in einem gemeinsamen Segment zusammenfassen. Manche Schätzungen stützen sich zudem auf eine aggressive Ausweitung der ASP oder beziehen schwerere gewerbliche Küchenausrüstung mit ein, was den Marktwert erhöhen kann, selbst wenn die Stückzahlnachfrage stabil bleibt, insbesondere wenn die Währungsumrechnung zu Spitzenjahreskursen erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,61 Mrd. USD (2025) | |
| Regionale Beratung A | 4,70 Mrd. USD (2025) | Engere Produktauslegung, die den Fokus auf Kernkochfelder und eine begrenzte Auswahl an Elektrokocher-Formaten legt, mit geringerer Sichtbarkeit auf multifunktionale elektrische Schnellkochtöpfe und Slow-Cooker in einigen Regionen, was den erfassten Wert verringern kann. |
| Branchenverlag B | 14,50 Mrd. USD (2024) | Breiterer Gerätekorb und früheres Basisjahr, die benachbarte Kategorien zusammenfassen und höhere angenommene Preispunkte über eine breitere Gerätepalette anwenden können, wodurch der Markt über eigenständige Elektroherde hinaus erweitert wird. |
Die Bandbreite ergibt sich vor allem daraus, was als Elektroherd gezählt wird und wie Preis und Produktmix Jahr für Jahr fortgeschrieben werden. Indem wir den Geltungsbereich auf eigenständige Elektroherde beschränken und die Gesamtwerte anschließend anhand von Handels-, Adoptions- und Interviewdaten überprüfen, erhalten wir eine Zahl, die sich leichter auf klare Nachfragetreiber und wiederholbare Schritte zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Elektroherde?
Der Markt für Elektroherde erzielte im Jahr 2026 USD 5,88 Milliarden und wird voraussichtlich bis 2031 bei einer CAGR von 4,83 % USD 7,44 Milliarden erreichen.
Welches Produktsegment führt den Markt für Elektroherde an?
Reiskocher dominieren mit einem Marktanteil von 36,20 % im Jahr 2025 und spiegeln die konstante Nachfrage in asiatischen Haushalten wider.
Warum wachsen Induktionskochfelder schneller als andere Typen?
Induktionsgeräte wandeln einen erheblichen Teil der eingesetzten Energie in Wärme um, bieten eine präzise Temperaturkontrolle und lassen sich leicht in Smart-Home-Plattformen integrieren, was bis 2031 eine CAGR von 6,78 % treibt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik weist den höchsten regionalen Prozentsatz aufgrund der Ausweitung der Elektrifizierungsprogramme und des wachsenden städtischen Mittelklassekonsums auf.
Welche Bedeutung hat der Online-Einkauf für Elektroherde?
Der Online-Einzelhandel ist der am schnellsten wachsende Kanal mit einer CAGR von 7,35 %, getrieben durch detaillierte Produktinformationen, Bewertungen und direkte Herstellerpromotionen, die digital orientierte Verbraucher ansprechen.
Was sind die Haupthindernisse für eine breitere Verbreitung von Elektroherden?
Hohe Anschaffungskosten für Induktionstechnologie und unzuverlässige Stromversorgung im ländlichen Lateinamerika und Afrika bleiben die Hauptbarrieren und reduzieren das globale Wachstumspotenzial um fast 1,7 Prozentpunkte.
Seite zuletzt aktualisiert am:



