
Dimensão e Quota do Mercado de Fogões Elétricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.44 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fogões Elétricos por Mordor Intelligence
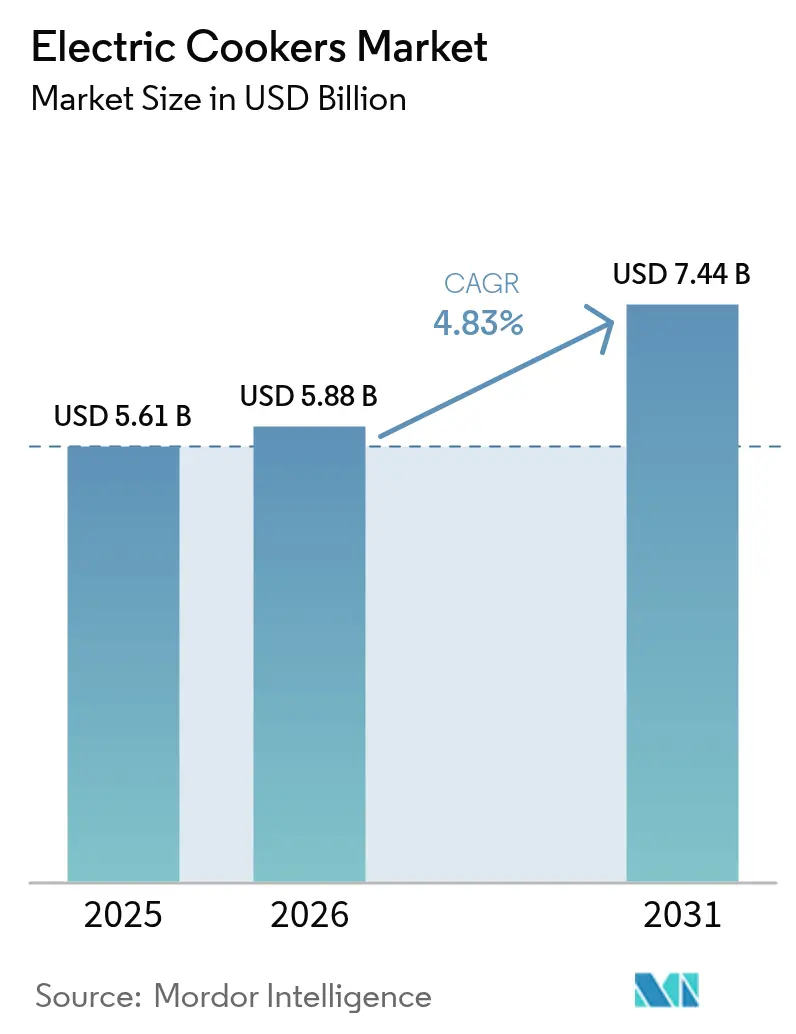
A dimensão do mercado de fogões elétricos em 2026 está estimada em 5,88 mil milhões de USD, crescendo a partir do valor de 2025 de 5,61 mil milhões de USD com projeções para 2031 a indicar 7,44 mil milhões de USD, crescendo a uma CAGR de 4,83% entre 2026 e 2031. Este crescimento resulta das pressões da população urbana que reduzem as áreas médias de cozinha, da crescente paridade de preços entre eletricidade e GPL, e da rápida adoção de casas inteligentes que integra eletrodomésticos conectados nas rotinas diárias. Os mandatos de eficiência energética e as regras de construção com neutralidade carbónica incentivam ainda mais os domicílios e as empresas a transitar de fogões a chama para fogões de indução ou multifunção, reforçando a trajetória ascendente do mercado de fogões elétricos. Os fabricantes estão a responder com modelos compactos e de alto desempenho que integram controlos IoT, enquanto os distribuidores aceleram estratégias omnicanal para alcançar compradores com hábitos digitais. A Ásia-Pacífico permanece o principal polo de procura devido à sua grande base de consumidores e ao seu denso ecossistema de fabricação.
Principais Conclusões do Relatório
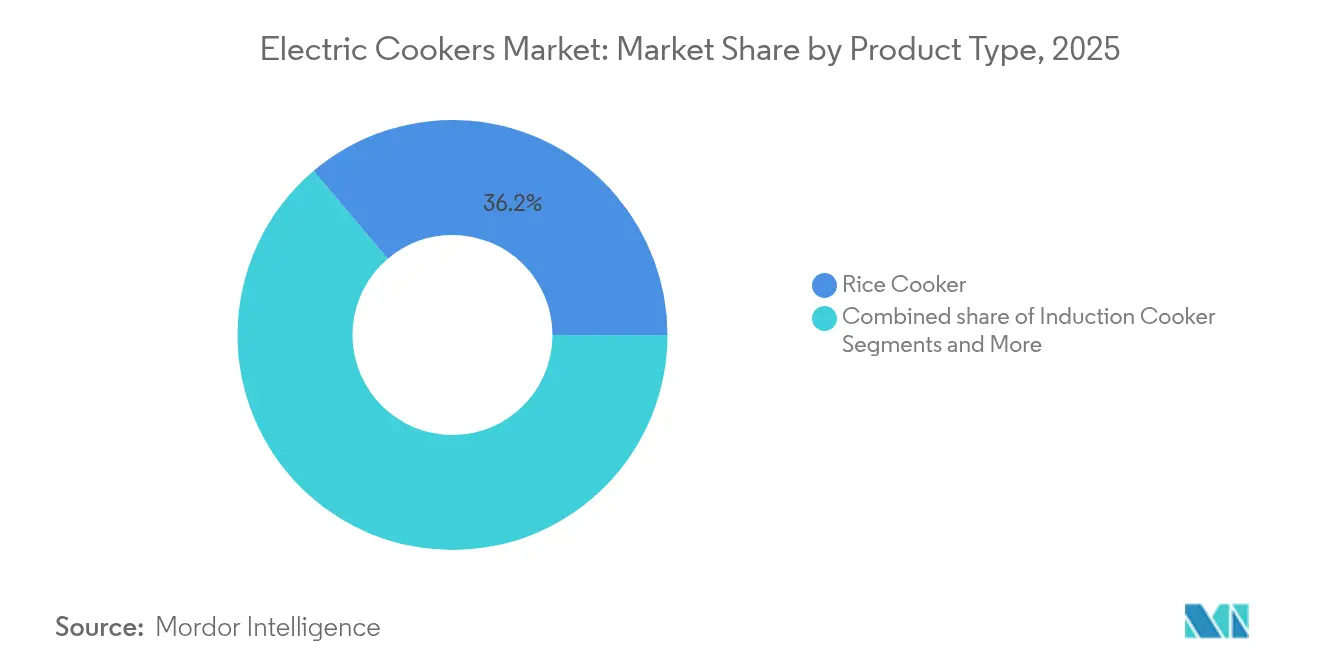
- Por tipo de produto, as panelas de arroz mantiveram a liderança com 36,20% da quota do mercado de fogões elétricos em 2025, enquanto os fogões de indução registaram a expansão mais rápida com uma CAGR de 6,78% até 2031.
- Por capacidade, o segmento de 3,1-6 litros capturou 44,50% da dimensão do mercado de fogões elétricos em 2025, ao passo que o segmento ≤3 Litros está projetado para crescer a uma CAGR de 6,28% entre 2026 e 2031.
- Por utilizador final, os eletrodomésticos residenciais detiveram 69,70% da quota de receita de 2025 do mercado de fogões elétricos; o segmento comercial HoReCa está a avançar a uma CAGR de 4,98% até 2031.
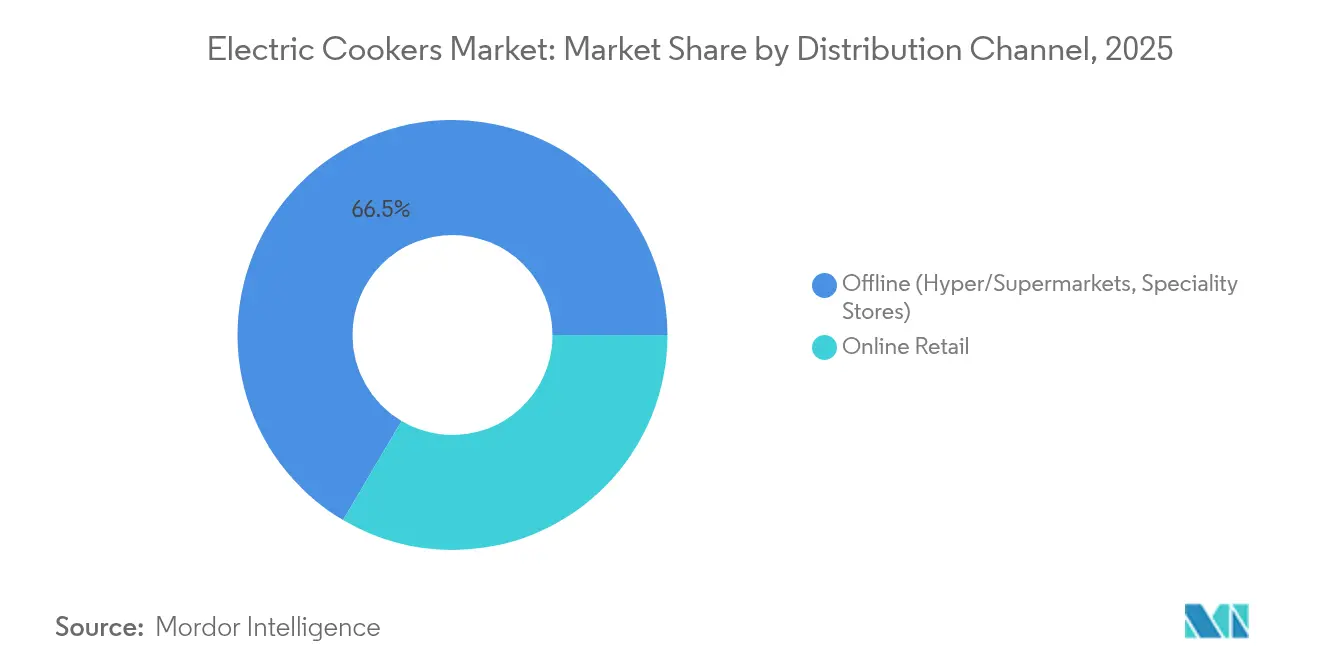
- Por canal de distribuição, os pontos de venda offline controlaram 66,50% da receita do mercado de fogões elétricos em 2025, enquanto o retalho online está previsto para crescer a uma CAGR de 7,35% até 2031.
- Por geografia, a Ásia-Pacífico dominou o mercado de fogões elétricos com 34,00% da receita e está projetada para ser a região de crescimento mais rápido com uma perspetiva de CAGR de 6,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Urbanização rápida e redução das cozinhas | +1.2% | Global, com concentração em centros urbanos da APAC e MEA | Médio prazo (2-4 anos) |
| Crescente paridade de preços entre eletricidade e GPL | +0.8% | Núcleo APAC, com expansão para América do Sul e MEA | Longo prazo (≥ 4 anos) |
| Crescimento de fogões inteligentes / habilitados para IoT | +0.9% | América do Norte e UE, com expansão para segmentos premium da APAC | Curto prazo (≤ 2 anos) |
| Penetração do comércio eletrónico em pequenos eletrodomésticos | +0.7% | Global, liderado pela América do Norte, pela UE e pela APAC urbana | Curto prazo (≤ 2 anos) |
| Programas de eletrificação na Ásia emergente | +0.6% | Mercados emergentes da APAC, adoção seletiva na MEA | Longo prazo (≥ 4 anos) |
| Mandatos de neutralidade carbónica para cozinha residencial | +0.5% | Núcleo UE, com expansão para a América do Norte e APAC desenvolvida | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização Rápida e Redução das Cozinhas
A vida urbana obriga os agregados familiares a maximizar cada metro quadrado, tornando os fogões multifunção indispensáveis. A categoria ≤3 Litros, a crescer a uma CAGR de 6,50%, é adequada para agregados de uma ou duas pessoas que dominam a nova construção de apartamentos em cidades chinesas, indianas e do Golfo. A análise de mercado das vendas de eletrodomésticos europeus prevê que a receita de pequenos eletrodomésticos alcance um crescimento significativo até 2027, sendo que 80% dos consumidores britânicos citam as faturas de energia como o principal fator de compra. Dinâmicas semelhantes surgem em Jacarta e Manila, onde a ventilação limitada favorece soluções elétricas fechadas em detrimento do gás a chama aberta. Os promotores imobiliários integram nichos dedicados a eletrodomésticos no mobiliário de cozinha, garantindo uma procura de longo prazo para fogões compactos no mercado de fogões elétricos. As marcas que combinam as funções de arroz, pressão e cozedura lenta num único dispositivo de bancada beneficiam mais da tendência de redução de espaço urbano.
Crescente Paridade de Preços entre Eletricidade e GPL
Os custos voláteis de importação de GPL e os cortes nos subsídios estão a reduzir a diferença de custo total entre a cozinha elétrica e a cozinha a gás. O programa piloto de indução da Indonésia constatou que a mudança de GPL para fogões elétricos de pressão reduziu os gastos anuais das famílias em combustível, apoiando implementações mais amplas. À medida que os reguladores de serviços públicos acrescentam mais energias renováveis, as tarifas de eletricidade estabilizam, melhorando a previsibilidade orçamental dos agregados familiares. A economia fortalece o mercado de fogões elétricos nas regiões onde as melhorias na rede elétrica coincidem com reduções faseadas dos subsídios ao gás. No horizonte de previsão, espera-se que a paridade energética normalize a cozinha elétrica como escolha padrão entre os compradores de eletrodomésticos pela primeira vez.
Crescimento de Fogões Inteligentes / Habilitados para IoT
Os fogões conectados em rede transformam a preparação de refeições num processo automatizado guiado por bibliotecas de receitas baseadas na nuvem e análise de sensores. A linha HomeCHEF da Panasonic está agora ligada à plataforma de inteligência artificial da Fresco, permitindo que os utilizadores carreguem receitas e recebam perfis ajustados de tempo-temperatura através de uma interface para smartphone[1]Panasonic Corporation, "Panasonic e Fresco Alargam Parceria," panasonic.com . De 2022 a 2027, o mercado de eletrodomésticos inteligentes está projetado para registar um crescimento significativo, posicionando o mercado de fogões elétricos como um componente fundamental no ecossistema da cozinha conectada. A monitorização remota apoia os profissionais mais ocupados, enquanto os dados de diagnóstico alimentam plataformas de manutenção preditiva que prolongam os ciclos de vida dos produtos. Em projetos habitacionais de gama alta, os promotores comercializam painéis de energia que visualizam o consumo de eletricidade dos fogões, sublinhando os benefícios de eficiência da indução em detrimento do aquecimento por resistência. Estas funcionalidades digitais produzem incentivos à mudança que reforçam a transição do fogão a gás para o fogão inteligente de bancada.
Penetração do Comércio Eletrónico em Pequenos Eletrodomésticos
Os canais online comprimem a descoberta, comparação e compra de eletrodomésticos numa única sessão, escalando especialmente rápido em economias de rendimento médio onde a adoção de smartphones supera o desenvolvimento do retalho físico. Os compradores globais preferem fichas técnicas detalhadas e avaliações de utilizadores ao escolher entre modelos de fogões de indução, de pressão ou panelas de arroz. Os sites de venda direta ao consumidor permitem que marcas de nível médio contornem as margens de venda por grosso, enquanto as vendas relâmpago geram picos de volume que ajudam a gerir o inventário em múltiplas regiões. Redes robustas de última milha em áreas metropolitanas fecham a lacuna de serviço com as lojas físicas, aumentando a confiança do comprador e ajudando o retalho online a superar o retalho físico no mercado de fogões elétricos.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custo inicial elevado da tecnologia de indução | -0.9% | Global, particularmente acentuado em mercados emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Problemas de interoperabilidade com utensílios de cozinha obsoletos | -0.6% | Global, com variações regionais nos ciclos de substituição de utensílios | Curto prazo (≤ 2 anos) |
| Fornecimento de energia intermitente em zonas rurais da LATAM e África | -0.8% | Zonas rurais da LATAM e África Subsaariana | Longo prazo (≥ 4 anos) |
| Riscos de perceção de saúde relacionados com CEM | -0.4% | Mercados desenvolvidos com elevada consciência sobre saúde | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Elevado da Tecnologia de Indução
Os fogões de indução requerem bobinas sofisticadas, eletrónica de potência e vidro cerâmico reforçado, elevando os preços de retalho para além do alcance de agregados familiares de baixo rendimento. Em 2025, um fogão de indução de bancada com bateria chegou ao mercado, mas o seu preço continuou elevado, mesmo após incentivos, destacando uma lacuna de acessibilidade significativa para o consumidor médio. A instalação exige frequentemente novos circuitos de 240 volts, aumentando o custo total do projeto para arrendatários e habitações mais antigas. Os compradores comerciais, como as autoridades de habitação, podem absorver os prémios de preço, mas a adoção residencial em massa fica aquém até que os preços dos componentes baixem através da produção em escala. O obstáculo do preço abranda a difusão de modelos de gama alta, mas também abre espaço para unidades simplificadas de zona única que satisfazem as necessidades básicas de cozinha a custos mais baixos.
Fornecimento de Energia Intermitente em Zonas Rurais da LATAM e África
Os agregados familiares em partes do Quénia, Nigéria e Peru enfrentam quedas de tensão que interrompem os ciclos de cozedura, prejudicando a perceção de fiabilidade dos eletrodomésticos elétricos. Na América Latina, a adoção da cozinha elétrica permanece limitada em comparação com a extensa penetração do GPL, principalmente devido aos desafios associados à estabilidade da rede elétrica[2]Agência Internacional de Energia, "Perspetiva Energética de África," iea.org . Os sistemas integrados com energia solar oferecem uma solução alternativa, mas acrescentam custos com baterias que muitos consumidores rurais não conseguem suportar. Os roteiros de eletrificação governamentais dão prioridade à expansão da rede elétrica, mas ainda têm de enfrentar a frequência de falhas que compromete o desempenho dos eletrodomésticos. Até que a consistência da tensão melhore, a penetração nestas regiões desenvolver-se-á lentamente, moderando as perspetivas de crescimento global do mercado de fogões elétricos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Panelas de Arroz Sustentam a Liderança Enquanto a Indução Ganha VelocidadeAs panelas de arroz detiveram 36,20% do volume de 2025, uma vez que os hábitos alimentares de base na China, Japão, Indonésia e Filipinas garantem ocasiões de uso diário. Esta dominância torna as panelas de arroz a âncora do mercado de fogões elétricos e cria um ciclo de substituição que amorece as flutuações globais da procura. Os fogões de indução, embora partindo de uma base mais pequena, fornecem uma percentagem significativa de eficiência na transferência de energia que atrai tanto os consumidores preocupados com o ambiente como as cozinhas comerciais. A integração com aplicações de receitas estimula a experimentação para além das funções básicas de ebulição, alargando o seu apelo. Os fogões de cozedura lenta/multifunção beneficiam dos habitantes urbanos que procuram conveniência num único recipiente, enquanto as panelas de pressão ocupam o nicho de preparação de refeições para os agregados familiares sem tempo. As marcas com plataformas modulares que partilham aquecedores e eletrónica entre modelos obtêm benefícios de escala, reforçando a liderança de custos em todas as categorias de produtos.
As unidades de indução de segunda geração incorporam zoneamento adaptativo de bobinas, permitindo a deteção do tamanho da panela que reduz as perdas em modo de espera e melhora a segurança. A inovação nas panelas de arroz centra-se agora em algoritmos de textura que ajustam os perfis de calor para diferentes variedades de grão, atendendo a segmentos de consumidores premium. Os fogões elétricos de pressão expandem-se para linhas de serviço comercial à medida que os hotéis procuram reduzir os custos de GPL nas operações de buffet. Os fogões multifunção, por sua vez, canibalizam os eletrodomésticos de uso único ao combinar modos de cozedura ao forno, salteado e sous-vide, reduzindo a desordem na bancada em cozinhas pequenas. Coletivamente, estas mudanças diversificam o mercado de fogões elétricos, mas as panelas de arroz permanecem o maior contribuinte para a dimensão do mercado de fogões elétricos até 2031.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Capacidade:
As Unidades de Gama Média Dominam, mas os Modelos Compactos AceleramA categoria de 3,1-6 litros satisfez os volumes de refeições familiares e controlou 44,50% da receita em 2025, estabelecendo-se como o ponto de equilíbrio do mercado de massa para o mercado de fogões elétricos. Os fabricantes fornecem esta capacidade com prémios de preço mínimos, tornando-a acessível aos agregados familiares de rendimento médio. A urbanização está, no entanto, a impulsionar a procura ≤3 Litros a uma taxa de crescimento de 6,28%, espelhada nos apartamentos em altura em Mumbai, Seul e Dubai, onde o espaço de bancada é escasso. As marcas comercializam estes fogões com pegas dobráveis e cabos destacáveis para suportar portabilidade e fácil armazenamento.
Acima de 6 litros, as vendas concentram-se em escolas, cantinas e restaurantes de serviço completo que valorizam a produção em grande lote. As auditorias energéticas mostram que a substituição de caldeiras a gás por grandes cubas de indução poupa até 40% nas faturas mensais de serviços públicos e simplifica a ventilação. No segmento de consumo, as famílias alargadas na China rural ainda preferem unidades de 5 litros ou mais para cozinhar em grandes quantidades, sustentando o volume de base. Com o tempo, os agregados familiares mais pequenos e a vida a solo irão elevar a contribuição do segmento compacto para a dimensão do mercado de fogões elétricos, embora os modelos de gama média permaneçam o núcleo da receita graças à sua versatilidade.
Por Utilizador Final:
O Setor Residencial Domina Enquanto as Cozinhas Comerciais Recuperam TerrenoOs compradores residenciais geraram 69,70% do volume de negócios de 2025, refletindo a centralidade da cozinha nas rotinas diárias e a necessidade contínua de substituir unidades envelhecidas. A segurança, a conveniência e o menor calor ambiente são os fatores decisivos que mantêm os domicílios fiéis aos formatos elétricos. Entretanto, o canal HoReCa está previsto para se expandir a uma CAGR de 4,98% à medida que os restaurantes enfrentam o aumento dos preços do gás e a escassez de mão de obra que eleva o valor do controlo de temperatura de precisão. A resposta quase instantânea da indução reduz o tempo de inatividade dos cozinheiros de linha e diminui o calor da cozinha, reduzindo os custos de climatização.
As cadeias hoteleiras em Singapura e Dubai estipulam fogões de indução para as cantinas dos funcionários durante as renovações, promovendo demonstrações de boas práticas que se espalham para a consciencialização dos consumidores. As cozinhas fantasma acrescentam outro nó de crescimento, optando por fogões de indução compactos para manter layouts flexíveis para menus de várias marcas. Em muitos mercados, a adoção comercial precede a mudança residencial, reforçando a confiança nas soluções elétricas. Este ciclo de retroalimentação fortalece as perspetivas de longo prazo para o mercado de fogões elétricos, apesar da atual dominância residencial.
Por Canal de Distribuição:
O Retalho Offline Ainda Lidera, o Online Cresce RapidamenteOs pontos de venda físicos, hipermercados, cadeias de eletrónica e especialistas em eletrodomésticos, retiveram 66,50% das vendas de 2025, uma vez que os compradores valorizam a inspeção tátil antes de investir numa ferramenta essencial de cozinha. Os expositores em loja permitem demonstrações ao vivo da capacidade de resposta da indução, criando confiança de compra entre os compradores pela primeira vez. O mercado de fogões elétricos está, no entanto, a migrar para o online a uma CAGR de 7,35%, à medida que as plataformas de comércio eletrónico aperfeiçoam as políticas de devolução e as opções de pagamento a prestações. Os algoritmos dos marketplaces destacam marcas de cauda longa, alargando a escolha do consumidor para além dos operadores nacionais estabelecidos.
As estratégias omnicanal dominam os roteiros estratégicos: os fabricantes incentivam as visitas ao showroom combinadas com ligações de código QR que direcionam os clientes para as lojas online da marca para variantes de cor ou funcionalidade não disponíveis na loja. Na Ásia emergente, as transmissões em direto de comércio social apresentam demonstrações de cozinha que convertem os espetadores em minutos através de checkout integrado. A digitalização da cadeia de abastecimento dá às marcas uma visibilidade sem precedentes nas taxas de venda, permitindo preços dinâmicos que equilibram o inventário entre regiões. À medida que a conectividade melhora, o canal online contribuirá com uma quota crescente da dimensão do mercado de fogões elétricos sem deslocar completamente o retalho físico.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado de Fogões Elétricos da APAC
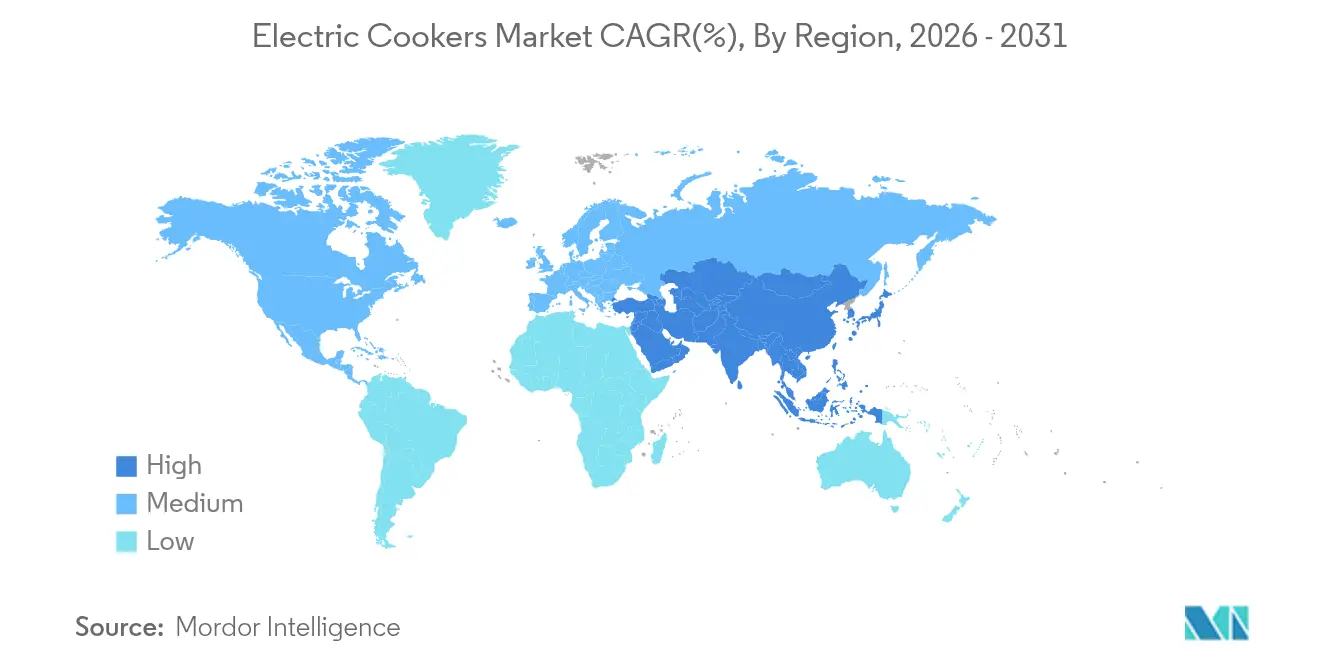
A Ásia-Pacífico deteve 34,00% da receita global em 2025 e está projetada para crescer a um CAGR de 6,55% até 2031. O duplo papel da China como grande mercado e base de produção confere uma escala incomparável, enquanto a Indonésia e o Vietnã impulsionam a adoção por meio de programas de conversão de GLP para indução, apoiados por subsídios tarifários. As dietas centradas no arroz consolidam a demanda por panelas de arroz elétricas, e os densos aglomerados urbanos favorecem unidades compactas multifuncionais. Fabricantes como a Midea, com capacidade de produção anual de 100 milhões de unidades, inundam tanto os canais domésticos quanto os de exportação com preços competitivos. Investimentos paralelos em P&D de eletrodomésticos inteligentes ajudam as marcas regionais a expandir sua presença nos segmentos premium.
Mercado de Fogões Elétricos da América do Norte
Na América do Norte, o crescimento do mercado é influenciado por regulamentações de restrição ao gás em cidades como São Francisco, que exigem o uso de eletrodomésticos elétricos em novas construções. Essas regulamentações estão levando os construtores a priorizar soluções elétricas, impulsionando assim a demanda. O mercado de reposição também está registrando crescimento, à medida que proprietários de imóveis substituem fogões desatualizados por modelos de indução para cumprir os códigos de eficiência energética. Essa tendência ressalta a crescente importância da eficiência energética no mercado de eletrodomésticos da região. Além disso, a adoção crescente de fogões habilitados para IoT, que se integram a assistentes de voz, posiciona os dispositivos conectados como o segmento de crescimento mais rápido dentro do mercado de fogões elétricos.
Mercado de Fogões Elétricos da Europa
O mercado europeu está experimentando um crescimento constante a um CAGR consistente, apoiado por rigorosas regulamentações de construção com neutralidade de carbono e pela crescente demanda dos consumidores por eletrodomésticos energeticamente eficientes. O segmento de pequenos eletrodomésticos está projetado para registrar um crescimento significativo de receita, impulsionado pela adoção crescente de categorias de eletrodomésticos inteligentes. O comércio eletrônico continua a ganhar força em mercados-chave como Alemanha e Reino Unido, com taxas de penetração superiores às médias regionais, fortalecendo o canal de vendas online. Os fornecedores de energia escandinavos estão introduzindo tarifas de uso por horário, incentivando os consumidores a deslocar as atividades de cozimento para os horários fora de pico. Essa iniciativa aumenta ainda mais a competitividade de custos da eletricidade em comparação ao GLP, alinhando-se com objetivos mais amplos de eficiência energética.
Mercado de Fogões Elétricos da América do Sul
A urbanização em cidades-chave como Lima e Bogotá, juntamente com a expansão das plataformas de comércio eletrônico, está impulsionando uma perspectiva favorável de CAGR para a América do Sul. As iniciativas de cozimento limpo voltadas para os milhões de indivíduos que dependem de combustíveis sólidos estão criando oportunidades para programas de fogões elétricos subsidiados. No entanto, as lacunas nas redes de distribuição continuam sendo um desafio significativo. Enquanto isso, o aumento da penetração de smartphones está ampliando a conscientização dos consumidores e estimulando a demanda na região.
Mercado de Fogões Elétricos da África
A África está experimentando crescimento regional, impulsionado por iniciativas de eletrificação apoiadas por energia hidrelétrica e pelo rápido crescimento populacional. Os esforços governamentais, como o roteiro nacional de cozimento elétrico de Uganda e os programas-piloto de fogões solares fora da rede do Quênia, destacam um forte compromisso com o avanço das soluções de cozimento elétrico, apesar dos contínuos problemas de estabilidade da rede elétrica. Embora o mercado ainda esteja em estágio inicial, a crescente classe média urbana em cidades como Lagos e Nairóbi está começando a perceber os fogões de indução como produtos premium, posicionando a África como uma fronteira de crescimento crítica para o mercado de fogões elétricos.

Análise da cadeia de valor
A cadeia de valor dos fogões elétricos começa com insumos upstream, como carcaças de aço e alumínio, tampos de vidro cerâmico (para indução), bobinas de aquecimento ou bobinas de indução, termostatos e sensores, e controles eletrônicos (MCUs, semicondutores de potência e módulos de conectividade para modelos IoT). Esses componentes alimentam a fabricação e montagem midstream, concentradas na Ásia-Pacífico, com a China representando uma grande parcela do volume global de produção de eletrodomésticos de cocção elétrica. Produtores em escala e proprietários de marcas (incluindo Midea, Panasonic, Whirlpool, Haier, Electrolux e Groupe SEB) então distribuem os produtos finalizados por meio de importadores regionais, redes de eletrodomésticos off-line e hipermercados, além de marketplaces online e lojas D2C de marca em rápido crescimento. Redes de serviço pós-venda e logística de peças de reposição completam a cadeia.
Os principais pontos de fricção estão cada vez mais no custo e na conformidade, e não na capacidade básica de fabricação. Medidas comerciais, como a ação do Departamento de Comércio dos Estados Unidos vigente a partir de 23 de junho de 2025, que adiciona tarifas sobre eletrodomésticos derivados de aço, elevam os custos desembarcados para categorias com alto teor de aço e levam as marcas a ajustar decisões de fornecimento, precificação e montagem regional. Ao mesmo tempo, as linhas de fogões conectados permanecem sensíveis ao preço de semicondutores e componentes de memória, apertando a economia da BOM para fogões inteligentes e habilitados para IoT. Em mercados emergentes, a distribuição e a acessibilidade são tratadas por meio de canais B2B2C e modelos de financiamento Pay-As-You-Go usados por participantes do ecossistema de cocção elétrica (eCooking), que vinculam a venda de eletrodomésticos ao acesso à energia, à entrega de última milha e à prestação de serviços.
Panorama Competitivo
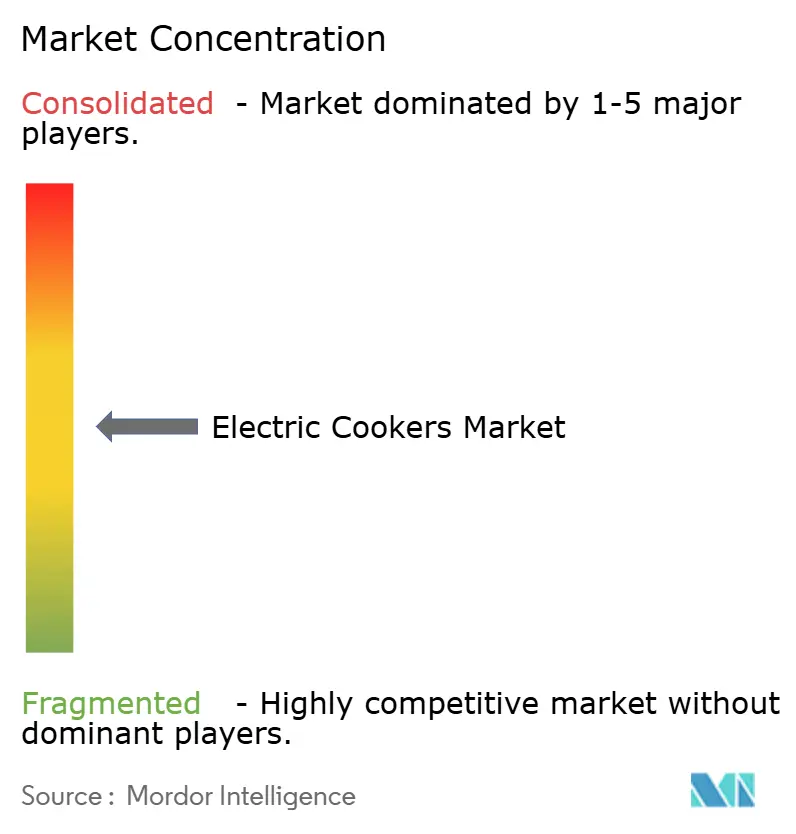
Uma concentração moderada define o mercado de fogões elétricos, com os cinco principais fornecedores a deter metade da receita. A Midea alavanca a sua escala de produção de 100 milhões de unidades para oferecer liderança de custos nas categorias de arroz, pressão e indução, ao mesmo tempo que integra módulos de Wi-Fi e controlo por voz nas linhas de topo de gama. A Panasonic diferencia-se através de parcerias que incorporam motores de receitas com inteligência artificial, ancorando o seu posicionamento premium. O Groupe SEB prossegue a inovação orientada para a investigação e desenvolvimento, investindo na otimização da textura do arroz NUTRICE e nos projetos de orientação digital Cook2Health para manter o capital de marca.
A atividade estratégica abrange três caminhos. Em primeiro lugar, a consolidação do portfólio: a cisão da Whirlpool na EMEA para a Beko Europe alarga a presença geográfica e as sinergias em abastecimento e logística. Em segundo lugar, a intensificação tecnológica: a plataforma de indução com bateria da Copper aborda as áreas propensas a falhas de energia, embora os prémios de preço limitem o volume a curto prazo. Persistem oportunidades de mercado inexploradas em fogões inteligentes de nível médio que equilibram acessibilidade e conectividade, especialmente para os consumidores de mercados emergentes.
A intensidade competitiva aumenta à medida que os novos participantes exploram os canais online para contornar a distribuição tradicional, comprimindo os ciclos de vida dos produtos. Os portfólios de propriedade intelectual em torno do design de bobinas de indução e dos algoritmos de controlo inteligente estão a tornar-se decisivos à medida que as marcas procuram margens defensáveis. Os operadores estabelecidos no mercado intensificam, portanto, as joint ventures com fabricantes de chipsets e plataformas de nuvem. Os operadores de escala que combinam a fabricação eficiente com eletrónica modular estão em posição de alargar a sua quota, mas os especialistas locais que atendem aos perfis de gosto regional e às normas de utensílios de cozinha ainda podem conquistar nichos leais no mercado de fogões elétricos.
Líderes do Setor de Fogões Elétricos
-
Panasonic Corporation
-
Midea Group
-
Koninklijke Philips N.V.
-
LG Electronics Inc.
-
Groupe SEB (Tefal)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fogões Elétricos
- Panasonic Corporation
- Midea Group
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Groupe SEB (Tefal)
- Samsung Electronics Co., Ltd.
- Whirlpool Corporation
- Zhejiang Supor Co., Ltd.
- Breville Group Ltd
- Toshiba (Arçelik AŞ)
- Cuisinart (Conair Corp.)
- Electrolux AB
- Haier Smart Home Co., Ltd.
- Hitachi Global Life Solutions
- Xiaomi Corp. (Mi Home Appliances)
- Instant Brands Inc.
- SharkNinja Inc.
- Gree Electric Appliances Inc.
- Joyoung Co., Ltd.
- Butterfly Gandhimathi Appliances Ltd.

Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara está nos programas de adoção vinculados a políticas públicas que convertem famílias do GLP ou de combustíveis sólidos para a cocção elétrica. Isso desloca a demanda para cooktops de indução, multicozinhas e panelas de arroz e pressão eficientes que se adaptam a espaços de cozinha restritos. Em abril de 2026, a Índia avaliou subsídios para cooktops de indução no âmbito do PM Suryaghar Muft Bijli Yojana e considerou mudanças como a redução do GST sobre determinados eletrodomésticos elétricos, além de avaliar tarifas alfandegárias menores sobre componentes de cooktops de indução para reduzir custos de insumos e apoiar a fabricação doméstica. Esses sinais apontam para projetos de produtos localizados que se adequem à infraestrutura elétrica residencial típica, incluindo plataformas de indução de 120V ou de menor potência e formatos compactos de <=3 litros alinhados à vida urbana e a residências menores.
Uma segunda área de oportunidade é a gestão de padronização e conformidade, à medida que os protocolos de eficiência e teste divergem entre os Estados Unidos, a União Europeia e a China, aumentando a sobrecarga de certificação para lançamentos multirregionais. Fabricantes que constroem plataformas modulares (eletrônicos, resistências e firmware compartilhados) e mantêm manuais flexíveis de teste e certificação podem reduzir os tempos de ciclo de lançamento em diversas geografias, mantendo a complexidade de SKUs sob controle. Na África, novas estruturas institucionais para cocção limpa criam mais canais de demanda programática. Em julho de 2026, a Nigéria inaugurou um Comitê Diretor Nacional de E-Cooking e anunciou um escritório nacional da AGNES Nigeria, adicionando impulso ao financiamento baseado em resultados e à aquisição coordenada, o que pode apoiar portfólios acessíveis e de fácil manutenção de fogões elétricos, junto com conjuntos de utensílios de cozinha compatíveis.
Recent Industry Developments in Mercado de Fogões Elétricos
- Maio de 2026: a Midea Group lançou uma nova linha de eletrodomésticos de cozinha na Austrália que incluiu uma multicozinha de pressão de 6L e uma panela de arroz de indução de 5L. O lançamento reforça a mudança para formatos multifuncionais e baseados em indução que competem diretamente com fogões independentes, aproveitando momentos de demanda sazonal para impulsionar a experimentação da categoria e a visibilidade no varejo.
- Dezembro de 2025: a Midea lançou simultaneamente 18 lojas da marca Midea na Malásia e apresentou sua série SMART MASTER, com eletrodomésticos habilitados para IA e IoT. A expansão da rede de lojas fortalece a demonstração off-line e a cobertura de serviços, apoiando a conversão omnicanal para eletrodomésticos de cocção conectados de maior valor.
- Março de 2025: a Panasonic lançou o HomeCHEF Connect Multi-Oven de Bancada 4 em 1, integrando controle via aplicativo por meio de sua experiência Kitchen+ e da plataforma de cozinha inteligente Fresco. O lançamento do produto destaca o movimento do mercado em direção a fluxos de trabalho de cocção habilitados por software e ecossistemas guiados por receitas, que diferenciam as ofertas premium de fogões elétricos além do desempenho básico de aquecimento.


Mercado de Fogões Elétricos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
O mercado abrange eletrodomésticos de cocção elétrica usados para aquecer, cozinhar ou preparar alimentos em residências e em cozinhas comerciais de pequeno porte, nos quais a função de cocção é fornecida principalmente por eletricidade (incluindo aquecimento por indução e resistivo).
Exclusões de escopo: excluímos fogões a gás independentes, fogareiros de acampamento ao ar livre e fornos combinados totalmente profissionais.
Visão geral da segmentação
-
Por Tipo de Produto
- Fogão de Indução
- Panela de Arroz
- Fogão de Cozedura Lenta/Multifuncional
- Fogão Elétrico de Pressão
- Fogão Elétrico e Placa de Cozinha
- Outros Fogões Elétricos
-
Por Capacidade
- ≤3 Litros
- 3,1-6 Litros
- >6 Litros
-
Por Utilizador Final
- Residencial
- Comercial/HoReCa
-
Por Canal de Distribuição
- Retalho Offline (Hiper/Supermercados, Lojas Especializadas)
- Retalho Online
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- BENELUX
- NÓRDICOS
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Sudeste Asiático
- Restante da Ásia-Pacífico
-
Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Restante do Médio Oriente e África
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental foi usado para definir os limites do mercado e ancorar os insumos do modelo a indicadores públicos que acompanham a demanda por cocção elétrica. Revisamos principalmente fontes oficiais e sem paywall, como estatísticas comerciais da UN Comtrade, séries de dados macroeconômicos do Banco Mundial, indicadores de consumo e habitação da OCDE, e conjuntos de dados de preços de energia e acesso à eletricidade de agências como a IEA e departamentos nacionais de energia.
Para evitar depender de uma única fonte de dados, também verificamos divulgações de fabricantes e varejistas, como relatórios anuais, apresentações a investidores e notas de teleconferências de resultados, além de comentários alfandegários e cobertura de imprensa confiável sobre embarques de eletrodomésticos e mudanças de preços. Para verificações pontuais, usamos assinaturas pagas focadas em dados financeiros e inteligência de empresas, notícias e finanças, e registros de embarques de importação/exportação para verificar cruzadamente a direção e o momento das trocas comerciais. Esses exemplos não são exaustivos, e outras fontes também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
Discussões primárias foram realizadas com uma combinação de fabricantes de eletrodomésticos, participantes de componentes e canais, e especialistas do setor que acompanham a demanda e a precificação de eletrodomésticos residenciais. As respostas dos entrevistados nos ajudaram a confirmar as tendências de adoção de fogões de indução e multifuncionais, verificar a consistência da movimentação do preço médio de venda e esclarecer como a demanda difere entre APAC, EMEA e Américas antes que os totais finais fossem homologados.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 16% | APAC: 42% |
| Nível médio: 46% | Líderes funcionais/de unidade: 32% | EMEA: 33% |
| Players menores: 20% | Gerentes: 52% | Américas: 25% |
Dimensionamento de Mercado e Previsão
Nosso dimensionamento começa com a construção de um pool de demanda top-down, no qual os gastos com eletrodomésticos e os ciclos de substituição são reconstruídos por região e, em seguida, mapeados para a participação da cocção elétrica usando sinais como níveis de eletrificação e penetração de eletrodomésticos de cozinha. Uma vez formados os totais regionais, nós os verificamos cruzadamente usando aproximações bottom-up seletivas, como pontos de preço amostrados por tipo de produto e verificações de canal sobre volumes unitários, o que ajuda a ajustar anos atípicos.
Os principais insumos do modelo incluem formação de domicílios e urbanização, acesso à eletricidade e direção relativa de preços de energia versus GLP, ciclos de substituição e atualização, mudanças no mix de produtos em direção a modelos de indução e multifuncionais, e movimentação do preço médio de venda por região (incluindo o momento da conversão cambial). As previsões são construídas usando análise de cenários apoiada por suavização de tendências de curto prazo nas variáveis mais sensíveis, principalmente a progressão do ASP e a velocidade de adoção de fogões de indução. Quando os sinais unitários diretos são fracos em um país, as lacunas são tratadas usando mercados substitutos com faixas de renda e padrões de posse de eletrodomésticos semelhantes, sendo depois retestados com feedback de especialistas.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por triangulação entre indicadores independentes, incluindo direção comercial, sinais macro de demanda e verificações baseadas em entrevistas sobre precificação e mix de produtos. Se uma variação parece incomum, reabrimos as premissas, revisamos as séries de fatores e fazemos ligações de acompanhamento para confirmar se a mudança é estrutural ou temporária.
Antes da publicação, o modelo passa por uma revisão de analista em várias etapas, na qual os cálculos são repetidos e a lógica é comparada com eventos recentes do mercado e divulgações públicas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam a demanda, a oferta ou a precificação. Imediatamente antes da entrega, fazemos uma revisão final para garantir que os dados e desenvolvimentos mais recentes estejam refletidos.
Tamanho do Mercado de Fogões Elétricos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para fogões elétricos nem sempre coincidem porque a lista de produtos, a cobertura de uso final e a base de precificação podem mudar de um estudo para outro, mesmo quando os títulos parecem semelhantes. As diferenças também surgem quando o ano-base não está alinhado, ou quando uma previsão assume uma mudança mais rápida para modelos de indução premium sem verificações suficientes sobre o que os compradores realmente adquirem.
Fornos elétricos e grandes conjuntos de cocção embutidos estão fora do escopo da Mordor Intelligence aqui, e essa única exclusão pode afastar os totais de fontes que agrupam fornos, cooktops e fogões em uma única categoria combinada. Algumas estimativas também se apoiam em uma expansão agressiva do ASP ou incluem equipamentos de cozinha comercial mais pesados, o que pode aumentar o valor do mercado mesmo que a demanda por unidades seja estável, especialmente quando a conversão cambial é feita com taxas de anos de pico.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,61 bilhões de USD (2025) | |
| Consultoria Global A | 4,70 bilhões de USD (2025) | Interpretação mais restrita do produto, que enfatiza cooktops principais e um conjunto limitado de formatos de fogões elétricos, com menos visibilidade sobre panelas de pressão elétricas multifuncionais e panelas de cocção lenta em algumas regiões, o que pode reduzir o valor contabilizado. |
| Editora do Setor B | 14,50 bilhões de USD (2024) | Cesta mais ampla de eletrodomésticos e ano-base mais antigo, que podem combinar categorias adjacentes e aplicar pontos de preço presumidos mais altos em um conjunto mais amplo de dispositivos, o que expande o mercado além dos fogões elétricos independentes. |
A diferença vem principalmente do que é contabilizado como fogão elétrico e de como o preço e o mix são projetados ano a ano. Ao manter o escopo restrito a fogões elétricos independentes e, em seguida, verificar os totais em relação a insumos comerciais, de adoção e de entrevistas, chegamos a um número que é mais fácil de rastrear até fatores de demanda claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de fogões elétricos?
O mercado de fogões elétricos gerou 5,88 mil milhões de USD em 2026 e está previsto para atingir 7,44 mil milhões de USD até 2031 a uma CAGR de 4,83%.
Qual é o segmento de produto líder no mercado de fogões elétricos?
As panelas de arroz dominam com uma quota de mercado de 36,20% em 2025, refletindo uma procura consistente nos agregados familiares asiáticos.
Por que razão os fogões de indução crescem mais rapidamente do que outros tipos?
As unidades de indução convertem uma percentagem significativa da energia de entrada em calor, oferecem um controlo de temperatura preciso e integram-se facilmente com plataformas de casa inteligente, impulsionando uma CAGR de 6,78% até 2031.
Qual é a região esperada de crescimento mais rápido?
A Ásia-Pacífico apresenta a maior percentagem regional devido à expansão dos programas de eletrificação e ao crescente consumo da classe média urbana.
Qual é a importância das compras online para fogões elétricos?
O retalho online é o canal de crescimento mais rápido com uma CAGR de 7,35%, impulsionado por informação detalhada sobre os produtos, avaliações e promoções diretas dos fabricantes que apelam aos consumidores que privilegiam o digital.
Quais são os principais obstáculos a uma adoção mais ampla de fogões elétricos?
Os custos iniciais elevados da tecnologia de indução e o fornecimento de energia pouco fiável nas zonas rurais da América Latina e de África continuam a ser as principais barreiras, reduzindo o potencial de crescimento global em quase 1,7 pontos percentuais.
Página atualizada pela última vez em:



