
Marktgröße und Marktanteil für Solarkocher
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
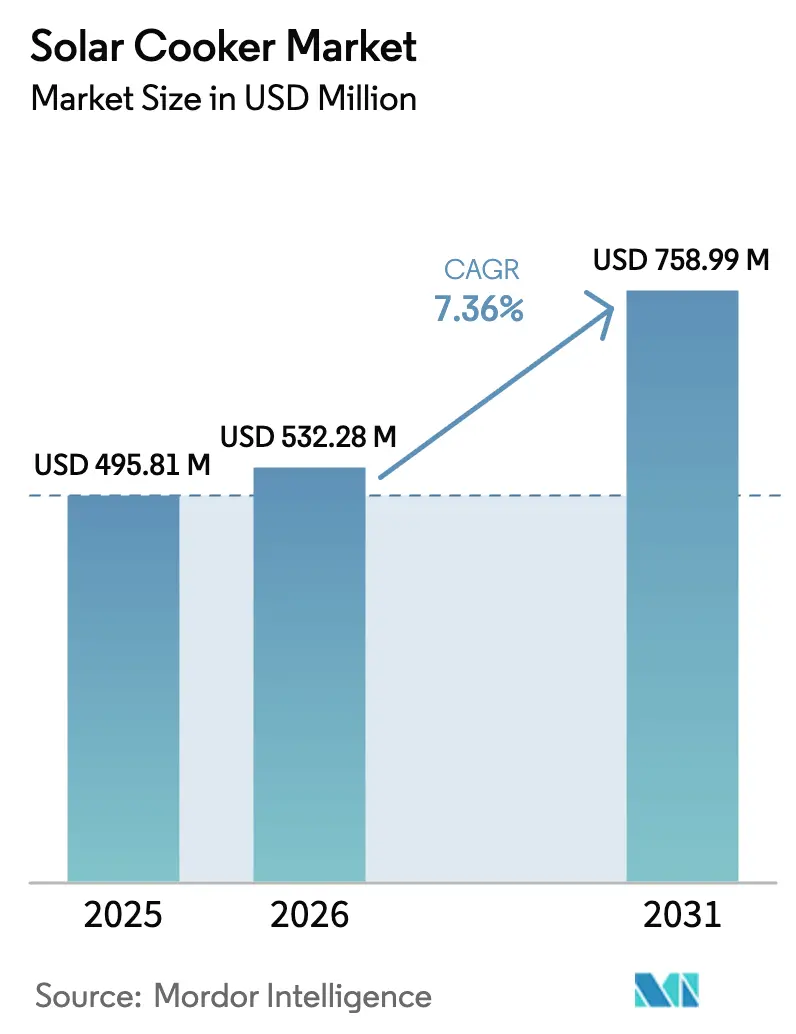
| Marktgröße (2026) | 532.28 Millionen US-Dollar |
| Marktgröße (2031) | 758.99 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.36 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
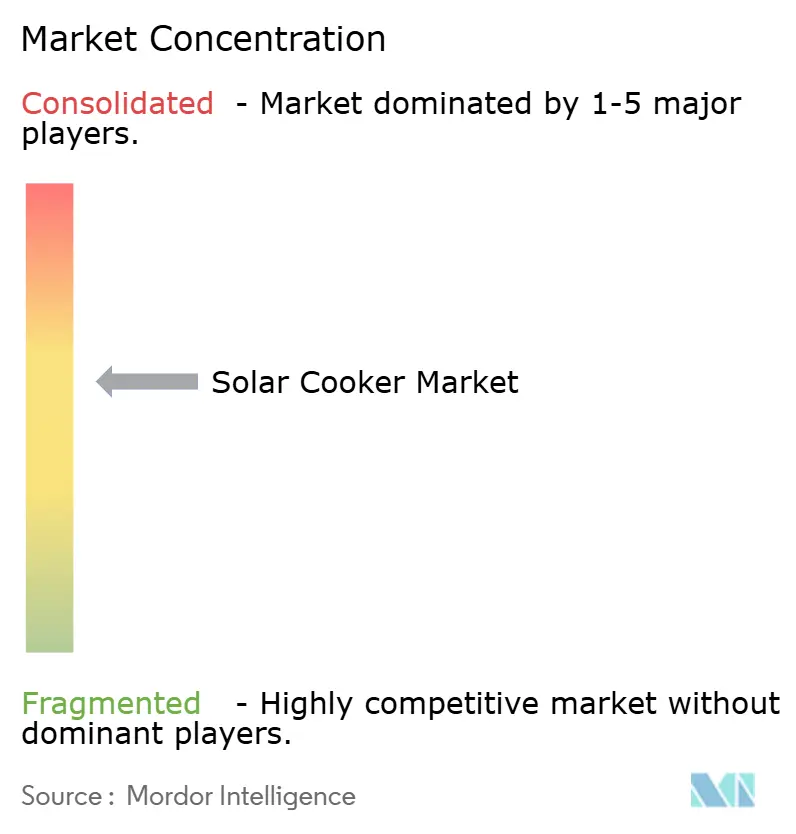
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solarkocher von Mordor Intelligence
Die Marktgröße für Solarkocher wurde im Jahr 2025 auf 495,81 Millionen USD geschätzt und wird voraussichtlich von 532,28 Millionen USD im Jahr 2026 auf 758,99 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,36 % während des Prognosezeitraums (2026–2031). Steigende Verpflichtungen zu sauberem Kochen, unterstützende öffentliche Maßnahmen und anhaltende humanitäre Beschaffung kombinieren sich, um die Produktakzeptanz zu beschleunigen. Kontinuierliche Designverbesserungen – insbesondere bei Vakuumröhren- und Solar-Elektro-Hybridmodellen – erhöhen die Kochtemperaturen und verringern die Wetterabhängigkeit, was das Vertrauen der Nutzer stärkt. Institutionelle Käufer vergleichen zunehmend die Lebenszyklusökonomie von Solarkochern mit den Gesundheitskosten durch Luftverschmutzung in Innenräumen, was den Wandel zu saubereren Lösungen verstärkt. Die Durchdringung des elektronischen Handels erweitert die Reichweite in ländliche und Freizeitsegmente, während Premium-Angebote Verbraucher ansprechen, die bereit sind, in Zuverlässigkeit und Komfort zu investieren. Technologische Differenzierung, lokale Produktionsanreize und sich entwickelnde Mikrofinanzprodukte stützen die Akzeptanz weiter.
Wichtigste Erkenntnisse des Berichts
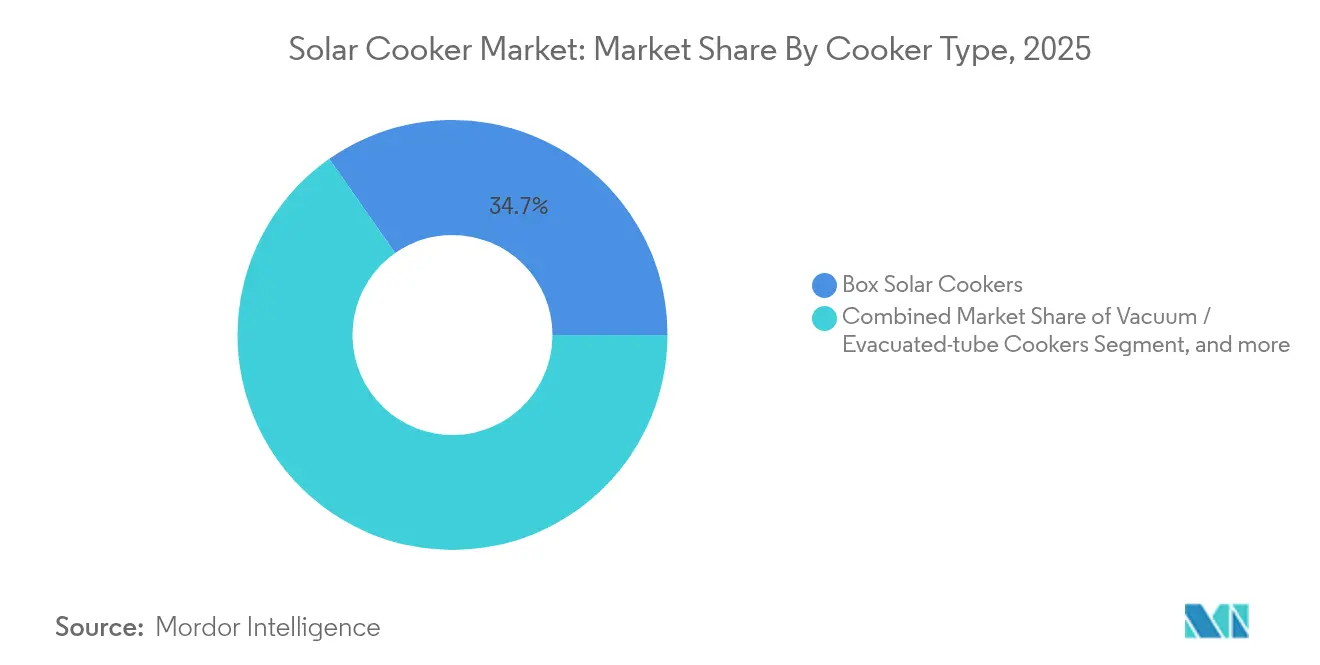
- Nach Kochertyp führten Schachtelkocher mit einem Umsatzanteil von 34,72 % am Markt für Solarkocher im Jahr 2025, während Vakuum- und Evakuierungsröhren-Designs voraussichtlich mit einer CAGR von 8,81 % bis 2031 wachsen werden.
- Nach Endnutzer hielten private Verbraucher im Jahr 2025 47,15 % der Nachfrage am Markt für Solarkocher, während humanitäre Einsätze und Hilfslager das am schnellsten wachsende Segment mit einer CAGR von 9,46 % bis 2031 darstellen.
- Nach Vertriebskanal entfiel auf die Beschaffung durch Nichtregierungsorganisationen und Hilfsorganisationen im Jahr 2025 ein Marktanteil von 36,05 % am Markt für Solarkocher; direkte Webshops für Verbraucher verzeichnen die höchste CAGR von 10,62 % bis 2031.
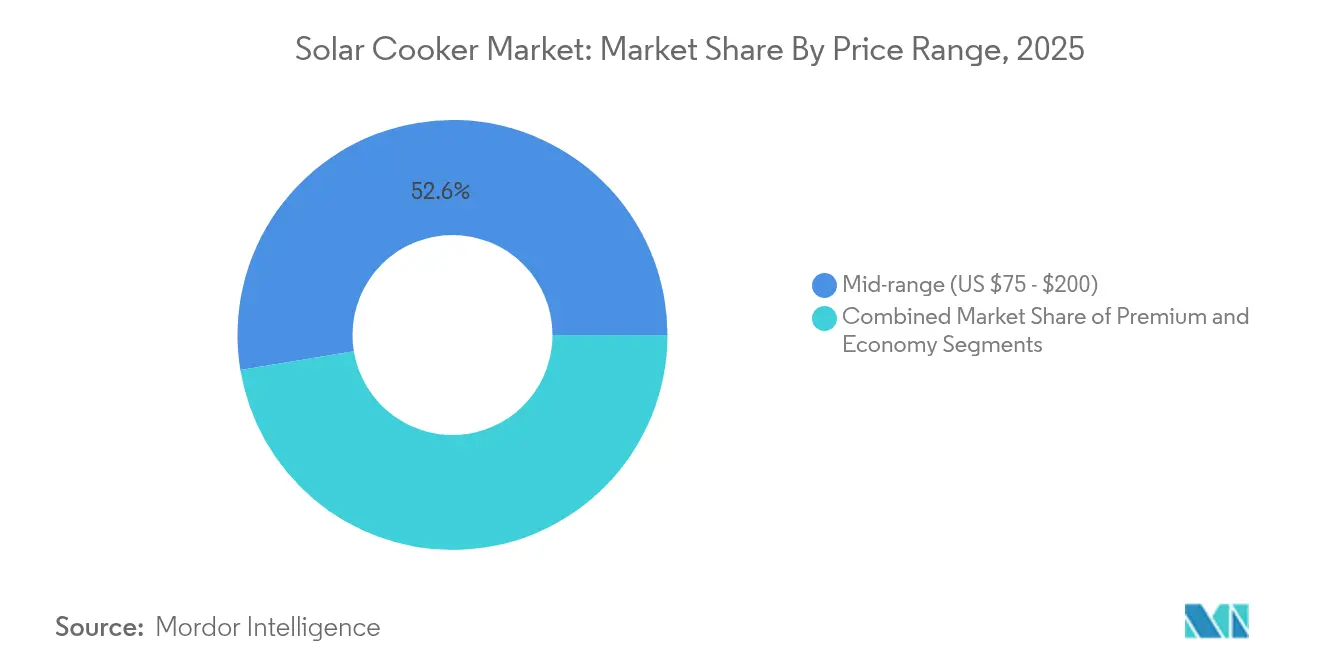
- Nach Preisklasse entfiel auf das Segment von 75–200 USD im Jahr 2025 ein Anteil von 52,61 % an der Marktgröße für Solarkocher, jedoch wachsen Produkte mit einem Preis über 200 USD mit einer CAGR von 8,93 %.
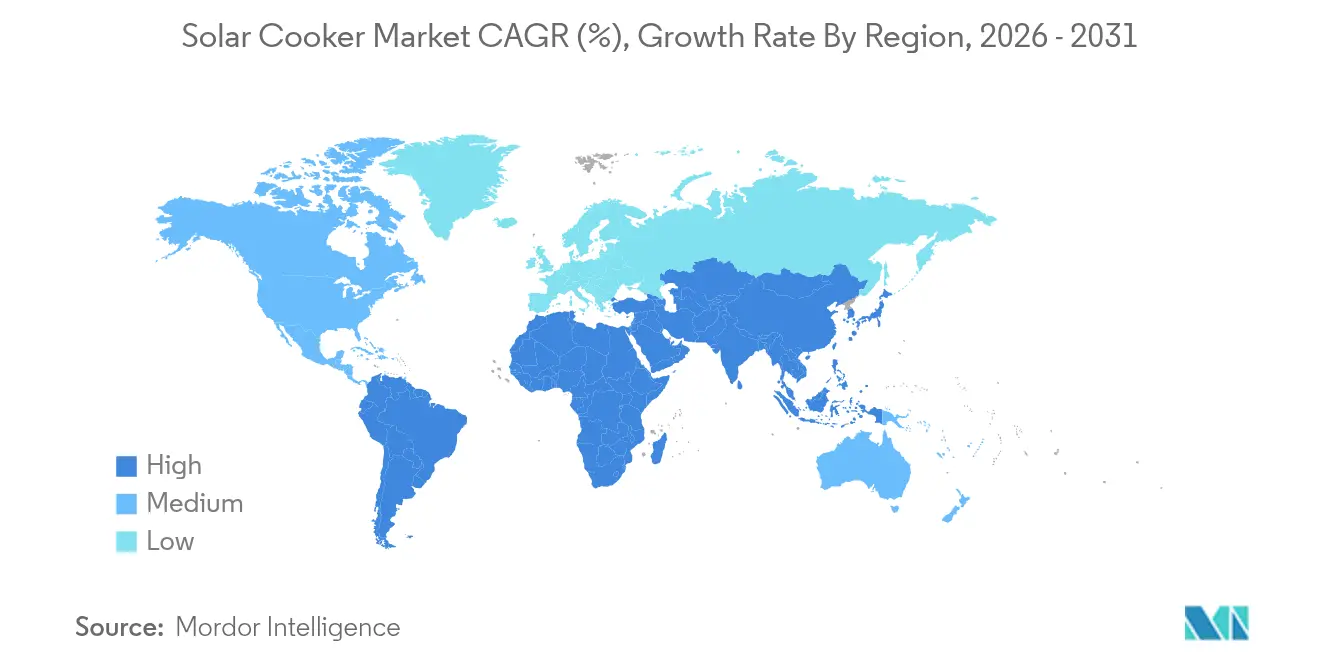
- Nach Geografie dominierte der asiatisch-pazifische Raum mit 42,92 % des Umsatzes am Markt für Solarkocher im Jahr 2025, während Nordamerika mit einer CAGR von 9,78 % das schnellste regionale Wachstum verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Nachfrage nach Lösungen für sauberes Kochen | +2.1% | Subsahara-Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen und Programme für sauberes Kochen | +1.8% | Asiatisch-pazifischer Kernraum, Ausweitung auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Hocheffiziente Vakuumröhren- und Parabolspiegeltechnologie | +1.4% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Solar-Elektro-Hybridkocher (Photovoltaik + Batterie) | +1.2% | Global, frühe Akzeptanz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Mikrofinanzierung für netzunabhängiges elektronisches Kochen | +0.9% | Ländliches Subsahara-Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Gemeinschaftliche Solar-Kücheninstallationen | +0.7% | Globale institutionelle Käufer | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Lösungen für sauberes Kochen
Das Bewusstsein für gesundheitsbezogene Kosten treibt die institutionelle Akzeptanz nun stärker an als das Klimabewusstsein. Die Erklärung zum sauberen Kochen auf dem UNIDO-Gipfel 2024 stellte fest, dass 2,3 Milliarden Menschen keinen Zugang zu modernen Kochmöglichkeiten haben und dass die Luftverschmutzung in Innenräumen jährlich Millionen von Todesfällen verursacht[1]Organisation der Vereinten Nationen für industrielle Entwicklung, "Erklärung zum sauberen Kochen 2024," unido.org . Krankenhäuser und Schulen vergleichen zunehmend die Behandlungskosten für Atemwegserkrankungen mit der Amortisationszeit von zwei Jahren, die ein hochwertiger Solarkocher bietet. Multilaterale Programme wie die Initiative „Energising Development” der Niederländischen Unternehmerförderagentur lenken Zuschüsse und technische Unterstützung in Märkte in der Frühphase. Diese Betrachtung der Gesamtbetriebskosten positioniert den Markt für Solarkocher als wirtschaftlich rationale Aufwertung und nicht als ein angestrebtes grünes Produkt.
Staatliche Subventionen und Programme für sauberes Kochen
Politische Maßnahmen integrieren nun Produktionsanreize, Finanzierungsfazilitäten und Verbrauchersubventionen. Indiens Solar-Haushaltsprogramm und das PM-KUSUM-Programm zielen gemeinsam auf 74 GW dezentraler Kapazität ab, während produktionsbezogene Anreize die Kosten inländischer Komponenten senken. Das australische Programm für kleine erneuerbare Energieanlagen (Small-Scale Renewable Energy Scheme) gewährt handelbare Zertifikate und zinslose Darlehen, die Verbraucher mit Solarkochern bündeln können. Analysten des Instituts für Energieökonomie und Finanzanalyse (IEEFA) gehen davon aus, dass eine Verlagerung von LPG-Subventionen hin zum solar-elektrischen Kochen die Energiesicherheit Indiens verbessern könnte [2]Institut für Energieökonomie und Finanzanalyse, "Indiens Übergang zum sauberen Kochen," ieefa.org . Ähnliche politische Mosaike in Südostasien und Teilen Afrikas verkürzen das Amortisationsfenster und weiten den Markt für Solarkocher aus.
Hocheffiziente Vakuumröhren- und Parabolspiegeltechnologie
Doppelwandige Vakuumröhren sind nun in der Lage, selbst in kälteren Klimazonen Temperaturen über 150 °C zu erreichen, wodurch die saisonalen Leistungseinschränkungen älterer Modelle effektiv behoben werden. Die Integration patentierter Lichtleitlinsentechnologie verbessert die Energiekonzentration erheblich und gewährleistet eine gleichbleibende Leistung unabhängig vom Sonnenwinkel. Diese technologischen Fortschritte erweitern die Funktionsfähigkeiten von Solarsystemen und ermöglichen Anwendungen wie Backen und Braten, die bisher eingeschränkt waren. Darüber hinaus spielen diese Entwicklungen eine zentrale Rolle bei der Berücksichtigung kultureller Präferenzen für Hochtemperaturkochmethoden und erweitern damit die Marktakzeptanz. Insgesamt stellen diese Innovationen einen erheblichen Fortschritt in der Effizienz und Vielseitigkeit von solarthermischen Technologien dar.
Solar-Elektro-Hybridkocher (Photovoltaik + Kleinbatterie)
Sinkende Photovoltaik-Preise und Fortschritte in der kompakten Lithium-Speichertechnologie treiben die Einführung von Energieeinheiten voran, die in der Lage sind, Mittagsenergie für den Abendverbrauch zu speichern. Die Internet-der-Dinge-Herde (IoT-Herde) von ATEC nutzen Kohlenstoffmärkte zur Erlösgenerierung, indem sie täglich bis zu 10 GWh saubere Kochenergie monetarisieren, unterstützt durch 3,75 Millionen USD, die durch eine Serie-A-Finanzierung gesichert wurden. GoSuns Hybridofen, der darauf ausgelegt ist, unter Sonnenlicht Temperaturen von 288 °C zu erreichen, integriert einen nahtlosen Übergang zu Netz- oder Batteriestrom bei unzureichender Sonneneinstrahlung [3]GoSun, "Produktspezifikationen der Solarküchenprodukte," gosun.co . Die Kombination aus Einnahmen aus verifizierten Kohlenstoffgutschriften und verbesserter Kochflexibilität positioniert Solar-Elektro-Hybridkocher als Premium-Segment im Markt für Solarkocher. Diese Entwicklungen unterstreichen das wachsende Potenzial innovativer Kochlösungen, sowohl Energieeffizienz- als auch Nachhaltigkeitsziele im Markt zu adressieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu herkömmlichen Herden | -1.9% | Global, besonders spürbar in einkommensschwachen Regionen | Kurzfristig (≤ 2 Jahre) |
| Kultureller Widerstand gegen ausschließlich solare Kochmethoden | -1.6% | Traditionelle ländliche Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Qualitätsschwankungen, die das Verbrauchervertrauen beeinträchtigen | -1.1% | Schwellenländer mit schwachen Standards | Mittelfristig (2–4 Jahre) |
| LPG-/Biogas-Subventionswettbewerb | -0.8% | Asiatisch-pazifischer Raum und Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu herkömmlichen Herden
In Malawi bleibt die Einführung von Solarkochern aufgrund ihrer hohen Anschaffungskosten begrenzt, obwohl sie erhebliche langfristige Einsparungen bieten. Der vernachlässigbare Anschaffungspreis traditioneller Biomasseherde beeinflusst weiterhin die Verbraucherpräferenzen, angetrieben durch Verhaltensökonomie, die etablierte Brennstoffquellen bevorzugt. Obwohl Mikrofinanzierungsinitiativen darauf abzielen, Erschwinglichkeitsprobleme zu lösen, schränkt die unterentwickelte ländliche Bankinfrastruktur ihre Skalierbarkeit erheblich ein. Darüber hinaus verringert sich in Märkten, in denen staatliche Subventionen die Kosten von LPG senken, die wirtschaftliche Attraktivität von Solarkochern, was ihre Wettbewerbsposition schwächt. Um auf die Preissensibilität der Verbraucher zu reagieren, haben Anbieter kostengünstige Economy-Modelle eingeführt, die auf diese Segmente zugeschnitten sind.
Kultureller Widerstand gegen ausschließlich solare Kochmethoden
Im Jahr 2024 zeigte eine Umfrage in Uganda, dass saubere Kochmethoden trotz günstiger politischer Initiativen zur Förderung der Einführung nur eine Haushaltsdurchdringungsrate von 3,8 % erreicht hatten. Die Integration von Gemeinschaftsdemonstrationen und Hybridsystemen, die Solarenergie mit Batteriespeicher kombinieren, hat sich als vielversprechender Ansatz zur Bewältigung dieser Herausforderung herausgestellt. Der Übergang zu sauberen Kochtechnologien erfordert jedoch häufig eine schrittweise Umsetzung, bei der Solarlösungen als ergänzende Option und nicht als vollständiger Ersatz für traditionelle Methoden eingeführt werden. Diese schrittweise Einführung ist besonders wichtig, da die Zubereitung von Abendmahlzeiten häufig mit eingeschränkter Tageslichtverfügbarkeit zusammenfällt, was die Wirksamkeit von Solarenergie allein begrenzt. Darüber hinaus unterstreichen die anhaltend hohen Wärmeanforderungen bestimmter Küchen, wie Braten oder Schmoren, die Notwendigkeit von Hybridsystemen, um unterschiedliche Kochanforderungen effektiv zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kochertyp:
Vakuumröhren treiben die technologische Entwicklung voranVakuum- und Evakuierungsröhrenmodelle werden voraussichtlich jährlich mit 8,81 % wachsen, während Schachtelkocher im Jahr 2025 voraussichtlich einen Marktanteil von 34,72 % am Markt für Solarkocher halten werden. Evakuierungsröhren mit Doppelverglasung halten die Wärme zurück und erreichen Kochtemperaturen von 150 °C–290 °C, was Schachtelkocher übertrifft. Diese Leistung verbessert die Möglichkeiten zum Backen und Braten und spricht verschiedene kulinarische Bedürfnisse an. Panel- und Parabolkocher decken Portabilität und Hochtemperaturanforderungen ab, verzeichnen jedoch aufgrund von Komplexität und Kapazitätsbeschränkungen eine begrenzte Akzeptanz. Diese Faktoren positionieren Vakuum- und Evakuierungsröhrenmodelle als wichtige Akteure im Markt für Solarkocher.
Hybriddesigns, die Vakuumröhren mit Photovoltaikpanelen und Batterien kombinieren, gewinnen an Dynamik. GoSuns Sport-Modell, das unter Sonnenlicht in 20 Minuten kocht und zur einfachen Mitnahme faltbar ist, ist beispielhaft für diesen Trend. Der Trend zu hochwertigen, tragbaren Lösungen spiegelt sich in den sich entwickelnden Verbraucherpräferenzen und der Marktinnovation wider. Mit zunehmender Produktionsskalierung verringert sich der Kostenunterschied zwischen Vakuumröhrenmodellen und Schachtelkochern. Dieser Trend positioniert Vakuumröhrenmodelle dazu, die Dominanz von Schachtelkochern vor 2031 herauszufordern und die Wettbewerbslandschaft neu zu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Humanitäre Anwendungen beschleunigen die EinführungPrivate Nutzer generierten im Jahr 2025 47,15 % des Umsatzes, aber humanitäre Einsätze und Hilfslager verzeichnen mit 9,46 % CAGR das schnellste Wachstum. Koordinierte Beschaffung umgeht individuelle Finanzierungshürden: Das UNHCR-Projekt in Pakistan 2024 hat 103 Schulen und 16 Kliniken mit Solarenergie ausgestattet und die Machbarkeit für mehrere Einrichtungen belegt. Derartige Einsätze senken Kraftstoffkosten und den Innenraumrauch, was zu Gesundheits- und Haushaltseinsparungen für die Organisationen führt.
Die Einführung von Solarkochern im Gastgewerbe und im Management von Outdoor-Veranstaltungen wird durch die doppelten Ziele getrieben, Nachhaltigkeitsmerkmale zu verbessern und Betriebsausgaben zu reduzieren. Militärische Organisationen testen aktiv leichte Parabolsolarkocher-Kits, um logistische Herausforderungen im Zusammenhang mit dem Kraftstofftransport zu minimieren. In Wohnmärkten fördert die zunehmende Sichtbarkeit des solaren Kochens in Lagern und Schulküchen eine größere Akzeptanz und Einführung in den umliegenden Gemeinschaften. Diese Normalisierung solarer Kochpraktiken beeinflusst schrittweise das Verbraucherverhalten und fördert nachhaltige Energielösungen. Die Integration von Solarkochertechnologien in diesen Sektoren unterstreicht einen wachsenden Trend zu Kosteneffizienz und ökologischer Verantwortung.
Nach Vertriebskanal:
E-Commerce transformiert den MarktzugangNichtregierungsorganisationen und Hilfsorganisationen entfielen auf einen erheblichen Marktanteil von 36,05 %. Es wird jedoch erwartet, dass direkte Verbraucher-Webshops mit 10,62 % die höchste jährliche Wachstumsrate aller Vertriebskanäle erzielen. Diese Online-Plattformen ermöglichen es Herstellern, ländliche und Freizeitkäufer direkt zu bedienen und die Lieferketteneffizienz durch Minimierung der Lagerkosten zu optimieren. Die Verfügbarkeit von Demonstrationsvideos und Nutzerbewertungen spricht Bedenken der Verbraucher hinsichtlich der Produktleistung an und fördert das Vertrauen in Premiumpreismodelle. Dieser Wandel unterstreicht die wachsende Bedeutung digitaler Kanäle für die Marktexpansion.
Spezialisierte Outdoor-Händler bleiben wettbewerbsfähig, indem sie gebündelte Pakete anbieten, die Solarkocher mit Campingausrüstung kombinieren und auf spezifische Verbraucherbedürfnisse eingehen. Lokale Workshops florieren weiterhin, indem sie praktische Demonstrationen nutzen, um zögerliche Haushalte in Kunden umzuwandeln. Hybride Vertriebsstrategien, wie Glenergys Montagelinie in Kenia, kombinieren effektiv fortschrittliche Technologie wie GoSun mit lokalen Arbeitskräften. Dieser Ansatz integriert Online-Marketing mit lokalisierten Unterstützungssystemen und gewährleistet eine breitere Marktdurchdringung. Solche Modelle unterstreichen den Wert der Verbindung globaler Innovation mit gemeinschaftlichem Engagement.
Nach Preisklasse:
Premium-Segment gewinnt an DynamikIm Jahr 2025 dominierte das Mittelklassesegment mit einem Preis zwischen 75 und 200 USD den Markt und erfasste 52,61 % der Gesamtnachfrage. Premium-Produkte mit einem Preis über 200 USD werden voraussichtlich mit einer robusten CAGR von 8,93 % wachsen, angetrieben durch steigende verfügbare Einkommen, zunehmende Freizeitaktivitäten und den Reiz von Hybridfunktionalitäten. Der höhere Preispunkt wird durch innovative Angebote wie GoSuns Solarküche zum Preis von 999 USD weiter bestätigt, die Kochen, Kühlen und Geräteladen in eine einzige Lösung integriert. Dieser Trend unterstreicht die wachsende Verbraucherpräferenz für multifunktionale und leistungsstarke Produkte im Markt für Solarkocher. Das Wachstum des Premium-Segments unterstreicht die Bereitschaft der Verbraucher, in fortschrittliche Technologien zu investieren, die einen erhöhten Nutzen und Komfort bieten.
Economy-Modelle mit einem Preis unter 75 USD dienen weiterhin als wesentliche Lösungen für humanitäre Initiativen und einkommensschwache Haushalte, trotz anhaltender Bedenken hinsichtlich der Produktqualität. Da Skaleneffekte die Kosten der Vakuumröhrentechnologie senken, wird erwartet, dass Hersteller ausgewählte Premium-Funktionen in Mittelklassemodelle integrieren. Diese Entwicklung wird voraussichtlich die Verbrauchererwartungen hinsichtlich des Preis-Leistungs-Verhältnisses auf dem Markt neu definieren. Die Integration fortschrittlicher Funktionen in erschwinglichere Segmente könnte auch den Wettbewerb unter den Herstellern verstärken. Folglich ist der Markt für Solarkocher auf eine erhebliche Transformation vorbereitet, wobei Innovation und Kostenoptimierung seine zukünftige Entwicklung prägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Solarkocher
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 42,92 % am globalen Umsatz, unterstützt durch staatliche Initiativen für sauberes Kochen und eine große netzunabhängige Bevölkerung. Dennoch verlangsamen kulturelle Kochpräferenzen und begrenzte Finanzierungsmöglichkeiten die Marktdurchdringung, trotz nationaler Solarziele wie Indiens 100-GW-Mission. Chinas Dominanz in der Komponentenfertigung senkt die Systemkosten, während Japan und Australien eine starke Nachfrage im Freizeit- und Katastrophenschutzbereich aufweisen, insbesondere für Premium-Hybridgeräte.
Nordamerika-Markt für Solarkocher
Für Nordamerika wird bis 2031 ein jährliches Wachstum von 9,78 % prognostiziert – das schnellste weltweit. Das Wachstum wird durch Outdoor-Freizeitaktivitäten, eine ausgeprägte Vorsorgekultur und eine robuste E-Commerce-Infrastruktur angetrieben. Anreize auf Bundesstaatsebene und öffentliche Anerkennung, wie etwa Kaliforniens Auszeichnung von Solar Cookers International, fördern das Bewusstsein. Zunehmende klimabedingte Bedenken hinsichtlich der Netzstabilität veranlassen Hausbesitzer, alternative Kochsysteme anzuschaffen, was die Marktgröße für Solarkocher in der Region weiter steigert.
EMEA- und Südamerika-Markt für Solarkocher
Europa, der Nahe Osten und Afrika weisen unterschiedliche Wachstumstreiber auf. EU-Kunden verbinden Nachhaltigkeitsziele mit einem aktiven Campinglebensstil, während Flüchtlings- und Konfliktgebiete in MEA auf durch Geberorganisationen finanzierte Installationen angewiesen sind. Das Azraq-Lager in Jordanien verdeutlicht den sozialen Nutzen des Solarkochens, indem es den Bedarf an Brennholzsammlung reduziert und Sicherheit sowie Lebensgrundlagen verbessert. Südamerika liegt zurück, zeigt jedoch latentes Potenzial, da wirtschaftliches Wachstum und Umweltbewusstsein zusammenwachsen.

Regulatorisches Umfeld
Die Verbreitung von Solarkochern ist mit Instrumenten der Sauberkochpolitik und Produktleistungsnormen verknüpft, die dazu beitragen, Qualitätsschwankungen zu reduzieren. In Indien fördert das Ministry of New and Renewable Energy (MNRE) das Solarkochen, während das Bureau of Indian Standards (BIS) Anforderungen für boxenartige Solarkocher unter IS 13429 (Teile 1-3) festlegt, was wiederum die Zulassungsfähigkeit für öffentliche Programme und institutionelle Beschaffungsspezifikationen bestimmt.
In internationalen Programmen und länderübergreifenden Ausschreibungen verweisen Prüf- und Berichtsprotokolle zunehmend auf harmonisierte Messmethoden für Kochherde und Solarkochleistung, einschließlich ISO 19867-1:2018 und ASAE S580.1, um Sicherheit, Haltbarkeit und Leistung zu vergleichen. In Nepal verknüpft das Alternative Energy Promotion Centre (AEPC) die Umsetzung von Subventionen mit der Qualifikation von Anbietern, indem es die Teilnahme über Recognized Competent Firms verlangt, wodurch die Rolle akkreditierter Installateure und dokumentierter Konformität für den Marktzugang gestärkt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoffe und Komponenten (Reflektoren, Glas, Isolierung, Metalle sowie für Hybridmodelle PV-Module, Batterien, Steuerungen und Induktions- oder Widerstandskochfelder), Produktdesign und -montage, Vertrieb sowie Kundendienst. Herstellung und Montage sind oft um regionale Cluster organisiert (insbesondere in Indien, Kenia und Südafrika neben der globalen OEM-Versorgung), während die vorgelagerte Beschaffung weiterhin rohstoffgebundenen Einsatzstoffen wie Aluminium-Reflexionsfolien und, bei bestimmten Teilen, einer konzentrierten Versorgung aus China ausgesetzt bleibt.
Nachgelagert sind Last-Mile-Logistik und Installations- oder Supportfähigkeiten oft die begrenzenden Faktoren in Entwicklungsmärkten. Dies drängt Anbieter und Partner zu lokalisierter Montage, Beschaffungskanälen über NGOs und Hilfsorganisationen sowie geschulten Servicenetzwerken, wenn Programme dokumentierte Anbieterkompetenz verlangen. Für Premium- und Hybridsegmente ergänzt die Kette zunehmend digitale Nachfragegenerierung (Direct-to-Consumer-Webshops und Online-Marktplätze), gebündelte Systeme (PV plus Speicher) sowie Finanzierungs- oder Kohlenstoffertrags-Ermöglichung als Teil des Markteinführungsstacks.
Wettbewerbslandschaft
Der Markt weist einen moderaten Wettbewerb auf, wobei die fünf führenden Marken gemeinsam etwa die Hälfte des gesamten Marktanteils auf sich vereinen. GoSun sichert die führende Position durch seine patentierte Vakuumröhren-Wärmespeichertechnologie, eine Direktvertriebsstrategie an Verbraucher und ein wachsendes Portfolio an Hybridprodukten. One Earth Designs rangiert als wichtiger Wettbewerber und konzentriert sich auf langlebige Solarkonzentratoren für institutionelle Kochanwendungen. Mittelständische Unternehmen, darunter SunFlair, Haines Solar Cookers und Solar Oven Society, zielen auf spezifische Nischenmärkte ab. Diese Akteure decken in erster Linie Anforderungen nach tragbaren Lösungen und gemeinschaftsorientierten Kochsystemen ab.
Investitionen in Forschung und Entwicklung konzentrieren sich auf Effizienzgewinne, hybride Energieintegration und benutzerfreundliche Formfaktoren. Patentanmeldungen, die mehrstufige Wärmespeicherung und fortschrittliche Lichtleitlinsentechnologie abdecken, signalisieren einen Technologiewettlauf in der Wärmekonzentrationstechnologie. Lücken bestehen noch in der Verteidigungslogistik, institutionellen Kaltklima-Küchen und digital vernetzten Herden, die Einnahmen aus Kohlenstoffgutschriften generieren.
E-Commerce erodiert traditionelle Eintrittsbarrieren und ermöglicht es regionalen Start-ups, schnell auf internationale Nachfrage zuzugreifen. Etablierte Marktführer reagieren mit lokalisierter Fertigung – veranschaulicht durch GoSuns Partnerschaft mit Glenergy in Ostafrika – und erweiterten Produktpaketen, die Kühl- oder Ladefunktionen integrieren. Der Markt für Solarkocher balanciert so Skaleneffekte mit Raum für agile Innovatoren.
Marktführer in der Solarkocher-Branche
GoSun Inc
SunFire Solutions
Global Sun Oven
SunSpot Solar Ovens
Solar Brother (SunChef)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solarkocher
- GoSun Inc
- Solar Oven Society
- SunFire Solutions
- Global Sun Oven
- SunSpot Solar Ovens
- Solar Brother (SunChef)
- Solavore
- One Earth Designs (SolSource)
- Haines Solar Cookers LLC
- Rudra Solar Energy
- SunFlair Solar Ovens, LLC
- SolCook
- Cantinawest
- Anuman Solar
- Sun Oven
- One Earth Designs Limited
- California Sunlight Corporation
- Sunrise Global Solar Energy
- Changzhou-Raven New Energy
- Sino-American Silicon Products Inc

Marktchancen und Zukunftsaussichten
Die Hybridisierung schafft einen definierten Freiraum, in dem Solarkochen mit Speicherung (thermisch oder elektrisch) und vertrauten Geräten wie Induktionsherden gepaart wird. Dies verringert die Abhängigkeit von direktem Sonnenlicht und passt besser zu netzunabhängigen und institutionellen Anwendungsfällen. Im April 2026 stellte Indian Oil Corporation Surya Nutan vor, ein patentiertes Innenraum-Hybrid-Solarkochsystem mit thermischem Speicher, und im April 2026 brachte SWELECT Energy Systems eine netzunabhängige Solarkochlösung auf den Markt, die PV-Paneele zur Stromversorgung herkömmlicher Induktionsherde nutzt, was auf eine Produktentwicklung mit Fokus auf Zuverlässigkeit und Innenraumkomfort hindeutet.
Die Skalierung hängt auch von institutionellen und gemeindebasierten Einsätzen ab, bei denen standardisierte Beschaffung und Wartungsfähigkeit oft wichtiger sind als der niedrigste Anschaffungspreis. In Europa erweiterte Solar Brother die Kapazität an seinem Standort Carnoules und nannte eine Laufrate von 100 Einheiten pro Woche zur Unterstützung der Nachfrage aus Schulen und Campingplätzen, was die institutionelle und Freizeitnachfrage nach höherwertigen Systemen stärkt. Programmgetriebener Marktaufbau setzt sich durch Partnerschaften fort, die sich auf den Zugang zu solar-elektrischem Kochen konzentrieren, einschließlich der Solar-Electric Cooking Partnership (SOLCO), die sich das Ziel gesetzt hat, bis Ende 2027 250.000 Haushalten Zugang zu sauberem, solarbetriebenem elektrischem Kochen zu ermöglichen. Dies unterstützt Pilotprojekte und Finanzierungsmodelle, die humanitäre Beschaffung und Direktvertrieb an Haushalte ergänzen.
Recent Industry Developments in Markt für Solarkocher
- Juli 2026: Enersave erweitert sein Portfolio für sauberes Kochen um solarbetriebene Lösungen, unterstützt durch ein ergebnisbasiertes Finanzierungsprogramm, das von GIZ EnDev und Equity Bank Uganda umgesetzt wird. Die Erweiterung verbessert den Zugang zu Solarkochen in Ostafrika und stärkt die Marktreichweite für Solar-Konsumprodukte. Die Finanzierungskomponente senkt die Anschaffungskosten für Kunden und ermöglicht Skalierung durch öffentlich-private Partnerschaften.
- April 2025: OnePlanet Solar Recycling sicherte sich eine Seed-Finanzierung von 7 Millionen USD für eine US-Modul-Recyclinganlage, die bis 2027 jährlich 2 Millionen PV-Module verarbeiten soll. Die Entwicklung unterstützt PV-Lieferkettenkomponenten für Solarkocher und fördert die stoffliche Kreislaufwirtschaft. Die Finanzierung stärkt die Resilienz der inländischen Zulieferung und die Recyclingfähigkeit für die Herstellung von Solarkochern.
- April 2025: Boviet Solar investierte 294 Millionen USD in seine erste US-Modulfabrik in North Carolina und fügte 2 GW Kapazität hinzu. Die Erweiterung liefert PV-Module für die Produktion von Solarkochern und untermauert neue Beschaffungsoptionen für Ausrüstung und Komponenten. Die Investition verbessert die Modulverfügbarkeit und könnte die Kosten für Solarkocher-Pakete senken.


Markt für Solarkocher Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus dem Verkauf von Solarkochern zur Zubereitung von Speisen mittels Solarenergie, in Haushalts-, institutionellen und sonstigen Endnutzungsbereichen. Verkäufe werden am Verkaufspunkt in jedem Land erfasst und dann zu einer globalen Gesamtsumme zusammengeführt.
Umfangsausschlüsse: Diese Größenbestimmung schließt Solarwarmwasserbereiter, Solartrockner und allgemeine netzunabhängige Solarhaussysteme aus, die nicht als Kochlösungen verkauft werden.
Übersicht der Segmentierung
- Nach Kochertyp
- Schachtel-Solarkocher
- Panel-Solarkocher
- Parabolische/konzentrierende Kocher
- Vakuum-/Evakuierungsröhrenkocher
- Solar-Elektro-Kocher (Photovoltaik-betrieben)
- Nach Preisklasse
- Economy (unter 75 USD)
- Mittelklasse (75 USD – 200 USD)
- Premium (über 200 USD)
- Nach Endnutzer
- Privathaushalte
- Gewerbe (Gastgewerbe, Catering, Outdoor-Veranstaltungen)
- Institutionell (Schulen, Krankenhäuser, Justizvollzugsanstalten)
- Humanitäre Einsätze und Hilfslager
- Militär und Verteidigung
- Nach Vertriebskanal
- Online-Einzelhandelsmarktplätze
- Spezialisierte Outdoor-Händler
- Beschaffung durch Nichtregierungsorganisationen und Hilfsorganisationen
- Direkte Verbraucher-Webshops
- Lokale Workshops und informelle Netzwerke
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung des Bedarfs an sauberem Kochen, der Verfügbarkeit von Solarressourcen und der Importabhängigkeit bei kleinen Geräten, damit das Modell realistische Nachfrage- und Angebotsankerpunkte besitzt. Wir nutzen öffentliche Quellen wie die Clean-Cooking-Access-Reihe der International Energy Agency, die Indikatoren zur Luftverschmutzung in Innenräumen der World Health Organization, Bevölkerungs- und Einkommensstatistiken der World Bank, Handelsströme von UN Comtrade und Industrieleistungsdaten der UNIDO, um Richtung und Größenordnung nach Region auf Plausibilität zu prüfen.
Wir prüfen auch Regierungsseiten zu Energieprogrammen, humanitäre Beschaffungsmitteilungen, Normendokumentation und glaubwürdige Presseberichterstattung, um zu verstehen, was subventioniert, beschafft und übernommen wird, bevor Annahmen festgelegt werden. Soweit verfügbar, werden Unternehmensmeldungen und Investorenpräsentationen genutzt, um Produktmix und geografische Exposition zu überprüfen. Kostenpflichtige Abonnements werden gezielt für Unternehmensfinanzdaten und Patentrecherchen eingesetzt, um Aktivität und Preislogik zu bestätigen. Die hier aufgeführten Schreibtischrecherchequellen sind nur beispielhaft, und es wurden auch andere öffentliche Dokumente und Datensätze zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu prüfen, was Schreibtischquellen nicht klar zeigen können, etwa effektive Verkaufspreise nach Kochertyp, Saisonalität der Verkäufe und die Aufteilung zwischen institutionellem Einkauf und Einzelhandel. Wir interviewen und befragen Hersteller, Distributoren, Programmumsetzer und institutionelle Käufer in den wichtigsten Regionen, sodass Annahmen zu Adoption, Ersatzzyklen und Kanalmargen vor der Finalisierung der Gesamtsummen präzisiert werden können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 15% | APAC: 42% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 28% | EMEA: 31% |
| Kleinere Akteure: 16% | Manager: 57% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzt einen kombinierten Ansatz, bei dem ein Top-Down-Nachfragepool anhand von für sauberes Kochen adressierbaren Haushalten, netzunabhängigen und brennstoffarmen Gebieten sowie programmgetriebenen Beschaffungssignalen rekonstruiert und dann mittels realistischem Adoptions- und Ersatzverhalten in ein jährliches Einheitenpotenzial umgewandelt wird. Ergebnisse werden durch selektive Bottom-up-Prüfungen abgesichert, etwa durch stichprobenartige Länderpreispunkte multipliziert mit plausiblen Einheitenlieferungen nach Kochertyp, Distributorkanalprüfungen und eine Zusammenfassung sichtbarer institutioneller Ausschreibungen, sofern Dokumentation verfügbar ist.
Wichtige Eingabegrößen, die das Modell beeinflussen, umfassen die Eignung der Sonneneinstrahlung nach Region (als Nutzungsmachbarkeitsprüfung), den Kochbrennstoffmix der Haushalte und das Niveau des Zugangs zu sauberem Kochen, durchschnittliche Verkaufspreisspannen nach Kocherdesign und -kapazität, die Aufteilung zwischen Einzelhandels- und institutioneller Nachfrage sowie die erwartete Produktlebensdauer und den Ersatzrhythmus. Wo Einheitsinformationen lückenhaft sind, werden Lücken durch die Verwendung von Proxy-Ländern mit ähnlichen Einkommens- und Kochbrennstoffprofilen behandelt, gefolgt von Anpassungen, die in Gesprächen mit lokalen Kanalteilnehmern validiert werden.
Für die Prognose wird eine Szenarioanalyse neben einer einfachen multivariaten Regressionsebene eingesetzt, sodass Adoption mit beobachtbaren Treibern wie politischer Unterstützung für sauberes Kochen, Kaufkraft der Verbraucher und dem Tempo humanitärer und entwicklungsfinanzierter Verteilung verknüpft werden kann. Der endgültige Prognosepfad wird erst akzeptiert, wenn er in Richtung und Ausmaß mit dem übereinstimmt, was Befragte für ihre kurzfristige Pipeline und Preiserwartungen als realistisch betrachten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass die Gesamtsummen nicht von einer einzigen Annahme abhängen. Modellergebnisse werden mit unabhängigen Signalen wie Handelsströmen für relevante Kocherkategorien, dokumentierter Programmbeschaffung und regionalen Erschwinglichkeitsspannen verglichen, und offensichtliche Ausreißer werden anschließend untersucht und korrigiert. Wenn eine größere Abweichung auftritt, überprüfen wir die Preis- und Volumentreiber erneut und kontaktieren ausgewählte Befragte erneut, um zu bestätigen, was sich geändert hat.
Vor der Freigabe wird die Arbeit in Schritten überprüft, zunächst auf Modell-Eingabeebene und dann auf Marktgesamtebene, sodass Rechenfehler und Logiklücken frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage, Preisgestaltung oder Angebot beeinflussen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der globalen Marktgröße für Solarkocher von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Solarkocher wirken oft inkonsistent, da Studien nicht immer die gleichen Produkte, die gleichen Käuferkanäle oder die gleiche Preisbasis für ein bestimmtes Jahr erfassen. Unterschiede ergeben sich auch daraus, wie stark der Markt als von institutionellen Programmen versus organischer Einzelhandelsnachfrage getrieben angenommen wird.
Die Hauptlücke ergibt sich daraus, ob angrenzende solarthermische Produkte und nicht kochbezogene Solargeräte mitgezählt werden, wobei Mordor Intelligence nur zweckgebundene Kochlösungen berücksichtigt und Solarwarmwasserbereiter ausschließt, was die Gesamtsummen im Vergleich zu breiteren solarthermischen Definitionen senkt. Ein weiterer häufiger Treiber ist die Preisfestsetzung, da manche Schätzungen generische Multiplikatoren auf Versandtonnagen anwenden, während andere aktuelle Einzelhandelspreise ohne Filterung nach Rabatten, Subventionen und regionaler Ausschreibungspreisgestaltung verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 495,81 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 445,01 Mio. USD (2024) | Verwendet eine engere Nachfrageerfassung mit Fokus auf Einzelhandelsverkäufe und tendiert dazu, institutionell geführte und humanitäre Beschaffungsvolumina auszuschließen, die in manchen Regionen erheblich sein können. |
| Globale Beratungsgesellschaft B | 2,05 Mrd. USD (2023) | Scheint Solarwarmwasserbereiter und andere solarthermische Ausrüstung mit einzubeziehen und regionalisiert durchschnittliche Verkaufspreise nach Kocherdesign nicht klar, was die Wertlinie aufbläht. |
Der Vergleich zeigt, dass die Spanne größtenteils durch Umfangsentscheidungen und Preisumrechnungsmethoden erklärt wird, statt durch eine echte Uneinigkeit über die Wachstumsrichtung. Indem die Produktabdeckung auf reine Kochausrüstung beschränkt bleibt und Preise anhand von Kanalfeedback und Programmeinkäufen überprüft werden, bleibt unsere Schätzung auf klare Treiber rückführbar, die mit der Marktentwicklung erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des globalen Marktes für Solarkocher?
Die Marktgröße für Solarkocher beträgt im Jahr 2026 532,28 Millionen USD und ist auf dem Weg, bis 2031 758,99 Millionen USD zu erreichen.
Welche Region führt den Markt für Solarkocher beim Umsatz an?
Der asiatisch-pazifische Raum hält mit 42,92 % des Umsatzes im Jahr 2025 den größten Anteil, angetrieben durch Maßnahmen für sauberes Kochen und eine beträchtliche netzunabhängige Bevölkerung.
Welcher Kochertyp wächst am schnellsten?
Vakuum- und Evakuierungsröhrenkocher verzeichnen das höchste Wachstum und expandieren bis 2031 mit einer CAGR von 8,81 % aufgrund höherer thermischer Effizienz.
Wer sind die Hauptakteure auf dem Markt?
GoSun nimmt mit einem beherrschenden Anteil die Spitzenposition ein, gefolgt von One Earth Designs, und zusammen machen sie fast ein Drittel des weltweiten Umsatzes aus.
Warum gewinnen Solar-Elektro-Hybridkocher an Beliebtheit?
Sinkende Photovoltaik-Preise und kompakte Batterien ermöglichen das Kochen nach Sonnenuntergang und bei bewölktem Himmel und beheben damit die primäre Einschränkung rein solarbetriebener Modelle.
Was hemmt die breitere Einführung von Solarkochern?
Hohe Anschaffungskosten, kulturelle Kochpräferenzen und der Wettbewerb durch subventioniertes LPG können die Akzeptanz verlangsamen, insbesondere in einkommensschwachen Märkten.
Seite zuletzt aktualisiert am:



