
Marktgröße und Marktanteil für Küchengeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
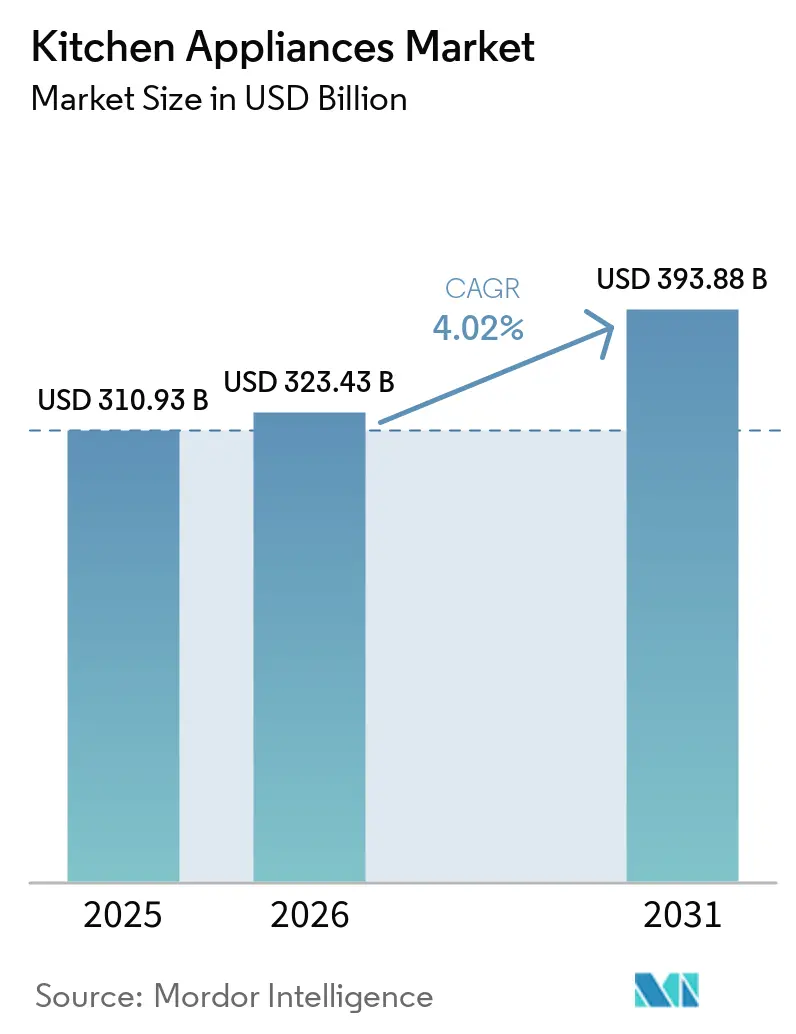
| Marktgröße (2026) | 323.43 Milliarden US-Dollar |
| Marktgröße (2031) | 393.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Küchengeräte von Mordor Intelligence
Die Marktgröße für Küchengeräte erreichte im Jahr 2025 USD 310,93 Milliarden, beträgt im Jahr 2026 USD 323,43 Milliarden und wird bis 2031 bei einer CAGR von 4,02 % voraussichtlich USD 393,88 Milliarden erreichen. Regulatorische Zeitpläne in den Vereinigten Staaten für Geschirrspüler, Mikrowellen und Kühlschränke beschleunigen Ersatzzyklen vor der Einhaltung der Vorschriften und schaffen kurzfristige Nachfrage, auch wenn die Marktsättigung in reifen Märkten den Absatz belastet. Die Bereitschafts- und Netzwerkbereitschaftsgrenzen Europas, die im Mai 2025 in Kraft traten, treiben Neugestaltungen im Energiemanagement voran, wobei die politischen Entscheidungsträger bis zum Ende des Jahrzehnts auf erhebliche kumulative Energieeinsparungen abzielen. Die Wettbewerbsdynamik bleibt aktiv, da globale Marktführer die vertikale Integration ausbauen, Produktportfolios mit KI-gestützten Funktionen auffrischen und die Produktion lokalisieren, um Zölle und Serviceverpflichtungen im Rahmen von Reparaturrechtsvorschriften zu bewältigen.
Wichtigste Erkenntnisse des Berichts
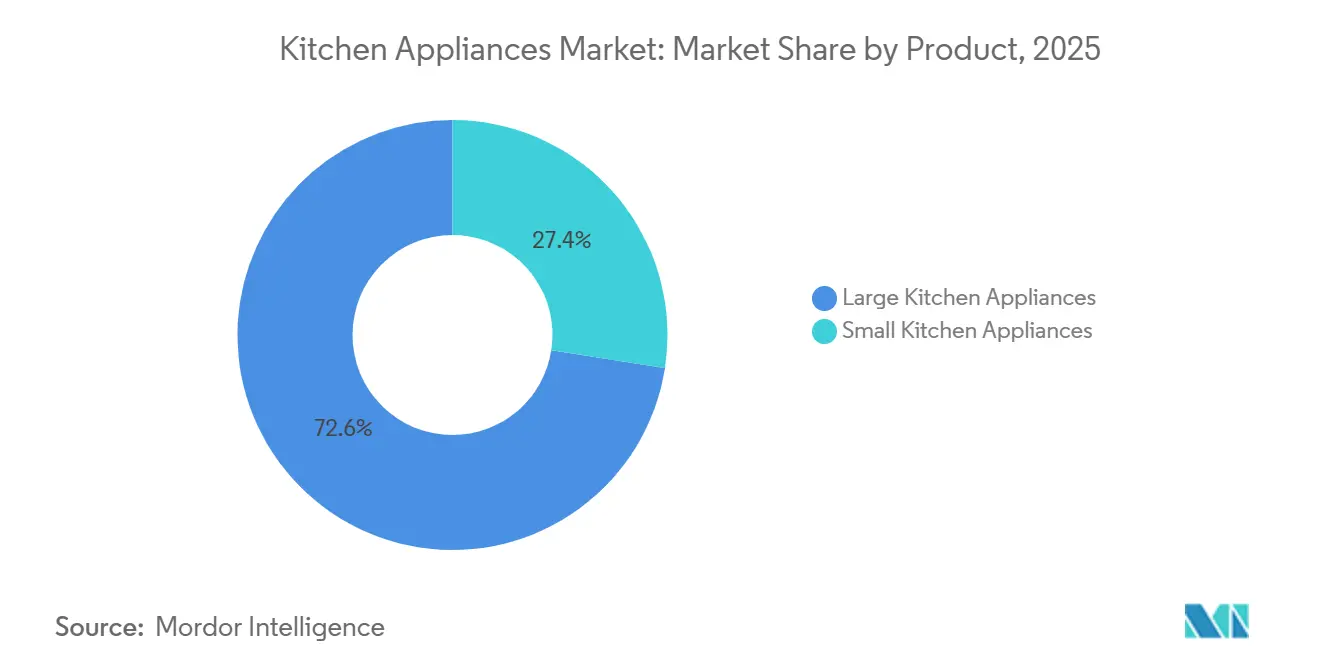
- Nach Produkt führten im Küchengeräte-Markt große Küchengeräte mit einem Umsatzanteil von 72,55 % im Jahr 2025, während kleine Küchengeräte bis 2031 mit einem CAGR von 5,27 % am schnellsten wachsen sollen.
- Nach Endnutzer hielt im Küchengeräte-Markt der Wohnbereich 2025 einen Anteil von 59,20 %, während der gewerbliche Bereich mit einem CAGR von 5,03 % bis 2031 das höchste Wachstum verzeichnen soll.
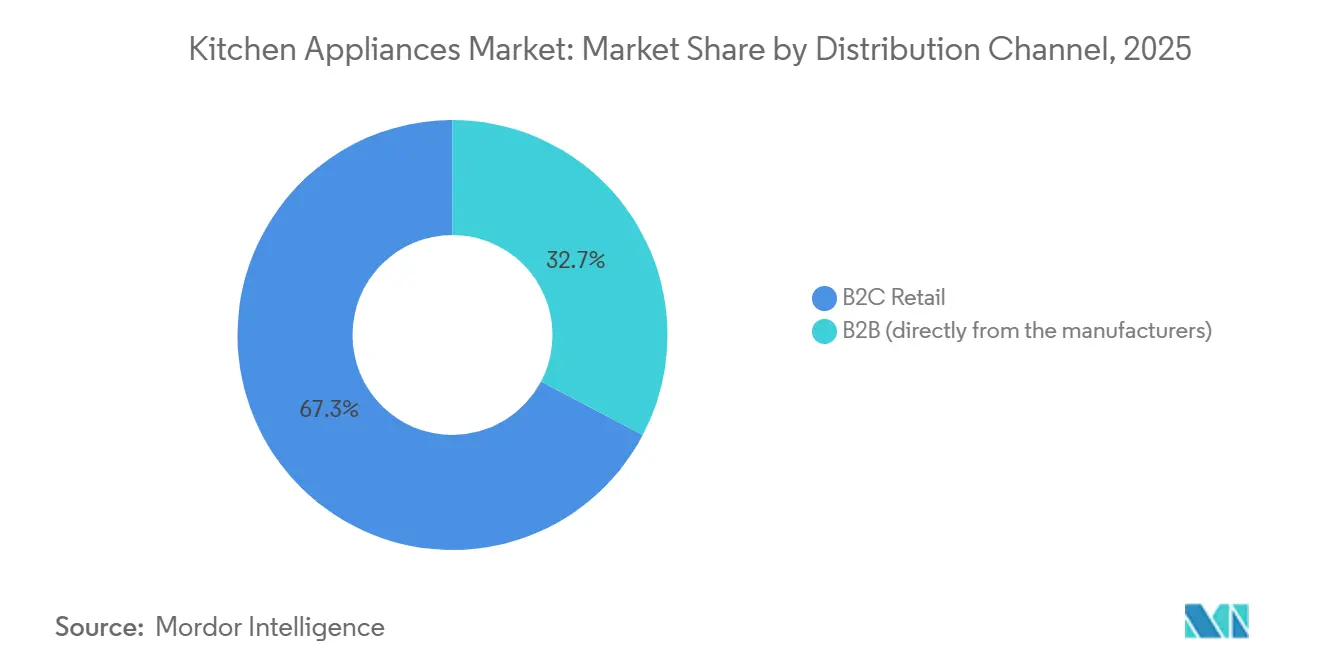
- Nach Vertriebskanal entfiel im Küchengeräte-Markt auf B2C im Jahr 2025 ein Anteil von 67,30 %, und der Online-Kanal ist mit einem CAGR von 5,78 % der am schnellsten wachsende Teilkanal.
- Nach Geografie hielt im Küchengeräte-Markt Nordamerika 2025 einen Anteil von 31,70 %, während der asiatisch-pazifische Raum mit einem CAGR von 5,42 % bis 2031 die am schnellsten wachsende Region sein soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Adoption vernetzter intelligenter Geräte beschleunigt Upgrade-Zyklen | +0.8% | Nordamerika und die Europäische Union, Ausstrahlungseffekte auf den städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften fördern den Ersatz veralteter Kühlschränke und Geschirrspüler | +0.6% | Global, mit frühen Gewinnen in den Vereinigten Staaten, der Europäischen Union und Japan | Kurzfristig (≤ 2 Jahre) |
| E-Commerce und Omnichannel erweitern die Reichweite, insbesondere für kleine Küchengeräte | +0.5% | Asien-Pazifik als Kernmarkt, Osteuropa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Premiumisierung und Adoption modularer Küchen erhöhen die durchschnittlichen Verkaufspreise | +0.4% | Nordamerika, Westeuropa, der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Übergang zu natürlichen Kältemitteln (R600a/R290) schafft Neugestaltungs- und Ersatzzyklen | +0.5% | Regulatorisch getrieben durch die Europäische Union, freiwillige Adoption in Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Kochassistenz in Öfen/Kochfelder integriert verbessert Benutzerfreundlichkeit und Anbindungsraten | +0.2% | Nordamerika, Westeuropa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Adoption vernetzter intelligenter Geräte beschleunigt Upgrade-Zyklen
Vernetzte Funktionalität verlagert sich von einer Neuheit hin zu einem Nutzen und veranlasst Verbraucher im Markt für Küchengeräte früher im Lebenszyklus zu einem Upgrade. Der GE Profile Smart 4-Türer Französische-Tür-Kühlschrank 2026 von GE Appliances integriert einen Scan-to-List-Barcode-Scanner, der mit internen Kameras synchronisiert wird, um Echtzeittransparenz zu bieten – ein Schritt hin zu zeitsparenden Arbeitsabläufen statt eigenständigen Gadgets. Konnektivität im Einstiegssegment verbreitet sich ebenfalls, da BSH eine Französische-Tür-Kühlschranklinie mit vollständiger Matter-Unterstützung eingeführt hat, was signalisiert, dass Marken im mittleren Preissegment sich durch Software, Service und vorausschauende Wartung differenzieren müssen, anstatt nur auf WLAN-Funktionen zu setzen. Der Ökosystemeffekt vertieft sich durch KI-gestützte Einbaubacköfen, die Lebensmitteltypen erkennen und Einstellungen vorschlagen, wodurch Premium-Produkte zu Plattformen werden, die Nutzer an Apps, Zubehör und erweiterte Servicepläne binden. Da immer mehr Geräte vernetzt werden, wird die Sicherheitslage zu einem Kaufkriterium, und Zertifizierungsmeilensteine wie die TÜV Nord IoT-Sicherheitszertifizierung für führende Marken setzen Erwartungen an sichere Bereitstellung, Patches und Datenschutz. Diese Veränderungen erhöhen insgesamt die Anbindungsraten für vernetzte Suiten, fördern Aufstiegskäufe und unterstützen die Preis-/Mix-Resilienz im Markt für Küchengeräte, selbst wenn das Mengenwachstum nachlässt.
Energieeffizienzvorschriften fördern den Ersatz veralteter Kühlschränke und Geschirrspüler
Eine fortlaufende Abfolge von Effizienzstandards verkürzt die Entscheidungshorizonte für Haushalte und Unternehmen und ist bereits in der vorzeitigen Ersatzaktivität im gesamten Markt für Küchengeräte sichtbar. Das US-amerikanische Energieministerium hat neue Einhaltungsfristen für Geschirrspüler, Mikrowellen und Kühlschränke festgelegt, was Einzelhändler und Erstausrüster dazu veranlasst, Vorkonformitätspromotionen und Inzahlungnahmeprogramme durchzuführen, um ältere Bestände abzubauen und effizientere Grundlagen zu schaffen. In Europa begrenzt die Verordnung (EU) 2023/826 die Bereitschafts- und Netzwerkbereitschaftsleistung für viele Haushaltsgeräte, was Neugestaltungen in der Steuerelektronik und im Energiemanagement vorantreibt und bis 2030 erhebliche kumulative Energieeinsparungen anstrebt [1]. Freiwillige Kennzeichnung differenziert weiterhin Spitzenprodukte, da die ENERGY STAR-Auszeichnung „Most Efficient” eine klare Premiumstufe schafft und Versorgungsrabatte dort lenkt, wo sie verfügbar sind. Vertikal integrierte Hersteller mit eigenen Kompressoren und Wechselrichterfähigkeiten sind besser positioniert, um Neugestaltungskosten zu bewältigen und die Preisdisziplin während des Übergangs aufrechtzuerhalten, wenn die nächste Welle von Standards eingeführt wird. Der Markt für Küchengeräte profitiert von einem Ersatzaufschwung, der die Sättigung in reifen Regionen teilweise ausgleicht.
Premiumisierung und Adoption modularer Küchen erhöhen die durchschnittlichen Verkaufspreise
Wohlhabende Haushalte betrachten die Küche als kuratierten Raum, was höhere durchschnittliche Verkaufspreise für integrierte und designorientierte Produkte im Küchengeräte-Markt unterstützt. Die Premium-Einführungen von BSH, darunter Series 8-Backöfen mit KI-gestützter Lebensmittelerkennung und erweiterten Oberflächen-Optionen, zielen darauf ab, Komfort und Ästhetik in einer einzigen Kaufentscheidung zu vereinen[2]. Whirlpools Portfolio, mit einem Schwerpunkt auf KitchenAid- und CAFÉ-Oberflächen, richtet sich an Renovierer, die ein einheitliches Erscheinungsbild wünschen, das die Produktmix-Verbesserung auch bei ungleichmäßigen Ermessensausgaben aufrechterhält. Premium-Kühlgeräte wie das GE Profile Smart-Modell zum Preis von 4.899 USD bündeln Assistenzfunktionen, Bestandstransparenz und App-Integrationen, um einmalige Hardware-Verkäufe durch Service-Pläne und Software in langfristige Kundenbeziehungen umzuwandeln. Einbauformate, die panelbereite Türen und bündige Installationen bevorzugen, gewinnen in städtischen Wohnprojekten und gehobenen Wohnimmobilien an Marktanteilen, da Raumplanung und visuelle Kontinuität für moderne Küchenutensilien-Designs immer wichtiger werden. Diese stetige Hinwendung zu Premium-Formfaktoren und vernetzten Produktsuiten steigert das Preis-/Mix-Verhältnis im Küchengeräte-Markt und erweitert gleichzeitig die Möglichkeiten für Zubehör und Aftersales-Dienstleistungen.
Übergang zu natürlichen Kältemitteln (R600a/R290) schafft Neugestaltungs- und Ersatzzyklen
Der politische Schwung hin zu Kältemitteln mit niedrigem Treibhauspotenzial treibt einen Zyklus von Neugestaltungen und vorzeitigen Ersetzungen sowohl bei gewerblichen als auch bei privaten Küchengeräten voran. Europas aktualisiertes F-Gas-Regime und nationale Standards drängen Erstausrüster dazu, propanbasierte Systeme zu qualifizieren und die Sicherheitstechnik in Komponenten und Gehäusen zu aktualisieren. In den Vereinigten Staaten stimmt das EPA-SNAP-Programm weiterhin akzeptable Substitute für Kältemittel mit hohem Treibhauspotenzial in der Haushalts- und Gewerbekühlung ab, was Neubauten und Nachrüstungen beeinflusst. Gewerbliche Lebensmittelservice- und Lebensmitteleinzelhandelskäufer handeln vor der vollständigen Durchsetzung, um Energie- und Wartungseinsparungen zu sichern, was vertikal integrierten Akteuren mit eigenen Kompressoren und Steuerungsexpertise zugute kommt. Strategisch gesehen ermöglichen Akquisitionen, die die regionale Verteilung konformer Systeme erweitern – wie Haiers Kauf eines südafrikanischen Warmwasserbereitungsunternehmens –, Cross-Selling in Ersatzzyklen, wenn neue Standards eingeführt werden. Da das konforme Angebot skaliert, profitiert der Markt für Küchengeräte von Funktionsverbesserungen und Energieeinsparungen, auch wenn Designkomplexität und Zertifizierungskosten für Erstausrüster steigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Inputkosten (Stahl, Elektronik, Halbleiter) belastet Margen und Einzelhandelspreise | -0.7% | Global, akut in importabhängigen Ländern Lateinamerikas sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Sättigung reifer Märkte verlängert Ersatzzyklen und unterdrückt das Mengenwachstum | -0.5% | Nordamerika, Westeuropa, Japan | Langfristig (≥ 4 Jahre) |
| Reparaturrechts- und Reparierbarkeitsvorschriften erhöhen Design- und Servicekostenbelastungen | -0.3% | Vereinigte Staaten, einschließlich Kalifornien, Colorado, Minnesota und New York, Europäische Union in Diskussion. | Mittelfristig (2–4 Jahre) |
| Strengere Bereitschafts-/Netzwerkbereitschaftsgrenzen schränken dauerhaft eingeschaltete vernetzte Funktionen ein | -0.2% | EU27, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Inputkosten belastet Margen und Einzelhandelspreise
Schnelle Bewegungen bei Metallen und Elektronik haben es für Marken im mittleren Preissegment schwieriger gemacht, Margen zu schützen, was den Promotionsspielraum im Markt für Küchengeräte einschränkt. Einkaufsteams standen unter anhaltendem Druck, da Lieferantenangebote zusammen mit breiteren Fertigungsinputindizes stiegen, was sich in den Preismetriken des Institute for Supply Management bis Mitte 2025 widerspiegelte. Als Reaktion darauf haben führende Erstausrüster auf vertikale Integration und Fabrikautomatisierung gesetzt, um die Abhängigkeit von Spotkomponenten zu reduzieren und Lieferzeiten zu stabilisieren. Größere Bilanzen ermöglichen auch frühere Verpflichtungen für kritische Halbleiter und Motoren, was Weitergabekosten bei Zöllen oder Versorgungsunterbrechungen dämpfen kann. Kleinere Marken ohne eigene Teile haben weniger Handlungsspielraum, was neue Produkteinführungen verlangsamen oder sie in engere Preisbänder drängen kann. Diese Kostendynamik fügt Preisleitern Reibung hinzu und kann die Mengennachfrage an Einstiegspunkten im Markt für Küchengeräte vorübergehend dämpfen, wenn Einzelhändler ihr Sortiment anpassen.
Sättigung reifer Märkte verlängert Ersatzzyklen und unterdrückt das Mengenwachstum
Hohe Eigentumsquoten in Nordamerika, Westeuropa und Japan verlängern Ersatzzeiträume und verlagern den Schwerpunkt auf Preis-/Mix und Dienstleistungen im Markt für Küchengeräte. Kommentare von Erstausrüstern seit Ende 2024 haben auf eine langsamere Erholung der Wohnbautätigkeit in den Vereinigten Staaten und eine Verlagerung hin zu Premium-Produkten, Garantien und abonnementähnlichen Diensten hingewiesen, um in Umgebungen mit flachen Stückzahlen Wert zu schaffen. Reparaturrechtsverpflichtungen, die Teilverfügbarkeit und Servicedokumentation erfordern, können die Nutzungsdauer verlängern und Reparaturen gegenüber Ersatz fördern, was für budgetbewusste Haushalte rational ist. In Europas dichten städtischen Zentren begrenzen kleinere Küchen und gemeinsame Wäschereien das Wachstum großformatiger Geräte weiter, was Marken dazu drängt, in kompakten, integrierten Formaten zu innovieren [3]. Vor diesem Hintergrund investieren führende Akteure in die heimische Fertigung und logistische Agilität, um ihren Anteil in reifen Märkten zu verteidigen und gleichzeitig Premium-Preispunkte zu erschließen. Der Nettoeffekt ist eine schwächere Mengenexpansion, aber stabilere Umsatzverläufe im Markt für Küchengeräte, unterstützt durch Premiumisierung und Ökosystemstrategien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Heißluftfritteusen und Einbaugeräte gestalten die Kategoriendynamik neuGroße Küchengeräte machten 2025 72,55 % des Marktanteils im Küchengeräte-Markt aus, während kleine Küchengeräte im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 5,27 % zulegen werden, da die Verbreitung zunimmt und sich die Anwendungsfälle im Alltag diversifizieren. Bei kleinformatigen Geräten profitieren kompakte Kochgeräte, Multifunktionsöfen und vernetzte Arbeitsplattengeräte von der Reichweite des E-Commerce und von Einstiegspreisen, die zur Erprobung einladen. Im Küchengeräte-Markt ist ein stetiges Interesse an gesünderen und schnelleren Kochmethoden zu beobachten, die keine Umbaumaßnahmen erfordern, was kleinen Geräten zugute kommt, die auf begrenztem Raum Komfort bieten. Marken setzen auf App-Einfachheit und Voreinstellungen, die die Einarbeitungszeit verkürzen, und versuchen, durch Inhalte und Zubehör eine wiederkehrende Nutzerbindung zu schaffen. Auf der Seite der großen Geräte sind Energiestandards und vernetzte Diagnose die wichtigsten Auslöser für Upgrades, weshalb OEMs höhere Effizienz mit Self-Service-Funktionen kombinieren, um Ausfallzeiten zu reduzieren. Das Ergebnis ist ein ausgewogener Rhythmus im Küchengeräte-Markt, bei dem Premium-Innovationen im oberen Segment mit häufigen Markteinführungen kleiner Geräte koexistieren, die die Kaufbereitschaft zwischen den großen Zyklen aufrechterhalten.
Geschirrspüler und Kühlschränke bleiben die sichtbarsten Ersatzkategorien, da die Standards verschärft werden und ENERGY STAR-Stufen die jährlichen Einsparungen für Käufer differenzieren, die Betriebskosten verfolgen. Lüftung und Kochfelder gewinnen an Bedeutung, da Induktion immer verbreiteter wird, mit integrierten Optionen, die die Installation vereinfachen und die Gestaltungsflexibilität in offenen Küchen maximieren. Spezialisten für kleine Geräte diversifizieren weiterhin in die Teilbereiche Getränke, Kochen und Reinigung und helfen dem Markt für Küchengeräteprodukte, schrittweise Aufgaben zu übernehmen, ohne auf vollständige Küchenrenovierungen warten zu müssen. Produkt-Roadmaps spiegeln auch einen Fokus auf Software-Updates und Zubehör-Ökosysteme wider, die die Aktualität nach der Markteinführung verlängern können, was Kategorien mit längeren Hardware-Zyklen zugute kommt. Für kompaktes urbanes Wohnen betonen gezielte Markteinführungen kleine Stellflächen kombiniert mit Leistung, wie bei neuen Hochgeschwindigkeitsöfen und schmaleren Kühlgeräten für Apartments und altersgerechtes Wohnen zu sehen ist. In beiden Segmenten – große und kleine Geräte – standardisiert der Küchengeräte-Markt einfache App-Erlebnisse, Sprachinteroperabilität und geringen Standby-Verbrauch, um politischen Trends und Nutzererwartungen gerecht zu werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Automatisierung im gewerblichen Segment übertrifft Renovierungszyklen im WohnbereichPrivatkunden machten 2025 einen Marktanteil von 59,20 % am Markt für Küchengeräte aus, doch gewerbliche Käufer werden voraussichtlich schneller wachsen, mit einem CAGR von 5,03 %, da Gastronomie, Hotellerie und Vertragsküchen ihre Erneuerungszyklen und Automatisierung beschleunigen. Schnellrestaurant- und Cateringbetreiber setzen auf programmierbare Geräte und vernetzte Überwachung für Betriebszeit und Konsistenz, was die Attraktivität fortschrittlicher Kombidämpfer, Spülmaschinen und Hochleistungskühlgeräte steigert. Der regulatorische Druck in Bezug auf Kältemittel und Energieeffizienz erhöht auch das Veränderungstempo in Supermärkten und im Lebensmitteleinzelhandel, wo der Wechsel zu natürlichen Kältemitteln und eine strengere Energienutzung bei der Beschaffung Priorität haben. Für gewerbliche Küchen mit langen Betriebszeiten verkürzen sich die Austauschzyklen für gewerbliche Küchengeräte aufgrund höherer Auslastung, was den Markt für Küchengeräte auch bei ungleichmäßigen Konsumausgaben stützt. Infolgedessen bietet die gewerbliche Erneuerungsnachfrage ein strukturelles Gegengewicht zu den sich langsamer entwickelnden Wohnungsersatzkäufen in reifen Märkten.
Im Wohnbereich entfällt der Großteil der Großgeräte nach wie vor auf Neubauten, Umzüge und umfangreiche Renovierungen, doch Regelungen zur Ersatzteilverfügbarkeit und Servicetransparenz helfen vielen Haushalten, ihre Nutzungsdauer kostengünstig zu verlängern. Das Wachstum kleinerer Haushalte und das Wohnen im Alter begünstigen kompakte Geschirrspüler, schlankere Herde und Unterthekenkühlschränke, die das Bücken reduzieren und in engere Grundrisse passen. Mehrfamilienhausentwickler standardisieren zuverlässige Mittelklasse-Vernetzungspakete, um smarte Annehmlichkeiten zu bieten und gleichzeitig Investitionsbudgets zu verwalten, was OEMs mit dedizierten Projektteams und Servicestrukturen zugute kommt. Die gewerbliche Reichweite wird ausgebaut, da globale Akteure in regionale Kapazitäten und Kanalpartnerschaften investieren, um Vertragsküchen und die Hotellerie zu beliefern, wie Fabrikerweiterungen für Afrika und den Nahen Osten belegen. Fusionen und Übernahmen, die Einbaukompetenz und EMEA-Distribution stärken, prägen ebenfalls die Endnutzerstrategien, da große Akteure Portfolios integrieren, um sowohl private als auch gewerbliche Anwendungsfälle zu bedienen.
Nach Vertriebskanal:
Online stört traditionelle Einzelhandelsökonomie, während B2B sich konzentriertB2C-Kanäle hielten im Jahr 2025 67,30 % des Marktes für Küchengeräteprodukte, während Online mit einer CAGR von 5,78 % der am schnellsten wachsende Unterkanal ist, da digitale Entdeckung, Konfiguration und Lieferung sich verbessern. Mehrmärkiger Einzelhandel bleibt für Vorführungen, gebündelte Installation und Abholung am selben Tag unerlässlich, aber Omnichannel-Wege reduzieren Reibung durch AR-Visualisierung und Spezifikationsvergleich und verringern Retouren. Exklusive Markengeschäfte zielen auf Premium-Käufer mit kuratierten Erlebnissen und Installationsservices ab und wandeln Ladenbesuche in Mehrgeräte-Pakete für Renovierungen um. Direktvertriebsmodelle verbessern die Kontrolle über Merchandising und Kundendaten, was Zubehör-, Filter- und erweiterte Garantiebindungen über den Erstkauf hinaus unterstützt. Da sich Lieferfenster verkürzen und die Hausinstallationslogistik verbessert, erweitert sich die Rolle des Online-Kanals im Markt für Küchengeräte von kleinen Geräten auf ausgewählte große Geräte.
Der B2B-Vertrieb machte 32,70 % des Umsatzes 2025 aus und konsolidiert sich weiterhin rund um direkte Herstellerverträge mit Entwicklern, Hotelgruppen und Lebensmittelserviceketten, die Mengenpreise, Standard-Produkte und nationale Serviceabdeckung suchen. Bau- und Projektkanäle priorisieren zuverlässige Lieferzeiten und spezifikationsgerechte Zuverlässigkeit, was Erstausrüster mit inländischer Kapazität und enger Logistik zu Baustellen belohnt. Online-Beschaffungstools gewinnen auch für B2B-Nachbestellungsabläufe und Garantieverwaltung an Bedeutung, was den Verwaltungsaufwand für Betreiber mit mehreren Standorten reduziert. Da Marken virtuelle Showrooms und Konfigurationstools erweitern, profitiert der Markt für Küchengeräteprodukte von geringerer Überlegungsreibung und klarerer Installationsplanung sowohl für Verbraucher- als auch für gewerbliche Wege.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Küchengeräte-Markt
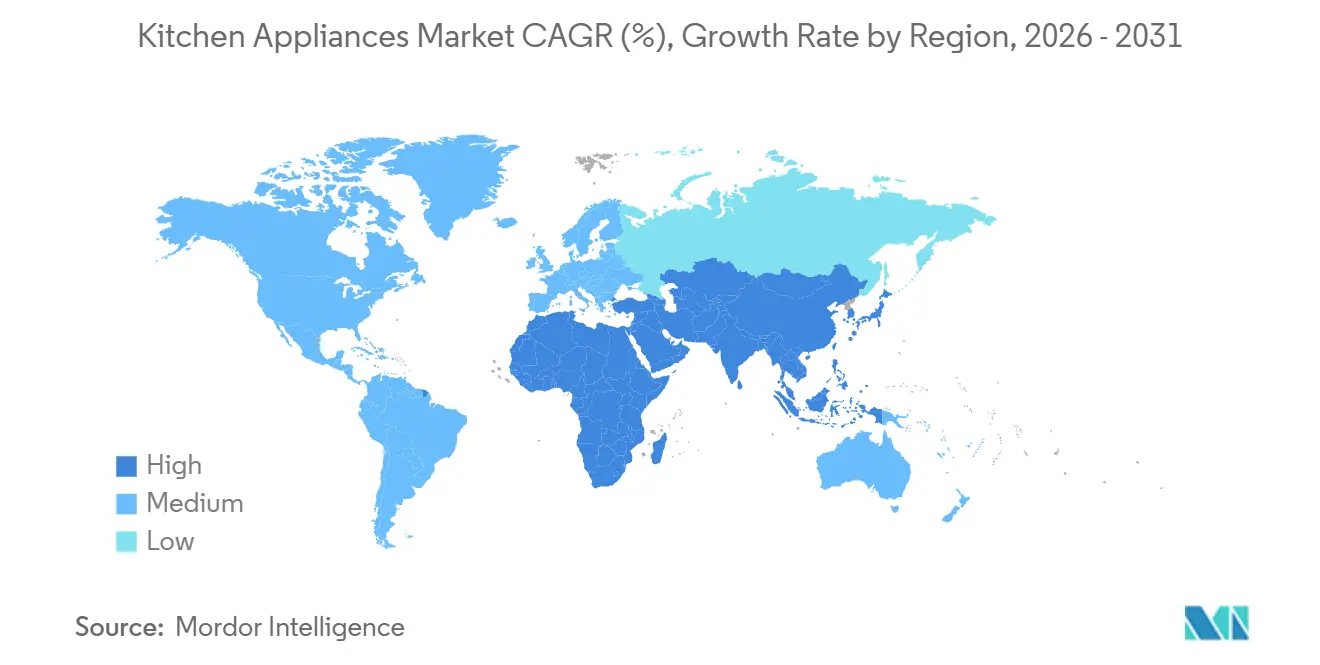
Nordamerika hatte im Jahr 2025 einen Anteil von 31,70 % am globalen Umsatz, und der Wachstumsausblick der Region spiegelt eine geringere Wohnimmobilienfluktuation und längere Ersatzintervalle wider, die teilweise durch Premium-Upgrades im Küchengeräte-Markt ausgeglichen werden. Das politische Umfeld spielt in dieser Region eine wichtige Rolle, da bundesweite Effizienzstandards schrittweise eingeführt werden und mehrere Bundesstaaten Reparierbarkeitsvorschriften verabschieden, die die Serviceverfügbarkeit und den Zugang zu Ersatzteilen verbessern. Die kanadischen Bundesanreize für Energiesanierungen haben das Interesse an der Modernisierung älterer Geräte in Provinzen mit aktiven Programmen gefördert und dem Austausch großer Haushaltsgeräte zusätzlichen Schwung verliehen. Onshoring-Verpflichtungen führender Marken verbessern die Versorgungsresilienz und verkürzen Lieferzeiten, was Einzelhändlern hilft, das Sortiment über alle Jahreszeiten hinweg zu steuern. Bei einer reifen Durchdringung in den meisten Kernkategorien setzt der Küchengeräte-Markt in Nordamerika auf Mixverbesserung, vernetzte Produktsuiten und ergänzende Dienstleistungen als Wachstumstreiber.
APAC Küchengeräte-Markt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 5,42 % bis 2031 sein, angetrieben durch rasche Urbanisierung in Sekundärstädten, eine wachsende Mittelschicht und eine zunehmende Elektrifizierung, die den Besitz in wichtigen Kategorien steigert. Die Lieferketten in der Region bedienen sowohl den Export- als auch den Inlandsbedarf, und Technologieführer in Korea und Japan exportieren weiterhin vernetzte Premium-SKUs für Haushalte, die fortschrittliche Funktionen wünschen. E-Commerce-Plattformen vereinfachen den Vertrieb in ganz Südostasien und ermöglichen es Marken, Kunden ohne dichte stationäre Einzelhandelsnetze zu erreichen, was zunächst kleinen Haushaltsgeräten und zunehmend auch größeren Geräten mit White-Glove-Lieferservice zugute kommt. Da regionale politische Entscheidungsträger höhere Effizienz- und Kältemittelstandards einführen, bieten OEMs konforme Modelle an, die auf globalen Plattformen ausgerichtet sind, um Volumen und Service zu niedrigeren Stückkosten zu skalieren. Diese Kombination aus steigendem Zugang, digitaler Einzelhandelsinfrastruktur und Standardsanpassung positioniert den Küchengeräte-Markt in Asien-Pazifik für anhaltende Zuwächse sowohl im Einstiegs- als auch im Premium-Segment.
EMEA und Südamerika Küchengeräte-Markt
Europas Entwicklung balanciert gesättigte westliche Märkte mit schneller wachsenden östlichen Randgebieten, während der Nahe Osten & Afrika und Südamerika von Urbanisierung und Neubauaktivitäten profitieren, die den Absatz verpackter Großgeräte ankurbeln. Die Standby- und vernetzten Standby-Vorschriften der Europäischen Union setzen klare Designziele für vernetzte Geräte und stärken die Verbraucherpräferenz für effiziente, interoperable Produkte im Küchengeräte-Markt [4]. In Afrika und dem Nahen Osten zielen Kapazitätsinvestitionen globaler OEMs darauf ab, den regionalen Bedarf mit kürzeren Lieferzeiten zu bedienen, während der Querverkauf über erworbene Vertriebsnetzwerke den Eintritt in neue Kategorien beschleunigt. Südamerikas führende Hersteller nutzen lokale Werke, um Importzölle und Währungsvolatilität abzumildern, was eine stetige Versorgung und Marktanteilsgewinne in Kernkategorien unterstützt. In all diesen Regionen richtet sich der Küchengeräte-Markt nach politischen, infrastrukturellen und Bauzyklen, die das Tempo von Ersatz, Neuaufstellungen und Premiumisierung bestimmen.
Wettbewerbslandschaft
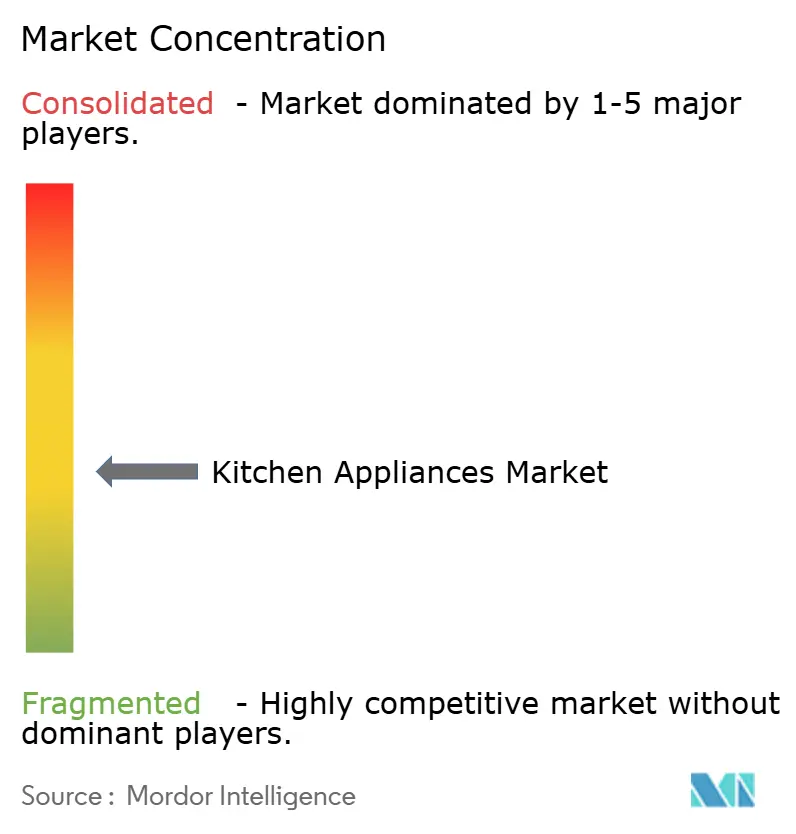
Der Markt für Küchengeräte ist mäßig konzentriert, wobei Haier Smart Home, einschließlich GE Appliances, im Jahr 2025 rund 17,4 % des globalen Volumens hält, und eine Gruppe von Wettbewerbern im mittleren einstelligen Bereich in den wichtigsten Kategorien. Skalenvorteile resultieren aus der Fertigung eigener Komponenten, langjährigen Einzelhandelspartnerschaften und der Fähigkeit, Compliance- und Serviceverpflichtungen über große installierte Basen zu tragen. Strategische Kapazitätsinvestitionen in Nordamerika zielen darauf ab, Marktanteil und Servicequalität in einem reifen, promotionsintensiven Umfeld zu sichern, das konsistente Versorgung und schnelle Installation belohnt. Unternehmen mit vertikaler Integration können Inputvolatilität effektiver absorbieren und schneller reagieren, wenn sich Vorschriften zu Kältemitteln, Effizienz und Reparierbarkeit im Markt für Küchengeräte ändern.
Technologie-Roadmaps differenzieren Premium-Marktführer von Wert-Disruptoren, da KI-gestützte Kochassistenz und vernetzte Diagnosen zum Standard in den oberen Segmenten werden. Erste Schritte bei Datensicherheit und Lebenszyklusunterstützung bauen Vertrauen auf, da vernetzte Eigentumsquoten steigen, wobei Zertifizierungen und Over-the-Air-Update-Verpflichtungen nun Teil der Markenpositionierung sind. Portfolioerweiterung durch Fusionen und Übernahmen bleibt in Europa und Afrika aktiv, da globale Akteure Einbaukompetenz und regionalen Vertrieb erwerben, um die Kategorieabdeckung zu erweitern. Fabrik- und Forschungs- und Entwicklungsstandorte werden aufgefrischt, um wichtige Produktfamilien näher an Nachfragezentren zu bringen, was Lieferzeiten hilft zu verwalten und kanalspezifische Sortimente über Einzelhandels- und B2B-Wege zu unterstützen.
Regulatorische Anpassung ist ein Wettbewerbshebel, da Reparaturrechtsregeln, das EU-Ökodesign und Kältemittelübergänge Lebenszykluskosten und Servicemodelle im Markt für Küchengeräteprodukte neu gestalten. Marktführer, die Servicedokumentation veröffentlichen, robuste Teile-Pipelines aufrechterhalten und Plattformen für eine effiziente Zertifizierung standardisieren, erzielen niedrigere Servicekosten und höhere Kundenzufriedenheit. Gleichzeitig zielen Wertmarken und Eigenmarken auf preissensible Segmente ab, was etablierte Namen unter Druck setzt, Premiumpreise mit greifbarer Leistung und Eigentumsvorteilen zu rechtfertigen. Diese Hantelform aus KI-erster Innovation an der Spitze und geschärften Wertversprechen an Einstiegspunkten definiert die aktuelle Wettbewerbsstrategie im Markt für Küchengeräteprodukte.
Marktführer für Küchengeräte
-
Haier Smart Home (Haier, GE Appliances)
-
Whirlpool Corporation
-
Midea Group
-
BSH Hausgeräte GmbH (Bosch, Siemens)
-
Electrolux Group (Electrolux, AEG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Küchengeräte-Markt Unternehmen in diesem Bericht
- Haier Smart Home (Haier, GE Appliances)
- Whirlpool Corporation
- Midea Group
- BSH Hausgeräte GmbH (Bosch, Siemens)
- Electrolux Group (Electrolux, AEG)
- LG Electronics
- Samsung Electronics
- Panasonic Corporation
- Hisense Home Appliances Group
- Arçelik/Beko
- Miele
- Sharp Corporation
- Smeg S.p.A.
- Groupe SEB (Tefal, Moulinex)
- Breville Group
- De’Longhi Group
- SharkNinja (Ninja)
- Versuni (Philips Domestic Appliances)
- Hamilton Beach Brands
- Joyoung
Neueste Industrielle Entwicklungen in Küchengeräte-Markt
- Februar 2026: KitchenAid stellte auf der KBIS 2026 seinen intelligenten Doppelwandofen mit integrierter Kochkamera vor und erweiterte damit die Premium-Differenzierung durch eingebettetes maschinelles Sehen.
- Februar 2026: Sharp kündigte den Celerity Hochgeschwindigkeitsofen zu einem unverbindlichen Verkaufspreis von USD 3.999,99 und einen 24-Zoll-Kühlschrank mit Französischer Tür für kleine Wohnräume an, mit geplanter Verfügbarkeit im Frühjahr 2026.
- Januar 2026: GE Appliances stellte seinen GE Profile Smart 4-Türer Französische-Tür-Kühlschrank mit Küchenassistent zu einem unverbindlichen Verkaufspreis von USD 4.899 vor, mit Scan-to-List-Barcode-Scanning, Instacart-Integration und internen Kameras.
- Januar 2026: GE Appliances führte intelligente Einbaubacköfen mit CookCam-KI-Technologie zu einem unverbindlichen Verkaufspreis von USD 3.499 ein und fügte Lebensmittelerkennung, Fernüberwachung und Garzustandsbenachrichtigungen hinzu.
Küchengeräte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen Markt für Küchengeräte als alle neu hergestellten elektrischen oder brennstoffbetriebenen Geräte, die zur Zubereitung, zum Kochen und zur Lagerung von Lebensmitteln in privaten oder gewerblichen Küchen verwendet werden. Dazu gehören Großgeräte wie Kühlschränke, Backöfen, Kochfelder, Dunstabzugshauben, Geschirrspüler sowie kleine Arbeitsplattengeräte wie Mixer, Heißluftfritteusen und Kaffeemaschinen. Smarte und konventionelle Varianten werden zu Herstellerabgabepreisen vor dem Einzelhandelsaufschlag bewertet.
Ausschluss aus dem Umfang: Wir schließen Gebrauchtgeräte, Installationsarbeiten, Ersatzteile für den Nachmarkt und Einbaumöbel aus der Bewertung aus.
Segmentierungsübersicht
- Nach Produkt
- Große Küchengeräte
- Kühlschränke und Gefriergeräte
- Geschirrspüler
- Dunstabzugshauben
- Kochfelder
- Backöfen
- Sonstige große Küchengeräte
- Kleine Küchengeräte
- Küchenmaschinen
- Entsafter und Mixer
- Grills und Röster
- Heißluftfritteusen
- Kaffeemaschinen
- Elektrische Kocher
- Toaster
- Elektrische Wasserkocher
- Arbeitsplattenöfen
- Sonstige kleine Küchengeräte (Brotbackautomaten, Waffelmaker, Eierkocher usw.)
- Große Küchengeräte
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Nach Vertriebskanal
- B2C/Einzelhandel
- Mehrmärkige Geschäfte
- Exklusive Markengeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B (direkt vom Hersteller)
- B2C/Einzelhandel
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir befragen Gerätehersteller, Importeure, Fachmärkte und E-Commerce-Plattformen in Nordamerika, Europa, dem asiatisch-pazifischen Raum und dem Nahen Osten. Ihre Erkenntnisse zu durchschnittlichen Verkaufspreisen, Austauschzyklen und bevorstehenden Vorschriften schließen Informationslücken und ermöglichen es uns, Annahmen zu verfeinern.
Schreibtischrecherche
Mordor-Analysten beginnen mit maßgeblichen öffentlichen Datensätzen, die Produktion, Handel und installierten Bestand abbilden. Wir extrahieren HS-codierte Handelsströme aus UN Comtrade und nationalen Zollbehörden, Gerätbestandsdaten der Internationalen Energieagentur, Wohnungsbaufertigstellungen vom US Census Bureau und Eurostat sowie Einkommensindizes der OECD, um Nachfrageverschiebungen zu identifizieren. Branchenverbände wie die Association of Home Appliance Manufacturers, der Europäische Verband der Hersteller von Gastronomieausstattungen und die China Household Electrical Appliances Association ergänzen diese Eingaben mit Produktmixverhältnissen und Effizienz-Benchmarks.
Unternehmensberichte, Questel-Patentanalysen und in Dow Jones Factiva kuratierte Nachrichten schärfen unser Verständnis der Technologiediffusion und Preispunkte, während D&B Hoovers unternehmensspezifische Umsatzaufteilungen liefert, die die Kategoriegewichtungen leiten. Die aufgeführten Quellen sind nur illustrativ; viele weitere Referenzen stützen die Datenerhebung, -validierung und -klärung.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt die Landesproduktion zuzüglich des Nettohandels in einen Nachfragepool für 2025 um. Anschließend werden Lieferanten-Rollups aus Stichproben zur Validierung der Gesamtwerte verwendet. Schlüsselvariablen wie neue Wohnungsfertigstellungen, verfügbares Haushaltseinkommen, Renovierungsausgaben, E-Commerce-Anteil und Energieeffizienzvorschriften fließen in eine multivariate Regression ein, die Werte bis 2030 prognostiziert. Wo granulare Eingaben lückenhaft bleiben, werden sie durch gewichtete Anpassungen, die mit den Befragten abgestimmt wurden, an die Makrogesamtwerte angeglichen. Eine Szenarioanalyse bewertet die Sensitivität gegenüber Preisinflation und der Einführung smarter Geräte.
Datenvalidierung und Aktualisierungszyklus
Unsere Ergebnisse durchlaufen Anomaliefilter, mehrstufige Peer-Reviews und die Freigabe durch die Führungsebene. Berichte werden jährlich aktualisiert, wobei Zwischenrevisionen durch größere Rückrufe, politische Veränderungen oder Versorgungsunterbrechungen ausgelöst werden, um sicherzustellen, dass Kunden stets die aktuellste Einschätzung erhalten.
Warum unsere Ausgangsbasis für Küchengerte Vertrauen weckt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Produktkörbe, Preisebenen und Aktualisierungsrhythmen wählen, doch unser klar definierter Umfang und die jährliche Aktualisierung halten die Ausgangsbasis für 2025 aktuell.
Wesentliche Ursachen für Abweichungen sind, dass einige Herausgeber Küchenmöbel einbeziehen, andere Arbeitsplattengeräte weglassen und mehrere Währungsumrechnungen auf historische Kurse festschreiben, was die Gesamtwerte im Vergleich zu Mordors Live-Modellen nach oben oder unten verzerrt.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 310,93 Mrd. USD | Mordor Intelligence | |
| 291,30 Mrd. USD | Globales Beratungsunternehmen A | Schließt Küchenmöbel und HLK-Anlagen ein, begrenzte Handelsanpassung |
| 242,32 Mrd. USD | Fachzeitschrift B | Schließt Arbeitsplattengeräte aus, konservativer Ersatzhorizont |
| 539,69 Mrd. USD | Branchen-Denkfabrik C | Bündelt Heimkomfortgeräte, verwendet feste Wechselkurse von 2019 |
Der Vergleich verdeutlicht, dass Mordors disziplinierter Ansatz nach Bereinigung um Scope-Creep oder enge Definitionen eine ausgewogene, transparente Ausgangsbasis liefert, der Entscheidungsträger vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Küchengeräte, und wie schnell wird er bis 2031 wachsen?
Die Marktgröße für Küchengeräte beträgt im Jahr 2026 USD 323,43 Milliarden und soll bis 2031 bei einer CAGR von 4,02 % USD 393,88 Milliarden erreichen.
Welche Regionen führen und welche wachsen am schnellsten im Markt für Küchengeräte?
Nordamerika führte im Jahr 2025 mit 31,70 % des globalen Umsatzes, während der Asien-Pazifik-Raum bis 2031 mit 5,42 % am schnellsten wachsen soll.
Welche Produkt- und Endnutzersegmente sind im Markt für Küchengeräte am wichtigsten?
Große Küchengeräte machten 2025 72,55 % des Umsatzes aus und der Wohnbereich 59,20 %, während kleine Küchengeräte und das gewerbliche Segment mit CAGRs von 5,27 % bzw. 5,03 % am schnellsten wachsen.
Wie wirken sich die Vorschriften der Vereinigten Staaten und der Europäischen Union im Jahr 2026 auf den Markt für Küchengeräte aus?
Die Effizienz-Zeitpläne des US-Energieministeriums beschleunigen Ersetzungen, und die Bereitschaftsgrenzen der EU treiben Neugestaltungen im Energiemanagement voran, was zusammen konforme Markteinführungen und Kanalpromotionen beschleunigt.
Welche Rolle spielen vernetzte und KI-gestützte Funktionen bei Kaufentscheidungen?
Konnektivität, App-Einfachheit und KI-Kochassistenz erhöhen die Anbindungsraten für Premium-Suiten und helfen dabei, höhere Preispunkte in Renovierungs- und Upgrade-Zyklen zu rechtfertigen.
Welche Unternehmen prägen die Wettbewerbsdynamik im Markt für Küchengeräte?
Haier Smart Home führt nach globalem Volumen, während GE Appliances, BSH, Whirlpool, Midea, Samsung und Electrolux die Strategie durch Kapazitätsinvestitionen, Produktökosysteme und regulatorische Bereitschaft beeinflussen.