
Größe und Marktanteil des Marktes für Farb- und Pigmentstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
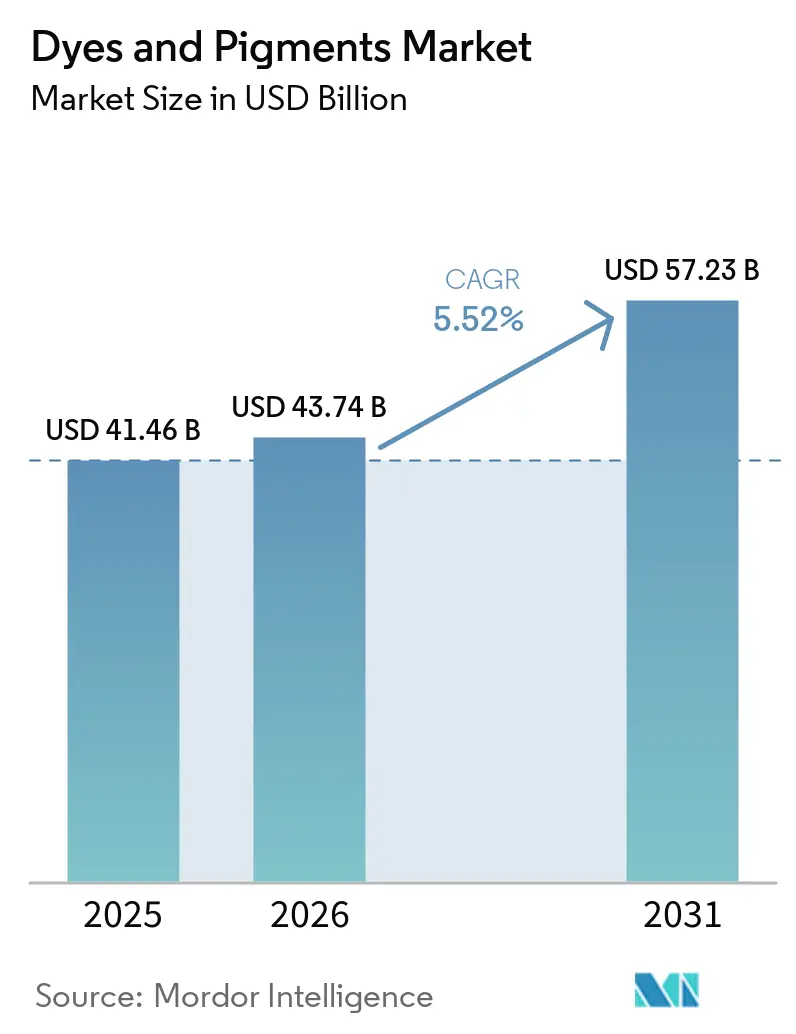
| Marktgröße (2026) | 43.74 Milliarden US-Dollar |
| Marktgröße (2031) | 57.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Farb- und Pigmentstoffe von Mordor Intelligence
Die Marktgröße für Farb- und Pigmentstoffe wurde im Jahr 2025 auf USD 41,46 Milliarden geschätzt und soll von USD 43,74 Milliarden im Jahr 2026 auf USD 57,23 Milliarden bis 2031 anwachsen, bei einer CAGR von 5,52 % während des Prognosezeitraums (2026–2031). Verschärfte Umweltvorschriften, eine rasche Technologieübernahme in der Fertigung sowie kontinuierliche Kapazitätserweiterungen im asiatisch-pazifischen Raum treiben diese Entwicklung voran. Der asiatisch-pazifische Raum nimmt eine führende Rolle in der Produktion ein, gestützt durch Infrastrukturausgaben, die den Pigmentverbrauch in Farben, Beschichtungen und Kunststoffen steigern. Flüssigdispersionstechnologien ermöglichen eine feinere Partikelverteilung für den 3D-Druck und wasserbasierte Beschichtungssysteme und festigen damit ihre Marktstellung. Die Konsolidierung unter wichtigen Lieferanten, exemplarisch durch den Erwerb der Heubach Group durch Sudarshan Chemical, deutet auf eine Portfoliooptimierung inmitten von Rohstoffpreisschwankungen hin. Die kommerzielle Rentabilität natürlicher Farbstoffe befindet sich noch in der Entstehungsphase; strengere REACH- und EPA-Vorschriften beschleunigen jedoch die Forschung und Entwicklung rund um biobasierte Chemikalien, die die Versorgungsbasis diversifizieren.
Wichtigste Erkenntnisse des Berichts
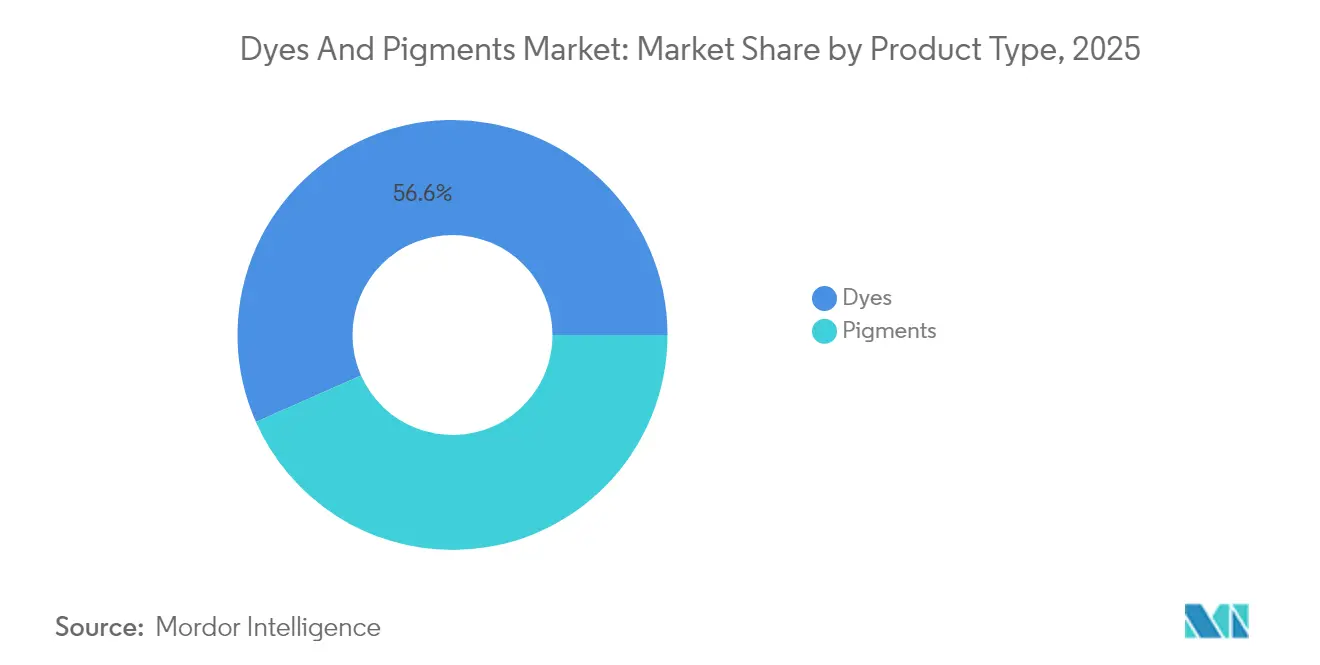
- Nach Produkttyp führten Farbstoffe mit einem Marktanteil von 56,63 % am Markt für Farb- und Pigmentstoffe im Jahr 2025 und werden voraussichtlich die höchste prognostizierte CAGR von 5,76 % bis 2031 verzeichnen.
- Nach Quelle entfielen synthetische Farbmittel auf 84,55 % der Marktgröße für Farb- und Pigmentstoffe im Jahr 2025, während natürliche/biobasierte Farbmittel bis 2031 mit einer CAGR von 6,74 % wachsen sollen.
- Nach Formulierung sicherten sich Flüssigdispersionen im Jahr 2025 einen Anteil von 35,68 % an der Marktgröße für Farb- und Pigmentstoffe und wachsen mit einer CAGR von 6,32 %, getrieben durch die Verbreitung von 3D-Druck und VOC-armen Beschichtungen.
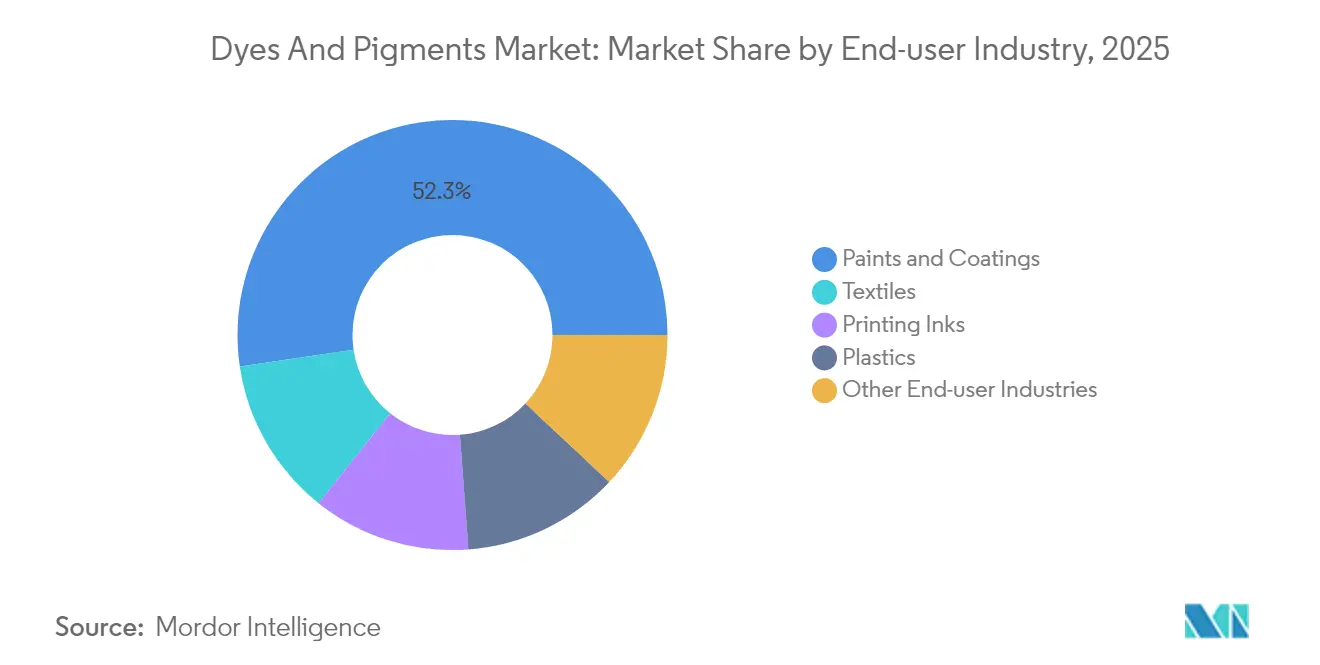
- Nach Endverbraucherbranche entfielen auf Farben und Beschichtungen im Jahr 2025 52,34 % der Marktgröße für Farb- und Pigmentstoffe, mit einer CAGR von 5,88 % bis 2031.
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Marktanteil von 46,88 % am Markt für Farb- und Pigmentstoffe im Jahr 2025; die Region verzeichnet mit einer CAGR von 6,05 % bis 2031 auch das stärkste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Farb- und Pigmentstoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus dem Bereich Farben und Beschichtungen im asiatisch-pazifischen Raum | +1.8% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Textilproduktion | +1.2% | Global, konzentriert im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Infrastrukturgetriebener Anstieg bei Baupigmenten | +0.9% | Global, frühe Gewinne im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wandel hin zu VOC-armen, wasserbasierten Formulierungen | +0.7% | Nordamerika und EU, globale Ausweitung | Kurzfristig (≤2 Jahre) |
| Einsatz farbstoffinfundierter Filamente für die additive Fertigung | +0.4% | Nordamerika und EU, Technologiezentren im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus dem Bereich Farben und Beschichtungen im asiatisch-pazifischen Raum
Infrastrukturpipelines im asiatisch-pazifischen Raum treiben die Volumina von Titandioxid- und Eisenoxidpigmenten in Architektur- und Schutzbeschichtungen voran. Regionale politische Initiativen, die wasserbasierte Formulierungen priorisieren – wie Chinas Niedrigkohlenstoff-Leitlinie 2035 – beschleunigen die Substitution lösungsmittelbasierter Dispersionen. LANXESS erweiterte die Eisenoxidkapazitäten und veröffentlichte Umweltproduktdeklarationen, die Planern helfen, Ökolabel-Anforderungen zu erfüllen. Multinationale Farbenhersteller kooperieren mit regionalen Formulierern, um Farbstandards zu lokalisieren und so die regulatorische Konformität sowie einen schnelleren Markteintritt sicherzustellen.
Ausweitung der Textilproduktion
Kapazitätserweiterungen in der Textilindustrie in China, Indien und Vietnam verändern die Nachfrage nach Reaktiv- und Dispersionsfarbstoffen, insbesondere für technische Textilien mit Feuchtigkeitsmanagement- und antimikrobiellen Ausrüstungen. Indien strebt bis 2025 Textilexporte im Wert von USD 45 Milliarden an und ermutigt Webereien, digitale Druckplattformen einzusetzen, die den Wasserverbrauch senken und die Farbpalette erweitern. Die Übernahme der Huntsman Textile Effects durch Archroma vereinte 5.000 Mitarbeiter in 42 Ländern und schuf ein Portfolio, das Hochleistungsfarbstoffe mit Nachhaltigkeitszertifizierungen kombiniert. Kreislaufwirtschaftsinitiativen, darunter Farbstoffrückgewinnungssysteme und die Kaltpad-Batch-Verarbeitung, gewinnen an Bedeutung, da Fast-Fashion-Marken ihren ökologischen Fußabdruck offenlegen. Die Forschung zu energiesparenden Färbeverfahren für Ramie- und Baumwollgewebe verbessert weiterhin die Egalität und Fixierungsraten.
Infrastrukturgetriebener Anstieg bei Baupigmenten
Großprojekte in den Bereichen Verkehr, Versorgung und Wohnungsbau steigern die Nachfrage nach langlebigen anorganischen Pigmenten, die UV-Strahlung und alkalischen Zementumgebungen standhalten. Kalzinierte Tontechnologien liefern natürliche Mineralpigmente mit verbessertem Farbton und geringem eingebettetem Kohlenstoff, was mit Grüne-Gebäude-Normen übereinstimmt. Der USGS nennt China, Deutschland, Brasilien und Kanada als führende Eisenoxidlieferanten für die USA und unterstreicht damit Strategien zur Importdiversifizierung[1]. Nanopigmente für Dächer weisen eine Kühlfarbenleistung auf, die die Oberflächentemperaturen senkt und Gebäudeenergienormen unterstützt. Wasserbasierte Dachziegelbeschichtungen mit Eisenoxiden erfüllen neue VOC-Grenzwerte und festigen damit die Nachfrage nach anorganischen Pigmenten im Bauwesen.
Wandel hin zu VOC-armen, wasserbasierten Formulierungen
VOC-Obergrenzen gemäß der US-amerikanischen Regelung für Architekturfarben lösen einen Wandel hin zu wasserbasierten Bindersystemen aus, die fein gemahlene, oberflächenbehandelte Pigmente für die Stabilität bei hohem pH-Wert erfordern. DIC führte VOC-freie Aluminiumpigmente ein, die speziell für Latexfarben entwickelt wurden und metallische Ästhetik ohne Lösungsmittelträger bieten. Lubrizol brachte wässrige Dispergiermittel auf den Markt, die die Viskositätskontrolle in hochgefüllten Systemen verbessern und die Sedimentation während der Lagerung verringern. Die Verwendung wasserbasierter Dispersionen ermöglicht es Herstellern, Ökolabel-Kriterien zu erfüllen und Beschaffungsanreize in EU-Mitgliedstaaten zu nutzen. Unternehmen mit robusten Dispersionstechnologien erlangen einen First-Mover-Vorteil, da die Umrüstung von Lösungsmittellinien langwierige Validierungszeiträume erfordert.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge REACH- und EPA-Beschränkungen für Schwermetallpigmente | -1.4% | Global, am strengsten in der EU und Nordamerika | Kurzfristig (≤2 Jahre) |
| Volatile Rohstoffpreise auf Rohölbasis | -0.8% | Global, akut in importabhängigen Regionen | Mittelfristig (2–4 Jahre) |
| Verbot bestimmter Azofarbstoffe in Kinderbekleidung | -0.3% | Global, am strengsten in der EU und Nordamerika | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge REACH- und EPA-Beschränkungen für Schwermetallpigmente
Cadmium-, Chrom-VI- und Bleiverbindungen stoßen in Beschichtungen und Kunststoffen auf nahezu null Toleranz, wobei REACH Cadmium in Polymermatrizen auf 0,01 Gew.-% begrenzt. Tattoo-Tinten-Vorschriften, die 2024 in Kraft traten, weiteten den Anwendungsbereich auf mehr als 4.000 Substanzen aus, darunter Phthalocyaninblau 15 und Grün 7, was Formulierer dazu veranlasst, organische Alternativen zu erkunden[2]. Das US-amerikanische Gesetz zur Modernisierung der Kosmetikregulierung räumt der FDA die Möglichkeit ein, Sicherheitsdaten anzufordern und pigmenthaltige Produkte zurückzurufen, was die Compliance-Kosten erhöht. Unternehmen mit Portfolios chromfreier Gelbtöne oder Bismutvanadatsubstituten gewinnen in regulierten Märkten Marktanteile. Hersteller von Schwermetallpigmenten sehen sich mit sinkenden Volumina und Margenverengung konfrontiert, da die Märkte auf sicherere Chemikalien umschwenken.
Volatile Rohstoffpreise auf Rohölbasis
Die Rohölvolatilität beeinflusst direkt die Kosten für Benzol und Naphthalin, die bis zu 70 % der Rohstoffausgaben für synthetische Farbstoffe ausmachen. Synthesia verwies auf Energie- und Logistikzuschläge, als das Unternehmen 2021 die Preise für organische Pigmente anhob, was die Rohstoffexposition verdeutlicht. Baumwolle hat sich seit 2020 im Preis verdoppelt, während auch die Polyesterfaserpreise gestiegen sind, was die Margenstrukturen in der Textilindustrie unter Druck setzt und sich auf Farbstoffbestellungen auswirkt. Führende Druckfarbenhersteller, darunter Sun Chemical und DuPont, setzten zweistellige Preiserhöhungen durch, um Rohstoffengpässe auszugleichen. Hersteller prüfen biomassebasierte aromatische Vorprodukte und abfallbasierte Lösungsmittel als Absicherung gegen petrochemische Volatilität, obwohl die Kommerzialisierungszeiträume noch ungewiss sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Farbstoffe dominieren die Marktdynamik
Farbstoffe kontrollieren im Jahr 2025 56,63 % des globalen Marktes für Farb- und Pigmentstoffe und werden bis 2031 mit einer CAGR von 5,76 % wachsen, angetrieben durch die Durchdringung von Textil-, Leder- und Papierverarbeitungsprozessen, die eine Farbdispersion auf molekularer Ebene erfordern. Reaktivfarbstoffe dominieren Baumwoll- und Ramie-Anwendungen aufgrund starker kovalenter Bindungen und unterstützen die E-Commerce-Nachfrage nach lebhafter Bekleidung. Die Verbreitung von Azofarbstoffen wird nun in Kinderbekleidung eingeschränkt, wobei dänische Vorschriften aromatische Amine auf 0,003 Gew.-% begrenzen.
Das Farbstoffteilsegment zeigt eine wachsende Spezialpalette, von fluoreszierenden optischen Aufhellern bis hin zu Nah-Infrarot-Absorbern für lasermarkierbare Kunststoffe. Gleichzeitig gewinnen Pigmente in funktionellen Beschichtungen, die Korrosionsbeständigkeit oder Wärmekontrolle erfordern, zunehmend an Bedeutung. Die technologischen Grenzen zwischen den beiden Kategorien verschwimmen, da nanotechnisch entwickelte Hybridfarbmittel eine löslichkeitsähnliche Brillanz mit pigmentähnlicher Lichtechtheit liefern. Marken, die eine Cradle-to-Cradle-Zertifizierung anstreben, tendieren zu metallfreien Rezepturen und stimulieren so interdisziplinäre Innovationen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Quelle: Synthetische Farbmittel behalten industrielle Vorherrschaft
Synthetische Farbmittel machten im Jahr 2025 84,55 % des Gesamtvolumens aus und führen weiterhin aufgrund vorhersehbarer Farbstärke, breiter Farbabdeckung und Kosteneffizienz. Erdölbasierte Zwischenprodukte unterstützen eine Großserienproduktion, die Just-in-Time-Logistik für Fast-Fashion- und Verpackungskonverter erfüllt. Natürliche Alternativen wachsen mit einer CAGR von 6,74 %, begünstigt durch die Verbraucherpräferenz für saubere Etiketten und regulatorische Anreize.
Fortschritte in der mikrobiellen Fermentation ermöglichen die Produktion von Betalain und Carotinoiden aus Abfallglycerin und verbessern so die Versorgungssicherheit. Synthetische Hersteller sichern sich mit erneuerbaren Verfahren ab und investieren in Bioaromaten aus Lignocellulose. Pilotlinien für biobasiertes Indigo und Anthrachinonzwischenprodukte treten in die Validierungsphase ein. Interessengruppen erwarten Kohlenstoffgrenzkorrektionsmechanismen in der EU, die kohlenstoffintensive Importe belasten könnten, was kohlenstoffarme synthetische Verfahren finanziell attraktiv macht.
Nach Formulierung: Flüssigdispersion treibt Innovation voran
Flüssigdispersionen hielten im Jahr 2025 35,68 % des Umsatzes und sind auf dem Weg zu einer CAGR von 6,32 %, womit sie Pulver und Granulate übertreffen. Überlegene Benetzung und Desagglomeration ermöglichen eine konsistente Farbentwicklung in wasserbasierten Systemen und machen sie zum bevorzugten Format für VOC-arme Farben. Farbstoffinfundierte Filamente sind auf Flüssigmasterbatches angewiesen, um eine homogene Farbe ohne nachträgliche Lackierung zu gewährleisten und so 3D-Druckprozesse zu vereinfachen. Technologische Fortschritte beim Perlmahlen und der Inline-Überwachung steigern die Ausbeute und senken den Energieverbrauch in Dispersionsbetrieben und verstärken so das Nachhaltigkeitsprofil von Flüssigformen.
Regulatorische Anforderungen für lösungsmittelfreie Beizen und Tinten unterstreichen die Relevanz von Flüssigdispersionen. Hersteller nutzen Rheologiemodifikatoren, um sprühfertige Viskositäten zu erzielen und gleichzeitig die Ablaufbeständigkeit auf vertikalen Flächen zu erhalten. Intelligente Tinten betten leitfähige oder thermochrome Partikel ein und erweitern so die Anwendungshorizonte in IoT-Geräten und Luft- und Raumfahrtinnenräumen.
Nach Endverbraucherbranche: Farben und Beschichtungen führen die Nachfrage an
Farben und Beschichtungen machten 52,34 % der Nachfrage im Jahr 2025 aus und dürften bis 2031 einen stetigen CAGR von 5,88 % verzeichnen, angetrieben durch staatlich gefrderte Infrastrukturprojekte und Renovierungszyklen in reifen Volkswirtschaften. BASFs Refinity-Cloud-Suite erfasst präzise Farbdaten mit tragbaren Spektrophotometern und minimiert Fehlanpassungen und Farbverschwendung bei der Fahrzeuglackierung.
Kunststoffe profitieren von der Gewichtsreduzierung bei Automobilaußenteilen und Gehäusen für Unterhaltungselektronik, obwohl herkömmliche cadmiumbasierte Rottöne unter Ersatzdruck stehen. Baumaterialien schwenken auf anorganische Pigmentmischungen um, die die Anforderungen an den Solarreflexionsindex für begrünte Dächer erfüllen. Die Kosmetikbranche stellt auf naturgewonnene Pigmente und kosmetische Farbstoffe um, um Clean-Beauty-Versprechen zu erfüllen, während gleichzeitig hohe Farbintensität und sensorische Ästhetik gefordert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
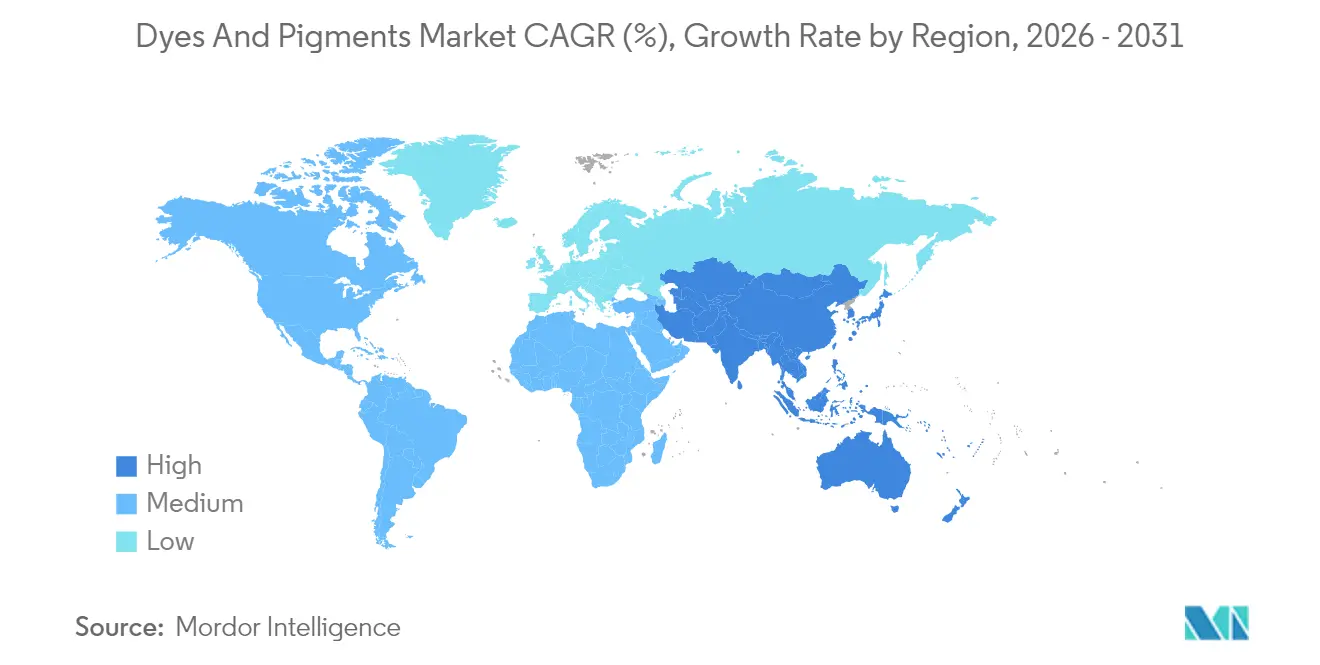
Der asiatisch-pazifische Raum dominiert den Markt für Farb- und Pigmentstoffe mit einem Anteil von 46,88 % im Jahr 2025 und wächst bis 2031 mit einer CAGR von 6,05 %. Chinas Programm zur Erreichung von 70 % Textilautomatisierung bis 2025 fördert Bestellungen für digital kompatible Flüssigfarbstoffe, die Chargenzyklen verkürzen und den Wasserverbrauch senken. Regionale Pigmentversorgungsinvestitionen, wie die USD 60 Millionen teure Erweiterung von VOXCO Pigments bei Chromgelb und Molybdatorange, zielen auf Exportmärkte ab und verkürzen die Lieferzeiten für globale Kunden.
Europa behält trotz strenger Regulierung strategische Bedeutung. Antidumpingzölle auf chinesisches Titandioxid kalibrieren die Beschaffung neu und eröffnen Chancen für inländische Hersteller in Frankreich, Deutschland und den Niederlanden. Deutschland bleibt eine wichtige Quelle für Eisenoxide, während die Stilllegung eines niederländischen Werks durch Tronox den Kostendruck bei energieintensiven Prozessen widerspiegelt.
Nordamerika ist reif, aber dynamisch, wobei EPA-VOC-Standards Upgrades bei wasserbasierten Formulierungen katalysieren. LANXESS vermarktet Eisenphosphatzwischenprodukte für Lithiumeisenphosphatkathoden und erweitert damit die Reichweite von Pigmenten in Batterieanwendungen.
Südamerika stützt sich auf Brasiliens Eisenoxidproduktion zur Unterstützung des inländischen Bauwesens. Der Nahe Osten und Afrika verzeichnen Pigmentnachfragewachstum durch Großprojekte wie Saudi-Arabiens NEOM sowie Beschichtungsnachfrage für klimaresistente Fassaden.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Farbstoffe und Pigmente beginnt mit vorgelagerten Rohstoffen wie petrochemischen Aromaten (insbesondere Benzol und Naphthalin) für synthetische Farbstoffe und organische Pigmente sowie mineralischen und Metalloxid-Vorprodukten für anorganische Pigmente (zum Beispiel Titandioxid und Eisenoxide). Die Hersteller wandeln diese Ausgangsstoffe durch mehrstufige Synthese, Endbearbeitung (Filtration, Trocknung) und anwendungsspezifische Konditionierung (Oberflächenbehandlung und Dispergierung zu Pulvern, Granulaten oder flüssigen Dispersionen) um. Die Fertigung konzentriert sich weiterhin auf Asien, insbesondere China und Indien, wo Skaleneffekte und Kostenvorteile eine Produktion mit hohen Volumina unterstützen, während Nordamerika und Europa sich eher auf hochreine Spezialqualitäten und forschungsintensive Formulierungen konzentrieren, die strenge Endanwendungsspezifikationen in Beschichtungen, Kunststoffen und regulierten Anwendungen erfüllen.
Nachgelagert werden Farbmittel über den Direktvertrieb an große Kunden aus den Bereichen Farben, Beschichtungen, Kunststoffe, Druckfarben und Textilien sowie über Distributoren und Formulierer vertrieben, die Farbtöne, Rheologie und Compliance-Dokumentation für lokale Märkte anpassen. Zu den wichtigsten Engpässen zählen die Volatilität petrochemischer Zwischenprodukte, Anforderungen an die Einhaltung von Abwasser- und Emissionsvorschriften in Farbstoff- und Pigmentanlagen sowie der Dokumentationsaufwand im Zusammenhang mit Stoffbeschränkungen, einschließlich der Beschränkungen gemäß EU-REACH-Anhang XVII, die Schwermetallpigmente und verwandte Verbindungen betreffen. Auch die Lieferantenqualifizierung verschiebt sich zunehmend hin zu überprüfbaren Nachhaltigkeitskriterien, wobei Sudarshan Chemical Industries über eine ISO 20400:2017-Zertifizierung für nachhaltige Beschaffung sowie ein ESG-Bewertungstool für kritische Lieferanten berichtet (ESG-Bericht 2024–25, veröffentlicht im Dezember 2025), während Solvay in seiner integrierten Berichterstattung 2025 (veröffentlicht im Juni 2026) Bemühungen hervorhebt, Lieferketten zu verkürzen und zu regionalisieren sowie recycelte Rohstoffe zu erschließen.
Wettbewerbslandschaft
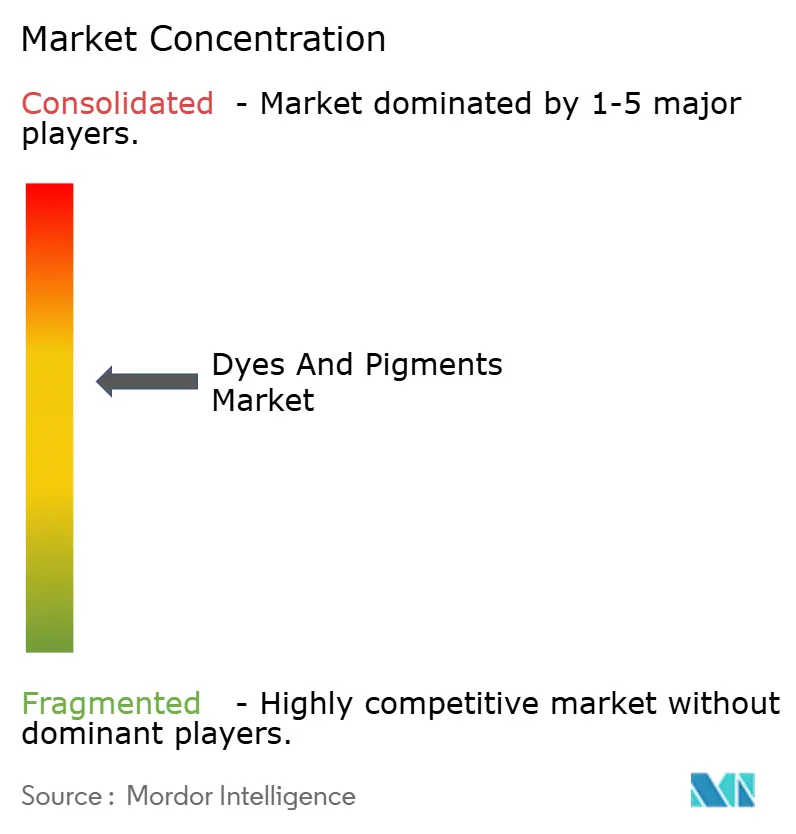
Die Marktstruktur bleibt mäßig fragmentiert. Fortschrittliche Syntheseverfahren, einschließlich der kontinuierlichen hydrothermalen Verarbeitung, unterstützen die Nanopartikelgleichmäßigkeit, die für Effektpigmente unerlässlich ist. Die Rückwärtsintegration in Zwischenprodukte und das Energiemanagement bleiben eine Absicherung gegen Störungen im Vertriebsweg. Portfolios an geistigem Eigentum, die Dispergierhilfsmittel und polymerkompatible Oberflächenbehandlungen abdecken, stärken die Markteintrittsbarrieren, insbesondere in der Luft- und Raumfahrt, Elektronik sowie bei Medizingerätebeschichtungen, die eine strenge Qualifizierung erfordern.
Marktführer im Bereich Farb- und Pigmentstoffe
-
BASF
-
Archroma
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Tronox Holdings plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Verschärfte Vorschriften und Beschaffungsanforderungen der Kunden eröffnen Chancen für konforme Farbmittel mit geringerem Fußabdruck und leistungsfähigere Dispersionen. In den Vereinigten Staaten hat die EPA im Juli 2026 nationale Emissionsgrenzwerte für die industrielle Herstellung von Farbstoffen und Pigmenten verbindlich festgelegt, mit dem Ziel einer Reduzierung gefährlicher Luftemissionen um 65 %, was wiederum den Wert von Prozessmodernisierungen, geschlossenen Abwasseraufbereitungskreisläufen und effizienteren Chemien erhöht, die Rückstände reduzieren. In der Europäischen Union erhöhen zudem die Dokumentationsanforderungen für Nanoformen im Rahmen von REACH (ECHA-Aktualisierungen mit Bezug auf 2026) die Bedeutung dossierfertiger Produkte, validierter Toxikologiepakete und rückverfolgbarer Lieferketten, was Lieferanten begünstigt, die technischen Service mit Compliance-Daten für Beschichtungen, Kunststoffe, Druckfarben und Spezialanwendungen kombinieren können.
Die Investitionstätigkeit deutet auf Chancen bei biobasierten Alternativen sowie regionalen Kapazitätserweiterungen für strategische Zwischenprodukte und Weißpigmente hin. Sensient Technologies begann im März 2026 mit dem Ausbau seiner Anlage zur Herstellung natürlicher Farbstoffe in St. Louis (Project Prism), was die Skalierung des Angebots an natürlichen und biobasierten Farbmitteln über Pilotmengen hinaus unterstützt. Ultramarine & Pigments genehmigte eine neue anorganische Pigmentanlage im Wert von 30 Millionen US-Dollar in Tamil Nadu, Indien (Mai 2026), während Lubei Chemical eine Erweiterung der Titandioxidproduktion nach dem Chloridverfahren mit 60.000 Tonnen pro Jahr in Xianghai, China, in Betrieb nahm (Juni 2026), was die Importsubstitution und kürzere Lieferzeiten in Regionen mit hohem Verbrauch unterstützt. Auch Produktinnovationen erweitern adressierbare Nischen, darunter die Einführung von ACTExact UV Black Algae Ink durch ACTEGA und Living Ink Technologies (März 2026), die den Qualifizierungsbedarf von Verarbeitern in Bezug auf Nachhaltigkeitsansprüche und Rückverfolgbarkeit bei Verpackungen und Druckfarben adressiert.
Aktuelle Branchenentwicklungen
- Juni 2026: BASF schloss die Veräußerung seines Geschäftsbereichs Coatings an Carlyle ab, wobei die Transaktion am 30. Juni 2026 zu einem Unternehmenswert von 7,7 Milliarden Euro abgeschlossen wurde. Diese Veränderung beeinflusst BASFs Portfolioexposition gegenüber nachgelagerten Beschichtungsmärkten, während die breitere Landschaft für Pigmente, Dispersionen und Farbabstimmungslösungen weiterhin davon geprägt wird, wie das ausgegliederte Beschichtungsgeschäft Farbmitteltechnologien bezieht und qualifiziert.
- März 2025: Sudarshan Chemical Industries Limited schloss über seine hundertprozentige Tochtergesellschaft Sudarshan Europe B.V. die Übernahme der deutschen Heubach Group ab. Der Zusammenschluss erweiterte Sudarshans Portfolio an anorganischen Pigmenten und verbesserte den Kundenzugang in regulierten Märkten, in denen Produktbreite und Compliance-Dokumentation die Konsolidierung von Lieferanten unterstützen.
- Februar 2024: Die Europäische Union setzte Beschränkungen für Tätowierfarben in Kraft, die den Geltungsbereich regulierter Stoffe erweiterten und sich auf Tausende Chemikalien erstreckten, einschließlich bestimmter von der Branche referenzierter Pigmentkennungen. Dies erweiterte die Compliance-Anforderungen für Spezialpigmentlieferanten, die die Körperpflege und angrenzende Anwendungen bedienen, und verstärkte die Nachfrage nach Unterstützung bei der Neuformulierung sowie nach rückverfolgbaren, beschränkungskonformen Produktlinien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Farb- und Pigmentstoffe Farbmittel, die für industrielle Färbe- und Beschichtungsanforderungen verkauft werden, gemessen am Verkaufspunkt in Wertbegriffen, über wichtige Endverbraucherbranchen und Regionen hinweg.
Ausschlüsse aus dem Umfang: Wir erfassen nicht den Wert nachgelagerter Fertigwaren (wie Textilien, Farben, Kunststoffe oder bedruckte Verpackungen) und schließen interne Transfers aus, die keinen externen Verkaufspreis widerspiegeln.
Segmentierungsübersicht
- Nach Produkttyp
- Farbstoffe
- Reaktiv
- Dispersion
- Küpe
- Schwefel
- Säure
- Azo
- Pigmente
- Organische Pigmente
- Anorganische Pigmente
- Farbstoffe
- Nach Quelle
- Synthetisch
- Natürlich / Biobasiert
- Nach Formulierung
- Pulver
- Granulat
- Flüssigdispersion
- Nach Endverbraucherbranche
- Farben und Beschichtungen
- Textilien
- Druckfarben
- Kunststoffe
- Sonstige Endverbraucherbranchen (Baumaterialien, Papier und Zellstoff, Kosmetik und Körperpflege)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage zu schaffen und zu vermeiden, dass das Modell allein auf Annahmen aufgebaut wird. Wir haben öffentliche Quellen wie USGS und andere staatliche Mineral- und Chemiestatistiken, UN-Comtrade-Handelsströme für relevante HS-Codes, regulatorische Aktualisierungen der EPA und ECHA, die die Verwendung von Farbmitteln betreffen, sowie technische Literatur in begutachteten Fachzeitschriften zur Chemie und Leistung von Pigmenten und Farbstoffen ausgewertet.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Veröffentlichungen von Branchenverbänden genutzt, um Kapazitätserweiterungen, Werksschließungen und wesentliche Anwendungsverschiebungen nach Geografie zu erfassen. Für schwer nachverfolgbare finanzielle Aufschlüsselungen von Unternehmen und Patentaktivitätssignale wurde in begrenztem Umfang eine kostenpflichtige Abonnementdatenbank genutzt, um Querprüfungen zu Umsatzexposition und Innovationsrichtung zu unterstützen. Die hier aufgeführten Sekundärquellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung haben wir uns auf weitere öffentliche Referenzen gestützt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was die Sekundärforschung nicht vollständig zeigen kann, hauptsächlich den Anwendungsnachfragemix, Preisbewegungen und die Art und Weise, wie Compliance-Kosten weitergegeben werden. Wir haben mit einem ausgewogenen Mix aus Herstellern, Distributoren, Formulierern und großen Endverbrauchern in APAC, EMEA und Amerika gesprochen, damit Annahmen korrigiert werden konnten, wenn sich Kaufmuster regional unterschieden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 12 % | APAC: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 41 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde nach einem Top-down- und Bottom-up-Ansatz aufgebaut, bei dem zunächst der Nachfragepool durch die Verknüpfung des Farbmittelverbrauchs mit Signalen der Endverbraucherproduktion rekonstruiert und anschließend die Gesamtwerte durch selektive Lieferanten- und Kanalzusammenführungen einem Stresstest unterzogen wurden. In der Praxis stützte sich die Top-down-Seite auf Indikatoren wie Textilproduktion und Fasermixtends, die mit Bau- und Industrieaktivitäten verknüpfte Nachfrage nach Farben und Beschichtungen, Kunststoffverarbeitungsvolumina sowie die mit dem Verpackungswachstum verbundene Nachfrage nach Druckfarben.
Sobald die Nachfrage eingerahmt war, wurden Preise und Mix sorgfältig angewendet, da sich Farb- und Pigmentstoffe nicht zu einem einheitlichen Preis bewegen. Zu den Eingaben gehörten die durchschnittliche Verkaufspreisrichtung nach Produkttyp, die Anteilsverschiebung zwischen synthetischen und natürlichen oder biobasierten Quellen, die Einführung von Flüssigdispersionen gegenüber Pulver- oder Granulatformaten sowie wesentliche regulatorische Einschränkungen, die Neuformulierung und Kosten beeinflussen. Wo eine Bottom-up-Prüfung möglich war, wurden Stichprobenunternehmensumsätze, Kapazitätsauslastungssignale und Distributor-Feedback verwendet, um Lücken zu schließen, insbesondere in kleineren Länderblöcken, wo öffentliche Daten dünner sind.
Für die Prognose wurde eine Szenarioanalyse um einen Basisfall herum verwendet, wobei die kurzfristigen Annahmen an Branchenerwartungen der Befragten und makroökonomische Indikatoren geknüpft wurden. Die Szenarien flexibilisierten hauptsächlich das Endverbraucherwachstum, die Weitergabe von Rohstoffkosten in die Preisgestaltung und die Geschwindigkeit der Substitution zwischen Farbstoffklassen und Pigmentfamilien, da sich die Compliance-Anforderungen weiterentwickeln.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit wir uns nicht auf eine einzige Evidenzlinie stützen. Wir verglichen die modellierten Gesamtwerte mit unabhängigen Signalen wie Handelsbewegungen, Kapazitätsankündigungen und sichtbaren Verschiebungen in der wichtigsten Endverbraucherproduktion und untersuchten dann Abweichungen, die außerhalb der erwarteten Bandbreiten lagen.
Vor der Freigabe durchlaufen das Modell und die Annahmen schrittweise Analytikerprüfungen, und Befragte werden erneut kontaktiert, wenn Preis-, Mix- oder regionale Nachfragemuster im Widerspruch zu den übrigen Belegen stehen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen, größere Ausfälle oder starke Rohstoffschwankungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit die neuesten öffentlichen Veröffentlichungen und Marktereignisse berücksichtigt werden.
Schätzung des Marktes für Farb- und Pigmentstoffe von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Farb- und Pigmentstoffe können variieren, selbst wenn das Thema identisch klingt, da die Umfangsgrenze und die Preislogik nicht immer gleich gehandhabt werden. Unterschiede zeigen sich in der Regel darin, ob angrenzende Farbmittelverwendungen einbezogen werden, wie Regionen behandelt werden und ob die Zahl auf der Grundlage realer Endverbrauchernachfragesignale oder breiter Branchengesamtwerte aufgebaut ist.
Durch die Verfolgung von Endverbrauchernachfragetreibern und die Aktualisierung von Preis- und Mixannahmen durch Interviewprüfungen hält Mordor Intelligence den Wert für 2025 an gemessenen Verbrauchssignalen in den Bereichen Textilien, Farben und Beschichtungen, Kunststoffe und Druckfarben fest, anstatt den Umfang auf den Wert nachgelagerter Fertigprodukte auszuweiten. Einige Schätzungen scheinen einen breiteren Einbeziehungsrahmen oder eine schnellere Preissteigerung anzuwenden, was das Ausgangsjahr anheben kann, selbst wenn die Wachstumsrate ähnlich aussieht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 41,46 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 44,29 Milliarden USD (2025) | Diese Schätzung scheint eine breitere Anwendungszusammenführung und höhere implizite Ausgangs-Durchschnittsverkaufspreise bei großvolumigen Verwendungen anzuwenden, was den Gesamtwert für 2025 erhöhen kann, selbst wenn Kategoriengrenzen ähnlich beschrieben werden. |
| Branchenverleger B | 46,84 Milliarden USD (2025) | Der höhere Wert ist konsistent mit der Erfassung zusätzlicher angrenzender Verwendungen und einer aggressiveren Preisentwicklung bis 2025 bis 2026, was das Basisjahr aufblähen kann, wenn Querprüfungen nicht eng mit der Endverbraucherproduktion verknüpft sind. |
Der Vergleich zeigt, dass der größte Teil der Streuung auf Umfangsgrenzen und die Art und Weise zurückzuführen ist, wie Preis und Mix in das Basisjahr übertragen werden. Unser Ansatz bleibt auf einen definierten Nachfragepool und einen wiederholbaren Satz von Prüfungen zurückverfolgbar, was Käufern hilft zu verstehen, was enthalten ist und warum sich die Zahl im Laufe der Zeit verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Farb- und Pigmentstoffe?
Die Marktgröße für Farb- und Pigmentstoffe beträgt im Jahr 2026 USD 43,74 Milliarden und soll bis 2031 USD 57,23 Milliarden erreichen.
Welche Region führt den globalen Verbrauch an?
Der asiatisch-pazifische Raum hält 46,88 % des globalen Volumens und ist mit einer CAGR von 6,05 % bis 2031 auch die am schnellsten wachsende Region.
Warum gewinnen Flüssigdispersionsformulierungen an Bedeutung?
Flüssigdispersionen bieten überlegene Stabilität in wasserbasierten Systemen und ermöglichen eine präzise Farbkontrolle für den 3D-Druck, was ein CAGR-Wachstum von 6,32 % in diesem Formulierungssegment unterstützt.
Wie werden Vorschriften Schwermetallpigmente beeinflussen?
Strengere REACH- und EPA-Grenzwerte führen zur schrittweisen Abschaffung cadmium-, chrom- und bleibasierter Pigmente und veranlassen Hersteller, in sicherere organische und anorganische Substitute zu investieren.
Welcher Endverbrauchssektor verzeichnet die größte Nachfrage?
Farben und Beschichtungen machen 52,34 % der Gesamtnachfrage aus, bedingt durch eine robuste Bau- und Fahrzeuglackierungsaktivität.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

