
Disaster Recovery as a Service (DRaaS) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
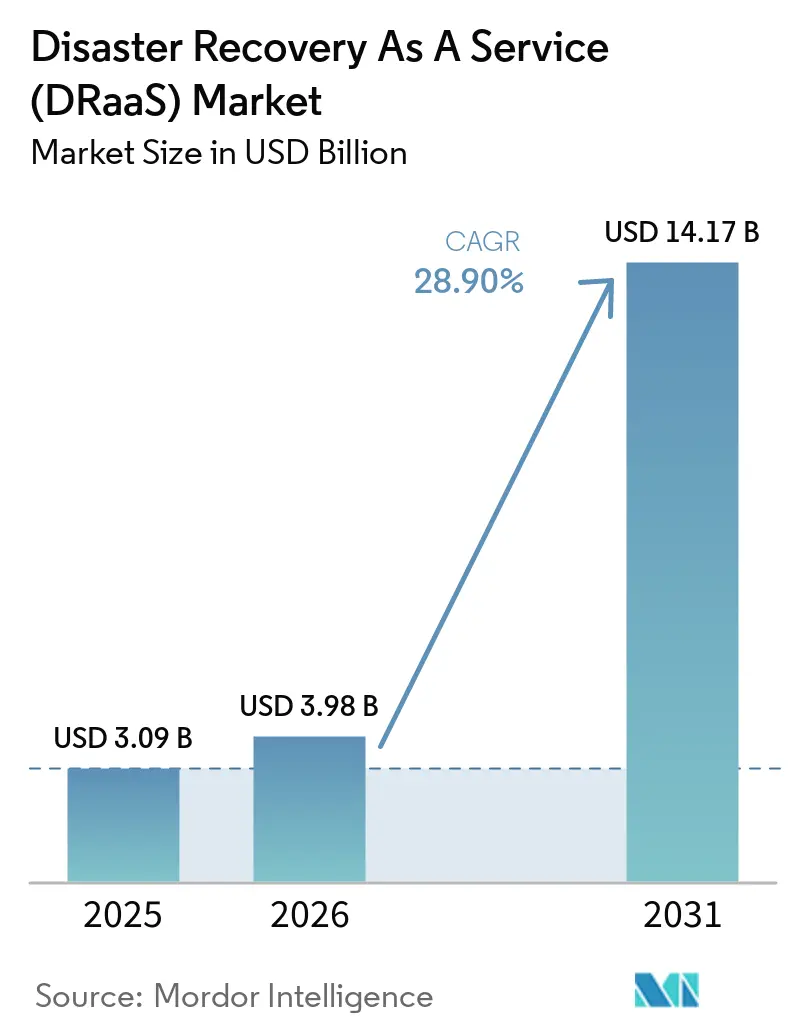
| Marktgröße (2026) | 3.98 Milliarden US-Dollar |
| Marktgröße (2031) | 14.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 28.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
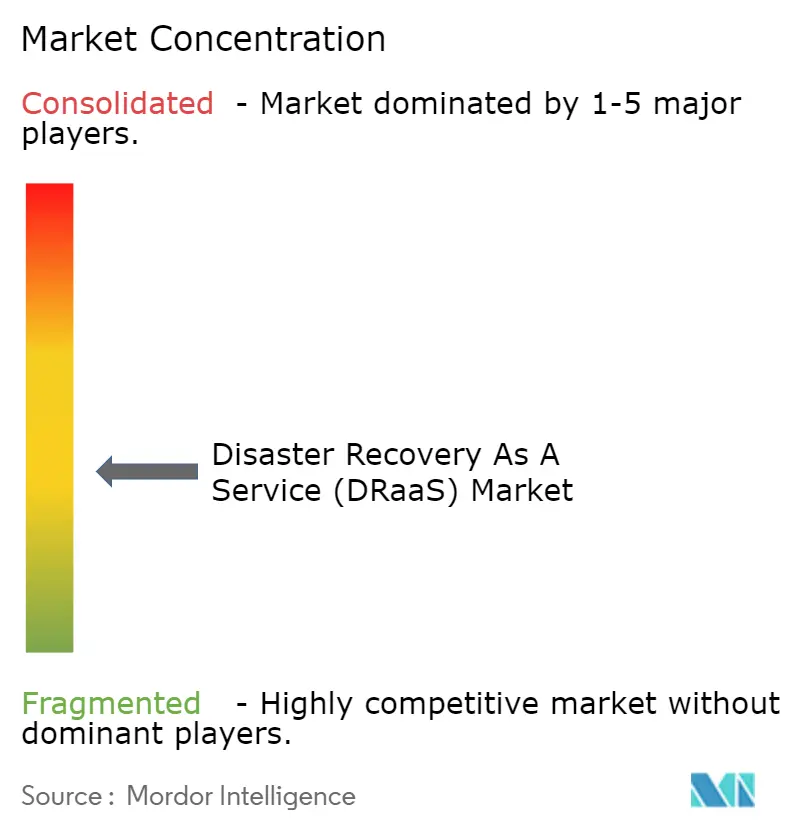
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Disaster Recovery as a Service (DRaaS) Marktanalyse von Mordor Intelligence
Die Größe des Disaster Recovery As A Service Marktes wird voraussichtlich von 3,09 Milliarden USD im Jahr 2025 auf 3,98 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 14,17 Milliarden USD erreichen, was einem CAGR von 28,91 % über den Zeitraum 2026–2031 entspricht. Ein starker Anstieg von Ransomware-Angriffen, zunehmende regulatorische Anforderungen und eine strategische Ausrichtung auf eine Cloud-First-Infrastruktur gestalten die betrieblichen Kontinuitätsprogramme von Unternehmen neu und treiben die Nachfrage nach cloudnativen Wiederherstellungslösungen an. Unternehmen benötigen heute ein schnelles, automatisiertes Failover, um den Betrieb während eines Angriffs aufrechtzuerhalten; herkömmliche Band- oder Festplattensicherungen erfüllen die Anforderungen von Risikoausschüssen oder Vorständen nicht mehr. Wachsende Klauseln in Cyber-Versicherungsverträgen, die auf geprüften Wiederherstellungsplänen bestehen, verstärken zusätzlich den Zusammenhang zwischen Prämien und einer ausgereiften DRaaS-Nutzung. Gleichzeitig senkt das Abonnementmodell die Kapitalausgaben und ermöglicht sowohl großen Unternehmen als auch KMU den Zugang zu unternehmensgerechter Ausfallsicherheit. Anbieter konkurrieren heute auf Basis von Orchestrierungsintelligenz, Multi-Cloud-Reichweite und Nachhaltigkeitsnachweisen, da Organisationen Anbieter sowohl nach operativer als auch nach ökologischer Leistung bewerten.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielten vollständig verwaltete Lösungen im Jahr 2025 einen Marktanteil von 46,60 % am Disaster Recovery as a Service Markt, während Self-Service-Optionen bis 2031 voraussichtlich mit einer CAGR von 29,11 % wachsen werden.
- Nach Bereitstellungsmodell führten Public-Cloud-Bereitstellungen im Jahr 2025 mit einem Umsatzanteil von 57,50 %; Hybrid-/Multi-Cloud ist die am schnellsten wachsende Konfiguration mit einer CAGR von 29,23 % bis 2031.
- Nach Servicekomponente entfiel im Jahr 2025 ein Anteil von 38,20 % der Marktgröße für Disaster Recovery as a Service auf Backup und Wiederherstellung, während Orchestrierung und Automatisierung mit einer CAGR von 30,22 % wächst.
- Nach Unternehmensgröße kontrollierten große Unternehmen im Jahr 2025 einen Anteil von 63,10 % der Marktgröße für Disaster Recovery as a Service; KMU expandieren bis 2031 mit einer CAGR von 29,14 %.
- Nach Endnutzerbranche hielt BFSI im Jahr 2025 den größten Anteil von 24,10 %, und Gesundheitswesen & Biowissenschaften beschleunigt sich mit einer CAGR von 30,36 % bis 2031.
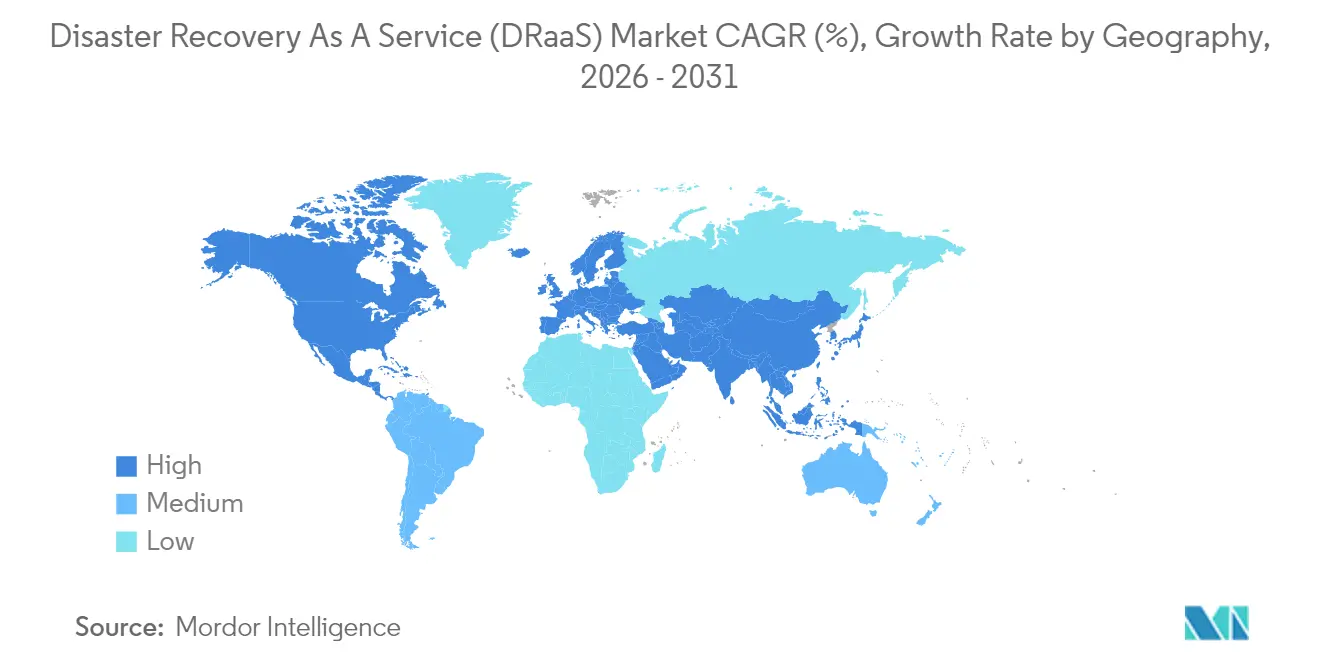
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 39,30 %, während Asien-Pazifik mit einer CAGR von 30,44 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Ransomware- und Datenpannenvorfälle | +2.8% | Global, hoch in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Niedrigere Gesamtbetriebskosten gegenüber traditioneller DR-Infrastruktur | +2.1% | Global, am stärksten in APAC und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Cloud-first- und SaaS-Einführung beschleunigt die DRaaS-Nutzung | +1.9% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Cyber-Versicherungskonformität mit Pflicht zu automatisierten Failover-Tests | +1.4% | Nordamerika und Europa, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Edge-Computing-Rollouts mit Bedarf an geografisch verteilten Mikro-Wiederherstellungsknoten | +1.2% | APAC-Kern, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| "Green-DRaaS"-Druck zugunsten von mit erneuerbaren Energien betriebenen Wiederherstellungsstandorten | +0.8% | Europa und Nordamerika, früh in Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Ransomware- und Datenpannenvorfälle
Angreifer exfiltrieren Daten nun innerhalb von Stunden nach einer Kompromittierung und zwingen Unternehmen dazu, unveränderliche Snapshots und isolierte Wiederherstellungszonen einzusetzen, die nur moderne DRaaS-Plattformen in großem Maßstab bereitstellen können.[1]Im Jahr 2024 erlebten 87 % der IT-Teams SaaS-Datenverluste, doch nur 14 % waren zuversichtlich hinsichtlich einer schnellen Wiederherstellung. Gesundheitsdienstleister setzen auf cloudnative Wiederherstellung, um HIPAA-konform zu bleiben und die Kontinuität der Patientenversorgung zu gewährleisten.[2] Cyber-Versicherungsträger belohnen nachgewiesene Failover-Fähigkeiten mit Prämienrabatten und geben CFOs ein klares finanzielles Argument für die DRaaS-Einführung.
Niedrigere Gesamtbetriebskosten gegenüber traditioneller DR-Infrastruktur
DRaaS beseitigt Kapitalausgaben für Sekundärstandorte und Fachpersonal und ersetzt diese durch nutzungsbasierte Abonnements, die die Kosten am Verbrauch ausrichten. Veeam berichtet, dass 88 % der Unternehmen planen, innerhalb von zwei Jahren auf DRaaS umzusteigen, wobei Kostenoptimierung als wichtigste Motivation genannt wird. Abonnementpreise verhindern Hardware-Obsoleszenz und ermöglichen es IT-Teams, sich auf Transformationsprojekte statt auf Hardware-Wartung zu konzentrieren. KMU finden die Wirtschaftlichkeit besonders überzeugend, da unternehmensgerechte Wiederherstellung ohne skalengetriebene Investitionen erreichbar wird und den gesamten adressierbaren Disaster Recovery as a Service Markt erweitert.
Cloud-first- und SaaS-Einführung beschleunigt die DRaaS-Nutzung
Da Unternehmen komplexe Workloads zu mehreren Cloud-Anbietern migrieren, versagen herkömmliche DR-Skripte. Siebenundachtzig Prozent der IT-Führungskräfte in APAC erhöhten ihre Cloud-Speicherbudgets im Jahr 2023, und 93 % migrierten Workloads von lokalen Systemen in die Cloud während des Jahres 2022, was die Grundlage für Multi-Cloud-Wiederherstellungsstrategien legte.[3] Staatliche Politikreformen könnten das regionale BIP von 2024 bis 2028 um bis zu 0,7 % steigern und damit den Anreiz zum Schutz von Cloud-Assets verstärken.[4] DRaaS-Plattformen orchestrieren workload-bewusste Wiederherstellungen über AWS, Azure, Google und regionale souveräne Clouds hinweg und erfüllen sowohl Leistungs- als auch Compliance-Anforderungen.
Cyber-Versicherungskonformität mit Pflicht zu automatisierten Failover-Tests
Versicherer verschärfen ihre Zeichnungsrichtlinien und verlangen nun Nachweise über automatisierte Wiederherstellungstests und Dokumentation. Das Sicherheitsberatungsunternehmen eSentire stellt fest, dass Versicherungsträger zunehmend EDR, Schwachstellenmanagement und getestete Geschäftskontinuitätspläne als Voraussetzungen für die Deckung verlangen. Finanzinstitute, die bereits operationellen Resilienzregeln unterliegen, verlassen sich auf DRaaS-Anbieter für prüfungsfertige Nachweise, die Prämien senken und die Schadensabwicklung beschleunigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bereitstellungs- und Orchestrierungskomplexität in Hybrid-/Multi-Cloud | −1.8% | Global, ausgeprägt in regulierten Sektoren | Mittelfristig (2–4 Jahre) |
| Datensouveränität und regulatorische Hindernisse für grenzüberschreitende Replikation | −1.3% | Europa, APAC mit Lokalisierungsgesetzen | Langfristig (≥ 4 Jahre) |
| Anbieterabhängigkeit und Unsicherheit bei Egress-Kosten | −1.1% | Global, betrifft Multi-Cloud-Strategien | Mittelfristig (2–4 Jahre) |
| Mangel an Multi-Cloud-DR-Ingenieuren und Fachkräften | −0.9% | Global, ausgeprägt in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bereitstellungs- und Orchestrierungskomplexität in Hybrid-/Multi-Cloud
Die Integration von Legacy-On-Premises-Assets mit mehreren öffentlichen Clouds belastet interne Teams und zwingt Unternehmen dazu, unterschiedliche APIs und Sicherheitsmodelle zu erlernen. Die US-amerikanische Nationale Sicherheitsbehörde empfiehlt kontinuierliche Tests und Infrastructure-as-Code-Praktiken, um hybride Wiederherstellungsskripte zuverlässig zu halten. Fachkräftemangel fördert die Abhängigkeit von verwalteten DRaaS-Partnern, verlängert aber auch Verkaufszyklen, da Käufer Anbieter auf tiefe Automatisierung und regulatorisches Verständnis hin bewerten.
Datensouveränität und regulatorische Hindernisse
Strenge Datenspeicherungsgesetze schränken ein, wo Sicherungen gespeichert werden dürfen, reduzieren die geografische Streuung und erhöhen die Infrastrukturkosten der Anbieter. Broadcom warnt, dass DSGVO- und HIPAA-Regeln starke Verschlüsselung und lokale Replikation vorschreiben, was globale Failover-Designs erschwert. Im Asien-Pazifik-Raum fügen Lokalisierungsvorschriften Compliance-Schichten hinzu, die die Implementierung verzögern und den wirtschaftlichen Vorteil globaler Hyperscale-Regionen verringern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
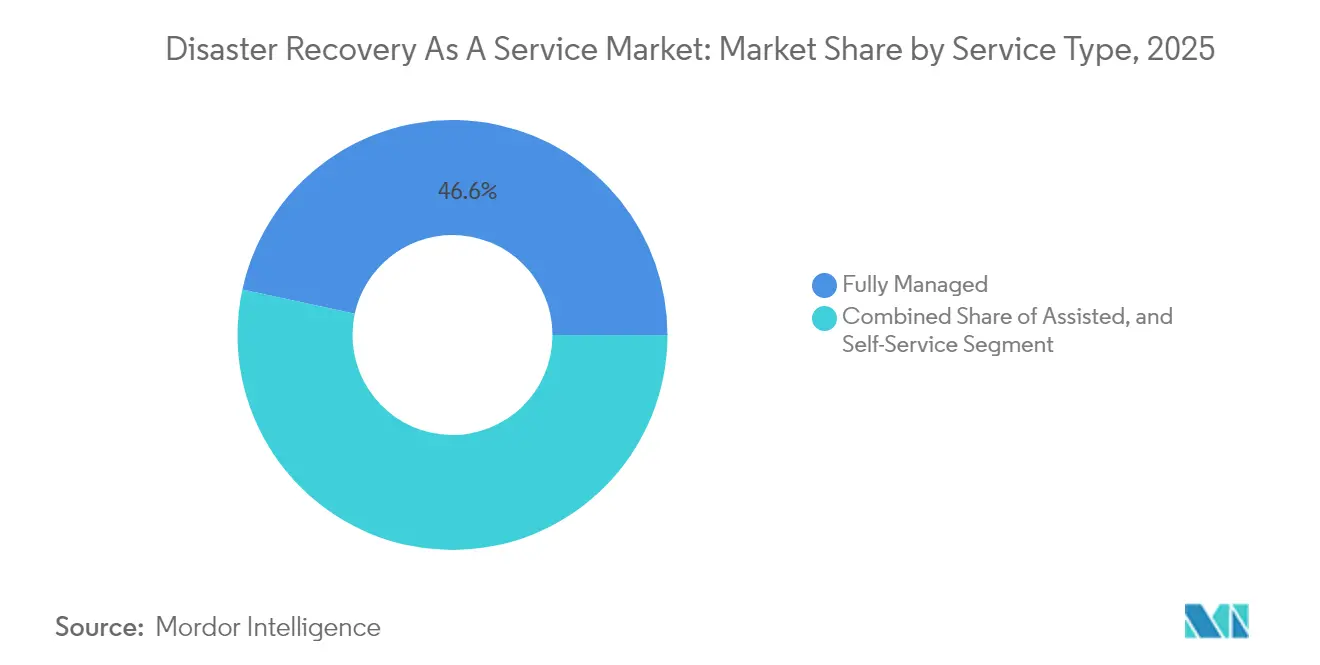
Verwaltete Dienste treiben die Marktreife voranVollständig verwaltete Angebote kontrollierten im Jahr 2025 einen Marktanteil von 46,60 % am Disaster Recovery as a Service Markt, gestützt durch die Unternehmensnachfrage nach schlüsselfertiger Orchestrierung, Überwachung und Compliance-Berichterstattung. Kunden verlassen sich auf Anbieter für Multi-Cloud-Engineering und die 24×7-Wiederherstellungsausführung – Tätigkeiten, die andernfalls den internen Personalbestand erheblich aufblähen würden. Self-Service-Optionen verzeichnen trotz geringerer Unterstützung eine CAGR von 29,11 %, da KMU konfigurierbare Portale bevorzugen, die Autonomie und Kosteneffizienz in Einklang bringen. Unterstützte Modelle liegen zwischen beiden Extremen und eignen sich für mittelständische Unternehmen, die über gewisse Cloud-Kenntnisse verfügen, aber dennoch Unterstützung bei der Ausführung von Betriebshandbüchern benötigen.
Der Schwung bei verwalteten Diensten unterstreicht eine übergeordnete Realität: Ausfallsicherheit erstreckt sich heute auf Infrastruktur, Anwendungen und regulatorische Nachweise. Anbieter wie HYCU, der im Jahr 2025 einen NPS von 91 erzielte, zeigen, wie Servicetiefe und Kundenerfahrung die bloße Funktionsparität übertrumpfen. Infolgedessen wird der Disaster Recovery as a Service Markt voraussichtlich eine schärfere Qualitätssegmentierung bei Diensten erleben, bei der Premium-Support-Stufen höhere jährliche wiederkehrende Umsatzmultiplikatoren rechtfertigen, während günstige Self-Service-Stufen preissensible Nischen bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybridarchitekturen gestalten Wiederherstellungsstrategien neuDie Public Cloud hält dank hyperscaliger Wirtschaftlichkeit und bedarfsgerechter Skalierbarkeit einen Umsatzanteil von 57,50 %, doch Hybrid-/Multi-Cloud-Konfigurationen verzeichnen eine CAGR von 29,23 %, da Unternehmen Konzentrationsrisiken absichern und Anforderungen an den Datenwohnsitz erfüllen wollen. Die Marktgröße für Disaster Recovery as a Service bei Hybrid-Bereitstellungen wird voraussichtlich rasch wachsen, da Unternehmen kritische Datenbanken in eine souveräne Cloud replizieren und weniger sensible Anwendungen in globale Regionen auslagern können. Private Cloud bleibt für Workloads bestehen, die strengen Datenklassifizierungen unterliegen oder eine Luftspaltung erfordern.
Verizon bezeichnet hybride Flexibilität als das Herzstück moderner Kontinuitätsplanung. Die Forschungsergebnisse von N2WS bestätigen dies und stellen fest, dass Multi-Cloud-Replikation die Anbieterabhängigkeit reduziert und die Failover-Granularität verbessert. Die Orchestrierung identischer Wiederherstellungszeitvorgaben über unterschiedliche Clouds hinweg bleibt jedoch komplex und eröffnet Raum für Werkzeuge, die cloudnative Besonderheiten abstrahieren.
Nach Servicekomponente:
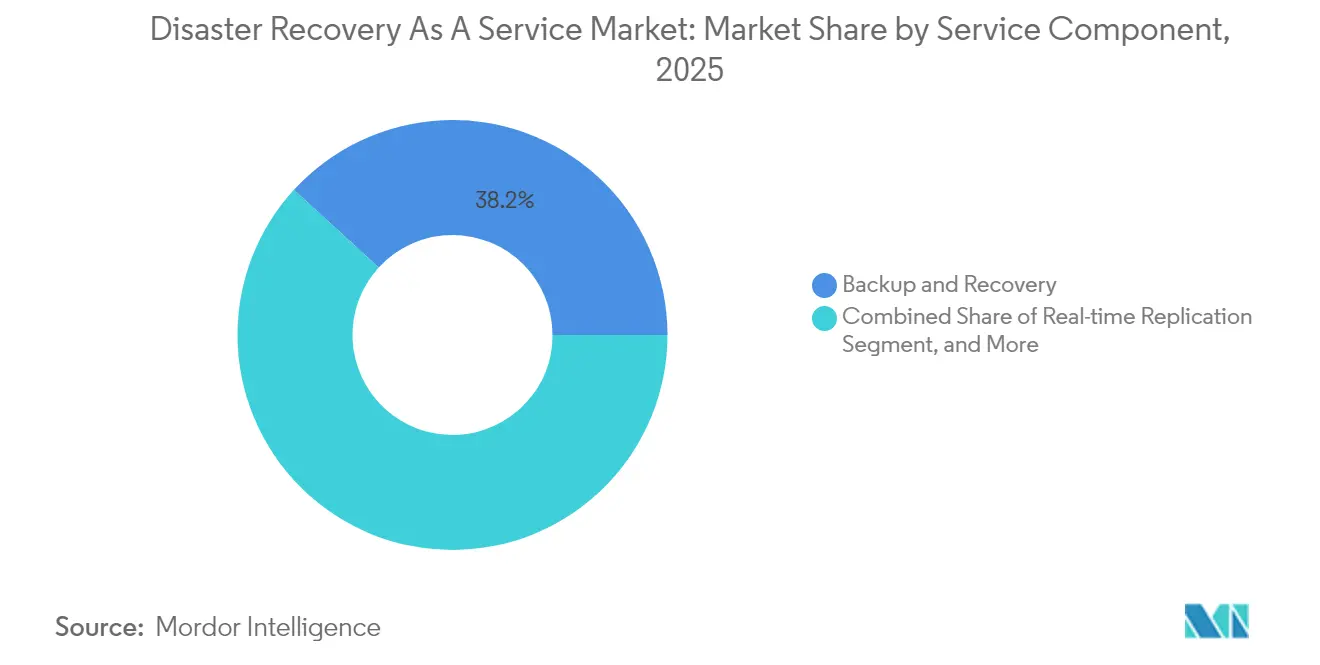
Orchestrierung entwickelt sich zum WettbewerbsdifferenziatorBackup und Wiederherstellung hielten im Jahr 2025 einen Anteil von 38,20 % der Marktgröße für Disaster Recovery as a Service und spiegeln damit ihre grundlegende Notwendigkeit wider. Dennoch wachsen Orchestrierung und Automatisierung jährlich um 30,22 %, da Unternehmen erkennen, dass das manuelle Skripten von Failover-Prozessen für Dutzende von Anwendungen unpraktisch ist. Echtzeit-Replikation ergänzt beides und erfüllt die RTO-Anforderungen im Bank- und Gesundheitswesen, die nahezu null betragen.
VMware Cloud on AWS schützt nun bis zu 6.000 virtuelle Maschinen pro Gruppe und integriert automatisierte Integritätsprüfungen, was verdeutlicht, wie Orchestrierung greifbare betriebliche Vorteile erzielt. KI-gesteuerte Betriebshandbücher, die von Silent Infotech hervorgehoben werden, reduzieren manuelle Eingriffe weiter und verringern die Ermüdung durch Vorfälle. Der Wettbewerbsvorteil verlagert sich zunehmend zu Anbietern, die ereignisgesteuerte Automatisierung mit Compliance-Dashboards in einer einzigen Konsole verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
KMU-Einführung beschleunigt sich durch Cloud-WirtschaftlichkeitGroße Unternehmen machen nach wie vor 63,10 % der Marktgröße für Disaster Recovery as a Service aus, bedingt durch weitläufige Infrastrukturbestände und die Risikoprüfung auf Vorstandsebene. Dennoch verzeichnen KMU bis 2031 eine CAGR von 29,14 %, da Abonnementpreise historische Investitionshürden beseitigen. Sie benötigen keine gemeinsam genutzten sekundären Standorte mehr; eine Kreditkarte und eine Richtlinienvorlage genügen.
Veeam stellt fest, dass diese Unternehmen die Ransomware-Wiederherstellung beschleunigen, indem sie die Komplexität an ihren DRaaS-Partner delegieren. Mit zunehmender Verbreitung verfeinern Anbieter gestaffelte Pakete, die wesentliche SLA-Niveaus für KMU bündeln und gleichzeitig erweiterte Analysen anbieten, sobald die betriebliche Reife steigt.
Nach Endnutzerbranche:
Gesundheitswesen führt regulierungsgetriebene Transformation anBFSI erzielte im Jahr 2025 einen Marktanteil von 24,10 % am Disaster Recovery as a Service Markt und profitierte dabei von einer langjährigen Risikokultur und regulatorischer Aufsicht. Dennoch verzeichnen Gesundheitswesen und Biowissenschaften die schnellste CAGR von 30,36 %, da HIPAA, DSGVO und aufkommende Gesetze zum Schutz von Patientendaten eine ständige Betriebskontinuität erzwingen. Diagnostische Bildgebung, Telemedizin und elektronische Patientenaktensysteme können sich keine Ausfallzeiten leisten, ohne Patientenergebnisse zu gefährden.
Der Leitfaden von US Signal aus dem Jahr 2025 bestätigt, dass Käufer im Gesundheitswesen prüfungsfertige Nachweise und unveränderlichen Speicher priorisieren. Eine ähnliche Dynamik entfaltet sich bei Behörden, die unter dem Druck digitaler Dienstleistungsmandate stehen. Hersteller verbinden DRaaS mit der Sicherheit von Betriebstechnologien und stellen sicher, dass Produktionslinien nach Cyber- oder physischen Störungen sicher wieder aufgenommen werden können.
Geografische Analyse
Nordamerika Markt für Disaster Recovery as a Service (DRaaS)
Nordamerika hielt im Jahr 2025 einen Anteil von 39,30 %, indem es hyperscale Cloud-Verfügbarkeit, ausgereifte Cyber-Versicherungs-Ökosysteme und präskriptive regulatorische Rahmenbedingungen miteinander verband. Die hohe Verbreitung von Ransomware verstärkt die Dringlichkeit auf Vorstandsebene, während der Federal Cloud Operations Best Practices Guide öffentlichen Behörden Blaupausenstandards liefert. Finanzinstitute knüpfen Prämienrabatte insbesondere an nachweisbare DR-Tests und festigen damit die Akzeptanz weiter. Obwohl der Markt für Disaster Recovery as a Service in der Region nun Preiswettbewerb erlebt, halten steigende Edge-Deployments und ESG-Berichterstattung die Nachfrage stabil.
APAC Markt für Disaster Recovery as a Service (DRaaS)
Asien-Pazifik verzeichnet mit 30,44 % die höchste CAGR, da Regierungen das Cloud-Wachstum zur Förderung des BIP vorantreiben. Die Asiatische Entwicklungsbank prognostiziert, dass verbesserte Cloud-Richtlinien das regionale BIP zwischen 2024 und 2028 um bis zu 0,7 % steigern können. Singapurs aggressive „Cloud-first”-Haltung setzt politische Maßstäbe, während Japan und Australien strenge Datensouveränitätsprüfungen einführen, die architektonische Entwürfe prägen. Die nationale Katastrophenexposition treibt Mandate für widerstandsfähige IKT-Infrastrukturen voran, wobei Behörden auf den ADB-Leitfaden zur Katastrophenvorsorge 2025 verweisen, um KI-Sensoren und cloudbasierte Wiederherstellung zu integrieren. Banken übernehmen DRaaS, um mit der Agilität von fintech-Unternehmen Schritt zu halten, und Hersteller verlassen sich auf geografisch verteiltes Failover zur Absicherung der Lieferkette.
Europa Markt für Disaster Recovery as a Service (DRaaS)
Europa balanciert Akzeptanzanreize und Compliance-Hindernisse. Die DSGVO und die kommenden EU-Cloud-Zertifizierungsgesetze verpflichten zur Replikation innerhalb der Region, was das Design einschränkt, aber auch die Nachfrage nach souveränitätskonformen „Nur-innerhalb-der-EU”-Wiederherstellungsknoten ankurbelt. Nachhaltigkeitsgesetzgebung steigert das Interesse an „Green-DRaaS”, das mit erneuerbaren Energien betriebene Rechenzentren nutzt, um unternehmerische Emissionsziele zu erreichen. Digitale Dienstleistungsziele des öffentlichen Sektors beschleunigen die Anbieterreichweite, während Finanzunternehmen weiterhin investieren, um den Anforderungen des Digital Operational Resilience Act (DORA) zu genügen. Trotz Kostendrucks hält der Imperativ, bürgerorientierte Dienste aufrechtzuerhalten, den Markt im Wachstum.
Regulatorisches Umfeld
Die Einführung von DRaaS wird zunehmend von Cloud-Sicherheits- und Betriebsresilienz-Pflichten beeinflusst, die getestete Wiederherstellungsfähigkeiten zu einem Compliance-Ergebnis machen. In der Europäischen Union legt die NIS2-bezogene Durchführungsverordnung (EU) 2024/2690 Risikomanagementanforderungen fest, die für Cloud- und Managed-Service-Anbieter gelten, während die Delegierte Verordnung (EU) 2024/1773 im Rahmen des Digital Operational Resilience Act (DORA) die Erwartungen an die Beauftragung von Drittanbietern von IKT-Dienstleistungen für kritische oder wichtige Funktionen verschärft. Diese Kombination erhöht die Anforderungen an prüfungsbereite DR-Nachweise, Leistungsüberwachung und Klauseln zur Servicekontinuität.
Standards und staatliche Zertifizierungsprogramme verankern DR-Kontrollen zudem in der Beschaffung. ISO/IEC 27031:2025 aktualisiert die Leitlinien zur IKT-Bereitschaft für Geschäftskontinuität und Notfallwiederherstellung, die Anbieter in Kontrollen, Testrhythmen und Dokumentation umsetzen. In Deutschland liefert BSI C5:2026 eine konkrete Compliance-Referenz für Cloud-Kunden und -Anbieter und richtet die Erwartungen an Cloud-Sicherheit an ISO/IEC 27001 (2022) sowie der EU-Ausrichtung zur Cloud-Sicherheit aus. In den Vereinigten Staaten beauftragte ein National Security Presidential Memorandum (NSPM)-12 vom Juni 2026 das Committee on National Security Systems (CNSS), Überarbeitungen der CNSSP-32 für sicheres Cloud-Hosting nationaler Sicherheitssysteme zu identifizieren, wodurch die Anforderungen an sichere Cloud-Betriebe und Wiederherstellungsdisziplin in Umgebungen mit hohen Sicherheitsanforderungen verstärkt werden.
Wertschöpfungskettenanalyse
Die DRaaS-Wertschöpfungskette beginnt mit Infrastruktur- und Konnektivitätsgrundlagen, einschließlich Hyperscale-Public-Clouds, regionalen und souveränen Cloud-Betreibern, Rechenzentrumsanbietern und Telekommunikationsanbietern. Sie erstreckt sich dann auf Plattform-Softwareebenen wie Backup und Wiederherstellung, Replikation, Orchestrierung und Automatisierung sowie Sicherheitskontrollen, einschließlich unveränderlichem Speicher und isolierten Wiederherstellungsumgebungen.
Bereitstellung und Kundenerfolg werden üblicherweise von Managed-Service-Providern und DR-Spezialisten übernommen, die Runbooks entwerfen, Hybrid- und Multi-Cloud-Integrationen implementieren, den Wiederherstellungsstatus überwachen und Compliance-Nachweise für Audits und Cyberversicherungsanforderungen erstellen. Die Vermarktung erfolgt häufig über Cloud-Marktplätze wie AWS und Azure, die Beschaffung, Abrechnung und Bereitstellung in bestehende Cloud-Bestände vereinfachen. Integration und Umsetzung bleiben die Hauptreibungspunkte, insbesondere wenn Organisationen konsistente Wiederherstellungsziele über Altsysteme und mehrere Public Clouds hinweg benötigen oder wenn Vorschriften zur Datensouveränität die grenzüberschreitende Replikation einschränken und regionsspezifische Infrastruktur-Footprints erzwingen.
Wettbewerbslandschaft
Rund 250 Anbieter konkurrieren um Anteile im Disaster Recovery as a Service Markt und schaffen eine mäßig fragmentierte Arena, die die Agilität der Lieferanten belohnt. AWS, Microsoft und Google dominieren die Infrastrukturschichten, aber Softwareanbieter wie Veeam, Zerto und Acronis gewinnen Raum mit hypervisor-agnostischer Replikation und Air-Gap-Schutz. Verwaltete Spezialisten, darunter US Signal und HYCU, differenzieren sich durch Compliance-Tools und maßgeschneidertes Run-Book-Design.
Edge-zentrierte Kontinuität ist nun ein Innovationsschwerpunkt. Forschungen der Europäischen Kommission unterstreichen die Migration von Rechenleistung an den Edge für latenzarme Verarbeitung – ein Trend, der Anbieter dazu drängt, Mikro-Wiederherstellungsknoten in der Nähe von Sensoren und Zweigstellen einzurichten. Anbieter, die die Richtlinienplatzierung basierend auf Latenz- und CO₂-Werten automatisieren, können aufkommende Ausgaben abschöpfen. Nachhaltigkeit rückt ebenfalls auf der Einkaufsliste nach oben; EY stellt fest, dass Rechenzentrumsbetreiber erneuerbare Energien und dynamische Lastplanung integrieren müssen, um Emissionsziele zu erreichen.
Konsolidierung zeichnet sich ab. Cohesitys geplante Übernahme der Datenschutzsparte von Veritas für USD 3 Milliarden signalisiert Skalierungsimperative für Funktionsbreite und geografische Abdeckung. Kleinere regionale Akteure könnten Nischentiefe in regulierten Branchen anstreben oder sich in Hyperscaler-Marktplätze einbinden. Im Prognosezeitraum wird der Wettbewerbsvorteil wahrscheinlich auf plattformübergreifende Orchestrierungsbreite, Nachhaltigkeitszertifizierungen und nachweisbare Kundenzufriedenheitswerte statt auf reine Backup-Durchsatzleistung ausgerichtet sein.
Disaster Recovery as a Service (DRaaS) Branchenführer
-
iLand Internet Solutions Corporation
-
Microsoft Corporation
-
Recovery Point Systems Inc.
-
Evolve IP LLC
-
TierPoint, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Disaster-Recovery-as-a-Service-Markt (DRaaS) Unternehmen in diesem Bericht
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- VMware Inc.
- Zerto Ltd. (HPE)
- Google Cloud Platform
- iLand Internet Solutions Inc.
- Recovery Point Systems LLC
- Evolve IP LLC
- TierPoint LLC
- Sungard Availability Services LP
- C&W Comminications Limited
- Expedient LLC
- CloudHPT Inc.
- InterVision Systems Technologies LLC
- PhoenixNAP Global IT Services LLC
- Flexential LLC
- Acronis International GmbH
- Veeam Software Inc.
- Druva Inc.
- Rackspace Technology inc.
- Databarracks Ltd.
- NTT Ltd.
Lesen Sie die Analyse der Disaster Recovery as a Service (DRaaS)-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum ist Resilienz, die gemessen und kontinuierlich getestet werden kann, nicht nur bereitgestellt wird. Benchmarking-Initiativen wie der RISE 2026 Cloud Resilience Benchmark legen den Schwerpunkt auf identitätsbasierte Sicherheit, unveränderliche Wiederherstellungsmuster und kontinuierliches Resilienztesting, was Raum für DRaaS-Angebote schafft, die Nachweiserfassung, automatisierte Testorchestrierung und richtlinienbasierte Kontrollen in einer einzigen operativen Ebene bündeln. Auch die ISO-Aktivitäten bieten Anbietern einen zukunftsweisenden Referenzpunkt: Die ISO registrierte den Entwurf ISO/IEC DIS 20996 für Geschäftskontinuität und Resilienz von Cloud-Service-Kunden am 29. April 2026 für die Anfragephase, was die Produktdifferenzierung rund um standardisierte kundenseitige Kontinuitätspflichten und Berichterstattung unterstützt.
Die Serviceerweiterung zeigt sich auch bei ransomware-fokussierter Wiederherstellung und Managed-Clean-Room-Ansätzen. Cohesity und 11:11 Systems kündigten im Oktober 2024 eine erweiterte Partnerschaft zur Einführung eines Managed-Clean-Room-Recovery-Dienstes an, was die Nachfrage nach isolierten Wiederherstellungsumgebungen und verwalteter Ausführung unterstreicht, die das Risiko einer erneuten Infektion während der Wiederherstellung verringert. Auch bei der Hybrid- und Multi-Cloud-Orchestrierung besteht weiterhin Potenzial, da Kunden versuchen, die Abhängigkeit von einem einzigen Anbieter zu begrenzen, Unsicherheiten bei Ausgangskosten zu bewältigen und Vorschriften zum Datenstandort einzuhalten. Anbieter, die anbieterspezifische Tools abstrahieren und Infrastructure-as-Code-Praktiken für die DR-Konfiguration integrieren, können Bereitstellungen verkürzen und stille Wiederherstellungsfehler reduzieren.
Neueste Industrielle Entwicklungen in Disaster-Recovery-as-a-Service-Markt (DRaaS)
- Juni 2026: Microsoft stellte am 22. Juni 2026 Self-Service Disaster Recovery (SSDR) für Finance- und Operations-Anwendungen bereit. Dies fügt eine plattformeigene Wiederherstellungsoption für Enterprise-Anwendungsworkloads hinzu und beeinflusst, wie manche Käufer integrierte SaaS-Resilienz gegenüber Drittanbieter-DRaaS-Ebenen und Managed Services vergleichen.
- Juli 2025: Recovery Point Systems wurde zum 10. Mal in Folge in den Gartner Market Guide for Disaster Recovery as a Service (DRaaS) 2025 aufgenommen. Die wiederholte Aufnahme stärkt die Positionierung des Unternehmens bei wettbewerblichen Ausschreibungen, insbesondere wenn Anbieter-Shortlists Anbieter mit langjähriger DRaaS-Erfahrung und ausgereiften Governance-Prozessen bevorzugen.
- Oktober 2024: Cohesity und 11:11 Systems erweiterten ihre Partnerschaft um einen Managed-Clean-Room-Recovery-Dienst. Die Erweiterung verstärkte den Marktwandel hin zu isolierten, ransomware-bewussten Wiederherstellungsumgebungen, die als Managed-Fähigkeiten bereitgestellt werden, und erhöhte die Erwartungen an DRaaS-Angebote, die Wiederherstellungsinfrastruktur mit operativen Kontrollen und Validierung kombinieren.
Disaster-Recovery-as-a-Service-Markt (DRaaS) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Disaster Recovery as a Service (DRaaS), der auf Abonnementbasis bereitgestellt wird, bei dem Workloads in eine Cloud-Wiederherstellungsumgebung repliziert werden und Failover sowie Failback orchestriert werden, um den Produktionsbetrieb nach einem Ausfall wiederherzustellen.
Ausschlüsse aus dem Geltungsbereich: Eigenständige lokale Backup-Appliances und Band-Tresor-Dienste sind ausgeschlossen, wenn sie keine cloudgehostete Wiederherstellungsumgebung bereitstellen.
Segmentierungsübersicht
- Nach Servicetyp
- Vollständig verwaltet
- Unterstützt
- Self-Service
- Nach Bereitstellungsmodell
- Öffentliche Cloud
- Private Cloud
- Hybrid-/Multi-Cloud
- Nach Servicekomponente
- Sicherung und Wiederherstellung
- Echtzeit-Replikation
- Orchestrierung und Automatisierung
- Datensicherheit und Compliance
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Regierung und öffentlicher Sektor
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Einzel- und E-Commerce
- Medien und Unterhaltung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfragepool zu kartieren und klare Grenzen dafür festzulegen, was als DRaaS-Umsatz gilt, bevor ein Modell erstellt wurde. Wir stützten uns hauptsächlich auf öffentliche und offizielle Quellentypen, darunter NIST-Veröffentlichungen, FCC-Aktualisierungen zur Kommunikationszuverlässigkeit, US-CERT-Hinweise, ISO-Leitlinien und Materialien von Branchenverbänden mit Schwerpunkt auf Kontinuität und Ausfallsicherheit.
Um Signale in Größenbestimmungseingaben zu übersetzen, prüften wir Unternehmensberichte, Investorenpräsentationen, Produktdokumentation und glaubwürdige Presseberichte, um zu verstehen, wie Wiederherstellungsdienste bepreist, gebündelt und vertraglich vereinbart werden. Parallel dazu nutzten wir kostenpflichtige Abonnements nur dort, wo sie für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening, Patentdatenbanken sowie ausgewählte Import-Export-Sendungsebenenprüfungen für unterstützende Infrastruktursignale erforderlich waren. Diese Sekundärforschungsquellen sind illustrativ, und für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu überprüfen, was Käufer tatsächlich unter DRaaS beschaffen und wie Anbieter Umsätze über vollständig verwaltete, unterstützte und Self-Service-Bereitstellungsmodelle erfassen. Wir sprachen mit Dienstleistern, Kanalpartnern und Unternehmensnutzern in der Region Asien-Pazifik, EMEA und Amerika, sodass Annahmen zu Akzeptanz, Wiederherstellungsstufen und Preisschritten an das angepasst werden konnten, was in aktiven Bereitstellungen beschrieben wird. Wenn Sekundärquellen widersprüchlich waren, wurden Folgegespräche genutzt, um zu bestätigen, was als Disaster Recovery gilt, im Vergleich zu angrenzenden Backup- oder Datenschutzausgaben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Stufe: 27 % | Führungskräfte der obersten Ebene (CXOs): 16 % | Asien-Pazifik: 46 % |
| Mittlere Stufe: 52 % | Funktions-/Bereichsleiter: 30 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 54 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem die IT-Resilienzausgaben von Unternehmen mithilfe von Adoptions- und Attach-Rate-Logik in einen DRaaS-Nachfragepool umgerechnet und dann nach Servicedefinitionen und Bereitstellungsmodellen gefiltert werden. Wir haben die Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben von Umsatzoffenlegungen der Anbieter, Kanalprüfungen zu Vertragswerten und Plausibilitätsprüfungen nach dem Volumen-mal-Durchschnittspreis-Prinzip für gängige Wiederherstellungsstufen.
Zu den im Modell verwendeten Schlüsseleingaben gehören das Tempo der Cloud-Workload-Migration, Häufigkeit und Schwere von Ausfällen und Cybervorfällen, durchschnittliche Anforderungen an die Wiederherstellungszeitvorgabe nach Branche, Änderungen der regulatorischen und Compliance-Erwartungen an die Ausfallsicherheit sowie die beobachtete DRaaS-Preisentwicklung nach geschütztem Workload und Serviceniveau. Wo Anbieteroffenlegungen unvollständig waren, wurden Lücken mithilfe von Peer-Verhältnissen und Gegenprüfungen mit regionalen Nachfragesignalen geschlossen, gefolgt von einer erneuten Validierung in Interviews.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Wachstum mit den makroökonomischen IT-Budgets, der durch Vorfälle ausgelösten Dringlichkeit und der Cloud-Adoptionsgeschwindigkeit flexibel gestaltet werden konnte, und anschließend wurden die Szenariogewichtungen an das ausgerichtet, was die Befragten in kurzfristigen Beschaffungszyklen erwarteten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über mehrere Indikatoren hinweg validiert, und die wesentlichen Abweichungen wurden auf Geltungsbereichsgrenzen oder auf Preis- und Adoptionsannahmen zurückgeführt. Wir führten Anomalieprüfungen auf regionaler Ebene und anhand von Richtungssignalen durch und nutzten dann eine zweite Analystenprüfung, um zu bestätigen, dass Berechnungen und Definitionen konsistent angewendet wurden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage- oder Preisannahmen verschieben. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Kunden die aktuellste Ansicht unter Verwendung der neuesten vertretbaren Eingaben erhalten.
Marktgröße für Disaster Recovery as a Service von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Disaster Recovery as a Service können voneinander abweichen, selbst wenn die Titel ähnlich aussehen, hauptsächlich weil die Grenze zwischen DRaaS, Backup und breiterem Datenschutz unterschiedlich gezogen wird. Abweichungen entstehen auch dadurch, welches Jahr als aktueller Basiswert behandelt wird, wie schnell die Preise voraussichtlich steigen, und ob gemeldete Werte für ein konsistentes Währungstiming angepasst werden.
Die wesentlichen Treiber der Lücken sind Umfang und Messung. Einige Studien umfassen umfassendere Business-Continuity-Dienste und verwandte Beratungsleistungen, während andere nur cloudgehostete Wiederherstellung mit orchestriertem Failover zählen, was den Gesamtwert in Regionen, in denen verwaltete Dienste gebündelt werden, schnell verändert. Durch die Verfolgung von Servicegeltungsbereichsgrenzen, Währungstiming und Vertragsverpackungsregeln hält Mordor Intelligence die Schätzung an den DRaaS-Abonnementumsatz gebunden, der Failover-Fähigkeit umfasst, anstatt allgemeine Backup-Ausgaben einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,31 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 23,50 Milliarden USD (2024) | Verwendet eine breitere Definition von Disaster Recovery as a Service, die umfassendere Kontinuitätsdienste und angrenzende Wiederherstellungsaktivitäten einschließen kann, und stützt sich auf ein früheres Basisjahr, das nicht mit dem hier verwendeten reinen DRaaS-Umfang übereinstimmt. |
| Markt-Tracker B | 15,89 Milliarden USD (2025) | Verwendet einen Disaster Recovery as a Service Bereich, der mehrere Typen wie Hosting-Dienste und Datenschutz vermischt, was die Gesamtwerte aufblähen kann, wenn Nicht-DRaaS-Umsätze neben Cloud-Failover-Abonnements gezählt werden. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als Disaster Recovery im Vergleich zu angrenzenden Backup- und Kontinuitätselementen gezählt wird, sowie durch Unterschiede in der Basisjahresgestaltung. Unser Ansatz bleibt reproduzierbar, da er den Gesamtwert an eine klare DRaaS-Definition knüpft, ihn anhand von Preis- und Adoptionssignalen überprüft und dann die Annahmen durch primäres Feedback vor der Erweiterung der Prognosen erneut überprüft.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Disaster Recovery as a Service im Jahr 2031?
Der Markt wird voraussichtlich bis 2031 einen Wert von 14,17 Milliarden USD erreichen, was einem CAGR von 28,91 % ab 2026 entspricht.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik führt das Wachstum mit einer CAGR von 30,44 % an, angetrieben durch Cloud-first-Regierungsrichtlinien und einen erhöhten Bedarf an Katastrophenvorsorge.
Warum sind vollständig verwaltete DRaaS-Lösungen so beliebt?
Unternehmen bevorzugen schlüsselfertige Angebote, die Überwachung, Tests und Compliance-Dokumentation umfassen, was den internen Personalbedarf reduziert und Prüfungen beschleunigt.
Wie beeinflussen Datensouveränitätsregeln die DRaaS-Einführung?
Lokalisierungsgesetze erfordern eine landesinterne Replikation und schränken grenzüberschreitenden Failover ein, was architektonische Entscheidungen prägt und manchmal die Kosten erhöht.
Welche Rolle spielt die Cyber-Versicherung bei der DRaaS-Nachfrage?
Viele Versicherer verlangen nun automatisierte Disaster-Recovery-Tests und drängen Unternehmen zu DRaaS-Plattformen, die prüfungsfertige Nachweise liefern und Prämien senken.