
Größe und Marktanteil des Marktes für digitale Fehleraufzeichner
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.21 Milliarden US-Dollar |
| Marktgröße (2031) | 3.11 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.12 % |
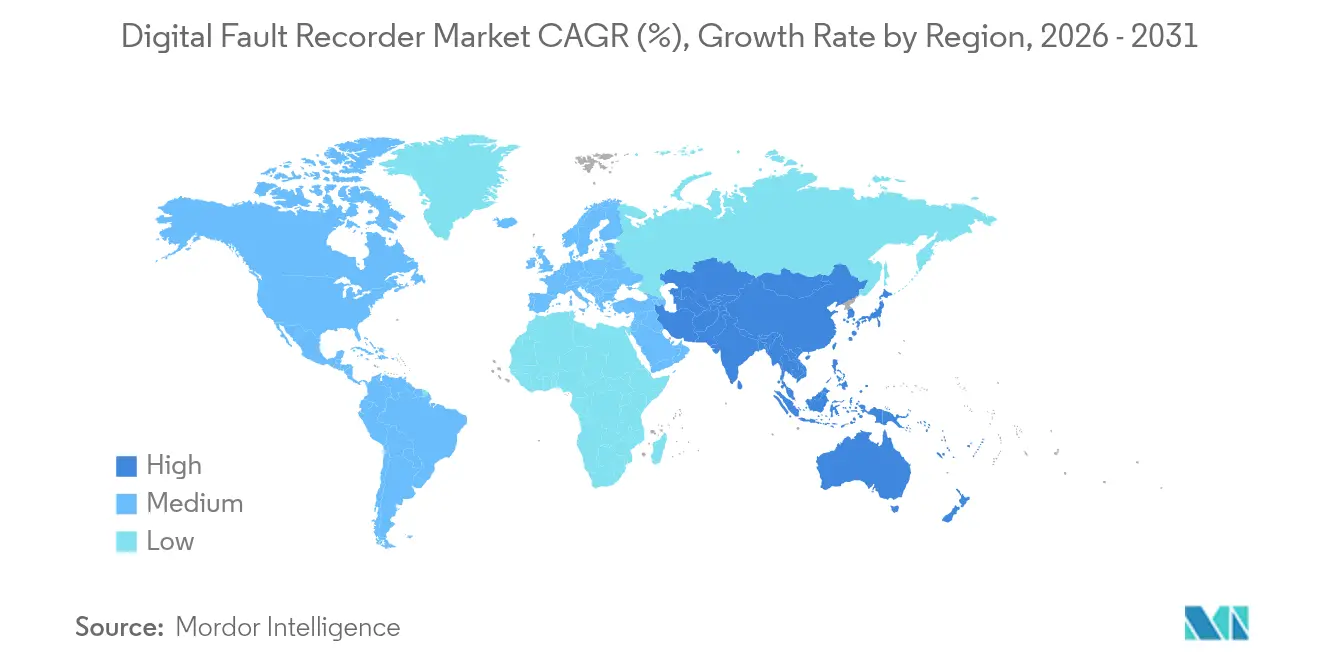
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
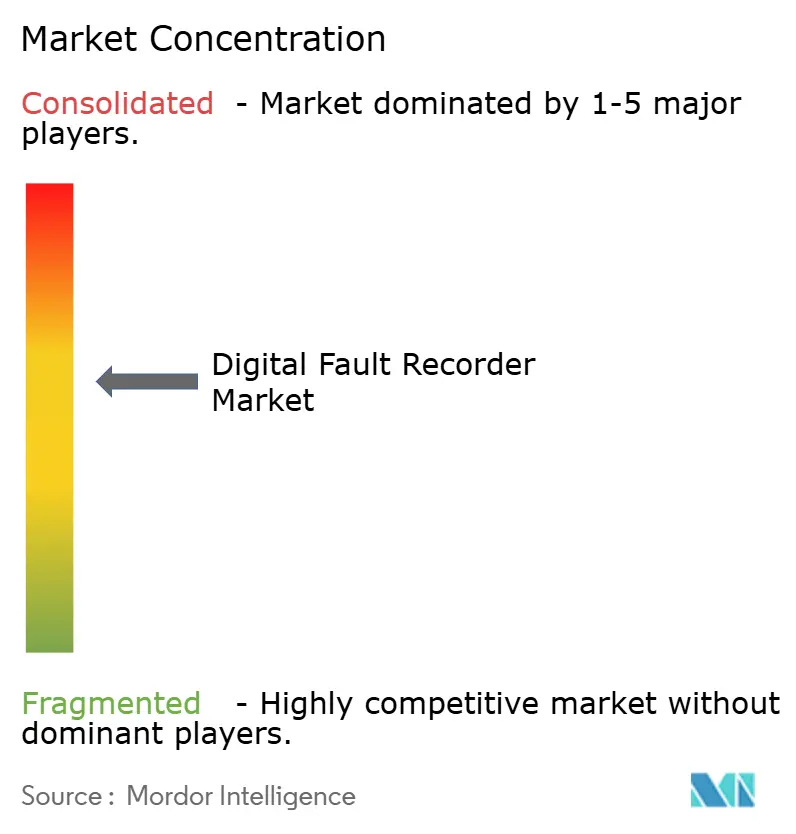
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
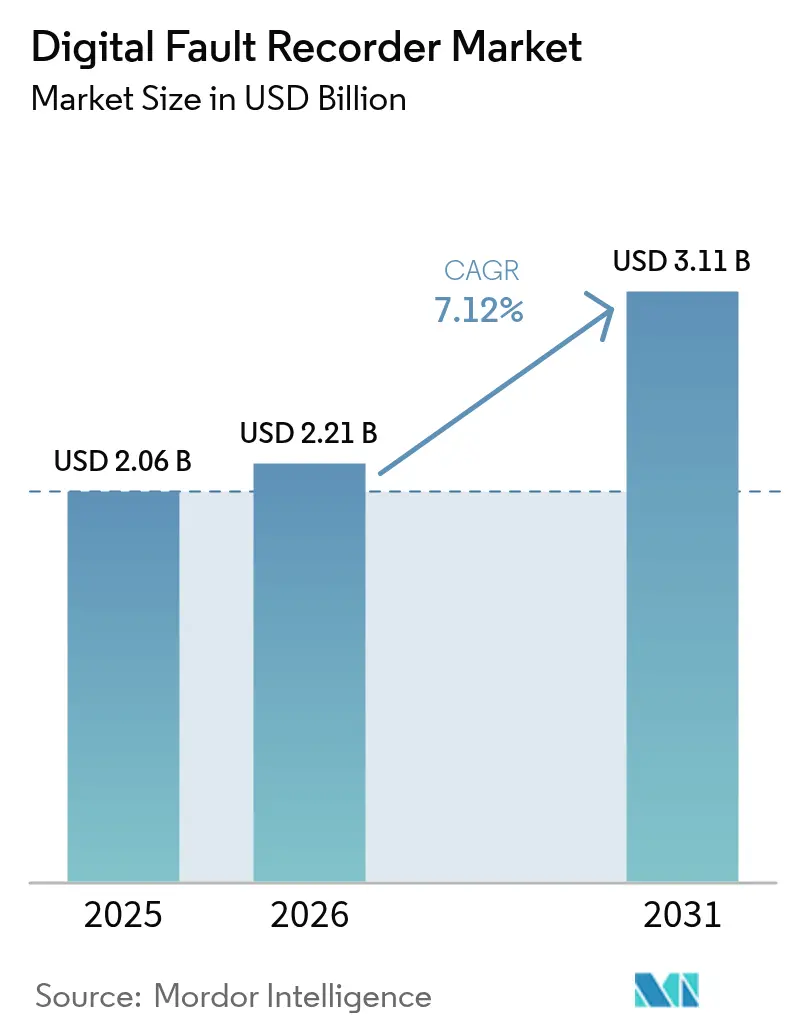
Analyse des Marktes für digitale Fehleraufzeichner von Mordor Intelligence
Die Marktgröße für digitale Fehleraufzeichner wird voraussichtlich von 2,06 Milliarden USD im Jahr 2025 auf 2,21 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 3,11 Milliarden USD bei einer jährlichen Wachstumsrate (CAGR) von 7,12 % über den Zeitraum 2026–2031 erreichen. Das Wachstumsmomentum ist an Rekordbudgets für die Netzmodernisierung, eine zunehmende Integration erneuerbarer Energien und strenge Compliance-Vorschriften geknüpft, die Versorgungsunternehmen zu Echtzeit-Störungsüberwachungskapazitäten drängen, die herkömmliche elektromechanische Geräte nicht liefern können. Versorgungsunternehmen in Nordamerika und Europa schöpfen aus milliardenschweren öffentlichen Förderprogrammen, um veraltete Anlagen zu ersetzen, während asiatische Netzbetreiber den Ausbau von Ultrahochspannungsnetzen beschleunigen, um erneuerbare Energie über große Entfernungen zu transportieren. Gestiegene Anforderungen an die Stromqualität von hyperscaligen Rechenzentren erschließen eine neue Nachfragequelle, und der Wechsel zu IEC 61850-Prozessbus-Architekturen festigt die Interoperabilität als zentrales Kaufkriterium. Kostendruck durch Halbleiterengpässe und Kupferinflation hält an, doch Käufer priorisieren Lebenszykluswert und Analysebereitschaft gegenüber den niedrigsten Anschaffungskosten, was stabile Auftragspipelines sowohl für dedizierte als auch für Multifunktionsplattformen aufrechterhält.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten dedizierte Aufzeichner mit einem Umsatzanteil von 57,90 % im Jahr 2025; Multifunktionsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 8,90 % wachsen.
- Nach Installation hielt das Übertragungssegment im Jahr 2025 einen Marktanteil von 47,90 % am Markt für digitale Fehleraufzeichner, während Verteilnetze bis 2031 mit einer CAGR von 8,65 % vorankommen.
- Nach Spannungsklasse erfasste das Segment 110-220 kV im Jahr 2025 einen Anteil von 43,05 % an der Marktgröße für digitale Fehleraufzeichner; für das Segment 220-500 kV wird eine CAGR von 8,05 % zwischen 2026 und 2031 erwartet.
- Nach Kommunikationsprotokoll entfielen auf IEC 61850-konforme Geräte im Jahr 2025 60,75 % der Marktgröße für digitale Fehleraufzeichner, und sie wachsen mit einer CAGR von 7,75 % bis 2031.
- Nach Endnutzer repräsentierten Versorgungsunternehmen im Jahr 2025 einen Anteil von 38,35 %; Rechenzentren entwickeln sich bis 2031 mit einer CAGR von 8,10 %.
- Nach Geografie beanspruchte Nordamerika im Jahr 2025 einen Anteil von 35,35 %, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 8,45 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anstieg der Investitionsausgaben für Netzmodernisierung | +2.1% | Global, konzentriert in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Obligatorische NERC PRC-002-2-Konformität zur Störungsüberwachung | +1.8% | Nordamerika, mit globaler Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Durchdringung durch erneuerbare und wechselrichterbasierte Erzeugung | +1.5% | Global, angeführt von APAC und Europa | Langfristig (≥ 4 Jahre) |
| IEC 61850-Prozessbus-Einführung | +1.2% | Global, frühe Einführung in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach KI-gestützter vorausschauender Wartung | +0.9% | Nordamerika und EU, mit Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Versorgungssicherheit von Rechenzentrumsumspannwerken | +0.7% | Global, Rechenzentrumsstandorte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Investitionsausgaben für Netzmodernisierung
Rekordhohe Investitionsprogramme von Versorgungsunternehmen stützen nachhaltige Bestellzyklen für den Markt für digitale Fehleraufzeichner. Die Europäische Union hat bis 2030 EUR 584 Milliarden für Netzaufrüstungen vorgesehen, während Nordamerika 10,5 Milliarden USD an Bundesmitteln für die Netzresilienz bereitstellt. Lieferanten wie Hitachi Energy investieren massiv – 4,5 Milliarden USD bis 2027 –, um Produktion und digitale Kapazitäten auszubauen, was das Vertrauen signalisiert, dass die Modernisierungsausgaben makroökonomische Abschwächungen überstehen werden. Versorgungsunternehmen bündeln Fehleraufzeichner zunehmend mit Stromqualitätsmessgeräten und Störungsanalytik und behandeln sie als grundlegende Elemente der Netzsteuerungsarchitekturen der nächsten Generation. Die nationale Sicherheitsrahmung rund um die Netzzuverlässigkeit schützt die Budgets zusätzlich vor zyklischen Kürzungen. [1]Europäische Kommission, "Netze, das fehlende Glied – Ein EU-Aktionsplan für Netze," Europäische Kommission
Obligatorische NERC PRC-002-2-Konformität zur Störungsüberwachung
Nordamerikanische Versorgungsunternehmen stehen vor unabänderlichen Fristen, um die Abdeckung der Störungsaufzeichnung für alle Massenstromanlagen nachzuweisen. Strafen bei Nichteinhaltung können mehrere Millionen USD erreichen, was einen beschleunigten Beschaffungszyklus für IEC 61850-fähige digitale Fehleraufzeichner antreibt, die PRC-002-2-Ereigniserfassungsfenster erfüllen und gleichzeitig Einblicke in die Stromqualität liefern. Das Compliance-Modell findet international Anklang: Europäische und asiatische Regulierungsbehörden beziehen sich auf den NERC-Rahmen bei der Ausarbeitung gleichwertiger Überwachungsregeln, was die Grundlage für Exportwachstum schafft. Versorgungsunternehmen bevorzugen Multifunktionsgeräte, um mehrere Standards in einem Gerät zu erfüllen, was die Konsolidierung von Schutz- und Aufzeichnerhardware unterstützt.
Durchdringung durch erneuerbare und wechselrichterbasierte Erzeugung
Wind- und Solaranlagen führen hochfrequente Oberschwingungen, untersynchrone Schwingungen und schnelle Spannungsschwankungen ein, die herkömmliche elektromechanische Aufzeichner überfordern. Versorgungsunternehmen wie Dominion Energy setzen hochauflösende digitale Fehleraufzeichner ein, um Wechselrichtermodelle zu validieren und Schutzeinstellungen zu optimieren, wodurch Fehlauslösungen bei variablen Erzeugungsrampen reduziert werden. Da der Anteil erneuerbarer Energien in mehreren Netzen über 40 % steigt, fließen Ereignisdaten aus Fehleraufzeichnern in Stabilitätsstudien und adaptive Schutzkonzepte ein, die die Zuverlässigkeit aufrechterhalten. Der Bedarf an Ereigniskorrelation auf Millisekundenebene begünstigt Geräte mit Mehrere-Gigabyte-Puffern und fortgeschrittenen Signalverarbeitungsalgorithmen. [3]PAC World, "Überwachung wechselrichterbasierter Erzeugung und Fehleranalyse," pacw.org
IEC 61850-Prozessbus-Einführung
Versorgungsunternehmen, die auf Prozessbus-Topologien migrieren, betrachten digitale Fehleraufzeichner als zentrale Knoten innerhalb eines IEC 61850-nativen Umspannwerks. Prozessbus-Architekturen digitalisieren Messungen an Quelltransformatoren, halbieren Kupferleitungen und steigern die Datengüte. Anbieter bieten modulare Aufzeichner an, die abgetastete Werte gemäß IEC 61850-9-2 aufnehmen und eine anlagenweite Ereigniskorrelation auf einer einzigen Plattform ermöglichen. Frühe Anwender berichten von Einsparungen bei der Engineeringzeit und einer reibungsloseren Geräteinteroperabilität, obwohl qualifizierte Konfigurationsressourcen nach wie vor knapp sind. Cyber-sichere Versionen von IEC 61850 stärken die Einführungsdynamik, da Versorgungsunternehmen die langfristigen Lebenszykluskosten von Anlagen gegenüber den anfänglichen Ausgaben abwägen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Multifunktions-Digitale-Fehleraufzeichner | -1.4% | Global, akut für kleinere Versorgungsunternehmen | Kurzfristig (≤ 2 Jahre) |
| Cyber-Sicherheitsbedenken im OT-Netzwerk | -1.1% | Global, verstärkt in kritischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Mangel an Expertise in der Wellenformanalyse | -0.8% | Global, ausgeprägt in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Thermozyklus-Zuverlässigkeit von Speicherchips | -0.6% | Global, in rauen Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Multifunktions-Digitale-Fehleraufzeichner
Fortschrittliche Multifunktionsgeräte mit Preisen zwischen 50.000 und 200.000 USD belasten die Budgets kleinerer Versorgungsunternehmen zu einem Zeitpunkt, an dem diese auch Cyber-Sicherheitshärtung und Verteilungsautomatisierung finanzieren müssen. Integrations-, Schulungs- und Lizenzkosten können die Lebenszykluskosten verdoppeln, was zu abgestuften Einsatzstrategien führt, die Installationen auf kritische Knoten beschränken. Anbieter begegnen dem mit Abonnementpreisen und modularen Firmware-Freischaltungen, doch Kapitalengpässe bleiben das wichtigste Adoptionshemmnis in preissensiblen Regionen. [4]US-Energieministerium, "Arbeitskräftetrends in der Elektroversorgungs-Industrie," energy.gov
Cyber-Sicherheitsbedenken im OT-Netzwerk
Die Verbindung von Aufzeichnern mit SCADA-Backbone-Systemen weckt Befürchtungen über neue Angriffsvektoren. Versorgungsunternehmen setzen Deep-Packet-Inspection-Appliances und Mikrosegmentierungsfirewalls ein, doch vielen kleineren Betreibern fehlt die Expertise für eine 24/7-Überwachung. Cyber-Vorfälle im Bereich der Betriebstechnologie verstärken die Vorsicht und verzögern Aufzeichner-Upgrades, wo veraltete luftgespaltene Designs noch zuverlässig funktionieren. Anbieter integrieren sicheres Booten und rollenbasierte Zugriffssteuerungen, doch die Risikoaversion hält an, bis Versorgungsunternehmen Zero-Trust-Architekturen in allen Umspannwerken standardisieren. [2]Sahu et al., "Eine Firewall-Optimierung für bedrohungsresistente Mikrosegmentierung in Energieversorgungsnetzen," arxiv.org
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Multifunktionsplattformen beschleunigen die KonsolidierungDedizierte Geräte dominierten den Markt für digitale Fehleraufzeichner mit einem Umsatzanteil von 57,90 % im Jahr 2025. Übertragungsnetzbetreiber schätzen ihre bewährte Zuverlässigkeit, deterministische Reaktion und unkomplizierte Integration in Schutzkonzepte. Multifunktionsgeräte verzeichnen jedoch eine CAGR von 8,90 % bis 2031, da Käufer Störungsaufzeichnung, Stromqualitätsmessung und Analyse-Gateways in einem einzigen Gehäuse zusammenführen möchten. Die Akzeptanz von Multifunktionsgeräten ist in Neubauten von Umspannwerken am stärksten, wo Platz- und Verdrahtungsreduzierungen eine Preisprämie rechtfertigen. Versorgungsunternehmen, die Pilotprojekte durchführen, berichten von Einsparungen bei den Engineeringstunden von bis zu 20 %, wenn sie auf virtualisierte Schutzsoftware setzen. Die vom Markt für digitale Fehleraufzeichner erfasste Marktgröße für Multifunktionsgeräte wird bis 2031 voraussichtlich 1,42 Milliarden USD erreichen, gestützt durch sinkende Kosten pro Kanal und firmwaregesteuerte Funktionserweiterungen. Anbieter-Roadmaps konvergieren in Richtung Cloud-Update-Fähigkeit, die die Fernhinzufügung von Synchrophasor-Streaming und IEC 61850 Edition 2-Funktionen ohne Hardwaretausch ermöglicht. Das Wettbewerbsnarrativ verschiebt sich, da Schutzgerätelieferanten hochauflösende Erfassungskarten integrieren, während traditionelle Aufzeichnerspezialisten modulare E/A-Optionen entwickeln, um ihren Marktanteil zu schützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installation:
Verteilung gewinnt an DynamikÜbertragungsnetze hielten im Jahr 2025 einen Marktanteil von 47,90 % am Markt für digitale Fehleraufzeichner, da Massenstromanlagen in den meisten Zuverlässigkeitsregimen obligatorische Überwachungspunkte bleiben. Doch Verteilnetze, die historisch gesehen wenig instrumentiert sind, verzeichnen die schnellste CAGR von 8,65 % bis 2031. Anschlüsse von dezentralen Energieerzeugungsanlagen, spannungsregelnde Wechselrichter und Fahrzeug-zu-Netz-Pilotprojekte erzeugen komplexe Fehlersignaturen auf der Mittelspannungsebene. Versorgungsunternehmen schreiben nun Aufzeichner für Leitungsköpfe und kritische Verteilungstransformatoren vor, um Stromqualitätsbeschwerden zu klären und die Untersuchungszeiten bei Ausfällen zu minimieren. Die dem Verteilungsbereich zuzurechnende Marktgröße für digitale Fehleraufzeichner wird bis 2031 voraussichtlich 980 Millionen USD übersteigen, da die Stückkosten sinken und kompakte Bauformen zum Standard werden. Inzwischen konzentrieren sich Installationen auf Erzeugungsstandorten auf erneuerbare Kraftwerke, bei denen die Netzkodex-Konformität für jeden Fehlerschutzauslöser eine Oszillographie erfordert; diese Projekte bevorzugen Geräte mit eingebetteter Störungsanalyse, die die Zertifizierung erleichtern.
Nach Spannungsklasse:
Ultrahochspannung treibt das AufwärtspotenzialDas Spannungsband 110-220 kV erzielte 2025 einen Umsatzanteil von 43,05 %, was seinen Status als Backbone-Spannung in den meisten Regionalnetzen widerspiegelt. Der rasche Ausbau von 220-500-kV-Korridoren, insbesondere in China und Indien, bringt dieses Segment auf eine CAGR von 8,05 %. Ultrahochspannungs-Wechselstrom- und Gleichstromleitungen transportieren Wind- und Solarstrom über Entfernungen von mehr als 1.000 km und erfordern Aufzeichner, die hohe Abtastraten und faseroptische Zeitsynchronisation unterstützen. Anbieter führen temperaturgehärtete Designs ein, die für −40 °C in abgelegenen Umrichterstationen ausgelegt sind. Die Nische über 500 kV erzielt Premiumpreise und fortgeschrittene Fehlerortungsalgorithmen, die Wanderwellenmethoden integrieren, aber das Volumen bleibt vergleichsweise gering. Dennoch findet der Markt für digitale Fehleraufzeichner in diesen Megaprojekten überproportionale Wertschöpfung, wobei Aufzeichner häufig mit STATCOM- und Reihenkompensations-Upgrades gebündelt werden. Die Geräteinteroperabilität auf solchen Spannungsebenen wird aufgrund von Mehrlieferantenkonsortien, die mit der Netzverbindung beauftragt sind, von entscheidender Bedeutung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kommunikationsprotokoll:
IEC 61850 setzt den MaßstabIEC 61850-konforme Geräte machten 60,75 % des Gesamtumsatzes 2025 aus und wuchsen mit einer CAGR von 7,75 %, da Betreiber auf offene, herstellerunabhängige Architekturen standardisieren. Der Markt für digitale Fehleraufzeichner profitiert von der universellen Einführung von GOOSE-Messaging und Sampled-Values-Streams, die die Schutzkoordination vereinfachen und die Verdrahtung reduzieren. Aufzeichner werden nun mit integrierten Engineering-Tools geliefert, die automatisch Beschreibungen für intelligente elektronische Geräte generieren und die Projektinbetriebnahmezeit um bis zu 30 % verkürzen. Legacy-Varianten wie DNP3 und Modbus bestehen in Nachrüstkontexten fort, in denen Ersatzbudgets begrenzt sind oder Cyber-Risikobewertungen noch ausstehen. Dennoch setzen die meisten Versorgungsunternehmen IEC 61850-Interoperabilität als Voraussetzung für die Ausschreibungsqualifikation. Die dem IEC 61850-Bereich zuzurechnende Marktgröße für digitale Fehleraufzeichner wird bis 2031 voraussichtlich 1,95 Milliarden USD erreichen, da die Sicherheitserweiterungen der Edition 3 an Bedeutung gewinnen.
Nach Endnutzer:
Rechenzentren preschen vorVersorgungsunternehmen blieben mit einem Umsatzanteil von 38,35 % im Jahr 2025 die wichtigsten Käufer, doch hyperscalige Rechenzentrumsanbieter treiben die stärkste CAGR von 8,10 % bis 2031 an. Diese Einrichtungen überschreiten eine Nachfrage von 100 MW und schreiben die Installation von Fehleraufzeichnern an vorgelagerten Umspannwerken und standortinternen Generatorschienenabschnitten vor, um die Einhaltung strenger Service-Level-Vereinbarungen zu gewährleisten. Echtzeit-Wellenformanalytik wird in Dashboards für das Infrastrukturmanagement von Rechenzentren integriert und liefert Betreibern Frühwarnalarme für Einbrüche, Spitzen oder transiente Überspannungen. Industriebetriebe behalten stabile Einführungsrhythmen bei und konzentrieren Aufzeichner auf Produktionslinien, bei denen ungeplante Ausfälle erhebliche Ausfallzeitstrafen verursachen. Bahn- und U-Bahnprojekte stellen eine wachsende Nische dar, da die Elektrifizierungsziele zunehmen und Aufzeichner bei Traktionsschutzenergieuntersuchungen helfen. Öl- und Gasplattformen installieren robuste Geräte, die für offshore-Vibrationen und Feuchtigkeit ausgelegt sind, was die Breite der operativen Kontexte unterstreicht, die vom Markt für digitale Fehleraufzeichner abgedeckt werden.
Geografische Analyse
Markt für digitale Fehleraufzeichner in Nordamerika
Nordamerika, das im Jahr 2025 einen Umsatzanteil von 35,35 % hält, profitiert von einer robusten Bundesfinanzierung und strengen NERC-Standards, die eine Störungsüberwachung aller Elemente des Hochspannungsübertragungsnetzes vorschreiben. Programme im Rahmen des Bipartisan Infrastructure Law treiben schnelle Nachrüstzyklen voran, die Multifunktionsaufzeichner mit Netzqualitätsfunktionen begünstigen. Versorgungsunternehmen in den Vereinigten Staaten erweitern den Umfang der Störungsüberwachung auf wechselrichterbasierte Ressourcen, während Kanada seine Standards angleicht, um grenzüberschreitende Stromflüsse zu erleichtern. Mexiko bietet aufkommende Chancen, da Netzverbindungsaufrüstungen und Mandate zur Integration erneuerbarer Energien eine verbesserte Ereignistransparenz erfordern.
Markt für digitale Fehleraufzeichner im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 8,45 % das höchste CAGR, angetrieben durch die Investitionen des chinesischen State Grid von mehr als 600 Milliarden CNY (84,5 Milliarden USD) in den Bau von Ultrahochspannungsanlagen und umfassende digitale Aufrüstungen. Indiens Netzmodernisierung nimmt durch ein starkes Nachfragewachstum Fahrt auf, wobei jüngste HVDC-Aufträge Rekordinstallationen in Korridoren für erneuerbare Energien ankurbeln. Japan, Südkorea und Australien führen Smart-Grid-Pilotprojekte durch, die eine IEC-61850-Prozessbus-Kompatibilität erfordern, was Möglichkeiten für multinationale Anbieter schafft. Stromverteilungsunternehmen in Südostasien setzen auf kompakte Aufzeichner für die Leitungsautomatisierung, da die Elektrifizierungsraten steigen.
Markt für digitale Fehleraufzeichner in EMEA
Europa verzeichnet ein stetiges Wachstum im Rahmen des 584-Milliarden-EUR-Netzplans der Europäischen Kommission, der sich auf die Integration von Offshore-Wind und den grenzüberschreitenden Handel konzentriert. Deutschland und die Niederlande setzen innovative Netzpakete ein, die die Kapazität ohne neue Leitungen erweitern und dabei auf hochauflösende Daten für dynamische Bewertungsalgorithmen setzen. Nordische Netzbetreiber investieren in Synchronkondensatoren und STATCOM-Aufrüstungen und bündeln Aufzeichner zur Leistungsvalidierung. Osteuropäische Netze holen bei der Digitalisierung von Umspannwerken auf, unterstützt durch Kohäsionsfonds, die Kapitalhürden senken. Der Nahe Osten und Afrika zeigen, obwohl volumenmäßig kleiner, ein wachsendes Interesse, da Industrialisierung und der Ausbau erneuerbarer Energien voranschreiten und die Einführung skalierbarer Überwachungslösungen fördern.

Regulatorisches Umfeld
In Nordamerika verankern die im NERC Reliability Standard PRC-002 (Disturbance Monitoring and Reporting Requirements) enthaltenen Anforderungen an die Störungsüberwachung weiterhin den Einsatz digitaler Fehlerschreiber in Anlagen des Übertragungsnetzes, wobei Versorgungsunternehmen die Erfassungsabdeckung und die Ereigniserfassungsleistung an den Compliance-Erwartungen ausrichten. Auf der Cyber-Seite verstärkte sich der Fokus der Bundespolitik auf Netzzuverlässigkeit und -sicherheit mit einer im April 2025 erlassenen Richtlinie zur Stärkung des Stromnetzes angesichts der steigenden Nachfrage von KI-Rechenzentren und der Fertigungsindustrie, was die Prüfung der Absicherung und Verwaltung vernetzter Aufzeichnungsgeräte intensiviert.
Regulatorische und normative Aktivitäten im Jahr 2026 stärkten zudem die cybersichere Digitalisierung in Umspannwerken. Im März 2026 genehmigte die Federal Energy Regulatory Commission modifizierte Critical Infrastructure Protection (CIP) Reliability Standards, einschließlich CIP-003-11 für Anlagen mit geringer Auswirkung, was die Einführung modernisierter digitaler Infrastruktur unterstützt und gleichzeitig Sicherheitskontrollen für OT-verbundene Anlagen wie Schreiber und Störungsüberwachungssysteme aufrechterhält. Erwartungen an Interoperabilität und Datenaustausch werden weiterhin von weithin referenzierten Normen wie IEEE C37.111 (COMTRADE) und IEEE C37.232 (Namenskonvention) sowie IEC 61850 für die digitale Kommunikation in Umspannwerken geprägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Elektronik- und Zeitgebungskomponenten, darunter Hochgeschwindigkeits-Analog-Digital-Wandler, FPGAs, Speichermodule und GPS- oder PTP-fähige Zeitsynchronisationshardware, die eine hochpräzise Signalerfassung und Ausrichtung im Mikrosekundenbereich ermöglichen. Midstream-Akteure entwerfen und fertigen digitale Fehlerschreiber und Multifunktionsplattformen, wobei IEC 61850-Kommunikationsstacks, Cybersicherheitsfunktionen, Speicher und analysebereite Firmware integriert werden; etablierte Anbieter umfassen sowohl etablierte Relais- und Netzautomatisierungsunternehmen als auch Schreiber-Spezialisten. Die Einhaltung von Normen, insbesondere IEC 61850 für die Integration in Umspannwerke und COMTRADE für den Austausch transienter Daten, beeinflusst die Komponentenauswahl, die Softwarearchitektur und die Werksprüfverfahren.
Nachgelagert beschaffen, konstruieren und nehmen Versorgungsunternehmen, Industriebetreiber und Rechenzentrumsbetreiber Schreiber im Rahmen von Umspannwerksbauten, Nachrüstprogrammen und Zuverlässigkeits-Compliance-Initiativen in Betrieb, häufig gebündelt mit Stromqualitätsüberwachung und Störungsanalytik. Systemintegratoren und technische Teams der Versorgungsunternehmen unterstützen Konfiguration, Modellzuordnung und Validierung, die zu wiederkehrenden Engpässen werden, wenn Implementierungen von Einzellösungen zu stationsweiten oder zentralisierten Architekturen für Störungs- und Fehleraufzeichnung übergehen. Die Kette wird zudem zunehmend von Automatisierung der Inbetriebnahme und sicherer Fernverwaltbarkeit beeinflusst, was die Prioritäten der Käufer bezüglich Lebenszykluskosten, Fachkräftemangel bei der Signalanalyse und Cybersicherheitshärtung für OT-verbundene Überwachungsgeräte widerspiegelt.
Wettbewerbslandschaft
Der Markt für digitale Fehleraufzeichner bleibt mäßig fragmentiert. Globale Marktführer – Qualitrol, GE Vernova, Siemens und ABB/Hitachi Energy – nutzen tiefe Beziehungen zu Versorgungsunternehmen und End-to-End-Portfolios, die Aufzeichner, Schutzgeräte und Analyseplattformen abdecken. Mittelgroße Spezialisten wie Schweitzer Engineering Laboratories und ERLPhase differenzieren sich durch ultraschnelle Erfassung und Nischenanwendungen in Forschungslabors oder HVDC-Umrichterstationen. Der Wettbewerbsdruck verschärft sich, da Käufer integrierte Lösungen priorisieren: Anbieter bündeln cyber-sichere Gateways, Stromqualitätsmodule und KI-basierte Diagnosewerkzeuge, um Preisprämien zu erzielen.
Die Technologieführerschaft dreht sich jetzt um Edge-Computing und Cloud-Konnektivität. Die Zusammenarbeit von Hitachi Energy mit Amazon Web Services demonstriert den Schwenk hin zu X-als-Dienst-Modellen, die Erlösströme über Hardware hinaus erweitern. GE Vernova skaliert Fertigungsstandorte in den Vereinigten Staaten, Deutschland und Indien, um Komponentenengpässe zu mildern und lokale Nachfrage zu bedienen. Patentanmeldungen nehmen rund um digitale Zwillingssimulationen und Wanderwellen-Ortungsmethoden zu und signalisieren ein Rennen um den Schutz von geistigem Eigentum. Strategische Akquisitionen – wie der Kauf von Motivair durch Schneider Electric – erweitern angrenzende Fähigkeiten im Bereich der Flüssigkeitskühlung in Rechenzentren und unterstreichen die Konvergenz zwischen Überwachung, Wärmemanagement und Energieoptimierung in geschäftskritischen Einrichtungen.
Engpässe bei der Komponentenversorgung stellen eine branchenweite Herausforderung dar. Probleme mit der Thermozyklus-Zuverlässigkeit von Speicherchips erfordern die Neugestaltung von Hochfrequenz-Speichermodulen, während die Kupferpreisvolatilität die Margen belastet. Anbieter wechseln zu alternativen Legierungen und erkunden die vertikale Integration zur Absicherung der Halbleiterversorgung. Arbeitskräftemangel in der Wellenformanalyse-Expertise erschwert die Projektdurchführung zusätzlich und veranlasst Lieferanten, geführte Analytik in der Firmware einzubetten, um die Lernkurven für Umspannwerk-Ingenieure zu verkürzen. Insgesamt hängt die Differenzierung davon ab, cyber-sichere, interoperable und analysebereit Plattformen bereitzustellen, die Investitionsprogramme von Versorgungsunternehmen risikoärmer machen.
Branchenführer im Bereich digitale Fehleraufzeichner
-
Qualitrol Company LLC
-
GE Grid Solutions (GE Vernova)
-
Siemens AG
-
AMETEK Power Instruments
-
ABB Ltd. (Hitachi Energy DFR line)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Fehleraufzeichner
- Qualitrol Company LLC
- GE Grid Solutions (GE Vernova)
- Siemens AG
- AMETEK Power Instruments
- ABB Ltd. (Hitachi Energy DFR line)
- ERLPhase Power Technologies Ltd.
- KoCoS Messtechnik AG
- Elspec Ltd.
- Kinkei System Corp.
- Prosoft Systems Ltd.
- Ducati Energia SpA
- Schweitzer Engineering Laboratories (SEL)
- Novatech Automation (Bitronics)
- Arbiter Systems, Inc.
- NR Electric Co., Ltd.
- Yokogawa Electric Corporation
- Arteche Group
- BHEL (Bharat Heavy Electricals Ltd.)
- Beijing Sifang Automation Co., Ltd.
- Shenzhen Shuanghui Electric Co., Ltd.
- CG Power & Industrial Solutions Ltd.
- Izumi Electric Co., Ltd.
- Zhejiang Yongteng Electric Co., Ltd.
- Supco Systems, Inc.
- Hitachi Energy Ltd.
Lesen Sie die Analyse der digitaler Fehleraufzeichner-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in schnelleren, IEC 61850-zentrierten Umspannwerksimplementierungen, die den mit Konfiguration und Modellzuordnung verbundenen Lebenszyklusaufwand reduzieren. Fortschritte zeigen sich in einer Forschungsarbeit vom Mai 2026, die eine durchgängig automatisierte Konfiguration für intelligente Fehlerschreiber beschreibt und die Konfigurationszeit von 4,5 Stunden auf 1,2 Stunden pro Gerät reduziert, was auf die Belange von Versorgungsunternehmen hinsichtlich Inbetriebnahmedurchsatz und Datengenauigkeit abzielt. Anbieter, die Auto-Erkennung, geführte Engineering-Workflows und Validierungswerkzeuge rund um IEC 61850 Sampled Values und Stationsbus-Integration bündeln, verfügen über eine klarere Grundlage zur Differenzierung jenseits reiner Hardware-Spezifikationen.
Interoperabilitätsgetriebene Softwareschichten schaffen zudem Raum für Differenzierung auf Schreiber-Ebene, da Versorgungsunternehmen und große Stromverbraucher sich auf etablierte Datenformate und Zeitsynchronisation für die herstellerübergreifende Ereigniskorrelation standardisieren. IEEE/IEC C37.111 (COMTRADE) bleibt weiterhin der Maßstab für den Austausch transienter Daten und ermöglicht Multi-Vendor-Analytik und unternehmensweites Störungsmanagement, während die Bewegung hin zu zentralisierter Störungs- und Fehleraufzeichnung über IEC 61850 MMS/GOOSE eine höhere Nachfrage nach Datenqualität unterstützt, die über Umspannwerkscontroller und Gateways bereitgestellt wird. Gleichzeitig schaffen Netzmodernisierungsprogramme und eine höhere Durchdringung erneuerbarer Energien praktischen Bedarf an hochauflösenderer Erfassung, einschließlich kontinuierlicher Point-on-Wave- und Stromqualitätsklassen-Funktionen, wodurch sich der adressierbare Ausgabenrahmen von eigenständigen Schreibern auf integrierte Aufzeichnungs-, Zeitgebungs-, Cybersicherheits- und Analytik-Toolchains ausweitet.
Recent Industry Developments in Markt für digitale Fehleraufzeichner
- Juni 2026: Elspec veröffentlichte die G5DFR-Firmware v1.2.4.6, wodurch die SSH-Sicherheit durch Entfernung der SHA-1-Algorithmen und Hinzufügen der Unterstützung von ECDSA-Host-Schlüsseln verbessert wurde. Das Update stärkt die grundlegende Cyberabsicherung für vernetzte Aufzeichnungsgeräte, die in kritischen Infrastrukturumgebungen eingesetzt werden, in denen Fernzugriffskontrollen und kryptografische Ausrichtung zunehmend geprüft werden.
- November 2025: Qualitrol stellte den multifunktionalen Störungsschreiber IDM+ vor, der schnelle und langsame Störungsaufzeichnung, Stromqualitätsüberwachung, Wanderwellen-, Ereignisfolgeaufzeichnung und Phasormessungs-Streaming in einer Plattform kombiniert. Der integrierte Ansatz unterstützt die Beschaffungskonsolidierung, da Käufer mehrere Überwachungsfunktionen auf weniger Geräte konzentrieren und Datenausgaben für unternehmensweite Störungsanalytik standardisieren möchten.
- März 2025: Elspec nahm 55 Einheiten seiner multifunktionalen digitalen Fehlerschreiber G5 bei einem Windkraftunternehmen in Indien in Betrieb. Die Implementierung unterstreicht die zunehmende Nutzung multifunktionaler Schreiber in erneuerbaren-intensiven Systemen, die eine hochauflösende Ereignisdarstellung benötigen, um wechselrichtergetriebene Störungssignaturen zu analysieren und Fehleruntersuchungs-Workflows zu verbessern.


Markt für digitale Fehleraufzeichner Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird anhand der Umsätze bemessen, die mit digitalen Fehlerschreibern erzielt werden, die zur Erfassung, Zeitstempelung und Speicherung von Störungs- und Ereignisdaten für die Fehleranalyse und Schutzüberprüfung in Versorgungs- und Industrienetzen genutzt werden.
Ausgeschlossene Bereiche: Die Marktgrößenberechnung schließt allgemeine Schutzrelais, SCADA- und Kommunikationsinfrastruktur sowie Dienstleistungen aus, die nicht mit dem Verkauf des Schreibers gebündelt sind.
Übersicht der Segmentierung
-
Nach Typ
- Dediziert
- Multifunktional
-
Nach Installation
- Erzeugung
- Übertragung
- Verteilung
-
Nach Spannungsklasse
- <110 kV
- 110-220 kV
- 220-500 kV
- >500 kV
-
Nach Kommunikationsprotokoll
- IEC 61850-konform
- Legacy/Proprietär
-
Nach Endnutzer
- Versorgungsunternehmen
- Industrie und Fertigung
- Bahnen und U-Bahnen
- Rechenzentren
- Öl und Gas
- Sonstige Endnutzer
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
-
Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Rest des asiatisch-pazifischen Raums
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
-
Afrika
- Südafrika
- Nigeria
- Rest von Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung der Herkunft der Nachfrage nach Fehleraufzeichnung, die typischerweise mit Übertragungs- und Verteilungsausbauten sowie Netzzuverlässigkeitsprogrammen verbunden ist. Wir beziehen uns auf öffentliche Quellen wie Energie- und Stromstatistiken von Behörden wie der U.S. Energy Information Administration, Netz- und Energieanlagenreferenzen von Gremien wie IEEE und länderspezifische Energiebilanzen von Quellen wie der Internationalen Energieagentur.
Um Adoptionssignale zu verankern, nutzen wir auch, wo verfügbar, Berichte zur Zuverlässigkeit und zu Ausfällen von Versorgungsunternehmen, Offenlegungen von Übertragungsprojekten und normative Formulierungen, die klären, was als Störungsschreiber und was als angrenzendes Überwachungsgerät gilt. Geschäftsberichte, Investorenpräsentationen und Produktdokumentationen von Unternehmen helfen, diese Signale in realistische Preisbänder und Ersatzzyklen zu übersetzen, unterstützt durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patente und, wo nützlich, Handels- oder Versandkontrollpunkte. Die oben genannten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Referenzen und kostenpflichtige Datensätze wurden ebenfalls für Datenerhebung, Gegenprüfungen und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, zu validieren, was gekauft wird, wie Implementierungen spezifiziert werden und wie sich Budgets über Übertragungs-, Verteilungs- und Erzeugungsstandorte bewegen. Wir sammelten Einschätzungen von Geräteherstellern, Systemintegratoren und Versorgungs- oder Industrieanwendern in den wichtigsten Regionen, sodass Lücken aus Sekundärdaten geschlossen und Annahmen anhand praktischer Rückmeldungen angepasst werden konnten.
Verteilung der Befragten der primären Forschungsarbeit im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 14% | APAC: 43% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 36% | EMEA: 37% |
| Kleinere Akteure: 19% | Manager: 50% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Netzinvestitionen, Stellvertreterwerte für die Anzahl der Umspannwerke sowie die Durchdringung von Schutz- und Überwachungstechnik genutzt werden, um den realistischen adressierbaren Pool für digitale Fehlerschreiber in jeder Region zu rekonstruieren. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, etwa durch stichprobenweise durchschnittliche Verkaufspreise multipliziert mit der geschätzten Einheitennachfrage, sowie durch Gespräche mit Anbietern und Vertriebskanälen, die unter- oder doppelt gezählte Bereiche aufzeigen.
Wichtige Einflussfaktoren des Modells umfassen das Tempo der Übertragungs- und Verteilungsmodernisierung, Trends bei der Automatisierung von Umspannwerken, den Zeitpunkt des Ersatzes veralteter Schreiber, die durchschnittliche Kanalanzahl und Speicheranforderungen je Standortkritikalität sowie die typische Installationsdichte an Übertragungsumspannwerken im Vergleich zu Verteilungsknoten. Wo Primärdaten eine große Streuung zeigen, gehen wir mit Lücken um, indem wir konservative Bandbreiten anwenden und diese anschließend durch Folgeanrufe und Gegenprüfungen anhand von Projektoffenlegungen einengen. Für Prognosen wird eine Szenarioanalyse verwendet, sodass das Basisszenario-Wachstum die erwartete Netzmodernisierung und den Zeitpunkt der Integration erneuerbarer Energien widerspiegelt, angepasst anhand von Experteneinschätzungen zu Beschaffungszyklen und Lieferzeiten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Modell nicht vom tatsächlichen Kaufverhalten abweicht. Wir vergleichen die Ergebnisse mit unabhängigen Signalen, wie der Ausrichtung der Investitionsausgaben von Versorgungsunternehmen, bekannten Netzausbauprogrammen und von Befragten diskutierten Preisbewegungen, und untersuchen Ausreißer vor der endgültigen Freigabe.
Ein zweiter Analyst überprüft die wichtigsten Annahmen, und wir kontaktieren Quellen erneut, wenn eine erhebliche Abweichung zwischen Regionen auftritt oder ein neues Ereignis die Nachfrage verändert, beispielsweise eine Verschärfung der Pläne zur Netzhärtung. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Veränderungen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Zahlen die aktuellsten verfügbaren Informationen widerspiegeln.
Marktgröße digitaler Fehlerschreiber von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für digitale Fehlerschreiber können stark variieren, da Umfangsgrenzen oft unterschiedlich gesetzt werden und Preis- und Ersatzannahmen sich zwischen den Studien unterscheiden. Die Tabelle zeigt, wie Änderungen bei den erfassten Faktoren sowie der Zeitpunkt der Umrechnung in USD die ausgewiesene Marktgröße verschieben können.
Die Vergleichstabelle zeigt eine Streuung, die vor allem davon abhängt, ob Schutzrelais und breitere Netzüberwachungsgeräte zusammen mit Schreibern erfasst werden, und im Rahmen von Mordor Intelligence wird ausschließlich der Umsatz reiner digitaler Fehlerschreiber berücksichtigt, wodurch angrenzende Schutz- und SCADA-Ebenen außerhalb der Marktsumme bleiben.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,21 Mrd. USD (2026) | |
| Fachzeitschrift A | 0,96 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint sich ausschließlich auf reine DFRs zu konzentrieren, mit einer engeren Sicht auf den installierten Bestand und begrenzter Einsicht in Erneuerungszyklen von Übertragungsprojekten, was den impliziten Nachfragepool verringert. |
| Branchenbericht B | 1,20 Mrd. USD (2025) | Verfolgt einen anderen Zeit- und Preisansatz und wendet wahrscheinlich eine engere Spanne bei den durchschnittlichen Verkaufspreisen sowie eine langsamere Ersatzannahme an, was den Wert unterdrücken kann, selbst wenn das Mengenwachstum positiv ist. |
Betrachtet man die Zeilen im Vergleich, lassen sich Unterschiede auf den definitorischen Umfang, das für die Größenbestimmung gewählte Jahr und die Art, wie ASP und Ersatzzeitpunkt in das Modell einfließen, zurückführen. Indem die Eingaben eng an klare Signale zum Netzausbau und zur Modernisierung gebunden bleiben und anschließend durch Interview-Feedback belastbar geprüft werden, bleibt die endgültige Zahl für Planungszwecke erklärbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für digitale Fehleraufzeichner?
Der Markt steht im Jahr 2026 bei 2,21 Milliarden USD und wird bis 2031 voraussichtlich 3,11 Milliarden USD bei einer CAGR von 7,12 % über den Zeitraum 2026–2031 erreichen.
Welche Region führt den Markt für digitale Fehleraufzeichner an?
Nordamerika führt mit einem Umsatzanteil von 35,35 % im Jahr 2025, angetrieben durch strenge NERC-Konformität und Bundesmittel für die Modernisierung.
Warum sind Rechenzentren für die künftige Nachfrage nach digitalen Fehleraufzeichnern wichtig?
Hyperscalige Rechenzentren erfordern Mikrosekunden-Störungssichtbarkeit, was eine CAGR von 8,10 % für Aufzeichnerinstallationen in diesem Segment bis 2031 antreibt.
Wie beeinflusst IEC 61850 die Aufzeichnerauswahl?
IEC 61850-konforme Geräte halten einen Marktanteil von 60,75 % dank ihrer Interoperabilität und Prozessbus-Fähigkeiten, was den Standard zu einer Standardanforderung in Ausschreibungen macht.
Was ist das größte Hemmnis für die Einführung digitaler Fehleraufzeichner?
Hohe Anschaffungskosten für Multifunktionsgeräte, die zwischen 50.000 und 200.000 USD liegen, schränken die Einführung bei kleineren Versorgungsunternehmen ein.
Welches Segment wächst am schnellsten im Markt für digitale Fehleraufzeichner?
Das Installationssegment Verteilungsnetz entwickelt sich mit einer CAGR von 8,65 %, da Versorgungsunternehmen tieferen Einblick in Mittelspannungsnetze anstreben.
Seite zuletzt aktualisiert am:



