
Marktgröße und Marktanteil der digitalen Pathologie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.01 Milliarden US-Dollar |
| Marktgröße (2031) | 3.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
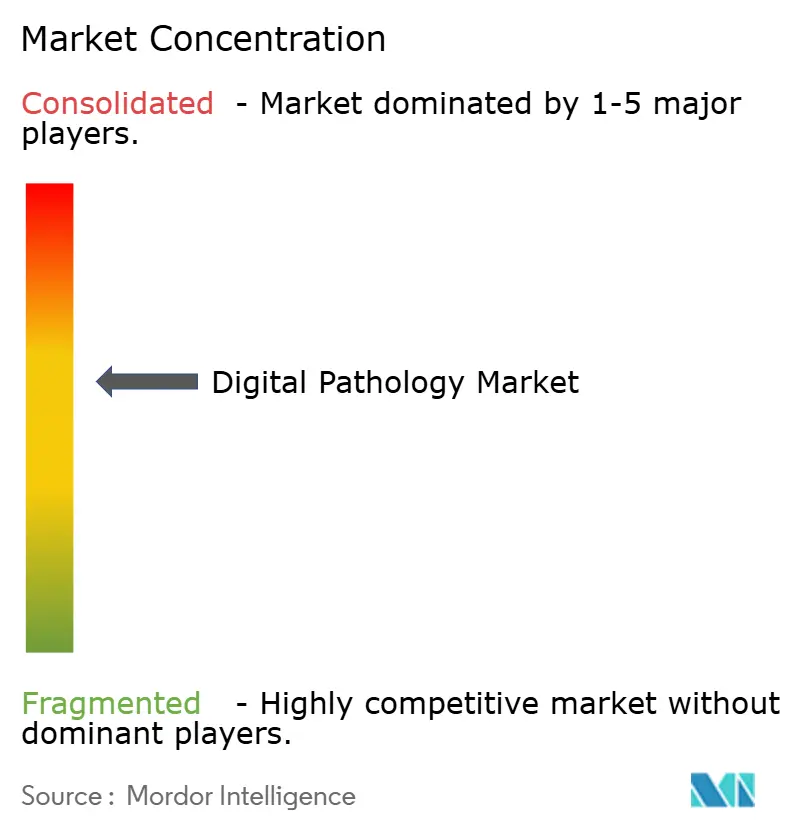
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der digitalen Pathologie von Mordor Intelligence
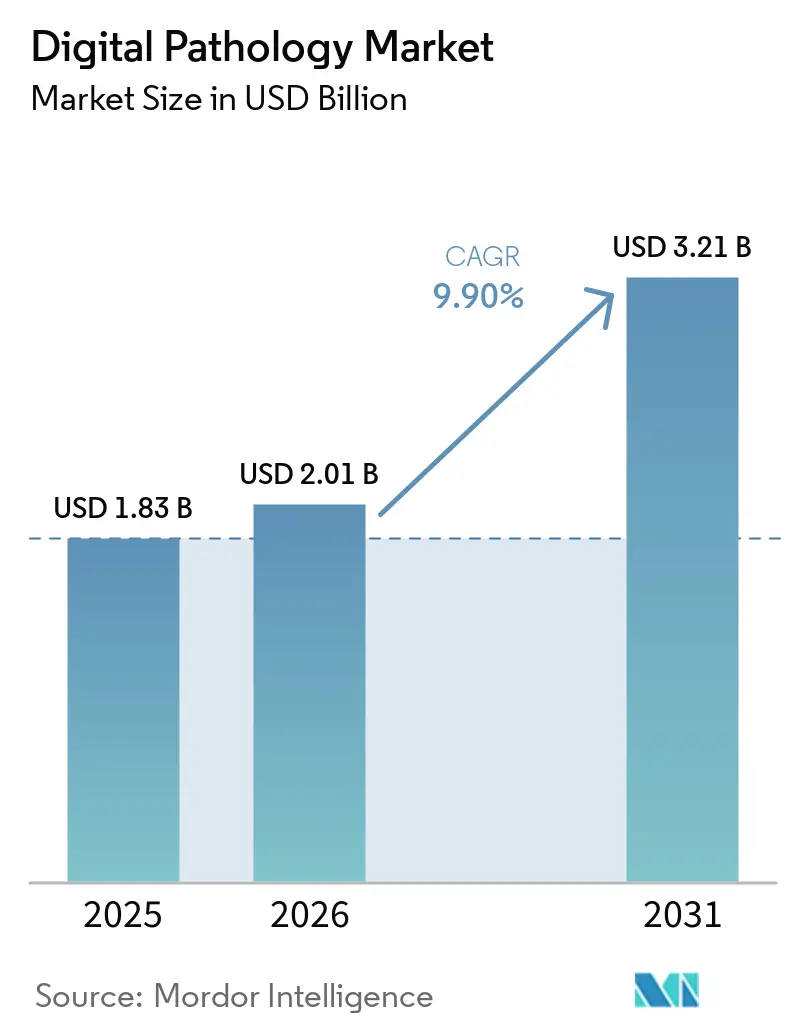
Die Marktgröße für digitale Pathologie soll von 1,83 Milliarden USD im Jahr 2025 auf 2,01 Milliarden USD im Jahr 2026 steigen und bis 2031 3,21 Milliarden USD erreichen, mit einem CAGR von 9,90 % über den Zeitraum 2026–2031.
Krankenhäuser digitalisieren Objektträger, um akuten Pathologenengpässen entgegenzuwirken, pharmazeutische Auftraggeber fordern bildbasierte Biomarker-Endpunkte, und Regulierungsbehörden haben mehrere Ganzobjektträger-Bildgebungsplattformen (WSI) für die Primärdiagnose zugelassen, wodurch historische Compliance-Lücken geschlossen wurden [1]US-amerikanische Behörde für Lebens- und Arzneimittel, „Gerätezulassungen”, fda.gov. Der kommerzielle Schwung beschleunigte sich, nachdem das Bridge2AI-Programm der Nationalen Gesundheitsinstitute im Jahr 2025 150 Millionen USD für die Validierung von Pathologiealgorithmen bereitstellte, während neue CPT-Erstattungscodes Fernkonsultationen zu vergüten begannen. Gleichzeitig erweitern räumliche Omics-Workflows, die Morphologie mit proteomischen oder transkriptomischen Daten verbinden, die Scannerbudgets über traditionelle Hellfeld-Geräte hinaus. Scanner-Anbieter bündeln nun Software-Abonnements anstelle von einmaligen Hardware-Verkäufen und verlagern die Einnahmen auf wiederkehrende Modelle, die Labore im Rahmen ihrer Betriebsbudgets leichter rechtfertigen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Ganzobjektträger-Bildgebungsscanner im Jahr 2025 einen Anteil von 43,5 % am Markt für digitale Pathologie, während Bildanalyse- und KI-Software bis 2031 mit einem CAGR von 10,21 % wachsen soll.
- Nach Bildgebungsverfahren entfiel auf die Hellfeld-Bildgebung im Jahr 2025 ein Anteil von 85,1 % an der Marktgröße für digitale Pathologie, während die Fluoreszenz-Bildgebung mit einem CAGR von 10,55 % voranschreitet.
- Nach Anwendung erzielte die Krankheitsdiagnose im Jahr 2025 einen Umsatzanteil von 56,7 %; Telepathologie und Konsultation soll bis 2031 mit einem CAGR von 10,39 % wachsen.
- Nach Endnutzer führten Krankenhaus- und Referenzlabore mit einem Anteil von 38,4 % am Markt für digitale Pathologie im Jahr 2025, während pharmazeutische und biotechnologische Unternehmen sowie Auftragsforschungsorganisationen mit einem CAGR von 10,47 % wachsen.
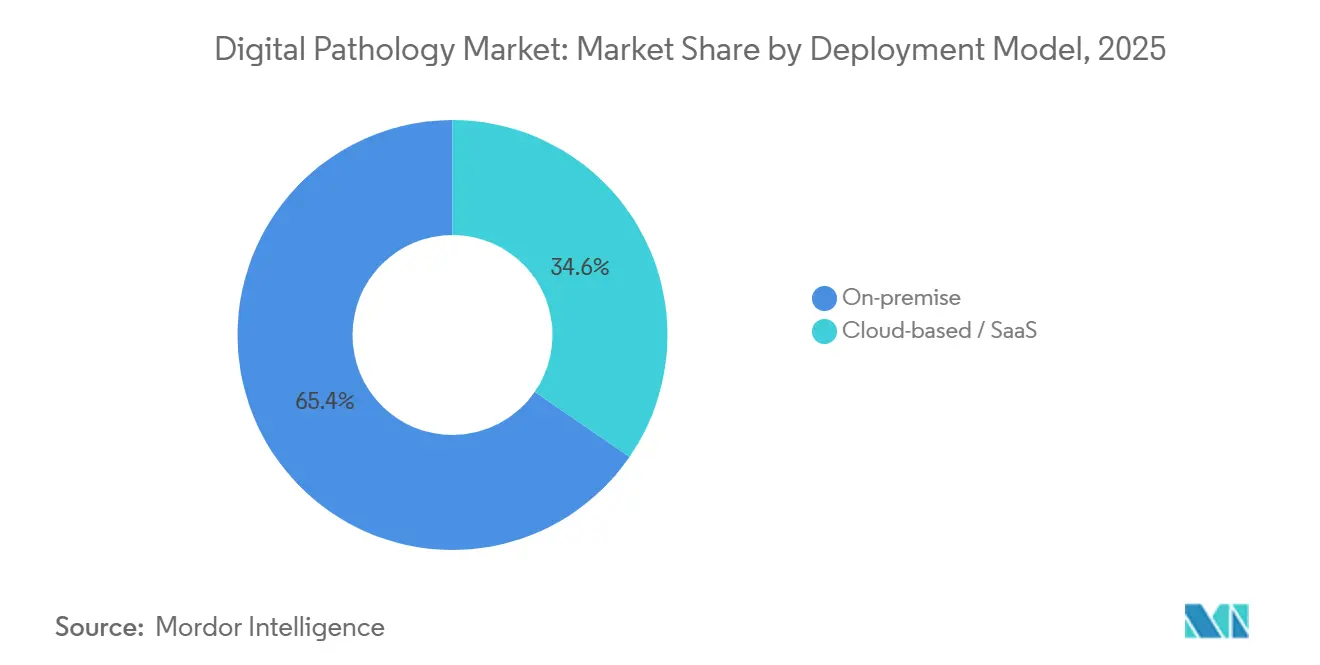
- Nach Bereitstellungsmodell entfielen auf Vor-Ort-Installationen 65,4 % der Ausgaben im Jahr 2025, während cloudbasierte Lösungen mit einem CAGR von 10,16 % zunehmen.
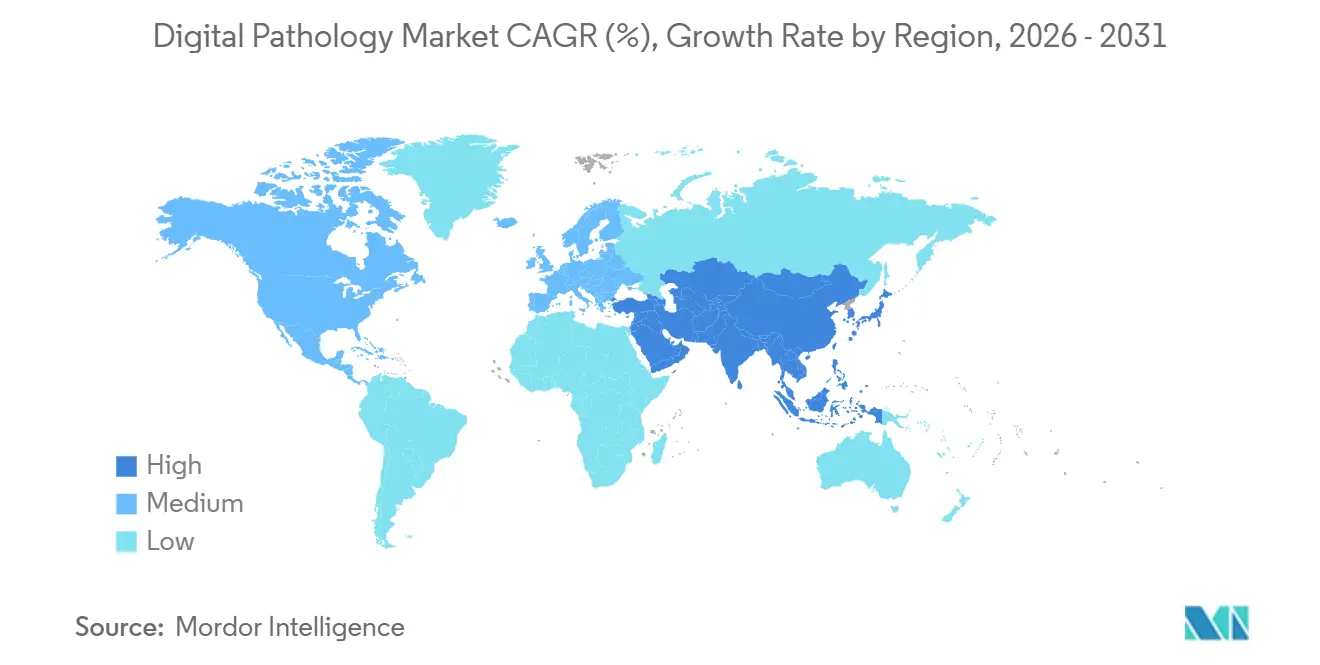
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 47,8 % des Umsatzes, und der asiatisch-pazifische Raum soll bis 2031 den schnellsten CAGR von 11,21 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Pathologen-Arbeitskräftemangel beschleunigt automatisierungsgestützte digitale Workflows | +2.1% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Große Onkologie- und Immuntherapiestudien schreiben bildbasierte Biomarker-Bewertungen vor | +1.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Staatliche Gesundheitsdigitalisierung und nationale KI-Förderprogramme und Schnellgenehmigungen | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Begleitdiagnostik erfordert quantitative Gewebebildanalysen | +1.3% | Global, angeführt von Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Pilotprojekt der US-amerikanischen Behörde für Lebens- und Arzneimittel zu synthetischen Gewebedatensätzen beschleunigt Algorithmuszulassungen | +0.9% | Nordamerika, EU-Übernahme folgt | Kurzfristig (≤ 2 Jahre) |
| Integration räumlicher Omics treibt Nachfrage nach hochmultiplexer Bildgebung | +1.2% | Forschungszentren in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pathologen-Arbeitskräftemangel beschleunigt automatisierungsgestützte digitale Workflows
Im Jahr 2024 veröffentlichte Arbeitskräftemodelle prognostizierten, dass den Vereinigten Staaten bis 2030 5.900 Pathologen fehlen werden, was 18 % der derzeitigen Kapazität entspricht [2]Verband der amerikanischen medizinischen Hochschulen, „Prognosen zur Ärzteversorgung 2024”, aamc.org. Vierzig Prozent der Beraterstellen im Vereinigten Königreich blieben im Jahr 2025 länger als sechs Monate unbesetzt. Digitale Plattformen ermöglichen es einem Spezialisten, Fälle aus mehreren Krankenhäusern zu prüfen, ohne Glasobjektträger versenden zu müssen, was den Durchsatz effektiv vervielfacht. Eine Studie des Kollegiums amerikanischer Pathologen aus dem Jahr 2025 bestätigte, dass die KI-gestützte Vorprüfung die routinemäßige Biopsie-Durchlaufzeit bei hoher diagnostischer Übereinstimmung erheblich verkürzte. Krankenhäuser leiten daher Kapital von Neueinstellungen auf Scanner und Algorithmus-Abonnements um, die weniger kosten als jährliche Arztgehälter.
Große Onkologie- und Immuntherapiestudien schreiben bildbasierte Biomarker-Bewertungen vor
Die Einreichungen von Prüfpräparaten in der Immuno-Onkologie stiegen im Jahr 2025 auf 1.847, und 68 % erforderten eine digitale Quantifizierung von PD-L1, der Tumormutationslast oder der Immunzelldichte. Die manuelle Bewertung zeigt eine Interobserver-Variabilität von über 20 % für PD-L1, während validierte KI-Algorithmen die Variabilität unter 5 % drücken und damit die regulatorischen Präzisionsschwellen erfüllen. Roche gab bekannt, dass 82 % seiner Onkologiestudien in der Spätphase im Jahr 2025 die Objektträgerprüfung auf digitalen Plattformen zentralisierten. Auftragsforschungsorganisationen haben diesen Wandel nachvollzogen und Scanner an regionalen Knotenpunkten installiert, sodass internationale Standorte Bilder in ein einziges Repository hochladen können, was die Nachfrage von Krankenhausbudgetzyklen entkoppelt.
Staatliche Gesundheitsdigitalisierung und nationale KI-Förderprogramme und Schnellgenehmigungen
China stellte im Jahr 2025 2,3 Milliarden RMB (320 Millionen USD) bereit, um KI-Diagnostik bis 2027 in 300 Tertiärkrankenhäusern einzusetzen. Indiens Ayushman Bharat Digital Mission stellte im Jahr 2024 15 Milliarden INR (180 Millionen USD) für die Telepathologie-Infrastruktur in 5.000 Bezirkskrankenhäusern bereit. Die Europäische Union verpflichtete sich zu 120 Millionen EUR (130 Millionen USD) für die digitale Gesundheit im Rahmen von Horizont Europa und leitete 35 Millionen EUR an KI-gestützte Pathologieprojekte. Das Vereinigte Königreich fügte im Jahr 2025 180 Millionen GBP (230 Millionen USD) hinzu, um Scanner in allen 224 Trusts des Nationalen Gesundheitsdienstes einzuführen. Solche Programme übernehmen Investitionskosten und verkürzen die Einführungszeiträume.
Wachstum der Begleitdiagnostik erfordert quantitative Gewebebildanalysen
Die US-amerikanische Behörde für Lebens- und Arzneimittel ließ im Jahr 2025 23 Begleitdiagnostika zu, von denen 17 gewebebasierte Tests verwenden, die von der digitalen Bewertung profitieren. Agilents PD-L1 22C3 pharmDx-Test wird nun mit einem KI-Modul geliefert, das im Jahr 2024 an 1.200 Patientenproben validiert wurde [3]Agilent Technologies, „PD-L1 22C3 pharmDx Digital Companion”, agilent.com. Ventanas HER2-Test fügte im Jahr 2025 eine automatisierte HER2/CEP17-Verhältnisberechnung hinzu, wodurch die Ergebniszeit von 48 Stunden auf 6 Stunden verkürzt wurde. Pharmazeutische Auftraggeber verhandeln zunehmend gebündelte Test-plus-Software-Vereinbarungen, um eine konsistente Biomarker-Quantifizierung an jedem klinischen Standort sicherzustellen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Scanner-, Speicher- und IT-Kosten für mittelgroße und öffentliche Labore | -1.4% | Global, akut in Schwellenmärkten und ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Mangelnde universelle Interoperabilität zwischen Scannern, Laborinformationssystemen und KI-Ökosystemen | -1.1% | Global, fragmentierte Anbieterstruktur | Langfristig (≥ 4 Jahre) |
| Volatile globale Glasobjektträger-Versorgung schränkte die Investitionsplanung ein | -0.8% | Global, Lieferkette konzentriert in Asien | Kurzfristig (≤ 2 Jahre) |
| CO₂-Fußabdruck von Rechenzentren und ESG-Beschränkungen begrenzen die langfristige Cloud-Speicherung | -0.7% | Nordamerika und EU, getrieben durch unternehmerische ESG-Vorgaben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Scanner-, Speicher- und IT-Kosten für mittelgroße und öffentliche Labore
Ein 40×-WSI-Scanner kostet 150.000–400.000 USD und erzeugt etwa 50 Terabyte pro 10.000 Objektträger, was einen Unternehmensspeicher von weiteren 100.000–200.000 USD zuzüglich wiederkehrender Cloud-Gebühren erfordert. Gemeindekrankenhäuser arbeiten mit geringen Margen und können das Kapital nicht durch die CPT-88360-Erstattung von 45 USD amortisieren, was die Amortisationszeiten verlängert. Bezirkskrankenhäuser in Indien budgetierten im Geschäftsjahr 2024–25 nur 5 Millionen INR (60.000 USD) für alle Diagnostika, was WSI ohne Förderunterstützung unerreichbar macht. Anbieter bieten nun Leasing und Preisgestaltung pro Objektträger an, aber die Akzeptanz bleibt gering, wo Vorabkassenbeschränkungen den Einkauf dominieren.
Mangelnde universelle Interoperabilität zwischen Scannern, Laborinformationssystemen und KI-Ökosystemen
Obwohl DICOM-Ergänzung 145 einen WSI-Standard definiert, implementieren Anbieter Farbkalibrierung und Komprimierung unterschiedlich, was einen nahtlosen Austausch erschwert. Eine Umfrage der Vereinigung für digitale Pathologie aus dem Jahr 2025 ergab, dass 54 % der Standorte mit mehreren Scannern Workflow-Verzögerungen aufgrund inkompatibler Dateiformate meldeten und 38 % kein einziges KI-Modell markenübergreifend einsetzen konnten. Labore kaufen häufig Middleware für 50.000–150.000 USD, um ihr Laborinformationssystem mit Bildarchiven zu verbinden. Brancheninitiativen wie IHE-Profile existieren, aber die Übernahme ist freiwillig und langsam.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
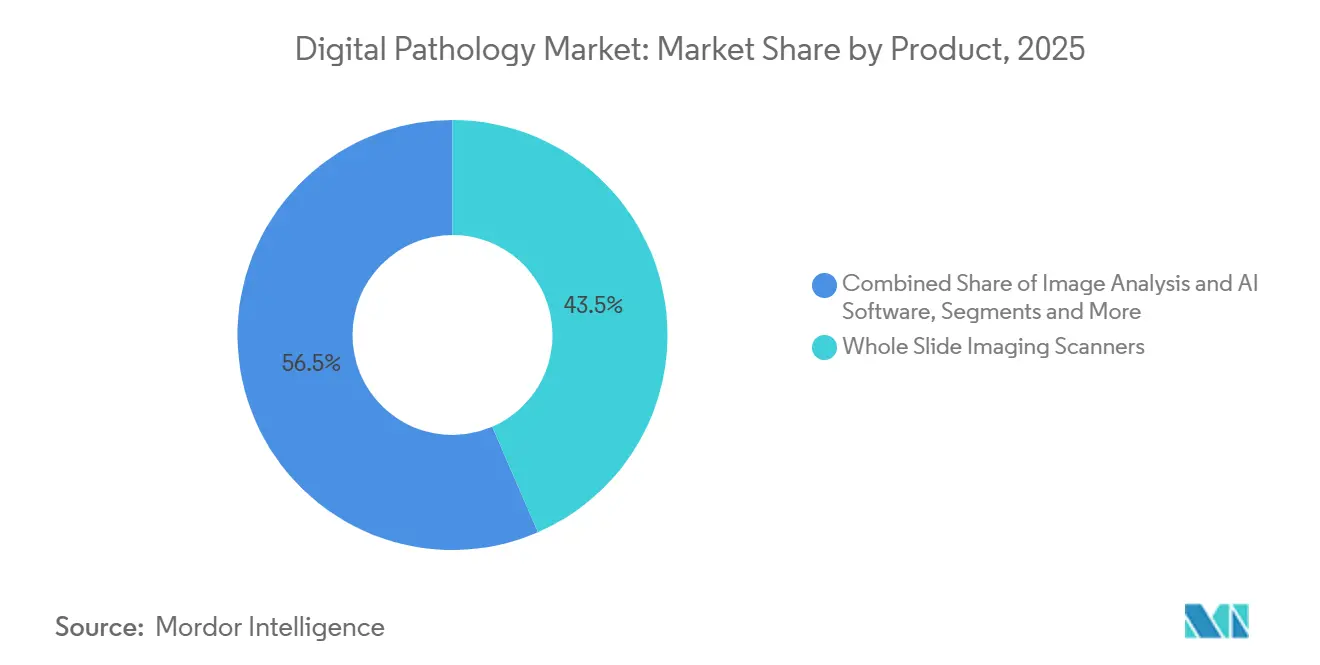
Hardware sichert Umsatz, Software erzielt MargeWhole-Slide-Imaging-Scanner erwirtschafteten 2025 43,5 % des Umsatzes, was die notwendige Hardware-Investition vor Beginn eines digitalisierten Workflows widerspiegelt. Digitale pathologische Bildanalyse und KI-Software wird voraussichtlich mit einem CAGR von 10,21 % wachsen – dem schnellsten unter allen Produkten –, da Labore erkennen, dass Rohbilder ohne automatisierte Quantifizierungstools nur begrenzten klinischen Wert haben. Philips wechselte 2025 zu einem Abonnementmodell und bündelte seinen IntelliSite-Scanner und Algorithmen für 8.000 USD pro Monat, wodurch die Vorabkosten, die zuvor 350.000 USD überstiegen, gesenkt wurden. Kommunikations- und Speichersysteme expandieren ebenfalls stetig, da das College of American Pathologists eine 10-jährige Aufbewahrung diagnostischer Bilder vorschreibt, was zu Multi-Petabyte-Archiven führt.
Slide-Management-Systeme und Zubehör, einschließlich Barcode-Etikettiergeräten und Roboterladern, reduzieren die Berührungszeit der Techniker. Leica berichtet, dass sein GT 450 DX in Kombination mit einem 400-Objektträger-Lader die Handhabungszeit von 45 Sekunden auf 8 Sekunden pro Objektträger reduziert. KI-Unternehmen betten Algorithmen zunehmend direkt in die Scanner-Firmware ein, wodurch die Grenzen zwischen Hardware- und Software-Umsatzströmen verschwimmen. Diese Konvergenz erschwert die Positionierung der Anbieter, verbessert jedoch die Benutzererfahrung und stärkt das Wertversprechen des Marktes für digitale Pathologie.


Nach Bildgebungsverfahren:
Hellfeld-Dominanz bleibt bestehen, Fluoreszenz gewinnt MarktanteileDie Hellfeld-Bildgebung entfiel im Jahr 2025 auf 85,1 % des Umsatzes, da die meisten Primärdiagnosen auf Hämatoxylin-Eosin-Färbung beruhen und die Zulassungen der US-amerikanischen Behörde für Lebens- und Arzneimittel weiterhin Hellfeld-Plattformen betonen. Die Fluoreszenz-Bildgebung soll bis 2031 mit einem CAGR von 10,55 % wachsen, angetrieben durch die Nachfrage nach multiplex-Immunfluoreszenz- und räumlichen Omics-Tests. Akoya's PhenoCycler, der bis zu 100 Proteine profiliert, steigerte die Installationen von 87 im Jahr 2024 auf 142 im Jahr 2025, hauptsächlich an akademischen und pharmazeutischen Forschungs- und Entwicklungsstandorten. Fluoreszenzscanner erzielen Aufschläge von 250.000–600.000 USD, doch Fördermittel und Studienbudgets decken häufig die inkrementellen Kosten und stützen die Akzeptanz.
Hybridscanner, die zwischen Hellfeld- und Fluoreszenzmodi umschalten, helfen Laboren, Geräte zu konsolidieren. Ventanas DP 200 erhielt im November 2025 die Zulassung der US-amerikanischen Behörde für Lebens- und Arzneimittel für die Primärdiagnose im Dual-Modus, was die regulatorische Unterstützung integrierter Workflows signalisiert. Konfokale und Lichtblatt-Plattformen ermöglichen die 3D-Rekonstruktion, bleiben aber auf die Forschung beschränkt, da diagnostische Pfade für die volumetrische Bildgebung noch nicht definiert wurden.
Nach Anwendung:
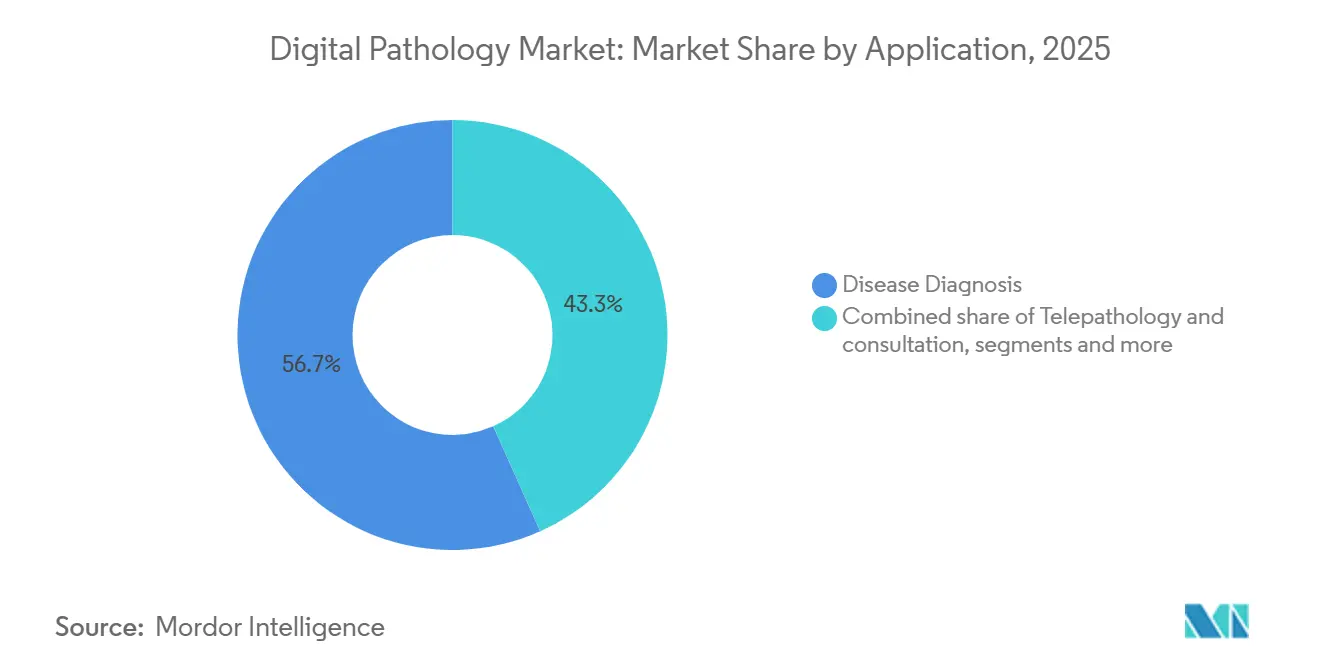
Diagnose führt, Telepathologie steigt aufDie Krankheitsdiagnose hielt im Jahr 2025 einen Anteil von 56,7 %, der chirurgische Pathologie, Zytologie und Hämatopathologie umfasst. Telepathologie und Konsultation ist mit einem CAGR von 10,39 % auf Wachstumskurs, angetrieben durch Engpässe bei Subspezialisten. Die Amerikanische Telemedizin-Vereinigung verzeichnete im Jahr 2025 einen Anstieg der digitalen Konsultationen um 34 %, wobei Dermatopathologie und Neuropathologie 48 % der Fälle ausmachten. Die Durchlaufzeiten für Gefrierschnitte in ländlichen Krankenhäusern halbieren sich, wenn Fernpathologen Objektträger digital lesen, was den chirurgischen Workflow verbessert.
Die Nutzung für Arzneimittelentdeckung und Begleitdiagnostik nimmt zu, da Auftraggeber standardisierte Gewebeanalysen für regulatorische Einreichungen benötigen. Roche stellte fest, dass die zentralisierte digitale Prüfung nun 82 % seiner Onkologiestudien in der Spätphase abdeckt. Aus- und Weiterbildung bleibt eine Nische, wächst aber; die Harvard Medical School digitalisierte im Jahr 2024 12.000 Lehrfolien und ermöglichte so den globalen Zugang. Schließlich bleibt Qualitätssicherung und Archivierung für die Prüfung der diagnostischen Übereinstimmung und die Einhaltung von Aufbewahrungsvorschriften unerlässlich.
Nach Endnutzer:
Krankenhäuser dominieren, Pharma beschleunigtKrankenhaus- und Referenzlabore erbrachten im Jahr 2025 38,4 % der Ausgaben, verankert durch das tägliche Diagnosevolumen. Pharmazeutische und biotechnologische Unternehmen sowie Auftragsforschungsorganisationen sollen einen CAGR von 10,47 % verzeichnen, indem sie digitale Pathologie in Phase-II- und Phase-III-Studien für eine reproduzierbare Biomarker-Bewertung einbetten. Labcorp meldete im Jahr 2025 ein Umsatzwachstum von 41 % im Bereich digitale Pathologie, angetrieben durch Onkologieverträge. Diagnosezentren wie Quest Diagnostics setzen Scanner ein, um Krankenhausüberweisungen zu gewinnen, die Subspezialisten-Meinungen erfordern. Sonstige Endnutzer – darunter veterinär- und forensische Labore – bleiben klein, profitieren aber davon, dass Scanner-Anbieter Software auf nicht-menschliche Gewebetypen zuschneiden.
Nach Bereitstellungsmodell:
Vor-Ort-Lösungen dominieren, Cloud gewinnt an BedeutungVor-Ort-Installationen entfielen im Jahr 2025 auf 65,4 % des Umsatzes, da Krankenhäuser es vorziehen, Patientendaten innerhalb ihrer Firewalls zu speichern. Dennoch sollen cloudbasierte Angebote mit einem CAGR von 10,16 % wachsen, da Anbieter verbrauchsbasierte Preisgestaltung anbieten und regulatorische Rahmenbedingungen reifen. Proscias Concentriq berechnet 0,50 USD pro Gigabyte Speicher zuzüglich 2,00 USD pro KI-Inferenz und vermeidet so millionenschwere Kapitalausgaben. Philips führte im Jahr 2025 ein hybrides Modell ein, das Bilder lokal speichert, aber Algorithmen aus sicheren Rechenzentren streamt, um Souveränitätsregeln zu erfüllen und gleichzeitig skalierbare Rechenleistung zu nutzen.
Geografische Analyse
Markt für digitale Pathologie in Nordamerika
Nordamerika erzielte 47,8 % des Umsatzes im Jahr 2025 und profitiert von der FDA-Klarheit, der CPT-Erstattung und der NIH-Datensatzfinanzierung. Die Zulassung von Philips IntelliSite, Leica Aperio AT2 und Hamamatsu NanoZoomer zwischen 2017 und 2024 beendete die Compliance-Unsicherheit und beschleunigte die Beschaffung. CMS führte 2024 den CPT-Code 88360 ein und sieht 45 USD pro digitaler Konsultation vor – ein bescheidener, aber entscheidender Katalysator. Das NIH-Programm Bridge2AI investierte 2025 150 Millionen USD in standardisierte Datensätze und förderte damit die Algorithmenforschung und -entwicklung. Die kanadische Provinz Ontario verknüpfte 2025 zwölf Gemeinschaftskrankenhäuser mit einem zentralen Telepathologie-Hub und reduzierte die Bearbeitungszeit um 38 %.
Markt für digitale Pathologie in Europa
Europa folgt mit einem starken regulatorischen Impuls. Die EU-Medizinprodukteverordnung schreibt für KI-Software bis Mitte 2027 eine CE-IVD-Zertifizierung vor, was Krankenhäuser dazu veranlasst, Arbeitsabläufe frühzeitig zu validieren. Das Vereinigte Königreich verpflichtete sich 2025 zu 180 Millionen GBP, um die Pathologie in allen NHS-Trusts bis 2028 zu digitalisieren. Das deutsche Gesundheitsministerium eröffnete 2025 ein Förderprogramm in Höhe von 50 Millionen EUR für Universitätskliniken, während die französische Aufsichtsbehörde sieben KI-Algorithmen für den klinischen Einsatz genehmigte – die höchste Anzahl in Europa.
Markt für digitale Pathologie in Asien-Pazifik, Nahost und Afrika sowie Südamerika
Asien-Pazifik verzeichnet mit 11,21 % die höchste CAGR. Chinas Plan „Gesundes China 2030” schreibt Telepathologie-Verbindungen auf Kreisebene vor und finanziert Scanner-Rollouts im Wert von 2,3 Milliarden RMB. Indiens Ayushman-Bharat-Digitalauftrag vergab 15 Milliarden INR für 5.000 Krankenhäuser. Japan begann im April 2025 mit der Erstattung KI-gestützter Diagnosen in Höhe von 8.000 JPY (55 USD) pro Fall und übertraf damit die US-amerikanischen Vergütungssätze. Australien veröffentlichte 2025 nationale Praxisleitlinien und gab Krankenhäusern damit einen klaren Compliance-Fahrplan. Der Nahe Osten und Afrika sowie Südamerika hinken aufgrund von Infrastrukturlücken hinterher. Die Vereinigten Arabischen Emirate erprobten 2025 die digitale Pathologie in acht Krankenhäusern, um die landesweite Machbarkeit zu testen. Der Nationale Gesundheitslabordienst Südafrikas verband 2024 ländliche Kliniken über Telepathologie, kämpft jedoch mit Bandbreitenproblemen. Brasilien investierte 2025 120 Millionen BRL (24 Millionen USD), um 50 Krebszentren auszustatten, mit Schwerpunkt auf Regionen mit hoher Sterblichkeit.

Regulatorisches Umfeld
In den Vereinigten Staaten werden klinische Whole-Slide-Imaging-Systeme (WSI) und die zugehörige digitale Pathologiesoftware als Medizinprodukte unter der Aufsicht der FDA reguliert, wobei die Geräteklassifizierung in 21 CFR 864.3750 für Software-Algorithmus-Geräte für die digitale Pathologie verankert ist, zusammen mit Kontrollen, die auf WSI-Systeme angewendet werden. Im Januar 2026 aktualisierte die FDA ihre Leitlinien zu Clinical Decision Support (CDS)-Software und bekräftigte, dass Software, die digitale Pathologiebilder analysiert, um diagnostische Ergebnisse zu erzeugen, in den regulierten Anwendungsbereich für Medizinprodukte fällt, was sich wiederum auf die Erwartungen an Validierung, Cybersicherheit und Änderungsmanagement für eingesetzte Algorithmen auswirkt.
Die globale Standardisierung verschärft auch die Erwartungen an Interoperabilität und Arbeitsabläufe. ISO 12052:2026 (veröffentlicht im Februar 2026) aktualisiert das DICOM-Framework, das zur Strukturierung des Austauschs von Bild- und zugehörigen Daten verwendet wird, und unterstützt die Kommunikation von Pathologiebildern und das Datenmanagement über verschiedene Systeme hinweg. Gleichzeitig setzen IHE- und DICOM-Arbeitsgruppen ihre Bemühungen fort, die durchgängige digitale Pathologieerfassung und den Probenkontext operativ umzusetzen. Laboratorien bewegen sich weiterhin in einer dualen Compliance-Realität, mit FDA-zugelassenen Plattformen für die Primärdiagnose neben CLIA/CAP-Qualitätssystemen für operative Kontrollen und Anforderungen an die Bildaufbewahrung, während Standards für Workflow-Pipelines (einschließlich ISO/CD 24051-2 für digitale Pathologie-Workflows und KI-basierte Bildanalyse) die längerfristige Beschaffungs- und Validierungsplanung beeinflussen.
Wettbewerbslandschaft
Der Markt für digitale Pathologie weist eine moderate Konzentration auf: Die fünf größten Scanner-Anbieter – Danaher (Leica Biosystems), Koninklijke Philips, Roche Ventana, Hamamatsu Photonics und 3DHISTECH – hielten den Großteil des Scanner-Umsatzes im Jahr 2025, während mehr als 30 Software-Unternehmen um Algorithmusverträge konkurrieren. Etablierte Hardware-Lieferanten nutzen globale Servicenetzwerke und langjährige Krankenhausbeziehungen, aber softwareorientierte Unternehmen wie PathAI, Paige und Proscia umgehen Kapitalbarrieren durch Abonnementmodelle.
Strategische Schritte konzentrieren sich auf KI-Integration und offene Ökosysteme. Philips erwarb im Jahr 2024 eine Minderheitsbeteiligung an Paige, um Algorithmen in IntelliSite einzubetten. Roche Ventana ging im Jahr 2025 eine Partnerschaft mit Visiopharm ein, um quantitative Analysen mit seinen BenchMark-Färbegeräten zu kombinieren. Sectra führte im Jahr 2025 eine offene Programmierschnittstelle ein und gewann innerhalb von sechs Monaten 12 Drittanbieter-KI-Partner. Proscias Cloud-Preisgestaltung spricht budgetbeschränkte Labore an, die nicht 500.000–1 Million USD im Voraus binden können.
Auch regionale Akteure treten hervor. DeepBio aus Südkorea sammelte im Jahr 2025 44 Millionen USD ein und wirbt mit überlegener Leistung bei asiatischen Kohorten. Interoperabilität bleibt ein Differenzierungsmerkmal: Anbieter, die sowohl Zulassungen der US-amerikanischen Behörde für Lebens- und Arzneimittel als auch CE-IVD-Zulassungen besitzen, erzielen Preisaufschläge und dominieren Ausschreibungen, während Anbieter, die nur für Forschungszwecke zugelassen sind, mit kleineren Budgets und längeren Verkaufszyklen konfrontiert sind. Mittelgroße Gemeindekrankenhäuser und Schwellenmärkte bleiben unterversorgt und bieten Wachstumspotenzial für Anbieter, die kostengünstige, schlüsselfertige Systeme liefern können.
Marktführer im Bereich digitale Pathologie
Hamamatsu Photonics KK
3DHistech Ltd
Danaher Corporation (Leica Biosystems Nussloch GmbH)
F. Hoffmann-La Roche Ltd
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Pathologie
- 3DHistech
- Aiforia Technologies Oy
- Akoya Biosciences Inc.
- Danaher Corp. (Leica Biosystems)
- DeepBio Inc.
- F. Hoffmann-La Roche Ltd (Ventana)
- Hamamatsu Photonics
- Huron Digital Pathology Inc.
- Indica Labs Inc.
- Inspirata Inc.
- Koninklijke Philips
- Mikroscan Technologies
- Nikon Corp.
- Olympus Corp.
- OptraSCAN Inc.
- Paige AI Inc.
- PathAI Inc.
- Proscia
- Sectra
- Visiopharm
- XIFIN Inc.

Marktchancen und Zukunftsaussichten
Interoperabilität und Workflow-Standardisierung bleiben ein praktisches Feld, in dem Anbieter und Gesundheitssysteme investieren, um die Abhängigkeit von proprietären WSI-Formaten und fragmentierten LIS-Integrationen zu verringern. Das im März 2026 veröffentlichte IHE PaLM Digital Pathology Image Acquisition (DPIA) Profile bietet eine konkrete Vorlage für standardisierte Erfassungsnachrichten von physischen Objektträgern und ergänzt den Marktvorstoß hin zu DICOM-konformer Speicherung und Austausch, wie in akademischen und Standardisierungsdiskussionen von 2026 beschrieben. Dies unterstützt die kurzfristige Nachfrage nach scannerneutralen Bildmanagementplattformen, Middleware und Unternehmensdiensten, die es Standorten mit mehreren Anbietern ermöglichen, ein einheitliches Archiv, einen konsistenten Qualitäts-Workflow und eine KI-Toolchain zu pflegen, ohne erneut zu scannen oder doppelten Speicher zu verwenden.
Eine zweite Chance betrifft klinische Skalierungsprogramme, die Pilotprojekte auf Abteilungsebene in systemweite digitale Signierverfahren und KI-gestützte Arbeitsabläufe überführen. Namhafte Implementierungen und Kooperationen spiegeln diesen Wandel wider: NYU Langone Health hat im September 2025 die Umstellung auf digitales Signieren für alle klinischen Fälle unter Verwendung von Philips IntelliSite-Scannern abgeschlossen, und Mayo Clinic gab im Juli 2026 die Implementierung von Techcyte Fusion AP bekannt, um WSI, KI und klinische Daten in einem einzigen Workflow zu vereinen. Auf der Angebotsseite deutet auch Konsolidierungs- und Plattformaufbauaktivität, einschließlich der von Roche im Mai 2026 unterzeichneten endgültigen Fusionsvereinbarung zur Übernahme von PathAI, auf eine anhaltende Nachfrage nach integrierten Lösungen hin, die Scannen, Bildmanagement und regulierte KI-Module umfassen, zusammen mit einem höheren Stellenwert offener APIs und standardbasierter Konnektivität für Krankenhäuser und Referenzlabore, die gemischte Geräteflotten und standortübergreifende Arbeitsabläufe betreiben.
Recent Industry Developments in Markt für digitale Pathologie
- Juni 2026: Leica Biosystems kündigte eine erweiterte strategische Zusammenarbeit mit AstraZeneca und Daiichi Sankyo an, um einen IHC-Assay und einen zugehörigen Bildanalyse-Algorithmus unter Verwendung des Aperio GT 450-Scanners und des Aperio HALO AP-Systems zu entwickeln. Das Programm verbindet die Entwicklung von Biopharma-Assays mit digitalen Workflow-Tools und stärkt Anwendungsfälle im Stil von Companion-Diagnostika, die Scanner- und Softwarekaufentscheidungen aufeinander abstimmen.
- Mai 2026: Roche schloss eine endgültige Fusionsvereinbarung zur Übernahme von PathAI ab und fügte damit KI-gestützte Diagnostikfähigkeiten und Bildmanagement-Assets zu seinem Digital-Pathology-Portfolio hinzu. Die Transaktion deutet auf eine anhaltende Plattformkonsolidierung hin und erhöht den Wettbewerbsdruck auf eigenständige Softwareanbieter, sich durch Interoperabilität, validierte Algorithmen und Unterstützung bei Unternehmensimplementierungen zu differenzieren.
- Juni 2025: PathAI erhielt die FDA-510(k)-Zulassung für sein AISight Dx Digital-Pathology-Bildmanagementsystem zur Primärdiagnose, einschließlich eines Predetermined Change Control Plan zur Vereinfachung bestimmter zukünftiger Aktualisierungen. Die Zulassung erweitert die Auswahl an FDA-zugelassenen Optionen für die klinische digitale Signierung und unterstützt eine schnellere Iteration innerhalb eines ausdrücklich vereinbarten regulatorischen Rahmens für Softwareänderungen.


Markt für digitale Pathologie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für digitale Pathologie Umsätze aus Lösungen, die Pathologie-Objektträger digitalisieren und die Anzeige, gemeinsame Nutzung und Analyse von Whole-Slide-Images für klinische und Forschungsworkflows ermöglichen.
Ausschlüsse aus dem Umfang: Konventionelle Mikroskope, generische Bildarchive ohne Bezug zu Pathologie-Workflows sowie ausgelagerte Probenverarbeitungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Ganzobjektträger-Bildgebungsscanner
- Bildanalyse- und KI-Software
- Kommunikations- und Speichersysteme
- Objektträgerverwaltungssysteme und Zubehör
- Nach Bildgebungsverfahren
- Hellfeld
- Fluoreszenz
- Nach Anwendung
- Krankheitsdiagnose
- Arzneimittelentdeckung und Begleitdiagnostik
- Telepathologie und Konsultation
- Aus- und Weiterbildung
- Qualitätssicherung und Archivierung
- Nach Endnutzer
- Krankenhaus- und Referenzlabore
- Pharmazeutische und biotechnologische Unternehmen sowie Auftragsforschungsorganisationen
- Diagnosezentren
- Sonstige Endnutzer
- Nach Bereitstellungsmodell
- Vor-Ort
- Cloudbasiert / SaaS
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Grundstruktur des Modells festzulegen und es an beobachtbaren Gesundheits- und Diagnoseindikatoren zu verankern. Wir haben öffentliche Quellen herangezogen, wie die US-FDA-Datenbank für zugelassene Geräte und Software, die US Centers for Medicare and Medicaid Services für Erstattungs- und Zahlungssignale sowie OECD- und Weltgesundheitsorganisations-Statistiken für einen breiteren Kontext zur Gesundheitsversorgungskapazität.
Um die Annahmen realistisch zu halten, haben wir auch Quellen wie Veröffentlichungen des National Cancer Institute, begutachtete Fachzeitschriften für Pathologie-Informatik und Seiten von Handelsverbänden zur Laborqualität und digitalen Einführung ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Produktpositionierung, Vertriebswege und Preisentwicklung zu verstehen. Bei Bedarf haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken genutzt, um die Innovationsintensität zu überprüfen. Diese Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich in Laboren gekauft und eingesetzt wird, und wie der typische Expansionspfad nach ersten Pilotprojekten aussieht. Wir haben mit einer Mischung aus Leitern von Pathologielaboren, Krankenhausstakeholdern, Software- und Workflow-Spezialisten sowie Vertriebsteilnehmern in den wichtigsten Regionen gesprochen, um Einführung, Preisgestaltung und Ersatzzyklen vor der Fertigstellung des Modells zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 16 % | APAC: 39 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 38 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 46 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Pathologietestaktivität und die Digitalisierungsbereitschaft der Labore in eine adressierbare Installationsbasis für Whole-Slide-Imaging übersetzt und dann in jährliche Ausgaben umgerechnet wurden. Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Überprüfungen anhand von Stichproben zu Scanner-Platzierungen, typischen Software-Abonnementbereichen sowie Service- und Wartungsanbindungsmustern durchgeführt, die angepasst wurden, wenn sie nicht mit der nachfrageseitigen Darstellung übereinstimmten.
Zu den im Modell verwendeten Eingaben gehörten das Tempo der Einführung von Whole-Slide-Imaging in der Routinediagnostik, der Anteil der für die Fernüberprüfung geeigneten Fälle, Scanner-Auslastungsraten und Ersatzzyklen, die durchschnittliche Preisentwicklung von Software nach Bereitstellungstyp sowie der Anteil der Labore, die von Einzelstandort- auf Netzwerk-Rollouts expandieren. Prognosen wurden mithilfe von Szenarioanalysen erstellt, bei denen diese Variablen auf der Grundlage der Erwartungen der Befragten hinsichtlich regulatorischer Akzeptanz, Erstattungssignalen und Personalengpässen in Laboren verschoben wurden. Wenn Bottom-up-Eingaben für kleinere Länder fehlten, wurden Lücken mithilfe von Proxy-Indikatoren wie Krankenhaus- und Laborzahlen sowie relativer Pathologie-Arbeitsbelastung überbrückt und anschließend die impliziten Ausgaben pro Labor auf Plausibilität überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Überprüfungen validiert, sodass keine einzelne Annahme das Gesamtergebnis bestimmen konnte. Wir verglichen die impliziten Ausgaben pro Labor und pro Scanner mit dem Interview-Feedback, suchten nach Sprüngen, die nicht mit regulatorischen und Erstattungszeitplänen übereinstimmten, und überarbeiteten dann alle Ausreißer vor der Freigabe.
Jeder Entwurf durchläuft eine strukturierte Analysten-Überprüfung, bei der Eingaben, Berechnungen und Logik unabhängig voneinander überprüft werden, gefolgt von gezielten Rückkontakten, wenn eine Schlüsselvariable eine große Abweichung aufweist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Einführung oder Preisgestaltung beeinflussen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße für digitale Pathologie von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für digitale Pathologie stimmen nicht immer überein, da die Kategoriegrenzen unterschiedlich festgelegt werden und da sich Basisjahre und Preisannahmen von einem Herausgeber zum anderen ändern. Unterschiede entstehen auch dadurch, ob Modelle auf der Expansion der installierten Basis, der verfahrensgebundenen Nachfrage oder breiten IT-Ausgaben-Proxys basieren.
Die Vergleichstabelle zeigt eine merkliche Streuung; im Modell von Mordor Intelligence wird der Gesamtwert aus Whole-Slide-Scannern zuzüglich Imaging-Software und zugehörigen Kommunikationstools aufgebaut, während konventionelle Mikroskope, generische Archive außerhalb von Pathologie-Workflows und ausgelagerte Probenverarbeitungsdienstleistungen ausgeschlossen werden, um eine Aufblähung der Ausgaben zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,01 Milliarden USD (2026) | |
| Fachzeitschrift A | 1,29 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und vermischt typischerweise breitere Speicher- und allgemeine Bildverwaltungsausgaben in die digitale Pathologie, was den Gesamtwert bei Scannern nach unten verschieben kann, während der softwarebezogene Umfang überschätzt wird. |
| Globale Unternehmensberatung B | 1,02 Milliarden USD (2024) | Berücksichtigt eine breitere Palette von Anwendungen und Ländern mit geringerer Validierung der Einführungsgeschwindigkeit auf Laborebene und stützt sich häufig auf ein einheitliches ASP-Wachstum, das Premium-klinische Einsätze in reifen Märkten unterschätzen kann. |
Betrachtet man die drei Zahlen, lässt sich die Lücke hauptsächlich durch die Wahl des Basisjahres und die Behandlung von Software- und Workflow-Ausgaben im Vergleich zu angrenzenden IT-Ausgaben erklären. Unser Ansatz bleibt auf Labor-Einführung, Auslastung und Preissignale zurückführbar, was die endgültige Zahl leichter reproduzierbar und überprüfbar macht, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für digitale Pathologie im Jahr 2031 erreichen?
Der Markt soll bis 2031 3,21 Milliarden USD erreichen und mit einem CAGR von 9,90 % wachsen.
Welches Produktsegment soll am schnellsten wachsen?
Bildanalyse- und KI-Software soll bis 2031 einen CAGR von 10,21 % erzielen, da Labore automatisierte Quantifizierung anstreben.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Staatliche Digitalisierungsmandate in China, Indien und Japan stützen einen regionalen CAGR von 11,21 %, indem sie Scanner und Erstattungen für KI-gestützte Auswertungen finanzieren.
Was hemmt die Akzeptanz in Gemeindekrankenhäusern?
Hohe Vorabkosten für Scanner und Unternehmensspeicher in Verbindung mit begrenzten Erstattungen behindern den Einsatz in budgetbeschränkten Laboren.
Wie gehen Anbieter mit Interoperabilitätsproblemen um?
Branchenführer veröffentlichen offene Programmierschnittstellen und setzen auf DICOM-Standards, damit Labore KI-Tools von Drittanbietern in Scanner-Flotten mit mehreren Anbietern einsetzen können.
Seite zuletzt aktualisiert am:



