
Marktgröße und -anteil für digitale Zahnmedizin
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
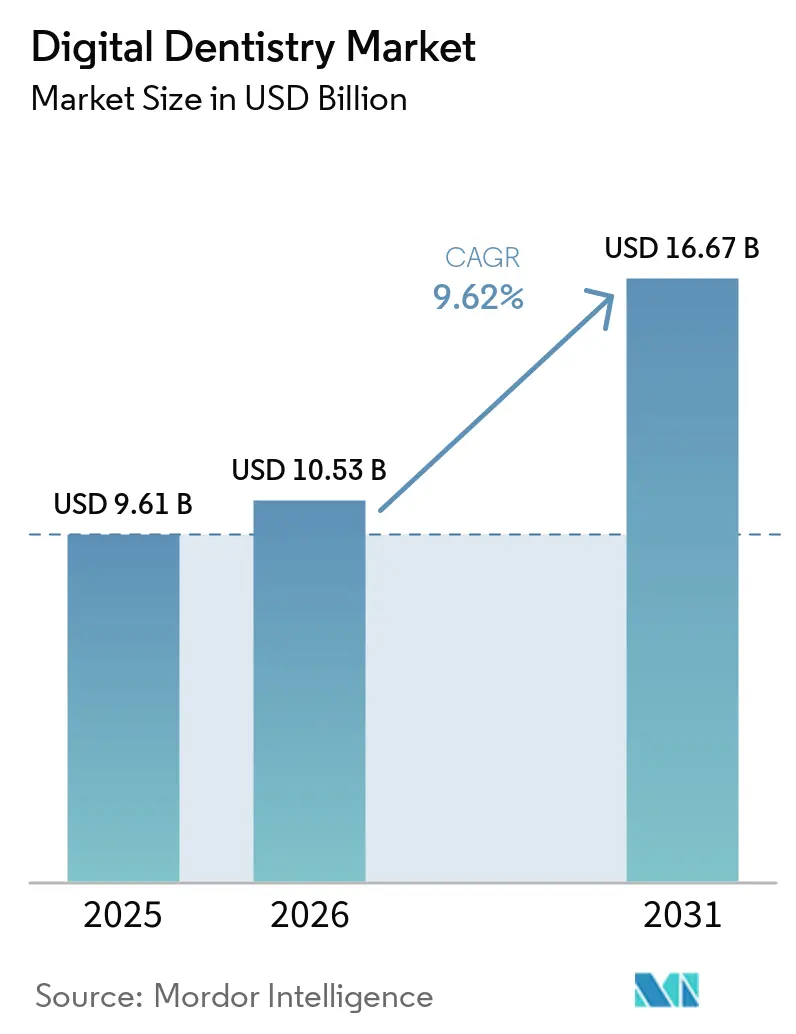
| Marktgröße (2026) | 10.53 Milliarden US-Dollar |
| Marktgröße (2031) | 16.67 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.62 % |
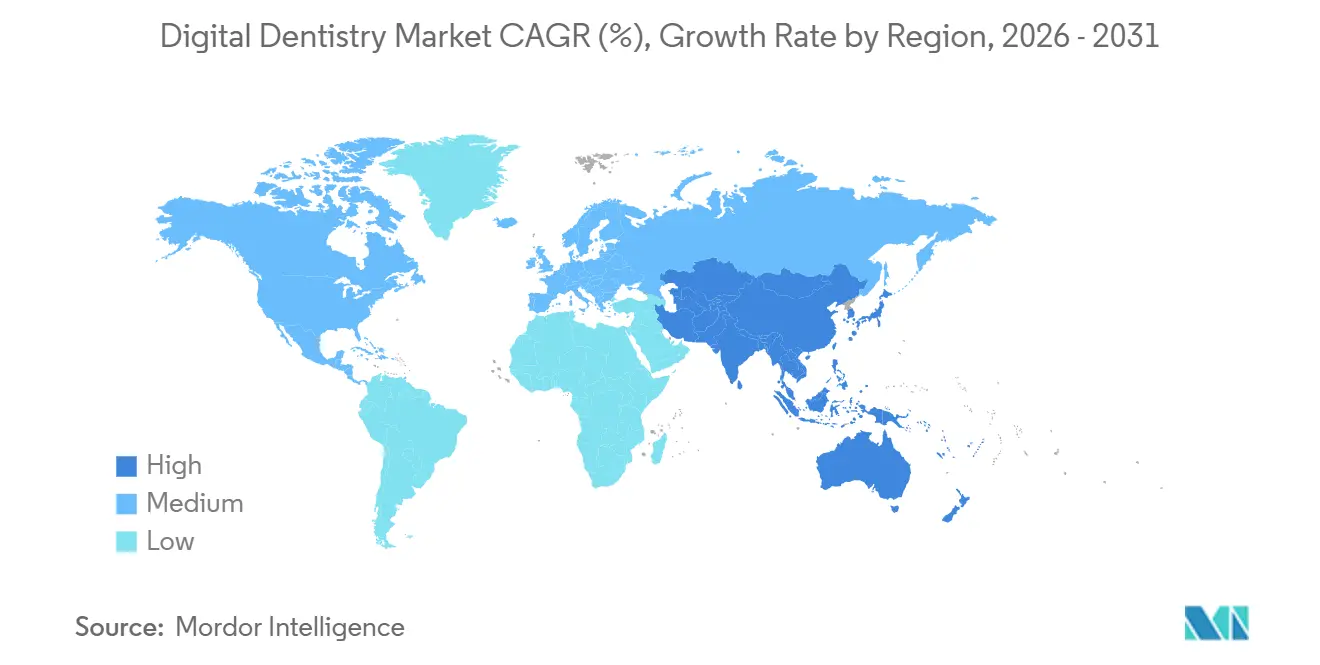
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitale Zahnmedizin von Mordor Intelligence
Die Marktgröße für digitale Zahnmedizin wird voraussichtlich von 9,61 Mrd. USD im Jahr 2025 und 10,53 Mrd. USD im Jahr 2026 auf 16,67 Mrd. USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 9,62 % verzeichnen. Der rasche Ersatz analoger Abdrucklöffel durch Intraoralscanner, chairside-Fräseinheiten und KI-gestützte Diagnosesoftware verkürzt Behandlungszyklen, erweitert das Leistungsangebot und steigert die Stuhlauslastung. Zahnärztliche Serviceorganisationen (DSOs) bündeln Investitionsausgaben, um integrierte digitale Plattformen in standortübergreifenden Netzwerken einzusetzen, und beschleunigen die Geräteerneuerung selbst in preissensiblen Praxen. Regulatorische Zulassungen für 3D-druckbare Keramikkronen verkürzen die Laborlaufzeiten von Wochen auf Stunden, während offene Architekturscanner es Drittanbieter-KI-Entwicklern ermöglichen, Entscheidungsunterstützungsalgorithmen direkt in die Arbeitsabläufe der Behandler zu integrieren. Die Wettbewerbsdifferenzierung verlagert sich von eigenständiger Hardware zur Kontrolle von Ökosystemen: Etablierte Anbieter bündeln Scanner, Fräsmaschinen und proprietäre Materialien in Serviceverträgen, während softwareorientierte Neueinsteiger den Mehrwert durch modulare, cloudverbundene Anwendungen aufschlüsseln. Vor diesem Hintergrund belohnt der Markt für digitale Zahnmedizin Anbieter, die Hardware-Zuverlässigkeit, Software-Agilität und evidenzbasierte klinische Aussagen miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
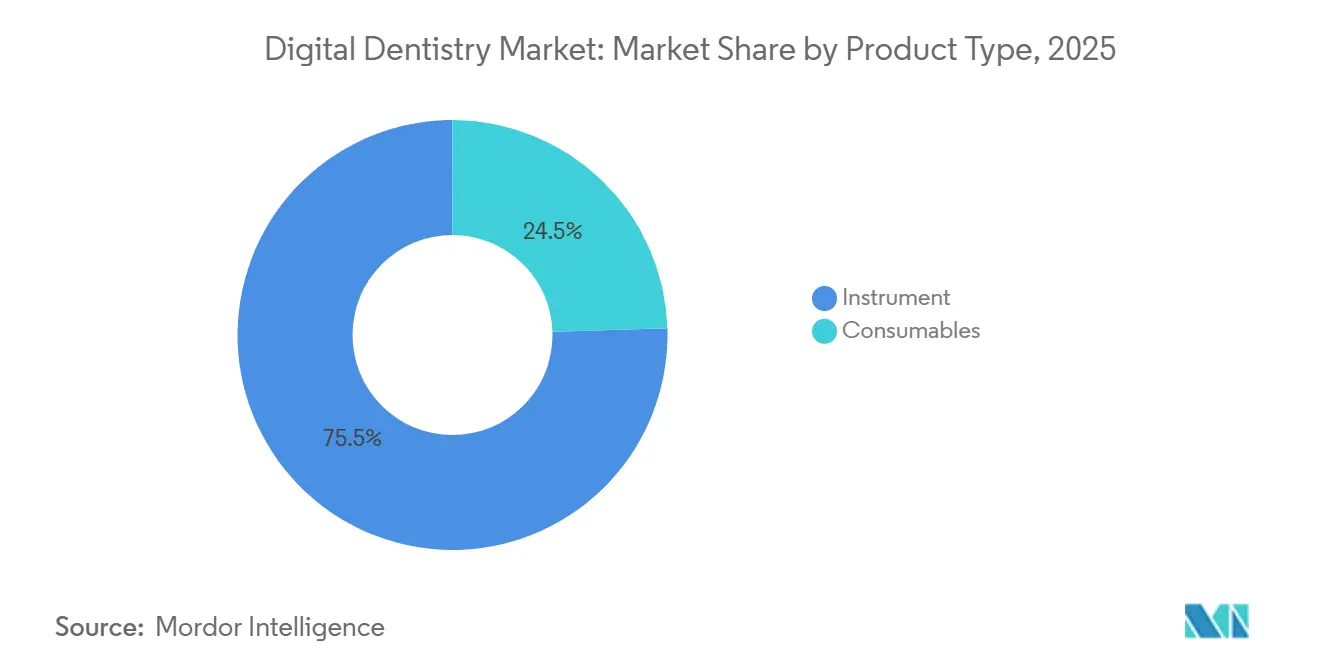
- Nach Produkttyp führten Instrumente mit einem Umsatzanteil von 75,54 % im Jahr 2025; das Segment soll bis 2031 mit einer CAGR von 10,25 % wachsen.
- Nach Fachgebiet entfiel auf die restaurative Zahnmedizin im Jahr 2025 ein Anteil von 34,54 % an der Marktgröße für digitale Zahnmedizin, während die Implantologie von 2026 bis 2031 voraussichtlich mit 11,65 % wachsen wird.
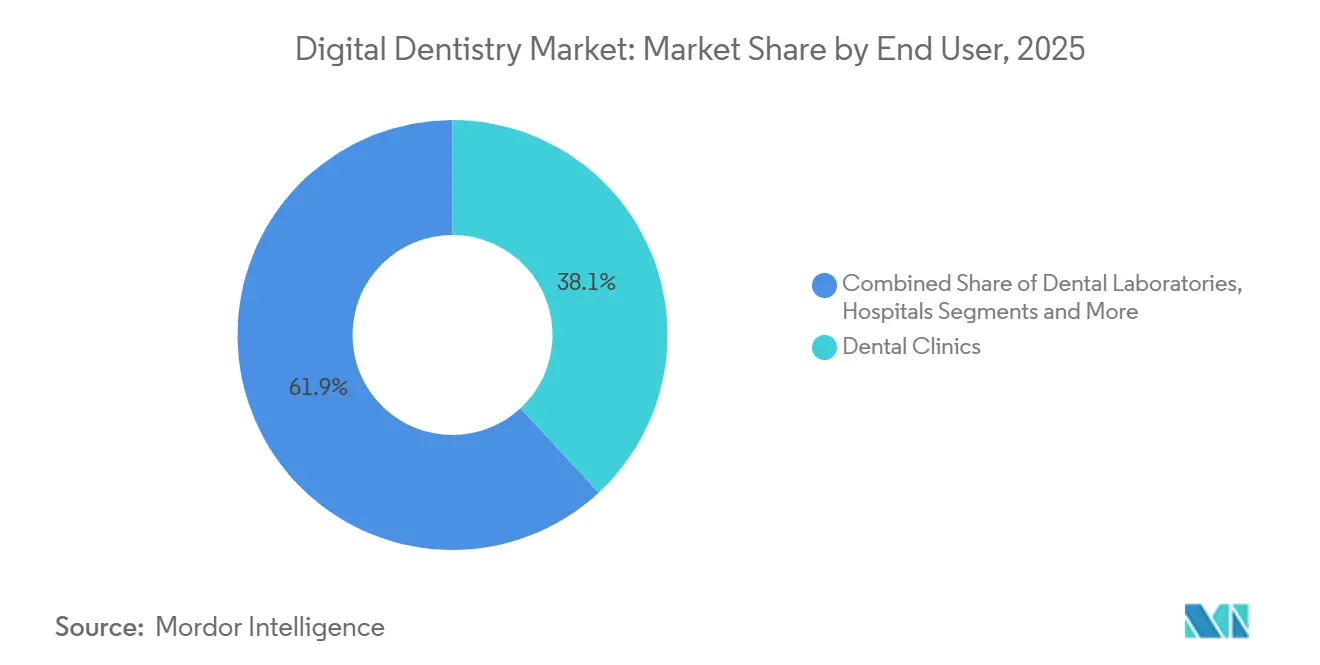
- Nach Endnutzer hielten Zahnarztpraxen im Jahr 2025 einen Anteil von 38,15 % am Marktanteil für digitale Zahnmedizin; Dentallabore stellen mit einer CAGR von 10,82 % bis 2031 den schnellsten Wachstumspfad dar.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 38,53 %, während Asien-Pazifik im Zeitraum 2026–2031 mit einer CAGR von 10,1 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Einführung von chairside CAD/CAM-Systemen | +2.1% | Global – Nordamerika und Europa führend | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische zahnlose Bevölkerung | +1.8% | Nordamerika, Europa, alterndes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach kosmetischer/ästhetischer Zahnmedizin | +1.5% | Nordamerika, Europa, städtisches Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung von DSOs zur Bündelung von Investitionsausgaben | +2.3% | Nordamerika mit Ausweitung auf Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regulatorische Freigaben für 3D-druckbare Kronen | +1.2% | Zunächst Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Offene Architekturscanner zur Aktivierung von KI-Anwendungen | +0.9% | Global mit früher Einführung in technologieorientierten Praxen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung von chairside CAD/CAM-Systemen
Chairside-CAD/CAM-Einheiten verkürzen restaurative Arbeitsabläufe von zwei Terminen über 10–14 Tage auf einen einzigen 90-minütigen Besuch und geben Nachmittagsslots für margenstarke Kronen frei[1]U.S. Food and Drug Administration, "510(k) Premarket Notification Database," fda.gov. Das im Mai 2024 zugelassene CEREC Cercon 4D-Abutment von Dentsply Sirona ermöglicht es Behandlern, Titanbasispfeiler in der Praxis zu fräsen und dabei Laborkosten von 150–250 USD pro Fall einzusparen. Solventum und SprintRay entwickeln gemeinsam chairside-3D-gedruckte Dauerkronen für einen globalen Restaurationsmarkt von 7,5 Mrd. USD und nutzen dabei 20.000 installierte Drucker, um keramikartige Ästhetik mit Harzökonomie zu verbinden. Solche Fortschritte steigern den Durchsatz ohne zusätzlichen Behandlungsraumausbau und stärken die Attraktivität des Marktes für digitale Zahnmedizin für Hochvolumenpraxen. Abonnementbasierte Gerätepakete, die Investitionsausgaben in Betriebsausgaben umwandeln, erweitern den Zugang für volumeneingeschränkte Zahnärzte zusätzlich.
Wachsende geriatrische zahnlose Bevölkerung
Personen ab 65 Jahren werden bis 2030 16 % der Weltbevölkerung ausmachen und die Nachfrage nach Vollbogenrestaurationen in Nordamerika, Europa und reifen Asien-Pazifik-Märkten steigern. Digitale Prothesen-Arbeitsabläufe reduzieren die Patientenbesuche von fünf auf drei und senken die Stuhlzeit um 40 %, während automatisierte Okklusionsalgorithmen die Passform verbessern. Eine Studie im Journal of Prosthetic Dentistry aus dem Jahr 2024 berichtete, dass gefräste Prothesen einen um 30–50 % geringeren vertikalen Dimensionsfehler aufweisen als kompressionsgegossene Acrylprothesen, was Nachjustierungen nach der Eingliederung reduziert. Labore, die auf geriatrische Fallmischungen reagieren, investieren in 5-Achs-Fräsmaschinen und Multimaterial-3D-Drucker; das im September 2024 von der FDA zugelassene NextDent Denture 3D+-Harz von 3D Systems ermöglicht das gleichzeitige Drucken von Basis und Zähnen. Diese Fortschritte stärken die langfristigen Stückzahlen, die den Markt für digitale Zahnmedizin untermauern.
Steigende Nachfrage nach kosmetischer/ästhetischer Zahnmedizin
Align Technology lieferte im dritten Quartal 2024 2,78 Millionen Klarschienenbehandlungen aus, unterstützt durch den Echtzeit-Ergebnissimulator von iTero, der Beratungszyklen verkürzt[2]Align Technology, "Q3 2024 Earnings Release," aligntech.com. Eine Umfrage der Amerikanischen Akademie für Kosmetische Zahnmedizin aus dem Jahr 2024 ergab, dass 58 % der 18- bis 34-Jährigen Instagram und TikTok als primäre Informationsquellen für Zahnbehandlungen nennen. Digitale Lächeldesign-Tools wandeln dieses Social-Media-Interesse in chairside-Behandlungsentscheidungen um, indem sie fotorealistische Vorschauen während eines einzigen Besuchs zeigen. Anbieter von Veneers und Bleaching profitieren von den Trendlinien bei Klarschienenbehandlungen und nutzen dieselben Intraoralscans für restaurative Mock-ups, was das Wachstum von Wahlleistungen im Markt für digitale Zahnmedizin aufrechterhält.
Konsolidierung von DSOs zur Bündelung von Investitionsausgaben für digitale Technologie
Mehr als 200 Praxisübernahmen im Jahr 2024 erhöhten den DSO-Durchdringungsgrad in den USA auf 27 %, mit Prognosen von 39 % bis 2028. Guardian Dentistry Partners standardisierte das Denticon-Management, Pearl-KI-Diagnostik und Apteryx-Bildgebung in mehr als 160 Standorten und sicherte sich durch zentralisierte Beschaffung Scannerrabatte von 20–30 %. Dental365 erzielte innerhalb eines Quartals nach der kettenweiten KI-Einführung im Jahr 2025 eine Steigerung der Akzeptanz restaurativer Fälle um 12 %. DSOs wandeln Investitionen in den Markt für digitale Zahnmedizin in skalierbare klinische Protokolle um und setzen unabhängige Praxen bei Geschwindigkeit, Preis und Ergebniskonsistenz unter Druck.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose (~) | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Geräte und Wartungskosten | –1.4% | Global; besonders ausgeprägt im aufstrebenden Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattung digitaler Restaurationen | –0.9% | Nordamerika und Europa, wo Versicherungen weit verbreitet sind | Mittelfristig (2–4 Jahre) |
| Anbieterbindung an geschlossene CAD/CAM-Ökosysteme | –0.6% | Global; bestehende Installationsbasen | Langfristig (≥ 4 Jahre) |
| Überwachung von Algorithmusdrift nach der Markteinführung | –0.5% | FDA/EMA-Zuständigkeitsbereiche | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Geräte und Wartungskosten
Intraoralscanner kosten 30.000–50.000 USD, Fräsmaschinen 80.000–120.000 USD und Brennöfen 15.000–25.000 USD, was eine hohe Einstiegshürde für volumeneingeschränkte Praxen darstellt. Der jährliche Service fügt pro Gerät 5.000–8.000 USD hinzu[3]American Dental Association, "2024 Survey of Dental Practice," ada.org. Die Gewinnschwelle erfordert 300–500 restaurative Fälle, ein Volumen, das 40 % der US-amerikanischen Praxen nicht erreichen können. Abonnementpakete wie der CEREC-Plan von Dentsply Sirona für 1.200 USD pro Monat wandeln Investitionsausgaben in Betriebsausgaben um, senken das Risiko und sichern die Anbietereinnahmen. Bis sich Finanzierungsmodelle verbreiten, werden hohe Kosten die kurzfristige Verbreitung im Markt für digitale Zahnmedizin dämpfen.
Begrenzte Erstattung digitaler Restaurationen
US-amerikanische Kostenträger erstatten digitale und konventionelle Abdrücke identisch unter den CDT-Codes D0350 und D0393, was den ROI für chairside-Scanner untergräbt, sofern der Durchsatz nicht steigt. Medicaid-Sätze liegen trotz der Erhöhungen in Kalifornien und Texas im Jahr 2024 im Durchschnitt 30–50 % unter den privaten Versicherungssätzen. Die Lücke vergrößert die Adoptionsunterschiede: DSOs amortisieren Geräte über viele Standorte, während Einzelpraxen Käufe selbst finanzieren, was ihren Einstieg in den Markt für digitale Zahnmedizin verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Instrumente dominieren den Umsatz, während Verbrauchsmaterialien zurückbleibenInstrumente machten 2025 75,54 % des Umsatzes aus und sollen bis 2031 mit 10,25 % wachsen, da Praxen fähigkeitserschließende Geräte vor wiederkehrenden Materialien priorisieren. Innerhalb dieser Kategorie bilden Bildgebungssysteme den digitalen Zwilling, der jeden nachgelagerten Arbeitsablauf verankert, und festigen ihren Status als unverzichtbare Anschaffung im Markt für digitale Zahnmedizin. Chairside-CAD/CAM-Einheiten ersetzen Laborlaufzeiten durch Sofortrestaurationen am selben Tag und ermöglichen es Kliniken, Labormarginen zu internalisieren. Der kabellose Scanner Primescan 2 von Dentsply Sirona schließt Vollbogenscans in unter 60 Sekunden ab und lädt sie in Cloud-CAD-Hubs hoch, was Offshore-Designdienste über Nacht ermöglicht, die die Stuhlproduktivität steigern.
3D-Drucker und Fräsmaschinen konvergieren, da Hybrideinheiten entstehen, die es Laboren ermöglichen, zwischen subtraktiver und additiver Fertigung umzuschalten, ohne die Stellfläche zu verdoppeln. Software verlagert sich auf Abonnementpakete, die Praxismanagement, Bildgebungsanzeiger und KI-Triage in monatliche Pläne von 300–500 USD pro Behandler integrieren. Sensoren und IoT-fähige Handstücke bleiben eine Nische, sind aber im Aufstieg und speisen Dashboards für vorausschauende Wartung, die Ausfallzeiten reduzieren. Verbrauchsmaterialien wachsen langsamer, weil digitale Abdrücke 90 % des Polyvinylsiloxan-Abfalls eliminieren und die Mengen senken, selbst wenn die Stückpreise für Harze und Keramiken steigen. Die Marktgröße für digitale Zahnmedizin bei Verbrauchsmaterialien skaliert weiterhin mit installierten Geräten, aber der Margenhebel ist bei hochnützlichen Instrumenten am stärksten.


Nach Fachgebiet:
Implantologie überholt die restaurative Zahnmedizin, da die geführte Chirurgie skaliertDie restaurative Zahnmedizin behielt 2025 einen Umsatzanteil von 34,54 % und spiegelt die Allgegenwart von Kronen- und Brückenarbeiten wider. Dennoch wird die Implantologie bis 2031 eine CAGR von 11,65 % verzeichnen – die schnellste unter den Fachgebieten –, da Software für geführte Chirurgie CBCT-Daten in druckbare Bohrschablonen umwandelt, die die Stuhlzeit um 20–30 % reduzieren. Das CARES-Ökosystem von Straumann integriert Scannen, Planung und Stegfräsen in einer einzigen Datei und treibt die Implantatüberlebensrate auf 98,2 % nach fünf Jahren, was die Freihandplatzierung übertrifft. Solche Belege rechtfertigen Premiumgebühren und erweitern die Marktgröße für digitale Zahnmedizin bei chirurgisch orientierten Kliniken.
Die Kieferorthopädie verzeichnet weiterhin hohes Wachstum, da die Einführung von Klarschienenbehandlungen auf Jugendliche ausgeweitet wird. Der iTero-Ergebnissimulator visualisiert Ergebnisse in einem Termin, steigert die Fallakzeptanz und hält den Scannerverkauf aufrecht. Die Prothetik digitalisiert sich langsamer, da Multimaterial-Vollbogenprotokolle komplex bleiben, obwohl Mehrstrahl-Drucker Lücken schließen. Nischenbereiche wie Endodontie und Parodontologie nutzen CBCT-geführte Wurzelkanaltherapie und Laseradjuvanzien hauptsächlich in Fachzentren, tragen bescheidene Einnahmen bei und stärken dennoch die Breite des Marktes für digitale Zahnmedizin.
Nach Endnutzer:
Labore digitalisieren sich, um ihre Relevanz zu sichernZahnarztpraxen erwirtschafteten 2025 einen Umsatzanteil von 38,15 %, während Labore bis 2031 voraussichtlich um 10,82 % wachsen werden, da sie auf digitale Fertigung umstellen. Unabhängige Labore investieren in 5-Achs-Fräsmaschinen und Harzdruckgeräte, um mehrteilige Brücken und Vollbogenprothesen herzustellen, die chairside-Fräsmaschinen wirtschaftlich nicht produzieren können, und sichern so ihre Stellung im Markt für digitale Zahnmedizin. Eine NADL-Umfrage aus dem Jahr 2024 ergab, dass 62 % der Labore im Vorjahr fortschrittliche Geräte angeschafft hatten, gegenüber 48 % im Jahr 2023.
DSOs entwickeln sich zu einer dritten Kraft, indem sie standardisierte KI-Diagnostik in Hunderten von Behandlungsräumen einsetzen, um Skaleneffekte zu monetarisieren. Der kettenweite Einsatz von Pearl AI bei Guardian Dentistry Partners ist ein Beispiel für algorithmische Zentralisierung, die die Konversionsrate bei restaurativen Behandlungen steigert. Krankenhäuser und Universitäten sind zwar kleinere Umsatzknoten, fördern jedoch die langfristige Akzeptanz, indem sie aufkommende robotische Zahnmedizin-Workflows wie die robotergestützte Implantatplatzierung validieren. Ihre Forschungsergebnisse beeinflussen Kostenträger und Regulierungsbehörden und prägen indirekt die Marktanteilsverteilung im Bereich digitale Zahnmedizin unter den Endnutzern.

Geografische Analyse
Markt für digitale Zahnmedizin in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 38,53 %, gestützt durch frühe KI-Zulassungen, eine ausgereifte Versicherungsabdeckung und eine hohe DSO-Dichte. Die USA führen bei den Erneuerungszyklen für Scanner und CBCT, obwohl sich das Wachstum mit zunehmender Reife der installierten Basis verlangsamt. Kanada spiegelt diese Muster wider, wenn auch mit einer langsameren DSO-Durchdringung aufgrund unterschiedlicher provinzieller Erstattungsregelungen. Die regulatorische Klarheit der FDA in Bezug auf KI/ML-SaMD hält das Risikokapital aktiv und stärkt die nordamerikanischen Innovationsknoten im Markt für digitale Zahnmedizin.
Markt für digitale Zahnmedizin in Europa
Europa liefert ein stabiles Volumen, das durch eine universelle Zahnversorgung und eine strenge Überwachung durch die Medizinprodukteverordnung untermauert wird, die die Produkteinführungszeiten verlängert, aber die Sicherheit erhöht. Straumann erzielte 2024 46 % seines Umsatzes in der EMEA-Region und profitierte dabei von dichten Implantologie-Netzwerken in Deutschland, Frankreich und Italien. Südeuropäische Volkswirtschaften übernehmen digitale Arbeitsabläufe langsamer, was durch geringere diskretionäre Ausgaben bedingt ist, doch die öffentliche Beschaffung von Bildgebungssystemen steigt im Rahmen der EU-Wiederaufbaufonds-Mittelzuweisungen.
Markt für digitale Zahnmedizin im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 10,1 % bis 2031, angetrieben durch Chinas Mandate im Bereich der digitalen Gesundheit und Indiens wachsende Mittelschicht mit Appetit auf kosmetische Eingriffe. Chinesische staatliche Zahnarztketten bestellen Intraoralscanner in großen Mengen, um die Behandlungsqualität zu standardisieren, während indische Kliniken Tagesveneers für Dentalturismus-Kunden vermarkten. Japan und Südkorea nutzen die alternde Bevölkerungsstruktur, um das Volumen der Vollbogenrestaurationen zu steigern. Südostasien hinkt hinterher, überspringt jedoch Entwicklungsstufen mit mobilbasierten Lächeldesign-Apps, die Patienten in städtische Zentren leiten. Insgesamt vergrößert die Region die Marktgröße für digitale Zahnmedizin und gleicht die Sättigung in Nordamerika aus.
Markt für digitale Zahnmedizin im Nahen Osten und Afrika sowie in Lateinamerika
Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium: Hochwertige Privatkliniken am Golf importieren CAD/CAM-Systeme für wohlhabende Patienten, während öffentliche Systeme auf analoge Abdrücke angewiesen sind. Lateinamerika zeigt eine Akzeptanz in Stadtzentren; São Paulo und Buenos Aires beherbergen Boutique-Praxen, die transparente Aligner zu 40–60 % unter dem US-Preis anbieten, und erweitern so den Marktanteil für digitale Zahnmedizin trotz makroökonomischer Volatilität.

Regulatorisches Umfeld
Die Regulierung der digitalen Zahnmedizin umfasst sowohl traditionelle Vorschriften für Dentalgeräte als auch die zunehmende Aufsicht über Software und vernetzte Arbeitsabläufe. In den Vereinigten Staaten werden Dentalgeräte weiterhin gemäß 21 CFR Part 872 reguliert, und FDA-Leitlinien haben klargestellt, wie klinische Software behandelt wird. Die am 29. Januar 2026 veröffentlichte endgültige Leitlinie zu Clinical Decision Support Software erläutert, wann Bildanalysesoftware, die zur Erstellung von 3D-Modellen für die Planung zahnärztlicher chirurgischer Behandlungen verwendet wird, eine regulierte Gerätefunktion darstellt.
Da Software, Cloud-Konnektivität und KI in Scanner, CBCT-Systeme und CAD/CAM-Workflows integriert werden, legen Regulierungsbehörden und Normungsgremien verstärkten Wert auf Dokumentation, Interoperabilität und Sicherheit. Am 3. Februar 2026 aktualisierte die FDA ihre Leitlinie zur Cybersicherheit bei Medizinprodukten, wodurch die Compliance-Anforderungen für softwaregestützte Dentalgeräte und die zugehörigen Lebenszykluskontrollen erhöht wurden. Die ISO veröffentlichte ebenfalls Normen für digitale Zahnmedizin-Workflows, darunter ISO 18739:2026 (Vokabular der CAD/CAM-Prozesskette) und ISO 10451:2026 (Inhalt der technischen Dokumentation für Zahnimplantatsysteme), zusammen mit ISO 18618:2025 und ISO 18374:2025, die die CAD/CAM-Interoperabilität und die KI-gestützte 2D-Röntgenbildanalyse abdecken. In Europa legte die Europäische Kommission am 16. Dezember 2025 einen Gesetzgebungsvorschlag zur Änderung der Verordnung (EU) 2017/745 (EU-MDR) vor, der sich auf die Praktikabilität für Hersteller konzentriert, einschließlich jener, die Sonderanfertigungspfade unterstützen, die für Dentallabore relevant sind.
Wettbewerbslandschaft
Der Markt für digitale Zahnmedizin weist eine moderate Konzentration auf: Die fünf größten Anbieter halten einen erheblichen Umsatzanteil und balancieren Skalenvorteile gegen Innovationen von Nischenherausforderern. Align Technology dominiert Klarschienenbehandlungen durch kontinuierliche algorithmische Verfeinerung der Zahnbewegungsplanung, gestärkt durch eine gebundene iTero-Scannerbasis. Dentsply Sirona verankert seine installierten Fräsmaschinen und Brennöfen mit exklusiven Keramikblöcken und sichert sich Nachmarkt-Verbrauchsmaterialmargen. Die Übernahme von Abutment Direct durch Straumann im Jahr 2024 vertieft die vertikale Integration und bündelt Implantate, Scanner und Stege in einem Kontinuum von der Planung bis zur Restauration.
Offene Architekturspezialisten 3Shape und Medit kontern mit Hardware, die universelle STL-Dateien exportiert und Zahnärzten ermöglicht, CAD-Design- und Fräsdienstleistungen einzukaufen. Ihr Erfolg setzt etablierte Anbieter unter Druck, APIs zu öffnen oder Abwanderungen zu riskieren. Softwareorientierte Neueinsteiger Pearl und Overjet monetarisieren Diagnosealgorithmen über jährliche SaaS-Gebühren – ein kapitalleichtes Modell, das sich schnell über DSOs skaliert, ohne Hardwaretausch. 3D-Druckunternehmen Formlabs und Stratasys demokratisieren die Laborfertigung mit Desktop-Einheiten unter 10.000 USD und ziehen Volumen aus zentralisierten Laboren ab.
Strategische Schritte umfassen Hybridgerätestarts, die Fräsen und Drucken verbinden, KI-eingebettete Akquisitionssoftware, die manuelle Bearbeitungen reduziert, und Abonnementpakete, die den Cashflow für preissensible Käufer glätten. Das Wettbewerbsrisiko hängt zunehmend von der Dateneigentümerschaft ab: Anbieter, die Millionen von Scans aggregieren, können proprietäre KI trainieren und die Kundenbindung stärken. Insgesamt bewertet der Markt für digitale Zahnmedizin Ökosystembreite, evidenzbasierte Aussagen und flexible Finanzierung höher als eigenständige Gerätespezifikationen.
Marktführer in der Branche für digitale Zahnmedizin
Dentsply Sirona
Align Technology
Straumann Group
Planmeca Oy
3Shape A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für digitale Zahnmedizin
- Align Technology
- Dentsply Sirona
- Solventum Corporation
- Ivoclar Vivadent
- Straumann Group
- Envista Holdings (Kerr, Nobel Biocare)
- Planmeca
- 3 Shape
- Formlabs Inc.
- Stratasys
- Carestream Dental
- Vatech Co. Ltd.
- Kulzer
- GC Corporation
- J. Morita Corp.
- Apteryx Imaging (Planet DDS)
- Amann Girrbach
- Exocad GmbH
- Zimvie
- Shofu Inc.
- Voco GmbH

Marktchancen und Zukunftsaussichten
Es eröffnen sich neue Freiräume im Bereich der softwaredefinierten Zahnmedizin, bei der KI-Module auf bestehende Bildgebungs- und Scan-Infrastrukturen aufsetzen. Dies zeigt sich am deutlichsten bei DSOs und Klinikketten mit mehreren Standorten, die Protokolle standardisieren und die Verantwortlichkeit von Anbietern skaliert steuern können. Die FDA-Leitlinie zu Clinical Decision Support Software vom 29. Januar 2026 und die FDA-Cybersicherheitsleitlinie vom 3. Februar 2026 verstärken zusammen die Beschaffungspräferenzen für Anbieter, die Nachweise, Dokumentation und Lebenszykluskontrollen für KI-gestützte Diagnostik und cloudverbundene Workflows bereitstellen. Offene Architekturkonzepte profitieren zudem von Interoperabilitätsbemühungen wie ISO 18618:2025, die die Reibung für Design-, Planungs- und KI-Ebenen von Drittanbietern über Scanner- und CAD/CAM-Ökosysteme hinweg reduzieren.
Ein zweites Chancenfeld bilden digital gefertigte Prothetik und Zahnersatz. Peer-Review-Studien bestätigen weiterhin die Ergebnisse und zeigen zugleich auf, was einer breiteren Umstellung noch entgegensteht. Im Februar 2026 in BMC Oral Health veröffentlichte Forschung beschrieb ein vollständig automatisiertes KI-Framework zur individualisierten Rekonstruktion der Kauflächen mit quantitativer Genauigkeit und Expertenzustimmung, das die weitere Automatisierung restaurativer CAD-Schritte unterstützt. Ein narrativer Übersichtsartikel im Saudi Dental Journal vom April 2026 berichtete über vergleichbare oder überlegene Ergebnisse digital gefertigter Totalprothesen gegenüber konventionellen Methoden bei Retention und Patientenzufriedenheit, wies aber auch auf die Notwendigkeit einer langfristigen klinischen Nachbeobachtung über drei Jahre hinaus hin. Angesichts strengerer Erwartungen an die klinische Bewertung über den gesamten Lebenszyklus gemäß EU-MDR (Artikel 61 und Anhang XIV) sowie des Vorschlags der Europäischen Kommission vom Dezember 2025 zur Änderung der MDR konzentriert sich der kommerzielle Weg für Anbieter und Labore darauf, validierte Materialien und Workflows mit konformer klinischer Evidenz und Post-Market-Datenerhebung zu verknüpfen.
Recent Industry Developments in Markt für digitale Zahnmedizin
- Juli 2026: Align Technology kündigte Pläne zum Bau einer neuen Produktionsanlage in Hyderabad, Indien, im Rahmen der Erweiterung seiner globalen Betriebsstruktur an. Die Investition soll die Produktionskapazität näher an wachstumsstarken Nachfragezentren erhöhen und das Lieferkettenrisiko regional diversifizieren.
- Mai 2026: Dentsply Sirona brachte Smart View - Detect auf den Markt, ein KI-gestütztes Diagnosehilfsmittel zur Identifizierung periapikaler Aufhellungen in CBCT-Scans, und gab an, dass es die FDA-Zulassung und die CE-Kennzeichnung erhalten hat. Die Zulassung und Kennzeichnung unterstützen den breiteren klinischen Einsatz KI-gestützter Interpretation innerhalb etablierter Bildgebungsworkflows und untermauern den Trend zur softwaregeführten Differenzierung in der digitalen Zahnmedizin.
- Juli 2025: 3D Systems brachte die NextDent Jetted Denture Solution in den Vereinigten Staaten kommerziell auf den Markt, die monolithische, mehrfarbige Prothesen ermöglicht, die in einem einzigen Druckzyklus hergestellt werden. Dieser Schritt stärkt die Argumente für additive Fertigung bei Laborprothesen mit hohem Durchsatz und erhöht den Wettbewerbsdruck auf fräsbasierte Workflows.


Markt für digitale Zahnmedizin Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus digitalen Werkzeugen und Software, die zur Erfassung, Planung, Herstellung und Überwachung von Zahnbehandlungen eingesetzt werden, einschließlich chairside- und Labor-Workflows, bei denen computergesteuerte Daten zentral für die Behandlungsdurchführung sind.
Ausschlüsse aus dem Umfang: Rein analoge Zahntechnikgeräte und generische Klinik-IT, die nicht direkt mit digitaler klinischer Bildgebung, Konstruktion oder Fertigungs-Workflows verknüpft sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Instrumente
- Bildgebungssysteme
- Intraoralscanner
- CBCT und digitales Röntgen
- CAD/CAM-Systeme
- Chairside-Systeme
- Laborsysteme
- 3D-Druckgeräte
- Fräsmaschinen
- Dentalsoftware
- Sensoren und IoT-Geräte
- Zubehör und Dienstleistungen
- Bildgebungssysteme
- Verbrauchsmaterialien
- Instrumente
- Nach Fachgebiet
- Restaurative Zahnmedizin
- Prothetik
- Kieferorthopädie
- Implantologie
- Endodontie
- Parodontologie
- Nach Endnutzer
- Zahnarztpraxen
- Zahnärztliche Serviceorganisationen (DSOs)
- Dentallabore
- Krankenhäuser
- Akademische und Forschungseinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir begannen mit der Kartierung der Wertschöpfungskette für digitale Zahnmedizin, damit die Umsatzgrenze über Geräte, Software und workflow-verknüpfte Verbrauchsmaterialien hinweg konsistent bleibt. Öffentliche Quellen wurden genutzt, um die Modelleingaben zu fundieren, darunter die US-FDA-Produktdatenbanken für Dentalgeräte, das US Census Bureau und UN Comtrade für Handels- und Versandmuster sowie OECD-Gesundheitsstatistiken zur Kontextualisierung der zahnärztlichen Versorgungsaktivität.
Um die Annahmen zu Akzeptanz und Ausgaben realistisch zu halten, haben wir auch Ressourcen wie Materialien der Weltgesundheitsorganisation zur Mundgesundheit, begutachtete Zahnmedizinjournale und öffentliche Veröffentlichungen von Zahnärzteverbänden ausgewertet. Anschließend haben wir uns Jahresberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung zugewandt. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um die ausgewiesene Umsatzexposition im Bereich Zahnmedizin gegenzuprüfen, und Patentdatenbanken wurden herangezogen, um zu sehen, wo sich Innovationscluster bilden. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was Kliniken und Labore tatsächlich kaufen und verwenden und wie sich der Kaufzeitpunkt mit Ersatzzyklen und Finanzierung verschiebt. Wir haben eine Mischung aus Zahnarztpraxisbetreibern, Laborinhabern, Distributoren und Produktspezialisten in den wichtigsten Regionen befragt, damit Annahmen zu Akzeptanz, durchschnittlichen Verkaufspreisen und Attach-Raten bestätigt und angepasst werden konnten, wenn Lücken festgestellt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 16 % | APAC: 46 % |
| Mittlere Ebene: 56 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Unser Größenmodell beginnt mit einem Top-down-Aufbau, der die Nachfrage aus zahnärztlichen Behandlungsvolumina und der Durchdringung digitaler Workflows rekonstruiert und diese Nachfrage dann anhand typischer Ersatzzyklen und Nutzungsmuster in Geräte- und Softwareausgaben übersetzt. Um die Gesamtwerte praxistauglich zu halten, wird das Ergebnis durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Durchschnittsverkaufspreise multipliziert mit Stückvolumina für intraorale Scanner und chairside-Systeme, Feedback aus Distributionskanälen sowie Umsatzaufteilungen von Lieferanten, sofern diese klar ausgewiesen sind.
Die Markteingaben wurden durch die Auffrischung der installierten Basis für Bildgebungs- und Scansysteme, den Wechsel von analogen Abdrücken zu intraoralen Scans, den chairside- gegenüber dem Labor-Anteil nach Behandlungsmix sowie Software-Lizenzierungsansätze (unbefristet gegenüber Abonnement) geprägt, die beeinflussen, wann Umsätze erfasst werden. Wir haben auch den Verbrauchsmaterialzug verfolgt, der mit CAD/CAM- und 3D-Druck-Workflows verbunden ist, da er sich in Jahren mit geringeren Kapitalausgaben anders entwickeln kann als der Geräteabsatz. Für die Prognose haben wir eine Szenarioanalyse verwendet und diese dann an Expertenmeinungen zur Akzeptanzgeschwindigkeit, Preiserosion nach Generation und regionalen Investitionszyklen verankert, damit der Ausblick nachvollziehbar bleibt und nicht übermäßig von einer einzigen Annahme abhängt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, damit die endgültigen Zahlen mit realen Signalen übereinstimmen und nicht aufgrund einmaliger Eingaben abweichen. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie Handelsströmen für relevante Gerätekategorien, der ausgewiesenen Umsatzentwicklung wichtiger Lieferanten sowie Veränderungen bei Zahnarztbesuchen und Behandlungsaktivitäten und untersuchen dann alle großen Abweichungen vor der Freigabe.
Wenn sich eine Kennzahl unerwartet verändert, nehmen wir erneut Kontakt mit ausgewählten Befragten auf, um zu bestätigen, ob die Änderung eine echte Marktverschiebung oder ein Berichtsartefakt widerspiegelt, und aktualisieren das Modell entsprechend. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, die Preisgestaltung oder die Verfügbarkeit des Angebots wesentlich verändern. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für digitale Zahnmedizin von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche veröffentlichte Marktgrößen für digitale Zahnmedizin zu sehen, da die Kategoriegrenzen nicht einheitlich sind und dieselbe Umsatzlinie an verschiedenen Punkten im Workflow erfasst werden kann. Unterschiede entstehen auch dadurch, wie Software behandelt wird (Lizenz gegenüber Abonnement), ob workflow-verknüpfte Verbrauchsmaterialien in den Gesamtwert einbezogen werden und wie der Zeitpunkt der Währungsumrechnung gehandhabt wird.
Durch die Verfolgung von Akzeptanzindikatoren auf Workflow-Ebene und die Aktualisierung der Annahmen zum Zeitpunkt der Währungsumrechnung hält Mordor Intelligence den Gesamtwert an den ersten kommerziellen Verkäufen digitaler klinischer Bildgebungs-, Konstruktions- und Fertigungswerkzeuge gebunden, anstatt breite Dentalgerätekategorien zu bündeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,61 Milliarden USD (2025) | |
| Branchenforschungsverlag A | 8,05 Milliarden USD (2025) | Diese Schätzung scheint eine engere Stückliste zu verwenden, mit einer eingeschränkteren Einbeziehung von Software-Abonnements und workflow-verknüpften Verbrauchsmaterialien. Das reduziert den Gesamtwert, auch wenn ähnliche Gerätekategorien besprochen werden. |
| Pressemitteilungsverlag B | 6,96 Milliarden USD (2023) | Das Basisjahr liegt früher, und die Umfangssignale deuten auf eine selektive Erfassung von Geräten und Kernsoftware hin. Angrenzende digitale Workflows und wiederkehrende Umsätze werden möglicherweise inkonsistent behandelt, was den Ausgangswert komprimieren kann. |
Die Streuung der drei Werte erklärt sich hauptsächlich dadurch, was als Umsatz im Bereich digitale Zahnmedizin gezählt wird und welches Jahr als Ankerpunkt verwendet wird. Wenn der Umfang auf klinisch verbundene digitale Workflows beschränkt und der Umsatz auf den Zeitpunkt des Erstverkaufs und aktiver Lizenzen terminiert wird, lässt sich der Marktgesamtwert leichter reproduzieren und aktualisieren, wenn sich Akzeptanz und Preisgestaltung im Laufe der Zeit verändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für digitale Zahnmedizin bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 16,67 Mrd. USD erreichen wird, mit einer CAGR von 9,62 % von 2026 bis 2031.
Welche Produktgruppe treibt den größten Umsatz an?
Instrumente, angeführt von Intraoralscannern und CAD/CAM-Fräsmaschinen, trugen 2025 75,54 % des Umsatzes bei und wachsen bis 2031 mit 10,25 %.
Welches Fachgebiet zeigt das schnellste Wachstum?
Die Implantologie, unterstützt durch Software für geführte Chirurgie und 3D-gedruckte Operationsschablonen, soll zwischen 2026 und 2031 mit einer CAGR von 11,65 % wachsen.
Warum investieren Dentallabore aggressiv?
Labore digitalisieren Fräsen und Drucken, um komplexe Restaurationen schnell zu liefern, was ihnen hilft, mit chairside-Systemen zu konkurrieren und bis 2031 mit 10,82 % zu wachsen.
Welche Region wird den größten inkrementellen Umsatz hinzufügen?
Asien-Pazifik, das mit einer CAGR von 10,1 % wächst, angetrieben durch Chinas Mandate für digitale Gesundheit und Indiens steigende Nachfrage nach kosmetischen Eingriffen.
Was hemmt die Einführung bei Einzelpraxen?
Hohe Anfangsinvestitionen für Geräte und begrenzte Erstattung machen den ROI schwierig, sofern das Patientenvolumen nicht hoch ist oder Abonnementmodelle verfügbar sind.
Seite zuletzt aktualisiert am:



