
Marktgröße und Marktanteil – Digitale Gesundheit in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
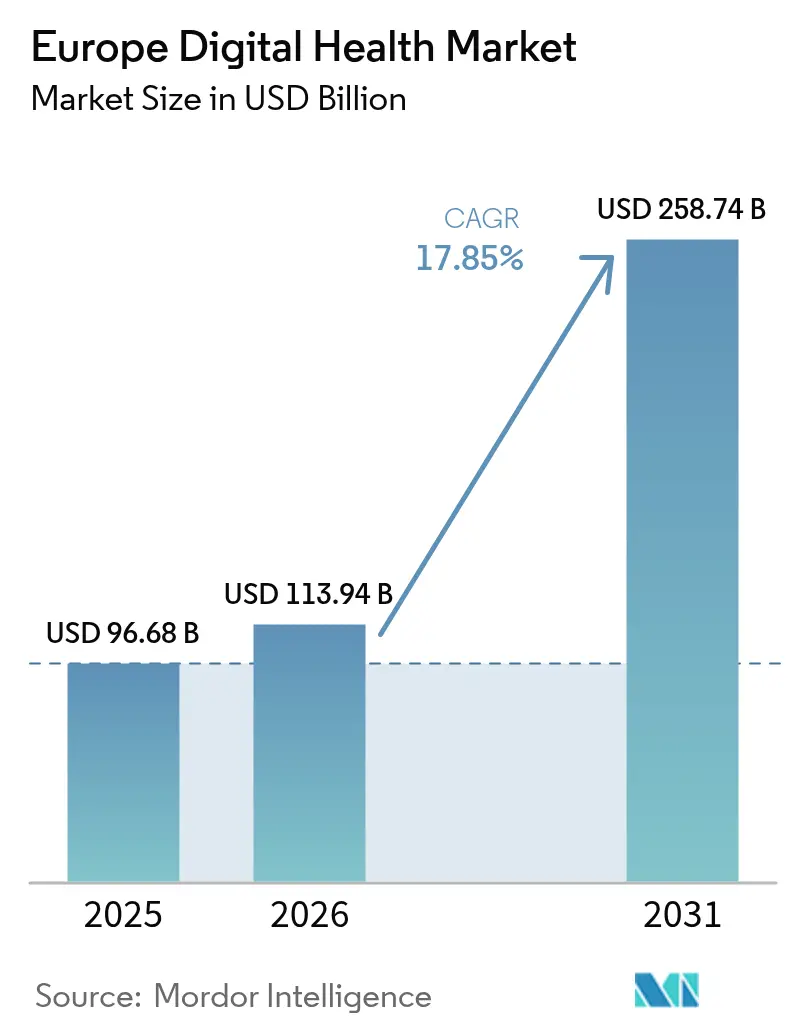
| Marktgröße im Basisjahr (2025) | 96.68 Milliarden US-Dollar |
| Marktgröße (2026) | 113.94 Milliarden US-Dollar |
| Marktgröße (2031) | 258.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.85 % |
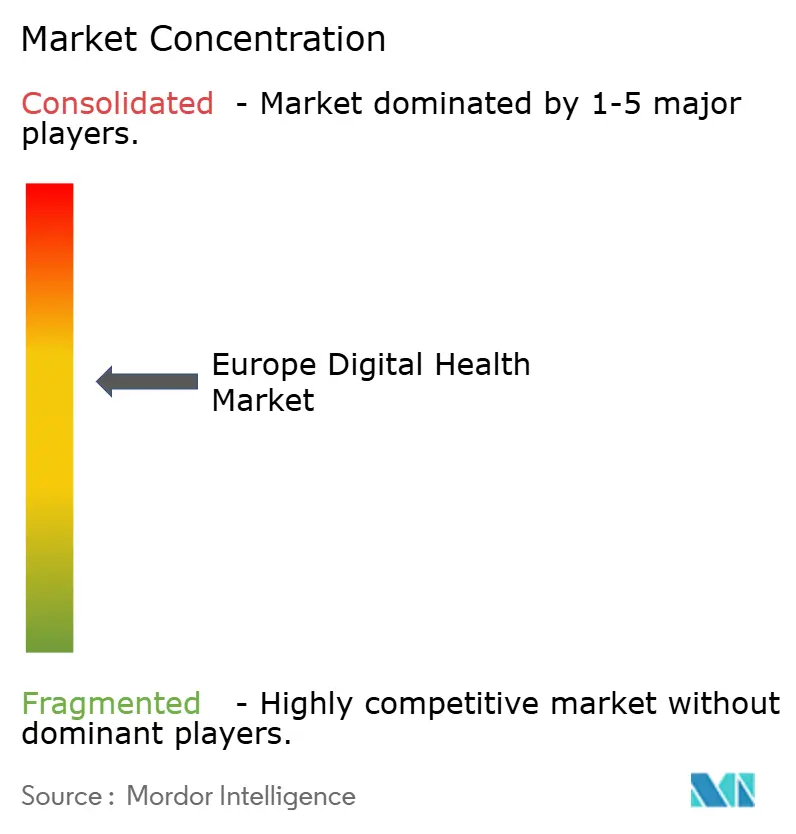
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Gesundheit in Europa von Mordor Intelligence
Die Marktgröße für digitale Gesundheit in Europa wird im Jahr 2026 auf USD 113,94 Milliarden geschätzt und wächst gegenüber dem Wert von USD 96,68 Milliarden im Jahr 2025, mit Prognosen für 2031, die USD 258,74 Milliarden zeigen, mit einer CAGR von 17,85 % im Zeitraum 2026–2031. Die Nachfragesteigerung resultiert aus der post-pandemischen Normalisierung der Telemedizin, der raschen regulatorischen Harmonisierung im Rahmen des Europäischen Gesundheitsdatenraums sowie rekordhohen öffentlichen Fördermitteln für den KI-gestützten Versorgungsbereich. Deutschlands DiGA-Erstattungsweg, Frankreichs PECAN-Schnellverfahren und das Technologiebudget des britischen NHS in Höhe von GBP 3,4 Milliarden beschleunigen die Einführung von Unternehmensplattformen. Cloud-Infrastruktur unterstützt bereits mehr als die Hälfte aller Bereitstellungen und signalisiert eine Abkehr von maßgeschneiderten Vor-Ort-Lösungen hin zu skalierbaren Ökosystemen, die unterschiedliche Ländervorschriften erfüllen. Die Wettbewerbsintensität bleibt hoch, da klinische Anwendungsfälle weiterhin Best-of-Breed-Anwendungen bevorzugen, während Plattformanbieter durch Partnerschaften zur grenzüberschreitenden Interoperabilität konsolidieren.
Wesentliche Erkenntnisse des Berichts
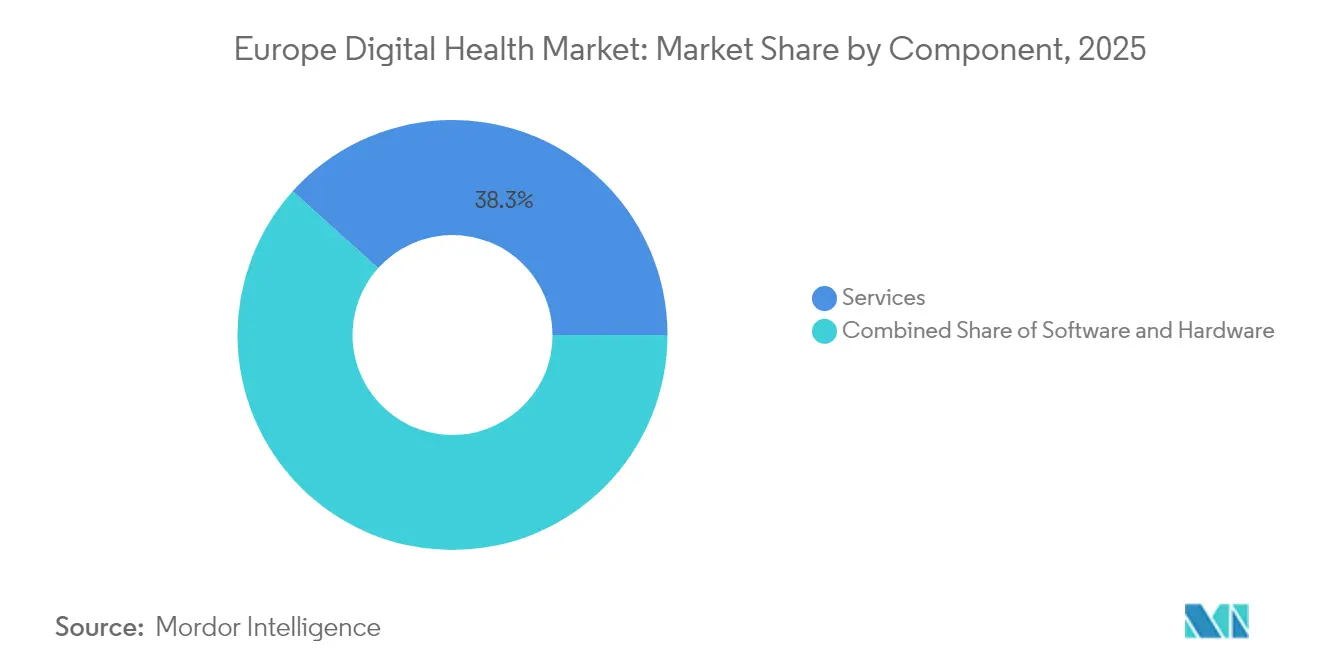
- Nach Komponente führten Dienstleistungen mit einem Umsatzanteil von 38,34 % im Jahr 2025; Software wird voraussichtlich bis 2031 mit einer CAGR von 18,6 % wachsen.
- Nach Technologie hielt Telegesundheit 46,55 % des Marktanteils für digitale Gesundheit in Europa im Jahr 2025, während mHealth bis 2031 mit einer CAGR von 18,78 % wachsen soll.
- Nach Endnutzer entfielen 42,10 % der Marktgröße für digitale Gesundheit in Europa im Jahr 2025 auf Patienten und Verbraucher; Kostenträger verzeichnen die höchste CAGR von 18,55 % für 2026–2031.
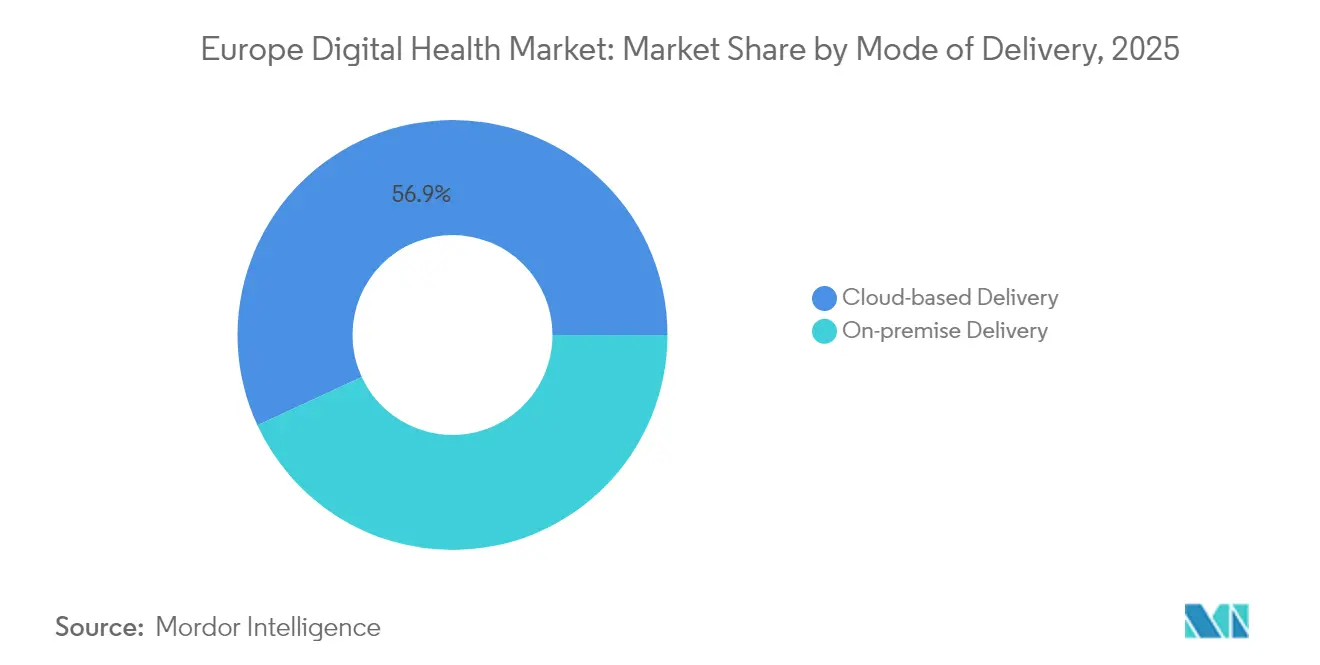
- Nach Liefermodus erfassten Cloud-basierte Modelle 56,90 % des Marktanteils für digitale Gesundheit in Europa im Jahr 2025; Vor-Ort-Bereitstellungen werden voraussichtlich mit einer CAGR von 18,95 % steigen.
- Nach Anwendung führte das chronische Krankheitsmanagement mit einem Umsatzanteil von 28,25 % im Jahr 2025, während Fitness- und Wellness-Anwendungen auf eine CAGR von 19,18 % bis 2031 ausgerichtet sind.
- Deutschland, Frankreich und das Vereinigte Königreich zusammen repräsentierten 57,45 % des Umsatzes im Jahr 2025, wobei Deutschland allein 23,10 % der Marktgröße für digitale Gesundheit in Europa hält.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| EU-Förderung und regulatorischer Impuls | +3.2% | EU-27, mit stärkster Auswirkung in Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung als Treiber der Nachfrage nach chronischer Versorgung | +4.1% | Global, mit höchster Intensität in Deutschland, Italien, Spanien | Langfristig (≥ 4 Jahre) |
| Normalisierung der Telegesundheit nach COVID-19 | +2.8% | EU-27, nordische Länder an der Spitze der Einführung | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende E-Rezept- und eID-Interoperabilität | +1.9% | EU-27, frühe Gewinne in den Niederlanden, Estland, Finnland | Mittelfristig (2–4 Jahre) |
| Deutschlands "Krankenhaus-zu-Hause"-Erstattungsmodell | +1.4% | Deutschland, mit Ausstrahlungseffekten auf Österreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Nachfrage nach MDR-konformer KI-Software | +2.7% | EU-27, mit früher Einführung in Deutschland, Vereinigtem Königreich, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Förderung und regulatorischer Impuls
Europas koordiniertes Politikregime koppelt nun Fördermittel in Milliardenhöhe mit obligatorischer Interoperabilität. Horizont Europa hat zwischen 2025 und 2027 EUR 13 Milliarden für digitale Aktivitäten vorgesehen, davon EUR 67,5 Millionen zweckgebunden für KI-gestützte Gesundheitsversorgung [1]Europäische Kommission, "Verordnung über den Europäischen Gesundheitsdatenraum", ec.europa.eu. Der neue Europäische Gesundheitsdatenraum verpflichtet Anbieter dazu, ab März 2025 standardisierte elektronische Patientenakten bereitzustellen, und positioniert konforme Softwareunternehmen für eine europaweite Skalierung. Eine frühzeitige Ausrichtung an diesen Anforderungen ist bereits in Deutschlands Upgrade der elektronischen Patientenakte und der Erweiterung des französischen Gesundheitsdaten-Hubs sichtbar.
Alternde Bevölkerung und Nachfrage nach chronischer Versorgung
Die europäische Bevölkerungsstruktur ist zunehmend älter: Chronische Krankheiten absorbieren inzwischen mehr als 70 % der Gesundheitsausgaben, während der Region bis 2030 ein prognostizierter Mangel von 1,8 Millionen klinischen Fachkräften droht. Die nationalen Haushalte orientieren sich auf Fernpatientenüberwachungsprogramme um, die Krankenhauskapazitäten entlasten. Allein Italiens Aufbau- und Resilienzplan stellt EUR 15,62 Milliarden für die gemeindebasierte digitale Versorgung bereit und beschleunigt den Rollout von Heim-Telemetrieplattformen für Hochrisikogruppen mit Herz-, Diabetes- und Atemwegserkrankungen.
Normalisierung der Telegesundheit nach COVID-19
Telekonsultationen haben sich bei 1,4 Besuchen pro Kopf im Vergleich zu 0,6 vor der Pandemie in den OECD-Ländern Europas stabilisiert [2]OECD, "Gesundheit auf einen Blick: Europa 2024", oecd.org . Regulierungsrahmen verankern virtuelle Besuche nun im Kernleistungskatalog und entfernen den Pilotstatus. Frankreich schreibt die vollständige Erstattung durch die Sozialversicherung für akkreditierte Anbieter vor, während das Vereinigte Königreich Fernverlaufskontrollkennzahlen in Krankenhausfinanzierungsverträge aufnimmt. Anbieter, die Video, Messaging und KI-Triage in einer einzigen Benutzeroberfläche zusammenführen, gewinnen die Kaufpräferenz, da Systeme langfristige Produktivitätseinsparungen anstreben.
Grenzüberschreitende E-Rezept- und eID-Interoperabilität
Die Dienste von MyHealth@EU ermöglichen Bürgern aus 14 Mitgliedstaaten bereits das Einlösen von E-Rezepten über Grenzen hinweg. Das europäische Format zum Austausch elektronischer Gesundheitsakten erweitert den Anwendungsbereich bis 2026 auf Bildgebungs- und Laborergebnisse und schafft neue Umsatzpotenziale für sichere Identitäts- und Einwilligungsmanagementsysteme. Frühe Anwender in Estland und Finnland demonstrieren Kostensenkungen in Apotheken und weniger Verschreibungsfehler und stärken damit die Grundlage für eine europaweite Einführung.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| DSGVO-bedingte Datenschutzkomplexität | -2.1% | EU-27, mit höchsten Compliance-Kosten in Deutschland, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Hohe Vorabkosten der Digitalisierung für KMU | -1.8% | EU-27, besonders betroffen sind Südeuropa und Osteuropa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Erstattung im gesamten EU-27-Raum | -1.6% | EU-27, mit höchster Auswirkung in Südeuropa und Osteuropa | Langfristig (≥ 4 Jahre) |
| Digitale Kompetenzlücken im klinischen Personal | -1.3% | EU-27, mit akutem Mangel in Deutschland, den Niederlanden und nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
DSGVO-bedingte Datenschutzkomplexität
Strenge Regeln für persönliche Gesundheitsdaten erhöhen die Beschaffungshürden. Das Europäische Parlament schätzt, dass die DSGVO bei kleinen und mittleren Unternehmen im Bereich der digitalen Transformation kumulative Compliance-Kosten von EUR 53 Milliarden verursacht hat. Jede neue Fernüberwachungseinführung muss Datensparsamkeit, Patienteneinwilligung und unveränderliche Protokollierung implementieren. Neu entstehende KI-basierte Geräte unterliegen zudem einer doppelten Aufsicht gemäß dem künftigen EU-KI-Gesetz, was Zertifizierungszeitpläne verlängert und Rechtskosten erhöht.
Hohe Vorabkosten der Digitalisierung für KMU
Infrastruktur-, Integrations- und Schulungspakete übersteigen häufig die Kapitalkapazität kleinerer Kliniken. Deutschlands Krankenhauszukunftsfonds hat EUR 4,3 Milliarden für die Modernisierung der Krankenhaus-IT bereitgestellt, dennoch verschieben viele Einrichtungen vollständige Bereitstellungen, da passende Fördermittel und qualifiziertes Personal knapp sind. Der Zugang zu Risikokapital hat sich verschärft: Europäische Start-ups im Bereich digitale Gesundheit sammelten im Jahr 2023 USD 1,1 Milliarden gegenüber USD 3 Milliarden im Jahr 2021, was die Innovationsdiffusion verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen dominieren, während Software zulegtDienstleistungen behaupteten im Jahr 2025 einen Umsatzanteil von 38,34 %, da Europas heterogene Gesundheitssystemlandschaft umfangreiche Anpassungen und Change-Management erfordert. Der Softwareumsatz soll jedoch mit einer CAGR von 18,6 % wachsen, was auf eine Migration hin zu konfigurierbaren Plattformen hindeutet, die repetitive Beratungsaufträge minimieren. Hardware verzeichnet weiterhin stabile Bestellungen für vernetzte Sensoren und Bildgebungsperipheriegeräte, unterstützt durch EU-Förderprogramme, die Geräteupgrades subventionieren, die für Krankenhausmodernisierungszuschüsse in Frage kommen.
Der Komponenten-Mix spiegelt eine Übergangsphase wider, in der Krankenhäuser isolierte Anwendungen durch einheitliche Interoperabilitätssuiten ersetzen. Siemens Healthineers' Teamplay Digital Health Platform fügte 2024 KI-Diagnosemodulen und Entlassungsplanungstools hinzu, sodass Anbieter neue Funktionalitäten ohne zusätzlichen Integrationsaufwand lizenzieren können. Solche Plug-in-Ökosysteme senken die Gesamtbetriebskosten und beschleunigen länderübergreifende Rollouts. Die anhaltende Softwareexpansion wird voraussichtlich den Softwareanteil an der Marktgröße für digitale Gesundheit in Europa bis 2031 auf über 32 % steigern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
Führungsposition der Telegesundheit steht unter Druck durch mHealth-DisruptionTelegesundheit machte im Jahr 2025 46,55 % der Marktgröße für digitale Gesundheit in Europa aus, dank dauerhafter Erstattungscodes und der Vertrautheit von Klinikern mit Video-Workflows. mHealth wird jedoch voraussichtlich die schnellste CAGR von 18,78 % erzielen, da die Smartphone-Durchdringung 90 % übersteigt und Kostenträger evidenzbasierte digitale Therapeutika erstatten. Analytik und digitale Gesundheitssysteme gewinnen an Dynamik, da KI-Bildrekonstruktion und klinische Entscheidungsunterstützung im Rahmen mehrerer Krankenhausrahmen vorgeschrieben sind.
Die Verbraucherakzeptanz fördert den Wandel: Philips SmartSpeed Precise MRI, angetrieben von dualen KI-Motoren, verkürzt die Scanzeiten um das Dreifache und verbessert die Bildschärfe um 80 %. Gleichzeitig erweitert Omrons Übernahme von Luscii die Fernüberwachungsmöglichkeiten auf 150 Krankheitspfade, sodass Kliniker Therapieschemata anhand von Echtzeit-Datenfeeds anpassen können. Diese geräteübergreifenden Integrationen verschärfen den Technologiewettbewerb, insbesondere im Bereich der chronischen Versorgung.
Nach Endnutzer:
Patientenermächtigung gestaltet die Nachfrage umPatienten und Verbraucher hielten im Jahr 2025 42,10 % des Umsatzes und profitierten von Direktkundenabonnementmodellen und landesweiten Terminbuchungsportalen. Kostenträger sind auf die stärkste CAGR von 18,55 % ausgerichtet, da wertbasierte Verträge Plattformen belohnen, die Kosteneinsparungen und Reduzierungen des CO₂-Fußabdrucks nachweisen. Anbieter haben weiterhin erhebliche Budgetkompetenz, aber die Finanzierung ist zunehmend zweckgebunden für Lösungen, die messbare Produktivitätssteigerungen nachweisen.
Deutschlands Digitale-Versorgung-Gesetz (DVG) ermöglicht zertifizierten Apps die Erstattung für rund 90 % der Versicherten und setzt damit einen Standard für andere Länder. Erkenntnisse aus Fernüberwachungsstudien zeigen 97 % geringere CO₂-Emissionen als bei der Untersuchung in der Klinik bei gleichbleibenden Ergebnisqualitäten. Da die Umweltberichterstattung zunehmend verpflichtend wird, bevorzugen Kostenträger digitale Pfade, die sowohl klinische als auch Nachhaltigkeitsziele erfüllen, und erweitern damit die Einführung in der gesamten digitalen Gesundheitsbranche Europas.
Nach Liefermodus:
Cloud-Infrastruktur verankert SkalierbarkeitCloud-basierte Lösungen erfassten im Jahr 2025 56,90 % des Marktanteils für digitale Gesundheit in Europa, da Anbieter elastisches Computing, verwaltete Sicherheit und schnelle Funktionsveröffentlichungszyklen nutzten. Vor-Ort-Modelle sind zwar kleiner, werden jedoch mit einer CAGR von 18,95 % prognostiziert, da hochriskante KI- und Genomdatensätze häufig innerhalb souveräner Rechenzentren verbleiben, um die Anforderungen der DSGVO und der bevorstehenden EU-KI-Gesetz-Bestimmungen zu erfüllen.
Philips erweiterte seine Imaging Cloud auf Amazon Web Services im Februar 2025 und ermöglichte europäischen Klinikern den Fernzugriff auf Radiologiestudien auf einer einzigen föderativen Plattform. Hybridarchitekturen, die sensible Daten lokal zwischenspeichern, aber Analysen in der Cloud orchestrieren, gewinnen an Akzeptanz und erfüllen die Sicherheitsstufen des Europäischen Gesundheitsdatenraums. Anbieter, die in beiden Bereitstellungsmodi identische Benutzererfahrungen bieten können, gewinnen länderübergreifende Ausschreibungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Plattformen für chronisches Krankheitsmanagement übernehmen die FührungDas chronische Krankheitsmanagement generierte im Jahr 2025 28,25 % des Umsatzes und bleibt ein Eckpfeiler nationaler E-Health-Roadmaps. Fitness- und Wellness-Apps sind auf die schnellste CAGR von 19,18 % ausgerichtet, gestützt durch Wearable-Sensoren, die Aktivitätsdaten in Erkenntnisse für die präventive Versorgung umwandeln. Fernpatientenüberwachung, Diagnostik, Medikamenteneinhaltung und Krankenhausworkflow-Lösungen ergänzen das Portfolio.
Die Europäische Krebsbildgebungsinitiative wird bis 2025 mehr als 100.000 anonymisierte Fälle und mindestens 50 KI-Algorithmen bereitstellen und die Einführung diagnostischer KI beschleunigen. Krankenhausworkflow-Module gewinnen ebenfalls an Dynamik: Siemens' Luminos Q.namix integriert Dosisverfolgung und Personaleinsatzplanungs-Dashboards, um die Radiologieproduktivität zu steigern. Die Integrationstiefe über diese Anwendungen hinweg unterstützt einen ganzheitlichen Kontinuum-der-Versorgung-Ansatz.
Geografische Analyse
Deutscher Markt für digitale Gesundheit
Deutschland behauptete seine Führungsposition mit einem Anteil von 23,10 % am europäischen Markt für digitale Gesundheit im Jahr 2025, gestützt auf 64 DiGA-zugelassene Anwendungen, die über 125 Millionen EUR an erstattungsfähigen Einnahmen generierten. Der Krankenhauszukunftsfonds finanziert Cybersicherheits- und Interoperabilitäts-Upgrades für 1.900 Krankenhäuser und sichert die Nachfrage bis 2027. Elektronische Patientenakten (ePA) wurden im Januar 2025 auf Opt-out-Basis verpflichtend eingeführt und schaffen ein bundesweites Daten-Fundament, das die Skalierung von Anbietern beschleunigt.
Britischer Markt für digitale Gesundheit
Das Vereinigte Königreich verzeichnete die höchste CAGR-Prognose von 19,25 % bis 2031, unterstützt durch ein NHS-Technologiebudget von 3,4 Milliarden GBP, das auf eine einheitliche Patientenakte und Pilotprojekte zur klinischen Dokumentation mittels Umgebungssprache ausgerichtet ist. Regulatorische Sandboxes, die von der Medicines and Healthcare products Regulatory Agency verwaltet werden, vereinfachen die Zulassung von KI-Geräten und fördern eine lebendige Start-up-Pipeline. Allerdings könnte die Umstrukturierung des NHS England im Jahr 2025 zu vorübergehender Finanzierungsvolatilität führen.
Weitere europäische Märkte
Frankreich, Italien und Spanien veranschaulichen unterschiedliche Adoptionskurven. Frankreich formalisierte die Abrechnung von Telekonsultationen und startete den PECAN-Schnellzulassungsweg, der evidenzbasierte Apps innerhalb von sechs Wochen erstattet. Italiens Plan zur Digitalisierung der Gemeinschaftsversorgung im Umfang von 15,62 Milliarden EUR zielt auf 1.350 lokale Gesundheitszentren ab, doch regionale Qualifikationslücken verlangsamen die Umsetzung. Spanien ist bei der Ausweitung der elektronischen Verschreibung stark auf EU-Strukturfonds angewiesen, während die nordischen Staaten eine nahezu universelle Nutzung elektronischer Patientenakten aufrechterhalten und frühe Pilotprojekte zum grenzüberschreitenden Datenaustausch ermöglichen.
Regulatorisches Umfeld
Der europäische Regulierungsrahmen für digitale Gesundheit wird durch EU-weite Daten- und KI-Vorschriften neu gestaltet. Die Verordnung (EU) 2025/327 über den Europäischen Gesundheitsdatenraum (EHDS) trat am 26. März 2025 in Kraft und legt einen gestuften Pfad für die standardisierte Nutzung elektronischer Patientenakten und die Governance des Datenzugangs fest, wobei die Mitgliedstaaten verpflichtet sind, bis zum 26. März 2027 nationale Behörden für digitale Gesundheit zu benennen.
Die Governance der Umsetzung wurde 2026 verschärft. Die Durchführungsverordnung (EU) 2026/771 der Kommission richtete am 7. April 2026 den EHDS-Ausschuss ein, um eine einheitliche Anwendung und technische Leitlinien länderübergreifend zu koordinieren. Parallel dazu legt das EU-KI-Gesetz (Verordnung (EU) 2024/1689) Pflichten für Hochrisiko-KI fest, die für Gesundheitssoftware relevant sind, und stärkt damit die Anforderungen an formales Risikomanagement, menschliche Aufsicht und Folgenabschätzung für KI-gestützte klinische Arbeitsabläufe als zentrale Aspekte bei Beschaffung und Zertifizierung.
Wertschöpfungskettenanalyse
Die Wertschöpfung im europäischen digitalen Gesundheitswesen beginnt bei der Geräte- und Datenerfassung (Wearables, Bildgebungssysteme, Bettüberwachung und patientenberichtete Ergebnisse), fließt dann über Konnektivitäts- und Identitätsebenen (Anbieternetzwerke, Einwilligung, eID und grenzüberschreitende Dienste) in Plattformsoftware (EPA, Telegesundheit, Analytik und digitale Therapeutika), gefolgt von Implementierungsdienstleistungen (Integration, Cybersicherheit und Veränderungsmanagement) und schließlich Beschaffung und Erstattung durch Leistungserbringer und Kostenträger. Der EHDS beschleunigt die Standardisierung dieser Kette durch gemeinsame Infrastruktur und Formate, wobei MyHealth@EU die grenzüberschreitende Primärnutzung ermöglicht (zum Beispiel E-Rezepte und Patientenkurzakten) und HealthData@EU länderübergreifende Anfragen zur Sekundärnutzung ermöglicht.
Die Anbieterebene verschiebt sich hin zu souveränen und interoperablen Backbones, verbunden mit einer engeren Zusammenarbeit zwischen Pharma und Technologie. Im Januar 2026 gaben SAP und Fresenius eine strategische Partnerschaft zum Aufbau eines digitalen Gesundheits-Backbones mittels KI bekannt, was die Prioritäten bei Datenresidenz und Interoperabilität widerspiegelt. Auf der Vermarktungsseite positionieren Partnerschaften wie GAIA und Daiichi Sankyo Europe (Februar 2026) rund um ein kardiovaskuläres digitales Therapeutikum sowie Google mit DocMorris (März 2026) zur Migration der Apotheken-Infrastruktur in die Google Cloud und zur Anwendung von Gemini-Modellen für einen digitalen Gesundheitsbegleiter Apotheken, Medizintechnik und Life-Sciences-Unternehmen als Vertriebs- und Interaktionsknotenpunkte neben Krankenhäusern.
Wettbewerbslandschaft
Das Anbieterökosystem Europas ist fragmentiert: Die fünf führenden Anbieter kontrollieren weniger als 20 % des Gesamtumsatzes, was reichlich Raum für regionale Spezialisten lässt. Marktführer nutzen multimodale KI-Portfolios, Compliance-Expertise und Cloud-Allianzen, um Rahmenvereinbarungen zu sichern. Siemens Healthineers' Teamplay Connect fügte im Dezember 2024 Module für Wundmanagement und Entlassungsplanung hinzu und stärkte damit seinen Plattformvorsprung. Philips konter mit KI-erweitertem SmartSpeed MRI und Bildgebungs-Cloud-Distribution auf AWS, wodurch Modalitätsbreite und schnelle Aktualisierungszyklen gewährleistet werden.
Gerätehersteller erwerben zunehmend Software-IP: Omrons Kauf von Luscii im Jahr 2024 verschafft ihm sofortigen Maßstab bei Fernüberwachungsprotokollen in 70 % der niederländischen Krankenhäuser. Start-ups differenzieren sich durch vertikale Tiefe – beispielhaft verdeutlicht durch digitale Therapeutika für psychische Gesundheit und Stoffwechselerkrankungen – müssen jedoch komplexe länderübergreifende Erstattungsregelungen navigieren. Plattformen, die vorkonfigurierte DSGVO- und EU-KI-Gesetz-Kontrollen einbetten, gewinnen Beschaffungspräferenz und verkleinern den adressierbaren Markt für Einzellösungen.
Konsolidierung wird erwartet, da die Finanzierung knapper wird: Grenzüberschreitende Fusionen ermöglichen Unternehmen, regulatorisches Talent zu bündeln und die ISO-zertifizierten Designkontrollen zu erreichen, die für hochriskante KI-Gesetzgebung erforderlich sind. Gleichzeitig schließen Telekommunikationsanbieter und Cloud-Hyperscaler Partnerschaften mit Krankenhausgruppen, um Edge-Computing-Dienste bereitzustellen, was das Interesse nicht-traditioneller Marktteilnehmer an der Erschließung von Infrastrukturschichten im Markt für digitale Gesundheit in Europa signalisiert.
Führende Unternehmen der digitalen Gesundheitsbranche in Europa
Koninklijke Philips NV
AMD Global Telemedicine Inc.
Allscripts Healthcare Solutions Inc.
International business Machinery Corporation (IBM)
Cerner Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für digitale Gesundheit
- Allscripts
- IBM Corp.
- AMD Global Telemedicine
- Koninklijke Philips
- Teladoc Health
- Aerotel Medical Systems
- Cerner Corp.
- eClinicalWorks LLC
- McKesson Corp.
- Cisco Systems
- CompuGroup Medical SE
- Siemens Healthineers
- Babylon Health
- Doctolib SAS
- Ada Health GmbH
- Infermedica Sp. z o.o.
- Medtronic
- Roche
- Health Catalyst
- Dedalus Group
Lesen Sie die Analyse der Europäischer Markt für digitale Gesundheit-Unternehmen

Marktchancen und Zukunftsaussichten
Die EHDS-Compliance-Arbeit schafft einen klaren Freiraum für interoperabilitätsbereite EPA-Module, Testverfahren und Dokumentationspakete, die die Zeit bis zur Beschaffung bei länderübergreifenden Einführungen verkürzen. Die Governance-Struktur wurde im April 2026 vorangetrieben, als die Europäische Kommission den EHDS-Ausschuss im Rahmen der Durchführungsverordnung (EU) 2026/771 einrichtete, und mehrere Regierungen zogen parallel mit nationalen Datenraum- und EPA-Initiativen nach. Dazu zählt Spanien, das im Januar 2026 seinen Nationalen Gesundheitsdatenraum (ENDS) mit 70 Millionen EUR startete, und Irland, das im Februar 2026 die Beschaffung für eine nationale elektronische Patientenakte genehmigte. Zusammen erweitern diese Programme die Nachfrage nach Einwilligungsmanagement, Identität, sicherem Datenaustausch und Prüfwerkzeugen, die an EU-weite Spezifikationen angepasst sind.
Chancen in der fortgeschrittenen Versorgung werden von öffentlich-privaten Konsortien und klinischen Programmen verfolgt, die KI und Fernüberwachung im großen Maßstab operationalisieren. Beispiele sind GE HealthCare, das eine führende industrielle Rolle im 50,5 Millionen EUR umfassenden COMPASS-Konsortium (März 2026) für präzisions-kardio-onkologische Versorgung übernimmt, das von UCBM und Medtronic koordinierte IMPACT-MED-Projekt, das eine 60-monatige Initiative zur KI-gestützten Fernüberwachung von Bluthochdruck und Herz-Kreislauf-Erkrankungen startet (Mai 2026), sowie das TWIN-X-Projekt, das mit 15 Millionen EUR aus der Horizon-Europe-Förderung (Juni 2026) startet, um vertrauenswürdige digitale Zwillinge voranzubringen. Diese Initiativen eröffnen Anbietern Chancen in der regulierten KI-Entwicklung, bei Datenpipelines und der Workflow-Integration entlang der Pfade Bildgebung, chronische Versorgung und Krankenhaus-zu-Hause.
Recent Industry Developments in Europäischer Markt für digitale Gesundheit
- Juli 2026: Smartpatient und Novo Nordisk starteten in Deutschland ein erweitertes Direct-to-Patient-Digitalprogramm für Typ-2-Diabetes über die MyTherapy-Plattform. Das Programm stärkt die vom Hersteller gesponserte Unterstützung bei Therapietreue und Lebensstil als Vertriebskanal und erhöht die Nachfrage nach sicherer Patienteneinbindung, Datenerfassung und Integration mit Behandlungsteams.
- Februar 2025: Philips erweiterte seine radiologische Informatik-Cloud auf Amazon Web Services auf europäische Rechenzentren und ermöglicht damit ferndiagnostische Befundung mit integrierter KI-Nachbearbeitung. Die Erweiterung unterstützt standortübergreifende Radiologienetzwerke und stärkt cloudbasierte Liefermodelle für Bildgebungs-Workflows im Hinblick auf europaspezifische Anforderungen an Datenresidenz und Sicherheit.
- April 2024: Omron Healthcare schloss die Übernahme von Luscii ab und ergänzte damit Software zur Fernüberwachung mehrerer Erkrankungen, die in einem großen Teil der niederländischen Krankenhäuser eingesetzt wird. Die Übernahme beschleunigte die Konvergenz zwischen vernetzten Geräten und klinischer Überwachungssoftware, erhöhte den Wettbewerbsdruck auf eigenständige RPM-Anbieter und stärkte durchgängige Angebote für die chronische Versorgung.


Europäischer Markt für digitale Gesundheit Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt digitale Werkzeuge und Dienstleistungen, die in ganz Europa zur Prävention, Diagnose, Behandlung, Überwachung und Verwaltung von Gesundheitszuständen eingesetzt werden, einschließlich Versorgungserbringung, datengestützter Arbeitsabläufe und klinisch verknüpfter Patienteneinbindung.
Ausgeschlossener Umfang: Wir schließen allgemeine Fitness- und Wellness-Apps aus, die nicht mit klinischen Versorgungspfaden oder medizinisch begleiteter Überwachung verbunden sind.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Technologie
- Telegesundheit
- mHealth
- Gesundheitsanalytik
- Digitale Gesundheitssysteme
- Nach Endnutzer
- Gesundheitsdienstleister
- Kostenträger
- Patienten und Verbraucher
- Nach Liefermodus
- Bereitstellung vor Ort
- Cloud-basierte Bereitstellung
- Nach Anwendung
- Chronisches Krankheitsmanagement
- Fernpatientenüberwachung
- Fitness und Wellness
- Diagnostik und Bildgebung
- Medikamentenmanagement
- Krankenhausworkflow-Management
- Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit Materialien zu öffentlicher Gesundheit und Digitalpolitik, die dazu beitragen, einheitliche Grenzen über Länder hinweg festzulegen, gefolgt von Nachfragesignalen, die zeigen, wie digitale Versorgung in der Praxis genutzt wird. Wir stützten uns auf Quellen wie Eurostat für demografische und gesundheitssystembezogene Indikatoren, OECD-Gesundheitsdaten für Ausgaben- und Zugangsmuster, die Europäische Kommission für die Ausrichtung der Digitalgesundheits- und Datenpolitik sowie Veröffentlichungen der WHO Europa für Gesundheitstrends und Prioritäten der Leistungserbringung.
Um die kommerzielle Seite abzusichern, prüften wir, soweit verfügbar, Unternehmensberichte und Investorenpräsentationen sowie Verbandswebsites und seriöse Presseberichte zu Erstattungsentwicklungen und digitaler Akzeptanz. Unterstützende Datensätze aus kostenpflichtigen Abonnements wurden gezielt für Unternehmensfinanzdaten, Nachrichtenscreening und Patentaktivitätsprüfungen genutzt, hauptsächlich um Wachstumsgeschichten auf Plausibilität zu prüfen und den Zeitpunkt von Produkteinführungen zu bestimmen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was als bezahlter Umsatz im Bereich digitale Gesundheit zählt, wie Beschaffung erfolgt und wie sich Nutzung in Budgets über europäische Versorgungssettings hinweg übersetzt. Wir sprachen mit einer Mischung aus Lösungsanbietern, Interessenvertretern im Gesundheitswesen und Vertriebs- oder Integrationspartnern. Anschließend testeten wir unsichere Eingaben wie Akzeptanztempo, Preisänderungen und Beschaffungszyklen in wichtigen europäischen Märkten und im übrigen Teil der Region.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 13% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 19% | Manager: 53% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-Down-Ansatz, bei dem die Ausgabenpools für Gesundheits-IT und digitale Versorgung anhand der Gesundheitsausgaben, der Intensität der digitalen Akzeptanz nach Land und der Verschiebung des Mixes hin zu Fern- und datengestützter Versorgung rekonstruiert wurden. Nachdem diese Gesamtsummen gebildet waren, bestätigten wir sie durch gezielte Bottom-Up-Prüfungen, wie Stichproben von Umsatzangaben der Anbieter, typische Abonnement- oder Servicepreise sowie Volumenindikatoren wie die Nutzung von Telekonsultationen, sofern öffentlich diskutiert. Diese Prüfungen wurden genutzt, um Ausreißer anzupassen.
Zu den im Modell verwendeten Eingaben zählten Punkte wie Erstattung und Förderung für digitale Dienste, das Verhältnis von Cloud- zu On-Premise-Bereitstellung, Einschränkungen des Patientenzugangs, die Fernversorgung fördern, sowie die Geschwindigkeit der landesweiten Einführung elektronischer Patientenakten und verwandter digitaler Systeme. Prognosen wurden mittels Szenarioanalyse erstellt, wobei Wachstumspfade an einen kleinen Satz von Variablen gekoppelt wurden, die die Befragten realistisch validieren konnten, darunter Budgetzyklen, regulatorisches Timing und das Tempo der Digitalisierung der Arbeitsabläufe bei Leistungserbringern. Wenn Bottom-Up-Signale für kleinere Länder oder kleinere Anbieter fehlten, wandten wir Abdeckungsquoten an, die von vergleichbaren Märkten abgeleitet wurden, und überprüften anschließend die Gesamtsummen erneut anhand regionaler Nachfrageindikatoren.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden mit unabhängigen Signalen abgeglichen, wie öffentlichen Initiativen im Bereich digitale Gesundheit, Trends bei Gesundheitsausgaben und dem erwarteten Zeitpunkt politischer oder erstattungsbezogener Veränderungen. Anschließend prüften wir die Ergebnisse erneut auf ungewöhnliche Ausschläge nach Land oder Technologiegruppe. Wenn eine Zahl außerhalb eines vertretbaren Bereichs lag, überprüften wir die Annahmen und nahmen bei Bedarf erneut Kontakt zu ausgewählten Experten auf, um zu bestätigen, ob die Veränderung ein reales Marktereignis widerspiegelte.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, damit Berechnungslogik, Einheitenkonsistenz und Währungsumrechnungen über die gesamte Zeitreihe hinweg abgestimmt sind. Der Bericht wird jährlich aktualisiert, und bei wesentlichen Ereignissen werden Zwischenaktualisierungen vorgenommen, mit einer abschließenden Prüfung vor der Auslieferung, um sicherzustellen, dass Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für digitale Gesundheit in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für digitale Gesundheit in Europa unterscheiden sich häufig, da Studien nicht immer dieselben Umsatzströme berücksichtigen, unterschiedliche Zeitbasen für die Währungsumrechnung verwenden können und unterschiedliche Annahmen zu Akzeptanz oder Preisentwicklung anwenden können.
Reine Verbraucher-Wellness-Abonnements liegen außerhalb des hier von Mordor Intelligence abgedeckten Umfangs, was ein Grund dafür ist, dass Gesamtsummen in Studien höher ausfallen können, die Lifestyle-Ausgaben mit klinisch verknüpften digitalen Werkzeugen und Dienstleistungen vermischen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 96,68 Mrd. USD (2025) | |
| Branchenforschungsinstitut A | 88,86 Mrd. USD (2024) | Verwendet in manchen Fällen ein früheres Basisjahr und eine weiter gefasste Plattformdefinition, und die Jahresverschiebung verändert zudem Inflation und Wechselkursumrechnung, was den vergleichbaren Wert für 2025 von unserem abweichen lassen kann. |
| Fachzeitschrift B | 32,07 Mrd. USD (2022) | Stützt sich auf einen älteren Ausgangspunkt und eine engere monetarisierte Auswahl digitaler Lösungen, was neuere Umsatzpools wie cloudbasierte Bereitstellung und analysegestützte Dienstleistungen unterzählen kann. |
Über die drei Zahlen hinweg ergibt sich die Spanne hauptsächlich aus dem, was als bezahlter Umsatz im Bereich digitale Gesundheit einbezogen wird, dem für die Marktmomentaufnahme verwendeten Jahr und der angenommenen Geschwindigkeit von Preis- und Akzeptanzentwicklung. Indem der Umfang auf klinisch verknüpfte digitale Werkzeuge beschränkt und die Annahmen anschließend mit direktem Marktfeedback getestet werden, bleibt die resultierende Zahl auf klare Treiber zurückführbar und kann im nächsten Jahr mit denselben Schritten wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Gesundheit in Europa?
Die Marktgröße für digitale Gesundheit in Europa wird voraussichtlich im Jahr 2026 USD 113,94 Milliarden erreichen und mit einer CAGR von 17,85 % auf USD 258,74 Milliarden bis 2031 wachsen.
Welches Komponentensegment wächst am schnellsten?
Software wird voraussichtlich mit einer CAGR von 18,6 % wachsen, was auf eine Bewegung hin zu konfigurierbaren Plattformen in der gesamten Region hindeutet.
Wer sind die wichtigsten Akteure im Markt für digitale Gesundheit in Europa?
Koninklijke Philips NV, AMD Global Telemedicine Inc., Allscripts Healthcare Solutions Inc., International business Machinery Corporation (IBM) und Cerner Corporation sind die führenden Unternehmen, die im Markt für digitale Gesundheit in Europa tätig sind.
Wie groß ist Deutschlands Anteil am Markt für digitale Gesundheit in Europa?
Deutschland macht 23,10 % des Gesamtumsatzes im Jahr 2025 aus, verankert durch seinen DiGA-Erstattungsrahmen.
Seite zuletzt aktualisiert am:


