
Marktgröße und Marktanteil für digitale Gesundheit im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.46 Milliarden US-Dollar |
| Marktgröße (2026) | 18.40 Milliarden US-Dollar |
| Marktgröße (2031) | 43.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 19.10 % |
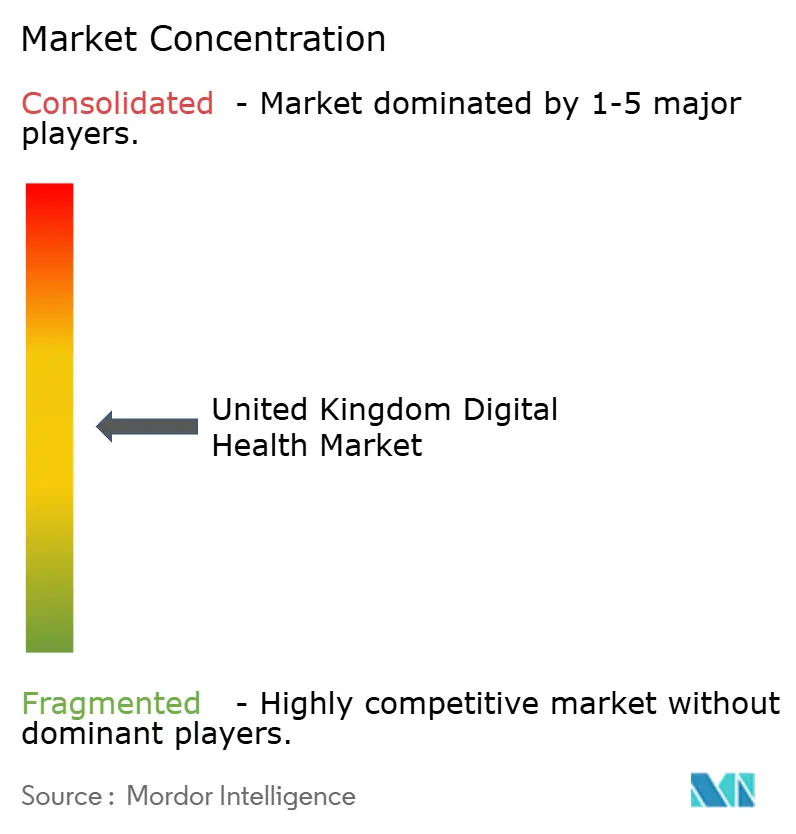
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitale Gesundheit im Vereinigten Königreich von Mordor Intelligence
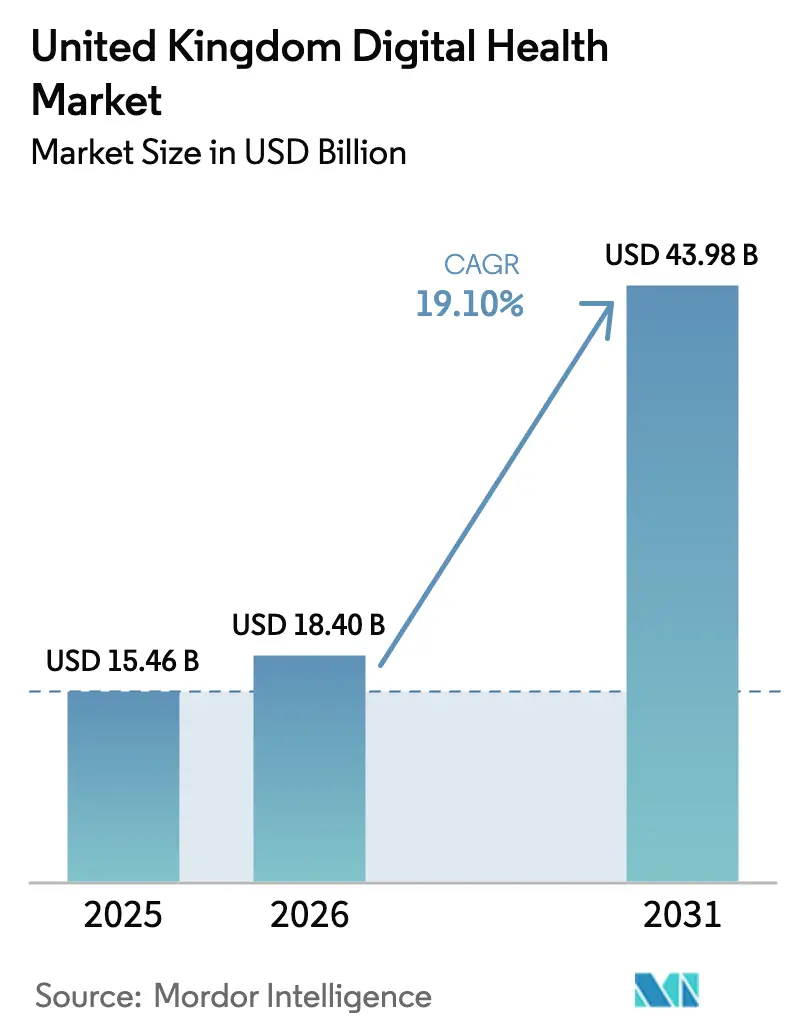
Die Marktgröße für digitale Gesundheit im Vereinigten Königreich wurde im Jahr 2025 auf 15,46 Milliarden USD geschätzt und soll von 18,40 Milliarden USD im Jahr 2026 auf 43,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,10 % während des Prognosezeitraums (2026–2031).
Zu den treibenden Kräften zählen anhaltende Investitionen des National Health Service (NHS) in elektronische Patientenakten (EPRs), eine rasch wachsende Kapazität virtueller Stationen, die wachsende Nutzerbasis der NHS-App sowie eine aufkommende Welle KI-gestützter Analytik, die Versorgungspfade optimiert und gleichzeitig den Verwaltungsaufwand reduziert. Etablierte Anbieter verteidigen fest verankerte Softwarebestände, während cloud-native Herausforderer Datenplattformverträge nutzen, um angrenzende Analyse- und Workflow-Tools zu etablieren und das Wettbewerbsfeld zu fragmentieren. Beschaffungsrahmen, die bewusst Mehrlieferantenvergaben begünstigen, schaffen Möglichkeiten für kleinere Anbieter mit spezialisierten Fähigkeiten, während Cybersicherheitsvorfälle und Interoperabilitätslücken die kurzfristige Hardware-Nachfrage dämpfen und die Cloud-Migration als risikoärmere Alternative in den Vordergrund rücken. Parallel dazu zwingen CO₂-Reduktionsvorgaben Anbieter und Lieferanten dazu, energieeffiziente Architekturen zu bevorzugen – ein Wandel, der die langfristige Verlagerung hin zu Hyperscale-Cloud-Hosting und Software-as-a-Service-Bereitstellung verstärkt.
Wesentliche Erkenntnisse des Berichts
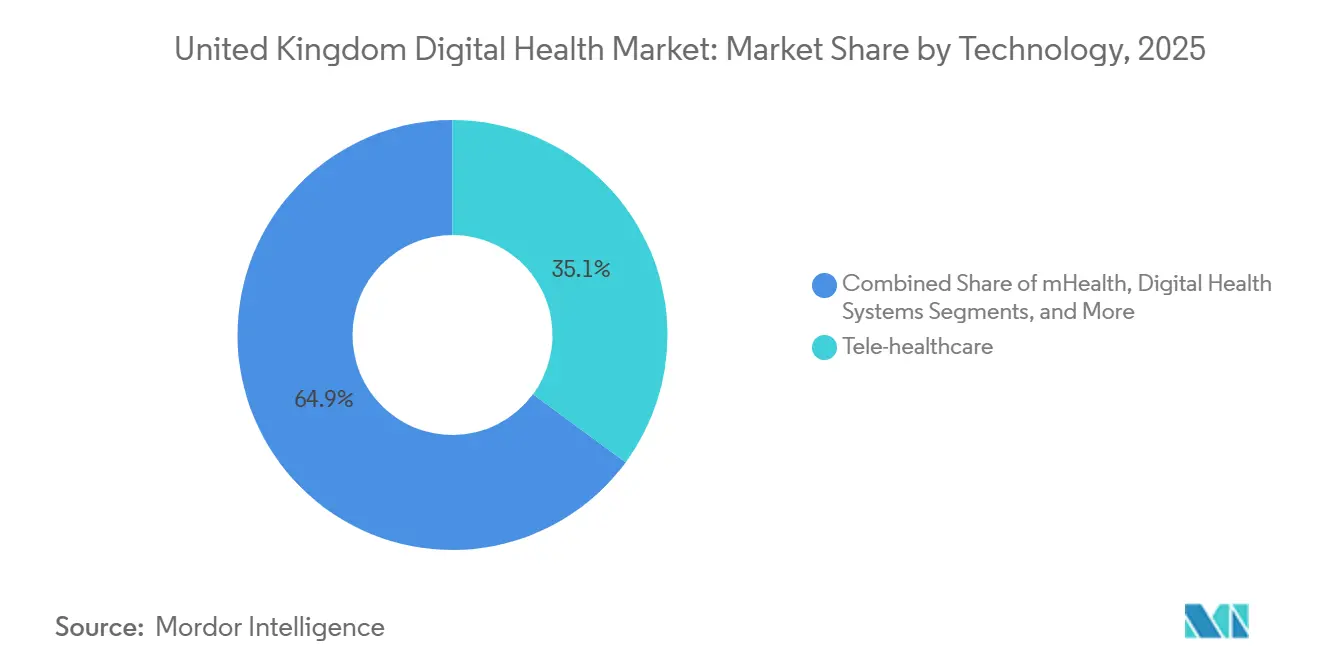
- Nach Technologie führte die Tele-Gesundheitsversorgung im Jahr 2025 mit einem Umsatzanteil von 35,12 %; Gesundheitsanalytik und KI wird voraussichtlich bis 2031 mit einer CAGR von 19,80 % wachsen.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 59,18 % des Marktanteils für digitale Gesundheit im Vereinigten Königreich auf Software, während Dienstleistungen im Zeitraum 2026–2031 mit der höchsten prognostizierten CAGR von 20,35 % wachsen dürften.
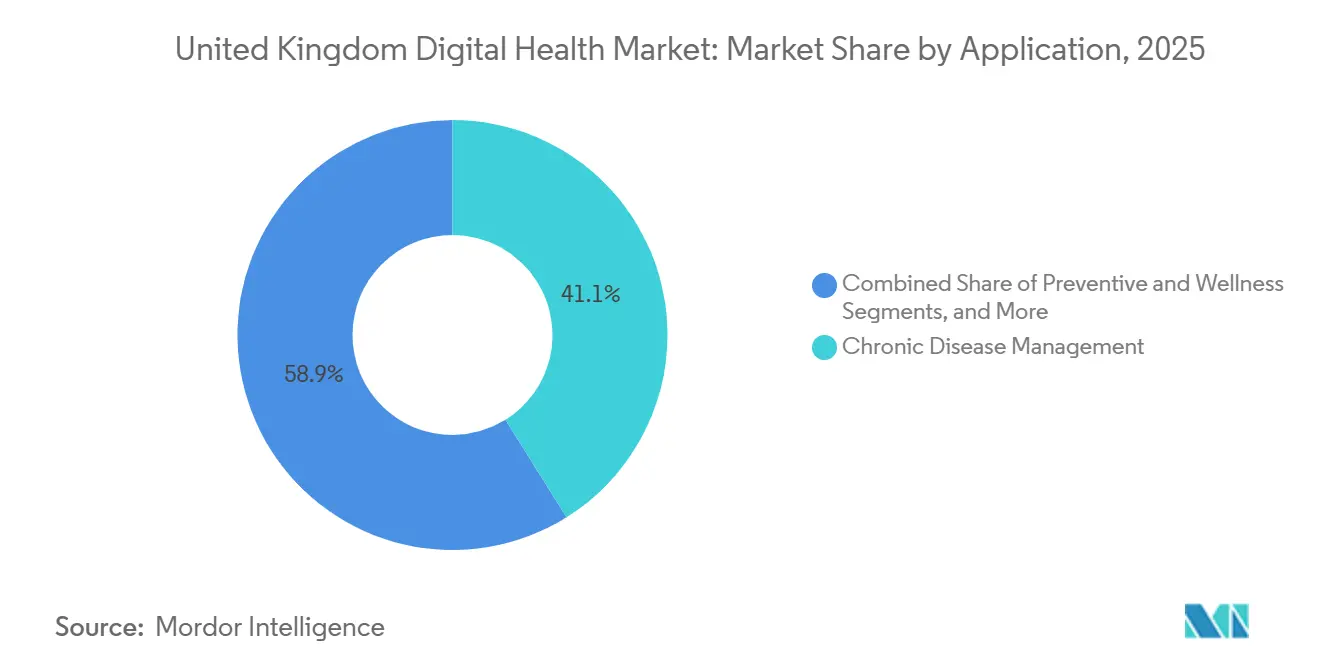
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 41,13 % der Ausgaben auf das Management chronischer Krankheiten; Diagnostik und Entscheidungsunterstützung soll bis 2031 mit einer CAGR von 21,28 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 60,47 % der Ausgaben auf Krankenhäuser und NHS-Trusts, während Patienten- und Heimversorgungseinrichtungen mit einer CAGR von 20,63 % bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für digitale Gesundheit im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langfristige digitale Finanzierungszusagen des NHS | +4.2% | England (primär), Schottland, Wales, Nordirland | Mittelfristig (2–4 Jahre) |
| Beschleunigung der EPR-Einführung in der Sekundärversorgung | +3.8% | Akutkrankenhäuser in England, regionale Gesundheitsbehörden in Schottland, Gesundheitsbehörden in Wales | Kurzfristig (≤ 2 Jahre) |
| Monatliches Nutzungsziel der NHS-App für die Mehrheit der Bevölkerung | +3.1% | Vereinigtes Königreich (landesweit) | Mittelfristig (2–4 Jahre) |
| Ausbau virtueller Stationen und Fernüberwachung | +3.5% | Integrierte Versorgungssysteme in England, Schottland, Wales | Kurzfristig (≤ 2 Jahre) |
| KI-„App-Store”-Ökosystem auf Basis der Föderalen Datenplattform | +4.6% | England (national), Pilotprojekte in Schottland und Wales | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langfristige digitale Finanzierungszusagen des NHS
Die Zuweisung von 13,4 Milliarden GBP durch NHS England für die digitale Transformation bis 2025 schuf eine planbare Beschaffungspipeline, die Anbieterinvestitionen unterstützte und es Trusts ermöglichte, Patientenverwaltungssysteme mit einem durchschnittlichen Alter von 15 Jahren im Jahr 2020 bis 2025 durch nur acht Jahre alte Software zu ersetzen.[1]NHS England, „Programm für virtuelle Stationen”, england.nhs.uk Schottland stellte zusätzlich 300 Millionen GBP und NHS Wales 200 Millionen GBP für vergleichbare Programme bereit, was parallele Chancen für Anbieter schuf, die in mehreren Zuständigkeitsbereichen tätig sein können. Die vorgezogene Finanzierung verkürzte die Umsetzungsfristen und steigerte die Nachfrage nach Managed-Service-Partnern, die kurzfristige Personalspitzen auffangen können.
Beschleunigung der EPR-Einführung in der Sekundärversorgung
Die EPR-Abdeckung in englischen Akutkrankenhäusern stieg von 43 % im Jahr 2023 auf voraussichtlich 80 % bis Mitte 2026, angetrieben durch Anreize zur Wiederherstellung des Wahlleistungsbetriebs und Reifekennzahlen integrierter Versorgungssysteme. Oracle Healths Millennium ging im Rahmen eines 32,5-Millionen-GBP-Vertrags in den Newcastle Hospitals in Betrieb, und eine Multi-Trust-Bereitstellung in London konsolidierte drei eigenständige Akten zu einer, was die Skaleneffekte größerer Installationen verdeutlicht. Frühe Anwender schichten nun Bevölkerungsgesundheitsanalytik auf ausgereifte Datensätze auf und vergrößern so die Fähigkeitslücken zwischen digitalen Vorreitern und Nachzüglern.
Monatliches Nutzungsziel der NHS-App für die Mehrheit der Bevölkerung
Die NHS-App erreichte bis Juni 2025 36 Millionen Nutzer, was 54 % der erwachsenen Bevölkerung des Vereinigten Königreichs entspricht. Zusätzliche Funktionen wie die Buchung von Impfterminen, die Registrierung zur Organspende und die NHS-111-Triage erweitern den Nutzen der App und reduzieren die Auslastung von Callcentern in Praxen mit hoher Akzeptanz um 20 %. Die Nutzung konzentriert sich auf digital versierte Patienten; nur 18 % der über 65-Jährigen sind aktive Nutzer, was darauf hindeutet, dass eine breitere Wirkung Programme zur digitalen Unterstützung älterer Bevölkerungsgruppen erfordert.
Ausbau virtueller Stationen und Fernüberwachung
Die Kapazität virtueller Stationen überstieg Ende 2024 10.000 Betten, und NHS England strebt bis 2027 15.000 Betten an. Fernüberwachungsplattformen erfassen Sauerstoffsättigung, Herzfrequenz und Blutdruck, eskalieren sich verschlechternde Fälle zur Frühintervention und wandeln Fixkosten für Immobilien in variable Technologieausgaben um. Konnektivitätslücken waren laut einem Audit aus dem Jahr 2025 für 12 % der Überwachungsausfälle verantwortlich und verdeutlichen die Fragilität der Infrastruktur in ländlichen Regionen.[2]Nationales Rechnungsprüfungsamt, „Prüfbericht zu virtuellen Stationen”, nao.org.uk
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und Datenschutzbedenken | -1.8% | Vereinigtes Königreich (landesweit) | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken in der veralteten NHS-IT | -1.5% | Akutkrankenhäuser in England, Gesundheitsbehörden in Schottland, Gesundheitsbehörden in Wales | Mittelfristig (2–4 Jahre) |
| „Schatten-IT”-Umgehungslösungen durch Kliniker | -1.2% | Vereinigtes Königreich (landesweit) | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Kosten für CO₂-Reduktion | -0.9% | Rechenzentrumsbestände im Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und Datenschutzbedenken
Ransomware störte im Zeitraum 2024–2025 mehrere Trusts, zwang zur vorübergehenden Nutzung von Papierakten und verzögerte Wahlleistungen.[3]Nationales Zentrum für Cybersicherheit, „Cybersicherheitsvorfälle im Gesundheitswesen”, ncsc.gov.uk Jährliche Bewertungen des Datensicherheits- und Schutz-Toolkits verpflichten Trusts nun dazu, grundlegende Cybersicherheitsstandards zu übertreffen, was jährliche Compliance-Kosten von 0,5 Millionen GBP verursacht. Verlängerte Beschaffungs-Due-Diligence-Zyklen belasten insbesondere kleinere Anbieter, denen formelle Sicherheitszertifizierungen fehlen.
Interoperabilitätslücken in der veralteten NHS-IT
Eine Umfrage des Royal College of Physicians aus dem Jahr 2025 ergab, dass 68 % der Kliniker Daten bei der Übergabe von Patienten zwischen der Primär- und Sekundärversorgung noch immer manuell neu eingeben. Das Nebeneinander von HL7 v2, FHIR und proprietären APIs erzwingt Middleware-Bereitstellungen, die Fehlerpunkte vervielfachen und technische Schulden erhöhen. Die verpflichtende Einführung von FHIR UK Core wird mehrere Jahre in Anspruch nehmen, um bestehende Systeme nachzurüsten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: KI und Analytik überholen die etablierte Tele-Gesundheitsversorgung
Gesundheitsanalytik und KI soll mit einer CAGR von 19,80 % wachsen und damit das ausgereifte Segment der Tele-Gesundheitsversorgung übertreffen, das im Jahr 2025 einen Anteil von 35,12 % am Markt für digitale Gesundheit im Vereinigten Königreich hielt. Trusts verlagern Budgets von pandemiebedingten Videokonsultationstools hin zu prädiktiver Analytik, die Notaufnahmekapazitäten prognostiziert und Personal entsprechend einteilt – was durch eine Vorhersagegenauigkeit von 85 % in frühen Pilotprojekten der Föderalen Datenplattform belegt wird. Die Tele-Gesundheitsversorgung bleibt für Allgemeinärzte und Facharztkonsultationen unverzichtbar, verzeichnet jedoch ein langsameres inkrementelles Wachstum, da die Akzeptanz in städtischen Gebieten eine Sättigung erreicht.
Die Schicht der digitalen Gesundheitssysteme, dominiert von Oracle Health und Epic, bildet das Rückgrat der Krankenhausabläufe, während Fernüberwachung und Wearables durch den Ausbau virtueller Stationen an Dynamik gewinnen. mHealth-Anwendungen, verkörpert durch die NHS-App, bieten einen allgegenwärtigen Patientenzugang, generieren jedoch einen geringeren Umsatz pro Nutzer als KI-gestützte Analytik. Auf der Föderalen Datenplattform aufbauende Datenplattform-Apps schaffen einen Marktplatz, der Innovationen auf mehrere Anbieter verteilt, anstatt die Macht bei EPR-Platzhirschen zu konzentrieren.


Nach Komponente: Dienstleistungen steigen mit zunehmender Integrationskomplexität
Softwarelizenzen und SaaS-Abonnements erzielten im Jahr 2025 59,18 % des Umsatzes im Markt für digitale Gesundheit im Vereinigten Königreich, doch Dienstleistungen – Implementierung, Integration und verwalteter Support – sollen bis 2031 mit einer CAGR von 20,35 % wachsen und damit nahezu das Gesamtmarktwachstum erreichen. Die Migration von veralteten Datenbanken, die Schulung von Mitarbeitern und die laufende Interoperabilitätspflege treiben eine anhaltende Nachfrage nach professionellen Dienstleistungen weit über die ersten Inbetriebnahmen hinaus.
Der 1,17-Milliarden-GBP-Vertrag von Infosys für das Electronic Staff Record exemplifiziert gebündelte Software-plus-Dienstleistungs-Engagements, die das operative Risiko auf den Anbieter übertragen. Hardware-Umsätze schrumpfen, da Trusts Workloads auf Hyperscale-Cloud-Plattformen verlagern. Dienstleister übernehmen auch die Kosten für die Nachrüstung von HL7-Schnittstellen auf FHIR und die Abschaltung von Schatten-IT-Umgehungslösungen, was ihre strategische Rolle im gesamten Transformationszyklus stärkt.
Nach Anwendung: Diagnostik-KI gewinnt an Bedeutung, während die chronische Versorgung stagniert
Das Management chronischer Krankheiten hielt im Jahr 2025 einen Anteil von 41,13 % der Ausgaben, doch das Wachstum verlangsamt sich, da Diabetes- und Herz-Kreislauf-Programme in den großen integrierten Versorgungssystemen eine Abdeckungssättigung erreichen. Diagnostik und Entscheidungsunterstützung führt die künftige Expansion mit einer CAGR von 21,28 % an, katalysiert durch KI-Algorithmen, die Bilder für die radiologische Begutachtung priorisieren und Berichtsrückstände abbauen.
Apps für Prävention und Wohlbefinden bleiben unterfinanziert und absorbieren trotz politischer Betonung der Prävention weniger als 8 % der Ausgaben. Verwaltungs- und Workflow-Automatisierung wächst stetig, hervorgehoben durch KI-basierte Tools für klinische Notizen, die den Dokumentationsaufwand um 40 % reduzieren. Psychische Gesundheit, Präzisionsmedizin und virtuelle Versorgung gewinnen kleinere, aber wachsende Anteile, da Vergütungsmodelle skalieren.
Nach Endnutzer: Heimversorgungseinrichtungen beschleunigen sich, während Krankenhäuser konsolidieren
Krankenhäuser und NHS-Trusts hielten im Jahr 2025 60,47 % der Ausgaben, gestützt durch EPR-Einführungen, doch das Wachstum verlangsamt sich, da die Einführungswellen ihren Höhepunkt erreichen und Budgets in Richtung Optimierung verschoben werden. Patienten- und Heimversorgungseinrichtungen führen die künftige Expansion mit einer CAGR von 20,63 % an, angetrieben durch Wearables und virtuelle Stationen, die die Überwachung in die Wohnzimmer verlagern.
Primärversorgung und Allgemeinpraxen gewinnen durch den 400-Millionen-GBP-Rahmen für digitale Dienste in der Primärversorgung an Beschaffungsautonomie und fördern Workflow- und Entscheidungsunterstützungs-Pilotprojekte, die historische Platzhirsche herausfordern. Kostenträger und Auftraggeber üben indirekten Einfluss aus, indem sie die Finanzierung an Kriterien der digitalen Reife knüpfen und so EPR- und Interoperabilitäts-Compliance in Anbieternetzen faktisch vorschreiben.
Geografische Analyse
England macht den Großteil der Ausgaben im Markt für digitale Gesundheit im Vereinigten Königreich aus, bedingt durch seine Bevölkerungsgröße und die zentral verwalteten Beschaffungsprogramme von NHS England. Zweiundvierzig integrierte Versorgungssysteme fungieren als halbautonome Einkäufer, und frühe Pilotprojekte der Föderalen Datenplattform in fünf davon liefern Referenzbereitstellungen, die benachbarte Regionen häufig nachahmen. Die 300-Millionen-GBP-Strategie für digitale Gesundheit und Pflege in Schottland finanziert eine nationale gemeinsame Pflegeakte, die die Anbieterfragmentierung minimiert, aber das Plattformrisiko erhöht, wenn Bereitstellungen scheitern.
Wales verfolgt ein einheitliches Einzelplattformmodell, das 2024 einen EPR-Vertrag vergab, während Nordirland seine kombinierte Gesundheits- und Sozialversorgungsstruktur nutzt, um einheitliche klinische und soziale Pflege-Workflows zu erproben. Breitbanddefizite unter 10 Mbit/s in ländlichen Teilen Schottlands, Wales' und Nordirlands schränken Videokonsultationen und Fernüberwachung ein – ein Problem, das das Projekt Gigabit der britischen Regierung bis 2030 lösen soll.
Interregionale Patientenströme legen Interoperabilitätslücken offen: Nur 60 % der schottischen Akutkrankenhäuser betrieben Mitte 2025 moderne EPRs, verglichen mit 80 % in England, was den Datenaustausch erschwert, wenn Patienten für Fachleistungen die Grenzen überschreiten. Anbieter, die Vorzeigeprojekte in bevölkerungsreichen englischen integrierten Versorgungssystemen sichern, nutzen diese Referenzen häufig, um Verträge in kleineren dezentralisierten Märkten zu gewinnen, was einen Erstbewegungs-Vorteil verstärkt.
Regulatorisches Umfeld
Der britische Markt für digitale Gesundheit unterliegt einer Kombination aus Medizinprodukteregulierung, NHS-Beschaffungsanforderungen und verpflichtender Informationsführung. Software as a Medical Device (SaMD), einschließlich KI als Medizinprodukt, fällt unter die UK Medical Devices Regulations 2002 der Medicines and Healthcare products Regulatory Agency (MHRA), zusammen mit nationalen Leitlinien zu Software und KI als Medizinprodukten sowie laufenden Reformen, die die Anforderungen an Evidenz, Sicherheit und Marktüberwachung nach Markteinführung verschärfen.
Für die NHS-Einführung ist die Einhaltung der NHS-Standards ein praktischer Zugangsweg zur Beschaffung, insbesondere für patientenseitige Identitäts- und Zugangskontrollen, klinische Sicherheit und Informationsaustausch. NHS England hat den DAPB3051 Identity Verification and Authentication Standard (Version 3.1.0, aktiv seit 23. Dezember 2025) für die Nutzung von digitalen Technologien, Daten und Analytik vorgeschrieben, während die digitale klinische Sicherheitszusicherung durch die Anforderungen DCB0129 (Hersteller) und DCB0160 (Einsatz/Nutzung) gemäß dem Health and Social Care Act 2012 durchgesetzt wird. Interoperabilität und die Bereitschaft für gemeinsam genutzte Patientenakten werden durch Standards wie den Core Information Standard gestärkt, der ab 01. Januar 2026 über das NHS Standards Directory verwaltet wird, sowie durch den nationalen Fokus auf FHIR-konformen Datenaustausch in Altsystemumgebungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Lösungsdesign und Produktentwicklung, die EPR-Plattformen, Telemedizin, Analytik und KI, Fernüberwachungsgeräte und mHealth-Apps umfasst. Anschließend folgen klinische Validierung und Evidenzgenerierung, die für den NHS-Marktzugang erforderlich sind. Anbieter durchlaufen regulatorische und Zulassungsschritte, einschließlich MHRA-Verfahren, sofern Produkte als Medizinprodukte gelten, sowie NHS-Beschaffungsbereitschaftsschritte wie die Erfüllung der Digital Technology Assessment Criteria (DTAC) und die Ausrichtung an den Anforderungen des NICE Evidence Standards Framework für digitale Gesundheitstechnologien.
Vertrieb und Skalierung hängen stark von NHS-Beschaffungswegen und mehrjährigen Rahmenvergaben ab, wobei Implementierungspartner und Managed-Service-Anbieter für die Bereitstellung, Integration und den laufenden Betrieb bei NHS Trusts und Integrated Care Systems zentral sind. Die nachgelagerte Kette umfasst auch Interoperabilitäts- und Identitätskomponenten (zum Beispiel Dienste, die gemäß DAPB3051 aufgebaut sind, und klinische Sicherheitsnachweise gemäß DCB0129/DCB0160), Datenplattform-Integration (einschließlich nationaler Plattformstrategien wie der Federated Data Platform) sowie kontinuierliche Cybersicherheit und Wartung nach Markteinführung. Liefer- und Bereitstellungsrisiken konzentrieren sich auf die Integrationskapazität von Altsystemen, die Bereitschaft für Sicherheitsakkreditierungen und die Abhängigkeit von globaler Cloud- und Teilkomponentenbeschaffung, wobei handels- und zollbedingte Reibungen nach dem Brexit gerätebezogene Fernüberwachungsprogramme stärker betreffen als reine Softwarebereitstellungen.
Wettbewerbslandschaft
EPR- und Primärversorgungssoftware sind mäßig konzentriert, wobei zwei Anbieter die Mehrheit der Allgemeinpraxen abdecken, doch kein einzelner Anbieter überschreitet einen Anteil von 15 % in den rasch wachsenden Nischen KI-Analytik, Fernüberwachung oder virtuelle Versorgung. Hohe Wechselkosten und Datennetzwerkeffekte helfen Platzhirschen, Krankenhäuser zu halten, die 20 bis 50 Millionen GBP pro Bereitstellung investiert haben, doch cloud-native Neueinsteiger umgehen etablierte Systeme, indem sie angrenzende Analyse- oder Workflow-Tools anbieten, die über offene APIs integriert werden.
Die NHS-Beschaffungspolitik fördert nun die Fragmentierung: Der Rahmen für digitale Dienste in der Primärversorgung 2026 verteilte 400 Millionen GBP auf 12 Anbieter und senkte so die Eintrittsbarrieren für spezialisierte Lieferanten. Globale Plattformanbieter verfolgen Verträge mit Akutkrankenhäusern im zweistelligen Millionenbereich, während im Vereinigten Königreich ansässige Unternehmen auf aufgabenspezifische SaaS-Angebote setzen, die durch reibungsarme Akzeptanzmodelle schnell skalieren. Regulatorische Anforderungen wie die Kriterien zur Bewertung digitaler Technologien begünstigen Anbieter mit etablierten Compliance-Prozessen und benachteiligen subtil Startups in der Frühphase.
Marktführer in der Branche für digitale Gesundheit im Vereinigten Königreich
EMIS Health (Optum)
TPP (SystmOne)
Cerner (Oracle Health)
Epic Systems
Alcidion
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Weißräume konzentrieren sich auf die Skalierung produktivitätsorientierter KI- und Automatisierungsfähigkeiten, aufbauend auf der zunehmenden EPR-Abdeckung und der nationalen Plattformimplementierung. NHS England hat Digitalisierungsmeilensteine festgelegt, darunter 96 % der Trusts, die ein EPR implementiert haben, und 70 %, die den im "What Good Looks Like"-Policy-Dokument genannten Kern-Digitalisierungsstandard erreichen, wodurch sich der Anbieterfokus hin zu Optimierungsschichten, Workflow-Automatisierung und Analytik verschiebt, die über heterogene EPR-Landschaften hinweg funktionieren können, statt lediglich Kernakten zu ersetzen. Die NHS App bietet zudem einen reichweitenstarken Kanal für klinisch orientierte digitale Dienste, und NHS England hob Triage-Tools und konversationelle KI für klinische Transkriptionen und Zusammenfassungen als Teil seines KI-Einführungsprogramms vom Juli 2026 hervor.
Beschaffungs- und Plattformänderungen schaffen zusätzliche adressierbare Ausgaben für Anbieter, die Evidenz, Sicherheit und Interoperabilität nachweisen können, während sie die Implementierungsreibung reduzieren. NHS England hat nach Pilotprojekten in 13 Trusts wertorientierte Beschaffungsrichtlinien eingeführt, die messbare Wirksamkeit und langfristige Auswirkungen betonen statt der niedrigsten Anfangskosten, was die kommerzielle Relevanz von Ergebnisdaten, Servicepaketen und operativer Absicherung erhöht. Auf Systemebene unterstützen Planungsrichtlinien und nationale Erklärungen, die mehrjährige Investitionen in Technologie, Digitalisierung und Daten thematisieren – einschließlich einer von NHS England im Juli 2026 genannten veröffentlichten Investition von 10 Milliarden GBP über drei Jahre – die anhaltende Nachfrage nach Cloud-Migration, Cybersicherheits-Upgrades und Datenplattform-Integrationen, die eine standortübergreifende KI-Bereitstellung und eine NHS-weite Servicetransformation ermöglichen.
Aktuelle Branchenentwicklungen
- Juni 2026: Digital Health and Care Wales hat die Migration aller 193 Hausarztpraxen in Wales zu EMIS Web abgeschlossen und damit die Nutzung von Vision in der walisischen Primärversorgung beendet. Dies standardisiert die zentrale klinische Systemlandschaft in der walisischen Allgemeinmedizin und unterstützt die Grundlage für nationale Interoperabilitäts- und Shared-Care-Record-Initiativen.
- April 2026: Der Lewisham and Greenwich NHS Trust hat einen 10-Jahres-Vertrag über 52 Millionen GBP mit Epic für eine neue elektronische Patientenakte unterzeichnet, mit geplantem Go-Live im April 2027. Die Vergabe verstärkt den Trend hin zu einheitlichen, trustweiten EPR-Plattformen und schafft eine nachgelagerte Servicepipeline für Integration, Schulung und Datenmigration.
- Dezember 2024: Trusts in Essex kündigten Pläne für ein EPR-Programm von Oracle Health im Wert von 65 Millionen GBP an. Dies unterstreicht die fortgesetzte großflächige Ablösung veralteter Akut-IT-Landschaften und erhöht die Nachfrage nach zugehörigen Interoperabilitäts- und Analytik-Tools über mehrere Trusts hinweg.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der britische Markt für digitale Gesundheit digitale Tools, die die klinische Versorgung und Arbeitsabläufe im Gesundheitssystem unterstützen, einschließlich Software, vernetzter Überwachungsgeräte und zugehöriger Dienstleistungen, die im NHS und in der privaten Gesundheitsversorgung zur Diagnose, Behandlung, Überwachung oder Betreuung von Patienten eingesetzt werden.
Abgrenzung des Anwendungsbereichs: Ausgeschlossen sind eigenständige Wellness- und Fitness-Apps oder -Geräte, sofern sie nicht für klinische Entscheidungsfindung oder regulierte medizinische Nutzung verwendet werden.
Übersicht der Segmentierung
- Nach Technologie
- Tele-Gesundheitsversorgung
- mHealth-Anwendungen
- Digitale Gesundheitssysteme (EPR, Patientenverwaltungssysteme, gemeinsame Pflegeakten)
- Gesundheitsanalytik und KI
- Nach Komponente
- Software
- Hardware
- Dienstleistungen
- Nach Anwendung
- Management chronischer Krankheiten
- Prävention und Wohlbefinden
- Diagnostik und Entscheidungsunterstützung
- Verwaltungs- und Workflow-Automatisierung
- Psychische und Verhaltensgesundheit
- Genomik und Präzisionsmedizin
- Virtuelle Versorgung und Krankenhaus zu Hause
- Nach Endnutzer
- Krankenhäuser und NHS-Trusts
- Primärversorgung und Allgemeinpraxen
- Patienten und Heimversorgungseinrichtungen
- Kostenträger und Auftraggeber (Integrierte Versorgungsausschüsse, Nordirischer Gesundheits- und Sozialdienst, NHS Wales, NHS Scotland)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Marktgrenzen festzulegen und Ankerpunkte zu finden, die im Zeitverlauf überprüft werden können, insbesondere im Zusammenhang mit der NHS-Digitalisierung und technologiegestützter Versorgung. Wir haben öffentliche Quellen wie Veröffentlichungen von NHS England und dem UK Department of Health and Social Care, Berichte des Office for National Statistics, MHRA-Leitlinien zu Software und KI als Medizinprodukten sowie NICE-Ressourcen zu digitalen Gesundheitstechnologien herangezogen.
Wir nutzten zudem ergänzende Belege aus Geschäftsberichten von Unternehmen, Investorenpräsentationen, seriöser Berichterstattung, peer-begutachteten Studien zu Gesundheits-IT sowie Beschaffungs- und Ausschreibungsportalen, die Kaufmuster aufzeigen. Wo hilfreich, wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Patentanmeldungen und Handelsdaten auf Lieferungsebene zusammenfassen, zur Beschleunigung der Validierung genutzt, wobei das Marktmodell nicht auf einer einzigen Datenbank basiert. Diese Sekundärquellen sind lediglich illustrativ, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Gegenprüfung und Klärung von Annahmen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, die tatsächliche Akzeptanz im Vereinigten Königreich zu prüfen, festzustellen, welche Lösungen innerhalb von NHS Trusts budgetiert versus von privaten Anbietern beschafft werden, und typische Preismuster für Software, Geräte und Dienstleistungen zu verstehen. Wir sprachen mit einer Mischung aus Lösungsanbietern, Führungskräften im Gesundheitswesen, Vertriebs- und Implementierungspartnern sowie informierten Käufern und nutzten deren Angaben, um Durchdringungs-, Nutzungs- und ASP-Annahmen landesweit zu präzisieren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Anbieter: 17 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, der den britischen Nachfragepool aus der Gesundheitsversorgungsaktivität und der digitalen Akzeptanz rekonstruiert und ihn dann in monetarisierte Ausgaben für relevante Software, vernetzte Geräte und Dienstleistungen aufteilt. Um realistisch zu bleiben, werden die Gesamtsummen durch selektive Bottom-up-Prüfungen abgeglichen, wie beispielsweise stichprobenartig erhobene Umsatzspannen von Anbietern, Kanal-Feedback zu Bereitstellungsvolumina und ASP-x-Volumen-Näherungswerte für Fernüberwachungs- und Telemedizin-Anwendungsfälle.
Zu den wichtigsten Modelleingaben gehören NHS-Digitalfördersignale und Rollout-Signale, der Anteil der Versorgungspfade, die virtuell erbracht werden können, aktive Nutzervolumina für Fernüberwachung und Telekonsultationen, Preismuster für Software-Abonnements und -Implementierung sowie Anbindungsraten für klinisch genutzte Wearables und Überwachungskits. Wenn Unternehmensangaben den UK-Umsatz nicht sauber trennen, verwenden wir in Interviews besprochene geografische Aufteilungen und gleichen diese mit bekannten Kundenlandschaften ab, bevor wir Doppelzählungen zwischen Software- und gebündelten Servicevertragsanteilen bereinigen.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, da sich das Tempo der NHS-Beschaffungszyklen und der zeitliche Ablauf regulatorischer Zulassungen von Jahr zu Jahr verschieben kann. Wachstumsszenarien werden von Variablen wie der Kontinuität der Digitalisierungsausgaben, dem Personalmangel, der virtuelle Versorgung begünstigt, der Akzeptanz von KI und Analytik in klinischen Arbeitsabläufen sowie Ersatzzyklen für Überwachungshardware bestimmt und anschließend mit Expertenkonsens abgeglichen, damit der Pfad praktikabel bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Gegenprüfungen, bei denen modellierte Ergebnisse mit unabhängigen Signalen verglichen werden, wie etwa Beschaffungsaktivitäten, von Praktikern geteilten Akzeptanzindikatoren und der Richtung der gemeldeten Umsätze exponierter Akteure. Ausreißer werden überprüft, Annahmen überarbeitet, und Nachfragen werden ausgelöst, wenn Preisgestaltung, Akzeptanz oder Mix-Verschiebungen nicht mit dem übereinstimmen, was mehrere Befragte vor Ort beobachten.
Vor der Freigabe durchläuft das Modell eine schrittweise Analystenprüfung, einschließlich Abweichungsprüfungen über Jahre hinweg und Plausibilitätsprüfungen gegenüber der erwarteten Größe angrenzender Gesundheits-IT-Ausgaben im Vereinigten Königreich. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa größere NHS-Politikänderungen oder Erstattungsverschiebungen. Unmittelbar vor der Auslieferung führen wir einen erneuten Aktualisierungsdurchlauf durch, damit Kunden die aktuellste Sicht statt einer älteren gespeicherten Schätzung erhalten.
Von Mordor Intelligence ermittelte Marktgröße für digitale Gesundheit im Vereinigten Königreich im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für digitale Gesundheit im Vereinigten Königreich können weit auseinanderliegen, selbst wenn das Thema gleich klingt, da die Abgrenzung zwischen klinischen digitalen Tools und breiterer Gesundheits-IT nicht einheitlich gezogen wird. Unterschiede ergeben sich auch daraus, wie Preise normalisiert werden, welches Jahr als Referenzpunkt dient und ob die Schätzung bei Verschiebungen des Beschaffungszeitplans aktualisiert wird.
Die größten Abweichungstreiber stammen in der Regel aus dem Aktualisierungsrhythmus und dem zeitlichen Bezug der Währung, wobei verzögerte Aktualisierungen jüngste Vertragsneupreisungen übersehen können, sowie aus der ASP-Logik, die entweder Listenpreise annimmt oder Rabatte im öffentlichen Sektor und Mehrjahresverträge berücksichtigt. In dieser Studie werden diese Prüfungen in jedem Zyklus erneut durchgeführt, wobei NHS-geführte Nachfragesignale als Leitplanken dienen, weshalb der Wert für 2025 bei Mordor Intelligence eng mit dem adressierbaren klinischen Ausgabenpool übereinstimmt und nicht mit breiteren IT-Budgets.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,46 Mrd. USD (2025) | |
| Branchenforschungsportal A | 2,40 Mrd. USD (2025) | Verwendet eine engere, ausschließlich auf eHealth ausgerichtete Perspektive, die sich auf Softwarekategorien wie EHR und Telemedizin konzentriert, und scheint umfangreiche Ausgaben für vernetzte Überwachungshardware und breitere Analytik auszuschließen. |
| Gesundheits-IT-Kurzbericht B | 11,98 Mrd. USD (2024) | Erfasst die Gesundheits-IT-Ausgaben breiter angelegt und bezieht sich auf ein anderes Basisjahr, was nicht-klinische IT-Dienstleistungen mit digitalen Gesundheitslösungen vermischen und langsamere Preisänderungen über die Jahre hinweg anwenden kann. |
Insgesamt erklärt sich die Spannbreite dadurch, was als digitale Gesundheit gezählt wird, wie Preise bei öffentlichen und privaten Käufern behandelt werden und ob das Basisjahr aktuell gehalten wird. Durch die Verknüpfung des Modells mit wiederholbaren Nachfrage- und Ausgabentreibern liefert der Ansatz eine praktikable Zahl, die im Zuge sich ändernder Akzeptanz und Budgets erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für digitale Gesundheit im Vereinigten Königreich im Jahr 2026 sein?
Die Marktgröße für digitale Gesundheit im Vereinigten Königreich beträgt im Jahr 2026 18,40 Milliarden USD.
Welches Technologiesegment wächst am schnellsten?
Gesundheitsanalytik und KI führt das Wachstum an und wächst mit einer CAGR von 19,80 % auf der Grundlage prädiktiver Modelle und KI-gestützter Entscheidungsunterstützung.
Welchen Anteil halten Krankenhäuser an den Gesamtausgaben?
Krankenhäuser und NHS-Trusts machen 60,47 % der Ausgaben im Jahr 2025 aus, obwohl Heimversorgungseinrichtungen schneller wachsen.
Wie viele Nutzer hat die NHS-App?
Die NHS-App verzeichnete bis Mitte 2025 36 Millionen Nutzer und deckt damit mehr als die Hälfte der erwachsenen Bevölkerung des Vereinigten Königreichs ab.
Was ist das größte Hemmnis für die Akzeptanz?
Cybersicherheits- und Datenschutzbedenken bleiben die größte Barriere, da Ransomware Kosten verursacht und Beschaffungszyklen verlangsamt.
Seite zuletzt aktualisiert am:


