
Marktgröße und Marktanteil für Datenlogger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.19 Milliarden US-Dollar |
| Marktgröße (2031) | 14.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.97 % |
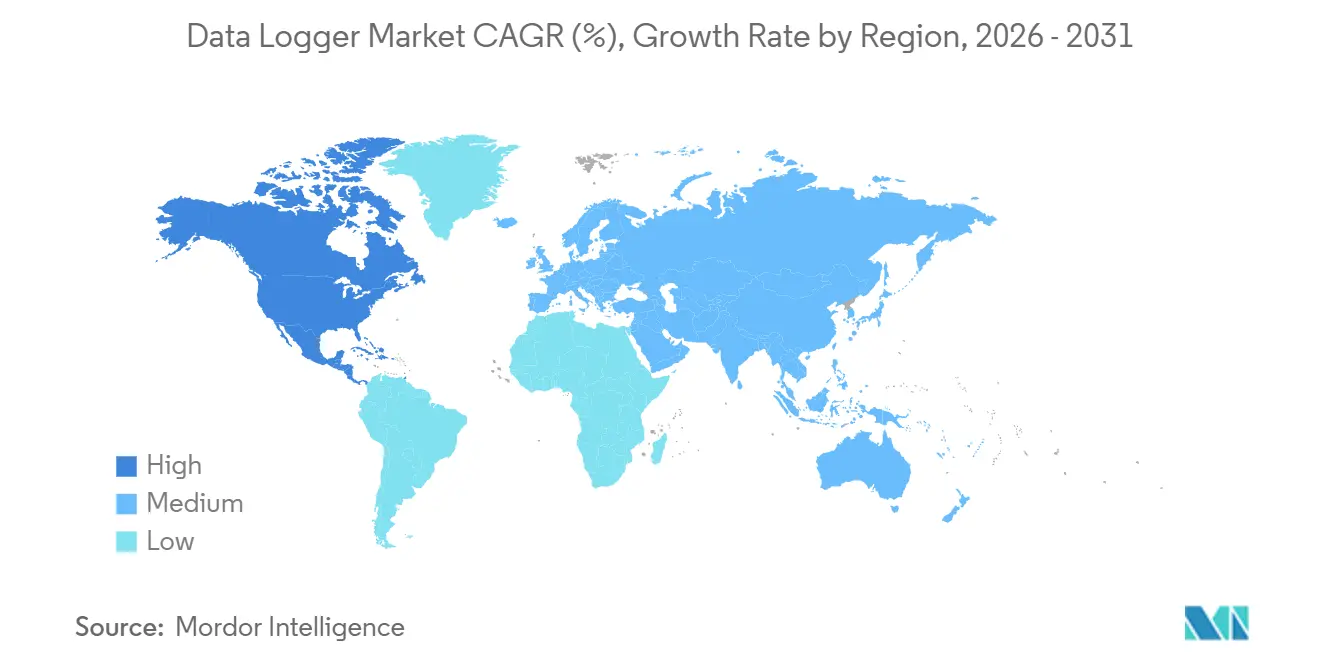
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Datenlogger von Mordor Intelligence
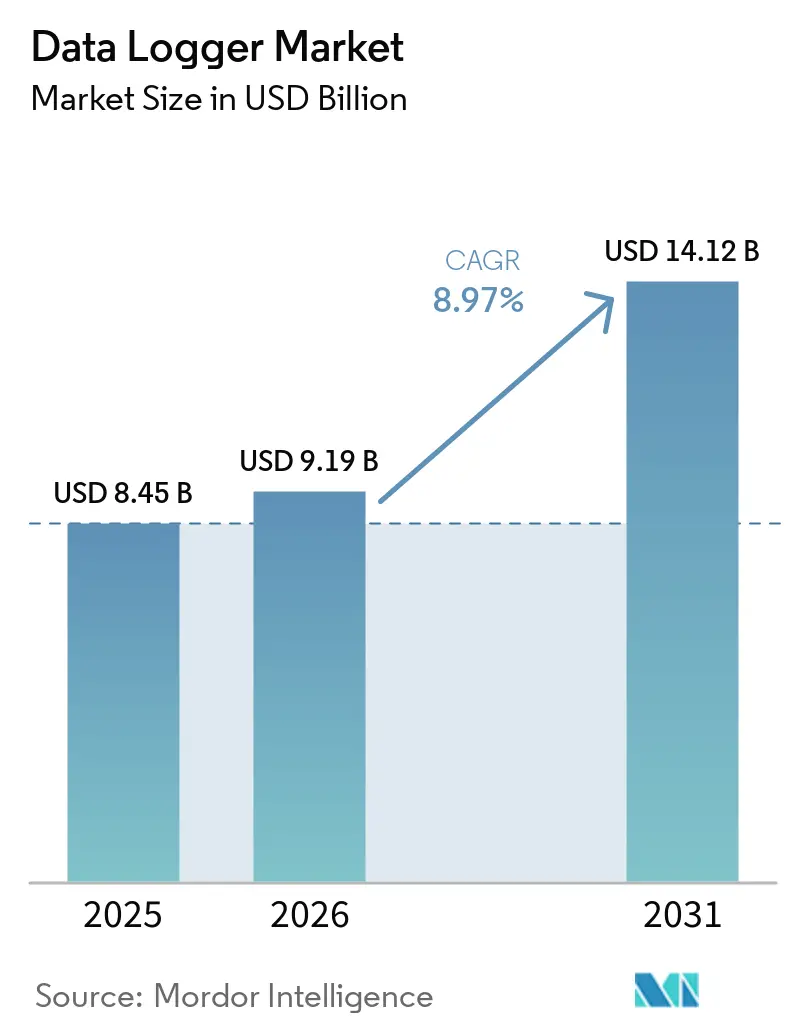
Die Marktgröße für Datenlogger wird voraussichtlich von USD 8,45 Milliarden im Jahr 2025 auf USD 9,19 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,97 % über 2026–2031 USD 14,12 Milliarden erreichen.
Die Nachfrage spiegelt strengere Compliance-Anforderungen in pharmazeutischen und lebensmittelbezogenen Kühlketten gemäß 21 CFR Part 11 und FSMA 204 wider, stetige Industrie-4.0-Implementierungen in Fabriken sowie Skalenvorteile durch bereits 125 Millionen aktive LoRaWAN-Geräte in globalen Netzwerken. Der regulatorische Schwung erstreckt sich auf den EU-GMP-Anhang 1 für die sterile Fertigung und die WHO-Überwachung der Impfstofflagerung, die gemeinsam einen nicht-diskretionären Ersatzzyklus für validierte Überwachung in Biowissenschaften und Einrichtungen des öffentlichen Gesundheitswesens verstärken. Gleichzeitig gewinnen cloudverbundene Arbeitsabläufe an Bedeutung, da der NIST-Cybersicherheitsrahmen 2.0 und die FDA-Entwurfsrichtlinien zur Cybersicherheit von Medizinprodukten Lieferketten- und Softwaresicherheitspraktiken für Hardware formalisieren, die Daten über die Fabrikhalle hinaus überträgt.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten eigenständige Datenlogger mit einem Umsatzanteil von 43,23 % im Jahr 2025, während kabellose Datenlogger bis 2031 voraussichtlich mit einem CAGR von 9,15 % wachsen werden.
- Nach Messparameter entfiel auf Temperatur im Jahr 2025 ein Anteil von 37,43 %, während Luftfeuchtigkeit bis 2031 voraussichtlich mit einem CAGR von 10,07 % wachsen wird.
- Nach Konnektivität hielt USB im Jahr 2025 einen Anteil von 45,00 %, während Bluetooth Low Energy bis 2031 voraussichtlich mit einem CAGR von 9,71 % wachsen wird.
- Nach Endverbrauchsbranche dominierte Öl und Gas im Jahr 2025 mit einem Anteil von 56,12 %, während der Lebensmittel- und Getränkesektor bis 2031 voraussichtlich den höchsten CAGR von 10,32 % verzeichnen wird.
- Nach Formfaktor hielten Mehrkanal-Geräte im Jahr 2025 einen Anteil von 34,30 %, während tragbare Handgeräte bis 2031 voraussichtlich mit einem CAGR von 9,55 % wachsen werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 56,00 %, während die Region Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 9,98 % am schnellsten wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strengere regulatorische Compliance in pharmazeutischen und lebensmittelbezogenen Kühlketten | +2.8% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Schnelle industrielle Automatisierung und Einführung von Industrie 4.0 | +2.5% | Global, Ausstrahlungseffekte von asiatisch-pazifischen Fertigungszentren auf Amerika und EMEA | Kurzfristig (≤ 2 Jahre) |
| Ausbau der globalen Kühlketteninfrastruktur | +2.1% | Global, mit frühen Gewinnen in Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Umstieg auf drahtlose und cloudverbundene Datenlogger für die Echtzeitüberwachung | +1.9% | Global, beschleunigte Einführung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Datenintegrität und Prüfpfade in regulierten Umgebungen | +1.3% | Global, regulatorischer Einfluss von FDA, EMA, MHRA | Mittelfristig (2–4 Jahre) |
| Drahtlose Weitbereichsprotokolle mit geringem Stromverbrauch für gebäudeweite Implementierungen | +1.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere regulatorische Compliance in pharmazeutischen und lebensmittelbezogenen Kühlketten
Pharmazeutische und lebensmittelbezogene Lieferketten setzen digitalisierte Aufzeichnungen und validierte Systeme durch, was die Abhängigkeit von 21-CFR-Part-11-konformen Geräten mit elektronischen Signaturen und unveränderlichen Zeitstempeln für Prüfpfade direkt erhöht. Der EU-GMP-Anhang 1 schreibt eine Echtzeit-Umgebungsüberwachung in Reinräumen der Klassen A und B für die sterile Fertigung vor, was Upgrades von Papierprotokollen auf elektronische Systeme in europäischen Einrichtungen vorantreibt. In den Vereinigten Staaten schreibt FSMA 204 die elektronische Rückverfolgbarkeit für die Lebensmittel-Rückverfolgbarkeitsliste bis Juli 2028 vor und fördert die Temperaturprotokollierung und Datenkonsolidierung an jedem Knoten der Kette. Die Interoperabilität im Rahmen von DSCSA erfordert eine elektronische Produktverfolgung, die von einer sicheren Synchronisierung von Datenlogger-Daten mit Abstammungsnachweisen auf Artikelebene profitiert. Die WHO hat auch die Überwachung von Impfstoffausrüstungen gestärkt, und vorqualifizierte Echtzeit-Modelle unterstützen die kontinuierliche Überwachung in Impfprogrammen.[2] Zusammen verstärken diese Vorschriften einen nicht-diskretionären Erneuerungszyklus im Markt für Datenlogger, da die Regulierungsbehörden digital signierte, manipulationssichere Aufzeichnungen in großem Maßstab erwarten.
Schnelle industrielle Automatisierung und Einführung von Industrie 4.0
Fabriken erhöhen die Sensordichte und das Daten-Streaming, um vorausschauende Wartung und Energieoptimierung zu ermöglichen, was die Rolle von Datenloggern mit hoher Kanalanzahl am Rand des Netzwerks stärkt. ABB und Red Hat haben ihre Zusammenarbeit ausgeweitet, um containerisierte Analysen am Rand des Netzwerks auszuführen und eine Python-basierte Anomalieerkennung bei Prozesssignalen mit reduzierten Umlaufzeiten zur Cloud zu ermöglichen. Siemens hat Datenlogger-Feeds in digitale Zwillinge für Fabriksysteme integriert, was simulationsgesteuerte Anpassungen an HLK- und Druckluft-Sollwerten während der Schichten zur Reduzierung des Energieverbrauchs ermöglicht.[3] Die Interoperabilität schreitet voran, da neue Geräte OPC-UA-Semantik unterstützen, während ältere Linien weiterhin Modbus und andere serielle Feldbusse verwenden, die viele modulare Datenerfassungssysteme heute überbrücken. Hochfrequente Protokollierung ermöglicht die Analyse der Batteriezellenbildung, bei der Spannungs-, Strom- und Thermoprofile kombiniert werden, um Abweichungen früh in den Inbetriebnahmezyklen zu erkennen. Diese betrieblichen Anwendungen stärken weiterhin den Markt für Datenlogger als grundlegende Schicht für intelligente Fertigungsabläufe.
Ausbau der globalen Kühlketteninfrastruktur
Datenlogger sind zentral für den Compliance-Druck in Kühlketten, da sie kontinuierliche Nachweise über Temperatur- und Umgebungsbedingungen erfassen und mit Rückverfolgbarkeitsaufzeichnungen verknüpfen. Die FSMA-204-Zeitpläne haben Pläne zur Einführung validierter Protokollierung und automatisierter Ausnahmebehandlung in US-amerikanischen Verteilungs-, Einzelhandels- und Transportknoten beschleunigt. Indiens Exportwachstum im Pharmasektor erhöht die Nachfrage nach BDP-konformer Logistik und kontinuierlicher Temperaturkartierung vom Werk bis zum Hafen. Die CDC empfiehlt glykolgepufferte Temperatursonden für die Impfstofflagerung, um Fehlalarme durch Türöffnungen zu reduzieren, was die Geräteauswahl für Kliniken und Apotheken beeinflusst. Einheitliche Mobilfunk- und Satellitenmodule schließen Konnektivitätslücken entlang von Langstreckenrouten durch nahtloses Failover zwischen terrestrischen und nicht-terrestrischen Netzwerken. Diese Elemente kombinieren sich, um den Markt für Datenlogger überall dort zu erweitern, wo temperatursensible Güter durch mehrknotige, mehrnetzbezogene Lieferketten bewegt werden.
Umstieg auf drahtlose und cloudverbundene Datenlogger für die Echtzeitüberwachung
Die Einführung drahtloser Datenlogger steigt, da Organisationen Echtzeit-Alarmierung, Cloud-Dashboards und Fernzugriff für Qualitätsteams anstreben, wobei drahtlose Einheiten bis 2031 im Markt für Datenlogger voraussichtlich mit einer CAGR von 9,15 % wachsen werden. Die LoRaWAN-Abdeckung unterstützt großflächige Implementierungen mit nur wenigen Gateways für Einrichtungen und Farmen, und die installierte Basis überschreitet bereits 125 Millionen Geräte. Direkte Satellitenkonnektivitätsoptionen erweitern die Reichweite von Mobilfunk-IoT-Chipsätzen auf abgelegene Standorte, was die Telemetrie-Kontinuität für Pipelines und Offshore-Anlagen verbessert. Cloud-first-Überwachungsplattformen reduzieren den IT-Aufwand für validierte Umgebungen und ermöglichen die sichere Fernansicht von Alarmen und Trends. Bluetooth-5.3-Verbesserungen erweitern Reichweite und Durchsatz für die Inbetriebnahme im Feld und tragbare Arbeitsabläufe, was die Upload-Zeiten verkürzt und gleichzeitig das Energiebudget niedrig hält. Mit trägerzertifizierten Modulen, die zwischen terrestrischen und nicht-terrestrischen Netzwerken umschalten, sind blinde Flecken, die früher die Langstrecken-Telemetrie unterbrachen, nun im Markt für Datenlogger beherrschbar.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Anfangs- und Lebenszykluskosten einschließlich Kalibrierung und Software | -1.8% | Global, besonders ausgeprägt in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datenschutzrisiken für verbundene Datenlogger | -1.3% | Nordamerika und EU, regulatorischer Einfluss weitet sich global aus | Mittelfristig (2–4 Jahre) |
| Kalibrierungsnachverfolgbarkeit und GxP-Compliance-Aufwand in großem Maßstab | -1.1% | Global, am stärksten in regulierten Pharma- und Biotechnologie-Zentren | Mittelfristig (2–4 Jahre) |
| Interoperabilität und regionale Fragmentierung des drahtlosen Spektrums | -0.9% | Asien-Pazifik und EU, Ausstrahlungseffekte auf globale Implementierungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangs- und Lebenszykluskosten einschließlich Kalibrierung und Software
Die Gesamtbetriebskosten bleiben eine Hürde, da validierte Software, Kalibrierungen und Konnektivitätsgebühren den anfänglichen Hardwareaufwand über einen Fünfjahreszeitraum vervielfachen können. Organisationen mit engen Margen verzögern Upgrades oft, bis Audits oder Nichtkonformitäten Korrekturmaßnahmen auslösen, was die Ersatzzyklen im Markt für Datenlogger unregelmäßig hält. Die Sicherheitshärtung kann Dienste und Arbeitsaufwand hinzufügen, wenn die Werkseinstellungen nicht mit bewährten Verfahren übereinstimmen, wie in jüngsten Hinweisnotizen zu sehen war, die gerätebezogene Konfigurationsänderungen in industriellen Umgebungen veranlassten. Jährliche Kalibrierungsrichtlinien, die in regulierten Sektoren erforderlich sind, erhöhen die laufenden Kosten für große Geräteflotten, während der Batterieaustausch für drahtlose Modelle bei intensiver Nutzung zu den Lebenszyklusbudgets beiträgt. Diese Faktoren unterstreichen die Bedeutung kalibrierungsfreundlicher Sondendesigns, PoE-betriebener Hardware und Fernfirmwareverwaltung zur Senkung der wiederkehrenden Kosten im Laufe der Zeit im Markt für Datenlogger.
Cybersicherheits- und Datenschutzrisiken für verbundene Datenlogger
Verbundene Datenlogger befinden sich in der Nähe von Betriebsanlagen und können IT- und OT-Domänen überbrücken, was das Risiko erhöht, wenn Firmware und Schnittstellen nicht aktuell gehalten werden. Öffentliche Offenlegungen haben gezeigt, wie Standard-Authentifizierungslücken bei Aufzeichnerfamilien Einstellungsmanipulationen ermöglichten, wenn Netzwerke nicht segmentiert und gepatcht wurden, was grundlegende Härtungsanforderungen für Implementierungen verstärkte. Das europäische Datenschutzrecht schreibt ausdrücklich Verschlüsselung und Pseudonymisierung für personenbezogene Daten vor, was gelten kann, wenn Mitarbeiterkennungen oder Patientenakten mit Umgebungsspuren verknüpft sind. Leitlinien zur Cybersicherheit von Medizinprodukten unterstreichen auch die Transparenz der Softwarezusammensetzung und sichere Lebenszyklusverfahren, die Anbieter berücksichtigen müssen, wenn sie Bibliotheken von Drittanbietern einbetten. Die neueste Aktualisierung des NIST-Rahmens erhöht die Erwartungen an die Lieferkettensicherung und Anbietersteuerung, die sich bis zur Firmware auf Komponentenebene in Sensoren und Funkgeräten erstrecken. Diese Maßnahmen beeinflussen Beschaffungs-, Architektur- und Wartungsentscheidungen im gesamten Markt für Datenlogger, da Geräteflotten auf cloudverbundene Modelle umsteigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
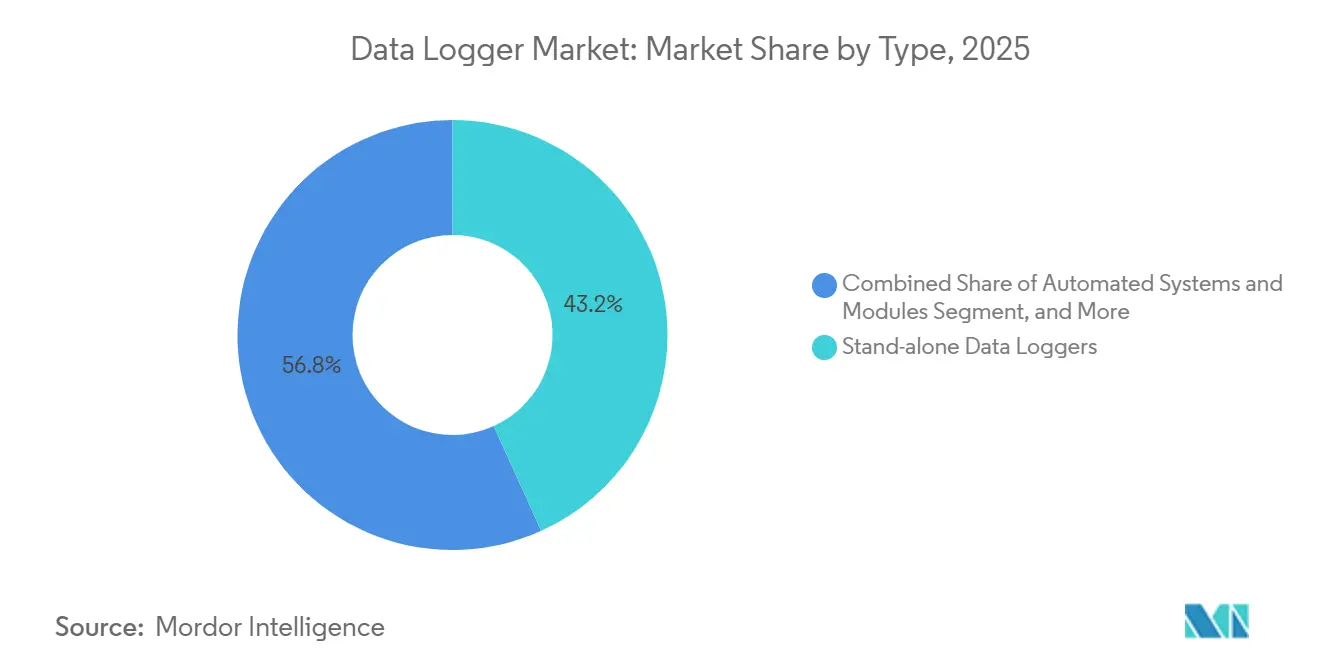
Eigenständige Geräte verankern die Pharma-Validierung, während drahtlose Datenlogger mit einer CAGR von 9,15 % steigenEigenständige Datenlogger hielten im Jahr 2025 im Markt für Datenlogger einen Anteil von 43,23 %, unterstützt durch Validierungsprotokolle, die den unabhängigen Betrieb und luftgespaltene Prüfpfade in stark regulierten Umgebungen bevorzugen. Diese Einheiten können große Datensätze speichern und digital signierte PDF-Berichte über USB erstellen, was den FDA-Part-11-Anforderungen für Manipulationssicherheit und elektronische Signaturen bei Inspektionen entspricht. Bei der Qualifizierung widerstehen robuste Geräte Thermozyklen ohne unzulässige Drift, was für Prozessläufe unerlässlich ist, bei denen geringfügige Abweichungen hohe Produktrisiken mit sich bringen. Papierlose Aufzeichner konsolidieren Hunderte von Kanälen für Versorgungsunternehmen und Umspannwerke, was zur Erfüllung der NERC-CIP-007-Anforderungen für sichere Protokollierung und Langzeitaufbewahrung beiträgt. Neuere Produktlinien bieten Dualmodi, wie Bluetooth für Echtzeitaufgaben und USB-C für validierte Audits, was Teams hilft, Inbetriebnahme- und Compliance-Arbeitsabläufe zu standardisieren.
Drahtlose Datenlogger werden bis 2031 im Markt für Datenlogger voraussichtlich mit einer CAGR von 9,15 % wachsen, da Echtzeit-Alarme und Remote-Dashboards die Reaktionszeit und Reisezeit für Qualitätsmitarbeiter reduzieren. Die Integration mit SCADA über Modbus TCP oder OPC UA hilft, Regelkreise zu schließen, wenn wiederholte außerhalb der Spezifikation liegende Messwerte Steuerungsmaßnahmen anstelle manueller Eingriffe auslösen müssen. PC-verbundene Hochbandbreitensysteme dienen Forschungs- und Entwicklungs- sowie Validierungslabors, in denen transiente Leistungs- oder Thermatereignisse hohe Abtastraten jenseits der typischen Umgebungsprotokollierung erfordern. Hybride Konnektivitätsmodelle werden zunehmend verbreitet, um Sicherheit und Reaktionsfähigkeit auszubalancieren, was die Compliance während Audits wahrt und gleichzeitig eine kontinuierliche Verbesserung für Betriebsteams ermöglicht. Zusammen unterstützen diese Muster sowohl ältere GMP-Erwartungen als auch kontinuierliche Überwachungsanforderungen im Markt für Datenlogger.



Nach Messparameter:
Temperatur dominiert mit 37,43 %, während Feuchtigkeitsdatenlogger mit einer CAGR von 10,07 % am schnellsten wachsenTemperaturgeräte hielten im Jahr 2025 im Markt für Datenlogger einen Anteil von 37,43 %, was die strengen Kühlketten- und Lagerungskontrollen in Biowissenschaften und Lebensmittelsicherheitsprogrammen widerspiegelt. Der aktualisierte Leitfaden der CDC zur Impfstofflagerung unterstreicht die Verwendung glykolgepufferter Sonden, um kurze Türöffnungsspitzen zu glätten, was Fehlalarme reduziert und die Signaltreue für Kühlschränke und Gefriergeräte verbessert. Geräte mit hot-swap-fähiger Kalibrierungsunterstützung minimieren Ausfallzeiten, wenn Einrichtungen eine kontinuierliche Überwachung aller Lagereinheiten aufrechterhalten müssen. In der Logistik verweisen Transportstandards auf Vibrations- und Stoßschwellenwerte, die Garantien ohne ordnungsgemäße Dokumentation ungültig machen können, was die Mehrkanal-Protokollierung in Versandrouten weiter verankert.
Feuchtigkeitsdatenlogger werden bis 2031 im Markt für Datenlogger voraussichtlich mit einer CAGR von 10,07 % wachsen, da GMP-Sollwerte für sterile Operationen eine enge Kontrolle zur Steuerung elektrostatischer Entladung und Materialstabilität erwarten. Landwirtschaft und Nachernte-Lagerung sind ebenfalls auf Feuchtigkeitsverfolgung angewiesen, da erhöhte Werte Verderb und Kontamination in Schüttgetreide und Erzeugnissen auslösen können. Druck-, Spannungs-, Strom- und Vibrationskanäle unterstützen die Gerätevalidierung und vorausschauende Wartung, während CO₂- und Raumluftqualitätsdatenlogger eine bedarfsgesteuerte Belüftung ermöglichen, um den Energieverbrauch von Gebäuden in Übereinstimmung mit ASHRAE-62.1-Praktiken zu senken. Die pH- und Leitfähigkeitsprotokollierung gewährleistet die Compliance in der Abwasserbehandlung, wo automatisierte Probenahme die Sichtbarkeit im Vergleich zu manuellen Entnahmen verbessert, was bei früheren Audits eine häufige Lücke war. Insgesamt hilft die Portfoliobreite nach Parameter den Anbietern, mehrere Anwendungsfälle innerhalb einer Einrichtung im Markt für Datenlogger zu adressieren.
Nach Konnektivität:
USB behält einen Anteil von 45,00 % für Offline-Audits, während Bluetooth Low Energy mit einer CAGR von 9,71 % steigtUSB-Konnektivität hielt im Jahr 2025 im Markt für Datenlogger einen Anteil von 45,00 %, unterstützt durch luftgespaltene Audit-Arbeitsabläufe und schnelle Datenübertragungen, die die Zeit bei Inspektionen reduzieren. Einrichtungen verlassen sich auf deterministische Datenübertragungen für Validierungspakete, bei denen Netzwerke gemäß internen Richtlinien, die Cybersicherheitsstandards widerspiegeln, segmentiert oder eingeschränkt sind. Parallel dazu eignen sich WLAN und Ethernet für feste Infrastrukturen, wenn Netzwerkzugang und IT-Unterstützung verfügbar sind, obwohl die Inbetriebnahme zusätzlichen Aufwand für die Unternehmensauthentifizierung erfordern kann.
Bluetooth Low Energy wird bis 2031 im Markt für Datenlogger voraussichtlich mit einer CAGR von 9,71 % wachsen, da Bluetooth 5.3 die Reichweite erweitert und den Durchsatz für Feldaufgaben verdoppelt, was die Upload-Zeit von Geräten auf Telefone und Tablets verkürzt. Feldforscher kombinieren nun Smartphone-Apps mit sicheren Cloud-Speichern, um manuelle Abrufläufe von entfernten Implementierungen zu eliminieren und dabei den vollständigen Kontext mit Standort-Tags zu bewahren. Mobilfunkverbindungen einschließlich NB-IoT und LTE-M unterstützen entfernte Standorte, wo WLAN unpraktisch ist, und GSMA-gestützte Standards bieten Organisationen klare Wege für globale Implementierungen unter trägergradiger Zuverlässigkeit. LPWAN-Optionen wie LoRaWAN erweitern die standortweite Reichweite mit wenigen Gateways und verbessern die Wirtschaftlichkeit, wenn Geräteflotten skalieren. Mehrträger-Module, die automatisch zwischen terrestrischen und Satellitennetzwerken umschalten, beseitigen Abdeckungslücken entlang von Langstreckenrouten und bei Offshore-Anlagen im Markt für Datenlogger.
Nach Endverbraucherbranche:
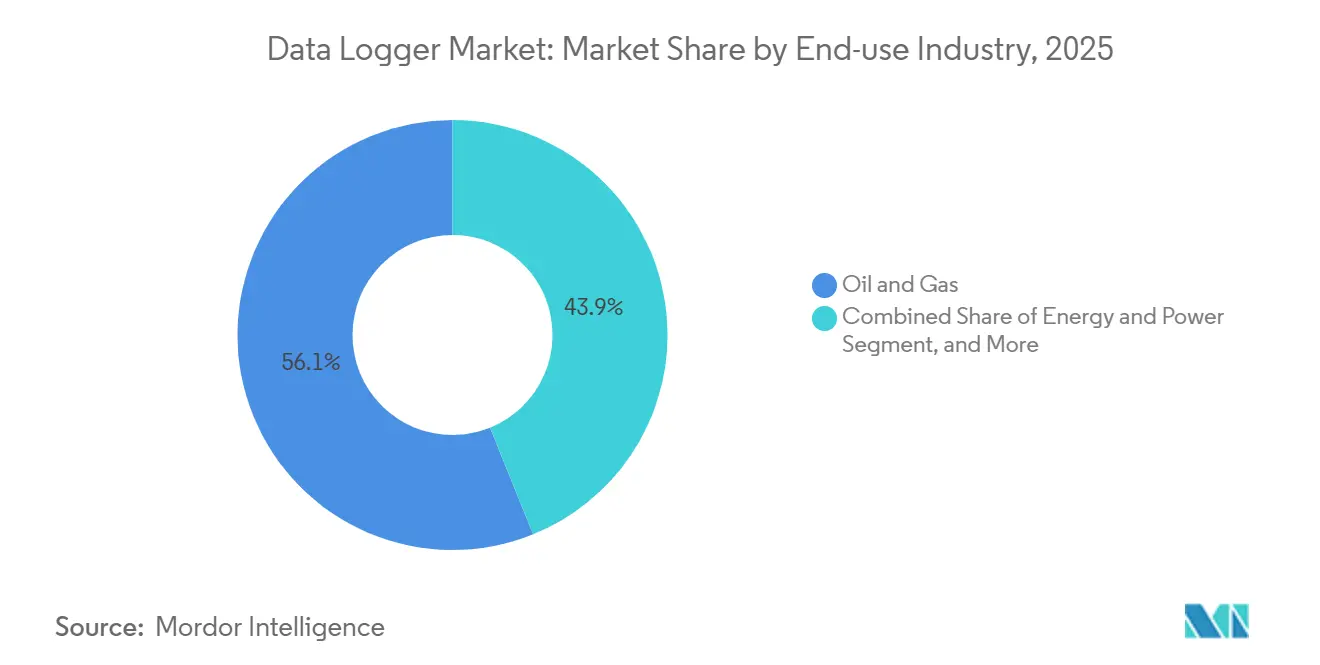
Öl und Gas dominiert mit einem Anteil von 56,12 % bei der Pipeline-Integrität, während Lebensmittel und Getränke mit einer CAGR von 10,32 % am schnellsten wachsenÖl und Gas entfiel im Jahr 2025 im Markt für Datenlogger auf einen Anteil von 56,12 %, was den intensiven Einsatz bei Pipeline-Integrität, vorgelagerten Telemetrie- und Prozesssicherheitsprogrammen widerspiegelt, die auf Druck-, Durchfluss- und Temperaturüberwachung angewiesen sind, um ungeplante Ausfälle zu reduzieren. Feldbedingungen und große Entfernungen erhöhen den Wert langer Batterielaufzeiten, Satelliten-Failover und manipulationssicherer Gehäuse zur Aufrechterhaltung der Kontinuität. Versorgungsunternehmen und Strombetreiber setzen Protokollierung in Übertragungs- und Umspannwerken ein, um Sicherheits- und Prüfstandards zu erfüllen, die unveränderliche Aufzeichnungen für Zugangs- und Lastvorgänge erfordern. Im Gesundheitswesen und in der Pharmaindustrie helfen PoE-betriebene Optionen, Einwegbatterien aus Krankenhausnetzwerken zu entfernen und gleichzeitig eine kontinuierliche Leistung über Tausende von Kanälen aufrechtzuerhalten.
Lebensmittel und Getränke ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,32 % bis 2031 im Markt für Datenlogger, angetrieben durch FSMA-204-Rückverfolgbarkeits- und Überwachungsanforderungen für Hochrisikolebensmittel bis Juli 2028. Sendungen übernehmen Mehrkanal-Lösungen, die Temperatur, Luftfeuchtigkeit, Licht und Erschütterung kombinieren, um Bedingungen zu dokumentieren und die Ausnahmebehandlung zu beschleunigen. Kühlkettenanbieter und Verpackungslieferanten kombinieren passive Thermalsysteme mit Echtzeit-Telemetrie, um die Streckenökonomie zu verbessern und das Verderb-Risiko zu reduzieren. In der Gebäudeautomation ermöglicht CO₂- und Raumluftqualitätsprotokollierung eine Bedarfssteuerung, die Frischluftvolumina an Belegungszahlen anpasst, was Energie in Campussen und Komplexen spart. Umweltüberwachungsanwendungsfälle expandieren weiterhin mit Wetter- und Mikroklima-Netzwerken, die Prognose- und Resilienzpläne im Markt für Datenlogger speisen.

Nach Formfaktor:
Mehrkanal-Datenlogger führen mit einem Anteil von 34,30 % für Prüfstände, während tragbare Geräte mit einer CAGR von 9,55 % wachsenMehrkanal-Geräte hielten im Jahr 2025 im Markt für Datenlogger einen Anteil von 34,30 %, da hohe Kanalzahlen und schnelle Abtastung Batteriebildung, Motorprüfung und andere dynamische Validierungsaufgaben unterstützen. ScopeCorder-Klasse-Plattformen kombinieren Oszilloskop-Qualitätserfassung mit Langzeitprotokollierung, um transiente Ereignisse zu erfassen, die langsamere Geräte beim Hochfahren und Schalten verpassen. Tisch- und Rack-Systeme bleiben in Metrologie-Labors und nationalen Instituten unverzichtbar, wo langfristige Genauigkeit und Rückverfolgbarkeit für Referenzmessungen entscheidend sind. DIN-Schienen- und Einbaudesigns erhöhen die Dichte in Industrieschränken, während Kanalisolierung Erdschleifen in Mischanlagen verhindert.
Tragbare und handgehaltene Datenlogger werden bis 2031 im Markt für Datenlogger voraussichtlich mit einer CAGR von 9,55 % wachsen, da Feldingenieuren Papierprotokolle durch mobilverbundene Geräte ersetzen, die große Mengen in Sekunden übertragen. USB-Stick-Formen dienen weiterhin Kurieren und Serviceteams, die manipulationssichere Kühlkettenaufzeichnungen mit einfachen Arbeitsabläufen und glykolgepufferten Sonden zur Filterung von Fehlalarmen benötigen. Forschungsteams verwenden robuste Controller für entfernte Stationen in extremen Klimazonen, was Betriebszeit, weite Betriebsbereiche und lange MTBF in den Vordergrund stellt. Über alle Kategorien hinweg überbrücken Anbieter auch Offline-Audit-Anforderungen mit Live-Streaming für kontinuierliche Überwachung, indem sie Multimode-Designs und Smartphone-Apps im Markt für Datenlogger anbieten.
Geografische Analyse
Data-Logger-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 56,00 % am Data-Logger-Markt, was auf eine große installierte Basis in temperaturkontrollierten Lagern, Strominfrastrukturen und regulierten Fertigungsprogrammen zurückzuführen ist. Die FSMA-204-Fristen treiben Software- und Geräteeinführungen voran, die die Rückverfolgbarkeit automatisieren und Ausnahmen konsolidieren, um Freigabeentscheidungen in der Lebensmittelverteilung und im Einzelhandel zu beschleunigen. Normen im Elektrizitätssektor verstärken den Einsatz von Aufzeichnungsgeräten mit langer Aufbewahrungsdauer und manipulationssicheren Protokollen in Umspannwerken und Leitstellen. Impfstoffmanagement-Richtlinien beeinflussen weiterhin die Geräte- und Sondenauswahl in Kliniken und Apotheken, was standardisierte Überwachungs- und Reaktionsabläufe unterstützt. In der Forschung und Entwicklung sowie in der Batterieproduktion hilft die Mehrkanal-Datenerfassung für thermische und elektrische Parameter bei der Validierung von Formierungs- und Zellqualität in Inbetriebnahmelinien. Entfernte Umweltnetze sind auf robuste Steuergeräte mit weiten Temperaturbereichen angewiesen, um den Betrieb in Wintern und an abgelegenen Standorten zu gewährleisten.
Data-Logger-Markt Asien-Pazifik
Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 9,98 % am schnellsten im Datenlogger-Markt wachsen, unterstützt durch Investitionen in die intelligente Fertigung sowie export-orientierte Pharma- und Elektronik-Lieferketten. Indiens steigende Pharmaexporte erhöhen die Nachfrage nach GDP-konformer Logistik und Transparenz auf der letzten Meile mit kontinuierlicher Protokollierung vom Werk bis zum Hafen. Batterie- und Halbleiterfertigungscluster nutzen Abtastung im Millisekundenbereich zur Unterstützung der Prozesssteuerung und Qualitätssicherung in Reinräumen, was modulare DAQ-Plattformen begünstigt. In der Landwirtschaft und bei entlegener Infrastruktur decken LoRaWAN-Installationen große Flächen mit einer geringen Anzahl von Gateways ab, um Umweltbedingungen und den Zustand von Anlagen zu überwachen. Für Offshore- und abgelegene Anlagen ohne konsistente terrestrische Abdeckung erweitern NTN-zertifizierte Mobilfunkmodule die Telemetrie-Reichweite durch direkte Satellitenverbindungen im Datenlogger-Markt.
Data-Logger-Markt Europa
Europa hielt im Jahr 2025 einen Anteil von 24,00 % am Data-Logger-Markt, da die Überwachungsanforderungen gemäß Anhang 1 weiterhin die Investitionen in der Biowissenschaftsproduktion und -lagerung prägen. Anbieter haben die regionale Logistikkapazität ausgebaut, um die Lieferzeiten für validierte Data-Logger und Sonden zu verkürzen, was compliance-getriebene Erneuerungszyklen unterstützt. Die Planung der Energiewende und die Modernisierung des Stromnetzes erhöhen den Einsatz von Datenerfassung zur Ausbalancierung erneuerbarer Energien und Speicher, was ein Pfeiler nationaler Energiestrategien ist. Die Gute Vertriebspraxis im Vereinigten Königreich verlangt weiterhin elektronische Temperaturaufzeichnungen, was die WLAN-gestützte Datenerfassung in Lagerhäusern und Transportflotten ausgeweitet hat. In Südeuropa unterstützen das Wachstum bei Wind- und Solarenergie sowie Offshore-Pläne eine verstärkte Gondel- und meteorologische Datenerfassung für prädiktive Steuerung und Wartung im Data-Logger-Markt.
Regulatorisches Umfeld
Regulatorische Anforderungen an regulierte Aufzeichnungen und validierte Überwachung prägen weiterhin die Beschaffungskriterien für Datenlogger in den Bereichen Pharma, Lebensmittel und kritische Infrastruktur. In den Vereinigten Staaten treiben 21 CFR Part 11 für elektronische Aufzeichnungen und Signaturen sowie die Erwartungen des EU-GMP-Anhangs 1 zur Umgebungsüberwachung Prüfpfade, Zeitstempelintegrität und Zugriffskontrollfunktionen voran, während die Konformität mit FSMA 204 zur elektronischen Rückverfolgbarkeit erst bis Juli 2028 fällig ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Sensorelemente und Sonden, Mixed-Signal-Frontends und industrielle MCUs, Konnektivitätsmodule (USB, Bluetooth Low Energy, Wi-Fi/Ethernet und Mobilfunk/LPWAN), Gehäuse- und Stromversorgungssubsysteme, Firmware und Edge-Software sowie Cloud- oder On-Premise-Anwendungen für Dashboards, Warnmeldungen, Validierungsberichte und Langzeitarchive. Gerätehersteller und Plattformanbieter bündeln Kalibrierung, Verifizierung und regulierte Dokumentation (zum Beispiel Part-11-konforme Berichte und kontrollierte Workflows) als Lifecycle-Dienstleistungen, wobei der Wert der gebündelten Software und Dokumentation dem Hardwarewert bei Einsätzen in Pharma, Lebensmittel und kritischer Infrastruktur gleichkommen oder ihn übersteigen kann.
Wettbewerbslandschaft
Marktkonzentration
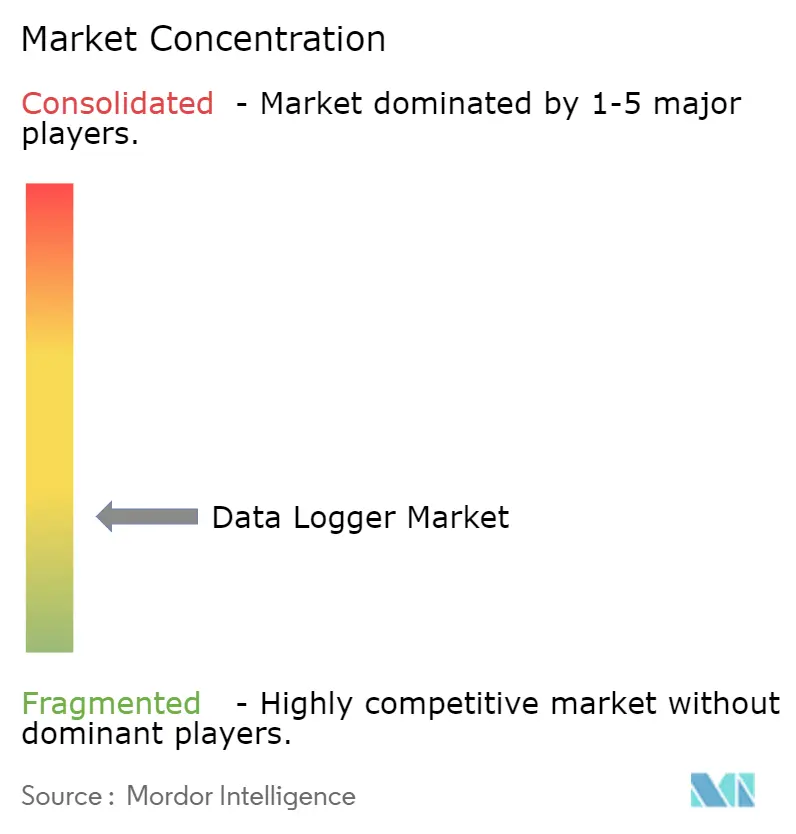
Der Markt für Datenlogger bleibt fragmentiert, wobei die fünf größten Anbieter zusammen einen Anteil von 25–30 % halten, während eine lange Reihe regionaler Spezialisten die Kühlkette bedient. Testo erwarb ELPRO-BUCHS AG, um HLK-Instrumentierung mit pharmazeutischen Validierungslösungen zu kombinieren und Hardware- und Software-Bundles für globale Kühlkettennutzer auszurichten. LI-COR schloss den Kauf von Onset ab, was die Treibhausgasmessung mit HOBO-Umgebungssensornetzwerken vereint, die in der Feldforschung weit verbreitet sind. Vaisala expandierte durch gezielte Akquisitionen in Wetterintelligenz- und Klimageschäftsbereiche und brachte gleichzeitig PoE-Datenlogger-Plattformen auf den Markt, um die Wartung in klinischen und Labornetzwerken zu reduzieren. Anbieter entwickeln auch hybride Konnektivität mit Geräten, die Offline-Validierung plus Live-Streaming für kontinuierliche Überwachung im Markt für Datenlogger bieten.
Die technologische Differenzierung konzentriert sich auf Edge-Analytik, sichere Cloud-Integrationen und trägerübergreifende Konnektivität. ABB und Red Hat haben die Edge-Orchestrierung vorangetrieben, um Analysen lokal in Prozessindustrien auszuführen, was Latenz und Bandbreitenabhängigkeit für die Qualitätsüberwachung reduziert. Hochgeschwindigkeits-Datenerfassung und papierlose Aufzeichner mit langer Aufbewahrung verankern weiterhin Strom- und Fertigungsanwendungsfälle, bei denen detaillierte Spuren und sichere Archive beide erforderlich sind. In cloudverbundenen Arbeitsabläufen beeinflussen Cybersicherheitsrahmen und SBOM-Erwartungen Käufer-Checklisten und Anbieter-Roadmaps für validierte Umgebungen. Multiprotokoll-Geräte mit Bluetooth, WLAN, Ethernet und LPWAN sind nun Standard in neuen Produktlinien im Markt für Datenlogger.
Zu den Weißraum-Möglichkeiten gehören prädiktive Software-as-a-Service-Lösungen, die Vibrations-, Temperatur- und Stromsignaturen zusammenführen, um Ausfälle vorherzusagen und Ausfallzeiten zu reduzieren, sowie Mobilfunk-Satelliten-Module, die blinde Flecken für Langstrecken- und Offshore-Routen beseitigen. Neue Angebote automatisieren Qualifizierung und kontinuierliche Temperaturkartierung für GxP-Betriebe, um Zeitpläne zu komprimieren und gleichzeitig Part-11-konform zu bleiben. Regionsspezifische Spektrumanforderungen, Zertifizierungen und Sicherheits-Baselines prägen weiterhin Produktvarianten und Markteinführungspläne in globalen Portfolios im Markt für Datenlogger.
Branchenführer im Markt für Datenlogger
-
Testo SE & Co. KGaA
-
Onset Computer Corporation
-
Hioki E.E. Corporation
-
Yokogawa Electric Corporation
-
Campbell Scientific, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Datenlogger-Markt Unternehmen in diesem Bericht
- Testo SE & Co. KGaA
- Vaisala Oyj
- Onset Computer Corporation
- Hioki E.E. Corporation
- Campbell Scientific, Inc.
- Yokogawa Electric Corporation
- OMEGA Engineering, Inc.
- Rotronic AG
- T&D Corporation
- Lascar Electronics Ltd
- MadgeTech, Inc.
- Delphin Technology AG
- Sensitech Inc.
- Dickson/Unigage, Inc.
- Graphtec Corporation
- Advantech Co., Ltd.
- Keysight Technologies, Inc.
- National Instruments Corporation
- OMRON Corporation
- HIOKI Singapore Pte. Ltd.
- ELPRO-BUCHS AG
- Monnit Corporation
Marktchancen und Zukunftsaussichten
Chancen entstehen dadurch, dass Organisationen von reiner Geräteprotokollierung zu einheitlichen Datenoperationen übergehen, die Logger-Flotten mit umfassenderen Workflows in Qualität, Instandhaltung und Energiemanagement verbinden. Erkenntnisse aus dem Feld deuten darauf hin, dass sich Edge-to-Cloud-Architekturen zu verteilten Modellen verschieben, die MQTT (einschließlich Sparkplug B) und Unified-Namespace-Ansätze nutzen, was interoperable Erfassung, Governance und prüfungsbereite Nachweise über gemischte Protokolle (OPC UA, Modbus TCP, BACnet/IP) hinweg unterstützt, ohne einen erzwungenen Komplettaustausch. Die wachsende Betonung von Cybersecurity-by-Design für vernetzte Geräte, verstärkt durch NIST IR 8259r1 und verwandte Leitlinien, steigert zudem die Nachfrage nach SBOM-fähigen Softwarestacks, sicheren Update-Mechanismen und belastbaren Zugriffskontrollen in Logger-Ökosystemen.
Neueste Industrielle Entwicklungen in Datenlogger-Markt
- Juli 2026: Ein größeres Update des Integrations-Hubs, SensorHubb 3.0, führte KI-Agenten-Zugriff und Multi-Protokoll-Sensorintelligenz ein und ermöglicht interoperable Erfassung über MQTT, OPC UA, Modbus und andere Protokolle. Dies verbessert den systemübergreifenden Datenaustausch für Logger-Ökosysteme und unterstützt eine schnellere Bereitstellung von Multi-Protokoll-Sensornetzwerken.
- Januar 2025: Eine Erweiterung in Höhe von 18,2 Millionen Euro in Kirchzarten zur Erhöhung der Kalibrierkapazität in Deutschland wurde genehmigt, mit geplantem Einzug im dritten Quartal 2026. Der zusätzliche Kalibrierdurchsatz soll regulierte Kunden mit großen Logger-Flotten und dokumentierter Rückverfolgbarkeit unterstützen.
- Juli 2024: Eine modulare Erweiterung zur Leistungsmessung für Datenlogger erweiterte die Mehrkanalfähigkeiten auf 120 Kanäle. Das Upgrade erweitert adressierbare Anwendungsfälle in Leistungselektronik, erneuerbaren Energien und Hochspannungsprüfungen durch synchronisierte Mehrpunkt-Protokollierung mit modularer Skalierbarkeit.
Datenlogger-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Hardware-Datenloggern und eng verwandten Datenerfassungsrekordern, die gemessene Signale für die spätere Analyse in industriellen und kommerziellen Anwendungsfällen erfassen, speichern und übertragen.
Ausschlüsse aus dem Umfang: Allgemeine Consumer-Smartphones und -Tablets, die ausschließlich als Anzeigegeräte fungieren, werden ausgeschlossen, sofern sie nicht als Teil einer dedizierten Datenlogger-Lösung verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Eigenständige Datenlogger
- Automatisierte Systeme und Module
- PC-verbundene Datenerfassungs-Datenlogger
- Papierlose Aufzeichner
- Nach Messparameter
- Temperaturdatenlogger
- Feuchtigkeitsdatenlogger
- Druckdatenlogger
- Spannungs- und Stromdatenlogger
- Vibrations- und Erschütterungsdatenlogger
- CO₂- und Raumluftqualitätsdatenlogger
- pH- und Leitfähigkeitsdatenlogger
- Nach Konnektivität
- USB
- Bluetooth Low Energy
- WLAN
- Ethernet
- Mobilfunk (2G bis 5G, LTE-M, NB-IoT)
- Sub-GHz und LPWAN (LoRa, Zigbee)
- Nach Endverbraucherbranche
- Pharmazeutika und Gesundheitswesen
- Lebensmittel und Getränke
- Öl und Gas
- Fertigung und industrielle Automatisierung
- Energie und Strom
- Umwelt- und Wetterüberwachung
- Gebäudeautomation und HLK
- Transport und Logistik
- Nach Formfaktor
- Tragbare und handgehaltene Datenlogger
- USB-Stick-Datenlogger
- Einzelkanal-Datenlogger
- Mehrkanal-Datenlogger
- Rack-montierte und Tischsysteme
- DIN-Schienen- und Einbau-Datenlogger
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Identifizierung öffentlicher Datenreihen, die zeigen, wo die Nachfrage nach Protokollierung und compliance-konformem Monitoring steigt und wo Installationen zurückgehen. Wir beziehen uns auf Quellen wie das US Bureau of Labor Statistics (Industrieaktivität), die US FDA und EU-GMP-Leitlinien (Kühlketten- und Prüfanforderungen), ISO- und IEC-Normenseiten für Instrumentierungs- und Kalibrierungsreferenzen sowie Veröffentlichungen der US EPA oder EEA zu Umweltüberwachungsprogrammen.
Zur Fundierung des Modells prüfen wir außerdem Herstellerbroschüren, Produktkataloge und Preislisten, soweit diese öffentlich zugänglich sind, gefolgt von Jahresberichten der Unternehmen, Ergebnispräsentationen und seriösen Presseartikeln, die Auftragstrends oder Endmarktexponierungen erwähnen. Patentdatenbanken werden genutzt, um Entwicklungen wie drahtlose Module, energiesparende Konnektivität und Mehrparameter-Sensorik zu verfolgen, die die Adoptionsgeschwindigkeit und durchschnittlichen Verkaufspreise beeinflussen können. Für schwer auffindbare finanzielle Aufschlüsselungen von Unternehmen stützen wir uns auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen; die hier aufgeführten Quellen sind lediglich illustrativ, da auch viele weitere öffentliche Referenzen zur Validierung und Klärung von Annahmen herangezogen wurden.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Herstellern, Kanalpartnern, Systemintegratoren und Endanwendern, die Datenlogger für regulierte oder betriebskritische Anwendungen erwerben. Wir haben die wichtigsten Nachfrageregionen abgedeckt, um zu bestätigen, was tatsächlich gekauft wird, welche Konnektivitätsoptionen bevorzugt werden und wie Austauschzyklen und Kalibrierungsanforderungen die jährlichen Ausgaben beeinflussen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 18 % | APAC: 43 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 25 % | EMEA: 36 % |
| Kleinere Akteure: 20 % | Manager: 57 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Ausgaben für Instrumentierung und Monitoring anhand von Nachfragepools nach Endverbrauchsbranche rekonstruiert und anschließend nach dem Anteil gefiltert werden, der typischerweise eine kontinuierliche Protokollierung für Compliance, Rückverfolgbarkeit oder Anlagenzuverlässigkeit erfordert. Sobald dieser Gesamtwert feststeht, wird er durch selektive Bottom-up-Prüfungen wie Stichproben von Produktlinienerlösen, Kanalpreisüberprüfungen und einen einfachen Ansatz aus Stückzahlen multipliziert mit dem durchschnittlichen Verkaufspreis für einige umsatzstarke Datenlogger-Kategorien plausibilisiert, der dann zur Anpassung von Ausreißern verwendet wird.
Die im Modell verwendeten Eingaben umfassen Signale zur Industrieproduktion und zu Wartungsausgaben, die Intensität der Kühlketten- und Lager-Compliance in der Pharma- und Lebensmittelbranche, den Wechsel von USB zu drahtloser und LPWAN-Konnektivität, durchschnittliche Kanalpreise nach Formfaktor (tragbar, Rack, DIN-Schiene) sowie Austausch- oder Rekalibrierungszyklen, die Wiederholungskäufe antreiben. Die Prognose stützt sich auf Szenarioanalysen, die durch Expertenmeinungen zu Fabrikautomatisierung, Umweltüberwachungsprogrammen und dem Digitalisierungstempo in regulierten Einrichtungen unterstützt werden. Wo öffentliche Aufschlüsselungen fehlen, werden Anteile aus wiederkehrenden Interviewmustern abgeleitet und einem Stresstest unterzogen, sodass keine einzelne Annahme die Gesamtzahl zu stark beeinflusst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Investitionstrends in Endmärkten, Versandproxys und Preisbewegungen abgeglichen; anschließend werden Varianzprüfungen auf Regions- und Anwendungsebene durchgeführt, bevor die Freigabe erfolgt. Wenn eine Schätzung nicht mit den von den Befragten beschriebenen Beschaffungszyklen übereinstimmt, wird eine kurze Rückkontaktaufnahme ausgelöst, um den Treiber zu bestätigen und die Annahmen zu überarbeiten.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, das Angebot oder die Preisgestaltung verschieben. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und jüngsten Interviewerkenntnisse in den Diagrammen und Gesamtwerten berücksichtigt sind.
Mordor Intelligence Schätzung des Datenlogger-Marktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Datenlogger können weit auseinanderliegen, da der Umfang nicht einheitlich ist und der Begriff Datenlogger geräte- und softwareübergreifend uneinheitlich verwendet wird. Unterschiede entstehen auch durch das als Ausgangspunkt verwendete Jahr, den Währungszeitpunkt und die Frage, ob die Schätzung auf realen Nachfrageindikatoren oder auf breiten Kategorienextrapolationen basiert.
Die Hauptlücke entsteht durch die Vermischung dedizierter Protokollierungs-Hardware mit nicht verwandten Mobilgeräten, wobei Mordor Intelligence ausschließlich zweckgebundene Datenlogger und Rekorder zählt, die an Messparameter und Konnektivitätsoptionen gebunden sind, und die Gesamtwerte anschließend gegen die Endnutzeradoption und Austauschzyklen validiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,19 Milliarden USD (2026) | |
| Branchenpublikation A | 11,04 Milliarden USD (2025) | Der Umfang scheint Consumer-Gerätekategorien und app-basierte Anwendungsfälle einzuschließen, was die Gesamtsumme im Vergleich zu einer hardware-orientierten Definition aufblähen kann. Auch das Basisjahr und der Währungszeitpunkt unterscheiden sich, was die Differenz bei Preisbewegungen vergrößern kann. |
| Regionale Unternehmensberatung B | 2,80 Milliarden USD (2025) | Diese Schätzung erscheint enger gefasst und erfasst wahrscheinlich nur ausgewählte Produkttypen oder begrenzte Endverbrauchsanwendungen, wobei papierlose Rekorder und mehrere industrielle Mehrparameter-Anwendungen ausgelassen werden. Das längere Prognosefenster deutet zudem auf unterschiedliche Annahmen zur Adoption und zur Entwicklung der durchschnittlichen Verkaufspreise hin. |
Zusammengenommen lässt sich die Streuung größtenteils dadurch erklären, was als Datenlogger gezählt wird und wie die Endnutzernachfrage in Umsatz umgerechnet wird. Indem die Gesamtsumme an beobachtbare Kauftreiber wie regulierte Überwachungsanforderungen, Konnektivitätsmix und Austauschverhalten geknüpft wird, bleibt die endgültige Zahl auf klare Eingaben und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datenlogger derzeit und wie sind die Wachstumsaussichten?
Die Marktgröße für Datenlogger beträgt im Jahr 2026 USD 9,19 Milliarden und wird bis 2031 voraussichtlich USD 14,12 Milliarden bei einer CAGR von 8,97 % erreichen.
Welches Endverbrauchersegment wächst im Markt für Datenlogger am schnellsten?
Lebensmittel und Getränke ist das am schnellsten wachsende Endverbrauchssegment mit einer prognostizierten CAGR von 10,32 % bis 2031, unterstützt durch FSMA-204-Rückverfolgbarkeit und kontinuierliche Überwachungsanforderungen.
Welcher Produkttyp führt den Markt für Datenlogger an?
Eigenständige Geräte führen mit einem Anteil von 43,23 % im Jahr 2025, während drahtlose Einheiten bis 2031 voraussichtlich mit einer CAGR von 9,15 % wachsen werden.
Welche Konnektivität gewinnt Marktanteile im Markt für Datenlogger?
Bluetooth Low Energy wird bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen, angetrieben durch Inbetriebnahme im Feld und mobile Upload-Arbeitsabläufe.
Welche Region führt und welche wächst am schnellsten im Markt für Datenlogger?
Nordamerika führt mit einem Anteil von 56,00 % im Jahr 2025, und Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 9,98 % am schnellsten wachsen.
Was sind die wichtigsten Compliance-Kräfte, die den Markt für Datenlogger prägen?
21 CFR Part 11, EU-GMP-Anhang 1 und FSMA 204 sind die wichtigsten Kräfte und treiben die Einführung validierter, sicherer und rückverfolgbarer Überwachungssysteme voran.