
Größe und Marktanteil des Marktes für digitale Bildung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 30.36 Milliarden US-Dollar |
| Marktgröße (2031) | 98.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
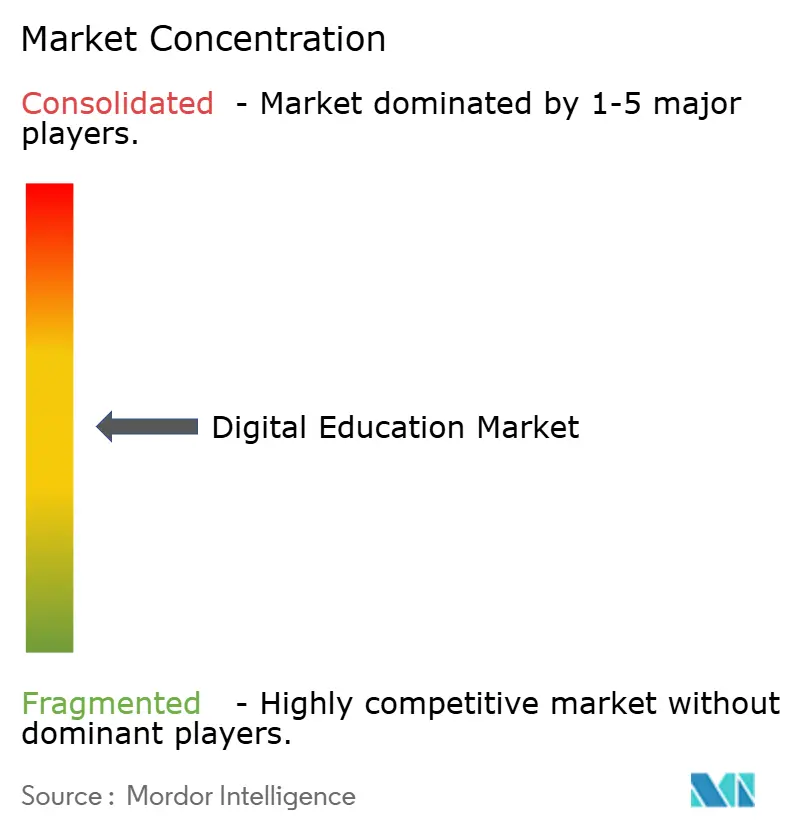
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitale Bildung von Mordor Intelligence
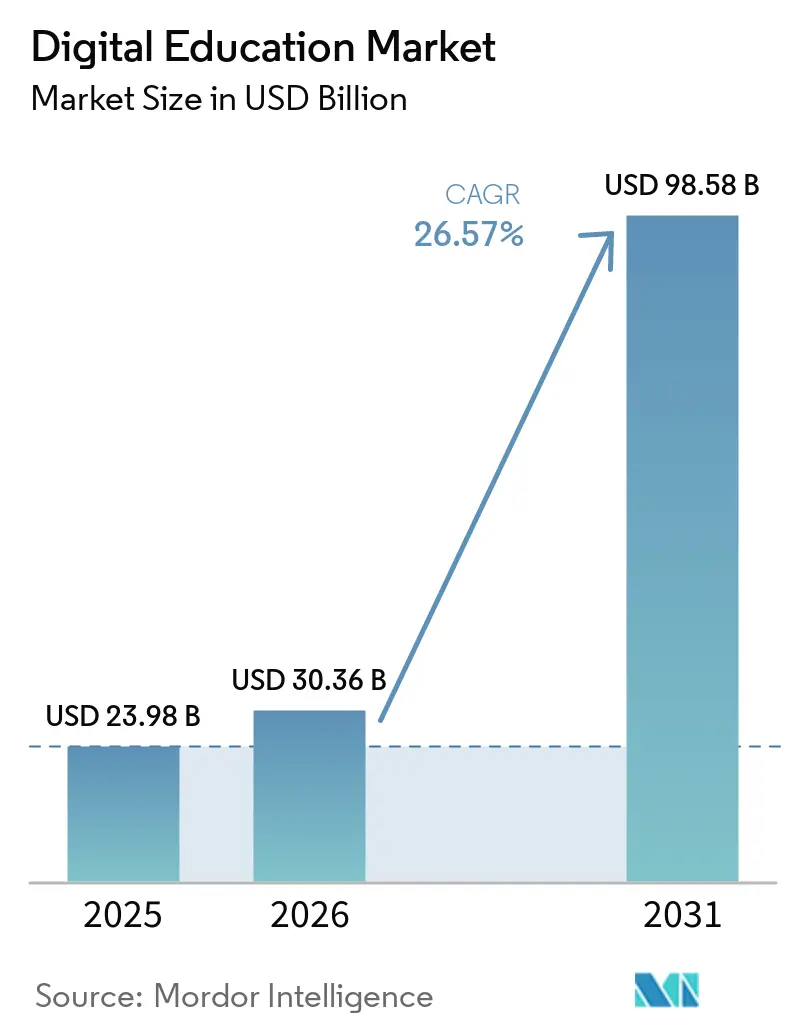
Das Marktvolumen für digitale Bildung wurde im Jahr 2025 auf 23,98 Milliarden USD geschätzt und soll von 30,36 Milliarden USD im Jahr 2026 auf 98,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 26,57 % während des Prognosezeitraums (2026–2031).
Robustes Wachstum resultiert aus KI-gestützter Personalisierung, stetig wachsender mobiler Konnektivität und staatlich geförderten Programmen zur digitalen Grundbildung, die den Lernerpool erweitern. Anbieter, die Echtzeit-Analysen mit adaptiven Inhalten kombinieren, verkürzen die Kompetenzerwerbszyklen sowohl für Unternehmens- als auch für akademische Nutzer. Abonnementpreismodelle dominieren die Umsätze, während Freemium-Angebote die Reichweite in preissensiblen Segmenten ausweiten. Die Wettbewerbsintensität steigt, da die Risikokapitalfinanzierung enger wird und Plattformen auf Rentabilität umschwenken, wobei sie die Einhaltung des Datenschutzes als Servicedifferenzierungsmerkmal nutzen – inmitten einer strengeren Durchsetzung von FERPA, COPPA und DSGVO.
Wichtigste Erkenntnisse des Berichts
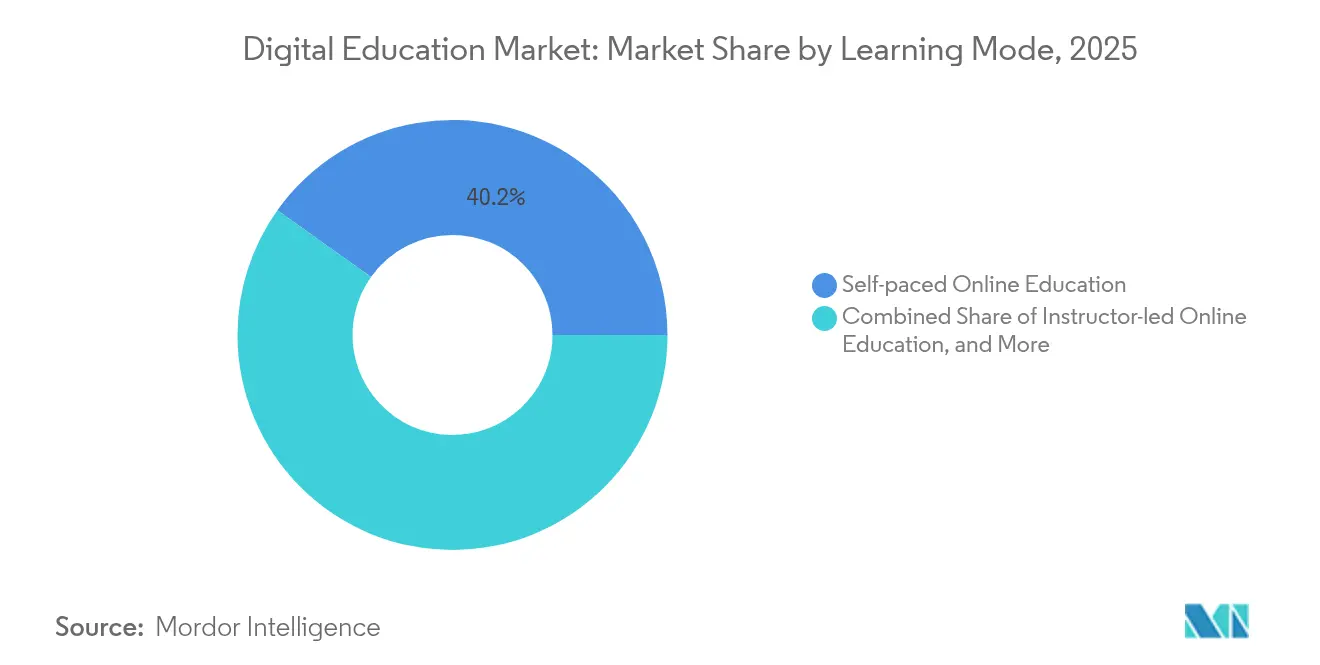
- Nach Lernmodus entfiel auf das selbstgesteuerte Online-Lernen im Jahr 2025 ein Anteil von 40,15 % am Markt für digitale Bildung, während das hybride Blended Learning bis 2031 voraussichtlich mit einem CAGR von 29,10 % wachsen wird.
- Nach Kurstyp entfiel auf MINT im Jahr 2025 ein Anteil von 37,42 % am Marktvolumen für digitale Bildung; das Sprachenlernen wächst bis 2031 mit einem CAGR von 28,92 %.
- Nach Endnutzer hielten akademische Einrichtungen und Einzelpersonen im Jahr 2025 einen Anteil von 45,05 % am Marktvolumen für digitale Bildung, während das Segment Behörden und gemeinnützige Organisationen mit dem schnellsten CAGR von 27,07 % bis 2031 wächst.
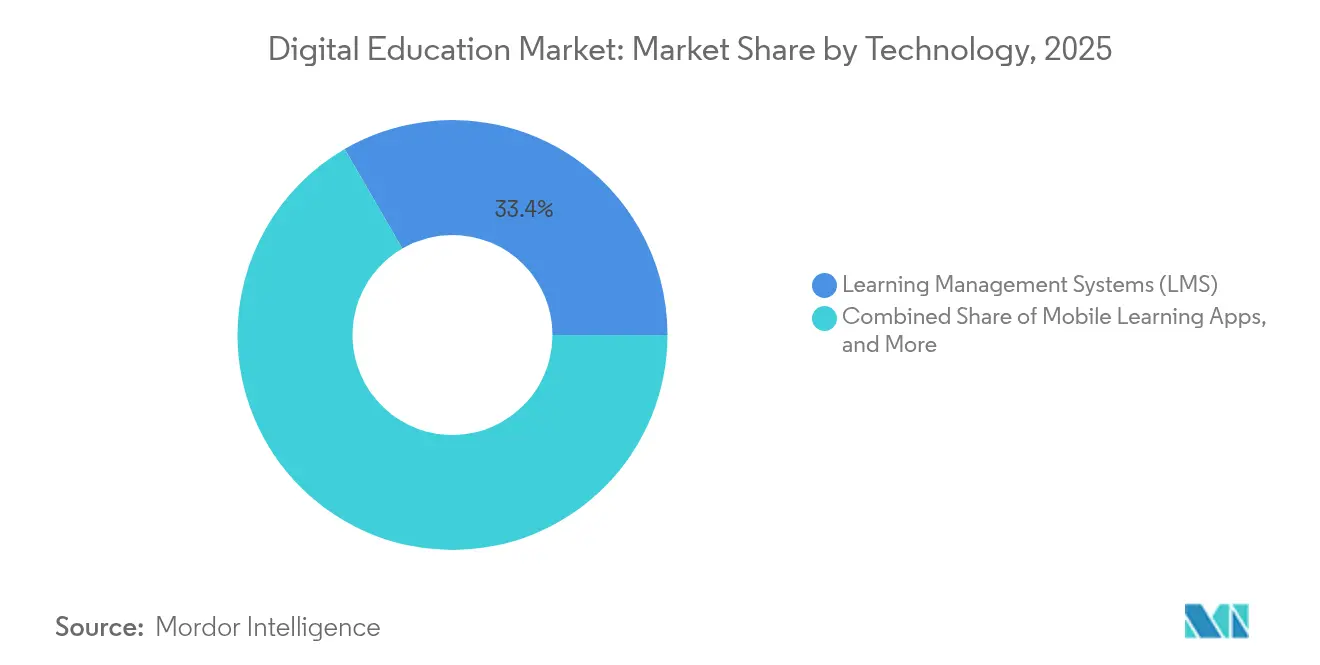
- Nach Technologie führten Lernmanagementsysteme im Jahr 2025 mit einem Marktanteil von 33,36 % im Bereich digitale Bildung, und KI-gesteuertes adaptives Lernen wächst mit einem CAGR von 30,05 %.
- Nach Umsatzmodell erwirtschafteten Abonnements im Jahr 2025 50,88 % des Umsatzes; Freemium- und werbegestützte Modelle werden bis 2031 voraussichtlich einen CAGR von 27,98 % verzeichnen.
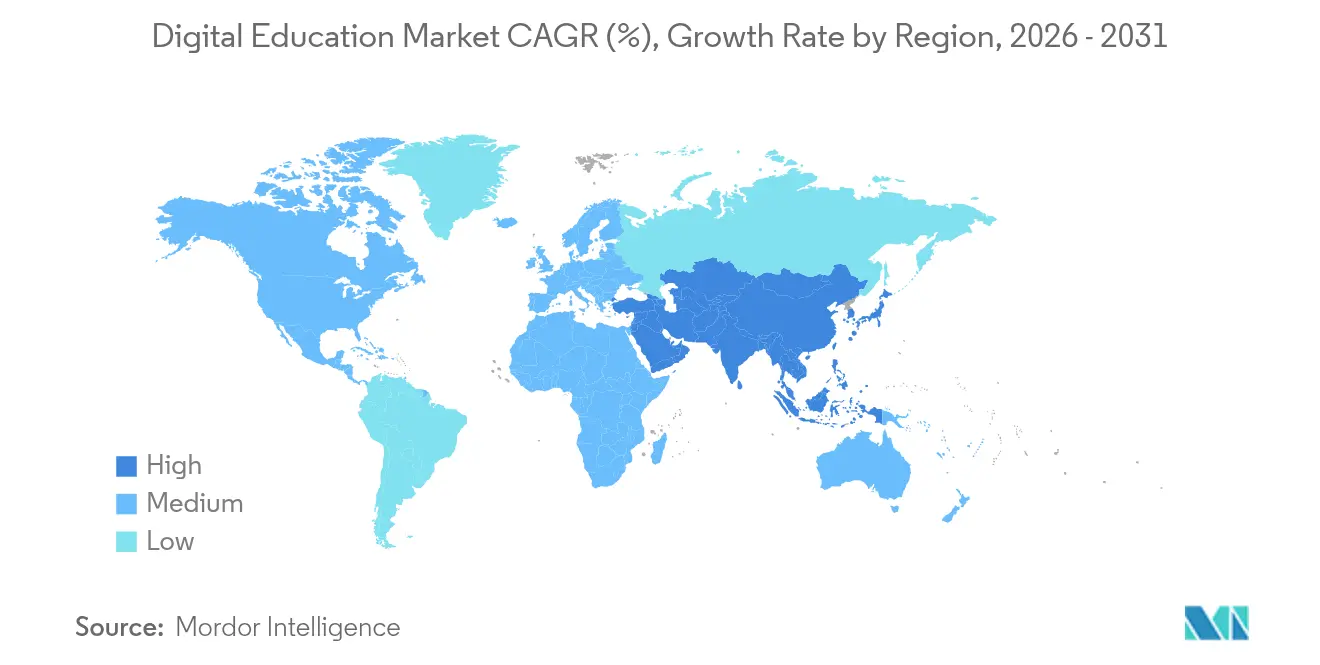
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktvolumenanteil von 31,28 % im Bereich digitale Bildung, während der asiatisch-pazifische Raum bis 2031 auf einen CAGR von 27,74 % zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach flexiblem Lernen | +4.2% | Global, angeführt von Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen und Finanzierung für digitale Grundbildung | +3.8% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachsende mobile Internetdurchdringung | +5.1% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Akzeptanz von Mikrozertifizierungen | +2.9% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| ESG-gesteuertes Upskilling der Belegschaft durch Unternehmen | +3.6% | Global | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte personalisierte Lernergebnisse | +6.8% | Global, frühe Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach flexiblem Lernen
Hybride Arbeitsmodelle machen synchronen Präsenzunterricht unpraktisch, weshalb Unternehmen Plattformen suchen, die konsistente Schulungen über Zeitzonen und Geräte hinweg ermöglichen. Im Jahr 2025 integrierten 72 % der öffentlichen Schulen in den Vereinigten Staaten Blended-Learning-Ansätze, um die Kontinuität bei Stundenplanunterbrechungen aufrechtzuerhalten [1]. Adaptive Lernmaschinen passen Lernpfade an Echtzeit-Leistungsdaten an und ermöglichen es Fachkräften, sich weiterzuqualifizieren, ohne den Tagesbetrieb zu unterbrechen. Wissensintensive Branchen wie Finanzwesen und Softwareentwicklung priorisieren nun flexibles Lernen, um einer raschen Qualifikationsveralterung entgegenzuwirken. Hochschulen im ländlichen Raum und Universitäten in Schwellenmärkten erhalten nun Zugang zu unternehmensgerechten Analyselösungen ohne hohe Kapitalaufwendungen, was den gesamten adressierbaren Markt für Bildungssoftware erweitert. Die daraus resultierenden Skaleneffizienzen helfen multinationalen Unternehmen, globale Schulungen einzuführen und dabei die Unterrichtsqualität konstant zu halten.
Staatliche Initiativen und Finanzierung für digitale Grundbildung
Gezielte öffentliche Investitionen beschleunigen den Ausbau der Infrastruktur und die Einführung von Plattformen. Die Asiatische Entwicklungsbank hat 15 Milliarden USD für regionale Bildungsverbesserungen bereitgestellt, die Lehrerausbildung, Gerätebeschaffung und lokalisierte Inhaltsbereitstellung umfassen [2]. In den Vereinigten Staaten wurden im Jahr 2024 im Rahmen des Förderprogramms „Stepping-up Technology Implementation” 400.000 USD zur Förderung inklusiver digitaler Programme ausgezahlt. Die Präferenz richtet sich nun auf Anbieter, die Lernergebnisse über Analyse-Dashboards dokumentieren können, was etablierten Anbietern einen Vorteil verschafft. Die inlandsorientierte Beschaffung in Märkten wie Indien und Indonesien schafft zudem regionale Nischen, die die Wettbewerbslandschaft verändern.
Wachsende mobile Internetdurchdringung
Mobile Dienste trugen im Jahr 2024 einen wirtschaftlichen Mehrwert von 6,5 Billionen USD zur globalen Wirtschaft bei, wobei die Smartphone-Durchdringung in vielen Schwellenländern den PC-Besitz übertrifft. Mehr als 500 Netzbetreiber setzen 5G ein und erschließen Bandbreite für immersive Videos, VR-Labore und kollaborative Whiteboards, die zuvor unpraktisch waren. Für kleine Bildschirme optimierte Plattformen erreichen Lernende in ländlichen Gebieten, wo Festbreitband knapp ist, und schließen historische Zugangslücken. Mit der Ausbreitung der 5G-Abdeckung werden synchrone virtuelle Klassenzimmer zuverlässiger und unterstützen Echtzeit-Bewertungen und sofortige Feedback-Schleifen.
KI-gesteuerte personalisierte Lernergebnisse
Organisationen stellen größere Budgets für adaptive Technologien bereit, die den Schulungs-ROI steigern. KI-gestützte Kurse verbessern die Wissensretention und verkürzen die Lernzeit, was zu durchschnittlichen jährlichen Einsparungen von 1,3 Millionen USD pro Unternehmenskunde führt. Prädiktive Analysen identifizieren gefährdete Lernende frühzeitig und ermöglichen es Tutoren, einzugreifen, bevor die Leistung nachlässt. Die Erkennung emotionaler Zustände verfeinert zudem Zeitpunkt und Format, erhält das Engagement aufrecht und reduziert die Abbruchquoten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungskosten und digitale Kluft | -2.8% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Lokalisierung von Inhalten und Sprachbarrieren | -1.9% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Datenschutzkontrolle bei Bildungstechnologie-Plattformen | -2.3% | Global, am strengsten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Inflationierung von Zertifikaten, die den wahrgenommenen Wert mindern | -1.6% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten und digitale Kluft
Unternehmensweite Einführungen können zwischen 50.000 und 200.000 USD für Integration, Anpassung und Nutzer-Onboarding kosten. Kleinere Unternehmen in Lateinamerika und Afrika verzögern die Einführung häufig, weil die erwarteten Renditen bei knappen Budgets ungewiss sind. Konnektivitätslücken beeinträchtigen zudem die Wirksamkeit: Wo die Breitbandzuverlässigkeit gering ist, puffern oder versagen interaktive Module, was das Vertrauen der Lernenden untergräbt. Die Kostenhürde vergrößert die Leistungslücke zwischen gut finanzierten Unternehmen und kleinen und mittleren Unternehmen.
Zunehmende Datenschutzkontrolle bei Bildungstechnologie-Plattformen
Regulierungsbehörden weltweit verstärken die Aufsicht über Lernerdaten. Die Federal Trade Commission überarbeitet die COPPA-Regeln, um die Einwilligungs- und Offenlegungsanforderungen für K-12-Plattformen zu verschärfen. In der EU nahmen DSGVO-Durchsetzungsmaßnahmen gegen Bildungstechnologie-Anbieter im Jahr 2024 zu, was zu zusätzlichen Compliance-Ausgaben für Datensparsamkeit und Lokalisierung führte. Strengere Regeln können die für KI-Systeme verfügbaren Daten reduzieren und die algorithmische Personalisierung potenziell schwächen, bis rechtmäßige Einwilligungswege ausgereift sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lernmodus:
Hybridmodelle überbrücken die digitale und physische LückeSelbstgesteuerte Module behielten im Jahr 2025 einen Anteil von 40,15 % am Marktvolumen für digitale Bildung und belegen damit die anhaltende Präferenz für jederzeitigen Zugang. Das Blended-Learning-Modell wächst mit einem CAGR von 29,10 % am schnellsten, da Unternehmen digitale Kursarbeit mit Präsenzprojekten kombinieren, um angewandte Kompetenzen zu schärfen. Dozentengeführte Videositzungen ergänzen das selbstgesteuerte Lesen und geben den Lernenden die Struktur geplanter Kontaktpunkte ohne Reisekosten. Die Akzeptanz hybrider Modelle ist besonders stark in den Bereichen Ingenieurwesen und Gesundheitswesen, wo Simulationslabore die Theorie ergänzen. Diese Konfiguration balanciert Kosteneffizienz mit der sozialen Verstärkung des Kohortenlernens, sodass Anbieter, die beide Modalitäten unterstützen, die Kundenbindung und den Lebenszeitwert steigern.
Lernende erwarten einen nahtlosen Übergang zwischen asynchronen Modulen und Live-Workshops. Plattformen betten nun Planungstools, Analysen und Zertifizierungs-Dashboards ein, die beide Kontexte abdecken. Mit der Reifung von 5G- und Cloud-Infrastrukturen werden immersive Labore mit VR oder AR Teil hybrider Programme und bringen taktiles Problemlösen zu einem Fernpublikum.

Nach Kurstyp:
MINT-Dominanz sieht sich einem Anstieg des Sprachenlernens gegenüberMINT-Disziplinen repräsentierten im Jahr 2025 37,42 % des Marktanteils für digitale Bildung, da Unternehmen weiterhin Kompetenzen in den Bereichen Datenwissenschaft, KI und Cybersicherheit priorisieren. Globalisierung und verteilte Belegschaften treiben einen CAGR von 28,92 % bei Sprachangeboten an, da multinationale Projekte mehrsprachige Zusammenarbeit erfordern. Inhalte zum Unternehmensmanagement bleiben stabil und versorgen Führungskräfte-Pipelines, während Kunst und Geisteswissenschaften Nischen-Kreativprofis ansprechen. Micro-Credential-Tracks in Cloud-Computing und DevOps ermöglichen schnelles Upskilling ohne vollständige Studiumsverpflichtungen.
Sprachplattformen integrieren Spracherkennung und adaptive Grammatikübungen, um Beherrschungszeiträume zu verkürzen. Einige Anbieter kombinieren technisches und sprachliches Lernen, sodass Softwareentwickler sowohl Programmier- als auch Englischkenntnisse in einem einzigen Lernpfad erwerben können – was den Bedarf an Fachkräften mit mehreren Kompetenzen widerspiegelt.
Nach Endnutzer:
Regierungssektor entwickelt sich zum WachstumstreiberAkademische Einrichtungen und individuelle Lernende machten im Jahr 2025 45,05 % des Marktvolumens für digitale Bildung aus. Das Segment der Behörden und gemeinnützigen Organisationen wächst jedoch mit einem CAGR von 27,07 %, da Behörden die Kompetenzen im öffentlichen Dienst modernisieren. Ministerien finanzieren nun groß angelegte digitale Grundbildungskurse für Mitarbeiter und Bürger und sichern sich Volumenverträge mit führenden Plattformen. Unternehmen stellen weiterhin einen bedeutenden Umsatzstrom dar, doch verlängern sich die Beschaffungszyklen, da Finanzvorstände den ROI in einem engeren Finanzierungsumfeld genauer prüfen.
Öffentliche Stellen bevorzugen Lösungen, die inländische Datensouveränitätsregeln erfüllen, und drängen Anbieter dazu, lokale Rechenzentren zu eröffnen. Die Integration mit HR-Systemen des öffentlichen Dienstes ist ein weiteres Auswahlkriterium, das API-first-Anbietern einen Wettbewerbsvorteil in diesem wachsenden Segment verschafft.
Nach Technologie:
KI-adaptives Lernen stört traditionelle LernmanagementsystemeLernmanagementsysteme erwirtschafteten im Jahr 2025 33,36 % des Umsatzes und bilden weiterhin das Rückgrat für Content-Hosting und Berichterstattung. KI-gesteuerte adaptive Engines wachsen jedoch mit einem CAGR von 30,05 % und werden zunehmend in bestehende LMS-Stacks integriert oder darüber geschichtet. Mobile Apps beschleunigen die Nutzung von Micro-Lektionen, während VR-Klassenzimmer im Bereich Sicherheitsschulung und medizinische Simulation an Bedeutung gewinnen.
Anbieter, die KI mit xAPI-konformen Datenflüssen kombinieren, schaffen detaillierte Einblicke in den Lernfortschritt, die Unternehmenskäufer nun nutzen, um Schulungen mit wichtigen Leistungsindikatoren zu verknüpfen. Blockchain-Tools für manipulationssichere Zertifikatsspeicherung befinden sich in der Pilotphase, könnten aber in den Mainstream übergehen, da Arbeitgeber eine sofortige Überprüfung von Kompetenzen anstreben.
Nach Umsatzmodell:
Freemium-Strategien gewinnen an BedeutungAbonnements erwirtschafteten im Jahr 2025 50,88 % des Umsatzes dank vorhersehbarer Cashflows und kontinuierlicher Inhaltsaktualisierungen. Freemium- und werbegestützte Stufen wachsen mit einem CAGR von 27,98 %, da sie die Einstiegshürden für preissensible Nutzer senken und große Trichter für Upselling schaffen. Pay-per-Kurs bleibt für kurzfristige Zertifizierungsbedarfe beliebt, während unternehmensweite Lizenzen häufig ergebnisbasierte Klauseln enthalten, die Gebühren an Bewertungsergebnisse knüpfen.
Ausgefeiltes Anzeigen-Targeting liefert nun jobrelevante Werbung innerhalb von Kursinterfaces und generiert zusätzliche Einnahmen ohne Abonnementverpflichtung. Anbieter verfeinern Konversionsalgorithmen, um aktive kostenlose Nutzer in Premium-Lernpfade zu überführen, sobald Kompetenz-Baselines nachgewiesen sind.
Geografische Analyse
Markt für digitale Bildung in Nordamerika
Nordamerika hielt 31,28 % des Umsatzes im Jahr 2025 und spiegelt damit ausgereifte Unternehmensbudgets für Schulungen sowie die frühe Einführung von KI-Personalisierungsmaschinen wider. Die Region erprobt zudem regulatorische Rahmenbedingungen, die globale Best Practices prägen, wodurch Compliance-Expertise für Anbieter zu einem kommerziellen Vorteil wird.
Markt für digitale Bildung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich einen CAGR von 27,74 % verzeichnen, angetrieben von 1,8 Milliarden Mobilfunkabonnenten und staatlich geleiteten Zielen zur digitalen Grundbildung. Chinas Plan zur Modernisierung des Bildungswesens und Indiens Digital-India-Initiative stellen beide erhebliche Mittel für die E-Learning-Infrastruktur bereit. Smartphone-first-Märkte ermöglichen das Überspringen desktopzentrierter Modelle und erlauben es Plattformen, ländliche Lernende zu geringen Grenzkosten zu erreichen.
Markt für digitale Bildung in EMEA und Lateinamerika
Europa verzeichnet ein stetiges Wachstum, da Unternehmen Schulungen in ESG-Compliance- und Belegschaftsübergangsagenden einbetten. Anforderungen an Datenlokalisierung und mehrsprachige Inhalte erhöhen die Komplexität, schützen jedoch auch einheimische Anbieter. Lateinamerika, der Nahe Osten und Afrika befinden sich noch in einer frühen Phase, bieten jedoch Aufwärtspotenzial, sobald die Breitbanddichte steigt und die Gerätekosten sinken.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, mit Hunderten von Plattformen, die Nischen von der Grundschule bis zur Erwachsenenweiterbildung abdecken. Die Finanzierung sank im Jahr 2024 auf 2,4 Milliarden USD, den niedrigsten Stand seit einem Jahrzehnt, was eine Verlagerung von Wachstum um jeden Preis hin zu Margendisziplin auslöste. Größere Akteure nutzen Barreserven, um spezialisierte Inhaltsanbieter zu übernehmen, wie der Kauf von Generation Genius durch Newsela für 100 Millionen USD im Februar 2025 belegt.
Die Differenzierung konzentriert sich auf KI-Tiefe, mobile Benutzererfahrung und Ergebnismessung. Coursera integrierte Kompetenz-Signal-Dashboards, die den Kursabschluss mit Gehaltsveränderungen verknüpfen und Unternehmensverlängerungen unterstützen. Blackboard und Moodle setzen auf Open-Source-Erweiterbarkeit, um akademische Kunden zu halten. Neue Marktteilnehmer experimentieren mit Blockchain-Abzeichen und Peer-to-Peer-Mentoring, um sich in gesättigten Verbrauchersegmenten abzuheben.
Partnerschaftsmodelle gewinnen an Bedeutung, da Unternehmen nahtlose Verbindungen zu Personalverwaltungs-, CRM- und Talentmanagement-Tools fordern. Anbieter mit veröffentlichten APIs und Low-Code-Konnektoren gewinnen Aufträge, weil sie Bereitstellungszyklen verkürzen. Die Einhaltung von Datenschutzgesetzen wird zu einem Verkaufsargument, sodass Plattformen in Prüfzertifizierungen wie ISO 27001 und SOC 2 investieren.
Marktführer im Bereich digitale Bildung
-
Coursera, Inc.
-
BYJU'S (Think & Learn Pvt Ltd)
-
Udemy, Inc.
-
LinkedIn Learning (Microsoft Corporation)
-
2U, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Bildung Unternehmen in diesem Bericht
- Coursera, Inc.
- 2U, Inc.
- Udemy, Inc.
- LinkedIn Learning (Microsoft Corporation)
- BYJU'S (Think and Learn Pvt Ltd)
- Udacity, Inc.
- Khan Academy, Inc.
- DataCamp, Inc.
- Intellipaat Software Solutions Pvt Ltd
- FutureLearn Limited
- Pluralsight, Inc.
- edX LLC
- Chegg, Inc.
- Skillshare Inc.
- Teachable, Inc.
- Simplilearn Solutions Pvt Ltd
- Codecademy (Skillsoft Corp.)
- Skillsoft Corp.
- Alison
- OpenSesame Inc.
- Moodle Pty Ltd
- Blackboard Inc.
- Docebo Inc.
- SAP Litmos
- Instructure Inc.
Neueste Industrielle Entwicklungen in Markt für digitale Bildung
- April 2025: Das Los Angeles Unified School District startete „Ed”, eine KI-gesteuerte Plattform, die gemeinsam mit AllHere entwickelt wurde, um personalisierte Lernunterstützung außerhalb der Unterrichtszeiten zu bieten.
- April 2025: Coursera meldete einen Umsatz von 179,3 Millionen USD im ersten Quartal 2025, ein Anstieg von 6 % im Jahresvergleich, und erreichte 175 Millionen registrierte Lernende.
- Februar 2025: Newsela erwarb Generation Genius für 100 Millionen USD, um das MINT-Inhaltsangebot für die Grundschule und weiterführende Schule zu erweitern.
- Oktober 2024: Perlego erhielt 18,1 Millionen EUR (19,3 Millionen USD) in einer Series-B-Finanzierungsrunde, um den KI-gestützten Zugang zu akademischen Lehrbüchern auszubauen.
Markt für digitale Bildung Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für digitale Bildung als alle gebührenpflichtigen Lerninhalte, Plattformen und Dienste, die vorwiegend über öffentliche oder private Internetnetzwerke an akademische, unternehmensinterne und individuelle Lernende bereitgestellt werden – ob selbstgesteuert, live-virtuell oder als Blended Learning. Die Umsätze umfassen Kursgebühren, Plattformabonnements und Lizenzzahlungen, die auf Anbieterebene erfasst werden, für das Jahr 2025, in dem Mordor Intelligence den Markt auf 23,98 Milliarden USD bewertet.
Ausschlüsse aus dem Umfang: Reine Hardwareverkäufe wie Laptops, VR-Headsets und interaktive Whiteboards sind nicht in der Größenberechnung enthalten, ebenso wenig wie Offline-Nachhilfezentren.
Segmentierungsübersicht
- Nach Lernmodus
- Selbstgesteuertes Online-Lernen
- Lehrergeführtes Online-Lernen
- Gemischtes / hybrides Lernen
- Nach Kurstyp
- MINT
- Unternehmensführung
- Kunst und Geisteswissenschaften
- Sprachenlernen
- Sonstige Kurse
- Nach Endnutzer
- Akademische Einrichtungen und Einzelpersonen
- Unternehmen
- Regierung und gemeinnützige Organisationen
- Berufsbildungszentren
- Nach Technologie
- Lernmanagementsysteme (LMS)
- Mobile Lern-Apps
- Virtuelle und erweiterte Realität (XR)
- Künstliche Intelligenz und adaptives Lernen
- Sonstige
- Nach Umsatzmodell
- Abonnementbasiert
- Zahlung pro Kurs
- Freemium und werbeunterstützt
- Unternehmenslizenzen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Strukturierte Interviews und kurze Umfragen mit EdTech-Führungskräften, Lern- und Entwicklungsmanagern, Universitätsverwaltungen und regionalen Politikspezialisten liefern uns aktuelle Preispunkte, Abwanderungsquoten und Adoptionshürden in Nordamerika, dem asiatisch-pazifischen Raum, Europa und Schwellenmärkten und helfen dabei, Modellsensitivitäten zu verfeinern und Desk-Research-Ergebnisse zu hinterfragen.
Desk-Research
Unsere Analysten kartieren zunächst das Gesamtbild mithilfe frei zugänglicher Quellen wie dem UNESCO-Institut für Statistik, der Internationalen Fernmeldeunion, dem EdStats-Portal der Weltbank, dem OECD-Bericht "Bildung auf einen Blick" sowie nationalen Bildungsministerien. Marktsignale werden durch Unternehmensberichte, Investorenpräsentationen, seriöse Pressemitteilungen und Daten aus kostenpflichtigen Tools wie D&B Hoovers für Anbieterumsätze und Dow Jones Factiva für die Transaktionsverfolgung angereichert. Diese Quellen liefern Einschreibungszahlen, Preisbenchmarks, Breitbandpenetration und politische Meilensteine, die jede Annahme verankern. Die genannten Quellen veranschaulichen die Mischung; viele weitere Publikationen wurden zur Kreuzprüfung von Fakten und zur Schließung von Lücken herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz beginnt mit adressierbaren Lernerpools nach Region, multipliziert mit verifizierten digitalen Teilnahmequoten und durchschnittlichen Jahresausgaben. Anbieter-Aggregationen und stichprobenartige Durchschnittspreisüberprüfungen nach Kurs bieten eine Bottom-up-Plausibilitätsprüfung, bevor die Gesamtwerte festgelegt werden. Schlüsselvariablen wie Smartphone-Penetration, Breitbandpreistrends, institutionelle Digitalbudgets, betriebliche Weiterqualifizierungsausgaben und staatliche E-Learning-Förderungen fließen in eine multivariate Regression ein, die den Umsatz bis 2030 prognostiziert. Länder, in denen Bottom-up-Eingaben dünn sind, werden mithilfe regionaler Proxys angepasst, die mit Interviewpartnern abgestimmt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen automatisierte Varianzwarnungen, Peer-Review und die Freigabe durch leitende Analysten. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch Finanzierungsschocks, wesentliche politische Veränderungen oder bedeutende Fusionen und Übernahmen ausgelöst werden, damit Kunden stets die aktuellsten Informationen erhalten.
Warum Mordors Basislinie für digitale Bildung Verlässlichkeit genießt
Veröffentlichte Werte weichen häufig voneinander ab, weil Anbieter unterschiedliche Umsatzströme, geografische Mischungen und Aktualisierungsrhythmen wählen.
Wesentliche Treiber dieser Abweichungen sind hier umfassendere Inhaltspakete, die von einigen Verlagen berücksichtigt werden, Unterschiede bei den angenommenen Kurspreissteigerungen sowie die Tatsache, dass Mordor Intelligence eine Basislinie für das Kalenderjahr 2025 ausweist, während andere Anbieter fiskalische oder halbjährliche Momentaufnahmen zitieren.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 23,98 Mrd. USD | Mordor Intelligence | - |
| 32,36 Mrd. USD | Globales Beratungsunternehmen A | Beinhaltet Geräteleasing-Gebühren und verwendet aggressive Preisinflationsannahmen |
| 34,02 Mrd. USD | Branchenverband B | Wendet einheitliche Adoptionsraten an und aktualisiert Daten alle zwei Jahre |
Zusammengenommen zeigt der Vergleich, dass unsere disziplinierte Umfangsauswahl, die jährliche Aktualisierung und die zweistufige Validierung eine ausgewogene, transparente Basislinie liefern, die Entscheidungsträger auf klare Variablen und wiederholbare Schritte zurückführen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Bildung im Jahr 2026?
Der Markt wird im Jahr 2026 auf 30,36 Milliarden USD geschätzt.
Welche durchschnittliche jährliche Wachstumsrate (CAGR) wird für den Markt für digitale Bildung bis 2031 prognostiziert?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 26,57 % wachsen.
Welcher Lernmodus wächst am schnellsten?
Hybrides Blended Learning wächst bis 2031 mit einem CAGR von 29,10 %.
Wie schnell wächst das Segment KI-gesteuertes adaptives Lernen?
KI- und adaptive Lerntechnologien wachsen mit einem CAGR von 30,05 %.
Was ist die bedeutendste kostenbezogene Einführungsbarriere?
Hohe Implementierungskosten – häufig zwischen 50.000 USD und 200.000 USD für Unternehmenseinführungen – bleiben eine wesentliche Wachstumsbremse, insbesondere für KMU.